
Rapport sur le marché mondial de l'infrastructure de recharge pour véhicules électriques, taille et prévision 2026 - 2033
The EV charging infrastructure market, comprising charging equipment manufacturing, installation services, network operations, and software platforms, is projected to grow from USD 40.22 billion in 2025 to USD 147.28 billion by 2033, registering a baseline CAGR of 17.61% over the 2026–2033 forecast period. Market expansion is supported by binding policy mandates, increasing private capital deployment, and large-scale manufacturing investments across Europe, India, and the United States. The baseline growth trajectory is weighted toward the earlier years of the forecast period, with accelerated capital expenditure and technology deployment supporting above-trend growth through 2029, followed by a gradual moderation in growth toward the end of the forecast horizon.
Marché de l'infrastructure de recharge des véhicules électriques - Prévision 2026 - 2033
Le marché de l'infrastructure de recharge des véhicules électriques, comprenant la fabrication d'équipements de recharge, les services d'installation, les opérations de réseau et les plateformes logicielles, devrait s'étendre à partir d'une base de 40,22 milliards de dollars en 2025 à 147,28 milliards de dollars d'ici 2033 avec un taux de croissance annuelle composé (CAGR) de base de 17,61 %. La fenêtre de prévision couvre 2026 à 2033. La direction du marché est fortement positive, soutenue par des politiques contraignantes, une dépense accélérée de capitaux privés et des expansions à grande échelle de la production industrielle dans l'Europe, l'Inde et les États-Unis. Le chemin de croissance de base est en avance, reflétant une concentration précoce des dépenses de capital et une montée en puissance technologique qui entraîne une expansion supérieure à la tendance jusqu'à 2029 avant de ralentir vers la fin de l'horizon de prévision.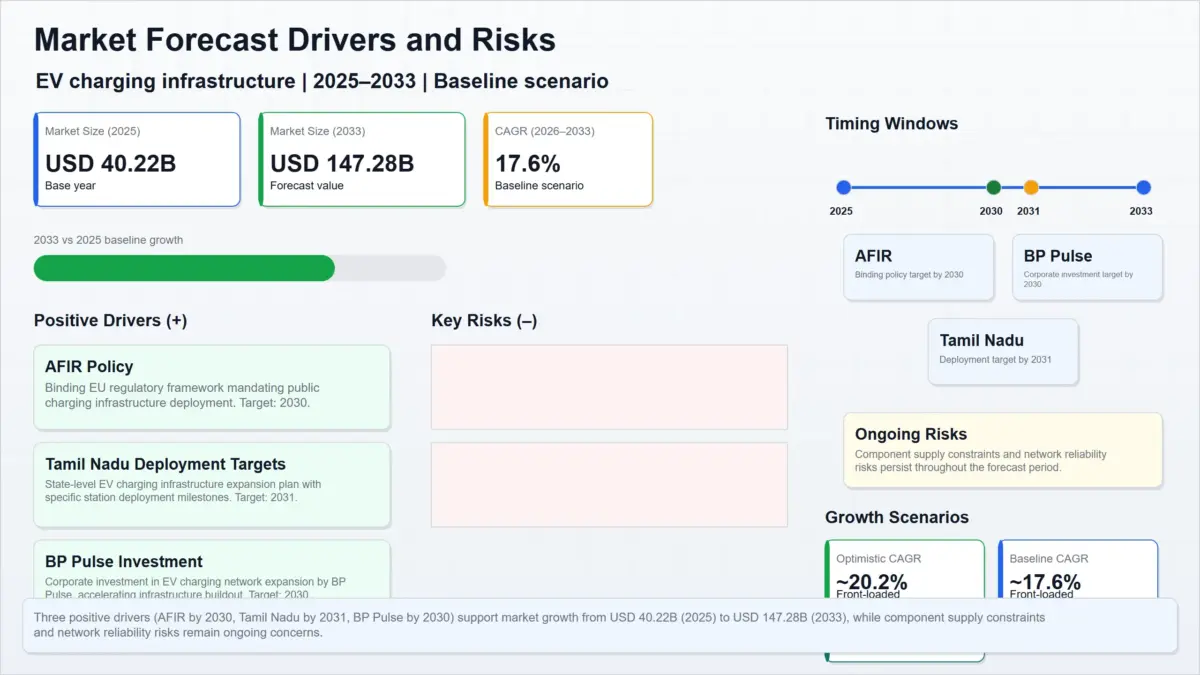
Implications fondées sur des preuves
Points clés
- La prévision de base projette que le marché triplera plus que 40,22 milliards de dollars (2025) à 147,28 milliards de dollars (2033), avec une croissance annuelle atteignant un pic de 19,83 % en 2029.
- Les objectifs réglementaires contraignants, tels que le Règlement de l'infrastructure des carburants alternatifs de l'Union européenne (AFIR) exigeant 1,3 kW par véhicule électrique à batterie (BEV) et 0,8 kW par véhicule hybride rechargeable (PHEV) d'ici 2030, créent un plafond de demande structurel pour la capacité de recharge publique.
- Les investissements privés sont importants et géographiquement diversifiés. BP Pulse a engagé 1 milliard de dollars pour la construction d'infrastructures de recharge aux États-Unis.
- Le profil de croissance est en avance. Les quatre premières années de prévision (2026–2029) contribuent à une part disproportionnément grande de l'expansion cumulée du marché, entraînée par les dépenses de capital et le déploiement technologique précoces.
- Les facteurs de risque - notamment les contraintes d'approvisionnement en composants (IGBTs et BMS AFE ICs avec 26–40 semaines de délai de livraison) et lacunes de fiabilité du réseau (2.1% de stations de recharge rapide aux États-Unis temporairement indisponibles)—représentent des menaces à l'étape d'exécution pour la trajectoire de base.
Marché de l'infrastructure de recharge pour véhicules électriques – Prévision de base
| Année | Valeur du marché (en milliards de dollars américains) | Taux de croissance annuel |
|---|---|---|
| 2025 | 40.22 | — |
| 2026 | 47.30 | 17.61% |
| 2027 | 55.61 | 17.56% |
| 2028 | 65.94 | 18.58% |
| 2029 | 79.02 | 19.83% |
| 2030 | 94.36 | 19.41% |
| 2031 | 111.08 | 17.72% |
| 2032 | 128.68 | 15.85% |
| 2033 | 147.28 | 14.45% |
Forme de croissance et timing de l'inflexion
La prévision est front-loaded. La croissance annuelle accélère depuis 17,56 % en 2027 jusqu'à un pic de 19,83 % en 2029, avant de décélérer progressivement à travers 2033 (14.45%). La phase d'accélération (2027–2029) correspond à :- Livraison des engagements de capital initiaux.
- Amplification de la capacité de production.
- L'ouverture de nouvelles usines de fabrication de chargeurs :
- XCharge (Espagne).
- Exicom (Inde).
- Foxconn (Vietnam).
- L'accélération des contrats de déploiement public à grande échelle :
- Char.gy's 3,000 prises de recharge en rue au Royaume-Uni.
- Oregon NEVI Round 2 stations de recharge.
Moteurs, vents de réforme politique et déploiement de capital
Trois piliers principaux de la demande sous-tendent la prévision.1. Obligations réglementaires
La Réglementation sur l'infrastructure des carburants alternatifs de l'Union européenne (AFIR) établit des objectifs nationaux contraignants pour la puissance de charge publique :- 1,3 kW par véhicule électrique à batterie (VEB) enregistré.
- 0,8 kW par véhicule hybride rechargeable (PHEV) enregistré.
- 5,8 millions de VEB.
- 4,2 millions de PHEV.
2. Objectifs de déploiement au niveau des États
La Gouvernement du Tamil Nadu a annoncé un objectif de 20 000 stations de charge publique pour les véhicules électriques d'ici 2031, soutenu par :- Un compteur dédié aux véhicules électriques.
- Exemption des redevances fixes de consommation.
- Des incitations aux investissements privés dans le cadre de l'initiative Vetri Thamizhagam .
3. Programmes d'investissement des entreprises
BP Pulse a engagé 1 milliard de dollars d'ici 2030 pour déployer l'infrastructure de charge pour les véhicules électriques aux États-Unis. Les éléments clés du programme incluent :- Une collaboration clé avec Hertz pour déployer des chargeurs rapides dans plus d'une douzaine de villes américaines.
- Un objectif mondial d'exploiter plus de 100 000 points de charge d'ici 2030.
- Environ 90% de ces points de charge étant des chargeurs rapides ou ultra-rapides.
- Financement de la Commission européenne :
- 1,1 milliard d'euros par le biais de CEF Transport 2026 appel.
- 600 millions d'euros via AFIF d'attribution soutenant l'infrastructure de recharge à haute puissance et lourde.
- États-Unis NEVI Round 2 allocations :
- 52 millions de dollars américains pour l'Oregon.
- 51 millions de dollars américains pour le Michigan.
- Consolidation de l'industrie :
- La fusion de Eviny Fast Charging et Mer.
- Création d'un réseau de recharge comprenant environ 3 500 points de recharge.
- Une base de clients dépassant un million d'utilisateurs inscrits.
Contraintes et facteurs de risque
Deux catégories de risques pourraient faire dévier la trajectoire du marché vers la scénario conservateur.1. Contraintes de fourniture de composants
Les contraintes de fourniture de composants restent importantes sur l'ensemble de la chaîne d'approvisionnement de l'infrastructure de recharge pour véhicules électriques. Les problèmes clés incluent :- modules IGBT et transistors MOSFET de puissance ont connu deux augmentations de prix au cours des six mois précédents depuis Infineon.
- Système de gestion de batterie (BMS) Circuit intégré (CI) de l'entrée analogique (AFE) ont actuellement des délais de livraison allant de 26 à 40 semaines en raison des contraintes de capacité de production chez les 180–130 nm nœuds de semi-conducteurs analogiques traditionnels.
- Un risque de concentration à une seule source existe pour ces circuits intégrés critiques pour la sécurité, nécessitant environ 9 à 18 mois pour requalifier des fournisseurs alternatifs.
2. Fiabilité du réseau
La fiabilité opérationnelle reste inégale sur les réseaux de recharge publics. Les preuves actuelles indiquent :- Les réseaux de recharge majeurs aux États-Unis atteignent une disponibilité comprise entre 96,2 % et 99,7 %.
- Environ 2.1% de toutes les stations de recharge rapide en courant continu (DCFC) aux États-Unis ont été signalées comme temporairement indisponibles lors d'une snapshoot de juillet 2026 .
- Perte de revenus de recharge.
- Diminution de la confiance des conducteurs.
- Moindre utilisation du réseau.
- Retours financiers plus faibles pour les opérateurs de réseaux de recharge.
- Estimations des parts de marché régionales.
- Répartition des revenus par segment.
- Performance financière au niveau des entreprises.
- Tesla représente environ 50% des ports installés.
- Electrify America représente environ 7.7%.
- EVgo représente environ 7.0%.
- Signaux réglementaires.
- Activité d'investissement.
- Développements technologiques.
- Indicateurs de risque.
Résumé des relations les plus fortement soutenues
Les relations les mieux soutenues par les preuves sont :Moteurs positifs
- Politique contraignante (AFIR) : L'AFIR de l'Union européenne établit des exigences obligatoires en matière d'infrastructure de recharge via 2030, créant un plafond structurel de demande pour le déploiement des recharges publiques.
- Objectifs de déploiement (Tamil Nadu) : L'objectif de Tamil Nadu d'installer 20 000 stations de charge publique pour les véhicules électriques d'ici 2031 démontre un soutien durable de la politique sub-nationale et des investissements en infrastructure.
- Investissement corporatif (BP Pulse) : L'engagement de BP Pulse de 1 milliard de dollars via 2030 soutient l'expansion à grande échelle des réseaux de recharge et renforce l'élan des investissements du secteur privé.
Risques clés
- Contraintes d'approvisionnement en composants : Les pénuries persistantes de modules IGBT et de composants IC AFE du système de gestion de la batterie continuent de représenter des risques d'exécution en raison des délais d'approvisionnement prolongés et de la concentration des fournisseurs.
- Fiabilité du réseau : La mise hors service continue des chargeurs et les lacunes en matière de fiabilité restent des risques opérationnels pouvant réduire l'utilisation, la génération de revenus et la confiance des clients.
Perspective
La situation de base indique que le marché de l'infrastructure de recharge pour véhicules électriques augmentera plus que tripler en valeur nominale sur la période de prévision de huit ans. Le profil de croissance front-loaded signifie que les décisions d'investissement prises entre 2026 et 2029 determineront de manière disproportionnée l'échelle à long terme du marché. Les décideurs devraient surveiller de près trois indicateurs clés :- Le rythme du déploiement du capital privé, notamment :
- Financement par emprunt.
- Fusions et acquisitions.
- Engagements d'investissement des entreprises.
- Progrès dans la résolution des goulets d'étranglement d'approvisionnement en composants, en particulier :
- Délais de livraison des IC AFE du système de gestion de la batterie.
- Consistance de la mise en œuvre des politiques, notamment :
- Continuité du financement américain. NEVI fonds.
- Conformité avec le règlement de l'Union européenne sur AFIR exigences.
- Vitesse de charge :
- Charge en courant alternatif.
- Charge en courant continu.
- Niveaux de puissance.
- Segment d'utilisateur final :
- Charge publique.
- Charge sur le lieu de travail.
- Charge à domicile.
- Charge de flotte.
- Géographie au-delà des juridictions spécifiquement mentionnées dans les preuves de soutien.
- Avant 2026.
- Au-delà 2033.
- Les objectifs d'électrification des flottes deviendront plus difficiles à atteindre.
- Les décisions d'achat de véhicules électriques par les consommateurs pourraient être limitées.
Limitations clés
-
- La 40,22 milliards de dollars américains l'estimation du marché de base provient d'une seule source et devrait être considérée comme indicative plutôt que vérifiée indépendamment.
- Les preuves réglementaires et d'investissement couvrent principalement :
- Les États-Unis.
- L'Union européenne.
- L'Inde.
- Les preuves relatives aux contraintes d'approvisionnement en composants et aux incidents de cybersécurité sont basées sur un nombre relativement faible d'événements à haut risque.
- Les indicateurs de fiabilité du réseau reflètent une période unique et peuvent ne pas représenter les performances opérationnelles à long terme.
- La prévision ne modélise pas :
- Les chocs macroéconomiques.
- Les changements technologiques disruptifs.
- Les changements dans l'adoption des véhicules électriques par les consommateurs au-delà des données fournies.
- Les décideurs devraient considérer le scénario de base comme la trajectoire la plus probable du marché dans les conditions actuelles, tout en surveillant les trois indicateurs clés identifiés dans la Perspective section et en mettant à jour les hypothèses à mesure que de nouvelles preuves deviennent disponibles.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché mondial de l'infrastructure de recharge des véhicules électriques (2025–2033) 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR) 1.3 Plus grande région et région à la croissance la plus rapide 1.4 Principales informations régionales 1.5 Principaux moteurs de croissance du marché 1.6 Aperçu du paysage concurrentiel 1.7 Perspective stratégique jusqu'en 20332. Introduction et aperçu du marché
2.1 Définition de l'infrastructure de recharge des véhicules électriques 2.2 Portée de l'étude 2.3 Évolution de l'industrie mondiale de l'infrastructure de recharge des véhicules électriques 2.4 Analyse de la chaîne de valeur de l'infrastructure de recharge des véhicules électriques 2.5 Écosystème et paysage de déploiement de la recharge des véhicules électriques mondiaux 2.6 Cadre réglementaire pour l'infrastructure de recharge des véhicules électriques 2.7 Innovations technologiques dans les systèmes et logiciels de recharge des véhicules électriques3. Méthodologie de recherche
3.1 Recherche primaire 3.2 Recherche secondaire 3.3 Modèle d'estimation de la taille du marché 3.4 Hypothèses de prévision (2025–2033) 3.5 Validation des données et triangulation du marché4. Dynamiques du marché
4.1 Moteurs 4.1.1 Politiques gouvernementales contraignantes et mandats AFIR 4.1.2 Investissements à grande échelle publics et privés dans les réseaux de recharge 4.1.3 Expansion de l'adoption des véhicules électriques entraînant la demande de recharge 4.1.4 Expansion de la capacité de production d'équipements de recharge 4.1.5 Croissance de l'infrastructure de recharge rapide et ultra-rapide 4.2 Freins 4.2.1 Contraintes d'approvisionnement en composants et pénurie de semi-conducteurs 4.2.2 Coûts élevés d'installation d'infrastructure 4.2.3 Défis liés à la capacité du réseau électrique et à la distribution d'énergie 4.2.4 Déploiement lent dans les marchés émergents 4.3 Opportunités 4.3.1 Expansion des réseaux de recharge ultra-rapide 4.3.2 Intégration de la recharge intelligente et de la gestion de l'énergie 4.3.3 Électrification des flottes et solutions de recharge commerciales 4.3.4 Recharge en réseau (V2G) et intégration des énergies renouvelables 4.4 Défis 4.4.1 Fiabilité du réseau et temps d'arrêt des chargeurs 4.4.2 Risques de cybersécurité dans les réseaux de recharge connectés 4.4.3 Problèmes de standardisation et d'interopérabilité 4.4.4 Dépendance de la chaîne d'approvisionnement et des composants critiques5. Analyse du marché mondial de l'infrastructure de recharge des véhicules électriques (en milliards de dollars), 2025–2033
5.1 Aperçu de la taille du marché 5.2 Analyse du CAGR 5.3 Répartition du chiffre d'affaires régional 5.4 Analyse du chiffre d'affaires par segment 5.5 Analyse du déploiement de l'infrastructure 5.6 Tendances technologiques et d'investissement6. Segmentations du marché (en milliards de dollars), 2025–2033
6.1 Par type de recharge 6.1.1 Recharge en courant alternatif (AC) 6.1.1.1 Recharge de niveau 1 6.1.1.1.1 Recharge résidentielle 6.1.1.1.1.1 Solutions de recharge domestique 6.1.2 Recharge rapide en courant continu (DC) 6.1.2.1 Recharge en courant continu de haute puissance 6.1.2.1.1 Recharge ultra-rapide (HPC) 6.1.2.1.1.1 Systèmes de recharge en mégawatts (MCS) 6.1.3 Recharge sans fil 6.2 Par connectivité du chargeur 6.2.1 Chargeurs connectés 6.2.2 Chargeurs non connectés 6.3 Par type d'installation 6.3.1 Recharge résidentielle 6.3.2 Recharge commerciale 6.3.3 Recharge publique 6.3.4 Recharge de flottes 6.4 Par type de connecteur 6.4.1 CCS (Combined Charging System) 6.4.2 CHAdeMO 6.4.3 NACS (North American Charging Standard) 6.4.4 GB/T 6.4.5 Type 2 (Mennekes) 6.4.6 Autres normes de connecteurs 6.5 Par utilisateur final 6.5.1 Véhicules passagers 6.5.2 Véhicules commerciaux 6.5.3 Opérateurs de bus électriques 6.5.4 Opérateurs de flottes 6.5.5 Agences gouvernementales et infrastructures publiques7. Segmentations du marché par géographie
7.1 Amérique du Nord 7.2 Europe 7.3 Asie-Pacifique 7.4 Amérique latine 7.5 Moyen-Orient et Afrique8. Paysage concurrentiel
8.1 Analyse de la part de marché 8.2 Benchmarking technologique 8.3 Analyse du déploiement du réseau de recharge 8.4 Partenariats stratégiques, investissements et acquisitions 8.5 Stratégies de durabilité et d'innovation9. Profils des entreprises
9.1 Tesla, Inc. 9.2 BP Pulse 9.3 ABB Ltd. 9.4 Siemens AG 9.5 Shell Recharge Solutions 9.6 ChargePoint Holdings, Inc. 9.7 EVgo Inc. 9.8 Blink Charging Co. 9.9 Tritium DCFC Limited 9.10 Wallbox N.V. 9.11 Delta Electronics, Inc. 9.12 Exicom Tele-Systems Limited 9.13 XCharge Europe 9.14 Foxconn (Hon Hai Precision Industry Co., Ltd.) 9.15 Char.gy Ltd.10. Intelligence stratégique et insights de Pheonix AI
10.1 Moteur de prévision de la demande de recharge des véhicules électriques de Pheonix 10.2 Tableau de bord d'analyse de l'utilisation du réseau de recharge 10.3 Suivi des investissements dans l'infrastructure 10.4 Surveillance des opportunités du marché de la recharge des véhicules électriques 10.5 Analyse automatisée des cinq forces de Porter11. Perspective future et recommandations stratégiques
11.1 Perspective sur l'infrastructure de recharge ultra-rapide 11.2 Stratégie d'intégration de la recharge intelligente et du réseau électrique 11.3 Expansion des réseaux de recharge publics et de flottes 11.4 Stratégie d'intégration des énergies renouvelables et de la recharge en réseau (V2G) 11.5 Perspective à long terme du marché (2033+)12. Annexe
13. À propos de Pheonix Research
14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 15
Intensité: High
Global EV Charging Infrastructure Market Competitive Intensity & Market Structure Overview
Le marché mondial de l'infrastructure de recharge des véhicules électriques est très concurrentiel et se caractérise par la présence de fabricants d'équipements de recharge, d'opérateurs de points de recharge (CPO), de fournisseurs de réseaux de recharge, de sociétés énergétiques, de fabricants d'équipements électriques, de développeurs de plateformes logicielles, d'OEM automobiles et d'investisseurs en infrastructure. L'intensité de la concurrence est déterminée par l'expansion rapide des réseaux de recharge publics, les technologies de recharge ultra-rapides, les directives d'infrastructure gouvernementales, les investissements privés, les plateformes de gestion de recharge numérique et l'intégration de l'énergie intelligente. Les entreprises concourent dans plusieurs segments, notamment les chargeurs en courant alternatif (AC), les chargeurs rapides en courant continu (DC), les systèmes de recharge ultra-rapides, les solutions de recharge résidentielles, l'infrastructure de recharge commerciale, les réseaux de recharge pour flottes, le logiciel de gestion de recharge, les plateformes de paiement, les systèmes de gestion de l'énergie et les solutions de recharge en tant que service. L'adoption croissante des véhicules électriques, les directives réglementaires contraignantes, les programmes de financement public, les investissements corporatifs et les stratégies d'expansion des réseaux intensifient la concurrence tout en accélérant l'innovation à travers l'écosystème de recharge des véhicules électriques. La structure du marché évolue vers des écosystèmes de recharge intégrés combinant la fabrication d'équipements, les services d'installation, les opérations de réseaux de recharge, les plateformes logicielles basées en nuage, la gestion de l'énergie, les solutions de paiement, l'entretien prédictif, l'intégration d'énergies renouvelables et le stockage de batterie. Les acteurs du marché investissent massivement dans les technologies de recharge ultra-rapide, les logiciels de recharge intelligente, l'intégration au réseau électrique, les normes d'interopérabilité et les partenariats stratégiques pour renforcer leur position sur le marché tout en soutenant l'adoption à grande échelle des véhicules électriques.Global EV Charging Infrastructure Market Competitive Intensity & Market Structure Current Scenario
Principales entreprises mondiales de l'infrastructure de recharge des véhicules électriques
Réseau de recharge Tesla Supercharger: Un opérateur de réseau de recharge majeur possédant environ 50 % des prises de recharge rapide DC installées aux États-Unis, développant une infrastructure de recharge ultra-rapide et soutenant le déploiement à grande échelle des véhicules électriques. Electrify America: Un réseau de recharge public majeur axé sur la recharge rapide DC à haute puissance, l'expansion des corridors de recharge à l'échelle nationale et l'accessibilité des points de recharge publics. EVgo Inc. : Un opérateur de réseau de recharge rapide majeur fournissant des points de recharge publics DC rapide, des solutions de recharge pour flottes et une infrastructure de recharge alimentée par des énergies renouvelables. BP Pulse : Une entreprise intégrée d'énergie investissant 1 milliard de dollars d'ici 2030 pour étendre l'infrastructure de recharge des véhicules électriques aux États-Unis, les réseaux de recharge rapide et les partenariats stratégiques avec les flottes. Char.gy : Un fournisseur d'infrastructure de recharge déployant des réseaux de recharge en rue à grande échelle, y compris un programme de déploiement de 3 000 prises au Royaume-Uni. Mer & Eviny Fast Charging : Après leur fusion, l'entité combinée gère environ 3 500 points de recharge, servant plus d'un million d'utilisateurs inscrits, renforçant ainsi l'échelle et l'efficacité opérationnelle. XCharge : Un fabricant d'équipements de recharge qui étend sa capacité de production en Europe via de nouvelles installations de fabrication en Espagne. Exicom : Un fabricant d'équipements de recharge qui étend sa capacité de production de chargeurs EV en Inde pour soutenir les marchés nationaux et d'exportation. Foxconn : Un fabricant électronique qui étend ses capacités de production de chargeurs EV via de nouvelles installations de production au Vietnam.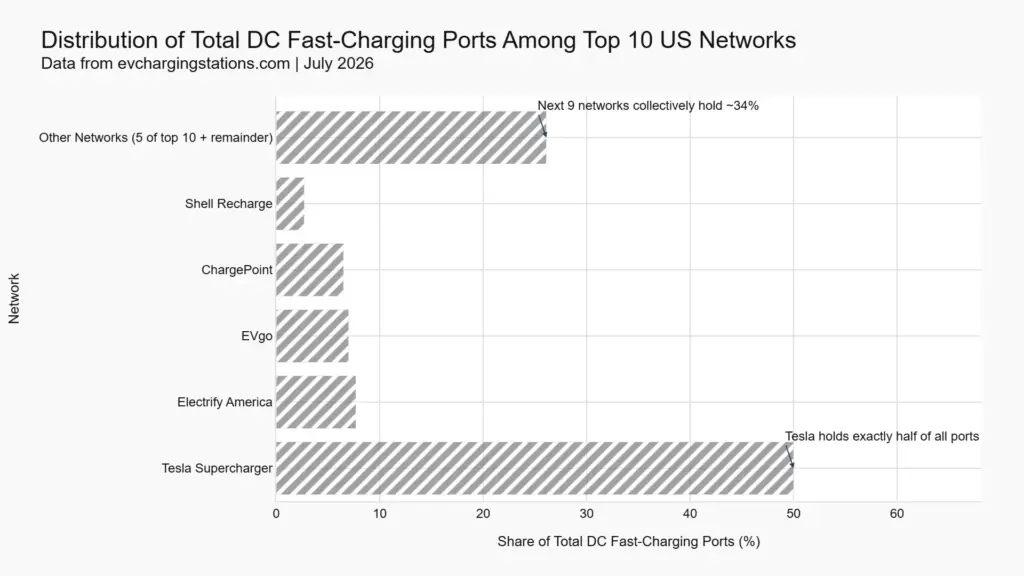
Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'adoption croissante des véhicules électriques, les directives d'infrastructure gouvernementales et les programmes de déploiement à grande échelle de recharge intensifient la concurrence parmi les fournisseurs d'infrastructure de recharge à l'échelle mondiale. L'investissement croissant dans les technologies de recharge ultra-rapide, les logiciels de recharge intelligente, la gestion de recharge basée en nuage, l'intégration d'énergies renouvelables et les normes d'interopérabilité crée une différenciation technologique significative parmi les acteurs du marché. Les initiatives réglementaires contraignantes, notamment la réglementation européenne sur l'infrastructure des carburants alternatifs (AFIR), ainsi que les objectifs nationaux de déploiement de recharge et les programmes de financement public renforcent l'intensité de la concurrence tout en accélérant le déploiement de l'infrastructure. Les collaborations stratégiques entre les opérateurs de réseaux de recharge, les constructeurs automobiles, les fournisseurs d'énergie, les gouvernements, les opérateurs de flottes et les fournisseurs de technologies accélèrent l'expansion des réseaux, améliorent l'accessibilité de la recharge et renforcent l'expérience client. Les investissements continus dans la capacité de production, les plateformes de recharge numériques, les technologies de paiement, l'entretien prédictif, l'intégration de stockage de batterie et l'infrastructure de recharge à haute puissance permettent aux entreprises d'améliorer l'efficacité opérationnelle, la fiabilité du réseau et la compétitivité à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises offrant des écosystèmes de recharge intégrés combinant les équipements de recharge, les plateformes logicielles, les opérations de réseau et les capacités de gestion de l'énergie sont prévues pour maintenir des avantages concurrentiels significatifs. L'investissement dans la recharge ultra-rapide, les logiciels de recharge intelligente, l'interopérabilité, l'intégration d'énergies renouvelables, l'entretien prédictif et la gestion numérique des réseaux devient de plus en plus important pour maintenir une leadership sur le marché à long terme. Les organisations axées sur l'expansion de la couverture de recharge, l'amélioration de la disponibilité du réseau, le renforcement de la fiabilité de la recharge et l'augmentation de la vitesse de recharge sont susceptibles d'améliorer l'adoption par les clients et la part de marché. Les partenariats stratégiques avec les gouvernements, les fournisseurs d'énergie, les constructeurs automobiles, les opérateurs de flottes, les fournisseurs d'énergies renouvelables et les investisseurs en infrastructure soutiennent l'expansion du réseau, l'innovation technologique et la croissance des revenus à long terme. Les entreprises capables de combiner l'expertise en équipements de recharge, l'innovation logicielle, l'intégration énergétique, le déploiement à grande échelle d'infrastructures et les services de recharge numériques seront les mieux positionnées pour concurrencer efficacement sur le marché mondial évolutif de l'infrastructure de recharge des véhicules électriques.Global EV Charging Infrastructure Market Competitive Intensity & Market Structure Forward Outlook
Le paysage concurrentiel du marché mondial de l'infrastructure de recharge des véhicules électriques est prévu pour devenir de plus en plus piloté par le logiciel, centré sur les réseaux et intégré à l'énergie, à mesure que les gouvernements et les investisseurs privés accélèrent le déploiement de l'infrastructure de recharge à l'échelle mondiale. La concurrence future sera façonnée par les technologies de recharge ultra-rapide, les plateformes de recharge intelligentes, la gestion de réseau alimentée par l'intelligence artificielle, l'intégration d'énergies renouvelables, les capacités de recharge-à-réseau (V2G), les systèmes de stockage d'énergie de batterie, l'entretien prédictif, l'interopérabilité et les écosystèmes de paiement numérique. Les acteurs du marché sont prévus pour augmenter leurs investissements dans l'expansion des réseaux de recharge, la capacité de production, les plateformes logicielles, les systèmes de gestion de l'énergie, la fiabilité de la recharge et les partenariats stratégiques pour renforcer leur position concurrentielle. Au cours de la période de prévision, les entreprises qui réussiront à combiner l'expertise en infrastructure de recharge, les capacités logicielles numériques, l'intégration énergétique, l'échelle opérationnelle et des réseaux de recharge à haute fiabilité seront les mieux positionnées pour mener le marché mondial évolutif de l'infrastructure de recharge des véhicules électriques.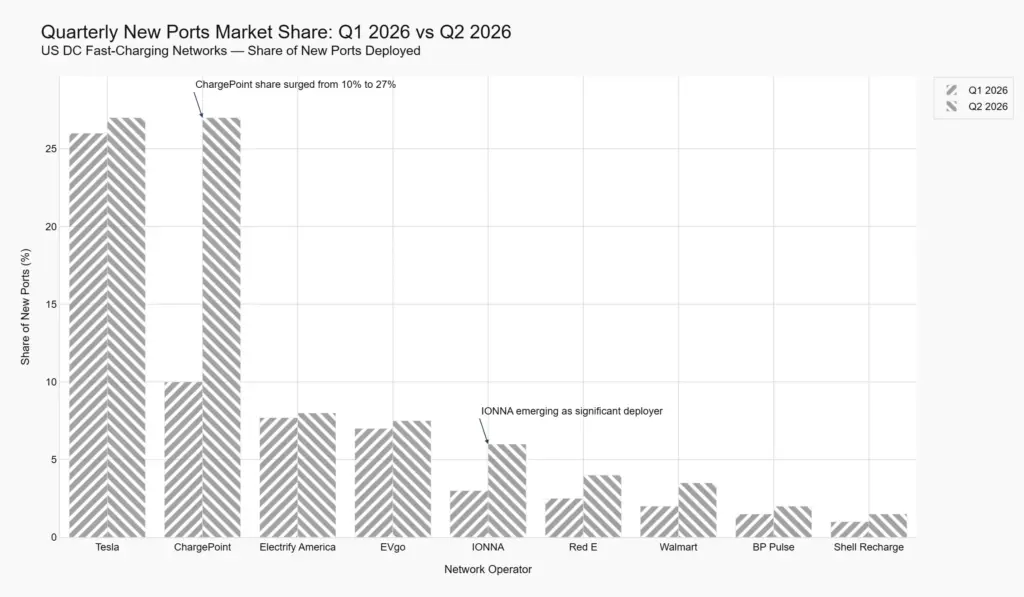
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Vue d'ensemble de la chaîne de valeur de l'infrastructure de recharge pour véhicules électriques
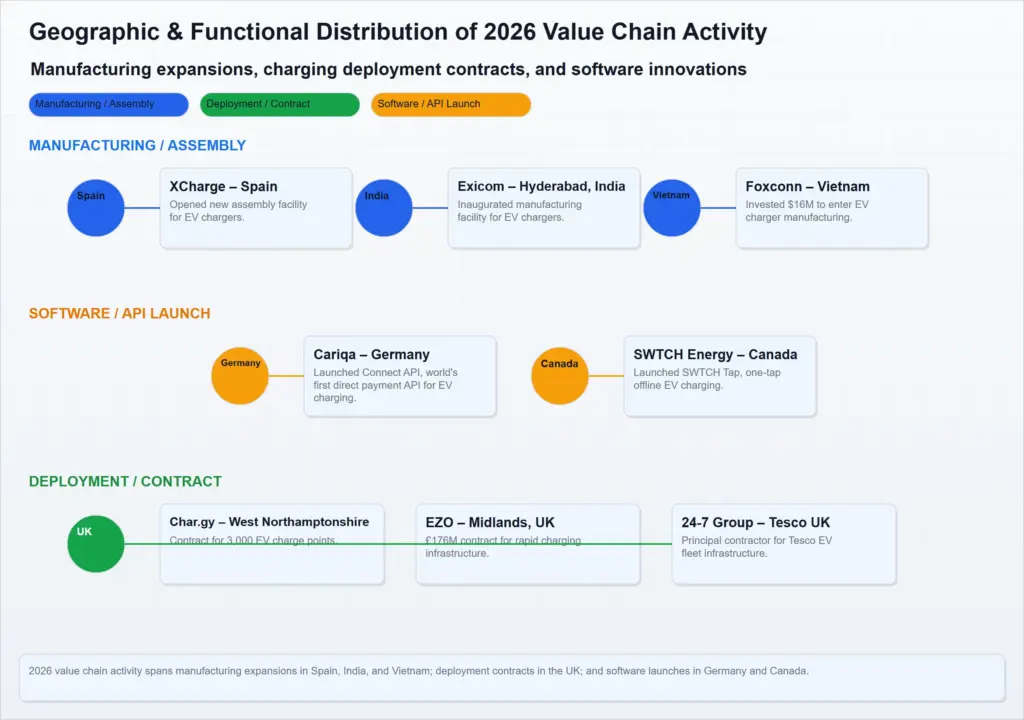
La chaîne de valeur de l'infrastructure de recharge pour véhicules électriques en 2026 couvre la fabrication d'équipements, le déploiement des réseaux de recharge, ainsi que les services logiciels et de paiement. Les fabricants d'équipements étendent leur capacité de production en Europe, en Inde et en Asie du Sud-Est. Des contrats de recharge publique à grande échelle sont attribués à travers le Royaume-Uni, soutenus par des programmes de financement gouvernementaux et des investissements privés. Les innovateurs logiciels introduisent des solutions de paiement et d'autorisation qui simplifient la recharge à la fois pour les conducteurs individuels et les flottes commerciales.Points clés
- Les investissements de fabrication deviennent de plus en plus diversifiés géographiquement, avec XCharge qui s'étend en Espagne, Exicom en Inde et Foxconn au Vietnam.
- Les contrats des gouvernements locaux du Royaume-Uni, y compris le déploiement de plus de 3 000 prises de recharge en milieu urbain par Char.gy et l'installation de 250 bornes de recharge rapides par EZO, se concentrent sur les résidents sans stationnement en extérieur et sont soutenus par le Fonds Local pour l'Infrastructure des Véhicules Electriques (LEVI) du gouvernement britannique.
- Les innovations en matière de paiement et d'expérience utilisateur, notamment l'API de paiement direct de Cariqa et la solution de recharge NFC hors ligne de SWTCH Energy, réduisent les frottements de recharge et améliorent l'intégration avec les plateformes de mobilité.
- L'électrification des flottes d'entreprises entraîne des améliorations de l'infrastructure de recharge, illustrée par le projet Tesco de 24 7 Group comprenant 149 chargeurs AC et trois chargeurs DC rapides doubles.
- La chaîne de valeur de l'infrastructure de recharge pour véhicules électriques s'étend simultanément sur les domaines de la fabrication, du déploiement des réseaux de recharge et des services logiciels.
Extension de la capacité de production
Trois fabricants ont étendu ou établi des installations de production pour les chargeurs de véhicules électriques et les électroniques de puissance associées pendant l'année 2026, chacun ciblant des marchés régionaux différents. XCharge a inauguré sa première usine d'assemblage européenne à Silla, Valence, en Espagne. L'installation de près de 3 000 m² assemblera l'infrastructure de recharge à haute puissance et les systèmes de stockage d'énergie des batteries sous le label "Made in Spain". La production devrait atteindre pleine capacité en 2027, commençant par le système GridLink - un chargeur rapide soutenu par une batterie capable de fournir jusqu'à 200 kW à partir d'une connexion de réseau de 44 kW grâce à un système de stockage de batterie de 215 kWh breveté, extensible à 430 kWh. L'installation s'accompagne du centre technique de XCharge à Madrid et du laboratoire à Hambourg. Exicom Tele-Systems a inauguré une usine de fabrication intégrée à Hyderabad, en Inde, après un investissement de 24 millions de dollars (216 crore de roupies indiennes). Étendue sur 18,4 acres avec 280 000 pieds carrés d'espace construit, l'usine double la capacité de production d'Exicom et crée plus de 750 emplois. La capacité de production annuelle comprend 4 000 chargeurs rapides DC, 100 000 chargeurs AC, et 0,5 GWh d'assemblage de cellules à modules de batterie lithium-ion. L'usine fabrique également des électroniques de puissance pour les applications télécoms et centres de données. Foxconn, via sa filiale vietnamienne à 100 % Fulian Precision Technology Component Co., a ajouté la fabrication de stations de recharge pour véhicules électriques comme nouvelle ligne d'activité et a augmenté son capital social de 402 milliards de VND (16 millions de dollars). Cela a porté le capital enregistré de Fulian à 9,86 trillions de VND (398 millions de dollars). Ayant investi plus de 4 milliards de dollars au Vietnam depuis 2007 et employant environ 130 000 personnes, Foxconn étend ses opérations à la province de Bac Ninh pour inclure la fabrication de chargeurs pour véhicules électriques en plus de sa production électronique existante.Extensions de la capacité de production en 2026
| Étape | Participant | Activité | Géographie | Statut |
|---|---|---|---|---|
| Fabrication d'équipements de recharge | XCharge | Première usine d'assemblage européenne pour les chargeurs à haute puissance et les systèmes de batterie (GridLink) | Silla, Valence, Espagne | Inaugurée en avril 2026 ; capacité pleine attendue en 2027 |
| Fabrication d'équipements de recharge | Exicom Tele-Systems | Usine de fabrication intégrée pour chargeurs DC et AC, assemblage de batterie et électronique de puissance | Hyderabad, Inde | Inaugurée en mars 2026 ; opérations commencées en novembre 2025 |
| Fabrication d'équipements de recharge | Foxconn (Fulian) | Ajout de la ligne d'activité de fabrication de chargeurs pour véhicules électriques et augmentation du capital social de 16 millions de dollars | Bac Ninh, Vietnam | Enregistrée en juillet 2026 |
Innovation logicielle et paiement
Deux lancements logiciels en 2026 ont répondu à des défis clés liés à l'intégration des paiements et à la fiabilité de la recharge. Cariqa, basée à Berlin, a lancé l'API Connect, décrit comme la première API de paiement direct pour la recharge de véhicules électriques au monde. La plateforme permet aux fournisseurs de mobilité, aux constructeurs automobiles, aux opérateurs de flottes et aux applications de navigation d'intégrer les services de recharge publique tout en maintenant des relations commerciales directes avec les opérateurs de points de recharge. L'API gère les paiements, la conformité à la TVA, les factures électroniques et la connectivité, tout en offrant un accès à plus de 900 000 points de recharge en Europe via une seule intégration technique pouvant être mise en œuvre en quelques jours. SWTCH Energy, basée à Toronto, a lancé SWTCH Tap, une capacité de recharge par simple touche basée sur la technologie NFC intégrée à la plateforme SWTCH Cortex. La solution utilise la communication à proximité pour authentifier localement à la fois la station de recharge et le conducteur, éliminant la dépendance à la connectivité cloud. Elle fonctionne même lorsque les réseaux mobiles ou Wi-Fi sont indisponibles, répondant ainsi aux défis de connectivité couramment rencontrés dans les structures de stationnement souterraines et les zones reculées. Les conducteurs tapent simplement leur smartphone, accèdent à une page de recharge par un seul clic et commencent la recharge sans télécharger d'applications supplémentaires ou attendre la connectivité du réseau.Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Financement public : Coordination centrale de l'UE vs. Volatilité fédérale des États-Unis
Le paysage des investissements dans l'infrastructure de recharge des véhicules électriques en 2025–2026 révèle une divergence claire entre les approches de financement public de l'Union européenne et des États-Unis. L'UE continue de déployer des programmes de subventions importants et coordonnés au niveau central, axés sur la construction de corridors, tandis que les États-Unis font face à une volatilité des financements qui a contraint les États à s'adapter et le capital privé à rechercher des voies alternatives. Le programme 2026 du Fonds européen de connectivité (CEF) Transport de la Commission européenne permet 1,1 milliard d'euros d'être mis à disposition pour des projets visant à électrifier le transport routier, le service au sol des aéroports et l'infrastructure de recharge portuaire maritime le long du réseau TEN-T. Cette initiative, lancée par l'Agence exécutive pour le climat, l'infrastructure et l'environnement (CINEA), cible des secteurs spécifiques et exige une conformité avec le Règlement TEN-T (UE) 2024/1679. En novembre 2025, l'UE a attribué plus de 600 millions d'euros à 70 projets d'approvisionnement alternatif dans le même cadre CEF, dont plus de 1 000 points de recharge légers (150 kW), 2 000 points de recharge lourds (350 kW) et 586 points de recharge à ultra-haute puissance (1 MW). Ces subventions soutiennent également 38 stations de ravitaillement en hydrogène. Les attributions couvrent 24 pays de l'UE et portent sur l'infrastructure routière, maritime et aéroportuaire, reflétant une stratégie coordonnée pour aligner la capacité de recharge sur les segments de véhicules et les besoins des corridors de transport. À l'inverse, le programme fédéral National Electric Vehicle Infrastructure (NEVI) des États-Unis, un programme de 7,5 milliards de dollars américains , a connu une incertitude financière. Le Michigan a été alloué 106 millions de dollars américains, mais seulement la moitié a été libérée après que l'administration Trump a suspendu les financements supplémentaires NEVI. Après un jugement de tribunal fédéral en janvier 2026, 51 millions de dollars américains ont été libérés en avril 2026 pour soutenir la construction de 60 stations de recharge le long des principales voies de circulation, complétant le réseau existant du Michigan de 5 455 chargeurs publics. Cependant, le Michigan reste bien en dessous de son objectif de 100 000 chargeurs d'ici 2030. L'Oregon a connu un environnement de financement plus stable. En avril 2026, le Département des transports de l'Oregon a sélectionné sept entreprises privées pour des subventions NEVI Round 2 d'une valeur de 52 millions de dollars américains sur cinq ans. Le financement soutient 24 stations de recharge rapide en courant continu (126 prises de recharge) situées le long de l'autoroute 84 et des routes fédérales 20, 26, 97 et 101. Les projets exigent 20 % de fonds correspondants et devraient entrer en exploitation en 2027.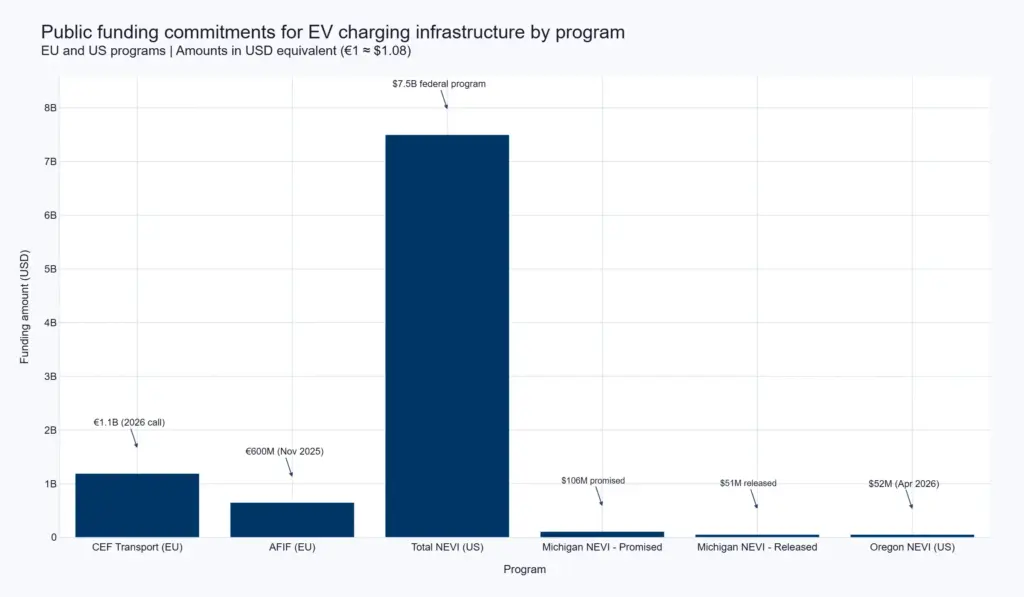
Engagements de financement public pour l'infrastructure de recharge des véhicules électriques (Programmes sélectionnés)
| Projet / Programme | Investisseur / Partenaire | Géographie | Montant ou Capacité | Timing | Statut |
|---|---|---|---|---|---|
| CEF Transport 2026 Appel (Électrification du transport routier) | Commission européenne (CINEA) | UE / Réseau TEN-T | 1,1 milliard d'euros | Appel lancé en 2026 | Annoncé |
| Subventions AFIF (70 projets d'énergie alternative) | Commission européenne (CINEA) | 24 pays de l'UE | 600 millions d'euros ; plus de 1 000 véhicules légers (150 kW), 2 000 véhicules lourds (350 kW), 586 points de recharge (1 MW) | Attribué en novembre 2025 | Financé / En cours de construction |
| Extension des chargeurs NEVI du Michigan | Programme fédéral américain NEVI / Michigan DOT | Michigan, États-Unis | 106 millions de dollars américains alloués ; 51 millions de dollars américains libérés ; 60 stations | Financement libéré en avril 2026 | En cours de construction |
| Subventions NEVI du Oregon, deuxième tour | Programme fédéral américain NEVI / Oregon DOT | Oregon, États-Unis | 52 millions de dollars américains ; 24 stations (126 emplacements) ; 20 % de contribution complémentaire | Sélectionné en avril 2026 ; stations en ligne en 2027 | Financé (Planifié) |
Capital privé : financement par dette et fusions-acquisitions comme moteurs de consolidation
Alors que le financement public domine la construction des corridors, les investisseurs privés déposent des capitaux via des instruments de dette et des fusions-acquisitions pour atteindre l'échelle et réduire l'exposition à l'incertitude des financements publics. Terawatt Infrastructure, qui développe l'infrastructure de recharge pour véhicules électriques et compte parmi ses clients Waymo, a obtenu jusqu'à 300 millions de dollars américains de financement de dette senior garanti en juin 2026. Le financement, dirigé par RBC Capital Markets, avec la participation de Sumitomo Mitsui Banking Corporation et UBS Group AG, comprend un montant initial de 150 millions de dollars américains avec une option d'expansion supplémentaire de 150 millions de dollars américains. Les recettes serviront à financer l'acquisition et le développement de l'infrastructure de recharge aux États-Unis et aux marchés internationaux. L'utilisation de la dette plutôt que des actions reflète la confiance dans les flux de trésorerie au niveau des projets tout en préservant la propriété des actionnaires. Dans la région nordique, la consolidation s'est produite grâce à une fusion stratégique. En juillet 2026, Eviny Fast Charging et Mer a accepté de combiner ses opérations pour créer le plus grand réseau de recharge rapide de la région. Sous réserve des approbations réglementaires, la société fusionnée exercera ses activités sur la Norvège, la Suède, le Danemark et l'Allemagne, en desservant plus de un million de clients inscrits via un réseau comprenant environ 3 500 points de recharge. La propriété de la société fusionnée sera divisée entre Eviny (57%) et Statkraft (43%), qui détenaient précédemment Mer ensemble. La fusion vise à améliorer la rentabilité grâce à une plus grande échelle opérationnelle et une offre client renforcée. Ces initiatives de capital privé complètent le financement public en mettant l'accent sur l'efficacité opérationnelle, la consolidation et la durabilité financière à long terme plutôt qu'une expansion géographique purement orientée. Recommandation de visualisation Illustrer la séquence et le type d'événements d'investissement divulgués à partir des données disponibles :- novembre 2025 – Dons AFIF de l'UE
- avril 2026 – Tour 2 des subventions NEVI de l'Oregon
- avril 2026 – Déploiement des subventions NEVI du Michigan
- juin 2026 – Facilité de prêt Terawatt
- juillet 2026 – Fusion Eviny–Mer
- début 2027 – Stations de recharge en Oregon opérationnelles
Implications des investissements pour les participants du marché
Le modèle d'investissement divulgué a des implications importantes pour les participants de l'écosystème de recharge des véhicules électriques.- Les fabricants d'équipements produisant des systèmes de recharge de 350 kW et 1 MW devraient bénéficier directement des programmes de déploiement financés par l'UE, notamment l'initiative AFIF qui soutient plus de 2 000 points de recharge lourds et 586 points de recharge à ultra-haute puissance .
- Les entrepreneurs de montage travaillant le long des corridors de transport TEN-T devraient connaître une demande durable à mesure que les projets financés par le CEF progressent.
- Aux États-Unis, le déploiement de l'infrastructure de recharge reste fortement dépendant de la continuité des financements fédéraux. Le Michigan a connu des retards de financement, tandis que l'Oregon a maintenu un calendrier d'implémentation plus prévisible.
- Les opérateurs de réseaux de recharge peuvent de plus en plus s'appuyer sur le financement par emprunt et les fusions stratégiques pour réduire l'exposition aux incertitudes liées aux financements publics, comme le démontre Terawatt Infrastructure et la fusion Eviny–Mer.
- Les risques majeurs de déploiement persistent. Le financement NEVI pourrait continuer à faire face à des incertitudes juridiques et politiques, tandis que le financement de l'UE reste concentré sur les points de recharge lourds et à haute puissance, ce qui pourrait nécessiter des tours de financement futurs pour une infrastructure plus large pour les véhicules légers.
- La consolidation nordique démontre que l'échelle devient de plus en plus importante pour la rentabilité, ce qui suggère davantage d'activités de fusion dans les marchés de recharge matures.
- Les propriétaires de biens et les développeurs immobiliers commerciaux devraient surveiller ces tendances d'investissement, car à la fois le capital public et privé restent concentrés sur l'infrastructure de recharge des corridors publics et des flottes. Activité d'investissement liée à la charge à domicile et au lieu de travail n'est pas couverte par les données disponibles et représente un important lacune d'information.
Hypothèses et limites
- Le montant estimé du marché rapporté US$40,22 milliards est basé sur une seule source publiée et n'a pas été vérifié indépendamment.
- Les montants des subventions de l'UE incluent des investissements dans la recharge à l'hydrogène, les ports maritimes et l'infrastructure aéroportuaire, en plus de la recharge des véhicules électriques.
- L'état du programme US NEVI peut avoir changé après la période de reporting mentionnée au milieu de 2026.
- Aucun tour de financement en capital-investissement ou en capital-risque impliquant des entreprises plus petites de recharge de véhicules électriques n'a été inclus dans les informations disponibles.
- Les projections des délais sont basées sur les calendriers gouvernementaux officiellement annoncés et peuvent changer à mesure que les projets progressent.
Points clés
- Le financement public de l'UE reste la plus grande source de capitaux pour l'infrastructure de recharge sur les itinéraires, soutenu par 1,1 milliard d'euros via l'appel à projets CEF Transport 2026 et plus de 600 millions d'euros via le programme de subventions AFIF 2025.
- Le financement US NEVI reste soumis à des incertitudes politiques et juridiques. Le Michigan n'a reçu que 51 millions de dollars américains de son 106 millions de dollars américains allocation suite à des retards dans le financement fédéral, tandis que l'Oregon poursuit son mise en œuvre via US$52 millions de subventions du tour 2.
- L'investissement privé se concentre de plus en plus sur le financement par dette et la consolidation de l'industrie, illustré par le crédit de 300 millions de dollars de Terawatt Infrastructure et le rapprochement Eviny–Mer.
- L'infrastructure de recharge lourde et à ultra-haute puissance représente le principal bénéficiaire du financement actuel de l'UE, alors que les délais de déploiement aux États-Unis restent dépendants de la continuité du financement fédéral.
- Le rapprochement nordique indique que la consolidation devient une stratégie clé pour améliorer la rentabilité sur les marchés mûrs de recharge de véhicules électriques, une tendance qui pourrait s'étendre à d'autres régions.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Paysage technologique dans l'infrastructure de recharge des véhicules électriques
Le paysage technologique de l'infrastructure de recharge des véhicules électriques est en train d'être transformé par trois avancées simultanées : des normes formalisées de protocoles de recharge qui permettent une interopérabilité transréseaux, des systèmes intelligents de gestion de recharge qui alignent la recharge des véhicules sur la production renouvelable sur site, et le déploiement de systèmes de recharge à très haute puissance et de recharge sans fil dynamique. Ce chapitre examine les technologies spécifiques, leurs étapes de maturité, ainsi que les implications pour les fabricants, les opérateurs de réseaux, les propriétaires de flottes et les entreprises d'électricité. L'analyse se limite aux protocoles de communication, à la recharge intelligente avec intégration des énergies renouvelables, et aux technologies de recharge à haute puissance et sans fil innovantes. La taille du marché, le coût par point de recharge, les chaînes d'approvisionnement en matériel de connecteurs, ainsi que les incitations politiques ne sont pas abordés.Points clés
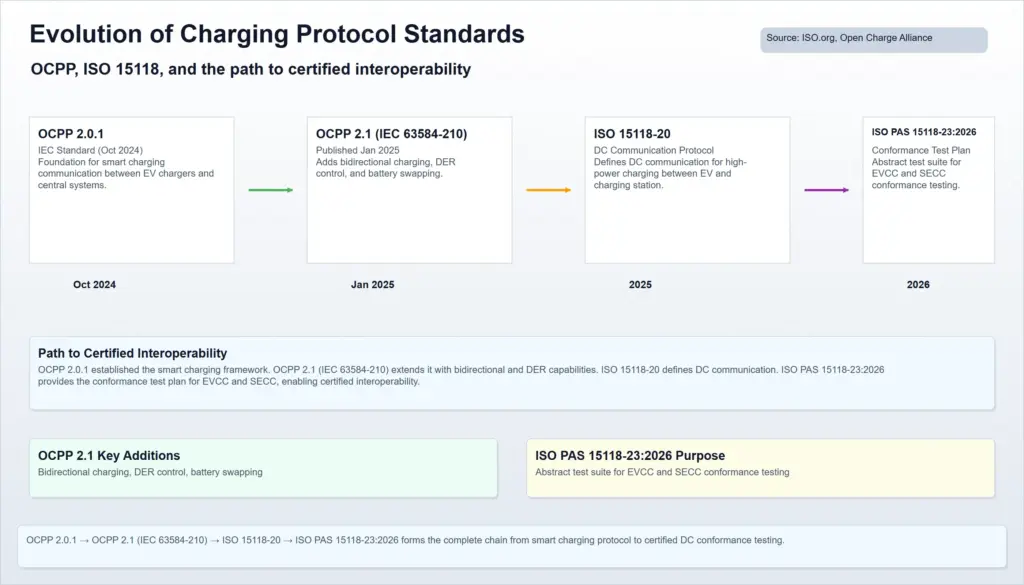
- La publication de ISO/PAS 15118-23:2026 et l'acceptation de OCPP 2.1 comme IEC 63584-210 établissent un test de conformité formel et une assurance d'interopérabilité pour l'équipement de recharge en courant continu, offrant un chemin de certification standardisé pour les implémentations EVCC et SECC.
- Gestion intelligente de la recharge à Marine Corps Base Camp Blaz démontre un modèle reproductible capable de réduire la limitation de la production photovoltaïque (PV) jusqu'à 150 dollars américains par an dans un site doté de 233 points de recharge et de 12 MW de production solaire, soutenant les objectifs d'électrification des flottes fédérales d'ici 2027.
- La première station Megacharger de 1,2 MW de Tesla représente l'introduction commerciale de la recharge à très haute puissance pour les camions électriques de classe 8, créant de nouvelles opportunités pour l'électrification des trajets longue distance tout en introduisant des exigences supplémentaires pour l'infrastructure du réseau électrique.
- La première essai sur route publique du Japon Transfert dynamique d'énergie sans fil (DWPT) a démontré une recharge stable en mouvement de 10 kW pendant une période de test de 18 mois, récupérant 63.3% de l'énergie de conduite du véhicule. Cependant, la technologie reste en phase pilote sans calendrier annoncé de commercialisation.
Standardisation des protocoles de recharge et interopérabilité
Deux jalons récents de standardisation créent un environnement plus prévisible pour la certification de l'équipement de recharge et l'interopérabilité transréseaux. En 2026, l'Organisation internationale de normalisation (ISO) a publié ISO/PAS 15118-23:2026, qui spécifie un ensemble de tests abstraits (ATS) pour le test de conformité des contrôleurs de communication des véhicules électriques (EVCC) et des contrôleurs de communication des équipements de fourniture (SECC) utilisés dans la recharge en courant continu. L'ensemble de tests abstraits inclut :- Des tests de capacité pour vérifier les exigences de conformité statique définies dans l'ISO 15118-20.
- Des tests de comportement pour valider les exigences de communication dynamique.
- Le support de l'ISO 15118-20.
- La fonctionnalité de recharge bidirectionnelle.
- Contrôle des ressources d'énergie décentralisées (DER).
- Prise en charge du remplacement de batteries.
- Méthodes d'autorisation étendues.
Recommandation de visualisation
Visualisez la relation entre :- OCPP 2.0.1 (IEC – octobre 2024)
- OCPP 2.1 (IEC 63584-210 – janvier 2025)
- ISO 15118-20 (standard de communication en courant continu)
- ISO/PAS 15118-23:2026 (jeu d'essais abstraits)
Chargement intelligent et intégration de l'énergie renouvelable
Un déploiement réel à Marine Corps Base Camp Blaz sur Guam démontre comment la gestion intelligente de la charge peut transformer le gaspillage potentiel d'énergie renouvelable en demande de charge productive. L'installation, prévue pour ouvrir en 2027, comprendra :- 233 prises de recharge pour véhicules électriques
- 12 MW de production photovoltaïque
- Réduction du gaspillage d'énergie renouvelable.
- Amélioration de l'utilisation de la production solaire sur site.
- Réduction de la charge sur le réseau électrique local.
- Conformité à l'Ordre exécutif 14057 exigeant que toutes les acquisitions de flottes légeres fédérales deviennent des véhicules à zéro émission d'ici 2027.
Technologies de recharge ultra-rapides et dynamiques
Deux technologies de recharge différentes ont atteint des jalons importants en 2026, chacune ciblant un segment différent de la recharge des véhicules électriques.Tesla Megacharger
Tesla a ouvert son premier station Megacharger à Bloomington, en Californie, en juillet 2026. L'installation comprend :- Six emplacements de recharge.
- Capacité de recharge de jusqu'à 1,2 MW par emplacement.
- Des zones de recharge en sens unique conçues pour les camions électriques de classe 8.
- Portée standard – 548 kWh batterie avec une portée de conduite supérieure à 500 km.
- Long Range – 822 kWh batterie avec un rayon d'action d'environ 800 km.
Transfert dynamique d'énergie sans fil (DWPT)
Le Japon a mené les premiers essais sur route publique de la transmission sans fil de puissance dynamique (DWPT) pour les véhicules électriques passagers. Le système prototype a démontré :- Environ 10 kW la transmission de puissance sans fil pendant que le véhicule était en mouvement.
- Récupération de 63.3% de la consommation d'énergie du véhicule lors de la conduite.
- Performance stable des bobines de transmission souterraines pendant un période de 18 mois de test.
- Aucune détection de véhicule erronée ou transmission d'énergie non intentionnelle.
Comparaison des technologies de chargement sans fil ultra-rapide et dynamique
| Technologie | Participant | Indicateur de performance | Statut | Application principale | Implication basée sur les preuves |
|---|---|---|---|---|---|
| Chargement extrêmement puissant (Megacharger) | Tesla | 1,2 MW par emplacement ; 6 emplacements de chargement ; capacité de batterie du Semi de 548 à 822 kWh | Déploiement commercial (juillet 2026) | Chargement des camions lourds de classe 8 | Permet un chargement longue distance rapide, mais nécessite un investissement important dans l'infrastructure électrique. |
| Transfert dynamique d'énergie sans fil (DWPT) | Consortium de recherche japonais | Transmission de 10 kW ; récupération de 63,3 % de l'énergie de conduite ; fonctionnement stable pendant 18 mois | Phase pilote (2026) | Chargement en mouvement des véhicules électriques passagers | Démontre la faisabilité technique, mais nécessite une capacité de puissance plus élevée et le développement de l'infrastructure avant la commercialisation. |
Risque de marché
Risque global: Moderate
Geopolitical Exposure: Low
Risque de substitution: Low
Analyse des risques et des perturbations du marché de l'infrastructure de recharge des véhicules électriques
Le marché de l'infrastructure de recharge des véhicules électriques est exposé à une convergence de risques opérationnels, de fourniture de composants, de cybersécurité et de capacité du réseau électrique en 2026. Ces risques menacent collectivement les objectifs de déploiement, la confiance des conducteurs et la rentabilité du réseau. Ce chapitre couvre les preuves soutenues pour ces quatre catégories de risques, en se concentrant principalement sur le marché américain tout en intégrant les résultats mondiaux là où cela est disponible. L'analyse exclut les contraintes des matières premières en amont et les risques non liés à l'infrastructure tels que les fluctuations de la demande en véhicules électriques ou les facteurs macroéconomiques.Points clés
- La fiabilité des chargeurs reste un risque opérationnel critique. Les réseaux de recharge les plus performants atteignent une disponibilité allant jusqu'à 99,7 %, tandis que 2,1 % des stations de recharge rapide en courant continu (DCFC) aux États-Unis sont signalées comme temporairement indisponibles.
- Les contraintes de fourniture des composants IGBT et BMS AFE IC provoquent une augmentation des prix et des délais de livraison de 26 à 40 semaines, menaçant les calendriers de fabrication des équipements de recharge.
- Les incidents de cybersécurité, y compris les attaques par rançonnage et les vulnérabilités critiques du backend, exposent les opérateurs de réseaux aux fuites de données, à l'escalade des privilèges et aux sanctions réglementaires.
- Les méthodes d'évaluation de la capacité du réseau révèlent des goulets d'étranglement en amont qui limitent le rythme et l'emplacement du déploiement de nouvelles stations de recharge.
Fiabilité opérationnelle : temps d'arrêt du réseau et impact sur les conducteurs
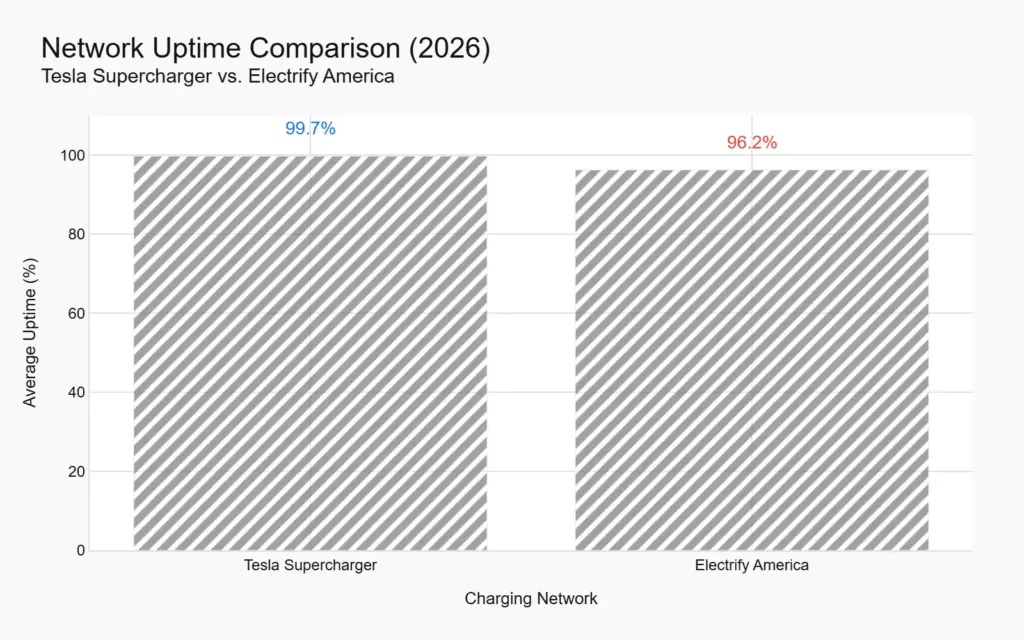
Un classement de 2026 des réseaux de recharge de véhicules électriques en Amérique du Nord a mesuré une disponibilité moyenne allant de 99,7 % (Tesla Supercharger) à 96,2 % (Electrify America). Les données, tirées de 2 173 sessions de recharge réelles sur 14 réseaux, documentent une variation significative de fiabilité. Les réseaux avec une disponibilité plus faible exposent les conducteurs à un risque accru d'encourir des stations non fonctionnelles, érodant la confiance et réduisant l'utilisation pour les opérateurs de réseaux. Séparément, un aperçu du centre de données sur les carburants alternatifs des États-Unis (AFDC) a montré que, au 11 juillet 2026, 1 829 stations – représentant 2,1 % des 88 810 stations suivies – étaient signalées comme temporairement indisponibles. Bien que ce taux global soit relativement faible, il masque les différences au niveau du réseau et ne capture pas la durée ou la fréquence des pannes. Les défaillances matérielles, les bugs logiciels, les échecs de connectivité et les retards de maintenance restent les principales causes de temps d'arrêt. Pour les opérateurs de réseaux, chaque panne représente une perte de revenus, des coûts accrus de support client et des dégâts à leur réputation.Fiabilité du réseau, vitesse et coût par kWh pour les réseaux de recharge des véhicules électriques les plus performants aux États-Unis (2026)
| Classement | Réseau | Disponibilité moyenne | Vitesse maximale (kW) | Coût par kWh (USD) |
|---|---|---|---|---|
| 1 | Tesla Supercharger | 99.7% | 250 | US$0,32–0,48 |
| 2 | Electrify America | 96.2% | 350 | US$0,36–0,56 |
Recommandation de visualisation
- Créer une visualisation comparant la disponibilité moyenne des deux réseaux de recharge des véhicules électriques les plus performants aux États-Unis à l'aide des données fournies pour 2026.
- Utiliser le classement de fiabilité RankVault ainsi que l'aperçu AFDC comme preuves de soutien.
- Mettre en évidence le goulet d'étranglement de fiabilité entre Tesla Supercharger et Electrify America.
Contraintes de fourniture des composants : IGBT et BMS AFE IC
Les composants semi-conducteurs de puissance et de gestion des batteries continuent de faire face à des contraintes de fourniture sévères en 2026, affectant directement les fabricants d'équipements de recharge des véhicules électriques. En mai 2026, Infineon a annoncé sa deuxième augmentation de prix de l'année, applicable à partir du 1er juillet, couvrant les modules IGBT, les MOSFET de puissance, les PMIC de haute densité et les dispositifs de grade automobile. L'entreprise a attribué cette augmentation aux coûts croissants d'énergie, de matières premières et de logistique, ainsi qu'à une demande qui avait largement dépassé les prévisions industrielles antérieures, en particulier provenant des véhicules à énergie nouvelle, des centres de données d'IA et de l'automatisation industrielle. Bien que le pourcentage spécifique d'augmentation ne soit pas divulgué, deux ajustements de prix en six mois indiquent une pression continue vers le haut sur les coûts de fabrication. En parallèle, les puces BMS AFE IC certifiées pour l'automobile – les composants critiques de sécurité utilisés dans les systèmes de gestion des batteries – font face à des délais de livraison compris entre 26 et 40 semaines. Les composants fournis par Texas Instruments, Analog Devices, NXP et STMicroelectronics sont tous affectés en raison de la demande provenant des environnement de 12 millions de véhicules électriques prévus à être livrés à l'échelle mondiale en 2026. Le goulet d'étranglement de fourniture est concentré sur les nœuds de fabrication analogiques/mixtes (180nm–130nm BCD) de TSMC, ST et TI. Puisque chaque architecture BMS AFE nécessite entre 9 et 18 mois de re-validation de sécurité fonctionnelle, la dépendance aux fournisseurs uniques crée un risque de sourcing inhabituellement élevé pour les fabricants de stations de recharge qui conçoivent des systèmes de stockage de batterie intégrés ou de conversion d'énergie.Dimensions des risques de fourniture des composants IGBT et BMS AFE IC (2026)
| Dimension du risque | Modules IGBT / MOSFET de puissance | BMS AFE IC |
|---|---|---|
| Fabricants affectés | Infineon | TI, ADI, NXP, ST |
| Impact des délais de livraison | Non spécifié ; deuxième augmentation de prix signale une allocation serrée | 26–40 semaines |
| Impact des prix | Deux augmentations de prix au cours de 2026 (avril et juillet) ; taux exacts confidentiels | Statut d'allocation signalé ; aucun prix direct divulgué |
| Cause sous-jacente | Augmentation des coûts d'énergie, de matières premières et de logistique ; demande en hausse rapide | Environ 12 millions de livraisons de véhicules électriques ; capacité de fabrication limitée aux nœuds 180–130nm |
| Exposition des fabricants de chargeurs | Coûts plus élevés des éléments de la facture et risque de retards de livraison | Risque d'approvisionnement nécessitant 9 à 18 mois de re-validation pour des fournisseurs alternatifs de AFE |
Vulnérabilités de cybersécurité dans les opérations réseau
Trois incidents distincts de cybersécurité en 2026 illustrent la gamme des menaces auxquelles les opérateurs de réseaux de recharge de véhicules électriques sont confrontés. En mars 2026, ELECQ, un fabricant de chargeurs intelligents pour véhicules électriques, a subi une attaque par rançonnage ciblant sa plateforme cloud AWS. Les attaquants ont chiffré et extrait des informations client, notamment les noms, adresses e-mail, numéros de téléphone et adresses à domicile. Les informations financières n'ont pas été compromises. L'entreprise a signalé la fuite aux régulateurs au Royaume-Uni et en Allemagne, ce qui indique un impact sur les clients européens. Bien que les appareils de recharge eux-mêmes aient continué à fonctionner, l'incident a mis en évidence des vulnérabilités dans les systèmes de gestion basés sur le cloud. Au niveau de la gravité critique, CVE-2026-20744 a été attribué au backend de la station de recharge Le Circuit Électrique de Hydro-Québec. Un point de terminaison WebSocket acceptait des connexions non authentifiées, permettant une élévation de privilèges. La vulnérabilité a reçu des scores CVSS v4.0 et CVSS v3.1 de 9,3 et 9,8 respectivement, ce qui démontre que les attaquants non authentifiés pourraient potentiellement obtenir un accès administratif, manipuler les sessions de recharge ou accéder à des données opérationnelles sensibles. De même en mars 2026, CISA a publié l'avis ICSA-26-062-08 concernant les backends Everon OCPP. L'avis a identifié plusieurs vulnérabilités critiques, notamment l'absence d'authentification pour des fonctions critiques, la protection insuffisante contre les tentatives de connexion répétées et l'expiration insuffisante des sessions. Une exploitation réussie pourrait permettre aux attaquants d'obtenir le contrôle administratif sur l'infrastructure de recharge ou de perturber les services de recharge. Ensemble, ces incidents démontrent que les opérateurs de réseaux de recharge font face à des risques provenant à la fois des attaques sur les plateformes cloud et des vulnérabilités au niveau des protocoles affectant l'infrastructure de recharge basée sur OCPP.Capacité du réseau et points d'embouteillage de déploiement
Une étude académique de 2026 a introduit une méthodologie pour évaluer la capacité d'hébergement du réseau de distribution pour les stations de recharge de véhicules électriques, identifiant la capacité du réseau comme une contrainte structurelle affectant le déploiement de l'infrastructure. La méthodologie combine un profilage de charge multi-zones, un algorithme de regroupement ISODATA amélioré, des algorithmes génétiques, l'Ordinaire Kriging et un modèle TOPSIS pondéré par l'entropie pour évaluer la capacité aux niveaux de distribution 10 kV, 35 kV et 110 kV. L'étude a trouvé que les contraintes du réseau à montée en amont restaient souvent cachées lorsque les évaluations se concentrent uniquement sur la capacité des transformateurs locaux. Bien que basée sur un modélisation académique plutôt que sur des données de déploiement opérationnel, la recherche met en évidence un risque important d'infrastructure. Même lorsque la capacité du transformateur local semble suffisante, les circuits de distribution à tension plus élevée, les files d'attente d'interconnexion avec les fournisseurs d'énergie et les délais de mise à niveau du réseau peuvent limiter le nombre de stations de recharge pouvant être connectées.Comparaison des risques
Le tableau suivant compare deux des risques les plus significatifs selon les dimensions clés.Comparaison des risques de fiabilité opérationnelle et de disponibilité des composants
| Risque | Mécanisme | Parties prenantes exposées / géographie | Timing | Conséquence soutenue |
|---|---|---|---|---|
| Fiabilité du réseau | Panne du matériel/logiciel des chargeurs, perte de connectivité, retards de maintenance | Conducteurs de véhicules électriques et opérateurs de réseaux de recharge (Amérique du Nord) | En cours tout au long de 2026 | Les conducteurs font face à une disponibilité de 2,1 % au niveau des stations ; les réseaux les plus performants varient entre 99,7 % et 96,2 % de temps de fonctionnement ; perte de revenus de recharge et diminution de la satisfaction client |
| Contraintes d'approvisionnement en composants | La demande dépasse l'offre ; passage des coûts d'énergie et de matières premières ; contraintes d'allocation dans les usines de semi-conducteurs matures | Fabricants d'équipements de recharge de véhicules électriques (Monde, particulièrement en Europe et en Amérique du Nord) | 2026 (augmentation des prix d'Infineon en avril et en juillet ; délais de 26 à 40 semaines) | Coûts plus élevés des éléments de la facture, retards de production et risque de source unique pour les IC AFE BMS nécessitant 9 à 18 mois de re-validation |
Recommandation de visualisation
-
-
-
- Affichez les risques soutenus, les parties prenantes exposées, les mécanismes, le timing et la force des preuves.
- Illustrer les affirmations de risque survivantes ainsi que leurs preuves de soutien.
- Comparer les mécanismes de risque, l'exposition des parties prenantes, la portée géographique, le timing et la conditionnalité.
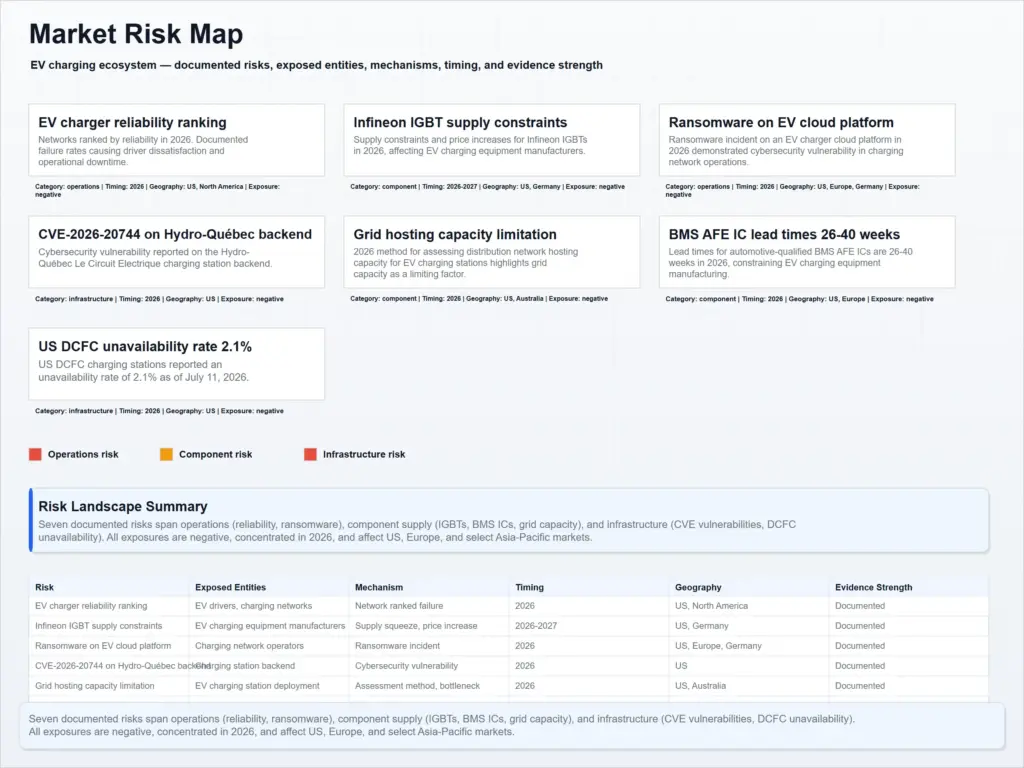
market_risk_map -
-
Gaps de preuve
Des lacunes de preuve persistent et doivent être prises en compte lors de l'interprétation de cette évaluation.- L'estimation de la taille du marché de 40,22 milliards de dollars américains provient d'une seule source web et devrait être considérée comme indicative.
- Les données de temps de fonctionnement du réseau proviennent d'une seule étude indépendante sur la fiabilité et d'une capture d'écran AFDC. La performance réelle sur l'ensemble des stations de recharge peut varier.
- Les informations sur les délais de livraison et les prix des composants reflètent uniquement deux familles de composants à semi-conducteurs et ne représentent pas nécessairement l'ensemble de la chaîne d'approvisionnement des bornes de recharge pour véhicules électriques.
- Les incidents de cybersécurité sont basés sur des rapports vérifiés, mais ils représentent un échantillon limité, et aucun évaluation quantitative de l'impact financier n'a été fournie.
- L'évaluation de la capacité du réseau repose sur une seule méthodologie académique au lieu de données issues de déploiements réels, ce qui limite la quantification directe des risques de déploiement.
Paysage réglementaire
Complexité: High
Approval Pathway: Compliance_driven
Réglementation
Ce chapitre couvre les instruments réglementaires contraignants qui régissent directement le déploiement, le fonctionnement et l'interopérabilité des infrastructures de recharge des véhicules électriques. Il se concentre sur les États-Unis, l'Union européenne et l'Inde en tant que juridictions représentatives, abordant les normes techniques, les obligations de reporting, les exigences d'approvisionnement, les codes de construction et les programmes d'incitation.Points clés
- La réglementation des stations de recharge des véhicules électriques aux États-Unis évolue des normes industrielles volontaires vers des règles d'approvisionnement contraignantes et des exigences de codes de construction, augmentant ainsi les coûts de conformité et réorganisant les chaînes d'approvisionnement.
- La réglementation européenne sur les infrastructures d'alternatives aux carburants (AFIR) impose des obligations de transparence des données obligatoires avec des délais d'implémentation phasés pendant les années 2025-2026, créant des défis techniques d'intégration pour les opérateurs actifs dans plusieurs pays.
- Les interventions réglementaires subnationales, y compris le standard de carburant à faible teneur en carbone (LCFS) de la Californie et le cadre de réattribution des coûts de la Commission de régulation de l'électricité de Delhi (DERC), utilisent des mécanismes politiques différents pour accélérer le déploiement des infrastructures de recharge des véhicules électriques.
- Les normes techniques pour les connecteurs de recharge et les protocoles de communication restent fragmentées à l'échelle régionale, maintenant des coûts d'interopérabilité pour les fabricants mondiaux d'équipements et les opérateurs de réseaux de recharge.
- Les mises à jour du Code national électrique (NEC) 2026 et du Code international de construction (IBC) 2025 intègrent les exigences d'infrastructures de recharge des véhicules électriques dans les réglementations de construction, affectant directement les développeurs de propriétés commerciales, les installateurs et les inspecteurs électriques.
Exigences de standardisation et d'interopérabilité
Les normes matérielles et de communication forment la base technique pour l'interopérabilité des réseaux de recharge des véhicules électriques. SAE J1772 (introduit en 2009) est la norme nord-américaine pour les connecteurs de recharge de niveau 1 et de niveau 2, spécifiant les exigences physiques, électriques et de communication, y compris un connecteur à cinq broches mesurant 33,5 mm de long et 43,8 mm de diamètre. Son homologue international, IEC 62196, définit les normes des connecteurs Type 1 et Type 2 à l'échelle mondiale, avec le Type 2 servant de norme dominante dans toute l'Europe. ISO 15118 établit le protocole de communication pour la recharge en courant continu et les interactions véhicule-à-réseau (V2G), permettant des fonctions avancées telles que le Plug & Charge. Pour la communication au niveau du réseau, la Open Charge Alliance gestionnaire du programme de certification Open Charge Point Protocol (OCPP). Les fournisseurs ne peuvent prétendre à la conformité OCPP qu'après avoir réussi avec succès des tests indépendants de conformité pour les versions 1.6 ou 2.0.1 dans des laboratoires accrédités tels que Dekra et DNV. Bien que la certification OCPP réduise les risques d'intégration dans les déploiements à plusieurs fournisseurs et serve d'indicateur important de confiance sur le marché, la participation reste volontaire plutôt que légalement obligatoire. Séparément, ETSI EN 303 413 (Version 1.2.1, 2021) établit les exigences techniques pour les récepteurs de systèmes de navigation par satellite (GNSS) opérant dans les bandes de fréquence 1 164–1 300 MHz et 1 559–1 610 MHz. En tant que norme harmonisée sous Directive européenne 2014/53/EU, elle s'applique aux équipements radio, y compris les stations de recharge des véhicules électriques dotées de fonctionnalités de localisation utilisant la position par satellite pour les services de recharge intelligente. La conformité fournit une présomption de conformité avec la directive, ce qui la rend effectivement obligatoire pour l'équipement applicable mis sur le marché dans l'Union européenne.Obligations de transparence des données et de reporting
La Réglementation européenne sur les infrastructures d'alternatives aux carburants (AFIR) exige des opérateurs de points de recharge (CPO) gérant des infrastructures de recharge accessibles au public de rapporter des données via les points d'accès nationaux (NAP). Selon l'article 20, les opérateurs doivent fournir à la fois :- Des données statiques, y compris les caractéristiques des stations de recharge, la localisation et les types de connecteurs.
- Des données dynamiques, y compris l'information sur la disponibilité en temps réel et les tarifs.
- Les exigences de partage de données de base sont devenues obligatoires le 14 avril 2025.
- L'implémentation obligatoire du format de reporting DATEX II prendra effet le 14 avril 2026.
Règles de contenu national et d'approvisionnement
En 10 février 2026, le Federal Highway Administration (FHWA) a proposé des modifications à son Buy America exemption couvrant les bornes de recharge des véhicules électriques utilisées dans les projets de routes à aide fédérale, y compris les bornes financées par le National Electric Vehicle Infrastructure (NEVI) programme. L'exemption actuelle permet une seuil de contenu national de 55%, tandis que la modification proposée augmenterait ce seuil à jusqu'à 100% des coûts totaux des composants. La proposition cite des préoccupations liées à la cybersécurité associées aux composants fabriqués à l'étranger et à la disponibilité de la capacité de production nationale aux États-Unis. Si cette proposition est approuvée, les exigences d'approvisionnement modifiées s'appliqueraient immédiatement à toutes les acquisitions et installations de bornes de recharge des véhicules électriques financées par le gouvernement fédéral. La proposition reste sous consultation publique pendant que le FHWA évalue les commentaires des parties prenantes avant de décider s'il adoptera, modifiera ou retirera la proposition. Le cadre d'approvisionnement peut être résumé comme suit :| Exigence | Règle actuelle | Règle proposée |
|---|---|---|
| Seuil de contenu national | 55% | Jusqu'à 100% |
| Portée | Projets de recharge de véhicules électriques sur les routes à aide fédérale (y compris les bornes financées par le NEVI) | Projets de recharge de véhicules électriques sur les routes à aide fédérale (y compris les bornes financées par le NEVI) |
| Parties concernées | Fabricants d'équipements, entreprises de pose, départements des transports des États | Fabricants d'équipements, entreprises de pose, départements des transports des États |
| Statut | Exemption actuelle en vigueur | Proposée (février 2026), en attente de décision finale |
Normes de construction et électriques
La International Building Code (IBC), tel que adopté par des juridictions telles que l'État de Washington, impose des exigences minimales d'infrastructure de recharge des véhicules électriques pour les nouveaux bâtiments et structures accessoires. L'article 429 spécifie des nombres minimums de :- Places de stationnement capables de recharger des véhicules électriques.
- Places de stationnement prêtes pour les véhicules électriques.
- Espaces de matériel de recharge de véhicules électriques (EVSE).
- Protection améliorée contre les fautes de terre.
- Moyens améliorés de déconnexion.
- Exigences plus claires concernant l'identification des équipements.
- Plus grande importance accordée aux pratiques d'installation qualifiées et à la compétence des inspecteurs.
Incitations réglementaires basées sur le marché et interventions locales
de Californie Norme sur les carburants à faible teneur en carbone (LCFS) comprend des dispositions relatives à la reconnaissance des infrastructures dans les articles 95486.2, 95486.3 et 95486.4, permettant aux opérateurs de recharge à courant continu (DC) de générer des crédits en fonction de la capacité du chargeur, du carburant livré et de la disponibilité opérationnelle. À partir de novembre 2025:- 1,042 des sites de recharge rapide avaient été approuvés.
- 6,632 Des chargeurs à courant continu qualifiés dans le cadre du programme.
- Les coûts d'infrastructure des transformateurs et des lignes de transmission peuvent être financés par le gouvernement indien via le Schéma PM E-DRIVE plutôt que récupérés via les tarifs d'électricité.
- Les opérateurs de points de recharge doivent présenter une preuve de paiement des notes de demande de la compagnie de distribution (discom) avant de recevoir 70% du subside éligible.
- Les coûts d'infrastructure ne peuvent pas être récupérés auprès des consommateurs d'électricité et doivent être supportés par les opérateurs de points de recharge.
Dates clés de conformité et de mise en œuvre
| Instrument | Juridiction | Date de jalon | Participants concernés |
|---|---|---|---|
| Article 20 de l'AFIR - Déclaration de données de base | Union européenne | 14 avril 2025 | Opérateurs de points de recharge |
| Article 20 de l'AFIR - DATEX II Obligatoire | Union européenne | 14 avril 2026 | Opérateurs de points de recharge |
| Proposition de modification du dispositif d'exemption de l'achat américain de la FHWA | États-Unis | 10 février 2026 (Proposition) | Fabricants d'équipements, entrepreneurs d'installation, DOTs étatiques |
| Exigences d'infrastructure pour véhicules électriques du Code de construction international (IBC) | États-Unis | Adoption du IBC 2025 (dépendante de la juridiction) | Développeurs immobiliers commerciaux, architectes, constructeurs |
| Mises à jour de l'article 625 du Code électrique national (NEC) | États-Unis | Cycle d'adoption 2026 | Inspecteurs électriques, entrepreneurs, développeurs |
Comparaison des cadres réglementaires clés
| Juridiction | Instrument | Exigence | Date d'application | Participants concernés |
|---|---|---|---|---|
| États-Unis (fédéral) | Modification de la dispense Buy America de la FHWA (NEVI) | Augmenter le seuil de contenu national à partir de 55% à jusqu'à 100% du coût des composants pour les chargeurs de véhicules électriques utilisés dans les projets d'autoroutes financés par l'État | Proposé en février 2026 ; finalisation en attente après consultation | Fabricants d'équipements, entreprises de pose, départements des transports des États |
| Union européenne | Article 20 de l'AFIR | Rapport obligatoire des données de charge statique et dynamique via les Points d'accès nationaux à l'aide de DATEX II | Partage de données : 14 avril 2025 ; DATEX II obligatoire : 14 avril 2026 | Opérateurs de points de charge gérant des stations de charge accessibles au public |
L'environnement réglementaire pour l'infrastructure de charge des véhicules électriques est caractérisé par des exigences de conformité de plus en plus strictes et des approches politiques régionales différentes. Les normes techniques volontaires sont progressivement complétées par des règles d'approvisionnement contraignantes, des obligations de transparence des données et des exigences de codes de construction, tandis que les gouvernements régionaux continuent d'utiliser des incitations financières et des programmes de soutien à l'infrastructure pour accélérer le déploiement. Les fabricants, les opérateurs de réseaux de charge, les développeurs et les fournisseurs d'infrastructure doivent naviguer dans un paysage réglementaire complexe et en évolution qui varie considérablement selon les juridictions.
Questions fréquemment posées
What is the global EV charging infrastructure market size?
The global EV charging infrastructure market was valued at USD 40.22 billion in 2025 and is projected to reach USD 147.28 billion by 2033, registering a baseline CAGR of 17.61% during 2026–2033.
What are the key factors driving the EV charging infrastructure market?
The market is primarily driven by binding regulatory mandates, rising EV adoption, private-sector investment, and expansion of charging manufacturing capacity. The EU AFIR requirements, Tamil Nadu's charging-station target, and BP Pulse's USD 1 billion U.S. investment are notable growth catalysts.
What is the projected CAGR of the EV charging infrastructure market?
The baseline CAGR is 17.61% from 2026 to 2033. Annual growth is expected to peak at 19.83% in 2029, before gradually declining to 14.45% in 2033 as the market matures.
What are the major challenges facing the EV charging infrastructure market?
Key challenges include IGBT and BMS AFE IC supply constraints, extended semiconductor lead times, supplier concentration, and charger network reliability issues. These factors can increase deployment costs and delay infrastructure projects.