
Rapport sur le marché mondial de la recyclerie de batteries, taille et prévision 2026-2033
Aperçu de la prévision du marché mondial de la recyclerie de batteries 2026 - 2033
| Métrique | Valeur |
|---|---|
| Année de base (2025) Taille du marché | 21,69 milliards de dollars US |
| Fenêtre de prévision | 2026–2033 |
| Direction du marché | Fortement positive |
| Taux de croissance annuel moyen (CAGR) de base (2026–2033) | 17.51% |
| Taux de croissance annuel moyen (CAGR) du scénario optimiste | 20.01% |
| Taux de croissance annuel moyen (CAGR) du scénario conservateur | 15.01% |
| Valeur finale de base en 2033 | 78,83 milliards de dollars US |
| Région la plus importante (estimée) | Asie-Pacifique (capacité soutenue par des politiques en Inde, Chine, Corée du Sud) |
| Région en croissance la plus rapide (estimée) | Europe (réglementation sur les batteries de l'UE, capacité financée par le PERTE) |
| Segment technologique dominant | Traitement par hydrométallurgie (investissement stratégique le plus élevé) |
| Segment technologique en croissance la plus rapide | Régénération directe / procédés innovants à faible émission |
| Moteur principal de la croissance | Règlements obligatoires (contenu recyclé dans l'UE, objectifs de collecte) |
| Principale contrainte | Écart de matière première : les batteries à fin de vie des véhicules électriques ne représentent que ~15 % de l'apport actuel |
Aperçu du marché mondial de la recyclerie de batteries
Le marché mondial de la recyclerie de batteries se concentre sur la récupération de matériaux critiques tels que le lithium, le cobalt, le nickel, le graphite et le cuivre à partir de batteries lithium-ion à fin de vie, des déchets de production et des déchets électroniques grand public. Cette prévision couvre la période allant de 2025, avec une taille de marché de base de 21,69 milliards de dollars US, jusqu'en 2033. Pendant cette période, le marché est attendu pour passer d'être principalement soutenu par les déchets de production et les déchets électroniques portables vers un mélange de matière première de plus en plus influencé par les batteries des véhicules électriques en fin de vie et les exigences réglementaires.- Accélération maximale (2027–2029) : Des investissements initiaux importants, des technologies de récupération améliorées et de nouvelles réglementations entraîneront une hausse rapide initiale.
- Stabilisation après 2030 : Les taux de croissance ralentiront à mesure que le marché mûrit, mais l'expansion annuelle réelle restera substantielle.
- Taux de croissance annuel moyen (CAGR) stable de 17,51 % (2026–2033) : Les directives gouvernementales soutiennent la demande à long terme, mais un approvisionnement limité en batteries et la volatilité des prix des métaux recyclés limitent la croissance à court terme.
Points clés
- Le marché de la recyclerie de batteries est projeté pour passer de 21,69 milliards de dollars US en 2025 à 78,83 milliards de dollars US d'ici 2033, avec un taux de croissance annuel moyen (CAGR) de base de 17,51 %, avec des scénarios optimistes et conservateurs étendant la fourchette.
- La croissance est frontale : les taux annuels atteignent un pic de 19,62 % en 2029 grâce à la capacité et aux investissements technologiques initialement motivés par la réglementation, puis décélèrent à 14,67 % d'ici 2033 à mesure que la croissance de l'approvisionnement en matière première et la compression des marges ralentissent le rythme.
- La recyclerie apporte une contribution modeste à la souveraineté proche à terme des matériaux critiques. Des chercheurs publiant dans Nature (2026) ont constaté que les batteries recyclées ne remplissent pas les objectifs des décideurs politiques pour le lithium européen en 2030–2036, la souveraineté atteignant 31–78 % uniquement lorsque des projets miniers stratégiques sont inclus.
- La composition de la matière première reste une contrainte limitante : les batteries à fin de vie des véhicules électriques ne représentent que 15 % de l'apport actuel des recycleurs chez Accurec, la majorité provenant des appareils électroniques portables et des déchets de production, ce qui indique que la vague anticipée de batteries de véhicules électriques en fin de vie n'a pas encore eu lieu.
- Le Règlement européen sur les batteries 2023/1542 crée une demande structurelle grâce à un contenu recyclé obligatoire de 6 % pour le lithium et le nickel et de 16 % pour le cobalt d'ici 2031, liant la fabrication de batteries à la production de recyclage à l'échelle réglementaire.
Prévision annuelle autorisée du marché mondial du recyclage de batteries
| Année | Valeur du marché (milliards de dollars US) | Taux de croissance annuelle (%) | |
|---|---|---|---|
| 2025 | 21.69 | — | |
| 2026 | 25.48 | 17.51 | |
| 2027 | 30.07 | 18.00 | |
| 2028 | 35.71 | 18.74 | |
| 2029 | 42.71 | 19.62 | |
| 2030 | 50.74 | 18.79 | |
| 2031 | 59.42 | 17.12 | |
| 2032 | 68.75 | 15.69 | |
| 2033 | 78.83 | 14.67 |
Forme de croissance et analyse des scénarios du marché mondial du recyclage de batteries
Le chemin de croissance de base est front-loaded, avec des taux annuels qui augmentent de 17,51 % en 2026 à un pic de 19,62 % en 2029, puis qui diminuent progressivement à 14,67 % d'ici 2033. Cette forme est entraînée par une première vague d'investissements et de déploiement technologique, reflétée par les modificateurs dominants positifs provenant des axes d'investissement et de technologie en 2027–2029, suivie par la progressive prise en compte de la concurrence et de l'échelle d'expansion réglementaire à mesure que le marché mûrit. L'axe des risques exerce un modificateur négatif constant sur toutes les années, reflétant les risques d'incendie, la volatilité des prix du sulfate de cobalt recyclé (les paiements se réduisant à 74–75 % en milieu 2026), et les actions d'application des réglementations qui atténuent les perspectives positives. Les trois scénarios de CAGR définissent une fourchette plausible :- Scénario de base (17,51 % de CAGR) : 21,69 milliards de dollars US en 2025 à 78,83 milliards de dollars US en 2033. Supposant une mise en œuvre continue des réglementations en Europe et aux États-Unis, une adoption modérée des technologies et une croissance progressive du volume de matières premières issues des batteries d'véhicules électriques en fin de vie après 2030.
- Scénario optimiste (20,01 % de CAGR) : Ce scénario est soutenu par des percées technologiques plus importantes que prévu (par exemple, la régénération directe solvothermique qui réduit les émissions de CO₂ de 74 % avec une rétention de capacité de 94,08 %), une adoption accélérée des politiques (des mandats fédéraux de recyclage aux États-Unis ou un déploiement plus rapide des lois sur le recyclage des États), et l'arrivée plus tôt que prévu de volumes importants de matières premières en fin de vie provenant des véhicules électriques.
- Scénario conservateur (15,01 % de CAGR) : Ce scénario reflète des contraintes persistantes sur les matières premières, des expansions de capacité plus lentes que prévues (par exemple, la cible de 28 000 tonnes de masse noire de Fortum reportée au-delà de 2029), une pression continue sur les prix des matières recyclées (sulfate de cobalt à 81 000 yuans par tonne), et une fragmentation réglementaire qui augmente les coûts de conformité sans stimuler le volume.
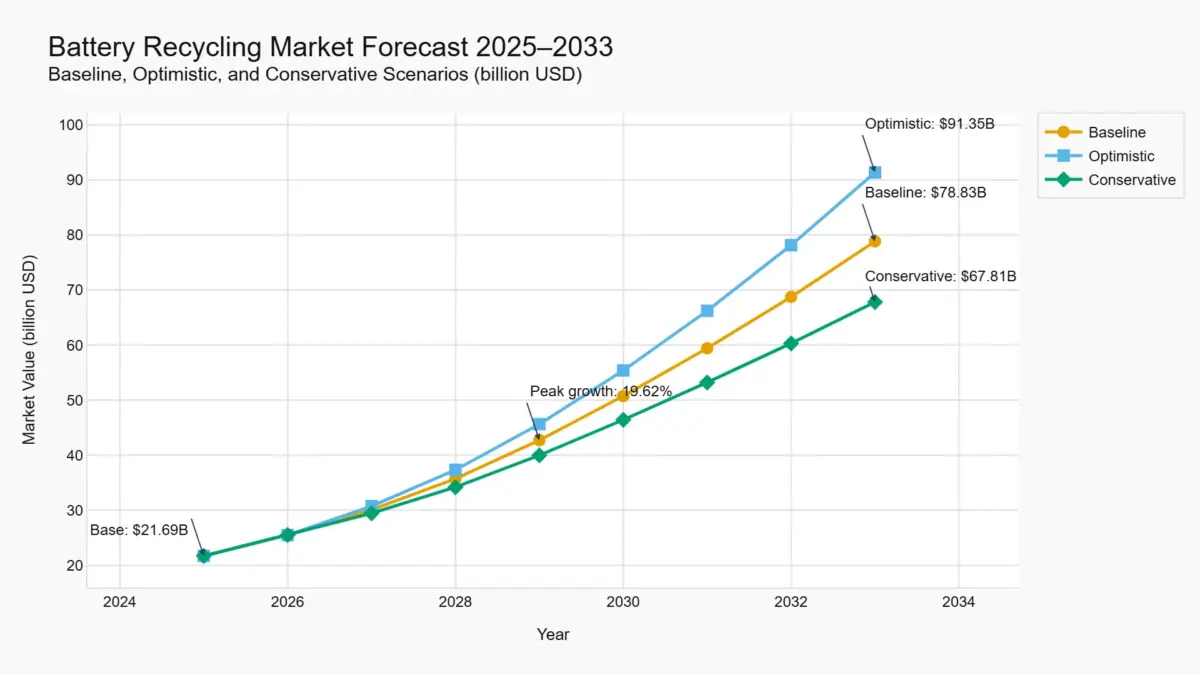 Prévision du marché mondial du recyclage de batteries 2025-2033 - scénarios de base, optimiste et conservateur
Marché mondial du recyclage de batteries : moteurs, freins, opportunités et menaces
Moteurs clés
Règlements imposant une demande structurelle
Le Règlement européen sur les batteries 2023/1542 constitue le moteur le plus important pour l'adoption du recyclage au cours de la période de prévision. Il impose des objectifs de récupération des matières (50 % pour le lithium d'ici 2027, 80 % d'ici 2031), du cobalt, du nickel et du cuivre (90 % d'ici 2027, 95 % d'ici 2031), ainsi qu'un contenu recyclé obligatoire dans les nouvelles batteries à partir du 18 août 2031 : 16 % pour le cobalt, 85 % pour le plomb, 6 % pour le lithium et 6 % pour le nickel. Ces dispositions transforment le recyclage d'une activité discrétionnaire en une exigence de conformité pour tout fabricant de batteries ou OEM qui met des produits sur le marché de l'Union européenne. Le règlement fixe également des objectifs de collecte pour les batteries portables (63 % d'ici 2027, 73 % d'ici 2030) et pour les batteries de type LMT (51 % d'ici 2028, 61 % d'ici 2031), augmentant directement la quantité de matières disponibles pour les recycleurs.Innovation technologique et réduction des coûts
Des processus de recyclage innovants améliorent considérablement l'économie de récupération. Une étude sur la régénération directe solvothermique (mai 2026) a démontré une rétention de capacité de 94,08 % après 100 cycles avec seulement 1,00 kg de CO₂ par kg de NCM, soit une réduction de 74 % par rapport à la pyrométallurgie et de 66 % par rapport à l'hydrométallurgie. Le procédé breveté de chromatographie d'échange ionique de Fortum (brevet octroyé aux États-Unis et en Chine en juin 2026) sépare sélectivement le lithium du nickel et du cobalt à faible coût d'exploitation, permettant un recyclage en boucle fermée à presque zéro déchet. Le processus hydro-électrique de BatX Energies affirme une pureté de 99,95 % pour le lithium, le nickel et le cobalt issus de la masse noire sans émissions, soutenu par 11 millions de dollars de financement en série A en 2026. Ces innovations améliorent les marges des recycleurs et la qualité de leur production, accélérant ainsi la substitution des matières premières secondaires aux matières premières primaires.Vague de retrait des batteries d'véhicules électriques anticipée après 2030
Selon les données de CES, la quantité mondiale de batteries lithium-ion usagées sera presque trois fois plus élevée en 2030 qu'en 2025, et huit fois plus élevée en 2035, couvrant tous les types de batteries lithium-ion. Pour les batteries longue durée (véhicules électriques, systèmes de stockage d'énergie et industrielles) entrées sur le marché il y a 15 ans, l'augmentation est nettement plus importante, avec des volumes projetés pour passer de 5,8 GWh en 2025 à 28 GWh en 2030 et 106 GWh en 2035. Cette vague imminente, bien que plus lente que les prédictions initiales, va fondamentalement réorganiser la composition des matières premières disponibles pour les recycleurs, réduisant la dépendance aux appareils portables et aux déchets de production.Développement de la capacité d'investissement
Des engagements financiers à grande échelle élargissent la capacité de traitement à l'échelle mondiale. En Inde, la Mission nationale des minéraux critiques a catalysé l'expansion de Recyclekaro à 50 000 tonnes métriques (300 crore de roupies, ~36 millions de dollars) et la construction d'une usine hydrométallurgique de LICO Materials (240 crore de roupies, 10 000 tonnes par an). En Espagne, Gotion High-Tech investit 950 millions d'euros (411,5 millions d'euros uniquement pour le recyclage) dans une usine de recyclage de 200 000 tonnes par an, avec des subventions PERTE de 138 millions d'euros. Le consortium Toyota Tsusho–LG Energy Solution en Caroline du Nord vise 13 500 tonnes de déchets par an à partir de 2026. Ces investissements signalent la conviction de l'industrie que la capacité de recyclage doit s'élargir avant la disponibilité des matières premières.Freins
Écart des matières premières : insuffisance des batteries d'véhicules électriques en fin de vie
La contrainte la plus restrictive à court terme est le déséquilibre entre la capacité de recyclage annoncée et la disponibilité des batteries d'véhicules électriques en fin de vie. Dans l'usine de Krefeld d'Accurec (capacité annuelle de 6 000 tonnes), seulement environ 15 % de l'entrée provient de batteries d'véhicules électriques en fin de vie ; le reste provient d'appareils portables, de déchets de production et de produits rappelés. Avec les données de CES montrant que les volumes de recyclage mondiaux atteindront seulement 28 GWh d'ici 2030 – une augmentation significative mais encore modeste par rapport à la capacité installée – de nombreux recycleurs font face au choix entre des marges extrêmement étroites pour la quantité ou des revenus faibles et des coûts fixes élevés. Cet écart des matières premières limite les taux d'utilisation et réduit les retours sur investissement.Volatilité des prix des matériaux recyclés
Le sulfate de cobalt recyclé fait face à une pression de prix sévère. Une évaluation de Fastmarkets en 2026 a signalé des prix aussi bas que 81 000 yuans par tonne en Chine, avec des paiements qui se réduisent à 74–75 % en juin 2026. Le cadre de recyclage de Chine en avril 2026 a incité les opérateurs informels à vendre la masse noire, accélérant ainsi l'offre excédentaire. Les taux d'utilisation à travers la chaîne de recyclage sont estimés à 20–30 %. La cohérence de la qualité du graphite recyclé limite également l'acceptation : une étude académique de 2026 a trouvé que la température de traitement thermique affecte directement les fonctions de surface critiques pour les performances électrochimiques, nécessitant un contrôle précis du processus pour atteindre la qualité de batterie.Risques opérationnels et de sécurité
Un rapport de l'EPA a identifié 64 installations de déchets aux États-Unis qui ont connu 245 incendies causés ou probablement causés par des batteries au lithium métallique ou lithium-ion, avec des conséquences incluant des blessures, la destruction des installations et des réponses d'urgence. Des incidents récents à Maddington, en Australie (avril 2026) et en Écosse (juillet 2026) confirment la persistance mondiale du risque de débordement thermique. Le démontage manuel des packs de batteries automobiles expose les travailleurs à des risques électriques, avec un article du Laboratoire national d'Oak Ridge (2025) notant qu'aucune pratique standard de sécurité électrique n'existait récemment. Ces risques augmentent les coûts d'assurance, la surveillance réglementaire et la complexité opérationnelle.Opportunités
Développements réglementaires fédéraux et étatiques aux États-Unis
La proposition du Règlement sur les déchets universels de l'EPA (NPRM juin 2025, règlement final attendu décembre 2026) créera une catégorie distincte de batteries lithium dans le cadre du RCRA, simplifiant la gestion des déchets dangereux et réduisant les coûts de conformité pour les recycleurs. Le Maine et l'Oregon ont adopté des lois étendues sur le recyclage des batteries en 2026, exigeant aux producteurs de financer la collecte et le recyclage. Bien que les États-Unis n'aient actuellement pas de cibles fédérales de recyclage ou de contenu recyclé, la trajectoire réglementaire vers la responsabilité obligatoire des producteurs crée une opportunité claire pour les recycleurs de se positionner comme partenaires de conformité.Régénération directe en tant que trajectoire technologique disruptive
Les procédés de régénération directe par solvothermal et autres préservent la structure cristalline originale de l'électrode plutôt que de décomposer les matériaux en éléments individuels. Cette approche élimine les étapes les plus énergétiques et les plus gourmandes en produits chimiques des méthodes de recyclage conventionnelles. Avec des émissions de CO₂ de seulement 1,00 kg de CO₂ par kg de NCM, soit 74 % inférieures à celles de la pyrométallurgie, la régénération directe s'aligne sur les engagements de décarbonation des constructeurs automobiles et pourrait obtenir un prix de vente premium pour des matériaux recyclés à faible teneur en carbone. La technologie reste à l'échelle pilote, mais représente le chemin d'innovation à plus forte croissance dans la période prévue.Menaces
Fragmentation réglementaire et asymétrie de conformité
Les objectifs contraignants de l'UE contrastent fortement avec la mosaïque de lois étatiques américaines sur le recyclage (Maine obligatoire, Oregon obligatoire, Kentucky volontaire) et l'absence de normes fédérales imposant un contenu recyclé. Les recycleurs desservant les deux marchés doivent maintenir deux systèmes de conformité. Le cadre volontaire de l'EPA sur le recyclage des batteries (conçu pour guider la cohérence entre les États sans l'imposer) risque de renforcer plutôt que de résoudre la fragmentation, créant un désavantage compétitif pour les opérateurs dans les États avec des exigences strictes et des failles pour les acteurs non conformes.Commerce illégal des déchets et exposition aux contrôles
Une enquête menée par VSquare (2026) a révélé que des batteries défectueuses provenant de l'usine de Samsung SDI à Göd, en Hongrie, avaient été reclasseées comme produits normaux et expédiées en Pologne sans codes de danger, avec une estimation de 10 000 tonnes potentiellement mal étiquetées. En Corée du Sud, un opérateur de société de recyclage a été inculpé pour stockage et transport illégal de batteries de déchets entre 2021 et 2025. Ces cas mettent en lumière des vulnérabilités systémiques dans la chaîne de recyclage qui peuvent perturber les opérations, déclencher des actions de contrôle et nuire à la confiance du marché.Segmentation du marché mondial de recyclage de batteries
- Par technologie
- Traitement mécanique
- Découpage
- Démontage des batteries
- Découpage des batteries
- Séparation
- Tamisage
- Séparation magnétique
- Tri par densité
- Production de masse noire
- Découpage
- Traitement hydrométallurgique
- Lixiviation chimique
- Récupération du lithium
- Récupération du cobalt
- Récupération du nickel
- Extraction par solvant
- Production de sel de grade batterie
- Lixiviation chimique
- Traitement pyrométallurgique
- Fusion à haute température
- Récupération du cobalt
- Récupération du nickel
- Récupération du cuivre
- Traitement intégré pyro-hydrométallurgique
- Récupération des métaux
- Récupération du lithium
- Fusion à haute température
- Régénération directe
- Régénération directe solvothermal
- Préservation de la structure de l'électrode
- Régénération du matériau d'électrode
- Procédés de régénération à faible émission
- Régénération directe solvothermal
- Traitement mécanique
Perspectives régionales
Europe est le marché le plus réglementé. La réglementation européenne sur les batteries 2023/1542 fixe des objectifs contraignants pour la collecte, la récupération des matériaux et le contenu recyclé, donnant à l'Europe l'un des cadres politiques les plus solides pour le recyclage des batteries. Des chercheurs publiant dans Nature (2026) ont constaté que le recyclage seul est peu probable de permettre aux décideurs politiques d'atteindre leurs objectifs pour 2030–2036. L'autosuffisance atteint seulement 31 % à 78 % lorsque des projets miniers stratégiques sont inclus, montrant que les ambitions réglementaires sont actuellement en avance sur l'offre de matériaux secondaires disponible.
En même temps, le soutien politique se traduit par de nouvelles capacités de recyclage. L'usine de recyclage de Gotion financée par le PERTE en Espagne représente un investissement de 411,5 millions d'euros avec une capacité planifiée de 200 000 tonnes par an. L'extension NEXT HYDROMET de Fortum a reçu un subvention de 40 millions d'euros de l'Union européenne et vise à atteindre 28 000 tonnes de masse noire d'ici 2029. L'acquisition de la usine britannique d'Ecobat par Mulberry Waste ajoute encore 15 000 tonnes par an de capacité. Cependant, la transition des matières premières est encore à un stade précoce. La part d'environ 15 % des batteries d'EV en fin de vie dans des installations telles qu'Accurec suggère que la région pourrait voir une croissance plus forte après 2030 lorsque la première vague majeure de batteries d'EV atteindra la retraite.
Asie-Pacifique a le plus grand marché estimé en volume, soutenu par la position dominante de la Chine dans la fabrication et le recyclage des batteries. Le marché régional devient également plus diversifié, avec l'Inde qui émerge comme un centre important de recyclage. Le programme d'incitation de 1 500 crore de roupies du National Critical Mineral Mission a soutenu l'expansion des capacités de Recyclekaro, qui s'étend à 50 000 tonnes par an, et de LICO Materials, qui opère une usine hydrométallurgique de 10 000 tonnes par an.
La Corée du Sud devient également plus étroitement liée aux chaînes d'approvisionnement mondiales de recyclage. Le contrat d'intention de coopération entre EcoPro et Green Li-ion pour l'hydroxyde de NCM recyclé, couvrant cinq ans de fourniture à partir de 2026, crée un lien transatlantique entre la capacité de recyclage américaine et la fabrication de cathodes asiatique. Toutefois, la région fait également face à une pression significative des prix. Le cadre de recyclage chinois de avril 2026 a contribué à une offre excédentaire à court terme et à une compression des prix pour le sulfate de cobalt recyclé, avec des prix atteignant 81 000 yuans par tonne et des paiements à 74-75 %. Cela met en évidence la position double de l'Asie-Pacifique en tant que plus grand marché de recyclage et une source majeure de risques liés aux prix des matériaux recyclés.
Amérique du Nord se trouve à un stade intermédiaire, avec un soutien croissant des politiques mais sans mesures fédérales obligatoires sur le recyclage ou le contenu recyclé. La collaboration entre Redwood Materials et General Motors représente l'une des intégrations les plus approfondies entre un fabricant d'origine et un recycleur de la région, couvrant le recyclage des déchets, la collecte à la fin de vie et le recyclage énergétique. Dans une usine du Michigan, cette collaboration implique environ 100 packs et 1,5 MW/7,2 MWh de capacité, ainsi qu'une économie de 3 millions de dollars sur les coûts d'électricité. La joint-venture Toyota Tsusho–LG Energy Solution apporte une capacité supplémentaire de prétraitement dédiée, traitant 13 500 tonnes de déchets en 2026.
Les politiques de responsabilité élargie du producteur (REP) au niveau des États commencent à renforcer le cadre régional. Le Maine a adopté une loi REP en avril 2026, tout comme l'Oregon, qui a également adopté une législation REP en 2026, créant une financement obligatoire des producteurs. Toutefois, ces mesures restent une partie d'un paysage de conformité fragmenté. Le marché de l'Amérique du Nord est donc contraint par l'absence d'objectifs nationaux de recyclage, bien que les partenariats entre entreprises et les politiques au niveau des États commencent progressivement à établir l'infrastructure nécessaire pour un système de recyclage plus intégré lors du prochain cycle de prévision.Entreprises principales du marché
Le paysage concurrentiel est caractérisé par un mélange de recycleurs spécialisés, de fabricants de batteries intégrant en amont, de sociétés de gestion des déchets diversifiant leurs activités vers le recyclage des batteries lithium-ion, ainsi que de startups technologiques dotées de processus propriétaires. Selon les preuves fournies, les entreprises suivantes représentent les positions concurrentielles les plus importantes, soutenues par des investissements, des capacités, des partenariats ou des jalons technologiques.- Redwood Materials (États-Unis) – A réalisé la première collaboration complète sur le cycle de vie automobile avec General Motors, couvrant le recyclage des déchets, la collecte à la fin de vie et le déploiement du stockage d'énergie réutilisé.
- Recyclekaro (Inde) – Engagé à 300 crore de roupies (~36 millions de dollars) pour l'expansion de 50 000 tonnes métriques dans le cadre du programme d'incitation sur les minéraux critiques de l'Inde.
- Gotion High-Tech (Chine/Spain) – Investit 411,5 millions d'euros dans une usine de recyclage de 200 000 tonnes par an à Valladolid, Espagne, intégrée à la production de cathodes.
- Fortum Battery Recycling (Finlande) – Opère une usine de 3 000 tonnes de masse noire avec une technologie brevetée d'échange ionique chromatographique, visant une expansion dix fois plus importante, à 28 000 tonnes, d'ici 2029 avec un subvention de 40 millions d'euros de l'UE.
- Umicore(Belgique) – Opère le seul processus combiné pyro-hydro commercial à Hoboken, atteignant un taux de récupération de plus de 95 % pour le cobalt, le nickel et le cuivre et plus de 90 % pour le lithium.
- BatX Energies (Inde) – A développé un processus hydro-électrique à zéro déchet breveté avec une pureté de 99,95 % ; a levé 11 millions de dollars en série A en 2026.
- Green Li-ion (États-Unis/Singapour) – A signé un contrat d'intention de coopération de cinq ans avec EcoPro Materials pour fournir de l'hydroxyde de NCM recyclé pour la fabrication de précurseurs en Corée du Sud à partir de 2026.
- Li-Cycle(Canada/États-Unis) – Opère un modèle en forme de rayon et de centre ; a sécurisé un partenariat avec Glencore pour un approvisionnement en masse noire tiers pour compléter l'approvisionnement interne.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033) 1.2 Points clés du marché 1.3 Hypothèses de prévision et aperçu des scénarios 1.4 Aperçu de la demande et de l'offre 1.5 Point de vue de l'analyste2. Aperçu du marché
2.1 Introduction au marché mondial de la recyclerie des batteries 2.2 Définition du marché et périmètre 2.3 Analyse de la chaîne de valeur industrielle 2.4 Évolution du marché et tendances historiques 2.5 Structure de la chaîne d'approvisionnement en recyclage de batteries 2.6 Paysage réglementaire et transition vers l'économie circulaire3. Aperçu de la prévision du marché mondial de la recyclerie des batteries (en milliards de dollars), 2025–2033
3.1 Taille du marché année de base (2025) 3.2 Prévision du marché de base (2033) 3.3 Taux de croissance annuel composé (2026–2033) 3.4 Direction du marché 3.5 Plus grande région 3.6 Région en croissance la plus rapide 3.7 Segment de technologie dominant 3.8 Segment de technologie en croissance la plus rapide 3.9 Principaux moteurs de croissance 3.10 Perspective future4. Analyse des scénarios de prévision du marché
4.1 Scénario de prévision de base 4.2 Scénario de prévision optimiste 4.3 Scénario de prévision conservateur 4.4 Prévision du marché année par année (2025–2033) 4.5 Analyse de la forme de croissance 4.6 Analyse du taux de croissance annuel 4.7 Comparaison des scénarios et implications du marché5. Dynamiques du marché
5.1 Moteurs 5.1.1 Obligations réglementaires créant une demande structurelle 5.1.2 Innovation technologique et réduction des coûts 5.1.3 Vague de retrait des batteries des véhicules électriques 5.1.4 Développement de la capacité d'investissement 5.2 Freins 5.2.1 Écart de matières premières pour les batteries de véhicules électriques en fin de vie 5.2.2 Volatilité des prix des matériaux recyclés 5.2.3 Risques opérationnels et de sécurité 5.3 Opportunités 5.3.1 Développements réglementaires fédéraux et étatiques aux États-Unis 5.3.2 Technologie de régénération directe 5.3.3 Chaînes d'approvisionnement en batteries à boucle fermée 5.4 Menaces 5.4.1 Fragmentation réglementaire 5.4.2 Commerce illégal des déchets et risques de conformité 5.4.3 Surabondance du marché et pression sur les marges6. Segmentation du marché par technologie (en milliards de dollars), 2025–2033
6.1 Recyclage mécanique 6.1.1 Déchiquetage mécanique 6.1.2 Production de masse noire 6.1.3 Technologies de séparation physique 6.1.4 Prétraitement 6.2 Recyclage hydrométallurgique 6.2.1 Lixiviation acide 6.2.2 Extraction par solvant 6.2.3 Récupération et purification des métaux 6.2.4 Production de matériaux de batterie de grade batterie 6.3 Recyclage pyrométallurgique 6.3.1 Technologie de fusion 6.3.2 Récupération d'alliages 6.3.3 Traitement pyro-hydro combiné 6.3.4 Systèmes de récupération à haute température 6.4 Régénération directe 6.4.1 Régénération solvothermique 6.4.2 Régénération des matériaux de cathode 6.4.3 Processus de récupération à faible émission 6.4.4 Technologies de recyclage de nouvelle génération7. Segmentation du marché par chimie de batterie (en milliards de dollars), 2025–2033
7.1 Batteries au lithium-ion 7.1.1 Batteries LFP 7.1.2 Batteries NMC 7.1.3 Batteries NCA 7.1.4 LCO et autres batteries au lithium-ion 7.2 Batteries au plomb-acide 7.3 Batteries au nickel 7.4 Autres batteries rechargeables8. Segmentation du marché par source (en milliards de dollars), 2025–2033
8.1 Batteries de véhicules électriques en fin de vie 8.2 Déchets de fabrication de batteries 8.3 Batteries d'appareils électroniques 8.4 Batteries des systèmes de stockage d'énergie9. Segmentation du marché par utilisateur final (en milliards de dollars), 2025–2033
9.1 Fabricants de batteries 9.2 Constructeurs automobiles 9.3 Fabricants d'appareils électroniques 9.4 Entreprises de stockage d'énergie10. Analyse du marché régional
10.1 Asie-Pacifique 10.2 Europe 10.3 Amérique du Nord 10.4 Le reste du monde11. Analyse régionale
11.1 Asie-Pacifique – Plus grand centre de capacité de recyclage 11.2 Europe – Développement du marché guidé par la réglementation 11.3 Amérique du Nord – Partenariats corporatifs et croissance par la politique étatique 11.4 Marchés émergents – Inde et expansion de la capacité mondiale12. Analyse de la chaîne d'approvisionnement et des investissements
12.1 Chaîne de valeur mondiale de recyclage de batteries 12.2 Analyse de la disponibilité des matières premières 12.3 Pipeline d'expansion de la capacité de recyclage 12.4 Incitations gouvernementales et politiques industrielles 12.5 Analyse de la récupération des minéraux critiques 12.6 Développement des chaînes d'approvisionnement en batteries à boucle fermée13. Paysage concurrentiel
13.1 Analyse de la structure du marché 13.2 Matrice de positionnement concurrentiel 13.3 Matrice de comparaison technologique 13.4 Développements stratégiques 13.5 Expansion de capacité et activités d'investissement14. Profils des entreprises
14.1 Redwood Materials 14.2 Recyclekaro 14.3 Gotion High-Tech 14.4 Fortum Battery Recycling 14.5 Umicore 14.6 BatX Energies 14.7 Green Li-ion 14.8 Li-Cycle15. Intelligence stratégique et insights tirés de l'intelligence artificielle
15.1 moteur d'intelligence de prévision Pheonix 15.2 Tableau de bord de l'intelligence sur le recyclage des batteries 15.3 Intelligence sur la récupération des matériaux critiques 15.4 Surveillance des risques technologiques de recyclage 15.5 Intelligence sur les investissements en économie circulaire16. Opportunités d'investissement et de croissance
16.1 Expansion de la capacité hydrométallurgique 16.2 Technologie de régénération directe 16.3 Écosystèmes de batteries à boucle fermée 16.4 Programmes d'incitations gouvernementales 16.5 Investissements dans la récupération des minéraux critiques17. Pourquoi le marché mondial du recyclage des batteries reste critique
17.1 Économie circulaire et sécurité des ressources 17.2 Diversification des approvisionnements en minéraux critiques 17.3 Gestion du cycle de vie des batteries d'véhicules électriques 17.4 Demande de recyclage déterminée par la réglementation 17.5 Durabilité à long terme et décarbonation18. Principaux enseignements analytiques
18.1 Analyse de la fenêtre de croissance frontale 18.2 Évaluation des lacunes en matière de matières premières 18.3 Analyse de la compétitivité technologique 18.4 Hypothèses et limites des prévisions19. Méthodologie et approche de recherche
19.1 Méthodologie de recherche 19.2 Cadre de modélisation des prévisions 19.3 Sources de données 19.4 Hypothèses et limites20. À propos de Pheonix Research
21. Avertissement
Paysage concurrentiel
Paysage concurrentiel : marché mondial de la recyclerie des batteries
Ce chapitre examine le paysage concurrentiel de la recyclerie des batteries, avec une attention particulière portée aux batteries lithium-ion utilisées dans les véhicules électriques et les systèmes de stockage d'énergie. Il couvre les entreprises spécialisées dans la recyclerie de batteries, les programmes de recyclage des constructeurs automobiles (OEM), les fabricants de batteries qui s'engagent dans la recyclerie, ainsi que les entreprises de gestion des déchets. La recyclerie des batteries au plomb, l'exploitation minière primaire et l'affinage, ainsi que l'infrastructure de collecte en amont des batteries, sont exclus à moins qu'elles ne fassent partie d'une partenariat ou d'une acquisition documentée. L'analyse s'appuie sur les développements publiquement annoncés entre 2025 et 2026.Points clés
- Recyclekaro et Gotion High‑Tech s'engagent à investir plus d'un milliard de dollars combinés dans l'expansion de leurs capacités de recyclage, avec Recyclekaro visant 50 000 tonnes en Inde et Gotion 200 000 tonnes en Espagne, signalant une course à l'échelle.
- Redwood Materials a sécurisé la première collaboration complète sur le cycle de vie automobile avec General Motors, couvrant le recyclage des déchets, la collecte à la fin de vie et le réutilisation, créant un modèle d'intégration entre les constructeurs automobiles et les recycleurs.
- Une consolidation du marché est en cours : l'acquisition par Mulberry Waste de l'usine de recyclage de batteries lithium-ion d'Ecobat au Royaume-Uni et la joint-venture NAN GreenMet‑Silox montrent que les entrants utilisent des fusions-acquisitions et des partenariats pour gagner rapidement en capacité et en technologie.
- Les partenariats avec des entreprises de logistique des déchets (Hydrovolt‑Ragn‑Sells) sont cruciaux pour accéder aux matières premières, en particulier dans les régions où l'infrastructure de collecte est naissante.
- Le soutien politique est un moteur concurrentiel clé : le programme de subventions pour les minéraux critiques en Inde et le financement PERTE en Espagne ont directement permis aux investissements de Recyclekaro et de Gotion respectivement.
Investissements d'expansion de capacité
L'expansion en site existant de Recyclekaro en Inde
Recyclekaro, décrite comme la principale entreprise indienne de recyclage des déchets électroniques et des batteries lithium-ion, a obtenu l'éligibilité au cadre de subventions pour la promotion du recyclage des minéraux critiques du gouvernement indien (partie de la Mission nationale sur les minéraux critiques). L'entreprise a engagé un investissement d'environ 300 crore de roupies pour étendre ses opérations de recyclage des minéraux critiques. L'expansion en site existant, classée dans le groupe A des bénéficiaires, vise à augmenter la capacité totale de traitement à environ 50 000 tonnes métriques. Le projet récupérera des minéraux critiques à partir de plusieurs flux de déchets, notamment des batteries lithium-ion usagées, des déchets électroniques de circuits imprimés, des aimants à terres rares et des catalyseurs usagés. Cette expansion renforce les capacités domestiques de l'Inde pour extraire des matériaux stratégiques tels que le lithium et les terres rares, réduisant ainsi la dépendance aux importations pour les secteurs de la mobilité électrique et de l'énergie propre. L'investissement est soutenu par le programme de subventions du gouvernement, qui fournit un ancrage politique pour l'expansion de Recyclekaro.L'usine intégrée de batterie de Gotion High‑Tech en Espagne
Le fabricant chinois de batteries Gotion High‑Tech, en collaboration avec le ministère espagnol de l'Industrie, a dévoilé des plans pour construire une usine de production de cathodes de batterie et une usine de recyclage à Valladolid. Gotion investira environ 950 millions d'euros, dont 411,5 millions d'euros destinés à l'usine de recyclage et 539,1 millions d'euros à l'usine de cathodes. Le gouvernement espagnol fournira des subventions totales de 138 millions d'euros dans le cadre du programme PERTE. La construction devrait commencer en 2027, et l'usine de recyclage, décrite comme la phase 1, sera capable de traiter jusqu'à 200 000 tonnes de matériaux de batterie par an. La phase 2 se concentrera sur la production annuelle de 200 000 tonnes de matériaux de cathode. Gotion prévoit d'exploiter ces installations en conjonction avec une usine prévue de production de cellules de batterie de 20 GWh au Maroc. Cet investissement signale un mouvement important de verticalisation par un fabricant de batteries vers le recyclage, exploitant le soutien politique européen pour sécuriser les matières premières et réduire les risques de la chaîne d'approvisionnement.Comparaison des investissements de capacité
Le tableau ci-dessous compare l'échelle, l'échéance et le soutien politique pour ces deux projets d'expansion annoncés.| Participant | Relation | Dimension concurrentielle | Produit / axe d'intervention | Géographie | Base de mesure |
|---|---|---|---|---|---|
| Recyclekaro | Investissement – expansion en site existant | Capacité de traitement | Batteries lithium-ion usagées, déchets électroniques, aimants à terres rares, catalyseurs usagés | Inde | Investissement de 300 crore de roupies ; capacité cible de 50 000 tonnes métriques ; politique : programme de subventions pour les minéraux critiques en Inde |
| Gotion High‑Tech | Investissement – nouvelle usine de recyclage (phase 1 d'un complexe intégré) | Capacité de traitement | Recyclage des matériaux de batterie (200 000 tonnes/an) et production de cathodes (200 000 tonnes/an) | Valladolid, Espagne | Investissement total de 950 millions d'euros (411,5 millions d'euros pour le recyclage) ; capacité cible de recyclage de 200 000 tonnes/an ; subventions de 138 millions d'euros du PERTE ; début de construction en 2027 |
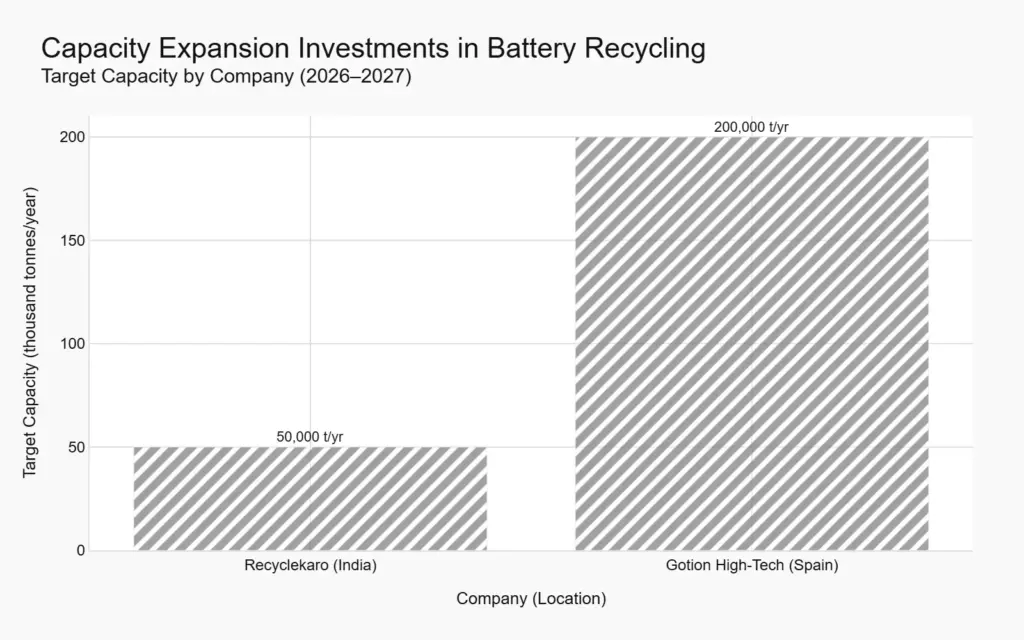
paysage concurrentiel 1 graphique investissements d'expansion de capacité dans la recyclerie des batteries
Partenariats stratégiques et consolidation
Au-delà des investissements en capacité, les entreprises utilisent des partenariats et des acquisitions pour sécuriser les matières premières, s'intégrer sur le cycle de vie des batteries et pénétrer de nouveaux marchés. Quatre relations distinctes de la période 2025–2026 illustrent la diversité des modèles de collaboration.Redwood Materials et General Motors : intégration sur l'ensemble du cycle de vie
Redwood Materials a annoncé un partenariat avec General Motors couvrant l'ensemble du cycle de vie des batteries. Selon l'accord, Redwood récupérera des matériaux à partir des déchets de fabrication, recycler les packs de batteries EV à la fin de leur vie de GM et déployer des packs de batterie GM réutilisés comme stockage d'énergie. Plus précisément, Redwood prévoit d'installer environ 100 packs de batterie GM réutilisés dans une usine de GM du Michigan, fournissant 1,5 MW / 7,2 MWh d'énergie dispatchable, ce qui devrait économiser plus de 3 millions de dollars en coûts d'électricité au cours de la durée de vie de l'installation. Cela en fait le premier constructeur automobile à collaborer avec Redwood sur les trois étapes – recyclage des déchets, recyclage à la fin de vie et déploiement du stockage d'énergie réutilisé. Ce partenariat démontre un modèle d'intégration verticale approfondie qui distingue Redwood des concurrents qui se concentrent uniquement sur le recyclage ou la collecte.Hydrovolt et Ragn‑Sells : logistique de collecte en Scandinavie
Hydrovolt, une entreprise de recyclage de batteries fondée en 2020, a signé un accord de coopération avec Ragn‑Sells, l'une des principales entreprises de recyclage de Suède. Ce partenariat couvre la collecte, le stockage et le transport des batteries électriques usagées provenant de tous les points de collecte pertinents en Suède. L'installation de Hydrovolt à Fredrikstad, en Norvège, recevra les batteries provenant des hubs d'exportation de Ragn‑Sells pour un recyclage écologiquement responsable. Cette collaboration répond à un goulet d'étranglement critique : la collecte sécurisée et efficace de matières premières dans une région où l'infrastructure de collecte de batteries est encore en développement.Mulberry Waste Holdings acquiert l'usine de recyclage de batteries lithium-ion d'Ecobat au Royaume-Uni
En mai 2026, Mulberry Waste Holdings a acquis l'usine de recyclage de batteries lithium-ion d'Ecobat Solutions située à Darlaston, dans le West Midlands, Royaume-Uni. L'usine emploie 115 personnes et génère des revenus annuels de plus de 20 millions de livres sterling. L'acquisition ne concerne pas le segment de recyclage du plomb d'Ecobat ; elle porte spécifiquement sur les opérations de recyclage de batteries lithium-ion que Ecobat avait précédemment identifiées comme un axe stratégique. Mulberry Waste, qui emploie actuellement 90 personnes et se spécialise dans l'élimination des déchets dangereux, le traitement chimique, le recyclage des déchets électroniques et le recyclage des lampes fluorescentes, a déclaré que cette acquisition la place « en tête d'un secteur en pleine croissance ». Cette transaction représente une consolidation d'actifs d'un plus grand recyclateur de plomb vers une entreprise de gestion des déchets souhaitant construire une capacité de recyclage de batteries lithium-ion au Royaume-Uni.NAN GreenMet et Silox : joint-venture en Inde
NAN GreenMet, une plateforme de fabrication avancée fondée par Navin Agarwal, vice-président de Vedanta, a collaboré avec le groupe Silox basé en Belgique pour créer N.A.N. Silox GreenMet Pvt. Ltd., une joint-venture à parts égales. Cette initiative développera une installation intégrée de recyclage de batteries et de récupération de minéraux critiques en Andhra Pradesh, en Inde. Le projet vise une capacité de broyage de batteries usagées de 40 000 tonnes par an (TPA) et une capacité de traitement hydrométallurgique de 20 000 TPA, récupérant le lithium, le cobalt, le nickel et le manganèse. Cette joint-venture combine le soutien industriel indien avec la technologie de recyclage européenne pour répondre à la croissante demande indienne en chaînes d'approvisionnement nationales en minéraux critiques. Ce modèle diffère des autres : il s'agit d'une joint-venture technologique entre un nouvel entrant (NAN GreenMet) et un recyclateur européen établi (Silox), pénétrant un marché soutenu par des politiques favorables.Comparaison des modèles de partenariat
Ces quatre cas révèlent différentes approches stratégiques pour concurrencer dans le recyclage de batteries :- Intégration du cycle de vie complet (Redwood‑GM) : engagement le plus approfondi, couvrant les déchets, la fin de vie et le réutilisation. Cela crée un modèle en boucle fermée que d'autres recycleurs pourraient avoir du mal à reproduire.
- Partenariat axé sur la collecte (Hydrovolt‑Ragn‑Sells) : résout l'accès aux matières premières dans une géographie spécifique. Essentiel pour assurer l'approvisionnement, mais plus limité en portée.
- Acquisition de capacité existante (Mulberry‑Ecobat) : permet une montée en puissance rapide et une entrée sur le marché sans avoir à construire à partir de zéro. Montre que les fusions-acquisitions constituent un outil de consolidation.
- Joint-venture technologique (NAN GreenMet‑Silox) : combine le soutien de fabrication local avec la technologie étrangère et vise un marché à fort potentiel de croissance (Inde). Représente une stratégie d'entrée efficace en termes de capital soutenue par des incitations politiques.
Chaîne de valeur
Aperçu de la chaîne de valeur
Points clés
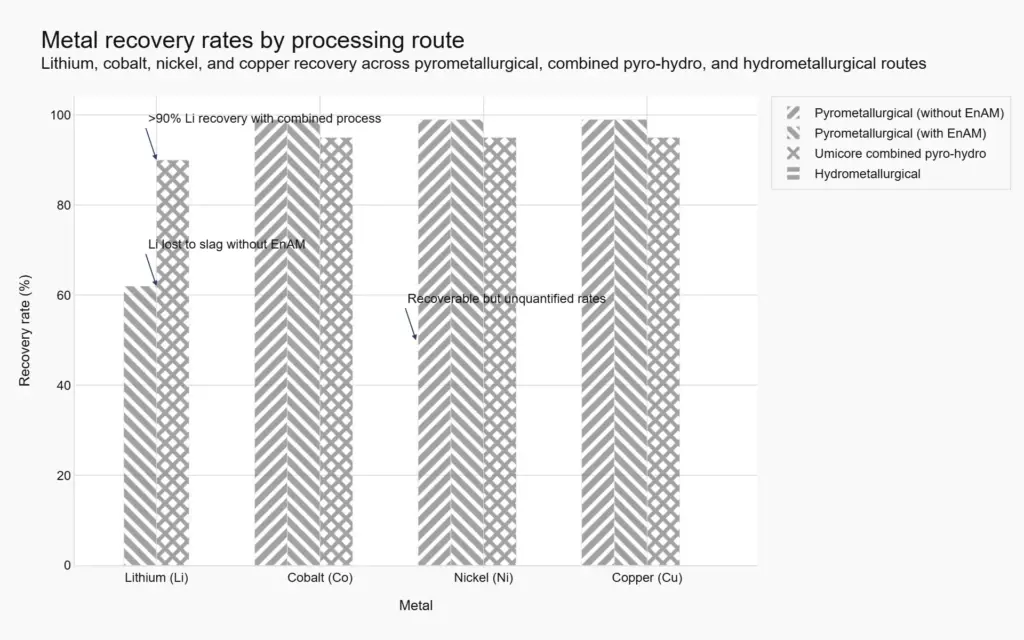
- Le traitement pyrométallurgique récupère les alliages de cobalt, nickel et cuivre, mais perd le lithium dans la scorie à moins qu'une étape supplémentaire de refroidissement contrôlé (EnAM) ne soit appliquée ; le traitement hydrométallurgique peut récupérer le lithium, le cobalt et le nickel à partir de la masse noire.
- Le processus combiné pyro-hydro d'Umicore permet une récupération de plus de 95 % pour le cobalt, le nickel et le cuivre et de plus de 90 % pour le lithium, produisant des sels de grade batterie.
- Les composés de lithium recyclés sont en cours de qualification commerciale et sont achetés pour la production de nouvelles batteries pour véhicules électriques, comme le démontre le projet client de cylib et la lettre d'intention d'EcoPro pour l'achat d'hydroxyde NCM recyclé pour la production de précurseurs en Corée du Sud.
- Les recycleurs européens Accurec et Fortum augmentent leurs capacités hydrométallurgiques, avec Fortum visant une augmentation dix fois supérieure, passant de 3 000 à 28 000 tonnes de masse noire par an d'ici 2029, financée par des subventions de l'UE et nationales.
- Le matériau brut chez les recycleurs majeurs reste dominé par les appareils électroniques portables et les déchets de production ; les batteries de véhicules électriques en fin de vie ne représentent que 15 % de l'entrée d'Accurec, indiquant un déficit de fourniture à court terme pour la chaîne de valeur de recyclage.
Voies de traitement et récupération des matériaux
Le cycle de recyclage des batteries se divise en deux principales voies de traitement — pyrométallurgique et hydrométallurgique — chacune présentant des profils de récupération de métaux distincts. Les usines pyrométallurgiques traitent la masse noire, la fine poudre obtenue après le broyage et le séparation des batteries au lithium, par fusion à haute température pour récupérer les alliages de cobalt et de nickel. Le lithium est cependant perdu dans la phase de laitier, sauf si des mesures supplémentaires sont appliquées. Une étude pilote utilisant un convertisseur à tambour rotatif à injection supérieure (TBRC) de 300 litres traitant la masse noire a atteint une efficacité de réduction d'environ 99 % pour le cuivre, le nickel et le cobalt, avec environ 45 % du manganèse passant dans la phase métallique. La consommation moyenne d'énergie était d'environ 8,5 kWh par kilogramme, dont environ 62 % provenait du brûleur. Le lithium se retrouvait principalement dans le laitier, où une approche de refroidissement contrôlé — Engineering of Artificial Minerals (EnAM) — a favorisé la formation de γ-LiAlO₂. Avec un refroidissement contrôlé de 25 °C par heure, 76 % du lithium dans le laitier de cellule complète ont été immobilisés sous forme de γ-LiAlO₂, contre 44 % dans le laitier de masse noire. La technologie EnAM reste à l'échelle pilote et n'est pas encore déployée commercialement. Umicore exploite un processus combiné pyro-hydro dans son usine de Hoboken, en Belgique, qui intègre la fusion à haute température avec l'affinage chimique. Ce processus permet des taux de récupération supérieurs à 95 % pour le cobalt, le nickel et le cuivre, et supérieurs à 90 % pour le lithium. Les produits finaux sont du carbonate de lithium de qualité batterie ou de l'hydroxyde de lithium, prêts à être utilisés dans de nouveaux matériaux de cathode. L'approche combinée utilise la pureté de l'alliage métallique produite à l'étape pyrométallurgique pour réduire la consommation chimique et les déchets à l'étape subséquente d'affinage hydrométallurgique. L'hydrométallurgie, en revanche, traite la masse noire par lessivage chimique pour récupérer le lithium, le cobalt, le nickel, le manganèse et le cuivre sous forme de produits métalliques réutilisables. Le processus commence par le contrôle de la granulométrie, la séparation magnétique et l'élimination des impuretés, suivi par le lessivage en tant qu'étape centrale de récupération. L'usine hydrométallurgique de Fortum à Harjavalta, en Finlande, traite actuellement 3 000 tonnes de masse noire par an, produisant du sulfate de nickel de qualité batterie, du sulfate de cobalt et de l'hydroxyde de lithium. L'usine d'Accurec à Krefeld, en Allemagne, utilise une approche combinée de prétraitement thermique, de traitement mécanique et d'affinage hydrométallurgique — brevetée en 2021 — pour produire une masse noire à 99 % de pureté, à partir de laquelle elle récupère le lithium, le nickel et le cobalt.| Filière de traitement | Récupération du lithium | Récupération du cobalt | Récupération du nickel | Récupération du cuivre | Statut |
|---|---|---|---|---|---|
| Pyrométallurgie (sans EnAM) | Perdu dans la scorie | ~99% | ~99% | ~99% | Commercial (essai pour EnAM) |
| Pyrométallurgie avec EnAM | Jusqu'à 76 % immobilisés dans la scorie (à l'échelle pilote) | ~99% | ~99% | ~99% | À l'échelle pilote |
| Umicore combiné pyro-hydro | >90% | >95% | >95% | >95% | Commercial |
| Hydrométallurgie (autonome) | Récupérable (le taux n'est pas quantifié directement dans les données disponibles) | Récupérable | Récupérable | Récupérable | Commercial à Accurec, Fortum |
Intégration commerciale et rachat
Les matériaux de batteries recyclés entrent dans les chaînes d'approvisionnement commerciales via des partenariats à long terme qui connectent directement les recycleurs aux fabricants de précurseurs de cathodes et de batteries. En septembre 2025, EcoPro Materials — un spécialiste sud-coréen de la production de précurseurs de cathodes à haut teneur en nickel — a signé une lettre d'intention avec Green Li-ion pour acheter de l'hydroxyde de NCM recyclé. L'accord de fourniture sur cinq ans est prévu pour commencer en 2026, avec des matières premières provenant de l'installation de Green Li-ion à Atoka, en Oklahoma. L'hydroxyde de NCM recyclé alimentera la production de précurseurs à l'usine d'EcoPro à Pohang, en Corée du Sud, établissant ainsi un lien en boucle fermée transatlantique entre la capacité de recyclage américaine et la fabrication de cathodes asiatique. Li-Cycle opère un modèle en rayons et en centre, dans lequel ses usines de rayons traitent les déchets de fabrication de batteries lithium-ion et d'autres matériaux de batteries pour produire une masse noire. Cette masse noire est ensuite alimentée à l'usine d'hydrométallurgie centrale de Li-Cycle, qui produit du sulfate de nickel, du sulfate de cobalt et du carbonate de lithium. Pour compléter son approvisionnement en masse noire interne, Li-Cycle a conclu un accord avec Glencore pour acheter de la masse noire tierce pour ses opérations centrales à l'échelle mondiale, indiquant que la capacité de traitement de l'entreprise dépasse sa production de matières premières captives. Dans une étape clé de qualification directe, cylib a produit du carbonate de lithium à partir de batteries lithium-ion à fin de vie à l'aide de sa technologie OLiC basée sur l'eau, dans une usine pilote à Aachen, en Allemagne. En janvier 2026, cylib a annoncé qu'un fabricant international de batteries avait qualifié le carbonate de lithium circulaire et l'utilisait pour produire de nouvelles batteries électriques — un signe que les matériaux recyclés peuvent répondre aux spécifications requises pour la production d'véhicules électriques commerciaux. De même, Accurec rapporte que son procédé produit du carbonate de lithium de qualité batterie adapté à une réutilisation directe dans la production de batteries.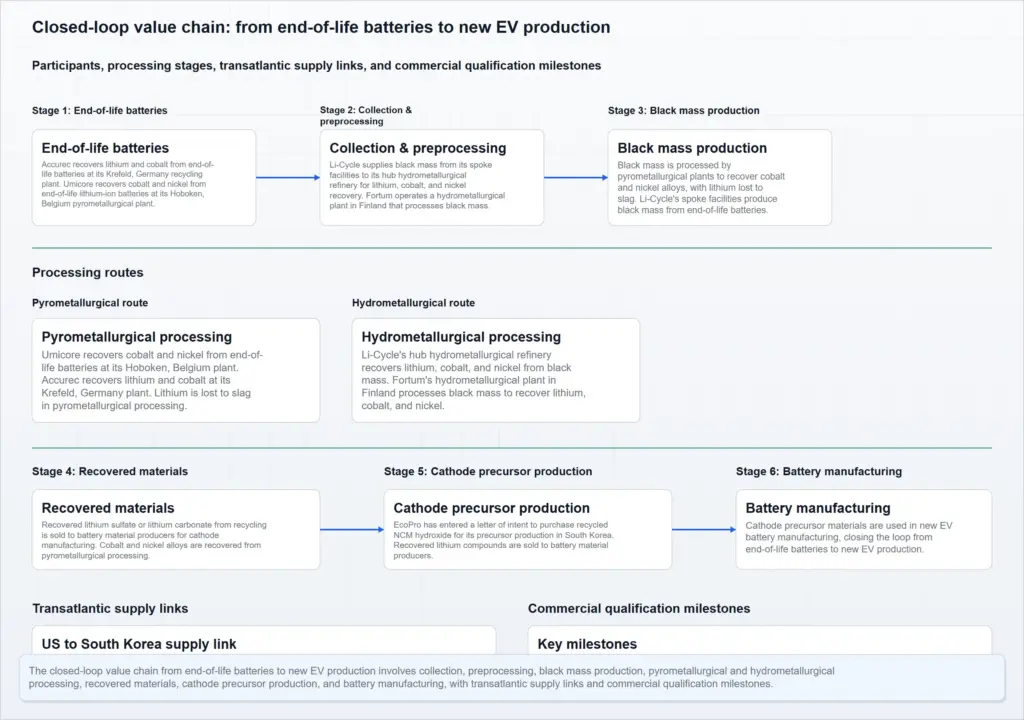
Élargissement de la capacité et composition des matières premières
La capacité actuelle de recyclage des batteries en Europe est concentrée dans quelques installations qui s'activent à l'échelle. Accurec opère à Krefeld, en Allemagne, avec une capacité annuelle de traitement de 6 000 tonnes de batteries lithium-ion. L'installation utilise une combinaison de prétraitement thermique, de traitement mécanique et de raffinage hydrométallurgique pour produire une masse noire à 99 % de pureté, d'où elle récupère du carbonate de lithium de qualité batterie, du nickel et du cobalt. L'entreprise a opéré une ligne pilote depuis 2017 et a élargi sa production commerciale avec un procédé breveté acquis en 2021. Un élargissement significatif du site de Krefeld est prévu, bien que la capacité cible spécifique ne soit pas soutenue par les documents disponibles. L'usine hydrométallurgique de Fortum à Harjavalta, en Finlande, a actuellement une capacité de traitement de 3 000 tonnes de masse noire par an, produisant du sulfate de nickel, du sulfate de cobalt et de l'hydroxyde de lithium de qualité batterie — suffisant pour fournir des matières premières pour environ 138 000 véhicules électriques par an. L'entreprise prévoit un élargissement majeur à 28 000 tonnes de masse noire par an. Le projet d'élargissement, nommé NEXT HYDROMET, a reçu un subvention de fonds d'innovation de l'Union européenne jusqu'à 40 millions d'euros en mars 2026, après une phase préparatoire qui a commencé à la fin de 2025, et a également reçu des subventions nationales de Business Finland. La date estimée de mise en service de l'installation élargie est 2029. La composition des matières premières chez les recycleurs actuels révèle un écart à court terme entre l'offre disponible et le volume futur de batteries à fin de vie. Chez Accurec, environ 15 % des 6 000 tonnes annuelles de matières premières proviennent de batteries à fin de vie, avec la majorité provenant d'électroniques portables, de déchets de production et de produits rappelés. Environ 60 % des batteries traitées chez Accurec proviennent de pays voisins — les Pays-Bas, la Belgique et la Scandinavie. Cette composition indique que la chaîne de valeur du recyclage de batteries aujourd'hui dépend principalement de sources non automobiles, et qu'une augmentation significative des volumes de batteries à fin de vie sera nécessaire pour atteindre la composition des matières premières impliquée par les élargissements de capacité prévus.| Installation | Emplacement | Capacité actuelle | Capacité prévue | Année cible | Composition des matières premières | Source de financement |
|---|---|---|---|---|---|---|
| Accurec | Krefeld, Allemagne | 6 000 tonnes de matières premières par an | Élargissement prévu (la capacité exacte n'est pas soutenue par les données disponibles) | Non spécifié | ~15 % de batteries à fin de vie ; majorité provenant d'électroniques portables, de déchets de production, de rappels | Non spécifié |
| Fortum | Harjavalta, Finlande | 3 000 tonnes de masse noire par an | 28 000 tonnes de masse noire par an | 2029 (estimé) | Non spécifié (masse noire provenant de batteries lithium-ion) | Fonds d'innovation de l'UE (jusqu'à 40 M€) ; subventions nationales de Business Finland |
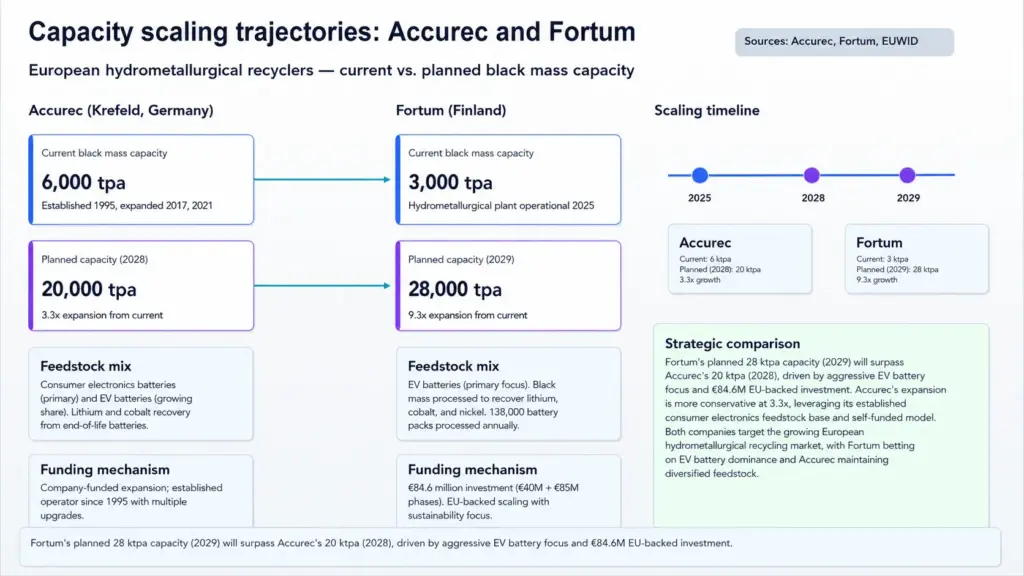
Trajectoires d'expansion de la capacité du marché mondial de recyclage de batteries : accurec fortum
Activité d'investissement
Technologie et innovation
Technologie et innovation
- Les procédés innovants de régénération directe et à faible consommation d'énergie atteignent jusqu'à 74 % de réduction des émissions de CO₂ et une rétention de capacité de 94,08 % par rapport aux méthodes pyrométallurgiques ou hydrométallurgiques conventionnelles.
- Les principales annonces de centres de recyclage en Amérique du Nord, en Europe et en Inde comprennent Green Metals Battery Innovations (13 500 tonnes de déchets par an), Mulberry/Ecobat (15 000 tonnes par an), Recyclekaro (50 000 tonnes métriques par an) et N.A.N. Silox GreenMet (40 000 tonnes de broyage, 20 000 tonnes de traitement hydrométallurgique par an).
- Le soutien politique — le Schéma d'incitation pour la promotion du recyclage des minéraux critiques en Inde et l'autorisation selon le BImSchG en Allemagne — permet un licenciement rapide et une expansion de sites existants.
- Les partenariats dirigés par les constructeurs (Toyota Tsusho/LG Energy Solution) créent des chaînes d'approvisionnement fermées dédiées pour les déchets de production et les batteries à fin de vie des véhicules électriques.
- Les investissements et les activités de partenariats en Inde comprennent des investissements confirmés de ₹300 crore (environ 36 millions de dollars) par Recyclekaro et ₹105 crore (plus de 11 millions de dollars) par BatX Energies, positionnant le pays comme un centre majeur de recyclage pour le lithium, le cobalt et le nickel.
Innovation des processus et gains d'efficacité
Les routes de recyclage pyrométallurgique et hydrométallurgique conventionnelles sont gourmandes en énergie et génèrent une pollution secondaire. Trois chemins technologiques — la régénération directe solvothermique, l'échange ionique chromatographique et un procédé hydro-électrique — sont développés pour réduire la consommation d'énergie, diminuer les émissions de CO₂ et préserver la valeur matérielle.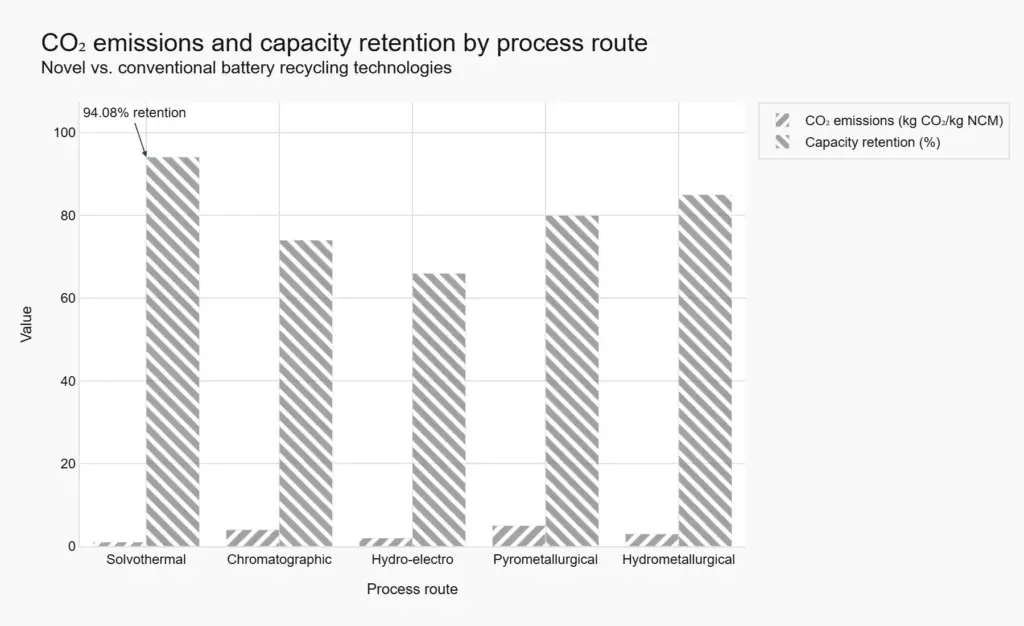
Régénération directe solvothermique
Une étude publiée en mai 2026 dans Sustainable Energy & Fuels a démontré un procédé solvothermique économique pour régénérer le matériau de cathode NCM usagé. Les chercheurs ont utilisé un traitement à base d'éthanol à 130 °C pendant quatre heures. Le NCM régénéré a montré une capacité de décharge élevée et a conservé 94,08 % de sa capacité après 100 cycles de charge-décharge.
L'analyse a également montré que le traitement éliminait les impuretés de surface et aidait à restaurer la structure de sel de roche désordonnée à une structure en couches bien ordonnée. Une autre découverte importante a été la réduction des émissions. Le NCM régénéré a produit seulement 1,00 kg de CO₂ par kg de NCM, ce qui est environ 74 % inférieur à la pyrométallurgie et environ 66 % inférieur à l'hydrométallurgie. Le processus préserve la composition métallique originale du matériau et pourrait offrir une option de régénération directe plus écologique pour le recyclage à grande échelle des batteries lithium-ion à haut nickel.
Séparation par échange ionique chromatographique
Fortum Battery Recycling a obtenu des brevets aux États-Unis et en Chine en juin 2026 pour un procédé breveté d'échange ionique chromatographique qui sépare sélectivement le lithium du nickel et du cobalt. La technologie fournit deux flux de produits précieux : une fraction de lithium adaptée à la production de lithium hydroxyde ou carbonate de grade batterie, et une solution de sulfate de nickel-cobalt prête pour un affinage ultérieur. Fortum affirme que le procédé est caractérisé par des coûts d'exploitation bas et un empreinte carbone faible, soutenant une opération de recyclage en boucle fermée à faible déchet. Le portefeuille de brevets renforce l'avantage concurrentiel de Fortum dans le recyclage des batteries à faible émission.Procédé hydro-électrique
BatX Energies, une startup indienne de technologie de batterie fondée en 2020, a développé un procédé hydro-électrique zéro déchet, zéro émission. L'entreprise affirme que le procédé extrait 99,95 % de lithium, nickel et cobalt purs du matériau noir des cellules de batterie lithium-ion. En 2026, BatX a levé ₹105 crore (plus de 11 millions de dollars) en financement de série A mené par IvyCap Ventures pour étendre sa capacité de recyclage et d'affinage, renforcer la recherche et le développement et accélérer le développement d'une chaîne d'approvisionnement nationale pour des matières critiques de batterie. Avant ce tour de financement, la startup a levé 5 millions de dollars en pré-série A en 2023, portant le financement total à 17,7 millions de dollars.Comparaison technologique : procédés innovants vs. conventionnels
| Technologie | Participant | Métrique fournie | Période | Application | Implication basée sur des preuves |
|---|---|---|---|---|---|
| Régénération directe solvothermique | Sustainable Energy & Fuels étude | 1,00 kg CO₂/kg NCM ; 94,08 % de rétention de capacité après 100 cycles | mai 2026 | Recyclage de cathode NCM usagée | 74 % de réduction du CO₂ par rapport à la pyrométallurgie, 66 % de réduction par rapport à l'hydrométallurgie ; préserve la composition métallique originale |
| Séparation par échange ionique chromatographique | Fortum Battery Recycling | Lithium de grade batterie LiOH/Li₂CO₃ ; solution de sulfate de nickel-cobalt ; coûts d'exploitation bas ; empreinte carbone faible | juin 2026 (brevet) | Séparation du lithium du nickel/cobalt | Permet un recyclage en boucle fermée à quasi zéro déchet avec deux flux de produits à haute valeur |
| Procédé hydro-électrique | BatX Energies | 99,95 % de pureté Li, Ni, Co à partir de la masse noire ; zéro déchet, zéro émission | 2026 (financement) | Traitement de la masse noire | Récupération à haute pureté sans déchet ni émissions ; 11 M $ de la série A pour l'échelle |
| Pyrométallurgie (base) | Conventionnel | Émission de CO₂ de base | Étude de référence de 2026 | Traitement des batteries usagées LIB | Intensité de CO₂ la plus élevée parmi les itinéraires comparés |
| Hydrométallurgie (base) | Conventionnel | Émission de CO₂ de base | Étude de référence de 2026 | Traitement des batteries usagées LIB | Moins de CO₂ que la pyrométallurgie mais toujours 66 % plus élevé que l'itinéraire solvothermique |
Marché mondial de la recyclage de batteries : émissions de CO₂ et rétention de capacité par technologie
Élargissement de la capacité commerciale et activité de partenariats
La maturité technologique se traduit par une augmentation des capacités annoncées, des investissements et des activités de partenariats conjoints à travers l'Amérique du Nord, l'Europe et l'Inde. Six projets illustrent l'échelle et la diversité géographique de cette expansion.Amérique du Nord
Toyota Tsusho et LG Energy Solution ont convenu en juin 2025 de créer Green Metals Battery Innovations, une joint-venture de recyclage de batteries à Winston-Salem, en Caroline du Nord. L'usine effectuera des opérations de prétraitement — démontage et broyage des déchets de production de batteries pour extraire la masse noire contenant du nickel, du cobalt et du lithium. Dans sa phase initiale, LG Energy Solution fournira des déchets générés lors de la production de batteries pour véhicules électriques à Toyota Motor. L'usine devrait commencer ses opérations en 2026 avec une capacité annuelle maximale de traitement de 13 500 tonnes de déchets, équivalant à plus de 40 000 batteries automobiles. Cette entreprise représente la première joint-venture de recyclage de batteries de LG Energy Solution en Amérique du Nord et signale un engagement fort en faveur d'un système à boucle fermée.Europe
Mulberry Waste Holdings a acquis Ecobat Solutions à Darlaston, West Midlands, Royaume-Uni, renforçant ainsi sa position en tant que spécialiste des déchets dangereux et accélérant son expansion vers le recyclage des batteries lithium-ion. Ecobat emploie 115 employés et génère des revenus annuels de plus de 20 millions de livres sterling. L'usine de Darlaston inclut le démontage des batteries et des diagnostics de santé ainsi qu'un processus récent de recyclage des batteries lithium-ion avec une capacité cible de 15 000 tonnes. L'acquisition combine l'expertise de Mulberry en matière de déchets dangereux avec les capacités d'Ecobat de collecte, de diagnostic, de démontage et de recyclage de bout en bout. Viridis Recycling, une filiale de Fraunhofer IWKS, a obtenu l'approbation selon la loi fédérale allemande sur le contrôle des émissions (BImSchG) pour sa usine de recyclage de batteries à Hanau. Cette approbation constitue une étape majeure pour la construction et la mise en service de l'usine de recyclage industrielle à grande échelle pour les batteries lithium-ion et les déchets de batteries. Viridis opère actuellement une usine de recyclage à l'échelle technikum et continue de collaborer étroitement avec Fraunhofer IWKS pour le transfert de connaissances et de technologies. L'entreprise est également en cours de certification en tant que spécialiste du traitement des déchets.Inde
Recyclekaro, un leader indien du recyclage des déchets électroniques et des batteries lithium-ion, a engagé un investissement d'environ 300 crore de roupies (environ 36 millions de dollars) pour étendre ses opérations de recyclage des minéraux critiques. Le projet, classé comme une expansion brownfield sous la catégorie A des bénéficiaires du Schéma d'incitation pour la promotion du recyclage des minéraux critiques en Inde, vise à augmenter la capacité de traitement jusqu'à environ 50 000 tonnes métriques. L'expansion vise à récupérer des minéraux critiques à partir de batteries lithium-ion usagées, de déchets électroniques de circuits imprimés, d'aimants à terres rares et de catalyseurs usagés, renforçant ainsi les capacités domestiques de l'Inde pour extraire des matériaux stratégiques tels que le lithium et les terres rares. BatX Energies, avec son procédé hydro-électrique, a levé 105 crore de roupies (plus de 11 millions de dollars) en financement de série A pour étendre ses capacités de recyclage et d'affinage et développer une chaîne d'approvisionnement nationale pour les matériaux critiques des batteries. L'entreprise collecte des batteries lithium-ion usagées des fabricants de véhicules électriques, des fabricants de batteries et des déchets industriels, extrayant du lithium, du nickel et du cobalt à 99,95 % de pureté pour leur réutilisation dans de nouvelles batteries. N.A.N. GreenMet (soutenu par Navin Agarwal, vice-président de Vedanta) et Silox Group basé en Belgique ont formé une joint-venture à parts égales, N.A.N. Silox GreenMet Pvt. Ltd., pour établir une usine intégrée de recyclage de batteries et de récupération de minéraux critiques en Andhra Pradesh. Le projet sera développé en phases, visant finalement une capacité de broyage de batteries usagées de 40 000 tonnes par an et une capacité de traitement hydrométallurgique de 20 000 tonnes par an. L'usine récupérera du lithium, du cobalt, du nickel et du manganèse pour soutenir l'écosystème croissant de véhicules électriques et de stockage d'énergie en Inde.Installations de recyclage annoncées : capacité, investissement et calendrier
| Parent / JV | Lieu | Capacité (tpa) | Type de technologie | Investissement | Début prévu | Partenaires clés |
|---|---|---|---|---|---|---|
| Green Metals Battery Innovations (Toyota Tsusho / LG Energy Solution) | Winston-Salem, Caroline du Nord, États-Unis | 13 500 tonnes de déchets (≈ 40 000 batteries) | Prétraitement (broyage, extraction de la masse noire) | Non divulgué | 2026 | Toyota Motor (fourniture de déchets) |
| Mulberry Waste Holdings (acquis Ecobat Solutions) | Darlaston, West Midlands, Royaume-Uni | 15,000 | Démontage, diagnostics et recyclage lithium-ion | Non divulgué (chiffre d'affaires £20 M) | Opérationnel (acquisition 2026) | Ecobat (115 employés) |
| Viridis Recycling (spin-off de Fraunhofer IWKS) | Hanau, Allemagne | Échelle Technikum (permis industriel obtenu) | Recyclage de batteries lithium-ion | Non divulgué | Étapes de permis (2027) | Fraunhofer IWKS |
| Recyclekaro | Inde (extension d'usine existante) | 50,000 | Recyclage des minéraux critiques (Li-ion, déchets électroniques, aimants terres rares) | ₹300 crore (~$36 M) | En cours d'expansion | Ministère des Mines de l'Inde (programme de subventions) |
| BatX Energies | Delhi-NCR, Inde | Non divulgué (extension de capacité en cours) | Procédé hydro-électrique à zéro déchet et zéro émission | $11 M (Série A) | En expansion (2026) | IvyCap Ventures, Zephyr Peacock, Mankind Pharma Family Office |
| N.A.N. Silox GreenMet (N.A.N. GreenMet / Silox) | Andhra Pradesh, Inde | 40 000 broyage ; 20 000 métallurgie hydrométallurgique | Broyage et traitement hydrométallurgique | Non divulgué | Développement en phases (à partir de 2026) | Groupe Silox (Société à participation égale 50:50) |
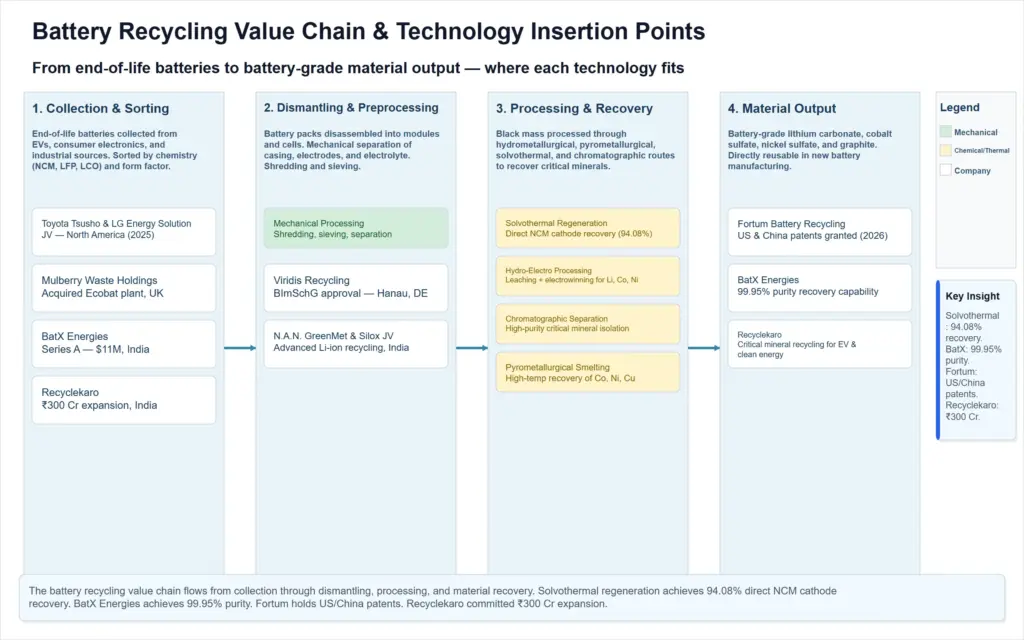 Insertion à l'échelle mondiale de la technologie de la chaîne de valeur du recyclage des batteries
Risque de marché
Risque : Marché mondial de la recyclerie de batteries
- Les risques d'incendie et d'explosion restent une préoccupation majeure. Des incidents ont été signalés dans 64 installations de gestion des déchets aux États-Unis, avec 245 incendies documentés. Ces événements mettent en lumière les risques opérationnels liés à la dégradation thermique lors du traitement et de la manipulation des batteries.
- Le sulfate de cobalt recyclé reste exposé à la volatilité des prix. Les changements des réglementations chinoises et la surabondance ont mis la pression sur le marché, avec des paiements qui se réduisent à 74–75 % et des prix tombant aussi bas que 81 000 yuans par tonne.
- La qualité du graphite reste un défi pour les recycleurs. Le graphite recyclé nécessite un traitement thermique soigneux pour atteindre des performances comparables à celles du matériau de batterie, ce qui limite actuellement son acceptation par les fabricants en aval.
- L'encadrement réglementaire devient plus strict. Les ordonnances de conformité de l'EPA, les poursuites liées au commerce illégal des déchets en Corée du Sud et les envois mal étiquetés provenant de Hongrie vers la Pologne montrent que les régulateurs prêtent une attention plus accrue au traitement des déchets de batteries et à leur déplacement transfrontalier.
- Le cadre réglementaire reste incertain aux États-Unis. Le cadre volontaire de responsabilité étendue des producteurs de batteries de l'EPA laisse place à l'incertitude, en particulier alors que les programmes à niveau d'État continuent de se développer différemment et qu'il n'existe toujours pas de mandat national.
Risques opérationnels et de sécurité
Les installations de recyclage de batteries font face à des risques inhérents d'incendie et d'explosion dus à la dégradation thermique lors du traitement. Un rapport de l'EPA datant de 2021 a identifié 64 installations de gestion des déchets aux États-Unis qui ont connu 245 incendies causés ou probablement causés par des batteries au lithium métallique ou lithium-ion. Ces incidents ont entraîné des blessures, des réponses d'urgence externes, des interruptions de service et, dans certains cas, la destruction d'installations entières. La dégradation thermique peut être déclenchée par des cellules endommagées, une charge résiduelle ou une exposition à la chaleur lors du broyage et du tri. Une revue OSTI publiée en 2025 a souligné que les étapes de désactivation préalable, l'ingénierie de la sécurité thermique et le rôle des électrolytes inflammables sont des mécanismes de risque centraux. Deux événements récents soulignent le danger persistant. En avril 2026, une installation de recyclage de batteries à Maddington (Australie) a connu une explosion et un incendie qui ont entraîné des avertissements de évacuation. En juillet 2026, un incendie dans une usine de batteries lithium en Écosse a forcé des évacuations et nécessité une réponse d'urgence majeure. Ces incidents démontrent que le risque persiste à travers les géographies et les types d'installations, affectant à la fois les centres de recyclage et les usines de traitement dédiées aux batteries. Les installations de tri et de démontage de batteries font également face à des risques importants pour la sécurité des travailleurs. Le démontage manuel des packs de batteries lithium-ion automobiles expose les travailleurs à des risques électriques, notamment au contact accidentel de conducteurs sous tension, aux électrocutions et aux brûlures. Un article du Laboratoire national d'Oak Ridge (2025) a documenté qu'aucune pratique standard de sécurité électrique n'existait pour ce type de démontage jusqu'à récemment, et que le maniement manuel avec des outils isolés reste courant. Les installations gérant les batteries à fin de vie doivent gérer à la fois les risques thermiques aigus et les expositions chroniques à la sécurité électrique.Risques liés au marché et aux prix des matières premières
Les fournisseurs de sulfate de cobalt recyclé font face à une volatilité des prix et à un risque d'achats en raison des fluctuations des prix du marché du cobalt et de la demande des fabricants de cathodes. Une évaluation de Fastmarkets en 2026 a signalé que le sulfate de cobalt recyclé était échangé à partir d'environ 81 000 yuans par tonne en Chine, ce qui est inférieur aux productions basées sur l'hydroxyde et érode les marges. L'introduction du cadre de recyclage de l'Avril 2026 en Chine a encouragé les opérateurs informels à liquider la masse noire, accélérant la surabondance à court terme et exerçant davantage de pression sur les paiements. Les indicateurs de paiement pour le sulfate de cobalt recyclé se sont réduits à 74–75 % en juin 2026, contre 74–76 % la semaine précédente, reflétant une acceptation du marché en baisse. La demande en aval reste faible, avec des taux d'utilisation estimés à 20–30 % à travers la chaîne de recyclage. Les fournisseurs de graphite recyclé font face à des défis de cohérence de la qualité qui affectent la performance et l'acceptation des batteries en aval. Une étude académique de 2026 sur le recyclage direct du graphite a trouvé que la température utilisée lors du traitement thermique affecte directement les fonctions de surface des particules de graphite régénéré, qui sont cruciales pour la performance électrochimique. Obtenir une qualité de batterie nécessite un contrôle précis des conditions de traitement, et la variabilité peut limiter l'adoption du graphite recyclé par les fabricants d'anodes. Ce risque technique s'ajoute au défi commercial de prouver que le matériau recyclé est une alternative fiable au graphite vierge.Risques réglementaires et de conformité
Les actions de mise en conformité réglementaire augmentent à travers les juridictions. En février 2026, l'EPA des États-Unis a émis un Accord de Consentement et un Ordre Final contre Evergreen Battery Recycling LLC (dossier RCRA-05-2026-0001) pour des violations des règles sur les déchets dangereux de la Loi sur la conservation des ressources et la récupération des déchets. Le cas a été clos en mai 2026 après que l'entreprise a accompli les actions de conformité, mais cela signale une surveillance active des pratiques de gestion des déchets des installations de recyclage. En même temps, l'incertitude réglementaire persiste. En février 2026, l'EPA a annoncé qu'elle développerait un cadre volontaire de responsabilité étendue des producteurs de batteries pour guider la cohérence à l'échelle des États. Ce cadre est explicitement volontaire, et l'EPA a noté qu'il reflète les contributions des États tels que l'Illinois, New York et la Californie, qui ont des programmes divergents. L'absence d'un standard national obligatoire crée un paysage de conformité inégal et des désavantages compétitifs pour les opérateurs dans les États ayant des exigences plus strictes. Le commerce illégal de déchets transfrontalier pose également des risques de conformité et de réputation. Une enquête de VSquare en 2026 a révélé que des batteries défectueuses provenant de l'usine de Samsung SDI à Göd, en Hongrie, avaient été reclasseées comme produits normaux et expédiées vers la Pologne sans codes de danger. Le volume estimé des envois mal étiquetés pourrait atteindre 10 000 tonnes. En Corée du Sud, les procureurs de Uijeongbu ont inculpé un opérateur d'une entreprise de recyclage, Jeong, pour le transport et le stockage de batteries usagées contenant de l'acide sulfurique à des emplacements non autorisés entre 2021 et 2025, ainsi que pour l'exploitation d'une entreprise de recyclage agréée sans autorisation appropriée. Ces cas mettent en lumière la vulnérabilité de la chaîne de recyclage face aux pratiques illégales et le potentiel pour que les actions de mise en conformité perturbent les opérations et endommagent la confiance du marché.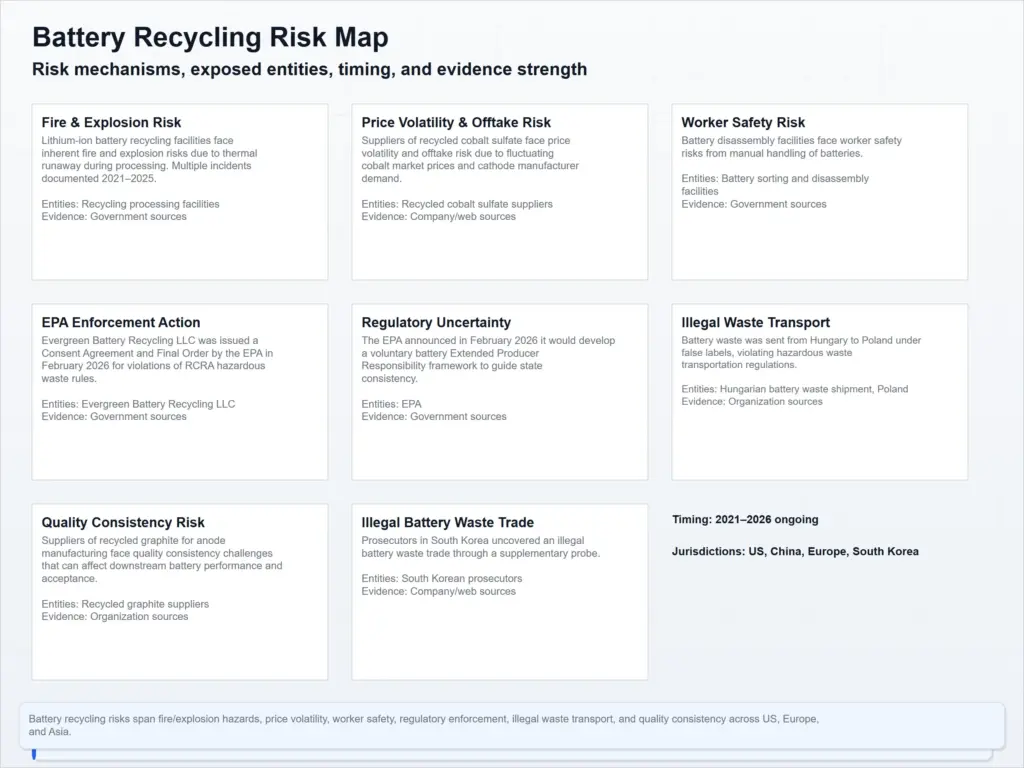
Comparaison des risques
| Risque | Mécanisme | Participant ou géographie exposés | Timing | Conséquence soutenue |
|---|---|---|---|---|
| Incendie et explosion lors du traitement des batteries | Dégradation thermique provenant de cellules endommagées, de charge résiduelle ou d'électrolytes inflammables | 64 installations de déchets des États-Unis ; installations individuelles en Australie et en Écosse | Incidents signalés jusqu'en 2026 ; en cours | Destruction d'installations, blessures, réponse d'urgence, interruptions de service |
| Volatilité des prix et risque d'achats du sulfate de cobalt recyclé | Crackdown réglementaire chinois accélérant la surabondance ; faible demande en aval | Fournisseurs de sulfate de cobalt recyclé, principalement en Chine | 2026 ; en cours | Prix aussi bas que 81 000 yuans/t ; paiements se réduisent à 74–75 % ; érosion des marges |
| Consistance de la qualité du graphite recyclé | La température du traitement thermique affecte les fonctions de surface cruciales pour la performance électrochimique | Fournisseurs de graphite recyclé ; fabricants d'anodes en aval | 2026 ; développement en cours | Acceptation limitée en aval sans contrôle de processus soigneux |
| Application de la loi par l'EPA pour les violations liées aux déchets dangereux | Non-conformité aux règles RCRA | Evergreen Battery Recycling LLC (Région 5 des États-Unis) | Février-mai 2026 | Ordre de conformité ; amendes potentielles et actions correctives |
| Expéditions illégales de déchets de batteries transfrontalières | Étiquetage incorrect des batteries défectueuses comme produits normaux ; expédition sans codes de danger | Itinéraire Hongrie-Pologne ; stockage illégal domestique en Corée du Sud | 2020-2025 (Hongrie) ; 2021-2025 (Corée du Sud) | Procès ; estimation de 10 000 tonnes mal étiquetées ; dommages à la réputation |
Paysage réglementaire
Réglementation sur le recyclage des batteries
La réglementation européenne complète sur les batteries et les nouvelles règles fédérales et locales aux États-Unis créent des obligations de conformité inégales selon les juridictions, obligeant les recycleurs et les producteurs à s'adapter rapidement ou à faire face à des perturbations des flux de matières et à des pénalités de coûts. Ce chapitre traite des réglementations qui régissent directement le recyclage des batteries, la collecte, le traitement, le transport et les exigences en matière de contenu recyclé dans l'UE (Règlement 2023/1542) et aux États-Unis (règles fédérales de l'EPA et du DOT, lois EPR locales dans le Maine, l'Oregon et le Kentucky). Exclu : les émissions de fabrication, la sécurité au travail, la conception des batteries sans lien avec le recyclage, les flux de déchets non liés aux batteries et les juridictions en dehors de l'UE et des États-Unis.Points clés
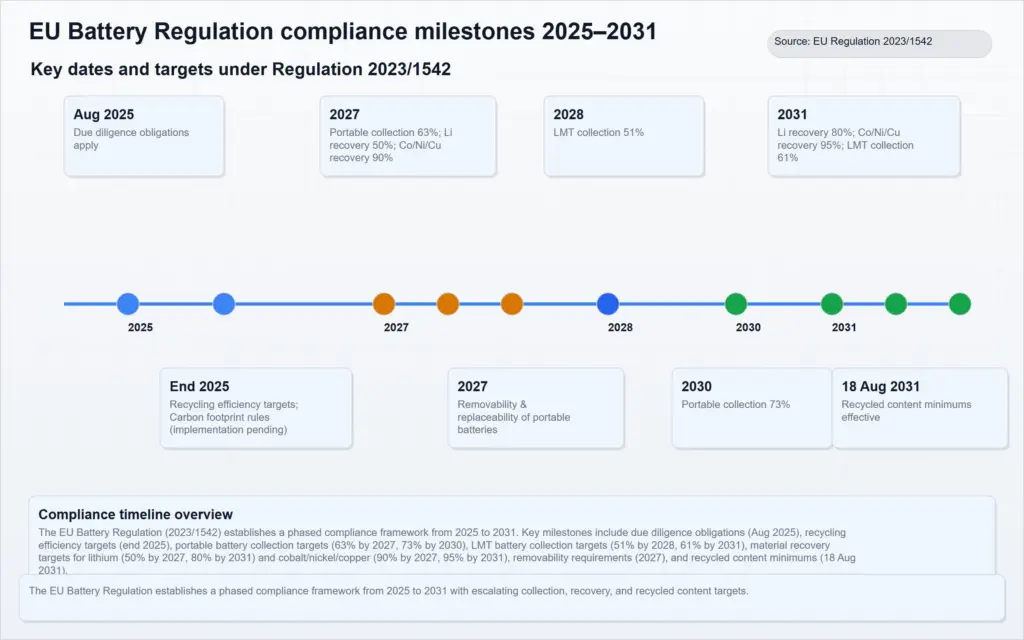
- Le règlement sur les batteries de l'UE 2023/1542 impose les exigences de recyclage les plus détaillées au monde : des objectifs de collecte progressifs (63-73 % pour les batteries portables d'ici 2027-2030), des obligations de récupération de matières (50-80 % de lithium d'ici 2027-2031) et un contenu recyclé obligatoire (6-85 % par métal d'ici 2031).
- L'action fédérale aux États-Unis se concentre sur la simplification de la classification des déchets dangereux via la proposition de l'EPA d'élargir la règle des déchets universels aux batteries au lithium (NPRM juin 2025, règle finale attendue décembre 2026) et l'alignement des règles de transport sur les normes internationales via la NPRM de PHMSA en février 2026.
- Les États américains avancent vers des lois EPR indépendantes : le Maine (adopté en avril 2026), l'Oregon (HB 4144, 2026) et le Kentucky (SB 49, introduit en 2026) exigent des producteurs de financer la collecte et le recyclage, créant un paysage de conformité fragmenté.
- Les délais de conformité varient largement : la diligence raisonnable de l'UE commence en août 2025, les règles sur l'empreinte carbone pour les grandes batteries sont en cours de développement, les objectifs de recyclage commencent en 2025-2027 ; la règle fédérale finale aux États-Unis est probablement en fin 2026 ; les lois des États entreront en vigueur en 2026-2027.
- L'absence d'objectifs nationaux de recyclage ou d'exigences de contenu recyclé aux États-Unis, contrastant avec les objectifs contraignants de l'UE, signifie que les recycleurs et les producteurs font face à des pressions réglementaires asymétriques selon les marchés qu'ils servent.
Réglementation sur les batteries de l'Union européenne
Le règlement de l'UE 2023/1542, déjà en vigueur, établit des exigences contraignantes pour cinq catégories de batteries : portables, moyens de transport légers (LMT), véhicules électriques (VE), industrielles et batteries de démarrage-éclairage-allumage (SLI). Le règlement s'applique aux batteries mises sur le marché de l'Union, indépendamment de leur chimie ou origine.Objectifs de collecte
Les producteurs doivent atteindre des taux de collecte croissants pour les batteries portables en déchet : 63 % d'ici la fin de 2027 et 73 % d'ici la fin de 2030. Pour les batteries LMT, les objectifs de collecte sont 51 % d'ici la fin de 2028 et 61 % d'ici la fin de 2031. Ces objectifs stimulent les investissements dans les réseaux de collecte et affectent directement la disponibilité des matières premières pour les recycleurs.Objectifs de récupération des matières
Les recycleurs doivent atteindre des taux minimum de récupération à partir des batteries en déchet. Pour le lithium : 50 % d'ici la fin de 2027 et 80 % d'ici la fin de 2031. Pour le cobalt, le cuivre, le plomb et le nickel : 90 % d'ici la fin de 2027 et 95 % d'ici la fin de 2031. Les objectifs d'efficacité de recyclage s'appliquent également : pour les batteries à base de lithium, 65 % d'ici la fin de 2025, qui augmenteront à partir de 2030 ; pour les batteries nickel-cadmium, 80%; pour les batteries au plomb, 75%; et 50% pour d'autres batteries en déchet (toutes d'ici la fin de 2025).Contenu recyclé obligatoire
À partir du 18 août 2031, les batteries industrielles, SLI et VE mises sur le marché de l'UE doivent contenir des niveaux minimum de contenu recyclé : 16 % de cobalt, 85 % de plomb, 6 % de lithium et 6 % de nickel. Cela crée une demande structurelle pour les matériaux secondaires et transformera les accords de fourniture entre les recycleurs et les producteurs de batteries.Déclarations d'empreinte carbone
Les batteries industrielles rechargeables dont la capacité dépasse 2 kWh, les batteries LMT et les batteries de véhicules électriques nécessitent des déclarations d'empreinte carbone. Le Centre de recherche commun est en train de développer la méthodologie de calcul ; l'exigence est déjà en vigueur, avec des actes d'application à suivre.Détachabilité et remplaçabilité
Les batteries portables intégrées aux appareils doivent être détachables et remplaçables par l'utilisateur final d'ici 2027. Les batteries LMT doivent être remplaçables par un professionnel indépendant. Cela affecte la conception des produits pour les OEM et les processus de démontage des recycleurs.Diligence raisonnable
Les opérateurs économiques qui mettent des batteries sur le marché de l'UE doivent se conformer aux obligations de diligence raisonnable couvrant les risques sociaux et environnementaux dans les chaînes d'approvisionnement en matières premières, applicables à partir de 18 août 2025. Cela inclut l'identification, la prévention et la résolution des risques liés au lithium, au cobalt, au nickel et au graphite naturel. Chronologie des jalons clés de conformité à la réglementation européenne sur les batteries, de 2025 à 2031, mettant en évidence les objectifs de collecte, les objectifs de récupération, les dates d'efficacité du contenu recyclé et les exigences de détachabilité. Règlement européen 2023/1542 : affirmations et preuves : objectifs de collecte, objectifs de récupération des matériaux, dates d'efficacité du contenu recyclé, délai de détachabilité. Étiquettes de jalons et années : diligence raisonnable août 2025 ; objectifs d'efficacité de recyclage fin 2025 ; règles d'empreinte carbone (implémentation en attente) ; collecte portable 63 % 2027 ; récupération Li 50 % 2027 ; récupération Co/Ni/Cu 90 % 2027 ; détachabilité 2027 ; collecte LMT 51 % 2028 ; collecte portable 73 % 2030 ; récupération Li 80 % 2031 ; récupération Co/Ni/Cu 95 % 2031 ; collecte LMT 61 % 2031 ; contenu recyclé 18 août 2031.Règlements fédéraux américains sur les déchets dangereux et le transport
Au niveau fédéral, deux importantes révisions de règlementation redéfinissent la logistique de recyclage des batteries et leur classification. Aucune ne fixe d'objectifs de recyclage ou de contenu recyclé ; elles se concentrent plutôt sur la gestion des déchets et la sécurité du transport.Extension de la règle sur les déchets universels de l'EPA (proposé)
L'Agence de protection de l'environnement des États-Unis propose de modifier la règle sur les déchets universels de la RCRA (40 CFR Partie 273) afin de créer une nouvelle catégorie distincte pour les batteries au lithium et d'inclure les panneaux solaires en fin de vie. Cette règle vise à simplifier la gestion des déchets dangereux, à améliorer les normes de sécurité, à réduire les risques d'incendie et à promouvoir le recyclage. L'avis de proposition de règlement est prévu pour juin 2025, avec une règle finale attendue décembre 2026. Jusqu'à ce que la règle soit finale, les batteries au lithium usagées restent réglementées comme déchets dangereux sous la RCRA, soumises aux normes complètes pour les générateurs, les transporteurs et le traitement. L'extension proposée simplifierait la conformité pour les recycleurs en permettant un traitement des déchets universels (temps de stockage plus long, moins de paperasse).Harmonisation des matières dangereuses de la PHMSA (proposé)
L'Administration des pipelines et des matières dangereuses a publié un avis de proposition de règlement en février 2026 (FR Vol. 91 No. 27) afin de modifier les règlements sur les matières dangereuses (49 CFR Parties 171, 172, 173, 175, 176, 178, 180) pour être cohérents avec les normes internationales. Le NPRM couvre les noms de transport corrects, les classes de danger, les groupes d'emballage, les autorisations d'emballage, les limites de quantité pour le transport aérien et les exigences de stockage sur les navires – tous affectant directement le transport des batteries au lithium usagées pour le recyclage. La période de commentaires se termine le 13 avril 2026. Séparément, l'article existant 49 CFR 173.185 spécifie déjà les exigences d'emballage et de manipulation pour les batteries au lithium endommagées ou défectueuses. La mise en conformité pourrait réduire les coûts de conformité transfrontalière, mais pourrait également renforcer les exigences d'emballage si les États-Unis s'alignent sur des dispositions internationales plus strictes.Lois sur la responsabilité élargie des producteurs (EPR) des États américains
Alors que le gouvernement fédéral n'a pas adopté d'objectifs de recyclage ou de mandats EPR, plusieurs États américains ont adopté ou proposé leurs propres lois sur la responsabilité des producteurs de batteries, créant un patchwork d'obligations pour les producteurs et les recycleurs.Maine (adopté)
Maine a adopté une loi sur le programme de responsabilité des producteurs de batteries (LD 474) le 3 avril 2026. La loi modifie le Titre 38 MRS, ajoutant des sections sur la collecte et le recyclage. Les producteurs doivent participer à un programme de responsabilité et financer la collecte et le recyclage des batteries primaires et rechargeables. C'est l'une des premières lois EPR étatiques complètes sur les batteries aux États-Unis.Oregon (adopté)
Oregon a adopté HB 4144 lors de la session régulière de 2026. La loi exige que les producteurs de batteries ou de produits contenant des batteries s'associent à une organisation de responsabilité des producteurs de batteries et mettent en œuvre un programme de collecte et de recyclage. Le Département de la qualité de l'environnement de l'Oregon administre le programme, et un fonds de responsabilité des producteurs de batteries est établi. Des pénalités civiles s'appliquent en cas de violation.Kentucky (introduit)
Kentucky a introduit SB 49 lors de la session régulière de 2026. Le projet de loi charge au cabinet de l'État de mettre en place un programme de responsabilité des producteurs de batteries couvertes d'ici 31 mars 2027, comprenant un retour volontaire des batteries rechargeables, une liste des sites de collecte et une promotion d'un marché de récupération. Contrairement à Maine et Oregon, le cadre de Kentucky est volontaire et se concentre sur la faisabilité et la coordination plutôt que sur le financement obligatoire des producteurs. Le projet de loi est toujours en cours d'examen. Carte des États américains avec des lois EPR sur les batteries adoptées ou proposées, montrant chaque loi exigence clé (adhésion PRO des producteurs, financement de la collecte, retour volontaire) et année d'effet. Maine LD 474 (adopté avril 2026), Oregon HB 4144 (adopté 2026), Kentucky SB 49 (introduit 2026). Noms des États, statut de la loi (adopté/introduit), disposition clé : Maine – programme de responsabilité obligatoire, producteurs financent ; Oregon – adhésion obligatoire PRO, financement de la collecte ; Kentucky – retour volontaire, programme du cabinet d'ici mars 2027.Comparaison réglementaire
| Juridiction | Règle / instrument | Exigence clé | Date d'effet | Participant concerné |
|---|---|---|---|---|
| Union européenne | Règlement 2023/1542 – objectifs de collecte | Portables : 63 % d'ici 2027, 73 % d'ici 2030 ; LMT : 51 % d'ici 2028, 61 % d'ici 2031 | 2027–2031 | Producteurs, schémas de collecte, recycleurs |
| Union européenne | Règlement 2023/1542 – objectifs de récupération | Lithium : 50 % d'ici 2027, 80 % d'ici 2031 ; Co/Ni/Cu : 90 % d'ici 2027, 95 % d'ici 2031 | 2027, 2031 | Recycleurs, installations de traitement |
| Union européenne | Règlement 2023/1542 – contenu recyclé | 16 % de Co, 85 % de Pb, 6 % de Li, 6 % de Ni dans les nouvelles batteries | 18 août 2031 | Fabricants de batteries, fournisseurs de matières |
| États-Unis (fédéral) | Extension de la règle sur les déchets universels de l'EPA (proposé) | Créer une catégorie de batteries lithium sous le 40 CFR Partie 273 ; rationaliser la gestion | NPRM juin 2025 ; règlement final décembre 2026 (prévu) | Générateurs, transporteurs, recycleurs |
| États-Unis (fédéral) | Harmonisation PHMSA HMR (proposée) | Aligner les noms de transport, les classes de dangers, l'emballage, les limites aériennes/par navire sur les normes internationales | NPRM février 2026 ; commentaires d'ici le 13 avril 2026 | Transporteurs, recycleurs emballant des batteries |
| Maine (État des États-Unis) | LD 474 stewardship des batteries | Les producteurs financent la collecte et le recyclage | Adopté le 3 avril 2026 | Producteurs, points de collecte, recycleurs |
| Oregon (État des États-Unis) | HB 4144 EPR des batteries | Les producteurs s'associent au PRO et mettent en œuvre un programme de collecte/recyclage | Session régulière de 2026 | Producteurs, DEQ, recycleurs |
| Kentucky (État des États-Unis – introduit) | SB 49 programme de stewardship | Retrait volontaire, programme du cabinet d'ici le 31 mars 2027 | Introduit en 2026 ; délai du programme mars 2027 | Producteurs (volontaires), points de collecte, recycleurs |