Rapport sur le marché mondial des systèmes de stockage d'énergie stationnaires (ESS), Taille et Prévision 2026-2033
Taille du marché (année de base)
USD 64.54 Billion
Valeur prévisionnelle
USD 247.68 Billion
TCAC18.31%
Période de prévision
2026 - 2033
Couverture
Global - Asia Pacific, Europe, Middle East & Africa, North America, South America
Le marché mondial des systèmes de stockage d'énergie stationnaire (ESS) était estimé à 64,54 milliards de dollars en 2025 et devrait atteindre environ 247,68 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 18,31 % pendant la période de prévision allant de 2026 à 2033.
Ce marché englobe les installations de stockage d'énergie à grande échelle, commerciales et industrielles (C&I), ainsi que résidentielles, utilisant des batteries lithium-ion ainsi que des technologies émergentes de type sodium-ion. La croissance est attendue à être entraînée par une intégration croissante des énergies renouvelables, des initiatives de modernisation du réseau électrique, une demande croissante en matière de résilience énergétique, ainsi qu'une augmentation des investissements dans l'infrastructure de stockage d'énergie à grande échelle et distribuée. De plus, les politiques gouvernementales favorables, la baisse des coûts des batteries, les avancées technologiques des batteries, ainsi que le besoin croissant de systèmes électriques flexibles sont anticipés pour accélérer l'expansion du marché à la fois dans les économies développées et émergentes pendant la période de prévision.
Aperçu des prévisions du marché mondial des systèmes de stockage d'énergie stationnaires (ESS) 2026 - 2033
Le marché mondial des systèmes de stockage d'énergie stationnaires (ESS) inclut les installations à grande échelle, commerciales et industrielles (C&I) ainsi que résidentielles utilisant les technologies lithium-ion et les technologies émergentes sodium-ion. Le marché est prévu pour augmenter à partir de 64,54 milliards de dollars en 2025 à 247,68 milliards de dollars d'ici 2033, représentant un Taux de croissance annuel composé (CAGR) de base de 18,31 %. La période de prévision s'étend de 2025, année de base, jusqu'en 2033.
Trois scénarios de croissance sont considérés : un scénario optimiste avec un CAGR de 20,81 %, un scénario de base, et un scénario conservateur avec un CAGR de 15,81 %. La croissance est attendue être front-loaded, avec les gains annuels les plus importants survenant entre 2028 et 2030, alors que le soutien politique précoce, l'accélération de la production et les améliorations des coûts technologiques accélèrent l'expansion du marché.
Métrique
Valeur
Taille du marché (année de base 2025)
64,54 milliards de dollars
Période de prévision
2026 – 2033
Taux de croissance annuel composé (CAGR) de base (2025–2033)
18.31%
CAGR optimiste
20.81%
CAGR conservateur
15.81%
Valeur de marché de base (2033)
247,68 milliards de dollars
Forme de croissance
Front-loaded (croissance maximale 2028–2030)
Plus grandes régions (qualitative)
États-Unis, Chine, Europe, Inde
Segment technologique dominant
Lithium-ion (LFP) à grande échelle
Tendances clés
Incentives au contenu domestique, émergence du sodium-ion, cellules de grande taille, stockage à long terme
Prévision du marché mondial des systèmes de stockage d'énergie stationnaires (ESS) 2025-2033 : scénario de base, optimiste, conservateur échelonné.
Aperçu du marché mondial des systèmes de stockage d'énergie stationnaires (ESS)
Le marché mondial des systèmes de stockage d'énergie stationnaires inclut les installations à grande échelle, commerciales et industrielles (C&I) ainsi que résidentielles utilisant les technologies lithium-ion et les technologies émergentes sodium-ion. Le marché est estimé à 64,54 milliards de dollars en 2025, qui sert d'année de base et est dérivé d'une estimation unique en ligne.
Le marché est attendu pour maintenir une croissance forte à mesure que les politiques favorables, la baisse des coûts des batteries et l'expansion rapide de la production s'additionnent. Cependant, la croissance ne suivra probablement pas un chemin linéaire. Les mesures réglementaires et les investissements côté offre soutiendront la demande, tandis que les restrictions commerciales, les risques d'approvisionnement en matières premières et les coûts de niveauisation en augmentation à court terme pourraient créer des pressions. La croissance est attendue la plus forte pendant 2028–2029 avant de se modérer progressivement à mesure que le marché devient plus mûr.
Analyse des moteurs, des freins, des opportunités et des menaces (DROC) du marché mondial des systèmes de stockage d'énergie stationnaires (ESS)
Moteurs clés
Catalyseurs politiques et réglementaires
Trois actions réglementaires créent une demande à court terme. Aux États-Unis, le HB 1718 du New Hampshire, adopté en 2026, impose un cadre pour les crédits de comptage net pour le stockage stationnaire chargé au soleil, incitant directement à la mise en œuvre résidentielle. En Allemagne, opérateurs du système de transmission a commencé en janvier 2026 l'approvisionnement basé sur le marché de l'inertie (réserve instantanée), en proposant des contrats à long terme pour des systèmes de stockage d'énergie à batterie formant le réseau. En Inde, POWERGRID a lancé un appel d'offres en juillet 2026 pour un projet de système de stockage d'énergie à batterie de 500 MW/1 000 MWh sur plusieurs emplacements, signalant l'engagement du pays en faveur d'un stockage à grande échelle pour l'intégration des énergies renouvelables.
Développement de la capacité de production
Les usines gigafactory annoncées élargissent l'offre et diversifient la technologie. Peak Energy prévoit une usine de 4 GWh de batteries à ions de sodium en Californie (livraisons Q1 2027), avec plus de 6 GWh de commandes client. Zenergy a signé un projet de production à long terme de 50 GWh de batteries au LFP à Suzhou (phase 1 de production Q3 2027, phase 2 en 2028). Ultium Cells a commencé la production de cellules LFP pour le stockage d'énergie en juillet 2026 après avoir converti une ligne de production de véhicules électriques au Tennessee, répondant aux exigences de contenu national des États-Unis. Ces investissements renforcent la confiance en matière d'approvisionnement et réduisent la dépendance aux sources uniques.
Diminution des coûts à long terme et économies liées aux cellules de grande taille
L'IRENA a signalé que les coûts de stockage en batterie ont chuté de 93 % depuis 2010, atteignant 192 $ par kWh en 2024, et les prix des cellules ont baissé de 20 % en 2024 à 115 $ par kWh. Les fabricants chinois montent en puissance des cellules LFP de 500 Ah+ (CATL 587 Ah, EVE Energy 628 Ah, HiTHIUM 1 175 Ah) qui améliorent la densité énergétique au niveau du module de 60 à 80 %, réduisant ainsi les coûts des systèmes complémentaires. La firme de recherche Intertek CEA prévoit que ces cellules de grande taille réduiront les coûts globaux des systèmes de stockage d'énergie en batterie (BESS) d'ici 2027, même si les prix du lithium augmentent.
Contraintes
Restrictions FEOC et augmentation du coût nivelé de stockage (LCOS)
Les restrictions du gouvernement américain sur les « entités étrangères de préoccupation » (FEOC), introduites en 2025, limitent l'éligibilité au crédit d'investissement pour les projets utilisant des cellules fabriquées en Chine. Selon le rapport de Lazard de 2026, le coût nivelé de stockage (LCOS) à grande échelle sans le crédit d'investissement (ITC) est passé de 115 à 254 $ par MWh en 2025 à 210 à 292 $ par MWh en 2026. Même avec l'ITC, le LCOS se situe désormais entre 148 et 209 $ par MWh, une augmentation significative qui augmente les coûts des projets et ralentit leur déploiement à court terme.
Risques liés à l'approvisionnement en matières premières
Les matières premières critiques pour les batteries font face à des ruptures d'approvisionnement concentrées. La République démocratique du Congo fournit environ 70 % du cobalt mondial ; un incident de quota douanier en 2026 a menacé 20 000 tonnes d'une valeur de 1,1 milliard de dollars, provoquant une flambée de 160 % des prix. BHP a suspendu ses opérations Nickel West, enlevant une source clé de nickel de classe 1. L'approvisionnement en graphite provenant de la mine Balama au Mozambique a été interrompu pendant près d'un an en raison de troubles politiques. L'extraction de lithium au Chili fait face à des litiges sur les droits d'eau avec les communautés autochtones. Ces risques augmentent les coûts des cellules et l'incertitude de la chaîne d'approvisionnement.
Bottlenecks électroniques de puissance
Les modules IGBT et au carbone (SiC) font face à un écart entre la demande et la capacité des fonderies supérieur à 18 % en 2026. Les délais de livraison des modules IGBT atteignent 30 à 45 semaines, causant des retards dans l'approvisionnement des onduleurs. Un fabricant a vu ses allocations de modules IGBT d'ON Semiconductor repoussées de 15 semaines, menaçant la production en usine. Ces bottlenecks ralentissent la mise en service des projets et augmentent les coûts d'approvisionnement.
Opportunités
Fabrication nationale et incitations IRA
Les restrictions FEOC, bien qu'elles augmentent les coûts, créent en même temps une demande pour la production nationale de cellules. Le projet Avantus de 800 MWh de Fluence en Californie utilise des cellules, des modules et des boîtiers produits dans des usines américaines, garantissant l'éligibilité à l'IRA. L'émergence d'usines LFP et à ions de sodium en Amérique du Nord et en Inde positionne les fabricants locaux pour capturer la demande croissante provenant des applications réseau et des centres de données d'intelligence artificielle.
Batteries à ions de sodium et stockage à longue durée
La technologie à ions de sodium offre une réduction de coûts de 20 % par rapport aux batteries au lithium et élimine l'exposition aux fluctuations des prix du lithium et du cobalt. L'usine de Peak Energy et ses commandes client (Jupiter Power, Energy Vault) démontrent la viabilité commerciale. L'usine de 50 GWh de Zenergy vise des cycles de décharge de 4 à 12 heures, répondant à la demande croissante de stockage à longue durée pour soutenir une forte pénétration des énergies renouvelables.
Déploiement de batteries en seconde vie
B2U Storage Solutions a déployé 24 MWh de batteries d'automobiles en seconde vie au Texas à moins de 100 $ par kWh, par rapport à environ 149 $ par kWh pour de nouveaux systèmes. L'installation participe aux marchés ERCOT et prévoit d'atteindre 100 MWh. Cette approche offre un complément à faible coût aux nouveaux systèmes BESS, exploitant des packs automobiles usagés qui conservent encore une capacité significative.
Menaces
Interruptions géopolitiques et commerciales
Au-delà des restrictions FEOC, l'élargissement des tarifs douaniers américains (Section 232, enquêtes AD/CVD sur les matériaux de batterie) et l'examen des travailleurs forcé créent une volatilité dans l'approvisionnement. Les saisies aux frontières et les politiques commerciales incertaines obligent les développeurs à adopter des stratégies d'approvisionnement précoce et de répartition des risques contractuels, ajoutant des coûts et de la complexité.
Incertaine des coûts d'interconnexion
Le projet de batterie de Shoreham à Long Island fait face à des coûts estimés d'interconnexion variant de 0 à 27 millions de dollars sur un budget total de 86 millions de dollars. De telles fluctuations peuvent rendre les projets financièrement inviables. Les exigences d'amélioration du réseau sont difficiles à prédire avant l'ingénierie détaillée, introduisant un risque dans le financement des projets.
Certifications et incidents de sécurité
Un incendie en décembre 2025 à un site de stockage d'énergie non autorisé à Warwick, New York, causé par une infiltration d'eau et l'absence d'un certificat de conformité, met en lumière les risques des installations non certifiées. Une réglementation renforcée et des coûts de responsabilité potentiels pourraient retarder les approbations des projets et augmenter la charge de conformité pour les développeurs.
Segmentation du marché mondial de recyclage de batteries
Par technologie
Traitement mécanique
Prétraitement des batteries
Décharge des batteries
Démontage des batteries
Broyage des batteries
Écrasement des batteries
Séparation physique
Tamisage
Séparation magnétique
Séparation par densité
Classification des particules
Production de masse noire
Concentration de masse noire
Récupération des matériaux électrodes
Récupération de la fraction métallique
Traitement hydrométallurgique
Lixiviation chimique
Récupération du lithium
Récupération du cobalt
Récupération du nickel
Récupération du cuivre
Extraction par solvant
Séparation des métaux
Extraction sélective du cobalt
Extraction sélective du nickel
Production de sel de grade batterie
Production de carbonate de lithium
Production d'hydroxyde de lithium
Production de sulfate de nickel
Production de sulfate de cobalt
Traitement pyrométallurgique
Fusion à haute température
Récupération du cobalt
Récupération du nickel
Récupération du cuivre
Traitement thermique
Décomposition thermique
Élimination des matières organiques
Calcination des matériaux de batterie
Traitement intégré pyro-hydrométallurgique
Récupération des métaux
Récupération du lithium
Récupération du nickel
Récupération du cobalt
Régénération directe
Régénération directe solvothermique
Préservation de la structure de l'électrode
Régénération du matériau d'électrode
Restauration de la capacité
Procédés de régénération à faible émission
Récupération de l'électrode à faible teneur en carbone
Réduction de la consommation chimique
Réduction des émissions de CO₂
Récupération de l'électrode en boucle fermée
Restauration du matériau actif
Réutilisation des cathodes de grade batterie
Par application
Recyclage des batteries des véhicules électriques
Véhicules électriques passagers
Recyclage des batteries à fin de vie
Recyclage des packs de batterie
Recyclage des cellules de batterie
Véhicules électriques commerciaux
Bus électriques
Camions électriques
Véhicules électriques de flotte
Recyclage des batteries de stockage d'énergie
Stockage résidentiel d'énergie
Systèmes de batterie domestique
Batteries de stockage à petite échelle
Stockage d'énergie commercial et industriel
Systèmes de batterie commerciale
Systèmes de batterie industrielle
Stockage d'énergie à grande échelle
Systèmes de batterie à grande échelle
Stockage d'énergie renouvelable
Recyclage des batteries des appareils électroniques grand public
Électroniques portables
Smartphones
Ordinateurs portables
Tablettes
Outils électriques
Outils sans fil
Équipement portable
Recyclage des déchets de fabrication de batterie
Déchets de fabrication de cellules
Cellules défectueuses
Déchets d'électrodes
Matériaux hors spécifications de production
Matériaux de batterie rejetés
Déchets de fabrication
Par utilisateur final
Fabricants de batteries
Fabricants de batteries de véhicules électriques
Fabricants de batteries LFP
Fabricants de batteries NMC
Fabricants de batteries NCA
Fabricants de batteries de stockage d'énergie
Fabricants de batteries de stockage de réseau
Fabricants de batteries de stockage résidentiel
Fabricants automobiles
Constructeurs automobiles de véhicules passagers
Constructeurs automobiles de véhicules électriques
Constructeurs automobiles de véhicules hybrides
Constructeurs automobiles de véhicules commerciaux
Fabricants de bus électriques
Fabricants de camions électriques
Sociétés de recyclage
Recycleurs spécialisés en batteries
Recycleurs hydrométallurgiques
Recycleurs pyrométallurgiques
Recycleurs de régénération directe
Sociétés de gestion des déchets
Recycleurs de déchets électroniques
Recycleurs de déchets industriels
Producteurs de matériaux
Fabricants de matériaux cathodiques
Producteurs de matériaux cathodiques à base de nickel
Producteurs de matériaux cathodiques à base de cobalt
Producteurs de matériaux à base de lithium
Producteurs de chimiques pour batteries
Producteurs de chimiques lithium
Producteurs de chimiques nickel
Producteurs de chimiques cobalt
Organisations de recherche et développement
Instituts de recherche
Centres de recherche sur les batteries
Instituts de recherche sur les matériaux
Universités
Recherche sur le recyclage des batteries
Recherche sur les technologies de recyclage avancées
Perspective régionale
Le marché est mondial, avec les preuves les plus solides pour le États-Unis, Chine, Allemagne et Inde.
États-Unis: Les moteurs de politique (comptage net NH, restrictions FEOC), les investissements en fabrication (Peak Energy, Ultium Cells, Honda-LG) et les projets attribués (Fluence 800 MWh, B2U second-life) positionnent les États-Unis comme un marché clé de croissance, bien que les coûts à court terme aient augmenté en raison des restrictions commerciales.
Chine : Le plus grand centre de fabrication, avec CATL, EVE Energy et HiTHIUM qui produisent des cellules LFP de grande taille et Zenergy qui construit une usine à durée prolongée de 50 GWh. La Chine a supprimé l'obligation de stockage pour les nouvelles sources renouvelables, introduisant une incertitude liée au marché, mais reste dominante dans la fourniture de cellules.
Allemagne : La première procédure d'achat d'inertie dirigée par le TSO pour des systèmes de stockage à forme de réseau (BESS) en janvier 2026 crée un nouveau flux de revenus pour le stockage, soutenant la demande anticipée en Europe.
Inde : L'appel d'offres de 500 MW/1 000 MWh de POWERGRID et la gigafactory de 3 GWh d'iNVERGY indiquent un déploiement accéléré dans le cadre de l'initiative Make in India.
D'autres régions, telles que la Moyen-Orient et l'Australie, sont mentionnées de manière anecdotique mais manquent de preuves détaillées.
Entreprises leaders du marché
Selon les preuves fournies, les entreprises suivantes sont actives dans la fabrication, le développement de projets ou l'innovation de composants :
Fluence: A sécurisé un contrat de 200 MW/800 MWh pour un Smartstack avec une source d'approvisionnement en contenu national ; agit en tant que seul contractant EPC.
Peak Energy: Première usine de stockage à base de sodium-ion aux États-Unis (4 GWh) avec des engagements clients dépassant la capacité.
Zenergy Battery : Fabricant chinois avec une usine à durée prolongée de 50 GWh de cellules LFP.
iNVERGY : Gigafactory indienne (3 GWh) produisant des unités de stockage à base de LFP.
Ultium Cells (LG-GM JV) : A converti la ligne de production de véhicules électriques en production de systèmes de stockage (ESS) à base de LFP au Tennessee.
Invinity Energy Systems : Fournisseur de batteries à flux de vanadium pour micro-réseau tribal (Project VITALITY).
Dukosi, A123 Systems, Nuvation Energy : Ont collaboré sur une plateforme de référence de surveillance chip-on-cell
B2U Storage Solutions : Déploiement de batteries de véhicules électriques en fin de vie dans l'ERCOT.
Pourquoi le marché s'accélère
Le marché de stockage d'énergie stationnaire ne croît pas seulement ; il s'accélère car le stockage est devenu le point central pour la décarbonisation du réseau, l'intégration des énergies renouvelables et l'augmentation de la demande d'électricité provenant de l'intelligence artificielle et des centres de données. Les cadres politiques aux États-Unis, en Allemagne et en Inde créent de nouveaux mécanismes de revenus (achat d'inertie, comptage net, appels d'offres à grande échelle) qui réduisent les risques des investissements. En parallèle, la capacité de fabrication se diversifie sur les technologies (sodium-ion, cellules LFP à durée prolongée) et les géographies (États-Unis, Chine, Inde), réduisant la dépendance aux chaînes d'approvisionnement uniques. Bien que les vents contraires à court terme dus aux restrictions commerciales et à l'augmentation du coût de possession (LCOS) soient réels, ils sont compensés par la baisse des coûts à long terme et les économies liées aux cellules de grande taille. Les scénarios conservateurs et optimistes (±3 points de pourcentage par rapport au taux de croissance annuel moyen de base) encadrent l'équilibre risque-rendement : le marché peut absorber les chocs liés aux perturbations des matières premières et aux changements de politique, mais la demande fondamentale pour la résilience du réseau et la consolidation des énergies renouvelables garantit une trajectoire positive forte.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026–2033)
1.2 Points clés du marché
1.3 Hypothèses de prévision et aperçu des scénarios
1.4 Aperçu de la demande et de l'offre
1.5 Point de vue de l'analyste
2. Aperçu du marché
2.1 Introduction au marché mondial des systèmes de stockage d'énergie stationnaires (ESS)
2.2 Définition du marché et portée
2.3 Analyse de la chaîne de valeur de l'industrie
2.4 Évolution du marché et tendances historiques
2.5 Structure de la chaîne d'approvisionnement des systèmes ESS
2.6 Modernisation du réseau, intégration des énergies renouvelables et transition énergétique
3. Aperçu de la prévision du marché mondial des systèmes de stockage d'énergie stationnaires (ESS) (en milliards de dollars), 2025–2033
3.1 Taille du marché de base (2025)
3.2 Prévision de base du marché (2033)
3.3 Taux de croissance annuel composé (2025–2033)
3.4 Direction du marché
3.5 Plus grandes régions
3.6 Segment de technologie dominant
3.7 Principales tendances
3.8 Perspective future
4. Analyse des scénarios de prévision du marché
4.1 Scénario de prévision de base
4.2 Scénario de prévision optimiste
4.3 Scénario de prévision conservateur
4.4 Prévision du marché année par année (2025–2033)
4.5 Analyse de la forme de croissance
4.6 Analyse du taux de croissance annuel
4.7 Comparaison des scénarios et implications du marché
5. Dynamiques du marché
5.1 Moteurs
5.1.1 Catalyseurs politiques et réglementaires
5.1.2 Expansion des capacités de fabrication
5.1.3 Diminution des coûts des batteries et innovation des cellules de grande taille
5.2 Freins
5.2.1 Restrictions liées à l'efficacité énergétique et augmentation du coût de l'énergie (LCOS)
5.2.2 Risques d'approvisionnement en matières critiques
5.2.3 Colmatages de la chaîne d'approvisionnement en électronique de puissance
5.3 Opportunités
5.3.1 Fabrication nationale et incitations liées à l'IRA
5.3.2 Batteries à ion de sodium et stockage à long terme
5.3.3 Déploiement de batteries en seconde vie
5.4 Menaces
5.4.1 Perturbations géopolitiques et commerciales
5.4.2 Incertitude sur les coûts d'interconnexion du réseau
5.4.3 Risques liés à la certification, à la sécurité et à la conformité
6. Segmentations du marché par technologie (en milliards de dollars), 2025–2033
6.1 Systèmes de stockage d'énergie au lithium-ion
6.1.1 Lithium fer phosphate (LFP)
6.1.2 Nickel manganèse cobalt (NMC)
6.1.3 Cellules de grande capacité et de grande taille
6.1.4 Systèmes de batteries lithium à échelle de réseau
6.2 Systèmes de stockage d'énergie au sodium-ion
6.2.1 Systèmes de sodium-ion à échelle utilitaire
6.2.2 Systèmes de sodium-ion pour le commerce et l'industrie
6.2.3 Stockage à long terme au sodium-ion
6.2.4 Plateformes de batteries sodium de nouvelle génération
6.3 Systèmes de stockage par pile à combustible
6.3.1 Piles à combustible au vanadium
6.3.2 Piles à combustible au fer
6.3.3 Stockage à long terme par pile à combustible
6.3.4 Applications sur le réseau électrique
6.4 Autres technologies de stockage d'énergie
6.4.1 Systèmes de stockage hybrides
6.4.2 Stockage solide
6.4.3 Intégration du stockage par gravité et mécanique
6.4.4 Technologies de stockage émergentes
7. Segmentations du marché par application (en milliards de dollars), 2025–2033
7.1 Stockage d'énergie à échelle de réseau
7.1.1 Intégration des énergies renouvelables
7.1.2 Régulation de la fréquence
7.1.3 Coupure de pics
7.1.4 Équilibrage du réseau et services accessoires
7.2 Stockage d'énergie pour le commerce et l'industrie (C&I)
7.2.1 Installations de fabrication
7.2.2 Bâtiments commerciaux
7.2.3 Centres de données
7.2.4 Alimentation de secours industrielle
7.3 Stockage d'énergie résidentiel
7.3.1 Stockage d'énergie photovoltaïque sur toit
7.3.2 Alimentation de secours domestique
7.3.3 Gestion intelligente de l'énergie domestique
7.3.4 Stockage d'énergie communautaire
8. Segmentations du marché par utilisateur final (en milliards de dollars), 2025–2033
8.1 Utilisateurs électriques et opérateurs de réseau
8.2 Développeurs d'énergie renouvelable
8.3 Clients commerciaux et industriels
8.4 Consommateurs résidentiels
9. Segmentations du marché par composant du système (en milliards de dollars), 2025–2033
9.1 Cellules et modules de batterie
9.2 Systèmes de gestion de batterie (BMS)
9.3 Systèmes de conversion de puissance (PCS)
9.4 Systèmes de gestion de l'énergie (EMS)
10. Analyse du marché régional
10.1 Amérique du Nord
10.2 Europe
10.3 Asie-Pacifique
10.4 Le reste du monde
11. Perspectives régionales
11.1 États-Unis – Expansion de la fabrication pilotée par la politique
11.2 Chine – Leader mondial de la fabrication et de la technologie de cellules
11.3 Europe – Modernisation du réseau et marchés d'inertie
11.4 Inde – Déploiement à échelle utilitaire et fabrication nationale
12. Analyse de la chaîne d'approvisionnement et des investissements
12.1 Chaîne de valeur mondiale des systèmes ESS
12.2 Expansion des capacités de fabrication de batteries
12.3 Initiatives de contenu national et de localisation
12.4 Évaluation de l'approvisionnement en matières premières critiques
12.5 Évolution des technologies de cellules de grande taille
12.6 Perspective d'investissement dans le stockage à long terme
13. Paysage concurrentiel
13.1 Analyse de la structure du marché
13.2 Matrice de positionnement concurrentiel
13.3 Empreinte géographique de fabrication
13.4 Développements stratégiques
13.5 Expansion des capacités et activités d'investissement
14. Profils des entreprises
14.1 Fluence
14.2 Peak Energy
14.3 Zenergy Battery
14.4 Ultium Cells
14.5 iNVERGY
14.6 Invinity Energy Systems
14.7 B2U Storage Solutions
14.8 Nuvation Energy
15. Intelligence stratégique et insights tirés par l'intelligence artificielle
15.1 moteur d'intelligence de prévision Pheonix
15.2 Tableau de bord de l'intelligence de stockage de réseau
15.3 Intelligence de fabrication des systèmes ESS
15.4 Surveillance des risques critiques de la chaîne d'approvisionnement
15.5 Intelligence des opportunités de stockage à long terme
16. Opportunités d'investissement et de croissance
16.1 Projets de stockage d'énergie à échelle utilitaire
16.2 Fabrication nationale de batteries
16.3 Commercialisation des batteries à ion de sodium
16.4 Programmes de modernisation du réseau
16.5 Technologies de stockage à long terme
17. Pourquoi le marché mondial des systèmes de stockage d'énergie stationnaire (ESS) reste critique
17.1 Intégration des énergies renouvelables
17.2 Fiabilité et résilience du réseau électrique
17.3 AI et demande énergétique des centres de données
17.4 Sécurité énergétique domestique
17.5 Désignification à long terme
18. Principaux enseignements analytiques
18.1 Analyse de la fenêtre de croissance anticipée
18.2 Évaluation de l'impact des politiques et de la fabrication
18.3 Analyse de la compétitivité technologique
18.4 Hypothèses et limites des prévisions
19. Méthodologie et approche de recherche
19.1 Méthodologie de recherche
19.2 Cadre de modélisation des prévisions
19.3 Sources de données
19.4 Hypothèses et limites
20. À propos de Pheonix Research
21. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Paysage concurrentiel : Systèmes de stockage d'énergie stationnaires
Le paysage concurrentiel du stockage d'énergie stationnaire en 2026 est défini par une mise à l'échelle rapide de la capacité de production à travers plusieurs continents, une diversification technologique au-delà du lithium-ion, et l'importance croissante du contenu domestique comme facteur de différenciation concurrentielle sur le marché américain. Ce chapitre se concentre sur les capacités de production annoncées, les projets remportés et les développements technologiques de participants spécifiques, en s'appuyant sur des données fournies couvrant les cellules lithium-fer-phosphate (LFP), les systèmes sodium-ion, les batteries à flux de vanadium et les composants de surveillance avancés. Il exclut le stockage par pompage, l'air comprimé, l'hydrogène et les actions des grands acteurs existants pour lesquels aucune preuve n'a été fournie.
Points clés
La capacité de production de BESS annoncée par quatre entreprises inclut iNVERGY (3 GWh), Zenergy (50 GWh) et Peak Energy (4 GWh), avec Ultium Cells ajoutant une capacité non spécifiée en raison de la conversion de ligne.
Le contenu domestique est un facteur décisif dans l'attribution des projets aux États-Unis : le projet Avantus de Fluence de 800 MWh utilise des cellules provenant d'usines américaines pour être éligible aux crédits d'impôt fédéraux.
La diversification technologique est évidente : les systèmes sodium-ion (Peak Energy) et les batteries à flux de vanadium (Invinity) sont déployés dans des projets pilotes aux États-Unis, tout en développant l'architecture du système de gestion des batteries (BMS) grâce à la surveillance du chip-on-cell (Dukosi).
Les fabricants asiatiques iNVERGY (Inde) et Zenergy (Chine) se développent rapidement avec de grandes usines dédiées au BESS ciblant la demande régionale.
Les capacités intégrées EPC et système, comme celles démontrées par l'approche unique de Fluence, deviennent un facteur de différenciation concurrentielle.
Mise à l'échelle de la production : Nouvelles usines et ajout de capacité
En 2026, plusieurs entreprises ont annoncé ou ont commencé à exploiter des usines de production de BESS à grande échelle, reflétant une course mondiale pour sécuriser la capacité de production pour le stockage à l'échelle utilitaire et commerciale. La capacité totale annoncée par iNVERGY, Zenergy et Peak Energy représente une mise à l'échelle majeure de la production, tandis qu'Ultium Cells a converti une ligne de production de véhicules électriques en production de stockage d'énergie à son usine du Tennessee.
iNVERGY a inauguré en juin 2026 une usine gigafactory entièrement automatisée de 3 GWh de BESS à Dasna, Uttar Pradesh, en Inde. Cette usine de 217 000 pieds carrés produit des packs de batteries LFP, des unités de BESS complètes et des onduleurs solaires pour des applications résidentielles, commerciales et utilitaires. Avec un investissement dépassant ₹200 crore (~25 millions de dollars), l'usine intègre une gestion de batterie pilotée par l'intelligence artificielle et une surveillance à distance par IoT. Zenergy a également signé un accord en mars 2026 pour un site de production de stockage à long terme de 50 GWh à Suzhou, en Chine, via sa filiale Suzhou Lishen Energy Technology. Ce projet de 720 millions de dollars sera construit en deux phases de 25 GWh chacune, avec la phase 1 prévue pour le troisième trimestre 2027 et la phase 2 pour 2028. Il se concentrera sur des cellules LFP de grande capacité dépassant 300 Ah, avec au moins 12 000 cycles à 80 % de décharge, ciblant des applications de quatre heures ou plus.
Aux États-Unis, Peak Energy a annoncé une usine de stockage à grande échelle de 4 GWh au sodium-ion à Sacramento, en Californie, la première usine dédiée au stockage stationnaire au sodium-ion aux États-Unis. Cette usine de 183 000 pieds carrés nécessite environ 71 millions de dollars de capital et devrait commencer à livrer des marchandises au premier trimestre 2027. Peak Energy a sécurisé plus de 6 GWh de commandes clients d'ici 2030, dont 4,75 GWh de Jupiter Power et 1,5 GWh d'Energy Vault. Ultium Cells, une joint-venture entre General Motors et LG Energy Solution, a commencé à produire des batteries LFP pour le stockage d'énergie à son usine de Spring Hill, au Tennessee, en juillet 2026, après avoir converti une ligne de production de batteries de véhicules électriques en moins de cinq mois avec un investissement de 70 millions de dollars. Les batteries sont fournies par la filiale nord-américaine de systèmes intégrés de LGES, Vertech, et répondent aux exigences « fabriquées aux États-Unis » de la Loi sur la réduction de l'inflation. La capacité en GWh n'a pas été spécifiée dans les preuves fournies.
Capacités de production de BESS annoncées (2026)
Entreprise
Capacité annoncée
Lieu
Technologie
Investissement
Calendrier
iNVERGY
3 GWh
Uttar Pradesh, Inde
LFP
₹200 cr (~$25 M)
Inauguré en juin 2026
Zenergy
50 GWh (2×25 GWh)
Suzhou, Chine
LFP (long‑duration)
$720 M
Phase1 Q3 2027; Phase2 2028
Peak Energy
4 GWh
Sacramento, Californie, États-Unis
Ion sodium
71 M$
Expéditions trimestre 1 2027
Ultium Cells
Non spécifié
Spring Hill, Tennessee, États-Unis
LFP
70 M$ (conversion de ligne)
Production commencée en juillet 2026
Les projets attribués en 2026 montrent comment le contenu domestique, la capacité EPC intégrée et les technologies alternatives créent de nouvelles dimensions concurrentielles au-delà du simple prix. Le projet Avantus de Fluence de 800 MWh et le micro-réseau tribal de 2 MWh d'Invinity illustrent chacun des différenciateurs spécifiques, tandis que la plateforme de surveillance chip-on-cell de Dukosi signale une innovation dans l'architecture du système.Fluence a sécurisé un contrat pour fournir un système Smartstack de 200 MW / 800 MWh (4 heures) pour le projet Avantus Rexford 2 dans le comté de Tulare, en Californie. Le système utilisera des cellules, modules, boîtiers et équipements de gestion thermique provenant d'usines partenaires aux États-Unis dans l'Utah, la Caroline du Sud et le Texas, garantissant l'éligibilité au contenu domestique pour les incitations fiscales fédérales en matière d'énergie propre. Fluence agira en tant que seul contractant EPC chargé de la conception, de l'approvisionnement et de la construction. La construction devrait commencer en 2027, avec une mise en service commerciale prévue à la fin de 2028, alimentant l'équivalent de 84 000 foyers du sud de la Californie. L'approvisionnement au contenu domestique du projet positionne Fluence pour capturer des projets nécessitant la conformité avec l'IRA, un facteur qui le distingue des concurrents dépendant de systèmes importés.Invinity Energy Systems a été sélectionné pour fournir une batterie à flux de vanadium Endurium Enterprise de 2 MWh pour un micro-réseau au niveau du bâtiment sur la réserve des Chippewas du lac Supérieur de la tribu Bad River Band, à Ashland, dans le Wisconsin. Le DOE a octroyé 4,7 millions de dollars pour la démonstration (3,6 millions à Invinity et 1,1 million à muGrid Analytics) dans le cadre du projet VITALITY. Le système fabriqué aux États-Unis fournira la gestion des coûts de demande, la réduction des pics et la résilience. La livraison est prévue pour 2027. Ce contrat illustre le rôle des technologies de batteries à flux dans les applications à longue durée et critiques en matière de sécurité, notamment pour les micro-réseaux tribaux et éloignés, où les batteries lithium-ion pourraient rencontrer des contraintes logistiques ou réglementaires.
Dukosi a fourni son système de surveillance chip-on-cell avec une communication C‑SynQ pour une plateforme BESS de preuve de concept intégrant les cellules à haute capacité LFP d'A123 Systems et le système de gestion de batterie de Nuvation Energy. La configuration du module 1P13S démontre une surveillance avancée au niveau de la cellule, visant à améliorer la sécurité, la fiabilité et la serviceabilité pour les utilitaires nord-américains. Bien qu'il ne s'agisse pas encore d'un produit prêt pour le marché, cette collaboration signale une dimension concurrentielle basée sur l'innovation au niveau des composants, qui pourrait réduire le coût total d'exploitation et réduire les risques opérationnels.
Comparaison des succès de projets sélectionnés (Échelle et contenu domestique)
Entreprise
Projet
Échelle (MWh)
Durée
Contenu domestique
Application
Calendrier
Fluence
Avantus Rexford 2
800 MWh (200 MW)
4 heures
Oui – cellules/mODULES/BOÎTIERS provenant d'usines des États-Unis (Utah, SC, TX)
Énergie solaire + stockage, capacité de renforcement du réseau
Construction 2027, opérations à la fin de 2028
Invinity
Projet VITALITY (Bad River Band)
2 MWh
Durée longue (batterie à flux de vanadium)
Système fabriqué aux États-Unis
Micro-réseau tribal, résilience, réduction des pics
Livraison en 2027
Ces succès de projets et collaborations technologiques soulignent que la différenciation s'appuie de plus en plus sur trois facteurs : (1) la capacité à fournir un contenu domestique conforme à l'IRA à l'échelle des utilitaires, (2) le déploiement de chimies non lithium pour des applications spécifiques mais croissantes telles que les micro-réseaux et le stockage à longue durée, et (3) des avancées au niveau des composants en matière de surveillance et de contrôle qui améliorent l'économie du système. Le paysage concurrentiel reste fragmenté, avec de grands acteurs tels que Tesla, CATL et BYD non couverts par les preuves fournies.
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Introduction
La chaîne de valeur des systèmes de stockage d'énergie stationnaires (ESS) commence par l'extraction et le traitement des matières premières, passe par la fabrication des cellules et l'intégration des systèmes, et se termine par leur déploiement sur des sites d'utilité publique, commerciaux, résidentiels et de micro-réseaux. En s'appuyant sur les preuves disponibles, ce chapitre trace la chaîne depuis l'approvisionnement en nickel en amont pour les batteries lithium-ion jusqu'à la construction de cellules en Amérique du Nord, en passant par les innovations en matière d'intégration au niveau du système. Le présent document ne couvre pas l'exploitation minière de lithium, de cobalt ou de graphite ; le déploiement de projets en aval ; le recyclage ; ou les détails financiers.
Points clés
L'opération Nickel West de BHP fournit du sulfate de nickel de grade batterie à une échelle de 100 000 t/an, avec 85 à 90 % des ventes destinées aux marchés des batteries, renforçant un lien crucial en matière de matières premières pour les fabricants d'ESS.
Au moins quatre importantes initiatives de fabrication en Amérique du Nord (Tesla, Honda-LG ES, Ultium Cells, Peak Energy) construisent ou réaménagent la production de cellules ESS, diversifiant au-delà du lithium-ion vers le sodium-ion.
Des sociétés à participation (Honda-LG, Ultium) réutilisent les lignes de production de batteries pour véhicules électriques pour les ESS, réduisant ainsi les dépenses de capital et accélérant la capacité.
L'usine Megafactory de Lathrop de Tesla (40 GWh/an) est actuellement la plus grande usine de production d'ESS à échelle d'utilité publique en Amérique du Nord.
Des partenariats d'intégration nouveaux (Dukosi-A123-Nuvation Energy) démontrent une surveillance à la cellule par puce, ce qui pourrait améliorer la sécurité et la modularité des systèmes de stockage d'énergie (BESS).
Fourniture de nickel en amont pour la fabrication de batteries
Le nickel est une entrée critique pour de nombreuses chimies de batteries lithium-ion utilisées dans le stockage stationnaire. L'opération Nickel West de BHP en Australie-Occidentale représente une chaîne de valeur intégrée de l'exploitation minière à la raffinerie. L'opération inclut des mines en surface et souterraines, des concentrateurs, une usine d'élaboration à Kalgoorlie et la raffinerie de Kwinana, qui produit du nickel métallique sous forme de poudre ou de briquettes et, depuis 2021, du sulfate de nickel via une usine dédiée.
L'usine de sulfate de nickel de Kwinana de BHP a une capacité de conception de première étape de 100 000 tonnes par an, suffisante pour fournir environ 700 000 batteries pour véhicules électriques annuellement. L'entreprise a déclaré que 85 % des ventes existantes de Nickel West - principalement du nickel en poudre et en briquettes - allaient sur le marché des batteries, et ce pourcentage devrait atteindre environ 90 % à mesure que l'usine de sulfate de nickel s'élargit. Pendant l'exercice financier 2020-2021, Nickel West a produit 89 000 tonnes de nickel métallique. L'usine expédie le sulfate de nickel depuis le port de Fremantle vers les marchés mondiaux des batteries, reliant directement les mines australiennes-occidentales aux fabricants de cellules en aval en Asie et en Amérique du Nord.
Cette concentration en amont donne à BHP un rôle important dans l'approvisionnement en nickel de grade batterie pour les industries ESS et de véhicules électriques, bien que les preuves disponibles ne fournissent pas de données sur d'autres producteurs de nickel ou les parts de marché comparatives.
Développement de la fabrication de cellules en Amérique du Nord pour les ESS
Une vague de capacité de production de cellules ESS se dessine en Amérique du Nord, soutenue par des sociétés à participation qui réaménagent les lignes de production de véhicules électriques, des usines dédiées et de nouvelles technologies telles que le sodium-ion. Le tableau ci-dessous résume les principales initiatives soutenues par les preuves disponibles.
Comparaison des initiatives de fabrication de cellules ESS en Amérique du Nord
Société
Technologie
Capacité annoncée (GWh)
Lieu
Année de démarrage
Segment de marché cible
Tesla
Lithium-ion (Megapack)
40
Lathrop, Californie
En exploitation
Échelle d'utilité publique
Honda-LG ES (L-H Battery)
Lithium-ion
17
Jeffersonville, Ohio
Juillet 2026
Résidentiel, commercial, utilitaire
Ultium Cells (LG-GM JV)
Lithium-fer-phosphate (LFP)
Non divulgué (ligne de production convertie)
Tennessee
Juillet 2026
Stabilisation du réseau, énergies renouvelables, centres de données pour l'intelligence artificielle
Peak Energy
Sodium-ion
4
Sacramento, Californie
Livraisons Q1 2027
Échelle de réseau
Tesla exploite la Megafactory à Lathrop, en Californie, capable de produire 10 000 unités Megapack annuellement (40 GWh), ce qui en fait l'une des plus grandes usines de batteries à échelle d'utilité publique en Amérique du Nord.
Honda‑LG ES (L‑H Battery Company) a commencé la production de cellules lithium-ion à son usine de Jeffersonville, dans l'État de l'Ohio, en juillet 2026. L'usine a été initialement construite pour les cellules EV et réaménagée pour les ESS. Avec 1 000 employés et un investissement de 4 milliards de dollars, sa capacité de 17 GWh servira les marchés résidentiels jusqu'aux marchés de l'électricité publique, avec des cellules intégrées par LG ES Vertech.
Ultium Cells (LG Energy Solution‑General Motors joint venture) a commencé la production de batteries LFP pour les ESS à son usine du Tennessee en juillet 2026, après une conversion de 70 millions de dollars d'une partie de sa ligne de production EV. Les batteries seront fournies via Vertech et utilisées dans des projets de réseaux électriques, d'énergies renouvelables et de centres de données informatiques en Amérique du Nord. Elles correspondent aux exigences de fabrication aux États-Unis prévues par la Loi sur la réduction de l'inflation.
Peak Energy a annoncé des plans pour construire la première usine dédiée à l'échelle du réseau de stockage d'énergie au sodium-ion (BESS) aux États-Unis à Sacramento, en Californie. L'usine de 183 000 pieds carrés produira jusqu'à 4 GWh par an, représentant un investissement de 71 millions de dollars et 239 emplois. Les livraisons sont prévues à partir du premier trimestre 2027, et l'entreprise affirme une réduction de 20 % des coûts par rapport aux systèmes lithium-ion. L'usine dispose déjà de plus de 6 GWh de commandes client.
Fluence, un intégrateur de systèmes, ne fabrique pas de cellules, mais intègre des modules de batterie provenant de fournisseurs de premier plan dans sa gamme de produits Gridstack Pro, qui incorpore le propre système de gestion de batterie (BMS) et le système d'exploitation de Fluence pour les clients utilisateurs d'électricité et les opérateurs de réseaux.
Afficher une comparaison des initiatives de fabrication de cellules ESS en Amérique du Nord par entreprise, technologie, capacité, emplacement, année de démarrage et marché cible. Annonces et articles de presse des entreprises Tesla, Honda‑LG ES, Ultium Cells, Peak Energy et Fluence. Montrez la diversité des entreprises de fabrication, des choix technologiques (LFP, lithium-ion, sodium-ion), de l'échelle et de la concentration géographique en Ohio, Tennessee et Californie.
Intégration de système et innovation de composants
Au-delà de la fabrication de cellules, l'intégration au niveau du système avance grâce à des collaborations qui combinent de nouveaux formats de cellules, un suivi chip-on-cell et des systèmes de gestion de batterie (BMS). En juin 2026, Dukosi, A123 Systems et Nuvation Energy ont annoncé une plateforme de preuve de concept ciblant le marché des BESS en Amérique du Nord.
Le module de preuve de concept utilise une configuration 1P13S avec des cellules prismatiques LFP de 587 Ah d'A123. Chaque cellule est équipée du système de suivi chip-on-cell DKCMS de Dukosi, qui utilise des communications propriétaires C-SynQ pour fournir un suivi sans contact de la tension et de la température. Le module est géré par un BMS L2 de Nuvation Energy, formant une solution de bout en bout qui démontre une échelle et une sécurité améliorées par rapport aux architectures câblées traditionnelles.
Cette collaboration illustre la manière dont les fournisseurs de cellules (A123), les fournisseurs de technologies de suivi (Dukosi) et les spécialistes du BMS (Nuvation) peuvent créer une plateforme prévalidée qui réduit le temps de mise sur le marché pour les intégrateurs et les développeurs de projets nord-américains. Les preuves disponibles ne comprennent pas de données sur l'adoption commerciale ou les prix de cette plateforme.
dukosi a123_nuvation poc architecture
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Investissement : Systèmes de stockage d'énergie stationnaires
L'investissement dans les systèmes de stockage d'énergie stationnaires augmente dans les domaines de la fabrication, du déploiement de projets et des technologies en phase initiale. Les fonds publics, le capital-investissement et les dépenses de capital des entreprises soutiennent cette croissance, avec une attention croissante portée au stockage à long terme et à l'infrastructure de recyclage.
Ce chapitre examine les flux d'investissement sur le marché des systèmes de stockage d'énergie stationnaires, y compris les investissements en capital de fabrication, le financement de projets à grande échelle, les subventions publiques, les levées de capital en actions par les entreprises et le capital-investissement en phase initiale. Il exclut les revenus opérationnels, l'analyse détaillée des coûts technologiques et les investissements dans des entreprises de logiciels ou de plateformes qui n'ont pas une spécialisation dans le matériel de stockage. La couverture géographique est limitée aux transactions capturées aux États-Unis, en Europe, en Chine, en Inde et en Australie.
Points clés
Les investissements de fabrication en Chine et en Inde visent des capacités multi-GWh et un stockage à long terme au LFP, tandis que l'Australie voit l'apparition d'infrastructures de recyclage à petite échelle.
Le financement des projets de stockage d'énergie stationnaire à grande échelle mûrit : le NWF du Royaume-Uni mobilise le capital-investissement pour des actifs de 1,9 GW, et un consortium de dix banques finance 700 MW/2,8 GWh en Belgique.
Les subventions publiques du Département de l'Énergie soutiennent la démonstration des batteries de flux pour la résilience tribale, tandis que le capital-investissement finance les startups de stockage à long terme à des niveaux de quelques millions.
Les levées de capital en actions par les entreprises de stockage restent modérées (75 millions de dollars) par rapport aux investissements en fabrication et en capital de projet, ce qui indique une dépendance continue au financement de dettes et aux fonds gouvernementaux.
Le paysage des investissements montre clairement une poussée vers le stockage à long terme et le recyclage, mais le nombre de transactions est limité et concentré dans quelques régions géographiques.
Expansion des capacités de fabrication et de recyclage
Le capital s'écoule vers la construction d'infrastructures de fabrication et de recyclage pour les systèmes de stockage d'énergie par batterie, soulignant l'échelle, l'emplacement et les choix technologiques à travers l'Asie et l'Australie.
Zenergy Battery a signé un accord avec la Zone économique et technologique de Suzhou Xiangcheng pour un projet de fabrication intelligente de stockage d'énergie de nouvelle génération de 50 GWh, qui constitue la plus grande base de fabrication de stockage unique de l'entreprise. Avec un investissement total planifié d'environ 5,2 milliards de yuans (720 millions de dollars), le site sera construit en deux phases : la première phase, dotée d'une capacité de 25 GWh, débutera les travaux au deuxième semestre 2026, avec une production prévue au troisième trimestre 2027, et la deuxième phase ajoutera 25 GWh supplémentaires, avec une mise en service prévue en 2028. La base de Suzhou se concentrera sur des cellules de lithium fer phosphate de grande capacité, conçues pour des cycles de charge-décharge de 4 heures et plus, avec une capacité par cellule supérieure à 300 Ah et une durée de vie de cycle d'au moins 12 000 cycles à 80 % de décharge. Le produit phare est la cellule à haute capacité de 588 Ah, compatible avec des durées de stockage allant jusqu'à 4 à 12 heures.
iNVERGY India a inauguré une nouvelle usine gigafactory de BESS à Dasna, dans l'Uttar Pradesh, en juin 2026. Ce site entièrement automatisé de 217 000 pieds carrés a une capacité annuelle de 3 GWh, produisant des packs de batterie LiFePO₄ avancés, des unités complètes de BESS et des onduleurs solaires pour des applications résidentielles, commerciales, industrielles et utilitaires. Construit avec un investissement de plus de 200 crore de roupies (environ 25 millions de dollars), l'usine intègre des systèmes de gestion de batterie pilotés par l'intelligence artificielle, un suivi IoT et des lignes de production automatisées, la positionnant comme l'une des plus grandes usines de batterie en Inde, soutenant l'initiative Make in India.
En Australie, Livium a annoncé la fin des tests de mise en service d'une usine dédiée au recyclage de batteries à son site Envirostream à Campbellfield, en Victoria, en juillet 2026. L'usine a été financée par Sell & Parker dans le cadre d'une modification du contrat de recyclage existant en avril 2026. En juillet 2026, Envirostream devrait recevoir 55 tonnes de matériau provenant de Sell & Parker, par rapport à une moyenne mensuelle historique d'environ 7 tonnes enregistrée entre mai 2025 et mai 2026. Le contrat avec Sell & Parker a une valeur anticipée supérieure à 5 millions de dollars et pourrait rester le plus grand contrat de recyclage en termes de revenus pour Envirostream.
Comparaison des investissements dans la capacité de fabrication et de recyclage
Investissements sélectionnés dans la capacité de fabrication et de recyclage
Projet / Entreprise
Investisseur / Partenaire
Géographie
Capacité
Montant de l'investissement
Échéance
Statut
Usine de stockage à long terme de Zenergy
Zenergy Battery
Suzhou, Chine
50 GWh
5,2 milliards de yuans (~720 millions de dollars)
Signé en mars 2026 ; production phase 1 en Q3 2027 ; phase 2 achevée en 2028
Annoncé
Usine gigafactory de stockage BESS d'iNVERGY
iNVERGY India Private Limited
Dasna, Uttar Pradesh, Inde
3 GWh par an
200 crore de roupies (~25 millions de dollars)
Inauguré en juin 2026
En exploitation
Usine de recyclage de batteries Livium à Envirostream
Sell & Parker (partenaire de financement)
Campbellfield, Victoria, Australie
55 tonnes par mois (juillet 2026)
Valeur du contrat supérieure à 5 millions de dollars
Mise en service en juillet 2026
En exploitation
investissement 1 chart capacité d'investissement en fabrication et recyclage par emplacement et technologie
Financement de projets à grande échelle et financements publics
Grandes projets de stockage d'énergie (BESS) obtiennent un accord financier avec des prêts et des capitaux propres provenant d'investisseurs institutionnels, tandis que des subventions publiques financent des projets pilotes utilisant des technologies non au lithium.
Le National Wealth Fund du Royaume-Uni a engagé jusqu'à 200 millions de livres sterling de capitaux propres dans Fidra Energy pour financer la construction de deux actifs de stockage de batterie et d'énergie : Thorpe Marsh à 1 400 MW et West Burton C à 500 MW. Thorpe Marsh sera le plus grand actif BESS du Royaume-Uni, avec une capacité sept fois supérieure à celle de l'installation actuelle la plus importante. Fidra a été créée par EIG, un investisseur expérimenté en infrastructures, qui soutient cet investissement via le véhicule de fonds d'EIG. Cela fait partie d'une levée de 389 millions de livres sterling en capitaux propres, avec un supplément de 632 millions de livres sterling de prêts provenant du marché privé. Les deux sites ont une capacité combinée de 1,9 GW, une contribution majeure vers les 16 GW requis d'ici 2030. Le National Wealth Fund répond à ce qu'il décrit comme un écart critique de capitaux propres sur le marché du BESS, où de nombreux développeurs manquent du capital nécessaire pour prendre une décision d'investissement finale.
Le développeur européen de BESS Giga Storage a obtenu l'accord financier le 9 juillet 2026 pour son projet Green Turtle de 700 MW / 2,8 GWh en Belgique, avec le début des travaux en septembre et la mise en service prévue en 2028. Un consortium de dix banques internationales — ABN AMRO, ING, Rabobank, Triodos Bank, Triodos Investment Management, a.s.r., Belfius, HCOB, Santander et SMBC — a fourni 450 millions d'euros de financement par prêts. La partie restante du financement nécessaire est apportée en capitaux propres par InfraVia Capital Partners, le propriétaire français majoritaire de Giga Storage. Au moment de pointe, le système de stockage d'énergie peut fournir une quantité d'électricité équivalente à la consommation quotidienne d'environ 385 000 foyers.
Le Département de l'Énergie des États-Unis a octroyé 4,7 millions de dollars pour une démonstration de stockage d'énergie de longue durée qui installera une batterie au vanadium de type Endurium Enterprise de Invinity Energy Systems, d'une capacité de 2 MWh, dans un micro-réseau au niveau du bâtiment sur la réserve de la tribu Bad River Band of Lake Superior Chippewa à Ashland, dans le Wisconsin. Le DOE a octroyé 3,6 millions de dollars à Invinity, qui fournit la batterie, et 1,1 million de dollars à muGrid Analytics, qui fournit le contrôle du micro-réseau. La démonstration, intitulée Project VITALITY, permettra la gestion des coûts de demande, le délestage de pointe et la résilience. Le système fabriqué aux États-Unis est prévu pour être livré en 2027, avec des données opérationnelles partagées dans l'initiative de validation opérationnelle rapide du DOE. Global Stationary Energy Storage Systems (ESS) Market Grid Scale Project Financing Comparison[/caption]
Capital-actions sociétaires et capital-investissement en phase initiale
Les entreprises de stockage cotées en bourse et les startups levent des capitaux pour financer leur croissance et le développement technologique via des instruments de capital-actions et des tours de capital-investissement.
Eos Energy Enterprises a obtenu un offre directe enregistrée avec Hudson Bay Master Fund Ltd., une filiale de Hudson Bay Capital Management LP, le 1er juillet 2026. L'entreprise a émis 13 683 634 actions ordinaires et 6 004 378 warrants, chaque warrant permettant l'achat d'une action ordinaires au prix d'exercice de 5,481 $ par action. Chaque action a été offerte ensemble avec 0,4388 warrant accompagnant, au prix total d'offre de 5,481 $, pour un montant total brut de 75 millions de dollars. Les warrants expireront à la dixième année anniversaire de leur émission.
Sinergy Flow, une startup de deep-tech développant des solutions innovantes pour le stockage d'énergie de longue durée, a finalisé un tour de financement en phase tardive de 7 millions d'euros, mené par CDP Venture Capital SGR, avec la participation de 360 Capital, un fonds de capital-investissement européen, et Exergon, membre du groupe Audacia. Ce financement permettra à Sinergy Flow d'accélérer le développement industriel de sa technologie, de terminer les activités de validation à l'échelle commerciale et de se préparer à l'entrée sur le marché du stockage à grande échelle et des applications autonomes soutenant les réseaux électriques et l'intégration des énergies renouvelables.
Comparaison des transactions de capital-actions et de capital-investissement
Investissements sélectionnés en capital-actions et en capital-investissement dans le stockage d'énergie stationnaire
Société
Type de transaction
Montant
Investisseurs
Utilisation déclarée des fonds
Eos Energy Enterprises
Offre directe enregistrée (actions avec warrants)
$75 million
Hudson Bay Capital Management LP
Non spécifié dans le document déposé
Sinergy Flow
Tour de financement en phase tardive
€7 million
CDP Venture Capital SGR, 360 Capital, Exergon
Accélérer le développement industriel, terminer les validations à l'échelle commerciale, se préparer à l'entrée sur le marché du stockage à grande échelle
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Emerging
Cellules LFP de grande taille : La course vers 500 Ah+
spécifications des cellules LFP de grande taille
Les fabricants de batteries chinois ont accéléré le déploiement des cellules lithium fer phosphate (LFP) au-delà de la génération 314 Ah, positionnant les formats 500 Ah+ comme une voie à court terme pour réduire la complexité du système complémentaire (BOS) et augmenter la densité d'énergie au niveau du conteneur. CATL promeut une cellule de 587 Ah avec une densité d'énergie volumique déclarée de 434 Wh/L et une durée de cycle dépassant 10 000 cycles. Les premières livraisons ont eu lieu en juin 2025, et l'entreprise a installé quatre lignes de production à son usine de Jining avec une capacité annuelle de 60 GWh. EVE Energy a lancé sa gamme Mr. Big 628 Ah sur le marché, atteignant les jalons de production en masse et de livraison en décembre 2024 à sa base de Jingmen. HiTHIUM adopte une approche à deux voies : une cellule de 587 Ah (premières livraisons août 2025) et une cellule plus grande de 1 175 Ah qui a entrepris la production en masse en juin 2025.
Selon la firme de recherche Intertek CEA, l'adoption plus large des cellules de 587 Ah est susceptible de réduire les coûts BESS jusqu'en 2027, même si les prix du carbonate de lithium ont triplé. La gain de densité d'énergie au niveau de la cellule est modeste (environ 20 %), mais les modules et les racks conçus autour de l'architecture nouvelle atteignent une augmentation de 60 - 80 % de la densité d'énergie à ce niveau, réduisant les coûts BOS en diminuant le nombre de composants en amont. En particulier, les cellules LFP représentent seulement environ 18 % du coût total du système BESS, et le carbonate de lithium contribue environ 10 - 12 % de ce total – plus petit que les économies combinées provenant de la simplification en amont.
Comparaison des spécifications des cellules LFP de grande taille annoncées
Fabricant
Capacité de la cellule (Ah)
Densité d'énergie volumique (Wh/L)
Durée de cycle (déclarée)
Première livraison / production en masse
Capacité de production (GWh)
CATL
587
434
>10,000
Premières livraisons juin 2025
60 (Jining)
EVE Energy
628 (Mr. Big)
Non indiqué dans les sources
Non indiqué dans les sources
Production en masse décembre 2024 (Jingmen)
Non indiqué
HiTHIUM
587 / 1,175
Non indiqué dans les sources
Non indiqué dans les sources
587 Ah : premières livraisons août 2025 ; 1 175 Ah : production en masse juin 2025
Non indiqué
spécifications des cellules LFP de grande taille
Construction des gigafactory en Amérique du Nord et en Inde
Nouvelle capacité de production de batteries LFP pour le stockage stationnaire arrive en ligne à la fois à partir de lignes de production converties et de nouvelles installations. Aux États-Unis, Ultium Cells – le joint-venture entre LG Energy Solution et General Motors – a commencé à produire des cellules LFP pour ESS à son usine du Tennessee le 7 juillet 2026. L'entreprise a investi environ 70 millions de dollars pour convertir une partie de sa ligne de production de batteries pour véhicules électriques, terminant la conversion en moins de cinq mois. Les cellules sont fournies à Vertech, l'intégrateur de systèmes ESS nord-américain de LG Energy Solution, pour des applications de réseau, d'énergie renouvelable et de centres de données à l'intelligence artificielle. L'usine du Tennessee répond aux exigences de fabrication made in USA prévues par la Loi sur la Réduction de l'Inflation.
De même, la société L‑H Battery Company (Honda‑LG ES) a lancé la production de cellules lithium-ion à son usine de Jeffersonville, en Ohio, en juillet 2026. Initialement conçue pour les batteries de véhicules électriques, l'installation a redirigé la production initiale vers le stockage stationnaire en raison du changement de politique sur les véhicules électriques en Amérique du Nord. L'usine maintient un portefeuille flexible, produisant également des cellules pour véhicules hybrides. Les premières cellules seront intégrées à des solutions ESS par LG ES Vertech, ciblant des projets résidentiels, commerciaux-industriels et à grande échelle pour les utilitaires.
En Inde, iNVERGY a lancé une gigafactory de 3 GWh de BESS à Dasna, dans l'Uttar Pradesh, en juin 2026. La usine entièrement automatisée de 217 000 pieds carrés – construite avec un investissement de plus de ₹200 crore (~25 millions de dollars) – fabrique des packs de batteries LiFePO₄, des unités BESS complètes (5 kWh à 5 MWh), et des onduleurs solaires pour les applications résidentielles, C&I et utilitaires. L'usine intègre des systèmes de gestion de batterie alimentés par l'intelligence artificielle, un suivi à distance via l'Internet des objets et un contrôle qualité automatisé. La société mère d'iNVERGY a signalé une croissance des revenus consolidés de 69 % pour l'exercice 2025-26, soulignant la demande du marché pour la production locale.
Comparaison de la nouvelle capacité de production des gigafactory et de l'investissement
Usine
Emplacement
Début de production
Investissement
Capacité annuelle
Marché cible
Ultium Cells (LG‑GM JV)
Tennessee, États-Unis
Juillet 2026 (ligne de véhicules électriques convertie)
$70 million
Non précisé (partie de la capacité totale de 60 GWh pour véhicules électriques + stockage d'énergie)
Réseau électrique, énergies renouvelables, centres de données alimentés par l'intelligence artificielle (éligibles au IRA)
L‑H Battery (Honda‑LG ES)
Ohio, États-Unis
Juillet 2026 (usine de véhicules électriques réaménagée)
Non précisé (joint-venture à 50:50)
Non indiqué
Résidentiel, C&I, utilitaires (via LG ES Vertech)
iNVERGY Gigafactory
Uttar Pradesh, Inde
Juin 2026 (nouveau projet)
~$25 million
3 GWh
Résidentiel, C&I, utilitaires (Make in India)
Innovations en matière de systèmes de gestion de batterie intelligente et de surveillance
Les systèmes de gestion de batterie évoluent pour soutenir des formats de cellules plus grands et des applications de deuxième vie. Dukosi a fourni son système de surveillance DKCMS chip-on-cell pour une plateforme de BESS (batterie de stockage d'énergie) expérimentale avec A123 Systems et Nuvation Energy. Le module 1P13S intègre les cellules prismatiques LFP de 587 Ah d'A123 avec le système de surveillance des cellules sans contact de Dukosi et le BMS L2 de Nuvation, créant une architecture hautement évolutible et plus sûre ciblant le marché nord-américain. La plateforme démontre comment la technologie chip-on-cell peut simplifier le câblage, améliorer la sécurité et permettre une estimation plus précise de l'état de charge.
Séparément, des chercheurs ont conçu et validé expérimentalement un BMS modulaire pour des batteries ZEBRA (sodium-nickel) en fin de vie, retirées des véhicules électriques. Le système inclut une modularité au niveau des chaînes, un contrôle thermique, une estimation de l'état de charge par comptage de Coulomb, et une évaluation hybride de l'état de santé. Intégré à un banc hybride PV-réseau électrique, il a fourni 819 Wh en mode de secours (charge de 500 W pendant 1 h 38 min) et 1 424 Wh en mode d'autosuffisance (moyenne de 442 W pendant 3 h 13 min). La validation confirme la faisabilité de la réutilisation des cellules sodium-nickel pour des applications stationnaires de faible à moyenne puissance, telles que le secours résidentiel et les micro-réseaux, prolongeant ainsi la durée de service et reportant le recyclage.
La gigafactory indienne d'iNVERGY illustre davantage le déploiement à grande échelle de systèmes de gestion de batterie basés sur l'intelligence artificielle et de surveillance à distance via l'Internet des Objets, intégrant directement l'intelligence dans les unités de BESS fabriquées.
Batteries en deuxième vie dans les services de réseau électrique
Des batteries de véhicules électriques en deuxième vie sont déployées commercialement pour les services de réseau électrique. B2U Storage Solutions a mis en ligne une installation de 24 MWh à l'est de San Antonio, au Texas, en début d'année 2026, en utilisant 500 modules de batterie rénovés issus de véhicules électriques de General Motors. Le site est connecté au système de distribution de CPS Energy et participe au marché de l'énergie du lendemain ERCOT ainsi qu'aux programmes de services complémentaires. Le coût d'installation était inférieur à 100 $ par kWh, par rapport à environ 149 $ par kWh pour de nouveaux systèmes à base de lithium (BloombergNEF Q4 2025). Le système charge pendant l'excédent solaire et éolien au milieu de la journée et décharge pendant les périodes de pointe, captant ainsi une valeur d'arbitrage énergétique.
B2U prévoit trois autres emplacements au Texas pour atteindre une capacité totale de 100 MWh en deuxième vie. Le système de l'entreprise est indépendant de la marque et accepte des modules de Nissan, Honda, Tesla et Ford. Le Texas est projeté pour représenter 53 % de toutes les nouvelles capacités de stockage de batterie aux États-Unis en 2026, et les déploiements antérieurs (par exemple, le projet ERCOT de 900 batteries d'Element Energy en 2025) démontrent une croissance croissante. Le chemin de la deuxième vie offre un complément à faible coût aux nouvelles installations de BESS, exploitant les packs automobiles en fin de vie qui conservent encore une capacité utilisable significative pour les cycles d'utilisation stationnaires.
Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: High
Ce chapitre examine les principaux risques opérationnels, réglementaires et financiers affectant les systèmes de stockage d'énergie stationnaires (BESS), avec une attention particulière portée à l'Amérique du Nord. Il aborde les risques liés à l'approvisionnement en matières premières, à la disponibilité des électroniques de puissance, aux politiques commerciales, ainsi qu'à la sécurité et à la connexion au réseau électrique au niveau des projets, pendant la période 2025–2027.
L'analyse considère également des domaines amont tels que l'exploitation minière du lithium, du cobalt, du nickel et du graphite, la fabrication des cellules de batterie et la fabrication des électroniques de puissance. Le recyclage, les marchés des batteries en deuxième vie et les risques liés à l'assurance ne sont pas inclus, car il existe peu de preuves à cet égard dans les documents fournis. L'évaluation s'appuie sur des sources publiques disponibles entre 2024 et 2026 et n'utilise pas de données du marché primaires ou de modèles de risque propriétaires.
Points clés
Plus de 70 % de l'approvisionnement mondial en cobalt provient du Congo民主共和国, où un dysfonctionnement des quotas d'exportation administratifs en 2026 a menacé 20 000 tonnes d'une valeur de 1,1 milliard de dollars, provoquant une augmentation de 160 % du prix.
Les électroniques de puissance (modules IGBT/SiC) font face à un écart de plus de 18 % entre la demande et la capacité, prolongeant les délais de livraison au-delà de 30 semaines et créant des goulots d'étranglement dans l'approvisionnement en onduleurs.
Les installations de BESS non certifiées continuent de poser des risques d'incendie, comme le démontré par l'incendie de Warwick, à New York, qui impliquait un système non autorisé sans certificat de conformité.
Les extensions tarifaires aux États-Unis sous le titre 232 et les enquêtes AD/CVD ajoutent une incertitude sur les coûts des matières premières, avec des saisies à la frontière et une vérification des travailleurs forcé compliquant davantage l'approvisionnement.
Des écarts de coûts de connexion pouvant atteindre 27 millions de dollars peuvent rendre les projets financièrement inviables, comme le projet Shoreham Long Island, dont le budget total s'élève à 86 millions de dollars.
Exposition aux matières premières brutes et risque géopolitique d'approvisionnement
trois catégories de risques stockage d'énergie stationnaire 2025-2027
Quatre matériaux critiques pour les batteries — le cobalt, le nickel, le graphite et le lithium — font face à des risques distincts mais cumulatifs qui affectent directement les coûts des cellules de stockage stationnaire et les délais des projets. La concentration du cobalt en République démocratique du Congo (RDC) constitue toujours le risque le plus concentré au niveau d'un seul pays. Le Congo produit environ 70 % du cobalt mondial et accueille les opérations de CMOC, Glencore, Eurasian Resources Group et Huayou Cobalt. En juillet 2026, une erreur administrative sur la plateforme douanière a menacé les quotas d'exportation. Le régulateur ARECOMS a fixé une date limite du 5 juillet pour l'utilisation des quotas du premier semestre ; les volumes non utilisés seraient retirés et réalloués. Selon des sources de l'industrie, 60 à 75 % des entreprises n'auraient probablement pas réussi à respecter cette date limite, risquant ainsi jusqu'à 20 000 tonnes métriques de livraisons manquantes, soit 1,1 milliard de dollars à prix actuels. Le même régulateur a imposé un plafond annuel d'exportation de 96 600 t pour 2026 et 2027. Les prix du cobalt ont bondi de 160 % depuis février 2025, atteignant 26 dollars le livre (57 320 dollars la tonne). Cette perturbation augmente directement les coûts pour les fabricants de cellules de batterie et les développeurs de stockage stationnaire qui dépendent des chimies à base de cobalt. Ces événements soulignent l'instabilité minière au cobalt en RDC comme un risque persistant pour les chaînes d'approvisionnement en stockage stationnaire, menaçant directement l'approvisionnement en cobalt pour les batteries de stockage stationnaire.
L'approvisionnement en nickel fait face à un mécanisme différent : des fermetures de mines causées par un surplus, réduisant ainsi l'offre disponible. BHP a suspendu ses opérations Nickel West en Australie occidentale à partir d'octobre 2024, invoquant un surplus mondial de nickel causé par l'Indonésie et un éloignement du nickel dans certains types de batterie. Cette suspension a entraîné une perte sous-jacente de EBITDA d'environ 300 millions de dollars américains. BHP compte revoir sa décision d'ici février 2027 et continue à investir environ 450 millions de dollars australiens par an dans les installations pour permettre un éventuel redémarrage. Bien que les prix du nickel à court terme restent bas, la suspension retire une source importante de nickel de classe 1 utilisée dans les batteries à haute densité énergétique, potentiellement réduisant l'offre si la demande reprend ou si d'autres producteurs imitent cette décision.
L'approvisionnement en graphite a été perturbé par des conditions opérationnelles et du marché à la mine de Balama au Mozambique, exploitée par Syrah Resources. La production a été suspendue pendant près d'un an en raison de violences post-électorales et de griefs liés à la réinstallation. La production a repris le 16 juin 2025, avec 7 kt produites au cours des deux semaines suivantes. D'ici la fin du trimestre de juin 2025, 1 kt de graphite naturel avait été vendu et expédié à un prix moyen pondéré de 779 dollars par tonne (CIF). Le redémarrage de la mine a été réalisé à temps et dans les budgets, mais la suspension prolongée a démontré la vulnérabilité de l'approvisionnement en graphite aux perturbations sociales et politiques dans une seule région.
L'extraction de lithium au Chili fait face à des litiges continus sur les droits à l'eau et à l'opposition des communautés locales. Les opérations de SQM à Salar de Atacama sont au cœur de ces tensions. Les communautés indigènes réclament plus de contrôle et de protections environnementales lors des négociations avec Codelco et SQM. Un plan de gouvernance est en négociation et devrait être finalisé d'ici la fin 2025. Toute perturbation de l'extraction de SQM pourrait affecter l'approvisionnement en lithium pour la production de cellules de batterie, bien que les négociations n'aient pas encore entraîné de réductions de production.
Comparaison des risques liés à l'approvisionnement en matières
Matériau
Concentration de l'approvisionnement
Type de perturbation
Impact sur le prix / importance financière
Cobalt
~70% au Congo
Problème lié à la limite d'exportation administrative
Augmentation de 160% du prix (février 2025 – juillet 2026) ; 1,1 M$ à risque sur 20 000 t
Nickel
Modéré (l'Indonésie domine, mais BHP est un producteur occidental clé)
Suspension minière en raison de surapprovisionnement
Perte d'EBITDA ~300 M$ ; 450 M$ par an pour l'entretien en cas de reprise potentielle
Graphite
Élevé (le Mozambique est important ; Balama est clé)
Suspension de production (sociale/politique)
Rétablissement de la production de 7 kt ; prix de vente moyen pondéré de 779 $/t
Lithium
Chili ~30% mondial
Disputes en cours sur les droits à l'eau et opposition de la communauté
Aucun impact direct sur le prix pour le moment ; risque de perturbation de production si les négociations échouent
Risque lié aux composants et à la politique commerciale
Au-delà des matières premières, les électro-électroniques sont un goulet d'étranglement critique pour les onduleurs de stockage stationnaire. Selon un rapport de BloombergNEF cité par SupplyICs, les modules IGBT et le carbure de silicium (SiC) font face à un écart entre la demande et la capacité des fondeurs de plus de 18 % en 2026. Les fondeurs ont du mal à produire des plaquettes de SiC de 200 mm de haute qualité, créant des goulots d'étranglement persistants pour des entreprises comme Infineon, ON Semiconductor et Wolfspeed. Les délais de livraison des modules IGBT atteignent 30 à 45 semaines au deuxième trimestre 2026. Dans un cas, un fabricant d'onduleurs solaires a vu l'allocation de ses modules IGBT d'ON Semiconductor reportée de 15 semaines supplémentaires, menaçant la fermeture d'une usine en Europe de l'Est. Ces retards affectent directement les intégrateurs de systèmes de stockage stationnaire qui dépendent des onduleurs pour les projets raccordés au réseau, allongeant les délais de mise en service des projets et augmentant les coûts d'approvisionnement.
La politique commerciale amplifie le risque lié aux composants. Selon une analyse de Morgan Lewis pour 2026, les droits de douane et l'application des politiques commerciales sont des variables de risque centrales. L'expansion des droits de douane aux États-Unis, les enquêtes en vertu de l'Article 232 sur l'acier, l'aluminium, le cuivre et les minéraux critiques, ainsi que les enquêtes AD/CVD ciblant les matériaux de batteries redéfinissent les stratégies d'approvisionnement. Les saisies à la frontière liées à l'audit des travailleurs contraints restent un risque majeur pour la chaîne d'approvisionnement. Bien que les systèmes de stockage de batteries finis puissent être exclus de certains droits de douane, les entrées en amont comme les enveloppes en acier, les câbles en cuivre et les modules de puissance en sont affectés. Les développeurs font face à une incertitude des coûts liée à la volatilité des droits de douane, nécessitant des stratégies d'approvisionnement anticipées et une répartition du risque contractuel (prix fixes, clauses de passage, mécanismes de réexamen). La combinaison de délais de livraison prolongés et d'augmentations de coûts liées aux droits de douane rend difficile la certitude budgétaire des projets pour les développeurs cherchant à obtenir un financement.
Risques au niveau des projets et réglementaires
Chaque projet individuel fait face à des risques liés à la sécurité opérationnelle et à la conformité réglementaire qui peuvent perturber les délais et augmenter les coûts. Un incendie survenu en décembre 2025 au Church Street Battery Storage Facility à Warwick, dans l'État de New York, a impliqué un système non autorisé. Le maire de la ville, Michael Newhard, a confirmé que le système avait été activé et complètement chargé sans le certificat de conformité requis, et que l'installation « ne devrait pas avoir été en service ». L'infiltration d'eau a été identifiée comme cause probable ; des incidents similaires ont eu lieu dans deux autres installations gérées par Convergent en 2023 après des fortes pluies. L'incendie s'est limité à une seule unité sans blessé, mais les coûts de nettoyage, d'essais, d'ingénierie et des services de police doivent être supportés par le propriétaire. Cet incident met en lumière le risque des installations non certifiées – en particulier l'absence de certification UL ou réglementaire – et intensifie l'examen des développeurs et des régimes de conformité réglementaire.
Les coûts d'interconnexion au réseau électrique constituent un autre risque financier au niveau du projet. Le projet Shoreham de batterie proposé à Long Island – une installation de 50 MW sur le site de l'ancienne centrale nucléaire de Shoreham – fait face à des coûts d'interconnexion estimés allant de 0 à 27 millions de dollars, selon un rapport préliminaire de la NYISO. Le projet a un budget total de 86 millions de dollars et a demandé des baisses d'impôts allant jusqu'à 6,4 millions de dollars auprès de l'Agence de développement industriel de Brookhaven. Le développeur Key Capture Energy (KCE) a indiqué que l'incertitude pourrait rendre le projet économiquement irréalisable. La variabilité des coûts provient des exigences d'amélioration du réseau électrique qui sont difficiles à prédire avant les études d'ingénierie finales. Bien que KCE cherche une prolongation, ce cas illustre comment les fluctuations des coûts d'interconnexion, pouvant atteindre un tiers du budget total du projet, peuvent menacer la viabilité.
Comparaison des profils de risques des projets : l'incendie de Warwick représente un risque de sécurité et de conformité qui peut être atténué par une application plus stricte des exigences de certification et des protocoles d'inspection. Le problème des coûts d'interconnexion à Shoreham est un risque financier et d'infrastructure dépendant des procédures des fournisseurs d'énergie et des ISO. Les deux peuvent retarder ou bloquer les projets, mais les mécanismes diffèrent : Warwick expose à des responsabilités juridiques et à des dommages à la réputation, tandis que Shoreham expose à des dépassements de budget et à des défis de financement. trois catégories de risques stockage d'énergie stationnaire 2025-2027[/caption]
Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Réglementation des systèmes de stockage d'énergie stationnaires
La réglementation du stockage d'énergie stationnaire pour la période 2024–2026 connaît un durcissement simultané en matière de sécurité incendie, d'interconnexion au réseau électrique et de durabilité à la fin de vie, obligeant les développeurs de projets et les fabricants à naviguer dans un environnement de conformité multi-juridictionnel qui varie considérablement entre les États-Unis et l'Union européenne. Le marché, estimé à 64,54 milliards de dollars en 2025, est façonné par des règles fédérales et locales aux États-Unis ainsi que par des exigences à l'échelle de l'Union européenne qui affectent les chaînes d'approvisionnement mondiales.
Normes de sécurité incendie et d'installation
La version 2026 de deux normes fondamentales américaines de sécurité incendie, la NFPA 855 et la UL 9540A, introduit des modifications matérielles qui affectent les intégrateurs de systèmes, les installateurs résidentiels, les entreprises de conception et de construction (EPC) ainsi que les fabricants d'équipements. Ces mises à jour s'alignent avec l'édition 2024 du Code international de prévention des incendies (IFC), chapitre 12, pour créer un environnement de conformité plus dense pour les installations de stockage stationnaires.
La NFPA 855, la norme d'installation des systèmes de stockage d'énergie stationnaires, a été significativement révisée dans son édition 2026. Les exigences générales applicables à tous les systèmes de stockage d'énergie ont été regroupées au chapitre 4, tandis que les exigences spécifiques à une technologie sont désormais contenues dans des chapitres dédiés. La norme ajoute de nouveaux types de batteries, introduit le chapitre 16 pour les batteries à flux et le chapitre 17 pour les systèmes de stockage d'énergie sur barges. Des exclusions affinées s'appliquent aux batteries au plomb, aux batteries nickel aquatiques et aux batteries métal-air aquatiques. De nouvelles exigences relatives à un plan d'intervention d'urgence et aux systèmes de recharge pour véhicules électriques dotés de stockage d'énergie sont également incluses. Ces révisions ont un impact direct sur les décisions de conception et de localisation des projets pour les développeurs de projets et exigent une planification de la protection contre les incendies mise à jour des entreprises EPC.
La UL 9540A, la méthode d'essai pour l'évaluation de la propagation d'incendie en cas de surchauffe thermique dans les systèmes de stockage d'énergie des batteries, a été publiée comme sixième édition le 13 mars 2026. Cette édition révise les exigences d'essai au niveau d'installation pour les essais d'incendie à grande échelle. Un changement notable permet de passer à côté de l'essai au niveau de l'unité si un essai au niveau d'installation est effectué, ce qui pourrait réduire la charge d'essai pour les fabricants optant pour la voie d'essai à grande échelle. La norme est approuvée par l'ANSI et l' SCC. Pour les intégrateurs de systèmes et les fabricants de cellules de batterie, la méthodologie d'essai révisée pourrait modifier les stratégies de certification des produits et les délais pour les nouvelles chimies de batterie et les systèmes de grande taille.
L'édition 2024 du Code international de prévention des incendies (IFC) inclut le chapitre 12 sur les systèmes énergétiques, offrant un autre chemin de conformité basé sur le code. Des écarts persistent entre le chapitre 12 de l'IFC et la NFPA 855, car l'IFC est un code modèle adoptable alors que la NFPA 855 est une norme d'installation ; les adopteurs de l'IFC devraient se référer à la NFPA 855 pour des critères détaillés d'essai et d'extinction d'incendie. Pour les installateurs de panneaux solaires résidentiels et les développeurs de projets commerciaux, l'interaction entre ces documents détermine les exigences de permis locaux et les approbations des chefs de la police des incendies.
Comparaison des normes de sécurité contre l'incendie et d'installation pour les systèmes de stockage d'énergie stationnaires
Instrument
Juridiction
Dispositions clés
Date d'effet
Parties concernées principales
NFPA 855 Édition 2026
États-Unis (code modèle)
Exigences consolidées au chapitre 4 ; nouveaux types de batteries ; batteries à flux (chapitre 16) ; systèmes de stockage d'énergie sur barges (chapitre 17) ; exigences pour les plans d'intervention en cas d'urgence
2026
Intégrateurs de systèmes, contractants EPC, installateurs résidentiels, développeurs de projets
UL 9540A 6e édition
États-Unis (ANSI/CAN)
Test d'installation révisé ; permet de passer le test au niveau unitaire si le test d'installation est effectué ; mises à jour des tests d'incendie à grande échelle
13 mars 2026
Fabricants de cellules de batterie, intégrateurs de systèmes, laboratoires d'essai
Chapitre 12 de l'IFC (2024)
États-Unis (code modèle)
Chapitre sur les systèmes énergétiques couvrant l'emplacement, la protection contre l'incendie et les exigences opérationnelles des systèmes de stockage stationnaires
2024
Officiers du code des bâtiments, commissaires aux incendies, développeurs de projets, installateurs résidentiels
Interconnexion au réseau électrique et participation au marché
échéance réglementaire et paysage
Les règles de raccordement au niveau fédéral et étatique définissent la manière dont les ressources de stockage stationnaire accèdent aux marchés de l'électricité en gros et se connectent aux réseaux de distribution. Les ordonnances FERC 841, 2006 et la règle 21 de la CPUC de Californie créent des exigences superposées mais distinctes pour différents projets en termes d'échelle et de géographie.
L'ordonnance FERC 841 exige à chaque Organisation de Transmission Régionale (RTO) et Opérateur Système Indépendant (ISO) de réviser son tarif afin d'établir un modèle de participation pour les ressources de stockage électrique. Ce modèle doit garantir que les ressources de stockage sont éligibles à fournir toutes les capacités, l'énergie et les services complémentaires dont elles sont techniquement capables, peuvent être dispatchées et peuvent fixer le prix de clôture du marché de détail à la fois en tant que vendeur et acheteur. Un exigence de taille minimale ne doit pas dépasser 100 kW. Cette ordonnance élimine les barrières historiques qui traitaient le stockage comme une génération traditionnelle et permet aux projets plus petits de participer aux marchés RTO/ISO, affectant les développeurs de projets et les fabricants de cellules de batterie ciblant les flux de revenus des marchés de détail.
L'ordonnance FERC 2006 établit des procédures et accords standardisés de raccordement pour des générateurs de petite taille jusqu'à 20 MW. Les entreprises publiques qui possèdent, contrôlent ou opèrent des infrastructures de transmission doivent modifier leurs tarifs d'accès ouvert à la transmission pour inclure ces procédures standardisées. Cette ordonnance s'applique au service de raccordement pour des appareils utilisés pour la production d'électricité avec une capacité ne dépassant pas 20 MW, avec une date d'effet 60 jours après la publication au Federal Register. Cette règle fournit un chemin simplifié pour les projets de stockage à échelle moyenne situés en dessous du seuil de 20 MW, réduisant ainsi les délais et les coûts de raccordement pour les développeurs de projets et les contractants EPC.
La règle 21 de la CPUC de Californie régit le raccordement des ressources d'énergie distribuée, y compris le stockage stationnaire résidentiel, aux systèmes de distribution électrique de Pacific Gas and Electric, Southern California Edison, San Diego Gas & Electric et des petites/utilités multi-juridictions. Premièrement adoptée en 1982, la règle 21 a été affinée par des décisions successives. La Commission a lancé un nouveau processus, R.25-08-004, en août 2025 pour mettre à jour les procédures de raccordement concernant la sécurité, la fiabilité, la transparence et la maîtrise des coûts. Le processus précédent R.17-07-007 a été clos par la décision D.24-12-034 en décembre 2024. Pour les installateurs de panneaux solaires résidentiels et les fournisseurs de stockage de DER, la règle 21 définit les exigences techniques de raccordement, les normes de comptage et les processus de candidature qui affectent directement la faisabilité et les délais des projets sur le marché californien.
Comparaison des règles d'interconnexion au réseau et de la participation au marché
Instrument
Émetteur
Année
Portée de la capacité
Exigences fondamentales
Ordre FERC 841
Commission fédérale de régulation de l'énergie
2016 (règle finale)
Taille minimale ≤100 kW ; pas de limite supérieure spécifiée
Les RTOs/ISOs doivent permettre au stockage de fournir tous les services dont ils sont capables, d'être dispatchés, de fixer le prix de clôture ; un modèle de participation est requis
Ordre FERC 2006
Commission fédérale de régulation de l'énergie
2005 (émis)
Jusqu'à 20 MW
Procédures et accord d'interconnexion standard pour les générateurs de petite taille ; les entreprises publiques doivent modifier l'OATT
Règlement CPUC 21
Commission des utilités publiques de Californie
1982 (adopté pour la première fois) ; règlement en cours R.25-08-004 en 2025
Ressources d'énergie décentralisées (échelle résidentielle à commerciale)
Tarif d'interconnexion pour les installations de production et de stockage d'énergie ; sécurité, fiabilité, transparence, maîtrise des coûts
Réglementation sur la fin de vie et la durabilité
Pression réglementaire sur l'élimination des batteries et la durabilité de leur cycle de vie qui continue d'augmenter à la fois aux États-Unis et dans l'Union européenne, avec des cadres de conformité distincts qui affectent les modèles d'entreprise de recyclage, la gestion de la chaîne d'approvisionnement et les structures de coûts de fabrication pour le stockage stationnaire.
Aux États-Unis, l'Environmental Protection Agency (EPA), dans le cadre de la loi sur la conservation des ressources et la récupération (RCRA), classe la plupart des batteries lithium-ion comme déchets dangereux lorsqu'elles sont éliminées, en raison de leurs caractéristiques d'ignition et de réactivité (D001 et D003). Les producteurs de batteries lithium-ion usagées sont responsables de déterminer si leurs déchets sont dangereux et doivent les gérer en conséquence. Pour simplifier la conformité, l'EPA recommande que les entreprises gèrent toutes les batteries lithium-ion usagées comme des déchets universels conformément au titre 40 CFR Partie 273, qui offre des exigences de gestion réduites par rapport à la gestion complète des déchets dangereux. Le chemin des déchets universels permet la collecte, le transport et le recyclage selon des normes simplifiées jusqu'à ce que les batteries atteignent un centre de destination. Pour les propriétaires de stockage stationnaire, cette classification impose des obligations de tenue de registres, d'étiquetage et des limites de stockage, tandis que l'option des déchets universels réduit la charge administrative. Les services de recyclage des batteries bénéficient d'un chemin réglementaire plus clair établi par les directives de l'EPA.
Dans l'Union européenne, le règlement 2023/1542 (le règlement sur les batteries de l'UE) établit des exigences de durabilité pour les batteries mises sur le marché de l'Union. L'article 7 exige une déclaration d'empreinte carbone pour les batteries industrielles rechargeables dont la capacité est supérieure à 2 kWh, y compris les systèmes de stockage d'énergie à batteries stationnaires définis comme des batteries industrielles conçues pour stocker et fournir de l'énergie électrique au réseau ou aux utilisateurs finaux. La déclaration doit être établie pour chaque modèle de batterie par usine de fabrication et doit suivre les actes d'application établissant le format. L'article 8 introduit des exigences en matière de contenu recyclé qui s'appliquent à partir du 18 août 2028 ou 24 mois après la date d'entrée en vigueur de l'acte d'application pertinent. Pour les fabricants mondiaux fournissant à la fois les marchés américains et européens, ces exigences créent des chemins de conformité divergents : les produits destinés à l'UE doivent suivre et déclarer l'empreinte carbone et le contenu recyclé, tandis que les produits destinés aux États-Unis doivent naviguer dans la classification des déchets dangereux RCRA et les options de gestion des déchets universels. Les fabricants de cellules de batterie et les intégrateurs de systèmes servant à la fois ces juridictions font face à des obligations doubles de reporting et de conception pour le recyclage qui augmentent les coûts de conformité.
Comparaison des cadres de fin de vie et de durabilité
Régime
Juridiction
Obligations fondamentales
Seuils
Participants concernés
RCRA – Déchets universels (40 CFR Partie 273)
États-Unis (fédéral)
La plupart des batteries lithium-ion sont des déchets dangereux (D001, D003) ; l'ÉPA recommande la gestion des déchets universels pour une collecte et un recyclage simplifiés
S'applique aux producteurs de batteries lithium usagées ; exemption pour les ménages
Propriétaires de stockage stationnaire, recycleurs de batteries, entreprises de gestion des déchets
Règlement européen sur les batteries 2023/1542
Union européenne
Déclaration de l'empreinte carbone (Article 7) ; exigences en matière de contenu recyclé (Article 8 applicable à partir d'août 2028) ; obligations de marquage et d'information
Batteries industrielles > 2 kWh (y compris les systèmes de stockage stationnaire d'énergie)
Fabricants de cellules de batterie, intégrateurs de systèmes, importateurs mettant des produits sur le marché de l'Union européenne
Questions fréquemment posées
Quelle est la taille prévue du marché mondial des systèmes de stockage d'énergie stationnaire (ESS) d'ici 2033 ?
Le marché mondial des systèmes de stockage d'énergie stationnaire (ESS) est estimé passer de 64,54 milliards de dollars en 2025 à 247,68 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) de base de 18,31 % durant la période de prévision.
Quels sont les facteurs qui poussent la croissance du marché des systèmes de stockage d'énergie stationnaire ?
La croissance du marché est principalement impulsée par l'intégration des énergies renouvelables, la modernisation du réseau électrique, les politiques gouvernementales favorables, la baisse des coûts des batteries, l'expansion de la capacité de production et l'augmentation de la demande d'électricité provenant des centres de données et de l'électrification.
Quelles régions dominent le marché mondial des systèmes de stockage d'énergie stationnaire ?
Le marché est mené par les États-Unis, la Chine, l'Europe et l'Inde, soutenus par le déploiement à grande échelle des énergies renouvelables, les incitations gouvernementales, les investissements dans la production et les initiatives de modernisation du réseau électrique.
Quelles sont les entreprises principales du marché des systèmes de stockage d'énergie stationnaire ?
Les principaux acteurs incluent Fluence, Peak Energy, Zenergy Battery, iNVERGY, Ultium Cells, Invinity Energy Systems, B2U Storage Solutions, Dukosi, A123 Systems et Nuvation Energy.

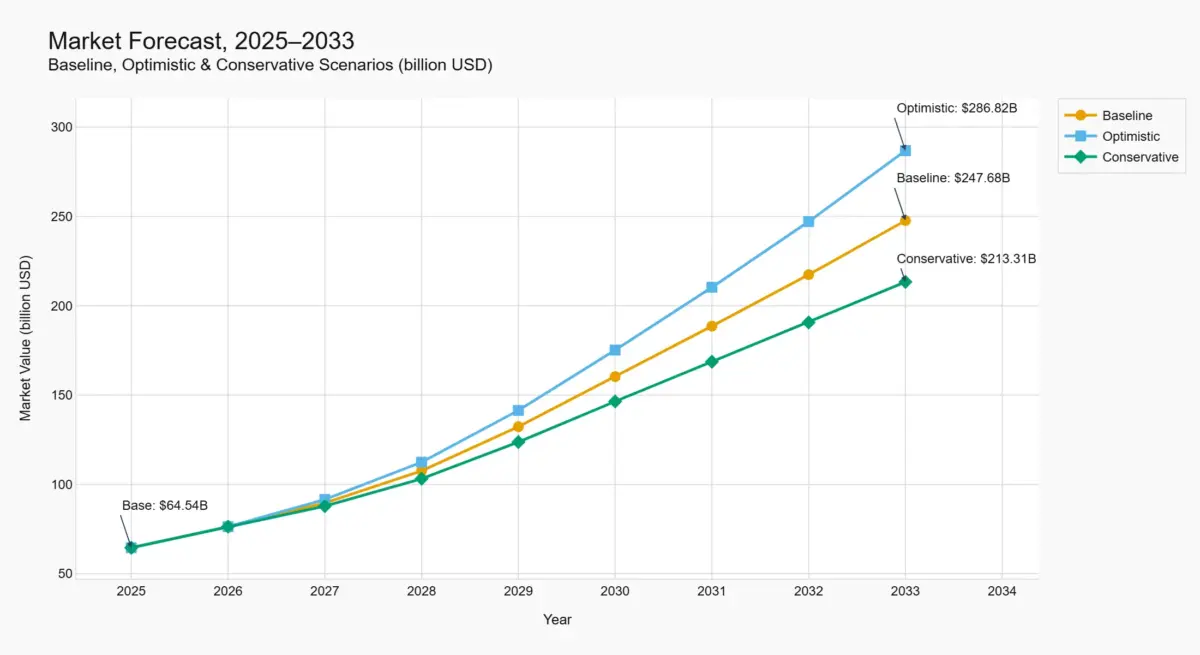
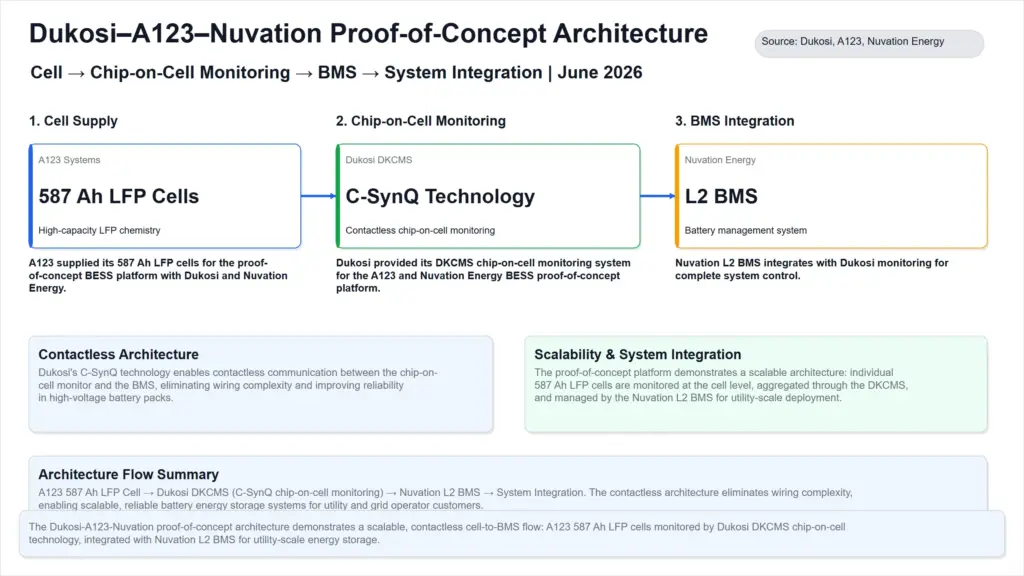
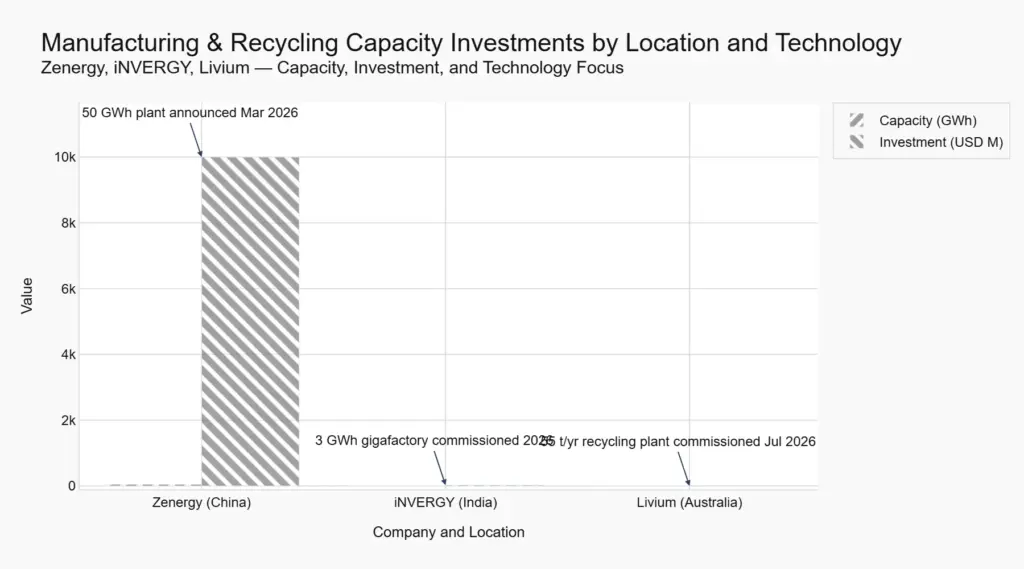
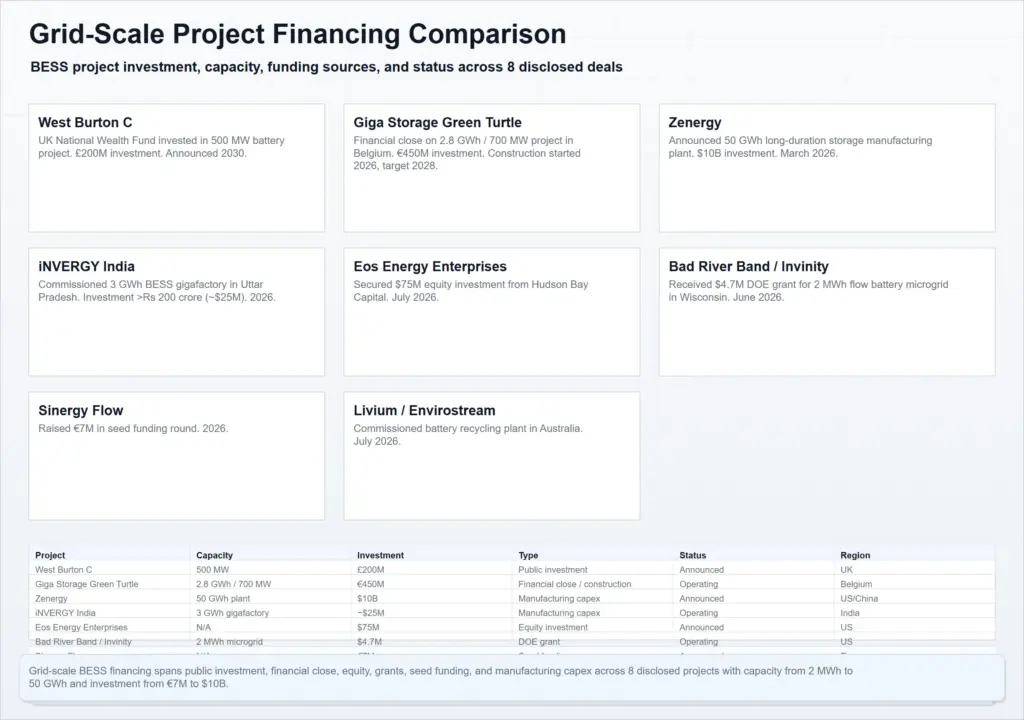 Global Stationary Energy Storage Systems (ESS) Market Grid Scale Project Financing Comparison[/caption]
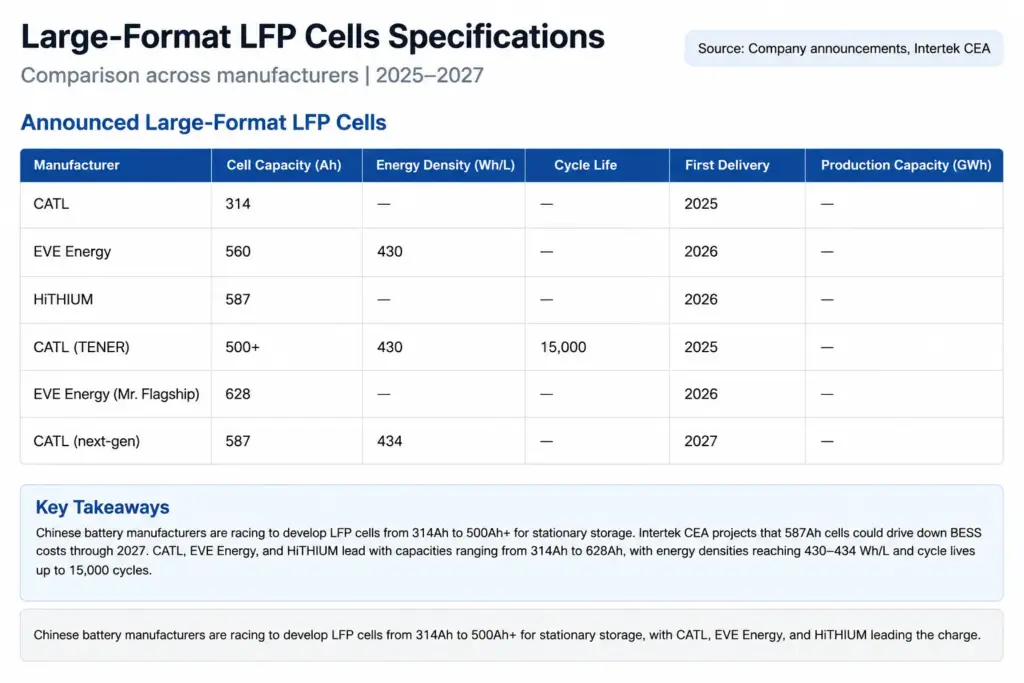
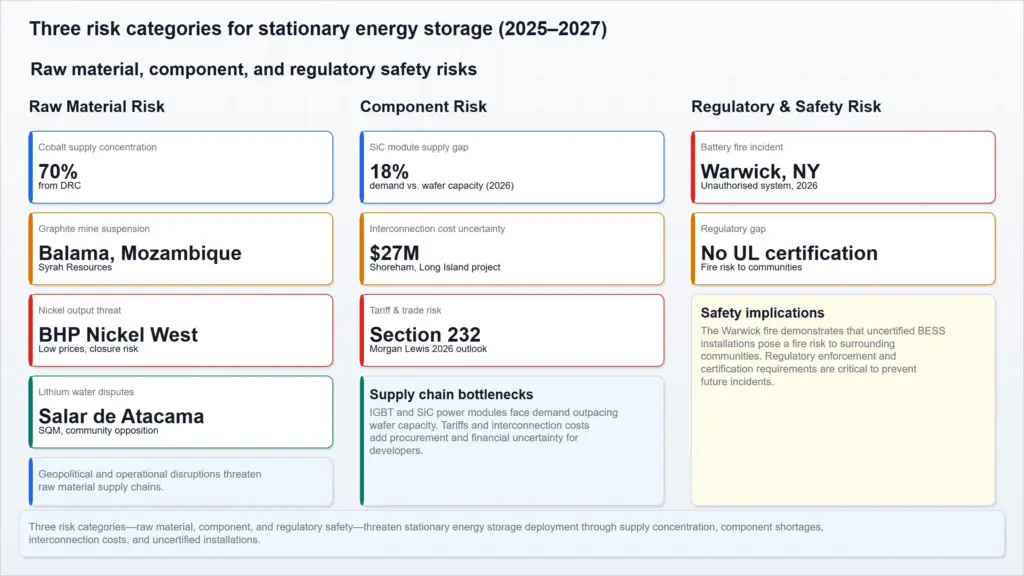
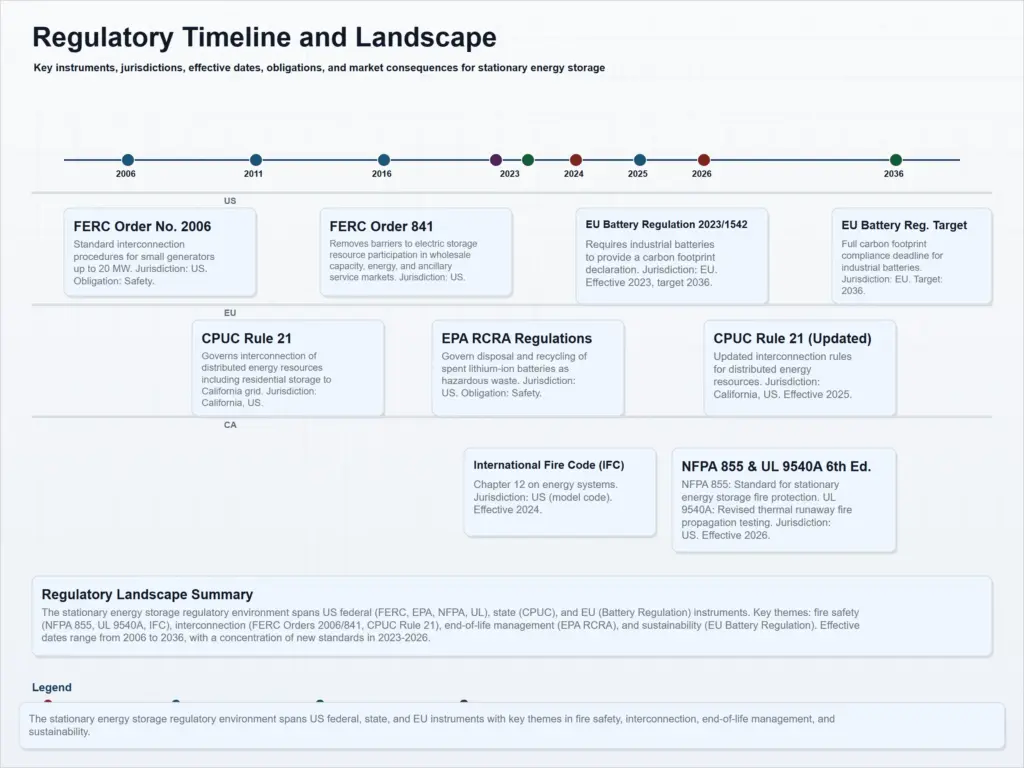 échéance réglementaire et paysage
Les règles de raccordement au niveau fédéral et étatique définissent la manière dont les ressources de stockage stationnaire accèdent aux marchés de l'électricité en gros et se connectent aux réseaux de distribution. Les ordonnances FERC 841, 2006 et la règle 21 de la CPUC de Californie créent des exigences superposées mais distinctes pour différents projets en termes d'échelle et de géographie.
L'ordonnance FERC 841 exige à chaque Organisation de Transmission Régionale (RTO) et Opérateur Système Indépendant (ISO) de réviser son tarif afin d'établir un modèle de participation pour les ressources de stockage électrique. Ce modèle doit garantir que les ressources de stockage sont éligibles à fournir toutes les capacités, l'énergie et les services complémentaires dont elles sont techniquement capables, peuvent être dispatchées et peuvent fixer le prix de clôture du marché de détail à la fois en tant que vendeur et acheteur. Un exigence de taille minimale ne doit pas dépasser 100 kW. Cette ordonnance élimine les barrières historiques qui traitaient le stockage comme une génération traditionnelle et permet aux projets plus petits de participer aux marchés RTO/ISO, affectant les développeurs de projets et les fabricants de cellules de batterie ciblant les flux de revenus des marchés de détail.
L'ordonnance FERC 2006 établit des procédures et accords standardisés de raccordement pour des générateurs de petite taille jusqu'à 20 MW. Les entreprises publiques qui possèdent, contrôlent ou opèrent des infrastructures de transmission doivent modifier leurs tarifs d'accès ouvert à la transmission pour inclure ces procédures standardisées. Cette ordonnance s'applique au service de raccordement pour des appareils utilisés pour la production d'électricité avec une capacité ne dépassant pas 20 MW, avec une date d'effet 60 jours après la publication au Federal Register. Cette règle fournit un chemin simplifié pour les projets de stockage à échelle moyenne situés en dessous du seuil de 20 MW, réduisant ainsi les délais et les coûts de raccordement pour les développeurs de projets et les contractants EPC.
La règle 21 de la CPUC de Californie régit le raccordement des ressources d'énergie distribuée, y compris le stockage stationnaire résidentiel, aux systèmes de distribution électrique de Pacific Gas and Electric, Southern California Edison, San Diego Gas & Electric et des petites/utilités multi-juridictions. Premièrement adoptée en 1982, la règle 21 a été affinée par des décisions successives. La Commission a lancé un nouveau processus, R.25-08-004, en août 2025 pour mettre à jour les procédures de raccordement concernant la sécurité, la fiabilité, la transparence et la maîtrise des coûts. Le processus précédent R.17-07-007 a été clos par la décision D.24-12-034 en décembre 2024. Pour les installateurs de panneaux solaires résidentiels et les fournisseurs de stockage de DER, la règle 21 définit les exigences techniques de raccordement, les normes de comptage et les processus de candidature qui affectent directement la faisabilité et les délais des projets sur le marché californien.