
Rapport sur le marché mondial des systèmes de gestion de magasin (WMS), taille et prévision 2026-2033
Le marché mondial des systèmes de gestion de magasin (WMS) devrait connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 4,65 milliards de dollars américains en 2025, le marché devrait atteindre près de 11,95 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 12,50 %. Cette croissance est impulsée par l'expansion rapide du commerce électronique, la demande croissante pour des opérations de magasin automatisées, l'adoption croissante de solutions WMS basées sur le cloud, ainsi qu'une augmentation des investissements dans la transformation de la chaîne d'approvisionnement numérique. De plus, les avancées en intelligence artificielle, le suivi des stocks grâce à des dispositifs IoT, la robotique et l'analyse en temps réel améliorent l'efficacité des entrepôts, la précision des commandes et la visibilité des stocks. L'augmentation du besoin de satisfaction omnicanal, d'optimisation du personnel et d'opérations d'entreposage évolutives accélère davantage l'expansion du marché dans les secteurs du commerce de détail, de l'industrie, des services logistiques et des services logistiques tiers (3PL) à travers le monde.
Aperçu des prévisions du marché mondial des systèmes de gestion de magasin (WMS) (2026-2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 4,65 milliard de dollars |
| Taille du marché (2033) | 11,95 milliard de dollars |
| Taux de croissance annuel composé (2026-2033) | 12.50% |
| Plus grand segment | Logiciel |
| Segment en plus forte croissance | Systèmes de gestion de magasin basés en cloud |
| Segment d'utilisation principal | Commerce de détail & E-Commerce |
| Tendance clé | Intelligence artificielle Automatisation des entrepôts, systèmes de gestion de magasin en cloud, intégration de la robotique et visibilité en temps réel des stocks |
| Influence réglementaire | Règlements sur la sécurité des données, normes de conformité de la chaîne d'approvisionnement, réglementations sur la sécurité du lieu de travail et exigences de documentation commerciale |
| Perspective future | Croissance impulsionnée par l'expansion du commerce électronique, l'automatisation des entrepôts, l'adoption du cloud et la gestion intelligente de la chaîne d'approvisionnement |
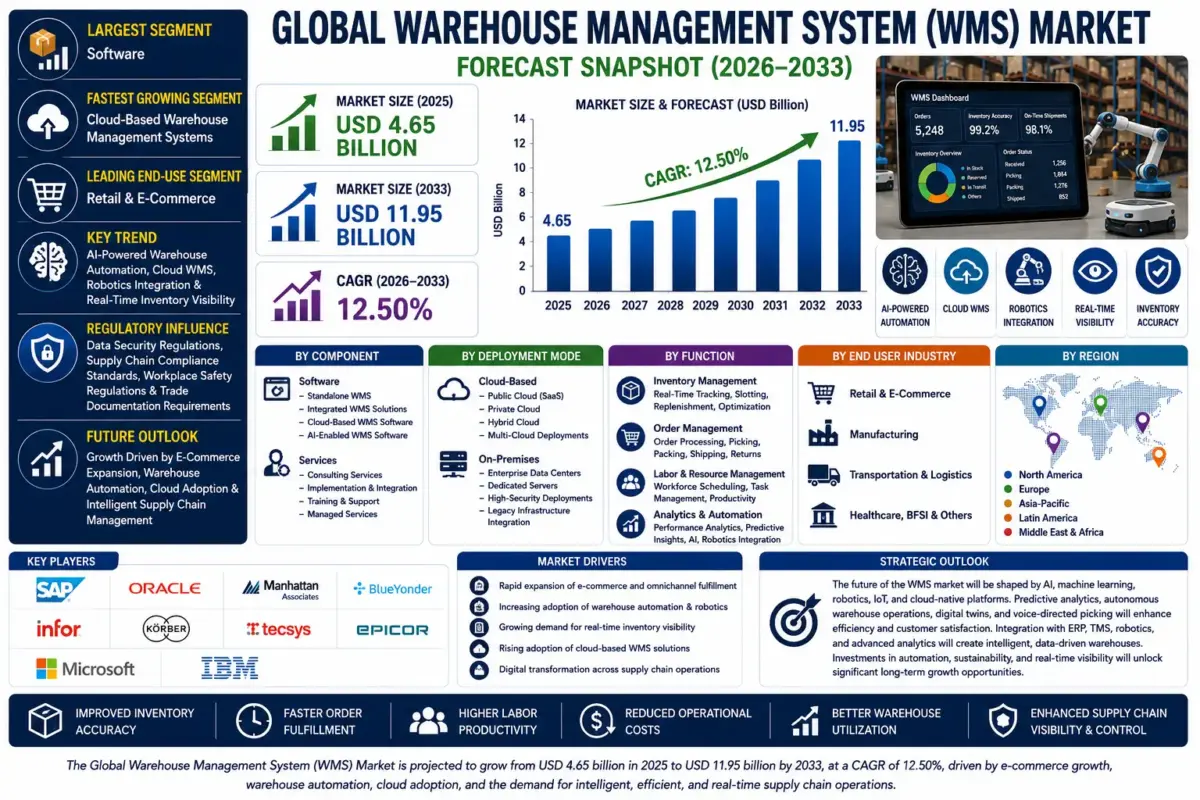
Taille et prévisions du marché mondial des systèmes de gestion de magasin (WMS)
Le marché mondial des systèmes de gestion de magasin (WMS) est prévu pour connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 4,65 milliard de dollars en 2025 et devrait atteindre environ 11,95 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuel composé de 12,50 %. La croissance du marché est principalement entraînée par l'expansion rapide du commerce électronique, l'augmentation de l'automatisation des entrepôts, la demande croissante pour la visibilité en temps réel des stocks, l'adoption croissante de des solutions logicielles basées en cloud, et la transformation numérique continue dans les opérations de chaîne d'approvisionnement. Les organisations investissent de plus en plus dans des systèmes de gestion d'entrepôt intelligents pour améliorer la précision des stocks, optimiser la productivité du personnel et améliorer l'efficacité de la livraison des commandes.Aperçu du marché mondial des systèmes de gestion de magasin (WMS)
Les systèmes de gestion de magasin (WMS) sont des plateformes logicielles conçues pour gérer et optimiser les opérations des entrepôts, notamment le contrôle des stocks, la réception, le stockage, la collecte, l'emballage, l'expédition, la gestion du personnel, et l'analyse des entrepôts. Les solutions WMS modernes s'intègrent aux systèmes de planification des ressources d'entreprise (ERP), aux systèmes de gestion du transport (TMS), à la robotique, aux dispositifs IoT, aux technologies RFID, aux codes-barres et aux plateformes de calcul en nuage pour améliorer la visibilité opérationnelle et l'efficacité de la chaîne d'approvisionnement. Ces systèmes sont largement adoptés dans les secteurs du commerce de détail, du commerce électronique, de la fabrication, des services logistiques, de la santé, des aliments et boissons ainsi que des services logistiques tiers (3PL).Moteurs structurels de la croissance du marché
1. Expansion rapide du commerce électronique
La croissance du commerce en ligne augmente la demande d'opérations d'entrepôt efficaces capables de gérer des volumes élevés de commandes et les exigences de livraison rapides. Implications du marché : Les organisations déployent des plateformes WMS avancées pour améliorer la précision des stocks et la vitesse de traitement des commandes.2. Augmentation de l'adoption de l'automatisation des entrepôts
Les technologies d'automatisation, notamment la robotique, les systèmes automatisés de stockage et de récupération (AS/RS) et les robots mobiles autonomes, transforment les opérations des entrepôts. Implications du marché : Les plateformes WMS intègrent des capacités d'automatisation pour améliorer la productivité opérationnelle et réduire les coûts de main-d'œuvre.3. Adoption croissante de solutions WMS basées sur le cloud
Le déploiement en cloud offre une échelle, une accessibilité à distance, des coûts d'implémentation réduits et des mises à jour logicielles plus rapides. Implications du marché : Les plateformes de gestion des entrepôts natives cloud deviennent le modèle de déploiement préféré par les entreprises.4. Demande croissante d'une visibilité en temps réel des stocks
Les entreprises ont besoin d'une traçabilité précise des stocks et d'informations en temps réel sur les entrepôts pour optimiser les performances de la chaîne d'approvisionnement. Implications du marché : Les analyses alimentées par l'intelligence artificielle et la gestion des stocks gestion des stocks améliorent la prise de décisions opérationnelles.Segmentation du marché mondial des systèmes de gestion des entrepôts (WMS)
1. Selon le composant
1.1 Logiciel
1.1.1 Logiciel de gestion d'entrepôt autonome 1.1.1.1 Solutions de gestion des stocks 1.1.1.1.1 Gestion de la visibilité des stocks 1.1.1.1.2 Réapprovisionnement des stocks 1.1.1.1.3 Optimisation des entrepôts 1.1.1.1.4 Gestion des codes-barres et RFID 1.1.2 Solutions WMS intégrées 1.1.3 Logiciel WMS basé sur le cloud 1.1.4 Logiciel de gestion d'entrepôt doté de l'intelligence artificielle1.2 Services
1.2.1 Services de conseil 1.2.2 Services d'implémentation et d'intégration 1.2.3 Services de formation et de soutien 1.2.4 Services gérés2. Selon le mode de déploiement
2.1 Basé sur le cloud
2.1.1 Cloud public 2.1.1.1 Logiciel en tant que service (SaaS) 2.1.1.1.1 Plateformes cloud multi-locataires 2.1.1.1.2 Systèmes WMS cloud alimentés par l'intelligence artificielle 2.1.1.1.3 Plateformes basées sur l'abonnement 2.1.1.1.4 Déploiements cloud évolutifs 2.1.2 Cloud privé 2.1.3 Cloud hybride 2.1.4 Déploiements multi-cloud2.2 Sur site
2.2.1 Centres de données d'entreprise 2.2.2 Serveurs dédiés aux entrepôts 2.2.3 Déploiements à haute sécurité 2.2.4 Intégration des infrastructures héritées3. Selon la fonction
3.1 Gestion des stocks
3.1.1 Suivi des stocks en temps réel 3.1.1.1 Surveillance automatique des stocks 3.1.1.1.1 Suivi par code-barres 3.1.1.1.2 Suivi basé sur RFID 3.1.1.1.3 Gestion des inventaires par cycle 3.1.1.1.4 Suivi des lots et des séries 3.1.2 Optimisation des emplacements dans l'entrepôt 3.1.3 Gestion du réapprovisionnement 3.1.4 Optimisation des stocks3.2 Gestion des commandes
3.2.1 Traitement des commandes 3.2.2 Prise et emballage des commandes 3.2.3 Gestion des expéditions 3.2.4 Gestion des retours3.3 Gestion du personnel et des ressources
3.3.1 Planification du personnel 3.3.2 Analyse de la productivité du personnel 3.3.3 Gestion des tâches 3.3.4 Affectation des ressources3.4 Analyse et automatisation
3.4.1 Analyse des performances des entrepôts 3.4.2 Analyse prédictive 3.4.3 Soutien à la prise de décision basé sur l'intelligence artificielle 3.4.4 Intégration de la robotique et de l'automatisation4. Selon l'industrie utilisateur finale
4.1 Commerce de détail et e-commerce
4.1.1 Vendeurs en ligne 4.1.1.1 Centres de traitement des commandes omnicanal 4.1.1.1.1 Entrepôts de vente directe au consommateur 4.1.1.1.2 Centres de traitement des commandes des marchés 4.1.1.1.3 Centres de traitement des commandes de la grande distribution 4.1.1.1.4 Entrepôts de vêtements et d'habillement 4.1.2 Supermarchés et hypermarchés 4.1.3 Distribution au détail 4.1.4 Logistique de tiers (3PL)4.2 Industrie manufacturière
4.2.1 Automobile 4.2.2 Électronique 4.2.3 Alimentation et boissons 4.2.4 Pharmaceutique4.3 Transport et logistique
4.3.1 Fournisseurs de fret et de logistique 4.3.2 Services de messagerie et de livraison express 4.3.3 Logistique du froid 4.3.4 Centres portuaires et de distribution4.4 Santé, BFSI et Autres
4.4.1 Hôpitaux et Fournisseurs de soins de santé 4.4.2 Banques et Institutions financières 4.4.3 Gouvernement et Défense 4.4.4 Chimie et Énergie5. Par région
5.1 Amérique du Nord 5.2 Europe 5.3 Asie-Pacifique 5.4 Amérique latine 5.5 Moyen-Orient et AfriqueDynamiques du marché régionales
Amérique du Nord
Région leader soutenue par une automatisation avancée des entrepôts, une adoption généralisée du cloud, une infrastructure e-commerce mûre et des investissements solides dans les technologies des chaînes d'approvisionnement numériques.Europe
Moteur de la modernisation croissante des entrepôts, de l'automatisation industrielle, des initiatives de durabilité et de la transformation logistique numérique.Asie-Pacifique
Région à la croissance la plus rapide soutenue par l'expansion des industries manufacturières, la croissance rapide du commerce électronique, l'augmentation des investissements logistiques et l'adoption généralisée des technologies d'automatisation des entrepôts.Amérique latine
Marché en croissance alimenté par l'expansion des logistiques de détail, l'augmentation des initiatives de chaîne d'approvisionnement numérique et l'augmentation des investissements dans l'infrastructure des entrepôts.Moyen-Orient et Afrique
Marché émergent soutenu par le développement de l'infrastructure logistique, l'expansion des réseaux de distribution et les investissements gouvernementaux dans des solutions de chaîne d'approvisionnement intelligentes.Landscape concurrentiel
Le marché mondial des systèmes de gestion d'entrepôt (WMS) est très concurrentiel, avec des fournisseurs de logiciels d'entreprise, des entreprises de technologies de chaîne d'approvisionnement, des entreprises d'automatisation d'entrepôt et des fournisseurs de plateformes cloud qui se concentrent sur l'optimisation des entrepôts alimentée par l'intelligence artificielle, le déploiement en cloud, l'intégration de l'automatisation et l'analyse en temps réel.Les principales entreprises opérant sur le marché comprennent :
- SAP SE
- Oracle Corporation
- Manhattan Associates, Inc.
- Blue Yonder Group, Inc.
- Infor Inc.
- K??rber Supply Chain
- Tecsys Inc.
- Epicor Software Corporation
- Microsoft Corporation
- IBM Corporation
Perspective stratégique
L'avenir du marché des systèmes de gestion d'entrepôt sera déterminé par l'intelligence artificielle, l'apprentissage automatique, la robotique, le suivi des stocks via l'IoT et les plateformes de gestion d'entrepôt nativement cloud. Les organisations investissent de plus en plus dans l'analyse prédictive des entrepôts, les opérations autonomes des entrepôts, les jumeaux numériques, le picking guidé par la voix et l'optimisation du personnel alimentée par l'intelligence artificielle afin d'améliorer l'efficacité opérationnelle et la satisfaction client. L'intégration avec les systèmes ERP, les systèmes de gestion du transport, la robotique et les plateformes d'analyse avancées continuera à transformer les opérations d'entrepôt en environnements intelligents et basés sur les données. Les investissements croissants dans la livraison omnicanal, les centres de distribution automatisés, les opérations logistiques durables et la visibilité en temps réel de la chaîne d'approvisionnement continueront à créer des opportunités de marché importantes. Les entreprises se concentrant sur l'automatisation intelligente des entrepôts, l'innovation en cloud et les écosystèmes de chaîne d'approvisionnement numérique intégrés renforceront leur position concurrentielle dans l'industrie mondiale de la gestion d'entrepôt.Perspective finale du marché
Le marché mondial des systèmes de gestion d'entrepôt (WMS) devient un élément critique des opérations de chaîne d'approvisionnement et de logistique modernes. La demande croissante d'automatisation des entrepôts, de visibilité en temps réel des stocks, de transformation numérique et d'efficacité opérationnelle devrait soutenir la croissance du marché pendant toute la période de prévision. Les organisations qui proposent des solutions de gestion d'entrepôt évolutives, alimentées par l'intelligence artificielle et basées sur le cloud seront bien positionnées pour capitaliser sur les opportunités à long terme à travers l'écosystème mondial de la logistique et des technologies de chaîne d'approvisionnement.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026-2033) 1.2 Points clés de croissance 1.3 Aperçu de la demande et de l'offre 1.4 Points stratégiques clés 1.5 Point de vue de l'analyste2. Aperçu du marché
2.1 Introduction au marché mondial des systèmes de gestion des entrepôts (WMS) 2.2 Analyse de la chaîne de valeur industrielle 2.3 Évolution du marché et tendances historiques 2.4 Analyse de l'impact macro-économique 2.5 Numérisation des entrepôts et automatisation de la chaîne d'approvisionnement 2.6 Gestion des entrepôts alimentée par l'intelligence artificielle, WMS basé en nuage et intégration robotique3. Aperçu de la prévision du marché mondial des systèmes de gestion des entrepôts (WMS) (en milliards de dollars), 2026-2033
3.1 Taille du marché en 2025 3.2 Taille du marché en 2033 3.3 Taux de croissance annuel composé (2026-2033) 3.4 Plus grande région 3.5 Région la plus rapide en termes de croissance 3.6 Plus grand segment 3.7 Tendance clé 3.8 Perspective future4. Moteurs de croissance du marché
4.1 Expansion rapide du commerce électronique 4.2 Adoption croissante de l'automatisation des entrepôts 4.3 Adoption croissante de solutions de WMS basées en nuage 4.4 Demande croissante d'une visibilité en temps réel des stocks 4.5 Intégration de l'intelligence artificielle, de l'Internet des objets et de la robotique dans les opérations des entrepôts5. Défis du marché
5.1 Coûts élevés d'implémentation et d'intégration 5.2 Compatibilité des infrastructures d'entrepôts héritées 5.3 Préoccupations liées à la cybersécurité et à la protection des données 5.4 Pénurie de main-d'œuvre qualifiée pour les technologies avancées des entrepôts6. Segmentations du marché par composant (en milliards de dollars), 2026-2033
6.1 Logiciel 6.1.1 Logiciel de gestion d'entrepôt autonome 6.1.1.1 Solutions de gestion des stocks 6.1.1.1.1 Gestion de la visibilité des stocks 6.1.1.1.2 Réapprovisionnement des stocks 6.1.1.1.3 Optimisation des entrepôts 6.1.1.1.4 Gestion des codes-barres et des étiquettes RFID 6.1.2 Solutions de WMS intégrées 6.1.3 Logiciel de WMS basé en nuage 6.1.4 Logiciel de gestion d'entrepôt doté d'intelligence artificielle 6.2 Services 6.2.1 Services de conseil 6.2.2 Services d'implémentation et d'intégration 6.2.3 Services de formation et de soutien 6.2.4 Services gérés7. Segmentations du marché par mode de déploiement (en milliards de dollars), 2026-2033
7.1 Basé en nuage 7.1.1 Nuage public 7.1.1.1 Logiciel en tant que service (SaaS) 7.1.1.1.1 Plateformes de nuage multi-locataires 7.1.1.1.2 WMS en nuage alimenté par l'intelligence artificielle 7.1.1.1.3 Plateformes basées sur l'abonnement 7.1.1.1.4 Déploiements en nuage évolutifs 7.1.2 Nuage privé 7.1.3 Nuage hybride 7.1.4 Déploiements multi-nuage 7.2 Sur site 7.2.1 Centres de données d'entreprise 7.2.2 Serveurs dédiés aux entrepôts 7.2.3 Déploiements à haute sécurité 7.2.4 Intégration d'infrastructures héritées8. Segmentations du marché par fonction (en milliards de dollars), 2026-2033
8.1 Gestion des stocks 8.1.1 Suivi des stocks en temps réel 8.1.1.1 Surveillance automatisée des stocks 8.1.1.1.1 Suivi des codes-barres 8.1.1.1.2 Suivi basé sur les étiquettes RFID 8.1.1.1.3 Gestion des comptages cycliques 8.1.1.1.4 Suivi des lots et des séries 8.1.2 Planification des emplacements d'entrepôt 8.1.3 Gestion du réapprovisionnement 8.1.4 Optimisation des stocks 8.2 Gestion des commandes 8.2.1 Traitement des commandes 8.2.2 Récolte et emballage 8.2.3 Gestion des expéditions 8.2.4 Gestion des retours 8.3 Gestion du personnel et des ressources 8.3.1 Planification du personnel 8.3.2 Analyse de la productivité du personnel 8.3.3 Gestion des tâches 8.3.4 Attribution des ressources 8.4 Analyse et automatisation 8.4.1 Analyse des performances des entrepôts 8.4.2 Analyse prédictive 8.4.3 Soutien à la prise de décision basé sur l'intelligence artificielle 8.4.4 Intégration de la robotique et de l'automatisation9. Segmentations du marché par industrie utilisateur finale (en milliards de dollars), 2026-2033
9.1 Commerce de détail et commerce électronique 9.1.1 Vendeurs en ligne 9.1.1.1 Centres de traitement des commandes omnicanal 9.1.1.1.1 Entrepôts de vente directe au consommateur 9.1.1.1.2 Centres de traitement des commandes des marchés 9.1.1.1.3 Centres de traitement des commandes de la grande distribution 9.1.1.1.4 Entrepôts de vêtements et de textile 9.1.2 Supermarchés et hypermarchés 9.1.3 Distribution au détail 9.1.4 Logistique tierce (3PL) 9.2 Industrie manufacturière 9.2.1 Automobile 9.2.2 Électronique 9.2.3 Alimentation et boissons 9.2.4 Pharmaceutique 9.3 Transport et logistique 9.3.1 Fournisseurs de fret et de logistique 9.3.2 Services de messagerie et d'expédition 9.3.3 Logistique du froid 9.3.4 Centres portuaires et de distribution 9.4 Santé, BFSI et autres 9.4.1 Hôpitaux et fournisseurs de soins de santé 9.4.2 Banques et institutions financières 9.4.3 Gouvernement et défense 9.4.4 Chimie et énergie10. Segmentations du marché par région (en milliards de dollars), 2026-2033
10.1 Amérique du Nord 10.2 Europe 10.3 Asie-Pacifique 10.4 Amérique latine 10.5 Moyen-Orient et Afrique11. Analyse du marché par région
11.1 Amérique du Nord - Leader du marché 11.2 Asie-Pacifique - Région la plus rapide en termes de croissance 11.3 Europe - Marché de l'automatisation des entrepôts et de la logistique intelligente 11.4 Amérique latine - Développement de l'infrastructure de distribution et d'entrepôt 11.5 Moyen-Orient et Afrique - Marché de la chaîne d'approvisionnement intelligente émergent12. Paysage concurrentiel
12.1 Analyse des parts de marché 12.2 Matrice de positionnement concurrentiel 12.3 Développements stratégiques (fusions-acquisitions, lancements de produits, partenariats) 12.4 Benchmarking de l'innovation 12.5 Évaluation de l'intelligence artificielle, du cloud et de l'automatisation des entrepôts13. Profils des entreprises
13.1 SAP SE 13.2 Oracle Corporation 13.3 Manhattan Associates, Inc. 13.4 Blue Yonder Group, Inc. 13.5 Infor Inc. 13.6 K??rber Supply Chain 13.7 Tecsys Inc. 13.8 Epicor Software Corporation 13.9 Microsoft Corporation 13.10 IBM Corporation14. Intelligence stratégique et insights alimentés par l'intelligence artificielle
14.1 moteur de prévision de la demande de Pheonix 14.2 Tableau de bord d'analyse des opérations des entrepôts 14.3 Optimisation de l'inventaire et du personnel alimentée par l'intelligence artificielle 14.4 moteur d'optimisation des performances des entrepôts 14.5 Analyse intelligente de la chaîne d'approvisionnement et de la satisfaction des commandes15. Opportunités d'investissement et de croissance
15.1 Systèmes de gestion des entrepôts basés en nuage 15.2 Automatisation des entrepôts alimentée par l'intelligence artificielle 15.3 Robots et solutions d'entrepôts autonomes 15.4 Technologies de visibilité des stocks en temps réel 15.5 Infrastructure de logistique omnicanal et intelligente16. Pourquoi le marché mondial des systèmes de gestion des entrepôts (WMS) reste critique
16.1 Croissance rapide du commerce électronique et du commerce omnicanal 16.2 Augmentation de l'automatisation des entrepôts et de l'efficacité opérationnelle 16.3 Adoption croissante de technologies de chaîne d'approvisionnement basées en nuage 16.4 Visibilité des stocks alimentée par l'intelligence artificielle et opérations intelligentes des entrepôts 16.5 Croissance à long terme dans les marchés mondiaux de la logistique et des technologies de chaîne d'approvisionnement17. Annexe
18. À propos de Pheonix Research
19. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Système de gestion des entrepôts (WMS) du marché mondial : Intensité de la concurrence et aperçu de la structure du marché
Le marché mondial des systèmes de gestion des entrepôts (WMS) est très concurrentiel et se caractérise par la présence de fournisseurs de logiciels d'entreprise, de sociétés de technologie de chaîne d'approvisionnement, de fournisseurs d'automatisation d'entrepôts, de fournisseurs de plateformes cloud et de spécialistes de la technologie logistique. L'intensité de la concurrence est déterminée par l'optimisation des entrepôts alimentée par l'intelligence artificielle, les capacités de logiciels natifs cloud, la visibilité en temps réel des stocks, l'intégration de l'automatisation, l'évolutivité, la cybersécurité et la connectivité sans faille des systèmes d'entreprise. Les entreprises concurrencent sur plusieurs segments de gestion des entrepôts, notamment la gestion des stocks, l'achèvement des commandes, l'automatisation des entrepôts, la gestion du personnel, les plateformes de WMS basées sur le cloud, l'analyse et l'intégration des robots. L'expansion rapide du commerce électronique, l'augmentation de l'automatisation des entrepôts, les exigences de traitement omnicanal et la demande de visibilité opérationnelle en temps réel intensifient la concurrence tout en encourageant des investissements continus dans les technologies d'entrepôts intelligents. La structure du marché évolue vers l'automatisation des entrepôts alimentée par l'intelligence artificielle, le déploiement natif cloud, l'intégration des robots, le suivi des stocks via l'Internet des objets (IoT), l'analyse prédictive, les jumeaux numériques et les opérations d'entrepôts autonomes. Les participants du marché investissent massivement dans des plateformes logicielles intelligentes, des technologies d'automatisation, des analyses avancées et des partenariats stratégiques pour renforcer leur position sur le marché et améliorer la productivité des entrepôts.Système de gestion des entrepôts (WMS) du marché mondial : Intensité de la concurrence et structure du marché - Scénario actuel
Principales entreprises mondiales de systèmes de gestion des entrepôts (WMS)
- SAP SE: Une entreprise de logiciels d'entreprise leader qui propose des solutions de gestion des entrepôts intégrées avec une connectivité ERP, une optimisation des stocks, une intégration d'automatisation et des capacités de gestion intelligente de la chaîne d'approvisionnement.
- Oracle Corporation: Un principal fournisseur de technologies d'entreprise qui propose des solutions de gestion des entrepôts basées sur le cloud, une optimisation logistique, une analyse alimentée par l'intelligence artificielle et une visibilité de la chaîne d'approvisionnement d'extrémité à extrémité.
- Manhattan Associates, Inc.: Un fournisseur de logiciels de gestion des entrepôts leader spécialisé dans les plateformes WMS natives cloud, le traitement omnicanal, la gestion du personnel et les solutions d'automatisation des entrepôts.
- Blue Yonder Group, Inc.: Une entreprise de technologie de chaîne d'approvisionnement mondiale qui propose une gestion d'entrepôts alimentée par l'intelligence artificielle, une analyse prédictive, une optimisation du traitement des commandes et des solutions de chaîne d'approvisionnement numérique.
- Infor Inc.: Une entreprise de logiciels d'entreprise qui propose des systèmes de gestion des entrepôts basés sur le cloud avec un contrôle avancé des stocks, une intégration d'automatisation et une analyse opérationnelle en temps réel.
- K??rber Supply Chain: Une entreprise de technologie de chaîne d'approvisionnement qui propose du logiciel de gestion des entrepôts, des solutions d'automatisation des entrepôts, une intégration des robots et des plateformes logistiques intelligentes.
- Tecsys Inc.: Un fournisseur de logiciels de gestion des entrepôts et de chaîne d'approvisionnement spécialisé dans l'optimisation des entrepôts de santé, de détail et de distribution avec une gestion des stocks en temps réel.
- Epicor Software Corporation: Une entreprise de logiciels d'entreprise qui propose des capacités de gestion des entrepôts intégrées avec des plateformes ERP, une gestion des stocks et des opérations de distribution.
- Microsoft Corporation: Une entreprise de technologie mondiale qui propose une infrastructure cloud, des services d'intelligence artificielle, des applications d'entreprise et des capacités de gestion des entrepôts via des plateformes de transformation numérique d'entreprise.
- IBM Corporation: Une entreprise de technologie qui propose des solutions de chaîne d'approvisionnement alimentées par l'intelligence artificielle, des analyses des entrepôts, le calcul en nuage, des technologies d'automatisation et des services d'intégration d'entreprise.
Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'expansion rapide du commerce électronique, l'augmentation de l'automatisation des entrepôts et la demande croissante de visibilité en temps réel des stocks intensifient la concurrence parmi les fournisseurs de solutions de gestion des entrepôts à l'échelle mondiale. Les avancées en intelligence artificielle, en apprentissage automatique, en robotique, en suivi des stocks via l'Internet des objets (IoT), en analyse prédictive et en calcul en nuage deviennent des différenciateurs majeurs sur le marché. La demande croissante pour le traitement omnicanal, l'optimisation des entrepôts, l'amélioration de la productivité du personnel et la gestion intelligente des stocks renforcent la compétitivité du marché tout en améliorant les performances opérationnelles. Les collaborations stratégiques entre les fournisseurs de logiciels d'entreprise, les entreprises d'automatisation d'entrepôts, les opérateurs logistiques, les fabricants de robots et les fournisseurs de technologies cloud accélèrent l'innovation, étendent les capacités des solutions et améliorent l'efficacité de la chaîne d'approvisionnement. Les investissements continus dans les plateformes WMS natives cloud, les analyses alimentées par l'intelligence artificielle, la cybersécurité, l'automatisation des entrepôts, les jumeaux numériques et les écosystèmes de chaîne d'approvisionnement intégrés permettent aux entreprises d'améliorer l'efficacité opérationnelle et leur compétitivité à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises dotées de plateformes de gestion des entrepôts complètes, de capacités d'automatisation avancées et d'une infrastructure cloud solide devraient maintenir des avantages concurrentiels significatifs. Les investissements en intelligence artificielle, en intégration robotique, en analyse prédictive, en gestion des stocks via l'Internet des objets (IoT) et en technologies d'entrepôts natives cloud deviennent de plus en plus importants pour la leadership à long terme sur le marché. Les organisations axées sur l'expansion des capacités de traitement omnicanal, l'amélioration de la productivité des entrepôts, le renforcement de la visibilité en temps réel et l'amélioration de l'expérience client devraient augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec les fournisseurs logistiques, les fournisseurs de logiciels d'entreprise, les fabricants de robots, les entreprises de technologies cloud et les intégrateurs de systèmes soutiennent l'innovation, l'efficacité opérationnelle et l'expansion du marché mondial. Les entreprises capables de combiner l'innovation technologique, l'évolutivité opérationnelle, l'automatisation intelligente, l'intégration d'entreprise et des solutions complètes de gestion des entrepôts seront les mieux positionnées pour concurrencer efficacement sur le marché mondial de gestion des entrepôts en évolution.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché des systèmes de gestion des entrepôts (WMS) mondiaux
Le paysage concurrentiel du marché mondial des systèmes de gestion des entrepôts (WMS) est censé devenir de plus en plus alimenté par l'intelligence artificielle, activé par le cloud et axé sur l'automatisation, à mesure que la demande pour les opérations d'entrepôts intelligents continue de s'étendre à l'échelle mondiale. La concurrence future sera façonnée par les opérations d'entrepôts autonomes, l'intégration des robots, les jumeaux numériques, l'analyse prédictive, les plateformes de gestion des entrepôts natives cloud et les technologies d'optimisation des stocks de nouvelle génération. Les participants du marché sont censés augmenter leurs investissements dans les plateformes d'entrepôts alimentées par l'intelligence artificielle, l'automatisation intelligente, l'analyse en temps réel, la gestion des stocks via l'Internet des objets (IoT) et les écosystèmes de chaîne d'approvisionnement intégrés afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises capables de combiner l'innovation technologique, l'expertise en cloud, l'évolutivité opérationnelle, l'intégration d'entreprise et des solutions complètes de gestion des entrepôts seront les mieux positionnées pour mener le marché mondial de gestion des entrepôts en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Global Warehouse Management System (WMS) Market Value Chain & Supply Chain Evolution Overview
Le marché mondial des systèmes de gestion des entrepôts (WMS) fonctionne à travers une chaîne de valeur intégrée numériquement, comprenant le développement logiciel, l'infrastructure cloud, l'intégration matérielle, l'automatisation des entrepôts, la mise en œuvre des systèmes, la gestion des stocks, l'analyse, les opérations d'entrepôt, la coordination logistique et le support client. L'écosystème inclut les fournisseurs de logiciels d'entreprise, les vendeurs de plateformes cloud, les entreprises d'automatisation d'entrepôt, les fabricants de robots, les intégrateurs de systèmes, les fournisseurs logistiques, les opérateurs de logistique tierce (3PL), les détaillants, les fabricants et les consultants en technologie qui collaborent pour offrir des solutions intelligentes de gestion d'entrepôt dans les secteurs du commerce de détail, du commerce électronique, de la fabrication, de la santé, des transports et de la logistique. L'industrie est portée par l'expansion rapide du commerce électronique, l'augmentation de l'automatisation des entrepôts, la demande croissante d'une visibilité en temps réel des stocks, l'adoption croissante de systèmes de gestion d'entrepôt basés sur le cloud, ainsi que la transformation numérique continue des chaînes d'approvisionnement mondiales. Les organisations investissent de plus en plus dans des plateformes d'entrepôt alimentées par l'intelligence artificielle, l'intégration robotique, le suivi des stocks via l'IoT, l'analyse prédictive et des solutions de gestion d'entrepôt natives cloud afin d'améliorer l'efficacité opérationnelle, la précision des stocks et les performances de traitement des commandes. L'intégration de l'intelligence artificielle, de l'apprentissage automatique, des capteurs IoT, des technologies RFID, du calcul en nuage, des robots mobiles autonomes (AMR), des systèmes automatisés de stockage et de récupération (AS/RS), des jumeaux numériques et des analyses d'entrepôt en temps réel a considérablement optimisé la chaîne de valeur de la gestion des entrepôts. Les entreprises renforcent la collaboration entre les fournisseurs de logiciels, les fournisseurs d'automatisation, les opérateurs logistiques et les gestionnaires d'entrepôts tout en développant des écosystèmes d'entrepôts intelligents et une visibilité globale de la chaîne d'approvisionnement de bout en bout. Les avancées dans l'optimisation des entrepôts alimentées par l'intelligence artificielle, l'intégration robotique, les plateformes d'entrepôt basées sur le cloud, l'analyse prédictive des stocks, le ramassage guidé par la voix, les systèmes automatisés de gestion des matériels et la gestion intelligente de la main-d'œuvre transforment les opérations de chaîne d'approvisionnement tout en améliorant la productivité des entrepôts, la précision de la livraison, l'efficacité du personnel et la satisfaction client au sein de l'écosystème mondial de la gestion des entrepôts.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de gestion des entrepôts (WMS) Scénario actuel
Chaine de valeur spécifique au marché
- Développement logiciel et infrastructure technologique : Développement des logiciels de gestion des entrepôts, des plateformes cloud, des algorithmes d'intelligence artificielle, de l'architecture de base de données, des solutions de cybersécurité, de l'intégration d'API, des applications mobiles, des moteurs d'analyse et des logiciels d'automatisation des entrepôts.
- Intégration des systèmes et automatisation des entrepôts : Intégration du WMS avec les systèmes ERP, les systèmes de gestion du transport (TMS), les robots, les lecteurs de codes-barres, l'infrastructure RFID, les appareils IoT, les systèmes automatisés de stockage et de rétrocédage (AS/RS) et les systèmes de contrôle des entrepôts.
- Opérations d'entrepôt et gestion des stocks : Suivi des stocks, allocation des emplacements, réception, optimisation du stockage, prélèvement, emballage, expédition, réapprovisionnement, gestion du personnel, analyse des entrepôts et optimisation de la satisfaction des commandes.
- Assurance qualité et conformité réglementaire : Validation logicielle, gestion de la cybersécurité, audit des processus d'entrepôt, vérification de la précision des stocks, conformité à la sécurité du lieu de travail, protection des données, surveillance des performances des systèmes et conformité aux réglementations de sécurité des données, aux normes de conformité de la chaîne d'approvisionnement, aux réglementations de sécurité du lieu de travail et aux exigences de documentation commerciale.
- Implémentation et services professionnels : Déploiement logiciel, migration vers le cloud, conseil en processus d'entrepôt, services d'implémentation, formation du personnel, services gérés, intégration technique et optimisation du cycle de vie des systèmes.
- Opérations, maintenance et support client : Gestion des plateformes cloud, mises à jour logicielles, maintenance prédictive, support technique, surveillance des performances des entrepôts, gestion à distance des systèmes, optimisation des modèles d'intelligence artificielle et services de succès client.
- Applications pour les utilisateurs finaux : Déploiement des solutions de gestion des entrepôts dans le commerce de détail et le commerce électronique, l'industrie manufacturière, les entreprises de logistique tierce (3PL), le transport et la logistique, la santé, l'alimentation et les boissons, les laboratoires pharmaceutiques et les organisations gouvernementales.
Cartographie entreprise-étape
- Développement logiciel et infrastructure technologique : Développeurs de logiciels d'entreprise, fournisseurs d'infrastructures cloud, fournisseurs de solutions de cybersécurité, vendeurs de plateformes d'intelligence artificielle, entreprises de technologie IoT, fournisseurs de bases de données et développeurs d'applications d'entreprise.
- Intégration des systèmes et automatisation des entrepôts : SAP SE, Oracle Corporation, Manhattan Associates, Inc., Blue Yonder Group, Inc., Infor Inc., K??rber Supply Chain, Tecsys Inc., Epicor Software Corporation, Microsoft Corporation, et IBM Corporation.
- Opérations d'entrepôt et gestion des stocks : Fournisseurs d'analyse d'intelligence artificielle, entreprises de robots, fournisseurs de solutions RFID, vendeurs de technologies de codes-barres, entreprises d'automatisation d'entrepôts, fournisseurs de logiciels d'optimisation des stocks et entreprises de technologies logistiques.
- Implémentation et services professionnels : Intégrateurs de systèmes, partenaires d'implémentation cloud, consultants en automatisation d'entrepôts, fournisseurs de services gérés, cabinets de conseil ERP, consultants en technologies logistiques et entreprises d'implémentation de logiciels d'entreprise.
- Opérations, maintenance et support client : SAP SE, Oracle Corporation, Manhattan Associates, Blue Yonder Group, Infor Inc., Microsoft Corporation, IBM Corporation, fournisseurs de services cloud gérés et organisations de support technologique des entrepôts.
- Assurance qualité et conformité réglementaire : Autorités réglementaires, agences de cybersécurité, organisations de sécurité des entrepôts, entreprises d'audit de conformité, organismes de certification, autorités de protection des données privées et organisations d'assurance qualité.
- Applications pour les utilisateurs finaux : Distributeurs, entreprises de commerce électronique, entreprises manufacturières, fournisseurs de logistique tierce (3PL), entreprises de transport, organisations de santé, fabricants d'aliments et boissons, entreprises pharmaceutiques et organismes gouvernementaux.
Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des systèmes de gestion des entrepôts (WMS)
Expansion de l'automatisation des entrepôts alimentée par l'intelligence artificielle
Les organisations déployent de plus en plus l'intelligence artificielle pour l'optimisation des stocks, l'allocation des emplacements d'entrepôt, la planification du personnel, l'analyse prédictive, la prévision de la demande et la prise de décision autonome afin d'améliorer la productivité des entrepôts.Adoption croissante des systèmes de gestion des entrepôts basés sur le cloud
Les plateformes WMS nativement cloud permettent des opérations d'entrepôts évolutives, une gestion centralisée des stocks, une accessibilité à distance et une visibilité d'entrepôt sans faille à l'échelle de l'entreprise.Intégration rapide des robots et des systèmes autonomes
Les robots mobiles autonomes (AMRs), les systèmes automatisés de stockage et de rétrocédage (AS/RS), les solutions de prélèvement robotisées et les technologies de gestion des matières automatisées améliorent l'efficacité des entrepôts tout en réduisant les coûts opérationnels.Augmentation des investissements dans la visibilité des stocks en temps réel
Les technologies RFID, les capteurs IoT, les systèmes de codes-barres et les plateformes d'analyse en temps réel améliorent la précision des stocks, la transparence des entrepôts et la réactivité opérationnelle le long des chaînes d'approvisionnement.Renforcement des analyses d'entrepôt intelligentes
L'apprentissage automatique, l'analyse prédictive, les jumeaux numériques et les tableaux de bord alimentés par l'intelligence artificielle permettent une gestion proactive des entrepôts, une optimisation opérationnelle et une prise de décision basée sur les données.Expansion de l'infrastructure de satisfaction des commandes omnicanal
Les détaillants et fournisseurs de logistique investissent dans des centres de satisfaction intelligents, des réseaux d'entrepôts distribués et des systèmes de gestion des commandes intégrés pour répondre aux exigences croissantes du commerce omnicanal.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies d'entrepôt intelligentes
L'intelligence artificielle, les robots, l'intégration IoT et l'analyse prédictive améliorent la productivité des entrepôts, la précision des stocks, l'efficacité du personnel et les performances de satisfaction des commandes.Élargissement des écosystèmes de magasins basés en nuage
Les plateformes de gestion de magasin nativement basées en nuage, les déploiements SaaS, l'intégration d'entreprises et les analyses centralisées renforcent la flexibilité opérationnelle tout en soutenant la modernisation à grande échelle des entrepôts.Renforcement des capacités d'automatisation des entrepôts
Les technologies d'automatisation, notamment les robots, le traitement intelligent des matières, le prélèvement guidé par la voix et l'orchestration des entrepôts, améliorent la cohérence opérationnelle et réduisent l'intervention manuelle.Optimisation de la visibilité de la chaîne d'approvisionnement
La surveillance en temps réel des stocks, l'intégration ERP, la connectivité de transport, l'analyse des entrepôts et les perspectives prédictives améliorent la coordination de la chaîne d'approvisionnement d'extrémité à extrémité et l'agilité commerciale.Amélioration de la sécurité et de la conformité réglementaire
Les cadres de cybersécurité, la gestion de la sécurité des entrepôts, la surveillance de la conformité, l'infrastructure en nuage sécurisée et la gouvernance numérique améliorent la résilience opérationnelle et la conformité réglementaire.Exploitation de l'intelligence des entrepôts basée sur les données
Les analyses avancées, la prévision alimentée par l'intelligence artificielle, la surveillance des performances des entrepôts et le soutien à la prise de décision intelligente permettent aux organisations d'optimiser les opérations des entrepôts tout en renforçant la compétitivité à long terme de la chaîne d'approvisionnement.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de gestion des entrepôts (WMS) - Perspectives à long terme
À l'avenir, la chaîne de valeur des systèmes de gestion des entrepôts (WMS) devrait devenir de plus en plus intelligente, autonome et basée en nuage. Les progrès continus dans l'optimisation des entrepôts alimentée par l'intelligence artificielle, l'intégration des robots, l'analyse prédictive, les plateformes WMS nativement basées en nuage, la gestion des stocks via l'Internet des objets (IoT) et les écosystèmes numériques d'entrepôts amélioreront davantage l'efficacité des entrepôts, l'agilité opérationnelle, la visibilité des stocks et les performances de livraison.Les développements clés à venir comprennent :
- Élargissement des plateformes d'automatisation d'entrepôts alimentées par l'intelligence artificielle et d'optimisation prédictive des stocks.
- Une adoption croissante des systèmes de gestion des entrepôts nativement basés en nuage et des modèles de déploiement SaaS.
- Une intégration accrue des robots, des robots mobiles autonomes, des dispositifs IoT, des technologies RFID et des jumeaux numériques.
- Un déploiement plus large des analyses intelligentes des entrepôts, du prélèvement guidé par la voix et des systèmes de livraison automatisés.
- Un investissement croissant dans l'infrastructure de livraison omnicanal et les plateformes de visibilité en temps réel de la chaîne d'approvisionnement.
- Renforcement des collaborations entre les fournisseurs de logiciels d'entreprise, les entreprises d'automatisation des entrepôts, les opérateurs logistiques, les vendeurs de plateformes cloud et les partenaires technologiques.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Global Warehouse Management System (WMS) Market Investment & Funding Dynamics Overview (2026-2033)
The Global Warehouse Management System (WMS) Market is witnessing strong investment momentum driven by rapid e-commerce expansion, increasing warehouse automation, growing demand for real-time inventory visibility, and accelerating digital transformation across global supply chains. Enterprise software providers, logistics technology companies, warehouse automation firms, venture capital investors, private equity firms, cloud service providers, and supply chain enterprises are actively investing in AI-powered warehouse management platforms, cloud-native WMS solutions, robotics integration, IoT-enabled inventory management, predictive analytics, and intelligent warehouse automation technologies. Investment activity is accelerating as organizations focus on improving operational efficiency, optimizing inventory accuracy, enhancing labor productivity, and supporting omnichannel fulfillment strategies. Capital allocation is increasingly directed toward cloud-based warehouse platforms, autonomous mobile robots (AMRs), RFID-enabled inventory tracking, AI-driven warehouse analytics, digital twin technologies, automated storage and retrieval systems (AS/RS), and warehouse orchestration software. Additionally, growing investments in smart warehouses, supply chain digitalization, API-based enterprise integrations, sustainable warehouse operations, edge computing, and real-time warehouse intelligence platforms are creating substantial long-term opportunities across the global warehouse management ecosystem.Current Investment & Funding Landscape
The current investment landscape reflects active participation from enterprise software vendors, warehouse automation providers, cloud infrastructure companies, logistics operators, manufacturing enterprises, institutional investors, and technology-focused venture capital firms. Industry participants are investing heavily in cloud-based WMS platforms, AI-enabled warehouse optimization, robotics integration, digital inventory management, warehouse analytics, and intelligent fulfillment solutions. Significant funding is being directed toward automation technologies, predictive warehouse analytics, IoT-enabled asset tracking, warehouse robotics, cloud infrastructure, and real-time inventory visibility platforms to improve operational performance and strengthen long-term competitive positioning. Strategic collaborations among enterprise software providers, warehouse automation companies, robotics manufacturers, cloud platform vendors, logistics service providers, and system integrators are accelerating innovation, improving platform interoperability, and expanding intelligent warehouse capabilities worldwide.Key Investment & Funding Dynamics Signals
- Growing investment in AI-powered warehouse management platforms and intelligent inventory optimization technologies is improving warehouse productivity and operational efficiency.
- Expansion of cloud-native WMS solutions, SaaS deployment models, and scalable warehouse software platforms is attracting substantial funding across enterprise logistics markets.
- Increasing capital allocation toward warehouse robotics, autonomous mobile robots (AMRs), automated storage and retrieval systems (AS/RS), and IoT-enabled warehouse automation is strengthening fulfillment capabilities.
- Rising investment in real-time inventory visibility, predictive analytics, RFID technologies, and digital warehouse intelligence platforms is enhancing supply chain transparency and decision-making.
- Strategic funding for digital twin technologies, warehouse orchestration software, API-based enterprise integration, and sustainable warehouse infrastructure is supporting long-term operational resilience.
- Growing collaboration between enterprise software providers, cloud vendors, logistics companies, automation firms, robotics manufacturers, and system integrators is accelerating technology innovation and market expansion.
- Expansion of smart warehouse infrastructure across retail, e-commerce, manufacturing, healthcare, and third-party logistics (3PL) is creating attractive long-term investment opportunities globally.
Strategic Implications of Investment & Funding Dynamics
- Investissement continu dans la gestion des entrepôts pilotée par l'intelligence artificielle, l'automatisation intelligente et les plateformes WMS basées sur le cloud sera essentiel pour maintenir un avantage concurrentiel à long terme.
- L'allocation de capital vers la robotique d'entrepôt, l'analyse prédictive, l'infrastructure cloud et la gestion des stocks en temps réel renforcera l'efficacité opérationnelle et l'agilité de la chaîne d'approvisionnement.
- Les entreprises développant des écosystèmes d'entrepôt intégrés, des plateformes d'analyse avancées et des solutions WMS natives cloud évolutives sont prévues pour sécuriser des positions concurrentielles plus fortes.
- Les partenariats stratégiques entre les fournisseurs de logiciels d'entreprise, les fournisseurs d'automatisation, les entreprises de robotique, les fournisseurs de plateformes cloud, les opérateurs logistiques et les intégrateurs de technologies accéléreront l'innovation et la transformation numérique des entrepôts.
- Les investissements dans l'intelligence artificielle, l'IoT, l'apprentissage automatique, l'automatisation des entrepôts, l'entretien prédictif et les technologies de chaîne d'approvisionnement numérique renforceront les performances opérationnelles et la satisfaction client.
- Le respect des règlements de sécurité des données, des normes de conformité de la chaîne d'approvisionnement, des réglementations de sécurité du lieu de travail et des exigences de documentation commerciale continuera à influencer les décisions d'investissement.
- Les organisations qui construisent des capacités intégrées sur les logiciels de gestion des entrepôts, les technologies d'automatisation, l'infrastructure cloud, l'intelligence des stocks, la conformité et les opérations de chaîne d'approvisionnement numérique sont prévues pour capturer une valeur significative à long terme.
Perspective à moyen terme
À l'avenir, la Global Warehouse Management System (WMS) Market devrait maintenir un momentum d'investissement fort, tiré par l'expansion du commerce électronique, l'accélération de l'automatisation des entrepôts, l'adoption croissante du cloud et la demande croissante de gestion intelligente de la chaîne d'approvisionnement. Le déploiement futur des capitaux se concentrera de plus en plus sur l'automatisation des entrepôts pilotée par l'intelligence artificielle, les plateformes WMS natives cloud, l'intégration robotique, l'analyse prédictive des entrepôts, les technologies des jumeaux numériques et les solutions de gestion des stocks basées sur l'IoT. Alors que les entreprises continuent d'investir dans la modernisation des entrepôts et la transformation numérique de la chaîne d'approvisionnement, l'activité d'investissement est prévue pour s'étendre sur l'infrastructure d'automatisation des entrepôts, les plateformes logicielles cloud, les technologies d'entrepôts autonomes, les systèmes de traitement intelligent, les plateformes d'analyse en temps réel et les écosystèmes logistiques intégrés. En conclusion, la Global Warehouse Management System (WMS) Market représente un paysage d'investissement très attractif où l'intelligence d'entrepôt pilotée par l'intelligence artificielle, les plateformes natives cloud, l'intégration robotique, la visibilité en temps réel des stocks et l'automatisation intelligente de la chaîne d'approvisionnement définiront les priorités de financement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Global Warehouse Management System (WMS) Market Technology & Innovation Landscape Overview
Le marché mondial des systèmes de gestion des entrepôts (WMS) connait une avancée technologique rapide, alors que l'intelligence artificielle (IA), le calcul en nuage, la robotique, l'Internet des objets (IoT), l'apprentissage automatique et l'analyse en temps réel transforment les opérations d'entrepôt et la gestion de la chaîne d'approvisionnement. Les organisations des secteurs du commerce de détail, du commerce électronique, de l'industrie, de la logistique, de la santé et des services de logistique tierce (3PL) investissent massivement dans des technologies d'entrepôts intelligents afin d'améliorer la précision des stocks, d'optimiser la productivité du personnel, de rationaliser la livraison des commandes et d'améliorer l'efficacité opérationnelle. Ces innovations permettent des environnements d'entrepôt hautement automatisés et basés sur les données, capables de répondre aux exigences des chaînes d'approvisionnement modernes. Le marché bénéficie également des progrès dans les plateformes d'automatisation des entrepôts, les technologies RFID, les systèmes de codes-barres, les robots mobiles autonomes (AMRs), les systèmes automatisés de stockage et de rétroposition (AS/RS) et les solutions de gestion des entrepôts basées sur le cloud. Ces technologies améliorent la visibilité des stocks, accélèrent les processus d'entrepôt, réduisent les coûts opérationnels et améliorent le service client. Alors que la demande en logistique intelligente et en livraison omnicanal continue de croître, la technologie devient un moteur critique de l'excellence opérationnelle et de l'expansion du marché à long terme.Global Warehouse Management System (WMS) Market Technology & Innovation Current Scenario
L'innovation actuelle sur le marché des systèmes de gestion des entrepôts se concentre principalement sur l'automatisation des entrepôts alimentée par l'intelligence artificielle, les systèmes de gestion des entrepôts basés sur le cloud, l'intégration robotique, le suivi des stocks grâce à l'Internet des objets (IoT) et l'analyse prédictive des entrepôts. Les organisations déployent de plus en plus des plateformes de gestion d'entrepôts intelligentes intégrées aux systèmes ERP, aux systèmes de gestion du transport (TMS), à la robotique et à l'analyse avancée pour optimiser les performances des entrepôts et améliorer les prises de décision en temps réel. L'intelligence artificielle joue un rôle croissant dans l'optimisation des entrepôts, la gestion du personnel, la prévision des stocks et la livraison des commandes. Les plateformes de gestion d'entrepôts natives du cloud, les robots mobiles autonomes, les systèmes de récolte guidés par la voix, les technologies jumelles numériques et les solutions de surveillance des stocks en temps réel améliorent la productivité des entrepôts et la flexibilité opérationnelle. En outre, les avancées dans les technologies RFID, l'automatisation des codes-barres, l'analyse prédictive et le soutien à la décision basé sur l'intelligence artificielle améliorent la précision des entrepôts, réduisent les erreurs de livraison et permettent des opérations d'entrepôts échelonnables. Ces innovations renforcent la capacité de l'industrie à soutenir les chaînes d'approvisionnement numériques modernes et les réseaux logistiques intelligents.Key Technology & Innovation Trends in Global Warehouse Management System (WMS) Market
- Automatisation des entrepôts alimentée par l'intelligence artificielle : Utiliser l'intelligence artificielle pour optimiser les opérations d'entrepôt, la gestion des stocks et la productivité du personnel.
- Systèmes de gestion des entrepôts basés sur le cloud : Permettre des opérations d'entrepôt échelonnables, flexibles et accessibles à distance via des plateformes natives du cloud.
- Intégration robotique : Déployer des robots mobiles autonomes (AMRs), des systèmes de récolte robotiques et du matériel d'entrepôt automatisé pour améliorer l'efficacité opérationnelle.
- Suivi des stocks grâce à l'Internet des objets (IoT) : Utiliser des capteurs connectés et des appareils intelligents pour obtenir une visibilité en temps réel des stocks et surveiller l'entrepôt.
- Technologies RFID et codes-barres : Améliorer la précision des stocks, le suivi des actifs et l'automatisation des processus d'entrepôt grâce à des technologies d'identification avancées.
- Analyse prédictive des entrepôts : Appliquer des analyses avancées et l'apprentissage automatique pour prévoir la demande des stocks et optimiser les performances des entrepôts.
- Technologies jumelles numériques : Permettre la simulation des entrepôts, la planification opérationnelle et l'optimisation des processus grâce à des modèles d'entrepôts virtuels.
- Systèmes de récolte guidés par la voix : Améliorer l'efficacité de la récolte des commandes, la productivité de la main-d'œuvre et la précision de la livraison grâce à des technologies vocales.
- Intégration ERP et chaîne d'approvisionnement : Permettre une connectivité fluide entre les systèmes de gestion des entrepôts, les systèmes ERP, la gestion du transport et les plateformes d'entreprise.
- Intelligence en temps réel des entrepôts : Fournir une surveillance continue des entrepôts, des alertes automatisées et des informations opérationnelles basées sur les données pour une prise de décision améliorée.
Strategic Implications of Technology & Innovation
Les avancées technologiques permettent aux fournisseurs de solutions de gestion d'entrepôt d'améliorer l'efficacité des entrepôts, de renforcer la visibilité de la chaîne d'approvisionnement et d'améliorer leur position concurrentielle. Les organisations qui investissent dans l'intelligence artificielle, le calcul en nuage, la robotique, l'Internet des objets (IoT) et l'analyse prédictive optimisent la gestion des stocks, accélèrent la livraison des commandes et améliorent la productivité des entrepôts. L'innovation permet aux entreprises de se différencier grâce à l'automatisation intelligente, aux informations opérationnelles en temps réel et au service client amélioré. Alors que la transformation numérique accélère dans les opérations de chaîne d'approvisionnement et de logistique, les organisations se concentrent de plus en plus sur les plateformes d'entrepôts natives du cloud, les technologies d'automatisation et les écosystèmes d'entrepôts intégrés. Les entreprises qui intègrent efficacement les analyses alimentées par l'intelligence artificielle, la robotique, la connectivité IoT et les technologies avancées d'entrepôts sont censées gagner un avantage concurrentiel significatif. Cependant, les réglementations sur la sécurité des données, les normes de conformité de la chaîne d'approvisionnement, les réglementations de sécurité du lieu de travail et les exigences de documentation commerciale restent des facteurs critiques influençant l'adoption et le déploiement des technologies.Global Warehouse Management System (WMS) Market Technology & Innovation Forward Outlook
L'avenir du marché mondial des systèmes de gestion des entrepôts (WMS) est censé être façonné par des progrès continus en intelligence artificielle, apprentissage automatique, robotique, gestion des stocks connectés à l'Internet des objets (IoT), jumeaux numériques, opérations d'entrepôts autonomes et plateformes d'entrepôts natives du cloud. Des innovations émergentes telles que les assistants d'entrepôts alimentés par l'intelligence artificielle, les centres de livraison autonomes, la robotique intelligente, l'optimisation prédictive des entrepôts et l'analyse avancée des entrepôts sont censées redéfinir la gestion des entrepôts et les opérations de chaîne d'approvisionnement. Les organisations sont susceptibles d'augmenter leurs investissements dans des technologies d'entrepôts intelligentes qui améliorent l'échelonnabilité, l'agilité opérationnelle et l'efficacité de la livraison. Alors que la demande en automatisation des entrepôts, en livraison omnicanal, en visibilité des stocks en temps réel et en gestion intelligente de la chaîne d'approvisionnement continue de croître, la technologie jouera un rôle de plus en plus important dans le développement du marché. La combinaison de l'intelligence artificielle, du calcul en nuage, de la robotique, de la connectivité IoT, de l'analyse prédictive et des technologies de gestion des entrepôts intégrées est censée créer des opportunités de croissance substantielles tout en renforçant l'évolution à long terme du marché mondial des systèmes de gestion des entrepôts (WMS).Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: High
Système de gestion des entrepôts (WMS) mondial Facteurs de risque et menaces de disruption Aperçu
Le marché mondial des systèmes de gestion des entrepôts (WMS) connaît une croissance forte alors que les organisations accélèrent l'automatisation des entrepôts, élargissent leurs capacités de traitement des commandes en ligne et adoptent des technologies de chaîne d'approvisionnement basées sur le cloud. Malgré les conditions du marché favorables, les fournisseurs de WMS et les utilisateurs finaux font face à plusieurs risques technologiques, opérationnels, en matière de cybersécurité et réglementaires qui peuvent affecter l'efficacité de la mise en œuvre et le retour sur investissement à long terme. L'augmentation de la complexité des entrepôts, les exigences émergentes en matière de sécurité des données, les défis d'intégration avec les systèmes d'entreprise, le manque de main-d'œuvre et l'évolution rapide des attentes des clients en matière de traitement des commandes continuent de redéfinir les dynamiques du marché. Les entreprises investissent dans des plateformes natives du cloud, l'intelligence artificielle, l'intégration des robots et des analyses avancées pour renforcer leur résilience opérationnelle, améliorer la visibilité des entrepôts et maintenir un avantage concurrentiel durable.Système de gestion des entrepôts (WMS) mondial Facteurs de risque et menaces de disruption Scénario actuel
L'environnement du marché actuel se caractérise par une adoption croissante de systèmes de gestion des entrepôts basés sur le cloud, une optimisation des stocks alimentée par l'intelligence artificielle, un traitement des commandes grâce aux robots et une visibilité en temps réel des entrepôts dans les secteurs du commerce de détail, du commerce électronique, de l'industrie, des transports, de la logistique et de la santé. Cependant, les organisations continuent de faire face à des défis liés à l'intégration des systèmes hérités, aux coûts croissants d'implémentation et de personnalisation, aux menaces en matière de cybersécurité et aux perturbations opérationnelles lors des initiatives de transformation numérique. Le respect des réglementations émergentes en matière de sécurité des données, des exigences de sécurité du lieu de travail, des normes de documentation commerciale et des politiques de conformité de la chaîne d'approvisionnement nécessite un investissement continu dans des solutions de gestion des entrepôts sécurisées, évolutives et interopérables.Facteurs de risque et signaux de menaces de disruption majeurs dans le marché mondial des systèmes de gestion des entrepôts (WMS)
Les principaux facteurs de risque incluent les cyberattaques ciblant les plateformes de gestion des entrepôts basées sur le cloud, les réseaux d'entreprise, les dispositifs IoT connectés et l'infrastructure technologique opérationnelle, pouvant perturber les opérations des entrepôts et exposer des données commerciales sensibles. La complexité des intégrations entre les systèmes WMS, les systèmes de planification des ressources d'entreprise (ERP), les systèmes de gestion du transport (TMS), les plateformes de robots et l'infrastructure des entrepôts hérités peut retarder les déploiements et réduire l'efficacité opérationnelle. Le manque de main-d'œuvre, l'augmentation des coûts d'automatisation des entrepôts, les perturbations de la chaîne d'approvisionnement et l'évolution des exigences en matière de traitement des commandes des clients peuvent avoir un impact supplémentaire sur la réussite de la mise en œuvre. De plus, les avancées rapides en intelligence artificielle, en robotique, en jumeaux numériques, en robots mobiles autonomes et l'augmentation de la concurrence provenant de fournisseurs de logiciels d'entreprise intégrés représentent des signaux de disruption majeurs capables de redéfinir le paysage concurrentiel.Implications stratégiques des facteurs de risque et menaces de disruption dans le marché mondial des systèmes de gestion des entrepôts (WMS)
Les fournisseurs de solutions de gestion des entrepôts renforcent leur résilience commerciale en investissant dans l'optimisation des entrepôts alimentée par l'intelligence artificielle, des architectures natives du cloud, des analyses prédictives et des cadres de cybersécurité avancés pour améliorer la fiabilité de la plateforme et les performances opérationnelles. Les organisations étendent leurs capacités d'intégration avec les ERP, les TMS, les robots, les capteurs IoT, les technologies RFID et les systèmes de stockage automatisés afin d'améliorer la visibilité de la chaîne d'approvisionnement du début à la fin. Les investissements stratégiques dans l'automatisation des entrepôts, les jumeaux numériques, la gestion prédictive des stocks, l'optimisation du personnel et l'analyse en temps réel permettent aux entreprises d'améliorer l'efficacité opérationnelle, de réduire les coûts de traitement des commandes et d'améliorer le service client. Les partenariats avec les fournisseurs de services cloud, les entreprises de technologie d'automatisation, les fournisseurs de logistique et les fournisseurs de logiciels d'entreprise soutiennent davantage une modernisation à grande échelle des entrepôts et une transformation de la chaîne d'approvisionnement numérique.Système de gestion des entrepôts (WMS) mondial Facteurs de risque et menaces de disruption Aperçu prospectif
À l'avenir, le marché mondial des systèmes de gestion des entrepôts (WMS) devrait maintenir une croissance forte malgré les défis émergents en matière de cybersécurité, de réglementation et d'opérations. Les avancées continues en intelligence artificielle, en apprentissage automatique, en robotique, en suivi des stocks via l'IoT, en calcul en nuage et en technologies d'entrepôts autonomes créeront des opportunités significatives pour une modernisation intelligente des entrepôts. Cependant, les participants du marché doivent continuer à surveiller les menaces en matière de cybersécurité, les développements réglementaires, les perturbations de la chaîne d'approvisionnement, la disponibilité de la main-d'œuvre et les normes technologiques émergentes afin de minimiser les risques opérationnels. Les organisations qui priorisent l'infrastructure cloud sécurisée, l'automatisation intelligente, l'intégration fluide avec les entreprises, la visibilité en temps réel des entrepôts et des stratégies de chaîne d'approvisionnement résilientes seront bien positionnées pour naviguer dans les futures perturbations et saisir les opportunités à long terme à travers l'écosystème mondial de gestion des entrepôts.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Vue d'ensemble du paysage réglementaire du marché mondial des systèmes de gestion des entrepôts (WMS)
Le marché mondial des systèmes de gestion des entrepôts (WMS) fonctionne dans un cadre réglementaire en évolution, façonné par les réglementations sur la sécurité des données, les normes de conformité de la chaîne d'approvisionnement, les réglementations de sécurité du lieu de travail et les exigences concernant la documentation commerciale. Alors que les opérations d'entrepôt deviennent de plus en plus numérisées et interconnectées via des plateformes cloud, des dispositifs IoT, une automatisation alimentée par l'intelligence artificielle et des robots, les organisations doivent s'assurer de la conformité avec les réglementations relatives à la protection des données, à la sécurité opérationnelle, à la traçabilité des stocks et au commerce international. La conformité réglementaire est devenue un facteur critique influençant la modernisation des entrepôts et la transformation de la chaîne d'approvisionnement numérique. Les gouvernements et les autorités réglementaires du monde entier renforcent les politiques relatives à la cybersécurité, la gestion des documents numériques, la conformité douanière, la santé et la sécurité au travail, la traçabilité des produits et les logistiques transfrontalières. Ces réglementations encouragent les organisations à mettre en œuvre des plateformes de gestion d'entrepôt sécurisées, à maintenir des enregistrements précis des stocks, à améliorer la transparence opérationnelle et à renforcer la conformité sur des chaînes d'approvisionnement mondiales de plus en plus complexes.Domaines réglementaires clés influençant le marché
- Règlements sur la sécurité des données : Exigences régissant la protection, le stockage, le traitement et la transmission sécurisée des données relatives aux entrepôts, aux stocks, aux clients et aux opérations.
- Normes de conformité de la chaîne d'approvisionnement : Règlements soutenant la traçabilité des stocks, le suivi des produits, la précision des documents et la visibilité de la chaîne d'approvisionnement de bout en bout.
- Règlements de sécurité du lieu de travail : Exigences de sécurité professionnelle régissant les opérations d'entrepôt, les systèmes d'automatisation, les équipements de manutention des matières et la protection des employés.
- Exigences concernant la documentation commerciale : Conformité avec les documents douaniers, les réglementations d'import-export, les enregistrements de livraison et les exigences logistiques internationales.
- Normes de traçabilité des produits : Exigences réglementaires soutenant le code-barres, la RFID, le suivi par lots, la numérisation et la traçabilité des stocks au sein des opérations d'entrepôt.
- Conformité relative à la cloud et à la cybersécurité : Normes de sécurité pour les plateformes de gestion d'entrepôt basées sur le cloud, le contrôle d'accès, l'intégrité du système et la gestion des risques cybernétiques.
- Conformité sectorielle : Exigences réglementaires spécifiques aux secteurs tels que la santé, les aliments et boissons, les pharmaceutiques, le commerce de détail et l'industrie manufacturière.
Paysage réglementaire régional
Amérique du Nord maintient des cadres réglementaires complets mettant l'accent sur la cybersécurité, la sécurité du lieu de travail, la sécurité de la chaîne d'approvisionnement numérique, la conformité douanière et la gouvernance des données d'entreprise au sein des opérations d'entrepôt. Europe applique des réglementations strictes couvrant la protection des données, la traçabilité des produits, la sécurité professionnelle, les logistiques durables et la conformité au commerce transfrontalier, encourageant l'adoption des technologies avancées de gestion des entrepôts. Asie-Pacifique renforce la gouvernance des logistiques numériques grâce à l'élargissement des lois sur la protection des données, aux initiatives de modernisation douanière, aux programmes de fabrication intelligente et aux normes d'automatisation des entrepôts. Amérique latine continue d'améliorer la surveillance réglementaire grâce à la modernisation des procédures douanières, aux initiatives de logistique numérique, aux normes de sécurité du lieu de travail et aux programmes de transparence de la chaîne d'approvisionnement. Moyen-Orient et Afrique avance dans les réglementations des entrepôts et de la logistique grâce aux investissements dans l'infrastructure logistique intelligente, aux initiatives de facilitation du commerce, aux plateformes douanières numériques et à la conformité en matière de sécurité professionnelle.Impact des réglementations sur la croissance du marché
- Le renforcement des réglementations sur la sécurité des données accélère les investissements dans des systèmes de gestion des entrepôts basés sur le cloud sécurisés et des solutions de cybersécurité d'entreprise.
- Les normes de conformité de la chaîne d'approvisionnement augmentent la demande de visibilité en temps réel des stocks, de traçabilité des produits et de documentation automatisée des entrepôts.
- Les réglementations de sécurité du lieu de travail encouragent une adoption plus grande de l'automatisation des entrepôts, de l'intégration des robots et des systèmes de gestion du personnel intelligents.
- Les exigences concernant la documentation commerciale stimulent la numérisation des opérations d'entrepôt et l'intégration fluide avec les plateformes douanières et logistiques.
- Les normes de conformité relative à la cloud et à la cybersécurité soutiennent l'adoption par les entreprises de déploiements de WMS sécurisés, évolutifs et conformes.
- Les exigences réglementaires spécifiques à un secteur industriel augmentent la demande de capacités de gestion spécialisées des entrepôts dans les secteurs réglementés.
- Les initiatives de conformité au commerce international encouragent des opérations d'entrepôt standardisées et une gestion intégrée de la chaîne d'approvisionnement sur les marchés internationaux.
Aperçu réglementaire futur
L'environnement réglementaire pour le marché mondial des systèmes de gestion des entrepôts (WMS) devrait de plus en plus se concentrer sur la résilience de la chaîne d'approvisionnement numérique, la gouvernance de l'intelligence artificielle, la cybersécurité, la sécurité de l'automatisation des entrepôts et la transparence logistique de bout en bout. Les organisations continueront d'investir dans des plateformes de gestion intelligente des entrepôts qui soutiennent la conformité réglementaire tout en améliorant l'efficacité opérationnelle et la visibilité de la chaîne d'approvisionnement. Les développements réglementaires futurs sont attendus pour renforcer les exigences en matière de infrastructures cloud sécurisées, des opérations d'entrepôt basées sur l'intelligence artificielle, de rapports de conformité automatisés, de documents commerciaux numériques, de traçabilité des stocks et de gestion de la sécurité au travail. Les entreprises proposant des solutions de gestion d'entrepôt conformes, évolutives et intelligentes seront bien placées pour soutenir les exigences réglementaires en évolution et la transformation numérique continue des opérations des chaînes d'approvisionnement mondiales.Questions fréquemment posées
Quelle est la taille estimée du marché mondial des systèmes de gestion des entrepôts (WMS) d'ici 2033 ?
Le marché mondial des systèmes de gestion des entrepôts (WMS) est estimé atteindre 11,95 milliards de dollars américains d'ici 2033, en augmentant depuis 4,65 milliards de dollars américains en 2025.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial des systèmes de gestion des entrepôts (WMS) pendant la période 2026-2033 ?
Le marché est prévu pour croître au taux de croissance annuel composé (CAGR) de 12,50 % pendant la période de prévision allant de 2026 à 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché mondial des systèmes de gestion des entrepôts (WMS) ?
Les principaux moteurs de croissance incluent l'expansion rapide du commerce électronique, l'augmentation de l'automatisation des entrepôts, la demande croissante d'une visibilité en temps réel des stocks, l'adoption croissante de solutions de gestion d'entrepôt basées sur le cloud, ainsi que la transformation numérique continue dans les opérations de chaîne d'approvisionnement et de logistique.
Qui sont les principales entreprises opérant sur le marché mondial des systèmes de gestion des entrepôts (WMS) ?
Les principales entreprises opérant sur le marché mondial des systèmes de gestion des entrepôts (WMS) incluent SAP SE, Oracle Corporation, Manhattan Associates, Inc., Blue Yonder Group, Inc., Infor Inc., Körber Supply Chain, Tecsys Inc., Epicor Software Corporation, Microsoft Corporation et IBM Corporation.