
Analyse de la taille et de la part de marché du bras robotique mondial 2026-2033
Le marché mondial des bras robotiques devrait connaître une croissance solide et durable pendant la période de prévision, allant de 2026 à 2033. Évalué à environ 19,6 milliards de dollars en 2025, le marché devrait atteindre près de 41,8 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) d'environ 9,8 %. Cette croissance est impulsée par l'accélération de l'automatisation industrielle, la demande croissante pour une fabrication de haute précision, l'adoption croissante des technologies de l'industrie 4.0, ainsi que le déploiement croissant de systèmes robotiques dans les secteurs automobile, électronique, santé et logistique à travers le monde.
Taille et prévision du marché mondial des bras robotiques
Le marché mondial des bras robotiques devrait connaître une croissance forte et soutenue pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 19,6 milliards de dollars en 2025 et devrait atteindre près de 41,8 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 9,8%. La croissance du marché est entraînée par l'automatisation industrielle rapide, la demande croissante pour la fabrication précise, l'adoption croissante des technologies de l'industrie 4.0, ainsi que l'utilisation croissante des robots dans les secteurs automobile, électronique, santé et logistique. Les bras robotiques sont des dispositifs mécaniques programmables conçus pour effectuer des tâches automatisées telles que l'assemblage, le soudage, la peinture, le manutention des matériaux, l'emballage, l'assistance chirurgicale et l'inspection. Ces systèmes reproduisent le mouvement du bras humain avec une grande précision et sont largement utilisés pour améliorer la productivité, la sécurité et l'efficacité opérationnelle dans les industries. Le marché connaît une transformation rapide en raison des avancées en intelligence artificielle, en vision machine, en technologie des capteurs et en robots collaboratifs (cobots), permettant une interaction plus sûre entre les humains et les robots ainsi qu'une plus grande flexibilité dans les environnements industriels.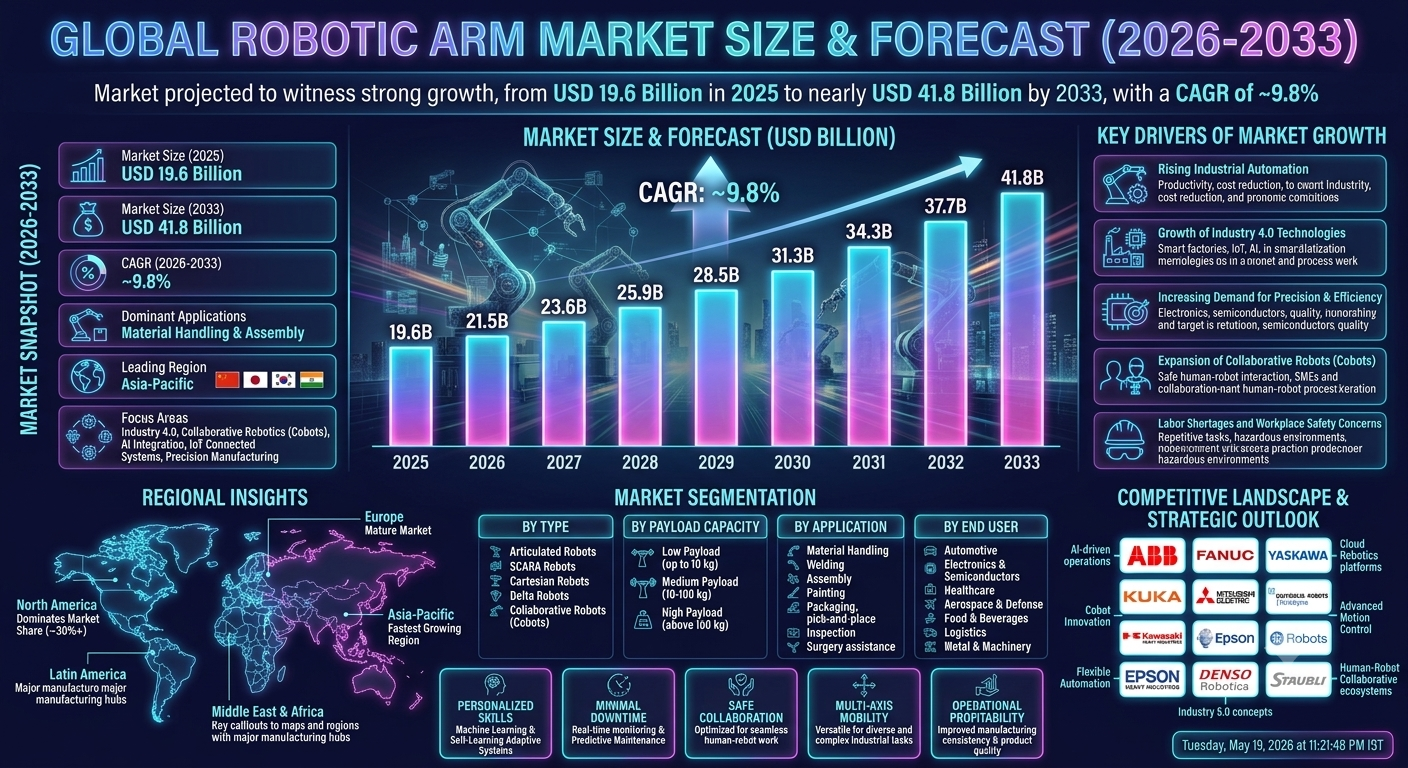
Aperçu du marché mondial des bras robotiques
Le marché des bras robotiques est un segment clé de l'industrie mondiale de l'automatisation industrielle et des robots. Il joue un rôle critique dans l'amélioration de l'efficacité de la fabrication, la réduction des coûts de main-d'œuvre et l'amélioration de la cohérence de la production dans plusieurs secteurs. Le marché inclut les bras robotiques industriels, les robots collaboratifs (cobots), les robots articulés, les robots SCARA, les robots cartésiens et les robots delta utilisés dans diverses applications allant de la fabrication lourde à l'assemblage des électro-équipements de précision. L'intégration de l'IA, de l'Internet des objets (IoT), de la robotique en nuage et de l'analyse de données en temps réel permet des systèmes robotiques plus intelligents et plus adaptatifs capables d'apprentissage automatique et d'entretien prédictif. L'augmentation du manque de main-d'œuvre qualifiée dans les industries de fabrication et les préoccupations croissantes de sécurité sur les lieux de travail dangereux accélèrent davantage l'adoption à l'échelle mondiale. Les principaux acteurs du marché incluent ABB Ltd., FANUC Corporation, Yaskawa Electric Corporation, KUKA AG, Mitsubishi Electric, Universal Robots (Teradyne), Kawasaki Heavy Industries, Epson Robots, DENSO Robotics et Staubli International.Principaux moteurs de la croissance du marché mondial des bras robotiques
Croissance de l'automatisation industrielle
Les fabricants adoptent de plus en plus l'automatisation pour améliorer la productivité, réduire les coûts opérationnels et améliorer la qualité des produits. Les bras robotiques sont des composants essentiels des lignes de production automatisées dans les secteurs automobile, électronique et industriels lourds.Croissance des technologies de l'industrie 4.0
L'adoption des usines intelligentes, des systèmes de fabrication connectés et des environnements de production cyber-physiques stimule la demande de bras robotiques avancés. L'intégration avec l'Internet des objets (IoT) et l'intelligence artificielle permet un suivi en temps réel et des décisions intelligentes dans les opérations industrielles.Augmentation de la demande de précision et d'efficacité
Des industries telles que l'électronique, les semi-conducteurs et la pharmacie exigent des opérations à haute précision que les bras robotiques peuvent effectuer de manière cohérente sans erreurs. Cela améliore considérablement la qualité de la production et réduit les déchets.Développement des robots collaboratifs (cobots)
Les cobots conçus pour travailler en toute sécurité aux côtés des humains gagnent en popularité dans les petites et moyennes entreprises ainsi que dans les environnements de fabrication flexibles. Ils sont plus faciles à programmer, abordables et adaptés aux besoins d'automatisation à petite échelle.Pénurie de main-d'œuvre et préoccupations de sécurité sur le lieu de travail
La pénurie mondiale de main-d'œuvre dans l'industrie de la fabrication et l'accent croissant mis sur la sécurité sur les lieux de travail accélèrent le passage vers l'automatisation robotisée. Les bras robotiques permettent de réduire l'exposition humaine aux environnements dangereux et aux tâches répétitives.Segmentation du marché mondial des bras robotiques
Par type
Le marché est segmenté en robots articulés, robots SCARA, robots cartésiens, robots delta et robots collaboratifs (cobots). Les robots articulés dominent le marché en raison de leur flexibilité, de leur mouvement multi-axes et de leur large application industrielle.Par capacité de charge
Le marché inclut des bras robotiques à faible charge (jusqu'à 10 kg), à charge moyenne (10???100 kg) et à charge élevée (plus de 100 kg). Les robots à charge moyenne représentent une part majeure en raison de leur polyvalence dans les applications de fabrication.Par application
Les applications incluent le manutention des matériaux, le soudage, l'assemblage, la peinture, l'emballage, le prélèvement et le placement, l'inspection et l'assistance chirurgicale. Le manutention des matériaux et l'assemblage dominent en raison de l'utilisation généralisée dans les industries.Par utilisateur final
Les utilisateurs finaux incluent l'industrie automobile, les électro-équipements et semi-conducteurs, la santé, l'aéronautique et la défense, les aliments et boissons, la logistique, ainsi que les industries métallurgiques et mécaniques. Les secteurs automobile et électronique représentent la plus grande base de demande pour les bras robotiques.Dynamiques du marché régionales
Asie-Pacifique
Asie-Pacifique domine le marché mondial des bras robotiques grâce à une infrastructure de fabrication solide, une industrialisation rapide et une forte adoption des technologies d'automatisation. La Chine, le Japon, la Corée du Sud et l'Inde sont des contributeurs majeurs, la Chine menant les installations robotiques mondiales.Amérique du Nord
L'Amérique du Nord détient une part de marché importante, soutenue par des systèmes de fabrication avancés, une forte innovation en robotique et des coûts de main-d'œuvre élevés encourageant l'automatisation. Les États-Unis sont un marché clé soutenu par les industries automobile, aéronautique et électronique.Europe
L'Europe représente un marché de la robotique mature avec une forte adoption dans la fabrication automobile et l'automatisation industrielle. L'Allemagne, l'Italie, la France et les pays nordiques sont des contributeurs clés, l'Allemagne menant le déploiement des robots industriels.Amérique latine
L'Amérique latine assiste à une adoption progressive des bras robotiques, entraînée par la modernisation de l'industrie de la fabrication et de l'industrie automobile. Le Brésil et le Mexique sont les marchés régionaux leaders.Moyen-Orient et Afrique
La région s'expand progressivement dans l'adoption de la robotique, soutenue par des efforts de diversification industrielle et des investissements dans la fabrication intelligente et la logistique.Paysage concurrentiel
Le marché mondial des bras robotiques est très concurrentiel et dominé par les entreprises établies de l'automatisation industrielle et des fabricants de robots. Les principaux acteurs incluent ABB Ltd., FANUC Corporation, Yaskawa Electric Corporation, KUKA AG, Mitsubishi Electric, Universal Robots (Teradyne), Kawasaki Heavy Industries, Epson Robots, DENSO Robotics et Staubli International. Les entreprises se concentrent sur l'intégration de l'IA, le développement des cobots, les systèmes avancés de contrôle du mouvement et les plateformes de robotique basées en nuage pour renforcer leur compétitivité. Les partenariats stratégiques, les acquisitions et les investissements en recherche et développement sont au centre de la maintenance de la leadership technologique sur le marché.Perspective stratégique
La perspective stratégique du marché mondial des bras robotiques reste très positive en raison de la demande croissante d'automatisation et des avancées technologiques en robotique et en IA. Les opportunités futures incluent les systèmes de fabrication autonomes, les robots prédictifs alimentés par l'IA, la robotique en nuage et les écosystèmes collaboratifs humain-robot. L'expansion des usines intelligentes et des concepts de l'industrie 5.0 devrait renforcer davantage le rôle des bras robotiques dans les écosystèmes industriels. Les entreprises investissant dans l'automatisation flexible, la robotique définie par le logiciel et les systèmes de contrôle intelligents devraient obtenir des avantages concurrentiels solides.Perspective du marché final
Le marché mondial des bras robotiques évolue rapidement à mesure que les industries passent vers des systèmes de fabrication pleinement automatisés, intelligents et connectés. La demande croissante d'efficacité, de précision et de sécurité continuera de stimuler l'adoption dans plusieurs secteurs industriels tout au long de la période de prévision. Les organisations qui réussiront à combiner l'innovation en robotique, l'intégration de l'intelligence artificielle et des solutions d'automatisation évolutives resteront fortement positionnées dans l'écosystème mondial en évolution des robots.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des bras robotiques (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands segments et segments en plus forte croissance
- 1.4 Principales perspectives régionales
- 1.5 Facteurs moteurs de la croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective future de l'industrie
- 2. Introduction et aperçu du marché
- 2.1 Définition des bras robotiques
- 2.2 Portée de l'étude
- 2.3 Évolution des robots industriels
- 2.4 Écosystème de l'industrie des bras robotiques
- 2.5 Analyse de la chaîne de valeur
- 2.6 Tendances de l'industrie 4.0 et de la fabrication intelligente
- 2.7 Cadre réglementaire et de sécurité
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Méthodologie d'estimation du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs
- 4.1.1 Augmentation de l'automatisation industrielle
- 4.1.2 Croissance des technologies de l'industrie 4.0
- 4.1.3 Demande croissante de précision et d'efficacité
- 4.1.4 Développement des robots collaboratifs (Cobots)
- 4.1.5 Pénurie de main-d'œuvre et préoccupations liées à la sécurité sur le lieu de travail
- 4.2 Freins
- 4.2.1 Coûts d'investissement initiaux élevés
- 4.2.2 Exigences complexes d'intégration
- 4.2.3 Écart de la main-d'œuvre qualifiée
- 4.2.4 Défis liés à l'entretien et aux temps d'arrêt
- 4.3 Opportunités
- 4.3.1 Robots autonomes alimentés par l'intelligence artificielle
- 4.3.2 Robotique cloud et intégration IoT
- 4.3.3 Expansion de l'adoption des Cobots par les PME
- 4.3.4 Adoption des usines intelligentes et de l'industrie 5.0
- 4.4 Défis
- 4.4.1 Risques de cybersécurité dans les systèmes connectés
- 4.4.2 Obsolescence technologique rapide
- 4.4.3 Problèmes de conformité réglementaire et de sécurité
- 4.4.4 Dépendance élevée aux cycles d'investissement en capital
- 4.1 Facteurs moteurs
- 5. Analyse du marché mondial des bras robotiques (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances de la demande et de l'adoption
- 5.6 Tendances d'innovation technologique
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type
- 6.1.1 Robots articulés
- 6.1.2 Robots SCARA
- 6.1.3 Robots cartésiens
- 6.1.4 Robots Delta
- 6.1.5 Robots collaboratifs (Cobots)
- 6.2 Par capacité de charge utile
- 6.2.1 Charge utile faible (jusqu'à 10 kg)
- 6.2.2 Charge utile moyenne (10???100 kg)
- 6.2.3 Charge utile élevée (au-delà de 100 kg)
- 6.3 Par application
- 6.3.1 Manipulation de matériaux
- 6.3.2 Soudage
- 6.3.3 Assemblage
- 6.3.4 Peinture
- 6.3.5 Emballage
- 6.3.6 Prise et pose
- 6.3.7 Inspection
- 6.3.8 Assistance chirurgicale
- 6.4 Par utilisateur final
- 6.4.1 Automobile
- 6.4.2 Électronique et semi-conducteurs
- 6.4.3 Santé
- 6.4.4 Aéronautique et défense
- 6.4.5 Alimentation et boissons
- 6.4.6 Logistique
- 6.4.7 Métallurgie et machinerie
- 6.1 Par type
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking de l'innovation des produits
- 8.3 Analyse des technologies d'intelligence artificielle et de robotique intelligente
- 8.4 Partenariats et collaborations stratégiques
- 8.5 Stratégies de positionnement de marque
- 9. Profils des entreprises
- 9.1 ABB Ltd.
- 9.2 FANUC Corporation
- 9.3 Yaskawa Electric Corporation
- 9.4 KUKA AG
- 9.5 Mitsubishi Electric
- 9.6 Universal Robots (Teradyne)
- 9.7 Kawasaki Heavy Industries
- 9.8 Epson Robots
- 9.9 DENSO Robotics
- 9.10 Staubli International
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 Analyse des performances des robots basée sur l'intelligence artificielle
- 10.2 Systèmes de maintenance prédictive
- 10.3 Moteurs d'optimisation des usines intelligentes
- 10.4 Suivi du développement des robots autonomes
- 10.5 Système de benchmarking de l'automatisation concurrentielle
- 11. Aperçu de l'avenir et recommandations stratégiques
- 11.1 Expansion des écosystèmes de fabrication intelligente
- 11.2 Croissance des systèmes de robotique intégrée à l'intelligence artificielle
- 11.3 Adoption de la collaboration humain-robot de l'industrie 5.0
- 11.4 Intégration de la robotique cloud et du calcul en périphérie
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: Moderate
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des bras robotiques
Le marché mondial des bras robotiques est fortement concurrentiel, technologiquement intensif et fortement consolidé par un groupe de leaders établis dans l'automatisation industrielle. La structure du marché est caractérisée par des fabricants de robots multinationaux, des géants de l'automatisation industrielle et des innovateurs émergents dans les robots collaboratifs (cobot). La concurrence est principalement déterminée par l'innovation technologique, les performances de précision, la polyvalence des charges utiles, l'intégration logicielle, l'efficacité des prix et les écosystèmes de services après-vente. L'industrie couvre à la fois les bras robotiques traditionnels utilisés dans la fabrication à grande échelle et les robots collaboratifs de nouvelle génération conçus pour des environnements flexibles et assistés par l'humain. Bien que les grandes entreprises dominent les applications à forte charge utile et lourdes, les cobots et les bras robotiques légers s'expandent rapidement auprès des fabricants de petite et moyenne tailles. Le marché est en train de traverser une transition majeure vers des robots dotés d'intelligence artificielle, des systèmes d'automatisation connectés à Internet des objets et des écosystèmes de fabrication intelligente dans le cadre de l'Industrie 4.0 et des cadres émergents de l'Industrie 5.0. Les capacités logicielles, notamment la vision machine, l'entretien prédictif et le contrôle adaptatif en temps réel, deviennent aussi importantes que les performances mécaniques.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial des bras robotiques
Principaux fabricants de bras robotiques et entreprises d'automatisation industrielle
ABB Ltd.: L'un des leaders mondiaux de la robotique industrielle, proposant un large portefeuille de bras robotiques pour la fabrication, l'automobile, l'électronique et l'automatisation des logistiques, avec des capacités fortes d'intégration en intelligence artificielle et numérique. FANUC Corporation: Un acteur dominant de l'automatisation industrielle et des bras robotiques, connu pour sa fiabilité élevée, son ingénierie précise et son déploiement étendu dans les industries de l'automobile et de l'électronique. Yaskawa Electric Corporation: Fabricant majeur de robots spécialisé dans le contrôle de mouvement, les bras robotiques industriels et les systèmes d'automatisation largement utilisés dans le soudage, l'assemblage et le traitement des matériaux. KUKA AG: Compagnie de robotique européenne majeure offrant des bras robotiques avancés pour la fabrication automobile, les usines intelligentes et les systèmes d'automatisation intégrés. Mitsubishi Electric: Concurrent fort dans les robots industriels et les systèmes d'automatisation, avec des applications à travers l'électronique, les semi-conducteurs et la fabrication précise. Universal Robots (Teradyne): Innovateur majeur dans les robots collaboratifs (cobots), se concentrant sur des bras robotiques flexibles, sûrs et faciles à programmer pour les PME et les applications industrielles légères. Kawasaki Heavy Industries: Fournisseur établi de robots, présent dans l'automatisation industrielle, les bras robotiques lourds et les systèmes de fabrication précise. Epson Robots: Spécialiste des bras robotiques SCARA et compacts utilisés dans l'assemblage électronique, l'emballage et les tâches à haute vitesse et précision. DENSO Robotics: Compagnie de robotique axée sur l'automobile, fournissant des bras robotiques à haute précision pour l'assemblage, le soudage et l'automatisation des lignes de production. Staubli International: Connu pour ses bras robotiques de haute performance utilisés dans des environnements industriels exigeants, notamment dans les pharmaceutiques, l'aéronautique et la fabrication électronique.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'un des facteurs concurrentiels les plus importants du marché des bras robotiques est l'innovation continue dans l'automatisation pilotée par l'intelligence artificielle, les systèmes de vision machine et les technologies de contrôle de mouvement adaptatif. Les entreprises qui intègrent une intelligence avancée dans les systèmes robotiques gagnent un avantage de marché significatif. La différenciation des produits basée sur la capacité de charge, la précision, la vitesse et la flexibilité reste un terrain de bataille clé, en particulier dans les secteurs de l'automobile, des semi-conducteurs et de la fabrication électronique. L'essor des robots collaboratifs intensifie la concurrence en réduisant les barrières d'entrée pour les PME, permettant à de nouveaux fournisseurs de concurrencer les leaders établis de l'automatisation industrielle dans certains segments. Les écosystèmes logiciels, notamment les systèmes d'exploitation robotiques, la connectivité cloud et les plateformes de maintenance prédictive, deviennent des différenciateurs critiques au-delà des capacités matérielles. L'intégration des chaînes d'approvisionnement mondiales, les capacités de personnalisation et la force du réseau de services jouent également un rôle crucial dans la maintenance de la compétitivité dans les déploiements industriels à grande échelle.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises investissent de plus en plus dans des plateformes robotiques intégrées à l'intelligence artificielle, le calcul en périphérie et les systèmes de gestion robotique basés sur le cloud pour améliorer l'intelligence opérationnelle et l'évolutivité. Les partenariats stratégiques avec les fabricants de semi-conducteurs, les constructeurs automobiles et les entreprises électroniques élargissent les solutions robotiques spécifiques aux applications et accélèrent le déploiement dans les industries à fort potentiel de croissance. Les investissements en recherche et développement dans les systèmes de sécurité humain-robot, les technologies de détection de force et les robots à faible consommation d'énergie façonnent le développement des produits de nouvelle génération. L'importance croissante des cobots conduit à une structure de marché dualiste où les robots industriels haut de gamme et les systèmes collaboratifs flexibles évoluent en parallèle, répondant à des cas d'utilisation distincts mais de plus en plus croisés. L'Asie-Pacifique émerge à la fois comme un centre majeur de fabrication et d'innovation, intensifiant la concurrence mondiale à mesure que les fabricants régionaux s'expandent rapidement dans l'automatisation industrielle et le déploiement robotique.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des bras robotiques
Le marché mondial des bras robotiques est susceptible de devenir de plus en plus intelligent, autonome et défini par le logiciel à mesure que la robotique converge avec les technologies de l'intelligence artificielle, de l'Internet des objets et du calcul en nuage. La concurrence future sera façonnée par les avancées dans les systèmes de fabrication autonomes, les robots prédictifs, l'intégration des jumeaux numériques et des écosystèmes d'usines intelligentes entièrement connectés. L'expansion des concepts de l'Industrie 5.0 mettra davantage l'accent sur la collaboration humain-robot, la personnalisation des processus de fabrication et les systèmes de production adaptatifs. La concentration du marché est susceptible de continuer à s'accélérer à mesure que les grandes entreprises d'automatisation acquièrent des startups en intelligence artificielle, des entreprises de logiciels robotiques et des innovateurs de cobots pour renforcer leurs capacités technologiques. Dans l'ensemble, le marché restera fortement concurrentiel mais structuralement stable, dominé par les leaders mondiaux de la robotique dotés de solides capacités de recherche et développement et d'écosystèmes d'automatisation intégrés. Les entreprises qui réussiront à combiner la précision mécanique, l'intelligence en IA et les plateformes logicielles évolutives resteront fortement positionnées sur le marché mondial des bras robotiques en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des bras robotiques
La chaîne de valeur du marché mondial des bras robotiques évolue progressivement d’un écosystème industriel traditionnel axé sur le matériel vers un réseau hautement intégré, basé sur le logiciel et piloté par l’intelligence artificielle. Cette transformation est impulsée par l’automatisation industrielle accélérée, l’adoption d’Industry 4.0, la demande croissante de fabrication précise, ainsi que le passage progressif vers des usines intelligentes et des systèmes de production connectés dans les secteurs industriels mondiaux. La chaîne de valeur commence par la fourniture de matières premières en amont, qui incluent l’acier de haute qualité, l’aluminium, des alliages spécialisés, des semi-conducteurs, des capteurs, des actionneurs, des moteurs à servomoteur, des puces de contrôle, des systèmes de câblage et des composants électroniques précis. Ces inputs constituent la base des performances, de la durabilité et de la précision des bras robotiques. Les fournisseurs de semi-conducteurs et les fabricants d’électronique avancée jouent un rôle critique dans la mise en œuvre du contrôle du mouvement, du traitement par l’intelligence artificielle et des capacités de vision machine. Le niveau de fabrication et d’assemblage représente le cœur de l’écosystème des bras robotiques et inclut la conception mécanique, la fabrication de la structure robotique, l’intégration des moteurs, l’incrustation des capteurs, le développement des contrôleurs, la programmation du firmware et la calibration du système. Les principaux fabricants adoptent de plus en plus des modélisations en jumeaux numériques, une optimisation du design assistée par l’IA, des lignes d’assemblage automatisées et des systèmes de test de précision pour améliorer la fiabilité des produits et réduire les cycles de production. Le développement logiciel est devenu un élément clé de la chaîne de valeur, avec des systèmes d’exploitation robotiques, des logiciels de contrôle du mouvement, des algorithmes d’intelligence artificielle, des modules de vision par ordinateur et des plateformes de robotique en nuage qui permettent une automatisation intelligente. L’intégration de l’apprentissage automatique, de la connectivité IoT et de l’analyse des données en temps réel transforme les bras robotiques de machines pré-programmées en systèmes adaptatifs et auto-apprenants capables de maintenance prédictive et de prises de décisions autonomes. Le niveau de distribution et d’intégration inclut les distributeurs d’automatisation industrielle, les intégrateurs de systèmes, les fournisseurs de solutions robotiques et les partenariats OEM. Les bras robotiques sont rarement déployés comme des produits autonomes et sont généralement intégrés dans de plus grands systèmes de production automatisés, notamment les usines intelligentes, les lignes d’assemblage, les centres logistiques et les environnements de fabrication à haute précision. Les intégrateurs de systèmes jouent un rôle essentiel dans la personnalisation des solutions robotiques pour des applications spécifiques aux industries. Les services après-vente et la gestion du cycle de vie forment un segment de plus en plus important de la chaîne de valeur, comprenant les services de maintenance, les mises à jour logicielles, la calibration, l’approvisionnement en pièces de rechange, le diagnostic à distance et l’optimisation des performances. La maintenance prédictive alimentée par l’intelligence artificielle et la connectivité IoT améliore considérablement le temps de fonctionnement et réduit les perturbations opérationnelles dans les installations industrielles. Au global, la chaîne de valeur des bras robotiques évolue vers un écosystème hautement numérisé, défini par le logiciel et globalement interconnecté, qui intègre la génie mécanique, l’intelligence artificielle, l’automatisation industrielle et le calcul en nuage dans un cadre de production unifié axé sur l’efficacité, la précision et l’évolutivité.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des bras robotiques Scénario actuel
La chaîne d'approvisionnement actuelle des bras robotiques est caractérisée par une forte interdépendance mondiale entre les fabricants de composants, les constructeurs de robots (OEM), les développeurs de logiciels et les intégrateurs industriels. L'Asie-Pacifique domine la production à grande échelle des composants robotiques, en particulier la Chine, le Japon et la Corée du Sud, qui servent de pôles majeurs pour l'électronique, les capteurs, les moteurs et l'assemblage des robots industriels. L'Europe reste un centre clé de l'ingénierie robotique de haute précision et des systèmes d'automatisation industrielle, tandis que l'Amérique du Nord mène en matière de logiciels robotiques basés sur l'intelligence artificielle, de systèmes de contrôle avancés et d'innovation dans les robots collaboratifs (cobots). Les chaînes d'approvisionnement mondiales sont hautement spécialisées, avec différentes régions apportant des capacités technologiques distinctes. Les intégrateurs de systèmes jouent un rôle critique dans le lien entre le matériel et le logiciel, assurant le déploiement fluide des bras robotiques dans la fabrication automobile, la production électronique, l'automatisation logistique, les robots médicaux et les applications aéronautiques. La demande pour des solutions robotiques personnalisées augmente à la fois chez les PME et les grandes entreprises. La résilience de la chaîne d'approvisionnement est devenue une priorité majeure en raison des pénuries de semi-conducteurs, des tensions géopolitiques et des perturbations des réseaux logistiques mondiaux. En conséquence, les entreprises diversifient leurs fournisseurs, augmentent leurs capacités de production régionales et investissent dans des pôles de production locaux pour réduire la dépendance envers des régions à source unique. La transformation numérique est en train de réformer la chaîne d'approvisionnement grâce aux plateformes de gestion robotique basées sur le cloud, à la prévision de la demande basée sur l'intelligence artificielle, aux diagnostics à distance et aux systèmes de maintenance prédictive. Ces technologies améliorent l'efficacité, réduisent les temps d'arrêt et permettent une optimisation en temps réel des performances des installations robotiques réparties.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des bras robotiques
L'un des signaux d'évolution les plus forts du marché des bras robotiques est l'intégration croissante de l'intelligence artificielle et des systèmes de vision machine, permettant aux robots d'effectuer des tâches complexes et adaptatives avec un minimum d'intervention humaine. Ce changement transforme les bras robotiques de machines à fonction fixe en systèmes d'automatisation intelligente. L'expansion des robots collaboratifs (cobots) est une autre tendance majeure, permettant une interaction sécurisée entre humains et robots dans des espaces de travail partagés. Cela augmente significativement l'adoption parmi les fabricants de petite et moyenne taille qui n'avaient auparavant pas accès à des systèmes d'automatisation coûteux. La dépendance aux semi-conducteurs reste un facteur clé de la chaîne d'approvisionnement, avec les puces avancées, les GPU et les accélérateurs d'IA devenant essentiels pour la prise de décision en temps réel et l'intelligence d'automatisation robotique. Cela a conduit à une augmentation des investissements dans la localisation des semi-conducteurs et aux partenariats stratégiques d'approvisionnement. Les robots basés sur le cloud et les systèmes de fabrication connectés à l'Internet des objets (IoT) émergent comme des moteurs clés de la surveillance à distance, du contrôle centralisé et de la gestion des flottes de robots, permettant aux entreprises d'optimiser les performances à travers plusieurs installations de production. De plus, le passage vers des robots modulaires et définis par le logiciel permet des mises à niveau plus rapides, une personnalisation plus facile et des cycles de vie de produit plus longs, réduisant la dépendance aux cycles de remplacement matériel et augmentant ainsi la flexibilité globale du système.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des bras robotiques
L'évolution de la chaîne de valeur des bras robotiques présente des implications stratégiques importantes pour les fabricants, les fournisseurs de logiciels, les intégrateurs de systèmes et les utilisateurs industriels finaux. Les entreprises qui réussissent à intégrer l'excellence matérielle avec des capacités avancées en IA, des écosystèmes logiciels et des plateformes robotiques basées sur le cloud sont prévues pour gagner des avantages concurrentiels à long terme. La diversification de la chaîne d'approvisionnement devient une nécessité stratégique en raison des risques géopolitiques, des pénuries de semi-conducteurs et des incertitudes logistiques mondiales. Les fabricants investissent de plus en plus dans des installations de production régionales et des stratégies de multi-sourcing pour garantir la continuité de l'approvisionnement et la résilience opérationnelle. L'essor des modèles de robots basés sur les services, notamment le Robotique en tant que Service (RaaS), modifie les structures de revenus en passant des ventes uniques de matériel vers des solutions d'automatisation basées sur l'abonnement. Cela crée des flux de revenus récurrents et améliore l'accessibilité des clients. L'investissement dans la maintenance prédictive basée sur l'IA, les jumeaux numériques et l'analyse en temps réel améliore l'efficacité opérationnelle, réduit les temps d'arrêt et améliore la gestion du cycle de vie des robots dans les applications industrielles. La compétitivité à long terme sur le marché des bras robotiques dépendra de la capacité à combiner l'automatisation matérielle, les systèmes logiciels intelligents, les capacités de production évolutives et les réseaux d'approvisionnement flexibles au sein d'un écosystème industriel unifié.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des bras robotiques
Entre 2026 et 2033, la chaîne de valeur des bras robotiques est prévue pour devenir de plus en plus intelligente, décentralisée et définie par le logiciel, portée par les progrès rapides en IA, en apprentissage automatique et en technologies IoT industrielles. Les systèmes robotiques évolueront vers des unités de production entièrement autonomes et auto-optimisées intégrées aux écosystèmes d'usines intelligentes. L'adoption des concepts de l'Industrie 5.0 renforcera davantage la collaboration humain-robot, permettant des environnements de production plus personnalisés, flexibles et adaptatifs. Les cobots joueront un rôle central dans le lien entre l'automatisation et la créativité humaine ainsi que la prise de décision. L'innovation en semi-conducteurs restera un moteur clé, avec les puces d'IA de nouvelle génération et les technologies de calcul en périphérie améliorant la prise de décision en temps réel et l'intelligence opérationnelle robotique. Les plateformes de robotique basées sur le cloud se développeront considérablement, permettant une surveillance centralisée, une coordination de flottes et une optimisation à distance des systèmes robotiques à travers les réseaux de production mondiaux. En fin de compte, la chaîne de valeur des bras robotiques du futur sera définie par une intégration profonde entre la précision matérielle, l'intelligence IA, la connectivité cloud et les réseaux d'approvisionnement mondiaux résilients, créant un écosystème d'automatisation industrielle hautement adaptable et efficace.Chaîne de valeur spécifique au marché
- Fourniture de matières premières et composants : Métaux, alliages, semi-conducteurs, capteurs, actionneurs, moteurs à servomoteur, puces électroniques, pièces mécaniques de précision
- Conception et fabrication de robotique : Constructeurs de robots (OEM), entreprises d'ingénierie mécanique, usines d'assemblage, fabricants d'équipements d'automatisation
- Logiciels et systèmes de contrôle : Développeurs d'IA, fournisseurs de systèmes d'exploitation robotiques, entreprises de logiciels de contrôle de mouvement, plateformes de vision par ordinateur
- Intégration et déploiement de systèmes : Intégrateurs d'automatisation industrielle, partenaires OEM, fournisseurs de solutions d'automatisation d'usine
- Distribution et mise en œuvre industrielle : Distributeurs de robotique, fournisseurs d'équipements industriels, entrepreneurs de fabrication, fournisseurs d'automatisation logistique
- Services après-vente et gestion du cycle de vie : Fournisseurs de maintenance, plateformes d'analyse prédictive, services de surveillance à distance, fournisseurs de pièces de rechange et de mises à niveau
Activité d'investissement
Tendance: Stable
Intensité capitalistique: Medium
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des bras robotiques
L'activité d'investissement et de financement sur le marché mondial des bras robotiques s'accélère de manière significative, portée par l'expansion rapide de l'automatisation industrielle, l'adoption croissante des cadres Industry 4.0 et Industry 5.0, ainsi que la demande croissante de systèmes de fabrication intelligents. Entre 2026 et 2033, les flux de capitaux devraient se concentrer massivement sur les plateformes robotiques dotées d'intelligence artificielle, les robots collaboratifs (cobots), les écosystèmes d'automatisation basés en nuage, et les technologies avancées de contrôle du mouvement qui améliorent la précision, la flexibilité et l'efficacité opérationnelle. L'industrie des bras robotiques évolue d'une automatisation traditionnellement orientée vers le matériel vers des écosystèmes robotiques définis par le logiciel et intégrant l'intelligence artificielle. Ce changement attire de fortes investissements des fonds de capital-investissement, des consortiums industriels et des investisseurs corporatifs stratégiques souhaitant bénéficier des technologies de fabrication de nouvelle génération. Les principaux acteurs tels qu'ABB Ltd., FANUC Corporation, Yaskawa Electric Corporation, KUKA AG, Mitsubishi Electric et Universal Robots (Teradyne) continuent d'allouer de importantes ressources à la recherche et développement, aux acquisitions et aux initiatives de transformation numérique. Un moteur majeur de l'élan des investissements est la transition mondiale vers des usines intelligentes et des systèmes de production connectés. Les gouvernements et les entreprises privées financent de plus en plus l'infrastructure d'automatisation, les pôles d'innovation en robotique et les clusters de fabrication avancés afin d'améliorer la productivité et de renforcer la résilience des chaînes d'approvisionnement. Cela est soutenu par les pressions croissantes des coûts de main-d'œuvre et la pénurie persistante de main-d'œuvre qualifiée dans les principales économies industrielles. En outre, la demande croissante des industries automobiles, électroniques, semi-conductrices, de santé et de logistique accélère le financement des solutions de bras robotiques spécifiques à des applications. Les investissements se concentrent de plus en plus sur la robotique de haute précision, les systèmes de collaboration homme-robot et les technologies d'automatisation économes en énergie qui réduisent les coûts opérationnels tout en améliorant la sécurité et la qualité de production.Dynamiques actuelles d'investissement et de financement du marché mondial des bras robotiques
Les tendances actuelles d'investissement sur le marché des bras robotiques reflètent un déplacement marqué vers l'automatisation pilotée par l'intelligence artificielle, la robotique prédictive et les écosystèmes logiciels intégrés de l'industrie. Les entreprises accordent la priorité aux financements pour les systèmes de vision par machine, l'analyse en temps réel, le calcul en périphérie et les plateformes de robotique en nuage afin d'enable des environnements de production plus intelligents et plus adaptatifs.- Asie-Pacifique : Mène l'activité d'investissement mondiale en raison de l'expansion à grande échelle de la production, du soutien gouvernemental fort pour l'automatisation industrielle et de l'adoption rapide de la robotique en Chine, au Japon, en Corée du Sud et en Inde.
- Amérique du Nord : Attract des investissements de capital-investissement et des financements corporatifs importants axés sur les startups de robotique alimentées par l'intelligence artificielle, l'innovation des cobots et les systèmes d'automatisation industrielle avancés, en particulier aux États-Unis.
- Europe : Témoigne d'investissements forts portés par la demande d'automatisation automobile, les initiatives Industry 4.0 et les programmes de fabrication intelligente axés sur la durabilité, avec l'Allemagne jouant un rôle central.
- Amérique latine et Moyen-Orient : Régions émergentes soutenues par une modernisation progressive de l'industrie, l'automatisation des logistiques et une adoption croissante de la robotique dans les secteurs de la production et de l'énergie.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des bras robotiques
- Augmentation des financements de capital-investissement dans les startups de robotique collaborative (cobots) axées sur l'automatisation des PME et les solutions de fabrication flexibles.
- Augmentation des investissements corporatifs dans les plateformes de robotique intégrant l'intelligence artificielle, y compris la vision par machine, la maintenance prédictive et les systèmes de prise de décision autonomes.
- Croissance de l'activité de fusions et acquisitions parmi les principales entreprises de robotique pour acquérir des startups en IA, des entreprises de technologies de capteurs et des fournisseurs de logiciels d'automatisation industrielle.
- Élargissement des investissements dans l'innovation robotique pilotée par les semi-conducteurs, soutenant les puissances de traitement avancées et les systèmes de contrôle en temps réel.
- Financement fort dans les systèmes d'automatisation des entrepôts et des logistiques, porté par la croissance du commerce électronique et les besoins d'optimisation des chaînes d'approvisionnement.
- Augmentation des dépenses de recherche et développement sur les technologies de collaboration homme-robot, les systèmes de sécurité et les bras robotiques à détection de force.
- Croissance des initiatives soutenues par le gouvernement promouvant la fabrication intelligente, la numérisation industrielle et l'adoption de la robotique dans les principales économies.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des bras robotiques
- Les entreprises possédant des écosystèmes de robotique intégrant matériel et logiciel attirent les niveaux d'investissement les plus élevés en raison de leur échelle et de leur compétitivité à long terme.
- Les capacités en IA et logiciel deviennent des priorités d'investissement critiques, déplaçant la création de valeur des systèmes mécaniques vers des plateformes d'automatisation intelligentes.
- Les collaborations stratégiques entre fabricants de robotique, constructeurs automobiles, entreprises électroniques et fournisseurs de logistique accélèrent la commercialisation des solutions robotiques avancées.
- La double croissance des robots industriels et des robots collaboratifs façonne un paysage d'investissement diversifié avec des stratégies distinctes de financement pour les solutions de haut de gamme et axées sur les PME.
- L'Asie-Pacifique continue d'affirmer sa position en tant que centre mondial de production et d'investissement en robotique, intensifiant la concurrence sur les marchés internationaux.
- Les investissements axés sur la durabilité dans les robots économes en énergie et les systèmes de fabrication à faible teneur en carbone gagnent en importance croissante parmi les investisseurs institutionnels.
- Les entreprises possédant des portefeuilles de propriété intellectuelle solides et des capacités d'automatisation alimentées par l'IA sont prévues pour sécuriser des avantages de financement à long terme et une leadership sur le marché.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des bras robotiques
À l'avenir, l'activité d'investissement sur le marché mondial des bras robotiques est prévue pour rester forte et soutenue de manière structurée, soutenue par les progrès continus en intelligence artificielle, en automatisation industrielle et en écosystèmes de fabrication numérique. L'allocation de capital future se concentrera davantage sur les systèmes de production autonomes, la robotique alimentée par des jumeaux numériques et des solutions de usines intelligentes entièrement intégrées. Les zones clés d'investissement futur comprennent les plateformes de robotique en nuage, les systèmes de fabrication prédictive alimentés par l'IA, les robots collaboratifs de nouvelle génération et les réseaux d'automatisation industrielle entièrement autonomes. L'intégration de la robotique avec l'Internet des objets, le calcul en périphérie et la connectivité 5G élargira davantage les opportunités d'investissement à travers les industries mondiales.- Asie-Pacifique : Restera le centre d'investissement dominant en raison des écosystèmes de production à grande échelle et des initiatives d'automatisation soutenues par le gouvernement.
- Amérique du Nord : Continuera à impulser des investissements de haute valeur dans les startups de robotique alimentées par l'IA, l'automatisation définie par le logiciel et les technologies industrielles avancées.
- Europe : Se concentrera sur le développement de robotique durable, les systèmes de fabrication de précision et les stratégies d'intégration Industry 4.0/5.0.
Technologie et innovation
Innovation: Low
Activité des brevets: Low
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial des bras robotiques
Le marché mondial des bras robotiques connaît une transformation technologique rapide, impulsée par les avancées en intelligence artificielle (IA), en vision machine, en fusion de capteurs, en calcul en périphérie et en Internet des objets industriel (IIoT). L'innovation sur le marché se concentre de plus en plus sur les systèmes d'automatisation intelligente, les robots adaptatifs, l'interaction collaboratrice entre humains et robots, ainsi que sur des écosystèmes de fabrication intelligente entièrement connectés, dans le cadre de l'Industrie 4.0 et des cadres émergents de l'Industrie 5.0. Les bras robotiques modernes ne sont plus uniquement des systèmes mécaniques ; ils deviennent des plateformes d'automatisation définies par des logiciels et basées sur les données. L'intégration d'algorithmes d'IA permet aux bras robotiques d'effectuer des décisions en temps réel, d'optimiser les trajectoires, de détecter des anomalies et de mettre en œuvre une maintenance prédictive. Ces capacités améliorent considérablement l'efficacité opérationnelle, la précision et la flexibilité dans les applications industrielles. La technologie de vision machine est un pilier central de l'innovation sur le marché. Des caméras à haute résolution combinées à des modèles d'apprentissage profond permettent aux bras robotiques d'identifier des objets, de détecter des défauts et d'effectuer des tâches complexes de prélèvement et de placement ou d'assemblage avec une précision quasi humaine. Cela est particulièrement critique dans les secteurs électronique, automobile et semi-conducteur, où une précision au niveau micro est requise. Les avancées en technologie des capteurs améliorent davantage les performances des robots. Les capteurs de force, de couple, de retour tactile et des capteurs 3D spatiaux permettent aux bras robotiques d'interagir en toute sécurité et avec précision dans des environnements dynamiques. Cela est particulièrement important pour les robots collaboratifs (cobots), conçus pour travailler aux côtés des opérateurs humains.Aperçu actuel du paysage technologique et de l'innovation du marché mondial des bras robotiques
Actuellement, l'industrie des bras robotiques passe du traditionnel automatisation prédéfinie vers des systèmes robotiques intelligents, adaptatifs et auto-apprenants. Les fabricants industriels déployent de plus en plus des bras robotiques dotés d'intelligence artificielle, capables d'ajuster leurs schémas de mouvement en fonction des données de production en temps réel et des retours d'environnement. Les robots collaboratifs (cobots) représentent l'un des segments d'innovation les plus rapides à croître. Ces systèmes sont équipés de capteurs de sécurité avancés, de mécanismes de limitation de force et d'interfaces de programmation intuitives, permettant une interaction sécurisée avec les travailleurs humains. Les cobots sont largement adoptés par les petites et moyennes entreprises en raison de leur flexibilité et de leur complexité de déploiement réduite. La robotique en nuage émerge comme une tendance technologique clé, permettant aux bras robotiques de se connecter à des plateformes de données centralisées pour la surveillance à distance, les mises à jour logicielles et la gestion de flottes. Cela permet aux fabricants d'optimiser les performances à travers plusieurs usines de production et d'appliquer des stratégies de maintenance prédictive à grande échelle. La technologie des jumeaux numériques gagne également du terrain. Les fabricants créent des répliques virtuelles des systèmes robotiques pour simuler les performances, optimiser les workflows et tester des scénarios de production avant le déploiement physique. Cela réduit considérablement les temps d'arrêt et améliore la précision de la planification opérationnelle. Le calcul en périphérie joue un rôle critique dans la réduction de la latence et l'amélioration de la réactivité en temps réel. En traitant les données localement sur les systèmes robotiques plutôt que de dépendre uniquement de l'infrastructure en nuage, les fabricants obtiennent des décisions plus rapides et une fiabilité améliorée dans les applications critiques.Principales tendances technologiques et d'innovation du marché mondial des bras robotiques
- Intelligence artificielle et apprentissage automatique : Robotique alimentée par l'IA permettant des décisions autonomes, un contrôle de mouvement adaptatif et une maintenance prédictive.
- Systèmes de vision machine : Reconnaissance visuelle basée sur l'apprentissage profond pour l'inspection, la détection de défauts et les tâches d'assemblage de précision.
- Robotique collaborative (cobots) : Systèmes d'interaction humain-robot sécurisés conçus pour des espaces de travail flexibles et partagés.
- Internet des objets industriel (IIoT) : Systèmes robotiques connectés permettant une surveillance en temps réel, des diagnostics et une optimisation des performances.
- Robotique en nuage : Plateformes de données centralisées permettant le contrôle à distance, les mises à jour logicielles et la coordination multi-site.
- Technologie des jumeaux numériques : Modèles de simulation virtuelle utilisés pour l'optimisation des processus et la modélisation prédictive des systèmes.
- Intégration du calcul en périphérie : Traitement des données en périphérie pour un contrôle à faible latence et une réactivité en temps réel des robots.
- Fusion avancée des capteurs : Intégration multi-capteurs pour une meilleure conscience spatiale, un contrôle de force et une adaptabilité environnementale améliorée.
- Systèmes d'interaction humain-robot : Robots renforcés en sécurité permettant une collaboration intuitive avec les opérateurs humains.
- Robotique définie par logiciel : Systèmes robotiques modulaires et améliorablesthrough des écosystèmes logiciels programmables.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement la structure concurrentielle du marché des bras robotiques. Les entreprises intégrant l'IA, la vision machine et les plateformes de robotique en nuage gagnent un avantage significatif en productivité, en personnalisation et en échelle. Le passage vers la robotique définie par logiciel réduit la dépendance uniquement à la différenciation matérielle et augmente l'importance des écosystèmes logiciels, des capacités d'analyse de données et des offres de services numériques. Cela crée de nouveaux modèles de revenus basés sur la robotique en tant que service (RaaS) et des solutions d'automatisation basées sur l'abonnement. L'innovation en matière de cobots élargit l'accessibilité du marché en permettant aux PME d'adopter l'automatisation sans investissements massifs en infrastructures. Cela accélère la démocratisation de la robotique dans les unités de production de petite et moyenne taille à travers le monde. En parallèle, l'intégration de l'IA et de l'analyse prédictive améliore la fiabilité opérationnelle et réduit les arrêts imprévus. Cependant, la complexité croissante des systèmes stimule également la demande de spécialistes en logiciel robotique et de professionnels en automatisation formés en IA.Perspective future du paysage technologique et de l'innovation du marché mondial des bras robotiques
À l'avenir, le marché des bras robotiques est censé évoluer vers un écosystème industriel entièrement autonome, intelligent et interconnecté. Les systèmes robotiques opéreront de plus en plus avec un minimum d'intervention humaine, soutenus par une orchestration alimentée par l'IA et des systèmes de contrôle adaptatif en temps réel. L'innovation future sera façonnée par les avancées en fabrication autonome, en robotique en essaim et en écosystèmes de usines intelligentes entièrement intégrés, où les bras robotiques communiquent et coordonnent en temps réel avec d'autres machines. L'expansion de l'Industrie 5.0 mettra davantage l'accent sur l'automatisation centrée sur l'humain, où les bras robotiques renforcent les capacités humaines plutôt que de les remplacer. Cela stimulera l'innovation dans les systèmes de sécurité, les robots cognitifs et les technologies de collaboration adaptative. À long terme, la convergence de la robotique, de l'IA, du calcul en nuage et des technologies avancées de semi-conducteurs redéfinira les modèles de production industrielle. Les entreprises investissant dans des plateformes robotiques intégrées, des systèmes d'automatisation natifs à l'IA et des écosystèmes logiciels échelonnables sont censées mener la prochaine phase d'évolution du marché. En général, le paysage technologique et d'innovation du marché mondial des bras robotiques est destiné à devenir de plus en plus intelligent, connecté et autonome, permettant une nouvelle ère d'automatisation industrielle à haute efficacité, flexible et basée sur les données.Risque de marché
Risque global: Moderate
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption sur le marché mondial des bras robotiques
Le marché mondial des bras robotiques, malgré une croissance forte entraînée par l'automatisation industrielle, l'adoption de l'industrie 4.0 et une demande croissante de fabrication précise, fait face à plusieurs facteurs de risque structurels et opérationnels. Ces risques influencent les décisions d'investissement, ralentissent l'adoption dans certains segments et affectent la compétitivité à long terme à travers l'écosystème des robots. L'un des principaux facteurs de risque est l'investissement de capital élevé nécessaire pour déployer des bras robotiques. Le coût initial des systèmes robotiques, ainsi que les dépenses d'intégration, de programmation et d'entretien, crée un obstacle majeur pour les petites et moyennes entreprises. Cela limite l'adoption généralisée dans les marchés sensibles au coût et ralentit la pénétration dans les économies en développement. Un autre risque majeur est l'obsolescence technologique rapide. L'industrie des bras robotiques évolue rapidement grâce aux progrès continus en intelligence artificielle, en vision machine, en technologies de capteurs et en robotique collaborative. Alors que les cycles de vie des produits s'accourcit, les fabricants font face à une pression constante pour mettre à niveau leurs systèmes et investir massivement en recherche et développement pour rester compétitifs. La dépendance aux chaînes d'approvisionnement représente également une vulnérabilité critique. Les bras robotiques dépendent fortement des semi-conducteurs, des moteurs de précision, des capteurs avancés, des matériaux terres rares et des composants électroniques. Toute perturbation dans les chaînes mondiales de fourniture de semi-conducteurs, les tensions géopolitiques ou les restrictions commerciales peuvent avoir un impact significatif sur les délais de production, augmenter les coûts et retarder les déploiements. Les risques liés à la cybersécurité prennent de plus en plus d'importance à mesure que les systèmes robotiques deviennent plus connectés et intégrés dans les écosystèmes d'usines intelligentes. Les bras robotiques connectés sont exposés à des risques potentiels de cyberattaques, de fuites de données et de manipulation des systèmes, ce qui peut perturber les processus de production et compromettre la sécurité opérationnelle. Les défis liés à la main-d'œuvre et aux réglementations agissent également comme des facteurs de risque indirects. L'adoption croissante de l'automatisation soulève des préoccupations concernant le déplacement des emplois dans les secteurs de la fabrication, ce qui pourrait conduire à des réglementations du travail plus strictes ou à une résistance à l'adoption dans certaines régions. En outre, les normes de sécurité et les cadres réglementaires différents d'un pays à l'autre créent des complexités de conformité pour les fabricants mondiaux.Facteurs de risque et menaces de disruption du marché mondial des bras robotiques Scénario actuel
L'environnement actuel du marché reflète une forte demande des industries de l'automobile, des électroniques et de la logistique, mais aussi une pression croissante sur les coûts et une intensité accrue de la concurrence. Les coûts des matières premières en hausse et la volatilité des prix des semi-conducteurs ont un impact sur les marges de fabrication et la rentabilité globale des entreprises de robotique. La volatilité de la demande des secteurs clés d'utilisation finale, en particulier l'industrie automobile et la fabrication de semi-conducteurs, affecte les cycles d'approvisionnement et la planification des investissements. L'incertitude économique et les baisses cycliques de la production industrielle peuvent entraîner un retard dans les projets d'automatisation et une diminution des dépenses de capital. L'adoption croissante des robots collaboratifs (cobots) est en train de transformer la dynamique de concurrence. Bien que les cobots élargissent la base du marché, ils intensifient également la concurrence sur les prix et réduisent la différenciation des solutions d'automatisation de base. Cela crée une pression sur les marges des fabricants établis de robots industriels. En outre, la complexité d'intégration entre les plateformes d'intelligence artificielle, les logiciels industriels et les systèmes d'usine reste un défi. L'absence de normalisation et les problèmes d'interopérabilité entre les systèmes de robotique et les logiciels d'entreprise peuvent augmenter le temps de déploiement et les inefficacités opérationnelles.Facteurs de risque clés et signaux de menaces de disruption du marché mondial des bras robotiques
- Coûts de capital élevés : Systèmes robotiques chers et coûts d'intégration limitant l'adoption par les PME.
- Obsolescence technologique : Cycles d'innovation rapides exigeant des mises à jour constantes et des investissements en recherche et développement.
- Interruptions des chaînes d'approvisionnement : Dépendance aux semi-conducteurs, capteurs et composants de précision.
- Menaces en matière de cybersécurité : Augmentation de la vulnérabilité en raison des systèmes robotiques connectés et basés en nuage.
- Volatilité de la demande : Fluctuations des cycles d'investissement dans la fabrication automobile et électronique.
- Concurrence sur les prix qui s'intensifie : Entrée de fabricants à faible coût créant une pression sur les marges.
- Variations réglementaires : Normes de sécurité et d'automatisation différentes sur les marchés mondiaux.
- Résistance du personnel : Préoccupations liées à la perte d'emplois ralentissant l'adoption dans certaines régions.
- Complexité d'intégration : Défis liés à la connexion des robots avec les systèmes d'intelligence artificielle, d'Internet des objets et de logiciels industriels.
- Risques géopolitiques : Restrictions commerciales et tensions internationales affectant les chaînes d'approvisionnement.
Implications stratégiques des facteurs de risque
Les fabricants de bras robotiques doivent se concentrer sur la création de chaînes d'approvisionnement résilientes en diversifiant les fournisseurs pour les composants critiques tels que les semi-conducteurs et les capteurs. La réduction de la dépendance vis-à-vis des fournisseurs uniques est essentielle pour atténuer les risques de production. Les entreprises doivent accélérer l'innovation dans les robots définis par le logiciel, l'intégration de l'intelligence artificielle et la conception de systèmes modulaires afin de réduire le risque d'obsolescence des produits et d'améliorer la flexibilité des mises à niveau pour les clients. L'intégration de la cybersécurité au niveau du matériel et du logiciel devient essentielle à mesure que les usines passent vers des écosystèmes de production intelligents entièrement connectés. Les systèmes de robotique conçus pour être sécurisés gagneront une préférence accrue sur le marché. Pour répondre aux barrières de coût, les acteurs du secteur explorent de plus en plus des modèles de robotique en tant que service (RaaS), permettant aux clients d'adopter l'automatisation avec un investissement initial réduit tout en créant des flux de revenus récurrents pour les fabricants.Projet de risque futur du marché mondial des bras robotiques
À l'avenir, le marché des bras robotiques est susceptible de rester fortement orienté vers la croissance, mais structurellement complexe, avec une dépendance croissante aux écosystèmes numériques, à l'automatisation pilotée par l'intelligence artificielle et à la stabilité des chaînes d'approvisionnement mondiales. Les risques de disruption futurs proviendront des fabricants de robotique à faible coût, des systèmes d'automatisation natifs en IA et des plateformes de production entièrement autonomes qui pourraient redéfinir les modèles traditionnels de robotique industrielle. L'incertitude géopolitique, les contraintes d'approvisionnement en semi-conducteurs et les réglementations industrielles en évolution continueront à influencer la stabilité du marché et les stratégies d'expansion. Dans l'ensemble, bien que le marché présente un fort potentiel de croissance à long terme, la compétitivité durable dépendra de la vitesse d'innovation, de l'efficacité des coûts, de la force en cybersécurité et de la résilience des chaînes d'approvisionnement.Paysage réglementaire
Complexité: Moderate
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des bras robotiques
L'environnement réglementaire et politique qui régit le marché mondial des bras robotiques évolue rapidement, à mesure que l'automatisation industrielle, l'intelligence artificielle et la collaboration homme-robot deviennent de plus en plus intégrées aux écosystèmes de production. La surveillance réglementaire se concentre principalement sur les normes de sécurité du lieu de travail, la conformité à l'automatisation industrielle, la certification de sécurité des machines, la sécurité des données dans les robots connectés et l'utilisation éthique des systèmes autonomes. Les bras robotiques utilisés dans les applications industrielles et commerciales sont soumis à des réglementations strictes de sécurité et d'exploitation afin d'assurer une interaction sécurisée avec les humains et les machines. Les organismes de normalisation et les autorités réglementaires des différentes régions définissent des directives concernant la sécurité mécanique, la sécurité électrique, les systèmes d'arrêt d'urgence et la réduction des risques dans les environnements automatisés. En parallèle, l'intégration de l'intelligence artificielle, de l'Internet des objets et des plateformes de robotique basées en nuage a introduit de nouvelles considérations réglementaires liées à la cybersécurité, à la protection des données, à la transparence des algorithmes et au transfert transfrontalier de données. Les gouvernements se concentrent de plus en plus sur l'assurance que les systèmes robotiques connectés soient sécurisés, fiables et résistants aux menaces cybernétiques. De plus, les réglementations liées au travail et à la sécurité professionnelle jouent un rôle critique dans la détermination de l'adoption, car les bras robotiques sont largement déployés pour réduire l'exposition humaine aux tâches dangereuses, aux blessures dues à la répétition et aux environnements industriels à haut risque.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des bras robotiques
L'actuel paysage réglementaire du marché des bras robotiques est défini par des cadres de sécurité industrielle établis et des politiques émergentes de gouvernance numérique et d'intelligence artificielle. Les exigences de conformité varient selon les régions, mais mettent généralement l'accent sur la sécurité des machines, la fiabilité opérationnelle et les normes d'interaction homme-robot. En Amérique du Nord, des organisations telles que l'Occupational Safety and Health Administration (OSHA) et des organismes de normalisation comme l'ANSI et l'ISO fournissent des directives sur la sécurité des robots industriels, les protocoles d'installation et la prévention des risques professionnels. Les cadres de cybersécurité sont également de plus en plus appliqués aux systèmes industriels connectés. En Europe, les systèmes robotiques sont régis par la Directive sur les machines de l'Union européenne et la réglementation émergente sur les machines, ainsi que par des exigences strictes en matière de marquage CE. Les normes européennes mettent un fort accent sur la validation de la sécurité, l'évaluation des risques et la conformité harmonisée à l'automatisation industrielle dans les États membres. Les marchés de l'Asie-Pacifique, en particulier la Chine, le Japon et la Corée du Sud, renforcent leurs cadres réglementaires pour soutenir une automatisation industrielle à grande échelle tout en garantissant les normes de sécurité et de qualité. Le Japon maintient des normes de sécurité robotique très avancées, tandis que la Chine étend la gouvernance des robots industriels sous des politiques plus larges de fabrication intelligente. Les économies émergentes d'Amérique latine et du Moyen-Orient adoptent progressivement les normes internationales de sécurité et d'automatisation pour soutenir la modernisation industrielle et les investissements étrangers dans les secteurs de la fabrication et de la logistique.Signaux clés de l'environnement réglementaire et politique du marché mondial des bras robotiques
- Normes de sécurité industrielle : Les bras robotiques doivent se conformer aux normes de sécurité des machines de l'ISO, de l'IEC et des organismes régionaux régissant les protocoles d'installation, d'exploitation et d'entretien.
- Réglementations de santé et de sécurité du lieu de travail : Les réglementations visent à minimiser l'exposition humaine aux environnements dangereux grâce à l'automatisation et à appliquer des directives sur l'interaction sécurisée homme-robot.
- Cybersécurité et protection des données : Les systèmes robotiques connectés sont de plus en plus soumis à des exigences de conformité en cybersécurité afin de prévenir les violations de systèmes et les perturbations opérationnelles.
- Gouvernance de l'intelligence artificielle et de l'automatisation : Des politiques émergentes abordent l'utilisation éthique de l'intelligence artificielle, la transparence des algorithmes et la responsabilité dans les systèmes industriels autonomes.
- Exigences d'importation, de certification et de conformité : Les bras robotiques doivent répondre aux normes de certification régionales telles que le marquage CE, la certification UL et d'autres évaluations de conformité industrielle.
- Politiques d'automatisation industrielle et de fabrication intelligente : Les gouvernements encouragent l'adoption des robots grâce aux incitations liées à l'Industrie 4.0, aux programmes de modernisation de la fabrication et aux avantages fiscaux.
Implications stratégiques de l'environnement réglementaire et politique
Le cadre réglementaire en évolution influence significativement la conception de produits, les stratégies de déploiement et les exigences d'entrée sur le marché dans l'industrie des bras robotiques. Les fabricants investissent de plus en plus dans l'ingénierie de la sécurité, les tests de conformité et les processus de certification afin de respecter les normes strictes mondiales. Les exigences de cybersécurité et de gouvernance de l'intelligence artificielle poussent au développement de systèmes robotiques conçus pour être sécurisés, dotés d'encryptions intégrés, de surveillance en temps réel et de capacités de détection d'anomalies. Cela devient un facteur clé de différenciation dans les décisions d'acquisition en automatisation industrielle. Les réglementations de sécurité du lieu de travail accélèrent l'adoption des robots collaboratifs (cobots), conçus pour fonctionner en toute sécurité aux côtés des travailleurs humains, réduisant ainsi la nécessité de barrières physiques et permettant des environnements de production flexibles. Les initiatives gouvernementales soutenant la fabrication intelligente, l'automatisation industrielle et la transformation numérique encouragent davantage l'adoption des robots, particulièrement dans les secteurs de l'automobile, des électroniques, de la logistique et de l'ingénierie de précision. En même temps, la complexité de la conformité augmente les coûts opérationnels et encourage les entreprises à développer des plateformes robotiques standardisées à l'échelle mondiale, capables de répondre plus efficacement aux exigences de certification multi-régionales.Aperçu futur de l'environnement réglementaire et politique du marché mondial des bras robotiques
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des bras robotiques est censé devenir plus intégré, plus conscient de l'intelligence artificielle et plus axé sur la cybersécurité. Les gouvernements renforceront probablement les réglementations autour des systèmes autonomes, de la collaboration homme-robot et de la sécurité des données dans les environnements industriels connectés. Les efforts d'harmonisation internationale sont attendus pour augmenter, permettant une plus grande harmonisation des exigences de sécurité, de performance et de certification dans les principales régions de production. Cela aidera à réduire les barrières commerciales et à accélérer le déploiement mondial des technologies robotiques. Les cadres réglementaires futurs devraient également aborder les considérations éthiques liées à la robotique pilotée par l'intelligence artificielle, y compris la responsabilité, la transparence et l'autonomie de prise de décision dans les systèmes industriels. En général, le paysage réglementaire et politique continuera de jouer un rôle critique dans la formation de l'innovation, de l'expansion du marché et de la position concurrentielle. Les entreprises qui s'alignent proactivement sur les normes de sécurité émergentes, les exigences de cybersécurité et les politiques de fabrication intelligente seront fortement positionnées sur le marché mondial des bras robotiques.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des bras robotiques ?
Le marché mondial des bras robotiques était estimé à environ 19,6 milliards de dollars en 2025.
Quelle est la taille prévue du marché des bras robotiques d'ici 2033 ?
Le marché est prévu pour atteindre près de 41,8 milliards de dollars d'ici 2033.
Quelle région domine le marché mondial des bras robotiques ?
L'Asie-Pacifique domine le marché mondial, avec la Chine, le Japon, la Corée du Sud et l'Inde en tête, en raison d'une infrastructure de fabrication solide et d'une forte adoption de l'automatisation industrielle.
Quelles sont les tendances émergentes sur le marché mondial des bras robotiques ?
Les tendances clés comprennent les robots intégrant l'intelligence artificielle, les robots collaboratifs (cobots), la robotique en nuage, les systèmes de maintenance prédictive, les usines intelligentes et la transition vers des modèles de collaboration humain-robot dans le cadre de l'Industrie 5.0.