
Rapport sur le marché mondial de l'exploitation minière du cobalt, taille et prévision 2026 - 2033
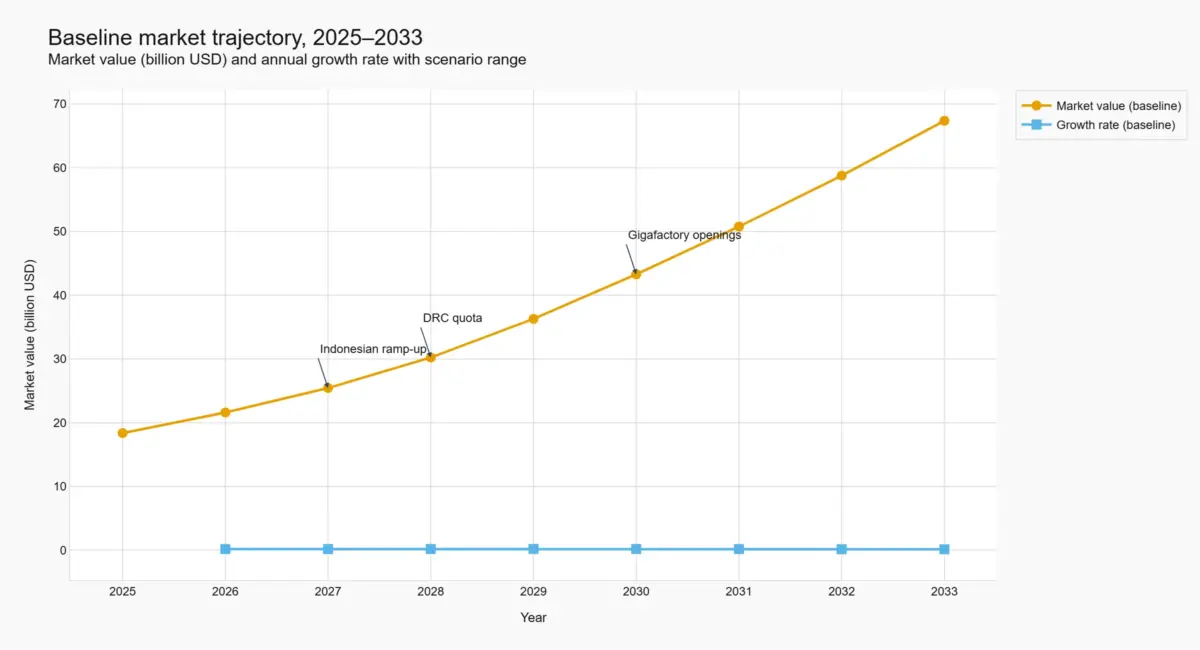
Le marché mondial de l'exploitation minière du cobalt est prévu pour passer de 18,36 milliards de dollars en 2025 à 67,37 milliards de dollars d'ici 2033, à un taux de croissance annuel composé (CAGR) de base de 17,65 %.
Le marché inclut toutes les activités allant de l'extraction du minerai et de sa concentration jusqu'à la livraison du concentré de cobalt aux raffineries en aval. La valeur de l'année de base (2025) reflète la valeur de la production de concentré de cobalt miné, intégrant à la fois la production industrielle et artisanale, avec la République démocratique du Congo (RDC) qui fournit plus de 70 % des tonnes mondiales. La période de prévision (2025-2033) couvre une période de forte augmentation de la capacité des batteries des véhicules électriques, de nouvelles sources d'approvisionnement provenant des projets de laterite en Indonésie, ainsi que des contraintes réglementaires en évolution, qui ensemble déterminent une trajectoire de croissance frontale.
Toutes les valeurs du marché année par année, les taux de croissance annuels et les points finaux des scénarios sont tirés de la prévision déterministe. Aucune valeur recalculée ou approximée n'est utilisée.
Marché mondial de l'exploitation minière du cobalt – Aperçu de la prévision, 2025–2033
| Métrique | Détail |
|---|---|
| Année de base | 2025 |
| Taille du marché de base | 18,36 milliards de dollars US |
| Période de prévision | 2025–2033 |
| Direction du marché | Très positive |
| Taux de croissance annuel moyen (CAGR) de base (2025–2033) | 17.65% |
| Taux de croissance annuel moyen (CAGR) optimiste | 20.15% |
| Taux de croissance annuel moyen (CAGR) conservateur | 15.15% |
| Valeur projetée de base en 2033 | 67,37 milliards de dollars US |
| Région d'approvisionnement la plus importante (2025) | République démocratique du Congo (>70 % de la production minière mondiale) |
| Région d'approvisionnement en croissance la plus rapide | Indonésie (+21,2 % annuel en 2026, atteignant 59 800 t) |
| Segment aval le plus important | Cathodes de batterie (batteries de véhicules électriques, stockage d'énergie) |
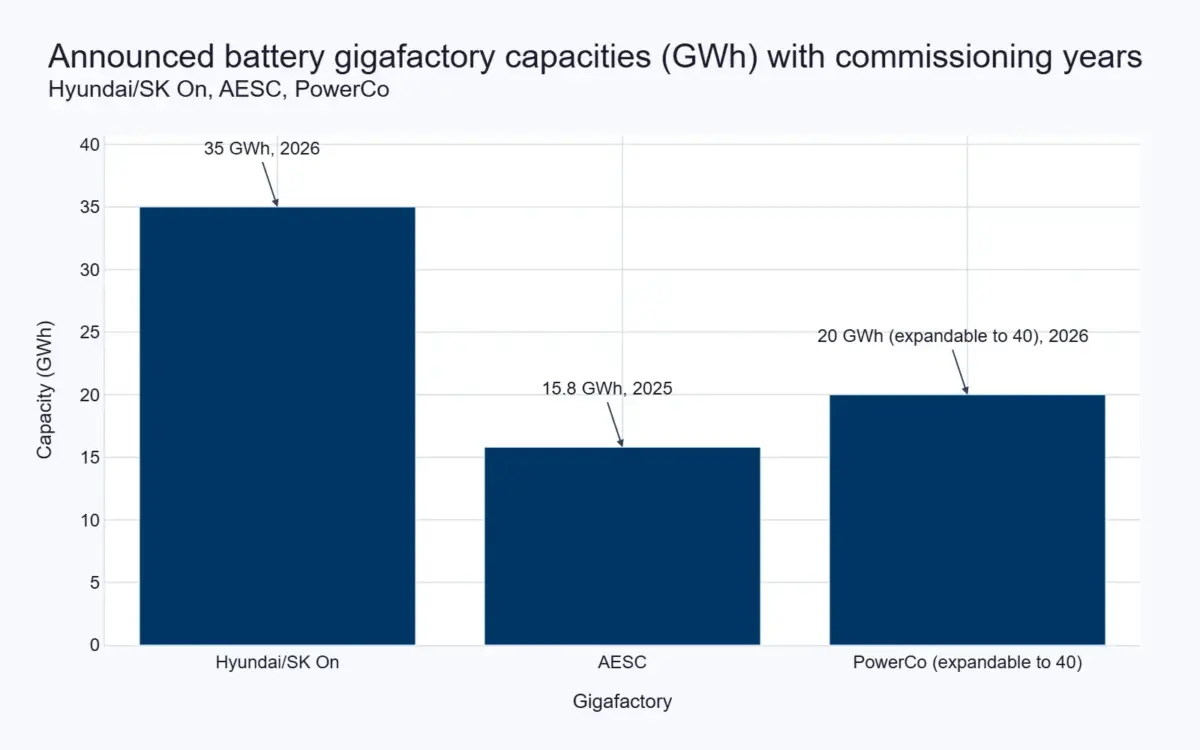
| Principaux moteurs de la demande | Ajouts de capacité des gigafactories (Hyundai/SK On 35 GWh, AESC 15,8 GWh, PowerCo 20 GWh), expansion de la part de marché de CATL (40,7 % au premier trimestre 2026) |
| Principaux contraintes de l'approvisionnement | Quotas d'exportation du DRC (plafond annuel de 96 600 t à partir de 2026 ; allocation de Glencore de 22,8 kt en 2026), stratégie priorité cuivre de Glencore (production de cobalt -39 % annuel au premier trimestre 2026) |
| Principaux risques réglementaires | Règlement européen sur les batteries imposant des obligations de recyclage (récupération de 90 % de Co d'ici 2027, 95 % d'ici 2031 ; 16 % de contenu recyclé à partir de 2031) |
Aperçu du marché
Le marché mondial du cobalt est prévu pour croître depuis 18,36 milliards de dollars US en 2025 jusqu'à 67,37 milliards de dollars US d'ici 2033, à un taux de croissance annuel moyen de base (CAGR) de 17,65 %. Le marché inclut toutes les activités allant de l'extraction du minerai et de la concentration jusqu'à la livraison du concentré de cobalt aux raffineries aval. La valeur de l'année de base (2025) reflète la valeur de la production de concentré de cobalt miné, intégrant à la fois la production industrielle et artisanale, avec la République démocratique du Congo (DRC) qui fournit plus de 70 % des tonnes mondiales. La période de prévision (2025–2033) couvre une période de forte expansion de la capacité des batteries pour véhicules électriques, de nouvelles sources d'approvisionnement provenant de projets de laterite en Indonésie, et de contraintes réglementaires en évolution, qui ensemble déterminent une trajectoire de croissance frontale.Principaux moteurs de la croissance du marché de l'exploitation minière de cobalt, freins, opportunités et menaces
1. Augmentation de l'offre de cobalt en provenance des dépôts lateritiques en Indonésie
La production de cobalt en Indonésie est prévue pour passer d'environ 49 300 tonnes en 2025 à 59 800 tonnes en 2026, soit une augmentation annuelle de 21,2 %, entraînée par les installations HPAL (leaching acide à haute pression). L'augmentation de la production au projet PT Halmahera Persada Lygend de Ningbo Lygend, au projet Huafei Cobalt-Nickel (démarré au 1er trimestre 2024), ainsi que les nouveaux projets Pomalaa (copropriété de Zhejiang Huayou, PT Vale et Ford) et Morowali soutiennent cette croissance de l'offre. La part de l'Indonésie dans la production mondiale de cobalt augmente à partir d'une croissance annuelle d'environ 42,6 % en 2025, la rendant ainsi la source d'approvisionnement la plus rapide à croître et un contre-poids partiel aux contraintes du Congo民主共和国.2. Ajouts de capacité de gigafactory
Plusieurs usines de fabrication de cellules de batterie à grande échelle utilisant des chimies de cathodes riches en cobalt (NMC) ont commencé la production ou sont en opération en 2025–2026. L'usine conjointe entre le Groupe Hyundai Motor et SK On située dans le comté de Bartow, en Géorgie (35 GWh, 5 milliards de dollars) a ouvert en juillet 2026. L'usine gigafactory d'Envision AESC à Sunderland (15,8 GWh) a commencé la production en décembre 2025, fournissant des cellules pour la nouvelle Nissan Leaf. L'usine gigafactory de PowerCo à Salzgitter (capacité initiale de 20 GWh, extensible à 40 GWh) a commencé la production unifiée de cellules utilisant le NMC en 2026. Ensemble, ces installations ajoutent plus de 70 GWh de capacité annuelle nouvelle, augmentant directement la demande en cathodes contenant du cobalt.3. Leadership du marché de CATL
CATL détenait 40,7 % du marché mondial des batteries pour véhicules électriques au premier trimestre 2026 (contre 38,5 % un an plus tôt), avec des installations atteignant 99,5 GWh. Sa position dominante concentre la demande en cobalt via un seul nœud de chaîne d'approvisionnement, renforçant ainsi la demande en concentré de cobalt primaire à mesure que la production de CATL s'aligne sur l'adoption mondiale des véhicules électriques.4. Investissements dans de nouvelles capacités minières
Les acquisitions stratégiques et le financement de projets signalent la confiance dans la demande future. Le consortium Orion Critical Mineral, soutenu par les États-Unis, a proposé un investissement de 9 milliards de dollars pour obtenir une participation dans les actifs du Congo民主共和国 de Glencore (Mutanda et KCC) et la société étatique chinoise Chinalco Mining a acquis pour 15 millions de dollars le projet Opuwo au Namibie, illustrant que de grands capitaux s'écoulent vers l'approvisionnement en cobalt, bien que cela soit marqué par des divergences géopolitiques. Le BNDES du Brésil a fourni 100 millions de réaux (19 millions de dollars) pour le projet de nickel et cobalt de Piauí (visant 900 t Co/année d'ici 2028–2029), bien que le besoin total de capitaux soit de 1,4 milliard de dollars, soulignant l'étape précoce de l'approvisionnement non africain.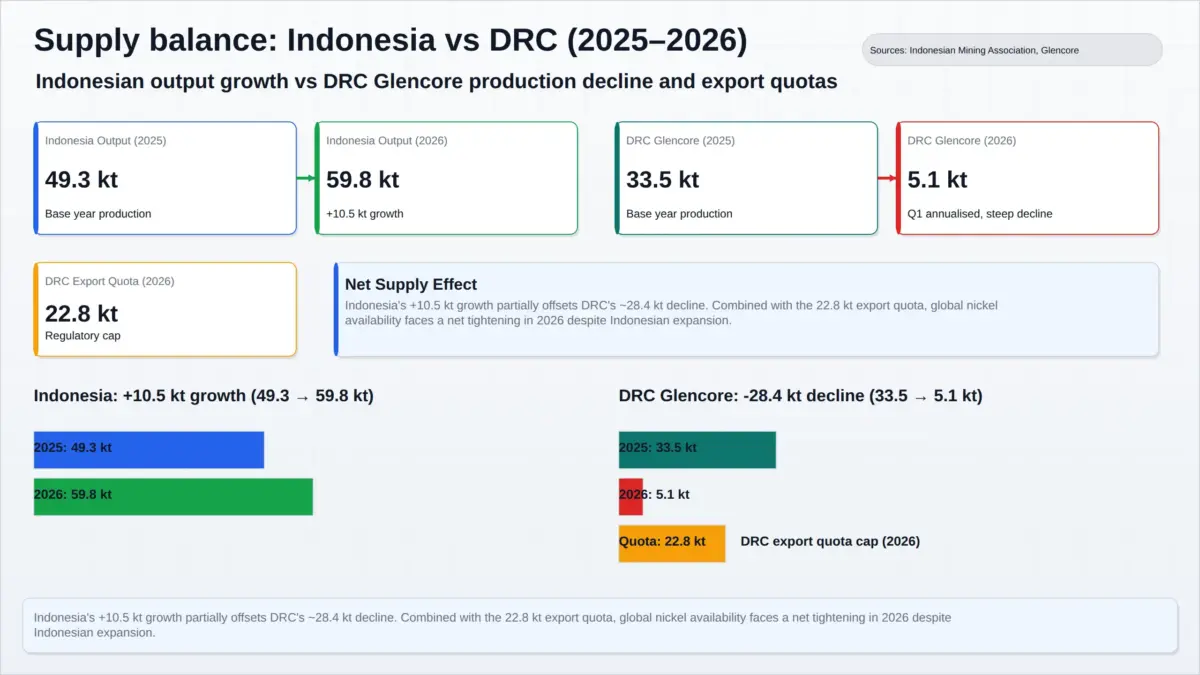
Freins
1. Quotas d'exportation et déplacement de production du Congo民主共和国
Le Congo民主共和国 a remplacé un interdiction temporaire d'exportation (février 2025) par un système de quotas (octobre 2025) qui plafonne les exportations annuelles à 96 600 tonnes à partir de 2026. L'allocation de Glencore est de 22 800 tonnes en 2026 (incluant le report de 2025) et de 18 800 tonnes en 2027. En réponse, Glencore a priorisé le cuivre sur le cobalt, entraînant une baisse de 39 % de la production de cobalt africain au premier trimestre 2026 (à 5 100 tonnes) et une production nulle de cobalt à Mutanda durant ce trimestre. Cette contrainte structurelle réduit la disponibilité du concentré du principal fournisseur mondial.2. Stratégie prioritaire au cuivre de Glencore
Glencore a explicitement indiqué que ses actifs au Congo民主共和国 « prioritisent désormais la production de cuivre, car les stocks existants de cobalt fini sont suffisants pour satisfaire pleinement les quotas à court terme. » Avec une production de cuivre en hausse de 68 % au premier trimestre 2026, les prévisions de production de cobalt à l'avance restent réservées, suggérant une production continue modérée tant que les quotas sont contraignants.3. Obligations de recyclage de l'UE
La réglementation sur les batteries de l'UE 2023/1542 fixe des objectifs de récupération des matières pour le cobalt de 90 % d'ici 2027 et de 95 % d'ici 2031, ainsi qu'un contenu recyclé minimum de 16 % pour le cobalt dans les nouvelles batteries industrielles et pour véhicules électriques à partir de 2031. Ces obligations créent un vent structurel à la baisse pour la demande primaire de cobalt à long terme, particulièrement dans la situation optimiste où la croissance finale est plus faible.Opportunités
1. Technologies d'extraction alternatives
Des études récentes démontrent que l'acidification sous pression d'oxygène permet d'obtenir un taux de récupération de cobalt de 98,2 % à partir de pyrite de faible qualité avec une sélectivité élevée par rapport au fer et à l'aluminium, et que l'extraction par colonne réductrice atteint plus de 90 % de récupération avec moins de 20 % de perte en SO₂. Bien que ces technologies soient encore en phase de recherche, elles pourraient libérer de la valeur à partir des résidus et des gisements complexes, potentiellement élargissant les ressources économiques au-delà des dépôts conventionnels.2. Développement du nickel-cobalt au Brésil
Le projet de Piauí au Brésil, s'il est pleinement financé, pourrait produire environ 900 tonnes de cobalt par an en tant que sous-produit du nickel, offrant une source d'approvisionnement géographiquement diversifiée et alignée sur l'Ouest. Le soutien de la banque de développement gouvernementale (BNDES) signale une intention stratégique, bien que le projet affronte un grand écart de financement (1,4 milliard de dollars au total).Menaces
1. Instabilité réglementaire au Congo民主共和国
Un projet de révision du code minier du Congo民主共和国 (juin 2026) cible 40 articles et pourrait introduire des pouvoirs gouvernementaux pour limiter la production et stocker des minéraux stratégiques. Les dirigeants de KoBold Metals et Barrick ont averti que ces changements dissuaderaient l'investissement. Combiné à l'incertitude actuelle sur les quotas, cela crée un environnement d'exploitation volatil pour tous les mineurs basés au Congo民主共和国.2. Responsabilité environnementale et sociale
Des enquêtes indépendantes (Agence d'enquête environnementale, 2026) et des études académiques ont documenté une pollution généralisée de l'air, de l'eau et des sédiments autour des grands gisements de cuivre-cobalt du Congo民主共和国, liée à des maladies pulmonaires, au cancer et à des dommages reproductifs. Une responsabilité légale potentielle, des coûts de remédiation et des dommages à la réputation pourraient perturber la production et augmenter les coûts de conformité pour les participants.3. Risque de substitution en aval
Bien qu'il ne soit pas quantifié dans les données fournies, l'obligation de recyclage de l'UE et les changements en cours dans les chimies de batterie (par exemple, la pénétration de LFP) représentent un risque de substitution pour la demande en cobalt au-delà de 2030. La situation optimiste (15,15 % de taux de croissance annuelle) intègre déjà une croissance finale plus faible en partie en raison de ces facteurs.Segmentation du marché mondial des batteries pour véhicules électriques
1. Par type de batterie
1.1 Batteries au lithium-ion
- 1.1.1 Batteries au nickel, manganèse et cobalt (NMC)
- 1.1.1.1 Batteries NMC à haute énergie
- 1.1.1.1.1 NMC 111
- 1.1.1.1.2 NMC 532
- 1.1.1.1.3 NMC 622
- 1.1.1.1.4 NMC 811
- 1.1.1.1 Batteries NMC à haute énergie
- 1.1.2 Lithium Ferrophosphate (LFP)
- 1.1.3 Lithium Nickel Cobalt Aluminum Oxyde (NCA)
- 1.1.4 Lithium Manganèse Oxyde (LMO)
1.2 Batteries à état solide
- 1.2.1 Batteries à état solide à base de sulfure
- 1.2.2 Batteries à état solide à base d'oxyde
- 1.2.3 Batteries à état solide à base de polymère
- 1.2.4 Batteries à état solide hybrides
1.3 Batteries au nickel-métal hydrure (NiMH)
- 1.3.1 Batteries NiMH standard
- 1.3.2 Batteries NiMH à haute capacité
- 1.3.3 Batteries pour véhicules hybrides
- 1.3.4 Batteries NiMH rechargeables
1.4 Technologies de batteries émergentes
- 1.4.1 Batteries au sodium
- 1.4.2 Batteries au lithium-soufre
- 1.4.3 Batteries à anode en silicium
- 1.4.4 Chimies de batteries de nouvelle génération
2. Par type de véhicule
2.1 Véhicules électriques (VE)
- 2.1.1 Véhicules électriques passagers
- 2.1.1.1 Véhicules électriques urbains
- 2.1.1.1.1 Voitures électriques compactes
- 2.1.1.1.2 Voitures électriques de taille moyenne
- 2.1.1.1.3 Voitures électriques de luxe
- 2.1.1.1.4 SUV électriques
- 2.1.1.1 Véhicules électriques urbains
- 2.1.2 Véhicules commerciaux électriques
- 2.1.3 Bus électriques
- 2.1.4 Camions électriques
2.2 Véhicules hybrides rechargeables (PHEV)
- 2.2.1 Véhicules PHEV passagers
- 2.2.2 Véhicules PHEV commerciaux
- 2.2.3 Véhicules PHEV de luxe
- 2.2.4 Véhicules PHEV utilitaires
2.3 Véhicules hybrides (HEV)
- 2.3.1 Véhicules hybrides légers
- 2.3.2 Véhicules hybrides complets
- 2.3.3 SUV hybrides
- 2.3.4 Véhicules commerciaux hybrides
2.4 Deux et trois-roues électriques
- 2.4.1 Motocyclettes électriques
- 2.4.2 Vélos électriques
- 2.4.3 Rickshaws électriques
- 2.4.4 Véhicules de livraison électriques
3. Par capacité de batterie
3.1 En dessous de 30 kWh
- 3.1.1 Batteries d'véhicules électriques compacts
- 3.1.1.1 Batteries d'véhicules électriques d'entrée de gamme
- 3.1.1.1.1 Véhicules électriques urbains
- 3.1.1.1.2 Véhicules électriques de quartier
- 3.1.1.1.3 Véhicules électriques passagers compacts
- 3.1.1.1.4 Microcars électriques
- 3.1.1.1 Batteries d'véhicules électriques d'entrée de gamme
- 3.1.2 Batteries de deux-roues électriques
- 3.1.3 Batteries de véhicules électriques commerciaux de petite taille
- 3.1.4 Batteries de véhicules électriques à courte portée
3.2 30–60 kWh
- 3.2.1 Batteries de véhicules électriques passagers de milieu de gamme
- 3.2.2 Batteries de véhicules électriques crossover
- 3.2.3 Batteries de véhicules électriques de flotte
- 3.2.4 Batteries de véhicules électriques de service de course
3.3 60–100 kWh
- 3.3.1 Batteries de véhicules électriques passagers premium
- 3.3.2 Batteries de SUV électriques
- 3.3.3 Batteries de véhicules électriques de haute performance
- 3.3.4 Batteries de véhicules électriques à longue portée
3.4 Au-delà de 100 kWh
- 3.4.1 Batteries de véhicules électriques commerciaux lourds
- 3.4.2 Batteries de bus électriques
- 3.4.3 Batteries de camions électriques
- 3.4.4 Batteries de véhicules électriques industriels
4. Par utilisateur final
4.1 Constructeurs automobiles originaux
- 4.1.1 Constructeurs de véhicules passagers
- 4.1.1.1 Programmes de production en masse de véhicules électriques
- 4.1.1.1.1 Plateformes de véhicules économiques
- 4.1.1.1.2 Plateformes de véhicules premium
- 4.1.1.1.3 Plateformes de véhicules de luxe
- 4.1.1.1.4 Plateformes de véhicules électriques de performance
- 4.1.1.1 Programmes de production en masse de véhicules électriques
- 4.1.2 Fabricants de véhicules commerciaux
- 4.1.3 Fabricants d'autobus électriques
- 4.1.4 Fabricants de deux-roues électriques
4.2 Fabricants de batteries
- 4.2.1 Fabricants de cellules
- 4.2.2 Fabricants de packs de batteries
- 4.2.3 Fabricants de modules
- 4.2.4 Intégrateurs de systèmes de batteries
4.3 Opérateurs de flottes
- 4.3.1 Flottes de transport public
- 4.3.2 Flottes de logistique et de livraison
- 4.3.3 Opérateurs de services de covoiturage
- 4.3.4 Flottes de véhicules d'entreprises
4.4 Stockage d'énergie et applications de deuxième vie
- 4.4.1 Stockage d'énergie en réseau
- 4.4.2 Stockage d'énergie résidentiel
- 4.4.3 Stockage d'énergie commercial
- 4.4.4 Recyclage de batteries et systèmes de deuxième vie
Analyse régionale
République démocratique du Congo
Le Congo民主 reste la région clé de l'approvisionnement, produisant plus de 70 % du cobalt miné mondial. Cependant, le système de quotas d'exportation (plafond de 96 600 t/an à partir de 2026) et le déplacement délibéré de Glencore vers le cuivre ont réduit la disponibilité des concentrés. La production de cobalt de Glencore au Congo民主 est tombée à 33 500 tonnes en 2025 (−5 % par rapport à l'année précédente) et sa production du premier trimestre 2026 a chuté de 39 % à 5 100 tonnes. Le quota d'exportation attribué à Glencore est de 22,8 kt en 2026 (y compris le report) et de 18,8 kt en 2027, bien en dessous de sa capacité pré-embargo. CMOC, le plus grand producteur de cobalt au monde, a maintenu son objectif de production de 117 500 tonnes en 2025 et continue d'exploiter ses mines de Tenke Fungurume et Kisanfu, bien que des quotas d'exportation s'appliquent à tous les producteurs. L'environnement réglementaire du Congo民主 reste une source majeure de risque d'approvisionnement.Indonésie
L'Indonésie est devenue la région d'approvisionnement en cobalt qui connaît la plus forte croissance, avec une augmentation de 42,6 % en 2025, portant sa production estimée à 49 300 tonnes et prévue à 59 800 tonnes en 2026 (+21,2 %). Cette croissance est alimentée par des projets HPAL traitant des latérites de nickel-cobalt : PT Halmahera Persada Lygend (Ningbo Lygend), Huafei (Huayou), Pomalaa (Huayou/Vale/Ford) et Morowali. Cette approvisionnement compense partiellement les contraintes du Congo民主 et devrait soutenir la forme de croissance anticipée dans les premières années de prévision.Europe et Amérique du Nord
La demande de ces régions est entraînée par la capacité des gigafabriques de batteries. L'usine Hyundai/SK On (35 GWh, Géorgie, États-Unis) et l'usine de PowerCo à Salzgitter (20 GWh, Allemagne) ont toutes deux commencé à produire en 2026. L'usine gigafactory de Envision AESC à Sunderland (15,8 GWh, Royaume-Uni) a démarré en décembre 2025. Ces installations représentent collectivement plus de 70 GWh de nouvelle capacité annuelle de cellules NMC, augmentant directement la demande de concentré de cobalt. Aucune taille de marché du côté de la demande régionale n'est fournie.Entreprises leaders du marché mondial de la mine de cobalt
Deux entreprises dominent le marché en amont, sur la base des données de production et de capacité fournies.| Participant | Production de cobalt (2025, tonnes) | Actifs clés | Stratégie/Statut d'exportation |
|---|---|---|---|
| Glencore | 36 100 (−5 % par rapport à 2024) | Mutanda, Kamoto Copper Company (KCC) – 70 % Glencore | Priorité au cuivre ; quota d'exportation 2026 de 22,8 kt ; première cargaison expédiée en décembre 2025 |
Pourquoi l'exploitation minière de cobalt se trouve à un point d'inflexion stratégique
Le marché mondial du cobalt est en augmentation décisive jusqu'en 2033, mais son trajectoire est façonnée par des forces contraires qui créent à la fois des opportunités et des risques. Du côté de l'offre, la production des latérites en Indonésie ajoute un volume significatif, mais les contrôles d'exportation du Congo民主 et la stratégie prioritaire de Glencore au cuivre limitent la plus grande région d'approvisionnement du monde. Du côté de la demande, l'expansion de la capacité des gigafabriques – plus de 70 GWh de production de cellules NMC nouvelles en 2025-2026 – et la domination croissante du marché de CATL tirent la consommation de cobalt vers le haut. Les flux d'investissement reflètent le conflit géopolitique pour le contrôle des actifs de cobalt : des consortiums soutenus par les États-Unis cherchent des parts dans les mines du Congo民主 tandis que les entreprises étatiques chinoises acquièrent des projets africains en phase initiale et le Brésil utilise le financement des banques de développement pour semer une alternative alignée sur l'Occident. L'effet net est un chemin de croissance anticipé avec une accélération maximale autour de 2029, après quoi les contraintes réglementaires – en particulier les directives de recyclage de l'Union européenne – commencent à atténuer la demande de cobalt primaire. La criticité du marché provient non seulement de son taux de croissance, mais aussi de son rôle en tant que goulet d'étranglement dans la chaîne d'approvisionnement des batteries électriques : sans une approvisionnement assuré de concentré de cobalt, les plans d'expansion des gigafabriques des constructeurs automobiles et des fabricants de batteries font face à des risques matériels. Les décideurs doivent peser les signaux de demande optimistes contre les contraintes structurelles et réglementaires qui distinguent les scénarios optimistes, bas et prudents.Analyse des scénarios et sensibilités clés
La prévision intègre trois scénarios reflétant des hypothèses différentes concernant le rythme d'investissement, l'impact réglementaire et l'équilibre offre-demande.| Scénario | CAGR | Multiplicateur total de croissance (2025→2033) | Facteur distinctif |
|---|---|---|---|
| Optimiste | 20.15% | 0.5157 | Investissement fort et signaux technologiques; perturbations réglementaires minimales; système de quotas du DRC relâché après 2027; augmentation programmée en Indonésie. |
| Scénario de base | 17.65% | 0.4257 | Adoption continue des véhicules électriques; quotas du DRC persistants jusqu'au moins 2027; croissance de l'offre en Indonésie; objectifs de recyclage de l'UE appliqués mais progressifs. |
| Conservateur | 15.15% | 0.3357 | Demande plus lente des véhicules électriques sur les marchés clés; changements réglementaires plus stricts sur le DRC (réforme de la loi minière); substitution plus rapide éloignée du cobalt dans les cathodes; impact complet de la directive de recyclage de l'UE à partir de 2031. |
Chemin de base et croissance année par année
Le scénario de base suppose une forme de croissance frontale avec une croissance annuelle maximale en 2029 (20,02 % en variation annuelle). Cela reflète le moment de la mise en service des gigafactories (2025-2026), de l'augmentation de l'offre en Indonésie (2026), et du pic des signaux d'investissement et de la chaîne de valeur autour de 2028-2029. La croissance ralentit après 2030 à mesure que les contraintes réglementaires et la saturation du marché modèrent l'expansion.| Année | Valeur du marché (en milliards de dollars) | Taux de croissance annuel |
|---|---|---|
| 2025 | 18.36 | – (année de base) |
| 2026 | 21.60 | 17.65% |
| 2027 | 25.44 | 17.79% |
| 2028 | 30.23 | 18.83% |
| 2029 | 36.29 | 20.02% |
| 2030 | 43.28 | 19.27% |
| 2031 | 50.77 | 17.32% |
| 2032 | 58.76 | 15.72% |
| 2033 | 67.37 | 14.66% |
Implications pertinentes pour la prise de décision
-
- Le chemin de croissance frontale implique que les contraintes d'offre à court terme (quotas du DRC, priorité cuivre de Glencore) seront partiellement atténuées par la croissance de l'offre en Indonésie, mais la tension en amont pourrait persister jusqu'en 2027, bénéficiant aux producteurs possédant des stocks ou une flexibilité opérationnelle.
- Les ajouts de capacité des gigafactories sont concentrés en 2025-2026, ce qui signifie que la demande de cobalt provenant des cathodes de batterie augmentera fortement à court terme, soutenant les prix et les marges des producteurs dans le scénario de base.
- La divergence réglementaire - contrôles d'exportation du DRC versus directives de recyclage de l'UE - crée un double risque : une pénurie immédiate d'offre du DRC, et une érosion à long terme de la demande à cause du recyclage. Les participants devraient planifier pour des prix plus élevés à court terme et une substitution progressive du cobalt primaire.
- La concentration de l'offre dans les mains de CMOC (117 500 t en 2025 contre 36 100 t de Glencore) donne à CMOC une influence disproportionnée sur la disponibilité mondiale de la concentration; les acheteurs devraient évaluer des stratégies de diversification des fournisseurs.
- Les flux d'investissement (accord Orion soutenu par les États-Unis, acquisition de Chinalco par la Chine, financement de BNDES au Brésil) indiquent que le contrôle stratégique des actifs de cobalt est une priorité pour les grandes économies, ce qui pourrait compliquer davantage l'accès au marché et la formation des prix.
Table des matières
1. Résumé exécutif
1.1 Aperçu du marché 1.2 Points clés du marché 1.3 Taille du marché et prévisions (2025–2033) 1.4 Analyse de la région d'approvisionnement la plus importante 1.5 Analyse de la région d'approvisionnement qui croît le plus rapidement 1.6 Analyse du segment aval le plus important 1.7 Aperçu du paysage concurrentiel 1.8 Perspective du marché futur2. Introduction du marché mondial de l'exploitation minière du cobalt
2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision3. Aperçu du marché mondial de l'exploitation minière du cobalt
3.1 Évolution du marché 3.2 Analyse de l'écosystème mondial de l'exploitation minière du cobalt 3.3 Analyse de la chaîne de valeur 3.4 Chaîne d'approvisionnement et flux de raffinage du cobalt 3.5 Production minière et répartition des ressources mondiales 3.6 Paysage de l'exploitation minière de cobalt 3.6.1 Méthodes d'exploitation minière 3.6.1.1 Exploitation en surface 3.6.1.1.1 Exploitation souterraine 3.6.1.1.1.1 Exploitation artisanale et à petite échelle (ASM) 3.6.1.1.1.2 Technologies d'exploitation émergentes 3.6.2 Types de minerais 3.6.2.1 Minerais de cuivre-cobalt 3.6.2.1.1 Minerais de nickel-cobalt latéritiques 3.6.2.1.1.1 Dépôts primaires de cobalt 3.6.2.1.1.2 Ressources secondaires et résidus 3.6.3 Applications aval 3.6.3.1 Matériaux pour batteries 3.6.3.1.1 Applications métallurgiques 3.6.3.1.1.1 Applications chimiques 3.6.3.1.1.2 Matériaux aéronautiques et de défense4. Paysage réglementaire
4.1 Réglementations sur l'exploitation minière et cadres de licences 4.2 Réglementations sur les minerais critiques et politiques de contrôle des exportations 4.3 Réglementations environnementales et ESG 4.4 Réglementations sur le recyclage des batteries et l'économie circulaire 4.5 Politiques commerciales et initiatives de sécurité des minerais stratégiques5. Tendances du marché et perspectives d'innovation
5.1 Expansion de la demande en batteries pour véhicules électriques 5.2 Technologie de lessive à haute pression acide (HPAL) 5.3 Localisation de la chaîne d'approvisionnement des batteries 5.4 Exploitation minière durable et responsable du cobalt 5.5 IA et optimisation des mines numériques 5.6 Technologies alternatives d'extraction 5.7 Recyclage des batteries et minage urbain 5.8 Investissements dans les minerais critiques et diversification de l'approvisionnement6. Dynamiques du marché mondial de l'exploitation minière du cobalt
6.1 Facteurs moteurs du marché
6.1.1 Mise en place de l'approvisionnement latéritique en Indonésie 6.1.2 Ajouts de capacité des gigafactories 6.1.3 Leadership du marché de CATL et demande en batteries 6.1.4 Investissements dans de nouvelles capacités minières6.2 Freins du marché
6.2.1 Quotas d'exportation et contraintes de production en République démocratique du Congo (RDC) 6.2.2 Stratégie priorité cuivre de Glencore 6.2.3 Obligations de recyclage des batteries de l'Union européenne6.3 Opportunités du marché
6.3.1 Technologies alternatives d'extraction 6.3.2 Développement du nickel-cobalt au Brésil 6.3.3 Diversification de l'approvisionnement au-delà de la RDC 6.3.4 Croissance des applications de stockage d'énergie6.4 Menaces du marché
6.4.1 Instabilité réglementaire en RDC 6.4.2 Risques de responsabilité environnementale et sociale 6.4.3 Risque de substitution de la chimie des batteries 6.4.4 Perturbations géopolitiques des chaînes d'approvisionnement7. Analyse de la taille du marché mondial de l'exploitation minière du cobalt (en milliards de dollars), 2025–2033
7.1 Analyse de la prévision des revenus 7.2 Prévision de base (2025–2033) 7.3 Analyse du scénario optimiste 7.4 Analyse du scénario conservateur 7.5 Analyse de la croissance du marché année par année 7.6 Perspective d'investissement et d'offre-demande8. Analyse de la segmentation du marché mondial de l'exploitation minière du cobalt
8.1 Par méthode d'exploitation
8.1.1 Exploitation en surface 8.1.2 Exploitation souterraine 8.1.3 Exploitation artisanale et à petite échelle (ASM) 8.1.4 Technologies d'exploitation émergentes8.2 Par type de minerai
8.2.1 Minerais de cuivre-cobalt 8.2.2 Minerais latéritiques de nickel-cobalt 8.2.3 Dépôts primaires de cobalt 8.2.4 Ressources secondaires et résidus8.3 Par application
8.3.1 Matériaux pour batteries 8.3.2 Applications métallurgiques 8.3.3 Applications chimiques 8.3.4 Matériaux aéronautiques et de défense8.4 Par utilisateur final
8.4.1 Fabricants de batteries 8.4.2 Industrie automobile 8.4.3 Fabrication industrielle 8.4.4 Organismes gouvernementaux et organisations de stockage stratégique9. Analyse du marché régional
9.1 République démocratique du Congo (RDC)
9.1.1 Production de la Copperbelt 9.1.2 Quotas d'exportation et environnement réglementaire 9.1.3 Opérations minières majeures 9.1.4 Perspective d'investissement9.2 Indonésie
9.2.1 Expansion des projets HPAL 9.2.2 Développement de l'exploitation latéritique 9.2.3 Perspective de croissance de la production 9.2.4 Pipeline d'investissement9.3 Europe
9.3.1 Demande en fabrication de batteries 9.3.2 Réglementations sur le recyclage 9.3.3 Stratégie des minerais critiques9.4 Amérique du Nord
9.4.1 Investissements dans la chaîne d'approvisionnement des batteries pour véhicules électriques 9.4.2 Initiatives des minerais stratégiques 9.4.3 Expansion du traitement national9.5 Le reste du monde
9.5.1 Brésil 9.5.2 Namibie 9.5.3 Australie 9.5.4 Autres producteurs émergents10. Paysage concurrentiel
10.1 Analyse des parts de marché 10.2 Benchmarking concurrentiel 10.3 Développements stratégiques 10.4 Analyse de la capacité de production 10.5 Investissements, partenariats et acquisitions 10.6 Matrice de positionnement concurrentiel11. Profils des entreprises
11.1 CMOC Group 11.2 Glencore plc 11.3 Eurasian Resources Group (ERG) 11.4 Zijin Mining Group Co., Ltd. 11.5 Ningbo Lygend Mining Co., Ltd. 11.6 Zhejiang Huayou Cobalt Co., Ltd. 11.7 PT Vale Indonesia Tbk 11.8 Chinalco Mining Corporation International 11.9 Vale S.A. 11.10 Sherritt International Corporation 11.11 Jervois Global Limited 11.12 KoBold Metals 11.13 Lifezone Metals Limited 11.14 First Quantum Minerals Ltd. 11.15 Ivanhoe Mines Ltd.12. Intelligence stratégique & insights Pheonix AI
12.1 moteur de prévision de la demande Pheonix 12.2 Analyseur des risques de la chaîne d'approvisionnement 12.3 Suivi des investissements et projets 12.4 Tableau de bord des opportunités des minéraux critiques 12.5 Planification de scénarios & analyse de sensibilité 12.6 Analyse des cinq forces de Porter13. Perspectives d'avenir & recommandations stratégiques
13.1 Stratégie de diversification des approvisionnements 13.2 Perspective d'investissement dans les matériaux pour batteries 13.3 Roadmap ESG & exploitation minière durable 13.4 Stratégie de la chaîne d'approvisionnement en minéraux critiques 13.5 Perspective du marché à long terme (2033+)14. À propos de Pheonix Market Research
15. Avertissement
Paysage concurrentiel
Structure: Oligopolistic
Joueurs de niveau 1: 2
Intensité: High
Paysage concurrentiel
Le marché mondial de l'exploitation minière du cobalt est marqué par une rivalité concentrée entre deux entreprises, CMOC Group et Glencore, qui ensemble représentent la majorité de l'offre de cobalt extraite. Depuis 2023, CMOC occupe la position de plus grand producteur mondial de cobalt, un statut qu'elle a pris à Glencore grâce à des acquisitions stratégiques et à une expansion des capacités en République démocratique du Congo (RDC). Ce changement de leadership n'est pas statique : la production de cobalt de Glencore a diminué en 2025, tandis que CMOC a continué à opérer à pleine capacité nominale. Ce chapitre examine les dynamiques concurrentielles entre ces deux acteurs, les facteurs structurels qui influencent leurs positions et l'environnement réglementaire qui façonne leur capacité à exporter des produits vers les marchés mondiaux.Points clés
- CMOC a dépassé Glencore en tant que plus grand producteur de cobalt extrait en 2023 et a maintenu cette position jusqu'en 2025.
- La mine de Tenke Fungurume de CMOC a une capacité nominale de 37 000 tonnes de cobalt par an, et sa mine de Kisanfu a une capacité nominale de 50 000 tonnes par an ; la production de Glencore en 2025 était de 36 100 tonnes.
- La production de cobalt de Glencore a diminué de 5 % par rapport à l'année précédente en 2025, en partie en raison d'une planification proactive pour prioriser la production de cuivre et des restrictions d'exportation de la RDC.
- Le système de quotas d'exportation mis en place par le gouvernement de la RDC à la fin de 2025 est une variable concurrentielle qui affecte la capacité des deux entreprises à faire circuler leurs produits vers les raffineries.
- Les preuves disponibles ne permettent pas d'établir un classement défendable d'autres participants tels que Eurasian Resources Group, limitant ainsi le champ concurrentiel à la rivalité CMOC-Glencore.
Implications fondées sur des preuves
La relation concurrentielle entre CMOC et Glencore est l'axe le plus pertinent pour la prise de décisions sur le marché. L'ascension de CMOC vers la direction est fondée sur deux acquisitions réalisées à des moments bas du cycle des matières premières : la mine de Tenke Fungurume, acquise à Freeport-McMoRan en 2016, et la mine de Kisanfu, acquise à BHP en 2021. La mine de Tenke Fungurume a une capacité nominale de 37 000 tonnes de cobalt par an, tandis que la mine de Kisanfu, qui possède une ressource estimée de 3,1 millions de tonnes de métal de cobalt, ajoute une capacité nominale supplémentaire de 50 000 tonnes par an. En fiscal year 2025, CMOC a produit 117 500 tonnes de cobalt, soit 107 % de ses propres prévisions de production. Ce volume dépasse significativement la production de Glencore en 2025, soit 36 100 tonnes, qui était inférieure de 2 100 tonnes par rapport à 2024. L'écart de production reflète plus que la capacité installée. La baisse de Glencore a été un choix opérationnel délibéré : le rapport de production de 2025 de Glencore indique que la réduction "réfléchit principalement une planification proactive pour prioriser la production de cuivre par rapport au cobalt, notant les restrictions d'exportation de cobalt de la RDC." Cela indique que, lorsque les contraintes réglementaires se resserrent, Glencore alloue des ressources au cuivre, sa principale source de revenus, tandis que CMOC, dont les opérations en RDC sont principalement des actifs de cobalt-cuivre, continue d'élargir sa production de cobalt. Le système de quotas d'exportation de la RDC, introduit en octobre 2025, complique davantage l'environnement concurrentiel. Glencore a expédié la première cargaison sous le nouveau cadre de quotas, tout comme CMOC a également initié des exportations sous les mêmes règlements. Bien que les deux entreprises opèrent sous les mêmes règles réglementaires, l'impact est plus important pour Glencore en raison de son volume de production de cobalt plus faible et de son orientation stratégique plus forte vers le cuivre. Le tableau suivant résume les relations concurrentielles les plus fortement soutenues, les capacités, les résultats de production et les positions de ressources. La comparaison est limitée aux deux entreprises pour lesquelles les preuves disponibles permettent des données quantitatives directement comparables.Comparaison concurrentielle : CMOC Group vs Glencore dans l'exploitation du cobalt
| Participant | Relation | Dimension concurrentielle | Produit / Actif | Géographie | Base de mesure |
|---|---|---|---|---|---|
| CMOC Group | Concurrence | Capacité nominale de production de cobalt | Mine de Tenke Fungurume | RDC | 37 000 tonnes par an |
| CMOC Group | Concurrence | Capacité nominale de production de cobalt | Mine de Kisanfu | RDC | 50 000 tonnes par an (capacité déclarée) |
| CMOC Group | Concurrence | Production de cobalt réelle (FY2025) | Cobalt extrait | RDC | 117 500 tonnes (107 % des prévisions) |
| CMOC Group | Concurrence | Base de ressources de cobalt | Mine de Kisanfu | RDC | 3,1 millions de tonnes de métal de cobalt |
| CMOC Group | Concurrence | Position sur le marché | — | Monde | Plus grand producteur depuis 2023, a dépassé Glencore |
| Glencore | Concurrence | Production de cobalt réelle (FY2025) | Cobalt extrait | Monde (principalement RDC) | 36 100 tonnes (baisse de 5 % par rapport à 2024) |
| Glencore | Concurrence | Tendance de production | Cobalt extrait | Monde (principalement RDC) | Baisse de 2 100 tonnes par rapport à l'année précédente ; Q4 2025 : baisse de 2 000 tonnes par rapport à Q3 2025 |
| Glencore | Concurrence | Stratégie d'exportation | Première cargaison de cobalt sous les quotas de la RDC | RDC | Première livraison sous le nouveau système d'exportation (décembre 2025) |
La comparaison met en évidence que l'avantage concurrentiel de CMOC est structurel. L'entreprise contrôle une capacité de production plus importante, une base de ressources bien plus approfondie et une production de cobalt significativement plus élevée. La réponse concurrentielle de Glencore est limitée par le dilemme entre la production de cuivre et de cobalt ainsi que par des quotas d'exportation réglementaires qui pourraient limiter les volumes de livraison futurs. Cette asymétrie a des implications importantes pour les consommateurs de cobalt en aval, car la concentration de l'offre continue de se déplacer vers CMOC, tandis que Glencore devient un fournisseur comparativement plus petit et potentiellement plus variable. Illustrer les forces concurrentielles soutenues, les capacités, les résultats de production et le contexte réglementaire du Congo-Kinshasa pour les deux principaux acteurs. Les revendications de survie de la concurrence et des éléments de preuve sélectionnés issus des publications publiques de CMOC Group et de Glencore ainsi que des sources d'actualités. Les volumes de production relatifs, les capacités nominales, la propriété des ressources et le système de quotas d'exportation en tant que variable concurrentielle.
Perspective
Les décideurs du marché du cobalt devraient surveiller trois variables qui détermineront si la hiérarchie concurrentielle actuelle persiste ou change.- Le système de quotas d'exportation du Congo-Kinshasa reste à ses débuts. Les allocations de quotas futures et l'utilisation des quotas non utilisés en 2025, portés jusqu'en mars 2026, influenceront l'offre de cobalt à court terme et pourraient soit élargir soit réduire le décalage de production entre CMOC et Glencore.
- Les orientations de Glencore pour 2026 ne précise pas une cible de production de cobalt, ce qui suggère que l'entreprise pourrait continuer à privilégier la production de cuivre. Si cette stratégie se poursuit, la position dominante de CMOC est susceptible de s'accentuer davantage.
- Les changements dans le ratio prix du cuivre par rapport au cobalt ou les performances opérationnelles des mines Tenke Fungurume et Kisanfu de CMOC pourraient modifier l'équilibre concurrentiel au cours des prochaines années.
Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Distributor_led
Complexité de l'approvisionnement: High
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'extraction du cobalt
La chaîne de valeur mondiale de l'extraction du cobalt passe de l'exploration et de l'extraction des minerais à la valorisation et à la production de concentrés, jusqu'à la livraison aux raffineries en aval. La République démocratique du Congo (RDC) domine ce flux, représentant plus de 70 % du cobalt extrait à l'échelle mondiale. En 2025-2026, les contrôles d'exportation gouvernementaux — un interdiction suivie d'un système de quotas — ont forcé un réalignement structurel, avec les principaux producteurs rééquilibrant la production de cuivre et de cobalt tout en concentrant les stocks aux sites miniers.Points clés
- Les contrôles d'exportation de la RDC (interdiction en février 2025 et système de quotas en octobre 2025) ont perturbé la chaîne de valeur. La production de cobalt de Glencore en RDC a chuté de 5 % en 2025 et de 39 % au premier trimestre 2026, tandis que la production de cuivre africain a bondi de 68 %.
- Glencore a été alloué un quota d'exportation de 22 800 tonnes pour 2026 (y compris un report de 2025), et les expéditions ont repris en décembre 2025 après plusieurs mois sans exportation.
- CMOC a maintenu son objectif de production de cobalt pour 2026 après un record de 117 500 tonnes en 2025, tout en planifiant une croissance de jusqu'à 11 % en cuivre, démontrant une stratégie de production à double métal.
- La domination de la RDC (plus de 70 % du cobalt extrait à l'échelle mondiale) et le système de quotas, qui reste en vigueur jusqu'à la fin au moins de 2027, créent un environnement d'approvisionnement contrôlé qui limite la disponibilité en aval et renforce le besoin de sources d'approvisionnement alternatives.
- La co-production de cuivre et de cobalt définit l'économie minière. La priorisation de la production de cuivre par Glencore pendant la période de quotas démontre une flexibilité opérationnelle soutenue par des stocks suffisants de cobalt fini.
Nœuds de production et contrôle corporatif
La production de cobalt en amont est concentrée entre trois grands groupes corporatifs exploitant de grands actifs de cuivre-cobalt dans la province de Lualaba en RDC. Glencore exploite la mine de Mutanda avec une usine de valorisation sur site et Kamoto Copper Company SA (KCC), qui inclut des mines à ciel ouvert (KOV, T17, Mashamba East), la mine souterraine KTO, la concentration de Kamoto et l'usine de raffinage de Luilu. KCC est détenue par Glencore (70 %), Gécamines (25 %) et l'État de la RDC (5 %). En 2025, la production de cobalt extraite par Glencore à partir de ses opérations en RDC a atteint 36 100 tonnes, représentant une baisse de 5 % par rapport à 2024 en raison de sa priorisation stratégique de la production de cuivre. Pendant le premier trimestre 2026, KCC a produit 51 900 tonnes de cuivre (une hausse de 72 % par rapport à l'année précédente) et Mutanda a produit 16 000 tonnes (une hausse de 55 %), tandis que Mutanda n'a produit aucun cobalt. China Molybdenum Co. Ltd. (CMOC) détient 80 % de Tenke Fungurume Mining S.A. (TFM), qui a une capacité de production annuelle dépassant 450 000 tonnes de cuivre et 37 000 tonnes de cobalt. CMOC détient également 71,25 % de la mine de cuivre-cobalt KFM, avec une capacité de cuivre supérieure à 200 000 tonnes. TFM contenait des réserves estimées de 7,89 millions de tonnes de cuivre et 0,82 million de tonnes de cobalt à la fin de 2023. La production combinée de CMOC en 2025 s'est élevée à 741 100 tonnes de cuivre et 117 500 tonnes de cobalt. Eurasian Resources Group (ERG) détient 90 % de Metalkol SA à Kolwezi, produisant de l'hydroxyde de cobalt et des cathodes de cuivre. Les chiffres de capacité de production n'ont pas été divulgués dans les preuves disponibles.Principaux actifs miniers de cobalt en RDC
| Étape | Participant | Activité | Géographie | Statut |
|---|---|---|---|---|
| Matériaux bruts | Glencore / Mutanda Mining SARL | Mine de cuivre-cobalt avec usine de valorisation sur site ; production de cobalt en 2025 : 36 100 tonnes ; production de cobalt en Q1 2026 : nulle | RDC | En production |
| Matériaux bruts | Glencore / Kamoto Copper Company SA | Mines à ciel ouvert et souterraines, concentration, raffinerie | Kolwezi, RDC | En production |
| Matériaux bruts | CMOC / Tenke Fungurume Mining (TFM) | Mine à ciel ouvert ; capacité de cuivre > 450 000 t/an ; capacité de cobalt 37 000 t/an | Fungurume, RDC | En production |
| Matériaux bruts | CMOC / KFM Mine | Mine à ciel ouvert de cuivre-cobalt ; capacité de cuivre > 200 000 t/an | Bayeke, RDC | En production |
| Matériaux bruts | ERG / Metalkol SA | Producteur d'hydroxyde de cobalt et de cathodes de cuivre | Kolwezi, RDC | En production |
Contrôles d'exportation et passage à la priorisation du cuivre
En février 2025, le gouvernement de la RDC, via ARECOMS, a imposé une suspension des exportations de cobalt de quatre mois, entrant en vigueur le 22 février 2025, pour répondre à la surabondance mondiale. Le 16 octobre 2025, la suspension a été remplacée par un système de quotas comprenant une allocation de 18 125 tonnes pour le quatrième trimestre 2025 et un plafond annuel de 96 600 tonnes à partir de 2026. Le système de quotas restera en vigueur jusqu'à la fin au moins de 2027. Glencore a répondu en priorisant la production de cuivre tout en utilisant les stocks existants de cobalt pour satisfaire les quotas d'exportation. En conséquence, la production de cuivre africain au premier trimestre 2026 a augmenté de 68 % par rapport à l'année précédente, atteignant 67 900 tonnes, tandis que la production de cobalt a chuté de 39 % à 5 100 tonnes. Mutanda, qui a produit 2 900 tonnes de cobalt au premier trimestre 2025, n'a produit aucun cobalt au premier trimestre 2026. Pour l'ensemble de l'année 2025, la production de cobalt de Glencore en RDC est tombée à 33 500 tonnes, avec des exportations suspendues pendant le quatrième trimestre 2025 en raison de l'interdiction gouvernementale. Glencore a reçu un quota d'exportation de 22 800 tonnes pour 2026, incluant des allocations non utilisées de 2025 restant valables jusqu'au 31 mars 2026. La première livraison d'exportation de la compagnie sous le nouveau système de quotas a eu lieu en décembre 2025 après le paiement d'une redevance de 10 %. CMOC a adopté une stratégie différente en maintenant son objectif de production de cobalt après avoir produit un record de 117 500 tonnes en 2025, tout en ciblant une croissance de la production de cuivre de jusqu'à 11 % pendant 2026.Réactions des producteurs aux contrôles d'exportation
| Participant | Production de cuivre | Production de cobalt | Quota d'exportation (2026) | Stratégie |
|---|---|---|---|---|
| Glencore | Le cuivre Q1 2026 en hausse de 68 % à 67 900 tonnes | Le cobalt Q1 2026 en baisse de 39 % à 5 100 tonnes | 22 800 tonnes | Stratégie priorité cuivre |
| CMOC | Objectif 2026 : 760 000 à 820 000 tonnes | Niveau de production de cobalt de 2025 maintenu | Non divulgué | Stratégie à deux métaux |
Chronologie réglementaire
- 22 février 2025 – Le DRC a imposé un embargo sur l'exportation du cobalt.
- 16 octobre 2025 – Un système de quotas d'exportation a été introduit.
- Décembre 2025 – Première livraison de Glencore sous quotas.
- 31 mars 2026 – Date limite d'utilisation des quotas reportés.
- Q1 2026 – Un déplacement majeur de la production vers le cuivre a été observé.
Implications pour la chaîne de valeur du cobalt et l'approvisionnement en aval
La domination du DRC, qui représente plus de 70 % des 280 000 tonnes de production minière mondiale de cobalt en 2025, signifie que les contrôles d'exportation influencent fortement la disponibilité mondiale de cobalt. La dépendance de Glencore aux stocks existants de cobalt tout en réduisant l'exploitation active démontre que les producteurs disposant de stocks peuvent temporairement dissocier les exportations de la production en cours. Cependant, cette approche retarde le transfert de cobalt vers les raffinerie en aval, les fabricants de cathodes de batteries et les chaînes d'approvisionnement en batteries de véhicules électriques. Les stratégies contrastées adoptées par Glencore et CMOC illustrent des réponses différentes aux contraintes réglementaires. Glencore a priorisé la production de cuivre en raison des économies favorables et des limites de quotas, tandis que CMOC a poursuivi simultanément la croissance de la production de cuivre et de cobalt. Puisque le système de quotas reste en vigueur jusqu'à au moins la fin de 2027, les acheteurs mondiaux continuent de faire face à une offre limitée, augmentant ainsi l'intérêt pour d'autres sources de cobalt, notamment la recyclage, les projets de laterite nickel-cobalt et les opérations minières hors du DRC.Indicateurs clés d'approvisionnement (2025-2027)
| Indicateur | Valeur |
|---|---|
| Production mondiale de cobalt minière estimée (2025) | 280 000 tonnes |
| Part du DRC dans la production mondiale | >70% |
| Production de cobalt du DRC de Glencore (2025) | 33 500 tonnes |
| Production mondiale de cobalt de CMOC (2025) | 117 500 tonnes |
| Quota d'exportation de Glencore 2026 | 22 800 tonnes |
| Validité du système de quotas | Jusqu'à la fin de 2027 au moins |
Hypothèses et limites
- Les indicateurs financiers au niveau de l'entreprise, tels que le chiffre d'affaires, les coûts d'exploitation et les dépenses de capital, sont exclus.
- Les données de production et de capacité d'ERG ne sont pas disponibles dans les éléments de preuve fournis.
- Les chiffres de production sont basés sur les déclarations des entreprises et les rapports de l'industrie et n'ont pas été vérifiés indépendamment.
- Les impacts à la baisse sur les prix du cobalt, les marges de raffinage et les contrats de batterie sont déduits plutôt que quantifiés directement.
- Les activités d'exploration, le développement minier, l'infrastructure de transport et la logistique portuaire sont en dehors de l'atteinte des preuves disponibles.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des investissements miniers mondiaux en cobalt
Les investissements dans le secteur minier du cobalt à l'échelle mondiale en 2025–2026 révèlent une divergence géopolitique claire. Les consortiums soutenus par les États-Unis visent des participations contrôlantes dans des actifs établis en République démocratique du Congo (RDC), tandis que les entreprises étatiques chinoises acquièrent des projets en phase initiale ailleurs en Afrique. En parallèle, le Brésil émerge comme un troisième centre d'investissement, soutenu par des financements de la banque de développement nationale visant à construire une chaîne d'approvisionnement en métaux pour batteries alignée sur l'Occident.Acquisitions stratégiques réorganisant la propriété des actifs en cobalt
Deux transactions rendues publiques illustrent les stratégies contrastées des investisseurs alliés aux États-Unis et des investisseurs chinois.Consortium soutenu par les États-Unis cible les opérations de Glencore en RDC
En février 2026, Glencore a annoncé avoir signé un mémorandum d'entente non contraignant avec le consortium Orion Critical Mineral Consortium (Orion CMC) concernant l'acquisition proposée d'une participation de 40 % dans les intérêts de Glencore aux projets Mutanda Mining et Kamoto Copper Company (KCC) en République démocratique du Congo. Cette transaction proposée implique une valeur d'entreprise combinée d'environ 9 milliards de dollars américains pour les actifs. Orion CMC est dirigé par la société de capital-investissement Orion Resource Partners en partenariat avec la Corporation américaine de développement financier international (DFC). Selon l'accord proposé, Orion CMC aurait le droit d'élire des administrateurs non exécutifs et de diriger la vente de sa part de production vers des acheteurs désignés conformément à l'Accord de partenariat stratégique entre les États-Unis et la RDC. Les parties souhaitent également explorer des opportunités pour développer et étendre les mines en coopération avec le gouvernement de la RDC et Gécamines, partenaire de Glencore dans KCC.Chinalco, entreprise étatique chinoise, acquiert le projet Opuwo en Namibie
Celsius Resources a conclu un accord de vente d'actions contraignant avec Chinalco Mining, entreprise étatique chinoise, concernant la vente de sa participation de 95 % dans le projet de cobalt et cuivre Opuwo en Namibie pour 15 millions de dollars américains. Pour l'exercice terminé le 30 juin, le projet Opuwo a enregistré une perte opérationnelle d'environ 421 738 N$ et était compté à une valeur comptable d'environ 34 millions de N$. Dans le cadre de son engagement, Chinalco Mining a convenu de fournir un engagement d'exploration non remboursable comprenant au moins 750 000 dollars américains pour les activités d'exploration et 250 000 dollars américains pour les travaux métallurgiques pendant que les conditions de la transaction sont satisfaites. L'accord inclut une période de complétion de six mois et reste soumis aux approbations des actionnaires de Celsius, de la Commission de concurrence namibienne, de la Banque de Namibie et des autorités réglementaires chinoises pertinentes.Comparaison de deux transactions d'actifs en cobalt
| Projet / Société | Investisseur / Partenaire | Géographie | Montant / Capacité impliquée | Timing | Statut |
|---|---|---|---|---|---|
| Mutanda & KCC (actifs de Glencore en RDC) | Orion Critical Mineral Consortium (soutenu par les États-Unis, dirigé par Orion Resource Partners & US DFC) | République démocratique du Congo | Participation de 40 % ; valeur d'entreprise approximative de 9 milliards de dollars américains | février 2026 (mémorandum d'entente) ; conditions et clôture en attente | annoncé, non contraignant |
| projet de cobalt et cuivre Opuwo (Celsius Resources) | Chinalco Mining (entreprise étatique chinoise) | Namibie | participation de 95 % pour 15 millions de dollars américains ; engagement d'exploration de 1 million de dollars américains | juin 2026 (accord contraignant) ; période de complétion de six mois | signé, soumis aux approbations |
Financement des projets et pipeline de développement
Alors que les acquisitions ont dominé les titres récents, au moins un grand projet minier en zone verte est en cours de développement via un financement soutenu par l'État, soulignant à la fois l'intensité du capital et la nature précoce du développement de la production de cobalt non africain.Le Nickel brésilien obtient la première tranche de financement pour le projet Piauí
Le Nickel brésilien Ltd., par le biais de sa filiale brésilienne Piauí Níquel Metais, a obtenu 100 millions de réaux (environ 19 millions de dollars américains) de financement auprès de la banque de développement brésilienne, BNDES, pour le projet de nickel et de cobalt de Piauí au nord-est du Brésil. Le financement a été alloué à l'achat de machines, d'équipements et de services industriels plutôt qu'à la construction complète de la mine. Une fois en fonctionnement, le projet devrait produire environ 27 000 tonnes de nickel et 900 tonnes de cobalt par an pour les applications dans les batteries des véhicules électriques. Cependant, le projet complet nécessite un montant de capital estimé à environ 1,4 milliard de dollars américains, ce qui signifie que le financement initial du BNDES représente seulement une petite partie de l'investissement total nécessaire. Le Nickel brésilien cherche activement un investisseur clé pour attirer un financement supplémentaire en actions. La société a nommé Rothschild & Co. pour conseiller sur la levée de fonds en dette et en actions à l'échelle mondiale, tandis que la banque d'investissement brésilienne Bradesco BBI soutient les efforts visant à lever environ 100 millions de dollars américains chez les investisseurs locaux et les fonds d'investissement. La société poursuit également un financement supplémentaire provenant de programmes soutenus par les gouvernements canadien et européen ainsi que d'un futur soutien du BNDES. Les délais actuels du projet indiquent que la production commerciale pourrait commencer en 2028 ou 2029, selon la réussite des activités de financement. Illustrer le 1,4 milliard de dollars américains besoin total de capital, le 19 millions de dollars américains obtenus via le BNDES, le 100 millions de dollars américains objectif de collecte de fonds intérieur, et le besoin de financement restant. Les annonces d'approbation du BNDES, les rapports de Bloomberg sur la recherche d'un investisseur clé, et les divulgations du projet. Un graphique en cascade ou une barre empilée montrant le financement obtenu, le financement ciblé et le besoin de capital restant pour communiquer l'étape précoce du développement du projet. Le modèle à travers ces trois transactions indique un paysage géopolitique en évolution. Les investisseurs américains et chinois acquièrent directement des participations stratégiques dans les actifs de cobalt, tandis que le Brésil utilise le financement national de développement pour établir une industrie minière nationale de métaux pour batteries.Points clés
- Le consortium soutenu par les États-Unis, Orion, a proposé une 9 milliards de dollars américains transaction de valeur d'entreprise impliquant les actifs miniers du DRC de Glencore, démontrant un effort stratégique pour sécuriser des fournitures de cobalt à long terme pour les alliés occidentaux, y compris les droits de vente directe de production sous l'Accord de Partenariat Stratégique entre les États-Unis et le DRC.
- La société chinoise étatique Chinalco Mining a 15 millions de dollars américains acquis le projet d'Opuwo, ce qui étend la présence chinoise dans les actifs émergents de cobalt africains, tandis que son engagement supplémentaire de 1 million de dollars américains d'exploration reflète un intérêt stratégique à long terme malgré les pertes opérationnelles actuelles du projet.
- Le projet Piauí du Nickel brésilien n'a obtenu que 19 millions de dollars américains de son estimé 1,4 milliard de dollars américains besoin de capital via le financement du BNDES, soulignant à la fois l'étape précoce du développement du cobalt non africain et l'importance des institutions financières soutenues par l'État dans le soutien des projets miniers stratégiques.
- Collectivement, ces trois transactions démontrent un changement géopolitique dans le secteur du cobalt, avec des investisseurs américains et chinois qui poursuivent la propriété directe d'actifs miniers stratégiques, tandis que le Brésil développe une industrie minière nationale de métaux pour batteries via un financement soutenu par le gouvernement.
Hypothèses et lacunes de couverture
- La transaction Orion–Glencore reste à l'étape d'accord de principe non contraignant à la date de la période de reporting mentionnée. Les termes finaux de la transaction et sa réalisation restent soumis à des négociations et à des autorisations réglementaires.
- La transaction Chinalco–Celsius est soumise à un accord contraignant mais reste soumise à l'approbation des actionnaires, aux autorisations réglementaires, aux approbations des contrôles des changes et à la réalisation dans le délai convenu de six mois.
- Le financement du Nickel brésilien comprend actuellement uniquement l'approbation initiale du BNDES. Le calendrier de production ciblé de 2028 à 2029 pourrait changer selon la capacité de l'entreprise à obtenir le capital restant.
- Cette analyse ne comprend pas les activités d'investissement impliquant d'autres régions majeures productrices de cobalt telles que l'Australie, le Canada ou l'Indonésie, ni n'évalue les activités de commerce ou de couverture des concentrés de cobalt.
- Toutes les valeurs monétaires sont présentées dans les devises originellement rapportées. Aucune conversion ou ajustement en devise étrangère n'a été appliqué au-delà des chiffres rapportés.
- Les preuves disponibles ne fournissent pas d'informations sur l'investissement dans l'exploitation artisanale de cobalt au DRC, les initiatives de formalisation ou les plans de dépenses de capital d'autres grandes entreprises minières mondiales.
Technologie et innovation
Innovation: High
Activité des brevets: Low
Maturité: Emerging
Innovations technologiques dans l'extraction et le traitement du cobalt
Points clés
- L'hydrolyse acide sous pression d'oxygène permet d'atteindre une extraction du cobalt de 98,2 % à partir de pyrite de basse qualité avec une dissolution minimale du fer et de l'aluminium, offrant ainsi une voie pour récupérer du cobalt à partir de rejets abandonnés et de ressources sulfures complexes.
- L'hydrolyse en colonne réductrice optimisée par l'analyse de la région atteignable permet d'atteindre plus de 90 % de récupération du cobalt avec une perte de dioxyde de soufre inférieure à 20 %, en offrant une méthodologie systématique de conception de processus pour les minerais oxydés, améliorant ainsi l'optimisation de l'hydrolyse conventionnelle.
- Le traitement des minerais latéritiques reste techniquement difficile en raison d'un contenu de gangue supérieur à 98%, mais les méthodes de prétraitement émergentes combinées à des voies hydrométallurgiques intégrées telles que l'hydrolyse acide sous haute pression (HPAL), l'hydrolyse atmosphérique (AL) et la méthode de résine dans un mélange humide (RIMM) démontrent un potentiel pour améliorer l'efficacité d'extraction du nickel et du cobalt.
- L'électrodéposition médiée par l'acide biologique permet une séparation sélective du cobalt et du nickel sans dépendre de solvants organiques, représentant une technologie prometteuse de recyclage pour les déchets de batteries lithium-ion à métaux mixtes, où l'extraction conventionnelle par solvant est moins efficace.
- Selon les preuves disponibles, toutes les technologies restent dans la phase de recherche et de développement en laboratoire. Aucune déploiement commercial, validation à l'échelle pilote ou adoption industrielle à grande échelle n'a été démontrée.
Ce chapitre examine les technologies émergentes d'extraction et de traitement du cobalt en se basant exclusivement sur des publications académiques révisées par des pairs publiées en 2026. Les technologies évaluées incluent l'hydrolyse acide sous pression d'oxygène, l'hydrolyse en colonne réductrice, les voies de traitement des latérites durables et les technologies électrochimiques de séparation du cobalt et du nickel. L'analyse est limitée aux résultats de recherche publiés, sans preuve disponible concernant le déploiement commercial, l'économie de production ou la validation à l'échelle industrielle.
Technologies d'hydrolyse pour les minerais de basse qualité et les minerais alternatifs
Deux technologies avancées d'hydrolyse publiées en 2026 se concentrent sur la récupération du cobalt à partir de ressources de basse qualité traditionnellement considérées comme non économiques ou rejetées comme déchets miniers. Bien que ces deux technologies démontrent une récupération élevée à l'échelle de laboratoire, elles utilisent des principes de traitement fondamentalement différents.Hydrolyse acide sous pression d'oxygène du pyrite contenant du cobalt
Une étude publiée dans MDPI Minerals a examiné la récupération sélective du cobalt à partir de pyrite contenant du cobalt de basse qualité en utilisant l'hydrolyse acide sous pression d'oxygène. Sous des conditions opératoires optimisées :- Pression d'oxygène : 1,5 MPa
- Concentration d'acide sulfurique : 7,36 g/L (0,82 mol/L)
- Température : 230°C
- Durée d'hydrolyse : 120 minutes
- Vitesse de mélange : 300 rpm
- 98,2 % d'hydrolyse du cobalt
- 19,79 % d'hydrolyse du fer
- 28,11 % d'hydrolyse de l'aluminium
Lixiviation en colonne réductrice des minerais oxydés
Une étude séparée publiée par OneMine a appliqué l'analyse de la région atteignable pour optimiser la lixiviation en colonne réductrice des minerais de cobalt oxydés en utilisant le dioxyde de soufre et l'acide sulfurique. Contrairement à l'optimisation des procédés conventionnelle basée principalement sur les bilans de masse, l'analyse de la région atteignable fournit un cadre systématique pour concevoir des configurations de réacteur qui maximisent la récupération de cobalt tout en minimisant les pertes de réactifs. Les résultats expérimentaux ont démontré :- Récupération de plus de 90 % de cobalt
- Perte de moins de 20 % de dioxyde de soufre
Comparaison des technologies de lixiviation pour les minerais de cobalt de faible teneur
| Technologie | Source | Performance | Application | Résultat clé |
|---|---|---|---|---|
| Lixiviation acide sous pression d'oxygène | MDPI Minerals | Récupération de 98,2 % de Co ; 19,79 % de Fe ; 28,11 % d'Al | Minerais de pyrite contenant du cobalt de faible teneur | Haute sélectivité au cobalt avec une dissolution réduite des impuretés |
| Lixiviation en colonne réductrice | OneMine | Récupération de plus de 90 % de Co ; perte de moins de 20 % de SO₂ | Minerais de cobalt oxydés | Méthodologie améliorée de conception de réacteur avec une réduction des pertes de réactifs |
- Taux de lixiviation du cobalt : 98.2%
- Taux de lixiviation du fer : 19.79%
- Taux de lixiviation de l'aluminium : 28.11%
Traitement des minerais latéritiques : défis et voies d'extraction durables
Les dépôts latéritiques deviennent de plus en plus importants comme sources de nickel et de cobalt alors que les réserves de sulfures de haute teneur continuent de diminuer. Deux articles de revue publiés dans MDPI Minerals et le Journal of Sustainable Metallurgy ont évalué les défis actuels de traitement et les stratégies d'extraction émergentes. Le résumé de MDPI Minerals indique que les minerais latéritiques contiennent plus de 98 % de minéraux gangue acide-consommateurs, notamment la serpentine, la kaolinite, la smectite, la chlorite, le quartz, l'hématite, la magnétite et la goethite. Ces minéraux augmentent considérablement la consommation d'acide et les coûts de traitement. La revue identifie plusieurs améliorations de processus prometteuses, notamment :- Comminution sélective et classification des particules pour générer des fractions fines riches en nickel et des fractions grossières riches en cobalt.
- Activation mécanique par broyage à médias agités pour améliorer la réactivité des minéraux.
- Calcination thermique pour favoriser la déhydroxylation de la goethite et améliorer la lixiviation des métaux.
- Voies spécifiques de traitement hydrométallurgique des minerais, notamment :
- Lixiviation à haute pression (LHPA)
- Lixiviation atmosphérique (LA)
- Lixiviation en tas
- Résine en mélange humide (RMM)
Innovations en séparation électrochimique et recyclage
A Science Advances une étude publiée en mars 2026 a introduit un procédé d'électrolyse assistée par un acide biochimique pour la séparation sélective du cobalt et du nickel. L'extraction par solvant traditionnelle se révèle inefficace pour les batteries lithium-ion en fin de vie, car les flux de recyclage contiennent plusieurs métaux dissous - y compris le manganèse, le lithium et le sodium - qui perturbent l'efficacité de séparation. Le procédé proposé d'électrolyse assistée par un acide biochimique utilise la dépôt électrochimique pour récupérer sélectivement le cobalt et le nickel, tout en évitant de grandes quantités de solvants organiques. La recherche, menée par des scientifiques de l'Université Johns Hopkins, a démontré une séparation sélective du cobalt et du nickel dans des conditions de laboratoire. Bien qu'aucune donnée quantitative n'ait été rapportée concernant :- Rendement actuel
- Pureté du métal
- Consommation d'énergie
- Coût de récupération
- Capacité de traitement
Portée et limites
- Toutes les preuves proviennent de publications académiques révisées par des pairs publiées pendant 2026.
- Aucune démonstration à l'échelle pilote, données de déploiement commercial ou validation industrielle ne sont disponibles pour les technologies discutées.
- La littérature disponible ne fournit pas d'analyses de coûts comparatives, de données sur la consommation d'énergie ou d'évaluations de la scalabilité commerciale.
- Aucune information n'est disponible concernant les brevets, les activités de licence, les propriétaires clés de technologie ou les stratégies de commercialisation.
- Les évaluations comparatives des cycles de vie environnementales à travers les technologies ne sont pas incluses dans les preuves disponibles.
- Les prévisions de taille de marché et de revenus ont été délibérément exclues de cette évaluation technologique.
Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: Moderate
Frontière des risques et points clés
Le marché mondial de l'extraction du cobalt fait face à des risques élevés provenant de deux sources interconnectées en République démocratique du Congo (RDC), qui fournit plus de 70 % du cobalt mondial. Premièrement, des enquêtes indépendantes et des études scientifiques ont documenté une pollution généralisée de l'air, de l'eau et des sédiments autour des grands gisements de cuivre-cobalt, liant ces émissions à des dommages graves à la santé publique. Deuxièmement, une série d'interventions du gouvernement congolais, notamment un embargo sur les exportations en début d'année 2025, un système de quotas introduit en octobre 2025, des conditions d'exportation plus strictes en novembre 2025, et une proposition de révision du Code minier de 2018 introduite en juin 2026, ont limité la production de concentré et provoqué des avertissements selon lesquels les changements réglementaires répétés pourraient décourager les investissements futurs. Ce chapitre se concentre sur les risques spécifiques à l'exploitation du cobalt en amont, y compris l'exploration, l'extraction, la concentration et la production de concentré, avec un accent géographique sur la République démocratique du Congo. Les risques en aval ne sont abordés que lorsqu'ils affectent directement l'approvisionnement en minerais. L'analyse couvre la période allant de 2023 à 2026, avec des implications à long terme s'étendant jusqu'en 2027.Points clés
- Des échecs de conformité environnementale dans les principales opérations minières de cuivre-cobalt en République démocratique du Congo ont été documentés par une enquête de trois ans de l'Environmental Investigation Agency (EIA) et plusieurs études scientifiques indépendantes, reliant la pollution de l'air et de l'eau à des maladies pulmonaires, des cancers, des troubles neurologiques et des impacts sur la santé reproductive.
- Les restrictions aux exportations de cobalt en République démocratique du Congo, notamment la transition d'un embargo sur les exportations vers un système de quotas, ont conduit Glencore à prioriser la production de cuivre, réduisant ainsi sa production de cobalt en Afrique de 39 % par rapport à l'année précédente au premier trimestre de 2026 et diminuant la production de concentré aux usines Mutanda et KCC.
- Une proposition de révision de près de 40 articles du Code minier de 2018 de la République démocratique du Congo a entraîné une réunion d'urgence dans l'industrie minière et des avertissements des entreprises minières selon lesquels d'autres changements réglementaires pourraient réduire l'attractivité des investissements à travers le secteur.
- La concentration de la production mondiale de cobalt en République démocratique du Congo signifie que les contraintes réglementaires ou les responsabilités environnementales affectant un nombre limité d'opérations minières majeures peuvent avoir un impact disproportionné sur la disponibilité mondiale du cobalt.
- Les données de production d'autres principales entreprises minières congolaises, notamment CMOC et Zijin, sous le système de quotas d'exportation ne sont pas disponibles dans les preuves fournies, limitant l'évaluation des perturbations de la production à l'échelle du marché.
Risque environnemental et communautaire
Preuves de la pollution et des dommages à la santé
Une enquête de trois ans menée par l'Environmental Investigation Agency (EIA) a lié un grand complexe de traitement du cuivre-cobalt en République démocratique du Congo, construit en 2023 et couvrant une superficie comparable à environ 500 terrains de football, à ce que l'organisation a décrit comme "une crise sanitaire publique grave." L'enquête a combiné l'analyse des dossiers médicaux, une surveillance indépendante de la qualité de l'air, des informations géospatiales et des entretiens avec les résidents affectés, les employés et les cadres supérieurs. Selon les résultats, la pollution atmosphérique à long terme semble avoir affecté de nombreuses familles et travailleurs vivant près de l'installation. Le complexe de traitement, exploité par CMOC Group Ltd., est l'un des plus grands complexes de traitement de cuivre-cobalt d'Afrique et a été développé pour répondre à la demande croissante d'hydroxyde de cobalt utilisé dans les batteries des véhicules électriques. Des études indépendantes menées par Source International, ensemble avec les professeurs Célestin Banza Lubaba Nkulu et Arthur Kaniki Tshamala de l'Université de Lubumbashi, ont documenté une pollution étendue affectant l'air, l'eau et les sédiments entourant les principales opérations minières de cuivre et de cobalt, en particulier la mine Tenke Fungurume et les zones minières près de Kolwezi et Fungurume. Les chercheurs ont identifié des contaminants associés à des maladies pulmonaires, des dommages neurologiques, des cancers et des troubles de la reproduction, les enfants étant identifiés comme la population la plus vulnérable. Les membres de la communauté ont rapporté une détérioration de leur état de santé, avec un résident affirmant, "Nous sommes tués lentement." Source International a également noté que la pollution par les particules fines représente le deuxième facteur environnemental le plus important pour la mortalité dans le monde et est associée à des maladies respiratoires, des naissances prématurées et des résultats négatifs pour la santé néonatale.Participants exposés et chronologie
Les principaux parties prenantes affectées comprennent les communautés situées dans la province du Lualaba, en particulier celles entourant les grandes opérations minières détenues par CMOC, Glencore et Zijin. Les activités minières industrielles sont identifiées comme la source principale de la pollution documentée. Les études scientifiques de base couvrent la période 2023-2025, tandis que l'Environmental Investigation Agency a publié ses résultats en mars 2026. La construction du complexe de traitement a été achevée en 2023. Les conséquences potentielles pour les entreprises minières comprennent des responsabilités légales, des coûts de remédiation environnementale, des perturbations opérationnelles résultant de l'application des réglementations, ainsi que des risques de réputation auprès des clients, des investisseurs et des organisations surveillant la conformité aux normes de diligence raisonnable de l'OCDE. Les preuves disponibles ne quantifient pas les amendes potentielles, les frais de litige ou les coûts de remédiation. En conséquence, le risque environnemental devrait être considéré comme un risque actif mais non quantifié actuellement, avec une pollution documentée mais les actions de mise en œuvre des réglementations et les litiges communautaires non encore reflétés dans les données disponibles. Cartographier la séquence des principaux événements de risque, y compris la construction de l'usine (2023), la publication des études sur la pollution (2026), l'embargo sur les exportations (début 2025), l'introduction des quotas (octobre 2025), les conditions d'exportation révisées (novembre 2025), le changement de priorité de production de Glencore (2025-2026), la proposition de réforme du droit minier (juin 2026) et l'avertissement de l'industrie (juillet 2026). Les affirmations et les preuves correspondantes proviennent de l'Environmental Investigation Agency, des études scientifiques indépendantes, Reuters, Bloomberg et Semafor. La visualisation devrait démontrer la séquence chronologique des événements environnementaux et réglementaires affectant le marché minier du cobalt en République démocratique du Congo.Risque réglementaire et politique
Restrictions aux exportations et impact sur la production
La République démocratique du Congo a introduit un embargo sur l'exportation du cobalt au début de l'année 2025, le remplaçant ensuite par un système de quotas d'exportation en octobre 2025. Des conditions supplémentaires d'exportation mises en œuvre en novembre 2025 ont exigé des entreprises minières de régler un droit de 10 % dans les 48 heures et d'obtenir une certification de conformité avant de procéder aux exportations. En juin 2026, le gouvernement a également exigé des entreprises minières de rendre les quotas d'exportation non utilisés alloués pour la première moitié de l'année. Collectivement, ces mesures politiques ont créé une incertitude persistante concernant la planification et la mise en œuvre des exportations de concentré de cobalt. L'impact opérationnel le plus visible s'est produit dans les opérations minières de la République démocratique du Congo de Glencore, en particulier dans les mines de Mutanda et de Kamoto Copper Company (KCC). En réponse aux restrictions d'exportation, Glencore a changé ses priorités opérationnelles en faveur de la production de cuivre pendant 2025-2026. La production de cobalt en Afrique a diminué de 39 % par rapport à l'année précédente au premier trimestre de 2026. La production annuelle de cobalt est passée de 33 500 tonnes en 2024 à 22 800 tonnes en 2025, avec une production estimée à environ 18 800 tonnes en 2026. À l'usine Mutanda, la production de cobalt a diminué de 5 % par rapport à l'année précédente en 2025, tandis que le cuivre représentait environ 68 % de la production totale. La réduction de la production de concentré de cobalt reflète directement les limitations imposées par le système de quotas d'exportation.Réforme du droit minier et confiance des investisseurs
En juin 2026, une législation a été présentée proposant des amendements à environ 40 dispositions du Code minier de 2018 du Congo民主共和国. Les réformes proposées renforceraient la supervision gouvernementale, notamment le pouvoir de limiter la production et d'exiger un stockage stratégique des minéraux. La législation a entré en examen formel le 13 juin 2026. La Chambre des mines a ensuite organisé une réunion d'urgence du secteur à Kinshasa en juillet 2026, à la suite des inquiétudes selon lesquelles les réformes proposées augmenteraient l'incertitude réglementaire. Les dirigeants représentant KoBold Metals et Barrick ont averti que modifier les réglementations établies « au milieu du jeu » découragerait les investissements miniers futurs. Bien que le gouvernement du Congo民主共和国 ait indiqué sa volonté d'engager des discussions sur les préoccupations du secteur, une grande incertitude entoure toujours les réformes proposées. Les preuves disponibles ne quantifient pas l'impact potentiel sur l'offre si la législation proposée était adoptée. En conséquence, la réforme du droit minier représente un risque conditionnel. Si elle était mise en œuvre de manière substantielle telle que proposée, cela pourrait introduire des limites supplémentaires à la production, accroître le contrôle gouvernemental sur les minéraux stratégiques, restreindre davantage l'offre de concentré de cobalt et augmenter les coûts d'exploitation minière. Aucun indicateur quantitatif de confiance des investisseurs, y compris les annulations de projets ou les impacts sur la valorisation des actions, n'est disponible dans les preuves fournies.Comparaison de Deux Chocs Réglementaires Affectant l'Extraction de Cobalt au Congo民主共和国
| Risque | Déclencheur | Parties concernées | Magnitude de l'impact sur l'offre | Signal de confiance des investisseurs |
|---|---|---|---|---|
| Système de quotas d'exportation (2025–2026) | Interdiction d'exportation du gouvernement du Congo民主共和国 (début 2025), système de quotas d'exportation (octobre 2025), conditions d'exportation révisées (novembre 2025), ordre de restitution des quotas (juin 2026) | Glencore (Mutanda & KCC), négociants de concentré, raffineurs en aval | Preuves soutenues : la production de cobalt africain a chuté de 39 % par rapport à l'année précédente au premier trimestre 2026 ; la production annuelle a diminué de 33 500 t (2024) à 22 800 t (2025) à une estimation de 18 800 t (2026) | Négatif ; incertitude persistante, déplacement opérationnel vers le cuivre, ventes de concentré limitées |
| Réforme proposée du Code minier (2026) | Projet de loi proposant des amendements à 40 articles du Code minier de 2018, entré en examen le 13 juin 2026 ; réunion d'urgence du secteur en juillet 2026 | Tous les producteurs de cobalt du Congo民主共和国 (Glencore, CMOC, Zijin, KoBold Metals, Barrick) | Non quantifié dans les preuves fournies ; limites potentielles à la production et stockage obligatoire | Négatif ; les dirigeants du secteur ont averti d'une réduction de l'attractivité des investissements et d'une incertitude réglementaire accrue |
Hypothèses et lacunes de couverture
- Les études sur la pollution environnementale sont considérées comme crédibles sur la base des enquêtes publiées, bien que leurs conclusions n'aient pas été vérifiées indépendamment dans cette analyse du marché.
- Les données de production de Glencore sont utilisées comme indicateur représentatif de l'impact des restrictions d'exportation car les chiffres de production comparables pour CMOC et Zijin ne sont pas disponibles.
- La réforme proposée du Code minier est supposée se poursuivre sous une forme ou une autre ; toutefois, le calendrier d'implémentation et le contenu final de la législation restent incertains.
- L'application des quotas d'exportation et les coûts associés de conformité sont attendus pour continuer tout au long de 2026–2027, bien que l'impact complet sur l'offre mondiale de concentré de cobalt ne puisse pas être quantifié à l'aide des preuves disponibles actuellement.
- Cette évaluation ne prend pas en compte les risques du marché contraires, notamment la substitution du cobalt, les changements de chimie des batteries ou la destruction de la demande liée aux prix élevés du cobalt.
- Des lacunes significatives en matière de preuves persistent, notamment l'impact des restrictions d'exportation sur la production de CMOC et de Zijin, la quantification des coûts de remédiation environnementale ou des sanctions réglementaires, les indicateurs de confiance des investisseurs tels que l'annulation de projets ou la performance du marché des actions, l'exposition liée à l'exploitation artisanale de cobalt, ainsi que les évaluations probabilistes prospectives concernant les réformes proposées du Code minier.
Paysage réglementaire
Complexité: High
Approval Pathway: Compliance_driven
Étendue
Ce chapitre examine deux développements réglementaires qui transforment le marché mondial de l'extraction du cobalt, évalué à 18,36 milliards de dollars américains en 2025: la réglementation européenne sur les batteries relative aux obligations de diligence et la transition de la République démocratique du Congo d'une interdiction temporaire d'exportation vers un système de quotas. Il aborde les mécanismes réglementaires, les délais, les parties concernées et les implications sur le marché. Sont exclus les réglementations d'autres juridictions, les matériaux non cobaltiques, ainsi que la segmentation quantitative du marché au-delà de la figure fournie. Ce chapitre visualise également la séquence des principaux événements réglementaires affectant le marché, notamment :- Adoption de Règlement sur les batteries de l'Union européenne (UE) 2023/1542 (2023)
- Adoption de Règlement (UE) 2025/1561 (juillet 2025)
- Report des obligations de diligence sur les batteries initialement prévues pour le 18 août 2025
- L'interdiction temporaire d'exportation de cobalt en République démocratique du Congo au cours du milieu de 2025
- Introduction du système de quotas d'exportation du cobalt de la République démocratique du Congo le 16 octobre 2025
- Mise en œuvre du plafond annuel d'exportation de 96 600 tonnes métriques à partir de 2026
Points clés
- Le cadre obligatoire de diligence sur les batteries de l'Union européenne concernant le cobalt exige des opérateurs économiques qui mettent des batteries sur le marché de l'Union européenne d'établir des politiques d'approvisionnement auditables soutenues par une vérification tierce, augmentant ainsi les exigences de conformité et la transparence des chaînes d'approvisionnement.
- Le système de quotas de la République démocratique du Congo, applicable à partir d'octobre 2025, introduit un plafond annuel d'exportation de 96 600 tonnes métriques à partir de 2026, resserrant l'offre du plus grand producteur mondial de cobalt et soutenant ainsi les prix mondiaux du cobalt.
- La méthodologie d'allocation des quotas, basée sur les données historiques de production et d'expédition de chaque entreprise au cours des trois dernières années, crée des résultats compétitifs différents. Glencore soutient le cadre des quotas, tandis que CMOC l'a publiquement contesté, indiquant des changements potentiels dans la dynamique du marché.
- Les réglementations de l'Union européenne et de la République démocratique du Congo affectent différentes étapes de la chaîne de valeur — l'Union européenne se concentre sur la conformité des chaînes d'approvisionnement en aval, tandis que la République démocratique du Congo régule la production et les exportations en amont — créant un environnement réglementaire double pour les participants du marché mondial.
Réglementation sur la diligence des batteries de l'Union européenne
Le règlement (UE) 2023/1542 du Parlement européen et du Conseil établit des obligations obligatoires de diligence sur les batteries couvrant l'approvisionnement, le traitement et le commerce du cobalt, du graphite naturel, du lithium et du nickel utilisés dans la production de batteries. Ces obligations devaient initialement s'appliquer à partir de 18 août 2025. Toutefois, Règlement (UE) 2025/1561, adopté le 18 juillet 2025, a modifié la législation originale en reportant la date d'application afin de permettre plus de temps pour la notification des organismes d'évaluation de la conformité et d'autoriser les opérateurs économiques à se préparer à la conformité. Le règlement exige des entreprises mettant des batteries sur le marché de l'Union européenne d'adopter, d'appliquer, de vérifier et de rendre publiquement compte des politiques de diligence sur les batteries soutenues par des évaluations tierces effectuées par des organismes notifiés. Les opérateurs économiques doivent s'assurer que le cobalt et d'autres minéraux concernés sont approvisionnés via des chaînes d'approvisionnement transparentes et auditables. Bien que la législation ne précise pas directement les coûts de conformité, les entreprises sont censées investir dans des systèmes de diligence, une vérification des fournisseurs, des audits, des programmes de traçabilité et potentiellement des stratégies d'approvisionnement alternatives afin de maintenir l'accès au marché de l'Union européenne. Pour le marché mondial du cobalt, le règlement augmente indirectement les coûts de conformité tout au long des chaînes d'approvisionnement des batteries et pourrait accélérer les investissements dans une approvisionnement responsable, le recyclage et la diversification des chaînes d'approvisionnement.Système de quotas d'exportation du cobalt de la République démocratique du Congo
La République démocratique du Congo a remplacé son interdiction temporaire d'exportation du cobalt par un système de quotas qui est entré en vigueur le 16 octobre 2025. Dans le nouveau cadre, les quotas d'exportation annuels sont alloués selon les volumes de production et d'expédition de chaque entreprise au cours des trois dernières années. Pour le quatrième trimestre de 2025, le quota d'exportation alloué totalise 18 125 tonnes métriques. À partir de 2026, les exportations annuelles totales de cobalt sont plafonnées à 96 600 tonnes métriques. Étant donné que la République démocratique du Congo représente plus de 70 % de la production mondiale minière de cobalt, estimé à environ 280 000 tonnes métriques en 2025, le système de quotas a des implications substantielles sur l'offre mondiale. Glencore est devenue la première entreprise minière autorisée à exporter du cobalt sous le nouveau système après avoir obtenu l'approbation du gouvernement et payé le montant requis 10 % de redevance d'exportation. L'entreprise soutient le cadre des quotas, tandis que CMOC l'a publiquement opposé. Selon le président Félix Tshisekedi, la suspension précédente des exportations a contribué à une augmentation de 92 % des prix du cobalt depuis mars 2025, démontrant la capacité du gouvernement à influencer les marchés mondiaux du cobalt par le biais des contrôles d'exportation. Le système de quotas est censé resserrer l'offre mondiale de cobalt, soutenir des prix plus élevés, influencer les décisions d'investissement et modifier les dynamiques de concurrence en favorisant les producteurs ayant des historiques de production plus solides, tout en augmentant les coûts d'exportation grâce au mécanisme de redevance.Comparaison réglementaire
Comparaison des deux instruments réglementaires principaux affectant le marché minier mondial du cobalt
| Juridiction | Règle / Norme | Exigence | Date d'effet | Participant concerné |
|---|---|---|---|---|
| Union européenne | Règlement sur les batteries (UE) 2023/1542, modifié par le règlement (UE) 2025/1561 | Politiques d'audit obligatoires couvrant l'approvisionnement, le traitement et le commerce du cobalt, du graphite naturel, du lithium et du nickel, appuyées par une vérification tierce | Initialement le 18 août 2025 ; application reportée (nouvelle date non encore spécifiée) | Opérateurs économiques mettant sur le marché de l'Union européenne des batteries ou les mettant en service |
| République démocratique du Congo | Système de quotas d'exportation du cobalt | Quotas annuels d'exportation basés sur les données historiques de production et d'expédition ; redevance d'exportation de 10 % | En vigueur depuis le 16 octobre 2025 ; plafond annuel d'exportation de 96 600 tonnes métriques à partir de 2026 | Opérateurs minières de cobalt en RDC |
Questions fréquemment posées
Qu'est-ce qui favorise la croissance du marché mondial de l'exploitation minière du cobalt ?
Le marché mondial de l'exploitation minière du cobalt est principalement tiré par l'expansion rapide de la fabrication de batteries pour véhicules électriques (VE), l'augmentation des capacités des gigafactories à grande échelle, la demande croissante de cathodes de batteries nickel-manganèse-cobalt (NMC) et les investissements croissants dans de nouveaux projets miniers de cobalt. La croissance de la production de laterite en Indonésie et l'expansion de la part de marché mondiale des batteries de CATL soutiennent davantage l'expansion à long terme du marché.
Q2. Quelle région domine le marché mondial de l'exploitation minière du cobalt ?
La République démocratique du Congo (RDC) reste la région d'approvisionnement la plus importante, représentant plus de 70 % de la production mondiale de cobalt extraite en 2025. Toutefois, l'Indonésie est prévue pour être la région d'approvisionnement qui connaît la plus forte croissance, avec une production de cobalt projetée pour passer d'environ 49 300 tonnes en 2025 à 59 800 tonnes en 2026, soutenue par des projets majeurs de nickel-cobalt HPAL.
Q3. Quel segment d'application représente la plus grande part du marché mondial de l'exploitation minière du cobalt ?
Les cathodes de batteries, en particulier celles utilisées dans les batteries de véhicules électriques (VE) et les systèmes de stockage d'énergie stationnaires, représentent le segment d'application à l'aval le plus important. L'augmentation du nombre de gigafactories mondiales de batteries - notamment Hyundai/SK On, PowerCo et Envision AESC - ainsi que la forte demande des principaux fabricants de batteries tels que CATL continuent à stimuler la consommation de cobalt dans la chaîne de valeur des batteries.
Q4. Quelles sont les tendances clés qui façonnent l'avenir du marché mondial de l'exploitation minière du cobalt ?
Les tendances clés comprennent l'expansion rapide de l'offre de cobalt en Indonésie, les investissements continus dans de nouvelles capacités minières, l'augmentation du déploiement des gigafactories mondiales, la concurrence stratégique pour les actifs minéraux critiques, l'optimisation minière basée sur l'intelligence artificielle et les technologies alternatives d'extraction du cobalt. En même temps, les quotas d'exportation de la RDC, les réglementations minières en évolution, les exigences de recyclage des batteries de l'Union européenne et la diversification progressive de la chimie des batteries sont prévus pour façonner les dynamiques d'offre-demande à long terme et influencer la croissance du marché à l'avenir.
Quelle région domine le marché mondial de l'exploitation minière du cobalt ?
La République démocratique du Congo (RDC) reste la région d'approvisionnement la plus importante, représentant plus de 70 % de la production mondiale de cobalt extraite en 2025. Toutefois, l'Indonésie est prévue pour être la région d'approvisionnement qui connaît la plus forte croissance, avec une production de cobalt projetée pour passer d'environ 49 300 tonnes en 2025 à 59 800 tonnes en 2026, soutenue par des projets majeurs de nickel-cobalt HPAL.
Quel segment d'application représente la plus grande part du marché mondial de l'exploitation minière du cobalt ?
Les cathodes de batteries, en particulier celles utilisées dans les batteries de véhicules électriques (VE) et les systèmes de stockage d'énergie stationnaires, représentent le segment d'application à l'aval le plus important. L'augmentation du nombre de gigafactories mondiales de batteries - notamment Hyundai/SK On, PowerCo et Envision AESC - ainsi que la forte demande des principaux fabricants de batteries tels que CATL continuent à stimuler la consommation de cobalt dans la chaîne de valeur des batteries.
Quelles sont les tendances clés qui façonnent l'avenir du marché mondial de l'exploitation minière du cobalt ?
Les tendances clés comprennent l'expansion rapide de l'offre de cobalt en Indonésie, les investissements continus dans de nouvelles capacités minières, l'augmentation du déploiement des gigafactories mondiales, la concurrence stratégique pour les actifs minéraux critiques, l'optimisation minière basée sur l'intelligence artificielle et les technologies alternatives d'extraction du cobalt. En même temps, les quotas d'exportation de la RDC, les réglementations minières en évolution, les exigences de recyclage des batteries de l'Union européenne et la diversification progressive de la chimie des batteries sont prévus pour façonner les dynamiques d'offre-demande à long terme et influencer la croissance du marché à l'avenir.