
Analyse de la taille du marché mondial de la gestion des centres de données et de la part de marché 2026-2033
Aperçu de la prévision du marché mondial de la gestion des centres de données : 2026???2033
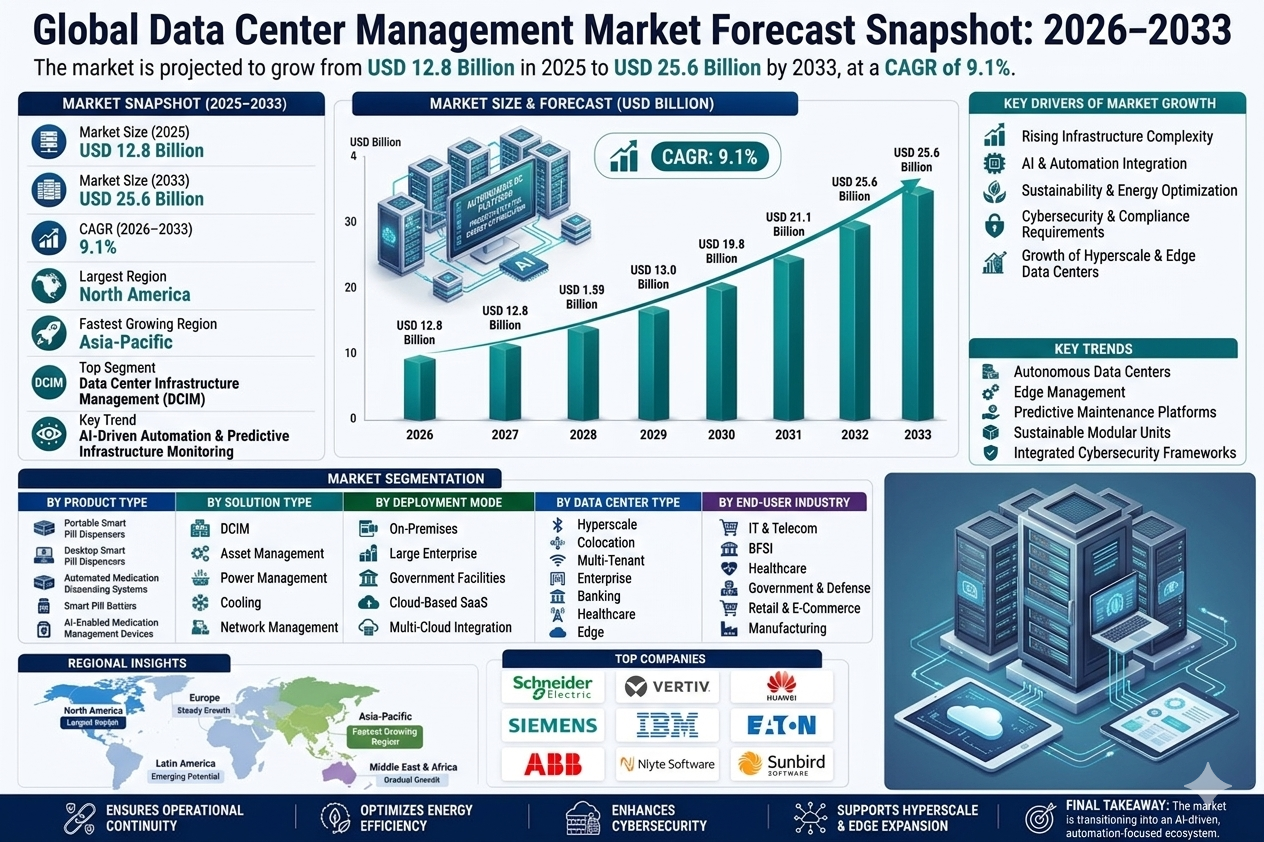
| Métrique | Valeur |
| Taille du marché en 2025 | 12,8 milliards de dollars américains |
| Taille du marché en 2033 | 25,6 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 9.1% |
| Plus grande région | Amérique du Nord |
| Région en plus forte croissance | Asie-Pacifique |
| Segment principal | Gestion de l'infrastructure des centres de données (DCIM) |
| Tendance clé | Automatisation pilotée par l'intelligence artificielle et surveillance prédictive de l'infrastructure |
| Axes de développement futur | Centres de données autonomes, gestion des bords et opérations durables |
Aperçu du marché mondial de la gestion des centres de données
Le marché mondial de la gestion des centres de données est en transformation structurelle, impulsée par l'expansion hyperscale, la migration vers le cloud, la croissance du calcul en périphérie et l'augmentation de la complexité des infrastructures. Alors que les organisations développent leurs opérations numériques, la gestion de l'énergie, du refroidissement, des actifs, de la sécurité et des performances à travers des centres de données répartis est devenue une priorité critique.
Selon Pheonix Research, le marché mondial de la gestion des centres de données est estimé à 12,8 milliards de dollars américains en 2025 et devrait atteindre 25,6 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé de 9,1 % pendant la période 2026???2033. Cette prévision de revenus reflète l'augmentation de la demande en automatisation, en surveillance pilotée par l'intelligence artificielle, en intégration de la cybersécurité et en efficacité opérationnelle.
L'Amérique du Nord mène le marché grâce à des écosystèmes de cloud avancés et à une adoption précoce des plateformes de gestion pilotées par l'intelligence artificielle. L'Asie-Pacifique est la région en plus forte croissance, soutenue par une numérisation rapide, des investissements hyperscale et une infrastructure de périphérie en expansion.
L'analyse post-2025 indique une transition accélérée vers des centres de données autonomes, des plateformes de maintenance prédictive et des solutions de gestion axées sur la durabilité.
Principaux moteurs de la croissance du marché mondial de la gestion des centres de données
1. Augmentation de la complexité de l'infrastructure
Les environnements multi-cloud, les déploiements d'IT hybrides et les réseaux de périphérie distribués nécessitent une surveillance centralisée et des plateformes de gestion intelligentes.
2. Intégration de l'intelligence artificielle et de l'automatisation
L'analyse pilotée par l'intelligence artificielle permet une maintenance prédictive, la détection d'anomalies, l'optimisation des charges de travail et l'allocation automatique des ressources.
3. Durabilité et optimisation de l'énergie
Les centres de données sont soumis à la pression de réduire leur empreinte carbone, d'optimiser la consommation d'énergie et d'améliorer le PUE grâce à des systèmes de gestion avancés.
4. Exigences de cybersécurité et de conformité
Les réglementations croissantes et les menaces cybernétiques exigent une surveillance intégrée, un contrôle d'accès et une gestion de la conformité.
5. Croissance des centres de données hyperscale et de bout de réseau (edge)
L'expansion rapide des infrastructures hyperscale et des nœuds de bout de réseau augmente le besoin de solutions de gestion d'infrastructure centralisée et évolutives.
Segmentation du marché mondial de la gestion des centres de données
?? ??1.Par type de solution
1.1 Gestion de l'infrastructure des centres de données (DCIM)
1.1.1 Gestion des actifs
1.1.1.1 Suivi des actifs informatiques
1.1.1.2 Gestion du cycle de vie
1.1.1.3 Planification de la capacité
1.1.1.4 Visibilité des actifs au niveau des racks
1.1.2 Gestion de l'énergie
1.1.2.1 Surveillance de l'énergie
1.1.2.2 Gestion de l'unité de distribution d'énergie (PDU)
1.1.2.3 Optimisation du balayage de charge
1.1.2.4 Intégration d'énergies renouvelables
1.1.3 Refroidissement et surveillance environnementale
1.1.3.1 Surveillance de la température
1.1.3.2 Contrôle de l'humidité
1.1.3.3 Optimisation de l'écoulement d'air
1.1.3.4 Surveillance du refroidissement par liquide
1.1.4 Gestion de la capacité et de l'espace
1.1.4.1 Utilisation de l'espace des racks
1.1.4.2 Optimisation de la disposition du sol
1.1.4.3 Planification de l'expansion
1.2 Solutions de gestion des réseaux
1.2.1 Surveillance des performances du réseau
1.2.1.1 Surveillance de la latence
1.2.1.2 Optimisation de la bande passante
1.2.1.3 Analyse du trafic
1.2.2 Gestion de la configuration
1.2.2.1 Provisioning réseau automatisé
1.2.2.2 Configuration basée sur des politiques
1.2.3 Sécurité et surveillance des menaces
1.2.3.1 Détection d'intrusion
1.2.3.2 Pare-feu et gestion d'accès
1.3 Opérations informatiques et automatisation
1.3.1 Maintenance prédictive basée sur l'intelligence artificielle
1.3.1.1 Détection de pannes
1.3.1.2 Prévision des risques
1.3.2 Automatisation des workflows
1.3.2.1 Automatisation de la réponse aux incidents
1.3.2.2 Intégration avec le service desk
1.3.3 Plateformes de centres de données autonomes
1.3.3.1 Systèmes auto-réparateurs
1.3.3.2 Attribution des ressources basée sur l'intelligence artificielle
1.4 Gestion de la sécurité et de la conformité
1.4.1 Sécurité physique
1.4.1.1 Contrôle d'accès biométrique
1.4.1.2 Systèmes de surveillance
1.4.2 Conformité réglementaire
1.4.2.1 Conformité RGPD
1.4.2.2 Certifications ISO & SOC
?? ??2.Par mode de déploiement
2.1 En local
2.1.1 Centres de données d'entreprises
2.1.1.1 Installations d'entreprises de niveau III et IV
2.1.1.2 Gestion des infrastructures de cloud privé
2.1.1.3 Centres de données d'entreprises optimisés par l'IA
2.1.1.4 Systèmes de gestion de racks à haute densité
2.1.1.5 Plateformes de modernisation des infrastructures héritées
2.1.2 Installations gouvernementales
2.1.2.1 Centres de données de défense nationale
2.1.2.2 Centres de contrôle des villes intelligentes
2.1.2.3 Infrastructure numérique du secteur public
2.1.2.4 Déploiements de cloud souverain
2.1.2.5 Opérations de réseaux classifiés et sécurisés
2.2 Basé sur le cloud
2.2.1 DCIM (Gestion de l'infrastructure des centres de données) basé sur SaaS
2.2.1.1 Surveillance énergétique SaaS
2.2.1.2 Planification de capacité SaaS
2.2.1.3 Gestion du cycle de vie des actifs SaaS
2.2.1.4 Plateformes de maintenance prédictive basées sur l'IA
2.2.1.5 Outils de reporting sur l'empreinte carbone et ESG
2.2.2 Plateformes d'intégration multi-cloud
2.2.2.1 Surveillance du cloud hybride
2.2.2.2 Outils d'orchestration interplateforme
2.2.2.3 Gestion du tableau de bord unifié
2.2.2.4 Optimisation des charges de travail pilotée par l'IA
2.2.2.5 Surveillance automatisée de la conformité et de la sécurité
2.3 Déploiement hybride
2.3.1 Cloud + Surveillance en Local
2.3.1.1 Plateformes de Vue d'Ensemble des Infrastructures Unifiées
2.3.1.2 Opérations des Centers de Données à Distance
2.3.1.3 Systèmes de Surveillance du Bord au Coeur
2.3.1.4 Salles de Contrôle Intégrant l'IA
2.3.1.5 Intégration de la Redondance et des Sauvegardes
2.3.2 Intégration du Bord Distribué
2.3.2.1 Infrastructure du Bord à 5G
2.3.2.2 Surveillance du Bord IoT Industriel
2.3.2.3 Gestion des Centers de Données Miniatures
2.3.2.4 Systèmes de Contrôle du Bord Autonomes
2.3.2.5 Systèmes du Bord des Réseaux Intelligents et des Services Publics
?? ??3.Par Type de Center de Données
3.1 Centers de Données Hyperscale
3.1.1 Fournisseurs de Services Cloud
3.1.1.1 Infrastructure Cloud Publique
3.1.1.2 Clusters Cloud Privés
3.1.1.3 Campuses Cloud Multirégionaux
3.1.1.4 Installations de Centers de Données Vertes
3.1.1.5 Clusters Cloud Optimisés pour l'IA
3.1.2 Installations d'IA et de Calcul à Haut Débit
3.1.2.1 Centers de Données Accélérés par GPU
3.1.2.2 Clusters d'Entraînement et d'Inférence d'IA
3.1.2.3 Laboratoires de Calcul à Haut Débit (HPC)
3.1.2.4 Centres de Calcul et de Recherche Scientifique
3.1.2.5 Infrastructure de Données Prête pour la Quantique
3.2 Centers de Données en Colocation
3.2.1 Infrastructure Multilocataire
3.2.1.1 Gestion des Racks Partagés
3.2.1.2 Outils de Surveillance Basés sur les SLA
3.2.1.3 Systèmes d'Allocation de Consommation d'Énergie
3.2.1.4 Portails de Service Auto-Service des Clients
3.2.1.5 Analyse Énergétique au Niveau des Locataires
3.2.2 Unités de Colocation Modulaires
3.2.2.1 Centers de Données en Conteneurs
3.2.2.2 Modules de Déploiement Rapide
3.2.2.3 Pods de Colocation du Bord
3.2.2.4 Unités Modulaires Durables
3.2.2.5 Modules de Racks à Haute Densité
3.3 Centers de Données d'Entreprise
Les centres de données d'entreprise se concentrent sur la continuité des activités, la cybersécurité et la conformité réglementaire.
3.3.1 Banque et services financiers
3.3.1.1 Infrastructure bancaire de base
3.3.1.2 Plateformes de trading en temps réel
3.3.1.3 Détection de fraude et systèmes d'analyse par l'intelligence artificielle
3.3.1.4 Infrastructure de rapporting réglementaire
3.3.1.5 Systèmes de traitement sécurisé des paiements
3.3.2 Santé et sciences de la vie
3.3.2.1 Systèmes de dossiers médicaux électroniques (DME)
3.3.2.2 Centres de données en imagerie médicale
3.3.2.3 Génomique et calcul de recherche
3.3.2.4 Infrastructure de télémédecine
3.3.2.5 Stockage de données axé sur la conformité
3.4 Centres de données en périphérie
3.4.1 Télécom en périphérie
3.4.1.1 Infrastructure du cœur 5G
3.4.1.2 Hubs de données du réseau mobile
3.4.1.3 Nœuds du réseau de diffusion de contenu (CDN)
3.4.1.4 Sites en périphérie des tours intelligentes
3.4.1.5 Unités de calcul à faible latence
3.4.2 IoT industriel en périphérie
3.4.2.1 Systèmes en périphérie des usines intelligentes
3.4.2.2 Nœuds de données des véhicules autonomes
3.4.2.3 Centres de surveillance à distance pétrole et gaz
3.4.2.4 Unités de données du réseau intelligent
3.4.2.5 Analyse industrielle prédictive basée sur l'IA
?? ??4.Par secteur d'activité final
4.1 Informatique et télécommunications
4.1.1 Fournisseurs d'infrastructures cloud
4.1.2 Opérateurs de réseaux 5G
4.1.3 Fournisseurs de services Internet
4.1.4 Fournisseurs de services gérés
4.1.5 Plateformes CDN et streaming
4.2 BFSI
4.2.1 Banque de détail
4.2.2 Banque d'investissement
4.2.3 Plateformes FinTech
4.2.4 Fournisseurs d'assurance
4.2.5 Réseaux de paiement numérique
4.3 Santé
4.3.1 Hôpitaux & Cliniques
4.3.2 Entreprises Pharmaceutiques
4.3.3 Laboratoires de Recherche
4.3.4 Entreprises de Dispositifs Médicaux
4.3.5 Plateformes de SantéNumérique
4.4 Gouvernement & Défense
4.4.1 Infrastructure d'Intelligence Défensive
4.4.2 Centres de Sécurité Numérique Nationaux
4.4.3 Projets de Cloud Public Souverain
4.4.4 Plateformes de Gouvernance Numérique
4.4.5 Infrastructure des Villes Intelligentes
4.5 Commerce de détail & E-Commerce
4.5.1 Détaillants Multi-canaux
4.5.2 Plateformes d'E-Commerce
4.5.3 Portails de Paiement Numérique
4.5.4 Systèmes d'Automatisation des Entrepôts
4.5.5 Plateformes de Prévision de la Demande basées sur l'IA
4.6 Fabrication & Industrie
4.6.1 Installations de Fabrication Intelligente
4.6.2 Fournisseurs d'Automatisation Industrielle
4.6.3 Centres d'Intégration de la Robotique & de l'IA
4.6.4 Hubs de Données de la Chaîne d'Approvisionnement
4.6.5 Infrastructure d'Énergie & d'Utilité
Analyse Régionale du Marché Mondial de la Gestion des Centres de Données
Amérique du Nord ??? Plus Grand Marché
??Amérique mène grâce à une infrastructure cloud avancée, une adoption précoce de l'IA et une forte présence hyperscale. Les États-Unis restent le principal contributeur de revenus.
Asie-Pacifique ??? Marché en Plus Rapidement Croissant
La numérisation rapide, l'expansion 5G et les nouvelles investissements hyperscale à travers la Chine, l'Inde, le Japon et le Sud-Est asiatique accélèrent la demande.
Europe
La croissance est entraînée par des réglementations strictes de protection des données, des objectifs de neutralité carbone et la modernisation de l'infrastructure héritée.
Moyen-Orient & Afrique
Les initiatives de villes intelligentes et les investissements dans l'infrastructure cloud stimulent l'adoption des solutions de gestion.
Amérique du Sud
La croissance de la transformation numérique des entreprises et l'expansion des centres de données mutualisés soutiennent une croissance du marché stable.
Principales entreprises du marché mondial de la gestion des centres de données
-
Siemens AG
-
ABB Ltd.
-
IBM Corporation
-
Cisco Systems
-
Huawei Technologies
-
Eaton Corporation
-
Nlyte Software
-
Sunbird Software
Les principaux acteurs renforcent leur position concurrentielle grâce à l'automatisation basée sur l'intelligence artificielle, des plateformes DCIM intégrées, des améliorations en matière de cybersécurité et des systèmes de gestion natifs du cloud.
Intelligence stratégique et analyses fondées sur l'intelligence artificielle
Le moteur de prévision de la demande de Pheonix identifie l'automatisation impulsée par l'intelligence artificielle, la croissance des infrastructures hyperscale et l'expansion des déploiements en périphérie comme principaux catalyseurs à long terme.
L'analyseur d'investissements en infrastructures met en évidence l'augmentation des dépenses de capital dans les plateformes de surveillance intelligentes et les technologies d'optimisation de l'énergie.
Le suivi de l'innovation souligne les centres de données autonomes, l'analyse prédictive et la technologie des jumeaux numériques comme principaux différenciateurs.
L'analyse des cinq forces de Porter révèle une forte rivalité technologique, un pouvoir des fournisseurs modéré et une augmentation de la différenciation grâce à l'intégration de l'intelligence artificielle.
Pourquoi le marché mondial de la gestion des centres de données reste critique
-
Assure la continuité opérationnelle des infrastructures critiques.
-
Optimise l'efficacité énergétique et les performances de durabilité.
-
Améliore la cybersécurité et la conformité réglementaire.
-
Permet une maintenance prédictive et une réduction des coûts.
-
Soutient l'expansion hyperscale, mutualisée et en périphérie.
-
Renforce la résilience de l'infrastructure numérique mondiale.
Conclusion sur le marché mondial de la gestion des centres de données
Le marché mondial de la gestion des centres de données évolue vers un écosystème opérationnel piloté par l'intelligence artificielle, axé sur l'automatisation et aligné sur la durabilité. Le taux de croissance annuel composé (CAGR) de la gestion des centres de données pour la période 2026-2033, estimé à 9,1 %, reflète une expansion soutenue grâce à l'adoption du cloud, à la modernisation des infrastructures et à l'intégration de la surveillance intelligente.
Les entreprises qui intègrent efficacement l'analyse basée sur l'intelligence artificielle, renforcent l'automatisation opérationnelle, renforcent les cadres de cybersécurité et optimisent la gestion de l'énergie seront bien positionnées pour la création de valeur à long terme.
Chez Pheonix Research, nos cadres de prévision avancés offrent une analyse approfondie des prévisions de revenus de la gestion des centres de données, un benchmarking concurrentiel et une intelligence stratégique – permettant aux parties prenantes de capitaliser sur la perspective post-2025 avec une confiance basée sur les données et des stratégies de croissance à échelle.
???? Mentions sociales et canaux de publication
??Découvrez des analyses plus approfondies et suivez nos mises à jour multisupport sur LinkedIn et??X??pour une intelligence continue et une couverture du marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7433895263704113152
X : https://x.com/Pheonix_Insight/status/2028131429264372007?s=20
Paysage concurrentiel
Gestion des centres de données - Intensité de la concurrence et structure du marché
Le marché mondial de la gestion des centres de données est caractérisé par un écosystème concurrentiel dynamique et technologiquement orienté, façonné par une adoption rapide du cloud, une expansion des infrastructures hyperscale et une complexité croissante des environnements hybrides et d'edge. Le marché est en transition des outils de surveillance traditionnels vers des plateformes de gestion d'infrastructure intelligentes, basées sur l'IA et autonomes. L'intensité de la concurrence est élevée en raison de la convergence des fournisseurs d'infrastructures IT, des entreprises de plateformes cloud et des vendeurs de logiciels d'entreprise. Contrairement aux systèmes de gestion hérités, la concurrence est désormais définie par l'analyse basée sur l'IA, les capacités de maintenance prédictive, l'intégration de la cybersécurité et l'orchestration en temps réel de l'infrastructure dans les environnements distribués. Le marché présente une structure modérément consolidée en tête, où les acteurs mondiaux de premier plan dominent les déploiements d'entreprises de grande taille et hyperscale. En même temps, l'écosystème s'élargit avec des fournisseurs de DCIM spécialisés et des innovateurs natifs logiciels se concentrant sur la gestion basée sur le cloud, l'automatisation et les technologies de jumeaux numériques.Gestion des centres de données - Intensité de la concurrence et structure du marché - Scénario actuel
Profil des entreprises leaders
Schneider Electric: Leader mondial de la gestion d'infrastructure. Domine les plateformes DCIM, l'optimisation de l'énergie et les opérations de centres de données dotées d'IA. Vertiv Group Corp.: Spécialiste des infrastructures critiques. Fort dans la surveillance intégrée, la gestion thermique et les solutions de services de cycle de vie pour les environnements hyperscale et de co-localisation. Siemens AG: Leader de la numérisation industrielle. Axé sur l'infrastructure intelligente, l'automatisation et l'optimisation des centres de données via les jumeaux numériques. ABB Ltd.: Fournisseur de puissance et d'automatisation. Connu pour ses systèmes de gestion intelligente de la puissance et ses solutions de surveillance d'infrastructure énergétiquement efficaces. IBM Corporation: Leader des technologies d'entreprise. Propose des analyses d'infrastructure basées sur l'IA, une gestion du cloud hybride et des plateformes de maintenance prédictive. Cisco Systems: Leader des réseaux et de la sécurité. Fort dans la surveillance des réseaux, l'intégration de la cybersécurité et la gestion d'infrastructure définie par le logiciel. Huawei Technologies: Fournisseur d'infrastructures numériques. En expansion dans la gestion des centres de données basée sur l'IA et les solutions intégrées cloud-edge. Eaton Corporation: Société de gestion intelligente de la puissance. Axée sur la surveillance de l'énergie, l'analyse de durabilité et les systèmes d'infrastructure résilients. Nlyte Software: Spécialiste du DCIM. Fournit des solutions avancées de suivi d'actifs, de planification de capacité et d'automatisation des workflows. Sunbird Software: Innovateur dans la gestion des opérations des centres de données. Connue pour ses plateformes DCIM simplifiées basées sur le cloud et des outils de visibilité en temps réel de l'infrastructure.Signaux clés d'intensité de la concurrence et de la structure du marché dans la gestion des centres de données
Un changement structurel majeur sur le marché est la transition de la surveillance réactive vers des opérations prédictives et autonomes. Les plateformes basées sur l'IA capables de prédire les pannes, d'optimiser les charges de travail et d'automatiser les réponses deviennent des différenciateurs concurrentiels critiques. Les fournisseurs de cloud hyperscale et les opérateurs de co-localisation émergent comme les acheteurs les plus influents. Leur demande de scalabilité, d'assurance de temps de fonctionnement et d'efficacité énergétique modifie les stratégies des fournisseurs et les feuilles de route du développement des produits. Un autre signal clé est l'essor des infrastructures hybrides et d'edge, qui nécessitent une visibilité unifiée sur les actifs répartis géographiquement. Les fournisseurs proposant des plateformes de gestion natives cloud centralisées gagnent une traction significative. La cybersécurité et l'intégration des conformités deviennent des exigences centrales plutôt que des accessoires. Les fournisseurs intégrant la détection en temps réel des menaces, le contrôle d'accès et la conformité réglementaire dans les plateformes de gestion renforcent leur position sur le marché. Malgré l'innovation croissante, les acteurs établis de l'infrastructure maintiennent leur domination en raison de leur présence mondiale, de leurs portefeuilles intégrés et de leurs relations d'entreprise à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché dans la gestion des centres de données
Le paysage concurrentiel pousse les fournisseurs vers des écosystèmes basés sur des plateformes intégrant la surveillance d'infrastructure, l'automatisation, la cybersécurité et la gestion de la durabilité en une solution unifiée. Le coût total de possession (TCO) devient un facteur de décision central. Les entreprises privilégient les solutions qui réduisent les temps d'arrêt, optimisent la consommation d'énergie et améliorent l'utilisation des actifs plutôt que de se concentrer uniquement sur les coûts initiaux. L'IA, l'apprentissage automatique et les technologies de jumeaux numériques redéfinissent les stratégies opérationnelles. Les fournisseurs investissant dans ces domaines gagnent un avantage concurrentiel à long terme grâce à l'intelligence prédictive et aux capacités d'automatisation. L'essor des modèles de livraison basés sur l'abonnement et le SaaS transforme les structures de revenus, permettant des mises à jour continues, une scalabilité et une intégration dans les environnements multi-cloud et hybrides. Le calcul en périphérie et les infrastructures distribuées stimulent davantage la demande de solutions légères, évolutives et gérées à distance, créant des opportunités à la fois pour les acteurs établis et les innovateurs agiles.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché dans la gestion des centres de données
Le marché de la gestion des centres de données est prévu pour rester hautement concurrentiel et orienté innovation, avec une convergence croissante entre les plateformes cloud, les fournisseurs de technologies d'IA et les vendeurs de gestion d'infrastructure. Une consolidation du marché est anticipée alors que les entreprises leaders acquièrent des acteurs spécialisés dans l'analyse d'IA, la cybersécurité et la gestion d'edge pour renforcer leurs capacités et élargir leur portée de marché. Les exigences réglementaires liées à la sécurité des données, à l'efficacité énergétique et à la durabilité influenceront significativement le développement des produits et les stratégies de différenciation des fournisseurs. À long terme, le marché sera défini par trois piliers principaux : les opérations autonomes, l'intelligence d'infrastructure basée sur l'IA et l'optimisation de la durabilité. Les entreprises qui réussiront à intégrer ces capacités dans des plateformes scalables et natives cloud mèneront le marché mondial de la gestion des centres de données jusqu'en 2033 et au-delà.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la gestion des centres de données
La chaîne de valeur du marché mondial de la gestion des centres de données évolue des systèmes de surveillance de l'infrastructure traditionnelle vers des écosystèmes opérationnels intelligents, pilotés par l'intelligence artificielle et hautement automatisés. Cette transformation est alimentée par l'expansion des centres de données hyperscale, la complexité multi-cloud, la prolifération du calcul en périphérie et la demande croissante d'optimisation en temps réel de l'infrastructure, de la cybersécurité et de la durabilité. Les solutions de gestion des centres de données couvrent désormais bien au-delà de la surveillance de base, incluant l'analyse prédictive, les opérations autonomes, le modélage des jumeaux numériques et des plateformes d'optimisation énergétique intégrées. Ces systèmes deviennent essentiels pour garantir la disponibilité, réduire les coûts opérationnels et gérer des environnements hybrides et distribués de plus en plus complexes. La chaîne d'approvisionnement en amont dépend d'une combinaison de fournisseurs d'équipements informatiques, de fabricants de capteurs et de développeurs de systèmes embarqués qui permettent la collecte de données en temps réel et la visibilité de l'infrastructure. Des entreprises comme Schneider Electric, Siemens, ABB et Cisco renforcent les écosystèmes autour de l'infrastructure intelligente, de la surveillance connectée à l'Internet des objets et de solutions matériel-logiciel intégrées. Le développement de logiciels et de plateformes est la couche de création de valeur centrale, où les plateformes DCIM, les moteurs d'analyse basés sur l'IA, les systèmes de surveillance basés sur le cloud et les cadres de cybersécurité sont développés et continuellement améliorés. Les fournisseurs se concentrent de plus en plus sur des modèles de livraison basés sur le SaaS, des architectures évolutives et des capacités d'automatisation pilotées par l'IA. La déploiement et l'intégration impliquent des intégrateurs de systèmes, des fournisseurs de services gérés et des spécialistes du cloud qui assurent une mise en œuvre fluide dans les environnements locaux, hybrides et multi-cloud. Ces acteurs permettent l'interopérabilité, la personnalisation et l'évolutivité dans les infrastructures de centres de données complexes. Les principaux défis de la chaîne d'approvisionnement incluent la complexité de l'intégration entre les systèmes hérités et modernes, les risques de cybersécurité, les coûts élevés d'implémentation et le besoin de mises à jour continues pour soutenir les charges de travail basées sur l'IA et les objectifs de durabilité.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la gestion des centres de données - Scénario actuel
L'écosystème actuel est façonné par l'adoption rapide du cloud, la croissance de l'infrastructure basée sur l'IA et l'augmentation de la dépendance aux environnements en périphérie distribués. Les fournisseurs d'équipements et de capteurs en amont se concentrent sur la possibilité de surveiller en temps réel grâce à des dispositifs IoT, des PDUs intelligents et des technologies avancées de détection environnementale. Les fournisseurs de logiciels priorisent les analyses basées sur l'IA, la maintenance prédictive et les plateformes d'automatisation afin de réduire les temps d'arrêt et d'améliorer l'efficacité opérationnelle. Les solutions DCIM basées sur le cloud et le SaaS gagnent en popularité alors que les entreprises se tournent vers des modèles de gestion évolutifs, distants et centralisés. Les intégrateurs de systèmes et les fournisseurs de services gérés jouent un rôle critique dans le rapprochement des infrastructures héritées avec les plateformes modernes basées sur l'IA. Les utilisateurs finaux dans les environnements hyperscale, de colocation et d'entreprises demandent de plus en plus des tableaux de bord unifiés, des informations en temps réel et des capacités de reporting de durabilité.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la gestion des centres de données
Plusieurs tendances transformatrices façonnent l'écosystème de la gestion des centres de données. Premièrement, l'automatisation basée sur l'IA transforme les plateformes de gestion en systèmes prédictifs et autonomes. Deuxièmement, l'expansion des centres de données hyperscale et en périphérie augmente la demande de solutions de gestion évolutives et distribuées. Troisièmement, les exigences de durabilité poussent à l'adoption d'outils d'optimisation énergétique, de suivi du carbone et de rapports ESG. Quatrièmement, l'intégration de la cybersécurité devient un composant central des plateformes de gestion des centres de données. Cinquièmement, les modèles de livraison basés sur le cloud et le SaaS redéfinissent le déploiement et l'évolutivité à travers les entreprises.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la gestion des centres de données
Des acteurs majeurs tels que Schneider Electric, Vertiv, Siemens, IBM, Cisco et ABB renforcent leur position concurrentielle grâce à des plateformes basées sur l'IA, des solutions d'infrastructure intégrées et des systèmes de gestion natifs du cloud. L'avantage concurrentiel dépend de plus en plus de l'intelligence logicielle, de l'évolutivité des plateformes, de l'intégration de la cybersécurité et de la capacité à fournir une visibilité unifiée des infrastructures dans les environnements hybrides. Les entreprises possédant des compétences fortes en analyse basée sur l'IA, en automatisation et en technologies de jumeaux numériques sont les mieux placées pour mener la prochaine phase d'évolution du marché. Les partenariats stratégiques entre les fournisseurs de matériel, les plateformes cloud et les fournisseurs de logiciels deviennent essentiels pour offrir des solutions de bout en bout. L'optimisation des coûts, l'efficacité énergétique et la conformité réglementaire restent des facteurs de décision clés, en particulier pour les opérateurs à grande échelle et hyperscale.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la gestion des centres de données - Perspective à long terme
Entre 2026 et 2033, la chaîne de valeur de la gestion des centres de données est prévue pour devenir de plus en plus autonome, pilotée par l'IA, intégrée au cloud et axée sur la durabilité. Les organisations prioriseront les opérations autonomes des centres de données, l'entretien prédictif et l'allocation des ressources basée sur l'IA pour minimiser l'intervention humaine et les risques opérationnels. La croissance du calcul en périphérie stimulera la demande de plateformes de gestion distribuées capables de gérer des milliers de micro-centres de données. La durabilité deviendra un axe central, avec une adoption accrue d'outils d'optimisation énergétique, de systèmes de suivi du carbone et de plateformes de gestion des centres de données durables. La technologie des jumeaux numériques et la simulation en temps réel joueront un rôle croissant dans la planification et l'optimisation de l'infrastructure. En fin de compte, la chaîne de valeur évoluera vers un écosystème pleinement intégré, défini par le logiciel, permettant des opérations de centres de données intelligentes et auto-optimisées.Chaine de valeur spécifique au marché
- Infrastructure matérielle et capteurs : Serveurs, équipements de réseau, PDUs intelligents, capteurs de refroidissement, dispositifs de surveillance IoT
- Développement de logiciels et de plateformes : Plateformes DCIM, moteurs d'analyse basés sur l'IA, systèmes de surveillance basés sur le cloud, outils de cybersécurité
- Intégration et déploiement du système : Intégration de l'infrastructure, configuration du cloud hybride, personnalisation, mise en œuvre de l'évolutivité
- Opérations des centres de données : Gestion et surveillance des centres de données hyperscale, de colocation, d'entreprises et en périphérie
- Distribution et livraison de services : Plateformes SaaS, services gérés, conseil et solutions de surveillance à distance
- Optimisation et services de cycle de vie : Maintenance prédictive, optimisation énergétique, reporting ESG, simulation de jumeaux numériques
Cartographie entreprise-par-étape
- Infrastructure matérielle et capteurs : Schneider Electric, ABB Ltd., Siemens AG, Cisco Systems
- Développement de logiciels et de plateformes : IBM Corporation, Nlyte Software, Sunbird Software, Huawei Technologies
- Intégration et déploiement du système : Vertiv Group Corp., Siemens AG, Schneider Electric, Eaton Corporation
- Opérations des centres de données : Amazon Web Services, Microsoft Azure, Google Cloud, Equinix
- Distribution et livraison de services : Cisco Systems, IBM Corporation, Huawei Technologies, fournisseurs de services gérés
- Optimisation et services de cycle de vie : Schneider Electric, Vertiv Group Corp., ABB Ltd., partenaires d'infrastructures numériques
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial de la gestion des centres de données
L'activité d'investissement sur le marché mondial de la gestion des centres de données gagne du momentum, portée par l'expansion rapide des infrastructures hyperscale, la complexité croissante des environnements hybrides et multi-cloud, ainsi que le besoin croissant d'intelligence opérationnelle pilotée par l'IA. Entre 2026 et 2033, l'allocation de capital se concentrera fortement sur la gestion des infrastructures des centres de données (DCIM), les plateformes de surveillance alimentées par l'IA, les systèmes de gestion intégrant la cybersécurité et les technologies de centres de données autonomes. Le marché évolue vers un segment d'investissement à haute valeur, piloté par le logiciel, au sein de l'écosystème plus large des centres de données, attirant des financements provenant des fournisseurs de cloud, des dirigeants de l'informatique d'entreprise, des fonds d'infrastructure et des investisseurs en capital-investissement. Les principales entreprises telles que Schneider Electric, Vertiv, Siemens, IBM, Cisco et Eaton investissent massivement dans des plateformes de gestion intelligentes qui améliorent l'efficacité opérationnelle, l'évolutivité et la durabilité. Un changement structurel majeur influençant les flux d'investissement est la transition vers des environnements de calcul distribué et d'edge computing, qui nécessitent une surveillance et une automatisation centralisées en temps réel. Cela accélère les financements vers des plateformes de gestion basées sur le cloud, des analyses pilotées par l'IA et des systèmes de contrôle intégrés capables de gérer des infrastructures complexes et géographiquement dispersées.Dynamiques actuelles d'investissement et de financement du marché mondial de la gestion des centres de données
Actuellement, les tendances d'investissement sont façonnées par l'adoption rapide du cloud, l'intégration de l'IA et le besoin d'efficacité opérationnelle au sein d'écosystèmes de centres de données de plus en plus complexes. Les organisations prioritisent les solutions de gestion intelligentes pour optimiser les performances, réduire les temps d'arrêt et améliorer l'efficacité énergétique.- Amérique du Nord : Mène l'investissement mondial grâce à la forte présence hyperscale, à l'adoption précoce des systèmes de gestion pilotés par l'IA et à l'innovation continue dans l'infrastructure cloud.
- Asie-Pacifique : Région en croissance la plus rapide, propulsée par la transformation numérique, l'expansion de la capacité des centres de données et les initiatives d'infrastructure soutenues par le gouvernement.
- Europe : Focus fort sur l'investissement en durabilité, conformité réglementaire et opérations de centres de données économes en énergie.
- Moyen-Orient et Afrique : Paysage émergent d'investissement soutenu par le développement des villes intelligentes, l'adoption du cloud et l'expansion de l'infrastructure numérique.
Signaux clés des dynamiques d'investissement et de financement du marché mondial de la gestion des centres de données
- L'automatisation pilotée par l'IA et l'analyse prédictive attirent des investissements significatifs sur les plateformes de gestion.
- L'expansion croissante des hyperscale et des centres de données mutualisés pousse les financements vers des solutions DCIM et de surveillance évolutives.
- L'intégration de la cybersécurité dans les systèmes de gestion devient une priorité clé pour l'investissement.
- La croissance du calcul d'edge crée une demande pour des plateformes de gestion décentralisées et basées sur le cloud.
- Les initiatives de durabilité accélèrent les financements vers des solutions d'optimisation énergétique et de suivi des émissions de carbone.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial de la gestion des centres de données
- Les entreprises dotées de capacités fortes en IA et automatisation gagnent un avantage concurrentiel pour attirer des investissements.
- L'intégration des plateformes natives du cloud avec les systèmes locaux devient un différentiateur critique.
- Les partenariats entre fournisseurs de logiciels, fournisseurs de matériels et opérateurs de cloud augmentent.
- Les stratégies de diversification régionale sont essentielles pour capturer la croissance en Asie-Pacifique et les marchés émergents.
- L'accent mis sur la conformité ESG et l'efficacité énergétique façonne les décisions d'investissement à long terme.
Aperçu futur des dynamiques d'investissement et de financement du marché mondial de la gestion des centres de données
À l'avenir, le marché mondial de la gestion des centres de données est censé attirer un investissement soutenu, porté par la dépendance croissante à l'infrastructure numérique, aux opérations alimentées par l'IA et au besoin d'écosystèmes de centres de données autonomes et résilients. L'allocation de capital future se concentrera sur les plateformes de centres de données autonomes, l'entretien prédictif alimenté par l'IA, la technologie jumeau numérique, la gestion des infrastructures d'edge et des solutions de cybersécurité intégrées.- Amérique du Nord : Continuera à mener les investissements guidés par l'innovation dans la gestion des centres de données alimentés par l'IA et autonomes.
- Asie-Pacifique : Dominera la croissance future des investissements soutenue par l'expansion hyperscale et l'adoption numérique rapide.
- Europe : S'accentuera sur des solutions de gestion durables, conformes et économiques en énergie.
Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial de la gestion des centres de données
Le paysage technologique et l'innovation dans le marché mondial de la gestion des centres de données évoluent rapidement vers des écosystèmes d'infrastructure intelligents, autonomes et hautement intégrés. Alors que les centres de données augmentent en taille, en complexité et en répartition géographique, les plateformes de gestion passent des outils de surveillance traditionnels à des systèmes alimentés par l'intelligence artificielle, prédictifs et auto-optimisants. L'intensité de l'innovation est élevée, impulsée par la convergence de l'intelligence artificielle, de l'apprentissage automatique, de l'IoT, des jumeaux numériques et des architectures natives du cloud. Les acteurs majeurs tels que Schneider Electric, Vertiv, Siemens, IBM, Cisco et les fournisseurs de logiciels émergents investissent dans des plateformes de gestion de l'infrastructure des centres de données (DCIM) de nouvelle génération qui combinent l'analyse en temps réel avec des capacités d'automatisation et d'orchestration. Une transformation clé est le passage vers des opérations de centres de données autonomes, où les systèmes alimentés par l'IA peuvent surveiller, analyser et optimiser les performances de l'infrastructure sans intervention humaine. Cela inclut la maintenance prédictive, la distribution automatique des charges de travail, l'optimisation énergétique et la détection intelligente des pannes. En parallèle, l'intégration du calcul en périphérie, des environnements cloud hybrides et des architectures informatiques distribuées pousse l'innovation vers des plateformes de gestion unifiées, évolutives et basées sur le cloud, capables de fournir une visibilité end-to-end sur les infrastructures de base, de co-location et de périphérie.Paysage technologique et de l'innovation du marché mondial de la gestion des centres de données - Scénario actuel
Actuellement, le marché se concentre sur l'amélioration de l'efficacité opérationnelle, l'amélioration de la visibilité de l'infrastructure et la réduction des temps d'arrêt grâce à des technologies avancées de surveillance et d'automatisation. Les fournisseurs privilégient des solutions qui offrent des informations en temps réel, des analyses prédictives et un contrôle centralisé. La maintenance prédictive alimentée par l'IA est l'une des innovations les plus significatives, permettant la détection précoce des pannes d'équipement, l'identification des anomalies et la résolution proactive des problèmes. Cela réduit les temps d'arrêt et les coûts opérationnels dans les environnements critiques. La technologie des jumeaux numériques gagne en popularité, permettant aux opérateurs de créer des répliques virtuelles des environnements de centres de données pour la simulation, l'optimisation et la planification des scénarios. Cela améliore la prise de décision et optimise la planification de la capacité et la conception de l'infrastructure. Les plateformes de DCIM basées sur le cloud se développent rapidement, offrant des solutions évolutives basées sur le SaaS permettant la surveillance à distance, la gestion multi-site et une intégration fluide avec les environnements cloud hybrides et multi-cloud. Les capteurs IoT et les systèmes de surveillance en temps réel améliorent la visibilité sur l'énergie, le refroidissement et l'infrastructure informatique. Ces technologies offrent des informations détaillées sur la température, la consommation d'énergie, l'écoulement d'air et les performances des équipements. L'intégration de la cybersécurité devient également un point central de l'innovation, avec des plateformes de gestion intégrant une détection avancée des menaces, un contrôle d'accès et une surveillance de la conformité pour protéger l'infrastructure critique.Tendances clés de la technologie et de l'innovation dans le marché mondial de la gestion des centres de données
- Automatisation alimentée par l'IA : Maintenance prédictive, détection d'anomalies et optimisation automatique des ressources.
- Centres de données autonomes : Systèmes d'infrastructure auto-réparateurs et auto-optimisateurs.
- Technologie des jumeaux numériques : Modèles de simulation virtuelle pour la planification de la capacité et l'optimisation des performances.
- Plateformes de DCIM basées sur le cloud : Solutions SaaS évolutives pour la gestion d'environnements multi-site et hybrides.
- IoT et surveillance en temps réel : Informations basées sur les capteurs pour l'énergie, le refroidissement et les conditions environnementales.
- Gestion des centres de données en périphérie : Contrôle centralisé des micro-centres de données distribués.
- Intégration de la cybersécurité : Surveillance avancée des menaces et gestion de la conformité dans les systèmes DCIM.
- Optimisation de l'énergie et durabilité : Gestion de l'énergie basée sur l'IA et suivi de l'empreinte carbone.