
Analyse de la taille et de la part de marché du secteur des technologies agricoles mondiales 2026-2033
Le marché mondial des technologies agricoles devrait connaître une croissance significative pendant la période de prévision allant de 2026 à 2033. Évalué à environ 24,8 milliards de dollars en 2025, le marché devrait atteindre près de 58,7 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 11,4 %. L'expansion du marché est motivée par la demande croissante de pratiques agricoles durables et efficaces, l'augmentation de la consommation alimentaire mondiale et l'adoption accélérée des technologies numériques et intelligentes à travers l'industrie agricole.
Aperçu des prévisions du marché des technologies agricoles mondiales (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 24,8 milliards de dollars américains |
| Taille du marché (2033) | 58,7 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 11.4% |
| Plus grand segment | Technologies de culture de précision |
| Segment en croissance la plus rapide | Robots agricoles et équipements de ferme autonomes |
| Segment d'utilisation finale dominant | Grandes fermes commerciales |
| Tendance clé | Intégration de l'intelligence artificielle, de l'Internet des objets, de l'automatisation et de l'analyse des données dans les écosystèmes de culture intelligente |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Moteur principal de croissance | Augmentation de la demande pour Agriculture durable et productivité accrue des fermes |
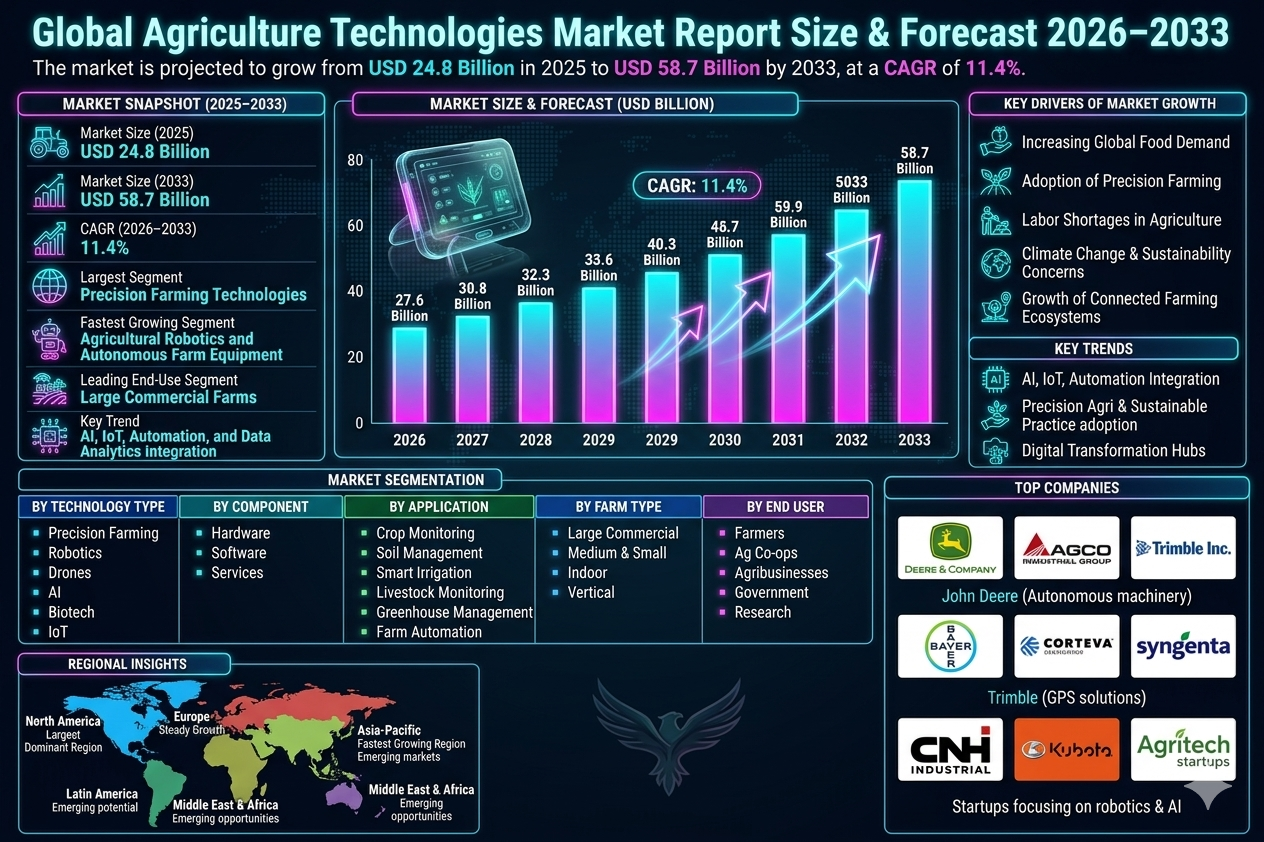
Taille et prévisions du marché mondial des technologies agricoles
Le marché mondial des technologies agricoles est prévu pour connaître une croissance substantielle pendant la période de prévision, allant de 2026 à 2033. Le marché était estimé à environ 24,8 milliards de dollars américains en 2025 et devrait atteindre près de 58,7 milliards de dollars américains d'ici 2033, augmentant à un taux de croissance annuel composé d'environ 11,4%. Cette croissance est entraînée par une demande croissante pour des solutions agricoles durables, une consommation alimentaire mondiale croissante et une adoption rapide des technologies numériques dans le secteur agricole. Le marché connait une transformation majeure alors que les pratiques agricoles traditionnelles intègrent de plus en plus des technologies avancées telles que l'agriculture de précision, l'intelligence artificielle, des équipements agricoles connectés à l'Internet des objets, des robots agricoles, des drones, des systèmes d'irrigation intelligents et des plateformes d'analyse de données. Ces technologies améliorent la productivité des fermes, réduisent les coûts opérationnels et permettent une utilisation efficace des ressources des ressources. En outre, les préoccupations croissantes concernant le changement climatique, la dégradation des sols, la pénurie d'eau et le manque de main-d'œuvre accélèrent l'adoption des technologies agricoles intelligentes à l'échelle mondiale. Les gouvernements et les organisations agricoles investissent massivement dans l'infrastructure agricole moderne et les initiatives d'agriculture numérique pour renforcer la sécurité alimentaire et optimiser la production agricole. Les avancées technologiques en automatisation, en calcul en nuage, en télédétection et en équipements agricoles autonomes soutiennent davantage la croissance du marché. L'augmentation des investissements en capital-investissement et l'activité des startups agricoles contribuent également à l'innovation et à la commercialisation des technologies agricoles avancées à l'échelle mondiale.Aperçu du marché mondial des technologies agricoles
Le marché des technologies agricoles englobe un large écosystème de technologies numériques, mécaniques, biologiques et analytiques conçues pour améliorer l'efficacité agricole, la productivité et la durabilité. Le marché inclut les systèmes d'agriculture de précision, les logiciels de gestion de ferme, les drones agricoles, les robots, les solutions de biotechnologie, et l'équipement agricole connecté. Le secteur évolue rapidement vers une agriculture basée sur les données, où les agriculteurs utilisent l'analyse en temps réel, l'imagerie satellite, l'apprentissage automatique et les capteurs Internet des objets pour surveiller la santé des cultures, optimiser l'irrigation, prédire les impacts météorologiques et améliorer les processus de prise de décision. Les principaux acteurs du secteur incluent Deere & Company, AGCO Corporation, Trimble Inc., Bayer AG, Corteva Agriscience, Syngenta, CNH Industrial, Kubota Corporation et de nombreuses startups agricoles axées sur l'automatisation et les innovations en agriculture numérique. Le marché se caractérise par une augmentation de la collaboration entre les fournisseurs de technologies, les fabricants d'équipements agricoles, les institutions de recherche et les gouvernements pour accélérer l'adoption de l'agriculture intelligente. Les initiatives de transformation numérique dans l'agriculture deviennent essentielles pour répondre aux défis mondiaux de production alimentaire et aux objectifs de durabilité.Principaux moteurs de la croissance du marché mondial des technologies agricoles
Augmentation de la demande alimentaire mondiale
La croissance rapide de la population et les préférences alimentaires changeantes augmentent considérablement la demande alimentaire à l'échelle mondiale. Les technologies agricoles aident les agriculteurs à maximiser la productivité, à réduire les pertes de cultures et à améliorer l'efficacité agricole afin de répondre aux besoins croissants de consommation.Adoption de l'agriculture de précision
Les technologies d'agriculture de précision permettent des pratiques agricoles basées sur les données qui optimisent l'utilisation des intrants, améliorent les rendements des cultures et minimisent les déchets. Les agriculteurs adoptent de plus en plus les systèmes GPS, les drones et la technologie d'apport variable pour une gestion efficace des champs.Pénurie de main-d'œuvre dans l'agriculture
La diminution de la disponibilité de la main-d'œuvre agricole dans de nombreux pays accélère l'adoption de systèmes agricoles automatisés, de robots et de machines autonomes afin de réduire la dépendance au travail manuel.Changements climatiques et préoccupations liées à la durabilité
Des défis environnementaux tels que la pénurie d'eau, les modèles climatiques imprévisibles et la dégradation des sols stimulent la demande de systèmes d'irrigation intelligents, de technologies de surveillance du climat et de pratiques agricoles durables.Croissance des écosystèmes agricoles connectés
L'intégration de capteurs IoT, du calcul en nuage et d'analyses basées sur l'intelligence artificielle crée des écosystèmes agricoles connectés qui améliorent la visibilité opérationnelle, la prise de décision prédictive et l'efficacité globale de la gestion des exploitations agricoles.Segmentation du marché des technologies agricoles mondiales
Par type de technologie
Le marché est segmenté en agriculture de précision, robots agricoles, drones, intelligence artificielle, biotechnologie, systèmes agricoles connectés via l'Internet des objets, technologies d'irrigation intelligentes et logiciels de gestion des exploitations agricoles. L'agriculture de précision domine actuellement le marché en raison de son adoption généralisée dans les opérations agricoles commerciales.Par composant
Le marché inclut le matériel, le logiciel et les services. Les composants matériels tels que les capteurs, les drones, les machines automatisées et les systèmes d'irrigation représentent une part majeure, tandis que les plateformes logicielles et d'analyse connaissent une croissance rapide.Par application
Les applications incluent la surveillance des cultures, la gestion des sols, la gestion de l'irrigation, la surveillance du bétail, la gestion des serres, la prévision météorologique, l'optimisation de la chaîne d'approvisionnement et l'automatisation des exploitations agricoles.Par type d'exploitation agricole
Le marché s'adresse aux grandes exploitations agricoles commerciales, aux petites et moyennes exploitations agricoles, aux installations d'agriculture en intérieur et aux opérations d'agriculture verticale. Les grandes exploitations restent les principaux adopteurs en raison de leur capacité à investir davantage de capitaux.Par utilisateur final
Les utilisateurs finaux comprennent les agriculteurs, les coopératives agricoles, les entreprises agroalimentaires, les agences gouvernementales et les institutions de recherche. Les entreprises agroalimentaires commerciales investissent de plus en plus dans des systèmes agricoles intelligents intégrés.Dynamiques du marché régional
Amérique du Nord domine le marché mondial des technologies agricoles en raison de l'adoption forte de systèmes d'agriculture de précision, de mécanisation avancée et d'investissements élevés dans l'innovation agricole à travers les États-Unis et le Canada. L'Europe connait une croissance régulière, entraînée par des politiques agricoles axées sur la durabilité, des initiatives d'agriculture intelligente et une adoption croissante des technologies agricoles numériques dans des pays tels que l'Allemagne, la France et les Pays-Bas. Asie-Pacifique est la région qui connaît la plus forte croissance en raison de programmes d'modernisation agricole en expansion, de la demande croissante en nourriture et d'investissements agricoles croissants en Chine, en Inde, au Japon et en Asie du Sud-Est. Amérique latine est en train de devenir un marché important avec une adoption croissante de l'agriculture de précision au Brésil et en Argentine, en particulier dans la production à grande échelle de soja et de céréales. Moyen-Orient et Afrique adopte progressivement les technologies agricoles pour répondre à la pénurie d'eau, améliorer la productivité des cultures et renforcer la sécurité alimentaire grâce à des systèmes d'agriculture en environnement contrôlé.Paysage concurrentiel
Le marché mondial des technologies agricoles est hautement concurrentiel et orienté vers l'innovation, avec la participation d'entreprises de matériel agricole, de sociétés de logiciels, de sociétés de biotechnologie et de startups agricoles. Les principales entreprises incluent Deere & Company, AGCO Corporation, Trimble Inc., Bayer AG, CNH Industrial, Kubota Corporation, Corteva Agriscience et Syngenta. Les entreprises se concentrent de plus en plus sur des écosystèmes agricoles intégrés qui combinent l'intelligence artificielle, l'Internet des objets, l'automatisation, la robotique et l'analyse prédictive. Les partenariats stratégiques, les acquisitions et les collaborations technologiques deviennent courants pour renforcer la position sur le marché. John Deere reste un leader majeur dans les machines agricoles autonomes et l'équipement agricole connecté, tandis que Trimble se spécialise dans les technologies agricoles de précision basées sur le GPS et les logiciels de gestion des exploitations agricoles. La concurrence est centrée sur l'innovation, l'efficacité opérationnelle, la durabilité et les capacités de prise de décision basées sur les données. Les startups axées sur la robotique, l'agriculture en intérieur et l'analyse basée sur l'intelligence artificielle gagnent également en traction à l'échelle mondiale.Perspective stratégique
La perspective stratégique du marché des technologies agricoles reste fortement positive, car l'agriculture mondiale continue de se déplacer vers l'automatisation, la numérisation et la durabilité. Les solutions d'agriculture intelligente deviendront de plus en plus essentielles pour améliorer l'efficacité de la production alimentaire et la résilience climatique. Les opportunités de croissance futures résident dans les tracteurs autonomes, les systèmes de récolte robotisés, l'agriculture prédictive basée sur l'intelligence artificielle, les technologies d'agriculture verticale et les chaînes d'approvisionnement agricoles basées sur la blockchain. L'intégration d'analyses avancées avec des systèmes de surveillance des exploitations agricoles en temps réel optimisera davantage les opérations agricoles. Les gouvernements et les investisseurs privés sont attendus pour continuer à soutenir l'innovation agricole via des programmes de financement, des incitations à l'agriculture intelligente et des initiatives de développement de l'infrastructure.Perspective finale du marché
Le marché mondial des technologies agricoles est positionné pour une expansion à long terme, entraînée par une demande croissante de systèmes agricoles efficaces, durables et dotés de technologies. L'intégration des technologies numériques dans l'agriculture transforme fondamentalement la manière dont la nourriture est produite, gérée et distribuée à l'échelle mondiale. Alors que le secteur agricole fait face à une pression croissante liée à la croissance de la population, aux défis climatiques et aux contraintes des ressources, les technologies agricoles avancées joueront un rôle critique pour garantir la sécurité alimentaire future et la durabilité environnementale. Les entreprises qui réussiront à combiner l'automatisation, l'analyse et des solutions agricoles durables sont censés guider l'avenir de l'agriculture mondiale.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu de la prévision du marché (2026-2033)
- 1.2 Taille du marché mondial et analyse du taux de croissance annuel composé (CAGR)
- 1.3 Plus grands et segments en plus rapide croissance
- 1.4 Leadership et tendances de croissance au niveau régional
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché des technologies agricoles
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie et transformation vers l'agriculture intelligente
- 2.4 Écosystème et chaîne de valeur des technologies agricoles
- 2.5 Impact de l'adoption de l'agriculture numérique
- 2.6 Tendances de durabilité et d'agriculture résiliente face au climat
- 2.7 Paysage technologique et d'innovation
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la demande alimentaire mondiale
- 4.1.2 Adoption de l'agriculture de précision
- 4.1.3 Pénurie de main-d'œuvre dans l'agriculture
- 4.1.4 Changement climatique et préoccupations liées à la durabilité
- 4.1.5 Développement des écosystèmes d'agriculture connectée
- 4.2 Freins
- 4.2.1 Coûts initiaux élevés des investissements technologiques
- 4.2.2 Infrastructure numérique limitée dans les zones rurales
- 4.2.3 Préoccupations liées à la sécurité et à la confidentialité des données
- 4.2.4 Manque d'expertise technique chez les agriculteurs
- 4.3 Opportunités
- 4.3.1 Expansion de l'intelligence artificielle et de l'automatisation dans l'agriculture
- 4.3.2 Croissance de l'agriculture verticale et en intérieur
- 4.3.3 Solutions d'irrigation intelligente et de gestion de l'eau
- 4.3.4 Développement des startups d'agritech et des capitaux de risque
- 4.4 Défis
- 4.4.1 Complexité de l'intégration selon les systèmes agricoles
- 4.4.2 Connectivité et limitations des réseaux
- 4.4.3 Dépendance élevée aux conditions climatiques
- 4.4.4 Structure fragmentée du marché agricole
- 4.1 Moteurs
- 5. Analyse du marché des technologies agricoles (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances d'adoption des technologies
- 5.6 Analyse de l'impact sur la productivité agricole
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type de technologie
- 6.1.1 Agriculture de précision
- 6.1.2 Robotique agricole
- 6.1.3 Drones agricoles
- 6.1.4 Intelligence artificielle
- 6.1.5 Solutions de biotechnologie
- 6.1.6 Systèmes agricoles connectés via l'Internet des objets (IoT)
- 6.1.7 Technologies d'irrigation intelligente
- 6.1.8 Logiciels de gestion des exploitations agricoles
- 6.2 Par composant
- 6.2.1 Matériel
- 6.2.2 Logiciel
- 6.2.3 Services
- 6.3 Par application
- 6.3.1 Surveillance des cultures
- 6.3.2 Gestion des sols
- 6.3.3 Gestion de l'irrigation
- 6.3.4 Surveillance du bétail
- 6.3.5 Gestion des serres
- 6.3.6 Prévision météorologique
- 6.3.7 Optimisation de la chaîne d'approvisionnement
- 6.3.8 Automatisation des exploitations agricoles
- 6.4 Par type d'exploitation agricole
- 6.4.1 Grandes exploitations commerciales
- 6.4.2 Petites et moyennes exploitations agricoles
- 6.4.3 Installations d'agriculture en intérieur
- 6.4.4 Opérations d'agriculture verticale
- 6.5 Par utilisateur final
- 6.5.1 Les agriculteurs
- 6.5.2 Les coopératives agricoles
- 6.5.3 Les entreprises agroalimentaires
- 6.5.4 Les agences gouvernementales
- 6.5.5 Les institutions de recherche
- 6.1 Par type de technologie
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking du portefeuille de produits
- 8.3 Cartographie de l'intégration technologique
- 8.4 Partenariats et collaborations stratégiques
- 8.5 Intensité concurrentielle et différenciation
- 9. Profils des entreprises
- 10. Intelligence stratégique et informations de Pheonix AI
- 10.1 Moteur de prévision de la demande de Pheonix
- 10.2 Analyseur de l'infrastructure de l'agriculture intelligente
- 10.3 Suivi des technologies de l'agriculture de précision
- 10.4 Informations sur l'automatisation agricole et la robotique
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Perspective d'avenir et recommandations stratégiques
- 11.1 Expansion des systèmes d'agriculture autonome
- 11.2 Plateformes de prise de décision agricoles pilotées par l'intelligence artificielle
- 11.3 Stratégies d'agriculture durable et de résilience climatique
- 11.4 Expansion régionale et investissements dans l'agritech
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché des technologies agricoles mondiales
Le marché des technologies agricoles mondiales fonctionne dans un écosystème concurrentiel fortement orienté innovation et en constante évolution, soutenu par une transformation numérique croissante dans l'agriculture mondiale. Le marché est en transition d'une agriculture mécanisée conventionnelle vers des systèmes agricoles intelligents intégrés, alimentés par des technologies d'intelligence artificielle (IA), d'Internet des objets (IoT), de robotique, de culture précise, d'automatisation et d'analyse prédictive. L'intensité concurrentielle est élevée en raison de l'adoption accélérée des technologies, de l'augmentation des investissements en agritech et de la demande croissante de solutions agricoles durables et axées sur la productivité. Les entreprises rivalisent activement grâce à leurs capacités d'automatisation, à l'intégration des plateformes, aux performances en analyse des données, à l'efficacité de l'équipement et à l'adaptabilité dans différents environnements agricoles. La structure du marché est modérément fragmentée, combinant des grands fabricants d'équipements agricoles multinationaux, des entreprises technologiques, des entreprises de biotechnologie et des startups agricoles en pleine croissance. Les acteurs établis dominent l'équipement agricole à grande échelle et les écosystèmes agricoles intégrés, tandis que les startups se concentrent sur des innovations nichées telles que la robotique agricole, l'analyse par drones, l'agriculture en intérieur et l'intelligence des cultures alimentée par l'IA.Situation actuelle de l'intensité concurrentielle et de la structure du marché des technologies agricoles mondiales
Profil des principales entreprises
Deere & Company (John Deere): Leader mondial en matière de machinerie agricole intelligente, de tracteurs autonomes, de systèmes agricoles connectés et de solutions agricoles de précision alimentées par l'IA. AGCO Corporation: Grand fabricant d'équipements agricoles axé sur les technologies de culture précise, les machines automatisées et les plateformes de gestion des exploitations agricoles numériques. Trimble Inc.: Principal fournisseur de systèmes de culture précise guidés par GPS, de logiciels de gestion des exploitations agricoles et de technologies d'analyse en temps réel des champs. Bayer AG: Acteur majeur de l'agriculture numérique via les plateformes Climate Corporation, l'analyse prédictive de la culture et les technologies d'optimisation des cultures. CNH Industrial: Entreprise mondiale d'équipements agricoles investissant dans les systèmes de culture automatisés, les tracteurs intelligents et l'équipement agricole connecté. Kubota Corporation: Fabricant d'équipements agricoles avancés axé sur l'automatisation, les équipements de culture intelligents compacts et les solutions agricoles durables. Corteva Agriscience: Entreprise de sciences agricoles intégrant des plateformes de culture numérique, des technologies de semences et des systèmes de gestion des cultures basés sur les données. Syngenta: Entreprise clé en agritech et en sciences des cultures qui exploite l'IA, la culture précise et les systèmes d'advisory numérique pour améliorer l'efficacité agricole. IBM Corporation: Fournisseur de technologies soutenant l'analyse agricole basée sur l'IA, l'intelligence météorologique et l'infrastructure de gestion des exploitations agricoles basée sur le cloud. DroneDeploy & Agribotix: Innovateurs émergents en agritech spécialisés dans le suivi des cultures par drones, l'analyse aérienne et les systèmes d'imagerie agricole précise.Signaux clés d'intensité concurrentielle et de structure du marché des technologies agricoles mondiales
Un signal concurrentiel majeur est le passage croissant vers des écosystèmes de culture intelligente intégrés qui combinent la machinerie, le logiciel, les capteurs IoT, l'analyse IA et l'automatisation en plateformes opérationnelles unifiées. Les technologies de culture précise restent le segment concurrentiel central, avec une augmentation des investissements des entreprises dans les systèmes GPS, le suivi des champs en temps réel et l'analyse prédictive pour améliorer la productivité et l'efficacité des ressources. La robotique agricole et la machinerie automatisée transforment rapidement la concurrence, en particulier dans les opérations agricoles à grande échelle confrontées à des pénuries de main-d'œuvre et à des coûts opérationnels croissants. Les plateformes de gestion des exploitations agricoles basées sur le cloud et les systèmes d'assistance décisionnelle alimentés par l'IA deviennent des différenciateurs clés, permettant aux agriculteurs d'optimiser l'irrigation, le suivi de la santé des cultures et la prévision des récoltes en temps réel. Les collaborations stratégiques entre les fabricants de machinerie, les développeurs de logiciels, les startups agricoles et les agences gouvernementales accélèrent la commercialisation et l'expansion du marché mondial.Implications stratégiques de l'intensité concurrentielle et de la structure du marché des technologies agricoles mondiales
Le marché est de plus en plus en transition des produits agricoles autonomes vers des écosystèmes de culture numérique intégrés où le matériel, le logiciel et l'analyse opèrent ensemble. L'investissement dans l'automatisation, l'analyse alimentée par l'IA, l'imagerie satellite et l'infrastructure agricole connectée devient essentiel pour maintenir la compétitivité à long terme. L'adaptabilité à travers les exploitations agricoles commerciales, l'agriculture des petits producteurs et les systèmes de culture en environnement contrôlé émerge comme un différenciateur stratégique majeur parmi les fournisseurs mondiaux. L'innovation axée sur la durabilité gagne en importance alors que les gouvernements et les organisations agricoles priorisent la résilience climatique, l'efficacité de l'eau et la réduction de l'utilisation des produits chimiques dans les pratiques agricoles. La propriété des données et les plateformes d'intelligence agricole deviennent de plus en plus des actifs stratégiques précieux, renforçant la fidélisation à long terme des clients et le contrôle de l'écosystème.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché des technologies agricoles mondiales
Le marché des technologies agricoles mondiales devrait connaître une augmentation de la concentration, alors que les grandes entreprises de machinerie agricole, les entreprises de logiciels et les fournisseurs d'agritech s'étendent via des acquisitions, des partenariats et des stratégies d'intégration d'écosystèmes. Les systèmes de culture automatisés, la récolte robotisée, l'intelligence des cultures alimentée par l'IA et les plateformes de culture précise connectée définiront la phase suivante de la concurrence sur le marché. Les plateformes agricoles basées sur le cloud et l'analyse prédictive en temps réel deviendront centrales pour les opérations agricoles futures, améliorant la productivité, la durabilité et l'efficacité opérationnelle. Les technologies émergentes telles que les systèmes de culture verticale, les chaînes d'approvisionnement agricoles basées sur la blockchain et l'analyse de l'agriculture régénérative sont attendues pour créer de nouvelles opportunités de croissance concurrentielle. À long terme, le marché sera façonné par trois piliers concurrentiels principaux : l'automatisation intelligente, les écosystèmes de culture numérique intégrés et l'innovation agricole durable. Les entreprises qui réussiront à combiner une infrastructure technologique avancée avec des solutions agricoles échelonnables mèneront le marché des technologies agricoles mondiales jusqu'en 2033.Chaîne de valeur
Modèle: Hybrid
Distribution: Hybrid
Complexité de l'approvisionnement: High
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des technologies agricoles
La chaîne de valeur du marché mondial des technologies agricoles évolue des machines agricoles conventionnelles et des systèmes de culture manuelle vers des écosystèmes de culture hautement connectés, basés sur les données, automatisés et intelligents. Cette transformation est accélérée par la demande croissante en nourriture à l'échelle mondiale, les pressions liées au changement climatique, les pénuries de main-d'œuvre, les objectifs de durabilité et la digitalisation rapide des opérations agricoles. Les technologies agricoles intègrent des systèmes avancés tels que l'agriculture de précision, l'analyse basée sur l'intelligence artificielle, des capteurs connectés à l'Internet des objets (IoT), la robotique agricole, les drones, les machines autonomes, des solutions de biotechnologie et des plateformes de gestion de ferme basées sur le cloud. Ces technologies permettent aux agriculteurs d'améliorer la productivité, d'optimiser l'utilisation des ressources, de réduire l'impact environnemental et d'améliorer l'efficacité opérationnelle. La chaîne de valeur s'étend désormais au-delà de la fabrication d'équipements agricoles traditionnels vers la production de semi-conducteurs, la fabrication d'appareils IoT, le développement de logiciels d'intelligence artificielle, l'imagerie satellite, l'infrastructure de connectivité, l'analyse des données agricoles et les écosystèmes de culture autonome. Des entreprises de premier plan telles que Deere & Company, AGCO Corporation, Trimble Inc., Bayer AG, CNH Industrial, Kubota Corporation, Corteva Agriscience et Syngenta investissent lourdement dans des plateformes agricoles intelligentes intégrées. La chaîne d'approvisionnement en amont dépend de plus en plus des fabricants de capteurs, des fournisseurs de semi-conducteurs, des fournisseurs de technologies GPS, des fabricants de composants de drones, des entreprises de calcul en nuage et des développeurs de biotechnologie pour soutenir les systèmes agricoles avancés. Les stratégies de fabrication et d'intégration technologique se concentrent de plus en plus sur l'automatisation, l'analyse prédictive, l'équipement autonome, les technologies d'application précise et l'infrastructure agricole connectée capable de prendre des décisions en temps réel. Les principaux défis de la chaîne d'approvisionnement incluent l'infrastructure de connectivité limitée en zone rurale, les coûts élevés d'implémentation technologique, les systèmes de données agricoles fragmentés, les limites d'interopérabilité, les préoccupations liées à la cybersécurité et la dépendance aux chaînes d'approvisionnement en semi-conducteurs et en électronique.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des technologies agricoles - Scénario actuel
L'écosystème actuel des technologies agricoles est façonné par l'adoption croissante des systèmes d'agriculture de précision, l'automatisation croissante des opérations agricoles à grande échelle et l'intégration croissante des technologies d'intelligence artificielle, d'Internet des objets (IoT) et de calcul en nuage. Les fournisseurs de matériel augmentent rapidement la production de tracteurs intelligents, d'équipements agricoles autonomes, de drones, de systèmes d'irrigation précise et de capteurs de champ connectés aux IoT afin de soutenir l'adoption de l'agriculture numérique. Les fournisseurs de logiciels renforcent les plateformes d'analyse basées sur l'intelligence artificielle capables de fournir une intelligence en temps réel sur les cultures, une analyse prédictive des conditions météorologiques, un suivi de la santé des sols et des recommandations d'optimisation des rendements. Les fabricants d'équipements agricoles collaborent de plus en plus avec des entreprises de logiciels, des startups de technologie agricole et des fournisseurs d'infrastructures cloud pour créer des écosystèmes de culture connectés intégrés. Les programmes agricoles intelligents soutenus par le gouvernement, les incitations à l'agriculture numérique et les initiatives de modernisation agricole axées sur la durabilité accélèrent le déploiement technologique à l'échelle mondiale. Les grandes exploitations agricoles commerciales sont actuellement les principaux adopteurs des technologies agricoles avancées, tandis que les petites et moyennes exploitations agricoles adoptent progressivement des solutions de culture intelligente basées sur le cloud et à abonnement.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des technologies agricoles
Plusieurs tendances transformatrices façonnent actuellement l'écosystème des technologies agricoles à l'échelle mondiale. Premièrement, l'adoption de l'agriculture de précision accélère la demande en analyse basée sur l'intelligence artificielle, en équipements guidés par le GPS et en systèmes de surveillance des champs en temps réel. Deuxièmement, les pénuries de main-d'œuvre dans les secteurs agricoles augmentent les investissements dans les tracteurs autonomes, les systèmes de récolte robotisés et les technologies de gestion des cultures automatisées. Troisièmement, le changement climatique et la pénurie d'eau entraînent l'adoption de systèmes d'irrigation intelligents, d'analyse prédictive des conditions météorologiques et de technologies agricoles axées sur la durabilité. Quatrièmement, les écosystèmes agricoles connectés basés sur l'Internet des objets (IoT) permettent une visibilité opérationnelle en temps réel, une gestion automatisée des ressources et des capacités de maintenance prédictive. Cinquièmement, les plateformes de gestion des fermes basées sur le cloud et l'analyse des données agricoles deviennent de plus en plus centrales dans les stratégies de transformation numérique de l'agriculture.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des technologies agricoles
Des leaders du secteur tels que Deere & Company, AGCO Corporation, Trimble Inc., Bayer AG, CNH Industrial et Kubota Corporation renforcent leur position concurrentielle grâce à des écosystèmes de culture intelligente intégrés qui combinent machines, analyse basée sur l'intelligence artificielle, automatisation et connectivité cloud. L'avantage concurrentiel dépend de plus en plus de la capacité à pratiquer l'agriculture de précision, de la performance des analyses basées sur l'intelligence artificielle, de l'intégration d'équipements autonomes, de l'infrastructure de connectivité et de la scalabilité sur différents environnements agricoles. Les entreprises capables d'intégrer des matériels avancés, des logiciels, de la robotique et des analyses prédictives dans des écosystèmes agricoles unifiés sont les mieux placées pour saisir les opportunités du marché à long terme. Les collaborations stratégiques entre les fabricants d'équipements agricoles, les startups de technologie agricole, les fournisseurs de technologies cloud et les entreprises de biotechnologie deviennent de plus en plus importantes pour l'expansion de l'écosystème et l'accélération de l'innovation. Le succès à long terme dépendra de plus en plus de la capacité à équilibrer l'accessibilité technologique, l'interopérabilité, la sécurité des données, la scalabilité et la performance agricole durable dans les opérations agricoles mondiales.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des technologies agricoles - Perspective future
Entre 2026 et 2033, la chaîne de valeur des technologies agricoles est prévue pour devenir de plus en plus autonome, basée sur l'intelligence artificielle, connectée au cloud et axée sur la durabilité. Les fabricants accorderont de plus en plus de priorité au développement de machines autonomes, de systèmes de culture prédictive basés sur l'intelligence artificielle, de technologies de récolte robotisées et de solutions agricoles intelligentes résilientes au changement climatique. Les écosystèmes agricoles connectés intégrant des drones, des capteurs IoT, le calcul en périphérie, l'imagerie satellite et l'analyse en temps réel continueront de transformer la productivité agricole et la prise de décision opérationnelle. Les modèles de culture jumeaux numériques, les systèmes de traçabilité agricole basés sur la blockchain et les plateformes d'optimisation de la chaîne d'approvisionnement basées sur l'intelligence artificielle joueront un rôle croissant dans les écosystèmes agricoles futurs. Les systèmes de culture en hauteur, les technologies de culture en intérieur et les systèmes de culture en environnement contrôlé avec précision sont prévus pour se développer rapidement à mesure que les priorités mondiales de sécurité alimentaire et de durabilité s'intensifient. En fin de compte, la chaîne de valeur des technologies agricoles du futur évoluera des cultures mécanisées traditionnelles vers des écosystèmes agricoles intelligents, entièrement connectés et basés sur les données.Chaine de valeur spécifique au marché
- Fourniture de technologie et composants de base : Capteurs, semi-conducteurs, systèmes GPS, composants de drones, processeurs d'intelligence artificielle, intrants de biotechnologie, modules de connectivité
- Infrastructure numérique et développement logiciel : Plateformes d'analyse basées sur l'intelligence artificielle, systèmes de calcul en nuage, logiciels de gestion des fermes, modèles d'apprentissage automatique, plateformes d'imagerie satellite
- Fabrication d'équipements et de systèmes agricoles : Tracteurs intelligents, machines autonomes, récolteurs robotisés, systèmes d'irrigation précise, équipements de culture connectés
- Déploiement de l'agriculture intelligente intégrée : Systèmes d'agriculture de précision, surveillance basée sur l'Internet des objets, opérations de champ autonomes, intégration de la surveillance du climat
- Opérations agricoles et optimisation des données : Prévision des rendements, optimisation des ressources, maintenance prédictive, analyse de la santé des cultures, gestion automatisée des fermes
- Gestion de la chaîne d'approvisionnement et de la durabilité : Optimisation logistique agricole, traçabilité basée sur la blockchain, suivi de la durabilité, analyse de la chaîne d'approvisionnement alimentaire
Cartographie entreprise-étape
- Fourniture de technologie et composants de base : Trimble Inc., fournisseurs de semi-conducteurs, fournisseurs de technologies de drones, fabricants de capteurs IoT
- Infrastructure numérique et développement logiciel : Microsoft, IBM Corporation, Bayer AG (Climate Corporation), startups de logiciel agricole
- Fabrication d'équipements et de systèmes agricoles : Deere & Company, AGCO Corporation, CNH Industrial, Kubota Corporation
- Déploiement de l'agriculture intelligente intégrée : Deere & Company, Trimble Inc., AGCO Corporation, fournisseurs de services d'agriculture de précision
- Opérations agricoles et optimisation des données : Bayer AG, Corteva Agriscience, Syngenta, fournisseurs de plateformes d'agriculture numérique
- Gestion de la chaîne d'approvisionnement et de la durabilité : Entreprises d'agribusiness, fournisseurs de technologies de chaîne d'approvisionnement alimentaire, startups agricoles basées sur la blockchain
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des technologies agricoles
Les dynamiques d'investissement et de financement du marché mondial des technologies agricoles sont motivées par la demande croissante en nourriture à l'échelle mondiale, la pression croissante en faveur des pratiques agricoles durables, ainsi que la transformation numérique rapide des écosystèmes agricoles. Entre 2026 et 2033, l'allocation de capitaux est prévue pour s'accélérer vers les plateformes d'agriculture de précision, les analyses agricoles alimentées par l'intelligence artificielle, les machines agricoles autonomes, les systèmes d'irrigation intelligents et l'infrastructure agricole connectée dotée d'objets connectés (IoT). Le marché est fortement orienté vers l'innovation, nécessitant un investissement continu dans l'intelligence artificielle, la robotique, l'imagerie par satellite, les drones agricoles, l'analyse prédictive et les systèmes de gestion des exploitations agricoles basés en nuage. Des entreprises majeures telles que Deere & Company, AGCO Corporation, Trimble Inc., Bayer AG, CNH Industrial et Kubota Corporation augmentent significativement leurs investissements dans les technologies d'agriculture intelligente et des écosystèmes agricoles numériques intégrés. Un changement structurel majeur influençant les flux d'investissement est la transition mondiale depuis l'agriculture traditionnelle vers une agriculture orientée données et résiliente au climat. Cette transformation accélère les financements vers les technologies d'automatisation, l'équipement agricole autonome, les systèmes d'agriculture régénérative et des solutions agricoles à efficacité optimisée conçues pour améliorer la productivité tout en réduisant l'impact environnemental.Dynamiques actuelles d'investissement et de financement du marché mondial des technologies agricoles
Actuellement, l'activité d'investissement est fortement soutenue par l'augmentation des financements en capital-risque dans le secteur de l'agritech, les initiatives numériques agricoles soutenues par les gouvernements, ainsi que l'adoption croissante des technologies d'agriculture de précision par les exploitations agricoles commerciales et les entreprises agroalimentaires. Les collaborations stratégiques entre les entreprises technologiques, les fabricants d'équipements agricoles et les institutions de recherche deviennent de plus en plus importantes pour accélérer l'innovation et l'expansion du marché.- Amérique du Nord : Mène l'activité d'investissement mondiale grâce à l'adoption forte de l'agriculture de précision, à la mécanisation avancée des exploitations agricoles et à un financement significatif des startups agricoles aux États-Unis et au Canada.
- Europe : Témoigne d'investissements importants, motivés par des politiques agricoles axées sur la durabilité, des initiatives agricoles intelligentes en matière de climat et une adoption croissante des technologies agricoles numériques.
- Asie-Pacifique : Région de croissance d'investissement la plus rapide, soutenue par des programmes de modernisation agricole, une demande croissante en nourriture et des initiatives d'agriculture intelligente étendues en Chine, en Inde, au Japon et en Asie du Sud-Est.
- Amérique latine et Moyen-Orient et Afrique : Régions émergentes d'investissement, motivées par l'adoption croissante des technologies d'agriculture de précision, des technologies de gestion de l'eau et une attention croissante à la sécurité alimentaire et à la productivité agricole.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des technologies agricoles
- L'adoption rapide des technologies d'agriculture de précision augmente les investissements dans les systèmes dotés de GPS, les drones, les capteurs de surveillance des sols et les plateformes d'analyse agricole alimentées par l'intelligence artificielle.
- La pénurie croissante de main-d'œuvre dans les secteurs agricoles accélère l'apport de capitaux dans la robotique agricole, les tracteurs autonomes et les systèmes d'exploitation automatisés.
- Les préoccupations liées au changement climatique et à la pénurce d'eau stimulent les investissements dans les technologies d'irrigation intelligente, les systèmes de surveillance climatique et l'infrastructure agricole durable.
- L'expansion des écosystèmes agricoles connectés encourage les investissements dans l'équipement agricole doté d'objets connectés (IoT), le logiciel de gestion des exploitations agricoles basé en nuage et les solutions d'analyse prédictive en temps réel.
- L'activité croissante du capital-risque dans les startups agricoles soutient l'innovation dans l'agriculture verticale, l'agriculture régénérative, la surveillance des cultures alimentée par l'intelligence artificielle et les chaînes d'approvisionnement agricoles basées sur la blockchain.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des technologies agricoles
- Le paysage des investissements favorise fortement les entreprises capables d'intégrer l'intelligence artificielle, l'Internet des objets (IoT), l'automatisation et l'analyse dans des écosystèmes agricoles intelligents à grande échelle.
- Les partenariats stratégiques entre les entreprises d'agritech, les fabricants d'équipements agricoles, les fournisseurs de technologies cloud et les gouvernements deviennent critiques pour l'expansion du marché et la commercialisation des technologies.
- L'innovation technologique émerge comme principal différentiateur concurrentiel, particulièrement dans la machinerie autonome, l'analyse prédictive et l'optimisation précise des ressources.
- La diversification régionale reste essentielle, avec l'Amérique du Nord menant l'innovation technologique, l'Europe se concentrant sur l'agriculture durable et l'Asie-Pacifique propulsant l'adoption à grande échelle et la modernisation agricole.
- Les coûts élevés d'implémentation initiale et les limites de l'infrastructure numérique dans les régions en développement continuent de créer des obstacles, encourageant les investissements dans des solutions agricoles intelligentes abordables et évolutives.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des technologies agricoles
À l'avenir, le marché mondial des technologies agricoles est prévu pour attirer un investissement fort et soutenu, à mesure que l'agriculture mondiale se déplace progressivement vers l'automatisation, la durabilité et les systèmes agricoles orientés données. L'allocation de capitaux future priorisera l'agriculture de précision alimentée par l'intelligence artificielle, l'équipement agricole autonome, les systèmes d'agriculture verticale, les technologies d'irrigation intelligentes et l'infrastructure agricole résiliente au climat.- Amérique du Nord : Continuera à mener l'innovation dans les systèmes d'agriculture autonome et les analyses agricoles alimentées par l'intelligence artificielle.
- Europe : Restera un centre majeur des technologies agricoles durables et des investissements en agriculture intelligente en matière de climat.
- Asie-Pacifique : Verra la croissance d'investissement la plus rapide en raison de la modernisation agricole à grande échelle et des initiatives croissantes de sécurité alimentaire.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des technologies agricoles
Le paysage technologique et de l'innovation du marché mondial des technologies agricoles transforme rapidement l'agriculture en un écosystème connecté numériquement, automatisé et piloté par l'intelligence. L'innovation à travers ce marché se concentre sur l'intégration de l'agriculture de précision, de l'intelligence artificielle, d'équipements connectés à l'Internet des objets (IoT), de la robotique, des drones, de la télédétection, de la biotechnologie et d'analyses avancées dans les opérations agricoles modernes. Les technologies agricoles sont de plus en plus déployées sur l'ensemble de la chaîne de valeur agricole, y compris la préparation du sol, le semis, la gestion de l'irrigation, le suivi des cultures, la récolte, le stockage et l'optimisation de la chaîne d'approvisionnement. Ces innovations aident les agriculteurs à améliorer la productivité, à réduire les coûts opérationnels, à optimiser l'utilisation des ressources et à renforcer la résilience climatique. Un changement technologique majeur dans ce marché est l'expansion des systèmes d'agriculture de précision qui utilisent des analyses de champ en temps réel, des machines équipées de GPS, des images satellite et des plateformes de prise de décision basées sur l'intelligence artificielle. Ces technologies permettent des pratiques agricoles spécifiques aux sites qui maximisent les rendements tout en réduisant l'impact environnemental. Le marché assiste également à une forte adoption d'écosystèmes agricoles connectés où des capteurs IoT, des plateformes de calcul en nuage et des analyses prédictives travaillent ensemble pour offrir une visibilité opérationnelle continue à travers les fermes. Ces systèmes améliorent l'efficacité de l'irrigation, la gestion des engrais, la prévision météorologique et les capacités de surveillance des maladies. En outre, les avancées dans les machines agricoles autonomes et la robotique transforment les opérations agricoles intensives en main-d'œuvre. Les tracteurs autonomes, les récolteurs robotisés, les systèmes de pulvérisation alimentés par l'intelligence artificielle et les technologies de serre automatisées améliorent significativement l'efficacité et l'évolutivité de l'agriculture commerciale.Paysage technologique et de l'innovation du marché mondial des technologies agricoles - Scénario actuel
Actuellement, le marché des technologies agricoles connait une transformation numérique accélérée, alors que les gouvernements, les entreprises agricoles et les agriculteurs investissent de plus en plus dans l'infrastructure de l'agriculture intelligente. Les systèmes d'agriculture de précision et les systèmes agricoles connectés deviennent courants dans les opérations agricoles commerciales à grande échelle. Les plateformes d'analyse prédictive alimentées par l'intelligence artificielle sont largement utilisées pour la prévision des cultures, l'optimisation de l'irrigation, la gestion des ravageurs et le suivi des rendements. Les algorithmes d'apprentissage automatique analysent de grands ensembles de données agricoles pour générer des informations en temps réel qui soutiennent les décisions agricoles basées sur les données. Les systèmes agricoles connectés à l'Internet des objets (IoT) sont de plus en plus déployés pour surveiller l'humidité du sol, les conditions météorologiques, la santé des cultures, les environnements de serres et les performances des animaux. Ces systèmes fournissent une intelligence agricole en temps réel et permettent le contrôle automatisé des systèmes d'irrigation et de livraison des nutriments. Les drones agricoles équipés de technologies d'imagerie multispectrale sont largement utilisés pour la cartographie des champs, l'exploration des cultures, le pulvérisage aérien et l'analyse de la végétation. L'analyse par drone améliore l'efficacité de l'agriculture de précision tout en réduisant les coûts de main-d'œuvre et d'application chimique. Les plateformes de gestion des fermes basées en nuage émergent comme un composant critique des écosystèmes agricoles numériques. Ces plateformes intègrent les données opérationnelles provenant de multiples sources agricoles et offrent des tableaux de bord centralisés pour surveiller la productivité, les performances des équipements et la consommation des ressources. Les technologies d'agriculture en environnement contrôlé telles que l'agriculture en vertical, l'hydroponie et les systèmes de serres automatisés gagnent également en momentum, à mesure que la demande pour une production de cultures durable et toute l'année augmente à l'échelle mondiale.Principales tendances technologiques et d'innovation dans le marché mondial des technologies agricoles
- Systèmes d'agriculture de précision : Équipements guidés par GPS, analyses de champ et technologies à taux variable améliorant la productivité et l'efficacité des ressources.
- Analyse agricole alimentée par l'intelligence artificielle : Plateformes d'apprentissage automatique permettant la gestion prédictive des cultures, la prévision des rendements et la détection des maladies.
- Agriculture connectée à l'Internet des objets (IoT) : Surveillance en temps réel du sol, des conditions météorologiques, de l'irrigation et des conditions des cultures grâce à des écosystèmes de capteurs connectés.
- Machines agricoles autonomes : Tracteurs alimentés par l'intelligence artificielle, récolteurs robotisés et systèmes de pulvérisation automatisés réduisant la dépendance à la main-d'œuvre.
- Technologies de drones agricoles : Applications de surveillance des cultures, d'imagerie aérienne, de pulvérisation et d'analyse de champ à base de drones.
- Plateformes de gestion des fermes basées en nuage : Plateformes numériques centralisées améliorant la visibilité opérationnelle et la coordination des fermes.
- Agriculture en vertical et environnement contrôlé : Technologies de culture en intérieur permettant une production alimentaire durable toute l'année.
- Biotechnologie et édition génétique : Développement de variétés de cultures résistantes aux maladies et résilientes au climat à l'aide de technologies biologiques avancées.
- Technologies d'irrigation intelligente : Systèmes d'irrigation automatisés optimisant l'utilisation de l'eau et améliorant la durabilité.
- Blockchain dans les chaînes d'approvisionnement agricoles : Amélioration de la traçabilité, de la sécurité alimentaire et de la transparence dans les réseaux de distribution agricoles mondiaux.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement les systèmes agricoles mondiaux en permettant une productivité plus élevée, une durabilité améliorée et une gestion plus efficace des ressources. La transformation numérique de l'agriculture devient de plus en plus essentielle pour répondre à la demande croissante en nourriture et aux défis environnementaux. Pour les entreprises agricoles et les fermes commerciales, l'adoption d'écosystèmes agricoles intelligents intégrés devient un avantage concurrentiel clé. Les entreprises qui exploitent l'intelligence artificielle, l'Internet des objets, la robotique et l'analyse prédictive améliorent l'efficacité opérationnelle, réduisent les coûts d'inputs et augmentent les rendements des cultures. L'intégration des technologies agricoles adaptées au climat renforce également la résilience agricole face aux modèles climatiques imprévisibles, à la pénurie d'eau et à la dégradation des sols. Les systèmes d'irrigation intelligents, l'analyse météorologique et la gestion précise des nutriments aident les agriculteurs à s'adapter aux conditions environnementales changeantes. Cependant, des défis tels que les coûts élevés d'implémentation technologique, l'infrastructure numérique limitée dans les zones rurales et le manque d'expertise technique parmi les petits agriculteurs continuent de limiter l'adoption généralisée dans certaines régions.Aperçu futur du marché mondial des technologies agricoles en matière de technologie et d'innovation
À l'avenir, le marché des technologies agricoles est prévu pour évoluer vers des écosystèmes agricoles hautement autonomes et entièrement connectés, où les systèmes alimentés par l'intelligence artificielle gèrent les opérations agricoles de bout en bout avec un minimum d'intervention humaine. La convergence de l'intelligence artificielle, de la robotique, de l'Internet des objets, du calcul en périphérie et de la connectivité 5G améliorera considérablement l'automatisation agricole en temps réel et l'intelligence opérationnelle. Ces technologies permettront une prise de décision plus rapide, une gestion prédictive des fermes et des flux de travail agricoles extrêmement efficaces. Les robots avancés et les systèmes agricoles autonomes sont prévus pour devenir de plus en plus courants dans les opérations agricoles à grande échelle, en particulier dans les applications de récolte, de semis, de pulvérisation et de gestion des serres. La technologie des jumeaux numériques pour l'agriculture est également anticipée pour gagner en popularité, permettant aux agriculteurs de créer des modèles agricoles virtuels pour simuler les performances des cultures, les stratégies d'irrigation, l'impact environnemental et la planification opérationnelle avant la mise en œuvre dans le monde réel. En outre, l'innovation axée sur la durabilité continuera de stimuler la croissance des technologies d'irrigation précise, de l'agriculture régénérative, de l'agriculture en vertical et du développement des cultures résilientes au climat. En conclusion, le marché mondial des technologies agricoles subit une transformation technologique majeure alors que l'agriculture devient de plus en plus automatisée, connectée et pilotée par l'intelligence. Les entreprises qui parviendront à intégrer efficacement l'analyse avancée, l'automatisation, l'intelligence artificielle et les technologies agricoles durables mèneront l'évolution future de l'agriculture mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de désintermédiation du marché mondial des technologies agricoles
Le marché mondial des technologies agricoles connaît une transformation rapide, car la numérisation, l'automatisation et les systèmes de culture précise redéfinissent les opérations agricoles traditionnelles à l'échelle mondiale. Bien que le marché présente un fort potentiel de croissance à long terme, il comporte un profil de risque opérationnel et d'adoption technologique modéré à élevé en raison des limites d'infrastructure, des vulnérabilités en cybersécurité, de l'incertitude climatique, des coûts d'implémentation élevés et des écosystèmes agricoles mondiaux fragmentés. L'un des principaux facteurs de risque est l'adoption technologique inégale au sein des communautés agricoles. Les grandes exploitations commerciales intègrent rapidement des technologies avancées, tandis que les petits et moyens exploitants agricoles font souvent face à des barrières financières, techniques et d'infrastructure qui limitent le déploiement généralisé des systèmes de culture intelligente. Un autre facteur majeur de désintermédiation est la dépendance à l'infrastructure numérique et aux écosystèmes connectés. Les technologies agricoles dépendent de plus en plus de plateformes cloud, de réseaux IoT, de connexions satellites et d'analyses en temps réel, ce qui rend les opérations vulnérables aux interruptions de connectivité, aux menaces en cybersécurité et aux problèmes de fiabilité des données. La variabilité climatique et les conditions météorologiques imprévisibles constituent également des risques importants, car les changements des schémas environnementaux peuvent réduire l'efficacité des modèles de culture prédictive, des systèmes d'analyse des cultures et de la planification d'irrigation automatisée. En outre, la montée de la concurrence entre les entreprises d'agrotechnologie, l'obsolescence rapide des technologies et la complexité d'intégration entre différents systèmes agricoles accélèrent la désintermédiation du marché et augmentent l'incertitude opérationnelle pour les fournisseurs de technologies et les utilisateurs finaux.Facteurs de risque et menaces de désintermédiation du marché mondial des technologies agricoles - Scénario actuel
L'environnement actuel du marché reflète un fort momentum d'investissement dans l'agriculture de précision, l'automatisation des exploitations agricoles, les analyses basées sur l'intelligence artificielle et les écosystèmes de culture connectés. Les gouvernements et les investisseurs privés soutiennent activement les initiatives de culture intelligente afin d'améliorer la sécurité alimentaire et la productivité agricole. Cependant, les coûts initiaux élevés associés aux drones, à la robotique, aux machines autonomes et à l'infrastructure numérique continuent de limiter l'adoption chez les opérations agricoles sensibles aux coûts, en particulier dans les régions en développement. Les défis d'interopérabilité des données restent un problème clé, car de nombreux systèmes agricoles fonctionnent sur des plateformes logicielles fragmentées qui manquent de capacités d'intégration normalisées, limitant ainsi la gestion agricole fluide et l'optimisation des analyses. Le marché fait également face à une croissance des préoccupations concernant la propriété des données agricoles, la confidentialité et la dépendance envers les fournisseurs, alors que les agriculteurs deviennent de plus en plus dépendants des écosystèmes de culture basés sur le cloud gérés par de grands fournisseurs de technologies. En même temps, les perturbations des chaînes d'approvisionnement affectant les semi-conducteurs, les capteurs, les batteries et les composants électroniques impactent les délais de production et augmentent les coûts d'équipement dans le secteur des technologies agricoles.Signaux clés de facteurs de risque et de menaces de désintermédiation dans le marché mondial des technologies agricoles
Un signal majeur de désintermédiation est l'expansion rapide des systèmes de culture autonome alimentés par l'intelligence artificielle, qui transforment les structures traditionnelles du travail agricole et accélèrent la demande en robotique et en machines autonomes. Les risques croissants ciblant l'équipement agricole connecté, les plateformes cloud et les réseaux agricoles basés sur l'Internet des objets (IoT) émergent comme une menace critique pour la continuité opérationnelle et la sécurité des données. Le fossé numérique croissant entre les grandes exploitations commerciales technologiquement avancées et les petits exploitants agricoles à ressources limitées crée des gains de productivité inégaux et des taux d'adoption fragmentés à l'échelle régionale. Le changement climatique et la volatilité environnementale perturbent également les modèles de culture prédictive en introduisant une plus grande incertitude dans la prévision météorologique, la disponibilité de l'eau et les systèmes de gestion des maladies des cultures. En outre, les développements réglementaires liés à la gouvernance de l'intelligence artificielle, aux opérations de drones, à l'utilisation des données agricoles et à la conformité en matière de durabilité créent des exigences opérationnelles en évolution pour les entreprises d'agrotechnologie à l'échelle mondiale.Implications stratégiques des facteurs de risque et des menaces de désintermédiation dans le marché mondial des technologies agricoles
Les acteurs du marché doivent prioriser le développement de technologies évolutives et de faible coût qui puissent soutenir l'adoption à la fois dans les grandes exploitations commerciales et les opérations agricoles plus petites. L'investissement dans des écosystèmes numériques interopérables, des solutions de calcul en périphérie et des infrastructures cloud sécurisées deviendra essentiel pour améliorer la fiabilité des systèmes et permettre une intégration fluide des technologies agricoles. Les entreprises devraient renforcer leurs cadres de cybersécurité et leurs capacités de gouvernance des données afin de répondre aux préoccupations croissantes concernant la confidentialité des données agricoles, la résilience opérationnelle et la protection de l'infrastructure numérique. La collaboration stratégique entre les entreprises d'agrotechnologie, les fournisseurs de télécommunications, les gouvernements et les coopératives agricoles sera cruciale pour élargir la connectivité rurale et soutenir l'adoption plus large de la culture intelligente. L'accent mis sur les technologies agricoles résilientes au climat, notamment l'analyse prédictive des conditions météorologiques, les systèmes d'optimisation de l'eau et les outils de gestion des cultures basés sur l'intelligence artificielle, deviendra de plus en plus important pour atténuer les risques environnementaux.Facteurs de risque et menaces de désintermédiation du marché mondial des technologies agricoles - Perspective future
Envisageant l'avenir jusqu'en 2026???2033, le marché des technologies agricoles est susceptible de se tourner vers des écosystèmes de culture hautement automatisés, basés sur l'intelligence artificielle et axés sur la durabilité. Cependant, la croissance du marché restera étroitement liée au développement des infrastructures, à l'accessibilité et à l'évolution réglementaire. La machinerie autonome, les systèmes de culture précise, les jumeaux numériques et l'intégration robotique sont prévus pour devenir des composants centraux des opérations agricoles à grande échelle, améliorant considérablement la productivité et l'efficacité des ressources. En même temps, les disparités d'adoption entre les économies agricoles développées et émergentes pourraient continuer à créer une pénétration du marché inégale et une fragmentation compétitive. La cybersécurité, la propriété des données et les réglementations sur la gouvernance de l'intelligence artificielle deviendront probablement plus importantes à mesure que l'agriculture dépendra davantage d'infrastructures numériques connectées et de systèmes de prise de décision automatisés. Dans l'ensemble, bien que le marché offre des opportunités importantes à long terme, l'avantage concurrentiel durable dépendra de la capacité à équilibrer l'innovation, l'accessibilité, la résilience opérationnelle et la durabilité environnementale au sein d'un paysage agricole mondial de plus en plus technologique.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des technologies agricoles
L'environnement réglementaire et politique du marché mondial des technologies agricoles évolue rapidement, car les gouvernements, les agences agricoles et les organisations internationales donnent la priorité à la sécurité alimentaire, à l'agriculture durable, à la résilience climatique et à la transformation numérique dans les systèmes agricoles. Les technologies agricoles telles que l'agriculture de précision, l'analyse alimentée par l'intelligence artificielle, les drones, les machines autonomes, les systèmes de surveillance connectés à l'Internet des objets (IoT) et les solutions de biotechnologie deviennent de plus en plus centrales dans les stratégies de développement agricole moderne à l'échelle mondiale. Les gouvernements et les autorités réglementaires mettent en œuvre des cadres liés aux technologies de ferme intelligente, à la gouvernance des données agricoles, aux opérations de drones, à la durabilité environnementale, à la gestion de l'eau et à la traçabilité alimentaire. Les politiques qui soutiennent l'agriculture de précision, l'infrastructure de l'agriculture numérique et l'agriculture climatique intelligente influencent significativement les modèles d'investissement et d'adoption dans le secteur. En outre, les préoccupations croissantes concernant les émissions de gaz à effet de serre, la dégradation des sols, l'utilisation excessive de pesticides et la rareté de l'eau encouragent des réglementations environnementales plus strictes et des directives pour une agriculture durable. Ces réglementations stimulent la demande pour des technologies qui optimisent l'utilisation des engrais, améliorent l'efficacité de l'irrigation, réduisent les déchets et soutiennent les pratiques agricoles régénératrices. Le marché est également façonné par une augmentation des subventions gouvernementales, des programmes de numérisation rurale, des initiatives de financement des startups agricoles et des incitations à l'agriculture intelligente. Cependant, la fragmentation réglementaire dans les régions concernant les drones agricoles, l'utilisation de l'intelligence artificielle, l'approbation des biotechnologies et la propriété des données des fermes numériques continue de créer des défis opérationnels et de conformité pour les fournisseurs de technologies et les entreprises agroalimentaires.Environnement réglementaire et politique actuel du marché mondial des technologies agricoles
L'actuel paysage réglementaire est caractérisé par un soutien croissant des politiques en faveur de l'agriculture durable, de la transformation de l'agriculture numérique et des systèmes de production alimentaire résistants au climat. L'Amérique du Nord reste un centre majeur d'innovation, soutenu par des incitations à l'agriculture de précision, des politiques d'automatisation agricole et des financements de recherche pour les technologies agricoles alimentées par l'intelligence artificielle. L'Europe renforce son cadre réglementaire grâce à des politiques agricoles axées sur la durabilité dans le cadre du Pacte Vert européen et de la Politique agricole commune (PAC). Les réglementations liées à la réduction des pesticides, des émissions de carbone, de la traçabilité et de la conformité environnementale accélèrent l'adoption des technologies de précision agricole et des systèmes d'irrigation intelligents dans toute la région. L'Asie-Pacifique connaît une expansion réglementaire rapide, motivée par la demande croissante en alimentation, des programmes de modernisation agricole et des investissements dans l'agriculture numérique. Des pays tels que la Chine, l'Inde, le Japon et l'Australie introduisent des politiques soutenant l'agriculture intelligente, l'utilisation de drones en agriculture, la surveillance des cultures basée sur l'intelligence artificielle et des initiatives de mécanisation agricole. En Amérique latine, les gouvernements soutiennent de plus en plus l'agriculture de précision et la modernisation des exportations agricoles grâce à des programmes d'adoption technologique et des investissements dans les infrastructures numériques. En parallèle, les pays du Moyen-Orient et d'Afrique se concentrent sur l'agriculture en environnement contrôlé, les technologies agricoles efficaces en matière d'eau et les stratégies de sécurité alimentaire pour répondre aux défis agricoles liés au climat. Dans toutes les régions majeures, les décideurs politiques mettent de plus en plus l'accent sur la production alimentaire durable, l'efficacité agricole et l'adaptation climatique, créant une forte demande à long terme pour des technologies agricoles avancées et des écosystèmes d'agriculture numérique.Signaux clés de l'environnement réglementaire et politique du marché mondial des technologies agricoles
- Politiques liées à l'agriculture de précision et à l'agriculture intelligente : Les gouvernements promeuvent l'agriculture alimentée par l'intelligence artificielle, les machines guidées par le GPS et l'agriculture basée sur les données grâce à des subventions et des programmes de modernisation.
- Réglementations liées à la durabilité environnementale : Les politiques visant à réduire l'utilisation des engrais, le gaspillage d'eau, les émissions de pesticides et la dégradation des sols accélèrent l'adoption des technologies agricoles durables.
- Réglementations sur les drones agricoles et les équipements autonomes : Les cadres réglementaires régissant les opérations de drones, les tracteurs autonomes et les systèmes de ferme robotisés façonnent les stratégies de déploiement du marché.
- Gouvernance des données agricoles et cybersécurité : Les préoccupations croissantes concernant la propriété des données agricoles, la sécurité des nuages et la confidentialité numérique entraînent de nouvelles normes de gouvernance pour les écosystèmes agricoles connectés.
- Initiatives agricoles adaptées au climat : Les gouvernements et les organisations internationales promeuvent les technologies qui améliorent la résilience climatique, l'efficacité en carbone et l'optimisation des ressources en agriculture.
- Politiques sur la biotechnologie et l'édition génétique : Les réglementations émergentes concernant les cultures génétiquement modifiées, les technologies CRISPR et la biotechnologie agricole influencent les stratégies d'innovation et de commercialisation.
Implications stratégiques de l'environnement réglementaire et politique du marché mondial des technologies agricoles
Les développements réglementaires transforment le marché des technologies agricoles d'un secteur axé sur la productivité en un écosystème orienté durabilité et conformité. Les entreprises doivent de plus en plus aligner leurs technologies sur les réglementations environnementales, les objectifs de réduction des émissions de carbone et les normes d'efficacité des ressources. Les technologies d'agriculture de précision prennent une importance stratégique croissante, car les gouvernements encouragent une utilisation optimisée de l'eau, des engrais et des pesticides pour améliorer les résultats de durabilité. Cela accélère les investissements dans les analyses alimentées par l'intelligence artificielle, les plateformes de télédétection et les systèmes de surveillance connectés à l'Internet des objets capables de soutenir la conformité réglementaire et la transparence opérationnelle. Les réglementations sur les drones et les normes des équipements autonomes influencent également significativement l'expansion du marché. Les fournisseurs doivent garantir la conformité aux réglementations aériennes, aux normes de sécurité opérationnelle et aux exigences de certification régionales avant de déployer à grande échelle des solutions agricoles automatisées. Les politiques de gouvernance des données deviennent de plus en plus importantes, car les écosystèmes agricoles connectés génèrent de grands volumes de données agricoles. Les entreprises agricoles sont attendues pour renforcer les cadres de cybersécurité, la sécurité des infrastructures cloud et les modèles de propriété des données transparents afin de maintenir la confiance des agriculteurs et la conformité réglementaire. En parallèle, les politiques agricoles axées sur le climat encouragent les investissements dans les technologies d'agriculture régénératrice, les plateformes de suivi du carbone et les systèmes d'irrigation précision. Les entreprises capables de fournir des solutions d'agriculture intelligente durables, évolutives et conformes aux réglementations sont attendues pour gagner un avantage compétitif fort dans le paysage du marché en évolution.Aperçu futur de l'environnement réglementaire et politique du marché mondial des technologies agricoles
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des technologies agricoles est prévu pour devenir de plus en plus axé sur la durabilité, intégré numériquement et orienté vers l'innovation, alors que les gouvernements renforcent leurs stratégies de sécurité alimentaire et de résilience climatique. L'Amérique du Nord devrait continuer à soutenir l'agriculture basée sur l'intelligence artificielle, l'équipement agricole autonome et les systèmes d'agriculture de précision grâce à des partenariats public-privé et des programmes de financement de l'innovation agricole. L'Europe restera probablement un leader mondial en matière de réglementation de l'agriculture durable, de politiques de réduction des émissions de carbone et de technologies agricoles conformes à l'environnement. L'Asie-Pacifique devrait connaître un développement rapide des politiques soutenant l'infrastructure agricole intelligente, la robotique agricole, les plateformes de conseil numérique et les systèmes de surveillance des cultures par drone. La Chine et l'Inde devraient rester des pôles d'investissement majeurs pour les initiatives de modernisation agricole. Les réglementations mondiales relatives aux émissions de carbone, à l'efficacité de l'eau, à la protection de la biodiversité et à la traçabilité agricole sont prévues pour devenir plus strictes, augmentant ainsi la demande en plateformes d'analyse avancées et en technologies agricoles axées sur la durabilité. Les cadres de gouvernance de l'intelligence artificielle et les normes de l'agriculture numérique sont également prévus pour évoluer de manière significative, notamment en matière de transparence des algorithmes, de sécurité des machines autonomes et de gestion des données agricoles. Cela stimulera davantage l'adoption de plateformes de technologies agricoles sécurisées, intelligentes et conformes. Dans l'ensemble, le paysage réglementaire et politique jouera un rôle critique dans la détermination de l'évolution future du marché mondial des technologies agricoles. Les entreprises qui s'alignent proactivement sur les objectifs de durabilité, les initiatives d'agriculture intelligente face au climat et les cadres de conformité numérique seront les mieux placées pour mener la prochaine génération de transformation agricole mondiale.Questions fréquemment posées
Quelle est la taille du marché mondial des technologies agricoles ?
Le marché mondial des technologies agricoles est estimé à environ 24,8 milliards de dollars en 2025. Ce marché connaît une croissance rapide en raison de l'adoption croissante des technologies de ferme intelligente, des systèmes d'automatisation et des solutions d'agriculture numérique à l'échelle mondiale.
Quelle est la valeur prévue du marché des technologies agricoles d'ici 2033 ?
D'ici 2033, le marché devrait atteindre près de 58,7 milliards de dollars. Cette croissance est soutenue par la demande croissante en matière d'alimentation, les initiatives agricoles climatiques et l'augmentation des investissements dans l'agriculture de précision et les technologies d'automatisation des exploitations agricoles.
Quelle est la CAGR du marché des technologies agricoles (2026???2033) ?
Le marché devrait connaître une croissance annuelle composée (CAGR) de 11,4 % pendant la période de prévision. Cette croissance forte reflète l'adoption croissante de l'intelligence artificielle, de l'Internet des objets, des drones, de la robotique et des analyses avancées dans les opérations agricoles modernes.
Quelle région domine le marché mondial des technologies agricoles ?
L'Amérique du Nord domine le marché, soutenue par une infrastructure agricole technologique solide, des pratiques agricoles mécanisées avancées et un investissement élevé dans les technologies d'agriculture de précision aux États-Unis et au Canada.