
Analyse de la taille et de la part de marché mondiale des tensioactifs 2026-2033
Le marché mondial des tensioactifs devrait connaître une croissance continue et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 48,7 milliards de dollars en 2025, le marché devrait atteindre près de 72,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 5,2 %. L'expansion du marché est stimulée par la demande croissante de produits de nettoyage ménagers, de formulations de soins personnels et cosmétiques, de produits nettoyants industriels et institutionnels, de solutions agrochimiques et de produits chimiques pétroliers, ainsi que par la poursuite de la croissance de l'industrie manufacturière mondiale et de la production de biens de consommation.
Aperçu des prévisions du marché mondial des tensioactifs (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 48,7 milliards de dollars |
| Taille du marché (2033) | 72,9 milliards de dollars |
| Taux de croissance annuel composé (2026???2033) | 5.2% |
| Plus grand segment de type | Tensioactifs anioniques |
| Segment de type en croissance la plus rapide | Tensioactifs à base biologique |
| Plus grand segment de source | Tensioactifs synthétiques |
| Segment de source en croissance la plus rapide | Tensioactifs à base biologique |
| Plus grand segment d'application | Détergents ménagers |
| Segment d'application en croissance la plus rapide | Produits de soins personnels |
| Segment d'utilisateur final dominant | Fabricants de produits de consommation |
| Région dominante | Asie-Pacifique |
| Région en croissance la plus rapide | Asie-Pacifique |
| Moteur principal de croissance | Demande croissante pour les produits de nettoyage ménager et les produits de soins personnels |
| Opportunité émergente | Développement des technologies de tensioactifs durables et à base biologique |
Taille et prévisions du marché mondial des tensioactifs
Le marché mondial des tensioactifs devrait connaître une croissance forte et constante pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 48,7 milliards de dollars en 2025 et devrait atteindre près de 72,9 milliards de dollars d'ici 2033, augmentant à un taux de croissance annuel composé d'environ 5,2 %. Cette croissance est soutenue par une demande croissante provenant des détergents ménagers, des produits de soins personnels, des applications de nettoyage industriel, des agrochimiques, des produits chimiques pétroliers et des activités industrielles manufacturières croissantes à l'échelle mondiale. Les tensioactifs, également appelés agents tensioactifs, sont des composés chimiques qui réduisent la tension de surface entre les liquides, les solides et les gaz. Ils sont largement utilisés dans les produits de nettoyage, les émulsifiants, les agents mouillants, les agents moussants, les dispersants et les détergents dans de nombreuses applications industrielles et de consommation. Le marché bénéficie d'une consommation croissante de produits d'hygiène personnelle, d'une urbanisation croissante, d'une sensibilisation accrue à l'hygiène et à la propreté, ainsi que d'une forte demande pour des solutions de nettoyage industriel de haute performance. Les avancées technologiques dans les tensioactifs à base biologique et écologiques modifient également le paysage industriel. De plus, la demande croissante pour des produits chimiques durables et biodégradables encourage les fabricants à investir dans des technologies de tensioactifs durables et des stratégies d'approvisionnement en matières premières renouvelables.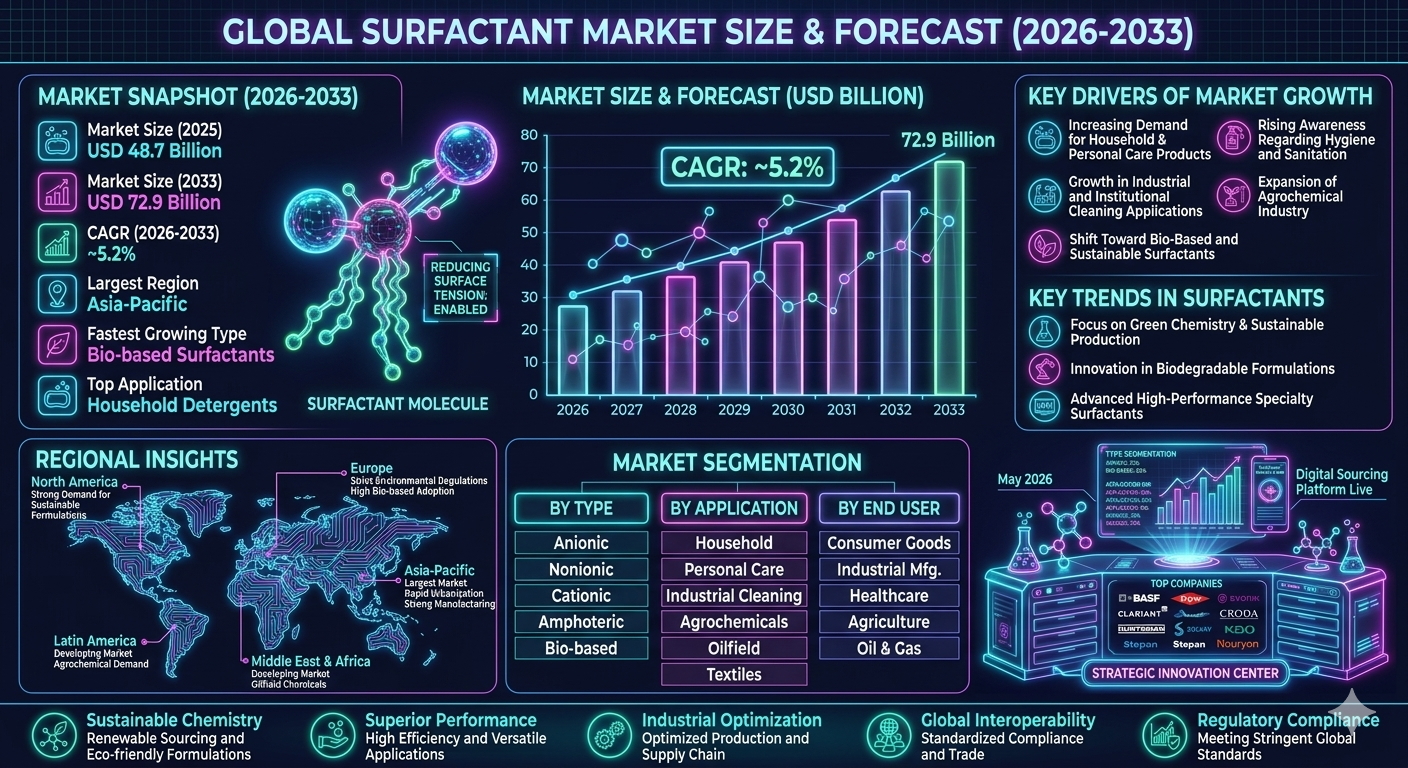
Aperçu du marché mondial des tensioactifs
Le marché des tensioactifs constitue un segment crucial de l'industrie mondiale des produits chimiques spéciaux. Les tensioactifs sont largement utilisés dans les détergents ménagers, les shampoings, les savons, les cosmétiques, les médicaments, la transformation des aliments, l'agriculture, les peintures et revêtements, la traitement des textiles, et les opérations de récupération d'huile améliorée. Le marché inclut les tensioactifs synthétiques et les tensioactifs à base biologique, avec les variantes synthétiques dominantes en raison des applications industrielles à grande échelle et de l'efficacité économique. Cependant, les tensioactifs à base biologique gagnent rapidement en popularité en raison des réglementations environnementales croissantes et de la préférence des consommateurs pour des produits durables. Les principaux acteurs de l'industrie incluent BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Huntsman Corporation, Solvay, Kao Corporation, et Stepan Company. L'industrie est très concurrentielle et axée sur l'innovation, avec des entreprises qui se concentrent sur les performances des produits, la durabilité, la conformité réglementaire et l'optimisation des matières premières.Principaux moteurs de la croissance du marché mondial des tensioactifs
Augmentation de la demande en produits de soins domestiques et personnels
La consommation croissante de détergents, de shampoings, de savons, de produits de soin de la peau et de produits de nettoyage ménager entraîne significativement la demande en tensioactifs à l'échelle mondiale.Conscience croissante de l'hygiène et de la salubrité
Les consommateurs et les industries accordent de plus en plus d'importance aux normes d'hygiène et de nettoyage, notamment dans les secteurs de la santé, de l'hôtellerie et des logements.Croissance des applications de nettoyage industriel et institutionnel
Les installations de fabrication industrielle, les usines de traitement des aliments et les institutions commerciales utilisent de plus en plus des solutions avancées de nettoyage à base de tensioactifs.Développement de l'industrie agrochimique
Les tensioactifs sont largement utilisés dans les pesticides, les herbicides et les formulations agricoles pour améliorer la dispersion et l'efficacité.Transition vers des tensioactifs à base biologique et durables
Les préoccupations environnementales et les pressions réglementaires accélèrent la demande pour des formulations de tensioactifs biodégradables et renouvelables.Segmentation du marché mondial des tensioactifs
Par type
Le marché est segmenté en tensioactifs anioniques, tensioactifs non ioniques, tensioactifs cationiques, tensioactifs ampholytiques et tensioactifs à base biologique. Les tensioactifs anioniques représentent la plus grande part de marché en raison de leur utilisation étendue dans les détergents et les produits de nettoyage.Par source
Le marché comprend les tensioactifs synthétiques et les tensioactifs à base biologique. Les tensioactifs synthétiques dominent actuellement, tandis que les variantes à base biologique connaissent une croissance rapide.Par application
Les applications incluent les détergents ménagers, les produits de soins personnels, le nettoyage industriel, les agrochimiques, les produits chimiques pétroliers, les textiles, les peintures et revêtements, les produits pharmaceutiques et le traitement des aliments.Par utilisateur final
Les utilisateurs finaux comprennent les fabricants de biens de consommation, les fabricants industriels, les entreprises de santé, les participants du secteur agricole et les entreprises pétrolières et gazières.Par canal de distribution
Le marché comprend les ventes directes, les distributeurs, les fournisseurs de produits chimiques spécialisés et les plateformes en ligne de fourniture industrielle.Dynamiques du marché régionales
Asie-Pacifique domine le marché mondial des tensioactifs en raison de la forte industrialisation, de la demande croissante en biens de consommation et de l'urbanisation rapide en Chine, en Inde, au Japon et en Asie du Sud-Est. Amérique du Nord représente un marché important, tiré par la forte demande en produits de soins personnels, en produits chimiques de nettoyage industriels et en formulations de tensioactifs durables. Europe fait face à une croissance régulière en raison des réglementations environnementales strictes et de l'adoption croissante de tensioactifs à base biologique. Amérique latine s'élargit progressivement avec une demande croissante en produits de nettoyage ménager et en produits chimiques agricoles. Moyen-Orient et Afrique émerge comme un marché en développement soutenu par la croissance industrielle, la demande en produits chimiques pétroliers et l'expansion des industries de biens de consommation.Landscape concurrentiel
Le marché mondial des tensioactifs est très concurrentiel et fragmenté, avec la présence de grands fabricants chimiques multinationaux et de producteurs locaux de produits chimiques spécialisés. Les principaux acteurs incluent BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Huntsman Corporation, Solvay, Kao Corporation, Stepan Company et Nouryon. Les entreprises se concentrent de plus en plus sur le développement de tensioactifs durables, les matières premières à base biologique et des formulations spécialisées de haute performance pour renforcer leur compétitivité. Les acquisitions stratégiques, les partenariats et les investissements dans les technologies de chimie verte deviennent de plus en plus courants alors que les entreprises cherchent à étendre leur part de marché et à se conformer aux réglementations environnementales en évolution.Perspective stratégique
L'outlook stratégique pour le marché des tensioactifs reste fortement positif en raison de l'expansion des applications dans les produits de consommation, l'industrie manufacturière, l'agriculture et les secteurs de l'énergie. Les opportunités de croissance futures résident dans les tensioactifs à base biologique, les formulations à faible toxicité, les tensioactifs industriels spécialisés et les technologies d'émulsification avancées. Les fabricants sont censés continuer à investir dans la chimie durable, les matières premières renouvelables, et les processus de production à haute efficacité afin de s'aligner sur les normes environnementales mondiales.Perspective du Marché Final
Le marché mondial des tensioactifs reste un élément essentiel de l'industrie des produits chimiques spécialisés, soutenant des applications essentielles dans les secteurs du nettoyage, des soins personnels, de l'agriculture, de la santé et de l'industrie manufacturière. À mesure que les préférences des consommateurs se tournent vers la durabilité et que les industries accordent de plus en plus d'importance à la conformité environnementale, la demande de solutions de tensioactifs innovantes et écologiques continuera à augmenter. Les entreprises qui combinent l'innovation technologique, la performance des produits et les stratégies de durabilité resteront fortement positionnées sur le marché mondial des tensioactifs en évolution.Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des tensioactifs (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Segments les plus importants et les plus en croissance
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des tensioactifs
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie des produits chimiques spécialisés
- 2.4 Chaîne de valeur et infrastructure d'approvisionnement des tensioactifs
- 2.5 Matériaux bruts et paysage des matières premières
- 2.6 Durabilité et environnement réglementaire
- 2.7 Tendances d'innovation technologique et de formulation
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la demande pour les produits de nettoyage ménagers
- 4.1.2 Augmentation de la consommation des produits de soins personnels
- 4.1.3 Développement des applications de nettoyage industriel et institutionnel
- 4.1.4 Demande croissante provenant de l'industrie des agrochimiques
- 4.1.5 Augmentation de l'attention portée aux normes d'hygiène et de salubrité
- 4.2 Freins
- 4.2.1 Volatilité des prix des matières premières pétrochimiques
- 4.2.2 Réglementations environnementales strictes
- 4.2.3 Préoccupations liées à la toxicité des tensioactifs synthétiques
- 4.2.4 Coûts de production élevés des tensioactifs à base biologique
- 4.3 Opportunités
- 4.3.1 Développement des tensioactifs à base biologique et biodégradables
- 4.3.2 Croissance des technologies de chimie verte
- 4.3.3 Industrialisation des marchés émergents
- 4.3.4 Tensioactifs spécialisés pour des applications industrielles avancées
- 4.4 Défis
- 4.4.1 Perturbations dans la chaîne d'approvisionnement des matières premières chimiques
- 4.4.2 Conformité réglementaire sur les marchés mondiaux
- 4.4.3 Pressions liées à la concurrence sur les prix
- 4.4.4 Défis liés à la transition vers la durabilité
- 4.1 Moteurs
- 5. Analyse du marché des tensioactifs mondiaux (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances d'utilisation des matières premières
- 5.6 Analyse de la capacité de production et de la consommation
- 6. Segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type
- 6.1.1 Tensioactifs anioniques
- 6.1.1.1 Applications dans les détergents ménagers
- 6.1.1.1.1 Solutions de nettoyage pour le linge
- 6.1.1.1.1.1 Formulations de détergents à mousse élevée
- 6.1.1.1.1 Solutions de nettoyage pour le linge
- 6.1.1.1 Applications dans les détergents ménagers
- 6.1.2 Tensioactifs non ioniques
- 6.1.2.1 Soins personnels et cosmétiques
- 6.1.2.1.1 Produits pour la peau et les cheveux
- 6.1.2.1.1.1 Formulations douces de nettoyage
- 6.1.2.1.1 Produits pour la peau et les cheveux
- 6.1.2.1 Soins personnels et cosmétiques
- 6.1.3 Tensioactifs cationiques
- 6.1.3.1 Adoucisseurs de tissus et désinfectants
- 6.1.3.1.1 Applications de nettoyage industriel
- 6.1.3.1.1.1 Solutions de nettoyage des surfaces à action antimicrobienne
- 6.1.3.1.1 Applications de nettoyage industriel
- 6.1.3.1 Adoucisseurs de tissus et désinfectants
- 6.1.4 Tensioactifs amphotériques
- 6.1.4.1 Produits de soins personnels
- 6.1.4.2 Formulations industrielles spécialisées
- 6.1.5 Tensioactifs à base biologique
- 6.1.1 Tensioactifs anioniques
- 6.2 Par source
- 6.2.1 Tensioactifs synthétiques
- 6.2.2 Tensioactifs à base biologique
- 6.3 Par application
- 6.3.1 Détergents ménagers
- 6.3.2 Produits de soins personnels
- 6.3.3 Nettoyage industriel et institutionnel
- 6.3.4 Agrochimiques
- 6.3.5 Chimiques pétroliers
- 6.3.6 Peintures et revêtements
- 6.3.7 Produits pharmaceutiques
- 6.3.8 Traitement des aliments
- 6.4 Par utilisateur final
- 6.4.1 Fabricants de produits de consommation
- 6.4.2 Fabricants industriels
- 6.4.3 Entreprises de santé
- 6.4.4 Secteur agricole
- 6.4.5 Industrie pétrolière et gazière
- 6.5 Par canal de distribution
- 6.5.1 Ventes directes
- 6.5.2 Distributeurs chimiques
- 6.5.3 Fournisseurs de produits chimiques spécialisés
- 6.5.4 Plateformes en ligne de traitement industriel
- 6.1 Par type
- 7. Segmentations de marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking du portefeuille de produits
- 8.3 Analyse de la durabilité et de l'innovation basée sur des matières biologiques
- 8.4 Partenariats stratégiques et acquisitions
- 8.5 Capacité de production et stratégies d'expansion
- 9. Profils des entreprises
- 9.1 BASF SE
- 9.2 Dow Inc.
- 9.3 Evonik Industries
- 9.4 Clariant AG
- 9.5 Croda International
- 9.6 Huntsman Corporation
- 9.7 Solvay
- 9.8 Kao Corporation
- 9.9 Stepan Company
- 9.10 Nouryon
- 10. Intelligence stratégique et insights de l'IA Pheonix
- 10.1 moteur de prévision de la demande Pheonix
- 10.2 Analyse des prix des matières premières et des matières premières
- 10.3 Suivi de l'innovation des tensioactifs durables
- 10.4 Système de surveillance des tendances des applications industrielles
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Aperçu futur & recommandations stratégiques
- 11.1 Étendue de la production de tensioactifs à base biologique
- 11.2 Investissement dans les technologies de chimie verte
- 11.3 Développement de tensioactifs spécialisés avancés
- 11.4 Optimisation de la chaîne d'approvisionnement durable
- 11.5 Prévision du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial des tensioactifs
Le marché mondial des tensioactifs est hautement concurrentiel et porté par l'innovation, caractérisé par la présence de grands fabricants chimiques multinationaux, de fournisseurs d'ingrédients spécialisés, de producteurs régionaux et de nouvelles entreprises de tensioactifs à base biologique. La concurrence sur le marché est principalement influencée par les performances des produits, les stratégies de tarification, les initiatives de durabilité, la disponibilité des matières premières et la conformité réglementaire dans plusieurs secteurs d'utilisation. L'intensité de la concurrence reste forte en raison de la large gamme d'applications des tensioactifs dans les détergents ménagers, les produits de soins personnels, le nettoyage industriel, les agrochimiques, les produits chimiques pétroliers, le textile, les peintures et revêtements, ainsi que la pharmacie. Les entreprises se concentrent continuellement sur l'amélioration de l'efficacité des formulations, la compatibilité environnementale et l'optimisation des coûts pour renforcer leur position sur le marché. La structure du marché est modérément fragmentée, avec de grands groupes chimiques mondiaux dominants dans la production à grande échelle, tandis que les fabricants régionaux et spécialisés se concentrent sur des formulations personnalisées et des applications de tensioactifs spécialisés. Les capacités d'approvisionnement en chaîne d'approvisionnement intégrée, l'échelle de production et l'accès aux matières premières restent des avantages concurrentiels majeurs dans l'industrie.Aperçu de l'intensité concurrentielle et de la structure du marché mondial des tensioactifs
Principaux fabricants de tensioactifs et entreprises chimiques spécialisées
BASF SE: L'un des leaders mondiaux des tensioactifs et des produits chimiques spécialisés, proposant des portefeuilles de produits étendus pour les applications ménagères, industrielles et de soins personnels, avec une forte mise en avant des solutions chimiques durables. Dow Inc.: Acteur majeur des tensioactifs industriels et de consommation, doté de technologies avancées de formulation et d'une forte présence de fabrication mondiale. Evonik Industries: Concentré sur les tensioactifs spécialisés et les additifs à haute performance pour les soins personnels, le nettoyage industriel et les applications agricoles. Clariant AG: Connu pour ses innovations en matière de tensioactifs spécialisés et à base biologique visant les marchés consommateurs et industriels durables. Croda International: Forte présence dans les tensioactifs de soins personnels de luxe et cosmétiques, avec un accent mis sur les ingrédients renouvelables et environnementalement amicaux. Huntsman Corporation: Actif dans les tensioactifs industriels, les produits chimiques de performance et les formulations spécialisées pour les secteurs du nettoyage et de la fabrication. Solvay: Principal fournisseur de tensioactifs spécialisés et de solutions chimiques avancées pour les applications industrielles, de consommation et énergétiques. Kao Corporation: Acteur majeur dans les tensioactifs ménagers et de soins personnels, avec une forte intégration dans la fabrication de produits de consommation. Stepan Company: Fabricant spécialisé de tensioactifs avec des offres de produits solides dans les domaines des détergents, de l'agriculture et du nettoyage industriel. Nouryon: Étend son portefeuille de tensioactifs spécialisés grâce à des initiatives en chimie durable et des formulations industrielles avancées.Principaux signaux d'intensité concurrentielle et de structure du marché mondial des tensioactifs
L'un des signaux concurrentiels les plus importants sur le marché est l'accélération du passage vers les tensioactifs à base biologique et biodégradables. La pression réglementaire concernant la durabilité environnementale et la montée en puissance de la préférence des consommateurs pour les produits écologiques obligent les fabricants à investir massivement dans les matières premières renouvelables et les technologies de chimie verte. Un autre facteur concurrentiel majeur est l'intégration des matières premières et l'optimisation des matières premières. Les entreprises disposant d'un accès fort aux matières premières pétrochimiques, aux oléochimiques et aux matières premières renouvelables gagnent des avantages de coût et améliorent la résilience de leur chaîne d'approvisionnement face à la volatilité des prix des matières premières. L'innovation dans les formulations de tensioactifs spécialisés devient de plus en plus importante, particulièrement pour les produits de soins personnels de luxe, les systèmes de nettoyage industriels, les formulations pharmaceutiques et les applications agrochimiques. Les tensioactifs multifonctionnels à haute performance permettent aux fabricants de différencier leurs offres de produits dans les segments de marché matures. Le marché connaît également une augmentation de la concurrence dans les formulations à faible toxicité et conformes aux réglementations. Les entreprises opérant en Europe et en Amérique du Nord se concentrent de plus en plus sur la conformité REACH, les formulations à faible teneur en composés organiques volatils (COV) et les alternatives chimiques plus sûres pour renforcer leur position réglementaire et la confiance des clients. La numérisation et l'optimisation des processus transforment davantage la concurrence sur le marché. Les technologies de fabrication avancées, le suivi des processus guidé par l'intelligence artificielle et les systèmes de production automatisés aident les entreprises à améliorer l'efficacité opérationnelle, à réduire la production de déchets et à optimiser la cohérence de la qualité du produit.Implications stratégiques de l'intensité concurrentielle et de la structure du marché mondial des tensioactifs
Les grandes entreprises chimiques multinationales continuent de renforcer leur position concurrentielle grâce à des stratégies d'intégration verticale impliquant l'approvisionnement en matières premières, la production de tensioactifs, les capacités de formulation à l'aval et les réseaux de distribution mondiaux. Cette intégration améliore l'efficacité opérationnelle et réduit les risques liés à la chaîne d'approvisionnement. Les acquisitions stratégiques et les partenariats deviennent de plus en plus déterminants pour la structure du marché, particulièrement dans le segment des tensioactifs à base biologique où les entreprises chimiques établies acquièrent des startups en chimie durable et des fabricants d'ingrédients spécialisés pour accélérer l'innovation produit. La différenciation des produits devient une priorité stratégique clé à mesure que la concurrence s'intensifie dans les catégories de détergents et de produits de nettoyage matures. Les fabricants se concentrent de plus en plus sur des tensioactifs spécialisés de luxe avec des propriétés améliorées de mousse, d'émulsification, de dispersion et de mouillabilité. L'expansion de la production régionale reste une tendance stratégique majeure, notamment en Asie-Pacifique, où l'industrialisation croissante, l'urbanisation et la production d'articles de consommation continuent de stimuler la croissance de la demande en tensioactifs à grande échelle. Les entreprises augmentent leurs capacités de production locales pour améliorer leur compétitivité en termes de coûts et leurs capacités d'approvisionnement régionales. La durabilité est devenue une exigence stratégique centrale dans l'industrie des tensioactifs. Les entreprises privilégient les initiatives de réduction des émissions de carbone, l'utilisation de matières premières renouvelables, les systèmes de fabrication à faible consommation d'eau et les formulations biodégradables pour s'aligner sur les normes environnementales mondiales et les attentes des clients en évolution.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial des tensioactifs
Le marché mondial des tensioactifs est prévu pour devenir de plus en plus axé sur la durabilité et porté par la technologie pendant la période de prévision. Les dynamiques de concurrence continueront de se déplacer vers la chimie à base biologique, les formulations spécialisées avancées et les systèmes de production responsables pour l'environnement. Les tensioactifs à base biologique devraient connaître une expansion rapide à mesure que les fabricants de produits de consommation, les marques de soins personnels et les utilisateurs industriels privilégient de plus en plus les ingrédients durables et les chaînes d'approvisionnement vertes. Cette transition créera de nouvelles opportunités concurrentielles pour les entreprises spécialisées dans les technologies chimiques renouvelables. Les avancées technologiques dans la synthèse des tensioactifs, la science des formulations et l'ingénierie des processus intensifieront davantage la concurrence, notamment dans les applications à forte valeur ajoutée telles que la pharmacie, le nettoyage industriel avancé, la récupération améliorée du pétrole et les cosmétiques de luxe. L'Asie-Pacifique restera la région dominante en matière de production et de consommation en raison de l'activité industrielle forte, de l'industrie des produits de consommation en expansion et de la demande croissante pour les produits de nettoyage et d'hygiène. En parallèle, l'Amérique du Nord et l'Europe continueront de mener l'innovation dans les technologies de tensioactifs durables et spécialisés. Dans l'ensemble, le marché des tensioactifs est prévu pour maintenir une croissance forte à long terme soutenue par l'expansion des applications dans les secteurs des produits de consommation, industriels, de santé et agricoles. Les entreprises qui réussiront à combiner des capacités de production à grande échelle, une innovation durable, des formulations spécialisées avancées et une gestion efficace de la chaîne d'approvisionnement resteront fortement positionnées sur le marché mondial des tensioactifs jusqu'en 2033.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des tensioactifs
La chaîne de valeur du marché mondial des tensioactifs connaît une transformation significative à mesure que les fabricants se tournent de plus en plus vers une production chimique durable, des matières premières biobasées, des technologies de formulation avancées et des écosystèmes spécialisés intégrés. L'évolution du marché est entraînée par la demande croissante à l'échelle mondiale pour les produits de nettoyage ménagers, les formulations de soins personnels, les détergents industriels, les agrochimiques, les produits chimiques pétroliers et les tensioactifs de haute performance utilisés dans de nombreux secteurs industriels. Les préoccupations environnementales croissantes, les réglementations chimiques plus strictes et la préférence croissante des consommateurs pour les produits biodégradables accélèrent l'innovation dans l'industrie des tensioactifs et redéfinissent les stratégies des chaînes d'approvisionnement mondiales. Les tensioactifs jouent un rôle critique dans la réduction de la tension de surface et l'activation des fonctions d'émulsification, de mousse, d'humidification, de dispersion et de nettoyage dans une large gamme de produits. À mesure que la demande s'élargit dans les biens de consommation, l'industrie manufacturière, la santé, l'agriculture et l'industrie énergétique, la chaîne de valeur s'est transformée d'une production traditionnelle de produits chimiques en vrac vers un écosystème plus spécialisé, orienté performance et axé sur la durabilité. Les fabricants investissent de plus en plus dans des matières premières renouvelables, des technologies de chimie verte et des sciences de formulation avancées pour améliorer l'efficacité des produits tout en réduisant leur impact environnemental. Le segment en amont de la chaîne d'approvisionnement en tensioactifs dépend fortement des dérivés pétrochimiques, des oléochimiques, des huiles naturelles, des alcools gras, de l'oxyde d'éthylène et d'autres intermédiaires chimiques spécialisés utilisés dans la synthèse des tensioactifs. Les fournisseurs mondiaux de dérivés pétrole brut, d'huile de palme, d'huile de coco et de matières premières renouvelables jouent un rôle critique dans la détermination des coûts de production, de la stabilité de l'approvisionnement et des performances de durabilité. En parallèle, la volatilité croissante des prix des matières premières et la pression croissante pour réduire les émissions de carbone encouragent les entreprises à diversifier leurs stratégies d'approvisionnement et à renforcer la résilience locale de leur approvisionnement. Les opérations en aval impliquent la synthèse des tensioactifs, le mélange, le développement des formulations, les tests de qualité, l'emballage et la personnalisation spécialisée pour différentes applications industrielles et de consommation. Les grands fabricants chimiques tels que BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Huntsman Corporation, Solvay, Kao Corporation et Stepan Company élargissent continuellement leurs capacités de production et investissent dans la recherche et le développement pour créer des solutions de tensioactifs de haute performance et respectueuses de l'environnement. Ces entreprises se concentrent de plus en plus sur des formulations spécialisées conçues pour une faible toxicité, une biodégradabilité élevée, des caractéristiques de mousse améliorées et la compatibilité avec les normes réglementaires en évolution. Le segment en aval comprend les réseaux de distribution, les fournisseurs de produits chimiques industriels, les fabricants de produits de grande consommation, les marques de soins personnels, les entreprises de nettoyage industriel, les producteurs d'agrochimiques, les entreprises pharmaceutiques, les traiteurs de textiles et les fournisseurs de services pétroliers. Les structures de distribution sont très globalisées et impliquent des contrats B2B directs, des distributeurs de produits chimiques spécialisés, des partenaires de formulation et des réseaux d'approvisionnement régionaux servant simultanément de nombreux secteurs industriels. L'augmentation de la complexité des chaînes d'approvisionnement mondiales, des normes de conformité environnementale et des exigences de reporting sur la durabilité encouragent les entreprises à adopter des systèmes de surveillance des chaînes d'approvisionnement numériques et des stratégies d'approvisionnement intégrées. Malgré la croissance forte du marché, l'industrie des tensioactifs continue de faire face à des défis liés aux fluctuations des prix des matières premières, aux réglementations environnementales, aux perturbations des chaînes d'approvisionnement, aux préoccupations liées à la gestion des déchets et à la pression croissante pour réduire la dépendance aux produits chimiques dérivés du pétrole. En outre, l'instabilité géopolitique, les contraintes de transport et les exigences de certification de durabilité influencent les décisions d'approvisionnement et les stratégies opérationnelles à travers l'écosystème mondial des tensioactifs.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des tensioactifs - Scénario actuel
Le marché actuel des tensioactifs se distingue par une augmentation des investissements dans la production de tensioactifs à base biologique, une expansion des installations de fabrication de produits chimiques spécialisés et une intégration croissante d'initiatives de durabilité dans les stratégies de développement de produits. Les fabricants chimiques développent activement des tensioactifs renouvelables issus d'huiles à base végétale, de matières premières à base de sucre et de matières brutes biodégradables, afin de s'aligner sur les réglementations environnementales de plus en plus strictes et les préférences des consommateurs en évolution. Les détergents ménagers et les applications de soins personnels continuent de dominer la demande mondiale en tensioactifs, soutenus par une urbanisation croissante, une prise de conscience accrue de l'hygiène et une consommation croissante de produits de nettoyage et de cosmétiques à l'échelle mondiale. Les applications de nettoyage industriel s'étendent également rapidement, car les entreprises manufacturières, les usines de traitement des aliments, les institutions de santé et les établissements commerciaux accordent de plus en plus d'importance aux normes d'hygiène et de propreté opérationnelle. Les applications agrochimiques et pétrolières restent des contributeurs importants de la demande du marché en raison du rôle des tensioactifs dans l'amélioration de l'efficacité des pesticides, des performances des fluides de forage et des opérations de récupération renforcée du pétrole. En parallèle, les industries pharmaceutiques et de santé utilisent de plus en plus des tensioactifs spécialisés dans les formulations de médicaments, les systèmes d'émulsification et les produits de nettoyage médicaux. Les fabricants adoptent également de plus en plus des systèmes de fabrication numériques, des technologies d'automatisation des processus et des outils d'optimisation des formulations pilotés par l'intelligence artificielle, afin d'améliorer l'efficacité opérationnelle, de réduire la production de déchets et d'accélérer les cycles de développement de produits. Les certifications de durabilité, les systèmes de traçabilité et les pratiques de sourcing responsable deviennent de plus en plus importantes dans les opérations d'approvisionnement et de production, alors que les clients exigent une plus grande transparence concernant l'impact environnemental et l'origine des matières premières. Cependant, l'environnement actuel du marché reste très sensible aux fluctuations des prix des matières premières pétrochimiques, aux ruptures d'approvisionnement sur les marchés des huiles naturelles, aux coûts de transport et aux changements des réglementations environnementales. Les fabricants investissent donc massivement dans la diversification des approvisionnements, l'expansion de la production régionale et des initiatives en économie circulaire afin de renforcer leur résilience opérationnelle à long terme.Chaîne de valeur et évolutions de la chaîne d'approvisionnement dans le marché mondial des tensioactifs
L'un des signaux de transformation les plus marquants sur le marché des tensioactifs est la transition rapide vers des formulations de tensioactifs à base biologique et biodégradables. La pression réglementaire visant à réduire la toxicité environnementale et la demande croissante des consommateurs en faveur de produits ménagers et de soins personnels durables encouragent les fabricants chimiques à accélérer leurs investissements dans des matières premières renouvelables et des technologies de chimie verte. Un autre signal important du marché est l'intégration croissante des technologies numériques dans la fabrication chimique et la gestion de la chaîne d'approvisionnement. L'analyse avancée, les systèmes de formulation alimentés par l'intelligence artificielle, la gestion numérique des stocks et les technologies de maintenance prédictive aident les entreprises à optimiser l'efficacité de production, à réduire les temps d'arrêt opérationnels et à améliorer la cohérence des produits sur les installations de fabrication à l'échelle mondiale. L'accent croissant mis sur les tensioactifs spécialisés conçus pour des applications industrielles à haute performance transforme également le paysage du marché. Des secteurs tels que la santé, la fabrication électronique, les revêtements avancés, les pharmaceutiques et l'industrie pétrolière et gazière exigent des solutions de tensioactifs plus personnalisées, dotées d'une stabilité chimique améliorée, d'une toxicité réduite et d'une compatibilité environnementale accrue. Les systèmes de reporting sur la durabilité et de traçabilité deviennent de plus en plus importants dans la chaîne d'approvisionnement alors que les marques mondiales cherchent à respecter leurs engagements ESG et à se conformer aux réglementations en évolution sur la sécurité chimique. Les fabricants mettent donc en œuvre des programmes d'approvisionnement responsable, des systèmes d'analyse du cycle de vie et des stratégies de réduction des émissions de carbone pour améliorer les performances environnementales tout au long de la chaîne de valeur des tensioactifs. En outre, les partenariats stratégiques entre les producteurs de tensioactifs, les entreprises de produits de consommation de masse (FMCG), les entreprises de produits chimiques agricoles et les fabricants industriels augmentent, car les entreprises recherchent une sécurité d'approvisionnement à long terme, une collaboration sur l'innovation des produits et des initiatives intégrées en matière de durabilité. Ces collaborations soutiennent l'accélération du commercialisation des technologies de tensioactifs de nouvelle génération et renforcent la résilience de la chaîne d'approvisionnement à l'échelle mondiale.Implications stratégiques des évolutions de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des tensioactifs
Champs nommés html_text_7: Les principaux fabricants de tensioactifs tels que BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Huntsman Corporation, Solvay, Kao Corporation, Stepan Company et Nouryon renforcent leur compétitivité sur le marché grâce à l'innovation de produits axée sur la durabilité, à l'expansion des capacités de production et au développement de spécialités chimiques avancées. La différenciation concurrentielle dépend de plus en plus des performances environnementales, de la diversification des matières premières, de l'expertise en formulation, de l'efficacité de production et de la capacité à répondre aux normes réglementaires mondiales en évolution. Les entreprises capables de combiner des capacités de production à grande échelle avec l'intégration de matières premières renouvelables et l'expertise en formulation de spécialités devraient maintenir une position de marché plus forte à long terme. Il y a également une montée en puissance de l'accent mis sur les stratégies de production localisée visant à réduire les coûts de transport, à minimiser les perturbations de la chaîne d'approvisionnement et à améliorer la réactivité aux demandes du marché régional. Les investissements stratégiques dans les raffineries biologiques, les technologies chimiques renouvelables et les systèmes de production à faible émission deviennent critiques pour la croissance à long terme, alors que les exigences en matière de durabilité s'intensifient de plus en plus dans les industries mondiales. Les entreprises chimiques accordent de plus en plus de priorité aux initiatives économie circulaire, aux programmes de réduction des déchets et aux systèmes de fabrication à faible consommation d'énergie afin de renforcer la durabilité opérationnelle et d'améliorer les performances ESG. En parallèle, les partenariats avec des entreprises de produits de consommation courante (FMCG), des marques de soins personnels, des entreprises de nettoyage industriel et des producteurs de produits chimiques agricoles deviennent de plus en plus importants pour accélérer le développement des produits et sécuriser des accords d'approvisionnement à long terme. Ces collaborations soutiennent le co-développement de formulations de tensioactifs personnalisées optimisées pour des applications finales spécifiques et les exigences changeantes des consommateurs. Les fabricants investissent également dans des systèmes d'approvisionnement numériques, un suivi en temps réel des chaînes d'approvisionnement et des outils de prévision de la demande prédictive afin d'améliorer la flexibilité opérationnelle et de réduire l'impact de la volatilité des matières premières. Alors que les chaînes d'approvisionnement deviennent de plus en plus globalisées et interconnectées, les entreprises dotées d'une flexibilité d'approvisionnement forte et de capacités logistiques intégrées devraient gagner des avantages concurrentiels.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des tensioactifs - Perspective à long terme
Entre 2026 et 2033, la chaîne de valeur du marché des tensioactifs est prévue pour devenir de plus en plus durable, technologique et orientée performance, alors que les industries accélèrent la transition vers des produits chimiques spécialisés respectueux de l'environnement. Les tensioactifs à base biologique devraient gagner une part de marché importante en raison des restrictions réglementaires croissantes sur les tensioactifs classiques à base pétrochimique et de la demande croissante des consommateurs en faveur de produits de nettoyage et de soins personnels écologiques. Des technologies de fabrication avancées, notamment la formulation chimique assistée par l'intelligence artificielle, les systèmes de contrôle des processus automatisés, les modèles de production jumeaux numériques et l'analyse prédictive, devraient améliorer l'efficacité de production et accélérer l'innovation dans les opérations de fabrication de tensioactifs. Les entreprises adopteront de plus en plus des systèmes de fabrication intelligents capables d'optimiser l'utilisation des matières premières, de réduire la production de déchets et de diminuer la consommation d'énergie. Les matières premières renouvelables tirées des huiles végétales, de la biomasse, des matériaux à base de sucre et des systèmes de recyclage des déchets devraient jouer un rôle beaucoup plus important dans les stratégies de production de tensioactifs du futur. Les fabricants chimiques continueront d'investir dans des partenariats de sourcing durable et dans l'infrastructure des raffineries biologiques afin de sécuriser un accès à long terme aux matières premières renouvelables et de réduire l'exposition à la volatilité des prix pétrochimiques. Les tensioactifs spécialisés conçus pour les applications pharmaceutiques, de santé, d'automatisation industrielle, de revêtements avancés, de fabrication électronique et agricoles devraient représenter des opportunités de croissance majeures pendant la période de prévision. La demande pour des formulations hautement personnalisées dotées de caractéristiques de performance améliorées, de conformité réglementaire et d'attributs de durabilité continuera à s'élargir dans les secteurs industriels. En fin de compte, la chaîne de valeur des tensioactifs du futur évoluera vers un écosystème mondial hautement intégré de produits chimiques spécialisés combinant la chimie renouvelable, la fabrication numérique, les systèmes d'approvisionnement intelligents, la science de formulation avancée et l'innovation orientée durabilité. Les entreprises capables de concilier performance, échelle, conformité réglementaire et responsabilité environnementale resteront fortement positionnées sur le marché mondial des tensioactifs en évolution.Chaîne de valeur spécifique au marché
- Fourniture de matières premières et de matières premières : Dérivés pétrochimiques, oleochimiques, alcools gras, oxyde d'éthylène, huile de palme, huile de coco, matières premières renouvelables à base de plantes, et intermédiaires chimiques spécialisés.
- Fabrication de tensioactifs et traitement chimique : Synthèse chimique, mélange de tensioactifs, développement de formulations, traitement de chimie spécialisée, tests de qualité, et opérations de production à grande échelle.
- Formulation spécialisée et personnalisation du produit : Optimisation des performances, développement de formulations biodégradables, personnalisation industrielle, formulations pour soins personnels, et ingénierie de tensioactifs spécialisés de haute performance.
- Distribution et réseaux d'approvisionnement industriels : Distributeurs chimiques, canaux d'approvisionnement industriel en vrac, fournisseurs régionaux de chimie spécialisée, systèmes d'approvisionnement B2B, et opérations logistiques mondiales.
- Intégration dans les industries d'usage final : Détergents ménagers, produits de soins personnels, nettoyage industriel, agrochimiques, pharmaceutiques, chimiques pétroliers, textiles, peintures et revêtements, et applications dans le traitement des aliments.
- Systèmes de durabilité et conformité réglementaire : Rapports ESG, certification environnementale, gestion des déchets, initiatives chimiques biodégradables, et programmes d'approvisionnement durable.
Cartographie entreprise-par-étape
- Fourniture de matières premières et de matières premières : Wilmar International, Cargill, IOI Corporation, fournisseurs de matières premières pétrochimiques, producteurs d'huiles renouvelables.
- Fabrication de tensioactifs et traitement chimique : BASF SE, Dow Inc., Evonik Industries, Huntsman Corporation, Solvay, Stepan Company.
- Formulation spécialisée et personnalisation du produit : Croda International, Clariant AG, Kao Corporation, Nouryon, développeurs de formulations spécialisées.
- Distribution et réseaux d'approvisionnement industriels : Brenntag, Univar Solutions, distributeurs chimiques régionaux, fournisseurs d'approvisionnement industriel.
- Intégration dans les industries d'usage final : Unilever, Procter & Gamble, Henkel, Colgate-Palmolive, fabricants d'agrochimiques, entreprises de produits de nettoyage industriels.
- Systèmes de durabilité et conformité réglementaire : Organisations mondiales de conformité ESG, agences de certification chimie durable, entreprises de surveillance environnementale.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des tensioactifs
Les dynamiques d'investissement et de financement du marché mondial des tensioactifs sont fortement influencées par la demande croissante à l'échelle mondiale pour les produits de nettoyage ménager, les formulations de soins personnels, les détergents industriels, les agrochimiques et les applications chimiques spécialisées. Entre 2026 et 2033, les investissements en capital devraient s'accélérer dans les technologies de production de tensioactifs durables, l'intégration de matières premières biologiques, l'infrastructure de production avancée et les formulations de produits chimiques spécialisés conformes à l'environnement. L'industrie des tensioactifs reste fortement orientée vers l'innovation et nécessite des investissements continus dans les infrastructures de production, les technologies de traitement chimique, les systèmes d'optimisation des matières premières et les infrastructures de conformité réglementaire. Les principales entreprises telles que BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Solvay, Huntsman Corporation, Kao Corporation et Stepan Company augmentent les financements en faveur des tensioactifs de haute performance, des matières premières renouvelables et des solutions de chimie verte de nouvelle génération afin de renforcer leur position concurrentielle et leur rentabilité à long terme. Une transformation majeure influençant les modèles d'investissement est le passage croissant vers des tensioactifs durables et biodégradables. La pression réglementaire concernant la sécurité environnementale, les normes de traitement des eaux usées et la réduction des rejets de substances chimiques toxiques encourage à la fois les investissements publics et privés dans les tensioactifs biologiques, les matières premières d'origine végétale, les technologies de production à faible teneur en carbone et les systèmes de fabrication chimique circulaire.Dynamiques actuelles d'investissement et de financement du marché mondial des tensioactifs
Actuellement, l'activité d'investissement sur le marché des tensioactifs est fortement soutenue par la demande croissante à l'échelle mondiale pour les détergents, les savons, les shampoings, les cosmétiques, les nettoyants industriels et les produits agrochimiques. L'expansion de la production des biens de consommation, la prise de conscience croissante de l'hygiène et les exigences de nettoyage industriel croissantes continuent d'entraîner de grands investissements dans la capacité de production de produits chimiques spécialisés et les technologies de formulation avancées.- Asie-Pacifique : Domine l'activité d'investissement mondiale en raison de l'industrialisation rapide, de la production croissante de biens de consommation, du développement des marchés de soins personnels et de l'augmentation de la capacité de production chimique en Chine, en Inde, au Japon et en Asie du Sud-Est.
- Amérique du Nord : Continue d'attirer des investissements importants axés sur le développement des tensioactifs durables, des produits chimiques industriels spécialisés et des technologies avancées de tensioactifs biologiques, soutenus par des initiatives de conformité environnementale.
- Europe : Témoigne d'une activité de financement majeure, motivée par des réglementations environnementales strictes, des initiatives de chimie verte et une adoption croissante de formulations de tensioactifs biodégradables et renouvelables.
- Moyen-Orient et Amérique latine : Émergent comme des régions en développement soutenues par l'expansion industrielle, la demande croissante pour les produits ménagers et l'augmentation des investissements dans l'infrastructure de fabrication de produits chimiques spécialisés en aval.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des tensioactifs
- La demande mondiale croissante pour les détergents ménagers, les produits de soins personnels et les agents de nettoyage industriels accélère les investissements dans l'expansion de la production de tensioactifs et le développement de formulations spécialisées.
- L'augmentation des réglementations environnementales et des exigences de durabilité entraîne un financement fort en faveur des tensioactifs biodégradables, des matières premières renouvelables et des technologies de production chimique écologique.
- L'expansion des industries agrochimiques et des produits chimiques pétroliers entraîne une allocation de capital croissante vers des tensioactifs spécialisés conçus pour l'émulsification, la dispersion et les applications à performance améliorée.
- Les avancées technologiques dans la synthèse des tensioactifs biologiques, le traitement enzymatique et la chimie verte attirent des investissements stratégiques des fabricants chimiques et des investisseurs axés sur la durabilité.
- La transformation numérique dans la fabrication de produits chimiques spécialisés soutient les investissements dans l'optimisation de la production basée sur l'intelligence artificielle, le suivi des processus intelligents, les systèmes de maintenance prédictive et l'infrastructure de production économe en énergie.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des tensioactifs
- Le paysage des investissements favorise de plus en plus les entreprises possédant des capacités fortes en chimie durable, en approvisionnement en matières premières renouvelables et en technologies de fabrication de tensioactifs conformes à l'environnement.
- Les tensioactifs biologiques émergent comme un segment d'investissement stratégique majeur en raison de la préférence croissante des consommateurs pour les ingrédients naturels et de la pression réglementaire croissante sur les produits chimiques synthétiques.
- Les stratégies d'intégration verticale impliquant l'approvisionnement en matières premières, le développement de formulations spécialisées et la fabrication en aval de produits de consommation deviennent de plus en plus importantes pour la rentabilité à long terme et la stabilité de la chaîne d'approvisionnement.
- Les acquisitions stratégiques, les partenariats de recherche et les collaborations technologiques s'accélèrent alors que les entreprises cherchent à renforcer leurs capacités d'innovation et à étendre leurs portefeuilles de tensioactifs spécialisés à l'échelle mondiale.
- La volatilité des prix des matières premières, notamment dans les matières premières pétrochimiques et les huiles naturelles, continue d'influencer les priorités d'investissement, encourageant les entreprises à diversifier leurs stratégies d'approvisionnement et à améliorer l'efficacité opérationnelle.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des tensioactifs
À l'avenir, le marché mondial des tensioactifs est susceptible d'attirer des investissements robustes à long terme, motivés par la demande croissante pour des produits de consommation durables, des solutions de nettoyage industriel, des formulations agrochimiques et des applications chimiques spécialisées à l'échelle mondiale. L'allocation de capital future privilégiera les technologies de tensioactifs biologiques, les systèmes de production chimique à faibles émissions, les capacités de formulation avancées, le traitement des matières premières renouvelables et les opérations de fabrication numérisées conçues pour améliorer la durabilité et l'efficacité de la production.- Asie-Pacifique : Restera la région d'investissement leader, soutenue par la production à grande échelle de biens de consommation, l'expansion de la production industrielle et la demande croissante pour les produits de soins personnels et de nettoyage.
- Amérique du Nord : Continuera de se concentrer sur les tensioactifs spécialisés, l'innovation chimique durable et les technologies de nettoyage industriel avancées soutenues par la modernisation réglementaire.
- Europe : Renforcera les investissements dans les systèmes chimiques circulaires, les technologies de tensioactifs verts et l'infrastructure de production manufacturière durable.
Technologie et innovation
Innovation: Moderate
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des tensioactifs
Le paysage technologique et innovant du marché mondial des tensioactifs évolue rapidement, alors que les fabricants chimiques se concentrent de plus en plus sur des formulations durables, des matières premières à base biologique, une chimie de performance avancée et des technologies de production respectueuses de l'environnement. L'innovation à travers le marché se concentre sur les tensioactifs biodégradables, les processus de chimie verte, les systèmes d'émulsification à haute efficacité, les formulations de tensioactifs multifonctionnels et les technologies de fabrication avancées conçues pour améliorer les performances des produits tout en réduisant leur impact environnemental. L'accent croissant mis sur la durabilité et la conformité environnementale à l'échelle mondiale transforme considérablement l'industrie des tensioactifs. Les fabricants investissent de plus en plus dans des matières premières renouvelables telles que les huiles végétales, les composés à base de sucre et les matières premières naturellement dérivées pour développer des tensioactifs écologiques, à faible toxicité et à bonne biodégradabilité. Ces innovations aident les entreprises à s'aligner sur les réglementations environnementales strictes tout en répondant à la demande croissante des consommateurs en matière de produits de nettoyage et de soins personnels durables. Les technologies de formulation avancées deviennent également un domaine majeur d'innovation dans le marché des tensioactifs. Les entreprises développent des tensioactifs multifonctionnels capables d'offrir des performances améliorées en termes de mousse, de mouillabilité, de dispersion, d'émulsification et de conditionnement, dans diverses applications industrielles et de consommation. Ces formulations de nouvelle génération aident à améliorer l'efficacité des produits tout en réduisant la consommation globale de produits chimiques dans les opérations de nettoyage et de traitement industriel. La numérisation et l'automatisation transforment de plus en plus les processus de fabrication des tensioactifs. Les producteurs chimiques adoptent des systèmes d'optimisation des processus basés sur l'intelligence artificielle, des plateformes de surveillance de la production automatisée, des technologies de maintenance prédictive et des analyses avancées de contrôle qualité, afin d'améliorer l'efficacité opérationnelle, la cohérence et la gestion des coûts à travers les installations de fabrication. En outre, la nanotechnologie et les innovations en chimie spécialisée étendent les applications des tensioactifs dans les domaines pharmaceutiques, agricoles, chimiques pétroliers et formulations industrielles avancées. Les technologies d'émulsions nanométriques et les systèmes de tensioactifs précis permettent une livraison améliorée des ingrédients actifs, une stabilité chimique accrue et une meilleure interaction de surface dans les applications à haute performance. Le paysage de l'innovation se déplace également vers des méthodes de production à faible teneur en carbone et des initiatives liées à l'économie circulaire. Les fabricants adoptent de plus en plus des technologies de synthèse à faible consommation d'énergie, des systèmes de réduction des déchets, des solutions d'emballage recyclables et des stratégies d'optimisation de l'empreinte carbone afin de renforcer la durabilité à travers l'ensemble de la chaîne de valeur des tensioactifs.Paysage technologique et d'innovation du marché mondial des tensioactifs - Scénario actuel
Actuellement, le marché mondial des tensioactifs connait une innovation accélérée, motivée par les réglementations environnementales, les attentes croissantes en matière de durabilité et la demande croissante de formulations spécialisées de haute performance. Les grands fabricants chimiques tels que BASF SE, Dow Inc., Evonik Industries, Clariant AG, Croda International, Huntsman Corporation, Solvay, Kao Corporation, Stepan Company et Nouryon investissent activement dans des technologies avancées de tensioactifs et des solutions de chimie verte. Les tensioactifs à base biologique émergent comme l'un des segments d'innovation les plus rapides à croître sur le marché. Les entreprises développent de plus en plus des tensioactifs issus de matières premières renouvelables, notamment l'huile de coco, l'huile de palme, les dérivés du sucre et des processus de fermentation microbienne. Ces produits gagnent en popularité dans les applications de nettoyage ménager, de soins personnels et industrielles en raison de leur biodégradabilité améliorée et de leur impact environnemental réduit. Les tensioactifs industriels avancés connaissent également un développement fort, notamment dans les agrochimiques, la récupération pétrolière améliorée, les peintures et revêtements, le traitement des textiles et les formulations pharmaceutiques. Les fabricants conçoivent des tensioactifs spécialisés capables de fonctionner dans des conditions extrêmes de température, des variations de pH et des environnements industriels complexes tout en maintenant une grande stabilité et une efficacité de performance élevée. L'intelligence artificielle et les analyses avancées sont de plus en plus intégrées dans les opérations de fabrication chimique afin d'optimiser la synthèse des tensioactifs, le développement des formulations et la gestion de la chaîne d'approvisionnement. Les systèmes alimentés par l'intelligence artificielle aident les fabricants à améliorer l'utilisation des matières premières, à réduire les déchets de production et à accélérer les cycles de développement de nouveaux produits. Les plateformes de fourniture numérique et les systèmes intégrés de chaîne d'approvisionnement chimique deviennent également plus courants dans l'industrie des tensioactifs. Ces technologies améliorent la transparence des achats, la gestion des stocks, la coordination logistique et l'engagement client dans les réseaux de distribution chimique mondiaux. En outre, les entreprises étendent leurs recherches sur des tensioactifs sans sulfates, à faible toxicité et doux pour la peau, destinés aux applications de soins personnels et cosmétiques. Ces innovations soutiennent la demande croissante des consommateurs pour des produits de beauté et d'hygiène de luxe et respectueux de l'environnement à l'échelle mondiale.Tendances clés de la technologie et de l'innovation sur le marché mondial des tensioactifs
- Développement des tensioactifs à base biologique : Des tensioactifs renouvelables et biodégradables issus de matières premières végétales et naturelles.
- Chimie verte en fabrication : Technologies de production durables réduisant les émissions, la production de déchets et l'impact environnemental.
- Formulations de tensioactifs multifonctionnels : Des produits avancés offrant une meilleure émulsification, humidité, mousse et dispersion.
- Optimisation des processus pilotée par l'intelligence artificielle : Des systèmes intelligents améliorant l'efficacité de fabrication, le contrôle de qualité et la gestion des ressources.
- Tensioactifs basés sur la nanotechnologie : Des formulations précises soutenant des applications avancées en pharmaceutique, industrie et agriculture.
- Solutions à faible toxicité et sans sulfates : Des formulations de tensioactifs plus sûres pour les produits de soin personnel, cosmétiques et de santé.
- Chimie avancée pour le nettoyage industriel : Des tensioactifs de haute performance conçus pour les applications de nettoyage industriel et institutionnel.
- Tensioactifs pour la récupération améliorée du pétrole : Des systèmes chimiques spécialisés améliorant l'efficacité d'extraction du pétrole dans les opérations énergétiques.
- Intégration de la chaîne d'approvisionnement numérique : Des systèmes intelligents d'approvisionnement et de logistique améliorant la distribution des tensioactifs et la gestion des stocks.
- Technologies de production à faible consommation d'énergie : Des systèmes de fabrication réduisant la consommation d'énergie et les coûts d'exploitation.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement le marché des tensioactifs en améliorant la durabilité, l'efficacité des produits, l'optimisation de la fabrication et la conformité réglementaire à travers l'industrie mondiale des produits chimiques spécialisés. Les entreprises qui intègrent efficacement la chimie avancée, les matières premières renouvelables et les technologies de fabrication numériques renforcent leur position concurrentielle sur les marchés de plus en plus sensibles à l'environnement. Pour les fabricants chimiques, l'investissement dans les tensioactifs à base biologique, les technologies de chimie verte et les systèmes de production intelligents est devenu une priorité stratégique majeure. Les organisations qui exploitent des portefeuilles de produits durables et des processus de fabrication à faible consommation d'énergie améliorent la conformité réglementaire, renforcent leur réputation de marque et élargissent les opportunités dans les segments de consommateurs et industriels de haut de gamme. L'adoption croissante de l'intelligence artificielle et de l'analyse numérique améliore également les performances opérationnelles dans les installations de production de tensioactifs. Les systèmes intelligents permettent un développement de produit plus rapide, une meilleure prévision de la demande, une utilisation optimale des matières premières et une réduction des déchets de fabrication, aidant les entreprises à améliorer leur rentabilité et la résilience de leur chaîne d'approvisionnement. En même temps, la demande croissante pour des formulations de tensioactifs personnalisés et spécialisés stimule l'innovation dans les applications pharmaceutiques, agricoles, pétrolières et de traitement industriel. Les fabricants capables de fournir des solutions de performance adaptées aux applications spécifiques gagnent un avantage fort sur les marchés de produits chimiques spécialisés de haute valeur. Cependant, des défis tels que les prix volatils des matières premières, les coûts de conformité environnementale, la disponibilité des matières premières durables et les réglementations chimiques mondiales en évolution continue influencent les dynamiques du marché. Les entreprises doivent continuer à investir dans la recherche et le développement, les stratégies d'approvisionnement durable et les technologies de fabrication avancées pour maintenir leur compétitivité à long terme.Aperçu prospectif de la technologie et de l'innovation sur le marché mondial des tensioactifs
En perspective, le marché mondial des tensioactifs devrait évoluer vers des écosystèmes chimiques hautement durables, optimisés numériquement et orientés performance, alimentés par la chimie verte, des matières premières renouvelables, l'intelligence artificielle et une science de formulation avancée. Les fabricants se concentreront de plus en plus sur le développement de nouveaux tensioactifs qui combinent une haute performance avec un faible impact environnemental. Les tensioactifs à base biologique et biodégradables devraient connaître une expansion significative alors que les agences réglementaires et les consommateurs continuent de prioriser la durabilité et les produits sûrs pour l'environnement. Les entreprises investissant dans les technologies de chimie renouvelable et les infrastructures de fabrication à faible teneur en carbone devraient probablement gagner un avantage compétitif fort dans les paysages marchands futurs. L'intelligence artificielle devrait jouer un rôle beaucoup plus important dans la conception des formulations de tensioactifs, l'optimisation prédictive des processus et l'automatisation de la chaîne d'approvisionnement. Les plateformes d'innovation pilotées par l'IA aideront à accélérer le développement de produits tout en améliorant l'efficacité de la fabrication et en réduisant les coûts opérationnels. La nanotechnologie et l'ingénierie moléculaire avancée devraient également créer de nouvelles opportunités pour des tensioactifs de haute performance dans les domaines pharmaceutiques, agricoles, du traitement industriel et des applications énergétiques. Des systèmes chimiques précis dotés d'une stabilité améliorée, d'une capacité de livraison ciblée et de propriétés multifonctionnelles soutiendront de plus en plus les besoins industriels spécialisés. Les installations de fabrication intelligentes équipées de contrôles de processus automatisés, de jumeaux numériques, de systèmes de surveillance connectés à l'Internet des objets et d'analyses avancées de durabilité devraient devenir de plus en plus courantes dans l'industrie des tensioactifs. Ces environnements de production intelligents amélioreront l'efficacité, la cohérence de la qualité et les performances environnementales tout au long du cycle de vie de la fabrication. En conclusion, le marché mondial des tensioactifs traverse une transformation technologique majeure, impulsée par l'innovation en chimie durable, les technologies de formulation avancées, l'intégration de l'intelligence artificielle et les pratiques de fabrication responsables environnementalement. Les entreprises qui réussiront à combiner efficacement les technologies de tensioactifs de haute performance, les stratégies de production durables et les capacités opérationnelles numériques mèneront l'évolution future de l'industrie mondiale des tensioactifs.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de dés扰乱 du marché mondial des tensioactifs
Le marché mondial des tensioactifs connaît une expansion soutenue, motivée par une demande croissante provenant des produits de nettoyage ménagers, des formulations de soins personnels, des applications industrielles, des agrochimiques et des produits chimiques pétroliers. Toutefois, malgré des tendances à long terme favorables, le marché fait face à un environnement de risques complexe, influencé par la volatilité des matières premières, les réglementations environnementales, les perturbations des chaînes d'approvisionnement, les pressions liées à la durabilité et les changements des préférences des consommateurs. Puisque les tensioactifs sont des ingrédients essentiels dans de nombreux secteurs, les fluctuations économiques de production ou la conformité réglementaire peuvent avoir un impact significatif sur les opérations de fabrication mondiales et la rentabilité. L'un des principaux facteurs de risque dans le marché des tensioactifs est la dépendance aux matières premières pétrochimiques et oléochimiques. De nombreux tensioactifs proviennent de produits chimiques basés sur le pétrole brut ou d'huiles végétales telles que l'huile de palme et l'huile de coco. Les fluctuations des prix du pétrole brut, des coûts des matières agricoles et de la disponibilité des matières premières affectent directement les coûts de fabrication et la stabilité des prix. Les perturbations d'approvisionnement causées par des tensions géopolitiques, des impacts agricoles liés au climat ou des restrictions commerciales peuvent avoir un effet significatif sur l'acquisition des matières premières et la continuité de la production. Les réglementations environnementales et la conformité à la durabilité représentent un autre risque majeur pour le marché. Les gouvernements et les autorités réglementaires à travers le monde mettent en place des normes plus strictes concernant la biodégradabilité, la toxicité, le rejet des eaux usées et la sécurité chimique. Certains tensioactifs, en particulier ceux non biodégradables ou persistants dans l'environnement, font l'objet d'une surveillance croissante en raison de leur impact écologique sur les systèmes aquatiques et l'infrastructure de traitement des eaux. La conformité aux réglementations environnementales émergentes augmente les coûts opérationnels et oblige les fabricants à accélérer leurs investissements dans la chimie verte et les formulations durables. Un autre facteur de risque critique concerne l'augmentation de la conscience des consommateurs concernant la sécurité des produits, la durabilité et la transparence chimique. Les consommateurs exigent de plus en plus des produits de nettoyage et de soins personnels écologiques, sans sulfates, non toxiques et biodégradables. Ce changement dans le comportement d'achat exerce une pression sur les fabricants pour reformuler leurs produits et réduire leur dépendance aux tensioactifs synthétiques traditionnels. L'échec d'adapter les produits aux attentes changeantes des consommateurs pourrait entraîner une diminution de la compétitivité sur le marché et des risques pour la réputation des marques établies. En outre, l'instabilité des chaînes d'approvisionnement mondiales continue de créer des défis opérationnels dans l'industrie des tensioactifs. Les embouteillages de transport, la congestion des ports, les conflits géopolitiques et les pénuries de produits chimiques spécialisés peuvent perturber les calendriers de production et retarder la livraison des produits. Étant donné que les tensioactifs sont intégrés dans de grandes chaînes d'approvisionnement consommateurs et industrielles, les perturbations peuvent rapidement affecter les industries en aval telles que les détergents, la cosmétique, l'agriculture, la pharmacie et le traitement industriel.Facteurs de risque et menaces de disruption du marché mondial des tensioactifs - Scénario actuel
L'environnement actuel du marché reflète une forte croissance de la demande dans les domaines de la lessive ménagère, des soins personnels et des applications industrielles, soutenue par une prise de conscience croissante de l'hygiène et une expansion des activités de production à l'échelle mondiale. Cependant, les fabricants font face simultanément à une augmentation des coûts des matières premières, à une réglementation environnementale plus stricte et à une pression croissante pour se tourner vers des modèles de production durables. La volatilité des prix des matières premières reste l'un des défis les plus urgents du paysage actuel du marché. Les fluctuations des prix du pétrole brut continuent d'affecter les coûts de production des tensioactifs dérivés des pétrochimiques, tandis que les perturbations liées aux conditions météorologiques et les controverses liées à la production d'huile de palme influencent la stabilité de l'approvisionnement en oleochimiques. Ces pressions de coûts influencent les stratégies de tarification et les marges bénéficiaires à travers l'industrie. Le marché connaît également une surveillance réglementaire accélérée concernant la sécurité chimique et l'impact environnemental. Les gouvernements en Europe et en Amérique du Nord mettent en œuvre des normes plus strictes concernant les formulations biodégradables, les restrictions sur les produits chimiques dangereux et les exigences de traitement des eaux usées. Les fabricants doivent de plus en plus investir dans la recherche et le développement, les initiatives de reformulation et les tests réglementaires pour maintenir la conformité sur les marchés mondiaux. Un autre trend important dans le scénario actuel est l'expansion rapide des tensioactifs à base biologique et des solutions de chimie verte. Bien que ces alternatives soutiennent les objectifs de durabilité, elles impliquent souvent des coûts de production plus élevés, des défis de mise à l'échelle et une disponibilité limitée des matières premières par rapport aux tensioactifs synthétiques conventionnels. Le maintien d'un équilibre entre les objectifs de durabilité et la compétitivité en termes de coûts reste un défi clé de l'industrie. En outre, l'augmentation de la concurrence entre les entreprises chimiques multinationales et les producteurs locaux de produits chimiques spéciaux intensifie la pression tarifaire et les cycles d'innovation. Les entreprises se distinguent de plus en plus par des formulations spécialisées, des produits à faible toxicité et des solutions de tensioactifs certifiés écologiques pour renforcer leur position sur le marché.Facteurs de risque clés et signaux de menaces de disruption du marché mondial des tensioactifs
L'un des signaux de disruption les plus importants sur le marché des tensioactifs est l'accélération de la transition vers des tensioactifs à base biologique et biodégradables. Bien que ce changement crée des opportunités de croissance importantes, il perturbe également les modèles de production traditionnels et augmente la dépendance aux matières premières agricoles et aux chaînes d'approvisionnement en matières premières renouvelables. Un autre trend majeur de disruption est l'intégration croissante de la chimie verte et des processus de production à faible teneur en carbone au sein de l'industrie des produits chimiques spécialisés. Les entreprises sont soumises à une pression croissante pour réduire les émissions, la consommation d'énergie et les déchets environnementaux dans leurs opérations de production. L'échec de respecter les attentes en matière de durabilité peut entraîner une réduction de l'approbation réglementaire et une baisse de l'acceptation par les clients. L'utilisation croissante de tensioactifs avancés dans des applications spécialisées telles que la pharmacie, la récupération du pétrole améliorée, les produits agrochimiques et les formulations industrielles de haute performance est également en train de transformer les dynamiques du marché. Ces applications exigent des formulations hautement personnalisées et des normes de qualité strictes, augmentant ainsi la complexité technique et la surveillance réglementaire. Les perturbations liées au climat représentent un autre facteur de risque émergent affectant les chaînes d'approvisionnement en matières premières agricoles. Les événements météorologiques extrêmes, la pénurie d'eau et les conditions climatiques changeantes peuvent affecter la disponibilité et les prix des matières premières à base d'huile végétale utilisées dans la production de tensioactifs à base biologique. En outre, l'essor des initiatives économie circulaire et des tendances en matière d'emballage durable peuvent influencer les stratégies de formulation des produits à l'avenir. Les entreprises sont de plus en plus attendues pour développer des produits responsables environnementalement qui s'alignent sur les systèmes d'emballage recyclables et les objectifs de réduction de l'impact environnemental.Implications stratégiques des facteurs de risque du marché mondial des tensioactifs
Pour gérer les risques liés à la volatilité des matières premières, les fabricants de tensioactifs devraient diversifier leurs stratégies d'approvisionnement en matières premières et réduire leur dépendance aux chaînes d'approvisionnement pétrochimiques ou agricoles monosources. Les investissements dans des matières premières renouvelables alternatives et des modèles d'approvisionnement localisés peuvent améliorer la résilience de l'approvisionnement à long terme. L'intégration de la durabilité deviendra de plus en plus essentielle pour maintenir la conformité réglementaire et la compétitivité du marché. Les entreprises doivent accélérer les investissements dans les formulations biodégradables, les chimies à faible toxicité, les processus de production à faible consommation d'énergie et les produits certifiés écologiquement pour s'aligner sur les normes environnementales mondiales. Les fabricants devraient également renforcer leurs capacités de recherche et développement axées sur les tensioactifs spécialisés et les formulations de haute performance pour les applications industrielles, pharmaceutiques et agricoles. L'innovation permettant la différenciation des produits deviendra un avantage concurrentiel critique, alors que les marchés de tensioactifs standard font face à une pression croissante de commoditisation. Les technologies de numérisation et d'optimisation des chaînes d'approvisionnement peuvent aider à améliorer la résilience opérationnelle et l'efficacité de la gestion des stocks. La prévision de la demande pilotée par l'intelligence artificielle, les systèmes de maintenance prédictive et la surveillance automatisée de la production peuvent soutenir la réduction des coûts et minimiser les risques de disruption. Les partenariats stratégiques avec les entreprises de produits de consommation, les fournisseurs agricoles et les organisations de certification de durabilité deviendront également de plus en plus importants pour garantir l'accès au marché à long terme et la crédibilité des produits dans les industries sensibles à l'environnement.Aperçu prospectif des risques du marché mondial des tensioactifs
Envisageant la période 2026???2033, le marché mondial des tensioactifs est prévu pour continuer à s'élargir de manière stable en raison de la demande croissante des secteurs des produits de consommation, de la fabrication industrielle, de la santé et de l'agriculture. Cependant, la stabilité à long terme du marché dépendra fortement de la transformation vers la durabilité, de la capacité d'adaptation réglementaire et de la résilience des chaînes d'approvisionnement. L'industrie devrait assister à une adoption croissante des tensioactifs à base biologique, des technologies de chimie verte et des systèmes de production à faible teneur en carbone, à mesure que les réglementations environnementales se resserrent à l'échelle mondiale. Les entreprises qui réussiront à équilibrer performance, accessibilité et durabilité renforceront leur position compétitive à long terme. Au global, bien que le marché mondial des tensioactifs présente des opportunités de croissance importantes soutenues par des applications essentielles, la réussite durable dépendra de la gestion efficace de la volatilité des matières premières, des pressions liées à la conformité environnementale, de l'innovation technologique et des attentes des consommateurs en évoluant dans un secteur chimique mondial de plus en plus axé sur la durabilité.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des tensioactifs
L'environnement réglementaire et politique qui régit le marché mondial des tensioactifs devient de plus en plus strict et axé sur la durabilité, à mesure que les gouvernements, les agences environnementales et les autorités de sécurité chimique renforcent les réglementations relatives à l'utilisation des produits chimiques, à la protection de l'environnement, à la sécurité des produits, au contrôle des émissions et aux normes de biodégradabilité des ingrédients. Les tensioactifs sont largement utilisés dans les détergents, les produits de soin personnel, les solutions de nettoyage industriel, les agrochimiques, les pharmaceutiques et les produits chimiques pétroliers, ce qui les rend soumis à une surveillance réglementaire approfondie au cours de leurs cycles de production, de transport, d'utilisation et d'élimination. Les organismes réglementaires à l'échelle mondiale mettent l'accent sur des formulations chimiques plus sûres et des pratiques de fabrication responsables environnementalement, afin de réduire la pollution de l'eau, la production de déchets dangereux et l'impact écologique à long terme associés aux tensioactifs synthétiques conventionnels. Cela a accéléré la mise en œuvre de réglementations plus strictes concernant les niveaux de toxicité, la biodégradabilité, la sécurité aquatique et les compositions chimiques autorisées dans les produits à base de tensioactifs. Les gouvernements encouragent également de plus en plus la transition vers des tensioactifs à base biologique et renouvelables grâce à des initiatives de durabilité, des programmes de chimie verte et des politiques de réduction des émissions de carbone. Les fabricants sont soumis à une pression croissante pour remplacer les matières premières dérivées du pétrole par des matières premières renouvelables, tout en maintenant les performances des produits, l'efficacité économique et la capacité de production à grande échelle. En outre, l'évolution des réglementations sur les produits de consommation, les normes de sécurité professionnelle et les exigences de manipulation des produits chimiques industriels influence les stratégies de formulation des tensioactifs dans les produits de nettoyage ménager, les cosmétiques, les produits chimiques industriels et les applications agricoles. L'harmonisation réglementaire entre les cadres mondiaux de sécurité chimique devient de plus en plus importante pour les producteurs de tensioactifs multinationaux opérant sur les marchés mondiaux.Aperçu de l'environnement réglementaire et politique actuel du marché mondial des tensioactifs
L'actuel paysage réglementaire du marché des tensioactifs est fortement influencé par les lois de protection de l'environnement, les cadres de registration chimique et les mandats de durabilité. Les régions développées telles que l'Europe et l'Amérique du Nord maintiennent des systèmes de conformité stricts régissant la fabrication des tensioactifs, l'utilisation chimique, le rejet des eaux usées et la sécurité des produits de consommation. En Europe, les fabricants de tensioactifs doivent se conformer à REACH (Registration, Evaluation, Authorization and Restriction of Chemicals), aux réglementations CLP et à diverses directives environnementales axées sur la biodégradabilité, la toxicité aquatique et la gestion des risques chimiques. L'Union européenne encourage fortement les initiatives de chimie verte et la production chimique durable, ce qui accélère l'adoption rapide des tensioactifs à base biologique et des formulations amies pour l'environnement. L'Amérique du Nord maintient une surveillance réglementaire stricte grâce à des organismes tels que l'Agence américaine de protection de l'environnement (EPA) et Santé Canada. Les cadres réglementaires se concentrent sur l'évaluation de la sécurité chimique, la gestion des émissions industrielles, les normes de sécurité du lieu de travail et la réduction de l'impact environnemental de la production de tensioactifs et de ses applications en aval. L'Asie-Pacifique connaît un développement réglementaire rapide en raison de l'expansion des activités de fabrication chimique et de l'augmentation des préoccupations environnementales. Des pays tels que la Chine, le Japon, la Corée du Sud et l'Inde renforcent les contrôles industriels des polluants, les réglementations de traitement des eaux usées et les cadres de sécurité chimique afin de s'aligner sur les normes environnementales mondiales et de soutenir la croissance industrielle durable. L'Amérique latine, le Moyen-Orient et l'Afrique améliorent progressivement les réglementations de sécurité chimique et les systèmes de gouvernance environnementale, notamment en réponse à l'industrialisation croissante, à l'expansion des secteurs des biens de consommation et à l'attente croissante de durabilité mondiale.Signaux clés de l'environnement réglementaire et politique du marché mondial des tensioactifs
- Règlements sur la sécurité chimique et la registration: Les fabricants doivent se conformer à des cadres de registration chimique tels que REACH, TSCA et les systèmes d'inventaires chimiques régionaux régissant la production et l'utilisation des tensioactifs.
- Règlements de protection de l'environnement et de traitement des eaux usées: Les gouvernements appliquent des normes plus strictes concernant le rejet des eaux usées et les mesures de contrôle de la pollution pour les installations de fabrication de tensioactifs.
- Normes de biodégradabilité et de toxicité écologique: Les organismes réglementaires augmentent les exigences concernant les formulations biodégradables et limitent les composés de tensioactifs nuisibles à l'environnement.
- Politiques de chimie verte et de fabrication durable: Les gouvernements encouragent l'utilisation de matières premières renouvelables, de processus de production à faible teneur en carbone et de technologies de tensioactifs amies pour l'environnement.
- Règlements sur la sécurité des produits de consommation: Les produits de nettoyage ménager, les cosmétiques et les formulations de soins personnels contenant des tensioactifs sont soumis à des exigences strictes en matière d'étiquetage, de sécurité et de divulgation des ingrédients.
- Normes de santé professionnelle et de sécurité industrielle: Les opérations de fabrication chimique doivent se conformer aux normes de sécurité du lieu de travail, à la manipulation des matières dangereuses et aux réglementations sur l'exposition industrielle.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution influence significativement l'innovation de produit, les stratégies de fabrication et la gestion de la chaîne d'approvisionnement dans l'industrie des tensioactifs. Les entreprises investissent de plus en plus dans la recherche et le développement axée sur les tensioactifs biodégradables, les matières premières renouvelables et les formulations à faible toxicité afin de répondre aux normes environnementales de plus en plus strictes et aux attentes changeantes des consommateurs. La conformité aux réglementations mondiales de sécurité chimique devient un facteur compétitif majeur, en particulier pour les producteurs de tensioactifs multinationaux qui servent les secteurs des biens de consommation réglementés, pharmaceutiques et industriels. Les fabricants qui maintiennent des systèmes de conformité solides et des rapports de durabilité transparents gagnent un avantage sur les marchés mondiaux. Les réglementations environnementales accélèrent également les investissements dans des technologies de production plus propres, des systèmes de fabrication économes en énergie et des infrastructures de traitement des eaux usées avancées. Cela augmente les coûts opérationnels à court terme, mais améliore la position de durabilité à long terme et la résilience réglementaire. La croissance de la demande pour des produits de consommation durables encourage les fabricants de tensioactifs à collaborer étroitement avec les entreprises de soins personnels, de détergents et de produits de nettoyage industriels pour développer des formulations durables qui respectent les réglementations environnementales et de sécurité en évolution tout en maintenant des normes de performance élevées.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des tensioactifs
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des tensioactifs est susceptible de devenir de plus en plus axé sur la durabilité, basé sur la science et coordonné internationalement. Les gouvernements sont susceptibles de continuer à renforcer les réglementations environnementales ciblant les produits chimiques dangereux, les émissions industrielles, la pollution de l'eau et les composés de tensioactifs non biodégradables. Les politiques futures sont susceptibles d'accélérer la transition vers des tensioactifs renouvelables et à base biologique grâce à des initiatives de réduction des émissions de carbone, des incitations à la chimie verte et des exigences plus strictes en matière de divulgation de la durabilité. Les fabricants seront probablement soumis à une pression croissante pour réduire la dépendance aux matières premières dérivées des combustibles fossiles et améliorer l'intégration de l'économie circulaire dans les systèmes de production chimique. Les réglementations sur la conservation de l'eau et le traitement des eaux usées sont également susceptibles de s'intensifier à l'échelle mondiale, particulièrement dans les régions confrontées à des défis de pollution industrielle et à des contraintes de ressources. Cela augmentera la demande de tensioactifs compatibles avec l'environnement, dotés d'un impact écologique plus faible et de profils de biodégradabilité améliorés. Les systèmes de conformité numériques et les exigences de traçabilité de la chaîne d'approvisionnement deviendront plus importants à mesure que les régulateurs recherchent une transparence accrue concernant la provenance chimique, les indicateurs de durabilité et les évaluations des impacts environnementaux au cours du cycle de vie. Les entreprises adopteront probablement de plus en plus des systèmes de gestion de la conformité basés sur l'intelligence artificielle et des technologies avancées de surveillance environnementale pour répondre aux obligations réglementaires en évolution. En général, l'environnement réglementaire et politique jouera un rôle central dans la transformation à long terme du marché mondial des tensioactifs. Les entreprises qui réussiront à s'aligner sur les objectifs de durabilité environnementale, les réglementations de sécurité chimique et les pratiques de fabrication durables seront les mieux positionnées pour maintenir leur compétitivité et leur croissance à long terme dans l'industrie des produits chimiques spécialisés en évolution.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des tensioactifs ?
Le marché mondial des tensioactifs était estimé à environ 48,7 milliards de dollars en 2025 et devrait connaître une croissance stable pendant la période de prévision.
Quelle est la taille du marché des tensioactifs prévue d'ici 2033 ?
Le marché est prévu pour atteindre près de 72,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 5,2 % entre 2026 et 2033.
Quels sont les principaux facteurs qui stimulent la croissance du marché des tensioactifs ?
Les principaux moteurs de croissance incluent l'augmentation de la demande pour les détergents ménagers, les produits de soins personnels, les solutions de nettoyage industriel, les agrochimiques, ainsi qu'une adoption croissante de tensioactifs durables et à base biologique.
Quel type de tensioactif représente la plus grande part de marché ?
Les tensioactifs anioniques représentent la plus grande part de marché en raison de leur utilisation extensive dans les détergents, les savons et les produits de nettoyage ménager.