
Analyse de la taille et de la part de marché mondiale de la grande distribution 2026-2033
Le marché mondial des produits alimentaires devrait connaître une croissance continue et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 12,8 trillion de dollars en 2025, le marché devrait atteindre près de 18,6 trillion de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 4,8 %. Cette croissance est entraînée par l'augmentation des niveaux de population mondiaux, l'urbanisation croissante, l'évolution des modes de vie des consommateurs, ainsi que par une forte demande en produits alimentaires emballés, frais et à la convenance.
Aperçu de la prévision du marché mondial des épiceries (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 12,8 trillion de dollars US |
| Taille du marché (2033) | 18,6 trillion de dollars US |
| Taux de croissance annuel composé (2026???2033) | 4.8% |
| Plus grand segment | Produits alimentaires emballés |
| Segment en croissance la plus rapide | Épicerie en ligne et plateformes de commerce rapide |
| Segment d'utilisation final dominant | Ménages |
| Tendance clé | Commerce omnicanal avec gestion d'inventaire pilotée par l'intelligence artificielle et achats personnalisés |
| Région dominante | Asie-Pacifique |
| Région en croissance la plus rapide | Moyen-Orient et Afrique |
| Principale force motrice de croissance | Croissance de la population, urbanisation et demande d'aliments pratiques |
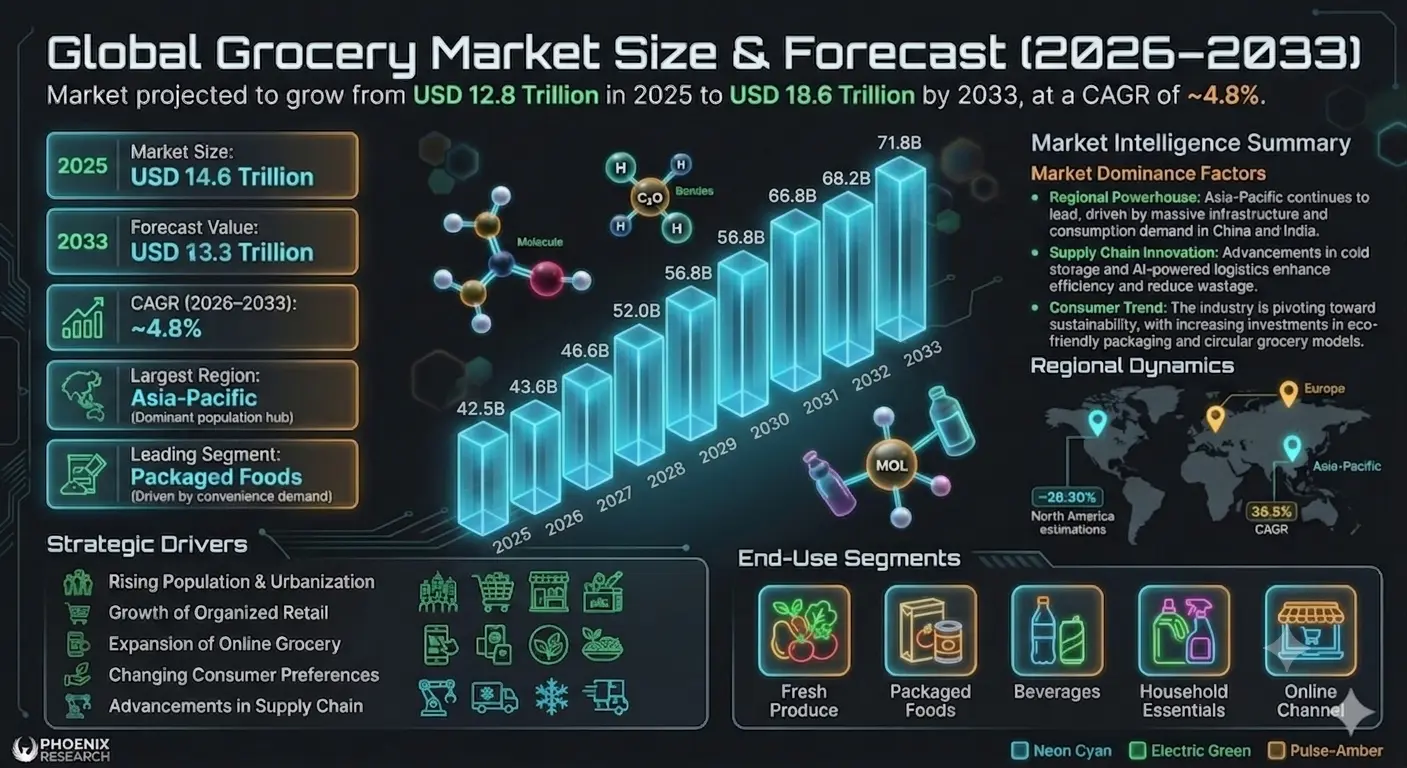
Taille et prévision du marché mondial des épiceries
Le marché mondial des épiceries devrait connaître une croissance continue et soutenue pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 12,8 trillion de dollars US en 2025 et devrait atteindre près de 18,6 trillion de dollars US d'ici 2033, avec un taux de croissance annuel composé (CAGR) d'environ 4,8 %. Cette croissance est tirée par la croissance de la population mondiale, l'urbanisation croissante, l'évolution des modes de vie des consommateurs, et une forte demande pour des produits alimentaires emballés, frais et pratiques. Le marché des épiceries constitue le pilier de l'industrie mondiale de la distribution alimentaire, comprenant les produits alimentaires et boissons essentiels achetés pour la consommation quotidienne des ménages. Il inclut les produits frais, les produits laitiers, la viande et le poisson, les produits de boulangerie, les aliments emballés, les boissons, les aliments surgelés et les produits essentiels du ménage. L'évolution des préférences des consommateurs vers la commodité, une alimentation plus saine et des formats de magasinage qui économisent le temps est en train de transformer le paysage mondial des épiceries. L'expansion des formats de commerce moderne tels que les supermarchés, les hypermarchés, les magasins de commodité, et les plateformes d'épicerie en ligne accélère davantage la croissance du marché. En outre, la transformation numérique du commerce, notamment la livraison d'épicerie en ligne, les modèles de commerce rapide et la gestion d'inventaire pilotée par l'intelligence artificielle, améliorent considérablement l'accessibilité et l'efficacité de la distribution d'épicerie à l'échelle mondiale.Aperçu du marché mondial des épiceries
Le marché des épiceries représente l'un des segments les plus importants et essentiels de l'industrie du commerce mondial. Il inclut la vente de produits alimentaires et de consommables ménagers via des canaux hors ligne et en ligne. Le marché joue un rôle critique dans la garantie de la sécurité alimentaire, des besoins de consommation quotidienne et de la stabilité de la chaîne d'approvisionnement chez les populations urbaines et rurales. L'industrie est très diversifiée, allant des magasins de commerce traditionnels et des épiceries locales aux grandes chaînes de supermarchés et aux plateformes numériques avancées d'épicerie. Les principaux acteurs comprennent Walmart, Tesco, Carrefour, Costco, Kroger, Aldi, Lidl, Amazon Fresh et des chaînes de commerce régionales dans les marchés émergents. Le marché connaît une transformation rapide en raison de l'essor du commerce omnicanal, où les magasins physiques et les plateformes numériques sont intégrés pour offrir des expériences de shopping fluides. Les consommateurs préfèrent de plus en plus des modèles hybrides de shopping qui combinent le choix en magasin avec les commandes en ligne et les services de livraison à domicile. La modernisation des chaînes d'approvisionnement, l'expansion des stocks frigorifiques et l'amélioration des infrastructures logistiques renforcent également la disponibilité des produits et réduisent le gaspillage alimentaire dans les réseaux mondiaux d'épicerie.Principaux moteurs de la croissance du marché mondial des épiceries
Croissance de la population mondiale et urbanisation
La croissance de la population et l'urbanisation rapide sont à l'origine d'une demande constante pour des produits alimentaires et épiceries essentiels, en particulier dans les centres urbains très peuplés.Croissance du commerce organisé et des supermarchés
L'expansion des supermarchés, des hypermarchés et des chaînes de commerce organisées chaînes de commerce organisées transforme les comportements d'achat d'épicerie en offrant une plus grande variété de produits, de meilleurs prix et des expériences de shopping améliorées.Développement des plateformes d'épicerie en ligne
Les services de livraison de courses en ligne et en mode express gagnent en popularité en raison de leur commodité, des temps de livraison plus rapides et de l'augmentation de la pénétration des smartphones.Changement des préférences des consommateurs
Les consommateurs se tournent de plus en plus vers des produits alimentaires sains, biologiques, prêts à consommer et emballés, influençant l'innovation des produits et les stratégies de vente au détail.Avancées dans la chaîne d'approvisionnement et le transport
Les améliorations de l'infrastructure de chaîne du froid, des systèmes de gestion des stocks et des logistiques alimentées par l'intelligence artificielle améliorent l'efficacité et réduisent le gaspillage alimentaire.Segmentation du marché des courses mondiales
Par type de produit
Le marché est segmenté en produits frais (fruits et légumes), produits laitiers, viande et produits de la mer, pâtisserie et confiseries, boissons, produits alimentaires emballés, produits congelés et produits d'usage domestique. Les produits alimentaires emballés représentent une part importante en raison de la demande croissante pour des produits pratiques.Par canal de distribution
Les canaux de distribution comprennent les supermarchés, les hypermarchés, les boutiques de convenience, les magasins de courses traditionnels et plateformes de vente en ligne. Les canaux de vente en ligne représentent le segment le plus rapide en termes de croissance en raison de l'adoption rapide du numérique.Par catégorie
Le marché inclut les produits alimentaires biologiques et produits alimentaires conventionnels. Les produits alimentaires biologiques gagnent en popularité en raison de la prise de conscience croissante en matière de santé et de la demande de produits alimentaires sans produits chimiques.Par utilisateur final
Les utilisateurs finaux comprennent les ménages, les fournisseurs de services alimentaires, les restaurants, les hôtels et les acheteurs institutionnels. Les ménages restent le segment dominant des consommateurs dans le monde.Dynamiques du marché régional
Asie-Pacifique domine le marché des courses mondiales en raison de sa grande base de population, de l'urbanisation rapide et de l'infrastructure de vente au détail en expansion dans des pays tels que la Chine, l'Inde, le Japon et l'Asie du Sud-Est. Amérique du Nord représente un marché des courses mature mais très avancé, alimenté par des chaînes de supermarchés puissantes, un dépense des consommateurs élevée, et une croissance rapide des services de vente en ligne. Europe est caractérisée par des réseaux de vente au détail bien établis, une forte demande pour produits biologiques, et une croissance croissante de l'attention portée à la durabilité et aux normes de qualité alimentaire. Amérique latine connait une croissance stable en raison de l'expansion de la modernisation du commerce de détail et de l'augmentation de la pénétration des chaînes de commerce alimentaire organisées. Moyen-Orient et Afrique est en train de devenir une région émergente soutenue par le développement urbain, les revenus croissants et l'expansion de l'infrastructure commerciale.Paysage compétitif
Le marché des courses mondial est très compétitif et fragmenté, avec la présence de grands groupes de commerce international, de chaînes de supermarchés régionales et d'entreprises émergentes telles que plateformes de vente en ligne. Les principaux acteurs incluent Walmart, Amazon (Amazon Fresh), Tesco, Carrefour, Costco, Kroger, Aldi, Lidl et des opérateurs de commerce régionaux. Les entreprises se concentrent sur l'expansion de leurs réseaux de magasins, l'amélioration des offres de marques propres et l'investissement dans des stratégies de transformation numérique afin d'améliorer l'expérience client et l'efficacité opérationnelle. Les géants du commerce en ligne s'engagent de plus en plus dans la concurrence avec les commerçants traditionnels grâce à des modèles de livraison rapides, des services d'abonnement et des expériences d'achat personnalisées alimentées par l'intelligence artificielle. La concurrence sur les prix, l'efficacité de la chaîne d'approvisionnement et la commodité pour le client restent des facteurs compétitifs clés dans le marché des courses mondial.Perspective stratégique
La perspective stratégique du marché des courses reste stable et positive en raison de sa nature essentielle et de la demande continue. La croissance future sera entraînée par la transformation numérique, l'automatisation des chaînes d'approvisionnement et l'adoption croissante de systèmes de prévision des stocks et de la demande basés sur l'intelligence artificielle. Le commerce rapide, les modèles de livraison hyperlocaux et les entrepôts automatisés sont prévus pour transformer le commerce de détail des courses dans les zones urbaines. Les initiatives de durabilité, telles que la réduction des emballages en plastique et les chaînes d'approvisionnement écologiques, gagnent aussi en importance. Les détaillants qui intégreront efficacement les magasins physiques avec les plateformes numériques et amélioreront la commodité pour le client maintiendront un avantage compétitif fort dans l'écosystème des courses en évolution.Perspective finale du marché
Le marché mondial des produits alimentaires reste l'un des secteurs les plus stables et essentiels au monde, alimenté par la demande continue en nourriture et en produits ménagers essentiels. Malgré la forte concurrence, le marché continue de s'élargir en raison de la croissance de la population, de l'urbanisation et des progrès technologiques dans le commerce et la logistique. Le succès futur sur le marché des produits alimentaires dépendra de l'innovation numérique, de l'efficacité de la chaîne d'approvisionnement, des pratiques durables et de la capacité à répondre aux préférences des consommateurs en évolution. Les entreprises qui s'adapteront au commerce omnicanal et aux opérations basées sur les données mèneront la prochaine phase de transformation de l'industrie alimentaire mondiale.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché des épiceries mondiales (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
- 1.3 Plus grands segments et segments en pleine croissance
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché des épiceries
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie mondiale de la distribution alimentaire
- 2.4 Chaîne de valeur et infrastructure d'approvisionnement des épiceries
- 2.5 Catégories de produits et formats de vente au détail
- 2.6 Durabilité et environnement réglementaire
- 2.7 Transformation numérique dans le commerce de détail des épiceries
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamique du marché
- 4.1 Moteurs
- 4.1.1 Croissance de la population mondiale et urbanisation
- 4.1.2 Développement du commerce organisé et des supermarchés
- 4.1.3 Expansion des plateformes d'épicerie en ligne
- 4.1.4 Changement des préférences des consommateurs
- 4.1.5 Progrès dans la chaîne d'approvisionnement et la logistique
- 4.2 Freins
- 4.2.1 Perturbations de la chaîne d'approvisionnement
- 4.2.2 Volatilité des prix des produits alimentaires
- 4.2.3 Coûts opérationnels et de logistique élevés
- 4.2.4 Gaspillage alimentaire et défis de durabilité
- 4.3 Opportunités
- 4.3.1 Croissance du commerce rapide et de la livraison hyperlocale
- 4.3.2 Expansion des marques de marque privée
- 4.3.3 Commerce alimentaire piloté par l'intelligence artificielle et prévision de la demande
- 4.3.4 Demande de produits durables et biologiques
- 4.4 Défis
- 4.4.1 Concurrence tarifaire intense
- 4.4.2 Limites logistiques et chaîne du froid
- 4.4.3 Barrières à la transformation numérique
- 4.4.4 Complexité de la gestion des stocks
- 4.1 Moteurs
- 5. Analyse du marché des produits alimentaires mondiaux (en trillion de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Performance des canaux de vente au détail
- 5.6 Tendances de consommation et de demande
- 6. Segmentation du marché (en trillion de dollars), 2026-2033
- 6.1 Par type de produit
- 6.1.1 Produits frais
- 6.1.2 Produits laitiers
- 6.1.3 Viandes et produits de la mer
- 6.1.4 Pâtisseries et confiseries
- 6.1.5 Boissons
- 6.1.6 Aliments emballés
- 6.1.7 Aliments surgelés
- 6.1.8 Produits d'entretien ménager
- 6.2 Par canal de distribution
- 6.2.1 Supermarchés
- 6.2.2 Hypermarchés
- 6.2.3 Épiceries de proximité
- 6.2.4 Magasins de vente au détail traditionnels
- 6.2.5 Plateformes de vente en ligne de produits alimentaires
- 6.3 Par catégorie
- 6.3.1 Produits alimentaires biologiques
- 6.3.2 Produits alimentaires conventionnels
- 6.4 Par utilisateur final
- 6.4.1 Ménages
- 6.4.2 Fournisseurs de services alimentaires
- 6.4.3 Restaurants et hôtels
- 6.4.4 Acheteurs institutionnels
- 6.1 Par type de produit
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient & Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Benchmarking des chaînes de détail
- 8.3 Performance des canaux en ligne vs. hors ligne
- 8.4 Analyse de la stratégie de marques privées
- 8.5 Stratégies de commerce omnicanal
- 9. Profils des entreprises
- 9.1 Walmart
- 9.2 Amazon (Amazon Fresh)
- 9.3 Tesco
- 9.4 Carrefour
- 9.5 Costco Wholesale
- 9.6 Kroger
- 9.7 Aldi
- 9.8 Lidl
- 9.9 Chaînes de détail régionales
- 9.10 Plateformes en ligne de vente au détail émergentes
- 10. Intelligence stratégique et insights sur l'intelligence artificielle de détail
- 10.1 Systèmes de prévision de la demande
- 10.2 Analytiques d'optimisation des stocks
- 10.3 Outils d'automatisation de la chaîne d'approvisionnement
- 10.4 Intelligence sur le pricing et les promotions
- 10.5 Analyse du comportement client
- 11. Aperçu futur et recommandations stratégiques
- 11.1 Développement des modèles de commerce rapide
- 11.2 Croissance des écosystèmes de commerce omnicanal
- 11.3 Automatisation du commerce alimentée par l'intelligence artificielle
- 11.4 Emballages durables et chaînes d'approvisionnement
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des produits alimentaires
Le marché mondial des produits alimentaires est l'un des segments les plus concurrentiels et structuralement complexes de l'industrie du commerce de détail mondial, caractérisé par un mélange de géants du commerce de détail multinationaux, de chaînes de supermarchés régionales, de magasins de produits alimentaires traditionnels et de plateformes de commerce électronique en pleine expansion. La concurrence est principalement déterminée par les stratégies de prix, la diversité des produits, l'efficacité de la chaîne d'approvisionnement et la commodité pour les clients, à la fois en ligne et hors ligne. L'intensité de la concurrence sur le marché est élevée en raison de la faible différenciation des produits dans les catégories de base des produits alimentaires et de la nature essentielle de la demande. Les détaillants concourent continuellement sur l'optimisation des prix, l'expansion des marques privées, les stratégies de réduction et les programmes de fidélisation pour conserver les clients dans un environnement où les coûts de passage des consommateurs restent relativement faibles. La structure du marché est hautement fragmentée au niveau mondial, mais de plus en plus consolidée dans les segments de commerce organisé. Des acteurs majeurs tels que Walmart, Tesco, Carrefour, Costco, Kroger, Aldi et Lidl dominent le commerce organisé, tandis que des millions de petits magasins indépendants continuent de servir les marchés locaux et ruraux, surtout dans les économies émergentes.Aperçu de l'intensité de la concurrence et de la structure du marché mondial des produits alimentaires
Principaux acteurs du commerce de détail et des plateformes de produits alimentaires
Walmart: Leader mondial du commerce de détail, avec des réseaux de supermarchés et de hypermarchés étendus, une forte intégration de la chaîne d'approvisionnement et une présence dominante en Amérique du Nord et sur les marchés internationaux. Amazon (Amazon Fresh & Whole Foods): Principal disrupteur du commerce électronique des produits alimentaires, exploitant l'infrastructure de commerce électronique, les systèmes de livraison rapides et la personnalisation guidée par l'intelligence artificielle. Carrefour: Grand détaillant européen avec une forte empreinte mondiale et des offres de produits alimentaires diversifiées sur plusieurs formats. Tesco: Géant du commerce au Royaume-Uni se concentrant sur le commerce de détail omnicanal et des écosystèmes de programmes de fidélité avancés. Aldi: Leader des produits alimentaires à prix réduits, connu pour ses opérations à faible coût, sa domination des marques privées et sa stratégie de prix agressive. Lidl: Fort concurrent dans le segment des produits alimentaires à prix réduits, avec une présence internationale en expansion et un modèle de chaîne d'approvisionnement efficace. Costco: Détaillant de vente en gros basé sur l'adhésion, offrant des produits alimentaires en vrac avec une forte rétention des clients et des avantages tarifaires. Kroger: Grande chaîne de supermarchés aux États-Unis se concentrant sur la transformation numérique et les expériences de shopping personnalisées. Reliance Retail: Acteur majeur du commerce de détail et des produits alimentaires en Inde, avec un réseau de magasins en rapide expansion et des plateformes de commerce électronique des produits alimentaires. Détaillants régionaux traditionnels: Segment hautement fragmenté en Asie-Pacifique, en Amérique latine et en Afrique, servant de pilier de la distribution des produits alimentaires dans les zones rurales et semi-urbaines.Signaux clés d'intensité de la concurrence et de la structure du marché mondial des produits alimentaires
Un signal concurrentiel majeur est le passage rapide vers le commerce omnicanal, où les magasins physiques et les plateformes numériques sont intégrés pour offrir des expériences de shopping fluides. Les détaillants qui ne parviennent pas à adopter des stratégies numériques prioritaires risquent de perdre des parts de marché face à des concurrents agiles du commerce électronique et du commerce rapide. Un autre facteur clé est l'importance croissante des produits de marque privée. Les grands détaillants étendent activement leurs offres de produits alimentaires de marque propre pour améliorer leurs marges et renforcer la fidélité des clients, intensifiant ainsi la concurrence avec les marques établies de produits de consommation courante. Les modèles de commerce rapide et de livraison hyperlocale transforment les schémas de consommation alimentaire urbaine. Les entreprises offrant des services de livraison en 10 à 30 minutes augmentent la pression concurrentielle sur les supermarchés et les détaillants de commodités traditionnels, notamment dans les villes densément peuplées. L'efficacité de la chaîne d'approvisionnement est devenue un différentiateur concurrentiel critique. Les détaillants dotés de logistiques de chaîne du froid avancées, de entrepôts automatisés et de systèmes de gestion des stocks guidés par l'intelligence artificielle gagnent des avantages significatifs en coûts et en efficacité opérationnelle. La durabilité et l'approvisionnement éthique deviennent également des facteurs concurrentiels importants. Les entreprises investissent de plus en plus dans l'emballage écologique, les systèmes de réduction des déchets et les pratiques d'approvisionnement durable pour s'aligner sur les attentes des consommateurs et les exigences réglementaires en évolution.Implications stratégiques de l'intensité de la concurrence et de la structure du marché mondial des produits alimentaires
Les détaillants se concentrent de plus en plus sur le contrôle de l'écosystème de bout en bout, intégrant l'approvisionnement, le stockage, la logistique et la livraison finale pour améliorer l'efficacité et l'expérience client. L'intégration verticale devient plus courante parmi les grands acteurs pour réduire la dépendance aux fournisseurs externes. La transformation numérique redéfinit les dynamiques de concurrence, avec la prévision de la demande guidée par l'intelligence artificielle, les systèmes de tarification automatisés et les moteurs de recommandation personnalisée jouant un rôle central dans la stratégie de commerce et l'engagement client. Les partenariats stratégiques entre détaillants, fournisseurs de logistique et entreprises technologiques s'étendent pour renforcer les réseaux de livraison et améliorer l'évolutivité opérationnelle sur les marchés urbains et ruraux. Les marchés émergents assistent à une forte concurrence entre les chaînes de commerce organisé et les magasins de produits alimentaires traditionnels, avec les acteurs organisés qui gagnent progressivement en part de marché grâce à l'expansion des formats de commerce modernes et à l'adoption numérique. Les guerres de prix restent une caractéristique persistante du marché, en particulier dans les catégories de produits alimentaires essentiels, obligeant les détaillants à optimiser continuellement leurs chaînes d'approvisionnement et leurs coûts opérationnels pour maintenir leur rentabilité.Aperçu futur de l'intensité de la concurrence et de la structure du marché mondial des produits alimentaires
Le marché mondial des produits alimentaires est prévu pour devenir de plus en plus digitalisé et guidé par la technologie, avec une forte emphasis sur l'automatisation, les logistiques guidées par l'intelligence artificielle et les systèmes de gestion des stocks en temps réel. La concurrence s'intensifiera davantage à mesure que les plateformes de commerce alimentaire nées sur le numérique continuent de s'étendre rapidement. Le commerce rapide, les modèles de souscription à la livraison de produits alimentaires et les centres de traitement entièrement automatisés sont attendus pour redéfinir le commerce alimentaire urbain, augmentant significativement la vitesse de livraison et l'efficacité opérationnelle. La consolidation du marché est probablement en augmentation dans les segments de commerce organisé, avec de grands acteurs qui acquièrent des chaînes régionales et des start-ups numériques pour étendre leur portée géographique et renforcer leurs capacités omnicanal. La durabilité deviendra une exigence compétitive centrale, avec les détaillants qui adoptent des chaînes d'approvisionnement à faible émission de carbone, des stratégies de réduction des déchets alimentaires et des systèmes d'emballage circulaires pour répondre aux attentes des consommateurs et aux exigences réglementaires. Dans l'ensemble, le marché des produits alimentaires restera fortement concurrentiel mais structuralement stable, soutenu par la demande constante pour les produits alimentaires essentiels. Les entreprises qui réussiront à combiner la force du commerce physique, l'innovation numérique, l'excellence de la chaîne d'approvisionnement et les stratégies centrées sur le client mèneront le marché mondial des produits alimentaires jusqu'en 2033.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial du tourisme de santé
La chaîne de valeur du marché mondial du tourisme de santé connaît une transformation profonde, passant d'un modèle traditionnel axé sur les hôpitaux pour les soins internationaux vers des écosystèmes mondiaux de soins de santé hautement intégrés, numériquement renforcés et centrés sur le patient, qui combinent l'excellence médicale, le tourisme de bien-être, le tourisme préventif et des systèmes avancés de coordination numérique. Cette évolution est déclenchée par une combinaison de disparités structurelles dans les coûts de santé à l'échelle mondiale, d'augmentations des dépenses médicales dans les économies développées, d'une mobilité croissante des patients transfrontalière, ainsi que d'une préférence croissante des consommateurs pour un accès plus rapide à des traitements spécialisés, des technologies médicales avancées et des expériences de soins personnalisés. En parallèle, l'expansion du tourisme de bien-être, des voyages pour soins préventifs et des environnements de soins axés sur la récupération de luxe est en train de transformer profondément la manière dont les services de santé sont fournis et consommés à l'international.
Le tourisme de santé aujourd'hui englobe un vaste éventail de services interconnectés, notamment le tourisme médical, le tourisme chirurgical esthétique, le tourisme pour traitements de fertilité, le tourisme dentaire, le tourisme de réadaptation, ainsi que des voyages axés sur le bien-être et la prévention, tous de plus en plus intégrés dans des écosystèmes unifiés d'expériences patient. Les patients ne voyagent plus uniquement pour des avantages économiques, mais sont également motivés par des facteurs tels que la réduction des délais d'attente, la disponibilité de procédures de pointe, des établissements de santé accrédités internationalement, et des expériences de service sans faille qui combinent traitement, voyage, hébergement et soutien à la récupération. Cette complexité croissante a étendu la chaîne de valeur bien au-delà de la simple livraison de soins de santé, vers un écosystème à plusieurs niveaux impliquant des plateformes de participation numérique des patients, une coordination internationale des assurances, des services facilitant les visas médicaux, des systèmes de soutien multilingue, des consultations de téléconsultation et des solutions de gestion de la santé alimentées par l'intelligence artificielle.
La chaîne d'approvisionnement en amont de l'industrie du tourisme de santé dépend de plus en plus d'une infrastructure médicale et technologique très avancée, comprenant des installations hospitalières modernes, des réseaux d'approvisionnement pharmaceutique, des écosystèmes de fabrication de dispositifs médicaux, des plateformes de chirurgie assistée par robot, des technologies d'imagerie diagnostique et des systèmes de soutien aux décisions cliniques pilotés par l'intelligence artificielle. En parallèle, l'infrastructure de santé numérique, telle que les dossiers médicaux basés en cloud, les systèmes d'échange sécurisé de données et les plateformes de gestion intelligente des patients, devient cruciale pour garantir la continuité des soins à travers les frontières. Les fournisseurs de soins renforcent également leurs collaborations avec les compagnies aériennes, les entreprises d'hébergement, les assureurs et les organismes de voyage pour créer des écosystèmes intégrés permettant des parcours patients fluides, de la consultation initiale à la récupération post-traitement et aux soins de suivi à long terme.
Les stratégies opérationnelles au sein de la chaîne de valeur du tourisme de santé se concentrent de plus en plus sur l'obtention de normes d'accréditation internationales, la livraison de packages de traitement intégrés et l'amélioration de la satisfaction des patients grâce à des parcours personnalisés combinant soins médicaux et confort à la hauteur de l'hôtellerie ainsi que des expériences de récupération orientées bien-être. Les fournisseurs de soins investissent massivement dans les systèmes de communication multilingue, l'accessibilité des dossiers médicaux numériques, l'intégration de la télésanté, les outils de coordination des patients alimentés par l'intelligence artificielle et des partenariats d'hôtellerie de luxe, afin de renforcer leur compétitivité mondiale. Cependant, malgré cette évolution rapide, l'industrie continue de faire face à des défis structurels importants, notamment des cadres réglementaires internationaux complexes, des normes inégales de qualité des soins à travers les régions, des risques liés à la confidentialité des données et à la cybersécurité, des restrictions de visa et de voyage, des complexités des réclamations d'assurance, l'instabilité géopolitique et des pénuries persistantes de professionnels de la santé spécialisés dans certains marchés.
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché du tourisme de santé mondial - Scénario actuel
Le paysage actuel du tourisme de santé à l'échelle mondiale se distingue par une globalisation rapide des services de santé, une dépendance croissante aux technologies de santé numériques et une augmentation des investissements dans des infrastructures sanitaires accréditées internationalement, tant dans les pays émergents que dans les pays développés. Les pays de l'Asie-Pacifique, du Moyen-Orient, d'Amérique latine et certaines régions de l'Europe de l'Est se positionnent activement comme des pôles de tourisme médical compétitifs, en investissant dans des réseaux hospitaliers avancés, des capacités en chirurgie robotique, des plateformes d'engagement des patients numériques et des installations de réhabilitation médicale de luxe conçues pour attirer des patients internationaux à forte valeur, recherchant à la fois des soins abordables et d'expérience premium. En parallèle, les facilitateurs du tourisme médical et les agences de voyages sanitaires jouent un rôle de plus en plus central dans l'intégration des services fragmentés en parcours patients fluides et sans faille, comprenant la coordination des traitements, le traitement des visas, la logistique de voyage, l'hébergement hôtelier, l'assistance en matière d'assurance et des programmes de rééducation post-traitement structurés. Les hôpitaux et les cliniques spécialisées forment également des partenariats stratégiques avec les compagnies aériennes, les fournisseurs d'hébergement, les résorts de bien-être, les entreprises pharmaceutiques et les réseaux d'assurance internationaux afin de créer des écosystèmes complets de voyages sanitaires, réduisant les frictions pour les patients tout en améliorant la qualité du service et l'efficacité opérationnelle sur l'ensemble de la chaîne de valeur. La demande en services sanitaires spécialisés tels que la chirurgie esthétique, les traitements de fertilité, les interventions orthopédiques, les interventions en cardiologie, les soins dentaires, la chirurgie bariatrique et les thérapies alternatives de bien-être continue de croître à un rythme soutenu, contribuant significativement à l'augmentation de la mobilité internationale des patients à travers les régions. Parallèlement, le tourisme de bien-être et les séjours de soins préventifs émergent comme des segments à forte croissance, motivés par une sensibilisation croissante des consommateurs aux soins holistiques, au bien-être mental, à la gestion du stress et aux soins préventifs liés au mode de vie. En soutien à ces développements, les systèmes de santé alimentés par l'intelligence artificielle, les dossiers médicaux numériques, les plateformes de téléconsultation et les solutions de suivi post-traitement virtuel deviennent rapidement des composants essentiels de la différenciation compétitive dans les destinations majeures du tourisme de santé à l'échelle mondiale.Chaîne de valeur et évolution de la chaîne d'approvisionnement dans le marché du tourisme de santé mondial
Plusieurs signaux structurels transformateurs sont en train de remodeler la chaîne de valeur du marché du tourisme de santé mondial, avec les plus importants étant l'impact croissant de l'inflation des soins de santé et des délais prolongés d'attente des traitements dans les économies développées, ce qui entraîne une augmentation continue des déplacements médicaux vers des destinations de soins de santé à faible coût et de haute qualité en Asie-Pacifique, en Amérique latine et au Moyen-Orient. Ce changement de demande modifie fondamentalement les schémas de circulation des patients à l'échelle mondiale et renforce la position concurrentielle des nouveaux centres médicaux émergents capables de délivrer un traitement de haute qualité à des coûts considérablement plus bas. En outre, les avancées technologiques rapides dans la télémédecine, les diagnostics assistés par l'intelligence artificielle, les plateformes de coordination des soins de santé numériques et les systèmes de consultations à distance simplifient les processus d'acquisition de patients transfrontaliers tout en améliorant simultanément la continuité des soins à travers les systèmes de santé internationaux. Le tourisme de bien-être subit également une transformation majeure en évoluant au-delà des offres traditionnelles de spa et de loisirs vers des écosystèmes de soins préventifs médicalement surveillés qui comprennent des programmes structurés de rééducation, des thérapies de bien-être mental, un soutien à la gestion des maladies chroniques et des parcours de traitement holistiques intégrés conçus pour améliorer les résultats de santé à long terme. Les gouvernements de plusieurs régions soutiennent activement l'expansion du tourisme médical grâce à des interventions politiques ciblées telles que des incitations aux investissements dans les soins de santé, des procédures simplifiées de visa, des cadres d'accréditation internationaux et des initiatives de branding national visant à positionner leurs systèmes de santé comme des destinations compétitives à l'échelle mondiale. En même temps, l'intégration croissante entre les hôpitaux, les fournisseurs d'hébergement, les compagnies aériennes, les résorts de bien-être, les compagnies d'assurance et les plateformes de santé numérique crée des écosystèmes centrés sur le patient hautement interconnectés qui privilégient le confort, la personnalisation, l'accessibilité et la qualité du service à travers l'ensemble du parcours du patient.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché du tourisme de santé mondial
Les principaux fournisseurs de soins de santé tels qu'Apollo Hospitals, Bumrungrad International Hospital, Fortis Healthcare, KPJ Healthcare, Raffles Medical Group et Cleveland Clinic Abu Dhabi renforcent activement leur position mondiale grâce à une expansion continue des infrastructures, des initiatives de transformation numérique, une spécialisation dans des procédures médicales à forte demande et des capacités améliorées pour servir les patients internationaux conçues pour attirer et retenir les patients transfrontaliers. Ces organisations se concentrent de plus en plus sur la création d'écosystèmes de soins intégrés qui combinent des expertises cliniques avancées, des expériences d'hébergement de luxe et des systèmes d'engagement des patients numériques. L'avantage concurrentiel sur le marché du tourisme de santé mondial est de plus en plus déterminé par une combinaison d'excellence clinique, d'accréditation internationale, de compétitivité en termes de coût, d'adoption de technologies médicales avancées, de capacités de soutien aux patients multilingues, d'intégration des soins de santé numériques, de partenariats solides avec l'hôtellerie, et de la capacité à délivrer une gestion du parcours du patient sans faille. Les fournisseurs de soins de santé qui réussiront à intégrer efficacement des expertises médicales spécialisées avec des services d'hébergement de luxe, des systèmes de coordination assistés par l'intelligence artificielle, des programmes de récupération axés sur le bien-être et des stratégies de branding international solides sont attendus pour capturer la plus grande part des opportunités de croissance futures dans ce marché en rapide expansion. Les collaborations stratégiques à travers l'écosystème impliquant des hôpitaux, des assureurs, des compagnies aériennes, des agences de voyage, des groupes d'hôtellerie et des entreprises de technologies de santé numérique deviennent de plus en plus critiques pour améliorer l'efficacité de l'acquisition de patients, réduire la complexité opérationnelle et renforcer la fidélisation à long terme des clients. À long terme, le succès sur le marché du tourisme de santé dépendra de la capacité à équilibrer l'accessibilité et la qualité clinique, à garantir l'accessibilité numérique, à maintenir la transparence dans la livraison des soins, à protéger la confidentialité des données des patients et à offrir un suivi post-traitement hautement personnalisé à travers des systèmes de santé répartis à l'échelle mondiale.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché du tourisme de santé mondial
Entre 2026 et 2033, la chaîne de valeur du tourisme de santé mondial est prévue pour évoluer vers un écosystème hautement numérisé, alimenté par l'intelligence artificielle et fortement interconnecté à l'échelle mondiale, dans lequel la livraison des soins est intégrée de manière fluide aux services de bien-être, aux expériences d'hébergement et aux plateformes avancées de gestion de la santé numérique. Les fournisseurs de soins de santé adopteront de plus en plus des modèles de consultation internationale basés sur la télémédecine, des systèmes d'analyse et de planification des traitements assistés par l'intelligence artificielle, des technologies chirurgicales robotisées, des infrastructures de gestion des patients basées sur le cloud et des systèmes de soutien aux soins virtuels multilingues pour améliorer l'accessibilité, l'efficacité et la satisfaction des patients à travers les frontières. Des packages de tourisme de santé personnalisés qui combinent des traitements médicaux avancés, des services de rééducation, des thérapies de bien-être, des plans nutritionnels, un soutien à la santé mentale, des expériences d'hébergement de luxe et des programmes de soins préventifs à long terme sont prévus pour devenir des offres principales dans les principales destinations de tourisme médical mondial. De plus, les nouvelles technologies telles que les diagnostics basés sur l'intelligence artificielle, les simulations de jumeaux numériques pour la planification des traitements, les dispositifs de suivi de la santé portables, les systèmes de dossiers médicaux basés sur la blockchain et les plateformes de suivi post-traitement immersives joueront un rôle déterminant dans la conception des modèles de livraison des soins internationaux de la prochaine génération. Alors que les préférences des consommateurs continuent de se déplacer vers la gestion proactive de la santé et des expériences de bien-être holistiques, des segments tels que le tourisme de bien-être, la médecine régénérative, le tourisme de fertilité, le tourisme de chirurgie esthétique et les retraites de soins préventifs sont attendus pour connaître une croissance soutenue. En fin de compte, l'avenir de la chaîne de valeur du tourisme de santé mondial sera défini par sa transformation des services de voyage médical fragmentés en écosystèmes mondiaux de soins entièrement intégrés, numériquement connectés et centrés sur l'expérience, qui combinent excellence clinique, innovation technologique, intégration hôtelière et soins aux patients profondément personnalisés.Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des produits alimentaires
Les dynamiques d'investissement et de financement du marché mondial des produits alimentaires sont impulsées par la demande durable des biens essentiels, l'expansion rapide de l'infrastructure de commerce organisé, la pénétration accélérée du commerce électronique, ainsi que le passage croissant vers des écosystèmes de commerce alimentaire omnicanal. Entre 2026 et 2033, l'allocation de capital devrait se concentrer sur l'expansion du réseau de vente au détail, les plateformes de commerce alimentaire numériques, l'automatisation de la chaîne d'approvisionnement, l'infrastructure de chaîne du froid et les modèles de livraison de commerce rapide. Le marché attire un investissement fort et stable en raison de sa nature non cyclique, avec la consommation alimentaire formant un composant central des dépenses ménagères quotidiennes à l'échelle mondiale. Les grands détaillants mondiaux tels que Walmart, Tesco, Carrefour, Costco, Kroger, Aldi, Lidl et Amazon Fresh continuent d'investir massivement dans l'expansion des magasins, le développement des marques propres, l'automatisation des entrepôts et les systèmes de livraison de dernier mile afin de renforcer leur position sur le marché. Un changement structurel clé façonnant les flux d'investissement est la convergence rapide entre le commerce physique et les plateformes de commerce alimentaire numériques. Cela accélère les financements vers les systèmes d'inventaire pilotés par l'intelligence artificielle, les outils de prévision de la demande, les centres de traitement automatisés, les écosystèmes de commerce basés en nuage, et les réseaux de livraison hyperlocaux conçus pour améliorer la vitesse, l'efficacité et la commodité pour les clients.Dynamiques actuelles d'investissement et de financement du marché mondial des produits alimentaires
Actuellement, l'activité d'investissement est fortement soutenue par l'expansion des formats de commerce organisé, l'adoption croissante du commerce en ligne et la préférence croissante des consommateurs pour des modèles d'achat axés sur la commodité. Les détaillants modernisent activement les chaînes d'approvisionnement et étendent leurs réseaux de distribution pour répondre à la demande croissante en milieu urbain.- Asie-Pacifique : Mène l'activité d'investissement mondiale en raison de l'urbanisation rapide, de la population de classe moyenne croissante, ainsi que de la forte croissance des chaînes de supermarchés et des plateformes de commerce alimentaire en ligne en Chine, en Inde et en Asie du Sud-Est.
- Amérique du Nord : Attracte un investissement important, soutenu par l'infrastructure de commerce avancée, la forte pénétration du commerce électronique et l'expansion rapide du commerce rapide et des modèles de livraison de produits alimentaires basés sur l'abonnement.
- Europe : Se concentre sur les systèmes de commerce durables, l'expansion des produits alimentaires biologiques et la modernisation des réseaux de supermarchés établis, avec une forte emphasis sur les chaînes d'approvisionnement écologiques.
- Amérique latine et Afrique du Nord : Témoigne d'une croissance des investissements dans la modernisation du commerce, les logistiques de chaîne du froid, et l'expansion des formats de commerce alimentaire organisé dans les centres urbains.
Signaux clés des dynamiques d'investissement et de financement dans le marché mondial des produits alimentaires
- L'expansion rapide des plateformes de commerce alimentaire en ligne et des modèles de livraison de commerce rapide attirent un fort investissement de capital-innovant et d'entreprises.
- L'automatisation des entrepôts, des centres de traitement et des systèmes de gestion des stocks est en train de générer un flux de capitaux important vers l'infrastructure technologique de commerce.
- La croissance des marques de produits alimentaires propres augmente les marges des détaillants et encourage l'investissement dans la production et l'approvisionnement in-house.
- L'expansion de l'infrastructure de chaîne du froid et des logistiques reçoit un financement fort pour réduire le gaspillage alimentaire et améliorer l'efficacité de la chaîne d'approvisionnement.
- La personnalisation pilotée par l'intelligence artificielle, la prévision de la demande et les systèmes de tarification dynamique émergent comme des domaines clés d'investissement dans les écosystèmes de commerce alimentaire numériques.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial des produits alimentaires
- Le paysage d'investissement favorise les grands détaillants dotés d'une intégration forte des chaînes d'approvisionnement, de capacités numériques et de stratégies de commerce omnicanal.
- L'adoption de la technologie devient un différentiateur clé de compétitivité, particulièrement dans l'automatisation logistique, l'analyse prédictive et l'optimisation de l'expérience client.
- Les partenariats stratégiques entre détaillants, fournisseurs de logistique et entreprises technologiques accélèrent le développement d'écosystèmes de commerce alimentaire de bout en bout.
- La diversification régionale reste essentielle, avec l'Asie-Pacifique qui entraîne la croissance du volume, l'Amérique du Nord qui mène en matière d'innovation technologique, et l'Europe qui se concentre sur des modèles de commerce guidés par la durabilité.
- La concurrence sur les prix, l'efficacité opérationnelle et la vitesse de livraison continuent de façonner les décisions d'investissement à travers l'industrie alimentaire mondiale.
Aperçu futur des dynamiques d'investissement et de financement du marché mondial des produits alimentaires
À l'avenir, le marché mondial des produits alimentaires est prévu pour attirer un investissement soutenu et stable, soutenu par la croissance continue de la population, la consommation urbaine croissante, et la transformation numérique rapide des systèmes de commerce. L'affectation de capital se concentrera de plus en plus sur l'automatisation, l'intelligence de commerce basée sur l'IA, et les plateformes de commerce omnicanal intégrées.- Asie-Pacifique : Restera le centre dominant de croissance et d'investissement en raison de l'expansion de l'infrastructure commerciale et de l'adoption rapide des écosystèmes de commerce alimentaire numériques.
- Amérique du Nord : Continuera à mener en matière d'innovation technologique du commerce, d'expansion du commerce rapide et de systèmes d'automatisation logistique avancée.
- Europe : Maintiendra un momentum d'investissement stable axé sur la durabilité, l'expansion des produits alimentaires biologiques et la modernisation efficace des chaînes d'approvisionnement.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché des produits alimentaires mondiaux
Le paysage technologique et innovant du marché mondial des produits alimentaires connaît une transformation rapide, alors que les détaillants, les plateformes de commerce électronique, les fournisseurs de logistique et les opérateurs de la chaîne d'approvisionnement en alimentation adoptent de plus en plus des technologies numériques avancées pour améliorer l'efficacité, l'expérience client, la prévision de la demande et la visibilité de la chaîne d'approvisionnement de bout en bout. Les domaines clés d'innovation incluent les systèmes de gestion des stocks pilotés par l'intelligence artificielle, les entrepôts automatisés, les magasins de détail intelligents, les plateformes de commerce rapide, les écosystèmes de commerce de détail basés en nuage et des outils de personnalisation basés sur les données, qui transforment la manière dont les produits alimentaires sont approvisionnés, distribués et consommés à l'échelle mondiale. La transformation numérique joue un rôle central dans la reconfiguration de l'écosystème du commerce de détail alimentaire. Les détaillants mettent de plus en plus en œuvre des plateformes omnicanal qui intègrent les magasins physiques aux systèmes de commande en ligne, permettant ainsi des expériences de shopping fluides via les applications mobiles, les sites web et les kiosques numériques en magasin. Ces systèmes intégrés aident à améliorer l'engagement des clients, à réduire les frictions opérationnelles et à renforcer le suivi en temps réel de la disponibilité des produits sur plusieurs canaux de vente au détail. Les technologies d'intelligence artificielle et d'apprentissage automatique deviennent des composants critiques des opérations modernes du commerce alimentaire. Les systèmes alimentés par l'IA sont utilisés pour la prévision de la demande, le prix dynamique, les recommandations personnalisées, la réduction des déchets et l'optimisation de la chaîne d'approvisionnement. Ces outils permettent aux détaillants de mieux prédire le comportement des consommateurs, d'optimiser les niveaux de stock et de minimiser la détérioration des produits, tout en améliorant la rentabilité et l'efficacité opérationnelle. Les technologies d'automatisation, notamment la robotique et les systèmes autonomes, sont de plus en plus déployées dans les entrepôts et les centres de distribution. Les systèmes automatisés de prélèvement, les technologies de tri robotisées et les solutions logistiques intelligentes améliorent significativement la vitesse et la précision de la livraison des commandes, particulièrement dans les modèles de commerce alimentaire en ligne et de commerce rapide, où la vitesse de livraison est un facteur compétitif clé. En outre, les systèmes de paiement numériques, les technologies de caisse sans contact et les formats de magasin sans caissier gagnent en popularité sur le marché mondial des produits alimentaires. Ces innovations réduisent le temps de paiement, améliorent la commodité et renforcent globalement l'expérience client en magasin, particulièrement dans les environnements commerciaux urbains. Le paysage de l'innovation s'étend également vers des écosystèmes de commerce basés sur les données, où le comportement d'achat des consommateurs est analysé en temps réel pour optimiser les promotions, le placement des produits et les stratégies de gestion des stocks. Les plateformes d'analyse avancées permettent aux détaillants de créer des expériences de shopping hautement personnalisées tout en améliorant la réactivité de la chaîne d'approvisionnement et l'agilité opérationnelle.Global Grocery Market Technology & Innovation Landscape Current Scenario
Actuellement, le marché mondial des épiceries connaît une forte accélération numérique, entraînée par l'expansion rapide des plateformes de commerce électronique d'épicerie, des services de commerce rapide et des stratégies de vente omnicanal. Les grands détaillants et plateformes en ligne tels que Walmart, Amazon Fresh, Tesco, Carrefour et les chaînes d'épicerie régionales investissent massivement dans l'infrastructure numérique, les centres de traitement des commandes et les systèmes logistiques alimentés par l'intelligence artificielle afin de renforcer leur compétitivité dans un environnement de commerce de plus en plus numérique. Les services de livraison en ligne d'épicerie sont devenus l'un des segments les plus rapides à croître du marché, soutenus par une pénétration croissante des smartphones, une meilleure connectivité Internet et des préférences des consommateurs changeant vers des solutions de shopping pratiques et économisant du temps. Les modèles de commerce rapide offrant des livraisons ultra-rapides en minutes à quelques heures redéfinissent les habitudes de consommation d'épicerie en ville. Les technologies de chaîne d'approvisionnement intelligentes sont largement adoptées pour améliorer la visibilité des stocks et réduire les inefficacités. Les systèmes de suivi basés sur l'Internet des objets, le suivi en temps réel des opérations logistiques et les plateformes d'inventaire basées sur le cloud aident les détaillants à minimiser les ruptures de stock, réduire le gaspillage et optimiser les réseaux de distribution à l'échelle des régions. Les entrepôts automatisés et les centres de traitement des commandes basés sur la robotique sont de plus en plus utilisés pour gérer la demande croissante en épicerie en ligne. Ces systèmes améliorent la précision des commandes, réduisent la dépendance au travail manuel et accélèrent les délais de livraison, en particulier dans les marchés urbains à forte densité. Les moteurs de personnalisation alimentés par l'intelligence artificielle deviennent également courants sur les plateformes de commerce électronique d'épicerie. Ces systèmes analysent l'historique d'achats des consommateurs, leurs préférences alimentaires et leur comportement d'achat pour fournir des recommandations de produits personnalisées, des promotions ciblées et des stratégies de tarification dynamique qui améliorent l'engagement et la fidélisation des clients. En outre, les écosystèmes de paiement numériques et les technologies de caisse sans contact sont désormais des fonctionnalités standard de nombreux formats modernes de commerce d'épicerie. Ces innovations améliorent la vitesse des transactions, réduisent le contact physique et soutiennent le passage vers des expériences de commerce entièrement numériques.Tendances clés de la technologie et de l'innovation sur le marché mondial des épiceries
- Prévision de la demande alimentée par l'intelligence artificielle : Des systèmes d'apprentissage automatique prédissant les motifs de demande des consommateurs pour optimiser les stocks et réduire le gaspillage alimentaire.
- Plateformes de commerce omnicanal : Des systèmes intégrés combinant les magasins physiques, les applications mobiles et les plateformes de commerce électronique pour des expériences de shopping sans interruption.
- Modèles de commerce rapide : Des services de livraison d'épicerie ultra-rapides permettant de remplir les commandes en quelques minutes grâce à des réseaux de distribution hyperlocaux.
- Entreposage automatisé et robotique : Des systèmes robotiques de tri, de prélèvement et d'emballage améliorant la vitesse et la précision de traitement des commandes.
- Gestion intelligente des stocks : Des systèmes basés sur l'Internet des objets et le cloud permettant un suivi en temps réel des stocks et une optimisation de la chaîne d'approvisionnement.
- Systèmes de caisse sans caissier : Des magasins basés sur l'intelligence artificielle et les capteurs éliminant les comptoirs de caisse traditionnels pour des expériences de shopping plus rapides.
- Analytique de commerce personnalisée : Des plateformes basées sur les données offrant des promotions et des recommandations de produits personnalisées.
- Paiement numérique et transactions sans contact : Des écosystèmes de paiement sécurisés et rapides améliorant la commodité des clients et réduisant le temps de transaction.
- Technologies d'optimisation de la chaîne du froid : Des systèmes logistiques avancés assurant la fraîcheur et réduisant le gaspillage dans la distribution des produits périssables.
- Technologies de commerce durable : Des solutions d'emballage écologique et des systèmes d'économie de déchets alimentés par l'intelligence artificielle soutenant les initiatives de commerce durable.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique est fondamentalement en train de transformer le marché des épiceries en améliorant l'efficacité opérationnelle, en réduisant les pertes de la chaîne d'approvisionnement, en améliorant la commodité des clients et en permettant une réponse en temps réel aux besoins des consommateurs. La transformation numérique permet aux détaillants d'intégrer les écosystèmes physiques et en ligne des épiceries en plateformes unifiées qui supportent l'achat, la livraison et les services post-achat sans interruption. Pour les détaillants et les opérateurs d'épicerie, l'investissement dans l'analyse alimentée par l'intelligence artificielle, les technologies d'automatisation, l'infrastructure omnicanal et les systèmes logistiques intelligents est devenu essentiel pour maintenir leur compétitivité. Les entreprises qui utilisent efficacement la prise de décision basée sur les données et les technologies avancées de traitement des commandes atteignent une fidélisation client plus forte, une escalade opérationnelle améliorée et des marges bénéficiaires plus élevées. L'adoption croissante des technologies de personnalisation permet aux détaillants d'épicerie de proposer des campagnes marketing ciblées et des offres de produits adaptées basées sur les insights du comportement des consommateurs. Ce changement vers un commerce axé sur le client améliore les niveaux d'engagement et augmente la fidélité à long terme à la marque. En même temps, les plateformes de commerce électronique d'épicerie élargissent l'accès aux biens essentiels, en particulier dans les zones urbaines où la commodité et la livraison rapide sont des moteurs d'achat clés. Les modèles de commerce rapide et de commerce en ligne réduisent significativement la dépendance aux formats de commerce traditionnels tout en élargissant la portée du marché pour les détaillants. Cependant, des défis tels que les ruptures de la chaîne d'approvisionnement, les coûts élevés d'implémentation technologique, les risques de cybersécurité, les inefficacités de livraison du dernier kilomètre et les complexités réglementaires continuent d'impacter l'échelle du marché. Les détaillants doivent investir dans une infrastructure numérique résiliente, des systèmes de paiement sécurisés et des réseaux logistiques efficaces pour garantir une croissance durable.Aperçu prospectif de la technologie et de l'innovation sur le marché mondial des épiceries
À l'avenir, le marché mondial des épiceries est susceptible d'évoluer vers un écosystème de commerce hautement digitalisé et automatisé, dirigé par l'intelligence artificielle, la robotique, l'analyse prédictive et les réseaux de distribution hyperlocaux. Les détaillants adopteront de plus en plus des systèmes intelligents capables de détecter en temps réel la demande, de remplir automatiquement les stocks et d'optimiser pleinement la coordination de la chaîne d'approvisionnement. L'intelligence artificielle jouera un rôle central dans la mise en forme du commerce alimentaire du futur grâce à une personnalisation avancée, une gestion prédictive des stocks, des modèles de tarification dynamique et des systèmes d'engagement des clients automatisés. Ces technologies amélioreront significativement l'efficacité opérationnelle tout en renforçant la satisfaction des consommateurs. L'expansion des systèmes de commerce rapide et de livraison autonome, y compris les drones et les véhicules autonomes, est susceptible de redéfinir la distribution des épiceries du dernier kilomètre, particulièrement dans les marchés urbains. Ces innovations réduiront les délais de livraison et amélioreront l'accessibilité des services pour les consommateurs. Les magasins intelligents équipés de systèmes de caisse sans caissier, de rayons connectés à l'Internet des objets, d'affichages numériques des prix et de systèmes de surveillance alimentés par l'intelligence artificielle deviendront de plus en plus courants dans les marchés développés. Ces magasins offriront des expériences de shopping fluides et sans friction tout en réduisant les coûts opérationnels. La durabilité deviendra également un moteur majeur d'innovation, avec une attention accrue portée aux emballages écologiques, aux technologies de réduction des déchets alimentaires et à l'infrastructure de commerce énergétiquement efficace. Les détaillants investissant dans des pratiques de chaîne d'approvisionnement durables gagneront une confiance plus forte des consommateurs et des avantages réglementaires. En conclusion, le marché mondial des épiceries est en train de subir une transformation technologique majeure, dirigée par la numérisation, l'automatisation, l'intelligence artificielle et l'intégration omnicanal. Les entreprises qui réussiront à combiner efficacement les technologies avancées de chaîne d'approvisionnement, les expériences client personnalisées et les écosystèmes de livraison efficaces mèneront l'évolution future de l'industrie mondiale des épiceries.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché des produits alimentaires
Le marché mondial des produits alimentaires fonctionne comme l'un des secteurs les plus essentiels et résilients de l'économie mondiale ; toutefois, il est de plus en plus exposé à une large gamme de facteurs de risque structurels, opérationnels et macroéconomiques pouvant avoir un impact significatif sur la stabilité de l'offre, les dynamiques de prix et la rentabilité à long terme. Bien que la demande constante pour les produits alimentaires et les essentiels ménagers apporte une stabilité de base, l'industrie est très vulnérable aux perturbations à travers les chaînes d'approvisionnement mondiales, les cycles d'inflation, les cadres réglementaires, les conditions climatiques et les comportements des consommateurs en évolution. L'interdépendance croissante des réseaux d'approvisionnement mondiaux et des systèmes de gestion des stocks just-in-time amplifie davantage l'exposition aux chocs externes, rendant la gestion des risques une priorité stratégique critique pour tous les participants du marché. L'un des principaux facteurs de risque du marché mondial des produits alimentaires est la perturbation des chaînes d'approvisionnement, qui peut surgir à partir de tensions géopolitiques, de goulots d'étranglement dans le transport, de restrictions commerciales, de pénuries de main-d'œuvre et de congestion portuaire. Étant donné que les produits alimentaires dépendent fortement de réseaux d'approvisionnement complexes et multinationaux, toute interruption de la disponibilité des matières premières, de la production agricole ou de l'infrastructure logistique peut rapidement se traduire par des pénuries de produits, une volatilité des prix et une réduction de la disponibilité en rayon. Les produits périssables tels que les fruits et légumes frais, les produits laitiers, la viande et les produits de la mer sont particulièrement vulnérables en raison des exigences strictes de stockage et de leur durée de vie limitée, augmentant ainsi le risque opérationnel pour les détaillants et les distributeurs. La pression inflationniste et l'augmentation des coûts des intrants représentent un autre défi majeur pour l'industrie alimentaire. Les fluctuations des prix de l'énergie, des coûts de transport, des intrants agricoles, des matériaux d'emballage et des salaires directs impactent directement les structures tarifaires de détail et les marges de profit. Dans les marchés de détail très concurrentiels, les détaillants ont souvent du mal à transférer pleinement ces coûts augmentés aux consommateurs, ce qui entraîne une compression des marges. L'inflation persistante peut également modifier le comportement d'achat des consommateurs vers des produits de marque privée moins chers, des détaillants de discount ou une consommation réduite des catégories de produits alimentaires de luxe. Le changement climatique et les risques environnementaux influencent de plus en plus la stabilité des chaînes d'approvisionnement alimentaires mondiales. Des événements climatiques extrêmes tels que les sécheresses, les inondations, les vagues de chaleur et les tempêtes peuvent perturber significativement la production agricole, réduire les récoltes et augmenter la volatilité des prix des matières premières alimentaires. La dégradation environnementale à long terme et la pénurie d'eau menacent davantage la productivité agricole dans les régions clés d'approvisionnement. Ces perturbations liées au climat affectent non seulement la disponibilité, mais augmentent également les coûts d'approvisionnement et créent de l'incertitude dans la planification à long terme des fournisseurs de détail. Un autre facteur de risque critique est l'augmentation de la complexité réglementaire dans les domaines de la sécurité alimentaire, des normes d'étiquetage, des contrôles d'importation/exportation et des exigences de durabilité. Les gouvernements du monde entier renforcent les réglementations relatives à la qualité alimentaire, à la traçabilité, à la réduction des déchets d'emballage et aux émissions de carbone. Le respect de ces réglementations en évolution exige des investissements continus dans les systèmes de surveillance des chaînes d'approvisionnement, les processus d'assurance qualité et l'infrastructure de reporting. Le non-respect peut entraîner des amendes, des rappels de produits, des dommages à la réputation et une perte de confiance des consommateurs.Facteurs de risque et menaces de désorganisation du marché des épiceries mondial - Scénario actuel
L'environnement actuel du marché mondial de la grande distribution est caractérisé par une forte stabilité de la demande, mais également par une volatilité opérationnelle accrue en raison de l'incertitude macroéconomique persistante, de la fragmentation géopolitique et des comportements des consommateurs en constante évolution. Les détaillants font face à une pression croissante pour maintenir l'accessibilité des prix tout en gérant les coûts croissants d'approvisionnement et de logistique. En parallèle, les consommateurs deviennent plus sensibles aux prix, ce qui intensifie la concurrence entre les supermarchés, les détaillants de discount et les plateformes de vente en ligne de produits alimentaires. La résilience des chaînes d'approvisionnement est devenue un point central dans le scénario actuel du marché, en particulier après les récents bouleversements mondiaux qui ont mis en lumière les vulnérabilités des réseaux d'approvisionnement et des systèmes d'inventaire. De nombreux détaillants diversifient désormais leurs bases de fournisseurs, augmentent l'approvisionnement local et investissent dans des technologies de prévision avancées afin de réduire leur dépendance aux chaînes d'approvisionnement mondiales. Toutefois, ces ajustements entraînent souvent une complexité opérationnelle accrue et des coûts d'approvisionnement plus élevés, ce qui peut avoir un impact sur la rentabilité globale. La transformation numérique est en train de transformer le paysage concurrentiel du marché de la grande distribution, mais elle introduit également de nouveaux risques liés à la cybersécurité, à la protection de la vie privée et à la fiabilité des systèmes. Les plateformes de vente en ligne de produits alimentaires, les services de commerce rapide et les systèmes d'inventaire pilotés par l'intelligence artificielle dépendent fortement des infrastructures numériques, les rendant vulnérables aux cyberattaques, aux pannes de système et aux fuites de données. Toute interruption dans les plateformes numériques peut avoir un impact direct sur la livraison des commandes, la confiance des clients et la continuité des revenus. Les pénuries de main-d'œuvre et les défis liés au personnel constituent également des risques opérationnels majeurs à travers les chaînes d'approvisionnement mondiales de la grande distribution. L'industrie dépend fortement des travailleurs logistiques, du personnel de magasin, des employés de stockage et du personnel de transport. La pression croissante sur les salaires, le turnover du personnel et les pénuries de compétences dans les opérations logistiques et de chaîne du froid peuvent réduire l'efficacité et augmenter les coûts opérationnels, en particulier sur les marchés urbains à forte demande. En outre, les attentes changeantes des consommateurs créent une pression stratégique sur les détaillants de la grande distribution pour innover continuellement. La demande en livraison plus rapide, en produits plus sains, en options alimentaires biologiques et en expériences d'achat personnalisées augmente. L'échec d'adapter ces préférences émergentes peut entraîner la perte de parts de marché, particulièrement alors que les concurrents natifs du numérique et les plateformes de commerce rapide continuent d'élargir activement leur présence.Facteurs clés de risque du marché mondial des produits alimentaires et signaux d'alerte liés aux perturbations
L'un des signaux de perturbation les plus importants du marché des produits alimentaires est l'expansion rapide du commerce rapide et des modèles de livraison hyperlocaux. Ces plateformes redéfinissent les attentes des consommateurs en matière de vitesse de livraison et de commodité, obligeant les détaillants traditionnels à restructurer leurs systèmes logistiques et de gestion des stocks. Bien que ce modèle améliore l'expérience client, il augmente également les coûts de traitement et la complexité opérationnelle. Un autre trend important de perturbation est l'adoption croissante de l'intelligence artificielle et de l'automatisation dans les opérations de vente au détail de produits alimentaires. La prévision de la demande pilotée par l'IA, les entrepôts automatisés et les systèmes de traitement robotisés améliorent l'efficacité, mais augmentent également la dépendance à une infrastructure technologique complexe. Les pannes de système, les erreurs algorithmiques ou les inexactitudes des données peuvent entraîner des déséquilibres de stock, des ruptures de stock ou des surstocks. La consolidation croissante des chaînes d'approvisionnement de détail et l'expansion des produits de marque privée transforment également les dynamiques concurrentielles. Les grands détaillants contrôlent de plus en plus la production, la distribution et les prix, ce qui crée une pression concurrentielle pour les petits acteurs et réduit la fragmentation du marché. Cependant, une dépendance excessive aux chaînes d'approvisionnement concentrées peut augmenter les risques systémiques si les fournisseurs majeurs ou les centres de distribution subissent des perturbations. La durabilité et la responsabilité environnementale deviennent des facteurs de perturbation critiques alors que les consommateurs et les régulateurs exigent des chaînes d'approvisionnement de produits alimentaires plus transparentes et plus écologiques. Les détaillants sont sous pression pour réduire l'emballage en plastique, diminuer les émissions de carbone et adopter des pratiques d'approvisionnement durables. L'échec de répondre à ces attentes peut entraîner des dommages à la réputation et une diminution de la fidélité des consommateurs. En outre, l'intégration croissante des systèmes de paiement numériques et des plateformes de commerce électronique introduit des risques financiers et technologiques. La dépendance aux écosystèmes numériques augmente l'exposition aux fraudes de paiement, aux échecs de transactions et aux pannes de plateforme, qui peuvent directement affecter les ventes et les niveaux de satisfaction client.Implications stratégiques des facteurs de risque du marché mondial des produits alimentaires
Pour gérer la complexité croissante des risques, les participants du marché des produits alimentaires doivent prioriser la diversification des chaînes d'approvisionnement, l'optimisation des stocks et les stratégies d'approvisionnement localisé. Renforcer les réseaux de fournisseurs à travers plusieurs géographies peut réduire la dépendance aux régions monosources et améliorer la résilience face aux perturbations géopolitiques ou environnementales. L'investissement dans l'infrastructure du froid et la modernisation des logistiques est également essentiel pour maintenir la qualité des produits et réduire le gaspillage. Les détaillants doivent également renforcer leur résilience numérique en renforçant les cadres de cybersécurité, en améliorant les systèmes de protection des données et en assurant la stabilité des plateformes dans les opérations de vente au détail en ligne. Alors que les canaux de vente au détail numérique continuent de s'étendre, la maintenance de systèmes sécurisés et fiables deviendra un différentiateur clé de compétitivité. L'efficacité opérationnelle peut être améliorée grâce à l'automatisation, à la prévision basée sur l'IA et à l'analyse avancée, mais les entreprises doivent également mettre en place des systèmes de gouvernance solides pour réduire les risques liés à la technologie. Équilibrer l'automatisation avec une surveillance humaine sera crucial pour assurer la précision de la planification de la demande et de la gestion des stocks. De plus, les entreprises doivent s'aligner étroitement sur les attentes des consommateurs en évolution en développant des gammes de produits biologiques, en améliorant la transparence dans l'approvisionnement et en proposant des modèles de livraison flexibles. Les détaillants qui réussiront à combiner accessibilité, commodité et durabilité seront mieux positionnés pour maintenir leur compétitivité à long terme dans un environnement de marché de plus en plus dynamique. Enfin, la collaboration stratégique entre fournisseurs, prestataires de logistique et plateformes numériques jouera un rôle crucial dans la construction d'écosystèmes de vente au détail résilients. Les partenariats intégrés peuvent aider à réduire les inefficacités, à améliorer la réactivité aux fluctuations de la demande et à renforcer la visibilité globale de la chaîne d'approvisionnement sur le marché mondial des produits alimentaires.Aperçu des risques futurs du marché mondial des produits alimentaires
À l'avenir, le marché mondial des produits alimentaires devrait continuer à faire face à des risques dus à l'instabilité macroéconomique, à la variabilité climatique, à la fragmentation géopolitique et à la perturbation rapide des technologies. Bien que la demande pour les produits alimentaires restera structurellement stable, la volatilité des chaînes d'approvisionnement, des structures de prix et du comportement des consommateurs continuera à poser des défis aux participants du marché. Le paysage des risques futur sera de plus en plus façonné par la transformation numérique, les pressions de durabilité et les tendances de localisation des chaînes d'approvisionnement. Les détaillants qui réussiront à intégrer efficacement la technologie avancée, des systèmes logistiques résilients et des pratiques commerciales durables seront mieux positionnés pour naviguer dans l'incertitude et maintenir une croissance à long terme. Au global, bien que le marché des produits alimentaires demeure fondamentalement essentiel et stable, son environnement opérationnel devient plus complexe, nécessitant une adaptation continue, une gestion stratégique des risques et des investissements dans des infrastructures résilientes pour assurer la compétitivité à long terme.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché des produits alimentaires
L'environnement réglementaire et politique qui régit le marché mondial des produits alimentaires devient de plus en plus complexe et structuré, alors que les gouvernements, les organisations professionnelles, les autorités de sécurité alimentaire et les agences de protection des consommateurs renforcent leur surveillance dans les domaines de la production alimentaire, de la distribution, des opérations de vente au détail et des canaux de commerce numérique. Le secteur de la distribution alimentaire, étant directement lié à la sécurité alimentaire et à la santé publique, est soumis à des cadres réglementaires stricts qui garantissent la sécurité des produits, l'assurance de la qualité, des prix équitables, une étiquetage transparent et une approvisionnement éthique, tant au niveau national qu'international. Les gouvernements des principales économies appliquent activement les réglementations sur la sécurité alimentaire par le biais d'organismes tels que la FDA (États-Unis), l'EFSA (Europe), la FSSAI (Inde) et d'autres autorités nationales chargées des normes alimentaires. Ces réglementations couvrent les normes d'hygiène, les additifs autorisés, le contrôle des contaminations, la conformité aux durées de conservation, la sécurité des emballages et l'intégrité de la chaîne du froid. L'augmentation de la globalisation des chaînes d'approvisionnement alimentaires a encore accru le besoin de normes harmonisées de sécurité alimentaire afin de réduire les risques liés au commerce transfrontalier et d'assurer une qualité cohérente sur tous les marchés. En plus des réglementations sur la sécurité alimentaire, le marché de la distribution alimentaire est fortement influencé par les lois de protection des consommateurs qui réglementent la transparence des prix, les publicités trompeuses, la précision des étiquetages des produits et les pratiques commerciales équitables. Les détaillants doivent fournir des informations nutritionnelles claires, des déclarations des ingrédients, des avertissements concernant les allergènes et des mentions sur l'origine du produit, afin d'assurer une prise de décision éclairée des consommateurs. Ces réglementations sont particulièrement strictes dans les régions développées comme l'Amérique du Nord et l'Europe, où les cadres juridiques en matière de droits des consommateurs sont très avancés. L'expansion rapide des plateformes de commerce électronique et des services de vente de produits alimentaires en ligne a introduit un nouveau niveau de surveillance réglementaire axé sur la protection de la vie privée, les transactions en ligne, les paiements numériques et la responsabilité des plateformes. Les gouvernements réglementent de plus en plus les modèles de commerce rapide, les services de livraison de produits alimentaires en ligne et les systèmes de recommandation basés sur l'intelligence artificielle afin d'assurer une concurrence équitable, la protection des données et la sécurité des consommateurs dans les écosystèmes de commerce numérique. Les autorités de la concurrence surveillent également la domination du marché par les grands acteurs du commerce électronique afin d'empêcher les pratiques monopolistiques et d'assurer un environnement de vente équilibré.Environnement réglementaire et politique du marché mondial des produits alimentaires - Scénario actuel
L'environnement réglementaire actuel du marché des produits alimentaires est défini par une application stricte des normes de sécurité alimentaire, des exigences croissantes en matière de durabilité, et des réglementations étendues concernant le commerce numérique. Les économies développées maintiennent des systèmes réglementaires très structurés qui régissent chaque étape de la chaîne d'approvisionnement des produits alimentaires, allant de la production agricole et du traitement des aliments à la distribution au détail et à la gestion des déchets. En Asie-Pacifique, les cadres réglementaires évoluent rapidement en raison de l'expansion du commerce organisé et de la demande croissante de pratiques standardisées en matière de sécurité alimentaire. Des pays tels que la Chine et l'Inde ont renforcé les systèmes d'inspection des aliments, les exigences d'étiquetage et les protocoles de sécurité alimentaire pour les importations et les exportations afin de garantir la conformité aux normes internationales. Cela soutient la croissance du commerce alimentaire organisé tout en améliorant la confiance des consommateurs dans les produits alimentaires emballés et transformés. En Europe, les réglementations du marché des produits alimentaires sont fortement influencées par les politiques de durabilité, les exigences de réduction de l'empreinte carbone et les normes strictes de traçabilité des aliments, dans des cadres tels que le Pacte Vert de l'Union européenne. Les détaillants doivent se conformer aux réglementations sur l'emballage environnemental, aux objectifs de réduction des déchets et aux directives sur l'approvisionnement éthique, ce qui en fait l'un des marchés des produits alimentaires les plus réglementés au monde. L'Amérique du Nord continue de se concentrer sur la modernisation de la sécurité alimentaire, la résilience de la chaîne d'approvisionnement et la surveillance du commerce numérique. Les organismes réglementaires s'occupent de plus en plus de questions telles que les rappels d'aliments, les perturbations de la chaîne d'approvisionnement et la responsabilité des plateformes de commerce en ligne. Il y a également une attention croissante pour réglementer la précision des étiquetages liés aux affirmations de santé telles que ???biologique???, ???non-OGM??? et ???naturel???. Dans les marchés émergents d'Amérique latine, du Moyen-Orient et d'Afrique, les systèmes réglementaires s'approfondissent progressivement, avec des gouvernements qui se concentrent sur l'amélioration de l'infrastructure de sécurité alimentaire, l'élargissement des cadres de licence de commerce et l'amélioration des contrôles de qualité des importations. Ces régions voient également une croissance accrue de l'alignement sur les normes internationales de sécurité alimentaire afin d'attirer des investissements de commerce mondiaux.Signaux clés de l'environnement réglementaire et politique du marché mondial des produits alimentaires
- Normes de sécurité et qualité alimentaire : Les gouvernements appliquent des réglementations strictes en matière d'hygiène, de contrôle des contaminations et d'assurance qualité sur l'ensemble de la production, du traitement, du stockage et de la distribution des aliments afin de garantir la santé et la sécurité des consommateurs.
- Exigences d'étiquetage et de transparence : Les organismes réglementaires exigent une divulgation claire des ingrédients, du contenu nutritionnel, des allergènes et des informations sur l'origine afin de garantir la transparence et les choix éclairés des consommateurs.
- Réglementations de durabilité et environnementales : Les détaillants sont de plus en plus tenus de se conformer aux politiques de réduction des déchets d'emballage, aux restrictions sur l'utilisation du plastique et aux initiatives de réduction de l'empreinte carbone sur les chaînes d'approvisionnement.
- Réglementations du commerce électronique et du commerce numérique : Les plateformes de commerce en ligne sont soumises à des réglementations portant sur la protection des données, les paiements numériques, la transparence des algorithmes et les pratiques de concurrence équitable.
- Exigences de traçabilité de la chaîne d'approvisionnement : Les gouvernements exigent des systèmes de traçabilité d'extrémité à extrémité pour suivre les produits alimentaires du champ à l'étagère, améliorant ainsi la responsabilité et réduisant les risques de fraude alimentaire.
- Lois sur le prix et la concurrence : Les réglementations antitrust et les politiques commerciales équitables sont renforcées pour prévenir la manipulation des prix, les pratiques monopolistiques et la domination injuste du marché par de grandes chaînes de distribution.
Implications stratégiques de l'environnement réglementaire et politique du marché mondial des produits alimentaires
L'environnement réglementaire en évolution modifie significativement les stratégies opérationnelles du marché mondial des produits alimentaires. Les détaillants investissent de plus en plus dans des systèmes de gestion de la conformité, des technologies de contrôle de qualité avancées et des mécanismes de sourcing transparent pour répondre aux attentes réglementaires croissantes. Cela a entraîné des coûts opérationnels plus élevés, mais également une amélioration de la confiance des consommateurs et de la valeur à long terme de la marque. La transformation numérique du commerce de détail alimentaire est directement influencée par la surveillance réglementaire, en particulier dans des domaines tels que la protection des données, la gouvernance des algorithmes et la transparence des prix en ligne. Les entreprises opérant dans les segments de commerce électronique des produits alimentaires adoptent des plateformes plus sécurisées, améliorent les normes de chiffrement des données et assurent la conformité avec les lois régionales sur le commerce numérique. Les réglementations sur la durabilité provoquent des changements majeurs dans la conception d'emballage, l'optimisation des chaînes d'approvisionnement et les stratégies d'approvisionnement des produits. Les détaillants adoptent de plus en plus des matériaux d'emballage écologiques, réduisent le gaspillage alimentaire grâce à une prévision des stocks améliorée et collaborent avec des fournisseurs durables pour répondre aux attentes réglementaires. Les exigences de conformité en matière de sécurité alimentaire poussent les entreprises de vente de produits alimentaires à renforcer la logistique de la chaîne du froid, à mettre en œuvre des systèmes de surveillance en temps réel et à améliorer les processus d'audit des fournisseurs. Cela améliore la qualité globale des produits mais augmente également la dépendance aux systèmes de gestion des chaînes d'approvisionnement basés sur la technologie.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des produits alimentaires
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des produits alimentaires est susceptible de devenir plus intégré, plus technologique et plus orienté vers la durabilité. Les gouvernements introduiront probablement des lois plus strictes sur la sécurité alimentaire, des réglementations étendues sur le commerce numérique et des exigences plus agressives en matière de durabilité sur les chaînes d'approvisionnement du commerce de détail. Les technologies d'intelligence artificielle et de blockchain joueront un rôle majeur dans la conformité réglementaire, en particulier dans la traçabilité des aliments, la détection de la fraude et la surveillance automatisée de la qualité. Ces technologies aideront les régulateurs et les détaillants à garantir la transparence et le suivi en temps réel des produits alimentaires sur les chaînes d'approvisionnement mondiales. Les réglementations sur la durabilité devraient s'intensifier, avec une application plus stricte des objectifs de neutralité carbone, des politiques de réduction des plastiques et des pratiques d'économie circulaire dans les opérations du commerce de détail. Les détaillants devront adopter des modèles d'approvisionnement, d'emballage et de distribution plus responsables envers l'environnement. Les plateformes de commerce alimentaire en ligne feront face à une surveillance réglementaire accrue concernant l'équité des algorithmes, la protection des données des consommateurs et les pratiques de concurrence. Les gouvernements sont attendus pour établir des cadres plus clairs pour le commerce rapide et les écosystèmes de commerce alimentaire basés sur l'intelligence artificielle afin d'assurer une concurrence équitable sur le marché. En général, l'environnement réglementaire et politique continuera à jouer un rôle central dans la structuration, l'efficacité et la compétitivité du marché mondial des produits alimentaires. Les entreprises qui s'alignent proactivement sur les normes de sécurité alimentaire, les exigences de durabilité et les cadres de conformité numérique seront les mieux placées pour croître à long terme et détenir une position de leadership sur le marché.Questions fréquemment posées
Quelle est la taille du marché mondial des produits alimentaires ?
Le marché mondial des produits alimentaires était estimé à environ 12,8 trillion de dollars en 2025 et devrait atteindre près de 18,6 trillion de dollars d'ici 2033, enregistrant une croissance annuelle composée (CAGR) d'environ 4,8 %.
Quels sont les facteurs qui entraînent la croissance du marché mondial des produits alimentaires ?
La croissance est entraînée par l'augmentation de la population mondiale, l'urbanisation, les changements des modes de vie des consommateurs, la demande croissante pour les aliments conditionnés et les aliments de commodité, ainsi que l'expansion rapide du commerce organisé et des plateformes de vente en ligne de produits alimentaires.
Quelle région domine le marché mondial des produits alimentaires ?
L'Asie-Pacifique domine le marché mondial des produits alimentaires en raison de sa base de population importante, de l'urbanisation rapide, de l'infrastructure de commerce en expansion et de la forte demande provenant de pays tels que la Chine et l'Inde.
Quel canal de distribution croît le plus rapidement dans le marché des produits alimentaires ?
Le commerce de détail en ligne est le canal le plus rapide en termes de croissance, soutenu par les plateformes de commerce électronique, les modèles de livraison de commerce rapide, la pénétration des smartphones et la demande des consommateurs en matière de commodité et de livraison à domicile.