
Rapport mondial sur le marché de l'éthanol dans l'industrie des boissons, taille et prévisions 2026-2033
Aperçu des prévisions du marché mondial de l'éthanol dans l'industrie des boissons : 2026-2033
| Mesures | Valeur |
| Taille du marché 2025 | 412,7 milliards USD |
| Taille du marché 2033 | Environ 568,9 milliards USD |
| TCAC (2026–2033) | ~4.1% |
| Plus grande région | Europe |
| Région à la croissance la plus rapide | Asie-Pacifique |
| Principaux segments | Éthanol de boisson à base de céréales |
| Tendance clé | Boissons alcoolisées premium, fermentation durable et spiritueux à étiquette propre |
| Perspectives d'avenir | Efficacité de production biosourcée, analytique de distillation pilotée par IA et éthanol à faible empreinte carbone |
Aperçu du marché mondial de l'éthanol dans l'industrie des boissons
Le marché mondial de l'éthanol dans l'industrie des boissons connaît une transformation structurelle, portée par l'augmentation de la consommation mondiale d'alcool, les tendances à la premiumisation dans les spiritueux et les boissons artisanales, ainsi que par les avancées dans les technologies de fermentation durable. L'éthanol de qualité boisson demeure une matière première essentielle pour les spiritueux, la fortification de la bière, les boissons alcoolisées prêtes à boire (RTD) et les liqueurs spéciales. Selon Pheonix Research, le marché mondial de l'éthanol dans l'industrie des boissons est évalué à 412,7 milliards USD en 2025 et devrait atteindre environ 563,9 milliards USD d'ici 2033, enregistrant une TCAC de ~4.1% (2026-2033). Ces prévisions de revenus reflètent une demande stable d'alcool sur les marchés matures, une expansion des bières artisanales haut de gamme, adoption croissante des prêts sur salaire, et consommation croissante dans les économies émergentes. L'Europe détient la plus grande part de marché, soutenue par une infrastructure de distillation établie, un riche patrimoine en spiritueux et des réseaux d'exportation haut de gamme. Asie-Pacifique est la région qui connaît la croissance la plus rapide, portée par l’urbanisation, la hausse des revenus disponibles et l’expansion de la consommation de bière et de spiritueux en Chine, en Inde, au Japon et en Asie du Sud-Est. Les perspectives post-2025 mettent en avant l’approvisionnement durable en matières premières, la production d’éthanol à faible émission de carbone, Propulsé par l'IA Suivi de la fermentation, croissance de la distillation artisanale premium et innovation croissante dans les boissons alcoolisées prêtes à boire (RTD) comme moteurs clés à long terme.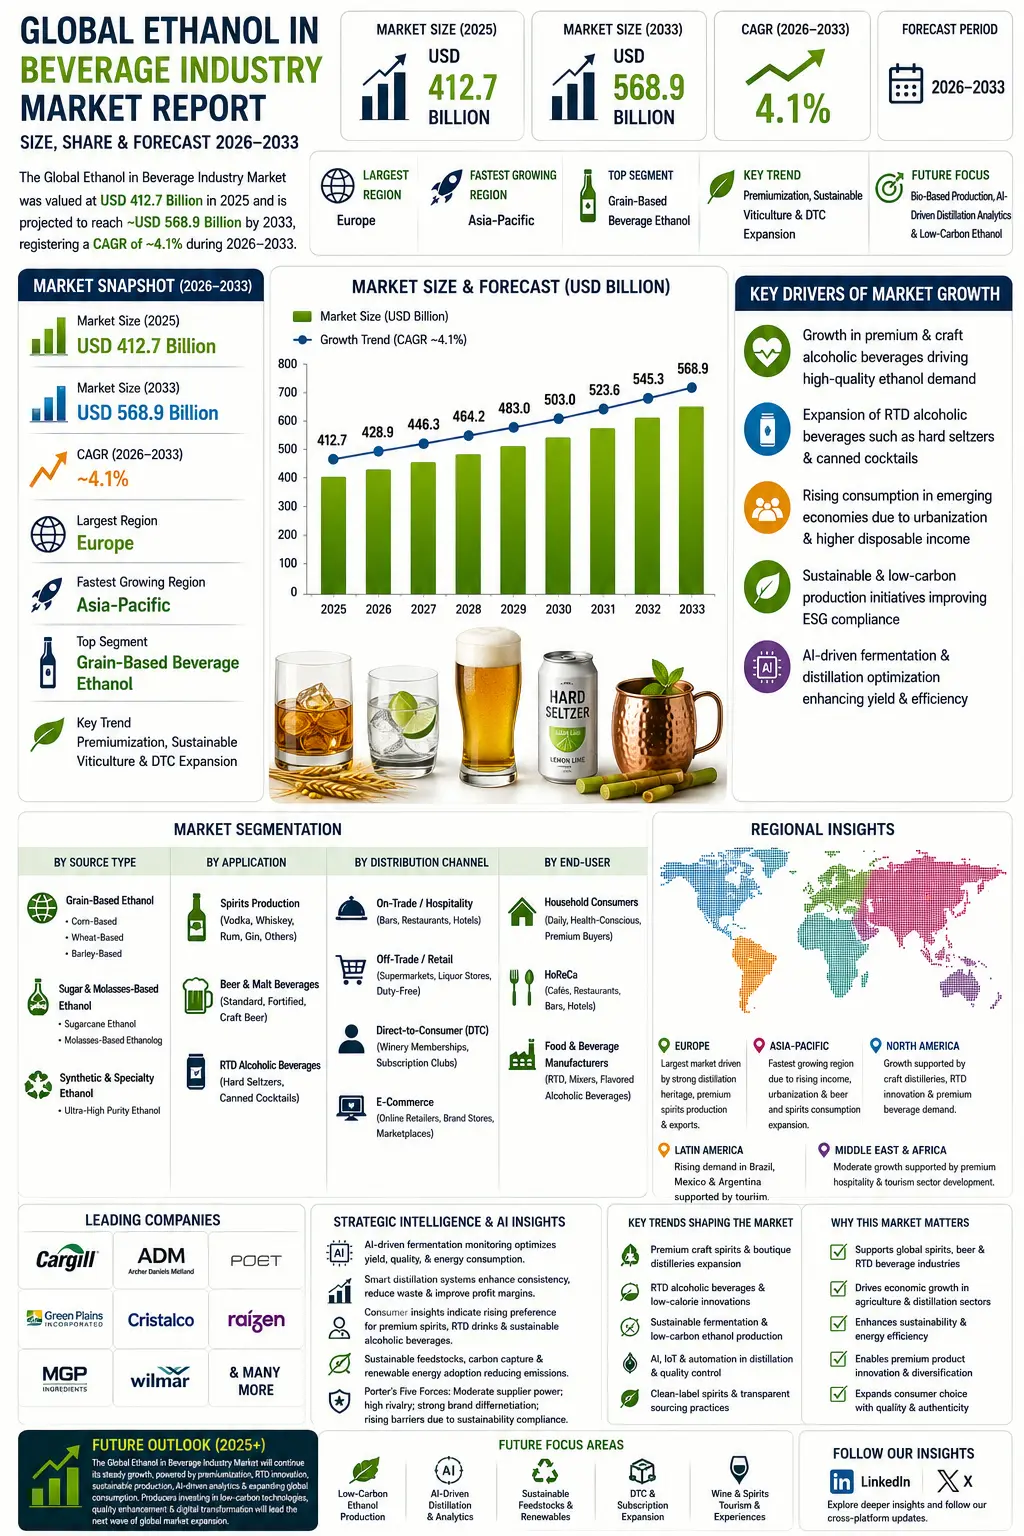
Principaux moteurs de la croissance du marché mondial de l'éthanol dans l'industrie des boissons
-
Croissance des boissons alcoolisées premium et artisanales
-
Expansion des boissons alcoolisées prêtes à boire (RTD)
-
Consommation croissante dans les économies émergentes
-
Optimisation de la fermentation et de la qualité pilotée par l'IA
Segmentation du marché mondial de l'éthanol dans l'industrie des boissons
-
Par type de source
2. Par application
2.1 Production de spiritueux 2.1.1 Vodka 2.1.1.1 Vodka premium 2.1.1.2 Vodka aromatisée 2.1.1.3 Vodka artisanale 2.1.1.4 Vodka de luxe en petits lots 2.1.2 Whisky 2.1.2.1 Bourbon 2.1.2.2 Scotch 2.1.2.3 Whisky de seigle 2.1.2.4 Whisky premium vieilli 2.1.3 Rhum 2.1.3.1 Rhum blanc 2.1.3.2 Rhum ambré 2.1.3.3 Rhum épicé 2.1.3.4 Rhum de réserve vieilli 2.1.4 Gin et spiritueux spécialisés 2.1.4.1 Gin London Dry 2.1.4.2 Spiritueux infusés aux plantes 2.1.4.3 Gin artisanal en petits lots 2.1.4.4 Éditions limitées 2.2 Bière et boissons maltées 2.2.1 Production de bière standard 2.2.1.1 Lager 2.2.1.2 Ale 2.2.1.3 Bière artisanale 2.2.1.4 Bière premium importée 2.2.2 Bière fortifiée et spécialisée 2.2.2.1 Variantes artisanales à forte teneur en alcool 2.2.2.2 Brassins saisonniers spéciaux 2.2.2.3 Éditions limitées 2.2.2.4 Variantes vieillies en fût 2.3 Boissons alcoolisées prêtes à boire (RTD) 2.3.1 Seltzers alcoolisés 2.3.1.1 Variantes infusées aux fruits 2.3.1.2 Formulations faibles en calories 2.3.1.3 Seltzers artisanaux premium 2.3.1.4 Options RTD biologiques 2.3.2 Cocktails en canette 2.3.2.1 Variantes de cocktails classiques 2.3.2.2 Mélanges de mixologie premium 2.3.2.3 Options faibles en sucre 2.3.2.4 Éditions saisonnières limitées-
Par Canal de Distribution
-
Par région
Aperçus régionaux du marché mondial de l’éthanol dans l’industrie des boissons
La plus grande région de marché en Europe
L’Europe conserve sa position de leader sur le marché mondial de l’éthanol pour boissons, soutenue par un héritage de distillation de longue date, des marques de spiritueux reconnues à l’échelle internationale et des réseaux d’exportation bien établis. Des pays comme l’Allemagne, la France, le Royaume-Uni et la Pologne jouent un rôle majeur dans la production de vodka, de whisky et de gin. Les tendances marquées vers la premiumisation et la demande constante de grains neutres de haute qualité continuent de soutenir la consommation régionale d’éthanol.Asie-Pacifique ??? Marché à la croissance la plus rapide
L’Asie-Pacifique est le marché régional à la croissance la plus rapide, porté par une urbanisation rapide, l’expansion des classes moyennes et une consommation d’alcool en hausse en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est. La hausse des revenus disponibles, l’évolution des préférences en matière de mode de vie et la popularité croissante de la bière, du whisky et des boissons alcoolisées prêtes à boire stimulent considérablement la demande d’éthanol de qualité boisson dans la région.Amérique du Nord
L’Amérique du Nord affiche une croissance stable et résiliente, portée par les États-Unis et le Canada. L’expansion des distilleries artisanales, la production de bourbon et de whisky haut de gamme, ainsi que la forte pénétration des seltzers et des cocktails en conserve constituent des facteurs clés de la demande en éthanol. Les technologies de production avancées et les chaînes d’approvisionnement intégrées renforcent en outre la stabilité du marché régional.Amérique latine
L’Amérique latine demeure une région stratégiquement importante, en particulier le Brésil et le Mexique, où la production d’éthanol à base de canne à sucre soutient à la fois la consommation intérieure et l’offre à l’exportation. La croissance est renforcée par une consommation croissante de rhum et de spiritueux, une population urbaine en expansion et une amélioration des infrastructures de distribution.Moyen-Orient et Afrique
L’expansion du marché au Moyen-Orient et en Afrique est principalement concentrée dans les centres hôteliers axés sur le tourisme et les marchés réglementés de l’alcool tels que les Émirats arabes unis et l’Afrique du Sud. La demande est soutenue par les hôtels haut de gamme, les populations expatriées et les établissements de restauration gastronomique, avec une croissance progressive attendue parallèlement au développement des secteurs de l’hôtellerie et de la vente au détail.Principales entreprises du marché mondial de l'éthanol dans l'industrie des boissons
- Cargill Inc.
- Archer Daniels Midland (ADM)
- POET LLC
- Green Plains Inc.
- Cristalco
- La question est : « Quelles sont les racines ? »
- Ingrédients MGP
- Wilmar International
Intelligence stratégique et perspectives pilotées par l’IA
Moteur de prévision de la demande Pheonix ??? Identifie une croissance stable des revenus à long terme, portée par l'innovation dans les boissons prêtes à boire (RTD), l'expansion des spiritueux premium et les tendances de consommation sur les marchés émergents. Analyseur de comportement des consommateurs ??? Détecte une préférence croissante pour les produits premium, artisanaux et faibles en calories. boissons alcoolisées, soutenant la demande d'éthanol à plus forte marge. Suivi de l'innovation ??? Met en avant la surveillance de la fermentation pilotée par l'IA, l'intégration de la capture du carbone, l'approvisionnement en matières premières renouvelables et les systèmes de distillation intelligents améliorant le rendement. Analyse des cinq forces de Porter ??? Reflète un pouvoir de négociation modéré des fournisseurs (dépendance aux matières premières), une concurrence intense entre les distillateurs et une différenciation croissante grâce à la durabilité et à un positionnement premium.Pourquoi le marché mondial de l'éthanol dans l'industrie des boissons demeure essentiel
Rôle fondamental solide dans la production mondiale de boissons alcoolisées Écosystème en expansion des spiritueux premium et artisanaux La croissance des boissons alcoolisées prêtes à boire (RTD) créant de nouvelles sources de demande Les initiatives de durabilité améliorant l'efficacité de la production La fermentation pilotée par l'IA optimisant les opérationsConclusion finale du marché mondial de l’éthanol dans l’industrie des boissons
Le marché mondial de l’éthanol dans l’industrie des boissons évolue vers une orientation premium, portée par la durabilité, et technologie intégrée écosystème. Le TCAC projeté d'environ 4,1 % (2026‑2033) reflète une croissance stable mais résiliente, soutenue par l'expansion des spiritueux premium, l'innovation dans les boissons prêtes à boire (RTD) et la consommation des marchés émergents. Le leadership futur sera défini par les producteurs qui intègrent l'analyse de fermentation basée sur l'IA, des méthodes de production à faible émission de carbone, un approvisionnement diversifié en matières premières et des partenariats omnicanaux dans le secteur des boissons. Chez Pheonix Research, nos cadres avancés de prévision fournissent des projections complètes de revenus pour l'éthanol dans l'industrie des boissons, une veille concurrentielle et des perspectives stratégiques appuyées par l'IA — permettant aux parties prenantes de naviguer dans le paysage post-2025 avec une précision fondée sur les données et une création de valeur à long terme.???? Mentions sociales et canaux de publication
Explorez des perspectives plus approfondies et suivez nos mises à jour multiplateformes sur??LinkedIn, et ??X??pour une intelligence continue et une couverture de marché.
LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7430870229393514496 Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français. :https://x.com/Pheonix_Insight/status/2025109197730545914?s=20Table des matières
Résumé exécutif
1.1 Aperçu du marché (2026–2033)
1.2 Principaux faits marquants financiers
1.3 Perspectives de croissance et analyse du TCAC
1.4 Régions les plus vastes et à croissance la plus rapide
1.5 Tendances clés et axes stratégiques
1.6 Recommandations des analystes
Aperçu du marché
2.1 Introduction à l’éthanol de qualité boisson
2.2 Analyse de la chaîne de valeur du secteur
2.3 Aperçu du processus de production
2.4 Panorama des matières premières
2.5 Cadre réglementaire et conformité
2.6 Paysage du développement durable et de l’ESG
2.7 Perspectives de l'industrie après 2025
3. Aperçu des Prévisions du Marché Mondial (en milliards USD), 2026???2033
3.1 Taille du marché en 2025
3.2 Taille du marché projetée pour 2033
3.3 Analyse du TCAC (2026???2033)
3.4 Analyse des tendances de revenus
3.5 Perspectives de l’offre et de la demande
4. Dynamique du marché
4.1 Facteurs de croissance du marché
4.1.1 Croissance des boissons premium et artisanales
4.1.2 Expansion des boissons alcoolisées prêtes à boire (RTD)
4.1.3 Consommation sur les marchés émergents
4.1.4 Adoption de la production durable
4.1.5 Optimisation de la fermentation pilotée par l'IA
4.2 Freins du marché
4.2.1 Volatilité des prix des matières premières
4.2.2 Contraintes réglementaires et fiscales
4.2.3 Coûts de conformité environnementale
4.3 Opportunités du marché
4.3.1 Éthanol biologique et à étiquette propre
4.3.2 Technologies de production bas-carbone
4.3.3 Marchés d’exportation haut de gamme
4.3.4 Automatisation avancée de la distillation
4.4 Analyse des cinq forces de Porter
5. Segmentation du marché par type de source (en milliards USD), 2026???2033
5.1 Éthanol à base de céréales
5.1.1 Éthanol à base de maïs
5.1.1.1 Qualité distillation industrielle
5.1.1.2 Qualité Premium pour Boissons
5.1.1.3 Éthanol de maïs biologique
5.1.1.4 Éthanol certifié sans OGM
5.1.2 Éthanol à base de blé
5.1.2.1 Alcool neutre d'origine agricole (ANA)
5.1.2.2 Alcool distillé de haute pureté
5.1.2.3 Qualité Distillerie Artisanale
5.1.2.4 Qualité supérieure pour l'exportation
5.1.3 Éthanol à base d'orge
5.1.3.1 Éthanol dérivé du malt
5.1.3.2 Qualité de fortification de la bière
5.1.3.3 Grade de distillation spéciale
5.1.3.4 Éthanol d'orge biologique
5.2 Éthanol à base de sucre et de mélasse
5.2.1 Éthanol de canne à sucre
5.2.1.1 Catégorie de rhum des Caraïbes
5.2.1.2 Esprit de canne premium
5.2.1.3 Éthanol de canne à sucre biologique
5.2.1.4 Distillation de qualité export
5.2.2 Éthanol à base de mélasse
5.2.2.1 Qualité industrielle pour boissons
5.2.2.2 Approvisionnement en vrac des distilleries
5.2.2.3 Catégorie Mélange et Enrichissement
5.2.2.4 Distillation de qualité supérieure à haut degré d'alcool
5.3 Éthanol synthétique et spécialisé
5.3.1 Éthanol de très haute pureté
5.3.1.1 Alcool neutre pour la vodka
5.3.1.2 Base alcoolisée pour boissons prêtes à boire (RTD)
5.3.1.3 Base d'infusion de saveurs
5.3.1.4 Applications de mélange haut de gamme
6. Segmentation du marché par application (milliards USD), 2026-2033
6.1 Production de spiritueux
6.1.1 Vodka
6.1.1.1 Vodka premium
6.1.1.2 Vodka aromatisée
6.1.1.3 Vodka artisanale
6.1.1.4 Vodka de luxe en petite série
6.1.2 Whisky
6.1.2.1 Bourbon
6.1.2.2 Whisky écossais
6.1.2.3 Whisky de seigle
6.1.2.4 Whisky vieilli haut de gamme
6.1.3 Rhum
6.1.3.1 Rhum blanc
6.1.3.2 Rhum brun
6.1.3.3 Rhum épicé
6.1.3.4 Rhum de réserve vieilli
6.1.4 Gin et spiritueux spécialisés
6.1.4.1 London Dry Gin
6.1.4.2 Spiritueux infusés aux plantes
6.1.4.3 Fabrication artisanale de gin en petites séries
6.1.4.4 Éditions en quantité limitée
6.2 Bières et boissons maltées
6.2.1 Production standard de la bière
6.2.1.1 Lager
6.2.1.2 Aléa
6.2.1.3 Bière artisanale
6.2.1.4 Bière importée premium
6.2.2 Bière enrichie et bière spéciale
6.2.2.1 Variantes artisanales à forte teneur en alcool
6.2.2.2 Bières spécialisées saisonnières
6.2.2.3 Éditions limitées
6.2.2.4 Variantes vieillies en fût
6.3 Boissons alcoolisées prêtes à boire (RTD)
6.3.1 Seltzers alcoolisés
6.3.1.1 Variantes infusées aux fruits
6.3.1.2 Formulations hypocaloriques
6.3.1.3 Seltzers artisanaux premium
6.3.1.4 Options bio prêtes à boire
6.3.2 Cocktails en conserve
6.3.2.1 Variantes classiques de cocktails
6.3.2.2 Mélanges Premium de Mixologie
6.3.2.3 Options à faible teneur en sucre
6.3.2.4 Éditions saisonnières limitées
7. Segmentation du marché par canal de distribution (en milliards USD), 2026-2033
7.1 Consommation sur place / Hôtellerie-restauration
7.1.1 Bars et boîtes de nuit
7.1.1.1 Bars à cocktails premium
7.1.1.2 Salons de luxe
7.1.1.3 Lieux de divertissement dans les stations
7.1.1.4 Traiteur pour événements et festivals
7.1.2 Hôtels & Resorts
7.1.2.1 Hôtels de luxe
7.1.2.2 Hôtels d'affaires
7.1.2.3 Hôtels de charme
7.1.2.4 Complexes tout compris
7.2 Hors domicile / Commerce de détail
7.2.1 Supermarchés et magasins de spiritueux
7.2.1.1 Spiritueux de marque de distributeur
7.2.1.2 Importations premium
7.2.1.3 Offre de gros au détail
7.2.1.4 Coffrets promotionnels
7.2.2 Détaillants spécialisés
7.2.2.1 Magasins de vins et spiritueux haut de gamme
7.2.2.2 Détaillants de boissons artisanales
7.2.2.3 Magasins bio et spécialisés
7.2.2.4 Boutiques hors taxes
7.3 Direct-to-Consumer (DTC) et commerce électronique
7.3.1 Plateformes de vente en ligne de spiritueux
7.3.1.1 Détaillants nationaux en commerce électronique
7.3.1.2 Clubs d'abonnement à l'alcool
7.3.1.3 Sorties numériques limitées
7.3.1.4 Plateformes en ligne transfrontalières
7.3.2 Plateformes appartenant aux distilleries
7.3.2.1 Boutiques en ligne détenues par la marque
7.3.2.2 Programmes de fidélité et d'adhésion
7.3.2.3 Modèles d'abonnement directs
7.3.2.4 Lancements de produits exclusivement en ligne
8. Segmentation du marché par région (en milliards USD), 2026–2033
8.1 Europe
8.2 Asie-Pacifique
8.3 Amérique du Nord
8.4 Amérique latine
8,5 Moyen-Orient et Afrique
9. Paysage concurrentiel
9.1 Analyse des parts de marché
9.2 Analyse comparative des entreprises
9.3 Initiatives stratégiques
9.4 Fusions et acquisitions
9.5 Analyse de l’expansion des capacités
10. Profils d’entreprise
10.1 Cargill Inc.
10.2 Archer Daniels Midland (ADM)
10.3 POET LLC
10.4 Green Plains Inc.
10,5 Cristalco
10,6 Ra??zen
10,7 MGP Ingredients
10,8 Wilmar International
11. Intelligence stratégique et perspectives IA
11.1 Analyse du moteur de prévision de la demande
11.2 Aperçus sur le comportement des consommateurs
11.3 Suivi de l’Innovation et des Technologies
11.4 Tableau de bord ESG et durabilité
12. Perspectives d'avenir et recommandations stratégiques
Perspectives du marché 2033
12.2 Feuille de route de l'évolution technologique
12.3 Opportunités d'investissement
12.4 Évaluation stratégique des risques
13. Annexe
14. À propos de nous
15. Clause de non-responsabilité
Paysage concurrentiel
Paysage concurrentiel du marché mondial de l'éthanol dans l'industrie des boissons
Cadrage exécutif
Le marché mondial de l'éthanol dans l'industrie des boissons se caractérise par une intensité concurrentielle élevée et une structure de marché semi-consolidée, où les grands groupes agroalimentaires, les producteurs intégrés d'éthanol et les distilleries régionales se font concurrence à travers les chaînes d'approvisionnement. Ce marché se situe à l'intersection de l'agriculture, de la transformation industrielle et de la fabrication de boissons, faisant de l'échelle, de l'accès aux matières premières et de l'efficacité technologique des facteurs de différenciation concurrentiels essentiels. Alors que la demande de boissons alcoolisées premium et de production durable augmente, la dynamique concurrentielle est de plus en plus façonnée par la production d'éthanol à faible teneur en carbone, l'optimisation de la fermentation par intelligence artificielle et l'intégration des chaînes d'approvisionnement mondiales.Réalité actuelle du marché
Le marché est dominé par de grands acteurs mondiaux tels qu'Archer Daniels Midland (ADM), Cargill Inc., POET LLC et Green Plains Inc., qui bénéficient d'opérations verticalement intégrées et de capacités de production à grande échelle. Ces entreprises dominent l'approvisionnement en éthanol en vrac, tandis que les producteurs régionaux et les distilleries spécialisées répondent aux segments des boissons premium et artisanales. L'Europe demeure le plus grand marché en raison de son infrastructure de distillation établie et de son patrimoine de spiritueux haut de gamme, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, portée par une consommation d'alcool en hausse et l'adoption de boissons prêtes à boire (RTD). La demande croissante d'éthanol à base de céréales et de canne à sucre redessine les chaînes d'approvisionnement, tandis que les initiatives de durabilité et la conformité réglementaire deviennent des facteurs de compétitivité clés. Les entreprises investissent dans les technologies de réduction des émissions de carbone, les matières premières renouvelables et l'optimisation des processus afin de renforcer leur positionnement à long terme.Signaux clés et éléments de preuve
Plusieurs signaux clés mettent en évidence la dynamique concurrentielle en pleine évolution sur ce marché :- Forte croissance dans les spiritueux haut de gamme, les distilleries artisanales et la demande d'éthanol de qualité supérieure pour boissons.
- Expansion rapide des boissons alcoolisées prêtes à boire (RTD), augmentation de la consommation d'éthanol.
- Investissement croissant dans les technologies de production d'éthanol durable et à faible émission de carbone.
- Intégration de systèmes de surveillance de fermentation pilotés par l’IA et de systèmes d’efficacité de distillation.
- Partenariats stratégiques entre les producteurs d’éthanol et les entreprises de boissons pour garantir un approvisionnement à long terme.
Implications stratégiques
Les acteurs du marché doivent se concentrer sur l'échelle, l'efficacité et la durabilité pour conserver un avantage concurrentiel.- Intégration de la chaîne d'approvisionnement : Sécuriser les sources de matières premières et optimiser l’efficacité de production grâce à l’intégration verticale.
- Leadership en matière de développement durable : Investir dans la production à faible émission de carbone, les énergies renouvelables et les technologies de réduction des déchets.
- Alignement du segment premium : Soutenir les distilleries artisanales et les fabricants de boissons haut de gamme avec de l'éthanol de haute qualité.
- Adoption des technologies : Tirer parti de l'IA pour l'optimisation de la fermentation, le contrôle qualité et l'efficacité des coûts.
- Expansion mondiale : Renforcer la présence sur les marchés émergents grâce à des partenariats et des réseaux d'exportation.
Perspectives d'avenir
D'ici 2033, le marché mondial de l'éthanol dans l'industrie des boissons devrait atteindre environ 568,9 milliards USD, avec un TCAC d'environ 4,1 %. L'Europe continuera de dominer grâce à sa solide industrie de spiritueux, tandis que la région Asie-Pacifique restera la zone de croissance la plus rapide, portée par une consommation en hausse et une urbanisation croissante. Le marché évoluera selon un modèle à double structure, combinant une production industrielle d'éthanol à grande échelle avec des applications haut de gamme et artisanales de boissons à forte valeur ajoutée. Les entreprises qui intègrent la durabilité, les technologies de production basées sur l'IA et des chaînes d'approvisionnement mondiales solides seront les mieux positionnées pour capter une croissance à long terme sur ce marché en pleine évolution et stratégiquement essentiel.Chaîne de valeur
Marché mondial de l'éthanol dans l'industrie des boissons : chaîne de valeur et dynamique du marché
Cadrage exécutif
Dans le marché mondial en évolution de l'éthanol destiné aux boissons, la chaîne de valeur devient de plus en plus complexe et stratégiquement critique, sous l'effet de la hausse de la consommation d'alcool, de la premiumisation des spiritueux et des progrès des technologies de fermentation durable. L'éthanol de qualité boisson constituant un intrant fondamental pour les spiritueux, la bière et les boissons alcoolisées prêtes à boire (RTD), la chaîne d'approvisionnement sous-jacente doit soutenir une production à grande échelle, des normes de pureté constantes et des systèmes de distribution multicanal. Le marché fonctionne selon une chaîne de valeur majoritairement intégrée, où les grands producteurs contrôlent l'approvisionnement en matières premières, la fermentation, la distillation et la distribution en vrac. Tandis que les grands conglomérats agroalimentaires et les entreprises de distillation exploitent des économies d'échelle et des infrastructures de transformation avancées, les distilleries artisanales et les acteurs de niche se concentrent sur la production en petits lots, la qualité premium et la différenciation par une sélection unique de matières premières. Cependant, des défis persistent concernant la disponibilité des matières premières et la volatilité des prix, en particulier pour les céréales et la canne à sucre, parallèlement à un contrôle réglementaire croissant sur la production d'alcool, l'impact environnemental et les émissions de carbone. Ces facteurs influencent directement l'efficacité de la production, les structures de coûts et les stratégies de durabilité à long terme.Réalité actuelle du marché
La chaîne de valeur actuelle du marché de l'éthanol dans l'industrie des boissons se caractérise par haute complexité, reflétant l'interaction entre la production industrielle à grande échelle et la demande croissante de boissons alcoolisées premium et artisanales. Les principaux acteurs tels que Archer Daniels Midland (ADM), Cargill Inc. et MGP Ingredients dominent les opérations en amont et intermédiaires grâce à des chaînes d'approvisionnement verticalement intégrées. Au niveau en amont, les stratégies d'approvisionnement dépendent fortement des matières premières agricoles telles que le maïs, le blé, l'orge et la canne à sucre. La variabilité des rendements agricoles, des conditions climatiques et des prix des matières premières introduit des incertitudes côté offre, ce qui impacte les coûts de production et les marges. Les opérations intermédiaires impliquent des processus de fermentation, de distillation, de purification et d'assemblage qui exigent une grande précision et une sophistication technologique. La demande croissante d'éthanol de haute pureté pour les spiritueux premium et les applications prêtes à boire (RTD) a intensifié les investissements dans les technologies de distillation avancées et l'optimisation des processus pilotée par l'IA. En aval, le marché présente une réseau de distribution diversifié et hybride, y compris la fourniture directe aux distilleries et aux fabricants de boissons, ainsi que des canaux indirects via les grossistes, les exportateurs et les plateformes d'approvisionnement activées par le commerce électronique. Les partenariats stratégiques entre les producteurs d'éthanol et les marques de boissons renforcent également l'intégration de la chaîne d'approvisionnement. Malgré les avancées opérationnelles, conformité réglementaire, pressions en matière de durabilité et complexités logistiques restent des goulets d’étranglement majeurs, notamment dans le commerce transfrontalier et les processus de production à forte intensité carbone.Signaux clés et éléments de preuve
Plusieurs signaux critiques mettent en évidence la dynamique évolutive de la chaîne de valeur de l'éthanol dans l'industrie des boissons :- Le marché devrait croître à partir de 412,7 milliards USD (2025) à ~568,9 milliards USD (2033) à un TCAC de ~4.1% reflète une expansion stable portée par les spiritueux premium et l'innovation en matière de prêts à boire (RTD).
- Un fort virage vers Boissons alcoolisées haut de gamme et artisanales La demande pour des variantes d'éthanol spécialisées et de haute qualité est en augmentation.
- La croissance rapide de Boissons alcoolisées prêtes à boire (RTD) et seltzers durs crée de nouvelles sources de demande pour les bases d’éthanol neutres et prêtes à l’aromatisation.
- L'expansion de la région Asie-Pacifique souligne l'importance de Production localisée et chaînes d’approvisionnement rentables pour répondre à la consommation croissante.
- Adoption croissante de Technologies de production d'éthanol durables et à faible émission de carbone redessine les stratégies d'approvisionnement en amont et de traitement intermédiaire.
Implications stratégiques
La chaîne de valeur en évolution présente à la fois des opportunités et des défis structurels pour les parties prenantes. Les entreprises doivent trouver un équilibre stratégique échelle de production avec différenciation des produits Pour rester compétitif. Les grands producteurs d’éthanol devraient continuer à tirer parti de Intégration verticale, contrôle des matières premières et capacités technologiques., tout en investissant dans des méthodes de production durables et des offres d’éthanol haut de gamme afin de répondre aux exigences changeantes du marché. Pour les acteurs de plus petite taille et ceux axés sur le savoir-faire artisanal, agilité opérationnelle et positionnement de niche servent d’avantages concurrentiels clés. La capacité à s’approvisionner en matières premières spécialisées, à produire de l’éthanol de haute qualité en petits lots et à établir des partenariats directs avec des marques premium de boissons permet une différenciation sans nécessiter d’infrastructure à grande échelle. L’intégration technologique jouera un rôle crucial dans l’optimisation de la chaîne de valeur. Surveillance de fermentation pilotée par l'IA, maintenance prédictive et automatisation des processus, ainsi que systèmes de captage du carbone et de distillation économe en énergie, sont censées améliorer l'efficacité, réduire les coûts et garantir la conformité réglementaire. En outre, approvisionnement durable et modèles de production circulaires deviendra de plus en plus important, répondant à la fois aux réglementations environnementales et à la demande croissante des consommateurs pour des boissons alcoolisées respectueuses de l’environnement.Perspectives d'avenir
À l’avenir, la chaîne de valeur du marché de l’éthanol dans l’industrie des boissons est prête à connaître une transformation significative, portée par la durabilité, la numérisation et l’évolution des modes de consommation. À court et moyen terme, on assistera probablement à :- Expansion de Technologies de production d’éthanol à faible émission de carbone et d’origine biologique pour atteindre les objectifs de durabilité
- Adoption accrue de Optimisation de la distillation et de la fermentation pilotée par l'IA pour un meilleur rendement et une plus grande régularité
- Croissance en Boissons alcoolisées prêtes à boire (RTD) et spiritueux artisanaux haut de gamme, ce qui stimule la demande de variantes spécialisées d'éthanol
- Renforcement de pôles de production régionaux pour réduire les coûts logistiques et améliorer la résilience de la chaîne d'approvisionnement
Activité d'investissement
Dynamique des investissements et du financement — Marché mondial de l’éthanol dans l’industrie des boissons
Cadrage exécutif
Réalité actuelle du marché
Valorisé à 412,7 milliards USD en 2025 et projeté pour atteindre environ 568,9 milliards USD d’ici 2033 (TCAC d’environ 4,1 %), le marché affiche des flux d’investissement stables mais substantiels. L’Europe reste le pôle d’investissement dominant grâce à des écosystèmes de distillation bien établis, tandis que la région Asie-Pacifique attire de nouveaux capitaux, portée par la hausse de la consommation d’alcool et la croissance des boissons prêtes à boire (RTD). Les grands acteurs tels qu’Archer Daniels Midland (ADM), Cargill et Wilmar International investissent dans l’expansion de leurs capacités, la diversification des matières premières et l’optimisation de leur chaîne d’approvisionnement afin de maintenir leur compétitivité mondiale.Signaux clés et éléments de preuve
- Infrastructure à fort capital : Les usines de distillation à grande échelle, les installations de stockage et les réseaux logistiques exigent un investissement initial considérable.
- Croissance des spiritueux premium : La demande croissante pour les boissons alcoolisées artisanales et haut de gamme stimule la production d'éthanol de qualité supérieure.
- Expansion des boissons prêtes à boire (RTD) : La croissance des seltzers durs et des cocktails en canette augmente la demande d'éthanol.
- Production durable : Les investissements dans l’éthanol à faible teneur en carbone, les matières premières renouvelables et les technologies de captage du carbone s’accélèrent.
- L'IA et l'optimisation des processus : Le suivi de fermentation piloté par l’IA et les analyses de distillation améliorent l’efficacité des rendements et l’optimisation des coûts.
- Intégration mondiale des chaînes d'approvisionnement : L'intégration verticale, de l'approvisionnement en matières premières à la distribution, améliore l'efficacité opérationnelle.
- Activité de fusions-acquisitions : La consolidation parmi les grands producteurs d'éthanol et les acquisitions stratégiques d'actifs de distillation se poursuivent.
Implications stratégiques
Les entreprises disposant de capacités financières solides, de chaînes d'approvisionnement intégrées et de technologies de production avancées sont les mieux placées pour maintenir un avantage concurrentiel. Les investisseurs privilégient les producteurs à grande échelle et efficaces, dotés d'opérations axées sur la durabilité et de stratégies diversifiées en matière de matières premières. Les partenariats stratégiques avec les entreprises de boissons et l'expansion dans les régions à forte croissance sont essentiels pour une scalabilité à long terme et une optimisation des marges.Perspectives d'avenir
De 2026 à 2033, les investissements sur le marché mondial de l'éthanol dans l'industrie des boissons resteront soutenus et fortement capitalistiques. Le financement se concentrera de plus en plus sur les technologies de production durable, l'optimisation des processus assistée par l'IA et l'expansion des capacités de production afin de répondre à la demande mondiale croissante. L'activité de fusions-acquisitions devrait se poursuivre, les entreprises consolidant leurs parts de marché et renforçant la résilience de leur chaîne d'approvisionnement. Les acteurs qui investissent dans l'éthanol à faible émission de carbone et dans les systèmes de fermentation avancés bénéficieront d'un avantage stratégique à long terme.Technologie et innovation
Marché mondial de l'éthanol dans l'industrie des boissons : technologies et innovations
Cadrage exécutif
La technologie et l'innovation deviennent centrales dans l'évolution du marché mondial de l'éthanol dans l'industrie des boissons, portées par le besoin d'efficacité, de durabilité et de qualité supérieure des produits. L'éthanol étant un intrant clé dans les spiritueux, la bière et les boissons alcoolisées prêtes à boire (RTD), les avancées en sciences de la fermentation, en technologies de distillation et en analyse pilotée par l'IA transforment les processus de production. L'accent est de plus en plus mis sur l'optimisation du rendement, la réduction de l'impact environnemental et le soutien à la premiumisation des boissons alcoolisées.Réalité actuelle du marché
Le marché actuel reflète un écosystème à la fois technologiquement avancé et industriellement mature. Les producteurs adoptent des systèmes de surveillance de fermentation alimentés par l'IA, des contrôles de distillation automatisés et des analyses qualité en temps réel afin d'améliorer la régularité et l'efficacité. Les pratiques de production durables, notamment l'approvisionnement en matières premières renouvelables, l'intégration de la capture du carbone et une distillation économe en énergie, gagnent du terrain. Par ailleurs, les systèmes numériques de chaîne d'approvisionnement et les analyses prédictives de la demande aident les producteurs à aligner leur production sur l'évolution des tendances de consommation de boissons, en particulier dans les catégories des spiritueux premium et des prêts-à-boire (RTD).Signaux clés et éléments de preuve
- Optimisation de la fermentation pilotée par l’IA : les analyses avancées améliorent le rendement, réduisent les déchets et garantissent une qualité constante de l’éthanol.
- Production à faible émission de carbone et durable : l’adoption de matières premières renouvelables, le captage du carbone et les technologies de distillation économes en énergie soutiennent les objectifs ESG.
- Systèmes de distillation avancés : l’automatisation et les commandes intelligentes améliorent la pureté, l’extensibilité et l’efficacité économique de la production d’éthanol de qualité boisson.
- Intégration de la chaîne d’approvisionnement numérique : les analyses prédictives et le suivi en temps réel améliorent la gestion des stocks et la prévision de la demande.
- Alignement des boissons prêtes à boire (RTD) et premium : l'innovation technologique soutient le développement d'éthanol de haute qualité pour les spiritueux premium et les boissons prêtes à boire.
Implications stratégiques
Pour les producteurs d'éthanol, l'adoption de technologies améliore l'efficacité opérationnelle, l'optimisation des coûts et la constance des produits. L'intégration de l'IA et de l'automatisation permet une production à grande échelle tout en maintenant les normes de qualité élevées requises pour les boissons premium. Les innovations en matière de durabilité renforcent la conformité réglementaire et le positionnement de marque, en particulier sur les marchés mettant l'accent sur la production à faible émission de carbone. Les entreprises qui alignent leurs capacités technologiques sur les tendances des boissons premium et la croissance des boissons prêtes à boire (RTD) gagneront un avantage concurrentiel sur les marchés matures comme sur les marchés émergents.Perspectives d'avenir
Le marché mondial de l'éthanol dans l'industrie des boissons devrait connaître une innovation continue axée sur l'efficacité de la production biosourcée, les solutions d'éthanol à faible teneur en carbone et l'optimisation de la distillation pilotée par l'IA. Les développements futurs incluront une modélisation avancée de la fermentation, des systèmes de production circulaires et une intégration plus poussée des plateformes numériques de chaîne d'approvisionnement. Alors que les boissons alcoolisées premium et les formats prêts à boire se développent, l'innovation technologique demeurera un facteur clé de l'évolutivité, de la durabilité et de la compétitivité à long terme sur le marché.Risque de marché
Marché mondial de l'éthanol dans l'industrie des boissons : contraintes structurelles et impacts sur le marché
Cadrage exécutif
Le marché mondial de l'éthanol dans l'industrie des boissons constitue un segment fondamental et à grande échelle qui soutient la production mondiale de boissons alcoolisées. Avec un TCAC projeté d'environ 4,1 % de 2026 à 2033, ce marché affiche une croissance stable, mais se heurte à des contraintes structurelles liées à la dépendance aux matières premières, aux pressions réglementaires sur la consommation d'alcool et aux exigences de durabilité dans les processus de production.Réalité actuelle du marché
L'Europe domine le marché grâce à une infrastructure de distillation bien établie, tandis que la région Asie-Pacifique stimule la croissance future. Toutefois, le secteur dépend fortement de matières premières agricoles telles que le maïs, le blé et la canne à sucre, ce qui le rend vulnérable à la volatilité des prix, aux conditions climatiques et aux perturbations de la chaîne d'approvisionnement. Par ailleurs, des réglementations strictes sur les boissons alcoolisées, les politiques fiscales et l'évolution des préférences des consommateurs vers des boissons à faible teneur en alcool et sans alcool influencent les tendances de la demande.Signaux clés et éléments de preuve
Les signaux clés comprennent une demande croissante pour les spiritueux haut de gamme, une progression des boissons alcoolisées prêtes à boire (RTD) et une adoption accrue d'une production d'éthanol durable et à faible émission de carbone. Dans le même temps, la volatilité des prix des matières premières, le durcissement réglementaire concernant la consommation d'alcool et la concurrence des boissons sans alcool et alternatives apparaissent comme des facteurs de risque critiques. Les avancées technologiques dans la fermentation et la distillation pilotées par l'IA améliorent l'efficacité, mais nécessitent d'importants investissements en capital.Implications stratégiques
Les producteurs doivent diversifier leurs sources de matières premières, investir dans des technologies de production durables et à faible émission de carbone, et renforcer la résilience de leur chaîne d'approvisionnement afin d'atténuer les risques de volatilité. L'exploitation de l'optimisation de la fermentation pilotée par l'IA et l'élargissement des partenariats avec les grandes marques de boissons haut de gamme seront essentiels pour créer de la valeur. Les entreprises doivent également naviguer dans des cadres réglementaires mondiaux complexes tout en s'adaptant à l'évolution des préférences des consommateurs en faveur d'une consommation d'alcool plus saine.Perspectives d'avenir
Le marché mondial de l'éthanol dans l'industrie des boissons devrait maintenir une croissance régulière, soutenue par la montée en gamme et l'expansion des boissons prêtes à boire (RTD). Toutefois, le succès à long terme dépendra de la gestion de la volatilité des matières premières, des pressions réglementaires et de l'évolution des tendances de consommation sur les marchés mondiaux.Paysage réglementaire
Paysage réglementaire et politique : Marché mondial de l'éthanol dans l'industrie des boissons
Cadrage exécutif
Le marché mondial de l'éthanol dans l'industrie des boissons évolue dans l'un des environnements réglementaires les plus stricts, car il se situe à l'intersection de la production d'alcool, de la sécurité alimentaire, de l'approvisionnement agricole, de la fiscalité et de la conformité environnementale. L'éthanol de qualité boisson fait l'objet d'une surveillance rigoureuse à toutes les étapes, de la production à la distribution, en passant par le mélange et la consommation finale. Les principaux organismes de réglementation comprennent le Bureau américain des impôts et du commerce sur l'alcool et le tabac (TTB), la Commission européenne (réglementations européennes sur l'alcool), l'Autorité indienne de sécurité sanitaire et de normalisation des aliments (FSSAI), ainsi que diverses autorités nationales chargées des droits d'accise et des douanes. Ces organismes encadrent les normes de pureté de l'éthanol, la teneur en alcool, les licences, la fiscalité, l'étiquetage et la conformité du commerce transfrontalier. En outre, l'importance croissante accordée à l'échelle mondiale à la durabilité, aux émissions de carbone et à l'approvisionnement en matières premières renouvelables élargit le champ réglementaire au-delà des lois traditionnelles sur l'alcool, pour inclure les cadres de conformité environnementale et ESG.Réalité actuelle du marché
En Europe, des structures strictes de droits d'accise, des protections liées aux indications géographiques (IG) et des normes de production d'alcool régissent l'utilisation de l'éthanol dans les spiritueux et les boissons. La région impose également des réglementations en matière de durabilité concernant les émissions, la gestion des déchets et l'efficacité énergétique dans les procédés de distillation. L'Amérique du Nord maintient des systèmes réglementaires complets couvrant la production d'éthanol, les normes de mélange, l'étiquetage et la distribution à travers des cadres structurés de contrôle des alcools. Le système de distribution à trois niveaux aux États-Unis et la fiscalité fédérale/étatique ajoutent des niveaux de complexité aux opérations de marché. Les marchés de l'Asie-Pacifique sont très fragmentés, avec des exigences de licence variables, des droits d'importation/exportation et des réglementations sur la consommation d'alcool en Chine, en Inde, au Japon et en Asie du Sud-Est. Les réglementations sur l'approvisionnement en matières premières et les politiques gouvernementales relatives aux intrants agricoles influencent également l'économie de la production d'éthanol. À l'échelle mondiale, les gouvernements renforcent les politiques environnementales liées aux émissions de carbone, à l'utilisation de l'eau et à l'intégration des énergies renouvelables dans les installations de production d'éthanol.Signaux clés et éléments de preuve
- Des réglementations strictes en matière de licences et de droits d'accise pour la production et la distribution d'alcool.
- Normes obligatoires de pureté, de qualité et de teneur en alcool pour l'éthanol de qualité boisson.
- Les structures fiscales et tarifaires élevées ont un impact sur la tarification et le commerce transfrontalier.
- Réglementation relative à l'étiquetage, à la traçabilité et à la divulgation de l'origine des produits.
- Exigences de conformité environnementale, y compris les émissions de carbone et la consommation d'eau.
- Adoption croissante de matières premières renouvelables et exigences de production durable.