
Analyse de la taille et de la part de marché mondiale des logiciels d'approvisionnement 2026-2033
Le marché mondial des logiciels de prospection est prévu pour connaître une croissance robuste et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 8,9 milliards de dollars en 2025, le marché est projeté de atteindre près de 21,7 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 11,7 %. L'expansion du marché est stimulée par l'accélération de la transformation numérique dans les opérations de prospection, l'augmentation de l'attention des entreprises sur l'efficacité des coûts et la visibilité des dépenses, ainsi que l'adoption croissante de solutions basées en cloud pour la prospection et la gestion des chaînes d'approvisionnement dans plusieurs industries.
Aperçu de la prévision du marché mondial des logiciels de sourcing (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 8,9 milliards de dollars américains |
| Taille du marché (2033) | 21,7 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 11.7% |
| Plus grand segment | Solutions logicielles de sourcing |
| Segment en croissance la plus rapide | Plateformes de sourcing et d'analyse des dépenses alimentées par l'intelligence artificielle |
| Segment principal d'utilisation finale | Grands entreprises |
| Tendance clé | Passage vers des écosystèmes intelligents de sourcing basés en nuage avec automatisation par l'IA |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Principal moteur de croissance | Transformation numérique des entreprises et demande d'optimisation des coûts et de visibilité de la chaîne d'approvisionnement |
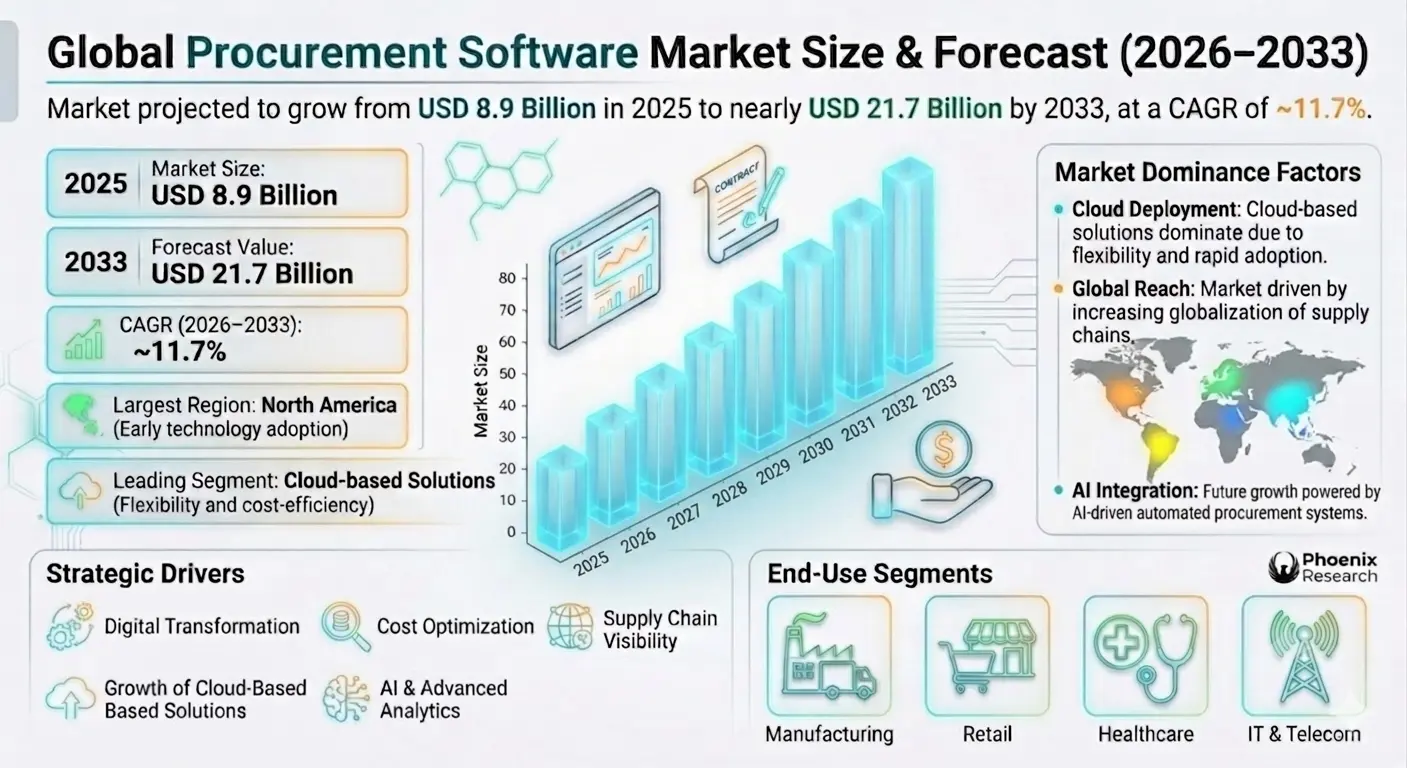
Taille et prévision du marché mondial des logiciels de sourcing
Le marché mondial des logiciels de sourcing est prévu pour connaître une croissance forte et durable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 8,9 milliards de dollars en 2025 et devrait atteindre près de 21,7 milliards de dollars d'ici 2033, avec un taux de croissance annuel composé (CAGR) d'environ 11,7 %. Cette croissance est entraînée par l'augmentation de la transformation numérique dans les processus d'approvisionnement des entreprises, la croissance de la demande d'optimisation des coûts et l'adoption croissante de solutions d'entreprise basées en nuage dans tous les secteurs. Les logiciels de sourcing permettent aux organisations d'automatiser et de gérer le sourcing, l'achat, la gestion des fournisseurs, la gestion du cycle de vie des contrats, l'analyse des dépenses et les processus de conformité. Ils jouent un rôle clé dans l'amélioration de l'efficacité opérationnelle, la réduction des coûts d'approvisionnement, l'amélioration des relations avec les fournisseurs et la garantie de la transparence tout au long du cycle d'approvisionnement. Le marché connaît une adoption rapide de plateformes de sourcing alimentées par l'intelligence artificielle, l'analyse prédictive et des outils d'automatisation qui simplifient la prise de décision et réduisent l'intervention manuelle. Les organisations sont de plus en plus en transition des systèmes d'approvisionnement traditionnels vers des écosystèmes numériques intégrés. En outre, la globalisation des chaînes d'approvisionnement, l'augmentation de la complexité des fournisseurs et le besoin d'une visibilité en temps réel sur les opérations d'approvisionnement accélèrent le déploiement de solutions logicielles avancées d'approvisionnement dans toutes les entreprises, qu'elles soient grandes ou petites.Aperçu du marché mondial des logiciels de sourcing
Le marché des logiciels de sourcing est un segment clé de l'écosystème plus large des logiciels d'entreprise et de la transformation numérique. Il inclut des solutions conçues pour gérer les activités d'approvisionnement du début à la fin, telles que le sourcing électronique, l'approvisionnement électronique, la gestion des relations fournisseurs (SRM), la gestion des contrats et l'analyse des dépenses. Le marché est très dynamique, entraîné par le besoin croissant d'efficacité opérationnelle et de conformité dans les fonctions d'approvisionnement. Les organisations des secteurs de la fabrication, du commerce de détail, de la santé, de l'informatique et des télécommunications, des services financiers et d'assurance (BFSI), ainsi que du secteur public adoptent rapidement des logiciels de sourcing pour améliorer la transparence et le contrôle des dépenses. Les principaux acteurs du secteur incluent SAP Ariba, Oracle, Coupa Software, Jaggaer, GEP, Ivalua, Basware, Zycus et d'autres fournisseurs de solutions de sourcing basés en SaaS émergents. Ces entreprises se concentrent sur l'intégration de l'IA, la migration vers le cloud et les plateformes de sourcing modulaires pour améliorer l'évolutivité et l'utilisabilité. Le passage vers des plateformes de sourcing basées en nuage transforme significativement le paysage du marché, permettant une collaboration en temps réel, une accessibilité à distance et une intégration fluide avec les systèmes ERP et financiers.Principaux moteurs de la croissance du marché mondial des logiciels de sourcing
Transformation numérique des processus d'approvisionnement
Les entreprises sont de plus en plus numérisant leurs opérations d'approvisionnement afin d'améliorer l'efficacité, de réduire les coûts et d'éliminer les processus manuels grâce à l'automatisation et aux workflows intelligents.Croissance de la demande d'optimisation des coûts
Les organisations sont sous pression pour réduire les coûts d'approvisionnement et améliorer les négociations avec les fournisseurs, ce qui entraîne l'adoption de plateformes d'approvisionnement basées sur l'analyse.Croissance de Solutions basées sur le cloud
Les modèles de déploiement en cloud gagnent en popularité en raison de leur échelle, de leur coût initial réduit et de leur facilité d'intégration avec les systèmes d'entreprise existants.Croissance de la complexité de la chaîne d'approvisionnement
Les perturbations mondiales de la chaîne d'approvisionnement et les stratégies de diversification des fournisseurs augmentent le besoin d'une visibilité en temps réel sur l'approvisionnement et des outils de gestion des fournisseurs.Adoption de l'intelligence artificielle et des analyses avancées
Le logiciel d'approvisionnement alimenté par l'intelligence artificielle permet des informations prédictives, des décisions d'approvisionnement automatisées et une efficacité améliorée de la gestion des contrats.Segmentation du marché du logiciel d'approvisionnement mondial
Par composant
Le marché est segmenté en logiciel et services. Le logiciel domine le marché en raison de l'adoption élevée des plateformes d'approvisionnement, tandis que les services comprennent la mise en œuvre, le conseil et le support.Par mode de déploiement
Le marché inclut les solutions basées sur le cloud et les solutions locales. Logiciel d'approvisionnement basé sur le cloud connait une croissance rapide en raison de sa flexibilité, de sa capacité d'échelle et de son efficacité en termes de coûts.Par taille de l'organisation
Le marché est segmenté en grandes entreprises et petites et moyennes entreprises (PME). Les grandes entreprises représentent la plus grande part du marché en raison des exigences complexes d'approvisionnement.Par application
Les applications incluent l'approvisionnement, la gestion des fournisseurs, la gestion du cycle de vie des contrats, l'analyse des dépenses, l'approvisionnement électronique et l'analyse de l'approvisionnement. L'analyse des dépenses et la gestion des fournisseurs sont des domaines clés de croissance.Par utilisateur final
Les utilisateurs finaux incluent l'industrie manufacturière, le commerce de détail, la santé, l'informatique et les télécommunications, les secteurs bancaires, financiers et d'assurance (BFSI), le gouvernement et l'énergie et les services publics. Les secteurs manufacturier et de commerce de détail dominent en raison des besoins d'approvisionnement à grande échelle.Dynamiques du marché régionales
Amérique du Nord mène le marché mondial du logiciel d'approvisionnement en raison de l'adoption précoce des technologies numériques, de la forte présence des principaux fournisseurs et des dépenses importantes en informatique d'entreprise aux États-Unis et au Canada. L'Europe montre une croissance stable, tirée par les exigences de conformité réglementaire, les initiatives de transparence de la chaîne d'approvisionnement et l'adoption croissante du cloud dans les industries. Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de l'industrialisation rapide, des initiatives de transformation numérique et de l'expansion de l'infrastructure informatique d'entreprise en Chine, en Inde, au Japon et en Asie du Sud-Est. Amérique latine connait une croissance modérée avec une adoption croissante des solutions d'entreprise basées sur le cloud et des efforts de modernisation de la chaîne d'approvisionnement. Moyen-Orient et Afrique devient un marché en développement soutenu par les initiatives de numérisation du gouvernement et les investissements croissants en logiciels d'entreprise.Paysage concurrentiel
Le marché mondial du logiciel d'approvisionnement est très concurrentiel et dominé par les fournisseurs établis de logiciels d'entreprise et les fournisseurs émergents de SaaS. Les principaux acteurs incluent SAP Ariba, Oracle Corporation, Coupa Software, Jaggaer, GEP, Ivalua, Basware, Zycus et Tradeshift. Les entreprises se concentrent sur l'intégration de l'intelligence artificielle, l'analyse prédictive, l'automatisation et le développement de plateformes d'approvisionnement end to end pour renforcer leur position sur le marché. Les acquisitions stratégiques et les partenariats sont courants alors que les fournisseurs visent à étendre les capacités de leurs produits et leur portée géographique. SAP Ariba et Oracle dominent les solutions d'approvisionnement à grande échelle pour les entreprises, tandis que Coupa Software est connu pour sa plateforme de gestion des dépenses basée sur le cloud facile à utiliser. Les acteurs émergents se concentrent sur des solutions d'approvisionnement spécialisées et des offres spécifiques à un secteur. La concurrence est déterminée par l'innovation, les capacités d'intégration des systèmes, la facilité d'utilisation et la capacité à délivrer des économies de coûts mesurables pour les entreprises.Perspective stratégique
La perspective stratégique pour le marché du logiciel d'approvisionnement reste fortement positive, portée par l'accélération de la transformation numérique des entreprises et l'augmentation de l'attention portée à la résilience de la chaîne d'approvisionnement. L'approvisionnement évolue d'une fonction transactionnelle vers un moteur stratégique d'entreprise. Les opportunités de croissance futures incluent les systèmes d'approvisionnement autonomes alimentés par l'intelligence artificielle, vérification des fournisseurs basée sur la blockchain, ainsi que des analyses prédictives avancées pour la prévision de la demande et la gestion des risques. L'intégration avec les systèmes ERP, les plateformes financières et les outils de gestion de la chaîne d'approvisionnement continuera à améliorer les propositions de valeur des logiciels de prospection. Les fournisseurs qui proposent des écosystèmes de prospection unifiés, intelligents et évolutifs sont attendus pour mener le marché.Perspective du marché final
Le marché mondial des logiciels de prospection est en train de subir une transformation significative, passant des systèmes de prospection traditionnels vers des plateformes intelligentes, basées sur le cloud et orientées données. Cette évolution améliore l'efficacité opérationnelle, la transparence et le contrôle des coûts dans les entreprises du monde entier. Alors que les organisations accordent de plus en plus d'importance à la gestion numérique de la chaîne d'approvisionnement et à l'optimisation de la prospection, la demande de solutions logicielles de prospection avancées continuera à croître. Les entreprises qui investissent dans l'intelligence artificielle, l'automatisation et des écosystèmes de prospection intégrés resteront très compétitives sur le marché mondial en évolution.Table des matières
Sommaire
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des logiciels de prospection (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Plus grands segments et segments en pleine croissance
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des logiciels de prospection
- 2.2 Portée de l'étude
- 2.3 Évolution de la numérisation de la prospection
- 2.4 Chaîne de valeur et écosystème des logiciels de prospection
- 2.5 Transformation de la fonction de prospection dans les entreprises
- 2.6 Conformité, risques et paysage de gouvernance
- 2.7 Tendances de transformation par l'intelligence artificielle, l'automatisation et le cloud
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Transformation numérique des processus de prospection
- 4.1.2 Augmentation de la demande d'optimisation des coûts
- 4.1.3 Croissance des solutions d'entreprise basées sur le cloud
- 4.1.4 Augmentation de la complexité de la chaîne d'approvisionnement
- 4.1.5 Adoption de l'intelligence artificielle et des analyses avancées
- 4.2 Freins
- 4.2.1 Coûts élevés d'implémentation et d'intégration
- 4.2.2 Préoccupations liées à la sécurité des données et à la conformité
- 4.2.3 Résistance à l'adoption numérique chez les PME
- 4.2.4 Défis d'intégration des systèmes hérités
- 4.3 Opportunités
- 4.3.1 Systèmes autonomes de prospection alimentés par l'intelligence artificielle
- 4.3.2 Vérification des fournisseurs basée sur la blockchain
- 4.3.3 Expansion des analyses prédictives des dépenses
- 4.3.4 Écosystèmes intégrés de ERP et de prospection
- 4.4 Défis
- 4.4.1 Risques de verrouillage des fournisseurs
- 4.4.2 Complexité de la migration des données
- 4.4.3 Menaces en matière de cybersécurité
- 4.4.4 Standardisation au sein des grandes entreprises mondiales
- 4.1 Moteurs
- 5. Analyse du marché mondial des logiciels de commande (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances d'adoption cloud vs. sur site
- 5.6 Tendances des achats numériques des entreprises
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par composant
- 6.1.1 Logiciel
- 6.1.2 Services (implémentation, conseil et support)
- 6.2 Par mode de déploiement
- 6.2.1 Solutions basées sur le cloud
- 6.2.2 Solutions sur site
- 6.3 Par taille de l'organisation
- 6.3.1 Grandes entreprises
- 6.3.2 Petites et moyennes entreprises (PME)
- 6.4 Par application
- 6.4.1 Sourcing
- 6.4.2 Gestion des fournisseurs
- 6.4.3 Gestion du cycle de vie des contrats
- 6.4.4 Analyse des dépenses
- 6.4.5 E-Procurement
- 6.4.6 Analyse de la commande
- 6.5 Par utilisateur final
- 6.5.1 Industrie manufacturière
- 6.5.2 Commerce de détail
- 6.5.3 Santé
- 6.5.4 Informatique et télécommunications
- 6.5.5 Banques, finance et assurances (BFSI)
- 6.5.6 Gouvernement
- 6.5.7 Énergie et services publics
- 6.1 Par composant
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient & Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Matrice de positionnement des fournisseurs
- 8.3 Benchmarking des plateformes d'approvisionnement en cloud
- 8.4 Partenariats stratégiques & acquisitions
- 8.5 Comparaison des capacités en IA et automatisation
- 9. Profils des entreprises
- 9.1 SAP Ariba
- 9.2 Oracle Corporation
- 9.3 Coupa Software
- 9.4 Jaggaer
- 9.5 GEP
- 9.6 Ivalua
- 9.7 Basware
- 9.8 Zycus
- 9.9 Tradeshift
- 9.10 Fournisseurs émergents de logiciels SaaS de gestion des achats
- 10. Intelligence stratégique et insights d'IA pour l'approvisionnement
- 10.1 Moteurs d'optimisation des dépenses alimentés par l'IA
- 10.2 Systèmes d'intelligence sur les risques des fournisseurs
- 10.3 Analytique prédictive d'approvisionnement
- 10.4 Intelligence automatisée du cycle de vie des contrats
- 10.5 Intégration ERP et écosystèmes d'approvisionnement numériques
- 11. Aperçu prospectif et recommandations stratégiques
- 11.1 Développement des systèmes d'approvisionnement autonomes
- 11.2 Croissance des chaînes d'approvisionnement numériques intégrées
- 11.3 Prise de décision basée sur l'IA dans l'approvisionnement
- 11.4 Adoption de la blockchain dans la gestion des fournisseurs
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Global Procurement Software Market Competitive Intensity & Market Structure Overview
Le marché mondial des logiciels de prospection est caractérisé par une concurrence intense, une innovation technologique rapide et une consolidation croissante parmi les fournisseurs de logiciels d'entreprise. Ce marché fonctionne au sein de l'écosystème plus large de la transformation numérique des entreprises, où la prospection évolue d'une fonction opérationnelle transactionnelle vers une capacité d'entreprise stratégique, basée sur les données. L'intensité de la concurrence est élevée en raison de la demande croissante des entreprises pour des plateformes de prospection basées en cloud, des outils d'approvisionnement alimentés par l'intelligence artificielle, des systèmes d'optimisation des dépenses et des solutions de gestion des fournisseurs. Les fournisseurs rivalisent activement par l'innovation produit, l'intégration de l'intelligence artificielle, les capacités d'automatisation, l'interopérabilité avec les ERP et les fonctionnalités d'analyse avancées. La structure du marché est modérément consolidée, avec des leaders mondiaux du logiciel d'entreprise contrôlant une part importante des déploiements dans les grandes entreprises, tandis que des fournisseurs SaaS émergents et des entreprises spécialisées dans la technologie de prospection rivalisent par des offres spécialisées, des modèles de tarification flexibles et des solutions de prospection spécifiques à des secteurs d'activité.Global Procurement Software Market Competitive Intensity & Market Structure Current Scenario
Majeurs Fournisseurs de Logiciels de Prospection
SAP Ariba: Leader mondial des plateformes de prospection et de collaboration de la chaîne d'approvisionnement d'entreprise, avec des capacités d'intégration fortes au sein des écosystèmes ERP. Oracle Corporation: Majeur fournisseur de logiciels de prospection d'entreprise, offrant des solutions de prospection basées en cloud, de gestion des fournisseurs et d'automatisation de la prospection. Coupa Software: Plateforme native cloud de gestion des dépenses leader, axée sur l'optimisation de la prospection alimentée par l'intelligence artificielle et des workflows de prospection conviviaux. Jaggaer: Entreprise spécialisée dans les logiciels de prospection, dotée de fortes capacités en matière de prospection stratégique, de gestion des contrats et de gestion du cycle de vie des fournisseurs. Ivalua: Connue pour ses plateformes de prospection flexibles et configurables, soutenant des opérations de prospection mondiales complexes et des écosystèmes de fournisseurs. GEP: Fournisseur de solutions de prospection et de chaîne d'approvisionnement alimentées par l'intelligence artificielle, avec une intégration forte de services de conseil et de prospection gérée. Basware: Axé sur l'e-facturation, l'automatisation de l'approvisionnement à paiement et l'intégration des processus financiers au sein des systèmes de prospection d'entreprise. Zycus: Fournisseur de logiciels de prospection alimentés par l'intelligence artificielle, axé sur la prospection cognitive, l'analyse des dépenses et les technologies d'approvisionnement autonome. Tradeshift: Plateforme de prospection et de chaîne d'approvisionnement basée en cloud, permettant la collaboration numérique avec les fournisseurs et l'intégration du commerce B2B. Fournisseurs SaaS de Prospection Émergents: De nombreuses startups et fournisseurs de taille moyenne gagnent en notoriété grâce à des plateformes de prospection modulaires, à l'automatisation de basse complexité et à des applications de prospection axées sur des secteurs d'activité spécifiques.Principaux Signaux d'Intensité Concurrentielle et de Structure du Marché dans le Marché Mondial des Logiciels de Prospection
L'un des signaux concurrentiels les plus forts est l'accélération de la transition vers des écosystèmes de prospection alimentés par l'intelligence artificielle. Les fournisseurs intègrent de plus en plus l'apprentissage automatique, l'analyse prédictive et l'automatisation intelligente dans les processus d'approvisionnement, d'évaluation des fournisseurs, de gestion des dépenses et de gestion du cycle de vie des contrats. La migration vers le cloud continue de transformer le paysage concurrentiel, avec des entreprises qui remplacent rapidement les anciens systèmes de prospection en local par des plateformes de prospection basées sur SaaS évolutives qui permettent l'accès distant et la collaboration en temps réel. Un autre signal majeur du marché est l'importance croissante de la gestion des risques des fournisseurs et de la résilience de la chaîne d'approvisionnement. Les fournisseurs de logiciels de prospection étendent leurs capacités en matière de suivi des fournisseurs, de suivi de la conformité ESG et de visibilité en temps réel de la prospection, en réponse aux perturbations des chaînes d'approvisionnement mondiales. La capacité d'intégration avec les ERP est devenue un différentiateur concurrentiel critique. Les fournisseurs proposant une interopérabilité fluide avec les systèmes financiers, les plateformes de gestion des stocks et les logiciels de planification des ressources d'entreprise gagnent une adoption plus forte par les entreprises. Les marchés numériques de prospection et les réseaux de collaboration des fournisseurs s'expandent également rapidement, créant de nouvelles dynamiques concurrentielles où les plateformes de prospection fonctionnent de plus en plus comme des écosystèmes d'entreprise interconnectés plutôt que comme des outils logiciels indépendants.Implications Stratégiques de l'Intensité Concurrentielle et de la Structure du Marché dans le Marché Mondial des Logiciels de Prospection
Les fournisseurs de logiciels de prospection passent de plus en plus de simples applications de prospection vers des écosystèmes source-to-pay unifiés qui combinent la prospection, l'achat, la gestion des fournisseurs, la facturation, l'analyse et la conformité au sein d'une architecture de plateforme unique. L'investissement dans l'intelligence artificielle et l'automatisation devient essentiel pour les priorités stratégiques, car les entreprises recherchent des systèmes de prospection autonomes capables de réduire l'intervention manuelle, d'améliorer la précision des prévisions et d'optimiser les négociations avec les fournisseurs. Les acquisitions stratégiques et les partenariats s'intensifient à travers le marché, car les grands fournisseurs de logiciels d'entreprise acquièrent des entreprises spécialisées dans la technologie de prospection pour renforcer leurs capacités en IA, élargir leur présence géographique et améliorer leur spécialisation verticale. Les stratégies de fidélisation des clients se concentrent de plus en plus sur l'évolutivité de la plateforme, la facilité de mise en œuvre et les économies mesurables des coûts de prospection. Les fournisseurs capables de délivrer un retour sur investissement rapide et une expérience utilisateur fluide gagnent un avantage concurrentiel. La cybersécurité, la protection des données et la conformité réglementaire deviennent de plus en plus importantes en termes de considérations stratégiques, car les systèmes de prospection gèrent de grandes quantités de données liées aux fournisseurs, aux contrats et aux transactions financières à travers les réseaux d'entreprises mondiales.Global Procurement Software Market Competitive Intensity & Market Structure Forward Outlook
Le marché mondial des logiciels de prospection est prévu pour devenir de plus en plus intelligent, automatisé et orienté écosystème pendant la période de prévision. La concurrence future se concentrera fortement sur les systèmes de prospection autonomes alimentés par l'intelligence artificielle, capables de sourcing prédictif, de sélection dynamique des fournisseurs et d'optimisation en temps réel des dépenses. Les systèmes de vérification des approvisionnements basés sur la blockchain, l'analyse des fournisseurs axée sur l'ESG et les marchés numériques de prospection sont prévus pour transformer les opérations de prospection et créer de nouvelles opportunités concurrentielles pour les fournisseurs de logiciels. Les plateformes de prospection natives cloud continueront de dominer les déploiements futurs, car les entreprises privilégient l'évolutivité, l'accès distant et l'intégration rapide des systèmes à l'échelle des opérations mondiales. L'Asie-Pacifique devrait connaître la plus rapide expansion concurrentielle en raison de la numérisation rapide des entreprises, de l'adoption croissante du cloud et de l'initiative croissante de modernisation de la prospection dans les secteurs de la fabrication, du commerce de détail et des technologies. En général, le marché restera hautement concurrentiel et innovant, avec le succès de plus en plus dépendant des capacités en IA, de l'interopérabilité, de l'efficacité de l'automatisation et de la capacité à délivrer une intelligence de prospection intégrée à l'échelle des chaînes d'approvisionnement des entreprises. Les fournisseurs qui réussiront à combiner des analyses avancées, une automatisation intelligente et des écosystèmes cloud évolutifs mèneront le marché mondial des logiciels de prospection jusqu'en 2033.Chaîne de valeur
Modèle: Hybrid
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché des logiciels de gestion des achats mondiaux
La chaîne de valeur du marché mondial des logiciels de prospection évolue rapidement à mesure que les entreprises transforment de plus en plus leurs opérations de prospection traditionnelles et manuelles vers des écosystèmes numériques de prospection hautement automatisés, basés en nuage, pilotés par l'intelligence artificielle et intégrés. Cette transformation est alimentée par la croissante demande des entreprises en transparence de la prospection, en efficacité opérationnelle, en optimisation des fournisseurs, en visibilité en temps réel des dépenses et en maîtrise des coûts dans des chaînes d'approvisionnement mondiales de plus en plus complexes. Les logiciels de prospection ne sont plus perçus uniquement comme un outil d'automatisation des achats, mais comme une plateforme stratégique d'entreprise qui permet aux organisations d'améliorer l'efficacité de leur sourcing, de renforcer les relations avec les fournisseurs, de minimiser les risques de prospection et de soutenir la résilience à long terme de l'entreprise grâce à une gestion intelligente et basée sur les données de la prospection. L'écosystème des logiciels de prospection englobe une large gamme de solutions interconnectées, notamment des plateformes de sourcing électronique, des systèmes de gestion des relations avec les fournisseurs, des outils de gestion du cycle de vie des contrats, des logiciels d'analyse des dépenses, des systèmes d'automatisation de la prospection, des plateformes de gestion des factures et des solutions d'intelligence de prospection alimentées par l'intelligence artificielle. Les entreprises des secteurs de la fabrication, du commerce de détail, de la santé, des services financiers et d'assurance (BFSI), des technologies de l'information et des télécommunications, du gouvernement et de l'énergie intègrent de plus en plus les logiciels de prospection dans des initiatives plus larges de transformation numérique d'entreprise, afin d'optimiser les flux de prospection, d'éliminer les inefficacités manuelles et d'améliorer le suivi de la conformité à travers les réseaux de fournisseurs et les opérations de prospection. La chaîne de valeur du marché s'étend bien au-delà du développement et du déploiement des logiciels vers un écosystème fortement interconnecté impliquant des fournisseurs d'infrastructures en nuage, des fournisseurs de logiciels de planification des ressources de l'entreprise (ERP), des fournisseurs de technologies d'intelligence artificielle et d'analyse, des entreprises de cybersécurité, des consultants d'implémentation, des fournisseurs de services de prospection et des spécialistes de l'intégration des chaînes d'approvisionnement. Les principales entreprises de logiciels de prospection, telles que SAP Ariba, Oracle, Coupa Software, Jaggaer, GEP, Ivalua, Basware et Zycus, investissent continuellement dans l'automatisation de la prospection alimentée par l'intelligence artificielle, l'analyse prédictive, les systèmes de gestion intelligente des fournisseurs et les plateformes de prospection natives en nuage afin de renforcer l'évolutivité, l'interopérabilité et l'expérience utilisateur dans les environnements de prospection d'entreprise. Les opérations upstream de la chaîne d'approvisionnement dépendent de plus en plus des infrastructures de calcul en nuage, des systèmes avancés de cybersécurité, des technologies d'intégration par API, des bases de données d'entreprise, des algorithmes d'apprentissage automatique, des outils d'automatisation des workflows numériques et des moteurs d'analyse en temps réel qui permettent aux plateformes de logiciels de prospection d'opérer efficacement dans des environnements numériques mondiaux. Les fournisseurs de logiciels de prospection renforcent également leur collaboration avec les fournisseurs d'ERP, les entreprises de logiciels financiers, les plateformes de gestion des chaînes d'approvisionnement et les entreprises de services de prospection tiers afin de créer des écosystèmes de prospection hautement intégrés capables de soutenir les opérations de prospection d'entreprise d'extrémité à extrémité. Les stratégies opérationnelles à travers la chaîne de valeur des logiciels de prospection se concentrent de plus en plus sur l'automatisation, l'évolutivité, l'intégration de l'intelligence artificielle, la collaboration avec les fournisseurs, la conformité réglementaire, l'optimisation de l'expérience utilisateur et l'intelligence de prospection en temps réel. Les organisations priorisent les systèmes de prospection intelligents capables d'automatiser les décisions de sourcing, de surveiller les performances des fournisseurs, de gérer les contrats de manière numérique et de fournir des analyses prédictives des dépenses qui améliorent l'efficacité de la prospection et la prise de décisions stratégiques. Cependant, malgré les progrès technologiques forts, le marché continue de faire face à des défis liés à la sécurité des données, à la complexité d'intégration, à la compatibilité avec les systèmes hérités, aux difficultés d'intégration des fournisseurs, aux exigences de conformité réglementaire et aux risques croissants de cybersécurité associés aux environnements de prospection basés en nuage.Global Procurement Software Market Value Chain & Supply Chain Evolution Current Scenario
L'écosystème actuel des logiciels de prospection est façonné par l'accélération des initiatives de transformation numérique des entreprises, l'adoption croissante de plateformes de prospection basées en cloud, la complexité croissante des réseaux d'approvisionneurs, ainsi que la demande croissante d'une visibilité accrue sur les chaînes d'approvisionnement mondiales. Les entreprises remplacent de plus en plus des processus de prospection fragmentés et des systèmes d'achat hérités par des plateformes de prospection numériques intégrées capables de fournir un contrôle centralisé, des analyses en temps réel, des workflows automatisés et des capacités de collaboration accrues avec les fournisseurs. Les fournisseurs de logiciels de prospection en Amérique du Nord, en Europe et en Asie-Pacifique investissent activement dans l'intelligence de prospection alimentée par l'IA, des plateformes d'automatisation de prospection à faible code, des moteurs d'analyse prédictive et des écosystèmes de gestion des fournisseurs intégrés, conçus pour améliorer l'agilité de la prospection et l'efficacité opérationnelle. Les organisations demandent de plus en plus des solutions de logiciels de prospection capables d'intégrer sans problème les systèmes ERP, les outils de gestion financière, les systèmes d'inventaire et l'infrastructure numérique plus large de l'entreprise, afin de créer des environnements opérationnels unifiés. Les modèles de déploiement en cloud continuent de dominer l'expansion du marché, car les entreprises privilégient l'évolutivité, la flexibilité, l'accès à distance et les coûts d'infrastructure réduits. En parallèle, les fournisseurs de logiciels de prospection renforcent leurs investissements dans les cadres de cybersécurité, les systèmes de traçabilité de la prospection basés sur la blockchain et les solutions de surveillance des risques assistées par l'IA, afin d'améliorer la transparence des fournisseurs et la gouvernance de la prospection sur des réseaux de fournisseurs de plus en plus globalisés. La demande en automatisation de la prospection, de la gestion des dépenses, de l'évaluation des risques des fournisseurs, de la gestion du cycle de vie des contrats, de l'analyse de la prospection et de l'automatisation des factures continue d'augmenter rapidement dans les industries confrontées à une complexité croissante de la prospection et à des pressions de coûts. En outre, les organisations utilisent de plus en plus des assistants de prospection alimentés par l'IA, des interfaces de prospection conversationnelles et des analyses prédictives des fournisseurs pour améliorer la prise de décision en matière de prospection, réduire les inefficacités opérationnelles et améliorer l'exécution de la stratégie de prospection.Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des logiciels de prospection
Plusieurs tendances transformantes redéfinissent la chaîne de valeur du marché mondial des logiciels de gestion d'achats et influencent significativement les dynamiques concurrentielles à long terme à l'intérieur de l'écosystème des achats d'entreprise. L'un des signaux les plus importants est l'accélération rapide des initiatives de transformation numérique des achats à l'échelle de l'entreprise, visant à réduire les inefficacités des achats manuels, à améliorer la visibilité des dépenses et à permettre des stratégies d'achats basées sur les données à travers les opérations mondiales. Les fonctions d'achats passent progressivement des activités d'achat administratives vers des opérations stratégiques soutenues par des capacités d'automatisation intelligente et d'analyse prédictive. Un autre signal majeur de transformation est l'adoption croissante des technologies d'intelligence artificielle et d'apprentissage automatique à l'intérieur des plateformes d'achats. Les systèmes d'achats alimentés par l'intelligence artificielle permettent des recommandations automatisées d'approvisionnement, une analyse prédictive des risques des fournisseurs, une gestion intelligente des contrats, la détection de fraudes et des capacités d'optimisation des dépenses qui améliorent significativement les performances des achats et l'efficacité des décisions opérationnelles. Les entreprises accordent de plus en plus de priorité aux plateformes de logiciels d'achats capables de fournir des informations proactives plutôt que de simplement soutenir les fonctions d'achats transactionnelles. L'expansion des écosystèmes d'achats basés sur le cloud joue également un rôle critique dans la transformation des dynamiques du marché en permettant une collaboration en temps réel, une gestion des achats multi-sites, une accessibilité à distance et une intégration fluide au sein de l'entreprise. En parallèle, l'augmentation des perturbations des chaînes d'approvisionnement, l'incertitude géopolitique et les stratégies de diversification des fournisseurs augmentent la demande des entreprises en visibilité des achats, en intelligence des fournisseurs et en outils de gestion des risques des achats qui renforcent la résilience opérationnelle à travers les réseaux mondiaux de fournisseurs. Un autre signal important du marché est l'augmentation de la convergence entre les logiciels de gestion des achats, les systèmes de gestion des chaînes d'approvisionnement, les plateformes ERP et les solutions de technologie financière. Les entreprises recherchent des écosystèmes d'achats hautement intégrés capables de centraliser les opérations d'achats, d'automatiser les workflows, de synchroniser les données des fournisseurs et d'améliorer la transparence financière à travers les opérations d'entreprise de bout en bout. Cette tendance croissante d'intégration accélère la collaboration stratégique entre les fournisseurs de logiciels d'achats, les fournisseurs de plateformes ERP, les entreprises d'infrastructure cloud et les entreprises de technologie d'automatisation d'entreprise.Implications Stratégiques de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement sur le Marché des Logiciels de Sourcing Mondial
Champs de texte HTML 7 Les principaux fournisseurs de logiciels de gestion d'achats, tels que SAP Ariba, Oracle, Coupa Software, Jaggaer, GEP, Ivalua, Basware et Zycus, renforcent activement leur position sur le marché grâce à l'intégration d'intelligences artificielles, au développement d'architectures de gestion d'achats nativement cloud, à des acquisitions stratégiques et à l'expansion des capacités d'automatisation intelligente des achats. La différenciation concurrentielle repose de plus en plus sur la capacité à délivrer des écosystèmes d'achats évolutifs, interoperables et faciles à utiliser, qui améliorent la visibilité des achats, réduisent les coûts opérationnels et renforcent la collaboration avec les fournisseurs dans les environnements d'entreprise. Les entreprises de logiciels de gestion d'achats capables d'intégrer des analyses avancées, des intelligences d'achats pilotées par l'intelligence artificielle, des outils de gestion prédictive des risques et une interopérabilité ERP fluide sont censées saisir des opportunités de croissance premium, alors que les entreprises accordent une priorité accrue à la modernisation numérique de leur gestion d'achats. Les fournisseurs investissent de plus en plus dans des plateformes d'achats modulaires, des systèmes d'automatisation configurables et des solutions de gestion d'achats spécifiques à des secteurs tels que l'industrie, la santé, le commerce de détail, les services bancaires, financiers et d'assurance (BFSI) ainsi que les opérations de gestion d'achats gouvernementales. Les partenariats stratégiques entre les fournisseurs de logiciels de gestion d'achats, les entreprises d'infrastructure cloud, les entreprises de cybersécurité, les fournisseurs de logiciels ERP et les fournisseurs de technologies de chaîne d'approvisionnement deviennent de plus en plus importants pour améliorer l'évolutivité des plateformes, renforcer la sécurité des données, améliorer les capacités d'automatisation des achats et étendre les fonctionnalités d'intégration d'entreprise. Le succès concurrentiel à long terme dépendra de plus en plus de la capacité à équilibrer l'efficacité de l'automatisation, l'intelligence d'achat, la conformité à la cybersécurité, la transparence des fournisseurs et la flexibilité opérationnelle au sein d'écosystèmes d'achats hautement interconnectés. En outre, les fournisseurs de logiciels de gestion d'achats se concentrent de plus en plus sur la surveillance de la durabilité, la gestion des fournisseurs axée sur l'ESG (Environnement, Social, Gouvernance), l'analyse de l'approvisionnement éthique et les capacités de suivi de l'empreinte carbone, alors que les entreprises font face à une pression croissante pour améliorer les rapports de durabilité et les pratiques d'achats responsables. Cette évolution est censée étendre davantage le rôle stratégique des logiciels de gestion d'achats au sein des initiatives plus larges de gouvernance d'entreprise et de durabilité.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché logiciel de la prospection mondiale
Entre 2026 et 2033, la chaîne de valeur des logiciels de gestion des achats est prévue pour devenir considérablement plus intelligente, autonome, pilotée par l'intelligence artificielle et profondément intégrée aux écosystèmes numériques d'entreprise plus larges. Les opérations d'achat dépendront de plus en plus de systèmes d'approvisionnement alimentés par l'intelligence artificielle, d'analyses prédictives des fournisseurs, de workflows d'achat autonomes, de cadres de vérification des fournisseurs basés sur la blockchain, et d'assistants d'achat intelligents capables d'automatiser de grandes parties des processus de prise de décisions en matière d'achat au sein des entreprises. Les écosystèmes d'achat natifs cloud sont prévus pour dominer l'expansion du marché futur, alors que les organisations continuent de prioriser l'évolutivité, la collaboration en temps réel, la gouvernance centralisée des achats et l'accessibilité opérationnelle à distance dans des environnements d'entreprise géographiquement répartis. Les plateformes de logiciels d'achat incorporeront de plus en plus des algorithmes d'apprentissage automatique avancés, des capacités de traitement du langage naturel et des interfaces d'IA conversationnelle qui simplifient les opérations d'achat et améliorent l'interaction utilisateur au sein des équipes d'achat. Des technologies avancées telles que la traçabilité des achats basée sur la blockchain, les systèmes d'identité numérique des fournisseurs, la prévision des achats pilotée par l'intelligence artificielle, l'automatisation des processus robotisés et les outils de gestion prédictive de la conformité sont prévus pour transformer la prochaine génération d'écosystèmes d'achat. Les entreprises accorderont de plus en plus de priorité aux plateformes d'achat intelligentes capables d'intégrer l'achat, la finance, la gestion des stocks, la collaboration avec les fournisseurs et la visibilité de la chaîne d'approvisionnement dans des environnements opérationnels d'entreprise unifiés. Les analyses d'achat axées sur la durabilité, le suivi de la conformité ESG, les outils de transparence d'approvisionnement éthique et les systèmes de suivi des émissions de carbone deviendront également des composants majeurs des plateformes de logiciels d'achat du futur, à mesure que les organisations renforcent leurs initiatives de reporting environnemental et de gouvernance. En même temps, les menaces croissantes en matière de cybersécurité et la surveillance réglementaire croissante concernant les données liées aux achats d'entreprise accéléreront les investissements dans des infrastructures de cybersécurité avancées, des architectures cloud sécurisées et des systèmes de prévention des fraudes alimentés par l'intelligence artificielle. En fin de compte, la chaîne de valeur des logiciels d'achat du futur évoluera des applications de gestion des achats autonomes vers des écosystèmes d'achat intelligents pleinement intégrés, capables de fournir des opérations d'achat autonomes, une intelligence d'entreprise prédictive, une optimisation de l'écosystème des fournisseurs et un soutien en temps réel aux décisions stratégiques d'achat dans des environnements d'entreprise mondiaux.Chaine de valeur spécifique au marché
- Développement logiciel et infrastructure cloud : Développement de l'architecture logicielle d'approvisionnement, infrastructure d'hébergement cloud, moteurs d'IA et d'analyse, systèmes de cybersécurité, cadres d'intégration d'API, gestion des bases de données d'entreprise et technologies d'automatisation des workflows.
- Plateforme d'approvisionnement et intégration d'entreprise : Plateformes d'approvisionnement électronique, systèmes de gestion des relations avec les fournisseurs, logiciels de gestion du cycle de vie des contrats, outils d'analyse des dépenses, systèmes d'intégration ERP et solutions de connectivité de gestion financière.
- Implémentation et automatisation du processus d'approvisionnement : Déploiement logiciel, personnalisation des workflows d'approvisionnement, services d'intégration des fournisseurs, numérisation des processus, conseil en approvisionnement, formation des employés et soutien à l'intégration opérationnelle.
- Gestion des fournisseurs et opérations d'approvisionnement : Systèmes de collaboration avec les fournisseurs, automatisation de la sourcing, plateformes d'exécution de l'approvisionnement, suivi de la conformité des contrats, automatisation du traitement des factures et solutions de suivi des performances d'approvisionnement.
- Analyse, IA et gestion des risques : Analyse prédictive d'approvisionnement, intelligence de sourcing alimentée par l'IA, évaluation des risques des fournisseurs, optimisation des dépenses, prévision de l'approvisionnement, systèmes de détection de fraude et outils de surveillance de la conformité.
- Intelligence d'approvisionnement à long terme et optimisation de l'écosystème : Systèmes d'approvisionnement autonomes, analyse d'approvisionnement ESG, vérification des fournisseurs via la blockchain, optimisation de la stratégie d'approvisionnement, surveillance de la durabilité et solutions d'amélioration continue des performances d'approvisionnement.
Cartographie entreprise-étape
- Développement logiciel et infrastructure cloud : Microsoft Azure, Amazon Web Services (AWS), Google Cloud, Oracle Cloud Infrastructure, fournisseurs de solutions de cybersécurité.
- Plateforme d'approvisionnement et intégration d'entreprise : SAP Ariba, Oracle, Coupa Software, Jaggaer, Ivalua, Basware, Zycus.
- Implémentation et automatisation du processus d'approvisionnement : Accenture, Deloitte, IBM Consulting, Capgemini, Infosys, Tata Consultancy Services (TCS).
- Gestion des fournisseurs et opérations d'approvisionnement : GEP, Tradeshift, Jaggaer, Coupa Software, solutions de réseau de fournisseurs SAP Ariba.
- Analyse, IA et gestion des risques : Coupa AI, Zycus Merlin AI, solutions de procurement d'IBM Watson, systèmes d'analyse de SAP, outils de procurement alimentés par l'IA d'Oracle.
- Intelligence d'approvisionnement à long terme et optimisation de l'écosystème : Entreprises d'automatisation de procurement alimentées par l'IA, fournisseurs de technologies de procurement basées sur la blockchain, entreprises d'analyse ESG, plateformes d'intelligence de procurement d'entreprise.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des logiciels de prospection
L'activité d'investissement et de financement sur le marché mondial des logiciels de prospection connaît une accélération marquée en raison de la transformation numérique rapide des fonctions de prospection des entreprises, de la demande croissante d'outils d'optimisation des coûts et du passage vers des applications d'entreprise basées sur le cloud. Entre 2026 et 2033, les flux de capitaux sont attendus en augmentation significative, alors que les organisations mettent l'accent sur des écosystèmes de prospection intelligents intégrant l'automatisation, l'analyse et les capacités de prise de décision pilotées par l'intelligence artificielle. Une grande partie des investissements est orientée vers des plateformes de prospection basées sur le SaaS, des outils d'approvisionnement alimentés par l'intelligence artificielle, des systèmes de gestion des risques des fournisseurs et des ensembles de prospection d'extrémité à extrémité qui offrent une visibilité en temps réel sur les dépenses des entreprises. Les sociétés de capital-investissement, les investisseurs en capital-investissement privé et les investisseurs corporatifs stratégiques financent activement les startups de technologie de prospection qui démontrent une forte échelle, une architecture modulaire et des capacités d'intégration d'entreprise. Les grands fournisseurs de logiciels d'entreprise tels que SAP, Oracle, Coupa, Jaggaer, GEP, Ivalua, Basware et Zycus augmentent significativement leurs investissements en recherche et développement pour renforcer l'infrastructure cloud, améliorer les capacités d'intelligence artificielle et d'apprentissage automatique et étendre les écosystèmes de produits. Ces investissements portent également sur l'amélioration de l'analyse prédictive, des workflows de prospection autonomes et des systèmes avancés d'intelligence des cycles de contrat.Dynamiques actuelles d'investissement et de financement du marché mondial des logiciels de prospection
L'environnement actuel d'investissement est fortement influencé par la croissante nécessité de résilience des chaînes d'approvisionnement, de transparence de la prospection et d'efficacité des coûts dans des secteurs tels que l'industrie, le commerce de détail, la santé, le secteur financier, les services bancaires et d'assurance (BFSI), les technologies de l'information et des télécommunications, ainsi que les secteurs publics. Les entreprises allouent de plus en plus leurs budgets informatiques à des projets de modernisation de la prospection qui remplacent les systèmes hérités par des plateformes basées sur le cloud et dotées d'intelligence artificielle.- Amérique du Nord : Mène l'activité mondiale d'investissement en raison de l'adoption élevée des logiciels d'entreprise, de la présence forte des principaux fournisseurs et des importants financements de capital-investissement pour les startups de prospection basées sur le SaaS.
- Europe : Attracte des investissements réguliers motivés par les exigences de conformité réglementaire, les initiatives de prospection axées sur la durabilité et les programmes croissants de transformation vers le cloud au sein des entreprises.
- Asie-Pacifique : Émerge comme un centre d'investissement à fort potentiel de croissance soutenu par la numérisation rapide, l'adoption croissante des logiciels de prospection par les PME et l'augmentation des investissements directs à l'étranger dans l'infrastructure informatique d'entreprise.
- Moyen-Orient et Afrique : Témoigne d'une augmentation des investissements motivée par des initiatives de transformation numérique pilotées par le gouvernement et l'adoption croissante des plateformes de prospection d'entreprise dans les grands projets d'infrastructure et d'énergie.
- Amérique latine : Connaît une croissance progressive des investissements soutenue par les tendances d'adoption du cloud et la modernisation des processus de prospection dans les organisations du commerce de détail, de l'industrie et du secteur public.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des logiciels de prospection
- Importants flux de capital-investissement vers les startups de prospection alimentées par l'intelligence artificielle axées sur l'automatisation, l'analyse prédictive et les plateformes d'intelligence des fournisseurs.
- Augmentation des investissements corporatifs dans des projets de migration vers le cloud visant à remplacer les systèmes de prospection hérités par des plateformes SaaS intégrées.
- Croissance de l'intérêt des fonds de capital-investissement privés pour les entreprises de logiciels de prospection matures dotées de modèles de revenus récurrents et de bases clients d'entreprise solides.
- Augmentation des financements pour l'intégration d'intelligence artificielle et d'apprentissage automatique afin d'améliorer la prise de décision en matière de prospection, la visibilité des dépenses et l'optimisation des contrats.
- Élargissement des partenariats stratégiques entre les fournisseurs de logiciels et les cabinets de conseil pour accélérer les programmes de transformation numérique de la prospection d'entreprise.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des logiciels de prospection
- Le marché favorise fortement les fournisseurs de SaaS natifs du cloud qui offrent des plateformes de prospection évolutives, modulaires et dotées d'intelligence artificielle.
- Les entreprises dotées de capacités d'analyse de données avancées, d'automatisation et de fonctionnalités d'intégration avec les ERP attirent des évaluations plus élevées et un intérêt des investisseurs.
- Les acquisitions stratégiques augmentent alors que les grands fournisseurs de logiciels d'entreprise acquièrent des startups spécialisées dans la technologie de prospection pour élargir leurs portefeuilles de produits.
- Les stratégies d'investissement se déplacent vers des plateformes qui livrent un retour sur investissement mesurable grâce à la réduction des coûts, l'optimisation des fournisseurs et les gains d'efficacité de la prospection.
- Les stratégies d'expansion géographique deviennent un point focal clé, avec des fournisseurs qui investissent dans des centres de données régionaux, des solutions locales et des plateformes prêtes à la conformité.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des logiciels de prospection
À l'avenir, l'activité d'investissement sur le marché mondial des logiciels de prospection est attendue pour rester forte, soutenue par la numérisation croissante des entreprises, l'expansion des chaînes d'approvisionnement mondiales et la demande croissante d'écosystèmes de prospection intelligents. Le financement continuera à privilégier l'automatisation de la prospection alimentée par l'intelligence artificielle, les technologies de sourcing prédictives et les plateformes d'analyse des dépenses en temps réel. L'allocation future des capitaux se concentrera de plus en plus sur les systèmes de prospection autonomes, les solutions de vérification des fournisseurs basées sur la blockchain, les plateformes d'intelligence des contrats avancées et les écosystèmes intégrés de planification des ressources d'entreprise qui unifient les opérations de prospection, de finance et de chaîne d'approvisionnement.- Amérique du Nord : Continuera à dominer les investissements en raison de la maturité élevée de l'écosystème SaaS et des dépenses informatiques élevées des entreprises.
- Asie-Pacifique : Verra la croissance d'investissement la plus rapide, motivée par la transformation numérique rapide et l'adoption croissante des logiciels d'entreprise.
- Europe : Maintiendra un momentum d'investissement stable soutenu par des initiatives de modernisation de la prospection guidées par la conformité.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché des logiciels de prospection mondiale
Le paysage technologique et innovant du marché mondial des logiciels de prospection est en rapide évolution, alors que les entreprises transforment progressivement leurs systèmes de prospection traditionnels en écosystèmes intelligents, basés en cloud et pilotés par l'intelligence artificielle. Les plateformes de prospection modernes intègrent des fonctionnalités avancées telles que l'intelligence artificielle, l'apprentissage automatique, l'analyse prédictive, l'automatisation des processus robotisée (RPA), la vérification basée sur la blockchain et l'intelligence des fournisseurs en temps réel, afin d'améliorer la prise de décision, d'augmenter la transparence et d'optimiser les opérations de prospection d'extrémité à extrémité. La transformation numérique est profondément en train de remodeler les fonctions de prospection à travers les industries. Les organisations adoptent des plateformes de prospection unifiées qui consolident la prospection, la gestion des fournisseurs, la gestion du cycle de vie des contrats, l'analyse des dépenses et le suivi de la conformité dans un seul système intégré. Ce changement permet une efficacité opérationnelle accrue, une réduction des délais de prospection et une meilleure maîtrise des coûts dans les départements de prospection des entreprises. L'intelligence artificielle et l'apprentissage automatique deviennent centraux dans l'innovation de la prospection. Les systèmes alimentés par l'intelligence artificielle sont utilisés pour la sélection intelligente des fournisseurs, la prévision des dépenses, l'évaluation des risques et les décisions d'achat automatisées. Ces technologies aident les entreprises à identifier des opportunités de réduction des coûts, à anticiper les perturbations de la chaîne d'approvisionnement et à améliorer leur stratégie de prospection grâce à des informations basées sur les données. Les technologies d'automatisation telles que l'automatisation des processus robotisée jouent également un rôle clé dans l'élimination des tâches de prospection manuelles. Les outils RPA sont déployés pour automatiser le traitement des factures, la création des commandes d'achat, les flux de travail de gestion des contrats et le rapport de conformité. Cela réduit les erreurs humaines, améliore la vitesse de traitement et renforce l'efficacité globale de la prospection. L'intégration du cloud computing est un autre moteur majeur d'innovation dans le marché des logiciels de prospection. Les plateformes de prospection basées sur le cloud offrent de la scalabilité, une collaboration en temps réel, une accessibilité à distance et une intégration fluide avec les systèmes ERP et financiers. Ces fonctionnalités permettent aux entreprises de moderniser leurs opérations de prospection et de soutenir plus efficacement des chaînes d'approvisionnement mondiales à plusieurs emplacements. En outre, la technologie blockchain émerge comme une innovation prometteuse dans les écosystèmes de prospection. Elle est utilisée pour améliorer la vérification des fournisseurs, garantir l'authenticité des contrats, améliorer la traçabilité des transactions de prospection et renforcer la sécurité des données dans les réseaux de chaînes d'approvisionnement à plusieurs parties.Marché mondial des logiciels de gestion d'approvisionnement - Paysage technologique et d'innovation - Scénario actuel
Actuellement, le marché mondial des logiciels de gestion d'approvisionnement assiste à une forte adoption des plateformes d'approvisionnement dotées d'intelligence artificielle ainsi que des solutions d'entreprise basées sur le cloud, à la fois chez les grandes organisations et les PME. Les principaux fournisseurs tels que SAP Ariba, Oracle, Coupa, Jaggaer, GEP, Ivalua, Basware et Zycus améliorent continuellement leurs plateformes avec des analyses avancées, des fonctionnalités d'automatisation et des capacités d'intelligence d'approvisionnement intégrée. Les entreprises sont de plus en plus en passe de se défaire des systèmes d'approvisionnement hérités en faveur d'écosystèmes numériques intégrés qui offrent une visibilité en temps réel sur les modèles de dépenses, la performance des fournisseurs et la conformité des contrats. Cette transition améliore la transparence de l'approvisionnement et permet une meilleure gouvernance financière à travers les organisations. Les outils d'analyse des dépenses sont largement adoptés pour identifier les opportunités d'économie de coûts et optimiser les budgets d'approvisionnement. Ces outils analysent les données d'approvisionnement historiques et en temps réel pour fournir des informations exploitables sur le prix des fournisseurs, le comportement des dépenses par catégorie et les inefficacités d'approvisionnement. Les plateformes de gestion des relations avec les fournisseurs gagnent également en popularité, permettant aux organisations d'évaluer la performance des fournisseurs, de gérer les risques et de renforcer la collaboration à travers les chaînes d'approvisionnement mondiales. Ces systèmes sont particulièrement importants dans les industries dotées de réseaux de fournisseurs complexes et à plusieurs niveaux, tels que l'industrie manufacturière, le commerce de détail et la santé. En outre, les solutions d'administration du cycle de vie des contrats basées sur l'intelligence artificielle améliorent la création de contrats, les négociations, la surveillance de la conformité et les processus de renouvellement. Ces outils réduisent les risques juridiques et assurent une meilleure application des accords d'approvisionnement. Les plateformes d'approvisionnement nativement basées sur le cloud sont désormais le modèle dominant de déploiement, offrant aux entreprises de la flexibilité, une mise en œuvre plus rapide et une intégration sans accroc avec d'autres systèmes logiciels d'entreprise tels que les ERP, CRM et outils de gestion financière.Tendances clés de la technologie et de l'innovation sur le marché mondial des logiciels de gestion d'approvisionnement
- Analyse d'approvisionnement alimentée par l'intelligence artificielle : Systèmes d'apprentissage automatique permettant des insights prédictifs sur les dépenses, l'évaluation des fournisseurs et la prévision des risques.
- Automatisation par robot (RPA) : Automatisation des tâches répétitives d'approvisionnement telles que les factures, les commandes d'achat et les workflows de conformité.
- Plateformes d'approvisionnement basées sur le cloud : Écosystèmes d'approvisionnement évolutifs et intégrés permettant une collaboration en temps réel et une accessibilité mondiale.
- Blockchain pour la vérification des fournisseurs : Cadres numériques sécurisés assurant la transparence, la traçabilité et l'authenticité dans les transactions d'approvisionnement.
- Systèmes d'approvisionnement autonomes : Systèmes alimentés par l'intelligence artificielle capables d'automatiser les décisions d'approvisionnement et l'approbation des achats avec un minimum d'intervention humaine.
- Analyse avancée des dépenses : Outils d'analyse en temps réel pour optimiser les budgets d'approvisionnement et identifier les opportunités d'économie de coûts.
- Solutions intégrées de gestion d'approvisionnement ERP : Connectivité fluide entre les plateformes d'approvisionnement et les systèmes de planification des ressources d'entreprise.
- Technologies de gestion des risques des fournisseurs : Outils évaluant les risques financiers, opérationnels et géopolitiques à travers les réseaux de fournisseurs.
- Gestion du cycle de vie des contrats numériques : Systèmes alimentés par l'intelligence artificielle améliorant la création de contrats, la surveillance et l'application de la conformité.
- Intelligence prédictive de la chaîne d'approvisionnement : Plateformes basées sur les données prédisant les besoins d'approvisionnement et les perturbations de la chaîne d'approvisionnement.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement l'approvisionnement d'une fonction transactionnelle en une capacité stratégique d'entreprise. L'intelligence artificielle, l'automatisation et les technologies cloud permettent aux organisations de passer à des stratégies d'approvisionnement proactives axées sur l'optimisation des coûts, la résilience des fournisseurs et la prise de décision basée sur les données. Pour les entreprises, l'adoption de plateformes d'approvisionnement intelligentes améliore l'efficacité opérationnelle, réduit les délais d'approvisionnement et renforce la transparence financière. Les organisations qui utilisent des outils d'analyse avancée et d'automatisation atteignent un contrôle plus fort sur les dépenses et une meilleure gestion de la performance des fournisseurs. L'utilisation croissante d'écosystèmes d'approvisionnement intégrés permet également une meilleure collaboration inter-fonctionnelle entre les équipes d'approvisionnement, de finance et de chaîne d'approvisionnement. Cette intégration aide les organisations à aligner les stratégies d'approvisionnement sur les objectifs commerciaux plus larges et à améliorer globalement la performance de l'entreprise. En parallèle, les informations générées par l'intelligence artificielle permettent aux responsables d'approvisionnement de prévoir les fluctuations du marché, atténuer les risques de la chaîne d'approvisionnement et identifier des opportunités de sourcing stratégique. Cela est particulièrement important dans un environnement mondial caractérisé par des perturbations de la chaîne d'approvisionnement et une pression croissante sur les coûts. Cependant, des défis tels que les risques liés à la sécurité des données, la complexité de l'intégration des systèmes, les coûts élevés d'implémentation et la résistance à la transformation numérique continuent d'impacter l'adoption du marché. Les organisations doivent investir dans une infrastructure cloud sécurisée, la formation des employés et des architectures d'approvisionnement évolutives pour maximiser le retour sur investissement des solutions d'approvisionnement numériques.Aperçu futur de la technologie et de l'innovation sur le marché mondial des logiciels de gestion d'approvisionnement
À l'avenir, le marché mondial des logiciels de gestion d'approvisionnement est attendu pour évoluer vers un écosystème numérique hautement intelligent, autonome et pleinement intégré. Les systèmes d'approvisionnement autonomes alimentés par l'intelligence artificielle géreront de plus en plus les décisions d'approvisionnement, la sélection des fournisseurs et l'exécution des contrats avec un minimum d'intervention humaine. La convergence de l'intelligence artificielle, de la blockchain et des analyses avancées améliorera davantage la transparence, la sécurité et l'efficacité à travers les réseaux mondiaux d'approvisionnement. Les systèmes d'approvisionnement basés sur la blockchain joueront un rôle plus important dans la vérification des fournisseurs, la prévention de la fraude et la gestion de l'authenticité des contrats. Les plateformes d'approvisionnement prédictives deviendront plus avancées, permettant aux organisations de prévoir la demande, d'anticiper les perturbations de la chaîne d'approvisionnement et d'optimiser les stratégies d'approvisionnement en temps réel. Ces systèmes amélioreront considérablement la résilience de la chaîne d'approvisionnement et la continuité des activités. L'intégration du logiciel d'approvisionnement avec les écosystèmes d'entreprise plus larges, notamment les ERP, la finance, la logistique et les plateformes de chaîne d'approvisionnement, continuera à s'étendre. Cela créera des environnements numériques unifiés où les fonctions d'approvisionnement opèrent comme des composants stratégiques pleinement intégrés. En conclusion, le marché mondial des logiciels de gestion d'approvisionnement subit une transformation technologique majeure impulsée par l'intelligence artificielle, l'automatisation, le cloud computing et les analyses avancées. Les organisations qui adoptent des plateformes d'approvisionnement intelligentes, évolutives et intégrées gagneront un avantage compétitif fort en optimisation des coûts, en efficacité opérationnelle et en résilience de la chaîne d'approvisionnement.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché des logiciels de gestion des achats mondiaux
Le marché mondial des logiciels de prospection est en pleine expansion rapide, porté par la transformation numérique des entreprises, l'adoption du cloud et la demande croissante de flux de travail de prospection automatisés. Cependant, malgré des fondamentaux de croissance solides, le marché est exposé à une gamme de risques structurels, technologiques, opérationnels et réglementaires qui peuvent avoir un impact significatif sur les modèles d'adoption, les performances des fournisseurs et la stabilité à long terme du marché. Alors que les systèmes de prospection deviennent plus profondément intégrés aux écosystèmes financiers et logistiques des entreprises, toute perturbation des performances logicielles, de l'intégrité des données ou de la connectivité des systèmes peut avoir des effets en cascade sur les opérations et les processus de prise de décision organisationnels. L'un des principaux facteurs de risque dans le marché des logiciels de prospection est l'exposition à la cybersécurité et à la confidentialité des données. Les plateformes de prospection gèrent des données corporatives très sensibles, notamment les contrats avec les fournisseurs, les accords de prix, les transactions financières et les informations liées à la prospection stratégique. À mesure que le déploiement basé sur le cloud devient dominant, ces systèmes deviennent des cibles attirantes pour les cyberattaques, les incidents de rançonnage, les fuites de données et l'accès non autorisé. Tout compromis dans la sécurité des données de prospection peut entraîner des pertes financières, des amendes réglementaires, des dommages à la réputation et une rupture de la confiance des fournisseurs, ce qui rend la résilience à la cybersécurité une priorité critique pour les fournisseurs et les entreprises. Un autre facteur de risque majeur est la complexité de l'intégration des systèmes au sein des environnements informatiques des entreprises. Les logiciels de prospection doivent s'intégrer de manière fluide aux systèmes ERP, aux plateformes comptables, aux outils de gestion de la chaîne d'approvisionnement et aux systèmes de reporting financier. Cependant, les différences dans l'infrastructure héritée, les formats de données et les écosystèmes des fournisseurs créent souvent des défis d'intégration. Une faible interopérabilité des systèmes peut entraîner des incohérences des données, des inefficacités dans les flux de travail, des cycles de prospection retardés et une adoption réduite par les utilisateurs, en particulier dans les grandes entreprises ayant des structures opérationnelles complexes. Les risques liés à la dépendance aux fournisseurs et au verrouillage des plateformes représentent également une préoccupation majeure dans le marché des logiciels de prospection. De nombreuses entreprises dépendent fortement d'un seul fournisseur de système de prospection pour des fonctions critiques de sourcing et de gestion des contrats. Cette dépendance peut limiter la flexibilité, augmenter les coûts de passage à un autre fournisseur et réduire le pouvoir de négociation sur les tarifs et les termes de service. Dans les cas où les fournisseurs connaissent des pannes opérationnelles, des limitations de produits ou des changements stratégiques, les entreprises peuvent faire face à des perturbations dans la continuité de la prospection et les processus de gestion des fournisseurs. En outre, le rythme rapide des changements technologiques en matière d'intelligence artificielle, d'automatisation et d'analyse introduit un risque de dépréciation des produits. Les fournisseurs de logiciels de prospection doivent continuellement innover pour rester compétitifs, car les entreprises demandent de plus en plus des capacités avancées telles que l'analyse prédictive, la prospection autonome et la prise de décision guidée par l'intelligence artificielle. Les fournisseurs qui ne parviennent pas à suivre le rythme de l'innovation peuvent perdre des parts de marché face à des concurrents plus agiles proposant des solutions de prospection plus avancées, intégrées et intelligentes.Facteurs de risque et menaces de dés扰乱 du marché des logiciels de achats mondiaux Scénario actuel
Le contexte actuel du marché reflète une forte demande des entreprises en matière d'automatisation des achats, d'optimisation des coûts et de transparence dans la chaîne d'approvisionnement. Cependant, les organisations font face simultanément à des contraintes budgétaires, à une incertitude économique et à une surveillance accrue des investissements logiciels, ce qui peut ralentir les cycles d'adoption des logiciels de gestion des achats. Bien que les grandes entreprises continuent d'investir dans des plateformes de gestion des achats numériques, les petites et moyennes entreprises rencontrent souvent des difficultés liées aux coûts d'implémentation, aux exigences de formation et à la complexité de la gestion du changement. L'émigration vers le cloud continue de transformer le paysage des logiciels de gestion des achats, mais elle introduit également des risques opérationnels liés à la fiabilité de la disponibilité, à la souveraineté des données et à la dépendance vis-à-vis des fournisseurs de cloud tiers. Les entreprises dépendent de plus en plus de plateformes de gestion des achats basées sur le SaaS, hébergées sur des infrastructures externes, ce qui peut créer des vulnérabilités en cas d'interruptions de service, de perturbations liées à l'entretien ou de défaillances des fournisseurs de cloud. Ces risques sont particulièrement critiques pour les organisations opérant dans des secteurs très réglementés tels que le BFSI, la santé et les secteurs publics. Le paysage concurrentiel s'intensifie alors que les fournisseurs d'applications d'entreprise établis et les nouveaux fournisseurs de SaaS innove(nt) activement pour capturer une part du marché. Cela a entraîné une pression tarifaire, des coûts accrus d'acquisition client et des cycles accélérés de différenciation des produits. Bien que l'innovation profite aux utilisateurs finaux, elle augmente également la pression sur les fournisseurs pour continuer à investir dans la recherche et le développement, ce qui pourrait avoir un impact sur la rentabilité et la durabilité à long terme des acteurs plus petits. Un autre risque majeur dans la situation actuelle est le manque de professionnels qualifiés capables d'implémenter et de gérer des systèmes avancés de gestion des achats. Les entreprises rencontrent souvent des difficultés pour aligner les équipes d'achats sur les outils numériques, les plateformes d'analyse et les systèmes basés sur l'intelligence artificielle. Ce manque de compétences peut ralentir les initiatives de transformation numérique et réduire le rendement global des déploiements de logiciels de gestion des achats. En outre, la volatilité des chaînes d'approvisionnement mondiales continue d'influencer les tendances de la demande en logiciels de gestion des achats. Alors que les perturbations augmentent la demande de outils de visibilité et de gestion des risques, elles créent également de l'incertitude dans les budgets des entreprises et les cycles de planification des achats. Cet impact double entraîne des taux d'adoption fluctuants selon les différents secteurs d'activité et les régions géographiques.Marché des logiciels de prospection mondiale : Principaux facteurs de risque et signaux d'alerte liés aux perturbations
Un signal de perturbation majeur est l'évolution rapide des systèmes autonomes de prospection pilotés par l'intelligence artificielle. Ces plateformes deviennent de plus en plus capables d'automatiser les décisions d'approvisionnement, la sélection des fournisseurs et l'optimisation des contrats avec un minimum d'intervention humaine. Bien que cela améliore l'efficacité, cela soulève également des préoccupations concernant le biais algorithmique, la transparence des décisions et la dépendance excessive aux systèmes automatisés pour des décisions de prospection critiques. Un autre trend significatif est l'adoption croissante des systèmes de prospection et de vérification des fournisseurs basés sur la blockchain. Bien que la blockchain offre une transparence et une traçabilité accrues, son intégration dans les écosystèmes de prospection existants reste complexe et coûteuse. Les limites de mise à l'échelle et les défis d'interopérabilité pourraient ralentir l'adoption généralisée, malgré son potentiel à long terme. L'essor des plateformes d'entreprise hyper-intégrées combinant les systèmes ERP, la gestion de la chaîne d'approvisionnement et les fonctions de prospection est également en train de transformer les dynamiques du marché. Bien que l'intégration améliore l'efficacité opérationnelle, elle augmente les risques systémiques, où une panne dans un module peut affecter l'ensemble du workflow de l'entreprise. Cette interconnectivité amplifie l'impact potentiel des pannes de logiciels ou des erreurs de configuration. Les exigences de conformité réglementaire deviennent de plus en plus strictes sur les marchés mondiaux, notamment en matière de protection des données, de transfert transfrontalier de données et de transparence des fournisseurs. Les fournisseurs de logiciels de prospection doivent continuellement s'adapter aux réglementations en évolution telles que les cadres similaires au RGPD et les lois nationales sur la gouvernance des données. L'inconformité peut entraîner des amendes, des défis juridiques et une restriction d'accès au marché. En outre, l'augmentation des attentes des clients en matière d'analyse en temps réel, d'interfaces utilisateur intuitives et d'accès mobile fluide exerce une pression sur les fournisseurs pour améliorer continuellement l'utilisabilité du produit. L'échec de répondre à ces attentes peut entraîner un turnover des clients et une diminution des taux d'adoption des plateformes, surtout lorsque les concurrents introduisent des solutions de prospection plus centrées sur l'utilisateur et renforcées par l'intelligence artificielle.Marché des logiciels de prospection mondiale : Implications stratégiques des facteurs de risque
Pour répondre à la complexité croissante des risques, les fournisseurs de logiciels de prospection doivent privilégier l'amélioration de la cybersécurité, la protection des données à plusieurs niveaux et la conception d'architectures axées sur la conformité. Renforcer les protocoles de chiffrement, les contrôles d'accès et la surveillance continue des menaces sera essentiel pour maintenir la confiance des entreprises et la conformité réglementaire dans les environnements de prospection très sensibles. Les entreprises adoptant des logiciels de prospection devraient se concentrer sur des stratégies d'intégration robustes qui minimisent la dépendance aux systèmes informatiques fragmentés. Les API standardisées, l'architecture modulaire et l'infrastructure cloud évolutif joueront un rôle clé dans la réduction des risques d'intégration et l'amélioration de l'interopérabilité des systèmes à travers les écosystèmes d'entreprise. Les fournisseurs doivent également investir massivement dans des cadres de gouvernance de l'intelligence artificielle pour garantir la transparence, l'équité et la responsabilité des décisions de prospection automatisées. L'établissement de modèles d'intelligence artificielle explicables et de systèmes de prise de décision auditables sera crucial pour l'adoption par les entreprises dans les secteurs réglementés et les environnements de prospection à haute valeur. En outre, les entreprises devraient diversifier leurs offres de produits pour inclure des solutions de prospection modulaires qui s'adressent à la fois aux grandes entreprises et aux PME. Cela réduira le risque de concentration du marché et améliorera la résilience face aux cycles d'investissement cycliques des entreprises. Les partenariats stratégiques avec les fournisseurs de systèmes ERP, les entreprises d'infrastructure cloud et les fournisseurs de technologies de chaîne d'approvisionnement renforceront davantage l'intégration de l'écosystème et amélioreront la compétitivité sur le marché. La collaboration sera un facteur clé pour offrir une visibilité de la prospection d'extrémité à extrémité et des capacités de planification des ressources de l'entreprise unifiées.Marché des logiciels de prospection mondiale : Aperçu des risques à venir
À l'avenir, le marché des logiciels de prospection devrait faire face à une complexité croissante entraînée par l'évolution rapide des technologies, le renforcement réglementaire et l'augmentation de la dépendance des entreprises aux écosystèmes de prospection numériques. Bien que les perspectives de croissance à long terme restent fortes, la volatilité à court terme pourrait persister en raison de l'incertitude économique et des cycles d'investissement en informatique d'entreprise fluctuants. Le paysage des risques futur sera façonné par l'autonomie de l'intelligence artificielle, la résilience en matière de cybersécurité, la dépendance envers le cloud et les pressions de conformité réglementaire. Les fournisseurs qui parviendront à équilibrer l'innovation avec la sécurité, l'évolutivité et la conformité seront les mieux placés pour maintenir leur leadership sur un marché de plus en plus concurrentiel. Dans l'ensemble, alors que le marché des logiciels de prospection continue de s'étendre en tant qu'élément clé de la transformation numérique des entreprises, la croissance durable dépendra de la capacité des parties prenantes à gérer les risques opérationnels, à renforcer la résilience des systèmes et à garantir des écosystèmes de prospection sécurisés, transparents et intelligents à travers les industries mondiales.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global Procurement Software Market Regulatory & Policy Environment Overview
L'environnement réglementaire et politique qui régit le marché mondial du logiciel de gestion des achats évolue rapidement, car les gouvernements, les régulateurs de l'industrie et les autorités de protection des données accordent une plus grande importance à la gouvernance numérique, à la transparence des entreprises, à la cybersécurité et à la concurrence équitable dans les écosystèmes de logiciels d'entreprise. Le logiciel de gestion des achats opère à l'intersection de la gestion des données financières, des écosystèmes de fournisseurs et des décisions d'entreprise, ce qui le rend soumis à une large gamme de cadres réglementaires liés à la protection des données, aux transactions numériques, à la gouvernance des contrats et à la circulation transfrontalière des informations. À mesure que les organisations numérisent davantage les fonctions d'achat, l'inspection réglementaire s'est étendue pour inclure la conformité au cloud computing, les systèmes de prise de décision basés sur l'intelligence artificielle, le traitement des données des fournisseurs et la gestion automatisée du cycle de vie des contrats. Les gouvernements des principales économies introduisent des règles plus strictes afin d'assurer que les plateformes d'achat maintiennent l'intégrité des données, empêchent la manipulation dans les processus de sélection des fournisseurs et offrent des traçabilités auditables pour toutes les activités d'achat. En outre, les fournisseurs mondiaux de logiciels de gestion des achats doivent se conformer aux normes de cybersécurité en évolution et aux réglementations de gestion des risques d'entreprise. Ces cadres exigent des protocoles de chiffrement robustes, une gestion sécurisée des identités, des systèmes de contrôle d'accès et une surveillance continue des données d'achat d'entreprise afin de prévenir les fuites, les fraudes et l'accès non autorisé dans les réseaux de fournisseurs multi-niveaux. L'augmentation de la globalisation des chaînes d'approvisionnement a encore accru le besoin d'une harmonisation réglementaire transfrontalière, particulièrement dans des domaines tels que la transmission transfrontalière des données, les normes de contrat numérique et la conformité aux infrastructures cloud. Cela est particulièrement important pour les entreprises multinationales qui dépendent de plateformes d'achat unifiées opérant dans plusieurs environnements réglementaires.Global Procurement Software Market Regulatory & Policy Environment Current Scenario
L'actuel paysage réglementaire pour les logiciels de gestion des achats est façonné par des lois strictes de protection des données, des cadres de gouvernance informatique d'entreprise et une surveillance croissante des systèmes de prise de décision basés sur l'intelligence artificielle. Les régions développées telles que l'Amérique du Nord et l'Europe maintiennent des exigences strictes de conformité sous des réglementations telles que le RGPD, le CCPA et d'autres lois sur la protection des données qui influencent directement le stockage, le traitement et le partage des données d'achat. En Europe, les fournisseurs de logiciels de gestion des achats doivent se conformer aux exigences du RGPD relatives au traitement des données personnelles et des données d'entreprise, en assurant la transparence dans l'utilisation des données, la gestion du consentement des utilisateurs et des limites strictes sur les transferts transfrontaliers de données. En outre, les réglementations du marché numérique de l'Union européenne influencent la concurrence au sein des écosystèmes de logiciels d'entreprise, notamment concernant l'interopérabilité des plateformes et l'accès équitable aux outils de gestion des achats numériques. L'Amérique du Nord se concentre sur la conformité en cybersécurité, la gouvernance des risques d'entreprise et les normes de sécurité des transactions numériques. Les autorités réglementaires mettent de plus en plus l'accent sur la résilience des chaînes d'approvisionnement, la gestion des risques des fournisseurs et la responsabilité des logiciels dans les systèmes de gestion des achats d'entreprise, notamment dans les secteurs tels que le gouvernement, la défense et les infrastructures critiques. En Asie-Pacifique, les cadres réglementaires évoluent rapidement à mesure que les pays modernisent leurs économies numériques. Les gouvernements introduisent des réglementations sur le cloud computing, des exigences de localisation des données et des lois sur la cybersécurité qui affectent directement les modèles de déploiement des logiciels de gestion des achats et les opérations transfrontalières des entreprises. Les marchés émergents en Amérique latine, au Moyen-Orient et en Afrique renforcent progressivement les cadres de gouvernance numérique, en se concentrant sur la licence des logiciels d'entreprise, la préparation à la cybersécurité et la conformité au commerce numérique. Ces régions alignent également leurs politiques sur les normes internationales de protection des données et de gouvernance informatique d'entreprise pour attirer les fournisseurs de logiciels SaaS mondiaux et les investissements de transformation numérique.Key Regulatory & Policy Environment Signals in Global Procurement Software Market
- Règlements de protection des données et de confidentialité: Application stricte du RGPD, du CCPA et de cadres similaires régissant la collecte, le stockage et le traitement des données d'achat d'entreprise dans les systèmes basés sur le cloud.
- Cybersécurité et gouvernance des risques d'entreprise: Normes de sécurité obligatoires exigeant le chiffrement, l'authentification à plusieurs facteurs, le contrôle d'accès et la surveillance continue des plateformes d'achat.
- Conformité aux décisions automatisées basées sur l'intelligence artificielle: Surveillance croissante des décisions d'achat basées sur l'intelligence artificielle pour garantir la transparence, l'équité et la responsabilité dans la sélection des fournisseurs et la gestion des contrats.
- Règles d'infrastructure cloud et de résidence des données: Règlements exigeant le stockage local des données et la conformité aux normes d'hébergement cloud régionales pour les systèmes de gestion des achats d'entreprise.
- Normes de contrat numérique et d'achats électroniques: Cadres juridiques régissant les signatures électroniques, les contrats numériques et les traçabilités auditables pour les transactions d'achat.
- Réglementations sur la concurrence et les pratiques antitrust: Politiques visant à prévenir les pratiques monopolistiques sur les marchés des logiciels d'entreprise et à garantir une concurrence équitable entre les fournisseurs de solutions d'achat.
Stratégique Implications de l'environnement réglementaire et politique
L'évolution du paysage réglementaire influence significativement l'architecture et le déploiement des solutions de logiciels de gestion des achats. Les fournisseurs sont de plus en plus obligés d'intégrer des principes de conformité par conception dans leurs plateformes, assurant que la protection des données, l'auditabilité et les contrôles de sécurité sont intégrés aux fonctionnalités fondamentales du système plutôt qu'ajoutés comme des couches externes. Les exigences de conformité entraînent également une adoption croissante de cadres de sécurité cloud, d'architectures à zéro confiance et de technologies de chiffrement avancées au sein des écosystèmes de logiciels de gestion des achats. Cela augmente les coûts de développement, mais améliore simultanément la fiabilité du système, la confiance et les taux d'adoption par les entreprises. Les réglementations sur la gouvernance de l'intelligence artificielle redéfinissent la manière dont les plateformes de gestion des achats conçoivent l'analyse prédictive, les systèmes de notation des fournisseurs et les outils d'approvisionnement automatisés. Les fournisseurs doivent désormais garantir l'explicabilité des décisions basées sur l'intelligence artificielle, particulièrement dans les workflows de gestion des achats impliquant des contrats de haute valeur et la sélection de fournisseurs stratégiques. Les entreprises mondiales accordent également la priorité aux solutions de logiciels de gestion des achats qui offrent des capacités de conformité multi-juridictionnelles, permettant des opérations fluides à travers les régions avec des exigences réglementaires différentes. Cela accélère la demande de plateformes de gestion des achats flexibles, modulaires et évolutives.Global Procurement Software Market Regulatory & Policy Environment Forward Outlook
Entre 2026 et 2033, l'environnement réglementaire pour les logiciels de gestion des achats est susceptible de devenir plus strict, plus technologique et plus harmonisé à l'échelle mondiale. Les gouvernements introduiront probablement des cadres plus détaillés régissant l'utilisation de l'intelligence artificielle dans les systèmes d'entreprise, les flux transfrontaliers de données et les normes de transparence des achats numériques. La gouvernance de l'intelligence artificielle jouera un rôle central dans les réglementations futures, avec une plus grande emphasis sur l'IA explicable, la réduction des biais et la responsabilité dans les décisions d'achat automatisées. Les plateformes de gestion des achats devront fournir des traçabilités auditables et des mécanismes de justification des décisions pour la conformité réglementaire. Les réglementations en matière de cybersécurité devraient s'intensifier davantage, particulièrement dans les secteurs gérant des données d'achat sensibles tels que la défense, la santé et les infrastructures critiques. Cela conduira à une adoption accrue de systèmes de détection avancée des menaces, de vérification basée sur la blockchain et de systèmes de surveillance en temps réel. Les réglementations sur le cloud computing continueront d'évoluer, avec plus de pays mettant en œuvre des lois sur la souveraineté des données et des exigences d'hébergement régionales. Cela influencera la manière dont les fournisseurs de logiciels de gestion des achats conçoivent leur infrastructure et déployent des solutions SaaS mondiales. Dans l'ensemble, l'environnement réglementaire et politique jouera un rôle critique dans la formation de l'avenir du marché des logiciels de gestion des achats. Les fournisseurs qui priorisent la conformité, la transparence, la gouvernance de l'intelligence artificielle et la résilience en cybersécurité seront les mieux placés pour réussir dans un écosystème mondial des logiciels d'entreprise de plus en plus réglementé.Questions fréquemment posées
Quelle est la taille du marché mondial du logiciel de gestion des achats ?
Le marché mondial du logiciel de gestion des achats était estimé à environ 8,9 milliards de dollars en 2025 et devrait atteindre près de 21,7 milliards de dollars d'ici 2033, croissant à un taux de croissance annuelle composé (CAGR) d'environ 11,7 %.
Quels sont les moteurs de croissance du marché du logiciel de gestion des achats ?
La croissance est entraînée par la transformation numérique des processus d'achat, la demande croissante d'optimisation des coûts, l'adoption croissante de solutions basées en cloud et le besoin de transparence dans la chaîne d'approvisionnement.
Quelle région domine le marché mondial du logiciel de gestion des achats ?
L'Amérique du Nord domine le marché en raison de l'adoption précoce des logiciels d'entreprise, d'une infrastructure informatique solide et de la présence de grands fournisseurs tels que SAP Ariba, Oracle et Coupa.
Quels secteurs utilisent le logiciel de gestion des achats le plus ?
Les secteurs de la fabrication et du commerce de détail sont les plus grands utilisateurs en raison de leurs besoins importants en achats à grande échelle, suivis par les secteurs de la santé, des technologies de l'information et des télécommunications, des services financiers, bancaires et d'assurance (BFSI), ainsi que des secteurs publics.