
Rapport sur le marché mondial de la détection de fuites, taille et prévision 2026-2033
Le marché mondial de la détection de fuites est projeté de connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 3,85 milliards de dollars en 2025, le marché devrait atteindre près de 7,24 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 8,2 %. Cette croissance est entraînée par une demande croissante pour les systèmes de sécurité industrielle, une augmentation des investissements dans l'infrastructure de surveillance des pipelines, des réglementations environnementales plus strictes, ainsi que l'adoption rapide des technologies avancées de détection et de surveillance dans les secteurs pétrolier et gazier, des services d'eau, de la chimie et de la fabrication. De plus, une attention croissante portée à l'efficacité opérationnelle et à la prévention des pertes soutient davantage l'expansion du marché.
Aperçu de la prévision du marché mondial de la détection de fuites (2025???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 3,85 milliard de dollars américains |
| Taille du marché (2033) | 7,24 milliard de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 8.2% |
| Plus grand segment | Systèmes de détection de fuites en cours de traitement |
| Segment en plus rapide croissance | Solutions de détection de fuites intelligentes basées sur l'Internet des objets |
| Application principale | Surveillance des pipelines du secteur pétrolier et gazier |
| Moteur principal de croissance | Croissance de la demande pour les systèmes de sécurité industrielle et l'infrastructure de surveillance des pipelines |
| Tendances technologiques clés | Surveillance basée sur l'Internet des objets, analyse prédicative basée sur l'intelligence artificielle, diagnostics basés sur le cloud, technologies de capteurs intelligents |
| Industries principales d'utilisation finale | Pétrole et gaz, services d'eau, traitement chimique, fabrication, énergie et services publics |
| Opportunité clé du marché | Développement de systèmes de gestion de l'intégrité des actifs et de surveillance des infrastructures intelligentes |
| Leader régional | Amérique du Nord |
| Région en plus rapide croissance | Asie-Pacifique |
| Focus sur la durabilité et l'innovation | Prévention des risques environnementaux, réduction des pertes de ressources, amélioration de la conformité réglementaire et capacités de maintenance prédictive |
Taille et prévision du marché mondial de la détection de fuites
Le marché mondial de la détection de fuites devrait connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 3,85 milliard de dollars américains en 2025 et devrait atteindre près de 7,24 milliard de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 8,2 %. La croissance du marché est entraînée par la croissance de la demande pour les systèmes de sécurité industrielle, l'augmentation des investissements dans l'infrastructure de surveillance des pipelines, l'augmentation des réglementations environnementales, ainsi que l'adoption rapide des technologies de détection avancées dans les secteurs pétrolier et gazier, services d'eau, traitement chimique et fabrication. Les systèmes de détection de fuites sont des solutions de surveillance critiques conçues pour identifier, localiser et signaler les fuites dans les pipelines, les réservoirs de stockage, l'équipement de traitement et les systèmes de distribution d'utilité. Ces systèmes aident à prévenir les pertes opérationnelles, les risques environnementaux, les dommages aux infrastructures et les incidents de sécurité. Le marché subit une transformation rapide grâce à l'intégration de la surveillance basée sur l'Internet des objets, de l'analyse prédicative basée sur l'intelligence artificielle, des diagnostics basés sur le cloud et des technologies de capteurs intelligents. De plus, l'augmentation de l'attention portée à la durabilité, à la gestion de l'intégrité des actifs et à la conformité réglementaire accélère l'expansion du marché à l'échelle mondiale.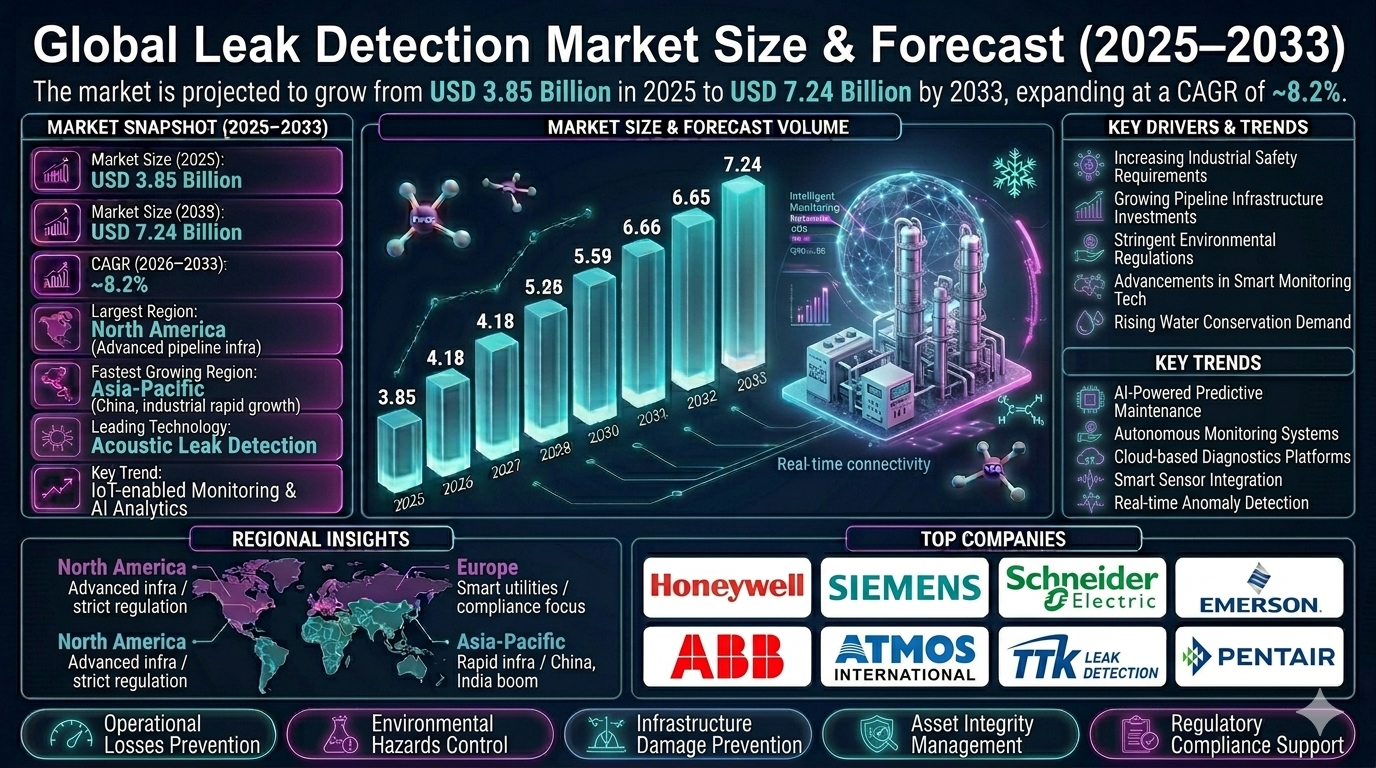
Aperçu du marché mondial de la détection de fuites
Le marché de la détection de fuites forme un segment essentiel de l'industrie de la surveillance industrielle, de la sécurité et de la protection des infrastructures. Il soutient des opérations critiques dans le secteur pétrolier et gazier les pipelines, les réseaux de distribution d'eau, les usines chimiques, les installations de production d'énergie et les infrastructures commerciales. Le marché inclut des systèmes de détection de fuites fixes, des détecteurs de fuites portables, des plateformes d'analyse logicielle, des systèmes de détection par fibres optiques, les technologies de détection de fuites acoustiques et les solutions de surveillance à l'infrarouge. Les industries adoptent de plus en plus des systèmes intelligents de détection de fuites pour améliorer la fiabilité opérationnelle, minimiser le gaspillage de ressources et réduire les temps d'arrêt. Les avancées technologiques en matière de détection ultrasonique, d'imagerie thermique, la communication sans fil en temps réel, et à détection d'anomalies par intelligence artificielle améliorent considérablement la précision de la détection de fuites et les temps de réponse. Les principaux acteurs du marché incluent Honeywell International Inc., Siemens AG, Schneider Electric, Emerson Electric Co., ABB Ltd., Atmos International, TTK Leak Detection, Pentair plc, Perma-Pipe International Holdings et FLIR Systems.Principaux moteurs de la croissance du marché mondial de la détection de fuites
Augmentation des exigences de sécurité industrielle
Les industries accordent la priorité aux systèmes de détection de fuites pour améliorer la sécurité des travailleurs, réduire les incidents dangereux et protéger les infrastructures critiques. La prévention des fuites est devenue une nécessité stratégique dans les environnements industriels à haut risque.Croissance des investissements dans l'infrastructure des canalisations
Développement des réseaux de canalisations pétrolières et gazières, des systèmes de transmission d'eau et de services publics industriels est en train de stimuler la demande de technologies avancées de détection de fuites. Les projets de modernisation de l'infrastructure soutiennent une croissance du marché solide.Règlements environnementaux stricts
Les gouvernements du monde entier mettent en œuvre des normes strictes de conformité environnementale pour le contrôle des émissions, la containment des fluides et la conservation des ressources. Ces réglementations augmentent l'adoption des systèmes de surveillance automatique des fuites.Avancées des technologies de surveillance intelligente
Connectivité Internet des objets, maintenance prédictive par intelligence artificielle et diagnostics basés sur le cloud transforment la détection traditionnelle de fuites en écosystèmes de surveillance intelligente. Ces technologies améliorent la précision de détection et l'efficacité opérationnelle.Demande croissante de solutions de conservation de l'eau
Les préoccupations liées à la pénurie d'eau poussent les fournisseurs d'eau à déployer des solutions de détection de fuites pour réduire les pertes d'eau non facturées et améliorer l'efficacité de la distribution. Cela est particulièrement significatif dans les projets d'infrastructures urbaines.Segmentation du marché mondial de la détection de fuites
Par technologie
Le marché est segmenté en détection acoustique de fuites, détection par fibre optique, détection ultrasonique, thermographie infrarouge, systèmes de balance de masse et technologies de détection par vapeur. Les systèmes acoustiques et à fibre optique représentent une part importante du marché en raison de leur grande sensibilité et de leurs capacités de surveillance en temps réel.Par composant
Le marché comprend le matériel, le logiciel et les services. Le matériel domine le marché en raison de la large déployment des capteurs, détecteurs et dispositifs de surveillance.Par application
Les applications comprennent les canalisations, les réservoirs de stockage, l'équipement de processus, les systèmes de distribution d'eau, les systèmes de chauffage, de ventilation et de climatisation (CVC) ainsi que l'infrastructure commerciale. La surveillance des canalisations représente le segment d'application le plus important à l'échelle mondiale.Par utilisateur final
Les utilisateurs finaux comprennent le pétrole et le gaz, les services d'eau et d'assainissement, le traitement chimique, la production d'énergie, l'industrie manufacturière et l'infrastructure commerciale. Le pétrole et le gaz restent le segment principal des utilisateurs finaux en raison des exigences critiques de sécurité et de surveillance environnementale.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de la détection de fuites en raison de l'infrastructure de canalisations avancée, des cadres réglementaires stricts et de l'adoption généralisée des technologies d'automatisation industrielle. Les États-Unis restent le principal contributeur à la croissance du marché régional.L'Europe
L'Europe détient une part importante du marché grâce aux initiatives de conformité environnementale, aux investissements dans l'infrastructure intelligente et aux normes avancées de sécurité industrielle. L'Allemagne, le Royaume-Uni et la France sont des marchés régionaux majeurs.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapide à croître en raison de l'industrialisation rapide, de l'expansion des réseaux de canalisations, de la modernisation de l'infrastructure de l'eau et de l'augmentation des investissements dans les systèmes de surveillance intelligente. La Chine, l'Inde, le Japon et la Corée du Sud sont des contributeurs clés.Le Moyen-Orient et l'Afrique
Le Moyen-Orient connaît une croissance forte en raison de l'expansion de l'infrastructure de production pétrolière et gazière et de l'accent croissant sur la sécurité opérationnelle. L'Arabie saoudite et les Émirats arabes unis conduisent la demande régionale.Amérique latine
L'Amérique latine s'élargit progressivement grâce aux projets de modernisation des pipelines et à la croissance de la sensibilisation à la sécurité industrielle. Le Brésil et le Mexique sont les marchés régionaux les plus avancés.Paysage concurrentiel
Le marché mondial de la détection de fuites est hautement concurrentiel et technologique, avec des entreprises établies dans l'automatisation industrielle et des fournisseurs de solutions de surveillance spécialisés qui concurrrent via l'innovation, la fiabilité et les capacités de service. Les principaux acteurs comprennent Honeywell International Inc., Siemens AG, Schneider Electric, Emerson Electric Co., ABB Ltd., Atmos International, TTK Leak Detection, Pentair plc, Perma-Pipe International Holdings et FLIR Systems. Les entreprises investissent de plus en plus dans l'analyse alimentée par l'intelligence artificielle, les plateformes de surveillance sans fil et les technologies de maintenance prédictive. Les collaborations stratégiques avec les opérateurs d'infrastructures, les fournisseurs d'énergie et les fabricants industriels renforcent la position sur le marché.Perspective stratégique
La perspective stratégique du marché mondial de la détection de fuites demeure très positive en raison des investissements croissants dans les infrastructures et de la demande croissante en solutions de gestion des risques industriels. Les opportunités de croissance futures incluent les systèmes de surveillance autonomes, l'intégration des jumeaux numériques, les diagnostics prédictifs avancés et les applications de gestion de l'eau des villes intelligentes. L'accent croissant sur la durabilité, la conformité réglementaire et l'optimisation des actifs continuera de façonner le développement du marché. Les fabricants investissant dans l'innovation numérique, la précision des capteurs et les écosystèmes de surveillance intégrés sont censés renforcer leur avantage concurrentiel.Perspective du marché finale
Le marché mondial de la détection de fuites continue de jouer un rôle critique dans la sécurité industrielle, la protection de l'environnement et l'efficacité des infrastructures à l'échelle mondiale. La demande croissante en systèmes de surveillance intelligents, en solutions de conformité réglementaire et en technologies de maintenance prédictive continuera de stimuler la croissance du marché tout au long de la période de prévision. Les organisations qui réussiront à combiner l'innovation technologique, la fiabilité opérationnelle et les capacités de surveillance numérique intégrée resteront fortement positionnées sur le marché mondial en évolution de la détection de fuites.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de la détection de fuites (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Segments les plus importants et les plus rapides à croître
- 1.4 Principales perspectives régionales
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des systèmes de détection de fuites
- 2.2 Portée de l'étude
- 2.3 Évolution des technologies de surveillance des fuites
- 2.4 Chaîne de valeur et écosystème de la détection de fuites
- 2.5 Paysage réglementaire et conformité
- 2.6 Normes de sécurité industrielle et environnementales
- 2.7 Tendances d'innovation technologique
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation des exigences de sécurité industrielle
- 4.1.2 Augmentation des investissements dans l'infrastructure de pipeline
- 4.1.3 Réglementations environnementales strictes
- 4.1.4 Progrès technologiques dans les systèmes de surveillance intelligents
- 4.1.5 Demande croissante de solutions de conservation de l'eau
- 4.2 Freins
- 4.2.1 Coûts initiaux élevés d'installation
- 4.2.2 Défis d'intégration avec l'infrastructure héritée
- 4.2.3 Complexité technique dans les déploiements à grande échelle
- 4.2.4 Disponibilité limitée d'une main-d'œuvre qualifiée
- 4.3 Opportunités
- 4.3.1 Systèmes de surveillance intelligents basés sur l'Internet des objets (IoT)
- 4.3.2 Intégration des jumeaux numériques pour des diagnostics prédictifs
- 4.3.3 Développement de l'infrastructure d'eau des villes intelligentes
- 4.3.4 Détection d'anomalies en temps réel basée sur l'intelligence artificielle (IA)
- 4.4 Défis
- 4.4.1 Gestion des fausses alertes
- 4.4.2 Risques de cybersécurité dans les systèmes de surveillance connectés
- 4.4.3 Calibrage et exigences d'entretien des capteurs
- 4.4.4 Complexité du traitement et de l'interprétation des données
- 4.1 Moteurs
- 5. Analyse du marché mondial de la détection de fuites (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Tendances d'adoption des technologies
- 5.5 Analyse de l'implémentation et de la surveillance
- 5.6 Projections de croissance future
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par technologie
- 6.1.1 Détection acoustique des fuites
- 6.1.2 Détection par capteurs en fibre optique
- 6.1.3 Détection ultrasonique
- 6.1.4 Thermographie infrarouge
- 6.1.5 Systèmes de bilan de masse
- 6.1.6 Technologies de détection de vapeur
- 6.2 Par composant
- 6.2.1 Matériel
- 6.2.2 Logiciel
- 6.2.3 Services
- 6.3 Par application
- 6.3.1 Tuyaux
- 6.3.2 Réservoirs de stockage
- 6.3.3 Équipements de processus
- 6.3.4 Systèmes de distribution d'eau
- 6.3.5 Systèmes de chauffage, ventilation et climatisation (CVC)
- 6.3.6 Infrastructures commerciales
- 6.4 Par utilisateur final
- 6.4.1 Pétrole et gaz
- 6.4.2 Services d'eau et d'assainissement
- 6.4.3 Traitement chimique
- 6.4.4 Production d'électricité
- 6.4.5 Industrie manufacturière
- 6.4.6 Infrastructures commerciales
- 6.1 Par technologie
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Moyen-Orient et Afrique
- 7.5 Amérique latine
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique
- 8.3 Analyse du portefeuille de produits
- 8.4 Partenariats stratégiques et acquisitions
- 8.5 Innovation et stratégies de transformation numérique
- 9. Profils des entreprises
- 9.1 Honeywell International Inc.
- 9.2 Siemens AG
- 9.3 Schneider Electric
- 9.4 Emerson Electric Co.
- 9.5 ABB Ltd.
- 9.6 Atmos International
- 9.7 TTK Leak Detection
- 9.8 Pentair plc
- 9.9 Perma-Pipe International Holdings
- 9.10 FLIR Systems
- 10. Intelligence stratégique et insights AI de Pheonix
- 10.1 moteur de prévision de la demande de détection de fuites
- 10.2 analyseur de surveillance des risques d'infrastructure
- 10.3 traceur d'intelligence de maintenance prédictive
- 10.4 tableau de bord de surveillance de la conformité réglementaire
- 10.5 analyse automatique des cinq forces de Porter
- 11. Perspective d'avenir et recommandations stratégiques
- 11.1 Expansion des systèmes de surveillance autonomes
- 11.2 Investissement dans les diagnostics alimentés par l'IA
- 11.3 Intégration avec les plateformes d'infrastructure intelligente
- 11.4 Renforcement de la cybersécurité dans les réseaux de surveillance
- 11.5 Perspective à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Intensité: Low
Global Leak Detection Market Competitive Intensity & Market Structure Overview
Le marché mondial de la détection de fuites est fortement orienté technologie et modérément consolidé, caractérisé par une forte concurrence entre les leaders de l'automatisation industrielle, les spécialistes de la surveillance des infrastructures, les fournisseurs de technologies de détection et les entreprises de logiciels et d'analyse. L'intensité de la concurrence est façonnée par l'innovation technologique, la précision des capteurs, la fiabilité des systèmes, les capacités d'intégration, l'expertise en conformité réglementaire et les réseaux de soutien aux services. La structure du marché inclut des entreprises multinationales de l'automatisation industrielle, des fournisseurs de solutions spécialisées de détection de fuites, des entreprises de gestion de l'intégrité des pipelines et des entreprises émergentes de technologies de surveillance numérique. Les participants du marché compètent à travers l'innovation de produits, le déploiement de capteurs avancés, l'analyse basée sur l'intelligence artificielle et le développement d'écosystèmes de surveillance intégrés. L'augmentation des exigences en matière de sécurité industrielle, l'augmentation des projets de modernisation des infrastructures, les réglementations environnementales plus strictes et l'adoption croissante de systèmes de surveillance d'actifs intelligents intensifient la concurrence sur le marché mondial de la détection de fuites.Global Leak Detection Market Competitive Intensity & Market Structure Current Scenario
Majeurs Fournisseurs de Solutions de Détection de Fuites
Honeywell International Inc.: Leader mondial en technologie industrielle offrant des systèmes de détection de fuites avancés intégrés aux plateformes d'automatisation industrielle et de maintenance prédictive. Siemens AG: Grande entreprise d'automatisation industrielle fournissant des solutions de surveillance des fuites intelligentes soutenues par des capacités d'infrastructure industrielle numérique. Schneider Electric: Principal fournisseur de systèmes de surveillance industrielle avec une forte attention portée à la gestion de l'énergie et aux technologies de protection des infrastructures. Emerson Electric Co.: Participant important du marché offrant des solutions de surveillance des processus et de détection intelligente pour les applications de détection de fuites industrielles. ABB Ltd.: Entreprise d'automatisation majeure exploitant des systèmes de surveillance numériques et des technologies avancées de capteurs pour la gestion de l'intégrité des infrastructures. Atmos International: Entreprise spécialisée en détection de fuites reconnue pour ses logiciels de surveillance des pipelines et ses technologies de localisation en temps réel des fuites. TTK Leak Detection: Fournisseur établi spécialisé dans les systèmes de détection des fuites de liquides pour des applications industrielles, commerciales et de centres de données. Pentair plc: Principal fournisseur de solutions industrielles offrant des technologies de gestion des fluides et de détection des fuites à travers les secteurs d'infrastructure. Perma-Pipe International Holdings: Entreprise spécialisée dans la surveillance des infrastructures axée sur la détection des fuites des pipelines et les systèmes de confinement. FLIR Systems: Entreprise technologique offrant des solutions de détection avancées par imagerie thermique et surveillance infrarouge.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'augmentation de la pression réglementaire concernant la protection de l'environnement, le contrôle des émissions et la conformité à la sécurité industrielle stimule la demande de technologies avancées de détection de fuites. L'expansion rapide des pipelines pétroliers et gaziers, des infrastructures de distribution d'eau et des installations de traitement industriel intensifie la concurrence entre les fournisseurs de solutions. Les avancées technologiques dans le capteur en fibre optique, la surveillance acoustique, l'imagerie thermique et la détection d'anomalies basée sur l'intelligence artificielle créent des opportunités de différenciation des produits fortes. L'adoption croissante des plateformes de surveillance connectées à l'Internet des objets et des diagnostics prédictifs basés sur le cloud accélère la transformation du marché vers des écosystèmes de surveillance intelligents. L'accent croissant mis sur l'efficacité opérationnelle, la gestion de l'intégrité des actifs et la conservation des ressources encourage les utilisateurs finaux à adopter des solutions avancées de détection de fuites.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les fabricants investissent de plus en plus dans l'analyse prédictive basée sur l'intelligence artificielle et les systèmes de surveillance autonomes pour améliorer la rapidité de détection et réduire les fausses alertes. Les partenariats stratégiques avec les opérateurs de pipelines, les fournisseurs d'eau, les fabricants industriels et les entreprises de gestion des infrastructures deviennent essentiels pour l'expansion du marché. Les plateformes numériques intégrées combinant la détection de fuites, la maintenance prédictive et la surveillance en temps réel des actifs émergent comme des différenciateurs concurrentiels critiques. Les diagnostics basés sur le cloud, la connectivité sans fil et les capacités de surveillance à distance permettent de proposer des offres de valeur plus fortes aux clients. Les entreprises priorisent des modèles commerciaux basés sur le service, notamment le monitoring en tant que service et les abonnements d'analyse prédictive, pour renforcer les flux de revenus récurrents.Global Leak Detection Market Competitive Intensity & Market Structure Forward Outlook
Le marché mondial de la détection de fuites est prévu pour rester fortement concurrentiel alors que les secteurs industriels accordent de plus en plus d'importance à la sécurité des infrastructures, à la résilience opérationnelle et à la durabilité environnementale. La concurrence future se concentrera de plus en plus sur les systèmes de surveillance autonomes, l'intégration des jumeaux numériques, les diagnostics prédictifs avancés et des écosystèmes complets de surveillance industrielle. L'Asie-Pacifique et le Moyen-Orient sont prévus pour devenir des régions de croissance concurrentielle majeures en raison de l'expansion des infrastructures industrielles et de l'augmentation des investissements dans les technologies de surveillance intelligentes. L'innovation dans la détection d'anomalies basée sur l'apprentissage automatique, le calcul en périphérie et la détection sans fil en temps réel est prévue pour remodeler les dynamiques du marché à l'avenir. Dans l'ensemble, les entreprises qui réussiront à combiner la précision des capteurs, l'intelligence numérique, l'intégration des infrastructures et les capacités de service échelonnables resteront fortement positionnées sur le marché mondial de la détection de fuites en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de la détection de fuites globale
La chaîne de valeur du marché mondial de la détection de fuites évolue rapidement à mesure que les industries accordent de plus en plus d'importance à la sécurité opérationnelle, à la protection de l'environnement, à la fiabilité des infrastructures et à la surveillance intelligente des actifs au sein des écosystèmes industriels critiques. Les systèmes de détection de fuites sont devenus des composants essentiels de la sécurité industrielle et de la gestion de l'intégrité des actifs, permettant l'identification en temps réel, la localisation et la réponse aux fuites sur les pipelines, les réservoirs de stockage, les réseaux d'utilité, l'équipement de processus et les infrastructures commerciales. La chaîne de valeur du marché englobe le développement des matériaux de capteurs, la fabrication électronique, l'ingénierie des plateformes logicielles, l'intégration de systèmes, le déploiement de l'infrastructure de surveillance, le traitement analytique, les services de maintenance et la surveillance opérationnelle des utilisateurs finaux. Cet écosystème relie les développeurs de technologies de capteurs, les fabricants de semi-conducteurs, les entreprises d'automatisation industrielle, les fournisseurs de plateformes cloud, les opérateurs d'infrastructures, les intégrateurs de systèmes, les prestataires de services d'ingénierie et les utilisateurs finaux industriels. Des entreprises majeures telles que Honeywell International Inc., Siemens AG, Schneider Electric, Emerson Electric Co., ABB Ltd., Atmos International, TTK Leak Detection, Pentair plc, Perma-Pipe International Holdings et FLIR Systems investissent continuellement dans des analyses alimentées par l'intelligence artificielle, des plateformes de surveillance connectées à l'Internet des objets, des diagnostics basés sur le cloud, la détection par fibres optiques et des technologies de maintenance prédictive afin d'améliorer l'efficacité opérationnelle et la compétitivité sur le marché. Les opérations des chaînes d'approvisionnement en amont dépendent de la fabrication de semi-conducteurs, de matériaux avancés de capteurs, de la production de fibres optiques, de composants d'imagerie thermique, de la production d'électronique embarquée et de l'équipement matériel de communication industrielle. Les activités en aval se concentrent sur l'assemblage des systèmes de détection de fuites, l'intégration logicielle, l'architecture de connectivité cloud, le calibrage, les tests et l'ingénierie de déploiement. Les opérations en aval comprennent l'installation d'infrastructures, les services de surveillance des systèmes, le soutien à la maintenance et l'optimisation des performances opérationnelles. Les priorités opérationnelles le long de la chaîne de valeur de la détection de fuites mettent de plus en plus l'accent sur la précision de détection, la vitesse de réponse, la résilience en matière de cybersécurité, l'intelligence prédictive, l'accessibilité à distance, la conformité réglementaire et l'interopérabilité avec les écosystèmes plus larges de surveillance industrielle. Toutefois, le marché continue de faire face à des défis liés à la complexité de l'intégration des infrastructures, aux coûts élevés de déploiement, à la compatibilité avec les systèmes hérités, aux risques de cybersécurité et aux normes réglementaires variables selon les régions.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la détection de fuites
Le marché actuel de la détection de fuites est façonné par une automatisation industrielle rapide, une infrastructure de pipelines et de services publics en expansion, des exigences croissantes en matière de conformité environnementale, et un déploiement croissant de systèmes de surveillance industrielle intelligente. Les opérateurs industriels remplacent de plus en plus les méthodes d'inspection manuelles conventionnelles par des solutions de surveillance automatisée intelligentes capables de détecter continuellement les fuites et de diagnostiquer de manière prédictive. L'Amérique du Nord domine actuellement le marché mondial de la détection de fuites en raison de l'infrastructure de pipelines avancée, d'une application forte des réglementations, d'une adoption extensive de l'automatisation industrielle, et d'investissements importants dans la modernisation des infrastructures. Les États-Unis restent le principal contributeur régional, soutenu par des opérations pétrolières et gazières étendues et un déploiement de services publics intelligents. L'Europe maintient une position de marché forte, motivée par des réglementations environnementales strictes, des initiatives de durabilité, et une adoption croissante de technologies de surveillance industrielle numériques. L'Asie-Pacifique émerge comme la région la plus rapide à croître en raison de l'industrialisation rapide, de l'infrastructure d'eau et d'énergie en expansion, et d'investissements croissants dans les systèmes de services publics intelligents. Les fabricants intègrent de plus en plus la détection d'anomalies alimentée par l'intelligence artificielle, des tableaux de bord d'analyse basés sur le cloud, une connectivité sans fil en temps réel, et des capacités de calcul en périphérie dans les plateformes de détection de fuites afin d'améliorer la réactivité opérationnelle et la précision de la surveillance. Les initiatives de conservation de l'eau accélèrent significativement l'adoption des technologies de détection de fuites dans les systèmes de distribution municipale d'eau, car les services publics cherchent à réduire les pertes d'eau non facturées et à améliorer l'efficacité de l'infrastructure.Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de la détection de fuites
L'un des signaux de transformation les plus importants est le passage rapide vers des écosystèmes de surveillance des fuites intelligents connectés à l'Internet des objets. Les capteurs connectés et les plateformes intégrées au cloud permettent une surveillance à distance continue et une visibilité opérationnelle en temps réel sur les réseaux d'infrastructures répartis. Un autre signal majeur est l'intégration croissante de l'intelligence artificielle et d'analyses prédictives dans les systèmes de détection de fuites. Les plateformes alimentées par l'IA peuvent identifier des schémas opérationnels anormaux, prévoir les risques de défaillance, et améliorer significativement les stratégies de maintenance proactive. L'expansion de la technologie de détection par fibres optiques est également en train de transformer le marché. La surveillance distribuée par fibres optiques offre une grande sensibilité, une couverture sur de longues distances, et une localisation en temps réel des événements pour des applications à grande échelle de pipelines et de services publics. Les exigences de conformité environnementale deviennent de plus en plus strictes, ce qui entraîne une adoption plus forte des solutions de surveillance automatisée des fuites dans des secteurs tels que le pétrole et le gaz, les produits chimiques, et les services publics d'eau. L'intégration des jumeaux numériques émerge comme un signal important du marché, permettant aux opérateurs de simuler le comportement des infrastructures, d'analyser les scénarios de fuites, et d'optimiser la planification de la maintenance grâce à un modélisation d'actifs virtuels. La cybersécurité devient un considération critique à mesure que les systèmes de détection de fuites deviennent plus connectés et basés sur le cloud. Les fabricants investissent de plus en plus dans des protocoles de communication industrielle sécurisés et des architectures de systèmes résilientes à la cyberattaque.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de la détection de fuites
Les principaux acteurs du marché accordent de plus en plus de priorité à l'innovation en matière de capteurs intelligents, à l'intégration de plateformes numériques, aux capacités d'analyse prédictive, et aux modèles de surveillance orientés services, afin de renforcer leur position concurrentielle. La différenciation concurrentielle dépend de plus en plus de la fiabilité du système, de la sophistication des analyses, de l'évolutivité, et de la facilité d'intégration des infrastructures. Les entreprises capables de fournir des écosystèmes de surveillance intelligents à l'échelle complète, dotés d'analyses avancées et de plateformes de prise de décision en temps réel, devraient saisir les opportunités du marché premium, alors que les industries privilégient la maintenance prédictive et la résilience opérationnelle. Les partenariats stratégiques entre les fournisseurs de technologies de détection de fuites, les entreprises d'automatisation industrielle, les fournisseurs d'infrastructures cloud, et les fournisseurs de services d'ingénierie deviennent de plus en plus importants pour étendre l'interopérabilité des systèmes et accélérer le déploiement dans des environnements industriels complexes. Les modèles commerciaux basés sur des services récurrents, notamment les abonnements à la surveillance à distance, les plateformes de diagnostic prédictif, et les services de maintenance gérés, deviennent des moteurs centraux de revenus pour les principaux fournisseurs. Les initiatives de modernisation des infrastructures axées sur la durabilité créent de fortes opportunités pour les fournisseurs de détection de fuites, en particulier dans la gestion de l'eau, la décarbonisation des pipelines, et le développement des infrastructures des villes intelligentes. L'investissement en cybersécurité devient une exigence stratégique critique à mesure que les opérateurs industriels exigent de plus en plus des écosystèmes de surveillance numériques sécurisés capables de protéger les données des infrastructures sensibles.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la détection de fuites
Entre 2026 et 2033, la chaîne de valeur de la détection de fuites est prévue pour devenir de plus en plus autonome, alimentée par l'intelligence artificielle, et profondément intégrée aux écosystèmes numériques industriels plus larges. Les systèmes de surveillance intelligente évolueront au-delà de la détection réactive vers des plateformes d'intelligence opérationnelle prédictive et auto-optimisante. Les technologies avancées de détection comprenant les fibres optiques de nouvelle génération, les nanosenseurs, la détection acoustique distribuée, et les systèmes de détection des anomalies thermiques sont prévues pour améliorer significativement la précision de détection et la couverture des infrastructures. Les diagnostics prédictifs alimentés par l'intelligence artificielle permettront de plus en plus de prédire automatiquement les défaillances, d'optimiser la planification de la maintenance, et d'évaluer l'état de santé des actifs industriels critiques. L'intégration des jumeaux numériques deviendra plus répandue, permettant aux opérateurs d'infrastructure de simuler le comportement opérationnel, d'évaluer les scénarios de propagation des fuites, et d'améliorer la planification stratégique de la maintenance. Les plateformes de surveillance natives cloud et les architectures de calcul en périphérie continueront d'améliorer l'accessibilité à distance, la vitesse de traitement des données, et la visibilité des infrastructures réparties. Les initiatives de conservation de l'eau et de durabilité sont prévues pour accélérer le déploiement de la détection de fuites dans les réseaux d'utilité urbaine, les infrastructures des villes intelligentes, et les systèmes d'eau municipaux à l'échelle mondiale. En fin de compte, la chaîne de valeur future de la détection de fuites évoluera vers un écosystème de surveillance industriel intelligent, prédictif et hautement connecté, capable de fournir une protection autonome des infrastructures, une optimisation opérationnelle, et une résilience en temps réel des actifs sur les réseaux d'infrastructures critiques à l'échelle mondiale.Chaîne de valeur spécifique au marché
- Composants de capteurs et fabrication électronique : Fabrication de semi-conducteurs, production de fibres optiques, composants d'imagerie thermique, capteurs acoustiques, électronique embarquée, et matériel de communication.
- Ingénierie des systèmes de détection et développement logiciel : Algorithmes de détection de fuites, plateformes d'analyse alimentées par l'IA, systèmes de connectivité cloud, intégration de la cybersécurité, et architecture logicielle de surveillance numérique.
- Assemblage des systèmes et intégration industrielle : Fabrication d'appareils, calibrage des systèmes, tests, intégration de l'automatisation industrielle, et ingénierie de compatibilité des infrastructures.
- Déploiement et installation des infrastructures : Support d'installation des pipelines, intégration des réseaux d'utilité, déploiement en milieu de campagne, services de mise en service, et mise en œuvre d'ingénierie.
- Surveillance, analyse et gestion opérationnelle : Plateformes de surveillance en temps réel, diagnostics prédictifs, services d'analyse à distance, intégration des jumeaux numériques, et optimisation de la maintenance.
- Optimisation à long terme des infrastructures : Systèmes de surveillance autonomes, analyses de durabilité, gestion de l'intégrité des actifs prédictive, et amélioration continue de la résilience des infrastructures.
Cartographie entreprise-par-étape
- Composants de capteurs et fabrication électronique : Fabricants de semi-conducteurs, fournisseurs de fibres optiques, fournisseurs de composants d'imagerie thermique, développeurs de capteurs industriels.
- Ingénierie des systèmes de détection et développement logiciel : Honeywell, Siemens, Schneider Electric, Emerson Electric, ABB.
- Assemblage des systèmes et intégration industrielle : Perma-Pipe International Holdings, TTK Leak Detection, intégrateurs de systèmes industriels.
- Déploiement et installation des infrastructures : Fournisseurs de services d'ingénierie, contractants d'utilité, spécialistes du déploiement de l'automatisation industrielle.
- Surveillance, analyse et gestion opérationnelle : Atmos International, FLIR Systems, fournisseurs d'analyse cloud, entreprises de plateformes de surveillance prédictive.
- Optimisation à long terme des infrastructures : Entreprises de surveillance alimentées par l'IA, fournisseurs de technologies de jumeaux numériques, entreprises d'analyse d'infrastructures intelligentes.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Medium
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de la détection de fuites
L'activité d'investissement sur le marché mondial de la détection de fuites s'accélère rapidement en raison des exigences croissantes en matière de sécurité industrielle, des programmes d'modernisation des infrastructures de pipeline en expansion, des obligations croissantes de conformité environnementale, et de l'adoption croissante de systèmes de surveillance alimentés par l'intelligence artificielle. Entre 2026 et 2033, l'allocation de capitaux est prévue pour viser de manière croissante les plateformes de sensibilisation intelligentes, les systèmes de surveillance des fuites connectés à l'Internet des objets (IoT), les logiciels d'analyse prédictive, l'intégration des jumeaux numériques, et les technologies de surveillance d'infrastructures autonomes. Le marché de la détection de fuites devient un segment stratégiquement critique de l'écosystème de surveillance industrielle, de technologies de sécurité et de protection des infrastructures. Les entreprises d'automatisation industrielle, les opérateurs de services publics, les sociétés de capital-investissement, les investisseurs en infrastructures, et les innovateurs en technologies industrielles augmentent les financements vers des solutions avancées de détection de fuites afin d'améliorer la fiabilité opérationnelle, la conformité réglementaire et la protection des actifs. Une transformation structurelle façonnant les dynamiques d'investissement est la transition des approches traditionnelles réactives de détection de fuites vers des écosystèmes de surveillance proactifs, en temps réel et numériquement connectés. Ce changement entraîne un financement substantiel vers les réseaux de capteurs intelligents, les plateformes de diagnostic basées sur le cloud, les systèmes d'analyse en périphérie et les technologies de détection d'anomalies alimentées par l'intelligence artificielle. Le marché bénéficiera également des investissements croissants dans les technologies de conservation de l'eau, la numérisation des pipelines, les systèmes de surveillance des infrastructures sans fil, et les solutions avancées de détection acoustique et en fibre optique. L'accent croissant mis sur la durabilité opérationnelle et la résilience des infrastructures redéfinit les priorités d'investissement à long terme.Paysage actuel d'investissement et de financement
L'activité de financement actuelle sur le marché de la détection de fuites est fortement soutenue par des projets de modernisation des infrastructures, des améliorations de la sécurité pétrolière et gazière, des investissements dans les services publics intelligents d'eau, et du déploiement croissant des systèmes de surveillance industrielle numérique. Les entreprises investissent activement dans des plateformes d'analyse en temps réel, des dispositifs de détection de fuites sans fil, des systèmes d'alarme automatisés, et des logiciels de surveillance industrielle intégrés.- Amérique du Nord : Conduit l'activité d'investissement mondiale en raison de l'infrastructure de surveillance des pipelines avancée, des réglementations environnementales strictes, et de l'adoption généralisée des technologies d'automatisation industrielle.
- Europe : Témoigne d'une croissance forte du financement soutenue par des initiatives de conformité environnementale, des investissements dans l'infrastructure des services publics intelligents, et des programmes de numérisation industrielle.
- Asie-Pacifique : Émerge comme la région d'investissement en croissance la plus rapide en raison de l'industrialisation rapide, de la modernisation des infrastructures de l'eau, et de l'expansion à grande échelle des réseaux de pipeline.
- Moyen-Orient : Attractif pour des investissements importants motivés par l'expansion des infrastructures pétrolières et gazières, les exigences de gestion des risques opérationnels, et les programmes de modernisation de la sécurité industrielle.
Moteurs clés d'investissement et de financement
- Les exigences croissantes en matière de sécurité industrielle augmentent les investissements dans des systèmes avancés de surveillance et de détection de fuites en alerte précoce.
- L'expansion des infrastructures de pipeline entraîne un financement à grande échelle pour les technologies de détection de fuites en temps réel.
- Les réglementations environnementales strictes accélèrent les investissements dans des solutions de surveillance de conformité automatisées.
- Les initiatives de conservation de l'eau soutiennent le déploiement de la détection de fuites à travers les réseaux d'utilité urbains.
- La transformation numérique oriente l'allocation de capitaux vers des plateformes de surveillance connectées à l'Internet des objets et alimentées par l'intelligence artificielle.
- Les avancées en technologies de détection par fibre optique et acoustique créent des opportunités de financement axées sur l'innovation.
- Les exigences croissantes en gestion de l'intégrité des actifs renforcent la demande pour des systèmes de diagnostic prédictif.
Implications stratégiques d'investissement
- Le paysage d'investissement favorise de plus en plus les entreprises capables de combiner la précision des capteurs avec l'analyse numérique intelligente.
- La leadership technologique dans la détection d'anomalies basée sur l'intelligence artificielle et la surveillance prédictive devient un principal différentiateur concurrentiel.
- Les écosystèmes de détection de fuites intégrés logiciel-hardware attirent un intérêt plus fort des investisseurs institutionnels et stratégiques.
- Les partenariats avec les opérateurs de services publics, les propriétaires de pipelines et les fournisseurs d'automatisation industrielle renforcent l'attractivité des investissements.
- Les entreprises investissant dans des plateformes de surveillance sans fil évolutives sont prévues pour atteindre une position de marché plus forte.
- Les stratégies de diversification régionale restent essentielles pour répondre aux besoins réglementaires et de modernisation des infrastructures variés.
- Les organisations intégrant la détection de fuites dans des écosystèmes plus larges de numérisation industrielle sont susceptibles de capturer une plus grande valeur à long terme.
Aperçu d'investissement futur
Le marché mondial de la détection de fuites est prévu pour maintenir un momentum fort d'investissement à long terme en raison des exigences croissantes de protection des infrastructures, de l'adoption croissante de l'automatisation industrielle, et de la demande croissante pour des solutions de gestion durable des ressources. L'activité de financement future est prévue pour prioriser les systèmes de surveillance autonomes, les diagnostics prédictifs alimentés par l'intelligence artificielle, l'analyse des infrastructures basée sur les jumeaux numériques, les solutions de gestion de l'eau des villes intelligentes, et les plateformes de sécurité industrielle basées sur le cloud.- Amérique du Nord : Restera le principal centre d'investissement en raison des mises à niveau des systèmes de surveillance motivées par la réglementation et de l'adoption avancée des technologies industrielles.
- Asie-Pacifique : Renforcera sa position grâce à la modernisation des infrastructures et aux initiatives d'expansion de la numérisation des services publics.
- Europe : Continuera d'insister sur la surveillance des fuites axée sur la durabilité et l'innovation de la conformité environnementale.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Emerging
Leak Detection Market Technology & Innovation Landscape Overview
Le marché mondial de la détection de fuites est en train de subir une transformation technologique rapide, entraînée par les avancées en ingénierie des capteurs, l'intelligence artificielle, les systèmes de surveillance en temps réel et la numérisation industrielle. L'évolution des technologies de détection de fuites se concentre de plus en plus sur l'amélioration de la précision de détection, l'accélération de la réponse aux incidents, la réduction des pertes opérationnelles et la mise en œuvre d'une gestion proactive de l'intégrité des actifs à travers les infrastructures critiques. Les technologies modernes de détection de fuites intègrent des réseaux de capteurs intelligents, des systèmes de calcul en périphérie et des plateformes d'analyse avancées pour offrir une surveillance continue et une identification précise des anomalies. Ces innovations améliorent significativement la fiabilité opérationnelle et la sécurité environnementale dans les secteurs industriels. Le marché assiste également à une forte adoption de la surveillance des fuites connectée à l'Internet des objets (IoT), de diagnostics connectés à la cloud, de systèmes de surveillance autonomes et d'intelligence des infrastructures intelligentes qui redéfinissent la sécurité industrielle et la gestion des ressources.Leak Detection Market Technology & Innovation Current Scenario
Actuellement, l'innovation en détection de fuites se concentre sur la précision de la détection en temps réel et l'identification prédictive des anomalies. Des capteurs acoustiques et ultrasoniques avancés sont de plus en plus déployés pour identifier les légères variations de pression et les signatures sonores associées aux fuites dans les pipelines et l'équipement industriel. La technologie des capteurs en fibre optique devient un secteur majeur d'innovation en raison de sa capacité à fournir une surveillance distribuée continue sur de longues distances, avec une sensibilité exceptionnelle aux variations de température, de vibration et de pression. Les algorithmes d'intelligence artificielle et de machine learning sont intégrés de manière étendue aux plateformes de détection de fuites pour distinguer les événements de fuites réels du bruit opérationnel, réduisant ainsi les fausses alertes et améliorant la précision des décisions. Les systèmes d'imagerie thermique et de détection infrarouge sont de plus en plus utilisés pour la surveillance sans contact, permettant une visualisation rapide des fuites dans des environnements dangereux ou inaccessibles. Les plateformes d'analyse basées sur le cloud améliorent la surveillance centralisée en permettant des diagnostics à distance, une planification de la maintenance prédictive et une analyse des tendances historiques des performances sur les actifs d'infrastructure répartis. Les technologies d'inspection autonome telles que les drones et les robots de ramassage gagnent également en popularité pour inspecter les pipelines à grande échelle, les systèmes de stockage et les réseaux d'utilité, là où l'inspection manuelle est opérationnellement difficile.Key Technology & Innovation Trends in Leak Detection Market
- Réseaux de capteurs connectés à l'Internet des objets (IoT) : Appareils connectés permettant une surveillance continue en temps réel des infrastructures.
- Détection d'anomalies alimentée par l'intelligence artificielle : Systèmes de machine learning améliorant la précision de l'identification des fuites.
- Sensibilisation distribuée en fibre optique : Surveillance à longue portée avec une grande sensibilité aux variations de température et de pression.
- Détection ultrasonique des fuites : Détection acoustique à haute fréquence pour identifier les fuites précocement.
- Imagerie thermique infrarouge : Détection visuelle des fuites par analyse des signatures thermiques.
- Intégration du calcul en périphérie : Traitement local pour une détection et une réponse à faible latence.
- Robots d'inspection autonomes : Robots de ramassage et drones pour la surveillance des infrastructures.
- Plateformes de diagnostic basées sur le cloud : Surveillance centralisée et systèmes d'analyse prédictive.
- Intégration des jumeaux numériques : Modélisation virtuelle des actifs pour la simulation prédictive des fuites et la planification de la maintenance.
- Systèmes de surveillance sans fil : Technologies de communication à distance pour une couverture d'infrastructure décentralisée.
Strategic Implications of Technology & Innovation
Les avancées technologiques transforment significativement les dynamiques de concurrence sur le marché de la détection de fuites, en déplaçant la concurrence des méthodes de surveillance conventionnelles réactives vers des solutions de gestion proactive et intelligente des infrastructures. Les entreprises investissant dans l'analyse alimentée par l'intelligence artificielle, les systèmes de capteurs intelligents et les capacités d'inspection autonome réalisent une différenciation compétitive plus forte grâce à une meilleure précision, une réduction des temps d'arrêt et un risque opérationnel plus faible. L'intégration croissante des écosystèmes de surveillance numérique crée de nouvelles opportunités pour les opérateurs d'infrastructure d'optimiser la planification de la maintenance, d'améliorer la conformité réglementaire et de réduire les pertes de ressources à travers les réseaux industriels. Cependant, les coûts d'implémentation élevés, les défis d'intégration des infrastructures héritées, les préoccupations en matière de cybersécurité et les limites d'interopérabilité des systèmes restent des obstacles critiques à l'adoption à grande échelle des technologies avancées de détection de fuites.Leak Detection Market Technology & Innovation Forward Outlook
L'avenir des technologies de détection de fuites est attendu pour se tourner vers des écosystèmes de surveillance entièrement autonomes, prédictifs et orchestrés par l'intelligence artificielle, capables d'identifier les risques avant que les fuites ne surviennent. Les innovations émergentes incluent des systèmes de capteurs auto-apprenants, des modèles prédictifs d'échec alimentés par l'IA, des flottes d'inspection par drones autonomes et des plateformes de jumeaux numériques de nouvelle génération capables de simuler la dégradation des infrastructures en temps réel. Les technologies de capteurs quantiques et les détecteurs basés sur des nanomatériaux ultra-sensibles pourraient également améliorer davantage la précision de la détection des fuites dans les environnements industriels complexes. L'intégration des enregistrements de surveillance sécurisés par blockchain et des cadres de communication industrielle décentralisés pourrait également améliorer l'intégrité des données et la transparence réglementaire à travers les systèmes d'infrastructures critiques. En général, le marché mondial de la détection de fuites évolue vers un écosystème hautement intelligent combinant des capteurs avancés, des analyses prédictives, une surveillance autonome et une intelligence des infrastructures numériques pour redéfinir la sécurité industrielle et la résilience opérationnelle à l'échelle mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial de détection de fuites
Le marché mondial de détection de fuites connaît une croissance forte en raison des exigences croissantes en matière de sécurité industrielle, de l'expansion des infrastructures de pipelines, des réglementations environnementales plus strictes et de l'adoption croissante des technologies de surveillance intelligentes. Malgré les perspectives de croissance favorables, le marché fait face à plusieurs risques opérationnels, technologiques, réglementaires et concurrentiels qui pourraient influencer l'expansion à long terme et la rentabilité. L'un des risques les plus importants affectant le marché de détection de fuites est le coût élevé d'implémentation et d'intégration des infrastructures. Les systèmes avancés de détection de fuites nécessitent souvent un investissement important dans les capteurs, la connectivité réseau, les plateformes d'analyse et l'intégration avec l'infrastructure de surveillance industrielle existante, ce qui peut limiter l'adoption chez les opérateurs sensibles aux coûts. La complexité technologique et les préoccupations liées à la fiabilité des systèmes représentent un autre défi majeur. Les fausses alertes, la détection retardée, les inexactitudes de calibration et l'incompatibilité des systèmes avec l'infrastructure héritée peuvent nuire à la confiance dans les systèmes de détection de fuites et affecter l'efficacité opérationnelle. Les vulnérabilités en matière de cybersécurité deviennent une menace croissante de déséquilibre, car les systèmes de détection de fuites deviennent plus connectés via les réseaux IoT, les diagnostics basés sur le cloud et les plateformes de surveillance à distance. Un accès non autorisé, des violations de système ou une manipulation de données pourraient compromettre l'infrastructure industrielle critique et la sécurité opérationnelle. L'incertitude réglementaire représente également des défis. Bien que les exigences de conformité environnementale plus strictes soutiennent généralement la croissance du marché, les normes régionales incohérentes et les exigences de certification en évolution peuvent augmenter la complexité de la conformité et retarder le déploiement des technologies. Les fluctuations économiques et les contraintes liées aux dépenses de capital peuvent affecter les décisions d'investissement dans les principaux secteurs d'utilisation finale tels que l'industrie pétrolière et gazière, les services publics, la fabrication et le traitement chimique, ralentissant ainsi les cycles d'acquisition des systèmes de détection de fuites avancés. En outre, les perturbations de la chaîne d'approvisionnement affectant les semi-conducteurs, les capteurs, les modules de communication et l'équipement de surveillance spécialisé peuvent avoir un impact sur la disponibilité des produits et la stabilité des prix.Aperçu de la situation actuelle des facteurs de risque et des menaces de déséquilibre du marché mondial de détection de fuites
Le marché actuel de détection de fuites est caractérisé par une adoption croissante de systèmes de surveillance numériques, en particulier dans les pipelines pétroliers et gazières, les services publics d'eau et les installations de fabrication industrielle. La demande en systèmes de surveillance prédictive alimentés par l'intelligence artificielle et en plateformes d'analyse en temps réel augmente, car les organisations mettent l'accent sur la gestion proactive de l'infrastructure et la réduction des risques opérationnels. Cependant, les défis d'implémentation restent importants, notamment dans l'infrastructure industrielle vieillissante, où l'intégration avec les systèmes hérités peut être coûteuse et techniquement complexe. Les préoccupations en matière de cybersécurité s'intensifient à mesure que les opérateurs industriels déployent des réseaux de surveillance connectés au cloud, créant de nouvelles priorités en matière de gestion des risques à travers le secteur. En même temps, l'augmentation des coûts des composants et la volatilité de la chaîne d'approvisionnement créent des pressions tarifaires pour les fabricants de systèmes et ralentissent les délais de déploiement dans certaines régions. L'application des réglementations liées à la surveillance des émissions, à l'intégrité des pipelines et à la prévention des pertes d'eau continue de stimuler la demande, mais elle augmente également les exigences de conformité pour les fournisseurs de technologies.Principaux facteurs de risque et signaux de menaces de déséquilibre du marché mondial de détection de fuites
- Coûts élevés d'implémentation : Exigences importantes de capital pour l'infrastructure de surveillance avancée.
- Problèmes de fiabilité des systèmes : Faux signaux d'alarme et détection inexacte réduisant la confiance des utilisateurs.
- Vulnérabilités en matière de cybersécurité : Systèmes de surveillance connectés exposés aux menaces numériques.
- Défis d'intégration avec l'infrastructure héritée : Barrières techniques à l'implémentation dans les systèmes anciens.
- Complexité réglementaire : Normes régionales en évolution et exigences de certification changeantes.
- Contraintes liées aux dépenses de capital : Ralentissements économiques affectant les investissements en technologies industrielles.
- Perturbations de la chaîne d'approvisionnement : Pénuries de capteurs, de semi-conducteurs et de modules de communication.
- Espaces de standardisation technologique : Manque d'interopérabilité entre les plateformes et les fournisseurs.
- Pénurie de main-d'œuvre qualifiée : Expertise technique limitée pour le déploiement et l'entretien.
- Pression tarifaire concurrentielle : Croissance de la concurrence sur le marché réduisant les marges bénéficiaires.
Implications stratégiques des facteurs de risque
Les fournisseurs de solutions de détection de fuites doivent prioriser la précision des systèmes, la validation de la fiabilité et l'interopérabilité pour renforcer la confiance du marché et réduire les barrières à l'adoption opérationnelle. L'investissement en cybersécurité deviendra de plus en plus essentiel à mesure que les plateformes de surveillance numérique s'étendent aux applications d'infrastructures critiques. Les fabricants devraient se concentrer sur des architectures de système modulaires et évolutives qui simplifient le déploiement à la fois dans les environnements industriels modernes et hérités. Des partenariats stratégiques avec les fournisseurs d'automatisation industrielle, les services publics et les opérateurs d'infrastructures renforceront les capacités d'intégration et amélioreront l'accès au marché. La diversification de la chaîne d'approvisionnement et les stratégies d'approvisionnement local des composants seront cruciales pour maintenir la cohérence des livraisons et la compétitivité tarifaire.Aperçu des risques futurs du marché mondial de détection de fuites
Envisageant l'avenir jusqu'en 2026???2033, le marché de détection de fuites est censé rester orienté vers la croissance mais de plus en plus façonné par les risques de transformation numérique, les exigences en cybersécurité et les cadres réglementaires en évolution. Les systèmes de surveillance autonomes, les jumeaux numériques, la détection d'anomalies basée sur l'intelligence artificielle et l'analyse prédictive de l'infrastructure continueront de remodeler les attentes du marché. Cependant, les fournisseurs qui ne parviendront pas à répondre aux défis de fiabilité, de cybersécurité et d'interopérabilité pourraient faire face à une adoption plus lente et à une réduction de leur compétitivité. Les régions investissant massivement dans la modernisation des infrastructures intelligentes et la numérisation industrielle sont censées offrir les meilleures opportunités de croissance à long terme. En général, la réussite durable sur le marché de détection de fuites dépendra de la résilience technologique, de la connectivité sécurisée, de la précision opérationnelle et de stratégies de déploiement adaptables.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de la détection de fuites
L'environnement réglementaire et politique qui régit le marché mondial de la détection de fuites est façonné par les réglementations de sécurité industrielle, les directives de protection de l'environnement, les normes d'intégrité des infrastructures, les lois sur la containment des matériaux dangereux, et les cadres de conformité aux normes de surveillance numérique. Les systèmes de détection de fuites sont considérés comme des solutions essentielles pour la surveillance des infrastructures en raison de leur rôle dans la prévention des échecs opérationnels, la réduction de la contamination de l'environnement, et la garantie de la sécurité publique et du lieu de travail. Les gouvernements et les autorités réglementaires du monde entier appliquent des exigences strictes en matière de prévention des fuites, de surveillance continue, de préparation aux urgences et d'obligations de rapport dans des secteurs tels que le pétrole et le gaz, les services d'eau, le traitement chimique, l'industrie manufacturière et les infrastructures énergétiques. Ces réglementations sont de plus en plus propices à l'adoption de technologies avancées de détection de fuites. Les priorités politiques se déplacent également vers la durabilité et la conservation des ressources, avec une mise en avant croissante des réglementations environnementales sur la réduction des pertes d'eau, le contrôle des émissions de méthane, l'intégrité des actifs industriels et la modernisation des infrastructures intelligentes. Cela accélère l'adoption de systèmes intelligents de détection de fuites intégrés aux plateformes de surveillance numérique.Environnement réglementaire et politique actuel du marché mondial de la détection de fuites
L'environnement réglementaire actuel pour la détection de fuites combine les normes établies de sécurité opérationnelle industrielle avec les exigences croissantes de conformité environnementale et les politiques de surveillance des infrastructures numériques. Les systèmes de détection de fuites sont de plus en plus imposés pour les actifs d'infrastructures critiques afin de réduire l'exposition aux risques et d'améliorer la responsabilité opérationnelle. Aux États-Unis, les réglementations sur la détection de fuites sont régies par des agences telles que l'Environmental Protection Agency (EPA), la Pipeline and Hazardous Materials Safety Administration (PHMSA), l'Occupational Safety and Health Administration (OSHA) et les autorités environnementales à l'échelle des États. La surveillance des émissions de méthane, la gestion de l'intégrité des pipelines de liquides dangereux et les exigences de rapport sur les fuites dans les services d'eau sont des moteurs majeurs de conformité. En Europe, le déploiement de la détection de fuites est influencé par la Directive sur les émissions industrielles (IED), la Directive Seveso III, la Directive Cadre sur l'eau et des réglementations strictes sur la surveillance environnementale. L'Union européenne renforce également les exigences de rapport sur les fuites de méthane pour les opérateurs du secteur pétrolier et gazier. Les pays de l'Asie-Pacifique, notamment la Chine, le Japon, la Corée du Sud et l'Inde, renforcent progressivement les normes de sécurité industrielle, les réglementations de surveillance des pipelines et les politiques de conservation de l'eau. L'industrialisation rapide et l'expansion des infrastructures urbaines sont des moteurs de la surveillance réglementaire plus stricte des technologies de prévention des fuites. Les marchés du Moyen-Orient et de l'Amérique latine s'alignent de plus en plus sur les normes internationales d'intégrité opérationnelle et de sécurité environnementale, notamment dans les infrastructures de pipelines pétroliers et gaziers et les systèmes de distribution municipale d'eau.Principaux signaux de l'environnement réglementaire et politique du marché mondial de la détection de fuites
- Réglementations sur l'intégrité des pipelines : Les exigences obligatoires de surveillance des fuites, les intervalles d'inspection et les normes de réponse d'urgence sont propices à l'adoption à l'échelle des infrastructures énergétiques.
- Conformité aux émissions environnementales : Les réglementations ciblant les fuites de méthane, les fuites de fluides dangereux et la contamination industrielle augmentent la demande pour des systèmes de détection avancés.
- Politiques de conservation de l'eau : Les gouvernements imposent la réduction des pertes d'eau non facturées et l'amélioration de l'efficacité de la distribution grâce à la mise en œuvre de la surveillance des fuites.
- Normes de sécurité industrielle : La prévention et la détection des fuites sont au cœur des cadres de sécurité du lieu de travail dans les industries chimiques, manufacturières et de traitement.
- Exigences de surveillance et de rapport numériques : Les autorités réglementaires exigent de plus en plus une surveillance automatisée, des alertes en temps réel et des rapports de conformité numériques.
- Initiatives d'infrastructures intelligentes : Le soutien des politiques publiques aux villes intelligentes et aux réseaux d'utilité intelligents accélère l'adoption de technologies de détection de fuites intégrées.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire influence significativement les investissements technologiques dans les secteurs des infrastructures industrielles. Les opérateurs déployent de plus en plus des plateformes avancées de détection de fuites pour garantir la conformité, minimiser les perturbations opérationnelles et réduire les responsabilités environnementales. Les réglementations strictes sur les émissions poussent à une forte demande pour des technologies de détection de haute précision telles que la surveillance par fibres optiques, la thermographie infrarouge et la détection d'anomalies basée sur l'intelligence artificielle. Les entreprises qui offrent des solutions de surveillance conformes renforcent leur position concurrentielle. Les réglementations sur la conservation de l'eau accélèrent l'adoption municipale des systèmes intelligents de détection de fuites, créant des opportunités de croissance majeures pour les fournisseurs de solutions de surveillance numérique axés sur les infrastructures d'utilité publique. La poussée réglementaire vers la numérisation encourage également l'intégration de diagnostics basés sur le cloud, d'analyses prédictives et d'outils de rapport de conformité automatisés, permettant aux opérateurs d'améliorer les temps de réponse et la transparence opérationnelle.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de la détection de fuites
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de la détection de fuites est susceptible de devenir de plus en plus strict, basé sur les données et axé sur la durabilité. Les gouvernements renforceront probablement les obligations de rapport sur les fuites, resserreront les seuils d'émissions et imposeront une surveillance continue à travers les infrastructures industrielles critiques. Les engagements de réduction du méthane, les politiques de décarbonation industrielle et les réglementations de protection des ressources en eau sont susceptibles de considérablement étendre les exigences de déploiement des technologies avancées de détection de fuites. Les cadres de conformité numériques deviendront probablement plus importants, avec les régulateurs exigeant des rapports automatisés, une intégration de la surveillance à distance et une détection d'anomalies soutenue par l'intelligence artificielle pour les opérateurs d'infrastructures critiques. Les investissements dans les villes intelligentes et les initiatives de résilience des infrastructures sont susceptibles de créer de nouveaux incitations réglementaires à l'adoption de la détection de fuites dans les systèmes d'eau municipale, d'énergie de quartier et d'infrastructures d'utilité urbaine. Dans l'ensemble, les développements réglementaires et politiques resteront un catalyseur clé de croissance pour le marché de la détection de fuites, avec les entreprises investissant dans les technologies de détection intelligente, l'automatisation de la conformité et les écosystèmes de surveillance numérique intégrés qui devraient maintenir un avantage concurrentiel à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de la détection de fuites ?
Le marché mondial de la détection de fuites était estimé à environ 3,85 milliards de dollars en 2025.
Quelle est la taille du marché mondial de la détection de fuites prévue d'ici 2033 ?
Le marché est prévu pour atteindre près de 7,24 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial de la détection de fuites ?
Le marché est projeté pour s'élargir à un taux de croissance annuel composé (CAGR) d'environ 8,2 % pendant la période 2026???2033.
Quelle région domine le marché mondial de la détection de fuites ?
L'Amérique du Nord domine le marché en raison de l'infrastructure de pipeline avancée, des normes réglementaires strictes et de l'adoption généralisée des technologies d'automatisation industrielle.