
Rapport sur le marché mondial des robots autonomes, taille et prévision 2026-2033
Le marché mondial des robots autonomes devrait connaître une croissance robuste et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 18,90 milliards de dollars en 2025, ce marché devrait atteindre près de 67,80 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 17,30 %. Cette croissance est soutenue par les progrès rapides en intelligence artificielle, apprentissage automatique, vision par ordinateur et technologies de capteurs, ainsi que par la demande croissante d'automatisation dans les secteurs industriels et commerciaux, et par l'adoption croissante de robots autonomes dans la fabrication, la logistique, la santé, l'agriculture, la défense et le commerce de détail. En outre, les investissements croissants dans la recherche et le développement en robotique, l'intégration des capacités de navigation autonome et d'intelligence artificielle en périphérie, ainsi que le besoin croissant d'améliorer l'efficacité opérationnelle, la sécurité du lieu de travail et l'optimisation du personnel, accélèrent davantage l'expansion du marché à l'échelle mondiale.
Aperçu de la prévision du marché mondial des robots autonomes (2026-2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 18,90 milliards de dollars américains |
| Taille du marché (2033) | 67,80 milliards de dollars américains |
| Taux de croissance annuel composé (2026-2033) | 17.30% |
| Plus grand segment | Robots autonomes industriels |
| Segment en plus rapide croissance | Robots mobiles autonomes (AMR) |
| Segment d'utilisation principal | Fabrication |
| Tendance clé | Robotique alimentée par l'intelligence artificielle, navigation autonome, vision machine et collaboration humain-robot |
| Influence réglementaire | Normes de sécurité industrielle, réglementations sur la robotique, conformité à la sécurité fonctionnelle et cadres de gouvernance de l'intelligence artificielle |
| Perspective future | Croissance stimulée par la fabrication intelligente, l'automatisation des entrepôts, l'intégration de l'intelligence artificielle et l'adoption de l'industrie 4.0 |
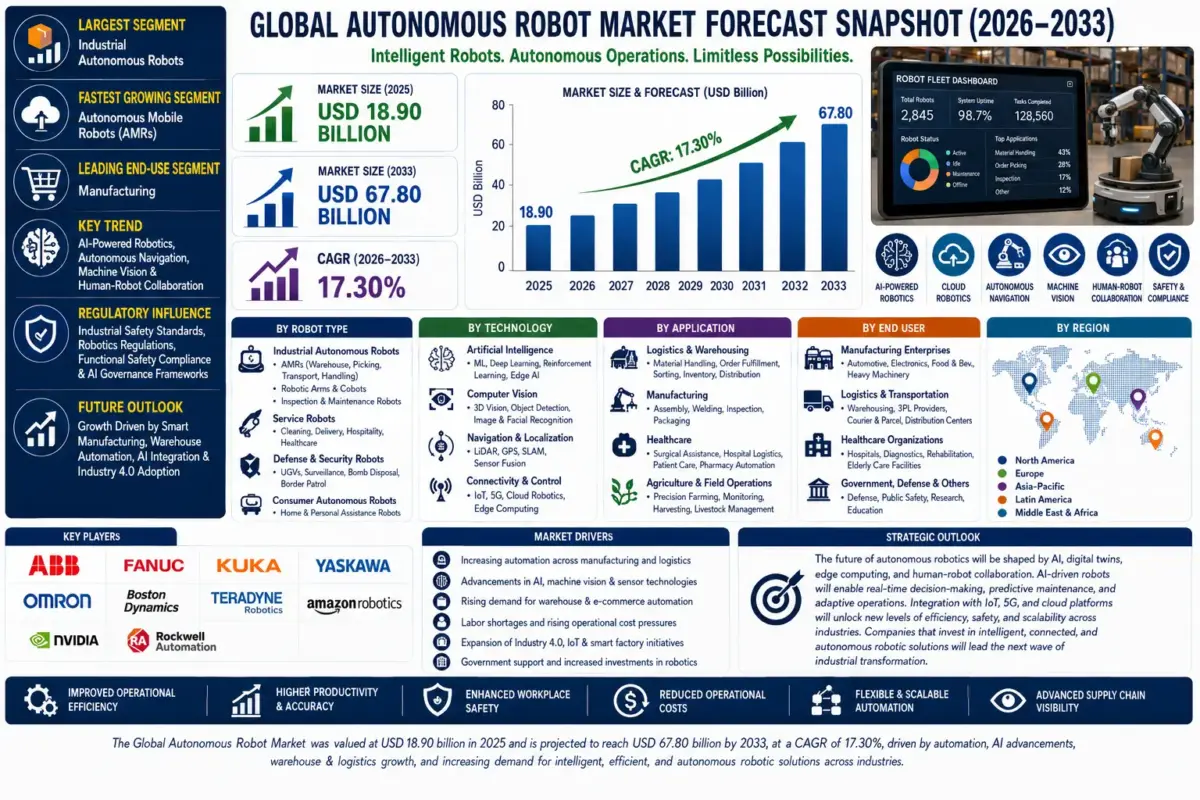
Taille et prévision du marché mondial des robots autonomes
Le marché mondial des robots autonomes devrait connaître une croissance robuste pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 18,90 milliards de dollars américains en 2025 et devrait atteindre environ 67,80 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 17,30%. La croissance du marché est principalement entraînée par l'automatisation croissante dans les secteurs de la fabrication et des logistiques, les avancées rapides en intelligence artificielle et en vision machine, l'augmentation des pénuries de main-d'œuvre, l'expansion de l'automatisation des entrepôts et les investissements croissants en technologies de l'industrie 4.0. Les organisations déployent de plus en plus des robots autonomes pour améliorer la productivité, l'efficacité opérationnelle, la sécurité du lieu de travail et l'optimisation des coûts.Aperçu du marché mondial des robots autonomes
Les robots autonomes sont des systèmes robotiques intelligents capables d'exécuter des tâches avec un minimum ou aucun intervention humaine en utilisant l'intelligence artificielle, l'apprentissage automatique, la vision par ordinateur, le LiDAR, les capteurs, le GPS et des technologies de navigation avancées. Ces robots sont largement déployés dans la fabrication, la logistique, la santé, l'agriculture, la défense, le commerce de détail, l'exploitation minière et les installations commerciales pour le traitement des matériaux, l'inspection, la surveillance, la livraison, le nettoyage et l'automatisation industrielle. L'intégration de l'intelligence artificielle, du calcul en nuage, de l'Internet des objets, et du calcul en périphérie accélère le développement des systèmes robotiques autonomes de nouvelle génération.Facteurs structurels de la croissance du marché
1. Adoption croissante de l'automatisation industrielle
Les fabricants investissent de plus en plus dans la robotique autonome pour améliorer l'efficacité de production, réduire les coûts opérationnels et répondre aux pénuries de main-d'œuvre. Implications du marché : La demande pour des solutions d'automatisation robotique intelligente continue d'augmenter dans les secteurs industriels.2. Avancées en intelligence artificielle et en vision machine
Les capacités de perception alimentée par l'intelligence artificielle, de reconnaissance d'objets et de prise de décision améliorent considérablement l'autonomie des robots et les performances opérationnelles. Implications du marché : Les plateformes robotiques intelligentes permettent des applications industrielles plus complexes et adaptatives.3. Demande croissante pour l'automatisation des entrepôts
La croissance rapide du commerce électronique et des logistiques stimule l'adoption des robots mobiles autonomes pour le déplacement des stocks, le prélèvement, le tri et la livraison. Implications du marché : L'automatisation des entrepôts devient un secteur de croissance majeur pour les solutions robotiques autonomes.4. Développement de l'industrie intelligente et de l'industrie 4.0
Les usines numériques intègrent la robotique, l'Internet des objets, le calcul en nuage et l'analyse en temps réel pour optimiser les opérations de fabrication. Implications du marché : Les robots autonomes connectés améliorent la flexibilité, la productivité et l'intelligence opérationnelle.Segmentation du marché mondial des robots autonomes
1. Par type de robot
1.1 Robots autonomes industriels
1.1.1 Robots autonomes mobiles (AMRs) 1.1.1.1 Robots autonomes pour entrepôts 1.1.1.1.1 Robots de transport d'inventaire 1.1.1.1.2 Robots de prélèvement de commandes 1.1.1.1.3 Robots de mise en face des marchandises 1.1.1.1.4 Robots de manutention de matériels 1.1.2 Bras robotiques autonomes 1.1.3 Robots collaboratifs autonomes (Cobots) 1.1.4 Robots d'inspection et d'entretien1.2 Robots de service
1.2.1 Robots de nettoyage 1.2.2 Robots de livraison 1.2.3 Robots de l'hôtellerie 1.2.4 Robots d'assistance en santé1.3 Robots de défense et de sécurité
1.3.1 Véhicules terrestres non pilotes (UGVs) 1.3.2 Robots de surveillance 1.3.3 Robots de désamorçage de bombes 1.3.4 Robots de patrouille aux frontières1.4 Robots autonomes grand public
1.4.1 Aspirateurs robot 1.4.2 Robots de tonte de gazon 1.4.3 Robots assistants personnels 1.4.4 Robots éducatifs2. Par technologie
2.1 Intelligence artificielle
2.1.1 Algorithmes d'apprentissage automatique 2.1.1.1 Systèmes de décision intelligents 2.1.1.1.1 Planification des itinéraires 2.1.1.1.2 Reconnaissance d'objets 2.1.1.1.3 Navigation autonome 2.1.1.1.4 Prise de décision prédictive 2.1.2 Apprentissage en profondeur 2.1.3 Apprentissage par renforcement 2.1.4 Traitement de l'intelligence artificielle en périphérie2.2 Vision par ordinateur
2.2.1 Systèmes de vision en 3D 2.2.2 Reconnaissance d'images 2.2.3 Détection d'objets 2.2.4 Reconnaissance faciale2.3 Navigation et localisation
2.3.1 Navigation basée sur LiDAR 2.3.2 Navigation GPS 2.3.3 Technologie SLAM 2.3.4 Fusion de capteurs2.4 Connexion et systèmes de contrôle
2.4.1 Intégration IoT 2.4.2 Connectivité 5G 2.4.3 Robotique en nuage 2.4.4 Calcul en périphérie3. Par application
3.1 Logistique et entrepôts
3.1.1 Automatisation de la manutention 3.1.1.1 Automatisation des entrepôts 3.1.1.1.1 Remplissage des commandes 3.1.1.1.2 Gestion des stocks 3.1.1.1.3 Tri des colis 3.1.1.1.4 Transport des marchandises 3.1.2 Centres de distribution 3.1.3 Remplissage des commandes en ligne 3.1.4 Automatisation des entrepôts frigorifiques3.2 Fabrication
3.2.1 Automatisation d'assemblage 3.2.2 Opérations de soudage 3.2.3 Inspection de qualité 3.2.4 Automatisation d'emballage3.3 Santé
3.3.1 Assistance chirurgicale 3.3.2 Logistique hospitalière 3.3.3 Soins aux patients 3.3.4 Automatisation des pharmacies3.4 Agricole et opérations de champ
3.4.1 Agriculture de précision 3.4.2 Surveillance des cultures 3.4.3 Récolte autonome 3.4.4 Gestion du bétail4. Par utilisateur final
4.1 Entreprises de fabrication
4.1.1 Fabricants automobiles 4.1.1.1 Opérations d'usine intelligente 4.1.1.1.1 Lignes d'assemblage de véhicules 4.1.1.1.2 Fabrication de composants 4.1.1.1.3 Automatisation des ateliers de peinture 4.1.1.1.4 Systèmes de contrôle qualité 4.1.2 Fabricants électroniques 4.1.3 Fabricants de produits alimentaires et boissons 4.1.4 Fabricants de machines lourdes4.2 Entreprises de logistique et de transport
4.2.1 Entreprises d'entrepôts 4.2.2 Fournisseurs de logistique tierce 4.2.3 Services de livraison et de colis 4.2.4 Centres de distribution4.3 Organisations de santé
4.3.1 Hôpitaux 4.3.2 Centres Diagnostiques 4.3.3 Centres de Réadaptation 4.3.4 Établissements de Soins pour Personnes Âgées4.4 Gouvernement, Défense & Autres
4.4.1 Organisations de Défense 4.4.2 Agences de Sécurité Publique 4.4.3 Institutions de Recherche 4.4.4 Organisations Éducatives5. Par Région
5.1 Amérique du Nord 5.2 Europe 5.3 Asie-Pacifique 5.4 Amérique latine 5.5 Moyen-Orient & AfriqueDynamiques du Marché Régional
Amérique du Nord
Région dominante soutenue par une automatisation avancée de la fabrication, une forte adoption de l'intelligence artificielle, des recherches en robotique solides, ainsi qu'importantes investissements dans l'automatisation des entrepôts et les technologies autonomes.Europe
Moteur par les initiatives Industry 4.0, les investissements dans la fabrication intelligente, le déploiement de robotique avancée et des capacités fortes d'automatisation industrielle.Asie-Pacifique
Région en pleine croissance soutenue par l'expansion des industries de fabrication, l'augmentation des installations de robots industriels, des initiatives gouvernementales en matière d'automatisation, et des investissements croissants en intelligence artificielle.Amérique latine
Marché en croissance motivé par la modernisation industrielle, l'automatisation des entrepôts, ainsi qu'une adoption croissante des robots dans les secteurs de la fabrication.Moyen-Orient & Afrique
Marché émergent soutenu par des projets de villes intelligentes, le développement de l'infrastructure logistique, la diversification industrielle et les investissements en automatisation.Landscape Concurrentiel
Le marché mondial des robots autonomes est très concurrentiel, avec des fabricants de robotique, des entreprises de technologies d'automatisation, des fournisseurs de solutions en intelligence artificielle et des fournisseurs d'équipements industriels qui se concentrent sur les robotiques intelligentes, la navigation autonome, la vision machine et les technologies d'automatisation avancées. Les principales entreprises opérant sur le marché comprennent :- ABB Ltd.
- FANUC Corporation
- KUKA AG
- Yaskawa Electric Corporation
- Omron Corporation
- Boston Dynamics
- Teradyne Inc. (Mobile Industrial Robots & Universal Robots)
- Amazon Robotics
- NVIDIA Corporation
- Rockwell Automation, Inc.
Perspective Stratégique
L'avenir du marché des robots autonomes sera déterminé par l'intelligence artificielle, les robots collaboratifs, la navigation autonome, le calcul en périphérie, les jumeaux numériques et les robots cloud. Les organisations investissent de plus en plus dans des robots alimentés par l'intelligence artificielle capables d'apprentissage en temps réel, de prise de décision adaptative, d'entretien prédictif et de collaboration homme-robot. L'intégration avec les plateformes IoT, la connectivité 5G, des capteurs avancés et des analyses industrielles renforceront davantage l'intelligence robotique et l'efficacité opérationnelle. L'accent croissant sur les usines intelligentes, l'automatisation des entrepôts, la logistique autonome, l'agriculture précise et les robots de service intelligents continuera de créer des opportunités de croissance importantes. Les entreprises se concentrant sur l'innovation en IA, les plateformes de logiciels de robotique, la mobilité autonome et des solutions d'automatisation évolutives renforceront leur position concurrentielle dans l'écosystème mondial de la robotique.Perspective Finale du Marché
Le marché mondial des robots autonomes devient un pilier des automatisations industrielles et des opérations intelligentes. L'adoption croissante des robots alimentés par l'intelligence artificielle, la demande croissante des systèmes autonomes dans plusieurs industries, l'expansion des initiatives Industry 4.0 et les avancées technologiques continues devraient soutenir une croissance du marché durable pendant toute la période de prévision. Les organisations qui proposent des solutions robotiques intelligentes, évolutives et autonomes seront bien positionnées pour saisir les opportunités à long terme à l'échelle mondiale de l'industrie de la robotique et de l'automatisation.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché (2026-2033) 1.2 Points clés de croissance 1.3 Aperçu de la demande et de l'offre 1.4 Principaux points stratégiques 1.5 Point de vue de l'analyste2. Aperçu du marché
2.1 Introduction au marché mondial des robots autonomes 2.2 Analyse de la chaîne de valeur industrielle 2.3 Évolution du marché & tendances historiques 2.4 Analyse de l'impact macro-économique 2.5 Automatisation industrielle & transformation des robots intelligents 2.6 Robotique alimentée par l'intelligence artificielle, navigation autonome & collaboration humain-robot3. Aperçu de la prévision du marché mondial des robots autonomes (en milliards de dollars), 2026-2033
3.1 Taille du marché en 2025 3.2 Taille du marché en 2033 3.3 Taux de croissance annuel composé (2026-2033) 3.4 Plus grande région 3.5 Région à croissance la plus rapide 3.6 Plus grand segment 3.7 Tendance clé 3.8 Perspective future4. Principaux moteurs de croissance du marché
4.1 Augmentation de l'adoption de l'automatisation industrielle 4.2 Progrès en intelligence artificielle & vision machine 4.3 Demande croissante d'automatisation des entrepôts 4.4 Développement de l'industrie intelligente & de l'industrie 4.0 4.5 Intégration de l'intelligence artificielle, de l'IoT, du 5G & du calcul en périphérie dans les robots autonomes5. Défis du marché
5.1 Coûts élevés de développement & de déploiement 5.2 Défis de sécurité fonctionnelle & de conformité réglementaire 5.3 Sécurité informatique & fiabilité des systèmes autonomes 5.4 Main-d'œuvre qualifiée & complexité d'intégration6. Segmentations du marché par type de robot (en milliards de dollars), 2026-2033
6.1 Robots autonomes industriels 6.1.1 Robots autonomes mobiles (AMRs) 6.1.1.1 Robots AMRs d'entrepôt 6.1.1.1.1 Robots de transport d'inventaire 6.1.1.1.2 Robots de prélèvement de commandes 6.1.1.1.3 Robots de livraison à l'employé 6.1.1.1.4 Robots de manutention de matériels 6.1.2 Bras robotiques autonomes 6.1.3 Robots collaboratifs autonomes (Cobots) 6.1.4 Robots d'inspection et de maintenance 6.2 Robots de service 6.2.1 Robots de nettoyage 6.2.2 Robots de livraison 6.2.3 Robots de restauration 6.2.4 Robots d'assistance médicale 6.3 Robots de défense et de sécurité 6.3.1 Véhicules terrestres non pilotes (UGVs) 6.3.2 Robots de surveillance 6.3.3 Robots de désamorçage de bombes 6.3.4 Robots de patrouille des frontières 6.4 Robots autonomes grand public 6.4.1 Aspirateurs robotiques 6.4.2 Robots de tonte de gazon 6.4.3 Robots assistants personnels 6.4.4 Robots éducatifs7. Segmentations du marché par technologie (en milliards de dollars), 2026-2033
7.1 Intelligence artificielle 7.1.1 Algorithmes d'apprentissage automatique 7.1.1.1 Systèmes de décision intelligents 7.1.1.1.1 Planification de trajectoire 7.1.1.1.2 Reconnaissance d'objets 7.1.1.1.3 Navigation autonome 7.1.1.1.4 Prise de décision prédictive 7.1.2 Apprentissage profond 7.1.3 Apprentissage par renforcement 7.1.4 Traitement de l'intelligence artificielle en périphérie 7.2 Vision par ordinateur 7.2.1 Systèmes de vision 3D 7.2.2 Reconnaissance d'images 7.2.3 Détection d'objets 7.2.4 Reconnaissance faciale 7.3 Navigation et localisation 7.3.1 Navigation basée sur LiDAR 7.3.2 Navigation GPS 7.3.3 Technologie SLAM 7.3.4 Fusion de capteurs 7.4 Connectivité et systèmes de contrôle 7.4.1 Intégration IoT 7.4.2 Connectivité 5G 7.4.3 Robotique en nuage 7.4.4 Calcul en périphérie8. Segmentations du marché par application (en milliards de dollars), 2026-2033
8.1 Logistique et entrepôts 8.1.1 Automatisation de la manutention 8.1.1.1 Automatisation des entrepôts 8.1.1.1.1 Remplissage des commandes 8.1.1.1.2 Gestion des stocks 8.1.1.1.3 Tri des colis 8.1.1.1.4 Transport des marchandises 8.1.2 Centres de distribution 8.1.3 Remplissage des commandes en ligne 8.1.4 Automatisation des entrepôts frigorifiques 8.2 Industrie 8.2.1 Automatisation de l'assemblage 8.2.2 Opérations de soudage 8.2.3 Inspection de qualité 8.2.4 Automatisation de l'emballage 8.3 Santé 8.3.1 Assistance chirurgicale 8.3.2 Logistique hospitalière 8.3.3 Soins aux patients 8.3.4 Automatisation des pharmacies 8.4 Agriculture et opérations en champ 8.4.1 Agriculture de précision 8.4.2 Surveillance des cultures 8.4.3 Récolte autonome 8.4.4 Gestion du bétail9. Segmentations du marché par utilisateur final (en milliards de dollars), 2026-2033
9.1 Entreprises manufacturières 9.1.1 Fabricants automobiles 9.1.1.1 Opérations d'usine intelligente 9.1.1.1.1 Lignes d'assemblage de véhicules 9.1.1.1.2 Fabrication de composants 9.1.1.1.3 Automatisation des ateliers de peinture 9.1.1.1.4 Systèmes de contrôle qualité 9.1.2 Fabricants électroniques 9.1.3 Fabricants d'aliments et boissons 9.1.4 Fabricants de machinerie lourde 9.2 Entreprises de logistique et de transport 9.2.1 Entreprises d'entreposage 9.2.2 Fournisseurs de logistique tierce 9.2.3 Services de livraison et de colis 9.2.4 Centres de distribution 9.3 Organisations de santé 9.3.1 Hôpitaux 9.3.2 Centres diagnostiques 9.3.3 Centres de rééducation 9.3.4 Établissements de soins aux personnes âgées 9.4 Gouvernement, Défense et autres 9.4.1 Organisations de défense 9.4.2 Agences de sécurité publique 9.4.3 Institutions de recherche 9.4.4 Organisations éducatives10. Segmentations du marché par région (en milliards de dollars), 2026-2033
10.1 Amérique du Nord 10.2 Europe 10.3 Asie-Pacifique 10.4 Amérique latine 10.5 Moyen-Orient et Afrique11. Analyse du marché par région
11.1 Amérique du Nord - Leader du marché 11.2 Asie-Pacifique - Région à croissance la plus rapide 11.3 Europe - Marché de la robotique industrielle 4.0 et de la fabrication intelligente 11.4 Amérique latine - Adoption croissante de l'automatisation industrielle 11.5 Moyen-Orient et Afrique - Marché émergent de la robotique intelligente12. Paysage concurrentiel
12.1 Analyse de la part de marché 12.2 Matrice de positionnement concurrentiel 12.3 Développements stratégiques (fusions-acquisitions, lancements de produits, partenariats) 12.4 Benchmarking de l'innovation 12.5 Évaluation de la technologie de robotique, de navigation autonome et d'intelligence artificielle13. Profils des entreprises
13.1 ABB Ltd. 13.2 FANUC Corporation 13.3 KUKA AG 13.4 Yaskawa Electric Corporation 13.5 Omron Corporation 13.6 Boston Dynamics 13.7 Teradyne Inc. (Mobile Industrial Robots & Universal Robots) 13.8 Amazon Robotics 13.9 NVIDIA Corporation 13.10 Rockwell Automation, Inc.14. Intelligence stratégique et insights alimentés par l'IA
14.1 moteur de prévision de la demande de Pheonix 14.2 Tableau de bord d'analyse des robots autonomes 14.3 Performance des robots alimentés par l'IA et maintenance prédictive 14.4 moteur d'optimisation des robots intelligents 14.5 Intelligence de la fabrication intelligente et de l'automatisation industrielle15. Opportunités d'investissement et de croissance
15.1 Robotique industrielle alimentée par l'intelligence artificielle 15.2 Robots autonomes mobiles (AMRs) 15.3 Solutions d'automatisation intelligente des entrepôts 15.4 Technologies de collaboration humain-robot 15.5 Industrie 4.0 et automatisation des usines intelligentes16. Pourquoi le marché mondial des robots autonomes reste critique
16.1 Croissance de l'automatisation industrielle à travers les secteurs 16.2 Demande croissante d'opérations d'entrepôts intelligents 16.3 Innovation rapide en IA et vision machine 16.4 Adoption croissante des systèmes autonomes à travers les secteurs d'utilisation 16.5 Croissance à long terme dans les marchés de robotique, IA et automatisation intelligente17. Annexe
18. À propos de Pheonix Research
19. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des robots autonomes
Le marché mondial des robots autonomes est très concurrentiel et se caractérise par la présence de fabricants de robots, de sociétés d'automatisation industrielle, de fournisseurs de solutions d'intelligence artificielle, de développeurs de mobilité autonome, de spécialistes de la vision machine et de fournisseurs d'équipements industriels. L'intensité de la concurrence est déterminée par les robots alimentés par l'intelligence artificielle, les technologies de navigation autonome, les capacités de vision machine, le calcul en périphérie, les robots cloud et l'intégration sans faille avec les écosystèmes de l'Industrie 4.0. Les entreprises concourent dans plusieurs segments de robots autonomes, notamment les robots industriels autonomes, les robots mobiles autonomes (AMRs), les robots collaboratifs (cobots), les robots de service, les robots de défense, les robots grand public, l'automatisation des entrepôts, l'automatisation de la production, la robotique médicale et la robotique agricole. L'adoption croissante de l'automatisation intelligente, l'augmentation des pénuries de main-d'œuvre, l'expansion de la modernisation des entrepôts et l'augmentation des investissements dans la production intelligente intensifient la concurrence tout en encourageant l'innovation continue dans les technologies robotiques autonomes. La structure du marché évolue vers l'intelligence robotique alimentée par l'intelligence artificielle, la navigation autonome, les jumeaux numériques, le traitement en IA en périphérie, la robotique connectée à Internet des objets, la maintenance prédictive, la collaboration homme-robot et les plateformes d'automatisation intégrées. Les participants au marché investissent lourdement dans des capteurs avancés, des algorithmes d'apprentissage automatique, des systèmes de vision par ordinateur, des plateformes logicielles de robotique et des partenariats stratégiques afin de renforcer leur position sur le marché et d'améliorer l'efficacité opérationnelle.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial des robots autonomes
Principales entreprises mondiales de robots autonomes
- ABB Ltd.: Une entreprise mondiale d'automatisation industrielle et de robotique fournissant des systèmes robotiques autonomes, des robots collaboratifs, des solutions d'automatisation industrielle et des technologies de fabrication alimentées par l'intelligence artificielle.
- FANUC Corporation: Une entreprise leader de robotique offrant des robots industriels, des systèmes d'automatisation d'usine intelligente, des technologies CNC et des solutions robotiques alimentées par l'intelligence artificielle.
- KUKA AG: Une entreprise de robotique industrielle et d'automatisation qui fournit des systèmes robotiques autonomes, des technologies de fabrication intelligente, l'automatisation des entrepôts et des solutions de fabrication numérique.
- Yaskawa Electric Corporation: Un fournisseur mondial de robots industriels, de technologies de contrôle du mouvement, de systèmes d'automatisation autonomes et de solutions de fabrication intelligente.
- Omron Corporation: Une entreprise de technologie d'automatisation qui propose des robots mobiles autonomes, des solutions de capteurs industriels, des systèmes de vision machine et des plateformes d'automatisation d'usine intelligente.
- Boston Dynamics: Un innovateur en robotique spécialisé dans les robots mobiles autonomes, les plateformes de mobilité robotique intelligente, la navigation alimentée par l'intelligence artificielle et les robots d'inspection industrielle.
- Teradyne Inc. (Mobile Industrial Robots & Universal Robots): Un principal fournisseur de robots collaboratifs, de robots mobiles autonomes, de solutions d'automatisation flexible et de robotique d'entrepôt intelligente.
- Amazon Robotics: Une entreprise d'automatisation d'entrepôt développant des systèmes robotiques autonomes pour les centres de traitement des commandes, la gestion des stocks, le transport de matières et l'optimisation logistique.
- NVIDIA Corporation: Une entreprise technologique fournissant des plateformes de calcul d'intelligence artificielle, des cadres logiciels de robotique, un traitement en IA en périphérie et des technologies de simulation pour les systèmes robotiques autonomes.
- Rockwell Automation, Inc.: Un fournisseur d'automatisation industrielle qui propose des plateformes de fabrication intelligente, des solutions d'intégration robotique, des systèmes de contrôle industriel et des technologies de transformation numérique.
Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'adoption croissante de l'automatisation industrielle, la demande croissante de robotique d'entrepôt et les investissements croissants dans les technologies de fabrication intelligente intensifient la concurrence parmi les fournisseurs mondiaux de robots autonomes. Les avancées en intelligence artificielle, en apprentissage automatique, en vision par ordinateur, en navigation autonome, en technologies LiDAR et en calcul en périphérie deviennent des différenciateurs majeurs sur le marché. La demande croissante pour le traitement intelligent des matières, l'automatisation de la production, la maintenance prédictive, l'automatisation logistique et la collaboration homme-robot renforcent la compétitivité du marché tout en améliorant la productivité opérationnelle. Les collaborations stratégiques entre les fabricants de robots, les entreprises de technologies d'intelligence artificielle, les fournisseurs d'automatisation, les entreprises de semi-conducteurs, les fournisseurs de plateformes cloud et les entreprises industrielles accélèrent l'innovation, élargissent les capacités des solutions et améliorent les performances opérationnelles autonomes. Les investissements continus dans la robotique alimentée par l'intelligence artificielle, les systèmes de navigation autonome, la robotique cloud, les jumeaux numériques, les technologies de détection avancées et les écosystèmes intégrés de l'Industrie 4.0 permettent aux entreprises d'améliorer leur efficacité opérationnelle et leur compétitivité à long terme.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises possédant des plateformes de robotique autonome complètes, des capacités avancées en intelligence artificielle et des écosystèmes d'automatisation industrielle intégrés sont censées maintenir un avantage concurrentiel significatif. Les investissements en intelligence artificielle, en vision machine, en mobilité autonome, en robotique cloud, en calcul en périphérie et en analyse prédictive deviennent de plus en plus importants pour la direction à long terme du marché. Les organisations qui se concentrent sur l'expansion des capacités d'automatisation intelligente, l'amélioration de l'autonomie robotique, le renforcement des décisions alimentées par l'intelligence artificielle et l'amélioration de la flexibilité opérationnelle sont susceptibles d'augmenter leur croissance des revenus et leur part de marché. Les partenariats stratégiques avec les fabricants industriels, les fournisseurs logistiques, les entreprises de technologie cloud, les développeurs d'intelligence artificielle, les institutions de recherche et les intégrateurs de systèmes soutiennent l'innovation, l'efficacité opérationnelle et l'expansion du marché international. Les entreprises capables de combiner l'innovation technologique, l'expertise en robotique, l'intelligence artificielle, l'évolutivité opérationnelle et des solutions d'automatisation intégrées seront les mieux positionnées pour concurrencer efficacement sur le marché mondial des robots autonomes en évolution.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial des robots autonomes
Le paysage concurrentiel du marché mondial des robots autonomes est censé devenir de plus en plus alimenté par l'intelligence artificielle, autonome et axé sur l'Industrie 4.0 à mesure que la demande en automatisation robotique intelligente continue de s'élargir à l'échelle mondiale. La concurrence future sera façonnée par la robotique alimentée par l'intelligence artificielle, les robots collaboratifs, les robots mobiles autonomes, la vision machine, les jumeaux numériques, la robotique cloud, l'IA en périphérie et les technologies de navigation autonome de nouvelle génération. Les participants au marché sont censés augmenter leurs investissements dans les plateformes de robotique intelligente, l'infrastructure d'automatisation avancée, le logiciel IA, les solutions de mobilité autonome et les écosystèmes de fabrication numérique intégrés afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'innovation technologique, l'intelligence artificielle, l'ingénierie robotique, l'évolutivité opérationnelle et des solutions d'automatisation complètes seront les mieux positionnées pour mener le marché mondial des robots autonomes en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Chiffre d'affaires de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial des robots autonomes
Le marché mondial des robots autonomes fonctionne à travers une chaîne de valeur avancée, orientée technologie, comprenant la recherche et le développement, la fabrication de composants, le développement de logiciels d'intelligence artificielle, la conception de robots, l'intégration de systèmes, la production, le déploiement, l'entretien et le soutien tout au long du cycle de vie. L'écosystème inclut les fabricants de semi-conducteurs, les fournisseurs de capteurs, les entreprises de robotique, les développeurs de logiciels d'intelligence artificielle, les fournisseurs de plateformes cloud, les intégrateurs de systèmes d'automatisation, les fabricants d'équipements industriels, les fournisseurs de logistique, les institutions de recherche et les utilisateurs finaux qui collaborent pour délivrer des solutions robotiques autonomes intelligentes dans les secteurs de la fabrication, de la logistique, de la santé, de l'agriculture, de la défense, du commerce de détail et des industries commerciales. L'industrie est propulsée par une automatisation industrielle croissante, une adoption rapide de l'intelligence artificielle, une expansion de la fabrication intelligente, une croissance de l'automatisation des entrepôts, une pénurie de main-d'œuvre et des initiatives Industry 4.0. Les organisations investissent dans la robotique alimentée par l'intelligence artificielle, la vision machine, la navigation autonome, les robots collaboratifs (cobots), le calcul en périphérie et des plateformes d'automatisation intelligente pour améliorer la productivité, l'efficacité opérationnelle, la sécurité du lieu de travail et l'optimisation des coûts. L'intégration de l'intelligence artificielle, de l'apprentissage automatique, de la vision par ordinateur, du LiDAR, de la connectivité IoT, de la robotique cloud, de l'intelligence artificielle en périphérie, des jumeaux numériques, des capteurs avancés et des analyses en temps réel a considérablement transformé la chaîne de valeur de la robotique autonome. Les entreprises renforcent la collaboration entre les fabricants de matériels, les développeurs de logiciels, les intégrateurs de robotique, les fournisseurs d'automatisation et les entreprises industrielles tout en développant des écosystèmes robotiques intelligents et des opérations industrielles connectées. Les avancées en navigation autonome, en perception alimentée par l'intelligence artificielle, en maintenance prédictive, en plateformes de logiciels robotiques, en gestion de flotte basée sur le cloud, en collaboration humain-robot et en technologies d'automatisation intelligente optimisent le déploiement robotique tout en améliorant la précision opérationnelle, l'évolutivité, la flexibilité et la productivité d'entreprise dans l'écosystème mondial des robots autonomes.Chiffre d'affaires de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial des robots autonomes - Scénario actuel
Chaîne de valeur spécifique au marché
- Recherche, conception et développement de produits : Ingénierie robotique, développement d'algorithmes d'intelligence artificielle, logiciels de navigation autonome, technologies de vision machine, systèmes embarqués, simulation robotique, modélisation de jumeaux numériques et innovation de produits.
- Fabrication de composants et production de matériels : Fabrication de capteurs, systèmes LiDAR, caméras, processeurs, accélérateurs d'IA, moteurs, actionneurs, batteries, contrôleurs, modules de communication et composants de robotique.
- Intégration logicielle et automatisation intelligente : Intégration de logiciels d'intelligence artificielle, déploiement de modèles d'apprentissage automatique, systèmes de vision par ordinateur, robotique cloud, calcul en périphérie, connectivité IoT, plateformes de gestion de flotte et logiciels d'automatisation industrielle.
- Assurance qualité et conformité réglementaire : Validation de la sécurité fonctionnelle, tests de sécurité industrielle, certification robotique, évaluation de la cybersécurité, validation logicielle, conformité aux cadres de gouvernance de l'IA, tests opérationnels et conformité aux normes de sécurité industrielle, réglementations de robotique, exigences de sécurité fonctionnelle et cadres de gouvernance de l'IA.
- Fabrication, déploiement et intégration de systèmes : Assemblage de robots, tests de production, intégration industrielle, déploiement d'automatisation d'usine, mise en œuvre d'entrepôts, mise en service, personnalisation et intégration des systèmes d'entreprise.
- Opérations, maintenance et support du cycle de vie : Maintenance prédictive, surveillance à distance, mises à jour logicielles, optimisation des modèles d'IA, support technique, gestion des pièces de rechange, analyse des performances et services de gestion du cycle de vie.
- Applications des utilisateurs finaux : Déploiement de systèmes robotiques autonomes dans la fabrication, la logistique et le stockage, la santé, l'agriculture, la défense, le commerce de détail, la minéralogie, les installations commerciales et les organisations du secteur public.
Cartographie entreprise-par-étape
- Recherche, conception et développement de produits : Organisations de recherche en robotique, développeurs de logiciels d'intelligence artificielle, entreprises de semi-conducteurs, développeurs de systèmes embarqués, fournisseurs de technologies d'automatisation industrielle, entreprises d'ingénierie robotique et laboratoires d'innovation.
- Fabrication de composants et production de matériels : NVIDIA Corporation, Omron Corporation, ABB Ltd., FANUC Corporation, Yaskawa Electric Corporation, Rockwell Automation, Inc., fabricants de capteurs industriels, fournisseurs de LiDAR et fabricants de composants robotiques.
- Intégration logicielle et automatisation intelligente : NVIDIA Corporation, Amazon Robotics, Boston Dynamics, Teradyne Inc. (Mobile Industrial Robots & Universal Robots), fournisseurs de logiciels d'IA, vendeurs de plateformes cloud, entreprises d'automatisation industrielle et développeurs de logiciels de robotique.
- Fabrication, déploiement et intégration de systèmes : ABB Ltd., FANUC Corporation, KUKA AG, Yaskawa Electric Corporation, Omron Corporation, Rockwell Automation, Inc., intégrateurs de systèmes d'automatisation, fabricants d'équipements industriels et partenaires de déploiement robotique.
- Opérations, maintenance et support du cycle de vie : ABB Ltd., FANUC Corporation, KUKA AG, Amazon Robotics, Rockwell Automation, Inc., fournisseurs d'entretien industriel, fournisseurs de services d'automatisation gérés et organisations de soutien robotique.
- Assurance qualité et conformité réglementaire : Autorités de sécurité industrielle, organisations de certification robotique, agences de test de sécurité fonctionnelle, entreprises de cybersécurité, autorités de gouvernance de l'IA, organisations d'assurance qualité et organismes de conformité réglementaire.
- Applications des utilisateurs finaux : Entreprises de fabrication, entreprises de logistique, opérateurs d'entrepôts, organisations de santé, entreprises agricoles, agences de défense, détaillants, entreprises minières, institutions de recherche et organisations gouvernementales.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des robots autonomes
Expansion des robots autonomes alimentés par l'intelligence artificielle
Les organisations déployent de plus en plus des technologies d'intelligence artificielle, d'apprentissage automatique et de vision par ordinateur pour améliorer la prise de décision autonome, la navigation, la perception et les opérations robotiques adaptatives.Adoption croissante de l'automatisation de la fabrication intelligente
Les fabricants intègrent des robots autonomes dans les lignes de production, les opérations d'assemblage, les inspections de qualité et le traitement des matériaux pour améliorer l'efficacité et la flexibilité opérationnelle.Intégration rapide des robots mobiles autonomes (AMRs)
Les opérateurs d'entrepôts et les fournisseurs de logistique déployent des AMRs pour le déplacement des stocks, la collecte des commandes, le transport des marchandises et l'optimisation de la livraison afin d'améliorer la productivité des entrepôts.Augmentation des investissements en IA en périphérie et en robotique cloud
Le calcul en périphérie, les plateformes de robotique cloud, les analyses en temps réel et la connectivité IoT permettent une gestion intelligente des flottes, une maintenance prédictive et des opérations robotiques évolutives.Avancement de la collaboration humain-robot
Les robots collaboratifs (cobots), les systèmes de sécurité intelligents et les environnements de travail assistés par l'IA améliorent la productivité de la main-d'œuvre tout en soutenant des opérations industrielles sûres et efficaces.Expansion des écosystèmes Industry 4.0
Les usines numériques intègrent de plus en plus la robotique, l'IA, l'IoT, le cloud computing et les jumeaux numériques pour créer des environnements de fabrication connectés, intelligents et autonomes.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les plateformes de robotique intelligente
L'intelligence artificielle, la vision par machine, la navigation autonome et le calcul en périphérie améliorent l'intelligence des robots, la précision opérationnelle et la productivité des entreprises.Développement des écosystèmes d'automatisation connectés
La robotique en nuage, l'intégration IoT, le suivi en temps réel et la gestion intelligente des flottes renforcent l'évolutivité opérationnelle et les initiatives de transformation numérique.Renforcement des capacités d'automatisation industrielle
La robotique avancée, le traitement autonome des matériaux, la maintenance prédictive et l'automatisation collaborative améliorent l'efficacité de la production et réduisent les coûts opérationnels.Optimisation de la visibilité opérationnelle de bout en bout
L'analyse alimentée par l'intelligence artificielle, les capteurs connectés, les plateformes en nuage et les jumeaux numériques permettent un suivi en temps réel, des insights prédictifs et une performance opérationnelle optimisée.Amélioration de la sécurité fonctionnelle et de la conformité
Les normes de sécurité industrielle, les cadres de cybersécurité, la certification des robots, la gouvernance de l'intelligence artificielle et la conformité réglementaire améliorent la fiabilité opérationnelle et la gestion des risques.Exploitation de l'intelligence robotique basée sur les données
L'analyse avancée, le soutien à la prise de décision alimenté par l'intelligence artificielle, la maintenance prédictive et les capacités d'apprentissage autonome permettent aux organisations d'optimiser les performances des robots tout en renforçant leur compétitivité à long terme.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des robots autonomes à l'horizon
À l'avenir, la chaîne de valeur des robots autonomes devrait devenir de plus en plus intelligente, connectée et autonome. Les progrès continus en intelligence artificielle, en calcul en périphérie, en robotique en nuage, en vision par machine, en navigation autonome, en analyse prédictive et en technologies de l'Industrie 4.0 amélioreront davantage les performances des robots, la flexibilité opérationnelle, l'automatisation des entreprises et la prise de décision en temps réel.Les développements clés incluent :
- Développement des robots autonomes alimentés par l'intelligence artificielle et des plateformes de prise de décision intelligente.
- Adoption croissante des robots mobiles autonomes (AMR), des robots collaboratifs (cobots) et de l'automatisation industrielle intelligente.
- Intégration accrue de la vision par machine, du LiDAR, des appareils IoT, de la robotique en nuage, des jumeaux numériques et des technologies d'intelligence artificielle en périphérie.
- Déploiement plus large de la maintenance prédictive, de la gestion intelligente des flottes et de l'analyse robotique en temps réel.
- Investissement croissant dans les usines intelligentes, l'automatisation des entrepôts, la logistique autonome et les écosystèmes de l'Industrie 4.0.
- Renforcement des collaborations entre les fabricants de robots, les fournisseurs de logiciels d'intelligence artificielle, les entreprises de semi-conducteurs, les fournisseurs de plateformes en nuage, les intégrateurs d'automatisation et les entreprises industrielles.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des robots autonomes (2026-2033)
Le marché mondial des robots autonomes connait un momentum d'investissement significatif, alimenté par l'automatisation industrielle accélérée, les progrès rapides en intelligence artificielle, l'expansion de l'automatisation des entrepôts, l'adoption croissante de robots mobiles autonomes (AMR), ainsi que l'implémentation croissante des technologies de l'Industrie 4.0. Les fabricants de robots, les entreprises d'automatisation industrielle, les fournisseurs de technologies d'intelligence artificielle, les entreprises de semi-conducteurs, les entreprises de logistique, les fonds de capital-investissement, les investisseurs de private equity, ainsi que les programmes d'innovation gouvernementaux investissent activement dans la robotique alimentée par l'intelligence artificielle, les systèmes de navigation autonomes, la vision machine, les robots collaboratifs (cobots), l'intelligence artificielle au bord (edge AI), la robotique en nuage et les plateformes d'automatisation intelligente. L'activité d'investissement s'accélère alors que les organisations cherchent à améliorer l'efficacité opérationnelle, à répondre aux pénuries de main-d'œuvre, à optimiser la productivité de fabrication, à améliorer la sécurité du lieu de travail et à permettre des opérations logistiques intelligentes. L'allocation de capital est de plus en plus orientée vers les robots mobiles autonomes (AMR), les systèmes d'automatisation des entrepôts, la robotique collaborative, les technologies LiDAR, les plateformes de vision machine, le logiciel robotique alimenté par l'intelligence artificielle, les jumeaux numériques, les solutions de maintenance prédictive et les technologies avancées de capteurs. De plus, les investissements croissants dans les usines intelligentes, la robotique en nuage, l'Internet des objets industriel (IIoT), la communication robotique basée sur le 5G, la robotique en tant que service (RaaS), les plateformes logistiques autonomes et les solutions de calcul en périphérie intelligentes créent des opportunités importantes à long terme à travers l'écosystème mondial de la robotique autonome.Paysage actuel d'investissement et de financement
Le paysage actuel des investissements reflète une participation active des fabricants de robots, des entreprises d'automatisation industrielle, des développeurs de logiciels d'intelligence artificielle, des fournisseurs de semi-conducteurs, des opérateurs logistiques, des entreprises de fabrication, des fournisseurs de services en nuage, des investisseurs institutionnels et des fonds de capital-investissement axés sur la technologie. Les participants du secteur investissent massivement dans des systèmes robotiques alimentés par l'intelligence artificielle, des plateformes de navigation autonome, des technologies d'automatisation d'entrepôts, des robots collaboratifs, des systèmes de vision intelligente et une infrastructure de robotique connectée au nuage. Des financements importants sont orientés vers les algorithmes d'apprentissage automatique, les systèmes de prise de décision autonomes, les technologies de perception robotique, les capteurs avancés, les solutions LiDAR, les plateformes de fabrication numérique, les logiciels robotiques et l'automatisation intelligente des entrepôts afin d'améliorer la productivité, la flexibilité opérationnelle et la position concurrentielle à long terme. Les collaborations stratégiques entre les fabricants de robots, les entreprises de technologies d'intelligence artificielle, les entreprises d'automatisation industrielle, les fournisseurs de semi-conducteurs, les vendeurs de plateformes en nuage, les entreprises logistiques et les institutions de recherche accélèrent l'innovation, améliorent l'interopérabilité des systèmes et étendent les capacités des robots autonomes à l'échelle mondiale.Signaux clés des dynamiques d'investissement et de financement
- L'investissement croissant dans les robots autonomes alimentés par l'intelligence artificielle, les systèmes de navigation intelligents et les technologies de vision machine améliore l'intelligence robotique, la précision et l'efficacité opérationnelle.
- L'expansion de les robots mobiles autonomes (AMR), les robots collaboratifs (cobots) et les plateformes d'automatisation d'entrepôts attire des financements substantiels dans les secteurs de la fabrication et de la logistique.
- L'augmentation de l'allocation de capital vers les capteurs LiDAR, la vision par ordinateur, l'intelligence artificielle en périphérie, les systèmes de perception robotique et les technologies avancées de contrôle du mouvement renforce les capacités opérationnelles autonomes.
- L'investissement croissant dans la robotique en nuage, l'Internet des objets industriel (IIoT), les plateformes de maintenance prédictive, les jumeaux numériques et l'analyse robotique alimentée par l'intelligence artificielle améliore la prise de décision en temps réel et la visibilité opérationnelle.
- L'investissement stratégique dans la robotique en tant que service (RaaS), la communication robotique basée sur le 5G, le logiciel d'automatisation intelligente et l'infrastructure des usines intelligentes soutient la transformation industrielle à long terme.
- La collaboration croissante entre les fabricants de robots, les développeurs d'intelligence artificielle, les entreprises d'automatisation industrielle, les fournisseurs de services en nuage, les opérateurs logistiques et les organisations de recherche accélère l'innovation technologique et l'expansion du marché mondial.
- L'expansion de les déploiements de robots autonomes dans la fabrication, la logistique, la santé, l'agriculture, la défense et les installations commerciales créent des opportunités d'investissement à long terme attrayantes à l'échelle mondiale.
Implications stratégiques des dynamiques d'investissement et de financement
- Investissement continu dans la robotique alimentée par l'intelligence artificielle, l'automatisation intelligente et les technologies de navigation autonome sera essentiel pour maintenir un avantage concurrentiel à long terme.
- L'allocation de capitaux vers l'automatisation des entrepôts, les robots collaboratifs, la vision par machine, la robotique en nuage et les plateformes de maintenance prédictive renforcera la productivité et la résilience opérationnelle.
- Les entreprises développant des écosystèmes de robotique autonome intégrés, des plateformes logicielles d'intelligence artificielle évolutives et des solutions d'automatisation industrielle intelligente sont censées sécuriser des positions concurrentielles plus fortes.
- Les partenariats stratégiques entre les fabricants de robots, les fournisseurs de technologies d'intelligence artificielle, les entreprises d'automatisation industrielle, les vendeurs de semi-conducteurs, les fournisseurs de plateformes en nuage et les entreprises de logistique accéléreront l'innovation et le déploiement des robots intelligents.
- Les investissements dans l'intelligence artificielle, l'apprentissage automatique, le calcul en périphérie, l'Internet des objets industriels, la vision par ordinateur, les capteurs avancés et les technologies de jumeaux numériques renforceront les performances des robots et l'efficacité opérationnelle.
- Le respect des normes de sécurité industrielle, des réglementations sur la robotique, de la conformité à la sécurité fonctionnelle et des cadres de gouvernance de l'intelligence artificielle continuera à influencer les décisions d'investissement.
- Les organisations construisant des capacités intégrées à travers l'équipement matériel de robotique, les logiciels d'intelligence artificielle, la navigation autonome, l'automatisation industrielle, l'infrastructure en nuage et l'analyse intelligente sont censées capturer une valeur significative à long terme.
Perspective à moyen terme
À l'avenir, la marché mondial des robots autonomes devrait maintenir un fort momentum d'investissement, animé par l'expansion de la fabrication intelligente, l'accélération de l'automatisation des entrepôts, l'intégration croissante de l'intelligence artificielle et l'adoption plus large des technologies de l'Industrie 4.0. Le déploiement futur des capitaux se concentrera de plus en plus sur la robotique alimentée par l'intelligence artificielle, les robots mobiles autonomes (AMR), les robots collaboratifs, la vision par machine, l'intelligence artificielle en périphérie, la robotique en nuage, l'analyse prédictive et les plateformes d'automatisation intelligente. Alors que les organisations continuent d'investir dans la fabrication numérique et l'automatisation intelligente, l'activité d'investissement est censée s'étendre à travers l'infrastructure de robotique, les plateformes logicielles d'intelligence artificielle, les systèmes logistiques autonomes, les réseaux Internet des objets industriels, les technologies d'usine intelligente et les écosystèmes de robotique intégrés. En conclusion, la marché mondial des robots autonomes représente un paysage d'investissement très attrayant où la robotique alimentée par l'intelligence artificielle, la navigation autonome, l'automatisation collaborative, la vision par machine, la robotique en nuage et l'automatisation industrielle intelligente définiront les priorités d'investissement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial des robots autonomes
Le marché mondial des robots autonomes connait un développement technologique rapide, car les innovations en intelligence artificielle, apprentissage automatique, vision par ordinateur, navigation autonome, calcul en périphérie, et robotique intelligente transforment l'automatisation industrielle et les opérations commerciales. Les fabricants de robots, fournisseurs de technologies d'automatisation, entreprises d'intelligence artificielle et entreprises industrielles investissent massivement dans des technologies robotiques avancées pour améliorer l'efficacité opérationnelle, renforcer la sécurité du lieu de travail, optimiser la productivité et permettre des prises de décisions entièrement autonomes. Ces innovations accélèrent le déploiement de systèmes robotiques intelligents dans l'industrie, la logistique, la santé, l'agriculture, la défense et les environnements commerciaux. Le marché bénéficie également des percées en technologie LiDAR, localisation simultanée et cartographie (SLAM), fusion de capteurs, robotique en nuage, jumeaux numériques et processeurs d'intelligence artificielle en périphérie de haute performance. Ces avancées améliorent la perception robotique, la précision de la navigation, la prise de décision en temps réel, la gestion des flottes et la collaboration homme-robot tout en permettant aux robots autonomes d'accomplir des tâches de plus en plus complexes avec un minimum d'intervention humaine. Alors que les organisations continuent d'investir dans l'automatisation intelligente et les initiatives Industry 4.0, la technologie devient un moteur critique d'innovation, de compétitivité et d'expansion du marché à long terme.Paysage actuel de la technologie et de l'innovation du marché mondial des robots autonomes
L'innovation actuelle sur le marché des robots autonomes se concentre principalement sur la robotique alimentée par l'intelligence artificielle, les robots mobiles autonomes (AMR), les systèmes de navigation intelligente, les robots collaboratifs (cobots), la vision par machine et le calcul en périphérie de l'intelligence artificielle. Les entreprises de robotique intègrent de plus en plus des algorithmes d'apprentissage profond, des technologies de vision par ordinateur, des capteurs LiDAR, du GPS et des systèmes avancés de fusion de capteurs pour améliorer la navigation autonome, la reconnaissance d'objets, l'évitement des obstacles et la prise de décision adaptative. L'intelligence artificielle joue un rôle croissant pour permettre aux robots d'apprendre à partir de leur environnement opérationnel et d'optimiser leurs performances grâce à une analyse continue des données. Les plateformes de robotique en nuage, les technologies de jumeaux numériques, les systèmes de gestion des flottes robotiques, la connectivité 5G et les solutions de maintenance prédictive améliorent la coordination des robots, le suivi à distance et l'évolutivité opérationnelle. En outre, les avancées en automatisation autonome des entrepôts, en robots d'inspection intelligents, en manipulation robotique et en technologies de collaboration homme-robot étendent les applications de la robotique dans l'industrie, la logistique, la santé, l'agriculture et l'infrastructure publique. Ces innovations renforcent la capacité de l'industrie à délivrer des solutions robotiques autonomes intelligentes, évolutives et hautement efficaces.Tendances clés de la technologie et de l'innovation sur le marché mondial des robots autonomes
- Robotique alimentée par l'intelligence artificielle : Améliorer l'automatisation intelligente grâce à l'apprentissage automatique, l'apprentissage profond et les capacités de prise de décision autonome.
- Robots mobiles autonomes (AMR) : Étendre l'automatisation des entrepôts, le transport de matières et les opérations logistiques grâce à une mobilité autonome flexible.
- Technologies de vision par ordinateur : Améliorer la reconnaissance d'objets, l'inspection visuelle, le contrôle de qualité et la perception de l'environnement à l'aide de systèmes d'imagerie avancés.
- Navigation autonome et SLAM : Améliorer la mobilité robotique grâce à la technologie LiDAR, au GPS, à la localisation simultanée et à la cartographie (SLAM) et aux technologies de fusion de capteurs.
- Collaboration homme-robot (cobots) : Soutenir une collaboration sûre et efficace entre les robots et les travailleurs humains dans divers environnements industriels.
- Calcul en périphérie de l'intelligence artificielle : Permettre un traitement en temps réel, une prise de décision intelligente et une latence réduite pour les opérations robotiques autonomes.
- Plateformes de robotique en nuage : Faciliter la gestion centralisée des robots, les mises à jour logicielles, l'optimisation des flottes et l'intelligence robotique évolutive.
- Intégration des jumeaux numériques : Soutenir la simulation virtuelle, la maintenance prédictive, l'optimisation opérationnelle et l'analyse des performances robotiques.
- Connectivité 5G et IoT : Renforcer la communication en temps réel, les robots connectés, le suivi à distance et les écosystèmes d'automatisation industrielle.
- Maintenance prédictive et analyse robotique : Utiliser des diagnostics et des analyses alimentés par l'intelligence artificielle pour améliorer la fiabilité des équipements, la disponibilité et l'efficacité opérationnelle.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques permettent aux entreprises de robotique d'améliorer les capacités d'automatisation, d'augmenter l'intelligence opérationnelle et de renforcer leur position compétitive. Les organisations investissant dans l'intelligence artificielle, la navigation autonome, les plateformes de robotique en nuage, les technologies de vision par machine et les calculs en périphérie accélèrent le déploiement robotique tout en améliorant la productivité, la sécurité et la flexibilité opérationnelle. L'innovation aide les entreprises à se différencier grâce à l'automatisation intelligente, aux robots adaptatifs et à une prise de décision en temps réel améliorée. Alors que les applications robotiques autonomes continuent d'élargir leur portée dans l'industrie, la logistique, la santé, l'agriculture, la défense et les secteurs commerciaux, les organisations se concentrent de plus en plus sur les écosystèmes de robotique connectée, les plateformes d'automatisation intelligente et les technologies robotiques collaboratives. Les entreprises qui intègrent avec succès l'intelligence artificielle, le calcul en nuage, l'Internet des objets, les technologies de capteurs avancés et les jumeaux numériques sont susceptibles de gagner un avantage compétitif significatif. Cependant, les normes de sécurité industrielle, les réglementations sur la robotique, la conformité à la sécurité fonctionnelle et les cadres de gouvernance de l'intelligence artificielle restent des facteurs critiques influençant le déploiement technologique et la commercialisation.Aperçu futur de la technologie et de l'innovation du marché mondial des robots autonomes
L'avenir du marché mondial des robots autonomes est susceptible d'être façonné par des avancées continues en intelligence artificielle, robotique collaborative, navigation autonome, robotique en nuage, jumeaux numériques, calcul en périphérie et intelligence robotique de nouvelle génération. Des innovations émergentes telles que les robots auto-apprenants, la robotique en essaim, l'orchestration robotique alimentée par l'intelligence artificielle, les systèmes de perception multimodale, les flottes industrielles autonomes et la robotique cognitive sont susceptibles de redéfinir l'automatisation industrielle et les opérations intelligentes. Les entreprises sont susceptibles d'augmenter leurs investissements dans des plateformes robotiques évolutives qui améliorent l'adaptabilité, l'efficacité opérationnelle et les performances autonomes dans diverses applications. Alors que la demande en fabrication intelligente, automatisation des entrepôts, intégration de l'intelligence artificielle et adoption de l'Industry 4.0 continue de croître, la technologie jouera un rôle de plus en plus important dans le développement du marché. La combinaison de l'intelligence artificielle, de la vision par machine, de la navigation intelligente, de la robotique en nuage, de la connectivité IoT et des technologies d'automatisation avancées est susceptible de créer des opportunités de croissance substantielles tout en renforçant l'évolution à long terme du marché mondial des robots autonomes.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial des robots autonomes
Le marché mondial des robots autonomes connait une croissance rapide alors que les industries accélèrent l'automatisation, adoptent l'intelligence artificielle et développent des initiatives Industry 4.0 dans les domaines de la fabrication, de la logistique, de la santé, de l'agriculture et des secteurs commerciaux. Malgré un fort dynamisme du marché, les fabricants de robots, les fournisseurs de technologies d'automatisation et les utilisateurs d'entreprise font face à une gamme de risques technologiques, réglementaires, opérationnels, de cybersécurité et de chaîne d'approvisionnement qui peuvent influencer l'efficacité de déploiement et l'adoption à long terme du marché. L'augmentation de la complexité des systèmes, l'évolution des réglementations de sécurité fonctionnelle, les exigences de gouvernance de l'intelligence artificielle, les contraintes d'approvisionnement en semi-conducteurs, les menaces de cybersécurité et les défis d'intégration des travailleurs continuent de redéfinir le paysage concurrentiel. Les entreprises investissent dans les robots alimentés par l'intelligence artificielle, les technologies de détection avancées, la connectivité sécurisée, le calcul en périphérie et les plateformes d'automatisation intelligente pour renforcer la résilience opérationnelle et soutenir une croissance durable du marché.Aperçu actuel des facteurs de risque et des menaces de déséquilibre du marché mondial des robots autonomes
L'environnement actuel du marché est caractérisé par une augmentation du déploiement de robots mobiles autonomes (AMRs), de robots collaboratifs (cobots), de robots industriels intelligents et de robots de service dotés d'intelligence artificielle dans les usines, les entrepôts, les institutions de santé et les opérations logistiques. Cependant, les organisations continuent de faire face à des défis liés aux coûts élevés de déploiement, à l'intégration complexe avec les systèmes industriels hérités, aux problèmes d'interopérabilité, aux vulnérabilités de cybersécurité et aux pénuries de professionnels en robotique. Le respect des normes de sécurité industrielle, des réglementations en robotique, des cadres de gouvernance de l'intelligence artificielle, des exigences de sécurité fonctionnelle et des politiques de sécurité du lieu de travail est devenu de plus en plus important, nécessitant un investissement continu dans des systèmes robotiques autonomes sécurisés, fiables et conformes aux normes.Facteurs de risque et signaux de menaces de déséquilibre clés dans le marché mondial des robots autonomes
Les principaux facteurs de risque incluent les attaques de cybersécurité ciblant les systèmes robotiques connectés, les plateformes robotiques en nuage, les réseaux de contrôle industriels et les logiciels de navigation autonome, pouvant entraîner une interruption opérationnelle et des temps d'arrêt de production. La dépendance à la disponibilité des semi-conducteurs, des capteurs avancés, des composants LiDAR, des processeurs d'intelligence artificielle et des chaînes d'approvisionnement électroniques mondiales peut créer des retards de fabrication et augmenter les coûts de production. Les changements réglementaires liés à la gouvernance de l'intelligence artificielle, à la certification des systèmes autonomes, à la sécurité du lieu de travail, à la responsabilité des machines et à la protection de la vie privée peuvent augmenter la complexité de conformité et les délais de déploiement. De plus, les avancées rapides en intelligence artificielle, en vision machine, en calcul en périphérie, en jumeaux numériques et en technologies autonomes de nouvelle génération, ainsi qu'une croissance de la concurrence des fabricants mondiaux de robotique et des fournisseurs d'automatisation émergents, représentent des signaux de déséquilibre significatifs capables de redéfinir les dynamiques du marché.Implications stratégiques des facteurs de risque et des menaces de déséquilibre dans le marché mondial des robots autonomes
Les fabricants de robots autonomes renforcent leur résilience commerciale en investissant dans des systèmes de perception alimentés par l'intelligence artificielle, des cadres de cybersécurité avancés, des capacités de maintenance prédictive et des plateformes de gestion robotique en nuage pour améliorer la fiabilité opérationnelle et l'intelligence des systèmes. Les organisations étendent leur intégration avec les plateformes IoT, les systèmes d'automatisation industrielle, les logiciels d'entreprise, les réseaux 5G et l'infrastructure de calcul en périphérie pour améliorer la prise de décision autonome et l'efficacité opérationnelle. Les investissements stratégiques en robotique collaborative, en apprentissage automatique, en navigation autonome, en technologies de jumeaux numériques et en analyse robotique en temps réel permettent aux entreprises d'améliorer la productivité, d'optimiser la collaboration du personnel et de renforcer les capacités d'automatisation industrielle. Les partenariats avec les fabricants de semi-conducteurs, les fournisseurs de technologies en nuage, les développeurs d'intelligence artificielle et les entreprises d'automatisation industrielle soutiennent davantage l'innovation en robotique, l'évolutivité des plateformes et le déploiement mondial.Aperçu futur des facteurs de risque et des menaces de déséquilibre du marché mondial des robots autonomes
À l'avenir, le marché mondial des robots autonomes est prévu pour maintenir une croissance forte malgré les défis émergents en technologie, cybersécurité, réglementation et chaîne d'approvisionnement. L'innovation continue en intelligence artificielle, en vision machine, en navigation autonome, en IA en périphérie, en robotique en nuage et en automatisation intelligente créera des opportunités significatives dans les industries de fabrication, logistique, santé, agriculture et commerciale. Cependant, les participants du marché doivent continuellement surveiller les cadres de gouvernance de l'intelligence artificielle en évolution, les réglementations de sécurité industrielle, les risques de cybersécurité, la disponibilité des composants et les tendances d'adoption du personnel pour minimiser les risques opérationnels. Les organisations qui privilégient les plateformes robotiques sécurisées, la conformité réglementaire, l'automatisation intelligente, l'intégration fluide dans l'entreprise et l'innovation continue seront bien positionnées pour naviguer dans les déséquilibres futurs et capitaliser sur les opportunités à long terme à travers l'écosystème mondial de la robotique autonome.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu du paysage réglementaire du marché mondial des robots autonomes
Le marché mondial des robots autonomes fonctionne dans un cadre réglementaire en constante évolution façonné par les normes de sécurité industrielle, les réglementations en matière de robotique, la conformité à la sécurité fonctionnelle et les cadres de gouvernance de l'intelligence artificielle. Alors que les robots autonomes sont de plus en plus déployés dans les domaines de la fabrication, de la logistique, de la santé, de l'agriculture, de la défense et des environnements commerciaux, la conformité réglementaire devient essentielle pour garantir le fonctionnement sûr des robots, la collaboration humain-machine, la cybersécurité et le déploiement responsable des systèmes robotiques intelligents. Les gouvernements, les régulateurs industriels et les organisations internationales des normes mettent en œuvre des politiques qui favorisent la sécurité des robots, l'automatisation industrielle, la gouvernance de l'intelligence artificielle, la cybersécurité, la sécurité du lieu de travail et le déploiement responsable des systèmes autonomes. Ces cadres réglementaires encouragent l'innovation technologique tout en garantissant la fiabilité opérationnelle, la protection des travailleurs, l'utilisation éthique de l'intelligence artificielle et l'intégration sécurisée des robots autonomes dans les environnements industriels et commerciaux.Domaines réglementaires clés influençant le marché
- Normes de sécurité industrielle : Règlements encadrant le fonctionnement sûr des robots industriels, la sécurité du lieu de travail, l'évaluation des risques, les systèmes d'arrêt d'urgence et l'interaction humain-robot dans les installations industrielles et de fabrication.
- Réglementations en matière de robotique : Cadres nationaux et internationaux abordant la conception, le déploiement, la certification, les performances et les exigences opérationnelles des systèmes robotiques autonomes.
- Conformité à la sécurité fonctionnelle : Normes garantissant que les robots autonomes fonctionnent de manière fiable dans les conditions normales et en cas de défaillance grâce à des architectures de sécurité validées, des systèmes de contrôle et des mécanismes de sécurité passive.
- Cadres de gouvernance de l'intelligence artificielle : Principes réglementaires soutenant une utilisation transparente, responsable, éthique et accountable de l'intelligence artificielle dans les décisions autonomes et l'automatisation robotique.
- Règlements sur la cybersécurité et la protection des données : Exigences pour sécuriser les réseaux robotiques, les plateformes connectées à la cloud, les données opérationnelles et les systèmes de contrôle autonomes contre les menaces cybernétiques.
- Normes de certification des machines et équipements : Exigences de conformité couvrant la certification des équipements robotiques, la sécurité des machines, la compatibilité électromagnétique et la garantie de la qualité des produits.
- Politiques d'automatisation du lieu de travail et de sécurité des travailleurs : Règlements favorisant l'intégration sécurisée des robots autonomes dans les environnements industriels tout en protégeant les employés et en maintenant la conformité opérationnelle.
Paysage réglementaire régional
Amérique du Nord maintient des cadres réglementaires complets soutenant l'automatisation industrielle, la sécurité des robots, la gouvernance de l'intelligence artificielle, la conformité à la sécurité du lieu de travail et la cybersécurité pour les systèmes autonomes. Europe met l'accent sur la sécurité fonctionnelle, les réglementations des machines, la gouvernance responsable de l'intelligence artificielle, la protection des travailleurs et les normes industrielles harmonisées soutenant le déploiement des robots avancés. Asie-Pacifique renforce les réglementations en matière de robotique grâce aux initiatives Industry 4.0, aux programmes de fabrication intelligente, aux stratégies de développement de l'intelligence artificielle et aux normes d'automatisation industrielle élargies. Amérique latine poursuit l'industrialisation moderne grâce aux réglementations de sécurité de la fabrication, aux initiatives d'automatisation et à l'adoption croissante des normes internationales en matière de robotique et d'équipements industriels. Moyen-Orient et Afrique étend le soutien réglementaire grâce à des stratégies de fabrication intelligente, à des programmes de diversification industrielle, à des réglementations sur la sécurité du lieu de travail et aux investissements dans les technologies d'automatisation avancées.Impact réglementaire sur la croissance du marché
- Les normes de sécurité industrielle accélèrent le déploiement des robots autonomes en établissant des environnements de fonctionnement sûrs pour la collaboration humain-robot.
- Les réglementations en matière de robotique encouragent une commercialisation plus large des systèmes robotiques intelligents grâce aux exigences de conformité et de certification standardisées.
- La conformité à la sécurité fonctionnelle augmente la confiance dans les systèmes autonomes déployés dans les domaines de la fabrication, de la logistique et des applications industrielles critiques.
- Les cadres de gouvernance de l'intelligence artificielle soutiennent l'adoption responsable des décisions autonomes, de l'apprentissage automatique et de l'automatisation robotique intelligente.
- Les réglementations en matière de cybersécurité stimulent les investissements dans des réseaux de communication robotiques sécurisés, la robotique en nuage et des plateformes d'automatisation industrielle connectées.
- Les exigences de certification des équipements améliorent la qualité des produits, la fiabilité opérationnelle et l'acceptation sur le marché mondial des systèmes robotiques autonomes.
- Les politiques de sécurité du lieu de travail encouragent l'adoption de robots collaboratifs et des technologies d'automatisation intelligente tout en protégeant les travailleurs et en améliorant l'efficacité opérationnelle.
Aperçu réglementaire futur
environnement réglementaire pour le marché mondial des robots autonomes devrait de plus en plus se concentrer sur la gouvernance responsable de l'intelligence artificielle, la sécurité des robots avancés, la cybersécurité, la collaboration humain-robot, la certification des systèmes autonomes et la conformité industrielle numérique. Les gouvernements et les organismes internationaux de normalisation continueront d'assurer des politiques renforcées qui encouragent l'innovation tout en garantissant le déploiement sûr, sécurisé et éthique des technologies robotiques autonomes. Les développements réglementaires futurs sont attendus pour étendre le soutien à la robotique alimentée par l'intelligence artificielle, l'automatisation collaborative, la fabrication intelligente, la robotique en nuage, la mobilité autonome et les écosystèmes de l'Industrie 4.0. Les entreprises qui délivrent des solutions robotiques autonomes conformes, sécurisées, intelligentes et fiables seront bien positionnées pour soutenir les exigences réglementaires en évolution et la transformation continue de l'industrie mondiale de la robotique et de l'automatisation industrielle.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des robots autonomes ?
Le marché mondial des robots autonomes était estimé à 18,90 milliards de dollars en 2025 et devrait atteindre 67,80 milliards de dollars d'ici 2033, enregistrant une croissance annuelle composée (CAGR) de 17,30 % pendant la période de prévision.
Quels sont les moteurs de croissance du marché mondial des robots autonomes ?
La croissance du marché est entraînée par l'automatisation croissante dans l'industrie, les progrès rapides en intelligence artificielle et en vision machine, l'expansion de l'automatisation des entrepôts, les pénuries de main-d'œuvre et l'adoption croissante des technologies de l'Industrie 4.0 dans les secteurs de la fabrication et de la logistique.
Quel segment est prévu pour connaître la plus forte croissance pendant la période de prévision ?
Les robots mobiles autonomes (AMR) sont prévus pour être le segment qui connaîtra la plus forte croissance en raison de la demande croissante en matière d'automatisation des entrepôts, de traitement des commandes de commerce électronique et de gestion intelligente des matières.
Qui sont les principales entreprises opérant sur le marché mondial des robots autonomes ?
Les principaux acteurs du marché incluent ABB Ltd., FANUC Corporation, KUKA AG, Yaskawa Electric Corporation, Omron Corporation, Boston Dynamics, Teradyne Inc. (Mobile Industrial Robots & Universal Robots), Amazon Robotics, NVIDIA Corporation et Rockwell Automation, Inc.