
Rapport sur le marché mondial des véhicules à énergie nouvelle (NEV), taille, part et prévision 2026–2033
Le marché mondial des nouveaux véhicules électriques (NEV) devrait connaître une expansion rapide et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 1,34 trillion de dollars en 2025, le marché devrait atteindre près de 3,28 trillion de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 11,86 %. Cette croissance est soutenue par une augmentation du soutien gouvernemental à l'électrification des véhicules, une montée des préoccupations environnementales et des objectifs de réduction des émissions, des progrès rapides dans les technologies de batteries, ainsi qu'une infrastructure de recharge en expansion à l'échelle mondiale. En outre, une préférence croissante des consommateurs pour la mobilité électrique, une baisse des coûts des batteries et des investissements solides des fabricants d'automobiles dans les plateformes de véhicules à énergie nouvelle accélèrent davantage l'adoption du marché mondial.
Aperçu de la prévision du marché mondial des véhicules à énergie nouvelle (NEV) (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 1,34 trillion de dollars US |
| Taille du marché (2033) | 3,28 trillion de dollars US |
| Taux de croissance annuel composé (2026???2033) | 11.86% |
| Plus grand segment | Véhicules à batterie électrique (BEVs) |
| Segment en croissance la plus rapide | Véhicules hybrides rechargeables (PHEVs) |
| Application principale | Mobilité des passagers |
| Tendance clé | Électrification rapide des transports mondiaux et avancées technologiques des batteries |
| Influence réglementaire | Règlements sur la réduction des émissions, incitations aux véhicules électriques, normes de consommation de carburant et politiques de zéro émission nette |
| Perspective future | Croissance tirée par l'expansion de l'infrastructure des véhicules électriques, des innovations en matière de batteries et des politiques gouvernementales d'électrification |
Taille et prévision du marché mondial des véhicules à énergie nouvelle (NEV)
Le marché mondial des véhicules à énergie nouvelle (NEV) devrait connaître une expansion rapide pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 1,34 trillion de dollars US en 2025 et devrait atteindre environ 3,28 trillion de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 11,86 %. La croissance du marché est principalement entraînée par les efforts accélérés de décarbonisation mondiale, l'augmentation des prix des carburants, les incitations gouvernementales aux véhicules électriques et l'augmentation du passage des consommateurs vers des solutions de mobilité durables. Les véhicules à énergie nouvelle comprennent les véhicules à batterie électrique (BEVs), les véhicules hybrides rechargeables (PHEVs) et les véhicules à pile à combustible (FCEVs), tous contribuant à la transition éloignée des véhicules à moteur à combustion (ICE). L'expansion de l'infrastructure de recharge, les avancées en matière de batteries lithium-ion et à état solide, ainsi qu'les investissements croissants des constructeurs automobiles accélèrent davantage la croissance du marché.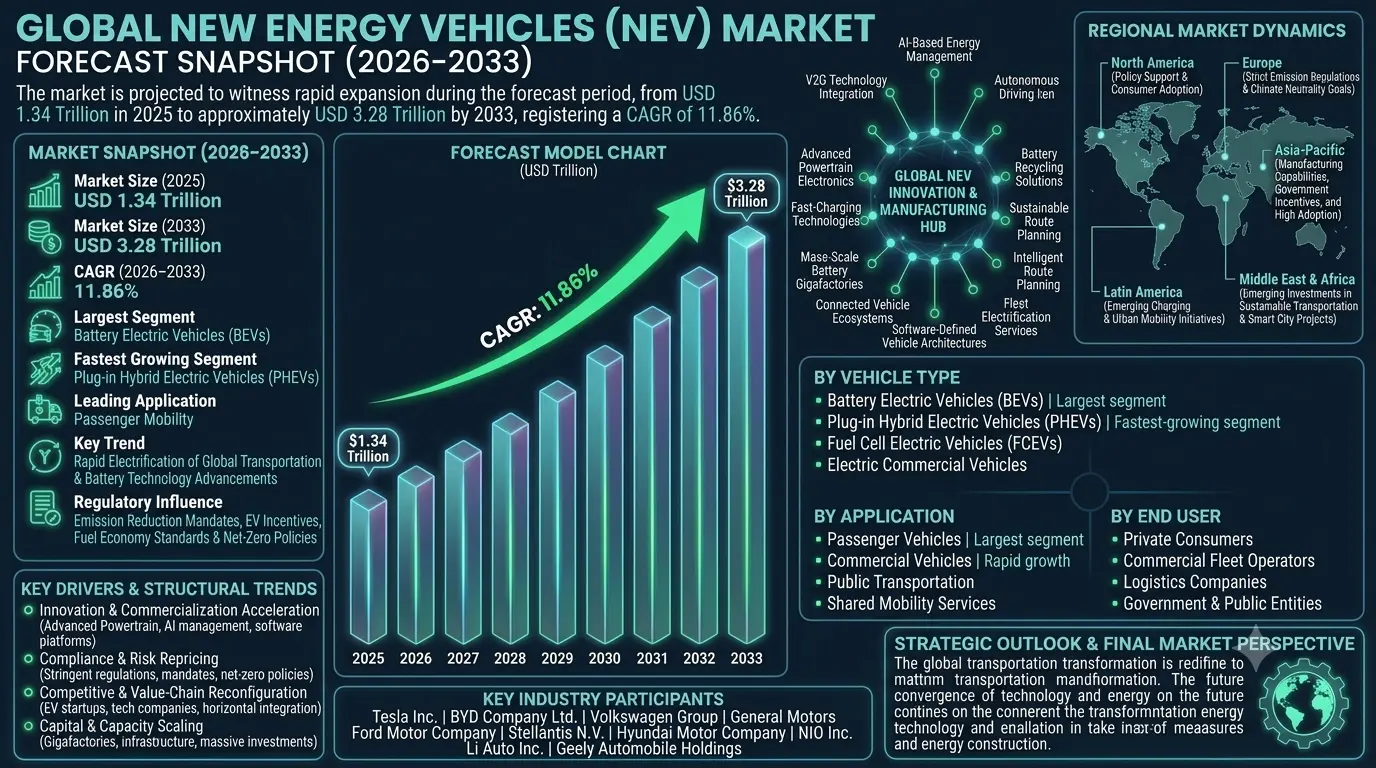
Aperçu du marché mondial des véhicules à énergie nouvelle (NEV)
Les véhicules à énergie nouvelle (NEVs) sont des automobiles alimentées partiellement ou entièrement par l'électricité et des sources d'énergie alternatives, conçus pour réduire les émissions de carbone et la dépendance aux carburants fossiles. Le marché inclut les voitures électriques, les hybrides rechargeables, les autobus électriques, les camions électriques, les véhicules à pile à combustible, ainsi que les services associés à l'infrastructure de recharge et aux batteries. Les NEVs sont largement adoptés dans le transport des passagers, les flottes commerciales, le transport routier, les systèmes de transport en commun et les plateformes de mobilité partagée. Le marché est en transition de l'adoption en phase initiale vers la pénétration de marché de masse, entraînée par la maturité technologique et le soutien réglementaire.Facteurs structurels de croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les avancées rapides en densité d'énergie des batteries, en technologies de recharge rapide, en électronique de puissance et en systèmes de propulsion électrique transforment l'écosystème des NEV. Les constructeurs automobiles intègrent de plus en plus des systèmes de gestion d'énergie basés sur l'intelligence artificielle et des architectures de véhicules définis par le logiciel.Implications du marché
Les entreprises investissant dans l'innovation des batteries, les plateformes de véhicules électriques et les systèmes de mobilité intelligente devraient renforcer leur leadership mondial.2. Réévaluation des risques et conformité
Des réglementations strictes sur les émissions, des obligations concernant les véhicules à zéro émission, des politiques de taxation du carbone et des normes de rendement énergétique favorisent l'adoption des véhicules à énergie électrique (NEV) à l'échelle mondiale. Les gouvernements mettent en œuvre des objectifs d'électrification ambitieux pour les transports en commun et les flottes commerciales.Implications du marché
Les entreprises s'alignant sur les réglementations de durabilité et produisant des véhicules à zéro émission conformes sont susceptibles de gagner un avantage de marché plus fort.3. Réconfiguration de la compétitivité et de la chaîne de valeur
Le marché est très concurrentiel, car les constructeurs traditionnels, les startups de véhicules électriques et les entreprises de technologie se disputent la domination sur la chaîne de valeur de la mobilité électrique. La fabrication de batteries, l'infrastructure de recharge et les écosystèmes logiciels deviennent des différenciateurs compétitifs critiques.Implications du marché
Les entreprises possédant une forte intégration verticale sur la batterie, le logiciel et la fabrication de véhicules pourraient gagner un contrôle du marché à long terme.4. Échelle du capital et de la capacité
Des investissements massifs dans les usines de fabrication de véhicules électriques, les gigafactoires de batteries et l'infrastructure de recharge à l'échelle mondiale accélèrent l'expansion du marché. Les gouvernements et les investisseurs privés financent massivement les projets d'électrification à travers le monde.Implications du marché
Les organisations qui échelonnent leur capacité de production et leurs chaînes d'approvisionnement mondiales devraient pouvoir saisir les hausses futures de la demande.Analyse de la segmentation du marché
Par type de véhicule
1. Véhicules électriques à batterie (BEV)
Plus grand segment, tiré par les politiques de zéro émission et la baisse des coûts des batteries.2. Véhicules hybrides rechargeables électriques (PHEV)
Segment en croissance la plus rapide offrant une transition flexible des moteurs à combustion vers l'adoption totale des véhicules électriques.3. Véhicules électriques à pile à combustible (FCEV)
Segment émergent soutenu par le développement de l'infrastructure à l'hydrogène.4. Véhicules commerciaux électriques
Adoption forte dans le transport logistique, la livraison et les flottes de transport public.Par application
1. Véhicules passagers
Plus grand segment en raison de l'adoption massive par les consommateurs et des incitations gouvernementales.2. Véhicules commerciaux
Croissance rapide impulsée par l'électrification des flottes et la transformation logistique.3. Transport en commun
Déploiement croissant de bus électriques dans les systèmes de mobilité urbaine.4. Services de mobilité partagée
Intégration croissante des véhicules électriques dans les plateformes de covoiturage et de partage de voitures.Dynamiques du marché régionales
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial des véhicules à énergie électrique (NEV) en raison des capacités de fabrication fortes, des incitations gouvernementales et des taux d'adoption élevés des véhicules électriques, en particulier en Chine.Europe
L'Europe est un marché majeur, tiré par des réglementations strictes sur les émissions et des objectifs ambitieux de neutralité climatique.Amérique du Nord
L'Amérique du Nord connaît une croissance forte grâce au soutien des politiques, à l'expansion des infrastructures et à l'adoption croissante des consommateurs.Amérique latine
L'Amérique latine s'élargit progressivement grâce à l'amélioration de l'infrastructure de recharge et aux initiatives de mobilité urbaine.Moyen-Orient et Afrique
La région émerge avec des investissements croissants dans les transports durables et les projets de villes intelligentes.Paysage concurrentiel
Le marché mondial des véhicules à énergie nouvelle est très concurrentiel, avec des constructeurs automobiles, des fabricants de batteries et des entreprises de technologie qui s'expandent agressivement à l'échelle mondiale.Les principales entreprises opérant sur le marché comprennent :
- Tesla Inc.
- BYD Company Ltd.
- Volkswagen Group
- General Motors
- Ford Motor Company
- Stellantis N.V.
- Hyundai Motor Company
- NIO Inc.
- Li Auto Inc.
- Geely Automobile Holdings
Perspective stratégique
L'avenir du marché des véhicules à énergie nouvelle sera façonné par l'innovation en matière de batterie, l'expansion des réseaux de recharge, l'intégration de la conduite autonome, et des écosystèmes de véhicules définis par le logiciel. Les batteries à état solide, les réseaux de recharge ultra-rapides et les technologies de véhicule à réseau (V2G) amélioreront considérablement l'efficacité et l'adoption. Le passage vers une mobilité électrifiée, connectée et autonome devrait redéfinir l'industrie automobile mondiale.Perspective finale du marché
Le marché mondial des véhicules à énergie nouvelle se trouve au centre de la transformation des transports mondiaux. Les préoccupations environnementales croissantes, les directives politiques et les avancées technologiques continuent de stimuler une croissance exponentielle à long terme. Les entreprises capables de fournir des solutions de mobilité électrique à grande échelle, abordables et de haute performance de mobilité électrique seront les mieux placées pour saisir les opportunités futures. La convergence de l'électrification, de la numérisation et de la transition énergétique est susceptible de redéfinir l'avenir des systèmes de transport mondiaux.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des véhicules à énergie nouvelle (NEV) (2026???2033)
- 1.2 Aperçu de la taille du marché et de sa croissance
- 1.3 Points clés du marché
- 1.4 Segments les plus importants et les plus rapides à croître
- 1.5 Résumé des performances régionales
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des véhicules à énergie nouvelle (NEV)
- 2.2 Portée du marché mondial des NEV
- 2.3 Évolution de la mobilité électrique
- 2.4 Analyse de la chaîne de valeur des NEV
- 2.5 Cadre réglementaire et politique
- 2.6 Rôle des NEV dans la décarbonisation mondiale
- 2.7 Transition des véhicules à combustion interne vers la mobilité électrique
- 3. Méthodologie de recherche
- 3.1 Approche de recherche primaire
- 3.2 Sources de recherche secondaire
- 3.3 Méthodologie d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs du marché
- 4.1.1 Électrification rapide des transports mondiaux
- 4.1.2 Progrès technologiques dans les batteries
- 4.1.3 Incitations et subventions gouvernementales pour les véhicules électriques
- 4.1.4 Augmentation des prix des carburants et transition énergétique
- 4.1.5 Développement de l'infrastructure de recharge
- 4.2 Freins du marché
- 4.2.1 Coût initial élevé des véhicules électriques
- 4.2.2 Infrastructure de recharge limitée dans les régions en développement
- 4.2.3 Contraintes de la fourniture des matières premières des batteries
- 4.3 Opportunités du marché
- 4.3.1 Développement des batteries à état solide
- 4.3.2 Croissance de l'électrification des flottes de véhicules électriques
- 4.3.3 Développement des services de mobilité intelligente
- 4.3.4 Intégration des systèmes de véhicule à réseau (V2G)
- 4.4 Défis du marché
- 4.4.1 Recyclage des batteries et questions de durabilité
- 4.4.2 Volatilité de la chaîne d'approvisionnement pour les minéraux critiques
- 4.4.3 Standardisation des systèmes de charge
- 4.1 Facteurs moteurs du marché
- 5. Taille et prévision du marché mondial des véhicules à énergie nouvelle (NEV) (en trillion de dollars), 2026???2033
- 5.1 Analyse des revenus du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Tendances de la demande et de l'adoption
- 5.4 Analyse des prix
- 5.5 Tendances d'investissement
- 5.6 Perspective du marché futur
- 6. Analyse de la segmentation du marché (2026???2033)
- 6.1 Par type de véhicule
- 6.1.1 Véhicules à batterie (BEVs) (segment le plus important)
- 6.1.2 Véhicules hybrides rechargeables (PHEVs) (segment en croissance la plus rapide)
- 6.1.3 Véhicules à pile à combustible (FCEVs)
- 6.1.4 Véhicules commerciaux électriques
- 6.2 Par application
- 6.2.1 Véhicules passagers (segment le plus important)
- 6.2.2 Véhicules commerciaux
- 6.2.3 Transport en commun
- 6.2.4 Services de mobilité partagée
- 6.1 Par type de véhicule
- 7. Analyse du marché régional
- 7.1 Asie-Pacifique (marché le plus important)
- 7.2 Europe
- 7.3 Amérique du Nord
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking concurrentiel
- 8.3 Développements stratégiques
- 8.4 Innovation et stratégies technologiques des véhicules électriques
- 8.5 Analyse des partenariats, de l'expansion et des investissements
- 9. Profils des entreprises
- 9.1 Tesla Inc.
- 9.2 BYD Company Ltd.
- 9.3 Volkswagen Group
- 9.4 General Motors
- 9.5 Ford Motor Company
- 9.6 Stellantis N.V.
- 9.7 Hyundai Motor Company
- 9.8 NIO Inc.
- 9.9 Li Auto Inc.
- 9.10 Geely Automobile Holdings
- 10. Stratégie et intelligence stratégique & Pheonix AI Insights
- 10.1 Modèle de prévision de la demande des véhicules électriques (NEV)
- 10.2 Analyse de l'adoption des technologies de batteries
- 10.3 Suivi de la croissance de l'infrastructure de recharge
- 10.4 Évaluation de la compétitivité de l'écosystème des véhicules électriques
- 10.5 Analyse des cinq forces de Porter (modèle d'insight automatisé)
- 11. Perspectives d'avenir et recommandations stratégiques
- 11.1 Développement de l'infrastructure des véhicules électriques
- 11.2 Développement de la technologie de batterie à état solide
- 11.3 Accélération de l'électrification des flottes
- 11.4 Intégration de la mobilité autonome et connectée
- 11.5 Perspective du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Market Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Global New Energy Vehicles (NEV) Market Competitive Intensity & Market Structure Overview
Le marché mondial des nouveaux véhicules à énergie nouvelle (NEV) est très concurrentiel et en rapide évolution, caractérisé par une forte concurrence entre les constructeurs automobiles traditionnels, les fabricants dédiés aux véhicules électriques, les leaders de la technologie des batteries et les entreprises émergentes spécialisées dans les technologies de mobilité. La concurrence est principalement déterminée par l'innovation technologique, l'efficacité des coûts de production des batteries, les capacités logicielles, le contrôle des chaînes d'approvisionnement et l'échelle de production mondiale. Les acteurs du marché passent de plus en plus du fabricant de véhicules conventionnels à des écosystèmes intégrés combinant des systèmes de propulsion électrique, des technologies de batterie, des infrastructures de recharge, des capacités de conduite autonome et des plateformes logicielles de véhicules connectés. Ce changement redéfinit les frontières concurrentielles à l'échelle de l'industrie automobile mondiale. La structure concurrentielle évolue d'une domination traditionnelle des constructeurs vers un écosystème à deux niveaux dominé par les leaders des véhicules électriques intégrés verticalement et les entreprises de mobilité logicielles. Les alliances stratégiques, les partenariats et les collaborations en matière de batteries deviennent essentielles pour maintenir une position concurrentielle.Global NEV Market Competitive Intensity & Current Market Structure
Leading Global NEV Manufacturers & Ecosystem Players
Tesla Inc.: Un leader mondial de la mobilité électrique et des véhicules définis par le logiciel, connu pour son intégration forte de la technologie des batteries, ses capacités de conduite autonome et son modèle d'entreprise direct-to-consumer. BYD Company Ltd.: Un acteur dominant dans les véhicules électriques passagers et commerciaux, avec une intégration verticale forte sur les batteries, les plateformes de véhicules électriques et les solutions énergétiques. Volkswagen Group: Un géant automobile traditionnel en transition agressive vers la mobilité électrique, avec d'importantes investissements dans les plateformes de véhicules électriques et une stratégie mondiale d'électrification. General Motors: Un constructeur automobile clé des États-Unis axé sur les camions électriques, les SUV et les plateformes de véhicules électriques de nouvelle génération sous l'architecture de batterie Ultium. Ford Motor Company: Développe son portefeuille de véhicules électriques avec une forte attention aux camions électriques, aux véhicules électriques commerciaux et aux solutions d'électrification des flottes. Stellantis N.V.: Exploite une stratégie multi-marque pour accélérer l'adoption des véhicules électriques en Europe et en Amérique du Nord. Hyundai Motor Company: Développe rapidement sa gamme de véhicules électriques avec une attention particulière à l'accessibilité, à la technologie des piles à combustible à hydrogène et à la pénétration sur les marchés mondiaux. NIO Inc.: Un fabricant de véhicules électriques de luxe chinois axé sur la mobilité intelligente, la technologie de remplacement de batterie et les écosystèmes de véhicules électriques de luxe. Li Auto Inc.: Spécialisé dans les véhicules électriques à autonomie étendue avec une croissance forte sur le marché chinois des véhicules électriques. Geely Automobile Holdings: Un groupe automobile diversifié avec des investissements importants dans les marques de véhicules électriques, les plateformes de mobilité intelligente et les partenariats mondiaux.Key Competitive Drivers in the NEV Market
L'innovation en matière de technologie de batterie est le facteur le plus critique de la concurrence, avec des entreprises qui s'affrontent pour améliorer la densité d'énergie, réduire le temps de recharge et réduire les coûts de production grâce à l'expansion des gigafactories et à l'optimisation des chaînes d'approvisionnement. Les véhicules définis par le logiciel et les systèmes de mobilité alimentés par l'intelligence artificielle émergent comme des différenciateurs clés, permettant des fonctionnalités avancées telles que la conduite autonome, l'entretien prédictif et la gestion intelligente de l'énergie. Le contrôle des infrastructures de recharge et des écosystèmes énergétiques devient un avantage stratégique, avec des entreprises qui investissent massivement dans les réseaux de recharge rapide et les technologies d'intégration véhicule-réseau. Les politiques gouvernementales, les réglementations sur les émissions et les cadres de subventions influencent significativement la position concurrentielle, en particulier en Europe, en Chine et en Amérique du Nord. Les partenariats stratégiques entre constructeurs automobiles, fabricants de batteries et entreprises technologiques redéfinissent le paysage concurrentiel et accélèrent les cycles d'innovation.Strategic Implications of Competitive Intensity
Les entreprises qui possèdent une intégration verticale forte sur la production de batteries, la fabrication de véhicules électriques et les écosystèmes logiciels devraient dominer le marché à long terme en raison des avantages de coûts et du contrôle des chaînes d'approvisionnement. Les investissements dans les technologies de nouvelle génération telles que les batteries à état solide, la recharge ultra-rapide et les systèmes de conduite autonome seront essentiels pour maintenir un avantage concurrentiel. Les fabricants qui réussiront à écheller la production mondiale tout en maintenant l'efficacité des coûts seront les mieux positionnés pour capturer la demande des véhicules électriques de masse. L'expansion vers les marchés émergents et la diversification vers les flottes de véhicules électriques commerciaux, la logistique et les services de mobilité partagée renforceront davantage la position concurrentielle.Global NEV Market Competitive Outlook
Le paysage concurrentiel du marché des NEV est prévu pour s'intensifier considérablement pendant la période de prévision, entraîné par la disruption technologique rapide, les investissements capitalistes agressifs et les politiques d'électrification mondiale. Les constructeurs automobiles traditionnels continueront de faire face à la pression des startups de véhicules électriques agiles et des entreprises de mobilité dirigées par la technologie, qui privilégient l'intégration logicielle et les écosystèmes basés sur les plateformes. Pendant la période de prévision, le leadership sur le marché des NEV sera défini par les entreprises qui réussiront à combiner l'innovation des batteries, la production à grande échelle, les systèmes logiciels intelligents et l'intégration des infrastructures mondiales. La convergence de l'électrification, de la transformation numérique et de la transition énergétique redéfinira fondamentalement la structure concurrentielle de l'industrie automobile mondiale.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des véhicules à énergie nouvelle (NEV)
Le marché mondial des véhicules à énergie nouvelle (NEV) connaît une transformation fondamentale, entraînée par l'électrification accélérée des transports, les réglementations strictes visant à réduire les émissions, les progrès rapides en matière de technologies de batterie, ainsi que des investissements à grande échelle dans l'infrastructure de recharge. La chaîne de valeur des NEV s'étend de la recherche de matières premières brutes, à la fabrication de batteries, au développement des systèmes de propulsion, à l'assemblage des véhicules, à l'intégration logicielle, à la mise en place de l'infrastructure de recharge, à la distribution et aux services de mobilité destinés aux utilisateurs finaux. Ce système interconnecté est en train de transformer l'industrie automobile mondiale et de redéfinir les systèmes de mobilité. Une caractéristique clé de la chaîne de valeur des NEV est l'intégration approfondie des systèmes énergétiques, des technologies à semi-conducteurs, des innovations en chimie de batterie et des plateformes de véhicules définis par le logiciel. Les constructeurs automobiles et les entreprises de technologie convergent de plus en plus pour développer des solutions de mobilité électrique intelligentes, soutenues par la gestion énergétique pilotée par l'intelligence artificielle, des systèmes de véhicules connectés et des capacités de conduite autonome. La complexité de la chaîne d'approvisionnement augmente en raison de la dépendance lourde aux matières premières critiques telles que le lithium, le cobalt, le nickel et les éléments terres rares, ainsi que des risques géopolitiques, des contraintes de fabrication de batteries et des dépendances logistiques mondiales. Les participants du marché doivent coordonner entre les entreprises minières, les fabricants de batteries, les constructeurs automobiles électriques (OEM), les fournisseurs d'infrastructure de recharge, les développeurs logiciels et les fournisseurs d'énergie, tout en assurant l'évolutivité, l'efficacité des coûts et la conformité à la durabilité. L'industrie connaît une intégration verticale rapide, avec des constructeurs automobiles qui investissent dans des usines gigantesques de fabrication de batteries, des réseaux de recharge et des écosystèmes logiciels pour sécuriser le contrôle de la chaîne d'approvisionnement et réduire la dépendance envers les fournisseurs externes. La chaîne de valeur évolue vers un écosystème de mobilité numériquement connecté, intégré à l'énergie et hautement automatisé.État actuel de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des NEV
Chaîne de valeur spécifique au marché
- Extraction des matières premières : Extraction du lithium, du nickel, du cobalt, du graphite et des matériaux à terres rares nécessaires à la production de batteries.
- Fabrication de batteries : Production de cellules, assemblage des packs de batterie, optimisation de stockage d'énergie et systèmes de gestion thermique.
- Fabrication des systèmes de propulsion et des composants : Moteurs électriques, électronique de puissance, onduleurs, systèmes de transmission et systèmes à semi-conducteurs.
- Fabrication et assemblage des véhicules : Conception, intégration du châssis, développement des plateformes de véhicules électriques et assemblage final des véhicules.
- Intégration logicielle et connectivité : Systèmes de gestion de batterie (BMS), optimisation énergétique basée sur l'intelligence artificielle, systèmes d'infotainment et logiciels de conduite autonome.
- Infrastructure de recharge et systèmes énergétiques : Réseaux de recharge rapide, solutions de recharge domestique, intégration au réseau électrique et systèmes de recharge à l'infrastructure (V2G).
- Distribution et services de mobilité : Réseaux de concessionnaires, ventes directes aux consommateurs, location de flottes, intégration des services de covoiturage et modèles de mobilité basés sur l'abonnement.
- Utilisation par les utilisateurs finaux : Véhicules passagers, flottes commerciales, systèmes de transport en commun et plateformes de mobilité partagée.
Cartographie entreprise-par-étape
- Extraction des matières premières : Albemarle Corporation, SQM, Glencore, fournisseurs de CATL et entreprises minières mondiales.
- Fabrication de batteries : CATL, LG Energy Solution, Panasonic Energy, BYD, Samsung SDI.
- Fabrication des systèmes de propulsion et des composants : Bosch, Denso, Hitachi Astemo, Infineon Technologies et fournisseurs de composants pour véhicules électriques.
- Fabrication et assemblage des véhicules : Tesla, BYD, Volkswagen Group, General Motors, Ford, Hyundai Motor Company.
- Intégration logicielle et connectivité : Division logicielle de Tesla, NVIDIA, Qualcomm, Mobileye et développeurs de systèmes d'exploitation automobiles.
- Infrastructure de recharge et systèmes énergétiques : ChargePoint, Réseau de recharge Tesla Supercharger, ABB, Siemens, Shell Recharge.
- Distribution et services de mobilité : Réseaux de concessionnaires OEM, opérateurs de flottes, Uber, Lyft, entreprises de location et plateformes d'abonnement aux véhicules électriques.
- Utilisation par les utilisateurs finaux : Consommateurs privés, flottes logistiques commerciales, agences de transport en commun et utilisateurs de mobilité partagée.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des NEV
Développement des usines gigafactories de batteries
Des investissements massifs dans les gigafactories augmentent la capacité mondiale de production de batteries, réduisent les coûts et améliorent la localisation de la chaîne d'approvisionnement.Accélération de l'intégration verticale par les constructeurs automobiles
Les constructeurs automobiles contrôlent de plus en plus la production de batteries, les systèmes logiciels et l'infrastructure de recharge pour sécuriser leur avantage concurrentiel.Avancement des batteries à état solide et des technologies de nouvelle génération
Les technologies de batteries de nouvelle génération améliorent la densité énergétique, la sécurité et la vitesse de charge, redéfinissant les benchmarks de performance des véhicules électriques.Expansion rapide des réseaux d'infrastructure de recharge
Le déploiement mondial de stations de recharge rapide et ultra-rapide réduit l'anxiété liée à l'autonomie et soutient l'adoption de masse des véhicules électriques.Intégration de l'intelligence artificielle et des véhicules définis par le logiciel
La gestion énergétique pilotée par l'intelligence artificielle, la maintenance prédictive et les systèmes de conduite autonome transforment l'intelligence des véhicules.Accroissement de la dépendance vis-à-vis des chaînes d'approvisionnement en matières premières critiques
Les risques liés aux chaînes d'approvisionnement en lithium, cobalt et nickel entraînent des investissements dans le recyclage et des chimies alternatives.Implications stratégiques de l'évolution de la chaîne de valeur et des chaînes d'approvisionnement
Investissement dans la technologie des batteries et le stockage d'énergie
Les entreprises investissant dans des chimies de batterie avancées, des technologies de recyclage et l'expansion des gigafactory sécuriseront un avantage concurrentiel à long terme.Renforcement de l'intégration verticale à travers l'écosystème des véhicules électriques
Le contrôle des batteries, du logiciel et de l'infrastructure de recharge deviendra un différentiateur clé de la compétitivité mondiale des véhicules électriques.Élargissement de l'infrastructure de recharge et d'énergie
Le déploiement des réseaux de recharge rapide et des systèmes d'intégration au réseau électrique sera crucial pour soutenir l'adoption de masse des véhicules électriques.Optimisation de la résilience des chaînes d'approvisionnement mondiales
La diversification de la provenance des matières premières et la création de pôles de production régionaux réduiront les risques géopolitiques et logistiques.Intégration de l'intelligence artificielle et des plateformes de mobilité numériques
L'intelligence des véhicules pilotée par l'IA et les écosystèmes de mobilité connectés amélioreront significativement l'efficacité opérationnelle et l'expérience utilisateur.Croissance de l'économie circulaire et des systèmes de recyclage de batteries
Le recyclage des batteries et les applications de seconde vie des batteries deviendront essentiels pour le développement durable des chaînes d'approvisionnement.Aperçu prospectif de l'évolution de la chaîne de valeur et des chaînes d'approvisionnement du marché mondial des véhicules électriques
À l'avenir, la chaîne de valeur des véhicules électriques est susceptible d'évoluer vers un écosystème de mobilité entièrement intégré, électrique et défini par le logiciel, alimenté par des technologies avancées de batterie, l'intégration d'énergies renouvelables et les systèmes de transport intelligents.Les développements clés incluent :
- L'adoption de masse des batteries à état solide et des systèmes de stockage d'énergie de nouvelle génération.
- L'expansion des réseaux mondiaux d'infrastructure de recharge ultra-rapide.
- L'intégration accrue de la conduite autonome et des systèmes de mobilité alimentés par l'intelligence artificielle.
- Le renforcement des modèles de recyclage des batteries et des chaînes d'approvisionnement circulaires.
- Une convergence accrue entre les secteurs de l'automobile, de l'énergie et des technologies.
- L'expansion de l'intégration des systèmes véhicule-réseau (V2G) et des écosystèmes d'énergie intelligents.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Global New Energy Vehicles (NEV) Market Investment & Funding Dynamics Overview
The Global New Energy Vehicles (NEV) Market is witnessing unprecedented investment momentum driven by accelerating electrification of transportation, global decarbonization policies, and rapid advancements in battery and charging technologies. Governments, automotive manufacturers, energy companies, and institutional investors are significantly increasing capital allocation toward EV manufacturing infrastructure, battery gigafactories, charging networks, and smart mobility ecosystems. Investment activity is being fueled by the transition from internal combustion engines (ICE) to electric mobility platforms, supported by strong policy incentives, emission regulations, and consumer demand for sustainable transportation solutions.Global NEV Market Investment & Funding Dynamics Current Scenario
Currently, the NEV industry is experiencing massive capital inflows across the entire value chain. Leading automotive OEMs and technology firms are investing heavily in electric vehicle platforms, lithium-ion and solid-state battery development, software-defined vehicle systems, and AI-driven mobility solutions. Venture capital and private equity funding are actively targeting EV startups, charging infrastructure providers, and battery technology innovators. Strategic partnerships between automakers, energy companies, and technology firms are accelerating commercialization and global expansion. Additionally, governments worldwide are deploying large-scale funding programs for charging infrastructure development, public transport electrification, and clean energy integration, further strengthening market growth.Key Investment & Funding Dynamics Signals in Global NEV Market
- Rapid expansion of EV charging infrastructure networks is attracting large-scale infrastructure investments.
- Strong capital inflows into battery innovation, including solid-state and fast-charging technologies.
- Increasing investments in software-defined vehicles, AI-based energy management, and autonomous driving systems.
- Growing focus on fleet electrification across logistics, transportation, and public transit sectors.
- Government-backed incentives and subsidies are accelerating EV adoption and manufacturing expansion.
- Strategic collaborations between automakers, energy providers, and technology companies are reshaping industry ecosystems.
- Rising investor interest in vertical integration across battery production, vehicle manufacturing, and software platforms.
Strategic Implications of Investment & Funding Dynamics in Global NEV Market
- Companies investing in battery technology innovation and scalable EV platforms will gain long-term competitive advantage.
- Expansion of charging infrastructure and energy ecosystem integration will be a key determinant of market leadership.
- Automakers with strong vertical integration across hardware, software, and battery systems will dominate future value chains.
- AI-powered mobility solutions and écosystèmes de véhicules connectés amélioreront l'efficacité et la rentabilité.
- Un investissement précoce dans les batteries à état solide et les technologies de recharge ultra-rapides définira la compétitivité de la prochaine génération.
- L'alignement réglementaire avec les politiques de zéro émission et les directives de réduction des émissions guidera les décisions d'allocation des fonds.
- Les entreprises qui permettent des écosystèmes de mobilité électrique d'extrémité à extrémité captureront la croissance la plus élevée en termes de valorisation à long terme.
Dynamiques d'investissement et de financement du marché mondial des véhicules électriques (NEV) - Perspectives à moyen terme
L'avenir du marché mondial des véhicules électriques (NEV) sera façonné par l'innovation technologique rapide, l'expansion à grande échelle des infrastructures et l'intégration croissante des systèmes numériques et énergétiques dans les plateformes de mobilité. Les flux d'investissement futurs se concentreront sur les batteries de nouvelle génération, les véhicules électriques autonomes, les systèmes de mobilité pilotés par l'intelligence artificielle et les technologies de véhicules à réseau (V2G), permettant une intégration plus approfondie entre les écosystèmes de transport et d'énergie. Alors que les gouvernements continuent d'imposer des objectifs de décarbonisation ambitieux, l'investissement dans la fabrication de véhicules électriques, l'infrastructure de recharge et les solutions de mobilité intelligente devrait s'accélérer significativement. En conclusion, le marché des véhicules électriques représente une opportunité de transformation à plusieurs trillions de dollars, où l'électrification, la numérisation, l'innovation en matière de batteries et les technologies de transition énergétique définiront le déploiement futur du capital, l'avantage concurrentiel et le développement de l'infrastructure de transport mondiale.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des véhicules à énergie nouvelle (NEV)
Le marché mondial des véhicules à énergie nouvelle (NEV) connaît une transformation technologique rapide, entraînée par les avancées en chimie des batteries, en systèmes de propulsion électrique, en électronique de puissance, en plateformes logicielles des véhicules, en systèmes de conduite autonome et en infrastructures de recharge à très haute vitesse. Ce marché présente une intensité d'innovation très élevée, alors que les constructeurs automobiles, les fabricants de batteries et les entreprises de technologie se disputent pour redéfinir la mobilité mondiale grâce à l'électrification et à la numérisation. Au cœur de cette transformation se trouve le passage des véhicules à moteur à combustion interne (ICE) vers des véhicules entièrement électrifiés et définis par le logiciel. Ce passage est rendu possible par des percées dans les batteries au lithium-ion, le développement des batteries à état solide, les moteurs électriques à haute efficacité et les systèmes de gestion thermique de nouvelle génération. Un domaine majeur d'innovation est l'amélioration des technologies de batteries, où les progrès en densité énergétique, en vitesse de recharge, en durabilité au cours du cycle de vie et en réduction des coûts améliorent considérablement les performances et l'accessibilité des véhicules NEV. Les batteries à état solide et les technologies d'anodes en silicium émergent comme des percées clés de la prochaine génération. Le marché assiste également à des progrès rapides en ingénierie des systèmes de propulsion électrique, notamment en moteurs à haute efficacité, en systèmes d'onduleurs intégrés et en électronique de puissance avancée qui améliorent la portée, l'accélération et l'optimisation énergétique des véhicules. Les constructeurs automobiles investissent de plus en plus dans des architectures de véhicules définis par le logiciel, où les systèmes de calcul centralisés, la gestion énergétique basée sur l'intelligence artificielle, les diagnostics prédictifs et les mises à jour par le biais de l'air (OTA) transforment les véhicules en plateformes numériques en constante évolution. L'innovation dans l'infrastructure de recharge est un pilier critique, incluant la recharge à très haute tension continue (DC), les systèmes de recharge sans fil, l'intégration aux réseaux intelligents et les technologies de véhicules à réseau (V2G) qui permettent un échange d'énergie bidirectionnel entre les véhicules et les réseaux électriques. En outre, la conduite autonome et les systèmes avancés d'assistance à la conduite (ADAS) deviennent des éléments intégraux du développement des véhicules NEV, exploitant le LiDAR, les radars, la vision par ordinateur et les systèmes de perception basés sur l'intelligence artificielle pour améliorer la sécurité et l'automatisation. L'innovation axée sur la durabilité s'étend également, comprenant les technologies de recyclage des batteries, les processus de fabrication durables, les matériaux légers et les stratégies économiques circulaires visant à réduire l'impact environnemental sur l'ensemble du cycle de vie des véhicules électriques. La convergence entre l'innovation en matière de batteries, l'optimisation des systèmes de propulsion électrique, les systèmes de véhicules alimentés par l'intelligence artificielle, l'expansion de l'infrastructure de recharge et les technologies de mobilité autonome redéfinit le paysage technologique futur du marché mondial des véhicules NEV.Paysage technologique et d'innovation du marché mondial des véhicules électriques (NEV) - Scénario actuel
Actuellement, le marché mondial des véhicules électriques (NEV) se caractérise par des investissements R&D agressifs, une commercialisation rapide des plateformes de véhicules électriques, ainsi qu'une forte concurrence dans les écosystèmes de batteries, de logiciels et de recharge. La convergence technologique s'accélère dans les secteurs automobile et énergétique.1. Innovation sur les batteries au lithium-ion et de nouvelle génération
Les améliorations continues des batteries au lithium-ion, notamment les batteries LFP (lithium fer phosphate), NMC (nickel manganèse cobalt) et les technologies solides émergentes, améliorent la densité énergétique, la sécurité et l'efficacité économique.2. Optimisation des systèmes de traction électrique
Les systèmes intégrés moteur-onduleur, les électroniques de puissance à haute efficacité et les transmissions à plusieurs vitesses des véhicules électriques améliorent les performances et allongent la portée de conduite.3. Véhicules définis par le logiciel (SDVs)
Les véhicules sont de plus en plus construits sur des plateformes de calcul centralisées avec des systèmes de contrôle basés sur l'intelligence artificielle, permettant des mises à jour continues, une maintenance prédictive et des expériences de conduite personnalisées.4. Systèmes de recharge rapide et ultra-rapide
Les réseaux de recharge à courant continu à haute puissance, l'optimisation thermique des batteries et les architectures à haute tension (systèmes 800V+) réduisent significativement les temps de recharge.5. Intégration de la conduite autonome et des systèmes ADAS
Des capteurs avancés, des systèmes de perception basés sur l'intelligence artificielle et des technologies de cartographie en temps réel améliorent la sécurité des véhicules et permettent des capacités de conduite semi-autonome.6. Production de batteries et expansion des gigafactories
Les gigafactories à grande échelle améliorent l'efficacité de la chaîne d'approvisionnement en batteries, réduisent les coûts et soutiennent l'expansion de la production de véhicules électriques à l'échelle mondiale.Signaux clés du paysage technologique et d'innovation sur le marché mondial des NEV
Plusieurs tendances technologiques majeures façonnent l'industrie des NEV :1. Évolution rapide des technologies de batterie
Les batteries de nouvelle génération, notamment les technologies solides et au sodium, devraient redéfinir les performances de stockage d'énergie.2. Expansion des écosystèmes de recharge des véhicules électriques
Les réseaux de recharge ultra-rapide et l'intégration des réseaux intelligents deviennent des leviers clés pour l'adoption à grande échelle des véhicules électriques.3. Passage vers la mobilité définie par le logiciel
Les véhicules évoluent vers des plateformes numériques dotées de systèmes basés sur l'intelligence artificielle et de mises à jour de fonctionnalités continues via les mises à jour OTA.4. Augmentation de l'électrification des véhicules à travers les segments
L'électrification s'étend au-delà des véhicules passagers vers les flottes commerciales, les bus et les véhicules de logistique.5. Intégration de l'intelligence artificielle dans les systèmes de mobilité
L'intelligence artificielle est utilisée pour l'optimisation de l'énergie, la maintenance prédictive, la conduite autonome et la personnalisation de l'expérience utilisateur.6. Intégration verticale des chaînes d'approvisionnement en véhicules électriques
Les entreprises intègrent la production de batteries, la fabrication de véhicules et les écosystèmes logiciels pour renforcer leur compétitivité.7. Adoption de la durabilité et de l'économie circulaire
Le recyclage des batteries, les applications de seconde vie des batteries et les pratiques de production durables prennent de plus en plus d'importance.Implications stratégiques du paysage technologique et d'innovation sur le marché mondial des NEV
Le paysage technologique en évolution redéfinit la concurrence à travers l'industrie des NEV. Les entreprises rivalisent de plus en plus sur l'efficacité des batteries, les capacités logicielles, l'intégration des infrastructures de recharge, les technologies de conduite autonome et le contrôle des écosystèmes. Les constructeurs automobiles investissant dans l'innovation des batteries, l'expansion des gigafactories, les plateformes de véhicules alimentées par l'intelligence artificielle et les écosystèmes de recharge rapide devraient atteindre un avantage concurrentiel à long terme. Les collaborations stratégiques entre constructeurs automobiles, fabricants de batteries, fournisseurs d'énergie, entreprises de semi-conducteurs et développeurs de logiciels accélèrent l'innovation et l'expansion du marché. La convergence de l'électrification, de la transformation numérique et de l'intégration des systèmes énergétiques crée un écosystème de mobilité fortement interconnecté. De plus, les pressions réglementaires liées à la réduction des émissions, aux normes de consommation de carburant et aux objectifs zéro émission poussent à l'innovation rapide et à l'adoption à grande échelle des solutions de mobilité électrique.Paysage technologique et d'innovation du marché mondial des NEV - Perspective future
En regardant vers 2026???2033, le marché mondial des NEV est susceptible de subir une évolution technologique transformative, entraînée par les batteries de nouvelle génération, la mobilité autonome et les écosystèmes de véhicules entièrement connectés. Les développements technologiques futurs incluront probablement :1. Commercialisation des batteries solides
Les batteries solides amélioreront significativement la densité énergétique, la sécurité et la vitesse de recharge, permettant des véhicules électriques à plus grande portée.2. Expansion de l'infrastructure de recharge ultra-rapide
Les systèmes de recharge à niveau mégawatt réduiront les temps de recharge à quelques minutes, améliorant l'utilité et l'adoption des véhicules électriques.3. Systèmes de conduite autonome avancés
Les systèmes de conduite autonome alimentés par l'intelligence artificielle s'étendront progressivement aux véhicules passagers et commerciaux.4. Intégration véhicule-réseau (V2G)
Les véhicules électriques neufs (NEVs) joueront de plus en plus le rôle de ressources énergétiques distribuées, soutenant la stabilité du réseau et le stockage d'énergie.5. Écosystèmes de véhicules électriques entièrement définis par le logiciel
Les véhicules fonctionneront comme des plateformes numériques continuellement upgradables, avec des fonctionnalités basées sur abonnement et des services d'intelligence artificielle.6. Matériaux légers de nouvelle génération
Les composites avancés et l'intégration des batteries dans la structure amélioreront l'efficacité et l'autonomie du véhicule.7. Économie circulaire des batteries
Le recyclage des batteries, leur réutilisation et les systèmes de fabrication en boucle fermée deviendront des normes de l'industrie. En conclusion, les entreprises qui intègreront avec succès l'innovation en matière de batteries, l'architecture de véhicule définie par le logiciel, le développement de l'infrastructure de recharge, les technologies de conduite autonome et les systèmes de fabrication durables mèneront l'évolution future du marché mondial des véhicules électriques neufs (NEV).Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: High
Marché mondial des véhicules à énergie nouvelle (NEV) : Aperçu des facteurs de risque et des menaces de disruption
Le marché mondial des véhicules à énergie nouvelle (NEV) connaît une transformation structurelle rapide, entraînée par les politiques d'électrification, l'innovation technologique et les investissements massifs. Bien que la perspective à long terme demeure fortement positive, le marché est exposé à des risques importants liés aux dépendances des chaînes d'approvisionnement, à l'incertitude technologique, à la volatilité réglementaire et à la forte concurrence mondiale. L'un des principaux facteurs de risque est la concentration de la chaîne d'approvisionnement en batteries. L'écosystème NEV dépend fortement du lithium, du nickel, du cobalt et des matériaux terres rares, avec une diversification géographique limitée. Toute perturbation dans la production minière, les restrictions géopolitiques ou les contrôles d'exportation peuvent entraîner une volatilité des prix et des contraintes de production. L'incertitude technologique représente également une menace majeure de disruption. Malgré les progrès rapides dans la technologie des batteries lithium-ion, les solutions de nouvelle génération telles que les batteries à état solide et les chimies alternatives restent en développement. Des retards dans la commercialisation ou des limites de performance pourraient affecter les trajectoires d'adoption à long terme et les décisions d'investissement. L'intensité des capitaux et la dépendance à l'infrastructure amplifient davantage les risques du marché. L'expansion des réseaux de recharge, des usines de gigafactory de batteries et de modernisation du réseau électrique nécessite un investissement soutenu des secteurs public et privé. Tout ralentissement des financements ou du soutien politique pourrait entraver l'échelle du marché et les taux d'adoption. La dépendance réglementaire est une autre vulnérabilité clé. La demande en NEV est fortement influencée par les mandats d'émissions, les subventions, les incitations fiscales et les engagements de neutralité carbone. Les retournements politiques soudains, la réduction des subventions ou les cadres réglementaires incohérents entre les régions peuvent créer des fluctuations de la demande et une incertitude du marché. En outre, la forte concurrence mondiale exerce une pression sur les marges et les cycles d'innovation. Les constructeurs automobiles établis, les startups de véhicules électriques et les entreprises technologiques intégrées verticalement rivalisent activement, ce qui entraîne une pression tarifaire, des risques de surcapacité et une obsolescence rapide des produits dans certains segments.Marché mondial des NEV : Scénario actuel des risques
L'environnement actuel du marché NEV reflète une croissance forte de la demande soutenue par les politiques d'électrification et l'adoption par les consommateurs, mais aussi une augmentation des tensions structurelles sur les chaînes d'approvisionnement et les écosystèmes de fabrication. La volatilité des prix des matières premières pour les batteries reste un défi clé, affectant directement le prix des véhicules, les marges des fabricants et les stratégies d'approvisionnement à long terme. Les fluctuations des prix du lithium et du cobalt continuent de créer de l'incertitude sur l'économie de production des véhicules électriques. L'expansion des infrastructures de recharge progresse de manière inégale entre les régions, créant des disparités d'adoption. Les zones urbaines connaissent un déploiement plus rapide, tandis que les régions rurales et en développement continuent de faire face à des contraintes d'accessibilité. Les constructeurs automobiles font également face à des défis de gestion des stocks et de capacité, car la croissance de la demande varie entre les segments tels que les véhicules électriques purs (BEV) et les véhicules hybrides rechargeables (PHEV), nécessitant des stratégies de production flexibles pour éviter la surproduction ou les pénuries d'approvisionnement. Les risques liés à la cybersécurité et à la dépendance logicielle émergent également à mesure que les véhicules deviennent de plus en plus connectés, autonomes et définis par le logiciel, exposant ainsi l'industrie à des vulnérabilités en matière de sécurité des données et de difficultés d'intégration des systèmes.Signaux des principaux facteurs de risque et des menaces de disruption
- Dépendance aux matières premières des batteries : Une forte dépendance au lithium, au nickel et au cobalt expose le marché à la volatilité des prix et aux ruptures d'approvisionnement.
- Gaps d'infrastructure : Le développement inégal des réseaux de recharge limite l'adoption dans les marchés émergents et ruraux.
- Risque de transition technologique : L'incertitude concernant les technologies de batteries de nouvelle génération pourrait retarder les gains d'efficacité à long terme.
- Dépendance aux politiques et subventions : La demande du marché est fortement sensible aux incitations gouvernementales et aux réglementations sur les émissions.
- Exigences de capitaux élevées : Le développement des gigafactory et l'expansion des infrastructures de recharge nécessitent un investissement massif et soutenu.
- Concurrence intense sur le marché : Les guerres de prix et les risques de surcapacité augmentent en raison de l'entrée rapide des fabricants de véhicules électriques mondiaux.
- Risques de cybersécurité et logiciels : Les systèmes de véhicules connectés introduisent des vulnérabilités en matière de protection des données et d'intégrité des systèmes.
Implications stratégiques des facteurs de risque et des menaces de disruption
L'évolution du paysage des risques oblige les fabricants de véhicules NEV et les acteurs de l'écosystème à adopter des stratégies intégrées verticalement, en particulier dans la production de batteries, la source des matières premières et le développement logiciel. Les entreprises investissent de plus en plus dans la sécurisation des chaînes d'approvisionnement en amont pour réduire l'exposition à la volatilité des matières premières. La diversification stratégique des technologies de batterie devient essentielle, avec des investissements dans la recherche sur les batteries à état solide, les chimies alternatives et les capacités de recyclage pour atténuer les risques liés à la dépendance matérielle à long terme. Les gouvernements et les parties prenantes privées se concentrent sur des modèles de co-investissement dans l'infrastructure pour accélérer le déploiement des réseaux de recharge et réduire la charge financière sur les fabricants individuels. En outre, les partenariats entre les entreprises automobiles et les entreprises technologiques augmentent pour renforcer les capacités en conduite autonome, en logiciel de véhicule et en résilience de la cybersécurité.Marché mondial des NEV : Aperçu des risques à venir
À l'avenir, le marché des NEV devrait maintenir un momentum de croissance fort, mais l'intensité des risques restera élevée en raison de la dépendance structurelle aux cadres réglementaires, aux chaînes d'approvisionnement en matières premières et à l'évolution technologique. L'innovation en matière de batterie, en particulier la commercialisation de la technologie à état solide et les améliorations des systèmes de recharge rapide, joueront un rôle clé dans la réduction des risques opérationnels à long terme et l'amélioration de l'efficacité d'adoption. Cependant, la fragmentation réglementaire entre les régions et le développement inégal des infrastructures peuvent continuer à créer des déséquilibres du marché, notamment dans les économies émergentes. En général, les entreprises qui réussiront à intégrer la résilience des chaînes d'approvisionnement, l'innovation technologique et des partenariats d'infrastructure à grande échelle seront les mieux positionnées pour naviguer dans les risques de disruption et maintenir un avantage concurrentiel à long terme sur le marché mondial des NEV.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Global New Energy Vehicles (NEV) Market Regulatory & Policy Environment Overview
L'environnement réglementaire et politique qui régit le marché mondial des nouveaux véhicules à énergie alternative (NEV) est défini par des engagements ambitieux de décarbonation, des cadres émergents de contrôle des émissions, et des incitations gouvernementales à grande échelle visant à accélérer la transition des véhicules à combustion interne (ICE) vers la mobilité électrique. Les gouvernements des principales économies mettent en œuvre des écosystèmes politiques structurés qui combinent la réglementation environnementale, la politique industrielle et les investissements en infrastructure pour soutenir l'adoption des NEV. Ces réglementations influencent chaque étape de la chaîne de valeur des NEV, y compris les normes de fabrication de véhicules, la conformité à la sécurité des batteries, le déploiement des infrastructures de recharge, les benchmarks d'efficacité énergétique, et les exigences de recyclage à la fin de leur vie. En conséquence, les constructeurs automobiles et les fournisseurs de mobilité doivent aligner le développement de leurs produits et les stratégies de leur chaîne d'approvisionnement sur les exigences de durabilité mondiale de plus en plus serrées. L'environnement réglementaire est également de plus en plus façonné par les engagements nationaux de neutralité carbone, les objectifs de neutralité carbone et les stratégies de transition énergétique, qui accélèrent le passage vers des systèmes de transport électrifiés et réduisent la dépendance à la mobilité basée sur les combustibles fossiles.Global New Energy Vehicles (NEV) Market Regulatory & Policy Environment Current Scenario
L'environnement réglementaire actuel se distingue par une forte adoption pilotée par la politique, particulièrement en Asie-Pacifique et en Europe, où les gouvernements ont introduit des objectifs stricts de réduction des émissions, des mandats de véhicules à zéro émission (ZEV), et des interdictions progressives des ventes de nouveaux véhicules à combustion interne (ICE) dans les délais à venir. Ces politiques accélèrent significativement l'intégration des NEV dans les segments des véhicules passagers et commerciaux. Des incitations financières telles que les subventions à l'achat, les crédits d'impôt, les frais d'immatriculation réduits et l'exemption des péages continuent de jouer un rôle clé dans l'amélioration de l'accessibilité des NEV et dans la promotion de leur adoption par les consommateurs. En parallèle, des mandats d'électrification des flottes d'entreprises émergent dans plusieurs régions, particulièrement pour le transport routier, les transports en commun et les flottes de véhicules appartenant à l'État. Les réglementations concernant l'infrastructure de recharge s'étendent rapidement, avec les gouvernements imposant des exigences minimales d'installation de bornes de recharge dans les projets d'infrastructure résidentielle, commerciale et routière. La standardisation des protocoles de recharge et des cadres d'interopérabilité devient une priorité réglementaire pour garantir une utilisation sans heurt entre les réseaux. Les réglementations sur la sécurité des batteries, le recyclage et l'élimination gagnent en importance, avec les autorités imposant des directives strictes pour la manipulation des batteries lithium-ion, les applications de deuxième vie et l'intégration de l'économie circulaire. Ces réglementations façonnent des pratiques de production durables à travers l'écosystème des NEV. En outre, les normes de sécurité des véhicules, les exigences en matière de cybersécurité pour les véhicules connectés et les règles de conformité aux mises à jour logicielles deviennent plus importantes à mesure que les NEV dépendent davantage des technologies numériques et autonomes.Key Regulatory & Policy Environment Signals in Global NEV Market
- Mandats de Réduction des Émissions : Objectifs stricts de réduction des émissions de CO??? et interdiction progressive des véhicules à combustion interne accélérant l'adoption des véhicules électriques.
- Programmes d'Incitation aux Véhicules Electriques : Subventions, crédits d'impôt et avantages financiers soutenant l'électrification des consommateurs et des flottes d'entreprises.
- Règlements sur l'Infrastructures de Recharge : Mandats gouvernementaux visant à déployer un réseau de recharge étendu et standardisé.
- Règlements sur la Sécurité des Batteries et leur Recyclage : Directives favorisant la manipulation sécurisée, le recyclage et l'intégration de l'économie circulaire des batteries de véhicules électriques.
- Règles d'Électrification des Flottes d'Entreprises : Exigences pour que les flottes de transport, les transports en commun et les flottes appartenant à l'État transite vers les NEV.
- Cybersécurité et Conformité Logicielle des Véhicules : Règlements émergents traitant de la sécurité des véhicules connectés et de la gouvernance des mises à jour par le cloud.
Implications Stratégiques de l'Environnement Réglementaire et Politique
Le cadre réglementaire est un catalyseur principal de croissance pour le marché des NEV, réformant efficacement les dynamiques industrielles mondiales de l'automobile. Les constructeurs qui s'alignent tôt sur les mandats de zéro émission et investissent dans des plateformes de véhicules électriques conformes gagnent une position de marché plus forte et un accès privilégié aux marchés incitants. Les incitations gouvernementales et les programmes de subventions accélèrent l'adoption de masse, mais intensifient aussi la concurrence en réduisant les barrières à l'entrée pour de nouveaux constructeurs de véhicules électriques et startups de mobilité technologique. Cela augmente la pression d'innovation à travers la chaîne de valeur. Les politiques relatives à l'infrastructure de recharge créent de nouvelles opportunités d'investissement pour les entreprises énergétiques, les fournisseurs d'électricité et les fournisseurs de technologies, permettant le développement d'écosystèmes intégrés de mobilité-énergie. Les exigences de standardisation favorisent davantage l'interopérabilité et la convergence de l'écosystème. Les réglementations sur les batteries poussent les fabricants vers une source durable, des systèmes de recyclage améliorés et des innovations en chimie de batterie avancée, renforçant ainsi le profil de durabilité à long terme de l'industrie tout en augmentant la complexité de la conformité. Au global, la conformité réglementaire devient un différentiateur compétitif central, avec les entreprises démontrant une forte adéquation avec les politiques environnementales, les normes de sécurité et les réglementations de mobilité numérique anticipées pour sécuriser une leadership à long terme dans l'écosystème mondial des NEV.Global New Energy Vehicles (NEV) Market Regulatory & Policy Environment Forward Outlook
Entre 2026 et 2033, l'environnement réglementaire du marché des NEV est prévu pour devenir plus strict, standardisé et coordonné à l'échelle mondiale. De nombreux pays sont susceptibles d'accélérer les délais de sortie des véhicules à combustion interne tout en élargissant les objectifs obligatoires d'adoption des véhicules électriques dans les secteurs des transports publics et commerciaux. Une harmonisation mondiale des normes de recharge, des protocoles de sécurité des batteries et des réglementations de recyclage est prévue pour améliorer l'interopérabilité transfrontalière des véhicules électriques et renforcer l'efficacité des chaînes d'approvisionnement mondiales. Cela soutiendra également l'expansion internationale des fabricants de véhicules électriques. Les mécanismes de tarification du carbone, notamment les taxes carbone et les systèmes d'échange d'émissions, sont prévus pour renforcer davantage l'avantage économique des NEV par rapport aux véhicules traditionnels, accélérant la demande à la fois dans les marchés développés et émergents. Les régulateurs sont également prévus pour accorder une plus grande importance à la gouvernance des véhicules numériques, notamment à la sécurité logicielle, à la conformité au conduite autonome et à la gestion en temps réel des données des véhicules, à mesure que les NEV deviennent de plus en plus définis par le logiciel. Au global, la trajectoire réglementaire soutient fortement l'expansion à long terme du marché des NEV. Les entreprises capables d'intégrer la conformité, la durabilité, les technologies avancées de batterie et les solutions de mobilité intelligente dans leurs stratégies centrales seront les mieux positionnées pour mener la prochaine phase de transformation du transport mondial.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des véhicules à énergie nouvelle (NEV) ?
Le marché mondial des véhicules à énergie nouvelle (NEV) était estimé à environ 1,34 trillion de dollars en 2025 et devrait continuer à croître rapidement pendant la période de prévision.
Quelle est la taille du marché des NEV prévue d'ici 2033 ?
Le marché est projeté atteindre environ 3,28 trillion de dollars d'ici 2033, reflétant une forte adoption mondiale des solutions de mobilité électrique.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché des NEV entre 2026 et 2033 ?
Le marché devrait croître au rythme d'un taux de croissance annuel composé (CAGR) de 11,86 % pendant la période 2026???2033.
Quel segment domine le marché des NEV selon le type de véhicule ?
Les véhicules à batterie (BEVs) représentent le segment le plus important en raison du soutien politique fort, de la baisse des coûts des batteries et des obligations zéro-émission.