
Taille du marché des pneus de flotte mondiale et des OEM, part de marché & prévision 2026-2033
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 118,9 milliards de dollars US |
| Taille du marché en 2033 | 178,6 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | ~5.3% |
| Région la plus importante | Asie-Pacifique |
| Région en pleine croissance | Europe |
| Segment le plus important | Pneus de remplacement de flotte |
| Segment en pleine croissance | Pneus de flotte pour véhicules électriques |
| Tendance clé | Pneus axés sur le coût total et connectés |
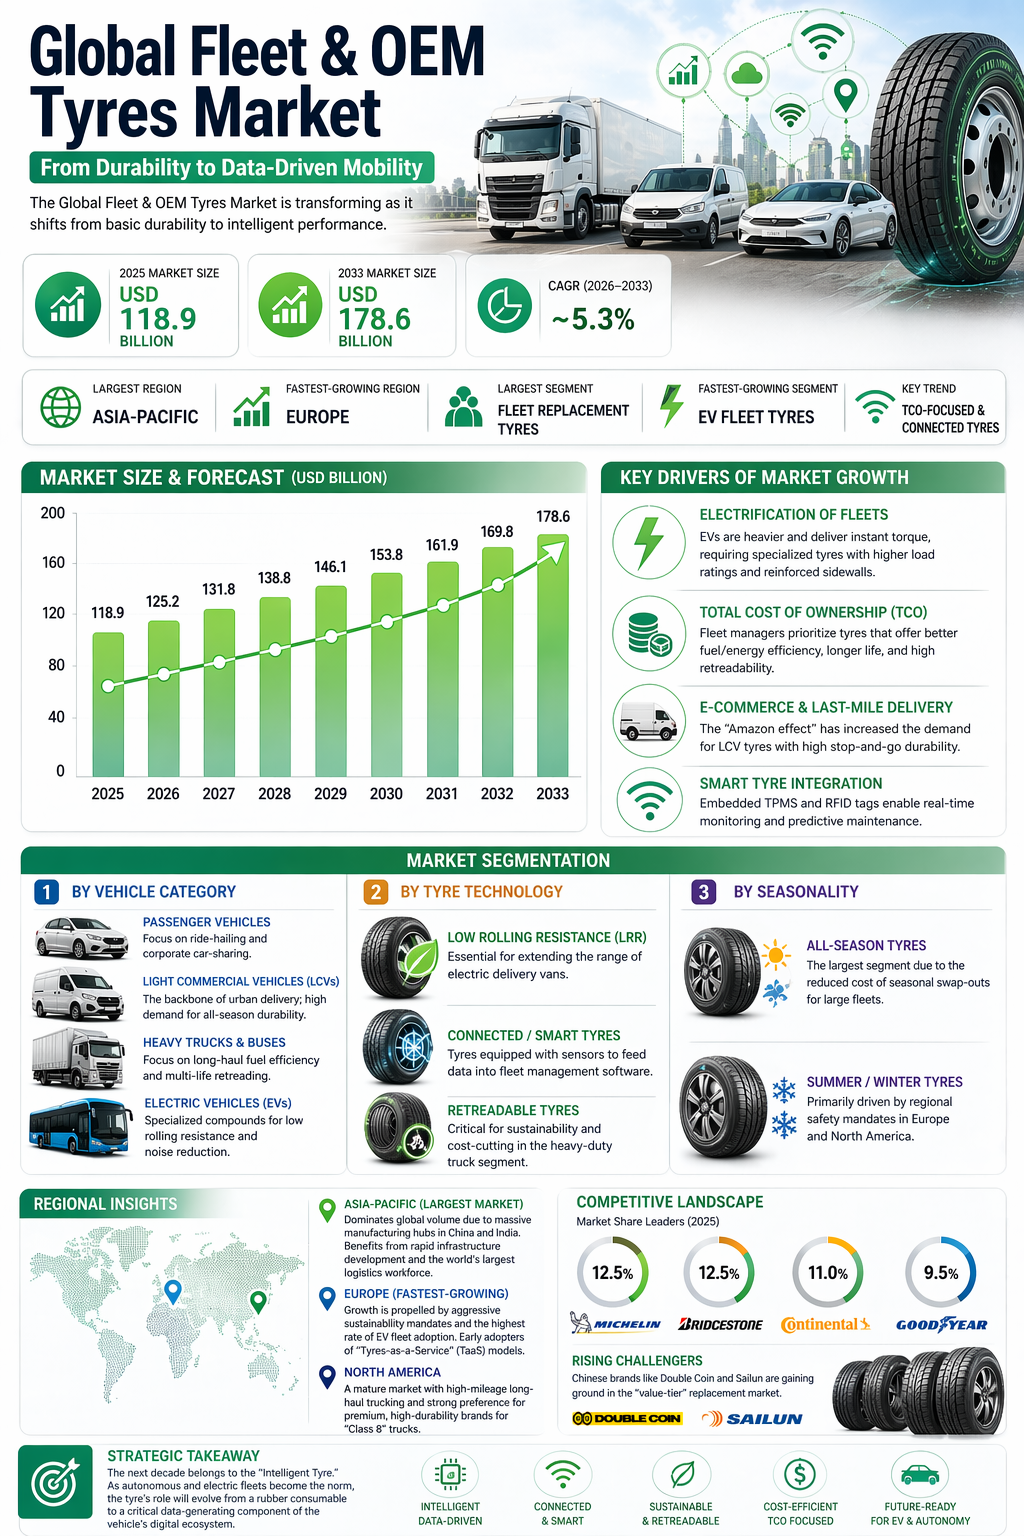
Aperçu du marché mondial des pneus de flotte et des pneus OEM
Le marché mondial des pneus de flotte et des pneus OEM est un enjeu majeur. Il s'agit de fournir des pneus aux entreprises qui gèrent de nombreux véhicules - pensez aux camions, aux bus, aux véhicules utilitaires. Ces pneus doivent être robustes, économiser le carburant et durer longtemps afin de réduire les coûts. Ils sont utilisés par toutes les entreprises, des entreprises de logistique aux services de taxi et aux opérateurs de bus. Avec l'augmentation du volume des marchandises livrées et des déplacements des personnes, la demande est stable - ce qui stimule la croissance du marché.
Le marché mondial des pneus de flotte et des pneus OEM se porte bien. Plus de véhicules commerciaux sont produits, le secteur des logistiques et du commerce en ligne connaît une floraison, et les entreprises externalisent leurs flottes - cela stimule la croissance. Et ce n'est pas seulement les nouveaux véhicules, les flottes ont besoin de pneus remplacés régulièrement également. En outre, avec l'essor des véhicules électriques, les fabricants de pneus innove avec des pneus plus silencieux, capables de porter des charges plus lourdes et d'économiser de l'énergie. C'est une victoire pour les entreprises de pneus ! Alors que les flottes passent au électrique et aux pratiques écologiques, la technologie des pneus évolue rapidement pour répondre à la demande.
Selon Pheonix Demand Forecast Engine, le marché mondial des pneus de flotte et des pneus OEM est estimé à 118,9 milliards de dollars US en 2025 et devrait atteindre 178,6 milliards de dollars US d'ici 2033, enregistrant une Taux de croissance annuel composé d'environ 5,3 % pendant la période de prévision (2026???2033).
Asie-Pacifique domine le marché en raison de la production à grande échelle de véhicules en Chine et en Inde, tandis que Europe est la région en pleine croissance, entraînée par l'adoption des flottes électriques, les réglementations sur la durabilité et les pratiques avancées de gestion des flottes.
Principaux moteurs de la croissance du marché mondial des pneus de flotte et des pneus OEM
Expansion des flottes commerciales et corporatives
La croissance rapide dans les domaines de la logistique, du commerce électronique, des services de covoiturage et de la mobilité partagée continue d'élargir les flottes de véhicules mondiales.
Production de véhicules OEM forte
Une production régulière de véhicules passagers, de véhicules légers de commerce (LCV), de camions et de bus soutient une demande stable en pneus OEM.
Cycles de remplacement prévisibles
L'utilisation intensive des flottes entraîne un remplacement régulier des pneus, assurant ainsi des volumes stables sur le marché après-vente.
Préoccupation pour le coût total de possession (TCO)
Les gestionnaires de flottes privilégient une longue durée de vie des pneus, une efficacité au carburant et la rechapabilité afin de réduire les coûts d'exploitation.
Électrification des véhicules de flotte
Les camions de livraison électriques, les bus et les flottes corporatives nécessitent des pneus spécialisés à faible résistance au roulement et optimisés en termes de bruit.
Règlements sur la sécurité, la conformité et la durabilité
Les normes d'émissions, les standards d'efficacité énergétique et les réglementations de sécurité favorisent l'adoption de pneus premium et conformes.
Segmentation du marché des pneus de flotte et OEM mondiaux
1. Par type d'utilisateur final
1.1 Gestionnaires de flottes??
1.1.1 Flottes de logistique et de transport de marchandises
1.1.1.1 Flottes de logistique longue distance
1.1.1.2 Flottes de livraison régionales et de dernière mile
1.1.1.3 Flottes de transport frigorifique et de transport réfrigéré
1.1.2 Flottes de véhicules passagers corporatives
1.1.2.1 Flottes de transport des employés corporatifs
1.1.2.2 Flottes de véhicules de luxe et premium
1.1.3 Flottes de location et de location à long terme
1.1.3.1 Flottes de location de voitures à court terme
1.1.3.2 Flottes de location à long terme de véhicules
1.1.4 Flottes de covoiturage et de mobilité partagée
1.1.4.1 Flottes de covoiturage basées sur des applications
1.1.4.2 Flottes de covoiturage corporatives
1.1.5 Flottes de transport public
1.1.5.1 Flottes de bus urbains
1.1.5.2 Flottes de bus interurbains et scolaires
1.2 OEM (constructeurs de véhicules)
1.2.1 Constructeurs de véhicules passagers
1.2.1.1 Constructeurs de véhicules passagers d'entrée de gamme
1.2.1.2 Constructeurs de véhicules premium et de luxe
1.2.2 Constructeurs de véhicules commerciaux
1.2.2.1 Constructeurs de véhicules commerciaux légers
1.2.2.2 Constructeurs de véhicules commerciaux moyens et lourds
2. Par catégorie de véhicule
2.1 Véhicules passagers
2.1.1 Voitures corporatives et de location
2.1.1.1 Voitures de flotte compacts
2.1.1.2 Voitures de flotte moyennes et exécutives
2.1.2 Véhicules de mise en relation (ride-hailing)
2.1.2.1 Véhicules urbains à forte distance parcourue
2.1.2.2 Véhicules de mise en relation axés sur le confort
2.2 Véhicules commerciaux légers (LCVs)
2.2.1 Vans de livraison
2.2.1.1 Vans de livraison de dernière mile
2.2.1.2 Vans de transport urbains et suburbains
2.2.2 Pick-up
2.2.2.1 Flottes de pick-up commerciales
2.2.2.2 Flottes de pick-up utilitaires et de service
2.3 Camions et autobus
2.3.1 Camions moyens et lourds
2.3.1.1 Camions de transport régional
2.3.1.2 Camions de transport longue distance
2.3.2 Autobus urbains et interurbains
2.3.2.1 Autobus de transport urbain
2.3.2.2 Autobus interurbains et de tourisme
2.4 Véhicules électriques (segment en pleine croissance)
2.4.1 Flottes de véhicules passagers électriques
2.4.1.1 Flottes de véhicules de mise en relation électriques
2.4.2.2 Flottes de véhicules électriques d'entreprises
2.4.2 Véhicules commerciaux légers et autobus électriques
2.4.2.1 Vans de livraison électriques
2.4.2.2 Flottes d'autobus électriques urbains
3. Selon la construction des pneus
3.1 Pneus radiaux??
3.1.1 Pneus radiaux à bande de câble en acier
3.1.1.1 Pneus radiaux à bande simple en acier
3.1.1.2 Pneus radiaux à bande multiple en acier
3.1.2 Pneus radiaux à bande en tissu
3.1.2.1 Pneus radiaux en polyester
3.1.2.2 Pneus radiaux en nylon
3.2 Pneus diagonaux (cross-plies)
3.2.1 Pneus diagonaux à charge lourde
3.2.1.1 Pneus diagonaux commerciaux à charge élevée
3.2.1.2 Pneus diagonaux à haute durabilité
3.2.2 Hors route Pneus diagonaux
3.2.2.1 Pneus pour flottes de construction et de mines
3.2.2.2 Pneus pour flottes agricoles et utilitaires
4. Par saisonnalité
4.1 Pneus d'été
4.1.1 Pneus pour flottes optimisés pour les hautes températures
4.2 Pneus d'hiver
4.2.1 Pneus d'hiver à clous pour flottes
4.2.2 Pneus d'hiver sans clous pour flottes
4.3 Pneus tout-terrain (segment le plus important)
4.3.1 Pneus tout-terrain standards pour flottes
4.3.2 Pneus tout-terrain à grande durée de vie pour flottes
5. Par taille de jante
5.1 En dessous de 15 pouces
5.1.1 Véhicules passagers compacts pour flottes
5.2 15???18 pouces
5.2.1 Véhicules légers et véhicules standards pour flottes
5.3 Au-delà de 18 pouces
5.3.1 Camions lourds et véhicules de flottes de luxe
6. Par technologie de pneu
6.1 Pneus conventionnels
6.1.1 Pneus pneumatiques standards pour flottes
6.2 Pneus à faible résistance au roulement
6.2.1 Pneus à composé économique en carburant
6.2.1.1 Pneus à base de silice
6.2.1.2 Pneus à construction légère
6.2.2 Pneus optimisés pour les véhicules électriques
6.2.2.1 Pneus pour flottes des véhicules électriques à faible bruit
6.2.2.2 Pneus commerciaux pour véhicules électriques à haute charge
6.3 Pneus rétrotapés
6.3.1 Pneus commerciaux à plusieurs vies
6.3.1.1 Pneus rétrotapés à deux vies
6.3.1.2 Pneus rétrotapés à trois vies
6.4 Pneus intelligents et connectés
6.4.1 Capteurs intégrés de pression et d'usure
6.4.1.1 Pneus pour flottes dotés d'un système de pression des pneus
6.4.1.2 Pneus dotés de capteurs de surveillance de l'usure
6.4.2 Systèmes de surveillance des pneus des flottes
6.4.2.1 Analyse en temps réel des pneus des flottes
6.4.2.2 Plateformes de maintenance prédictive
7. Par catégorie de performance
7.1 Pneus économiques
7.1.1 Pneus de flotte optimisés en termes de coût
7.2 Pneus de luxe
7.2.1 Pneus optimisés pour le confort et le bruit
7.2.2 Pneus axés sur l'efficacité énergétique
7.3 Pneus de flotte à haute durabilité
7.3.1 Pneus à longue durée de vie
7.3.2 Pneus résistants aux charges élevées
8. Par type de propulsion
8.1 Véhicules à moteur à combustion interne (ICE)
8.1.1 Véhicules de flotte à essence
8.1.2 Véhicules de flotte au diesel
8.2 Véhicules électriques (VE et VPE)
8.2.1 Véhicules de flotte électriques à batterie
8.2.2 Véhicules de flotte hybrides rechargeables
9. Par géographie
9.1 Asie-Pacifique (plus grande région)
9.1.1 Chine
9.1.2 Inde
9.1.3 Japon
9.1.4 Asie du Sud-Est
9.2 Europe (plus rapide en croissance)
9.2.1 Allemagne
9.2.2 France
9.2.3 Royaume-Uni
9.2.4 Pays-Bas
9.3 Amérique du Nord
9.3.1 États-Unis
9.3.2 Canada
9.4 Amérique latine
9.4.1 Brésil
9.4.2 Mexique
9.5 Moyen-Orient et Afrique
9.5.1 Pays du Golfe coopératif (GCC)
9.5.2 Afrique du Sud
Analyse régionale du marché mondial des pneus de flotte et des pneus OEM
Asie-Pacifique ??? Plus grand marché
Des volumes importants de fabrication de véhicules, des réseaux logistiques en expansion et une croissance forte des flottes favorisent la domination du marché.
Europe ??? Plus rapide en croissance
Les flottes électriques, les exigences de durabilité et l'optimisation avancée des flottes accélèrent la croissance.
Amérique du Nord
De grandes flottes logistiques, le transport routier longue distance et un soutien de production OEM solide font la demande.
Amérique latine
La croissance des flottes de véhicules commerciaux et le développement des infrastructures stimulent la demande de remplacement.
Moyen-Orient et Afrique
La demande est alimentée par l'expansion logistique, les projets de transport public et les conditions d'exploitation difficiles.
Entreprises leaders sur le marché mondial des pneus pour flottes et OEM
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Sumitomo Rubber Industries
-
Hankook Tire
-
Yokohama Rubber Company
-
Apollo Tyres
-
JK Tyre & Industries
Michelin et Bridgestone sont les plus grandes entreprises sur le marché mondial des pneus pour flottes et OEM.
Intelligence stratégique et informations basées sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Modélise l'expansion des flottes, les volumes de production OEM, les cycles de remplacement et la pénétration des flottes électriques.
Analyseur du cycle de remplacement des flottes
Suivi des schémas d'usure basés sur la distance et de la demande de remplacement en grand volume.
Analyseur des besoins en pneus pour flottes électriques
Évalue la demande en pneus à forte charge, faible bruit et à faible consommation d'énergie pour les véhicules électriques.
Modèle de sensibilité aux matières premières
Surveille la volatilité des coûts du caoutchouc, du noir de carbone et de l'énergie impactant les marges.
Porter???s Five Forces Automatisé (Synthèse)
-
Pouvoir des acheteurs : Élevé ??? achat en grand volume des flottes et négociations avec les OEM
-
Pouvoir des fournisseurs : Modéré ??? dépendance aux prix des matières premières
-
Menace des nouveaux entrants : Faible ??? fabrication coûteuse et certifications
-
Menace des substituts : Faible ??? les pneus sont des consommables essentiels
-
Concurrence entre entreprises : Élevée ??? concurrence intense entre joueurs mondiaux et régionaux
Pourquoi le marché des pneus pour flottes et OEM reste critique
-
Input essentiel pour la fabrication de véhicules et les opérations de flottes
-
Demande de remplacement prévisible et récurrent
-
Impact direct sur l'efficacité énergétique et les émissions des flottes
-
Importance croissante dans les écosystèmes de flottes électriques et intelligentes
Conclusion clé du marché mondial des pneus de flotte et d'origine usine
Le Marché mondial des pneus de flotte et d'origine usine est un segment structuralement stable et stratégiquement vital, alimenté par des cycles de remplacement prévisibles, des achats à grande échelle et une mobilité commerciale en expansion. Alors que les flottes priorisent l'efficacité des coûts, la durabilité et l'électrification, la demande de solutions de pneus durables, à faible résistance au roulement et connectés va s'accélérer. Les fabricants qui renforcent leurs partenariats OEM, étendent leurs gammes prêtes pour les véhicules électriques et offrent des solutions de flotte basées sur les données seront les mieux placés pour mener le marché jusqu'en 2033.
Paysage concurrentiel
Pneus de flotte et d'origine usine Intensité concurrentielle et structure du marché
Le marché mondial des pneus de flotte et d'origine usine est caractérisé par un écosystème hautement structuré mais intensément concurrentiel, dominé par une poignée de grands fabricants de pneus qui sécurisent des contrats à long terme d'origine usine tout en concourant agressivement sur le segment de remplacement de flotte. Le marché fonctionne sur une structure à deux niveaux, où les accords de fourniture d'origine usine apportent une stabilité, tandis que le marché de l'après-vente introduit une pression concurrentielle continue par l'achat en gros et les négociations basées sur la flotte. L'intensité concurrentielle reste élevée en raison de la nature dépendante de l'échelle du marché. Les opérateurs de flotte et les constructeurs exigeant une performance cohérente, un coût total d'exploitation (CTO) bas et une durabilité élevée, obligeant les fabricants à se différencier par la technologie, l'efficacité des prix et la valeur du cycle de vie plutôt que par la variété de produits seule. Le marché est modérément consolidé en haut de gamme, avec les acteurs de premier plan contrôlant une part significative des contrats de fourniture d'origine usine pour les véhicules passagers, les véhicules légers, les camions, les bus et les flottes électriques. Cependant, le segment de remplacement reste fragmenté, avec des acteurs régionaux et de deuxième niveau qui concourent sur le prix, la disponibilité et le service localisé des flottes.Pneus de flotte et d'origine usine Intensité concurrentielle et structure du marché Scénario actuel
Profils des entreprises leaders
Michelin: Fabricant mondial de pneus. Leader en solutions d'efficacité des flottes, pneus à faible résistance au roulement et écosystèmes de mobilité prêts pour les véhicules électriques. Bridgestone Corporation: Fabricant mondial de pneus. Partenariats d'origine usine solides et systèmes avancés de gestion des pneus de flotte. Goodyear Tire & Rubber Company: Fabricant de pneus. Axé sur les pneus intelligents et l'analyse prédictive des flottes. Continental AG: Fabricant de pneus orienté technologie. Fort dans les systèmes de pneus connectés et les solutions de flotte basées sur les capteurs. Pirelli & C. S.p.A.: Fabricant de pneus de luxe. Axé sur l'ajustement d'origine usine de haute performance et les segments de flotte de luxe. Sumitomo Rubber Industries: Fabricant de pneus. Présence forte sur les marchés d'origine usine et de remplacement en Asie-Pacifique. Hankook Tire: Joueuse mondiale en croissance rapide. Étend ses contrats d'origine usine sur les segments de flotte passagers et commerciaux. Yokohama Rubber Company: Fabricant de pneus. Connue pour ses pneus de flotte durables et à faible consommation de carburant. Apollo Tyres: Concurrent mondial émergent. Fort dans les solutions de fourniture d'origine usine et de remplacement de flotte à faible coût. JK Tyre & Industries: Leader régional. Forte présence sur les flottes commerciales et la fourniture d'origine usine en Inde et dans les marchés émergents.Signaux clés d'intensité concurrentielle et de structure du marché dans les pneus de flotte et d'origine usine
Un signal clé du marché est la domination des contrats d'origine usine à long terme, qui réduisent considérablement le taux de rotation au niveau de la production mais intensifient la concurrence pendant les cycles de renouvellement de contrats. Les constructeurs privilégient la fiabilité, l'efficacité des coûts et la conformité aux normes émergentes d'émissions et de sécurité, rendant la capacité technologique un différentiateur critique. Les opérateurs de flotte, en particulier dans le transport routier, le covoiturage et les transports en commun, exercent un pouvoir de négociation fort en raison des volumes d'achats en gros. Cela pousse les fabricants à offrir des solutions intégrées telles que l'entretien prédictif, l'intégration des télémécaniques et les programmes de rechapage plutôt que des produits de pneus isolés. Un autre facteur structurel majeur est le passage rapide vers les flottes électriques. L'adoption des véhicules électriques est en train de transformer les spécifications des pneus, nécessitant une capacité de charge plus élevée, une résistance au roulement réduite et un niveau de bruit plus bas. Cette transition accélère les investissements en recherche et développement et intensifie la concurrence dans les catégories de pneus premium et optimisés pour les véhicules électriques. Malgré la consolidation en haut de gamme, les acteurs régionaux continuent de jouer un rôle important sur les marchés sensibles aux prix, où l'achat est fortement déterminé par le coût et la proximité du service.Implications stratégiques de l'intensité concurrentielle et de la structure du marché dans les pneus de flotte et d'origine usine
Le paysage concurrentiel oblige les fabricants à dépasser les stratégies axées sur les produits pour s'orienter vers des offres basées sur des écosystèmes. Les entreprises qui intègrent les performances des pneus avec l'analyse des flottes, l'entretien prédictif et l'optimisation du cycle de vie gagnent un avantage concurrentiel fort dans les contrats à long terme. L'efficacité des coûts reste un facteur déterminant, mais elle est de plus en plus mesurée par le coût total d'exploitation (CTO) plutôt que par le prix initial. Ce changement bénéficie aux fabricants proposant des solutions de pneus durables, réutilisables et à faible consommation de carburant. L'électrification est en train de redéfinir les priorités stratégiques à travers la chaîne de valeur. Les constructeurs et les opérateurs de flotte recherchent activement des pneus compatibles avec les véhicules électriques, créant des opportunités de différenciation premium et de leadership technologique. Les fabricants incapables d'adapter leur offre risquent de perdre des parts de marché dans les segments de flotte à croissance élevée liés aux véhicules électriques. En outre, la gestion de flotte basée sur les données devient un champ de bataille clé, avec les pneus intelligents et les systèmes de surveillance connectés via l'Internet des objets (IoT) émergent comme des attentes standard dans les contrats de flotte de grande taille.Pneus de flotte et d'origine usine Intensité concurrentielle et structure du marché Perspective à moyen terme
Le marché des pneus de flotte et d'origine usine est susceptible de rester structuralement stable mais hautement concurrentiel, avec une augmentation de la concentration parmi les acteurs de premier plan et une fragmentation continue dans les canaux de marché de l'après-vente régionaux. La consolidation devrait s'accélérer alors que les leaders poursuivront l'acquisition et les partenariats stratégiques pour renforcer les capacités de service de flotte et étendre leurs portefeuilles de pneus pour véhicules électriques. L'intégration avec les plateformes de mobilité, les entreprises de logistique et les écosystèmes des constructeurs deviendra une stratégie clé de croissance. Les pressions réglementaires liées aux émissions, à l'efficacité énergétique et aux normes de sécurité continueront à redéfinir les priorités du développement de produits, favorisant davantage les fabricants technologiquement avancés. À long terme, le marché sera défini par trois piliers compétitifs principaux : la préparation à l'électrification, l'optimisation du coût du cycle de vie et les écosystèmes de pneus connectés. Les entreprises qui réussiront à s'aligner sur ces tendances tout en maintenant des partenariats solides avec les constructeurs devront mener le marché des pneus de flotte et d'origine usine jusqu'en 2033.Chaîne de valeur
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché des pneus de flotte mondiale et OEM
La structure de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus de flottes et des pneus OEM est fortement organisée et profondément intégrée à l'industrie automobile, aux opérations logistiques et aux écosystèmes de gestion de flottes à grande échelle. Le marché fonctionne via un système à plusieurs niveaux impliquant des fournisseurs de matières premières, des fabricants de pneus, des partenariats OEM, des opérateurs de flottes, des distributeurs et des fournisseurs de services de flottes numériques. Cette structure assure un flux continu de pneus à travers deux principaux flux de demande : l'adaptation OEM pour les nouveaux véhicules et la demande de remplacement provenant des opérations de flottes à fort kilométrage. En raison de l'échelle et de la prévisibilité de l'utilisation des flottes, l'efficacité de la chaîne d'approvisionnement, la stabilité des prix et les contrats à long terme jouent un rôle critique dans la performance du marché. La chaîne d'approvisionnement en amont est déterminée par le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, le cordon en acier, la silice et des composés polymères avancés. Des acteurs majeurs tels que Michelin, Bridgestone, Goodyear et Continental maintiennent une forte intégration des fournisseurs et des réseaux d'approvisionnement mondiaux afin de gérer la volatilité des coûts et d'assurer la cohérence des matières premières dans les différentes régions. L'industrie de fabrication dans ce segment est fortement standardisée et orientée efficacité, se concentrant sur la production à grande échelle, l'ingénierie de durabilité, la conception de pneus à faible résistance au roulement et le développement de pneus compatibles avec les véhicules électriques. Les pneus orientés flottes sont conçus pour une durée de vie prolongée de la bande de roulement, une rechapage possible et un coût total d'exploitation (TCO) optimisé, ce qui rend la qualité et la cohérence de la production plus importantes que la diversité des produits. La distribution est dominée par des contrats à long terme avec les OEM et des programmes structurés d'approvisionnement de flottes. En parallèle, le segment du marché après-vente reste le plus grand contributeur au chiffre d'affaires en raison des cycles continus de remplacement causés par l'utilisation élevée des véhicules dans les services logistiques, de transport et de mobilité. Les opérateurs de flottes s'appuient de plus en plus sur des systèmes d'approvisionnement centralisés, des plateformes B2B et des contrats de gestion des pneus basés sur des services. Les principaux défis de la chaîne d'approvisionnement comprennent la volatilité des prix des matières premières, l'augmentation des coûts logistiques et les exigences réglementaires croissantes concernant les émissions et la durabilité. En outre, les fabricants font face à la pression d'investir dans le développement de pneus compatibles avec les véhicules électriques, des systèmes de surveillance intelligents et des solutions économiques circulaires telles que le rechapage et le recyclage.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché des pneus de flotte et OEM mondiaux - Scénario actuel
Le marché mondial des pneus de flotte et OEM fonctionne actuellement dans un environnement de chaîne d'approvisionnement stable mais en rapide transformation, façonné par l'électrification, la gestion numérique des flottes et la pression croissante d'optimisation des coûts des opérateurs de flottes. Au niveau amont, la volatilité des entrées en caoutchouc et en pétrochimie continue d'impacter les coûts de production. Pour y faire face, les fabricants adoptent de plus en plus des contrats à long terme avec leurs fournisseurs, des stratégies de couverture et des modèles de sourcing multi-régions afin d'assurer la continuité de l'approvisionnement. En fabrication, des entreprises telles que Michelin, Bridgestone et Continental priorisent les composés à haute durabilité, la technologie de résistance au roulement réduite et des pneus de flotte compatibles avec les véhicules électriques conçus pour réduire le coût total de possession. La standardisation des catégories de pneus de flotte augmente, permettant des économies d'échelle et une production rationalisée. L'intégration OEM reste un pilier critique, avec les constructeurs automobiles collabortant étroitement avec les fabricants de pneus pour s'assurer que les pneus installés en usine correspondent aux objectifs d'efficacité, de sécurité et de durabilité. Les accords OEM de flotte sont de plus en plus combinés à des contrats de service et des solutions de pneus basées sur les performances. Le segment du marché après-vente continue de dominer en raison des cycles de remplacement prévisibles provoqués par l'utilisation intensive commerciale. Les opérateurs de flotte se tournent vers des modèles de gestion des pneus basés sur des contrats, comprenant le leasing, l'entretien et les services de suivi des performances. La transformation numérique redéfinit la distribution, avec la surveillance des flottes basée sur la télémétrie, les plateformes de maintenance prédictive et les systèmes de suivi des pneus connectés à l'Internet des objets améliorant l'efficacité opérationnelle et réduisant les temps d'arrêt.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus de flotte et OEM
Plusieurs signaux structurels façonnent l'évolution de la chaîne de valeur des pneus de flotte et OEM. Premièrement, l'électrification des flottes accélère la demande de pneus spécialisés dotés d'une capacité de charge plus élevée, d'une résistance au roulement réduite et d'une production de bruit réduite, modifiant fondamentalement les priorités du développement de produits. Deuxièmement, l'importance croissante du coût total de possession (CTP) pousse les fabricants à se tourner vers des conceptions de pneus durables, réutilisables et économiques en carburant qui prolongent la valeur du cycle de vie. Troisièmement, la standardisation OEM augmente, avec les fabricants de pneus s'alignant étroitement sur les plateformes de véhicules pour garantir la cohérence des performances et l'efficacité à long terme des flottes. Quatrièmement, la domination du marché après-vente continue de s'intensifier en raison des cycles de remplacement structurés dans les flottes de logistique, de transport et de mobilité, renforçant l'importance des réseaux de distribution et des écosystèmes de services. Enfin, la numérisation transforme les chaînes d'approvisionnement grâce à l'analyse prédictive, à la surveillance en temps réel des pneus et aux outils d'optimisation des flottes basés sur l'intelligence artificielle, améliorant l'efficacité sur l'approvisionnement, l'entretien et la gestion du cycle de vie.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus de flotte et OEM
Les principaux fabricants tels que Michelin, Bridgestone, Goodyear et Continental bénéficient de relations OEM solides, de réseaux de production mondiaux et de capacités de recherche et développement avancées, leur permettant de dominer à la fois les canaux de flotte et OEM. L'augmentation de la complexité des exigences des flottes et de la conformité réglementaire crée des barrières d'entrée élevées, renforçant la concentration du marché parmi les acteurs mondiaux établis. Les opérateurs de flotte se tournent de plus en plus vers des contrats de service à long terme, créant des opportunités de revenus récurrents pour les fabricants et renforçant les modèles de fidélisation des clients. L'optimisation des coûts reste un axe stratégique central, avec les fabricants équilibrant l'inflation des matières premières contre les investissements dans les technologies prêtes pour les véhicules électriques, les pneus intelligents et les matériaux durables. La transition vers les flottes électriques présente un défi et une opportunité doubles, exigeant des innovations en matière de gestion de charge, d'efficacité et de réduction du bruit, tout en ouvrant de nouveaux segments de produits à haute valeur.Aperçu prospectif de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des pneus de flotte et OEM
Entre 2026 et 2033, la chaîne de valeur des pneus de flotte et OEM est prévue pour devenir plus intégrée, plus orientée technologie et plus axée sur la durabilité. Les fabricants accorderont de plus en plus de priorité au développement de pneus compatibles avec les véhicules électriques, à des pratiques économiques circulaires telles que le rechapage et le recyclage, ainsi qu'à des systèmes de production énergétiquement efficaces pour s'aligner sur les objectifs mondiaux de durabilité. Le segment du marché après-vente restera le principal moteur de revenus, soutenu par les taux d'utilisation élevés des flottes et par les cycles de remplacement prévisibles dans les secteurs de la logistique, de la mobilité et du transport. Les écosystèmes de flottes numériques s'étendront considérablement, avec des pneus connectés à l'Internet des objets, des plateformes de maintenance prédictive et des outils d'optimisation des flottes basés sur l'intelligence artificielle devenant des composants standards des stratégies de gestion des pneus. Dans l'ensemble, la chaîne de valeur future sera définie par l'électrification, l'intégration numérique et l'optimisation du cycle de vie, avec les entreprises qui alignent l'innovation sur l'économie des flottes gagnant un avantage concurrentiel à long terme.Chaîne de valeur spécifique au marché
- Achat de matières premières : approvisionnement en caoutchouc naturel, caoutchouc synthétique, noir de carbone, silice, cordes en acier
- Recherche et développement : conception de pneus pour véhicules électriques, ingénierie de résistance au roulement réduite, optimisation de la durabilité, technologies de pneus intelligents
- Fabrication : production à grande échelle, mélange, vulcanisation et tests de qualité pour les pneus de flotte
- Intégration OEM : fourniture de pneus pour véhicules passagers, véhicules légers, camions, autobus et plateformes de flotte électrique
- Distribution et approvisionnement de flotte : contrats OEM, programmes d'approvisionnement de flotte, plateformes B2B et réseaux de distributeurs
- Services après-vente : pneus de remplacement, rechapage, entretien de flotte, alignement et services de surveillance numérique des pneus
Cartographie entreprise-étape
- Achat de matières premières : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
- Recherche et développement : Michelin, Continental AG, Pirelli & C. S.p.A., Hankook Tire
- Fabrication : Bridgestone Corporation, Goodyear Tire & Rubber Company, Yokohama Rubber Company, Sumitomo Rubber Industries
- Intégration OEM : Michelin, Bridgestone Corporation, Continental AG, Apollo Tyres
- Distribution et approvisionnement de flotte : Goodyear Tire & Rubber Company, Apollo Tyres, JK Tyre & Industries, Yokohama Rubber Company
- Services après-vente : Michelin, Bridgestone Corporation, Continental AG, Goodyear Tire & Rubber Company
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché des pneus de flotte mondiale et OEM
Les dynamiques d'investissement et de financement du marché des pneus de flotte mondiale et OEM sont fortement influencées par l'augmentation de la production des véhicules commerciaux, l'expansion des écosystèmes logistiques et l'accélération de l'électrification des flottes mondiales. Entre 2026 et 2033, le déploiement de capitaux devrait se concentrer sur l'ingénierie de pneus durables, les technologies à faible résistance au roulement, les systèmes de pneus intelligents et des solutions optimisées pour les véhicules électriques, conçues pour réduire le coût total d'exploitation (TCO) pour les opérateurs. Le marché est capital-intensif en raison des exigences de production à grande échelle, des approbations strictes des OEM, et des investissements continus en recherche et développement dans la chimie des composés, l'optimisation des tapis et les technologies de rechapage. Les principaux fabricants tels que Michelin, Bridgestone, Goodyear, Continental AG et Pirelli allouent constamment des ressources importantes pour étendre leurs partenariats OEM et renforcer leurs réseaux de distribution du marché secondaire. Un changement structurel majeur est l'électrification des véhicules de flotte, notamment les camions de livraison, les bus et les flottes de mobilité d'entreprise. Cela stimule les investissements vers des pneus à haute charge pour véhicules électriques, des technologies de réduction du bruit et une optimisation avancée de la résistance au roulement. En conséquence, les flux de capitaux se concentrent de plus en plus sur des solutions intégrées combinant durabilité, efficacité et systèmes d'intelligence des flottes numériques.Dynamiques actuelles d'investissement et de financement du marché des pneus de flotte mondiale et OEM
Actuellement, l'activité d'investissement dans le marché des pneus de flotte mondiale et OEM est entraînée par l'expansion rapide des logistiques, du commerce électronique, des services de covoiturage et des services de mobilité partagée. Ces secteurs augmentent les tailles de flottes à l'échelle mondiale, augmentant directement la demande en pneus OEM et de remplacement. L'Asie-Pacifique reste le plus grand centre d'investissement en raison des volumes importants de production de véhicules en Chine et en Inde. Les fabricants étendent leur capacité de production, localisent leurs chaînes d'approvisionnement et renforcent les contrats OEM pour servir efficacement la demande intérieure et l'export. En Europe, les investissements se concentrent de plus en plus sur l'innovation portée par la durabilité, notamment les pneus à faible résistance au roulement, la compatibilité des flottes électriques et des écosystèmes de rechapage avancés. Les pressions réglementaires sur les émissions et l'efficacité énergétique accélèrent l'allocation de capitaux vers les technologies de pneus de nouvelle génération. L'Amérique du Nord continue d'attirer des investissements solides en raison de son grand secteur de logistique et de transport routier longue distance. Les opérateurs de flottes privilégient les pneus qui améliorent l'efficacité énergétique et la durabilité, encourageant ainsi les fabricants à étendre leurs gammes de produits de luxe et à proposer des solutions de services de flottes. L'Amérique latine et le Moyen-Orient et l'Afrique connaissent un investissement stable dans l'expansion des flottes, le développement de l'infrastructure et la modernisation du transport commercial, ce qui augmente la demande en solutions de pneus robustes et économiques.Signaux clés des dynamiques d'investissement et de financement dans le marché des pneus de flotte mondiale et OEM
Un signal d'investissement clé est l'expansion soutenue des flottes commerciales mondiales, entraînée par la croissance du commerce électronique, des logistiques urbaines et de la demande en transport industriel. Cela crée une demande à long terme et prévisible en pneus OEM et de remplacement. Les cycles de remplacement solides restent un moteur principal de revenus et d'investissements, car les véhicules de flotte accumulent un grand nombre de kilomètres et nécessitent des remplacements et des rechapages fréquents, assurant ainsi une demande stable du marché secondaire. L'électrification des flottes est en train de transformer les priorités d'allocation de capitaux, avec un financement accru vers des pneus spécifiques aux véhicules électriques conçus pour une capacité de charge plus élevée, une réduction du bruit et une efficacité énergétique améliorée. Les avancées technologiques telles que les pneus intelligents, les capteurs intégrés et les systèmes de maintenance prédictive attirent des investissements dans des écosystèmes de flottes numériques, permettant une surveillance en temps réel des performances et une optimisation opérationnelle. L'accent croissant sur le coût total d'exploitation (TCO) pousse également les fabricants à investir dans des solutions de pneus durables, économiques en carburant et rechapables qui améliorent la rentabilité des flottes.Implications stratégiques des dynamiques d'investissement et de financement dans le marché des pneus de flotte mondiale et OEM
La structure du marché renforce la domination forte des grands fabricants de pneus mondiaux dotés de relations OEM intégrées et de capacités de recherche et développement avancées. Les barrières d'entrée élevées, notamment l'intensité du capital et les exigences de certification, limitent les nouveaux entrants et renforcent les positions des entreprises établies. Une stratégie à double canal sur les segments OEM et du marché secondaire est cruciale. Les contrats OEM assurent la stabilité des volumes, tandis que les ventes du marché secondaire offrent des marges plus élevées en raison des cycles de remplacement fréquents dans les opérations de flotte. La transition vers les flottes électriques est en train de transformer les dynamiques concurrentielles, augmentant l'importance de l'innovation en matière de faible résistance au roulement, d'optimisation acoustique et de technologies de charge. Géographiquement, l'Asie-Pacifique entraîne la croissance du volume, l'Europe mène l'innovation portée par la durabilité et les solutions de mobilité intelligente, et l'Amérique du Nord domine en matière d'optimisation de l'efficacité des flottes et d'applications longue distance. Cependant, la volatilité des matières premières telles que le caoutchouc, le noir de carbone, le câble en acier et les intrants énergétiques continue de mettre la pression sur les marges, rendant l'optimisation des chaînes d'approvisionnement et le sourcing stratégique des priorités d'investissement cruciales.Aperçu prospectif des dynamiques d'investissement et de financement du marché des pneus de flotte mondiale et OEM
À l'avenir, les dynamiques d'investissement dans le marché des pneus de flotte mondiale et OEM resteront fortement orientées vers la croissance, soutenues par l'expansion continue des flottes, les tendances d'électrification et la demande croissante pour les services de logistique et de mobilité à l'échelle mondiale. L'allocation de capitaux se concentrera de plus en plus sur les pneus prêts pour les véhicules électriques, les écosystèmes de pneus intelligents et les pratiques de fabrication durables alignées sur les normes mondiales d'émissions et d'efficacité. L'Asie-Pacifique continuera à dominer les flux d'investissement en raison de la production à grande échelle et de l'expansion des flottes, tandis que l'Europe mènera l'innovation en matière de durabilité et de solutions de mobilité intelligente. L'Amérique du Nord restera un marché stable à forte valeur, orienté vers le marché secondaire. La transformation numérique continuera de façonner les modèles d'investissement, avec une attention croissante portée à la surveillance des pneus connectés à l'Internet des objets, à l'analyse prédictive et aux plateformes d'optimisation des flottes pilotées par l'intelligence artificielle. En général, le marché est attendu pour rester structurellement solide et hautement prévisible, avec une croissance à long terme entraînée par l'expansion des flottes, la demande de remplacement et l'électrification. Les entreprises qui alignent l'innovation sur l'efficacité des coûts et l'intelligence des flottes seront les mieux placées pour mener la danse jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et de l'innovation sur le marché mondial des pneus de flotte et d'OEM
Le paysage technologique et l'innovation sur le marché mondial des pneus de flotte et d'OEM sont motivés par des exigences de durabilité à grande échelle, une efficacité des coûts, une optimisation du carburant et la transition croissante vers des flottes électriques et connectées. Contrairement aux segments de pneus grand public, l'innovation ici est fortement motivée par l'utilité et l'économie, se concentrant sur le coût total d'utilisation (TCO), l'efficacité de la distance parcourue et la cohérence des performances tout au long du cycle de vie des opérations de flotte à grande échelle. L'intensité de l'innovation sur ce marché est élevée en raison de la forte implication des OEM, de la pression exercée par les opérateurs de flotte et de l'expansion des logistiques mondiales. Bien que les technologies de pneus radiaux de base soient pleinement matures, les avancées continues en ingénierie des composés, en durabilité des carcasses et en optimisation des tapis de roue améliorent les performances en termes de distance parcourue et réduisent la résistance au roulement. Les principaux fabricants tels que Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG et Pirelli & C. S.p.A. investissent massivement dans des pneus de flotte prêts pour les véhicules électriques, des systèmes de pneus intelligents et des technologies d'optimisation de rechapage. Une transformation technologique majeure est déclenchée par l'électrification des véhicules de flotte. Les flottes électriques exigent des pneus avec une capacité de charge plus élevée, une résistance au roulement réduite, une durabilité améliorée et un niveau sonore plus faible. Cela pousse l'innovation dans les structures légères, les composés riches en silice et l'ingénierie des jantes renforcées. En outre, les systèmes de pneus intelligents et connectés deviennent de plus en plus importants pour la gestion des flottes, permettant un suivi en temps réel, une maintenance prédictive et des améliorations de l'efficacité opérationnelle.Paysage technologique et de l'innovation sur le marché mondial des pneus de flotte et d'OEM - Scénario actuel
Actuellement, le paysage technologique se concentre sur l'amélioration de l'efficacité opérationnelle, la réduction du coût au kilomètre et l'extension des performances du cycle de vie des pneus. Les fabricants se concentrent sur des composés de tapis avancés, des structures de carcasse optimisées et une amélioration de la rechapabilité pour soutenir les opérations de flotte à haute utilisation. La technologie à faible résistance au roulement est un moteur clé de l'innovation, aidant les flottes à réduire la consommation de carburant et à améliorer l'efficacité de la portée des véhicules électriques. Les composés à base de silice, les motifs de tapis aérodynamiques et les techniques de construction légères sont largement adoptés pour équilibrer l'efficacité avec les exigences de sécurité et de durabilité. La rechapabilité reste un pilier central de l'innovation dans le segment des flottes. Les conceptions de carcasse à plusieurs vies permettent de réutiliser les pneus plusieurs fois, réduisant considérablement les coûts d'exploitation des flottes. Cela est particulièrement critique pour les opérateurs de logistique, de transport routier et de bus où les pneus représentent un coût opérationnel majeur. Les technologies de pneus intelligents et connectés sont de plus en plus intégrées aux écosystèmes de flotte. Des capteurs intégrés permettent un suivi continu de la pression, de la température, de la charge et des conditions d'usure. Cela soutient les stratégies de maintenance prédictive, réduit les risques de panne et améliore le temps d'arrêt des véhicules, en particulier dans les grandes flottes de logistique et de services de covoiturage. Les technologies de réduction du bruit prennent de plus en plus d'importance en raison de la croissance rapide des flottes électriques, où le bruit du moteur est minimal et le bruit des pneus devient plus perceptible. Des conceptions de tapis optimisées et des solutions d'ingénierie acoustique sont développées pour améliorer le confort de conduite et respecter les normes réglementaires. L'innovation en fabrication avance également rapidement, avec l'automatisation, le contrôle qualité piloté par l'intelligence artificielle et les systèmes de production basés sur les jumeaux numériques qui améliorent la cohérence et l'évolutivité. Les initiatives de durabilité, notamment l'utilisation de matériaux recyclés et des processus de production énergétiquement efficaces, prennent de plus en plus d'importance en raison des pressions réglementaires et des attentes en matière de responsabilité environnementale, de sociétale et de gouvernance (ESG).Signaux clés du paysage technologique et de l'innovation sur le marché mondial des pneus de flotte et d'OEM
- Développement des pneus pour flottes électriques : Demande croissante de pneus à haute charge, faible bruit et à faible consommation d'énergie pour les flottes électriques.
- Technologies à faible résistance au roulement : Adoption croissante pour réduire la consommation de carburant et prolonger la portée des véhicules électriques.
- Optimisation du rechapage : Focus fort sur la durabilité des carcasses à plusieurs vies pour des opérations de flotte à faible coût.
- Pneus intelligents et connectés : Capteurs connectés à l'Internet des objets pour le suivi en temps réel des flottes et la maintenance prédictive.
- Ingénierie structurelle renforcée : Conceptions avancées de carcasse et de jante pour une endurance à haute charge.
- Intégration des analyses de flotte : Intégration des données des pneus avec les plateformes de gestion des flottes pour l'optimisation opérationnelle.
- Durabilité et économie circulaire : Utilisation croissante de matériaux recyclés et de pratiques de fabrication écologiquement efficaces.
Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial des pneus de flotte et d'OEM
L'évolution du paysage technologique a des implications stratégiques majeures pour les fabricants de pneus, les OEM et les opérateurs de flotte. Un investissement continu en recherche et développement est essentiel pour améliorer la durabilité, réduire les coûts du cycle de vie et renforcer la compatibilité avec les véhicules électriques. Les entreprises qui offrent des solutions de pneus à grande distance parcourue, à faible coût au kilomètre et à fonctionnalités intelligentes gagneront un avantage concurrentiel fort sur les marchés orientés flotte. La transition vers les flottes électriques modifie les priorités du développement de produits, nécessitant des pneus capables de gérer des poids de véhicules plus lourds tout en offrant une efficacité énergétique améliorée et un bruit réduit. Cela favorise une collaboration plus étroite entre les fabricants de pneus et les OEM pour des solutions de flottes électriques co-conçues. Les technologies de pneus intelligents permettent de nouveaux modèles d'entreprise au-delà des ventes de produits, notamment des services de maintenance prédictive, des plateformes d'analyse de flotte et des solutions d'optimisation des performances. Ce changement transforme les fabricants de pneus en fournisseurs de solutions de mobilité intégrées. La durabilité devient un pilier stratégique central, avec une adoption croissante des programmes de rechapage, des initiatives d'économie circulaire et des processus de fabrication à faible émission. Le respect des réglementations environnementales et des attentes en matière de responsabilité environnementale, sociétale et de gouvernance (ESG) devient crucial pour la compétitivité mondiale. Pour les opérateurs de flotte, l'innovation en matière de pneus influence directement la structure des coûts opérationnels, la sécurité et l'efficacité du temps d'arrêt. L'adoption de technologies de pneus avancées est essentielle pour minimiser les temps d'arrêt, optimiser la consommation de carburant ou d'énergie et améliorer la productivité des flottes.Aperçu prospectif du paysage technologique et de l'innovation sur le marché mondial des pneus de flotte et d'OEM
À l'avenir, le marché mondial des pneus de flotte et d'OEM est attendu pour évoluer vers des écosystèmes de pneus intelligents, durables et pleinement connectés. L'électrification des flottes restera le principal moteur de croissance, augmentant considérablement la demande de pneus optimisés pour les véhicules électriques, avec une meilleure gestion des charges et une efficacité énergétique améliorée. Les technologies de pneus intelligents sont attendues pour devenir standards dans les opérations de flotte modernes, permettant l'intégration de données en temps réel, l'analyse prédictive pilotée par l'intelligence artificielle et la planification automatisée de la maintenance. Cela améliorera considérablement la fiabilité des flottes et réduira les perturbations opérationnelles. L'innovation des matériaux continuera d'avancer, en se concentrant sur des composés à haute durabilité, des structures légères et des matières premières durables qui améliorent les performances tout en réduisant l'impact environnemental. La rechapabilité restera un levier clé d'optimisation des coûts pour les opérateurs de flotte. Les processus de fabrication deviendront de plus en plus numérisés et automatisés, avec des usines intelligentes, des systèmes d'inspection qualité basés sur l'intelligence artificielle et une planification de production prédictive améliorant l'efficacité et l'évolutivité. En conclusion, le marché mondial des pneus de flotte et d'OEM subit une transformation structurelle où la durabilité, la préparation à l'électrification et l'intelligence numérique définissent l'avantage concurrentiel. Les entreprises qui réussiront à intégrer la compatibilité avec les véhicules électriques, les systèmes de pneus intelligents et l'optimisation des coûts du cycle de vie seront les mieux placées pour mener le marché jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de déséquilibre du marché des pneus de flotte et OEM mondiaux
Le marché des pneus de flotte et OEM mondiaux opère dans un environnement structuralement stable mais économiquement sensible, fortement influencé par les cycles de production des véhicules commerciaux, les taux d'utilisation des flottes et la demande mondiale en logistique. Bien que le marché bénéficie de cycles de remplacement prévisibles et de contrats à long terme avec les OEM, il comporte encore un profil de risque modéré en raison de la volatilité des matières premières, de la concentration des achats de flottes et des fluctuations macroéconomiques. Un risque structurel clé est l'exposition à la volatilité des prix des matières premières, en particulier le caoutchouc naturel, le caoutchouc synthétique, le noir de carbone, le câble en acier et les dérivés du pétrole brut. Puisque les pneus de flotte sont des produits à volume élevé et sensibles aux marges, même de petites fluctuations de coûts peuvent avoir un impact significatif sur la rentabilité, en particulier dans les contrats à long terme OEM et de flotte avec une flexibilité limitée sur les prix. Un autre facteur majeur de déséquilibre est la concentration croissante des achats de flottes. Les grands opérateurs logistiques, les entreprises de covoiturage et les sociétés de location centralisent les achats de pneus via des plateformes numériques de flotte. Cela transfère le pouvoir de négociation aux acheteurs, intensifiant la concurrence sur les prix et réduisant la différenciation basée uniquement sur les caractéristiques du produit. L'électrification des véhicules de flotte modifie également le paysage des risques. Les flottes électriques nécessitent des pneus avec une capacité de charge plus élevée, une résistance au roulement plus faible et un niveau de bruit réduit. Cette transition oblige les fabricants à redéfinir rapidement leurs portefeuilles, augmentant la pression de recherche et développement et accélérant le risque d'obsolescence des lignes de pneus conventionnels. Les cycles macroéconomiques et les fluctuations du commerce mondial contribuent également à l'exposition au risque. La demande en pneus de flotte et OEM est étroitement liée à la production industrielle, à l'activité e-commerce et aux volumes de transport. Toute ralentissement de l'activité économique affecte directement l'expansion des flottes et la production de véhicules OEM, réduisant ainsi la dynamique de croissance de la demande de pneus.Aperçu des facteurs de risque et des menaces de déséquilibre du marché des pneus de flotte et OEM mondiaux - Situation actuelle
L'environnement actuel du marché reflète une croissance soutenue grâce à l'expansion de la logistique, à l'augmentation de la production de véhicules et à la demande continue de remplacement. Cependant, il est également confronté à l'inflation des coûts, aux perturbations de la chaîne d'approvisionnement et à la concentration croissante des acheteurs. L'inflation des matières premières reste une préoccupation dominante, avec des prix fluctuants du caoutchouc et de l'énergie qui exercent une pression sur les coûts de production. Les fabricants sont de plus en plus contraints de concilier des contrats à long terme avec des flottes et la volatilité à court terme des coûts, créant une pression sur les marges à travers la chaîne de valeur. L'instabilité de la chaîne d'approvisionnement, en particulier dans les centres d'approvisionnement de l'Asie-Pacifique, continue d'affecter les délais de production et la planification des stocks. Bien que les fabricants mondiaux aient diversifié leurs stratégies d'approvisionnement, les embouteillages logistiques et les tensions géopolitiques créent encore des perturbations périodiques dans la disponibilité des matières premières. Le segment du marché après-vente reste le contributeur principal au chiffre d'affaires; toutefois, il subit une transformation structurelle en raison des systèmes de gestion de flotte numérique. Ces plateformes offrent un suivi en temps réel des pneus, une maintenance prédictive et une approvisionnement centralisé, réduisant ainsi l'influence des distributeurs traditionnels. En parallèle, l'adoption des flottes électriques s'accélère en Europe et dans certaines parties de l'Asie-Pacifique. Cela crée une structure de marché double où les pneus de flotte conventionnels et les pneus optimisés pour les véhicules électriques coexistent, augmentant la complexité de la segmentation des produits, de la planification des stocks et de la priorisation des recherches et développement.Signaux clés des facteurs de risque et des menaces de déséquilibre du marché des pneus de flotte et OEM mondiaux
L'un des signaux de risque les plus importants est la domination croissante des systèmes d'approvisionnement au niveau de la flotte. Les grands opérateurs de flottes se tournent vers des plateformes numériques centralisées, augmentant la transparence des prix et intensifiant la concurrence entre les fabricants de pneus. Un autre signal clé est l'accélération de l'électrification des flottes commerciales. Les flottes électriques exigent des architectures de pneus spécialisées avec une durabilité améliorée, une capacité de charge plus élevée et une efficacité accrue, obligeant les fabricants à investir lourdement dans les technologies de pneus de nouvelle génération. La dépendance aux matières premières reste un signal structurel persistant. La dépendance de l'industrie aux entrées liées au pétrole et au caoutchouc naturel crée une exposition continue aux cycles mondiaux des matières premières, affectant à la fois la stabilité des prix et la prévisibilité des marges. L'adoption du rechapage est également un signal structurel important. Les opérateurs de flottes préfèrent de plus en plus l'utilisation de pneus à plusieurs vies pour réduire le coût total d'exploitation (TCO), particulièrement dans les marchés matures tels que l'Amérique du Nord et l'Europe. Bien que cela améliore la durabilité et l'efficacité des coûts, cela réduit l'intensité des remplacements de pneus neufs. Enfin, les réglementations sur la durabilité et les normes de conformité aux émissions redéfinissent les priorités d'innovation des produits. Les gouvernements encouragent l'efficacité énergétique, les émissions réduites et les pratiques économiques circulaires, obligeant les fabricants à intégrer la durabilité dans la conception des produits de base.Implications stratégiques des facteurs de risque et des menaces de déséquilibre du marché des pneus de flotte et OEM mondiaux
L'environnement de risque en évolution redéfinit les stratégies à long terme des fabricants de pneus. Une implication principale est le besoin de passer d'un modèle axé sur le produit à un écosystème de solutions axé sur la flotte, où les pneus sont intégrés à la surveillance, aux analyses et aux services de cycle de vie. Renforcer les partenariats OEM devient de plus en plus critique, car les constructeurs de véhicules jouent un rôle central dans la définition des spécifications des pneus pour les nouveaux véhicules de flotte. L'alignement précoce aux exigences OEM, en particulier pour les flottes électriques, sera un avantage concurrentiel clé. La transformation numérique est un autre exigence stratégique majeure. Les pneus intelligents, les systèmes de surveillance connectés et les systèmes de maintenance prédictive deviennent des outils essentiels pour l'optimisation des flottes, créant de nouvelles sources de revenus au-delà des ventes traditionnelles de pneus. La résilience de la chaîne d'approvisionnement est également une priorité stratégique. Les fabricants doivent diversifier l'approvisionnement en matières premières, régionaliser la production et adopter des stratégies de couverture des risques pour gérer la volatilité des entrées en caoutchouc, en acier et en énergie. Les modèles de tarification évoluent également vers des cadres basés sur le coût total d'exploitation (TCO) plutôt que sur les tarifs unitaires. Les opérateurs de flotte évaluent de plus en plus les pneus en fonction du coût du cycle de vie, de l'efficacité énergétique et de la durabilité, créant des opportunités pour des offres de pneus premium, à longue durée de vie et rechapables.Aperçu des facteurs de risque et des menaces de déséquilibre du marché des pneus de flotte et OEM mondiaux - Perspective future
En regardant vers 2026-2033, le marché mondial des pneus de flotte et OEM restera structuralement solide, soutenu par la continuation de l'expansion logistique, de la production de véhicules et de l'électrification des flottes. Cependant, le paysage des risques deviendra plus complexe et orienté vers la technologie. La pénétration des flottes électriques sera le facteur le plus transformateur, stimulant une demande durable pour des pneus spécifiques aux véhicules électriques et réformant les portefeuilles de produits mondiaux. Les fabricants qui ne s'adapteront pas aux exigences des véhicules électriques risquent de perdre leur pertinence à long terme auprès des OEM. Les écosystèmes de flotte numérique s'étendront rapidement, augmentant la dépendance aux pneus connectés et à l'analyse des données en temps réel. Ce changement redéfinira la concurrence, favorisant les solutions de pneus technologiquement avancées plutôt que les offres de produits seules. Le rechapage continuera à jouer un rôle critique dans l'économie des flottes, particulièrement dans les marchés sensibles aux coûts. Bien qu'il soutienne la durabilité et réduise les coûts d'exploitation, il modérera la croissance de la demande pour la production de nouveaux pneus. Au global, le marché restera stable mais structuralement évoluant, avec une croissance motivée par l'électrification, l'expansion logistique et l'optimisation des flottes. Le succès dépendra de la capacité des fabricants à intégrer la durabilité, l'intelligence et l'efficacité dans une proposition de valeur unifiée axée sur la flotte.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché des pneus de flotte mondiale et OEM
L'environnement réglementaire et politique qui régit le marché mondial des pneus de flotte et OEM joue un rôle critique dans la définition des normes des produits, des décisions d'approvisionnement et de l'innovation technologique. Étant donné que les opérations de flotte influencent directement la consommation de carburant, les émissions, la sécurité routière et l'efficacité opérationnelle, les gouvernements et les autorités de transport ont établi des cadres stricts pour réglementer les performances, la durabilité et l'impact environnemental des pneus dans les flottes de passagers, commerciales et électriques. Des cadres réglementaires clés tels que la réglementation européenne sur l'étiquetage des pneus (UE) 2020/740 et les normes de sécurité des pneus de l'UN/ECE définissent des benchmarks obligatoires pour la résistance au roulement, l'adhérence sur route mouillée et les niveaux de bruit extérieur. Ces normes influencent directement les stratégies d'approvisionnement des OEM et des flottes, accélérant ainsi la demande de solutions de pneus à faible résistance au roulement, à haute durabilité et optimisées en termes de bruit dans les opérations de flottes mondiales. En outre, les directives de durabilité au niveau des flottes et les politiques de réduction des émissions sont de plus en plus déterminantes dans les modèles d'adoption des pneus. Les gouvernements encouragent les entreprises de logistique, les fournisseurs de mobilité et les opérateurs de transport public à réduire les émissions du cycle de vie, ce qui stimule indirectement la demande de pneus réutilisables, de composés économisant le carburant et de systèmes de surveillance intelligente des pneus qui optimisent le coût total d'exploitation (TCO). Les économies émergentes telles que l'Inde, la Chine, le Brésil et les pays d'Asie du Sud-Est renforcent la surveillance réglementaire via des programmes d'inspection des véhicules, des certifications de qualité des pneus et des initiatives de modernisation des flottes. Ces développements améliorent la standardisation des flottes commerciales et augmentent la dépendance aux fournisseurs certifiés OEM et aux fournisseurs de pneus de marché secondaire de haut de gamme.Aperçu de l'environnement réglementaire et politique actuel du marché des pneus de flotte mondiale et OEM
L'actuel paysage réglementaire est défini par des normes d'émissions plus strictes, une électrification rapide des flottes de véhicules et une attention croissante à l'efficacité du cycle de vie. L'Europe reste la région réglementaire la plus avancée, où les systèmes d'étiquetage des pneus influencent significativement les spécifications des OEM et les décisions d'approvisionnement des flottes. En Europe, les réglementations strictes sur la pollution sonore dans les zones de mobilité urbaine stimulent l'adoption de motifs de bande de roulement à faible bruit et de composés avancés en caoutchouc. Les opérateurs de flotte sont de plus en plus contraints d'utiliser des pneus conformes aux objectifs de durabilité, renforçant ainsi la demande de technologies de pneus premium et prêtes pour les véhicules électriques. En Asie-Pacifique, les programmes de modernisation des transports à grande échelle en Chine et en Inde renforcent la conformité à la sécurité, les normes de certification des pneus et les cycles de remplacement structurés. Les initiatives gouvernementales dans le transport routier, le transport public et les flottes de livraison de commerce électronique accélèrent la demande de pneus durables et économiques. L'Amérique du Nord maintient une forte surveillance réglementaire via le DOT, les programmes d'efficacité alignés sur l'EPA et les initiatives d'émissions au niveau des États. Ces cadres soutiennent une adoption continue de pneus économisant le carburant et réutilisables dans le transport routier longue distance, les flottes de livraison et les systèmes de transport municipal. L'électrification rapide des flottes commerciales et de passagers introduit de nouveaux exigences de performance, notamment une capacité portante plus élevée, une résistance au couple et une optimisation de l'efficacité énergétique. Cela redéfinit les attentes réglementaires et accélère l'innovation dans les technologies de pneus de flotte spécifiques aux véhicules électriques.Signaux clés de l'environnement réglementaire et politique dans le marché des pneus de flotte mondiale et OEM
- Règlement sur l'étiquetage des pneus de l'UE (UE 2020/740): Normalise les indicateurs de performance en termes d'efficacité énergétique, d'adhérence sur route mouillée et de niveau de bruit pour les décisions d'approvisionnement des flottes.
- Normes de sécurité des pneus de l'UN/ECE: Établissent des benchmarks mondiaux de sécurité pour la capacité de charge, la durabilité et l'intégrité structurelle à travers les catégories de véhicules.
- Politiques de réduction des émissions de carbone: Encouragent l'adoption de pneus à faible résistance au roulement et économisant le carburant dans les flottes commerciales et de passagers.
- Règlements sur l'électrification des flottes: Promeuvent les pneus compatibles avec les véhicules électriques, dotés d'une capacité portante accrue, d'un bruit réduit et d'une efficacité énergétique améliorée.
- Programmes d'inspection des véhicules et de certification des pneus: Renforcent les exigences de conformité dans les marchés émergents, améliorant la standardisation de la qualité des pneus.
- Initiatives de mobilité durable: Incentivent l'adoption de pneus réutilisables et d'opérations de flotte optimisées en termes de cycle de vie.