
Taille du marché mondial de la distribution et de la vente au détail de pneus, part et prévisions 2026-2033
Aperçu de la prévision du marché (2026???2033)
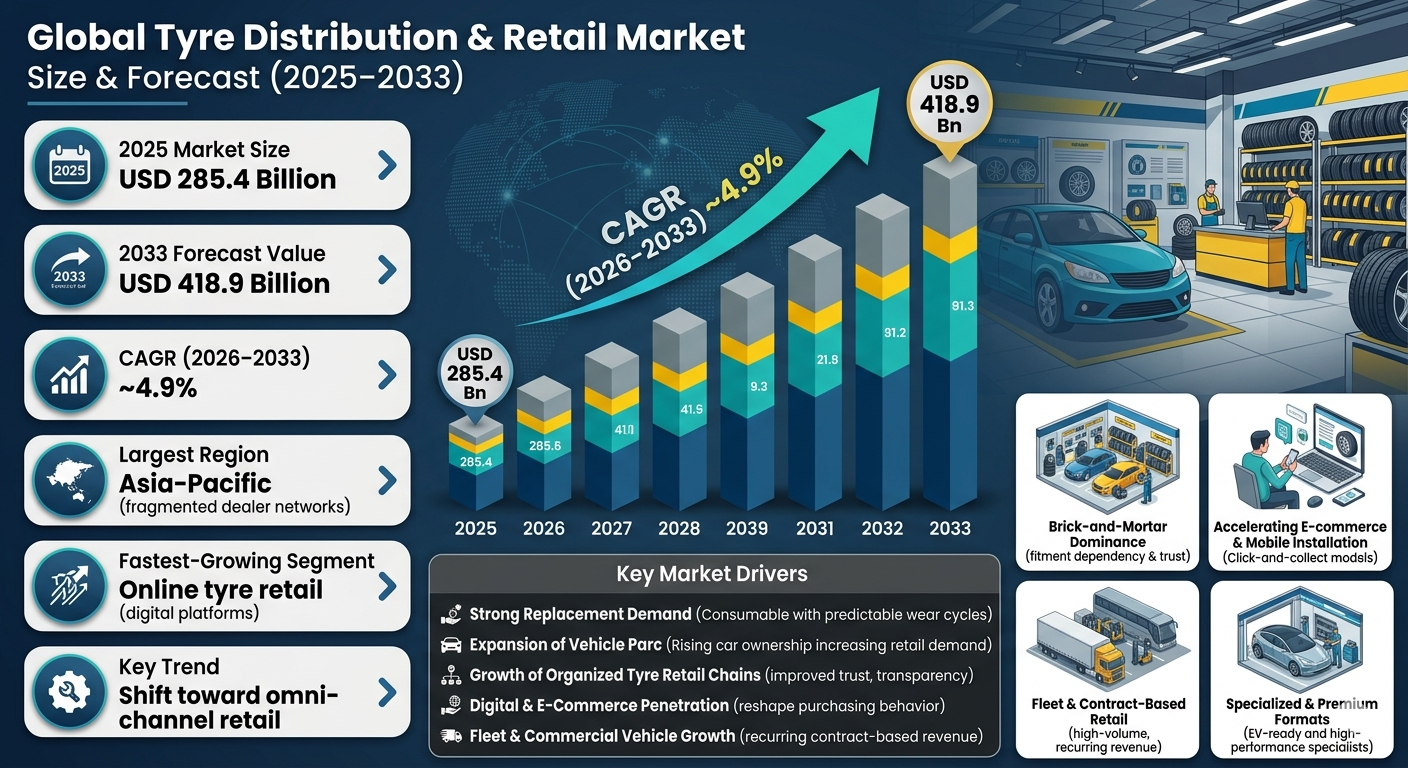
| Métrique | Valeur |
|---|---|
| Taille du marché en 2025 | 285,4 milliards de dollars américains |
| Taille du marché en 2033 | 418,9 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | ~4.9% |
| Plus grand segment | Distributeurs de pneus indépendants |
| Segment en plus forte croissance | Commerce en ligne de pneus |
| Plus grande région | Asie-Pacifique |
| Tendance clé | Transition vers le commerce omni-canal |
Aperçu du marché mondial de la distribution et du commerce de pneus
Le marché mondial de la distribution et du commerce de pneus est fondamentalement la manière dont les pneus passent des usines jusqu'à vous???par le biais de magasins, distributeurs, boutiques en ligne et services flotte . Il inclut les points de vente des marques, les vendeurs indépendants, les grossistes et même les sites de commerce électronique, rendant l'achat de pneus extrêmement pratique. Ce réseau entier permet au marché de l'après-vente automobile de fonctionner de manière fluide.
Les pneus sont remplacés souvent, donc le marché mondial de la distribution et du commerce de pneus est là où la véritable valeur se produit. Les acheteurs comptent sur les détaillants pour le stock, l'adaptation, le balancement, l'alignement, les garanties et l'aide après-vente. Avec plus de voitures sur les routes et des technologies sophistiquées comme les pneus électriques, à plat et intelligents, les réseaux de commerce professionnels sont plus importants que jamais. De plus, les plateformes en ligne et les options de livraison rapide rendent plus facile l'acquisition rapide de pneus, améliorant ainsi la satisfaction client. Les détaillants qui offrent des conseils et des services d'expertise se distinguent dans cet environnement concurrentiel.
Selon le Pheonix Demand Forecast Engine, la taille du marché mondial de la distribution et du commerce de pneus est estimée à 285,4 milliards de dollars américains en 2025 et devrait atteindre 418,9 milliards de dollars américains d'ici 2033, enregistrant une croissance annuelle composée de ~4,9 % pendant la période 2026???2033. La croissance est tirée par la demande croissante de remplacement, l'expansion du commerce organisé et l'accélération des ventes de pneus en ligne.
Asie-Pacifique domine le marché en raison du parc automobile massif et des réseaux de distributeurs fragmentés, tandis que Europe est la région qui connaît la croissance la plus rapide en raison des chaînes de commerce de détail organisées, de la pénétration des pneus premium et des plateformes numériques.
Principaux moteurs de la croissance du marché mondial de la distribution et du commerce de détail de pneus
Demande de remplacement forte
Les pneus sont des produits consommables avec des cycles d'usure prévisibles, ce qui fait des ventes de remplacement le plus grand et le plus stable flux de revenus.
Élargissement du parc de véhicules
L'augmentation de la possession des véhicules passagers et commerciaux augmente directement la demande de pneus en détail.
Croissance des chaînes de commerce de détail de pneus organisées
Les points de vente propriétaires et les réseaux de franchises stimulent la croissance du marché, améliorent la confiance des clients, la qualité du service et la transparence des prix.
Pénétration du numérique et du commerce électronique
Les plateformes en ligne de pneus, les services de montage mobile et les modèles omnicanal transforment les comportements d'achat.
Croissance des flottes et des véhicules commerciaux
Les flottes de logistique, de covoiturage et de location dépendent de contrats à long terme de vente et de service.
Segmentation du marché mondial de la distribution et du commerce de détail de pneus
1. Par canal de distribution
1.1 Points de vente exclusifs de marques
1.1.1 Magasins propriétaires du fabricant
?? ?? ?? ??1.1.1.1 Showrooms de marque phare
?? ?? ?? ??1.1.1.1 Centres de service gérés par l'entreprise
1.1.2 Centres d'expérience de marque agréés
?? ?? ?? 1.1.1.1 Hubs d'expérience client premium
?? ?? ?? 1.1.1.1 Points de vente de pneus axés sur l'électrification et les pneus intelligents
1.2 Revendeurs indépendants de pneus
1.2.1 Revendeurs multimarques locaux
?? ?? ?? 1.2.1.1?? Magasins de pneus du quartier
?? ?? ?? 1.2.1.2 Magasins familiaux à une seule localisation
1.2.2 Réseaux de concessionnaires régionaux
?? ?? ?? 1.2.2.1 Chaînes indépendantes de concessionnaires multi-villes
?? ?? ?? 1.2.2.2 Hybrides de vente au détail et en gros régionaux
1.2.3 Revendeurs orientés service
?? ?? ?? 1.2.3.1 Spécialistes pneus + alignement
?? ?? ?? 1.2.3.2 Revendeurs pneus + services mécaniques
1.3 Franchises et chaînes de commerce organisées
1.3.1 Chaînes nationales de vente de pneus
?? ?? ?? 1.3.1.1 Supermarchés de pneus de grande taille
?? ?? ?? 1.3.1.2 Points de vente organisés multimarques
1.3.2 Partenaires de franchise agréés
?? ?? ?? 1.3.2.1 Centres de service franchisés de marque
?? ?? ?? 1.3.2.2 Franchises de vente au détail soutenues par le fabricant
1.3.3 Chaînes de vente axées sur les flottes
?? ?? ?? 1.3.3.1?? Fournisseurs de services de pneus dédiés
?? ?? ?? 1.3.3.2 Vendeurs de pneus commerciaux basés sur contrat
1.4 Grossistes et distributeurs
1.4.1 Distributeurs de gros régionaux
?? ?? ?? 1.4.1.1 Distributeurs de pneus en volume élevé
?? ?? ?? 1.4.1.2 Distributeurs axés sur l'import-export
1.4.2 Canaux de distribution B2B
?? ?? ?? 1.4.2.1 Fourniture de distributeur à distributeur
?? ?? ?? 1.4.2.2 Fourniture de gros pour les flottes et l'industrie
1.4.3 Distributeurs de marques privées
?? ?? ?? 1.4.3.1 Marques de pneus détenues par les distributeurs
?? ?? ?? 1.4.3.2 Réseaux de fourniture de pneus de marque blanche
1.5 Plateformes en ligne & de commerce électronique (segment en croissance la plus rapide)
1.5.1 Vendeurs de pneus en ligne spécialisés
?? ?? ?? 1.5.1.1 Plateformes de vente de pneus uniquement en ligne
?? ?? ?? 1.5.1.2 Marques de pneus vendues directement aux consommateurs
1.5.2 Vendeurs omnicanal
?? ?? ??1.5.2.1 Commande en ligne avec montage hors ligne
?? ?? ??1.5.2.2 Modèles de vente de pneus sur place après commande en ligne
1.5.3 Plateformes de montage mobile et à la demande
?? ?? ?? 1.5.3.1 Services d'installation de pneus à domicile
?? ?? ?? 1.5.3.2 Plateformes de services de pneus mobiles pour les flottes
2. Par catégorie de véhicule
2.1 Véhicules passagers (segment le plus important)
2.1.1 Hatchbacks
?? ?? ?? 2.1.1.1 Voitures compacts d'entrée de gamme
?? ?? ?? 2.1.1.2 Véhicules compacts de luxe
2.1.2 Berlines
?? ?? ?? 2.1.2.1 Berlines de taille moyenne
?? ?? ?? 2.1.2.2 Berlines de grande taille
2.1.3 SUV et crossovers
?? ?? ??2.1.3.1 SUV compacts
?? ?? ??2.1.3.2 SUV de taille moyenne
?? ?? ??2.1.3.3 SUV de grande taille et de luxe
2.2 Véhicules commerciaux
2.2.1 Véhicules commerciaux légers (VCL)
?? ?? ?? ??2.2.1.1 Vans de livraison
?? ?? ?? ??2.2.1.2 Pick-up
2.2.2 Véhicules commerciaux de taille moyenne
?? ?? ?? 2.2.2.1 Camions de fret régionaux
?? ?? ?? 2.2.2.2 Véhicules de distribution urbaine
2.2.3 Véhicules commerciaux lourds
?? ?? ?? 2.2.3.1 Camions longue distance
?? ?? ?? 2.2.3.2 Autobus et cars
2.3 Deux-roues et trois-roues
2.3.1 Motocyclettes
?? ?? ?? 2.3.1.1 Motocyclettes pour le transport quotidien
?? ?? ?? 2.3.1.2 Motocyclettes de luxe et sportives
2.3.2 Scooters
?? ?? ?? 2.3.2.1 Scooters à moteur à combustion interne
?? ?? ?? 2.3.2.2 Scooters électriques
2.3.3 Trois-roues
?? ?? ?? 2.3.3.1 Auto-rickshaws passagers
?? ?? ?? 2.3.3.2 Trois-roues de transport de marchandises
2.4 Véhicules hors route (OTR)
2.4.1 Équipements de construction
?? ?? ?? 2.4.1.1 Chargeurs
?? ?? ?? 2.4.1.2 Pelles
2.4.2 Véhicules d'exploitation minière
?? ?? ??2.4.2.1 Camions de déchargement
?? ?? ??2.4.2.2 Camions de transport de matériaux
2.4.3 Machines agricoles
?? ?? ?? 2.4.3.1 Tracteurs
?? ?? ?? 2.4.3.2 Récolteurs
3. Par type de vente
3.1 Vente en magasin liée aux OEM
3.1.1 Remplacement par les concessionnaires
?? ?? ??3.1.1.1 Remplacement de pneus par les concessionnaires OEM
?? ?? ??3.1.1.2 Ventes de pneus liées à la garantie
3.1.2 Centres de service autorisés
?? ?? 3.1.2.1 Points de vente certifiés par la marque
?? ?? 3.1.2.2 Centres multi-marques soutenus par l'OEM
3.2 Marché après-vente / remplacement (segment le plus important)
3.2.1 Clients de vente au détail en magasin
?? ?? ?? 3.2.1.1 Propriétaires de véhicules individuels
?? ?? ?? 3.2.1.2 Acheteurs de remplacement occasionnels
3.2.2 Contrats de remplacement pour les flottes
?? ?? ?? 3.2.2.1 Flottes de logistique et de transport
?? ?? ?? 3.2.2.2 Flottes de services de covoiturage et de location
3.2.3 Abonnements et services gérés
?? ?? ?? 3.2.3.1 Modèles de location de pneus
?? ?? ?? 3.2.3.2 Contrats de remplacement basés sur le kilométrage
4. Par catégorie de prix
4.1 Pneus économiques
4.1.1 Pneus de base à faible coût
?? ?? ??4.1.1.1 Marques nationales à faible coût
?? ?? ??4.1.1.2 Pneus de remplacement sensibles aux prix
4.2 Pneus de milieu de gamme
4.2.1 Pneus à performance équilibrée
?? ?? ?? 4.2.1.1 Marques offrant un bon rapport qualité-prix
?? ?? ?? 4.2.1.2 Pneus de remplacement du marché de masse
4.3 Pneus de luxe
4.3.1 Pneus de haute performance
?? ?? ?? 4.3.1.1 Pneus pour véhicules sportifs et de luxe
4.3.2 Pneus prêts pour les véhicules électriques et intelligents
?? ?? ?? 4.3.2.1 Pneus à faible niveau sonore pour véhicules électriques
?? ?? ?? 4.3.2.2 Pneus équipés de capteurs
5. Par format de vente
5.1 Vente physique / hors ligne
Dominé par l'obligation d'installation, la dépendance aux services et la forte confiance des clients.
5.1.1 Magasins spécialisés de marques exclusives
?? ?? ?? 5.1.1.1 Points de vente de marque propriétaires
?? ?? ?? 5.1.1.2 Centres de service et d'expérience certifiés par la marque
5.1.2 Vendeurs indépendants physiques
?? ?? ?? 5.1.2.1 Magasins multi-marques locaux
?? ?? ?? 5.1.2.2 Détaillants familiaux du quartier
5.1.3 Magasins en franchise et en chaîne
?? ?? ?? 5.1.3.1 Chaînes organisées de vente de pneus nationales
?? ?? ?? 5.1.3.2 Centres de service autorisés en franchise
5.1.4 Centres de vente pour flottes
?? ?? ?? 5.1.4.1 Dépôts spécialisés de pneus pour flottes
?? ?? ?? 5.1.4.2 Hubs de service pour véhicules commerciaux
5.2 Vente numérique / en ligne (segment en pleine croissance)
Mouvementé par la commodité, la transparence des prix et l'adoption par les consommateurs urbains.
5.2.1 Plateformes en ligne dédiées aux pneus
?? ?? ?? 5.2.1.1 Vendeurs de pneus basés sur des marchés
?? ?? ?? 5.2.1.2 Marques de pneus vendues directement aux consommateurs
5.2.2 Magasins en ligne propriétaires des marques
?? ?? ?? 5.2.2.1 Ventes en ligne directes du fabricant
?? ?? ?? 5.2.2.2 Réservation en ligne avec montage par le concessionnaire
5.2.3 Modèles de commerce omnicanal
?? ?? ?? 5.2.3.1 Commerce de pneus sur commande en ligne
?? ?? ?? 5.2.3.2 Commande en ligne + installation en magasin
5.2.4 Services de commerce mobile et à la demande
?? ?? ?? 5.2.4.1 Véhicules de montage de pneus à domicile
?? ?? ?? 5.2.4.2 Remplacement de pneus en cas d'urgence et sur le bord de la route
5.3 Commerce en flotte et basé sur contrat
Modèle de commerce à volume élevé et revenus récurrents.
5.3.1 Commerce de flotte de logistique et de transport
?? ?? ?? 5.3.1.1 Contrats de pneus pour les camions et bus
?? ?? ?? 5.3.1.2 Programmes de véhicules commerciaux longue distance
5.3.2 Commerce de flotte en location et mobilité
?? ?? ?? 5.3.2.1 Gestion des pneus pour les flottes de VTC
?? ?? ?? 5.3.2.2 Contrats de remplacement en location de véhicules
5.3.3 Modèles de commerce basés sur l'abonnement
?? ?? ?? 5.3.3.1 Service de pneus (TaaS)
?? ?? ?? 5.3.3.2 Programmes de remplacement basés sur le kilométrage
5.4 Formats de commerce spécialisés et de luxe
Canaux de commerce à forte marge et axés sur des niches.
5.4.1 Revendeurs de pneus axés sur les véhicules électriques
?? ?? ?? 5.4.1.1 Centres de service exclusivement dédiés aux véhicules électriques
?? ?? ?? 5.4.1.2 Spécialistes de pneus optimisés pour le bruit et l'efficacité
5.4.2 Boutiques de pneus de performance et de luxe
?? ?? ?? 5.4.2.1 Revendeurs de pneus pour voitures de sport et véhicules de luxe
?? ?? ?? 5.4.2.2 Spécialistes de montage de pneus de haute performance
5.4.3 Revendeurs de pneus OTR et industriels
?? ?? ?? 5.4.3.1 Spécialistes de pneus pour l'industrie minière et de construction
?? ?? ?? 5.4.3.2 Revendeurs de pneus pour la machinerie agricole
6. Par géographie
6.1 Asie-Pacifique (la plus grande région)
6.1.1 Chine
6.1.2 Inde
6.1.3 Japon
6.1.4 Asie du Sud-Est
6.2 Europe (la région à la croissance la plus rapide)
6.2.1 Allemagne
6.2.2 France
6.2.3 Royaume-Uni
6.2.4 Italie
6.3 Amérique du Nord
6.3.1 États-Unis
6.3.2 Canada
6.4 Amérique latine
6.4.1 Brésil
6.4.2 Mexique
6.5 Moyen-Orient et Afrique
6.5.1 Pays du Golfe coopératif (GCC)
6.5.2 Afrique du Sud
Principales entreprises du marché mondial de la distribution et du commerce de pneus
-
Goodyear Tire & Rubber Company
-
Continental AG
-
Pirelli & C. S.p.A.
-
Sumitomo Rubber Industries
-
Apollo Tyres
-
Yokohama Rubber Company
-
Les Schwab Tire Centers
-
Mavis Tire Supply
Michelin est la plus grande entreprise du marché mondial de la distribution et du commerce de pneus
Intelligence stratégique et insights basés sur l'IA de Pheonix
Pheonix Demand Forecast Engine
Suivi de la croissance du parc de véhicules, des cycles de remplacement et des taux de pénétration au commerce de détail.
Modèle de rentabilité du canal de vente au détail
Analyse des marges sur les canaux hors ligne, de franchise et en ligne de vente de pneus.
Indice d'adoption omnicanal
Mesure la maturité numérique et le déplacement des consommateurs vers l'achat de pneus en ligne.
Pourquoi le marché de la distribution et du commerce de pneus est crucial
-
Générateur de revenus principal dans la chaîne de valeur mondiale des pneus
-
Contrôle l'accès aux clients, la fidélité à la marque et le pouvoir de fixation des prix
-
Permet la monétisation de la demande récurrente de remplacement
-
Critique pour l'adoption des pneus pour véhicules électriques et les technologies avancées de pneus
-
Agit comme l'interface de service entre les fabricants et les utilisateurs finaux
Conclusion finale
Le marché mondial de la distribution et du commerce de pneus est un marché résilient structurellement, marché orienté vers les remplacements, en transformation rapide. Alors que les détaillants traditionnels restent dominants, les plateformes numériques, les chaînes de franchises et les modèles de commerce axés sur les flottes redéfinissent la concurrence. Les entreprises qui investissent dans des stratégies omnicanal, une différenciation axée sur le service et une infrastructure de vente au détail prête pour les véhicules électriques captureront la plus grande valeur d'ici 2033.
Paysage concurrentiel
Distribution et vente au détail de pneus mondiales - Intensité de la concurrence et structure du marché
Le marché mondial de la distribution et du vente au détail de pneus se caractérise par une structure concurrentielle hautement fragmentée mais en évolution stratégique, dans laquelle les détaillants indépendants dominent actuellement le volume, tandis que les chaînes de vente au détail organisées, les réseaux de franchises et les plateformes de commerce électronique redéfinissent les dynamiques du marché à long terme. En tant que couche principale en contact avec les clients de la chaîne de valeur des pneus, les réseaux de distribution et de vente au détail contrôlent l'accessibilité des produits, la monétisation des remplacements, la qualité du service et la fidélité des marques. Le marché fonctionne à travers un écosystème à plusieurs canaux comprenant des détaillants de pneus indépendants, des points de vente exclusifs des marques, des chaînes de franchises, des grossistes, des fournisseurs de services pour les flottes et de plus en plus des plateformes de commerce électronique omnicanal. Bien que le commerce en ligne reste dominant en raison de la dépendance à la mise en place, au balancement et aux services après-vente, le commerce électronique de pneus est le segment le plus en croissance, soutenu par le comportement d'achat numérique, la transparence des prix et la commodité de la mise en place en ligne. L'intensité de la concurrence est élevée en raison de la concurrence sur les prix, de la demande récurrente générée par les remplacements et de l'augmentation du premiumisation. Les principaux fabricants de pneus renforcent leurs écosystèmes de vente au détail directs, tandis que les détaillants indépendants continuent d'utiliser la confiance locale, l'accessibilité régionale et la différenciation basée sur le service. Les modèles de flotte et d'abonnement créent également des opportunités de contrats à valeur élevée récurrente.Distribution et vente au détail de pneus mondiaux - Intensité de la concurrence et structure du marché - Scénario actuel
Profil des principales entreprises
Michelin: Leader mondial du marché avec des écosystèmes de vente au détail et de franchises solides, une position de premium, des investissements omnicanal et une pénétration étendue sur le marché des remplacements. Bridgestone Corporation: Acteur majeur mondial avec des réseaux de détaillants étendus, une infrastructure de vente au détail axée sur le service et des capacités de distribution axées sur les flottes fortes. Goodyear Tire & Rubber Company: Présence forte sur les remplacements et le commerce de détail avec des investissements croissants dans les plateformes numériques et les modèles de services pour flottes. Continental AG: Participant de vente au détail de pneus premium axé sur l'intégration technologique, la préparation aux pneus pour véhicules électriques et les partenariats avec des détaillants organisés. Pirelli & C. S.p.A.: Spécialiste du commerce de détail axé sur le luxe et le premium avec une distribution forte de pneus de performance sur les marchés développés. Sumitomo Rubber Industries: Force de distribution régionale étendue avec une participation croissante dans le commerce de détail organisé. Apollo Tyres: Expansion du marché de l'après-vente et du commerce de détail mené par des franchises, particulièrement dans les marchés émergents. Les Schwab Tire Centers & Mavis Tire Supply: Spécialistes du commerce de détail forts avec un taux de rétention client élevé grâce à des modèles d'entreprise axés sur le service.Signaux clés d'intensité de la concurrence et de la structure du marché dans le marché mondial de la distribution et du vente au détail de pneus
Un signal structurel majeur est la domination continue des détaillants de pneus indépendants, particulièrement en Asie-Pacifique et dans les marchés émergents fragmentés, où le service localisé, la sensibilité aux prix et la confiance du client restent des avantages concurrentiels critiques. Un autre signal majeur du marché est la montée rapide du commerce électronique de pneus et des stratégies omnicanal. Les consommateurs attendent de plus en plus la découverte numérique, la comparaison des prix, la réservation en ligne et l'installation hors ligne, poussant les détaillants vers des modèles de vente intégrés. Le commerce basé sur les flottes et les contrats devient stratégiquement important en raison des flux de revenus récurrents et prévisibles provenant des opérateurs de logistique, de location et de services de covoiturage. Le premiumisation transforme l'intensité de la concurrence, car les détaillants se différencient de plus en plus par des pneus prêts pour les véhicules électriques, des pneus intelligents, des services d'alignement, des financements et des offres d'abonnement plutôt que par des ventes de produits pures. La numérisation du commerce de détail et la gestion des stocks basée sur les données deviennent également des leviers concurrentiels critiques, particulièrement pour les chaînes organisées recherchant l'efficacité et la fidélisation des clients.Implications stratégiques de l'intensité de la concurrence et de la structure du marché dans le marché mondial de la distribution et du vente au détail de pneus
Les fabricants doivent de plus en plus contrôler ou influencer l'infrastructure de vente au détail en aval pour garantir la visibilité de la marque, la discipline des prix et l'adoption des produits premium. Les magasins exclusifs, les modèles de franchise et les canaux numériques deviennent des nécessités stratégiques. Les détaillants indépendants doivent concurrencer grâce à l'excellence du service, à la confiance locale et à des offres diversifiées, alors que les joueurs organisés plus grands étendent leur échelle et leur portée numérique. Les modèles de commerce électronique et omnicanal représentent l'une des plus grandes opportunités de croissance stratégique, particulièrement dans les marchés urbains où la commodité et la transparence des prix accélèrent l'achat de pneus en ligne. Les modèles de vente de flottes, le service de pneus (TaaS) et les programmes d'abonnement transforment les modèles de revenus des transactions vers des relations basées sur le cycle de vie. Les détaillants alignés sur l'adoption des véhicules électriques, des pneus premium et des écosystèmes de services avancés captureront une valeur à long terme disproportionnée à mesure que les tendances de remplacement évoluent.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché dans la distribution et le vente au détail de pneus mondiaux
Le marché mondial de la distribution et du vente au détail de pneus est prévu pour rester structuralement résilient en raison de la demande de remplacement non discrétionnaire, mais la concurrence se déplacera de plus en plus vers la sophistication des canaux, l'intégration des services et la capacité omnicanal. Les détaillants indépendants resteront probablement des leaders de volume dans de nombreux marchés émergents, bien que les chaînes organisées et les réseaux de franchises gagnent progressivement des parts de marché grâce à la marque, à la standardisation et à l'expérience client. Le commerce électronique de pneus connaîtra la plus rapide transformation structurelle, en particulier via le click-and-fitment, le fitment mobile et les modèles direct-to-consumer. Les pneus de remplacement pour véhicules électriques, le premiumisation et les écosystèmes de services numériques deviendront des moteurs majeurs de rentabilité, tandis que les modèles de vente de flottes et d'abonnement renforceront les opportunités de flux de trésorerie récurrent. D'ici 2033, le marché sera défini par cinq piliers concurrentiels : la résilience des détaillants indépendants, l'expansion du commerce de détail organisé, l'accélération du commerce électronique, l'intégration du cycle de vie des flottes et la transformation du commerce de détail axée sur les véhicules électriques premium. Les entreprises qui s'alignent sur ces changements structurels mèneront le marché mondial de la distribution et du vente au détail de pneus.Chaîne de valeur
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la distribution et du détail des pneus
La chaîne de valeur du marché mondial de la distribution et du détail des pneus évolue d'une structure après-vente fragmentée dominée par les concessionnaires vers un écosystème de mobilité au détail connecté numériquement, omnicanal et orienté service. Traditionnellement dépendant des ateliers indépendants et des distributeurs en gros, le marché se tourne maintenant vers des chaînes de détail organisées, des réseaux de franchises, des points de vente soutenus par les constructeurs automobiles (OEM) et des plateformes en ligne des pneus qui intègrent les ventes, l'adaptation et les services après-vente dans une expérience unifiée. La chaîne de valeur englobe les fabricants de pneus, les distributeurs régionaux, les grossistes, les concessionnaires autorisés, les détaillants indépendants, les plateformes de commerce électronique, les fournisseurs de services flotte et les consommateurs finaux. L'augmentation de la possession de véhicules, la demande croissante de remplacement et l'embellissement des produits de luxe sont en train de transformer la manière dont les pneus sont commercialisés, vendus et entretenus à travers les régions du monde. Les dynamiques de l'approvisionnement en amont sont déterminées par les fabricants de pneus qui produisent des portefeuilles variés pour les véhicules passagers, les flottes commerciales, les véhicules électriques (VE) et les applications spéciales. Ces produits circulent à travers des réseaux de distribution à plusieurs niveaux, où le prix, la disponibilité, la marque et la qualité du service sont déterminés par l'efficacité des canaux et la pénétration du détail. Les fabricants et les distributeurs se concentrent de plus en plus sur le renforcement des écosystèmes de détail via des points de vente exclusifs, des centres de service franchisés et des plateformes de détail axées sur le numérique. Cela permet une meilleure maîtrise des stocks, une expérience client améliorée et une fidélisation accrue des marques dans un environnement après-vente très concurrentiel. Au niveau aval, la vente de pneus devient orientée service plutôt que produit, avec l'adaptation, le réglage, l'équilibrage, les services de garantie et les contrats de maintenance flotte devenant des moteurs de revenus principaux aux côtés des ventes de pneus.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la distribution et du détail des pneus - Scénario actuel
Le marché actuel est façonné par une forte demande de remplacement, une urbanisation rapide, une augmentation du parc de véhicules et une adoption accélérée du numérique dans le comportement d'achat des pneus. Les détaillants indépendants continuent de dominer les ventes en volume, en particulier en Asie-Pacifique et dans les marchés émergents, tandis que les chaînes de détail organisées et les points de vente soutenus par les constructeurs automobiles (OEM) gagnent des parts de marché dans les régions développées en raison des normes de service améliorées et de la confiance de marque. Le détail en ligne des pneus s'étend rapidement, soutenu par des plateformes de commerce électronique, une transparence des prix, des services d'installation à domicile et des modèles omnicanal qui connectent les commandes numériques aux centres d'adaptation hors ligne. Les opérateurs de flotte dépendent de plus en plus de modèles de fourniture de pneus basés sur des contrats, y compris des programmes de remplacement basés sur le kilométrage, des services de gestion des pneus et des accords de service à long terme qui optimisent le coût par kilomètre. L'efficacité de la chaîne d'approvisionnement, l'optimisation des stocks et les réseaux de distribution régionaux restent critiques, car la disponibilité des pneus et l'adaptation rapide influencent directement la satisfaction et la fidélisation des clients.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la distribution et du détail des pneus
Plusieurs changements structurels redéfinissent l'écosystème de détail des pneus mondiaux.- Intégration omnicanal du détail : Combinaison de magasins physiques, de plateformes en ligne et de services d'adaptation mobile dans des parcours clients unifiés.
- Consolidation du détail : Croissance des chaînes organisées et des réseaux de franchises réduisant la fragmentation du marché.
- Expansion du marché numérique : Augmentation de la transparence des prix et de la concurrence via les plateformes de pneus en ligne.
- Modèles axés sur les flottes : Adoption croissante de modèles de fourniture de pneus basés sur des contrats et de services de gestion du cycle de vie.
- Premiumisation et transition vers les véhicules électriques : Demande accrue de pneus compatibles avec les véhicules électriques, de luxe et orientés performance.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la distribution et du détail des pneus
Des entreprises leaders telles que Michelin, Bridgestone, Goodyear, Continental et Pirelli renforcent leur position concurrentielle via des écosystèmes de détail intégrés, des points de vente détenus par la marque et des plateformes de commerce électronique. Le contrôle des réseaux de distribution devient un avantage concurrentiel clé, permettant une meilleure maîtrise des prix, des relations client plus solides et une fidélisation accrue de la marque. Les détaillants indépendants subissent une pression pour moderniser leurs opérations via des systèmes d'inventaire numériques, un regroupement des services et des partenariats avec les fabricants et les plateformes en ligne. Les contrats de flotte et les services de pneus basés sur l'abonnement émergent comme des zones de croissance à fort potentiel, offrant des flux de revenus prévisibles et une fidélisation à long terme des clients. La transformation numérique à travers les canaux de détail améliore la prévision de la demande, la ciblage des clients et l'efficacité des services, rendant les stratégies de détail basées sur les données de plus en plus importantes.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la distribution et du détail des pneus - Perspective future
Entre 2026 et 2033, la chaîne de valeur de la distribution et du détail des pneus est prévue pour devenir plus consolidée, numérisée et orientée service. Les modèles de détail omnicanal domineront, intégrant les ventes en ligne, l'adaptation hors ligne, l'installation mobile et les services de pneus basés sur l'abonnement dans des plateformes unifiées. Les chaînes de détail organisées et les réseaux soutenus par les constructeurs automobiles (OEM) continueront de gagner des parts de marché, en particulier dans les segments urbains et premium. Le détail en ligne des pneus s'étendra davantage en raison de la commodité, des outils de comparaison des prix et de l'augmentation de la confort des consommateurs face à l'achat numérique. Les contrats de service et de pneus de flotte et de commerce deviendront un pilier principal de croissance, alimentés par l'expansion du transport et les besoins d'optimisation des coûts. Finalement, la chaîne de valeur évoluera d'un système de distribution fragmenté vers un écosystème de mobilité des pneus connecté numériquement, axé sur le client et orienté service.Chaine de valeur spécifique au marché
- Fourniture de pneus industrielle : Pneus pour passagers, commerciaux, véhicules électriques (VE) et applications spécialisées fournis par des fabricants mondiaux et régionaux
- Distribution et gros : Distributeurs régionaux, importateurs, fournisseurs en gros et partenaires logistiques gérant le flux d'inventaire
- Canaux de détail : Détaillants indépendants, points de vente en franchise, magasins de marque et chaînes de détail organisées
- Commerce électronique : Marchés en ligne des pneus, magasins en ligne des fabricants et plateformes omnicanal
- Écosystème d'adaptation et de service : Centres d'installation, unités d'adaptation mobile, services d'alignement et d'équilibrage
- Services de flotte et de contrat : Programmes de gestion des pneus, modèles d'abonnement et services de remplacement basés sur le kilométrage
Cartographie entreprise-étape :
- Fourniture industrielle : Michelin, Bridgestone Corporation, Goodyear Tire & Rubber Company, Continental AG, Pirelli & C. S.p.A.
- Distribution et gros : Apollo Tyres, Yokohama Rubber Company, Sumitomo Rubber Industries, distributeurs régionaux
- Canaux de détail : Réseaux de détail de Michelin, concessionnaires Bridgestone, points de vente MRF, détaillants indépendants de pneus
- Commerce électronique : Plateformes en ligne des pneus, magasins en ligne des fabricants, détaillants omnicanal
- Écosystème d'adaptation et de service : Centres de service en franchise, ateliers indépendants, fournisseurs d'installation de pneus mobiles
- Services de flotte et de contrat : Programmes pour flottes Goodyear, services pour flottes Bridgestone, solutions pour flottes Michelin, fournisseurs de services logistiques
Activité d'investissement
Aperçu des dynamiques d'investissement et de financement du marché mondial de la distribution et du commerce de pneus
Les dynamiques d'investissement et de financement du marché mondial de la distribution et du commerce de pneus sont façonnées par la transition du marché des écosystèmes fragmentés dirigés par les concessionnaires vers des infrastructures de commerce omnicanal, numériquement intégrées et axées sur les services. Entre 2026 et 2033, le déploiement de capitaux est attendu pour se concentrer de plus en plus sur les chaînes de commerce organisées, les plateformes de commerce électronique, l'expansion des franchises, les services de montage dernier mile, et les capacités de vente de pneus prêts pour les véhicules électriques. Puisque le remplacement de pneus reste une catégorie de demande récurrente et non discrétionnaire, les investisseurs considèrent la distribution et le commerce de pneus comme un segment stable de trésorerie avec un fort potentiel de monétisation du marché secondaire. Le financement est de plus en plus orienté vers la numérisation du commerce, les plateformes online-to-offline (O2O), l'analyse des stocks, l'automatisation des entrepôts, et les systèmes de fidélisation des clients. Les principaux acteurs mondiaux tels que Michelin, Bridgestone, Goodyear, Continental, Apollo Tyres et Pirelli investissent activement dans la modernisation des réseaux de commerce, les écosystèmes de franchises, les plateformes de vente directe aux consommateurs, et l'expansion du commerce axée sur les services afin d'obtenir un contrôle plus fort en aval sur les prix, la fidélisation des clients, et la pénétration des produits de luxe. Un changement structurel majeur est le rôle croissant des pneus spécifiques aux véhicules électriques, des produits de remplacement de luxe, et des services de montage de pneus intelligents, ce qui pousse les investissements vers la formation des techniciens, les bay de service pour véhicules électriques, les diagnostics numériques, et les modèles d'expérience client omnicanal.Dynamiques actuelles d'investissement et de financement du marché mondial de la distribution et du commerce de pneus
Actuellement, l'activité d'investissement est soutenue par la stabilité de la demande de pneus de remplacement, l'augmentation de l'expansion du parc de véhicules, et l'augmentation de la préférence des consommateurs pour les canaux de vente de pneus organisés et numériques. L'Asie-Pacifique mène le volume d'investissement mondial en raison de sa population de véhicules massive, d'un paysage de concessionnaires fragmenté mais en train de se consolider rapidement, et d'opportunités de marché de remplacement à grande échelle sur les segments passagers, deux-roues et commerciaux. L'Europe est la région la plus rapide en termes de croissance d'investissement, soutenue par des formats de commerce de luxe, l'expansion des réseaux de franchises, les réglementations sur l'étiquetage des pneus, la pénétration des véhicules électriques, et la transformation rapide du commerce omnicanal. L'Amérique du Nord reste un centre d'investissement fort en raison des cycles de remplacement mûrs, des contrats de flottes importantes, des chaînes de commerce organisées, et de la croissance du commerce de pneus numériques. L'Amérique latine et le Moyen-Orient et l'Afrique sont des marchés émergents d'investissement où la formalisation des concessionnaires, la pénétration des plateformes numériques, et la croissance des flottes commerciales améliorent progressivement l'attractivité des investissements de commerce.Signaux clés des dynamiques d'investissement et de financement du marché mondial de la distribution et du commerce de pneus
Un signal d'investissement majeur est le passage rapide des détaillants indépendants, axés sur les prix, vers des modèles omnicanal intégrés combinant l'achat numérique, l'installation locale et les services de montage mobile. L'expansion des plateformes de commerce de pneus en ligne attire de considérables capitaux vers les marchés électroniques, la logistique numérique, les réseaux d'entrepôts, et les modèles d'entreprise click-and-fit. Les modèles de commerce en franchise et en chaînes organisées voient un fort momentum de financement, les marques cherchant à renforcer la fidélisation des clients, la cohérence des prix et les opportunités de premiumisation. Les contrats de commerce axés sur les flottes et les modèles de service de pneus (TaaS) déverrouillent des opportunités d'investissement récurrents B2B dans les logistiques, les locations et les écosystèmes de mobilité. L'essor des pneus pour véhicules électriques, des produits run-flat, des pneus connectés et des services de montage premium accélère les investissements dans la modernisation des capacités de commerce, la spécialisation des techniciens, et les infrastructures de diagnostics intelligents.Implications stratégiques des dynamiques d'investissement et de financement du marché mondial de la distribution et du commerce de pneus
Le paysage d'investissement préfère de plus en plus les détaillants et les fabricants dotés d'écosystèmes omnicanal à grande échelle, de réseaux de franchises et de capacités de services d'après-vente intégrés. Les concessionnaires indépendants restent dominants en volume, mais les capitaux à long terme s'orientent progressivement vers des modèles de commerce organisés et numériques technologiques capables d'offrir des marges supérieures et une fidélisation des clients. La transformation numérique devient un différenciateur compétitif majeur, avec l'intelligence des stocks, les systèmes de réservation en ligne, les outils de recommandation basés sur l'intelligence artificielle, et l'intégration des services mobiles qui redéfinissent l'économie du commerce. La diversification régionale reste essentielle, avec l'Asie-Pacifique axée sur l'expansion du volume, l'Europe sur la premiumisation et la modernisation dirigée par la réglementation, et l'Amérique du Nord sur l'optimisation des flottes et des canaux numériques. Les pressions sur les marges de commerce, la complexité logistique et les risques de gestion des stocks continuent d'influencer la rentabilité, rendant l'automatisation de la chaîne d'approvisionnement et l'efficacité des canaux centrales des stratégies de financement futures.Perspective future des dynamiques d'investissement et de financement du marché mondial de la distribution et du commerce de pneus
À l'avenir, le marché mondial de la distribution et du commerce de pneus est prévu pour attirer un investissement soutenu, car la demande de remplacement de pneus reste résiliente sur le plan structurel et les écosystèmes de commerce se modernisent à l'échelle mondiale. L'allocation future des capitaux se concentrera de plus en plus sur le commerce omnicanal, les marchés en ligne de pneus, l'infrastructure de commerce axée sur les véhicules électriques, les programmes de pneus basés sur l'abonnement, et les écosystèmes de services d'après-vente prédictifs. L'Asie-Pacifique restera la plus grande destination d'investissement en raison de sa taille et de la consolidation des concessionnaires, tandis que l'Europe mènera l'innovation dans les modèles de commerce de luxe et prêts pour les véhicules électriques. L'Amérique du Nord continuerá à se concentrer sur le commerce numérique, les contrats de services de flottes, et les écosystèmes de remplacement avancés. La numérisation du commerce, l'acquisition de clients basée sur l'intelligence artificielle, et les technologies de chaîne d'approvisionnement intelligentes redéfiniront davantage les tendances d'investissement, poussant le commerce de pneus du simple commerce transactionnel vers des plateformes de services de mobilité sur le cycle de vie. Globalement, la perspective d'investissement du marché reste hautement stable et stratégiquement attractive, soutenue par la demande de remplacement récurrente, la modernisation du commerce, et les préférences des consommateurs en évolution. Les entreprises qui alignent l'échelle de distribution sur la transformation numérique, l'excellence des services et la pénétration des produits de luxe seront les mieux placées pour mener la course jusqu'en 2033.Technologie et innovation
Aperçu du paysage technologique et de l'innovation du marché mondial de la distribution et du commerce de pneus
Le paysage technologique et de l'innovation dans le marché mondial de la distribution et du commerce de pneus est en train d'être transformé par une transformation numérique rapide, une expansion du commerce omnicanal et une innovation des modèles d'entreprise axés sur les services. Le commerce traditionnel de pneus, autrefois dominé par les concessionnaires hors ligne, évolue désormais vers un écosystème hautement intégré combinant des magasins physiques, des plateformes de commerce électronique, des réseaux de services pour les flottes et des solutions d'installation mobile. Un moteur clé de l'innovation est le passage vers des systèmes de commerce omnicanal, où les clients peuvent rechercher, acheter et planifier l'installation à la fois sur des plateformes en ligne et hors ligne. Cette intégration améliore la commodité, la transparence des prix et l'accessibilité des services, tout en permettant aux détaillants d'élargir leur portée client au-delà des limites géographiques. Des technologies numériques telles que les moteurs de recommandation de produits basés sur l'intelligence artificielle, la gestion automatisée des stocks et la prévision de la demande sont de plus en plus adoptées par les détaillants de pneus. Ces outils aident à optimiser les niveaux de stock, à réduire les délais de livraison et à améliorer la satisfaction client en assurant la disponibilité du bon pneu au bon endroit. L'innovation axée sur les flottes est un autre domaine majeur de transformation. Les services de location de pneus basés sur l'abonnement, les modèles de services de pneus (TaaS) et les plateformes de gestion du cycle de vie permettent aux opérateurs commerciaux de passer des achats basés sur la propriété à des contrats basés sur les performances. Cela améliore considérablement la prévisibilité des coûts et l'efficacité opérationnelle des entreprises de logistique et de mobilité.Paysage technologique et d'innovation actuel du marché mondial de la distribution et du commerce de pneus
L'environnement actuel de l'innovation se concentre sur l'expansion du commerce numérique, l'automatisation des services et l'amélioration de l'expérience client. Les marchés en ligne de pneus et les plateformes de commerce électronique propriétaires des marques gagnent rapidement en popularité, en offrant des outils de comparaison des prix, des systèmes de réservation d'installation et des services de livraison à domicile. L'intégration omnicanal est désormais une stratégie standard parmi les principaux détaillants, permettant aux clients d'acheter des pneus en ligne et de terminer l'installation dans des centres de service autorisés. Ce modèle hybride améliore les taux de conversion et renforce la fidélité des marques sur les marchés urbains et semi-urbains. L'intelligence artificielle et l'analyse des données sont de plus en plus utilisées pour analyser les schémas d'utilisation des véhicules, prédire les cycles de remplacement et personnaliser les recommandations de pneus. Cela est particulièrement précieux dans le segment de remplacement, où le moment et la compatibilité du produit sont critiques. Les services d'installation mobile et les plateformes de remplacement à la demande évoluent également rapidement. Ces services apportent directement le remplacement de pneus à l'emplacement du client, réduisant ainsi les temps d'arrêt et améliorant la commodité, en particulier dans les applications urbaines et flottes. En outre, les plateformes de gestion de flottes intègrent le suivi du cycle de vie des pneus, permettant un suivi en temps réel de l'usure, de la pression et des performances. Cela permet aux opérateurs de flottes de réduire le coût total d'exploitation (CTO) et d'améliorer l'efficacité opérationnelle.Signaux clés du paysage technologique et de l'innovation dans le marché mondial de la distribution et du commerce de pneus
- Intégration du commerce omnicanal : Connexion fluide entre les commandes en ligne et les services d'installation hors ligne.
- Plateformes de commerce alimentées par l'intelligence artificielle : Moteurs de recommandation intelligents et analyses prédictives de remplacement.
- Modèles de services de pneus (TaaS) : Solutions de gestion du cycle de vie basées sur l'abonnement.
- Installation mobile et services à la demande : Installation de pneus à domicile et services de remplacement d'urgence.
- Plateformes de numérisation des flottes : Surveillance en temps réel de la santé, de l'utilisation et des indicateurs de performance des pneus.
- Gestion intelligente des stocks : Systèmes d'optimisation automatisée des stocks et de prévision de la demande.
- Numérisation de l'expérience client : Réservation en ligne, prix transparents et suivi des garanties numériques.
- Optimisation du commerce basée sur les données : Prix, promotions et stratégies des canaux de vente basées sur l'analyse.
Implications stratégiques du paysage technologique et de l'innovation dans le marché mondial de la distribution et du commerce de pneus
La transformation technologique en cours redéfinit les dynamiques de concurrence dans l'écosystème du commerce de pneus. Les concessionnaires indépendants traditionnels sont sous pression pour numériser leurs opérations, tandis que les chaînes de commerce organisées et les points de vente soutenus par les constructeurs automobiles (OEM) gagnent en avantage grâce à l'échelle, à l'adoption de la technologie et aux offres de services intégrées. La capacité omnicanal devient un différentiateur clé, avec les détaillants qui combinent l'engagement numérique et l'infrastructure de service physique atteignant un taux de rétention client et de conversion des ventes plus élevé. Cela permet également l'expansion vers des régions sous-servies sans nécessiter d'investissements physiques importants. Les modèles de services basés sur l'abonnement et axés sur les flottes transforment les structures de revenus des uniques ventes vers des flux de revenus récurrents. Cela améliore la prévisibilité des affaires et renforce les relations à long terme avec les clients dans le segment commercial. L'intégration de l'analyse des données et de l'intelligence artificielle permet également une planification de la demande plus précise, réduit les inefficacités des stocks et améliore la réactivité de la chaîne d'approvisionnement. Les détaillants qui exploitent ces outils sont mieux positionnés pour gérer les fluctuations de la demande saisonnière et les variations du marché régional. En général, l'adoption de la technologie devient un élément de compétition essentiel plutôt qu'une amélioration optionnelle, surtout alors que les attentes des clients se tournent vers la commodité, la transparence et la rapidité du service.Paysage technologique et d'innovation du marché mondial de la distribution et du commerce de pneus - Perspective future
Entre 2026 et 2033, le marché mondial de la distribution et du commerce de pneus est prévu pour évoluer vers un écosystème entièrement numérisé et axé sur les services. Le commerce omnicanal deviendra le modèle dominant, avec des parcours intégrés en ligne-hors ligne devenant la norme dans tous les marchés majeurs. L'intelligence artificielle, l'apprentissage automatique et l'analyse prédictive joueront un rôle central dans la définition des stratégies de tarification, de gestion des stocks et d'engagement client. Les détaillants dépendront de plus en plus de la prise de décision basée sur les données pour optimiser les ventes et améliorer l'efficacité opérationnelle. Les services d'installation mobile et les modèles de livraison à la demande sont prévus pour s'étendre considérablement, en particulier dans les zones urbaines où la consommation guidée par la commodité augmente. Les plateformes numériques axées sur les flottes deviendront également plus sophistiquées, offrant des solutions de gestion du cycle de vie des pneus de bout en bout. Les services de location de pneus basés sur l'abonnement et les solutions de mobilité gérées sont susceptibles de gagner une adoption de masse, particulièrement dans les segments de logistique, de covoiturage et de flottes d'entreprises. Cela accélérera davantage le passage des ventes de produits vers des modèles de revenus basés sur les services. Dans l'ensemble, le marché se dirige vers un écosystème client-centré, technologiquement soutenu, où les plateformes numériques, l'innovation des services et l'intégration omnicanal définiront la leadership compétitive jusqu'en 2033.Risque de marché
Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial de la distribution et du détail des pneumatiques
Le marché mondial de la distribution et du détail des pneumatiques fonctionne dans un écosystème aftermarket hautement fragmenté mais stratégiquement critique, où les réseaux de concessionnaires, les détaillants indépendants, les grossistes, les chaînes de franchises et les plateformes de commerce électronique déterminent collectivement l'accès aux clients, le pouvoir de fixation des prix et la monétisation des remplacements. Bien que le marché bénéficie d'une demande récurrente de remplacement, d'une flotte de véhicules mondiale en expansion et de fondamentaux solides du marché aftermarket, il comporte un profil de risque stratégique modéré en raison de la compression des marges, de la disruption numérique, de la volatilité des stocks et du comportement d'achat des consommateurs en évolution. Un risque structurel majeur est la disruption des canaux causée par l'essor rapide du commerce électronique et du commerce omnicanal. Les concessionnaires indépendants et les détaillants hors ligne font face à une pression compétitive croissante provenant des plateformes de vente directe aux consommateurs, des marchés en ligne et des écosystèmes numériques propriétaires des fabricants qui peuvent contourner les couches de distribution conventionnelles. Un autre facteur de disruption clé est la transparence des prix et l'érosion des marges. Les outils de comparaison en ligne, les réductions agressives et l'expansion des marques privées intensifient la concurrence sur les prix, réduisent la rentabilité des détaillants et déplacent l'avantage concurrentiel vers la différenciation par les services plutôt que vers la simple vente de produits. L'instabilité des chaînes d'approvisionnement représente également une menace opérationnelle majeure. Les perturbations logistiques mondiales, les fluctuations des coûts de fret, les tarifs douaniers, les déséquilibres des stocks régionaux et la volatilité des prix des matières premières peuvent avoir un impact significatif sur la disponibilité des pneumatiques, les besoins en fonds de roulement et la cohérence des prix de détail. Le passage vers les véhicules électriques, les pneumatiques intelligents et les technologies de pneumatiques premium ajoute de la complexité, car les détaillants doivent de plus en plus soutenir des ajustements spécialisés, des diagnostics numériques, l'intégration logicielle et l'éducation des clients, ce qui exige des investissements dans l'infrastructure et des améliorations des compétences du personnel.Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial de la distribution et du détail des pneumatiques - Situation actuelle
Le marché actuel reflète une résilience forte dirigée par les remplacements, soutenue par des flottes de véhicules vieillissantes, une croissance de la possession de véhicules et des cycles de usure récurrents des pneumatiques. Cependant, cette stabilité de la demande est de plus en plus équilibrée par une transformation structurelle à travers les modèles de vente au détail. Les concessionnaires indépendants restent dominants à l'échelle mondiale, en particulier en Asie-Pacifique et dans les marchés émergents, mais les chaînes de franchises organisées et les plateformes axées sur le numérique gagnent rapidement des parts de marché grâce à une meilleure transparence des prix, une meilleure gestion des stocks et une plus grande commodité. Le commerce omnicanal devient un différentiateur compétitif central, car les consommateurs attendent de plus en plus des achats en ligne, un ajustement mobile, un click-and-collect et des services après-vente intégrés. Les programmes de pneumatiques basés sur les flottes et les abonnements s'étendent, notamment dans les secteurs logistiques et de mobilité, déplaçant une partie du marché des ventes transactionnelles vers des modèles de contrats récurrents. En même temps, les tendances de premiumisation transforment les attentes des consommateurs, augmentant la demande de pneumatiques prêts pour les véhicules électriques, à usure réduite, connectés et économiques en carburant, tout en augmentant la complexité des détaillants.Signaux clés des facteurs de risque et des menaces de déséquilibre dans le marché mondial de la distribution et du détail des pneumatiques
Un signal majeur de disruption est l'accélération de la numérisation, avec le commerce électronique des pneumatiques et les services d'ajustement mobile qui redéfinissent progressivement les parcours d'achat, en particulier dans les marchés urbains et numériquement matures. La consolidation du commerce de détail est une autre tendance critique, car les chaînes de franchises, les groupes de commerce organisé et les grands distributeurs gagnent en levier grâce à l'échelle, à la puissance d'achat et à des portefeuilles de services plus étendus. L'adoption des véhicules électriques représente à la fois une opportunité et une disruption, car les exigences spécifiques aux pneumatiques des véhicules électriques peuvent modifier les schémas de demande des clients tout en augmentant l'importance de l'expertise des détaillants spécialisés. Les marques de pneumatiques de marque privée et propriétaires des distributeurs intensifient la pression concurrentielle en ciblant les segments sensibles aux prix avec des alternatives à moindre coût. La préférence des consommateurs pour la commodité, les prix transparents et les écosystèmes de services intégrés redéfinit rapidement les facteurs de succès des détaillants.Implications stratégiques des facteurs de risque et des menaces de déséquilibre dans le marché mondial de la distribution et du détail des pneumatiques
Les détaillants doivent de plus en plus investir dans des capacités omnicanal qui combinent l'infrastructure d'ajustement physique avec des ventes numériques, une visibilité des stocks et une planification des services. La différenciation par les services, notamment l'alignement, le déséquilibre, les diagnostics, le soutien aux véhicules électriques et les modèles d'abonnement, deviendra plus importante que la simple concurrence sur les produits. La résilience des chaînes d'approvisionnement, l'optimisation des stocks et la flexibilité de la distribution régionale seront essentielles pour atténuer la volatilité et préserver la satisfaction client. Les concessionnaires indépendants pourraient avoir besoin de partenariats de franchise, d'une intégration numérique ou de stratégies de spécialisation pour défendre leur compétitivité face à l'expansion du commerce organisé. Les fabricants et distributeurs doivent renforcer les écosystèmes de vente au détail pour préserver la fidélité des clients, la rétention et la position premium.Aperçu des facteurs de risque et des menaces de déséquilibre du marché mondial de la distribution et du détail des pneumatiques - Perspective à long terme
En regardant vers 2026-2033, le marché mondial de la distribution et du détail des pneumatiques est prévu pour rester l'un des segments les plus stables de la chaîne de valeur des pneumatiques, mais les structures de concurrence évolueront rapidement. Le commerce hors ligne traditionnel restera essentiel en raison de la dépendance à l'installation et aux services, mais les canaux en ligne, mobiles et omnicanal captureront une croissance disproportionnée. La consolidation du commerce de détail est susceptible d'accélérer, en particulier dans les marchés développés, tandis que les écosystèmes de concessionnaires fragmentés pourraient persister plus longtemps dans les régions sensibles aux coûts. La croissance des remplacements pour véhicules électriques, la pénétration des pneumatiques premium et le service des pneumatiques connectés redéfiniront progressivement les exigences d'infrastructure des détaillants. Au global, le marché restera hautement attractif mais opérationnellement transformateur, avec des gagnants à long terme définis par la maturité numérique, la capacité de service, la résilience des chaînes d'approvisionnement et la leadership en matière d'expérience client.Paysage réglementaire
Aperçu de l'environnement réglementaire et politique du marché mondial de la distribution et du détail des pneus
L'environnement réglementaire et politique du marché mondial de la distribution et du détail des pneus est de plus en plus façonné par les lois sur la sécurité routière, les normes de conformité environnementale, les réglementations du commerce électronique, ainsi que par les cadres émergents de gouvernance des services automobiles après-vente. Les gouvernements et les autorités de transport à travers le monde se concentrent sur l'amélioration de la sécurité routière, la garantie des normes de qualité des pneus, et l'augmentation de la transparence dans les réseaux de distribution au détail, rendant la conformité un pilier critique des opérations de vente de pneus. Des cadres réglementaires tels que les normes obligatoires de sécurité des pneus, les réglementations sur l'étiquetage des pneus, les lois sur la protection des consommateurs, et les exigences d'inspection des véhicules influencent directement la manière dont les pneus sont vendus, distribués et entretenus. Dans de nombreuses régions, les autorités renforcent les règles concernant l'épaisseur de la bande de roulement, les limites d'âge des pneus, les étiquetages d'efficacité énergétique, et les révélations des garanties, en s'assurant que les détaillants indépendants et organisés maintiennent une qualité de service et une authenticité des produits standardisées. Les réglementations environnementales jouent également un rôle croissant dans la formation de l'écosystème de distribution et de détail des pneus. Les politiques de responsabilité accrue des producteurs (EPR), les lois sur la gestion des pneus usagés, et les obligations de recyclage poussent les détaillants à participer à des systèmes de collecte, de retour et de recyclage. Cela intègre progressivement les réseaux de détail dans des cadres économiques circulaires où les pneus en fin de vie sont suivis et gérés via des canaux structurés. L'essor du commerce électronique et du commerce omnicanal a introduit une surveillance réglementaire supplémentaire dans des domaines tels que l'impôt sur le commerce électronique, la protection des données des consommateurs, la conformité aux paiements numériques, et les règles du commerce transfrontalier. Les plateformes en ligne de vente de pneus et les services de montage mobile doivent se conformer aux lois sur la protection des consommateurs régionales, aux exigences de tarification transparente, et aux normes de sécurité d'installation, assurant une qualité de service cohérente sur les canaux physiques et numériques.Aperçu actuel de l'environnement réglementaire et politique du marché mondial de la distribution et du détail des pneus
L'actuel paysage réglementaire est caractérisé par une forte attention portée à l'application de la sécurité routière, à la gouvernance du marché après-vente structurée, et à l'augmentation de la numérisation du commerce automobile. L'Asie-Pacifique, l'Amérique du Nord et l'Europe suivent chacun des approches réglementaires distinctes mais de plus en plus harmonisées concernant les opérations de vente de pneus, notamment en matière de conformité à la sécurité et de protection des consommateurs. En Amérique du Nord, des réglementations telles que les normes de sécurité des pneus obligatoires, les normes fédérales de sécurité des véhicules motorisés (FMVSS), et les règles d'inspection au niveau des États garantissent une stricte conformité dans les pratiques de vente et de remplacement des pneus. Les détaillants doivent maintenir des documents clairs sur les spécifications des pneus, les termes de garantie et les certifications de sécurité, particulièrement pour les véhicules passagers et commerciaux. L'Europe maintient l'un des environnements réglementaires les plus structurés, animé par les réglementations européennes sur l'étiquetage des pneus, les lois strictes sur la transparence des consommateurs, et les directives sur la conformité environnementale. Les détaillants doivent fournir des informations standardisées sur l'efficacité au carburant, la prise de grip sur route mouillée et les niveaux de bruit, tout en respectant les obligations de durabilité et de recyclage sous les politiques d'économie circulaire. En Asie-Pacifique, les cadres réglementaires évoluent rapidement en raison de l'augmentation de la propriété des véhicules et de la demande croissante sur le marché après-vente. Des pays tels que la Chine et l'Inde renforcent les normes de sécurité des pneus, promeuvent des réseaux de vente organisés, et améliorent l'application des systèmes de certification de qualité afin de réduire la vente de pneus contrefaits et de basse qualité. La réglementation du commerce numérique gagne également du terrain à l'échelle mondiale, avec l'introduction par les gouvernements de politiques sur la licence de commerce électronique, les droits des consommateurs en ligne, les mécanismes de tarification transparente, et la responsabilité des services de montage de pneus mobiles et des modèles de commerce omnicanal.Signaux clés de l'environnement réglementaire et politique dans le marché mondial de la distribution et du détail des pneus
- Normes de sécurité et de qualité des pneus : Conformité obligatoire aux benchmarks de profondeur de bande de roulement, de durabilité et de performance à travers les régions.
- Règlements sur l'étiquetage des pneus : L'Union européenne et d'autres marchés exigent des informations standardisées sur l'efficacité, la sécurité et les niveaux de bruit.
- Lois sur la protection des consommateurs : Application des prix transparents, des révélations des garanties et de la responsabilité des services.
- Responsabilité accrue des producteurs (EPR) : Participation des détaillants à des systèmes de collecte, de recyclage et de gestion des déchets de pneus.
- Règlements sur le commerce électronique : Gouvernance des ventes en ligne de pneus, de la protection des données et de la conformité aux paiements électroniques.
- Politiques d'inspection des véhicules et de sécurité routière : Vérification obligatoire de l'état des pneus lors des inspections périodiques des véhicules.
- Règles de prévention des pneus contrefaits : Application stricte contre la distribution illégale et les canaux de vente de pneus de basse qualité.
- Conformité au commerce omnicanal : Intégration du commerce hors ligne et en ligne sous des cadres unifiés de protection des consommateurs.