
Global Digital Banking Market Report, Size, Share and Forecast 2026–2033
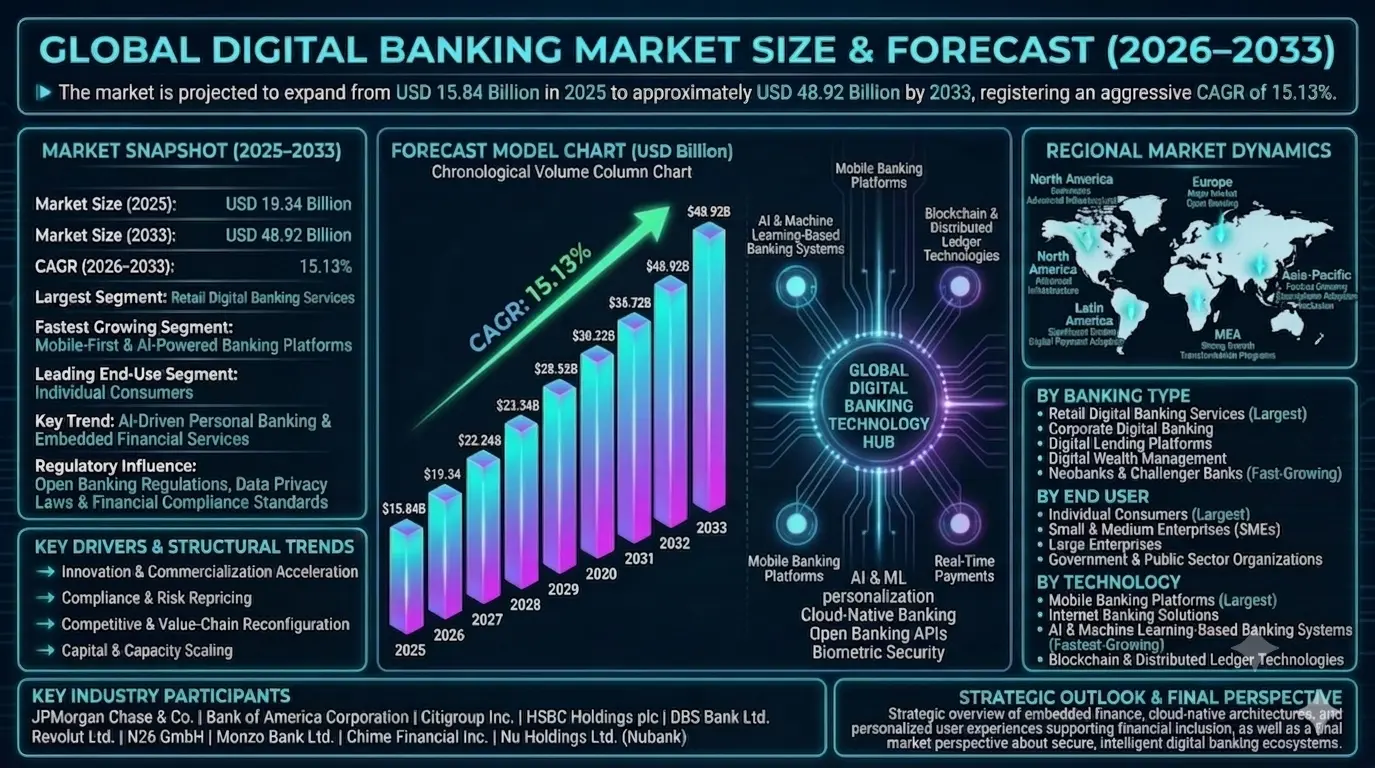
Le marché mondial du banking numérique devrait connaître une croissance robuste et accélérée pendant la période de prévision allant de 2026 à 2033. Évalué à environ 15,84 milliards de dollars américains en 2025, le marché est projeté pour atteindre près de 48,92 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 15,13 %. Cette croissance est entraînée par une adoption croissante des plateformes de banque mobile et en ligne, une demande croissante des consommateurs pour des services financiers numériques fluides, une intégration rapide de l'intelligence artificielle et des technologies basées sur le cloud, ainsi que la présence croissante des entreprises de fin-tech et des néobanques. En outre, les investissements croissants en cybersécurité, en cadres de banque ouverte et en solutions de banque numérique personnalisées soutiennent davantage l'expansion du marché à la fois dans les économies développées et les économies émergentes.
Aperçu des prévisions du marché bancaire numérique mondial
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 15,84 milliards de dollars américains |
| Taille du marché (2033) | 48,92 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 15.13% |
| Plus grand segment | Services bancaires numériques de détail |
| Segment en croissance la plus rapide | Plateformes bancaires axées mobile et alimentées par l'intelligence artificielle |
| Segment d'utilisation principal | Consommateurs individuels |
| Tendance clé | Banque personnelle pilotée par l'intelligence artificielle et services financiers intégrés |
| Influence réglementaire | Règlements sur la banque ouverte, lois sur la protection des données et normes de conformité financière |
| Perspective future | Croissance entraînée par l'adoption de la banque mobile, l'innovation dans le secteur des fintech et l'inclusion financière numérique |
Taille et prévisions du marché bancaire numérique mondial
Le marché bancaire numérique mondial devrait connaître une croissance robuste pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 15,84 milliards de dollars en 2025 et devrait atteindre environ 48,92 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé de 15,13 %. La croissance du marché est principalement entraînée par l'augmentation de la pénétration des smartphones, l'adoption rapide des paiements numériques, la demande croissante de services bancaires pratiques et l'expansion des écosystèmes fintech à l'échelle mondiale. La banque numérique transforme les services financiers traditionnels en permettant une gestion en ligne sans accroc des comptes, des paiements numériques, des prêts, de la gestion de patrimoine et des services financiers personnalisés via des plateformes web et mobiles. En outre, les progrès en intelligence artificielle, calcul en nuage, cadres de banque ouverte et infrastructures de paiement en temps réel soutiennent l'expansion du marché à long terme.Aperçu du marché bancaire numérique mondial
La banque numérique désigne la livraison de produits bancaires et de services financiers via des canaux numériques, sans nécessiter d'interactions en agence physique. Le marché inclut la banque mobile, la banque en ligne, les néobanques, les portefeuilles numériques, les plateformes de prêts numériques et des écosystèmes de services financiers intégrés. Les solutions de banque numérique sont largement utilisées par les particuliers, les entreprises, les institutions financières et les entités gouvernementales pour une gestion financière sécurisée et efficace. Le marché est en train de passer rapidement des modèles centrés sur les agences vers des écosystèmes financiers entièrement numériques, axés mobile et pilotés par l'intelligence artificielle.Moteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
L'innovation rapide en assistants bancaires alimentés par l'intelligence artificielle, l'authentification biométrique, les technologies blockchain et les solutions de finance intégrée transforme les expériences client. L'analyse avancée et les technologies d'automatisation permettent la création de produits financiers personnalisés et la livraison de services en temps réel.Implications du marché
Les entreprises investissant dans l'engagement client piloté par l'intelligence artificielle, plateformes bancaires natives du cloud, et les services financiers intégrés sont censés renforcer la leadership du marché.2. Conformité et Réévaluation des Risques
Réglementations sur la banque ouverte, exigences anti-blanchiment, obligations en matière de cybersécurité et lois sur la protection des données des consommateurs façonnent le développement du marché. Les institutions financières accordent de plus en plus de priorité à l'infrastructure numérique sécurisée et à l'automatisation de la conformité.Implications du marché
Les entreprises proposant des plateformes bancaires numériques sécurisées, conformes et transparentes sont susceptibles de gagner une confiance client plus forte et une approbation réglementaire.3. Réconfiguration de la Concurrence et de la Chaîne de Valeur
Le marché est très concurrentiel alors que les banques traditionnelles, les entreprises fintech, les néobanques, les entreprises technologiques et les fournisseurs de paiement étendent leurs offres numériques. Les écosystèmes bancaires basés sur des plateformes et les services financiers basés sur les API redéfinissent les chaînes de valeur du secteur.Implications du marché
Les entreprises axées sur les partenariats d'écosystème, l'innovation centrée sur le client et des expériences numériques fluides pourraient gagner des avantages concurrentiels plus forts.4. Échelle du Capital et des Capacités
L'augmentation des investissements dans la transformation numérique, l'infrastructure cloud, les systèmes de cybersécurité et l'innovation en technologie financière soutiennent la croissance du marché. Les gouvernements et les institutions financières accélèrent les efforts pour élargir l'inclusion financière via des canaux bancaires numériques.Implications du marché
Les organisations qui échelonnent leur infrastructure numérique et leurs capacités en technologie financière sont susceptibles de saisir les opportunités futures.Analyse de la Segmentation du Marché
Par Type de Banque
1. Services de Banque Numérique de détail
C'est encore le segment le plus important en raison de l'adoption généralisée des services bancaires par les consommateurs.2. Banque Numérique d'Entreprise
Demande forte entraînée par la gestion des transactions commerciales et des services de trésorerie.3. Plateformes de Prêt Numérique
Adoption croissante en raison d'une approbation plus rapide des crédits et du versement des prêts.4. Gestion de Patrimoine Numérique
Utilisation croissante pour les services d'investissement et de gestion de portefeuille.5. Néobanques et Banques Alternatives
Segment en rapide croissance en raison d'expériences bancaires entièrement numériques.Par Technologie
1. Plateformes de Banque Mobile
Plus grand segment en raison de l'utilisation généralisée des smartphones.2. Solutions de Banque en Ligne
Utilisées largement pour les activités bancaires personnelles et commerciales.3. Systèmes Bancaires Basés sur l'IA et l'Apprentissage Automatique
Segment en plus rapide croissance en raison des capacités de personnalisation et d'automatisation.4. Technologies de Blockchain et de Registres Distribués
Adoption croissante pour des transactions sécurisées et de transparence.Par Utilisateur Final
1. Consommateurs Individuels
Plus grand segment en raison de la préférence croissante pour les services financiers numériques.2. Petites et moyennes entreprises (PME)
Demande forte en paiements numériques et en solutions bancaires pour les entreprises.3. Grandes entreprises
Utilisé pour la gestion des trésors et les opérations financières des entreprises.4. Gouvernement et organisations du secteur public
Utilisation croissante pour la livraison de services financiers numériques et les systèmes de paiement.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de la banque numérique en raison de l'infrastructure financière avancée, de l'adoption élevée des fintech et des écosystèmes de paiement numériques solides.Europe
L'Europe reste un marché majeur soutenu par les réglementations sur la banque ouverte, l'innovation numérique et les systèmes bancaires mûrs.Asie-Pacifique
L'Asie-Pacifique est la région la plus rapidement croissante en raison de l'adoption rapide des smartphones, des initiatives d'inclusion financière et des écosystèmes fintech en expansion.Amérique latine
L'Amérique latine connaît une croissance significative, soutenue par l'adoption croissante des paiements numériques et l'amélioration de l'accès à la banque.Moyen-Orient et Afrique
La région connaît une croissance forte soutenue par des programmes de transformation numérique et l'expansion de la banque mobile.Landscape compétitif
Le marché mondial de la banque numérique est très concurrentiel, avec les banques traditionnelles, les entreprises fintech, les néobanques et les fournisseurs de technologies qui s'étendent à l'échelle mondiale.Les principales entreprises opérant sur le marché comprennent :
- JPMorgan Chase & Co.
- Bank of America Corporation
- Citigroup Inc.
- HSBC Holdings plc
- DBS Bank Ltd.
- Revolut Ltd.
- N26 GmbH
- Monzo Bank Ltd.
- Chime Financial Inc.
- Nu Holdings Ltd. (Nubank)
Perspective stratégique
L'avenir du marché de la banque numérique sera façonné par des services financiers alimentés par l'intelligence artificielle, une finance intégrée, des écosystèmes de banque ouverte et des innovations dans les paiements en temps réel. Les architectures bancaires natives du cloud, la vérification d'identité numérique et les expériences client hyper-personnalisées amélioreront significativement l'efficacité opérationnelle et l'engagement des utilisateurs. L'essor de l'innovation fintech, des initiatives d'inclusion financière et des plateformes bancaires mobiles-first est attendu pour créer des opportunités de croissance à long terme importantes.Perspective finale du marché
Le marché mondial de la banque numérique reste un segment transformateur au sein des écosystèmes de services financiers, de fintech et de l'économie numérique. L'adoption croissante du numérique, la pénétration de la banque mobile et la demande des consommateurs pour des expériences financières fluides continuent de propulser la croissance du marché à long terme. Les entreprises capables de délivrer des écosystèmes de banque numérique sécurisés, intelligents, évolutifs et centrés sur le client seront les mieux placées pour saisir les opportunités futures. La convergence de l'intelligence artificielle, du cloud computing, de la banque ouverte et de la finance intégrée est attendue pour redéfinir l'avenir des services bancaires mondiaux.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des banques digitales (2026???2033)
- 1.2 Aperçu de la taille du marché et de sa croissance
- 1.3 Points clés du marché
- 1.4 Plus grands et plus rapides segments de croissance
- 1.5 Résumé des performances régionales
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de la banque digitale
- 2.2 Portée du marché mondial des banques digitales
- 2.3 Évolution des services financiers numériques
- 2.4 Analyse de la chaîne de valeur de la banque digitale
- 2.5 Cadre réglementaire et conformité
- 2.6 Tendances émergentes en fintech et innovation bancaire
- 2.7 Développement de l'écosystème de la banque ouverte et de la finance intégrée
- 3. Méthodologie de recherche
- 3.1 Approche de recherche primaire
- 3.2 Sources de recherche secondaire
- 3.3 Méthodologie d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs du marché
- 4.1.1 Augmentation de la pénétration des smartphones et d'Internet
- 4.1.2 Adoption croissante des paiements numériques
- 4.1.3 Expansion des écosystèmes de fintech à l'échelle mondiale
- 4.1.4 Demande croissante de services bancaires pratiques
- 4.1.5 Progrès en intelligence artificielle, informatique en nuage et banque ouverte
- 4.2 Freins du marché
- 4.2.1 Préoccupations liées à la cybersécurité et à la confidentialité des données
- 4.2.2 Complexité réglementaire à travers les marchés
- 4.2.3 Gaps d'infrastructure numérique dans les régions en développement
- 4.3 Opportunités du marché
- 4.3.1 Expansion des services financiers intégrés
- 4.3.2 Croissance des initiatives d'inclusion financière
- 4.3.3 Solutions bancaires personnalisées alimentées par l'intelligence artificielle
- 4.3.4 Opportunités émergentes sur les plateformes de néobanque
- 4.4 Défis du marché
- 4.4.1 Évolution croissante des menaces cybernétiques
- 4.4.2 Confiance des clients et problèmes de vérification de l'identité numérique
- 4.4.3 Intégration avec les systèmes bancaires hérités
- 4.1 Facteurs moteurs du marché
- 5. Taille du marché de la banque digitale mondiale et prévision (en milliards de dollars), 2026???2033
- 5.1 Analyse des revenus du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Tendances de la demande et de l'offre
- 5.4 Analyse des prix
- 5.5 Tendances d'investissement
- 5.6 Aperçu du marché futur
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par type de banque
- 6.1.1 Services bancaires numériques de détail (segment le plus important)
- 6.1.2 Banque numérique d'entreprise
- 6.1.3 Plateformes de prêts numériques
- 6.1.4 Gestion de patrimoine numérique
- 6.1.5 Neo-banques et banques challengers (segment en croissance la plus rapide)
- 6.2 Par technologie
- 6.2.1 Plateformes de banque mobile (segment le plus important)
- 6.2.2 Solutions de banque en ligne
- 6.2.3 Systèmes bancaires basés sur l'intelligence artificielle et l'apprentissage automatique (segment en croissance la plus rapide)
- 6.2.4 Blockchain et technologies de registres distribués
- 6.3 Par utilisateur final
- 6.3.1 Consommateurs individuels (segment le plus important)
- 6.3.2 Petites et moyennes entreprises (PME)
- 6.3.3 Grandes entreprises
- 6.3.4 Organisations gouvernementales et du secteur public
- 6.1 Par type de banque
- 7. Analyse régionale du marché
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking concurrentiel
- 8.3 Développements stratégiques
- 8.4 Innovation numérique et stratégies de partenariats fintech
- 8.5 Analyse des fusions, acquisitions et expansions
- 9. Profils des entreprises
- 9.1 JPMorgan Chase & Co.
- 9.2 Bank of America Corporation
- 9.3 Citigroup Inc.
- 9.4 HSBC Holdings plc
- 9.5 DBS Bank Ltd.
- 9.6 Revolut Ltd.
- 9.7 N26 GmbH
- 9.8 Monzo Bank Ltd.
- 9.9 Chime Financial Inc.
- 9.10 Nu Holdings Ltd. (Nubank)
- 10. Intelligence Stratégique et Insights AI de Pheonix
- 10.1 Modèle de prévision de la demande en banque numérique
- 10.2 Analyse de l'adoption bancaire alimentée par l'intelligence artificielle
- 10.3 Suivi des opportunités d'inclusion financière
- 10.4 Évaluation de l'écosystème de la banque ouverte
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Aperçu prospectif et recommandations stratégiques
- 11.1 Développement des services bancaires personnels pilotés par l'intelligence artificielle
- 11.2 Investissement dans l'infrastructure bancaire native cloud
- 11.3 Opportunités de croissance dans la finance intégrée et la néobanque
- 11.4 Renforcement des cadres de cybersécurité et de confiance numérique
- 11.5 Aperçu à long terme du marché (2033+)
- 12. Annexe
- 13. À propos de Pheonix Market Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché bancaire numérique mondial
Le marché bancaire numérique mondial est hautement concurrentiel et en constante évolution, caractérisé par la présence d'institutions bancaires traditionnelles, de sociétés fintech, de banques néo, de banques challengers, de fournisseurs de technologies de paiement et de plateformes de services financiers basées en nuage. L'intensité de la concurrence est déterminée par l'innovation numérique, l'expérience client, l'évolutivité des plateformes, les capacités en cybersécurité, la conformité réglementaire et la capacité à délivrer des services financiers personnalisés via plusieurs canaux numériques. Les acteurs du marché investissent de plus en plus dans l'intelligence artificielle, les technologies de banque ouverte, les solutions de finance intégrée, les architectures natives en nuage et les infrastructures de paiement en temps réel afin de renforcer leurs positions sur le marché. Alors que les consommateurs se tournent de plus en plus vers des services financiers mobiles-first, la concurrence s'intensifie à la fois chez les banques traditionnelles et chez les institutions financières nées dans le numérique. La structure du marché est en transition des modèles traditionnels axés sur les agences vers des plateformes bancaires numériques basées sur des écosystèmes intégrant les paiements, le crédit, les investissements, la gestion de patrimoine et les services de conseil financier dans des expériences numériques unifiées. Cette transformation crée des opportunités significatives pour les acteurs du marché orientés innovation.Aperçu de l'intensité concurrentielle et de la structure du marché bancaire numérique mondial
Principales entreprises bancaires numériques mondiales
JPMorgan Chase & Co.: L'une des plus grandes institutions financières mondiales, offrant des services bancaires numériques avancés soutenus par une engagement client basé sur l'intelligence artificielle, les paiements numériques et des solutions financières intégrées. Bank of America Corporation: Leader bancaire majeur connu pour sa plateforme bancaire numérique et ses capacités d'assistant virtuel alimenté par l'intelligence artificielle qui améliorent l'expérience client et l'efficacité opérationnelle. Citigroup Inc.: Organisation bancaire mondiale offrant des services financiers numériques complets, des solutions de banque transactionnelle et des capacités avancées de paiement numérique. HSBC Holdings plc: Groupe bancaire international axé sur les initiatives de transformation numérique, l'innovation en banque mobile et l'intégration des services financiers transfrontaliers. DBS Bank Ltd.: Reconnu comme un pionnier de la banque numérique, DBS Bank utilise les technologies en nuage, l'intelligence artificielle et des écosystèmes numériques pour délivrer des expériences bancaires innovantes. Revolut Ltd.: Leader mondial en fintech et en banque néo, offrant des services bancaires numériques, des paiements, des changes de devises, des services d'investissement et des produits financiers intégrés via une plateforme mobile-first. N26 GmbH: Banque néo européenne majeure offrant des services bancaires numériques complets avec une forte attention portée à l'expérience utilisateur, à l'automatisation et à l'accessibilité mobile. Monzo Bank Ltd.: Fournisseur de banque uniquement numérique connu pour ses fonctionnalités de banque mobile centrées sur le client, des outils de gestion financière et des stratégies innovantes d'engagement utilisateur. Chime Financial Inc.: Plateforme bancaire numérique majeure basée aux États-Unis, offrant des services bancaires mobile-first axés sur l'accessibilité, la santé financière et la gestion d'accounts à faible coût. Nu Holdings Ltd. (Nubank): L'une des plus grandes plateformes bancaires numériques mondiales, qui favorise l'inclusion financière grâce à des solutions bancaires et des services de paiement numériques basés sur la technologie à travers l'Amérique latine.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
La croissance de la préférence des consommateurs pour des expériences bancaires mobiles-first et sans agence intensifie la concurrence entre les institutions financières et les fournisseurs de fintech à travers le monde. Les avancées en intelligence artificielle, en apprentissage automatique et en analyse prédictive permettent de délivrer des services financiers hautement personnalisés et renforcent la différenciation concurrentielle. Les réglementations de banque ouverte et les écosystèmes financiers basés sur des API augmentent les opportunités de collaboration tout en intensifiant simultanément la concurrence entre les fournisseurs de services. L'expansion rapide des paiements numériques, de la finance intégrée et des plateformes de transactions en temps réel transforme les chaînes de valeur bancaire traditionnelles et crée de nouveaux entrants sur le marché. Les capacités en cybersécurité, les systèmes de prévention de la fraude et les cadres de conformité réglementaire sont devenus des facteurs concurrentiels critiques alors que le volume des transactions numériques continue d'augmenter.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les institutions financières investissant dans l'infrastructure native en nuage, les outils d'engagement client alimentés par l'intelligence artificielle et les services bancaires basés sur les données sont censées renforcer leurs positions concurrentielles à long terme. Les banques traditionnelles collaborent de plus en plus avec des entreprises de fintech et des fournisseurs de technologies afin d'accélérer la transformation numérique et d'améliorer l'innovation des services. Les banques néo et les institutions financières axées sur le numérique exploitent des modèles d'entreprise agiles, des coûts opérationnels réduits et des expériences utilisateur supérieures pour capturer une part du marché auprès des acteurs établis. La capacité à intégrer les services bancaires dans des écosystèmes numériques plus larges via des solutions de finance intégrée et des cadres de banque ouverte émerge comme un avantage stratégique majeur. Les organisations qui réussissent à combiner la conformité réglementaire, l'excellence en cybersécurité et des expériences client personnalisées sont censées atteindre une meilleure rétention client et une croissance des revenus.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché bancaire numérique mondial
Le paysage concurrentiel du marché bancaire numérique mondial est censé devenir de plus en plus déterminé par la technologie à mesure que l'intelligence artificielle, le cloud computing, la banque ouverte et la finance intégrée continuent de transformer les services financiers. La concurrence future portera sur la livraison d'expériences bancaires sans friction, intelligentes et hautement personnalisées. Les fournisseurs de banque numérique sont censés augmenter leurs investissements dans l'intelligence artificielle générative, la banque conversationnelle, l'analyse financière en temps réel et les systèmes avancés de vérification d'identité numérique afin d'améliorer l'engagement client et l'efficacité opérationnelle. L'Amérique du Nord est censée rester un marché majeur en raison de l'infrastructure numérique avancée et de l'innovation en fintech, tandis que l'Asie-Pacifique devrait connaître la plus rapide croissance, soutenue par l'adoption croissante des smartphones, des initiatives d'inclusion financière et des écosystèmes de paiement numériques en pleine expansion. Pendant la période de prévision, les entreprises qui réussiront à équilibrer l'innovation technologique, la conformité réglementaire, la résilience en cybersécurité et la livraison de services centrés sur le client seront les mieux positionnées pour renforcer leur leadership dans le marché bancaire numérique mondial en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché bancaire numérique mondial
Le marché bancaire numérique mondial connaît une transformation rapide, impulsée par une adoption croissante des smartphones, l'innovation dans le secteur fintech, les initiatives de banque ouverte et la demande croissante de services financiers numériques fluides. La chaîne de valeur du marché se caractérise par un écosystème numérique hautement interconnecté reliant les institutions financières, les entreprises fintech, les fournisseurs d'infrastructures cloud, les réseaux de paiement, les entreprises de cybersécurité, les autorités réglementaires et les utilisateurs finaux. Ce cadre intégré redéfinit la manière dont les services bancaires sont développés, délivrés et consommés à l'échelle mondiale. Une caractéristique définissante de la chaîne de valeur est la convergence des opérations bancaires traditionnelles avec des technologies avancées telles que l'intelligence artificielle, le calcul en nuage, la blockchain, les API ouvertes et les systèmes de paiement en temps réel. Les fournisseurs de banque numérique s'appuient de plus en plus sur l'analyse des données, l'automatisation et les capacités de finance intégrée pour offrir des services financiers personnalisés, sécurisés et hautement accessibles via des plateformes mobiles et web. La complexité de la chaîne d'approvisionnement au sein de l'écosystème bancaire numérique est principalement déterminée par la technologie, nécessitant une intégration fluide entre les plateformes bancaires, les processeurs de paiement, les systèmes de vérification d'identité, les solutions de conformité réglementaire, l'infrastructure de cybersécurité et les environnements de services cloud. Les institutions financières doivent coordonner avec plusieurs fournisseurs de technologies et cadres réglementaires tout en maintenant la sécurité, l'évolutivité et la confiance des clients. Les participants du secteur investissent massivement dans des plateformes bancaires natives cloud, des outils d'engagement client alimentés par l'intelligence artificielle, des systèmes de vérification d'identité numérique et des écosystèmes basés sur des API pour améliorer la livraison des services et l'efficacité opérationnelle. La chaîne de valeur évolue vers un écosystème hautement numérique, centré sur le client et piloté par les données, axé sur l'inclusion financière, le confort et l'innovation.Vue d'ensemble de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché bancaire numérique mondial
Chaîne de valeur spécifique au marché
- Infrastructure technologique et sources de données : Plateformes de calcul en nuage, centres de données, infrastructure de cybersécurité, systèmes de données clients, réseaux de paiement et bases de données d'identité numérique.
- Développement des plateformes bancaires : Systèmes bancaires centraux, applications mobiles bancaires, portails de banque en ligne, plateformes de prêts numériques, portefeuilles numériques et solutions de finance intégrée.
- Intégration des technologies avancées et de l'intelligence artificielle : Intelligence artificielle, apprentissage automatique, systèmes de détection de fraude, authentification biométrique, technologies blockchain et moteurs d'analyse prédictive.
- Conformité et gestion des risques : Vérification KYC, systèmes de conformité AML, plateformes de rapport réglementaire, contrôles de cybersécurité et solutions de gestion de la confidentialité des données.
- Distribution et livraison des services : Applications mobiles, plateformes de banque en ligne, partenariats fintech, écosystèmes basés sur des API, portes de paiement numériques et réseaux de banque ouverte.
- Engagement des utilisateurs finaux : Consommateurs individuels, PME, grandes entreprises, organisations gouvernementales et clients bancaires institutionnels.
Cartographie entreprise-étape
- Infrastructure technologique et sources de données : Fournisseurs de services cloud, processeurs de paiement, entreprises de cybersécurité, fournisseurs d'identité numérique et fournisseurs de technologies bancaires.
- Développement des plateformes bancaires : JPMorgan Chase & Co., Bank of America Corporation, Citigroup Inc., HSBC Holdings plc, DBS Bank Ltd.
- Intégration des technologies avancées et de l'intelligence artificielle : Innovateurs fintech, fournisseurs de plateformes d'intelligence artificielle, entreprises de technologies blockchain et développeurs de logiciels bancaires numériques.
- Conformité et gestion des risques : Fournisseurs de solutions AML, entreprises de vérification KYC, fournisseurs de cybersécurité et entreprises de technologie réglementaire (RegTech).
- Distribution et livraison des services : Revolut Ltd., N26 GmbH, Monzo Bank Ltd., Chime Financial Inc., Nu Holdings Ltd. (Nubank), partenaires de l'écosystème fintech.
- Engagement des utilisateurs finaux : Consommateurs, entreprises, agences gouvernementales, institutions financières et abonnés de banque numérique.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché bancaire numérique mondial
- Étendue des services bancaires alimentés par l'intelligence artificielle : Les assistants financiers alimentés par l'intelligence artificielle, le service client automatisé, la détection de fraude et les recommandations financières personnalisées transforment les expériences bancaires numériques.
- Croissance des écosystèmes de banque ouverte : La connectivité basée sur les API permet une collaboration fluide entre les banques, les entreprises fintech et les fournisseurs de services financiers tiers.
- Émergence des solutions de finance intégrée : Les services financiers sont de plus en plus intégrés directement dans des plateformes numériques non bancaires et dans les parcours client.
- Adoption croissante des plateformes bancaires natives cloud : L'infrastructure cloud améliore l'évolutivité, l'efficacité opérationnelle, l'agilité des services et les capacités d'innovation.
- Avancement de l'identité numérique et de la vérification biométrique : Les technologies d'authentification renforcées améliorent la sécurité, l'efficacité de l'inscription et la conformité réglementaire.
- Importance croissante de la cybersécurité et de la confidentialité des données : Les institutions financières accordent une priorité à la résilience cybernétique et à la protection des données des clients face à l'augmentation des menaces numériques.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
- Investissement dans l'intelligence artificielle et la banque hyper-personnalisée : Les insights alimentés par l'intelligence artificielle et les outils d'engagement client deviendront des différenciateurs clés sur les marchés bancaires numériques concurrentiels.
- Étendue des partenariats de banque ouverte : La collaboration entre banques, entreprises fintech et fournisseurs de technologies renforce l'innovation et la création de valeur pour les clients.
- Renforcement des capacités infrastructures cloud : Les plateformes natives cloud améliorent la scalabilité, l'efficacité des coûts et la vitesse de déploiement des services numériques.
- Amélioration de la conformité réglementaire et de la gestion des risques : L'automatisation intégrée de la conformité soutient l'adéquation avec les réglementations financières en évolution et réduit les risques opérationnels.
- Développement d'écosystèmes de finance intégrée : L'intégration des services bancaires dans le commerce électronique et les applications grand public crée de nouvelles sources de revenus et des opportunités d'acquisition de clients.
- Optimisation des parcours clients numériques : Le processus d'inscription simplifié, les paiements instantanés et les services personnalisés améliorent la fidélisation et la satisfaction des clients.
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché bancaire numérique mondial
À l'avenir, la chaîne de valeur bancaire numérique est susceptible d'évoluer vers un écosystème pleinement connecté, alimenté par l'intelligence artificielle et ouvert à la finance, dans lequel les services bancaires sont intégrés de manière fluide aux expériences numériques du quotidien.Les développements clés à venir comprennent :
- L'expansion des services de gestion et de conseil financier alimentés par l'intelligence artificielle.
- Une adoption accrue de la banque ouverte et d'écosystèmes financiers basés sur des API.
- La croissance de la finance intégrée dans le commerce électronique, la mobilité et les plateformes numériques.
- Le développement des technologies d'authentification biométrique et d'identité numérique.
- L'expansion de l'infrastructure de paiement en temps réel et des services bancaires instantanés.
- Une intégration accrue des technologies blockchain pour la sécurité, la transparence et l'efficacité des transactions.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché bancaire numérique mondial
The Global Digital Banking Market est en pleine dynamique d'investissement, alimentée par l'innovation rapide dans le secteur de la fintech, l'adoption croissante des services bancaires mobiles, la demande croissante de services financiers personnalisés, ainsi que la transition accélérée vers des écosystèmes financiers entièrement numériques. Les banques, les entreprises de fintech, les néobanques, les fournisseurs de services de paiement, les entreprises technologiques et les investisseurs de capital-risque investissent activement dans des plateformes bancaires alimentées par l'intelligence artificielle, des infrastructures financières natives cloud, des solutions de finance intégrée, des technologies de banque ouverte et des systèmes avancés de cybersécurité. L'activité d'investissement augmente à mesure que les institutions financières modernisent leurs systèmes hérités, améliorent l'expérience client et étendent leurs offres de services numériques. Le déploiement de capitaux se concentre sur des applications bancaires centrées sur le mobile, des réseaux de paiement en temps réel, des plateformes de vérification d'identité numérique, des écosystèmes bancaires alimentés par des API et des technologies d'engagement client intelligentes. En outre, les investissements croissants dans l'intelligence artificielle, l'apprentissage automatique, les technologies blockchain, les plateformes d'automatisation financière et les initiatives d'inclusion financière numérique créent des opportunités de croissance significatives à long terme à travers le paysage bancaire numérique mondial.Aperçu des dynamiques actuelles d'investissement et de financement du marché bancaire numérique mondial
Actuellement, le marché bancaire numérique assiste à une activité de financement importante, alors que les institutions financières et les entreprises de fintech rivalisent pour étendre leurs capacités numériques et améliorer l'acquisition de clients. Les principaux acteurs du marché investissent massivement dans des assistants bancaires personnels alimentés par l'intelligence artificielle, des infrastructures bancaires basées sur le cloud, des écosystèmes de finance intégrée, des technologies de prévention de la fraude et des solutions de paiement numériques de nouvelle génération. Le marché attire des investissements importants en capital-risque, en capital-investissement et en investissements stratégiques dans les néobanques, les startups de fintech, les plateformes de prêts numériques, les fournisseurs de technologies de paiement et les innovateurs en logiciels financiers. Les investisseurs soutiennent de plus en plus les entreprises qui proposent des modèles bancaires numériques échelonnables et des solutions financières centrées sur le client. De plus, l'industrie assiste à une activité active de fusions, acquisitions, alliances stratégiques et partenariats technologiques alors que les banques et les entreprises de fintech cherchent à accélérer leur transformation numérique, à renforcer leur présence sur le marché et à diversifier leurs portefeuilles de services.Signaux clés des dynamiques d'investissement et de financement du marché bancaire numérique mondial
- L'adoption croissante de des plateformes bancaires mobiles et des services financiers numériques pousse à des investissements technologiques à grande échelle.
- L'expansion de des solutions bancaires alimentées par l'intelligence artificielle et des services financiers personnalisés augmente l'allocation de capital vers des systèmes bancaires intelligents.
- La demande croissante de la finance intégrée et des écosystèmes bancaires alimentés par des API accélère l'activité de financement axée sur la fintech.
- Les investissements stratégiques dans les paiements en temps réel, les portefeuilles numériques et l'infrastructure bancaire native cloud renforcent les initiatives de transformation numérique.
- L'accent croissant mis sur la cybersécurité, la prévention de la fraude et la vérification d'identité numérique soutient la confiance à long terme des investisseurs.
- Les partenariats entre les banques traditionnelles, les entreprises de fintech, les fournisseurs de technologies et les fournisseurs de paiement améliorent l'échelle de l'innovation.
- Le soutien croissant des régulateurs pour les cadres de banque ouverte et les programmes d'inclusion financière crée des conditions favorables aux investissements.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial des banques digitales
- L'investissement continu dans l'intelligence bancaire basée sur l'IA et les plateformes de relation client numérique est essentiel pour maintenir une différenciation compétitive.
- L'allocation de capital vers l'infrastructure cloud, les technologies de banque ouverte et les services financiers en temps réel renforcera le potentiel de croissance à long terme.
- Les entreprises proposant des expériences bancaires numériques sécurisées, évolutives et hautement personnalisées sont attendues pour gagner une part de marché plus forte.
- Les acquisitions stratégiques et les partenariats accéléreront l'intégration technologique, l'innovation de produits et le développement d'écosystèmes.
- Les investissements dans les solutions d'inclusion financière, les capacités de finance intégrée et les plateformes de prêt numérique restent des priorités majeures de croissance.
- Le respect des règlements sur la protection des données, des normes de conformité financière et des exigences de banque ouverte continuera d'influencer les décisions d'investissement.
- Les organisations développant des écosystèmes financiers numériques intégrés et des plateformes bancaires de nouvelle génération sont attendues pour saisir des opportunités importantes à l'avenir.
Projections des dynamiques d'investissement et de financement du marché mondial des banques digitales
À l'avenir, le Global Digital Banking Market devrait maintenir une croissance forte des investissements, portée par une augmentation de la pénétration des smartphones, l'expansion de l'écosystème fintech, l'adoption des paiements numériques et la numérisation continue du secteur financier. L'investissement futur se concentrera de plus en plus sur les services conseil financiers alimentés par l'IA, les plateformes bancaires intégrées, les systèmes de transactions basés sur la blockchain, les expériences client hyper-personnalisées et les technologies d'automatisation financière intelligente. À mesure que la banque digitale continue d'évoluer vers des modèles basés sur des plateformes et axés sur le client, l'activité d'investissement est attendue pour s'étendre vers les architectures bancaires nativement cloud, l'infrastructure de paiement en temps réel et les cadres avancés de sécurité numérique. En conclusion, le Global Digital Banking Market représente un paysage d'investissement en technologie financière à fort potentiel de croissance où l'intelligence artificielle, la banque ouverte, la finance intégrée, le cloud computing et l'inclusion financière numérique définiront les priorités de financement futures, les stratégies d'innovation et l'expansion du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché bancaire numérique mondial
Le marché bancaire numérique mondial connaît une transformation technologique rapide, impulsée par les avancées en intelligence artificielle (IA), plateformes bancaires natives cloud, API de banque ouverte, technologies blockchain, systèmes d'authentification biométrique et infrastructures de paiement en temps réel. Les institutions financières adoptent de plus en plus des modèles d'exploitation axés sur le numérique afin d'améliorer l'expérience client, d'optimiser les opérations, de renforcer la sécurité et d'élargir l'accès au financement. Les écosystèmes bancaires numériques modernes intègrent assistants virtuels alimentés par l'intelligence artificielle, moteurs d'analyse prédictive, solutions de vérification d'identité numérique, services financiers basés sur des API et architectures bancaires basées sur le cloud pour offrir des expériences bancaires fluides et personnalisées. Ces technologies permettent des transactions plus rapides, une détection des fraudes améliorée, une engagement client renforcé et une gestion de la conformité simplifiée. Le marché connaît également une adoption significative de solutions financières intégrées, applications bancaires mobiles-first, plateformes d'automatisation intelligente et analyse en temps réel des données financières, qui transforment la manière dont les consommateurs et les entreprises accèdent et gèrent les services financiers à l'échelle mondiale.Aperçu actuel de la technologie et de l'innovation sur le marché bancaire numérique mondial
L'innovation actuelle sur le marché bancaire numérique se concentre sur l'engagement client basé sur l'intelligence artificielle, l'optimisation de la banque mobile et la livraison en temps réel des services financiers. Les modèles bancaires traditionnels évoluent rapidement vers des écosystèmes entièrement numériques capables d'offrir des services financiers personnalisés, sécurisés et à la demande. Les plateformes de banque mobile continuent de dominer les efforts d'innovation alors que les banques se concentrent sur l'amélioration de l'expérience utilisateur, de l'accessibilité et de la commodité des transactions grâce à des interfaces numériques intuitives. Les technologies d'intelligence artificielle et de machine learning sont de plus en plus utilisées pour automatiser le service client, personnaliser les recommandations financières, détecter les fraudes et optimiser les processus d'évaluation du crédit. Les cadres de banque ouverte permettent une plus grande interopérabilité entre les banques, les entreprises de fintech et les fournisseurs de services tiers, créant ainsi des écosystèmes financiers plus étendus et de nouvelles opportunités de revenus. L'adoption du cloud computing accélère la modernisation de l'infrastructure bancaire en améliorant la scalabilité, la flexibilité opérationnelle et l'efficacité du déploiement des services. Les technologies avancées de cybersécurité, notamment l'authentification biométrique et l'analyse comportementale, renforcent la confiance numérique et protègent les données financières sensibles.Tendances clés de technologie et d'innovation sur le marché bancaire numérique mondial
- Assistants bancaires alimentés par l'intelligence artificielle : Fournir un service client personnalisé et des recommandations financières.
- API de banque ouverte : Permettre une intégration fluide entre les banques et les plateformes de fintech.
- Plateformes bancaires natives cloud : Soutenir des opérations bancaires échelonnables, agiles et rentables.
- Systèmes de paiement en temps réel : Faciliter les transferts de fonds instantanés et le traitement des transactions.
- Authentification biométrique : Renforcer la sécurité du compte grâce à la reconnaissance faciale et à la vérification par empreinte digitale.
- Infrastructure financière basée sur la blockchain : Améliorer la transparence, la sécurité et l'efficacité des transactions.
- Solutions financières intégrées : Intégrer directement les services bancaires dans des plateformes non financières.
- Vérification d'identité numérique : Faciliter l'inscription des clients et les processus de conformité.
- Analyse financière prédictive : Soutenir la banque personnalisée et la gestion des risques.
- Plateformes d'automatisation de la conformité et de la régtech : Renforcer la surveillance réglementaire et l'efficacité des rapports.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique est en train de transformer la concurrence sur le marché de la banque digitale en déplaçant l'accent de l'industrie vers des écosystèmes financiers intelligents, axés sur le client et orientés plateforme. Les organisations qui investissent dans la personnalisation alimentée par l'intelligence artificielle, l'infrastructure bancaire en nuage et les plateformes financières numériques intégrées atteignent une fidélisation client plus forte, une efficacité opérationnelle améliorée et une position concurrentielle renforcée. La convergence croissante de l'intelligence artificielle, de la banque ouverte et des analyses avancées permet aux institutions financières de proposer des services financiers proactifs tout en améliorant l'évaluation des risques et l'engagement des clients. L'automatisation numérique aide les banques à réduire les coûts opérationnels, à accélérer la livraison des services, à améliorer la gestion de la conformité et à renforcer globalement la satisfaction client. Cependant, les menaces en matière de cybersécurité, la complexité réglementaire, les défis liés à l'intégration des systèmes hérités et les préoccupations concernant la confidentialité des données restent des obstacles majeurs à la transformation à grande échelle de la banque digitale.Aperçu prospectif de la technologie et de l'innovation du marché mondial de la banque digitale
L'avenir du marché de la banque digitale est censé évoluer vers des écosystèmes financiers pleinement intelligents, orchestrés par l'intelligence artificielle et hyper-personnalisés capables de fournir des services financiers en temps réel via plusieurs canaux numériques. Les innovations émergentes incluent des conseillers financiers basés sur l'intelligence artificielle générative, des opérations bancaires autonomes, une intégration de la finance décentralisée, des écosystèmes d'identité numérique avancés et des plateformes de bien-être financier prédictif. Les banques sont censées intégrer davantage l'intelligence artificielle, la blockchain et les technologies en nuage pour créer des parcours client fluides tout en améliorant la sécurité, la transparence et l'agilité opérationnelle. Les écosystèmes financiers ouverts et les services bancaires intégrés continueront d'élargir l'accès aux produits financiers dans les segments de détail, de commerce et d'entreprise. Au global, le marché mondial de la banque digitale progresse vers un écosystème hautement connecté et basé sur les données, où l'intelligence artificielle, le calcul en nuage, les paiements en temps réel, la cybersécurité et les cadres de banque ouverte redéfinissent collectivement l'avenir des services financiers.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Facteurs de risque et menaces de disruption du marché de la banque digitale
Le marché mondial de la banque digitale évolue dans un environnement de risque à forte croissance mais de plus en plus complexe, façonné par des menaces en cybersécurité, des changements réglementaires, des disruptions technologiques, des pressions concurrentielles et des attentes des consommateurs en évolution. Alors que les services financiers continuent de se déplacer vers des modèles de livraison axés sur le numérique, les institutions font face à des défis croissants pour maintenir la sécurité, la conformité réglementaire, la résilience opérationnelle et la confiance des clients. Les plateformes de banque digitale dépendent fortement des infrastructures en nuage, des interfaces de programmation d'applications (API), de l'intelligence artificielle, des applications mobiles et des réseaux de paiements en temps réel. Bien que ces technologies améliorent le confort et l'efficacité, elles augmentent également l'exposition aux cyberattaques, aux pannes du système, aux préoccupations liées à la confidentialité des données et aux risques d'intégration technologique. L'expansion rapide des entreprises de financement technologique (fintech), des néobanques, des fournisseurs de finance intégrée et des plateformes de paiement numérique intensifie la concurrence du marché. Les institutions financières traditionnelles sont sous pression pour accélérer leur transformation numérique tout en gérant les infrastructures héritées, les obligations réglementaires et la complexité opérationnelle. En outre, une surveillance réglementaire mondiale croissante liée à la banque ouverte, à la lutte contre le blanchiment d'argent (AML), à la protection des données et à la vérification de l'identité numérique crée un environnement de conformité plus exigeant. Ces facteurs contribuent collectivement à un profil de risque modérément élevé à élevé à travers l'écosystème de la banque digitale.Facteurs de risque et menaces de disruption du marché de la banque digitale - Scénario actuel
L'actuel paysage de la banque digitale est caractérisé par une innovation rapide, une forte adoption par les clients et des écosystèmes financiers numériques en expansion. Cependant, le volume croissant des transactions en ligne et des services financiers interconnectés a accru l'exposition aux risques opérationnels et à la sécurité. La cybersécurité reste le défi le plus important pour les fournisseurs de banque digitale. Les institutions financières font face à des menaces continues provenant des attaques de phishing, du rançonnage, de la fraude de prise de contrôle de compte, des fuites de données, du vol d'identité et de réseaux sophistiqués de cybercriminalité. Toute incidence de sécurité peut entraîner des pertes financières, des pénalités réglementaires et des dommages à la réputation. Les réglementations sur la protection de la vie privée continuent d'évoluer à l'échelle mondiale, obligeant les banques et les entreprises de fintech à renforcer leurs cadres de gouvernance et à s'assurer d'une gestion responsable des informations des clients. La conformité aux réglementations telles que les normes de banque ouverte, les lois de protection des consommateurs et les exigences liées aux transferts de données transfrontaliers augmente la complexité opérationnelle. Les défis liés à l'intégration technologique deviennent également plus marquants. De nombreuses banques établies continuent d'exploiter des systèmes hérités qui peuvent ne pas s'intégrer facilement aux applications en nuage, aux plateformes d'intelligence artificielle et aux architectures de banque ouverte. Ces lacunes d'intégration peuvent affecter la fiabilité des services et la vitesse d'innovation. En outre, l'incertitude macroéconomique, les pressions inflationnistes et les changements dans l'environnement des taux d'intérêt peuvent affecter le comportement d'emprunt des consommateurs, l'activité de prêt numérique et la rentabilité globale des banques.Signaux clés de facteurs de risque et de menaces de disruption sur le marché de la banque digitale
- Menaces en cybersécurité : L'augmentation des cyberattaques, des tentatives de fraude, des incidents de rançonnage et du vol d'identité numérique restent des risques opérationnels majeurs pour les institutions financières.
- Exigences de protection de la vie privée et de la confidentialité des données : Les réglementations strictes sur la vie privée et les obligations de gestion des données des clients augmentent la complexité de la conformité et l'exposition juridique potentielle.
- Risque de conformité réglementaire : Les réglementations sur la banque ouverte, les exigences en matière de lutte contre le blanchiment d'argent (AML), les obligations de vérification de l'identité (KYC) et les normes de protection des consommateurs continuent d'évoluer à travers les juridictions.
- Défis liés aux infrastructures héritées : Les systèmes bancaires plus anciens peuvent limiter l'évolutivité, l'innovation et l'intégration avec les technologies numériques émergentes.
- Pannes technologiques et interruptions de services : Les pannes de système, les interruptions des services en nuage et les temps d'arrêt de plateforme peuvent affecter la confiance des clients et la continuité opérationnelle.
- Concurrence accrue sur le marché : La concurrence des entreprises fintech, des néobanques, des entreprises technologiques et des fournisseurs de paiement numérique peut créer des pressions tarifaires et des défis pour l'acquisition de clients.
- Risque de dépendance aux tiers : La dépendance aux fournisseurs de nuage, aux partenaires fintech, aux écosystèmes d'API et aux fournisseurs de technologies externes augmente l'exposition opérationnelle.
- Évolution de la fraude et des crimes financiers : Des techniques sophistiquées de fraude, des identités synthétiques, des manipulations de compte et des activités de blanchiment d'argent exigent une surveillance continue et des investissements.
- Risque de confiance des clients et de réputation : Les incidents de sécurité, les mauvaises expériences utilisateur ou les préoccupations liées à la vie privée peuvent affecter rapidement la fidélisation des clients et la réputation de la marque.
- Volatilité macroéconomique : Les récessions économiques, l'inflation et les changements dans l'environnement des taux d'intérêt peuvent influencer la demande de prêts, le comportement des dépenses des consommateurs et la rentabilité bancaire.
Implications stratégiques des facteurs de risque et des menaces de disruption sur le marché de la banque digitale
L'évolution du paysage des risques oblige les banques, les entreprises de fintech et les fournisseurs de technologies à prioriser la cybersécurité, l'automatisation de la conformité et la résilience opérationnelle. Les investissements dans des systèmes avancés de détection de fraude, des analyses de sécurité basées sur l'intelligence artificielle et une surveillance en temps réel des menaces deviennent des exigences concurrentielles critiques. Les institutions financières adoptent de plus en plus des architectures natives en nuage, des écosystèmes basés sur les API et des solutions de vérification d'identité numérique pour améliorer l'évolutivité et l'expérience client tout en maintenant la conformité réglementaire. Ces initiatives soutiennent l'efficacité opérationnelle mais exigent des cadres de gouvernance et de gestion des risques solides. Les partenariats stratégiques deviennent de plus en plus importants alors que les banques collaborent avec des entreprises fintech, des fournisseurs de paiement et des entreprises technologiques pour accélérer l'innovation et élargir les offres de services. Une gestion efficace de l'écosystème sera essentielle pour maintenir la qualité du service et la sécurité opérationnelle. Les institutions renforcent également les initiatives de confiance des clients par une transparence accrue, des méthodes d'authentification sécurisées, une conception de produits axée sur la vie privée et des investissements continus dans la modernisation de l'infrastructure numérique. Les organisations qui réussiront à équilibrer l'innovation, la conformité réglementaire et la gestion des risques seront mieux positionnées pour capturer une part de marché dans un environnement de plus en plus concurrentiel.Facteurs de risque et menaces de disruption du marché de la banque digitale - Perspective future
À l'avenir, le marché de la banque digitale est susceptible de maintenir un momentum de croissance fort, porté par l'adoption des banques mobiles, l'expansion de la finance intégrée, les initiatives d'inclusion financière et l'innovation continue des fintech. Cependant, la complexité de la gestion des risques de sécurité, de conformité et opérationnelle continuera d'augmenter. L'intelligence artificielle et l'apprentissage automatique joueront un rôle de plus en plus important dans la prévention de la fraude, l'engagement client, l'évaluation des risques et les services financiers personnalisés. Bien que ces technologies offrent des avantages significatifs, elles nécessiteront des cadres de gouvernance plus solides pour garantir la transparence, l'équité et l'acceptation réglementaire. Les écosystèmes de banque ouverte et les infrastructures de paiement en temps réel sont attendus pour s'étendre à l'échelle mondiale, créant de nouvelles opportunités d'innovation tout en augmentant l'interconnexion des réseaux financiers. Cela pourrait accroître les risques opérationnels et de cybersécurité systémiques si ces derniers ne sont pas gérés efficacement. Les solutions d'identité numérique, l'authentification biométrique, les intégrations de finance décentralisée et les services financiers intégrés deviendront probablement plus répandus, transformant davantage le paysage concurrentiel. Les entreprises qui investissent dans des plateformes numériques sécurisées, évolutives et centrées sur le client seront mieux positionnées pour capitaliser sur ces développements. En général, le marché mondial de la banque digitale est attendu pour rester hautement dynamique et orienté innovation. Les organisations qui priorisent la résilience en cybersécurité, la conformité réglementaire, la modernisation technologique et la confiance des clients seront les mieux positionnées pour atténuer les menaces de disruption et saisir les opportunités de croissance à long terme dans l'écosystème financier numérique en évolution.Paysage réglementaire
Complexité: Moderate
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché bancaire numérique mondial
L'environnement réglementaire et politique qui régit le marché bancaire numérique mondial évolue rapidement à mesure que les institutions financières, les entreprises de financement (fintech) et les plateformes bancaires numériques étendent leurs offres de services numériques. Les autorités réglementaires à l'échelle mondiale se concentrent sur la garantie de la stabilité financière, de la protection des consommateurs, de la résilience en matière de cybersécurité, de la confidentialité des données, et de la concurrence équitable tout en encourageant l'innovation au sein des écosystèmes financiers numériques. Les fournisseurs de banque numérique doivent se conformer à un large éventail de réglementations couvrant les cadres de banque ouverte, les exigences anti-blanchiment (AML), les obligations de connaissance du client (KYC), les normes de vérification d'identité numérique, les réglementations de sécurité des paiements, et les lois de protection des données des consommateurs. Ces cadres sont conçus pour promouvoir des services financiers numériques sécurisés, transparents et dignes de confiance. L'adoption croissante des plateformes bancaires basées sur le cloud, des services financiers alimentés par l'intelligence artificielle, des solutions de finance intégrée, et des systèmes de paiement en temps réel accélère le développement de nouveaux modèles réglementaires visant à équilibrer l'innovation avec la gestion des risques et l'intégrité du système financier.Aperçu de l'environnement réglementaire et politique actuel du marché bancaire numérique mondial
L'environnement réglementaire actuel pour la banque numérique est caractérisé par une surveillance croissante des transactions financières numériques, des exigences de cybersécurité renforcées, et des exigences de protection des consommateurs accrues. Les gouvernements et les banques centrales modernisent activement les réglementations financières pour s'adapter aux nouveaux modèles de banque numérique et aux innovations fintech. En Amérique du Nord et en Europe, les régulateurs mettent en œuvre des normes de conformité strictes liées à l'authentification des clients, à la sécurité des données, aux API de banque ouverte, et à la prévention des crimes financiers. Des cadres tels que la PSD2 en Europe et les initiatives de banque ouverte en évolution dans plusieurs juridictions encouragent la concurrence tout en assurant un accès sécurisé aux données financières. Les marchés de l'Asie-Pacifique, notamment l'Inde, la Chine, Singapour, l'Australie et la Corée du Sud, renforcent les réglementations bancaires numériques tout en promouvant l'inclusion financière, les paiements numériques, et des écosystèmes bancaires innovants. Les sandbox réglementaires sont de plus en plus utilisés pour tester les nouvelles technologies financières dans des environnements contrôlés. Les réglementations sur la confidentialité des données, les exigences de conformité en matière de cybersécurité, et les normes de résilience opérationnelle numérique deviennent de plus en plus importantes à mesure que les services bancaires deviennent plus dépendants des infrastructures cloud, de l'intelligence artificielle, et des plateformes numériques interconnectées.Signaux clés de l'environnement réglementaire et politique du marché bancaire numérique mondial
- Règlements de banque ouverte : Les cadres réglementaires permettent le partage sécurisé des données financières via des API afin d'encourager l'innovation et la concurrence.
- Exigences de conformité AML et KYC : Les institutions financières doivent mettre en place des procédures de vérification des clients et de surveillance des transactions robustes.
- Lois sur la confidentialité des données et la protection des consommateurs : Les fournisseurs de banque numérique sont tenus de protéger les informations des clients et d'assurer des pratiques d'utilisation des données transparentes.
- Normes de cybersécurité et de résilience numérique : Les réglementations exigent une protection contre les menaces cybernétiques, le fraude et les perturbations opérationnelles.
- Cadres de vérification d'identité numérique : Les gouvernements promeuvent des systèmes d'identité électronique sécurisés pour un enregistrement des clients fluide.
- Politiques de paiement en temps réel et d'infrastructure financière : Les initiatives réglementaires soutiennent des écosystèmes de paiement numériques plus rapides, interopérables et sécurisés.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire en évolution encourage les banques, les entreprises fintech et les fournisseurs de technologies à investir massivement dans l'automatisation de la conformité, les systèmes de détection de fraude basés sur l'intelligence artificielle, les infrastructures de cybersécurité, et les technologies avancées de vérification d'identité. Les réglementations de banque ouverte accélèrent les partenariats entre les banques, les entreprises fintech et les fournisseurs de services tiers, créant des opportunités pour des produits financiers innovants et des expériences client personnalisées. Les exigences plus strictes en matière de conformité AML, KYC et de prévention des crimes financiers entraînent l'adoption de systèmes de surveillance basés sur l'apprentissage automatique capables de détecter les activités suspectes en temps réel tout en améliorant l'efficacité de la conformité. Les réglementations en matière de cybersécurité et de gouvernance des données soutiennent également une augmentation des investissements dans des infrastructures cloud sécurisées, des technologies de chiffrement, des systèmes d'authentification biométrique, et des cadres de résilience opérationnelle numérique. Les organisations capables d'intégrer la conformité réglementaire à l'innovation axée sur le client sont attendues pour gagner une position de marché plus forte et des avantages concurrentiels à long terme.Aperçu futur de l'environnement réglementaire et politique du marché bancaire numérique mondial
Entre 2026 et 2033, l'environnement réglementaire du marché bancaire numérique mondial est susceptible de devenir de plus en plus axé sur la technologie, orienté données, et coordonné à l'échelle mondiale. Les régulateurs introduiront probablement des cadres plus complets régissant les services bancaires alimentés par l'intelligence artificielle, les plateformes de finance intégrée, et les activités financières liées aux actifs numériques. Les initiatives de banque ouverte sont susceptibles de s'étendre à l'échelle mondiale, permettant une plus grande interopérabilité entre les institutions financières et favorisant l'innovation au sein des écosystèmes financiers numériques. Les normes renforcées de cybersécurité et de résilience numérique deviendront de plus en plus critiques à mesure que les risques cybernétiques continueront d'évoluer. Les systèmes d'identité numérique, les technologies d'authentification biométrique, et les solutions automatisées de conformité devraient recevoir un soutien réglementaire plus fort pour améliorer l'enregistrement des clients, la prévention des fraudes, et l'inclusion financière. La coopération transfrontalière entre les régulateurs financiers devrait s'intensifier, entraînant une harmonisation accrue des normes de conformité bancaire numérique, des protocoles d'échange de données, et des cadres de prévention des crimes financiers. Dans l'ensemble, les développements réglementaires et politiques resteront un moteur majeur de l'évolution du marché bancaire numérique, avec les organisations investissant dans des écosystèmes bancaires numériques sécurisés, conformes et technologiquement avancés anticipées pour maintenir un avantage concurrentiel fort pendant toute la période de prévision.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial du bancaire numérique ?
Le marché mondial du bancaire numérique était estimé à environ 15,84 milliards de dollars en 2025.
Quelle est la taille prévue du marché du bancaire numérique d'ici 2033 ?
Le marché est prévu pour atteindre environ 48,92 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu pour le marché mondial du bancaire numérique pendant la période 2026???2033 ?
Le marché devrait croître à un taux de croissance annuelle composé (CAGR) de 15,13 % pendant la période de prévision.
Quel segment détient la plus grande part du marché du bancaire numérique ?
Les services de bancaire numérique de détail représentent le segment le plus important en raison de l'adoption généralisée des plateformes de bancaire en ligne et mobile par les consommateurs.