
Rapport sur le marché des textiles mondiaux, taille, part de marché et prévision 2026–2033
Le marché mondial des textiles devrait connaître une croissance stable et durable pendant la période de prévision, allant de 2026 à 2033. Évalué à environ 1 245,80 milliards de dollars en 2025, le marché est projeté pour atteindre près de 1 895,60 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 5,42 %. Cette croissance est entraînée par une demande mondiale croissante en vêtements, une population et une urbanisation croissantes, l'expansion des tendances de mode et de lifestyle, ainsi qu'une consommation croissante de textiles techniques et industriels. De plus, les avancées en matière de tissus durables, l'automatisation dans la fabrication textile et l'adoption croissante de textiles écologiques et basés sur les performances dans plusieurs secteurs d'application soutiennent davantage l'expansion du marché à l'échelle mondiale.
Aperçu de la prévision du marché textile mondial (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 1 245,80 milliards de dollars US |
| Taille du marché (2033) | 1 895,60 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 5.42% |
| Plus grand segment | Textiles de vêtements |
| Segment en croissance la plus rapide | Textiles techniques et intelligents |
| Segment d'utilisation final dominant | Industrie de la mode et des vêtements |
| Tendance clé | Tissus durables, mode circulaire et innovations en textiles intelligents |
| Influence réglementaire | Réglementations textiles environnementales, politiques de gestion des déchets et normes d'utilisation chimique |
| Perspective future | Croissance impulsée par la mode durable, l'expansion du commerce électronique et les applications en textiles techniques |
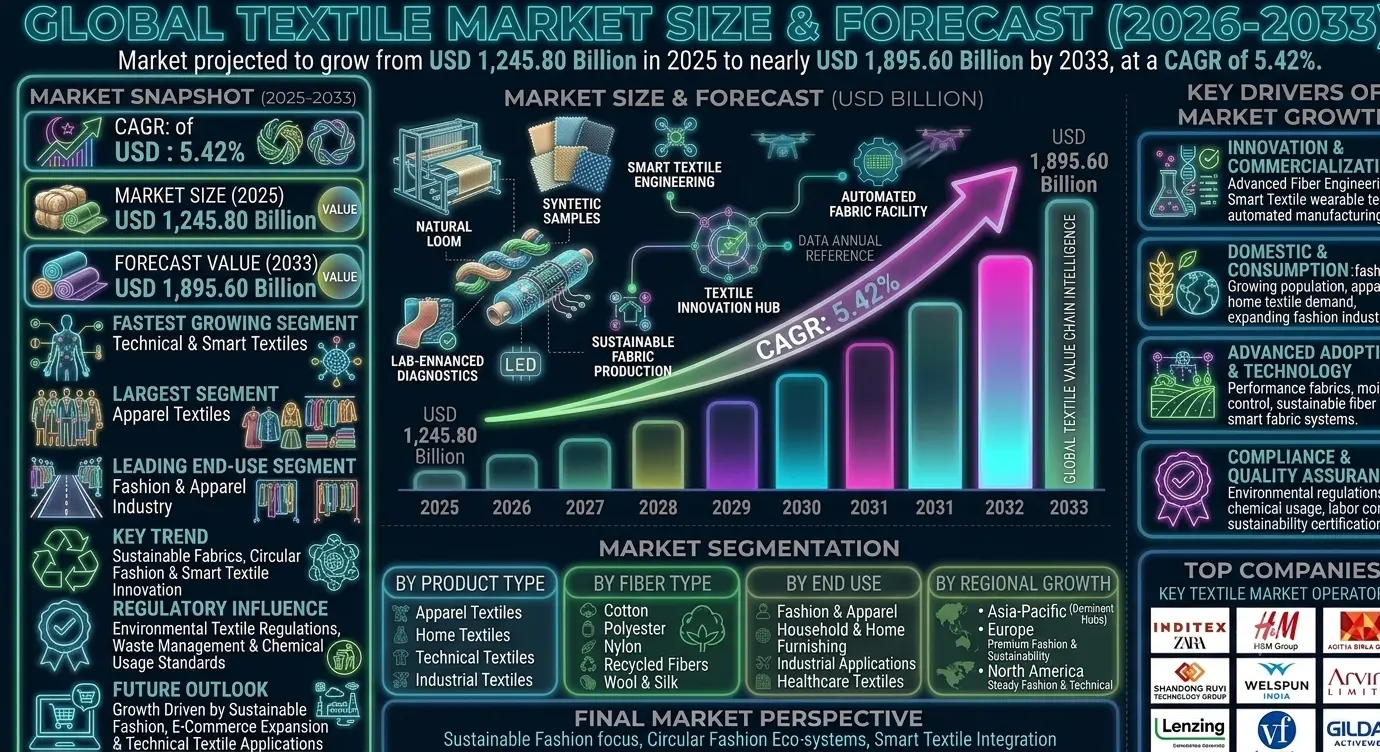
Taille et prévision du marché textile mondial
Le marché textile mondial devrait connaître une croissance continue pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 1 245,80 milliards de dollars US en 2025 et devrait atteindre environ 1 895,60 milliards de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé (TCAC) de 5,42 %. La croissance du marché est principalement entraînée par l'augmentation de la population mondiale, la demande croissante pour les textiles de vêtements et de maison, l'expansion de l'industrie de la mode et la croissance rapide des canaux de vente au détail en ligne. Les textiles restent une industrie fondamentale qui soutient les vêtements, les applications industrielles, les intérieurs automobiles, les textiles médicaux et les systèmes de tissus techniques. En outre, la demande croissante pour les tissus durables, les fibres recyclées et les textiles intelligents accélère la transformation à long terme de l'industrie.Aperçu du marché textile mondial
L'industrie textile comprend la production, le traitement et la distribution de fibres, de fils, de tissus et de produits textiles finis utilisés dans plusieurs secteurs d'utilisation finale. fibres naturelles (coton, laine, soie), fibres synthétiques (polyester, nylon), tissus mélangés, textiles techniques et solutions de textiles intelligents. Les produits textiles sont largement utilisés dans les vêtements, les meubles de maison, les applications industrielles, les intérieurs automobiles, les textiles médicaux et les vêtements de protection. L'industrie se déplace vers des méthodes de production durables, des modèles économiques circulaires, une fabrication numérique des textiles et des tissus fonctionnels à haute performance.Moteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les avancées en ingénierie des fibres, textiles intelligents, tissus basés sur la nanotechnologie et technologies d'entrelacement et de tricotage automatisées transforment la fabrication textile. La demande croissante pour des tissus améliorant les performances, des textiles à contrôle d'humidité et l'intégration de la technologie portée accélère l'innovation.Implications du marché
Les entreprises investissant dans les textiles intelligents, fibres durables et technologies avancées de fabrication devraient renforcer leur compétitivité sur le marché.2. Réévaluation des risques et conformité
Les réglementations environnementales, les restrictions d'utilisation chimique, les normes de conformité du travail et les certifications de durabilité transforment les processus de production textile. Les gouvernements et les organisations mondiales poussent vers la réduction des déchets textiles et des pratiques de fabrication durables.Implications du marché
Les entreprises adoptant une production écologique, des matériaux recyclés et des chaînes d'approvisionnement conformes sont susceptibles de gagner une acceptation plus forte à l'échelle mondiale.3. Réconfiguration compétitive et de la chaîne de valeur
Le marché est très fragmenté avec des producteurs de fibres, des usines textiles, des marques de vêtements, et des chaînes de commerce compétant sur les réseaux d'approvisionnement mondiaux. Les plateformes de commerce électronique et les modèles de mode rapide transforment les chaînes de valeur textiles traditionnelles.Implications du marché
Les entreprises se concentrant sur l'intégration verticale, les chaînes d'approvisionnement numériques et les écosystèmes de mode durable peuvent atteindre une position de marché plus forte.4. Échelle du capital et de la capacité
Les investissements croissants dans les centres de production textile, les technologies d'automatisation et la production de tissus durables soutiennent l'expansion du marché. Les économies émergentes deviennent des centres de production clés pour les chaînes d'approvisionnement textiles mondiales.Implications du marché
Les organisations qui échelonnent des installations de production durables et à haute efficacité sont censées saisir les opportunités futures.Analyse de la segmentation du marché
Par type de produit
1. Tissus d'habillement
Plus grand segment en raison de la forte demande mondiale pour les produits de vêtements et de mode.2. Tissus d'intérieur
Demande forte alimentée par les tendances de meubles résidentiels et de design intérieur.3. Tissus techniques
Segment en plus rapide croissance soutenu par les applications industrielles, automobiles et médicales.4. Tissus industriels
Utilisés dans la construction, le filtrage et les applications de protection.Par type de fibre
1. Coton
Plus grand segment en raison du confort, de la respirabilité et de l'utilisation généralisée.2. Polyester
Croissance forte en raison de la durabilité, de l'efficacité des coûts et de la polyvalence.3. Nylon
Utilisé dans les applications industrielles et de performance.4. Laine et soie
Segment de luxe alimenté par la demande de mode de luxe.5. Fibres recyclées
Segment en plus rapide croissance en raison des tendances de durabilité.Par utilisation finale
1. Industrie de la mode et des vêtements
Plus grand segment en raison de la demande continue mondiale pour les vêtements.2. Ménage et meubles d'intérieur
Demande forte provenant des secteurs résidentiels et hôteliers.3. Applications industrielles
Utilisation croissante dans les secteurs automobile, construction et ingénierie.4. Textiles de santé
Demande croissante de vêtements médicaux, de masques et de produits d'hygiène.Dynamiques du marché régional
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial des textiles en raison de la production à grande échelle, des coûts de production bas, d'une forte capacité d'exportation et de la présence de grands pôles textiles en Chine, en Inde, au Bangladesh et au Vietnam.Europe
L'Europe reste un marché clé, tiré par des marques de mode de luxe, l'innovation textile durable, et des normes de production de haute qualité.Amérique du Nord
L'Amérique du Nord connait une croissance soutenue grâce à la demande en mode, aux textiles techniques et à l'adoption croissante de tissus durables.Amérique latine
L'Amérique latine s'élargit progressivement en raison de la consommation croissante d'habillement et du développement de la production régionale.Moyen-Orient et Afrique
La région connaît une croissance naissante, tirée par l'expansion du commerce de détail, des importations de textiles et de la consommation croissante de mode.Paysage concurrentiel
Le marché mondial des textiles est très fragmenté, avec des fabricants mondiaux, des marques de mode et des producteurs de textiles industriels qui concourent sur différents segments.Les principales entreprises opérant sur le marché comprennent :
- Inditex (Zara)
- Groupe H&M
- Groupe Aditya Birla
- Shandong Ruyi Technology Group
- Welspun India
- Arvind Limited
- Toray Industries
- Lenzing AG
- VF Corporation
- Gildan Activewear
Perspective stratégique
L'avenir du marché textile sera façonné par la mode durable, les modèles économiques circulaires, les textiles intelligents et les technologies de fabrication numériques. L'automatisation, les systèmes de conception basés sur l'intelligence artificielle, l'innovation en matière de fibres recyclées et la fabrication à la demande amélioreront significativement l'efficacité et la durabilité. L'essor du commerce électronique, l'évolution de la mode rapide et les applications des textiles techniques devraient créer des opportunités de croissance importantes à long terme.Perspective finale du marché
Le marché mondial des textiles reste un pilier central de l'écosystème de la fabrication et des biens de consommation mondiaux. La demande croissante en mode, les initiatives de durabilité et les avancées technologiques continuent de stimuler la croissance à long terme. Les entreprises capables de fournir des solutions textiles durables, innovantes et rentables seront les mieux placées pour saisir les opportunités futures. La convergence des tissus intelligents, de la mode circulaire et de la transformation des chaînes d'approvisionnement mondiales devrait redéfinir l'avenir de l'industrie textile.Table des matières
Table des matières
- Résumé exécutif
- Aperçu du marché textile mondial (2026???2033)
- Aperçu de la taille du marché et de sa croissance
- Principaux points forts du marché
- Segments les plus importants et les plus rapides à croître
- Aperçu du segment d'utilisation principal
- Tendances clés et transformation vers la durabilité
- Perspective stratégique jusqu'en 2033
- Introduction et aperçu du marché
- Définition de l'industrie textile
- Portée du marché textile mondial
- Évolution de la fabrication textile et des technologies de tissus
- Rôle des textiles dans l'économie industrielle et de consommation mondiale
- Analyse de la chaîne de valeur de la production textile
- Influence réglementaire (règlements environnementaux textiles, politiques de gestion des déchets et normes d'utilisation chimique)
- Transition vers la mode durable et les modèles économiques circulaires
- Méthodologie de recherche
- Approche de recherche primaire
- Sources de recherche secondaire
- Méthodologie d'estimation de la taille du marché
- Hypothèses de prévision (2026???2033)
- Processus de validation des données et de triangulation
- Dynamiques du marché
- Moteurs structurels de croissance du marché
- Accélération de l'innovation et de la commercialisation dans les textiles intelligents et techniques
- Réévaluation des risques et conformité dans les réglementations environnementales et textiles
- Réorganisation compétitive et de la chaîne de valeur à travers l'industrie textile mondiale
- Échelle du capital et de la capacité dans la fabrication textile et les centres de production
- Freins du marché
- Impact environnemental élevé de la production textile
- Volatilité des prix des matières premières
- Concurrence intense provenant des régions de fabrication à faible coût
- Opportunités du marché
- Développement des textiles intelligents et techniques
- Croissance des fibres recyclées et des modèles de mode circulaire
- Demande croissante d'habillement durable
- Intégration de la fabrication numérique et à la demande
- Défis du marché
- Fragmentation de la chaîne d'approvisionnement dans l'industrie textile mondiale
- Coûts de conformité environnementale
- Transition vers des modèles de production durables
- Moteurs structurels de croissance du marché
- Taille du marché textile mondial & prévision (2026???2033)
- Analyse des revenus du marché
- Analyse du taux de croissance composé (CAGR)
- Tendances de la demande et de l'offre
- Analyse des prix
- Tendances d'investissement
- Perspective du marché futur
- Analyse de la segmentation du marché (2026???2033)
- Par type de produit
- Textiles d'habillement (segment le plus important)
- Textiles d'intérieur
- Textiles techniques (segment en croissance la plus rapide)
- Textiles industriels
- Par type de fibre
- Coton (segment le plus important)
- Polyester
- Nylon
- Laine et soie
- Fibres recyclées (segment en croissance la plus rapide)
- Par utilisation finale
- Industrie de la mode et de l'habillement (segment le plus important)
- Ménage et meubles d'intérieur
- Applications industrielles
- Textiles médicaux
- Par type de produit
- Analyse du marché régional
- Asie-Pacifique (marché le plus important)
- Europe
- Amérique du Nord
- Amérique latine
- Moyen-Orient et Afrique
- Paysage concurrentiel
- Analyse de la structure du marché et de sa fragmentation
- Benchmarking des principaux acteurs
- Développements stratégiques
- Stratégies de mode durable et de fabrication numérique
- Tendances des chaînes d'approvisionnement, des partenariats et de l'expansion
- Profils des entreprises
- Inditex (Zara)
- H&M Group
- Groupe Aditya Birla
- Shandong Ruyi Technology Group
- Welspun India
- Arvind Limited
- Toray Industries
- Lenzing AG
- VF Corporation
- Gildan Activewear
- Perspective stratégique
- Avenir de la mode durable et des modèles économiques circulaires
- Conception textile guidée par l'intelligence artificielle et automatisation
- Développement des fibres recyclées et des matériaux écologiques
- Croissance des applications textiles intelligentes
- Perspective du marché à long terme (2033+)
- Perspective finale du marché
- Annexe
- À propos de Pheonix Market Research
- Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché textile mondial
Le marché textile mondial est très fragmenté et fortement concurrentiel, comprenant de grands groupes multinationaux de vêtements, des fabricants textiles intégrés, des producteurs de tissus régionaux et des innovateurs en tissus techniques émergents. L'intensité de la concurrence est principalement déterminée par l'efficacité des coûts, l'échelle de production, l'intégration des chaînes d'approvisionnement, l'innovation produit, la conformité à la durabilité, et les capacités d'approvisionnement mondial. Les entreprises concourent sur les textiles de vêtements, les textiles ménagers, les textiles techniques et les segments textiles industriels, servant les marques de mode, les utilisateurs industriels, les fournisseurs de soins de santé et les fabricants automobiles. La demande croissante pour la mode rapide, les tissus durables et les textiles techniques à haute performance intensifie la concurrence à la fois dans les économies développées et émergentes. La structure du marché évolue du traditionnel production de textiles en masse vers des chaînes d'approvisionnement numériques, durables et intégrées verticalement. L'adoption croissante de modèles de mode circulaire, de fibres recyclées et de technologies de textiles intelligents est en train de redéfinir la position concurrentielle à travers l'industrie.Aperçu actuel de l'intensité de la concurrence et de la structure du marché textile mondial
Principaux participants du marché textile mondial
Inditex (Zara): Un leader mondial de la mode rapide avec une chaîne d'approvisionnement hautement intégrée permettant une production et une distribution rapides des textiles vers les vêtements. H&M Group: Un grand détaillant de mode qui stimule une forte demande en textiles, avec une forte orientation vers la mode durable et les matériaux recyclés. Aditya Birla Group: Un groupe diversifié présent dans la production de fibres, les textiles et la fabrication de vêtements sur les marchés mondiaux. Shandong Ruyi Technology Group: Un grand fabricant de textiles et de vêtements avec des acquisitions mondiales étendues et des capacités de production intégrée verticalement. Welspun India: Un leader dans la fabrication de textiles ménagers spécialisés dans les literies, les serviettes et les produits de décoration pour les chaînes de détail mondiales. Arvind Limited: Un grand producteur de textiles connu pour la fabrication de jeans, de tissus de vêtements et de solutions textiles avancées. Toray Industries: Un leader mondial dans les fibres avancées, les textiles synthétiques et les matériaux industriels à haute performance. Lenzing AG: Un producteur clé de fibres cellulose durables largement utilisées dans la fabrication textile écologique. VF Corporation: Une entreprise mondiale de vêtements et de chaussures avec une forte demande en approvisionnement textile à travers plusieurs marques de mode. Gildan Activewear: Un grand fabricant de vêtements de base et de produits textiles avec des capacités de production à grande échelle et une distribution mondiale.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
La demande croissante pour des tissus durables, des fibres recyclées et une production responsable envers l'environnement intensifie la concurrence parmi les fabricants de textiles à l'échelle mondiale. L'expansion rapide de la mode rapide et des plateformes de commerce électronique augmente la pression sur les chaînes d'approvisionnement pour délivrer une production textile à faible coût et à grande vitesse. Les avancées en textiles techniques, en tissus intelligents et en matériaux de performance créent de nouvelles opportunités concurrentielles dans les applications industrielles et spécialisées. Les réglementations environnementales, les restrictions d'utilisation chimique et les exigences de certification de durabilité obligent les entreprises à moderniser leurs processus de production et leurs stratégies d'approvisionnement en matières. L'adoption croissante de l'intégration verticale et de la gestion des chaînes d'approvisionnement numériques est en train de redéfinir l'avantage concurrentiel à travers les réseaux textiles mondiaux.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises possédant une capacité de production à grande échelle, des chaînes d'approvisionnement intégrées et des partenariats solides avec des détaillants mondiaux sont censées maintenir un avantage concurrentiel significatif. L'investissement dans les technologies de fibres durables, les matériaux recyclés et les systèmes de production de mode circulaire devient un différentiateur clé dans le paysage textile émergent. Les fabricants se concentrant sur l'automatisation, la planification de production basée sur l'intelligence artificielle et la conception textile numérique sont susceptibles de renforcer leur efficacité opérationnelle et leur position sur le marché. L'expansion stratégique vers les textiles techniques et les applications de tissus à haute performance permet aux entreprises de diversifier leurs sources de revenus au-delà des marchés traditionnels de vêtements. Les organisations capables de concilier l'efficacité des coûts, la conformité à la durabilité, l'innovation et l'échelle mondiale seront les mieux positionnées pour concurrencer efficacement sur le marché textile mondial.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché textile mondial
Le paysage concurrentiel du marché textile mondial est censé devenir de plus en plus orienté vers l'innovation à mesure que la mode durable, les modèles économiques circulaires et les technologies de textiles intelligents gagnent en momentum à l'échelle mondiale. La concurrence future sera façonnée par les avancées en production de fibres recyclées, en fabrication assistée par l'intelligence artificielle, en systèmes de vêtements à la demande et en optimisation des chaînes d'approvisionnement numériques. Les fabricants sont censés augmenter leurs investissements dans l'automatisation, les matériaux durables et le développement de textiles à haute performance afin de renforcer leur compétitivité à long terme. Pendant la période de prévision, les entreprises capables d'intégrer efficacement la durabilité, l'efficacité des coûts, l'innovation technologique et la résilience des chaînes d'approvisionnement mondiales seront les mieux positionnées pour mener l'industrie textile mondiale en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
Le marché textile mondial fonctionne à travers une chaîne de valeur complexe et fortement interconnectée, couvrant la production de fibres brutes, le filage, la fabrication de tissus, le traitement des textiles, la production de vêtements, la distribution, le commerce de détail et la consommation par les utilisateurs finaux. L'industrie joue un rôle fondamental pour plusieurs secteurs, notamment la mode, les meubles de maison, les intérieurs automobiles, les textiles médicaux et les applications industrielles. Une caractéristique définissante de la chaîne de valeur textile est sa structure globalisée et multi-niveaux, où l'approvisionnement en matières premières, la production et la consommation sont souvent répartis dans différentes régions. Cela a conduit à des réseaux de chaînes d'approvisionnement hautement optimisés, mais également complexes, qui dépendent de l'efficacité des coûts, de la capacité de production et des logistiques commerciales. L'industrie connaît une transition majeure vers la durabilité, les modèles économiques circulaires, les systèmes de fabrication numériques et l'intégration des textiles intelligents. Les fabricants se concentrent de plus en plus sur les fibres recyclées, les processus de teinture écologiques et les technologies de production à faible impact pour répondre aux réglementations environnementales et aux attentes des consommateurs. En parallèle, les avancées technologiques dans l'automatisation, la conception guidée par l'intelligence artificielle et l'ingénierie des tissus intelligents transforment la manière dont les textiles sont produits et livrés. Cela crée une chaîne de valeur plus réactive, efficace et orientée innovation à travers l'écosystème textile mondial.Aperçu de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
Chaîne de valeur spécifique au marché
- Production de fibres brutes : Culture et production de coton, de laine, de soie et de fibres synthétiques, y compris la production de polyester, de nylon et d'entrées en fibres recyclées.
- Filage et traitement des fibres : Conversion des fibres brutes en fils et fils par filage, mélange et opérations de traitement chimique.
- Fabrication de tissus : Tissage, tricotage et production de tissus non tissés pour la mode, les textiles ménagers et les applications industrielles.
- Teinture, finition et traitement : Application de couleur, d'amélioration de la texture, de finition chimique et de traitements fonctionnels tels que l'étanchéité, la résistance au feu et les propriétés antibactériennes.
- Production de vêtements et de produits : Production de vêtements, de meubles ménagers, de textiles techniques et de produits textiles industriels.
- Distribution et canaux de commerce de détail : Fourniture par des marques de mode, des magasins de détail, des plateformes de commerce électronique, des grossistes et des réseaux de distribution d'exportation.
- Consommation par les utilisateurs finaux : Consommateurs de mode, ménages, utilisateurs industriels, institutions de santé et fabricants automobiles utilisant des produits textiles.
Cartographie entreprise-par-étape
- Production de fibres brutes : Producteurs de coton, fabricants de fibres polyester et synthétiques, Lenzing AG, Toray Industries et fournisseurs de fibres recyclées.
- Filage et traitement des fibres : Aditya Birla Group, Arvind Limited, Shandong Ruyi Technology Group et des filatures régionales.
- Fabrication de tissus : Welspun India, Arvind Limited et des opérateurs de filatures textiles mondiaux produisant des tissus tissés, tricotés et non tissés.
- Teinture, finition et traitement : Unités spécialisées de traitement des textiles, fournisseurs de traitements chimiques et entreprises de technologies de finition.
- Production de vêtements et de produits : Inditex (Zara), H&M Group, VF Corporation, Gildan Activewear et réseaux de production de vêtements.
- Distribution et canaux de commerce de détail : Distributeurs de mode mondiaux, plateformes de commerce électronique, distributeurs en gros et réseaux d'exportation.
- Consommation par les utilisateurs finaux : Consommateurs de mode, ménages, utilisateurs industriels et acheteurs institutionnels à travers les marchés mondiaux.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché textile mondial
Élargissement de la production de tissus durables
L'adoption de fibres recyclées, de coton biologique et de matériaux écologiques augmente à mesure que les marques répondent aux préoccupations environnementales et aux réglementations de durabilité.Croissance des modèles de mode circulaire
Le recyclage des textiles, les systèmes de réutilisation et les processus de production en boucle fermée gagnent en popularité pour réduire les déchets et améliorer l'efficacité des ressources.Transformation numérique dans la fabrication textile
Les outils de conception guidés par l'intelligence artificielle, les systèmes de tissage automatisés et l'impression textile numérique améliorent la vitesse de production, la personnalisation et l'efficacité des coûts.Élargissement des tissus techniques et intelligents
Des tissus à haute performance dotés de propriétés fonctionnelles telles que le contrôle de l'humidité, la durabilité et les capteurs intégrés stimulent de nouvelles zones d'application.Diversification de la chaîne d'approvisionnement mondiale
Les fabricants diversifient leurs bases de production à travers l'Asie-Pacifique, l'Afrique et l'Amérique latine pour réduire les risques de dépendance et optimiser les coûts.Émergence du commerce électronique et de l'intégration de la mode rapide
Les plateformes de commerce numérique et les modèles d'entreprise de mode rapide transforment les cycles de demande et accélèrent le renouvellement des produits sur les marchés mondiaux.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies de fabrication durables
Les entreprises adoptant des teintures à faible impact, l'intégration de fibres recyclées et des systèmes de production à faible consommation d'énergie peuvent renforcer leur compétitivité à long terme.Développement des systèmes numériques de chaîne d'approvisionnement
La prévision basée sur l'intelligence artificielle, la planification de la production automatisée et la gestion en temps réel des stocks améliorent la réactivité de la chaîne d'approvisionnement.Renforcement des stratégies d'intégration verticale
Les entreprises intégrant la production de fibres, la fabrication de tissus et la production d'habillement peuvent atteindre une meilleure maîtrise des coûts et une efficacité accrue de la chaîne d'approvisionnement.Croissance de l'innovation en textiles intelligents
Le développement de textiles portables et de tissus fonctionnels crée de nouvelles opportunités dans les domaines de la santé, du sport et des applications industrielles.Développement des écosystèmes de fibres recyclées
Les investissements dans l'infrastructure de recyclage des fibres et les systèmes de matériaux circulaires deviennent essentiels pour la conformité à la durabilité.Amélioration des pôles de production mondiaux
Les économies émergentes renforcent leur rôle de centres mondiaux de production textile, améliorant ainsi leur compétitivité en exportation.Évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
À l'avenir, la chaîne de valeur du textile est prévue pour devenir plus numérique, durable et orientée innovation, avec une forte emphasis sur les pratiques économiques circulaires et l'intégration des textiles intelligents.Les développements clés à venir comprennent :
- Développement des systèmes de production et de recyclage de fibres recyclées et de textiles circulaires.
- Adoption accrue des conceptions de textiles et de l'automatisation de la production alimentées par l'intelligence artificielle.
- Croissance des textiles intelligents et des applications de technologie portables.
- Renforcement des normes de mode durable et de production écologique.
- Diversification des réseaux de production et de chaîne d'approvisionnement mondiaux.
- Développement des modèles de consommation textile tirés par le commerce électronique.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché halal mondial
Le marché halal mondial fait l'objet d'une activité d'investissement significative, motivée par la croissance de la population musulmane, la demande croissante de produits certifiés halal, le commerce halal mondial en hausse, ainsi que l'adoption croissante d'offres de mode de vie halal de luxe. Les fabricants d'aliments, les entreprises de biens de consommation, les fonds de capital-investissement, les fonds de placement souverains, les organismes de certification et les plateformes de commerce électronique investissent activement dans l'infrastructure de production halal, les technologies de certification, les chaînes d'approvisionnement halal, les capacités d'exportation et les systèmes de vérification numérique. L'élan des investissements s'accélère, car les gouvernements et les participants du secteur privé accordent la priorité au développement de l'écosystème halal afin de renforcer les industries nationales et d'élargir la compétitivité des exportations. Le déploiement de capitaux se concentre de plus en plus sur les installations de traitement des aliments halal, la fabrication de cosmétiques halal, les systèmes de conformité pharmaceutique, les réseaux logistiques halal et les plateformes de certification numérique. En outre, les investissements croissants dans les solutions de traçabilité basées sur la blockchain, la marque premium halal, les zones industrielles halal et les marchés halal activés par le commerce électronique créent des opportunités considérables à long terme à travers l'industrie halal mondiale.Dynamiques actuelles d'investissement et de financement du marché halal mondial
Actuellement, le marché connaît un flux fort de capitaux, alors que les entreprises étendent leurs portefeuilles de produits certifiés halal et renforcent la transparence des chaînes d'approvisionnement. Les participants du secteur investissent massivement dans les systèmes de conformité à la certification, les installations de production orientées exportation, l'infrastructure d'assurance qualité et les plateformes de mise en relation numérique avec les consommateurs. Le marché bénéficie des initiatives de développement halal soutenues par le gouvernement, des programmes de promotion du commerce et des cadres réglementaires conçus pour renforcer la compétitivité de l'industrie halal. Des investissements importants sont orientés vers les zones industrielles halal, l'infrastructure de certification, les technologies de vérification numérique et les stratégies d'expansion sur les marchés internationaux. De plus, les collaborations stratégiques entre les fabricants d'aliments, les entreprises de cosmétiques, les entreprises pharmaceutiques, les organismes de certification, les fournisseurs de logistique et les entreprises de technologie accélèrent l'activité d'investissement et améliorent l'intégration de la chaîne de valeur.Signaux clés des dynamiques d'investissement et de financement du marché halal mondial
- La demande croissante pour produits alimentaires certifiés halal, boissons, cosmétiques et produits pharmaceutiques entraîne une activité d'investissement à grande échelle.
- Élargissement de marchés mondiaux d'exportation halal augmente le déploiement de capitaux à travers l'infrastructure de production et de distribution.
- Programmes et initiatives de certification liés au développement de l'écosystème halal soutenus par le gouvernement halal ecosystem development programs and certification initiatives accélèrent le financement de l'industrie.
- Adoption croissante de plateformes de certification et de vérification halal numériques attire les investissements axés sur la technologie.
- Des investissements stratégiques dans la logistique halal, l'infrastructure des chaînes du froid et la traçabilité des chaînes d'approvisionnement créent des opportunités de croissance à long terme.
- La préférence croissante des consommateurs pour des produits éthiques, transparents et certifiés renforce la confiance des investisseurs.
- L'adoption croissante de systèmes de traçabilité et de suivi de conformité basés sur la blockchain soutient le financement axé sur l'innovation.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché halal mondial
- Un investissement continu dans les technologies de certification, les systèmes de conformité et la transparence de la chaîne d'approvisionnement est essentiel pour maintenir la crédibilité du marché.
- L'allocation de capitaux vers les installations de fabrication halal, l'infrastructure d'exportation et les plateformes de commerce électronique renforcera la position concurrentielle.
- Les entreprises développant des produits et services de mode de vie halal de luxe sont attendues pour sécuriser des opportunités de croissance à long terme plus fortes.
- Des partenariats stratégiques entre les fabricants, les organismes de certification, les fournisseurs de technologies et les détaillants accéléreront l'expansion du marché.
- Les investissements dans l'automatisation, la vérification numérique et les plateformes de confiance des consommateurs restent des priorités clés de croissance.
- La conformité avec les réglementations obligatoires de certification halal, les exigences du BPJPH et les normes internationales d'exportation continueront d'influencer les décisions d'investissement.
- Les organisations qui construisent des écosystèmes halal intégrés sur l'ensemble de la production, de la certification, des logistiques et des canaux de vente au détail sont attendues pour capturer une valeur future considérable.
Aperçu prospectif des dynamiques d'investissement et de financement du marché halal mondial
À l'avenir, le marché halal mondial devrait maintenir un fort momentum d'investissement, entraîné par la croissance de la consommation halal, les opportunités croissantes de commerce international, l'adoption croissante de certifications et la transformation numérique accélérée sur les chaînes de valeur halal. L'orientation future des capitaux se concentrera de plus en plus sur les plateformes de certification numérique, les systèmes de traçabilité basés sur la blockchain, les installations de fabrication orientées exportation, l'infrastructure logistique halal et les produits de consommation halal de luxe. Alors que les gouvernements et les parties prenantes du secteur continuent de prioriser la conformité halal, la confiance des consommateurs et la compétitivité des exportations, l'activité d'investissement est attendue pour s'étendre sur les écosystèmes de certification, l'infrastructure de production, les plateformes de commerce électronique et les réseaux de distribution mondiaux. En conclusion, le marché halal mondial représente un paysage d'investissement très attractif où la certification numérique, l'intégration de la chaîne d'approvisionnement halal, la branding de mode de vie de luxe, le développement des exportations et l'innovation orientée conformité définiront les priorités de financement futures, la différenciation concurrentielle et la croissance du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Growth
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
Le marché textile mondial fonctionne à travers une chaîne de valeur complexe et fortement interconnectée, couvrant la production de fibres brutes, le filage, la fabrication de tissus, le traitement des textiles, la production de vêtements, la distribution, le commerce de détail et la consommation par les utilisateurs finaux. L'industrie joue un rôle fondamental pour plusieurs secteurs, notamment la mode, les meubles de maison, les intérieurs automobiles, les textiles médicaux et les applications industrielles. Une caractéristique définissante de la chaîne de valeur textile est sa structure globalisée et multi-niveaux, où l'approvisionnement en matières premières, la production et la consommation sont souvent répartis dans différentes régions. Cela a conduit à des réseaux de chaînes d'approvisionnement hautement optimisés, mais également complexes, qui dépendent de l'efficacité des coûts, de la capacité de production et des logistiques commerciales. L'industrie connaît une transition majeure vers la durabilité, les modèles économiques circulaires, les systèmes de fabrication numériques et l'intégration des textiles intelligents. Les fabricants se concentrent de plus en plus sur les fibres recyclées, les processus de teinture écologiques et les technologies de production à faible impact pour répondre aux réglementations environnementales et aux attentes des consommateurs. En parallèle, les avancées technologiques dans l'automatisation, la conception guidée par l'intelligence artificielle et l'ingénierie des tissus intelligents transforment la manière dont les textiles sont produits et livrés. Cela crée une chaîne de valeur plus réactive, efficace et orientée innovation à travers l'écosystème textile mondial.Aperçu de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
Chaîne de valeur spécifique au marché
- Production de fibres brutes : Culture et production de coton, de laine, de soie et de fibres synthétiques, y compris la production de polyester, de nylon et d'entrées en fibres recyclées.
- Filage et traitement des fibres : Conversion des fibres brutes en fils et fils par filage, mélange et opérations de traitement chimique.
- Fabrication de tissus : Tissage, tricotage et production de tissus non tissés pour la mode, les textiles ménagers et les applications industrielles.
- Teinture, finition et traitement : Application de couleur, d'amélioration de la texture, de finition chimique et de traitements fonctionnels tels que l'étanchéité, la résistance au feu et les propriétés antibactériennes.
- Production de vêtements et de produits : Production de vêtements, de meubles ménagers, de textiles techniques et de produits textiles industriels.
- Distribution et canaux de commerce de détail : Fourniture par des marques de mode, des magasins de détail, des plateformes de commerce électronique, des grossistes et des réseaux de distribution d'exportation.
- Consommation par les utilisateurs finaux : Consommateurs de mode, ménages, utilisateurs industriels, institutions de santé et fabricants automobiles utilisant des produits textiles.
Cartographie entreprise-par-étape
- Production de fibres brutes : Producteurs de coton, fabricants de fibres polyester et synthétiques, Lenzing AG, Toray Industries et fournisseurs de fibres recyclées.
- Filage et traitement des fibres : Aditya Birla Group, Arvind Limited, Shandong Ruyi Technology Group et des filatures régionales.
- Fabrication de tissus : Welspun India, Arvind Limited et des opérateurs de filatures textiles mondiaux produisant des tissus tissés, tricotés et non tissés.
- Teinture, finition et traitement : Unités spécialisées de traitement des textiles, fournisseurs de traitements chimiques et entreprises de technologies de finition.
- Production de vêtements et de produits : Inditex (Zara), H&M Group, VF Corporation, Gildan Activewear et réseaux de production de vêtements.
- Distribution et canaux de commerce de détail : Distributeurs de mode mondiaux, plateformes de commerce électronique, distributeurs en gros et réseaux d'exportation.
- Consommation par les utilisateurs finaux : Consommateurs de mode, ménages, utilisateurs industriels et acheteurs institutionnels à travers les marchés mondiaux.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché textile mondial
Élargissement de la production de tissus durables
L'adoption de fibres recyclées, de coton biologique et de matériaux écologiques augmente à mesure que les marques répondent aux préoccupations environnementales et aux réglementations de durabilité.Croissance des modèles de mode circulaire
Le recyclage des textiles, les systèmes de réutilisation et les processus de production en boucle fermée gagnent en popularité pour réduire les déchets et améliorer l'efficacité des ressources.Transformation numérique dans la fabrication textile
Les outils de conception guidés par l'intelligence artificielle, les systèmes de tissage automatisés et l'impression textile numérique améliorent la vitesse de production, la personnalisation et l'efficacité des coûts.Élargissement des tissus techniques et intelligents
Des tissus à haute performance dotés de propriétés fonctionnelles telles que le contrôle de l'humidité, la durabilité et les capteurs intégrés stimulent de nouvelles zones d'application.Diversification de la chaîne d'approvisionnement mondiale
Les fabricants diversifient leurs bases de production à travers l'Asie-Pacifique, l'Afrique et l'Amérique latine pour réduire les risques de dépendance et optimiser les coûts.Émergence du commerce électronique et de l'intégration de la mode rapide
Les plateformes de commerce numérique et les modèles d'entreprise de mode rapide transforment les cycles de demande et accélèrent le renouvellement des produits sur les marchés mondiaux.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies de fabrication durables
Les entreprises adoptant des teintures à faible impact, l'intégration de fibres recyclées et des systèmes de production à faible consommation d'énergie peuvent renforcer leur compétitivité à long terme.Développement des systèmes numériques de chaîne d'approvisionnement
La prévision basée sur l'intelligence artificielle, la planification de la production automatisée et la gestion en temps réel des stocks améliorent la réactivité de la chaîne d'approvisionnement.Renforcement des stratégies d'intégration verticale
Les entreprises intégrant la production de fibres, la fabrication de tissus et la production d'habillement peuvent atteindre une meilleure maîtrise des coûts et une efficacité accrue de la chaîne d'approvisionnement.Croissance de l'innovation en textiles intelligents
Le développement de textiles portables et de tissus fonctionnels crée de nouvelles opportunités dans les domaines de la santé, du sport et des applications industrielles.Développement des écosystèmes de fibres recyclées
Les investissements dans l'infrastructure de recyclage des fibres et les systèmes de matériaux circulaires deviennent essentiels pour la conformité à la durabilité.Amélioration des pôles de production mondiaux
Les économies émergentes renforcent leur rôle de centres mondiaux de production textile, améliorant ainsi leur compétitivité en exportation.Évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché textile mondial
À l'avenir, la chaîne de valeur du textile est prévue pour devenir plus numérique, durable et orientée innovation, avec une forte emphasis sur les pratiques économiques circulaires et l'intégration des textiles intelligents.Les développements clés à venir comprennent :
- Développement des systèmes de production et de recyclage de fibres recyclées et de textiles circulaires.
- Adoption accrue des conceptions de textiles et de l'automatisation de la production alimentées par l'intelligence artificielle.
- Croissance des textiles intelligents et des applications de technologie portables.
- Renforcement des normes de mode durable et de production écologique.
- Diversification des réseaux de production et de chaîne d'approvisionnement mondiaux.
- Développement des modèles de consommation textile tirés par le commerce électronique.
Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de désorganisation du marché textile mondial
Le marché textile mondial est un composant fondamental de l'écosystème de la fabrication et des biens de consommation mondiaux, soutenant les vêtements, les meubles de maison, les applications industrielles, les intérieurs automobiles et les systèmes de textiles techniques. Bien que l'industrie bénéficie d'une forte demande impulsée par la croissance de la population, la consommation de mode et l'expansion des canaux de commerce électronique, elle fait face à des risques structurels importants liés aux réglementations environnementales, à la volatilité des prix des matières premières, à la fragmentation des chaînes d'approvisionnement, aux pressions des coûts de main-d'œuvre et aux préférences des consommateurs en constante évolution. Un risque structurel majeur est l'augmentation de la pression réglementaire liée à la durabilité environnementale. La production textile est intensive en ressources et est fortement surveillée en matière d'utilisation de l'eau, de traitement chimique, d'impact du teinture et de production de déchets. Des réglementations environnementales plus strictes et des normes de conformité croissantes augmentent les coûts de production et la complexité opérationnelle à travers les chaînes d'approvisionnement mondiales. Un autre facteur de désorganisation clé est la volatilité des coûts des matières premières et des intrants. Les fluctuations des prix du coton, du polyester, des fibres synthétiques et de l'énergie peuvent avoir un impact significatif sur les marges de fabrication, notamment dans les segments de vêtements hautement concurrentiels et sensibles aux prix. Le marché est également exposé aux risques de fragmentation des chaînes d'approvisionnement en raison de son modèle de production réparti à l'échelle mondiale. La dépendance à plusieurs pays pour la production de fibres, le traitement des tissus, l'assemblage des vêtements et la distribution au détail crée une vulnérabilité aux déséquilibres géopolitiques, aux restrictions commerciales et aux embouteillages logistiques. En outre, le cycle de la mode rapide et les préférences des consommateurs en constante évolution créent une demande imprévisible, obligeant les fabricants et les marques à s'adapter en permanence aux volumes de production, aux conceptions et aux stratégies d'approvisionnement.Facteurs de risque et menaces de désorganisation du marché textile mondial - Scénario actuel
L'environnement actuel du marché se caractérise par une forte reprise de la demande dans les segments de vêtements, de textiles pour la maison et de textiles industriels, soutenue par la croissance du commerce électronique et les tendances mondiales de consommation de mode. La durabilité est devenue un point central de l'industrie, avec une adoption croissante de fibres recyclées, de tissus écologiques et de modèles de mode circulaire visant à réduire l'impact environnemental. En même temps, les fabricants font face à une augmentation des coûts de production en raison de l'inflation énergétique, des pénuries de main-d'œuvre dans les régions de production clés et des exigences réglementaires environnementales plus strictes. Une reconfiguration des chaînes d'approvisionnement mondiales est en cours, alors que les entreprises diversifient leurs lieux d'approvisionnement pour réduire la dépendance aux pôles de production concentrés et améliorer leur résilience face aux déséquilibres. La concurrence reste intense dans tous les segments, avec des marques de mode rapide, des entreprises de vêtements de luxe et des fabricants de textiles industriels qui se disputent sur l'efficacité des coûts, l'innovation et les qualifications de durabilité.Signaux clés des facteurs de risque et des menaces de désorganisation dans le marché textile mondial
Un signal majeur de désorganisation est l'accélération rapide des initiatives de mode durable, notamment les modèles économiques circulaires, les technologies de recyclage des textiles et le développement de tissus biodégradables. Un autre signal important est l'émergence des textiles intelligents et des tissus techniques, intégrant des électrodes, des capteurs et des propriétés améliorant les performances dans les applications textiles traditionnelles. L'expansion des plateformes de mode numérique, des systèmes de conception basés sur l'intelligence artificielle et de la production à la demande transforme les cycles de production et réduit la dépendance aux modèles de stock massif. L'accent accru sur la réglementation chimique, la gestion des déchets textiles et les émissions de carbone influence les processus de production et le choix des matériaux à travers les chaînes d'approvisionnement mondiales. Les changements de demande impulsés par le commerce électronique accélèrent les changements du cycle de vie des produits, exigeant des délais de livraison plus rapides et des systèmes de production plus flexibles.Implications stratégiques des facteurs de risque et des menaces de désorganisation dans le marché textile mondial
Les entreprises doivent renforcer la résilience de leur chaîne d'approvisionnement en diversifiant leurs réseaux d'approvisionnement et en investissant dans des stratégies de production proche ou régionale pour réduire les risques géopolitiques et logistiques. L'investissement dans des matériaux durables, des technologies de fibres recyclées et des processus de production écologiques sera essentiel pour répondre aux réglementations environnementales de plus en plus strictes et aux attentes des consommateurs. Les fabricants et les marques devraient adopter des systèmes de production numériques, des outils de conception basés sur l'intelligence artificielle et des technologies de production automatisées pour améliorer l'efficacité et réduire les délais de mise sur le marché. La différenciation des produits par les textiles techniques, les tissus intelligents et les matériaux à haute performance deviendra de plus en plus importante pour réduire la concurrence basée sur les prix. Les organisations qui intègrent la durabilité, l'innovation et la gestion agile des chaînes d'approvisionnement seront mieux positionnées pour maintenir leur compétitivité dans un paysage de marché en constante évolution.Aperçu prospectif des facteurs de risque et des menaces de désorganisation du marché textile mondial
En perspective jusqu'en 2026???2033, le marché textile mondial est susceptible d'undergoir une transformation significative, impulsée par les impératifs de durabilité, l'innovation technologique et les comportements des consommateurs en évolution. Les systèmes de mode circulaire, l'adoption de fibres recyclées et les pratiques de production durables sont prévus pour devenir des normes dans les réseaux de production textile mondiaux. Les textiles techniques et les tissus intelligents continueront d'expandre leurs applications dans les secteurs industriels, de la santé, automobiles et technologie portables, créant de nouveaux segments de croissance à haute valeur. La numérisation de la conception textile, de la production et des opérations de chaîne d'approvisionnement améliorera l'efficacité, réduira les déchets et permettra des systèmes de production plus réactifs. Dans l'ensemble, le marché restera hautement concurrentiel et structuralement complexe, avec le succès à long terme déterminé par la leadership en matière de durabilité, la capacité d'innovation, l'agilité des chaînes d'approvisionnement et la capacité à s'adapter aux changements rapides des tendances de la mode et des demandes industrielles mondiales.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché textile mondial
L'environnement réglementaire et politique qui régit le marché textile mondial est en train de subir une transformation significative, car les gouvernements, les agences environnementales et les organismes internationaux du commerce intensifient leur focus sur la durabilité, la sécurité chimique, les normes sociales et les pratiques économie circulaire. Puisque l'industrie textile reste l'une des plus intensives en ressources à l'échelle mondiale, les cadres réglementaires visent de plus en plus à réduire l'impact environnemental à toutes les étapes de la production, de la consommation et de l'élimination à la fin de la vie. Les fabricants de textiles, les producteurs de fibres, les marques de vêtements et les participants de la chaîne d'approvisionnement doivent se conformer à un large éventail de réglementations couvrant les émissions environnementales, les restrictions d'utilisation des produits chimiques, la gestion des eaux usées, la conformité sociale, l'étiquetage des produits et la divulgation de la durabilité. Avec la demande croissante pour la mode durable et les textiles techniques, la surveillance réglementaire s'étend à la fois aux segments traditionnels de la production textile et aux tissus fonctionnels avancés. La croissance rapide du commerce électronique, des cycles de mode rapide et du commerce textile mondial renforce davantage le besoin de réglementations harmonisées et de normes de conformité strictes pour assurer la protection de l'environnement et les pratiques de production éthiques.Aperçu de l'environnement réglementaire et politique actuel du marché textile mondial
L'environnement réglementaire actuel se caractérise par une augmentation de l'application des lois de protection de l'environnement, des normes de sécurité chimique et des directives sur la production textile axée sur la durabilité. Les gouvernements mettent en place des contrôles plus stricts sur les processus de teinture, les rejets d'eaux usées et l'utilisation de substances chimiques dangereuses dans la production textile. Les réglementations chimiques, telles que les restrictions sur les teintures azoïques, le formaldéhyde, les substances per- et polyfluoralkyl (PFAS) et d'autres substances dangereuses, influencent significativement les processus de production textile et le choix des matériaux. La conformité à ces normes devient essentielle pour l'accès au marché dans les économies développées. Les réglementations sur la durabilité environnementale façonnent également le comportement de l'industrie, avec une attention croissante à la réduction de l'empreinte carbone, à l'économie d'eau et à la minimisation des déchets à travers les chaînes d'approvisionnement textiles. De nombreuses régions encouragent l'adoption de fibres recyclées, de coton biologique et de modèles de mode circulaire. Les réglementations sur le travail et la conformité sociale continuent de jouer un rôle clé dans les décisions d'approvisionnement textile, particulièrement dans les centres de production orientés vers l'exportation. Les acheteurs internationaux exigent de plus en plus des normes d'approvisionnement éthique, des pratiques de travail équitables et des exigences de transparence dans la chaîne d'approvisionnement. En outre, les exigences d'étiquetage des produits et de divulgation de la durabilité prennent de l'importance, exigeant aux marques de fournir des informations transparentes concernant la composition des matériaux, la recyclabilité et l'impact environnemental.Signaux clés de l'environnement réglementaire et politique du marché textile mondial
- Réglementations textiles environnementales : Règles encadrant les émissions, le traitement des eaux usées, la réduction des émissions de carbone et l'efficacité des ressources dans la production textile.
- Normes d'utilisation chimique : Restrictions sur les substances dangereuses telles que les teintures, les agents de finition et les produits chimiques industriels utilisés dans le traitement textile.
- Politiques de gestion des déchets et d'économie circulaire : Réglementations favorisant le recyclage des textiles, la réutilisation et la réduction des déchets envoyés en décharge.
- Normes sur le travail et l'approvisionnement éthique : Exigences de conformité liées à la sécurité des travailleurs, aux salaires équitables et aux pratiques de production éthiques.
- Exigences d'étiquetage de durabilité : Règles encadrant la transparence des produits, les étiquettes écologiques et les divulgations sur l'impact environnemental.
- Réglementations de conformité commerciale et d'exportation : Normes internationales affectant les importations, les exportations et les opérations des chaînes d'approvisionnement mondiales.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire est un moteur de changement structurel vers une production textile durable, encourageant les entreprises à adopter des technologies plus propres, des matériaux recyclés et des processus de fabrication responsables envers l'environnement. La conformité aux réglementations environnementales et chimiques devient un déterminant critique de l'accès au marché et de la compétitivité des marques. Les restrictions chimiques accélèrent l'innovation dans les teintures écologiques, les agents de finition non toxiques et les alternatives de fibres durables. Les entreprises investissant dans la chimie verte et les technologies de production à faible impact sont censées gagner un avantage compétitif à long terme. Les réglementations de durabilité poussent l'industrie vers des modèles d'économie circulaire, y compris le recyclage des textiles, la régénération des fibres et les initiatives de réduction des déchets. Cela crée de nouvelles opportunités commerciales dans la production de fibres recyclées et les écosystèmes de mode durable. Les réglementations sur le travail et l'approvisionnement éthique renforcent la transparence des chaînes d'approvisionnement et encouragent les marques mondiales à adopter des pratiques d'approvisionnement responsables. La conformité à ces normes est de plus en plus liée à la réputation de la marque et à l'éligibilité à l'exportation. Au global, les pressions réglementaires transforment les stratégies de développement de produits, encourageant l'intégration des indicateurs de durabilité dans le design, la fabrication et la distribution à travers la chaîne de valeur textile.Aperçu futur de l'environnement réglementaire et politique du marché textile mondial
Entre 2026 et 2033, l'environnement réglementaire du marché textile mondial est censé devenir plus strict et harmonisé à l'échelle mondiale, avec une attention accrue à la durabilité environnementale, à l'adoption de l'économie circulaire et à la conformité en matière de sécurité chimique. Les gouvernements sont susceptibles d'introduire des limites plus strictes sur les déchets textiles, les émissions et la consommation des ressources. Les réglementations chimiques sont censées s'étendre davantage, avec des restrictions plus larges sur les substances nuisibles et une adoption accrue d'alternatives plus sûres dans les opérations de traitement textile. Cela accélérera l'innovation en matière de matériaux durables et de technologies de fabrication verte. Les politiques de mode circulaire et les cadres d'approvisionnement étendus des producteurs sont anticipés pour gagner en popularité, exigeant aux fabricants et aux marques de prendre plus de responsabilité concernant la collecte des déchets textiles, le recyclage et la gestion du cycle de vie. Les exigences de divulgation de durabilité sont censées devenir plus standardisées, exigeant aux entreprises de fournir des données vérifiées sur l'impact environnemental et la transparence à travers les chaînes d'approvisionnement. Au global, le paysage réglementaire futur sera défini par la convergence de la conformité environnementale, de la réglementation sur la sécurité chimique, des politiques d'économie circulaire, des normes d'approvisionnement éthique et des exigences commerciales mondiales. Les entreprises capables de fournir des solutions textiles durables, conformes, transparentes et innovantes seront les mieux placées pour saisir les opportunités à long terme dans l'industrie textile mondiale en évolution.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial des textiles ?
Le marché mondial des textiles était estimé à 1 245,80 milliards de dollars en 2025.
Quelle est la taille du marché des textiles prévue d'ici 2033 ?
Le marché devrait atteindre environ 1 895,60 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuel composé (CAGR) prévu pour le marché mondial des textiles pendant la période 2026-2033 ?
Le marché devrait croître au taux de croissance annuel composé (CAGR) de 5,42 % pendant la période de prévision.
Quels sont les principaux facteurs qui stimulent la croissance du marché des textiles ?
Les principaux moteurs de croissance incluent l'augmentation de la population mondiale, la demande croissante en vêtements, l'expansion du commerce électronique, la croissance des textiles techniques, ainsi que l'adoption croissante de tissus durables et de fibres recyclées, des matières premières circulaires et de l'automatisation pour une compétitivité à long terme.