
Analyse de la taille et des parts du marché mondial des aliments à base de plantes 2026-2033
Aperçu des prévisions du marché mondial des aliments d'origine végétale : 2026-2033
| Mesures | Valeur |
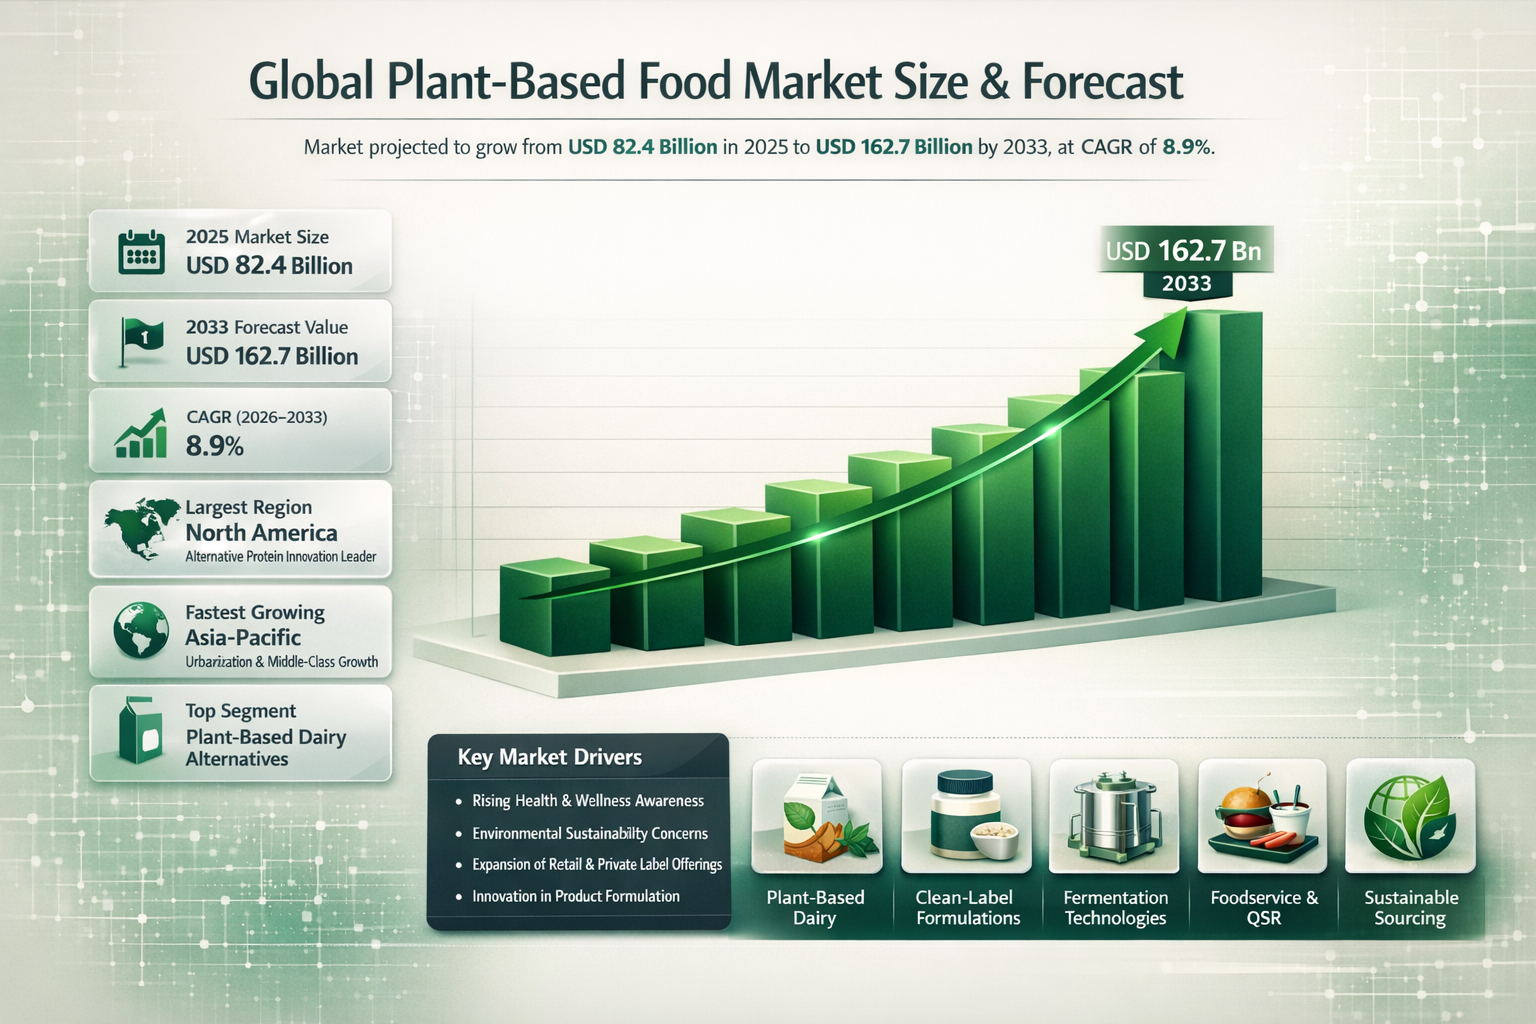
| Taille du marché 2025 | 82,4 milliards USD |
| Taille du marché 2033 | 162,7 milliards USD |
| TCAC (2026–2033) | 8.9% |
| Plus grande région | Amérique du Nord |
| Région à la croissance la plus rapide | Asie-Pacifique |
| Principaux segments | Alternatives végétales aux produits laitiers |
| Tendance clé | Innovation propre et riche en protéines |
| Perspectives d'avenir | Nutrition fonctionnelle, approvisionnement durable et expansion du commerce de détail |
Aperçu du marché mondial des aliments à base de plantes
Le marché mondial des aliments d'origine végétale est en plein essor. Les aliments végétaux gagnent du terrain, portés par des consommateurs soucieux de leur santé, des choix écologiques et l'évolution des goûts. Des laits sans produits laitiers aux substituts de viande, en passant par les œufs végétaux et les plats prêts à consommer, les options sont infinies. Cette dynamique est alimentée par les bienfaits pour la santé, l'aspect écologique et l'innovation alimentaire — de nouveaux produits apparaissent partout, répondant aux modes de vie flexitariens et végétaliens.
Selon Pheonix Research, le marché mondial des aliments à base de plantes est évalué à 82,4 milliards USD en 2025 et devrait atteindre 2033年,将达到1627亿美元, enregistrant une TCAC de 8,9 % durant 2026 à 2033. Cette prévision de revenus reflète une adoption croissante des consommateurs, une innovation produit et une forte pénétration de la distribution dans les économies développées et émergentes.
L’Amérique du Nord détient la plus grande part du marché mondial des aliments à base de plantes, soutenue par une innovation avancée en matière de protéines alternatives, une forte présence de marques et une large distribution au détail. Parallèlement, l’Asie-Pacifique émerge comme la région à la croissance la plus rapide, portée par l’urbanisation, l’augmentation des revenus disponibles et une sensibilisation croissante à la nutrition à base de plantes parmi les jeunes générations.
Les perspectives post-2025 indiquent une intégration plus poussée des ingrédients fonctionnels, une personnalisation des produits pilotée par l'IA, des stratégies d'approvisionnement durable et une adoption élargie dans le secteur de la restauration, positionnant les aliments d'origine végétale comme une catégorie de croissance structurelle à long terme plutôt que comme une tendance de niche.
Principaux moteurs de la croissance du marché mondial des aliments à base de plantes
Sensibilisation croissante à la santé et au bien-être
Les consommateurs recherchent de plus en plus des options alimentaires sans cholestérol, sans lactose et à étiquetage propre. Les aliments à base de plantes s'alignent sur les tendances en matière de soins de santé préventifs, les objectifs de gestion du poids et les stratégies de diversification des protéines.
Préoccupations environnementales et de durabilité
Les émissions de carbone réduites, une consommation d’eau moindre et les avantages d’un approvisionnement éthique renforcent l’attrait durable des produits alimentaires à base de plantes. La consommation soucieuse du climat devient un moteur d’achat dominant.
Expansion des offres de vente au détail et de marques de distributeur
Les supermarchés et hypermarchés élargissent leurs références à base de plantes, tandis que les marques de distributeur renforcent l’accessibilité et l’abordabilité auprès des consommateurs de masse.
Innovation dans la formulation des produits
Les progrès dans l'extraction de protéines végétales, l'ingénierie de texture, la fermentation et l'amélioration des arômes améliorent la parité gustative et les performances fonctionnelles par rapport aux aliments conventionnels d'origine animale.
Intégration de la restauration commerciale et de la restauration rapide (QSR)
Les grandes chaînes de restaurants et les opérateurs du secteur de la restauration hors domicile intègrent des options à base de plantes dans leurs menus principaux, élargissant ainsi l'exposition des consommateurs et accélérant leur adoption grand public.
Segmentation du marché mondial des aliments à base de plantes
1. Par type de produit
1.1 Alternatives végétales aux produits laitiers
1.1.1 Lait à base de plantes
1.1.1.1 Lait d'amande
1.1.1.2 Lait de soja
1.1.1.3 Lait d'avoine
1.1.1.4 Lait de coco
1.1.1.5 Lait de riz
1.1.1.6 Lait de cajou
1.1.1.7 Laits végétaux mélangés
1.1.2 Yaourt à base de plantes
1.1.2.1 Yaourt à base d’amandes
1.1.2.2 Yaourt à base de noix de coco
1.1.2.3 Yogourt à base de soja
1.1.2.4 Yaourt à base d'avoine
1.1.2.5 Yaourt enrichi en probiotiques
1.1.3 Fromage à base de plantes
1.1.3.1 Fromage en tranches et en bloc
1.1.3.2 Fromage râpé
1.1.3.3 Alternatives au fromage à la crème
1.1.3.4 Alternatives à la Mozzarella
1.1.3.5 Fromage végétalien affiné & artisanal
1.1.4 Beurre et crémiers à base de plantes
1.1.4.1 Beurre végétalien tartinable
1.1.4.2 Alternatives à la margarine de cuisson
1.1.4.3 Crèmes à café
1.1.4.4 Alternatives à la crème de cuisson
1.1.4.5 Substituts de crème fouettée
1.2 Alternatives à la viande à base de plantes
1.2.1 Galettes de burger
1.2.1.1 Galettes à base de soja
1.2.1.2 Galettes de protéines de pois
1.2.1.3 Galettes de protéine de blé (seitan)
1.2.1.4 Galettes de protéines mélangées
1.2.1.5 Galettes gastronomiques premium
1.2.2 Saucisses et hot-dogs
1.2.2.1 Saucisses de petit-déjeuner
1.2.2.2 Saucisses fumées
1.2.2.3 Variantes épicées et régionales
1.2.2.4 Hot-dogs prêts à griller
1.2.3 Nuggets et bâtonnets
1.2.3.1 Nuggets panés
1.2.3.2 Lanières grillées
1.2.3.3 Formats de produits surgelés prêts à cuire
1.2.3.4 Bouchées protéinées
1.2.4 Alternatives à la viande hachée et moulue
1.2.4.1 Bœuf haché à base de plantes
1.2.4.2 Poulet haché à base de plantes
1.2.4.3 Miettes de viande à base de plantes
1.2.4.4 Formats d’intégration des plats prêts à consommer
1.3 Alternatives aux œufs à base de plantes
1.3.1 Substituts d'œufs liquides
1.3.1.1 Œufs liquides à base de haricot mungo
1.3.1.2 Œufs liquides à base de soja
1.3.1.3 Œufs liquides à base de protéines de pois
1.3.1.4 Formats en vrac pour la restauration
1.3.2 Substituts d'œufs en poudre
1.3.2.1 Substituts d'œufs spécifiques à la boulangerie
1.3.2.2 Poudres d'œuf sans allergènes
1.3.2.3 Mélanges de substituts d’œufs riches en protéines
1.3.2.4 Prémélanges pour boulangerie industrielle
1.3.3 Formats d'œufs prêts à cuisiner
1.3.3.1 Mélanges brouillés
1.3.3.2 Bases pour omelettes
1.3.3.3 Galettes d'œufs pliées
1.3.3.4 Alternatives aux œufs surgelées pour le petit-déjeuner
1.4 Plats préparés et en-cas à base de plantes
1.4.1 Plats surgelés
1.4.1.1 Bols surgelés
1.4.1.2 Plats de pâtes surgelés
1.4.1.3 Cuisine asiatique surgelée
1.4.1.4 Repas micro-ondables
1.4.2 Collations protéinées
1.4.2.1 Barres protéinées
1.4.2.2 Chips de protéines salées
1.4.2.3 Collations à base de légumineuses grillées
1.4.2.4 Packs fonctionnels à emporter
1.4.3 Aliments instantanés et de commodité
1.4.3.1 Nouilles instantanées à base de protéines végétales
1.4.3.2 Mélanges pour soupes prêts à l'emploi
1.4.3.3 Trousse-repas / Kits repas
1.4.3.4 Garnitures prêtes à l'emploi pour sandwichs
1.5 Aliments végétaux fonctionnels et enrichis
1.5.1 Formulations à haute teneur en protéines
1.5.1.1 Produits axés sur la nutrition sportive
1.5.1.2 Formulations pour la récupération musculaire
1.5.1.3 Aliments de base enrichis en protéines
1.5.1.4 Produits de nutrition pour seniors
1.5.2 Produits enrichis en vitamines et minéraux
1.5.2.1 Produits enrichis en calcium
1.5.2.2 Aliments enrichis en vitamine B12
1.5.2.3 Produits enrichis en fer
1.5.2.4 Variantes enrichies en oméga-3
1.5.3 Variantes clean-label et biologiques
1.5.3.1 Certifié sans OGM
1.5.3.2 Certifié biologique
1.5.3.3 Produits sans conservateurs
1.5.3.4 Formulations sans allergènes
?? ?? 2. Par canal de distribution
2.1 Commerce de détail
2.1.1 Supermarchés et hypermarchés
2.1.1.1 Chaînes nationales
2.1.1.2 Produits de marque de distributeur
2.1.1.3 Rayons réfrigérés
2.1.2 Magasins de proximité
2.1.2.1 Marchés urbains de proximité
2.1.2.2 Commerce de détail dans les hubs de transit
2.1.3 Magasins de produits naturels et biologiques
2.1.3.1 Détaillants spécialisés en santé
2.1.3.2 Magasins spécialisés vegan
2.2 En ligne
2.2.1 Plateformes de commerce électronique
2.2.1.1 Plateformes de marché
2.2.1.2 Applications de livraison de courses
2.2.2 Sites Web appartenant aux marques
2.2.2.1 Direct-to-Consumer (DTC)
2.2.2.2 Programmes d'adhésion
2.2.3 Modèles basés sur abonnement
2.2.3.1 Boîtes-repas mensuelles
2.2.3.2 Plans de réapprovisionnement automatique
2.3 Service de restauration
2.3.1 Restaurants à service rapide
2.3.1.1 Chaînes de restauration rapide mondiales
2.3.1.2 Marques régionales de restauration rapide
2.3.2 Restaurants à service complet
2.3.2.1 Restauration décontractée
2.3.2.2 Restauration haut de gamme
2.3.3 Restauration collective
2.3.3.1 Écoles et universités
2.3.3.2 Hôpitaux
2.3.3.3 Sièges sociaux
3. Par Utilisateur Final
3.1 Consommateurs individuels
3.1.1 Végétaliens
3.1.1.1 Végétaliens éthiques
3.1.1.2 Végétaliens pour raisons environnementales
3.1.2 Flexitariens
3.1.2.1 Consommateurs occasionnels de produits à base de plantes
3.1.2.2 Flexitariens motivés par la santé
3.1.3 Les consommateurs soucieux de leur santé
3.1.3.1 Segment de gestion du poids
3.1.3.2 Consommateurs axés sur le fitness
3.1.4 Consommateurs intolérants au lactose et sensibles aux allergies
3.1.4.1 Les consommateurs intolérants aux produits laitiers
3.1.4.2 Consommateurs allergiques aux œufs
3.2 Fabricants de produits alimentaires
3.2.1 Producteurs de boulangerie
3.2.1.1 Boulangeries industrielles
3.2.1.2 Producteurs artisanaux
3.2.2 Fabricants de plats préparés
3.2.2.1 Producteurs de repas surgelés
3.2.2.2 Marques de repas réfrigérés
3.2.3 Entreprises de snacks
3.2.3.1 Producteurs de collations protéinées
3.2.3.2 Marques de snacks fonctionnels
3.3 Opérateurs de la restauration hors domicile
3.3.1 Chaînes de restauration rapide
3.3.1.1 Chaînes internationales
3.3.1.2 Chaînes régionales
3.3.2 Hôtels et cafés
3.3.2.1 Hôtels haut de gamme
3.3.2.2 Chaînes de cafés
3.3.3 Cuisines institutionnelles
3.3.3.1 Établissements d’enseignement
3.3.3.2 Établissements de santé
3.3.3.3 Campus d’entreprise
4.par Région
4.1 Amérique du Nord4.2 Europe
4.3 Asie-Pacifique
4.4 Amérique du Sud
4.5 Moyen-Orient et Afrique
Aperçus régionaux du marché mondial des aliments à base de plantes
Amérique du Nord ??? Plus grand marché
L’Amérique du Nord représente la plus grande part du marché mondial des aliments d’origine végétale, soutenue par une forte sensibilisation des consommateurs, un pouvoir d’achat élevé et des écosystèmes de distribution bien développés. Les États-Unis restent le principal générateur de revenus, portés par l’innovation avancée en matière de protéines alternatives, une forte pénétration des marques et une disponibilité généralisée dans les supermarchés, les magasins spécialisés et les circuits de restauration.
Asie-Pacifique — région à la croissance la plus rapide
L’Asie-Pacifique s’impose comme le marché régional à la croissance la plus rapide, porté par une urbanisation rapide, une hausse des revenus disponibles et une évolution des préférences alimentaires. L’élargissement des classes moyennes en Chine, en Inde, au Japon et en Asie du Sud-Est, conjugué à la pénétration croissante du commerce de détail moderne et aux plateformes d’épicerie numérique, accélère l’adoption des aliments d’origine végétale.
Europe
L’Europe continue d’afficher une forte dynamique de croissance, soutenue par des politiques de durabilité progressistes., les initiatives de réduction des émissions de carbone et une base de consommateurs végétaliens et flexitariens en pleine expansion. Le soutien réglementaire en faveur de systèmes alimentaires durables et une forte innovation en marques de distributeur renforcent davantage l'expansion du marché régional.
Moyen-Orient et Afrique
La région Moyen-Orient et Afrique connaît un développement constant, soutenu par une sensibilisation croissante à la santé, une diversification des importations alimentaires et l'expansion des infrastructures de commerce de détail haut de gamme. Une exposition accrue aux marques végétales mondiales et une demande croissante en nutrition fonctionnelle renforcent le potentiel de marché à long terme.
Amérique du Sud
L’Amérique du Sud s’étend progressivement au sein de l’écosystème des produits à base de plantes, portée par une conscience sanitaire croissante, une demande d’alternatives protéiques abordables et l’amélioration des réseaux de distribution au détail. L’adaptation des saveurs régionales et des offres compétitives en termes de prix renforcent encore l’acceptation des consommateurs dans les principales économies.
Principales entreprises du marché mondial des aliments à base de plantes
Les principaux acteurs comprennent :
-
Beyond Meat, Inc.
-
Impossible Foods Inc.
-
Groupe Oatly AB
-
Le Groupe Hain Celestial
-
Eat Just, Inc.
-
Unilever PLC (Portefeuille à base de plantes)
-
Tyson Foods (Division des protéines alternatives)
-
Maple Leaf Foods (Greenleaf Foods)
Nestlé est la plus grande entreprise agroalimentaire au monde.
Intelligence stratégique et perspectives basées sur l’IA
Le moteur de prévision de la demande Pheonix signale une dynamique de croissance soutenue dans les catégories des alternatives végétales aux produits laitiers et des snacks enrichis en protéines, soutenue par une pénétration croissante de la distribution et une adoption grand public.L’analyseur de comportement des consommateurs identifie les consommateurs flexitariens comme le principal moteur de la demande, reflétant une évolution alimentaire générale vers une alimentation équilibrée et davantage axée sur les végétaux, plutôt qu’un végétalisme strict.
L'Innovation Tracker met en lumière l'accélération des investissements dans les technologies de protéines issues de la fermentation, les stratégies de reformulation à étiquette propre, et l'optimisation de la chaîne d'approvisionnement propulsée par l'IA, afin d'améliorer l'évolutivité, la parité gustative et l'efficacité des coûts.
L’analyse des cinq forces de Porter suggère un pouvoir de négociation modéré des fournisseurs, une rivalité concurrentielle qui s’intensifie, et des opportunités significatives à long terme pour les marques qui se différencient par un positionnement premium, une nutrition fonctionnelle et des propositions de valeur axées sur la durabilité.
Pourquoi le marché mondial des aliments d’origine végétale demeure crucial
-
Soutient les objectifs mondiaux de durabilité et de réduction des émissions de carbone.
-
Répond aux maladies liées au mode de vie en proposant des alternatives plus saines.
-
Permet la diversification des protéines face à la volatilité de la chaîne d'approvisionnement.
-
Renforce la sécurité alimentaire grâce à un approvisionnement alternatif
-
S’aligne avec les stratégies d’investissement axées sur l’ESG.
Conclusion finale du marché mondial des aliments à base de plantes
Le marché mondial des aliments d'origine végétale passe d'un créneau porté par les tendances à un pilier structurellement ancré de l'industrie alimentaire mondiale. Avec un TCAC projeté de 8,9 % entre 2026 et 2033, ce marché reflète des fondamentaux de croissance à long terme solides, soutenus par les priorités en matière de durabilité, l'innovation produit et une acceptation grandissante auprès du grand public.
Les entreprises qui intègrent avec succès les technologies avancées de protéines, optimisent l'efficacité de leur production à grande échelle, renforcent leurs partenariats de distribution et s'alignent sur leurs engagements en matière de durabilité seront les mieux placées pour saisir la création de valeur à long terme dans le paysage post-2025.
Chez Pheonix Research, nos cadres de prévision avancés fournissent une analyse approfondie des revenus des aliments à base de plantes, des benchmarks concurrentiels et une intelligence stratégique, permettant aux parties prenantes de capitaliser sur les opportunités émergentes avec une confiance fondée sur les données et des stratégies de croissance durable.
???? Mentions sociales et canaux de publication
??Explorez des analyses plus approfondies et suivez nos mises à jour multiplateformes sur??LinkedIn??et??Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français.pour une veille continue et une couverture complète du marché.
LinkedIn :https://www.linkedin.com/feed/update/urn:li:activity:7432804646416498688
Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français. :https://x.com/Pheonix_Insight/status/2027042319804101011?s=20
Table des matières
Résumé exécutif
1.1 Aperçu du marché (2026–2033)
1.1.1 Taille du marché 2025 ??? 82,4 milliards USD
1.1.2 Taille du marché 2033 ??? 162,7 milliards USD
1.1.3 TCAC (2026???2033) ??? 8,9 %
1.2 Points clés
1.2.1 Plus grande région — Amérique du Nord
1.2.2 Région à la croissance la plus rapide — Asie-Pacifique
1.2.3 Segment dominant ??? Alternatives laitières d’origine végétale
1.2.4 Tendance clé — Innovation « clean label » et riche en protéines
1.2.5 Perspectives d'avenir — Nutrition fonctionnelle, approvisionnement durable et expansion du commerce de détail
1.3 Aperçus stratégiques
1.3.1 Évolution structurelle vers des régimes alimentaires à prédominance végétale
1.3.2 Paysage concurrentiel axé sur l'innovation
1.3.3 Accélération de la vente au détail et de la restauration
1.3.4 Attrait de l'investissement à long terme
2. Aperçu du marché mondial des aliments à base de plantes
2.1 Définition et portée du marché
2.2 Évolution de l'industrie des aliments d'origine végétale
2.3 De tendance de niche à catégorie grand public
2.4 Innovation dans les protéines alternatives et la fermentation
2.5 Paysage réglementaire et en matière d'étiquetage
Perspectives du marché après 2025
3. Principaux moteurs de la croissance du marché
3.1 Sensibilisation croissante à la santé et au bien-être
3.2 Préoccupations environnementales et de durabilité
3.3 Expansion de la distribution et des marques de distributeur
3.4 Innovation produit et parité gustative
3.5 Intégration de la restauration commerciale et de la restauration rapide
3.6 Momentum ESG et investissement
4. Segmentation du marché par type de produit
4.1 Alternatives laitières à base de plantes 4.1.1 Lait à base de plantes 4.1.1.1 Lait d'amande4.1.1.2 Lait de soja
4.1.1.3 Lait d'avoine
4.1.1.4 Lait de coco
4.1.1.5 Lait de riz
4.1.1.6 Lait de cajou
4.1.1.7 Laits végétaux mélangés 4.1.2 Yaourt à base de plantes 4.1.2.1 Yaourt à base d'amandes
4.1.2.2 Yaourt à base de noix de coco
4.1.2.3 Yaourt à base de soja
4.1.2.4 Yaourt à base d’avoine
4.1.2.5 Yaourt enrichi en probiotiques 4.1.3 Fromage à base de plantes 4.1.3.1 Fromage en tranches et en bloc
4.1.3.2 Fromage râpé
4.1.3.3 Alternatives au fromage à la crème
4.1.3.4 Alternatives à la mozzarella
4.1.3.5 Fromage végétalien affiné et artisanal 4.1.4 Beurre et crémiers à base de plantes 4.1.4.1 Beurre végétalien tartinable
4.1.4.2 Alternatives à la margarine de cuisson
4.1.4.3 Crèmes à café
4.1.4.4 Alternatives à la crème de cuisson
4.1.4.5 Substituts de crème fouettée
4.2 Alternatives à la viande à base de plantes 4.2.1 Galettes de hamburger 4.2.1.1 Galettes à base de soja
4.2.1.2 Galettes de protéines de pois
4.2.1.3 Galettes de protéines de blé (seitan)
4.2.1.4 Galettes de protéines mélangées
4.2.1.5 Galettes gastronomiques premium 4.2.2 Saucisses et hot-dogs 4.2.2.1 Saucisses de petit-déjeuner
4.2.2.2 Saucisses fumées
4.2.2.3 Variantes épicées et régionales
4.2.2.4 Hot-dogs prêts à griller 4.2.3 Nuggets et lanières 4.2.3.1 Nuggets panés
4.2.3.2 Lanières grillées
4.2.3.3 Formats surgelés prêts à cuire
4.2.3.4 Bouchées protéinées 4.2.4 Alternatives hachées et moulues 4.2.4.1 Bœuf haché à base de plantes
4.2.4.2 Poulet haché à base de plantes
4.2.4.3 Miettes de viande à base de plantes
4.2.4.4 Formats d'intégration des plats préparés
4.3 Substituts d'œufs à base de plantes 4.3.1 Substituts d'œufs liquides 4.3.1.1 Œufs liquides à base de haricot mungo
4.3.1.2 Œufs liquides à base de soja
4.3.1.3 Œufs liquides à base de protéines de pois
4.3.1.4 Formats en vrac pour la restauration collective 4.3.2 Substituts d'œufs en poudre 4.3.2.1 Substituts d'œufs spécifiques à la pâtisserie
4.3.2.2 Poudres d'œuf sans allergènes
4.3.2.3 Mélanges de substitution riches en protéines
4.3.2.4 Prémélanges pour boulangerie industrielle 4.3.3 Formats prêts à cuire 4.3.3.1 Mélanges pour omelettes
4.3.3.2 Bases pour omelettes
4.3.3.3 Galettes d’œufs pliées
4.3.3.4 Alternatives de petit-déjeuner surgelées
4.4 Plats préparés et snacks à base de plantes 4.4.1 Plats surgelés 4.4.1.1 Bols surgelés
4.4.1.2 Plats de pâtes surgelés
4.4.1.3 Cuisine asiatique surgelée
4.4.1.4 Plats préparés micro-ondables 4.4.2 Collations protéinées 4.4.2.1 Barres protéinées
4.4.2.2 Chips de protéines salées
4.4.2.3 Snacks de légumineuses rôties
4.4.2.4 Packs fonctionnels à emporter 4.4.3 Aliments instantanés et pratiques 4.4.3.1 Nouilles instantanées à base de protéines végétales
4.4.3.2 Mélanges pour soupes prêts à l'emploi
4.4.3.3 Kits repas
4.4.3.4 Garnitures prêtes à l'emploi pour sandwichs
4.5 Aliments végétaux fonctionnels et enrichis 4.5.1 Formulations à haute teneur en protéines 4.5.1.1 Produits orientés nutrition sportive
4.5.1.2 Formulations pour la récupération musculaire
4.5.1.3 Aliments de base enrichis en protéines
4.5.1.4 Produits de nutrition pour seniors 4.5.2 Produits enrichis en vitamines et minéraux 4.5.2.1 Produits enrichis en calcium
4.5.2.2 Aliments enrichis en vitamine B12
4.5.2.3 Produits enrichis en fer
4.5.2.4 Variantes enrichies en oméga-3 4.5.3 Variantes clean-label et biologiques
4.5.3.1 Certifié sans OGM
4.5.3.2 Certifié biologique
4.5.3.3 Produits sans conservateurs
4.5.3.4 Formulations sans allergènes
5. Segmentation du marché par canal de distribution
5.1 Commerce de détail
5.1.1 Supermarchés et hypermarchés
5.1.1.1 Chaînes nationales
5.1.1.2 Produits de marque de distributeur
5.1.1.3 Rayons réfrigérés et surgelés
5.1.2 Magasins de proximité
5.1.2.1 Marchés urbains de proximité
5.1.2.2 Commerce de détail dans les hubs de transit
5.1.3 Magasins de produits de santé et biologiques
5.1.3.1 Détaillants spécialisés en santé
5.1.3.2 Magasins spécialisés végétaliens
5.2 En ligne
5.2.1 Plateformes de commerce électronique
5.2.1.1 Plateformes de marché
5.2.1.2 Applications de livraison de courses
5.2.2 Sites Web appartenant aux marques
5.2.2.1 Direct-to-Consumer (DTC)
5.2.2.2 Programmes d’adhésion
5.2.3 Modèles par abonnement
5.2.3.1 Boîtes repas mensuelles
5.2.3.2 Plans de réapprovisionnement automatique
5.3 Services de restauration
5.3.1 Restaurants à service rapide
5.3.1.1 Chaînes mondiales de restauration rapide (QSR)
5.3.1.2 Marques régionales de restauration rapide
5.3.2 Restaurants à service complet
5.3.2.1 Restauration décontractée
5.3.2.2 Restauration haut de gamme
5.3.3 Restauration collective institutionnelle
5.3.3.1 Écoles et universités
5.3.3.2 Hôpitaux
5.3.3.3 Bureaux des sièges sociaux
6. Segmentation du marché par utilisateur final
6.1 Consommateurs individuels
6.1.1 Végétaliens
6.1.1.1 Les végans éthiques
6.1.1.2 Végétaliens militants pour l’environnement
6.1.2 Flexitariens
6.1.2.1 Consommateurs occasionnels
6.1.2.2 Flexitariens motivés par la santé
6.1.3 Consommateurs soucieux de leur santé
6.1.3.1 Segment de gestion du poids
6.1.3.2 Consommateurs axés sur le bien-être physique
6.1.4 Intolérants au lactose et personnes allergiques
6.1.4.1 Consommateurs intolérants aux produits laitiers
6.1.4.2 Consommateurs allergiques aux œufs
6.2 Fabricants de produits alimentaires
6.2.1 Producteurs de produits de boulangerie
6.2.1.1 Boulangeries industrielles
6.2.1.2 Producteurs artisanaux
6.2.2 Fabricants de plats préparés
6.2.2.1 Producteurs de repas surgelés
6.2.2.2 Marques de repas réfrigérés
6.2.3 Entreprises de snacks
6.2.3.1 Producteurs de snacks protéinés
6.2.3.2 Marques de snacks fonctionnels
6.3 Exploitants de services alimentaires
6.3.1 Chaînes de restauration rapide
6.3.1.1 Chaînes internationales
6.3.1.2 Chaînes régionales
6.3.2 Hôtels et cafés
6.3.2.1 Hôtels haut de gamme
6.3.2.2 Chaînes de cafés
6.3.3 Cuisines institutionnelles
6.3.3.1 Établissements d’enseignement
6.3.3.2 Établissements de santé
6.3.3.3 Campus d'entreprises
7. Segmentation du marché par région
7.1 Amérique du Nord
7.2 Europe
7.3 Asie-Pacifique
7.4 Amérique du Sud
7.5 Moyen-Orient et Afrique
8. Aperçus régionaux
8.1 Amérique du Nord — leader du marché
8.2 Asie-Pacifique — région à la croissance la plus rapide
8.3 Europe ??? Expansion axée sur la durabilité
8.4 Amérique du Sud — pôle de croissance émergent
8,5 Moyen-Orient et Afrique — Croissance premium et fonctionnelle
9. Paysage concurrentiel
9.1 Analyse des parts de marché
9.2 Matrice de positionnement concurrentiel
9.3 Fusions et acquisitions
9.4 Innovation et investissements en R&D
9.5 Stratégies de Prix et de Premiumisation
10. Principales entreprises
10.1 Beyond Meat, Inc.
10.2 Impossible Foods Inc.
10.3 Danone S.A.
10.4 Nestlé S.A.
10,5 Oatly Group AB
10.6 Le groupe Hain Celestial
10.7 Eat Just, Inc.
10.8 Unilever PLC (Portefeuille à base de plantes)
10.9 Tyson Foods (Division des protéines alternatives)
10,10 Maple Leaf Foods (Greenleaf Foods)
11. Intelligence stratégique et informations basées sur l'IA
11.1 Modélisation des prévisions de demande Pheonix
11.2 Analytique du comportement consommateur
11.3 Suivi des technologies d'innovation et de fermentation
11.4 Analyse des cinq forces de Porter
12. Paysage de la durabilité et de la réglementation
12.1 Réduction du carbone et engagements ESG
12.2 Approvisionnement durable et transparence de la chaîne d'approvisionnement
12.3 Étiquetage et cadre réglementaire
12.4 Production responsable et réduction des déchets
13. Importance du marché
13.1 Rôle dans la sécurité alimentaire mondiale
13.2 Impact sur la santé publique et la nutrition
13.3 Contribution au climat et au développement durable
13.4 Transformation de la vente au détail et de la restauration
13.5 Investissement et impact économique
14. Conclusion finale
14.1 Perspectives de croissance (2026???2033)
14.2 Thèse de croissance structurelle
14.3 Feuille de route stratégique pour les segments Premium et Fonctionnel
Stratégie d'expansion du commerce de détail et de la restauration rapide
14.5 Recommandations stratégiques
15. Annexe
16. À propos de nous
17. Clause de non-responsabilité
Paysage concurrentiel
Paysage concurrentiel du marché mondial des aliments d'origine végétale
Cadrage exécutif
Le marché mondial des aliments d'origine végétale connaît une croissance soutenue, portée par l'adoption croissante des consommateurs, l'innovation dans les produits végétaux et la pénétration des circuits de distribution traditionnels. Des entreprises de premier plan telles que Beyond Meat, Impossible Foods, Danone, Nestlé et Oatly façonnent le marché grâce à des technologies protéiques avancées, des initiatives en matière de durabilité et des réseaux de distribution mondiaux. Les ingrédients fonctionnels, la personnalisation par l'IA et l'intégration dans la restauration positionnent les aliments d'origine végétale comme une catégorie de croissance structurelle plutôt que comme une tendance de niche.Réalité actuelle du marché
Le marché couvre les segments industriels (B2B) et de détail, la majorité de la demande provenant des supermarchés, des restaurants, des boulangeries et des entreprises de boissons. Les grandes entreprises tirent parti de leur échelle, de leurs approvisionnements mondiaux et de leur efficacité de transformation, tandis que les acteurs plus petits se démarquent grâce à des offres premium, des produits clean-label et des certifications d'approvisionnement éthique. Les dynamiques de la chaîne d'approvisionnement — traçabilité, certifications de durabilité et approvisionnement numérique — sont de plus en plus cruciales. Les aliments fonctionnels, notamment les produits riches en protéines et enrichis, gagnent du terrain, renforçant la différenciation sur le marché et l'adoption par les consommateurs.Signaux clés et éléments de preuve
- Prédominance des acteurs mondiaux intégrés verticalement, disposant de réseaux d’approvisionnement étendus.
- La demande croissante des consommateurs pour des produits végétaux haut de gamme, biologiques et d'origine unique.
- Expansion des programmes de certification en matière de durabilité (Fairtrade, Non-GMO, Bio).
- L'intérêt croissant pour les aliments fonctionnels est stimulé par l'enrichissement en protéines et les bienfaits antioxydants.
- La croissance rapide en Asie-Pacifique est soutenue par l'urbanisation et l'augmentation de la consommation d'aliments transformés.
Implications stratégiques
- Intégration verticale : Renforcer l'approvisionnement, le traitement et la distribution afin de garantir la stabilité de l'offre et l'efficacité des coûts.
- Innovation premium et fonctionnelle : Développez les gammes de produits riches en protéines, enrichis, biologiques et spécialisés.
- Expansion omnicanal : Renforcer les partenariats industriels et la présence au détail grâce au commerce électronique et aux magasins spécialisés.
- Leadership en matière de développement durable : Investissez dans l’approvisionnement éthique, la traçabilité et les partenariats avec les agriculteurs.
- Digitalisation de la chaîne d’approvisionnement : Mettre en œuvre l’IA et la blockchain pour la prévision de la demande, l’optimisation des prix et la transparence.
Perspectives d'avenir
D’ici 2033, le marché mondial des aliments d’origine végétale devrait atteindre 162,7 milliards USD, avec un taux de croissance annuel composé (TCAC) de 8,9 %. L’Amérique du Nord restera le plus grand marché, grâce à une forte sensibilisation des consommateurs, à la présence de marques et à une infrastructure de vente au détail solide, tandis que la région Asie-Pacifique connaîtra la croissance la plus rapide, portée par l’urbanisation, la hausse des revenus et l’expansion des classes moyennes. Le marché continuera d’évoluer grâce à un approvisionnement axé sur la durabilité, à l’innovation de produits fonctionnels et à la transformation numérique de la chaîne d’approvisionnement. Les entreprises qui intègrent la traçabilité, le développement de produits haut de gamme et une production à grande échelle s’assureront un leadership à long terme.Chaîne de valeur
Marché mondial des aliments à base de plantes : chaîne de valeur et dynamique du marché
Cadrage exécutif
Le marché mondial des aliments à base de plantes évolue vers une Secteur axé sur la durabilité, porté par l'innovation et centré sur le consommateurLa conscience croissante de la santé, les modes de consommation écologiques et l'évolution des préférences alimentaires stimulent la demande dans les segments des produits laitiers, de la viande et des œufs d'origine végétale, ainsi que des repas prêts à consommer. L'Amérique du Nord domine en parts de marché, tandis que la région Asie-Pacifique connaît la croissance la plus rapide. Après 2025, le marché devrait intégrer ingrédients fonctionnels, personnalisation des produits pilotée par l’IA, stratégies d’approvisionnement durable et adoption élargie dans le secteur de la restauration, positionnant les aliments d'origine végétale comme une catégorie de croissance structurelle à long terme plutôt que comme une tendance de niche.Réalité actuelle du marché
Le marché présente chaînes d'approvisionnement complexes En raison des protéines végétales multi-sources, de la logistique en chaîne du froid et des exigences de production à grande échelle. La distribution s'étend sur canaux de vente au détail, en ligne et de restauration hors domicile, permettant à la fois une pénétration du marché de masse et des offres de produits haut de gamme. L’Amérique du Nord domine grâce à une solide infrastructure de vente au détail, à la présence de marques et à une forte sensibilisation des consommateurs, tandis que l’Asie-Pacifique est la région à la croissance la plus rapide, soutenue par l’urbanisation, la hausse des revenus disponibles et l’expansion du commerce de détail moderne.Signaux clés et éléments de preuve
- Croissance du marché depuis 82,4 milliards USD (2025) à 162,7 milliards USD (2033) à un TCAC de 8,9 %.
- Adoption élevée à travers laitier à base de plantes, viandes, œufs et plats prêts à consommer.
- Consommation accrue de préférence pour Formulations clean-label, riches en protéines et sans allergènes.
- Innovation rapide dans nutrition fonctionnelle, parité gustative et enrichissement en protéines.
- Fortes perspectives d'expansion en commerce de détail, canaux e-commerce et restauration accélérer l’adoption grand public.
Implications stratégiques
Les leaders du marché se concentrent sur innovation produit, technologies de protéines par fermentation, évolutivité de la chaîne d'approvisionnement et expansion internationale. Les acteurs émergents se différencient grâce à allégations de clean label, formulations fonctionnelles et positionnement de produits de nicheLes entreprises qui investissent dans l'optimisation de la chaîne d'approvisionnement pilotée par l'IA et dans des partenariats de vente au détail sont les mieux positionnées pour obtenir un avantage concurrentiel. La durabilité, l'alignement ESG et la nutrition fonctionnelle sont des moteurs clés de la confiance des investisseurs et des consommateurs, offrant un avantage stratégique dans le paysage post-2025.Perspectives d'avenir
Le marché mondial des aliments à base de plantes devrait devenir un pilier central de l’écosystème des protéines alternativesCroissance future anticipée dans :- Produits fonctionnels et enrichis à base de plantes ciblant les protéines, les vitamines et les minéraux.
- Expansion de la pénétration du commerce de détail, du commerce électronique et de la restauration sur les marchés développés et émergents.
- L'innovation technologique dans l'extraction de protéines végétales, l'amélioration du goût et l'efficacité de production pilotée par l'IA.
- Stratégies d’approvisionnement durable, clean-label et alignées sur les critères ESG favorisant une adoption à long terme.
Activité d'investissement
Dynamique de l’investissement et du financement — Marché mondial des aliments à base de plantes
Cadrage exécutif
Réalité actuelle du marché
Évalué à 82,4 milliards USD en 2025 et projeté pour atteindre 162,7 milliards USD d’ici 2033 (TCAC d’environ 8,9 %), l’Amérique du Nord domine actuellement le marché, tandis que la région Asie-Pacifique représente la croissance la plus rapide. Les principaux acteurs, notamment Beyond Meat, Nestlé, Oatly et Eat Just, investissent massivement dans la diversification des produits, l’approvisionnement durable et l’expansion du commerce de détail afin de renforcer leur présence mondiale.Signaux clés et éléments de preuve
- Développement de produits fonctionnels et enrichis : Investissements dans les aliments d'origine végétale riches en protéines, enrichis en vitamines et à étiquetage propre.
- Innovation en matière d’alternatives aux produits laitiers et à la viande : Allocation de capitaux vers les laits, yaourts, fromages et substituts de viande de nouvelle génération à base de plantes.
- Commerce de détail et expansion du commerce électronique : Financement orienté vers la présence en rayon dans les supermarchés, les offres de marques de distributeur et les plateformes d'épicerie en ligne.
- Intégration du secteur de la restauration commerciale : Partenariats stratégiques avec les QSR, les restaurants et les traiteurs institutionnels.
- Technologies des protéines issues de la fermentation : Investissements dans la production de protéines évolutive, optimisée en termes de goût et rentable.
- Optimisation de la chaîne d'approvisionnement : Approvisionnement en ingrédients, production et distribution pilotés par l'IA pour réduire les coûts et garantir la fiabilité.
- Activité de fusions-acquisitions et de financement par capital-risque : Consolidation croissante et investissements dans les start-ups au sein des catégories émergentes à base de plantes.
Implications stratégiques
Les marques qui misent sur la nutrition fonctionnelle, une production évolutive, l’innovation en matière d’étiquetage propre et des partenariats solides avec la distribution et la restauration sont les mieux placées pour assurer un leadership durable sur le marché. Les investisseurs privilégient les entreprises capables de se démarquer grâce à la durabilité, aux technologies avancées de protéines et à une large diversification de leurs catégories de produits.Perspectives d'avenir
Entre 2026 et 2033, l'activité d'investissement devrait s'accélérer dans les alternatives aux produits laitiers, les substituts de viande, les œufs d'origine végétale et les aliments fonctionnels. Les opportunités seront portées par une prise de conscience croissante des consommateurs en matière de santé, des objectifs de durabilité, la croissance des marques de distributeurs et une intégration plus profonde dans la grande distribution traditionnelle et les menus de restauration rapide (QSR).Technologie et innovation
Marché mondial des aliments à base de plantes : technologie et innovation
Cadrage exécutif
Le marché mondial des aliments d'origine végétale passe rapidement d'une tendance de niche à un pilier incontournable de l'écosystème alimentaire mondial. Porté par des consommateurs soucieux de leur santé, la durabilité environnementale et une innovation produit en constante expansion, les aliments d'origine végétale couvrent désormais les alternatives aux produits laitiers, les substituts de viande, les œufs, les snacks et les plats prêts à consommer. Ce secteur se caractérise par une innovation continue dans les technologies protéiques, les ingrédients fonctionnels et la personnalisation des produits grâce à l'IA.Réalité actuelle du marché
Évalué à 82,4 milliards USD en 2025 et projeté pour atteindre 162,7 milliards USD d'ici 2033, le marché connaît une expansion à un TCAC de 8,9 %. L'Amérique du Nord détient la plus grande part de marché, portée par des écosystèmes avancés de protéines alternatives, une forte pénétration de la distribution et une grande sensibilisation des consommateurs. L'Asie-Pacifique est la région à la croissance la plus rapide, soutenue par l'urbanisation, la hausse des revenus disponibles et l'adoption croissante des régimes à base de plantes parmi les jeunes générations.Signaux clés et éléments de preuve
- Innovation produit : expansion dans les alternatives laitières, les substituts de viande, les alternatives aux œufs, les snacks fonctionnels et les produits nutritionnels enrichis.
- Tendances en nutrition fonctionnelle et étiquetage propre : préférence accrue des consommateurs pour des formulations riches en protéines, sans allergènes et à étiquetage propre.
- Intégration du commerce de détail et de la restauration : les supermarchés, les magasins spécialisés, les plateformes de commerce électronique et les chaînes de restauration rapide élargissent leur offre de produits à base de plantes, améliorant ainsi leur accessibilité.
- Technologies et avancées des procédés : les protéines issues de la fermentation, l'ingénierie de la texture, l'optimisation des saveurs et les innovations de la chaîne d'approvisionnement propulsées par l'IA améliorent l'évolutivité et la parité gustative.
- Impact environnemental et durabilité : une empreinte carbone réduite, une consommation d'eau moindre et un approvisionnement éthique favorisent l'adoption en phase avec les objectifs ESG.
Implications stratégiques
Les entreprises qui exploitent des technologies protéiques avancées, une fabrication à grande échelle et un positionnement produit axé sur la durabilité sont mieux équipées pour assurer une croissance à long terme. Des partenariats stratégiques avec les détaillants, les chaînes de restauration rapide et les opérateurs de services alimentaires accélèrent la pénétration du marché. L'investissement dans des formulations clean-label, enrichies et fonctionnelles garantit une différenciation sur un marché hautement concurrentiel.Perspectives d'avenir
Le paysage post-2025 laisse entrevoir une croissance soutenue, avec une intégration plus poussée des ingrédients fonctionnels, une personnalisation pilotée par l'IA et un approvisionnement durable. Les marchés émergents d'Asie-Pacifique et d'Amérique latine présentent un fort potentiel d'adoption. Les entreprises misant sur l'innovation, l'expansion du commerce de détail et l'alignement sur les critères ESG capteront une valeur structurelle dans l'écosystème mondial de l'alimentation à base de plantes.Risque de marché
Facteurs de risque et menaces de perturbation sur le marché mondial des aliments à base de plantes
Cadrage exécutif
Le marché mondial des aliments d'origine végétale évolue d'une tendance de niche vers une catégorie de croissance grand public. La sensibilisation accrue à la santé, les préoccupations environnementales et la flexibilité croissante des consommateurs dans leurs choix alimentaires stimulent une adoption rapide. Les principaux acteurs exploitent des technologies avancées de protéines, des initiatives de durabilité et une expansion de la distribution pour capter une valeur à long terme.Réalité actuelle du marché
En 2025, le marché est évalué à 82,4 milliards USD, l’Amérique du Nord détenant la plus grande part, portée par une innovation avancée et une forte pénétration des marques. L’Asie-Pacifique est la région qui connaît la croissance la plus rapide, en raison de l’urbanisation, de la hausse des revenus disponibles et d’une sensibilisation alimentaire croissante. Des catégories de produits telles que les produits laitiers, la viande, les œufs et les snacks fonctionnels à base de plantes connaissent une adoption massive dans le grand public. L’intégration du commerce de détail et de la restauration élargit l’accès des consommateurs à ces produits.Signaux clés et éléments de preuve
- La prise de conscience croissante en matière de santé et de bien-être stimule la demande d'aliments sans cholestérol, sans lactose et à étiquette propre.
- Les préoccupations environnementales et liées à la durabilité façonnent les préférences des consommateurs pour les alternatives à base de plantes.
- L’expansion du commerce de détail, les offres de marques propres et les canaux en ligne accroissent l’accessibilité et l’abordabilité des produits.
- L'innovation technologique dans l'extraction des protéines, la fermentation et l'ingénierie des saveurs améliore la qualité des produits.
- L'adoption de la restauration hors domicile par les chaînes de restauration rapide et les restaurants signale une acceptation grand public et un potentiel de croissance à long terme.
Implications stratégiques
- Les entreprises doivent intégrer des innovations fonctionnelles et riches en protéines pour se différencier sur un marché concurrentiel.
- Des partenariats solides dans le commerce de détail et des collaborations dans le secteur de la restauration hors domicile sont essentiels pour gagner en ampleur et en visibilité.
- Les stratégies d’approvisionnement alignées sur le développement durable et les critères ESG renforceront le positionnement de la marque et la confiance des investisseurs.
- La personnalisation des produits pilotée par l'IA et l'optimisation de la chaîne d'approvisionnement peuvent améliorer l'efficacité opérationnelle et l'engagement des consommateurs.
- Le suivi des tendances émergentes des consommateurs flexitariens est essentiel pour un développement de produits ciblé.
Perspectives d'avenir
Le marché devrait atteindre 162,7 milliards USD d'ici 2033, enregistrant un TCAC de 8,9 %. Après 2025, la croissance sera façonnée par l'intégration d'ingrédients fonctionnels, l'expansion dans la restauration hors domicile, la personnalisation pilotée par l'IA et l'approvisionnement durable. Les entreprises qui parviendront à s'aligner sur la santé, la durabilité et l'innovation technologique capteront une valeur à long terme dans l'écosystème végétal mondial.Paysage réglementaire
Paysage réglementaire et politique : marché mondial des aliments à base de plantes
Cadrage exécutif
Le marché mondial des produits alimentaires à base de plantes opère dans le cadre de diverses réglementations relatives à la sécurité sanitaire des aliments, à l'étiquetage et aux protéines alternatives. Les principales autorités comprennent la Food and Drug Administration (FDA) des États-Unis, l'Autorité européenne de sécurité des aliments (EFSA), la Food Safety and Standards Authority of India (FSSAI) ainsi que d'autres organismes de réglementation régionaux. Les produits tels que les alternatives laitières à base de plantes, les substituts de viande, les œufs et les plats prêts à consommer doivent se conformer aux normes d'hygiène, d'étiquetage nutritionnel, de déclaration des allergènes et d'emballage. Les tendances émergentes telles que les formulations riches en protéines, les produits à étiquetage propre, la nutrition fonctionnelle et les aliments enrichis font l'objet d'un contrôle supplémentaire. Les allégations telles que « végétalien », « biologique », « sans cholestérol » ou « riche en protéines » nécessitent une vérification et une certification pour garantir la conformité et la confiance des consommateurs.Réalité actuelle du marché
L’Amérique du Nord détient la plus grande part, soutenue par une innovation avancée en matière de protéines alternatives, une forte présence dans le commerce de détail et une adoption généralisée dans le secteur de la restauration. La surveillance réglementaire met l’accent sur l’exactitude de l’étiquetage, la divulgation des allergènes et la vérification des allégations fonctionnelles. L’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’urbanisation, la hausse des revenus disponibles et une prise de conscience croissante de la nutrition à base de plantes qui stimule l’adoption. Les réglementations régionales variées obligent les entreprises à adapter leurs formulations de produits, leur étiquetage et leurs certifications pour entrer sur le marché et s’y développer.Signaux clés et éléments de preuve
- Conformité obligatoire en matière d'hygiène, d'étiquetage nutritionnel et d'allergènes pour les aliments d'origine végétale.
- Exigences de certification pour les allégations véganes, biologiques, clean-label et riches en protéines.
- Réglementations relatives aux produits fonctionnels et enrichis ayant un impact sur les allégations relatives aux protéines et aux nutriments.
- Importance croissante accordée à la durabilité, aux emballages respectueux de l'environnement et à la transparence en matière d'empreinte carbone.
- Intégration de la restauration hors domicile et canaux de distribution modernes nécessitant le respect des réglementations dans plusieurs régions.
- L'innovation dans les alternatives à base de plantes pour les produits laitiers, la viande, les œufs et les plats prêts à consommer attire l'attention des autorités réglementaires.