
Rapport sur le marché mondial des confiseries, taille et prévisions 2026-2033
Aperçu des prévisions du marché mondial de la confiserie : 2026-2033
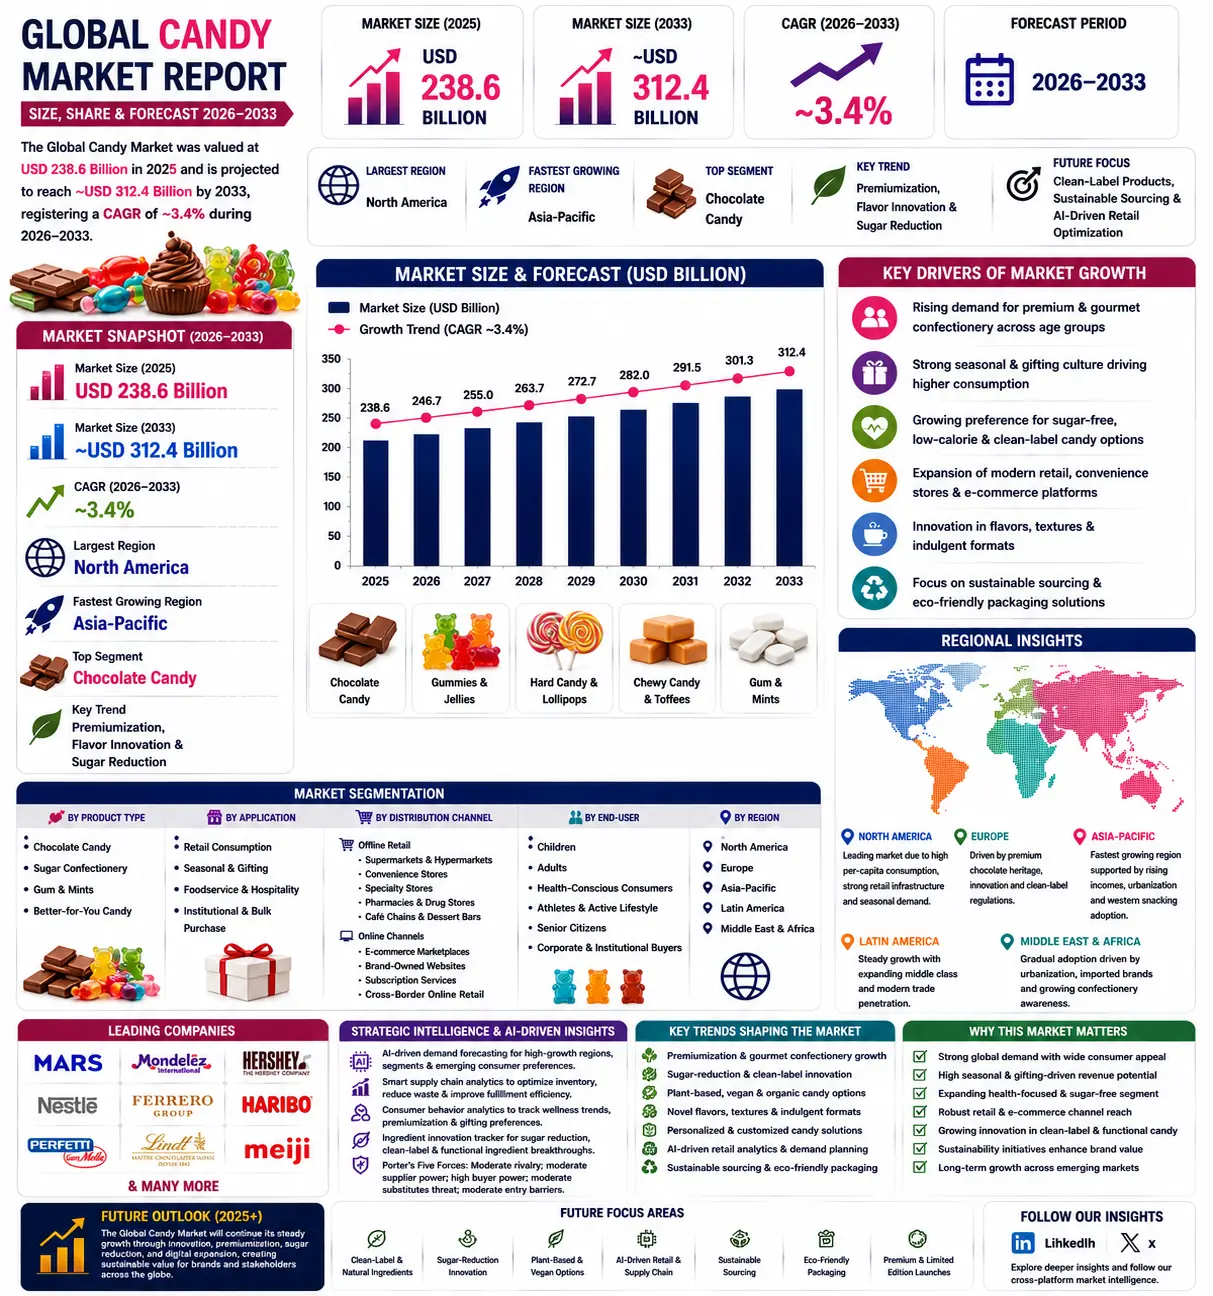
| Mesures | Valeur |
|---|---|
| Taille du marché 2025 | 238,6 milliards USD |
| Taille du marché 2033 | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ~312,4 milliards USD |
| TCAC (2026–2033) | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ~3.4% |
| Plus grande région | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? Amérique du Nord |
| Région à la croissance la plus rapide | ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? Asie-Pacifique |
| Principaux segments | Ceci est une traduction du contenu de la page en français. Voici le texte traduit : ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? ?? Bonbons au chocolat |
| Tendance clé | Premiumisation, innovation des saveurs et réduction du sucre |
| Perspectives d'avenir | ?? ?? ?? Produits à étiquette propre, approvisionnement durable et optimisation du commerce de détail pilotée par l'IA |
Aperçu du marché mondial de la confiserie
Le marché mondial de la confiserie continue de se développer régulièrement, les consommateurs recherchant des friandises gourmandes, options de cadeau, et des expériences gustatives innovantes. Bien que la consommation traditionnelle de confiseries reste forte, l'évolution des préférences des consommateurs redessine le marché. La demande de chocolats premium, de saveurs exotiques, de variantes sans sucre et d'ingrédients à étiquette propre s'accélère.
Selon Pheonix Research, le marché mondial des confiseries est évalué à 238,6 milliards USD en 2025 et devrait atteindre environ 312,4 milliards USD d'ici 2033, reflétant une TCAC de ~3.4% (2026???2033).
L’Amérique du Nord demeure le plus grand marché. en raison d’une consommation de confiserie élevée par habitant, d’une forte demande saisonnière et d’une infrastructure de vente au détail bien établie. La région Asie-Pacifique connaît la croissance la plus rapide, portée par la hausse des revenus disponibles, l’urbanisation, l’adoption des habitudes de grignotage occidentales et l’expansion rapide du commerce de détail.
Dynamique du marché post-2025 indique une premiumisation croissante, des initiatives d'approvisionnement durable en cacao, des stratégies de réduction du sucre, des alternatives à base de plantes, une prévision de la demande pilotée par l'IA, et Innovations en matière d'emballages écologiques.
Principaux moteurs de la croissance du marché mondial de la confiserie
Demande croissante pour les confiseries premium et gourmet
Les consommateurs optent de plus en plus pour les chocolats artisanaux, saveurs en édition limitée et formulations d’ingrédients de haute qualité, renforçant la réalisation de la valeur.
Culture saisonnière & culture du cadeau
Les festivals, les jours fériés et les occasions spéciales comme Halloween, Noël, la Saint-Valentin et les célébrations régionales stimulent considérablement les ventes de confiseries.
Innovation en matière de réduction du sucre et d’options plus saines
Sensibilisation croissante à la santé pousse la demande pour des bonbons sans sucre, faibles en calories, biologiques et à étiquette propre.
Expansion du commerce de détail et de l'e-commerce
Présence forte dans les supermarchés, les hypermarchés, les magasins de proximité, et Les plateformes en ligne améliorent accessibilité et achats impulsifs.
Croissance de la consommation dans les marchés émergents
Les populations de classe moyenne en expansion en Asie-Pacifique et en Amérique latine soutiennent la croissance à long terme de cette catégorie.
Segmentation du marché mondial des bonbons
1. Par type de produit
1.1 Bonbons au chocolat
1.1.1 Chocolat au lait
1.1.1.1 Barres de chocolat au lait nature
1.1.1.2 Variantes fourrées au caramel
1.1.1.3 Barres aux fruits à coque
1.1.1.4 Chocolat pour gaufres et biscuits
1.1.2 Chocolat noir
1.1.2.1 Teneur élevée en cacao (70 % et plus)
1.1.2.2 Chocolat noir sans sucre
1.1.2.3 Chocolat noir biologique
1.1.2.4 Chocolat enrichi en antioxydants
1.1.3 Chocolat blanc
1.1.3.1 Barres blanches classiques
1.1.3.2 Chocolat blanc aux fruits infusés
1.1.3.3 Variantes Cookies & Cream
1.1.3.4 Chocolat blanc artisanal premium
1.1.4 Chocolats fourrés et premium
1.1.4.1 Truffes
1.1.4.2 Pralines
1.1.4.3 Chocolats fourrés à la liqueur
1.1.4.4 Coffrets cadeaux assortis
1.2 Confiserie de sucre
1.2.1 Bonbons durs
1.2.1.1 Bonbons durs aux fruits
1.2.1.2 Bonbons à la menthe et au menthol
1.2.1.3 Pastilles aux herbes
1.2.1.4 Bonbons durs sans sucre
1.2.2 Bonbons gélifiés et gelées
1.2.2.1 Gommes aux fruits
1.2.2.2 Bonbons gélifiés acidulés
1.2.2.3 Gommes sans gélatine
1.2.2.4 Gommes à formes originales
1.2.3 Bonbons moelleux
1.2.3.1 Caramel
1.2.3.2 Caramel au beurre
1.2.3.3 Caramel mou
1.2.3.4 Nougat
1.2.4 Sucettes
1.2.4.1 Tour classique
1.2.4.2 Centre rempli
1.2.4.3 Conceptions originales
1.2.4.4 Sucettes sans sucre
1.3 Gommes & Menthes
1.3.1 Gomme à mâcher
1.3.1.1 Gomme sans sucre
1.3.1.2 Gomme à mâcher
1.3.1.3 Gomme à saveur persistante
1.3.1.4 Gomme fonctionnelle
1.3.2 Pastilles à la menthe
1.3.2.1 Comprimés de menthe
1.3.2.2 Rafraîchisseurs d'haleine à base de plantes
1.3.2.3 Mints sans sucre
1.3.2.4 Bandes de menthe
1.4 Bonbons meilleurs pour la santé
1.4.1 Bonbons sans sucre
1.4.2 Bonbons bio et à étiquetage propre
1.4.3 Bonbons hypocaloriques et céto
1.4.4 Bonbons à base de plantes et végétaliens
2. Par application
2.1 Consommation au détail
2.1.1 Supermarchés et hypermarchés
2.1.1.1 Emplacement premium en rayon
2.1.1.2 Multipacks promotionnels
2.1.1.3 Bonbons de marque de distributeur
2.1.1.4 Présentoirs saisonniers
2.1.2 Magasins de proximité
2.1.2.1 Présentoirs pour achats impulsifs
2.1.2.2 Portions individuelles
2.1.2.3 Bonbons en Travel Retail
2.1.2.4 Emplacement des caisses
2.1.3 Magasins spécialisés en confiseries
2.1.3.1 Chocolats artisanaux
2.1.3.2 Bonbons premium importés
2.1.3.3 Vrac Pick-and-Mix
2.1.3.4 Coffrets cadeaux gourmands
2.1.4 Plateformes en ligne de vente directe aux consommateurs
2.1.4.1 Sites Web appartenant à la marque
2.1.4.2 Places de marché de commerce électronique
2.1.4.3 Boîtes de bonbons par abonnement
2.1.4.4 Influenceurs et promotions sur les réseaux sociaux
2.2 Demande saisonnière et liée aux cadeaux
2.2.1 Ventes des fêtes
2.2.2 Cadeaux d'entreprise
2.2.3 Cadeaux de mariage et d'événements
2.2.4 Éditions limitées festives
2.3 Achats institutionnels et en gros
2.3.1 Secteur de l’hôtellerie-restauration
2.3.2 Voyage & Boutiques hors taxes
2.3.3 Sièges sociaux
2.3.4 Établissements d'enseignement
3. Par canal de distribution
3.1 Commerce de détail hors ligne
3.1.1 Supermarchés et hypermarchés
3.1.1.1 Chaînes de distribution organisées
3.1.1.1.1 Chaînes nationales
3.1.1.1.2 Chaînes régionales
3.1.1.1.3 Détaillants internationaux
3.1.1.1.4 Supermarchés Premium / Gastronomiques
3.1.1.2 Stratégie de marchandisage
3.1.1.2.1 Présentoirs en bout de rayon
3.1.1.2.2 Emplacement du comptoir de caisse
3.1.1.2.3 Présentations à thème saisonnier
3.1.1.2.4 Placement en rayon des marques de distributeur
3.1.1.3 Disponibilité des formats de produits
3.1.1.3.1 Formats familiaux
3.1.1.3.2 Barres individuelles
3.1.1.3.3 Coffrets multiples
3.1.1.3.4 Boîtes cadeaux et assortiments
3.1.1.4 Ciblage des consommateurs
3.1.1.4.1 Acheteurs de chocolat premium
3.1.1.4.2 Consommateurs axés sur la valeur
3.1.1.4.3 Acheteurs saisonniers
3.1.1.4.4 Acheteurs soucieux de leur santé
3.1.2 Magasins de proximité
3.1.2.1 Chaînes de proximité urbaines
3.1.2.1.1 Emplacements à fort trafic
3.1.2.1.2 Pôles de transit et de voyage
3.1.2.1.3 Magasins de stations-service
3.1.2.1.4 Emplacements des campus et bureaux
3.1.2.2 Format du produit
3.1.2.2.1 Dosettes individuelles
3.1.2.2.2 Bonbons de poche
3.1.2.2.3 Gommes & Menthes
3.1.2.2.4 Mini-coffrets impulsion
3.1.2.3 Stratégie de tarification
3.1.2.3.1 Unités individuelles premium
3.1.2.3.2 Offres combinées
3.1.2.3.3 Promotions à durée limitée
3.1.2.3.4 Tarification d’impulsion
3.1.2.4 Placement inter-catégories
3.1.2.4.1 Près du paiement
3.1.2.4.2 Section des boissons
3.1.2.4.3 Rayon des snacks
3.1.2.4.4 Râtelier d'articles de voyage
3.1.3 Magasins spécialisés en confiserie
3.1.3.1 Boutiques artisanales et gourmandes
3.1.3.1.1 Chocolats artisanaux
3.1.3.1.2 Bonbons premium importés
3.1.3.1.3 Collections en édition limitée
3.1.3.1.4 Exclusivités saisonnières
3.1.3.2 Vrac et personnalisation
3.1.3.2.1 Bonbons à la carte
3.1.3.2.2 Coffrets cadeaux personnalisés
3.1.3.2.3 Coffrets de cadeaux d'entreprise
3.1.3.2.4 Cadeaux de mariage et d'événements
3.1.3.3 Positionnement premium
3.1.3.3.1 Chocolats à haute teneur en cacao
3.1.3.3.2 Bonbons biologiques et à étiquette propre
3.1.3.3.3 Allégations d'approvisionnement durable
3.1.3.3.4 Emballage de luxe
3.1.3.4 Engagement des consommateurs
3.1.3.4.1 Dégustations en magasin
3.1.3.4.2 Événements de lancement saisonniers
3.1.3.4.3 Programmes de fidélité
3.1.3.4.4 Concepts de vente au détail expérientiels
3.1.4 Pharmacies et parapharmacies
3.1.4.1 Chaînes de pharmacies
3.1.4.1.1 Chaînes de pharmacies nationales
3.1.4.1.2 Réseaux régionaux de pharmacies
3.1.4.1.3 Magasins affiliés à un hôpital
3.1.4.1.4 Pharmacies urbaines ouvertes 24h/24 et 7j/7
3.1.4.2 Bonbons fonctionnels et sans sucre
3.1.4.2.1 Chocolat sans sucre
3.1.4.2.2 Pastilles aux herbes
3.1.4.2.3 Pastilles à la menthe
3.1.4.2.4 Gomme fonctionnelle
3.1.4.3 Placement saisonnier et lié aux cadeaux
3.1.4.3.1 Présentations de fin d'année
3.1.4.3.2 Assortiments de comptoir
3.1.4.3.3 Trousse de voyage
3.1.4.3.4 Petites boîtes cadeaux
3.1.4.4 Ciblage des consommateurs
3.1.4.4.1 Acheteurs soucieux de leur santé
3.1.4.4.2 Consommateurs diabétiques
3.1.4.4.3 Consommateurs seniors
3.1.4.4.4 Placement adjacent en vente libre (OTC)
3.2 Canaux en ligne
3.2.1 Places de marché de e-commerce
3.2.1.1 Plateformes nationales
3.2.1.1.1 Amazon
3.2.1.1.2 Walmart en ligne
3.2.1.1.3 Applications d'épicerie régionales
3.2.1.1.4 Plateformes de marché spécialisées en santé
3.2.1.2 Plateformes transfrontalières
3.2.1.2.1 Alibaba / Tmall
3.2.1.2.2 Lazada / Shopee
3.2.1.2.3 Portails mondiaux de la confiserie
3.2.1.2.4 Expédition directe internationale
3.2.1.3 Modèle de vente
3.2.1.3.1 Achat unique
3.2.1.3.2 Achat d’abonnement
3.2.1.3.3 Remises sur les achats en gros
3.2.1.3.4 Ventes flash
3.2.1.4 Influence des consommateurs
3.2.1.4.1 Avis et notes
3.2.1.4.2 Partenariats avec les influenceurs
3.2.1.4.3 Annonces sponsorisées
3.2.1.4.4 Recommandations basées sur l'IA
3.2.2 Sites Web appartenant aux marques
3.2.2.1 Ventes directes au consommateur (D2C)
3.2.2.1.1 Portefeuille complet de produits
3.2.2.1.2 Lancements exclusifs
3.2.2.1.3 Éditions limitées
3.2.2.1.4 Paniers-cadeaux personnalisés
3.2.2.2 Programmes d'abonnement et de fidélité
3.2.2.2.1 Boîtes de bonbons mensuelles
3.2.2.2.2 Abonnements saisonniers
3.2.2.2.3 Réapprovisionnement automatique
3.2.2.2.4 Points de fidélité
3.2.2.3 Outils de personnalisation
3.2.2.3.1 Personnalisation des saveurs
3.2.2.3.2 Emballage personnalisé
3.2.2.3.3 Options de branding d'entreprise
3.2.2.3.4 Offres groupées basées sur l'occasion
3.2.2.4 Engagement numérique
3.2.2.4.1 Contenu des recettes et des accords
3.2.2.4.2 Dégustations virtuelles
3.2.2.4.3 Intégration des médias sociaux
3.2.2.4.4 Campagnes communautaires
3.2.3 Boîtes de bonbons par abonnement
3.2.3.1 Boîtes mensuelles à thème
3.2.3.2 Boîtes de bonbons internationales
3.2.3.3 Abonnements de chocolat premium
3.2.3.4 Abonnements Entreprises & Cadeaux
3.2.4 Commerce de détail en ligne transfrontalier
3.2.4.1 Marques premium importées
3.2.4.2 Bonbons de spécialité régionaux
3.2.4.3 Solutions mondiales de cadeaux d’affaires
3.2.4.4 Réseaux internationaux d’exécution des commandes et de logistique
4. Par région
4.1 Amérique du Nord
4.2 Europe
4.3 Asie-Pacifique
4.4 Amérique latine
4.5 Moyen-Orient et Afrique
Principales entreprises du marché mondial des confiseries
- Mars Incorporated
- Mondelez International
- La société Hershey
- Nestlé S.A.
- Groupe Ferrero
- Haribo GmbH
- Perfetti Van Melle
- Lindt & Sprüngli
- Meiji Holdings
Mars et Mondelez dominent le marché par leur échelle et leur portée de distribution mondiale, soutenus par des portefeuilles de produits diversifiés et une forte notoriété de marque. Les acteurs premium tels que Ferrero et Lindt stimulent une croissance à forte marge grâce à l'innovation et à des stratégies axées sur le cadeau.
Aperçus régionaux du marché mondial des bonbons
Amérique du Nord ??? Marché en tête
L’Amérique du Nord conserve sa position de leader sur le marché grâce à une consommation de confiserie par habitant élevée, à de solides cycles de ventes saisonnières (Halloween, Noël, Saint-Valentin) et à un écosystème de distribution très développé comprenant supermarchés et magasins de proximité. Les segments du chocolat premium et des coffrets cadeaux renforcent par ailleurs la génération de revenus.
Asie-Pacifique ??? région à la croissance la plus rapide
L’Asie-Pacifique connaît l’expansion la plus rapide, soutenue par la hausse des revenus disponibles, l’adoption croissante du snacking de type occidental, l’urbanisation, ainsi que la croissance rapide du commerce de détail moderne et des plateformes de commerce électronique.
Europe
Le marché européen est façonné par un riche héritage de chocolat premium, des réglementations strictes en matière d'étiquetage propre et de durabilité, ainsi qu'une innovation continue dans les produits artisanaux et à haute teneur en cacao.
Amérique latine
La croissance soutenue en Amérique latine est alimentée par l'expansion des classes moyennes, une demande croissante pour les petites indulgences abordables, et l'amélioration des infrastructures de vente au détail dans les centres urbains.
Moyen-Orient et Afrique
La région connaît une croissance progressive, portée par le développement urbain, la pénétration croissante des formats de vente au détail modernes et la demande accrue pour les marques de confiserie importées et premium.
Intelligence stratégique et informations basées sur l'IA ??? Marché mondial des bonbons
Le moteur de prévision de la demande Pheonix indique une croissance stable à long terme, soutenue par l'expansion du chocolat premium, les cycles de demande saisonniers, la reformulation visant la réduction du sucre et la pénétration croissante sur les marchés émergents de la région Asie-Pacifique. L'analyseur de comportement des consommateurs met en évidence une préférence croissante pour l'indulgence premium, les ingrédients à étiquette propre, les friandises en portions contrôlées et les alternatives à base de plantes, avec une influence grandissante des tendances des médias sociaux et des plateformes de cadeaux en ligne. Le suivi de l'innovation souligne la diversification des saveurs, les lancements en édition limitée, l'approvisionnement durable en cacao, l'adoption d'emballages recyclables et l'analyse du commerce de détail pilotée par l'IA comme différenciateurs concurrentiels clés. L'analyse des cinq forces de Porter révèle :-
Forte intensité concurrentielle
-
Pouvoir de négociation modéré des fournisseurs (la volatilité du cacao et du sucre influence les marges)
-
Pouvoir d'achat modéré à élevé des acheteurs en raison du changement de marque.
-
Menace de substitution modérée de la part d'alternatives de snacks plus saines
-
Barrières à l’entrée modérées, tirées par la valeur de la marque et l’échelle de distribution
Pourquoi le marché mondial de la confiserie reste essentiel
-
Catégorie de grande consommation à forte fréquence d'achat bénéficiant d'un fort attrait émotionnel.
-
Contribution saisonnière significative et tirée par les cadeaux aux revenus.
-
Forte évolutivité à travers les segments grand public et premium
-
Élargir l’innovation dans la réduction du sucre et l’approvisionnement durable
-
De puissants portefeuilles de marques mondiales dotés de solides réseaux de distribution
Conclusion finale du marché mondial des confiseries
Le marché mondial de la confiserie continue d'évoluer vers un écosystème haut de gamme, axé sur l'innovation et la durabilité. Si l'indulgence demeure le principal moteur de la demande, les opportunités de croissance sont de plus en plus façonnées par la reformulation clean-label, la réduction du sucre, l'approvisionnement éthique et l'expansion du commerce de détail omnicanal.
Le TCAC projeté d’environ 3,4 % (2026–2033) reflète une croissance stable et résiliente à long terme sur les marchés développés et émergents.
Chez Pheonix Research, nos cadres de prévision avancés fournissent des projections complètes des revenus du marché des confiseries, des analyses comparatives concurrentielles et une intelligence stratégique basée sur l'IA — permettant aux parties prenantes de tirer parti du paysage de la confiserie post-2025 avec une précision fondée sur les données et des stratégies de croissance évolutives.
?????? Mentions sociales et canaux de publication
Explorez des perspectives plus approfondies et suivez nos mises à jour multiplateformes sur??LinkedIn, ?? et ??Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français.pour une veille continue et une couverture complète du marché. LinkedIn : https://www.linkedin.com/feed/update/urn:li:activity:7432061770933911552 Je suis désolé, mais je n'ai pas reçu le contenu source à traduire. Veuillez fournir le texte à traduire en français. :https://x.com/Pheonix_Insight/status/2026298041591115803?s=20Table des matières
Résumé exécutif
1.1 Aperçu des prévisions du marché (2026–2033)
1.2 Analyse de la taille du marché mondial et du TCAC
1.3 Segments les plus importants et à la croissance la plus rapide
1.4 Tendances régionales en matière de leadership
1.5 Principaux moteurs du marché
1.6 Aperçu du paysage concurrentiel
1.7 Perspectives stratégiques jusqu’en 2033
2. Introduction et Aperçu du Marché
2.1 Définition du marché mondial de la confiserie
2.2 Portée de l’étude
2.3 Rôle des bonbons dans l'industrie mondiale de la confiserie
2.4 Évolution de la confiserie traditionnelle vers des bonbons haut de gamme et à étiquette propre
2.5 Influence de la culture saisonnière et des cadeaux
2.6 Intégration du commerce de détail numérique, de l'IA et de la prévision de la demande
2.7 Tendances en matière de durabilité et d'approvisionnement éthique en cacao
3. Méthodologie de recherche
3.1 Recherche primaire
3.2 Recherche secondaire
3.3 Modèle d'estimation de la taille du marché
3.4 Hypothèses de prévision (2026-2033)
3.5 Validation des données et triangulation
4. Dynamique du marché
4.1 Facteurs moteurs
4.1.1 Demande croissante de confiseries premium et gastronomiques 4.1.2 Expansion de la culture des produits saisonniers et des cadeaux 4.1.3 Réduction du sucre et innovation meilleure pour la santé 4.1.4 Expansion du commerce de détail et du commerce électronique 4.4.5 Croissance de la consommation sur les marchés émergents 4.1.6 Innovation en matière de saveurs et lancements en éditions limitées4.1.7 Initiatives en matière d'emballage durable et d'approvisionnement éthique
4.2 Freins
4.2.1 Volatilité des prix des matières premières (cacao et sucre)
4.2.2 Préoccupations sanitaires et réglementations sur le sucre
4.2.3 Intense concurrence entre les acteurs existants
4.2.4 Perturbations de la chaîne d'approvisionnement et de la logistique
4.3 Opportunités
4.3.1 Expansion du chocolat premium
4.3.2 Croissance des bonbons clean-label et biologiques
4.3.3 Confiserie à base de plantes et végétalienne
4.3.4 Optimisation du commerce de détail pilotée par l'IA
4.3.5 Expansion à travers l'Asie-Pacifique et les marchés émergents
4.4 Défis
4.4.1 Sensibilité de la chaîne d'approvisionnement du cacao
4.4.2 Pression sur les marges due aux promotions en magasin
4.4.3 Concurrence des marques de distributeur
4.4.4 L'évolution des préférences des consommateurs en matière de santé
5. Analyse du marché mondial des confiseries (en milliards USD), 2026???2033
5.1 Aperçu de la taille du marché
Analyse du TCAC
5.3 Répartition des revenus par région (Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, MEA)
5.4 Répartition des revenus par produit
5.5 Analyse des tendances de prix et de marges
6. Segmentation du marché par type de produit (en milliards USD), 2026???2033
6.1 Bonbons au chocolat
6.1.1 Chocolat au lait
6.1.1.1 Barres de chocolat au lait nature
6.1.1.2 Variantes fourrées au caramel
6.1.1.3 Barres fourrées aux noix
6.1.1.4 Chocolat pour gaufres et biscuits
6.1.2 Chocolat noir
6.1.2.1 Teneur élevée en cacao (70 % et plus)
6.1.2.2 Chocolat noir sans sucre
6.1.2.3 Chocolat noir biologique
6.1.2.4 Chocolat enrichi en antioxydants
6.1.3 Chocolat blanc
6.1.3.1 Barres blanches classiques
6.1.3.2 Chocolat blanc infusé aux fruits
6.1.3.3 Variantes Cookies & Cream
6.1.3.4 Chocolat blanc artisanal haut de gamme
6.1.4 Chocolats fourrés et haut de gamme
6.1.4.1 Truffes
6.1.4.2 Pralines
6.1.4.3 Chocolats fourrés à la liqueur
6.1.4.4 Boîtes cadeaux assorties
6.2 Confiserie de sucre
6.2.1 Bonbons durs
6.2.1.1 Bonbons durs aux fruits
6.2.1.2 Bonbons à la menthe et au menthol
6.2.1.3 Pastilles à base de plantes
6.2.1.4 Bonbons durs sans sucre
6.2.2 Gommes et gelées
6.2.2.1 Gommes aux fruits
6.2.2.2 Bonbons gélifiés acidulés
6.2.2.3 Gommes sans gélatine
6.2.2.4 Gommes en forme de nouveauté
6.2.3 Bonbons moelleux
6.2.3.1 Caramel
6.2.3.2 Caramel au beurre
6.2.3.3 Taffy
6.2.3.4 Nougat
6.2.4 Sucettes
6.2.4.1 Tour classique
6.2.4.2 Centre rempli
6.2.4.3 Conceptions de nouveauté
6.2.4.4 Sucettes sans sucre
6.3 Gommes & Bonbons à la menthe
6.3.1 Gomme à mâcher
6.3.1.1 Gomme sans sucre
6.3.1.2 Chewing-gum
6.3.1.3 Gomme à saveur longue durée
6.3.1.4 Gomme fonctionnelle
6.3.2 Pastilles à la menthe
6.3.2.1 Comprimés de menthe
6.3.2.2 Rafraîchisseurs d’haleine à base de plantes
6.3.2.3 Mints sans sucre
6.3.2.4 Bandes de menthe
6.4 Bonbons meilleurs pour la santé
6.4.1 Bonbons sans sucre
6.4.2 Bonbons bio et à étiquette propre
6.4.3 Bonbons faibles en calories et céto
6.4.4 Bonbons à base de plantes et végétaliens
7. Segmentation du marché par application (milliards USD), 2026???2033
7.1 Consommation au détail
7.1.1 Supermarchés et hypermarchés
7.1.1.1 Placement en avant-première sur les étagères
7.1.1.2 Coffrets promotionnels multi-articles
7.1.1.3 Bonbons de marque de distributeur
7.1.1.4 Présentations saisonnières
7.1.2 Magasins de proximité
7.1.2.1 Présentoirs d’achat impulsif
7.1.2.2 Dosettes individuelles
7.1.2.3 Confiserie en Travel Retail
7.1.2.4 Emplacement du comptoir de caisse
7.1.3 Magasins spécialisés en confiserie
7.1.3.1 Chocolats artisanaux
7.1.3.2 Bonbons haut de gamme importés
7.1.3.3 Vrac en libre choix
7.1.3.4 Coffrets gourmands cadeaux
7.1.4 Plateformes en ligne de vente directe aux consommateurs
7.1.4.1 Sites web appartenant à la marque
7.1.4.2 Places de marché de commerce électronique
7.1.4.3 Boîtes de bonbons par abonnement
7.1.4.4 Promotions d’influenceurs et sur les réseaux sociaux
7.2 Demande saisonnière et liée aux cadeaux
7.2.1 Ventes des fêtes
7.2.2 Cadeaux d’entreprise
7.2.3 Cadeaux de mariage et d'événements
7.2.4 Éditions limitées festives
7.3 Achats institutionnels et en gros
7.3.1 Secteur de l'hôtellerie
7.3.2 Voyage & Duty-Free
7.3.3 Sièges sociaux
7.3.4 Établissements d’enseignement
8. Segmentation du marché par canal de distribution (en milliards USD), 2026???2033
8.1 Commerce de détail hors ligne
8.1.1 Supermarchés et hypermarchés
8.1.1.1 Chaînes de distribution organisées
8.1.1.1.1 Chaînes nationales
8.1.1.1.2 Chaînes régionales
8.1.1.1.3 Détaillants internationaux
8.1.1.1.4 Supermarchés premium / gastronomiques
8.1.1.2 Stratégie de marchandisage
8.1.1.2.1 Présentoirs en bout de rayon
8.1.1.2.2 Emplacement des caisses de paiement
8.1.1.2.3 Présentations thématiques saisonnières
8.1.1.2.4 Placement en rayon des marques de distributeur
8.1.1.3 Disponibilité des formats de produits
8.1.1.3.1 Formats familiaux
8.1.1.3.2 Barres portion individuelle
8.1.1.3.3 Conditionnements multiples
8.1.1.3.4 Boîtes cadeaux et assortiments
8.1.1.4 Ciblage des consommateurs
8.1.1.4.1 Acheteurs de chocolat premium
8.1.1.4.2 Consommateurs axés sur la valeur
8.1.1.4.3 Acheteurs saisonniers
8.1.1.4.4 Acheteurs soucieux de leur santé
8.1.2 Magasins de proximité
8.1.2.1 Chaînes de proximité urbaines
8.1.2.1.1 Emplacements à fort trafic
8.1.2.1.2 Pôles de transit et de voyage
8.1.2.1.3 Magasins de stations-service
8.1.2.1.4 Emplacements des campus et bureaux
8.1.2.2 Format du produit
8.1.2.2.1 Formats portion individuelle
8.1.2.2.2 Bonbons de poche
8.1.2.2.3 Gommes et Mints
8.1.2.2.4 Mini-format impulsif
8.1.2.3 Stratégie de prix
8.1.2.3.1 Unités simples haut de gamme
8.1.2.3.2 Offres combinées
8.1.2.3.3 Promotions à durée limitée
8.1.2.3.4 Tarification impulsive
8.1.2.4 Placement intersectoriel
8.1.2.4.1 Près du point de vente
8.1.2.4.2 Section Boissons
8.1.2.4.3 Allée des collations
8.1.2.4.4 Râtelier d’articles de voyage essentiels
8.1.3 Magasins spécialisés en confiserie
8.1.3.1 Magasins d'artisanat et de produits gastronomiques
8.1.3.1.1 Chocolats artisanaux
8.1.3.1.2 Bonbons premium importés
8.1.3.1.3 Collections en Édition Limitée
8.1.3.1.4 Exclusivités saisonnières
8.1.3.2 Vrac et personnalisation
8.1.3.2.1 Bonbons à la carte
8.1.3.2.2 Boîtes cadeaux personnalisées
8.1.3.2.3 Coffrets cadeaux d’entreprise
8.1.3.2.4 Faveurs de mariage et d'événements
8.1.3.3 Positionnement Premium
8.1.3.3.1 Chocolats à haute teneur en cacao
8.1.3.3.2 Bonbons bio et à étiquette propre
8.1.3.3.3 Revendications d'approvisionnement durable
8.1.3.3.4 Emballage de luxe
8.1.3.4 Engagement des consommateurs
8.1.3.4.1 Dégustations en magasin
8.1.3.4.2 Événements de lancement saisonniers
8.1.3.4.3 Programmes de fidélisation
8.1.3.4.4 Concepts de vente au détail expérientiels
8.1.4 Pharmacies et magasins de médicaments
8.1.4.1 Pharmacies en chaîne
8.1.4.1.1 Chaînes nationales de pharmacies
8.1.4.1.2 Réseaux régionaux de pharmacies
8.1.4.1.3 Magasins affiliés à un hôpital
8.1.4.1.4 Pharmacies urbaines ouvertes 24h/24 et 7j/7
8.1.4.2 Bonbons fonctionnels et sans sucre
8.1.4.2.1 Chocolat sans sucre
8.1.4.2.2 Pastilles aux herbes
8.1.4.2.3 Bonbons à la menthe
8.1.4.2.4 Gomme fonctionnelle
8.1.4.3 Placement saisonnier et lié aux cadeaux
8.1.4.3.1 Présentations de fêtes
8.1.4.3.2 Assortiments de plans de travail
8.1.4.3.3 Trousse de voyage
8.1.4.3.4 Petites boîtes cadeaux
8.1.4.4 Ciblage des consommateurs
8.1.4.4.1 Acheteurs soucieux de leur santé
8.1.4.4.2 Consommateurs diabétiques
8.1.4.4.3 Consommateurs seniors
8.1.4.4.4 Placement adjacent hors cote (OTC)
8.2 Canaux en ligne
8.2.1 Places de marché de commerce électronique
8.2.1.1 Plateformes nationales
8.2.1.1.1 Amazon
8.2.1.1.2 Walmart en ligne
8.2.1.1.3 Applications régionales d'épicerie
8.2.1.1.4 Plateformes de marché santé et spécialisées
8.2.1.2 Plateformes transfrontalières
8.2.1.2.1 Alibaba / Tmall
8.2.1.2.2 Lazada / Shopee
8.2.1.2.3 Portails mondiaux de la confiserie
8.2.1.2.4 Expédition directe internationale
8.2.1.3 Modèle de vente
8.2.1.3.1 Achat unique
8.2.1.3.2 Achat d’abonnement
8.2.1.3.3 Remises sur achats en gros
8.2.1.3.4 Ventes flash
8.2.1.4 Influence du consommateur
8.2.1.4.1 Avis et notes
8.2.1.4.2 Partenariats avec les influenceurs
8.2.1.4.3 Annonces sponsorisées
8.2.1.4.4 Recommandations basées sur l’IA
8.2.2 Sites web appartenant aux marques
8.2.2.1 Ventes directes aux consommateurs (D2C)
8.2.2.1.1 Portefeuille de produits complet
8.2.2.1.2 Lancements exclusifs
8.2.2.1.3 Éditions limitées
8.2.2.1.4 Paniers-cadeaux personnalisés
8.2.2.2 Programmes d'abonnement et de fidélité
8.2.2.2.1 Boîtes de bonbons mensuelles
8.2.2.2.2 Abonnements saisonniers
8.2.2.2.3 Réapprovisionnement automatique
8.2.2.2.4 Points de récompense
8.2.2.3 Outils de personnalisation
8.2.2.3.1 Personnalisation des saveurs
8.2.2.3.2 Emballage personnalisé
8.2.2.3.3 Options de branding d'entreprise
8.2.2.3.4 Offres groupées basées sur l'occasion
8.2.2.4 Engagement numérique
8.2.2.4.1 Contenu des recettes et accords mets
8.2.2.4.2 Dégustations virtuelles
8.2.2.4.3 Intégration des médias sociaux
8.2.2.4.4 Campagnes communautaires
8.2.3 Boîtes de bonbons par abonnement
8.2.3.1 Boîtes mensuelles à thème
8.2.3.2 Boîtes de bonbons internationales
8.2.3.3 Abonnements au chocolat premium
8.2.3.4 Abonnements Entreprises & Cadeaux
8.2.3.5 Coffrets saisonniers en édition limitée
8.2.4 Vente au détail en ligne transfrontalière
8.2.4.1 Marques premium importées
8.2.4.2 Bonbons spécialisés régionaux
8.2.4.3 Solutions mondiales de cadeaux d'affaires
8.2.4.4 Réseaux internationaux d’exécution et de logistique
8.2.4.5 Plateformes en ligne du réseau de vente hors taxes et du travel retail
9. Segmentation du marché par région
9.1 Amérique du Nord
9.2 Europe
9.3 Asie-Pacifique
9.4 Amérique latine
9.5 Moyen-Orient et Afrique
10. Paysage concurrentiel — Mondial
10.1 Analyse des parts de marché
10.2 Matrice de positionnement de marque
10.3 Analyse comparative du portefeuille de produits
10.4 Analyse de la solidité du réseau de distribution
10.5 Comparaison des capacités en IA et numérique
10.6 Cartographie de l’intensité concurrentielle
11. Profils d’entreprises
11.1 Mars Incorporated
11.2 Mondelez International
11.3 La société Hershey
11.4 Nestlé S.A.
11.5 Groupe Ferrero
11.6 Haribo GmbH
11.7 Perfetti Van Melle
11,8 Lindt & Sprüngli
11,9 Meiji Holdings
12. Perspectives régionales
12.1 Amérique du Nord — marché leader
12.2 Asie-Pacifique — région à la croissance la plus rapide
12.3 Europe — L'héritage du chocolat premium
12,4 Amérique latine ??? La demande croissante de la classe moyenne
12,5 Moyen-Orient et Afrique ??? Expansion émergente du commerce de détail
13. Intelligence stratégique et informations appuyées par Pheonix AI
13.1 Moteur de prévision de la demande Pheonix
13.2 Analyseur de comportement des consommateurs
13.3 Suivi de l'innovation et du développement de produits
13.4 Modèle d’analyse de détail piloté par l’IA
13.5 Analyse automatisée des cinq forces de Porter
14. Perspectives d'avenir et recommandations stratégiques
Stratégie d'expansion du segment Premium & Gourmet
14.2 Feuille de route pour la réduction du sucre et la reformulation
14.3 Stratégie de cacao durable et d'approvisionnement éthique
14.4 Optimisation omnicanal et D2C
14.5 Perspectives à long terme du marché (2033 et au-delà)
15. Annexe
16. À propos de Pheonix Research
17. Clause de non-responsabilité
Paysage concurrentiel
Paysage Concurrentiel du Marché Mondial de la Confiserie
Cadrage exécutif
Le marché mondial des confiseries est modérément consolidé, avec une intensité concurrentielle élevée. Les principaux acteurs, notamment Mars Incorporated, Mondelez International, The Hershey Company, Nestlé S.A., Ferrero Group, Haribo GmbH, Perfetti Van Melle, Lindt & Sprüngli et Meiji Holdings, dominent les parts de marché grâce à une distribution mondiale étendue, une forte notoriété de marque et des portefeuilles de produits diversifiés. La concurrence est de plus en plus façonnée par la premiumisation, l'innovation en matière de saveurs et les initiatives en faveur d'étiquettes propres.Réalité actuelle du marché
Le marché évolue à mesure que les consommateurs recherchent des options à la fois indulgentes et soucieuses de leur santé. Les bonbons au chocolat restent le segment le plus important, tandis que les produits sans sucre, à base de plantes et artisanaux gagnent du terrain. Les achats cadeaux saisonniers, les célébrations festives et le comportement d'achat en ligne constituent des moteurs de revenus essentiels. Les géants traditionnels des confiseries FMCG exploitent leur envergure mondiale, leur pénétration du commerce de détail et la fidélité établie à leurs marques. Les acteurs émergents et les marques premium misent quant à eux sur l'approvisionnement durable, les saveurs en édition limitée, la personnalisation basée sur l'IA et les stratégies de vente au détail expérientielles.Signaux clés et éléments de preuve
- Adoption forte des chocolats premium et innovations de saveurs exotiques.
- La croissance des options de bonbons sans sucre, à faible teneur en calories et à étiquetage propre.
- Expansion du commerce électronique et des canaux de vente directe aux consommateurs.
- Consommation accrue liée aux tendances saisonnières et aux achats cadeaux.
- Intégration d’initiatives d’approvisionnement durable et d’emballages écologiques.
Implications stratégiques
- Focus sur l'innovation : Mettez l’accent sur les saveurs premium, exotiques et fonctionnelles.
- Expansion omnicanal : Renforcer les plateformes de vente au détail hors ligne, de commerce électronique et D2C.
- Initiatives Santé et Clean-Label : Développez des offres à teneur réduite en sucre, à base de plantes et compatibles avec le régime cétogène.
- Stratégies saisonnières et cadeaux : Tirez parti des jours fériés, des événements et des emballages personnalisés pour stimuler l'engagement.
- Approvisionnement durable : Investissez dans du cacao issu de sources éthiques, des emballages recyclables et des initiatives menées par la RSE.
Perspectives d'avenir
D'ici 2033, le marché mondial de la confiserie devrait atteindre environ 312,4 milliards USD, avec un taux de croissance annuel composé (TCAC) d'environ 3,4 %. L'Amérique du Nord conservera sa position de leader grâce à une consommation par habitant élevée et à des cycles de demande saisonniers, tandis que l'Asie-Pacifique continuera d'être la région à la croissance la plus rapide, portée par l'urbanisation, la hausse des revenus disponibles et l'expansion des réseaux de distribution modernes et du commerce électronique. Le paysage concurrentiel continuera d'évoluer à travers l'innovation en matière de saveurs, les pratiques durables, la reformulation clean-label et l'optimisation de la vente au détail pilotée par l'IA. Les entreprises qui parviennent à concilier plaisir gustatif, formulations soucieuses de la santé, présence omnicanale et approvisionnement éthique sécuriseront un leadership durable sur le marché.Chaîne de valeur
Marché mondial des confiseries : chaîne de valeur et dynamique du marché
Cadrage exécutif
Le marché mondial de la confiserie évolue dans un chaîne de valeur à fort volume, axée sur l'innovation et orientée vers la commoditéporté par une forte demande des consommateurs pour les plaisirs gourmands, les cadeaux et les expériences gustatives inédites. Les produits de confiserie comprennent le chocolat, la confiserie de sucre, les bonbons gélifiés, les bonbons durs, le chewing-gum et les menthes, évoluant vers formats premium, fonctionnels et meilleurs pour la santéLe marché suit une modèle opérationnel hybride, où les marques multinationales tirent parti production à grande échelle, approvisionnement mondial et pénétration de la distribution de détail, tandis que les acteurs émergents se concentrent sur prémiunisation, innovation « clean-label » (étiquetage propre) et canaux de vente directe au consommateur (DTC). Cela permet d’atteindre une large audience tout en innovant rapidement sur les produits, simultanément. Les défis comprennent volatilité des matières premières (cacao, sucre), pressions réglementaires sur la réduction du sucre, conformité en matière de durabilité et innovations en matière d'emballage.Réalité actuelle du marché
La chaîne de valeur du secteur des confiseries présente Complexité modérée à élevée, compte tenu de formulations variées, d'une production à grande échelle et de réseaux de distribution mondiaux. Les principaux acteurs tels que Mars, Mondelez et Hershey maintiennent chaînes d'approvisionnement intégrées et large couverture de la vente au détailApprovisionnement en amont consiste à cacao, sucre, produits laitiers, matières grasses, fruits à coque, arômes et ingrédients fonctionnels, avec des tarifs affectés par la volatilité des matières premières. Les opérations de mi-parcours comprennent mélange, moulage, aromatisation, enrobage, conditionnement et assemblage de coffrets cadeaux. L'innovation se concentre sur chocolats premium, bonbons sans sucre, alternatives à base de plantes et saveurs exotiques. supermarchés, magasins de proximité, boutiques spécialisées, pharmacies, commerce électronique et coffrets d'abonnement, soutenant l’accessibilité et les achats impulsifs.Signaux clés et éléments de preuve
- Croissance du marché depuis USD 238,6 milliards (2025) à environ USD 312,4 milliards (2033) à un TCAC d’environ 3,4 %.
- Demande croissante pour Confiserie premium et gastronomique.
- Les occasions saisonnières et de cadeaux (Halloween, Noël, Saint-Valentin) stimulent les ventes.
- Adoption croissante de Bonbons à teneur réduite en sucre, à étiquette propre et à base de plantes.
- Expansion de commerce électronique, canaux DTC et canaux par abonnement élargir la portée.
Implications stratégiques
Les leaders du marché se concentrent sur diversification du portefeuille, montée en gamme et efficacité de la chaîne d'approvisionnement mondiale. Les acteurs émergents se différencient via étiquetage propre, bonbons fonctionnels, positionnement artisanal et commerce de détail axé sur le numérique. L'adoption de technologies, telles que La prévision de la demande pilotée par l'IA, l'analyse des consommateurs et l'optimisation de la vente au détail., renforcera la réactivité. Les initiatives en matière de développement durable, y compris Emballages écologiques, approvisionnement responsable et réduction de l'empreinte carbone deviennent de plus en plus cruciaux.Perspectives d'avenir
Le marché mondial des bonbons est en transition vers une écosystème haut de gamme, axé sur l’innovation et la durabilitéTendances futures à venir :- Expansion de segments de bonbons premium et fonctionnels
- Croissance en produits axés sur les cadeaux, artisanaux et saisonniers
- Adoption de emballages durables et ingrédients issus de sources éthiques
- Intégration de Analyse pilotée par l’IA et marketing personnalisé
Activité d'investissement
Dynamique des investissements et du financement — Marché mondial des bonbons
Cadrage exécutif
Réalité actuelle du marché
Valorisé à 238,6 milliards USD en 2025 et projeté pour atteindre environ 312,4 milliards USD d'ici 2033 (TCAC d'environ 3,4 %), le marché est dominé par l'Amérique du Nord, l'Asie-Pacifique étant la région à la croissance la plus rapide. Les principaux acteurs tels que Mars, Mondelez, Hershey, Ferrero et Lindt investissent massivement dans les chocolats premium, les confiseries clean-label et les capacités de vente au détail omnicanales afin de renforcer le positionnement de leurs marques et de stimuler l'expansion du marché.Signaux clés et éléments de preuve
- Innovation premium et saveurs : Capital alloué aux chocolats artisanaux, en édition limitée et à forte teneur en cacao.
- Réduction du sucre et reformulation plus saine : Investissement dans les technologies de production de bonbons sans sucre, à faible teneur en calories, à base de plantes et à étiquetage propre.
- Initiatives d'approvisionnement durable : Financement pour du cacao issu de sources éthiques, des emballages recyclables et des chaînes d'approvisionnement conformes aux critères ESG.
- Fabrication et expansion de l’échelle : Modernisation des installations, automatisation et mises à niveau pour la production à haut volume de chocolat et de confiserie.
- Intégration omnicanale et commerce électronique : Investissement dans l’optimisation de la vente au détail pilotée par l’IA, les plateformes D2C, les boîtes de bonbons par abonnement et les réseaux mondiaux de fulfillment en ligne.
- Fusions et acquisitions et partenariats stratégiques : Consolidation et acquisitions transfrontalières pour renforcer les portefeuilles de marques et l'expansion sur les marchés.
- Marketing numérique et engagement des consommateurs : Financement pour les campagnes d'influenceurs, le commerce social, les programmes de fidélité et l'activation commerciale expérientielle.
Implications stratégiques
Les entreprises qui investissent dans la R&D sur les arômes, les technologies de réduction du sucre et l'approvisionnement durable sont bien positionnées pour une croissance sur le segment premium. Les marques qui exploitent l'optimisation numérique, omnicanale et basée sur l'IA du commerce de détail saisiront les opportunités des marchés émergents et renforceront leurs revenus récurrents grâce à la demande saisonnière et liée aux cadeaux.Perspectives d'avenir
Entre 2026 et 2033, l’activité d’investissement devrait croître dans l’innovation en chocolat premium, la confiserie à étiquetage propre, les bonbons à base de plantes et l’analyse de vente au détail alimentée par l’IA. Les marchés émergents, notamment en Asie-Pacifique et en Amérique latine, attireront des capitaux croissants pour l’expansion de la distribution, la fabrication locale et les modèles d’abonnement en ligne.Technologie et innovation
Marché mondial des confiseries : technologie et innovation
Cadrage exécutif
L’innovation sur le marché mondial de la confiserie est de plus en plus portée par la convergence des sciences alimentaires, de l’ingénierie des saveurs et des technologies de production durable. Les entreprises investissent dans des ingrédients novateurs, des techniques de transformation et des solutions de vente au détail alimentées par l’IA afin de répondre aux attentes changeantes des consommateurs en matière de goût, de santé et d’approvisionnement éthique.Réalité actuelle du marché
L'industrie de la confiserie adopte l'innovation en matière de saveurs, les stratégies de réduction du sucre, les formulations à base de plantes et l'intégration d'ingrédients premium. Les technologies avancées de transformation de la confiserie permettent une texture constante, une longue durée de conservation et la stabilité d'ingrédients complexes tels que les probiotiques, les protéines et les extraits naturels. Les solutions basées sur l'IA et les données optimisent la prévision de la demande, la personnalisation et le merchandising en magasin.Signaux clés et éléments de preuve
- Innovation en matière de saveur et de texture : Les saveurs en édition limitée, les combinaisons exotiques et les formats de confiserie hybrides stimulent l'engagement des consommateurs.
- Réduction du sucre et édulcorants de substitution : Le stévia, le fruit du moine, l'érythritol et les polyols gagnent du terrain en réponse aux tendances axées sur la santé.
- Solutions végétales et clean-label : Les chocolats vegans, les bonbons sans allergènes et les formulations sans OGM se développent à l'échelle mondiale.
- Approvisionnement durable et éco-emballage : Un cacao traçable, des emballages recyclables et des pratiques de production neutres en carbone distinguent les marques premium.
- Insights de vente au détail et consommation activés par l'IA : L’IA soutient la tarification dynamique, les promotions personnalisées, la planification de l’assortiment et les moteurs de recommandation en ligne.
- Intégration des ingrédients fonctionnels : L'intérêt croissant pour le chocolat enrichi, les bonbons aux plantes et les gommes infusées de nutraceutiques met en lumière l'innovation trans-catégorielle.
Implications stratégiques
Les entreprises qui allient plaisir gustatif, formulations soucieuses de la santé et approvisionnement durable s'assureront des avantages concurrentiels à long terme. L'investissement dans le merchandising piloté par l'IA, la R&D en matière de saveurs et les technologies d'édulcorants alternatifs est essentiel pour répondre aux attentes des consommateurs tout en optimisant la rentabilité.Perspectives d'avenir
L'innovation future mettra l'accent sur les formats hybrides plaisir-santé, les expériences gustatives personnalisées et la prévision de la demande pilotée par l'IA. L'approvisionnement durable en ingrédients, la réduction de la teneur en sucre et les alternatives à base de plantes définiront la prochaine vague de différenciation sur le marché de la confiserie, tandis que l'adoption de technologies améliorera l'efficacité de la chaîne d'approvisionnement et le ciblage des consommateurs.Risque de marché
Facteurs de risque et menaces de perturbation sur le marché mondial des bonbons
Cadrage exécutif
Le marché mondial des bonbons devrait passer de 238,6 milliards USD en 2025 à environ 312,4 milliards USD d'ici 2033, avec un TCAC d'environ 3,4 %. Bien que le marché soit largement stable et résilient en raison d'une forte demande pour le plaisir et les cadeaux, l'évolution des préférences des consommateurs, les exigences de durabilité et les tendances de réduction du sucre introduisent un risque de marché modéré. Les entreprises doivent équilibrer tradition et innovation pour maintenir leur croissance.Réalité actuelle du marché
L'Amérique du Nord reste le plus grand marché en raison de la consommation élevée par habitant, de canaux de vente au détail matures et de pics de demande saisonniers. L'Asie-Pacifique est la région qui connaît la croissance la plus rapide, stimulée par l'augmentation des revenus, l'urbanisation et l'expansion du commerce de détail moderne. Le chocolat premium, sans sucre et les innovations clean-label façonnent de plus en plus le paysage du marché, parallèlement à la pénétration du commerce de détail omnicanal.Signaux et preuves clés
Les principaux signaux de risque incluent : la fluctuation des prix des matières premières (cacao, sucre et noix), l'augmentation de la surveillance réglementaire sur la teneur en sucre et l'étiquetage, et l'intensification de la concurrence des snacks fonctionnels, des alternatives à base de plantes et des options de plaisir plus saines. La variabilité de la demande saisonnière et le comportement de changement de marque des consommateurs contribuent également à l'incertitude du marché.Implications stratégiques
Les entreprises devraient privilégier l'approvisionnement durable, l'innovation clean-label, les formulations à teneur réduite en sucre et la différenciation des produits premium. L'exploitation de l'analyse de vente au détail basée sur l'IA, les abonnements cadeaux et les canaux de vente directe au consommateur (D2C) peut renforcer l'engagement des consommateurs et maintenir la part de marché. Les investissements dans la résilience de la chaîne d'approvisionnement, la traçabilité et l'innovation en matière de saveurs atténueront les risques opérationnels et de réputation.Perspectives d'avenir
Le marché mondial des bonbons reste une catégorie de grande consommation à forte fréquence avec un potentiel de croissance durable. Le succès à long terme dépendra de l'équilibre entre le plaisir, la durabilité, l'innovation soucieuse de la santé et les stratégies de vente au détail omnicanales pour répondre aux attentes changeantes des consommateurs et aux pressions concurrentielles.Paysage réglementaire
Paysage réglementaire et politique : marché mondial des confiseries
Cadrage exécutif
Le marché mondial de la confiserie est principalement régi par des réglementations relatives à la sécurité sanitaire des aliments, à l'étiquetage et à la nutrition, sous la supervision d'autorités telles que la FDA américaine, l'Autorité européenne de sécurité des aliments (EFSA), la FSSAI (Inde) et d'autres organismes nationaux de réglementation alimentaire. Les produits de confiserie — notamment le chocolat, les gommes, la confiserie de sucre, le chewing-gum et les bonbons à la menthe — doivent se conformer aux normes relatives aux ingrédients, aux additifs autorisés, à l'étiquetage des allergènes et aux exigences d'emballage. Les tendances émergentes telles que la réduction du sucre, les formulations à étiquetage propre, les alternatives à base de plantes et la fortification fonctionnelle introduisent des considérations réglementaires supplémentaires. Les produits revendiquant un statut « sans sucre », « faible en calories », « biologique » ou « à base de plantes » doivent respecter des critères d'étiquetage stricts et des règles de justification afin d'éviter d'induire les consommateurs en erreur.Réalité actuelle du marché
Les fabricants de confiseries doivent de plus en plus composer avec des exigences de conformité à plusieurs niveaux. Pour la confiserie traditionnelle, la réglementation porte principalement sur les limites autorisées en matière de sucre, de cacao et d'additifs, ainsi que sur la gestion des allergènes. Pour les variantes mieux-disantes ou fonctionnelles, un contrôle plus strict s'applique aux allégations relatives aux ingrédients (par exemple, stévia, érythritol, probiotiques) et aux mentions liées à la santé. Les allégations produit doivent être conformes aux réglementations régionales : les désignations « bio », « naturel », « sans sucre » ou « végétalien » exigent une certification délivrée par des autorités reconnues. Les ventes transfrontalières ajoutent un degré de complexité, car les définitions et les seuils varient selon les pays. Un étiquetage erroné ou des allégations non fondées peuvent entraîner des amendes, des rappels de produits ou une atteinte à la réputation de la marque.Signaux clés et éléments de preuve
- Réglementations relatives à la sécurité sanitaire des aliments couvrant le sucre, le cacao, les produits laitiers et les additifs.
- Exigences d’étiquetage des allergènes pour les noix, le lait, le soja, le gluten et les œufs.
- Contrôle strict des allégations de réduction de sucre et de « meilleur pour vous ».
- Exigences de certification pour les allégations biologiques, à base de plantes et à étiquette propre.
- Différences régionales dans les seuils admissibles d’ingrédients et l’étiquetage.
- Renforcement du contrôle sur les produits de confiserie importés et transfrontaliers.