
Rapport sur le marché mondial des systèmes de gestion des fournisseurs (VMS), taille, part et prévision 2026–2033
Le marché mondial des systèmes de gestion des fournisseurs (VMS) devrait connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 9,84 milliards de dollars en 2025, le marché devrait atteindre près de 21,76 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 10,42 %. Cette croissance est entraînée par l'adoption croissante des solutions de gestion des travailleurs temporaires, la demande croissante d'optimisation des performances des fournisseurs, l'essor des initiatives de transformation numérique au sein des entreprises, ainsi que le besoin croissant de plateformes centralisées de gestion des achats et des fournisseurs. En outre, les avancées en matière de technologies basées sur le cloud, d'analytiques alimentées par l'intelligence artificielle et de capacités de gestion de la conformité automatisée accélèrent davantage l'expansion du marché auprès des organisations recherchant une efficacité opérationnelle accrue, un contrôle des coûts et une visibilité accrue sur le personnel.
Global Vendor Management System (VMS) Market Forecast Snapshot (2026???2033)
| Metric | Value |
|---|---|
| Market Size (2025) | USD 9,84 Milliards |
| Market Size (2033) | USD 21,76 Milliards |
| CAGR (2026???2033) | 10.42% |
| Largest Segment | Cloud-Based Vendor Management Systems |
| Fastest Growing Segment | AI-Powered Vendor Analytics & Risk Management Solutions |
| Leading End-Use Segment | Large Enterprises |
| Key Trend | AI-Driven Supplier Intelligence & Automated Procurement Workflows |
| Regulatory Influence | Supplier Compliance Requirements, Data Privacy Regulations & Procurement Governance Standards |
| Future Outlook | Growth Driven by Digital Procurement, Third-Party Risk Management & Supply Chain Visibility |
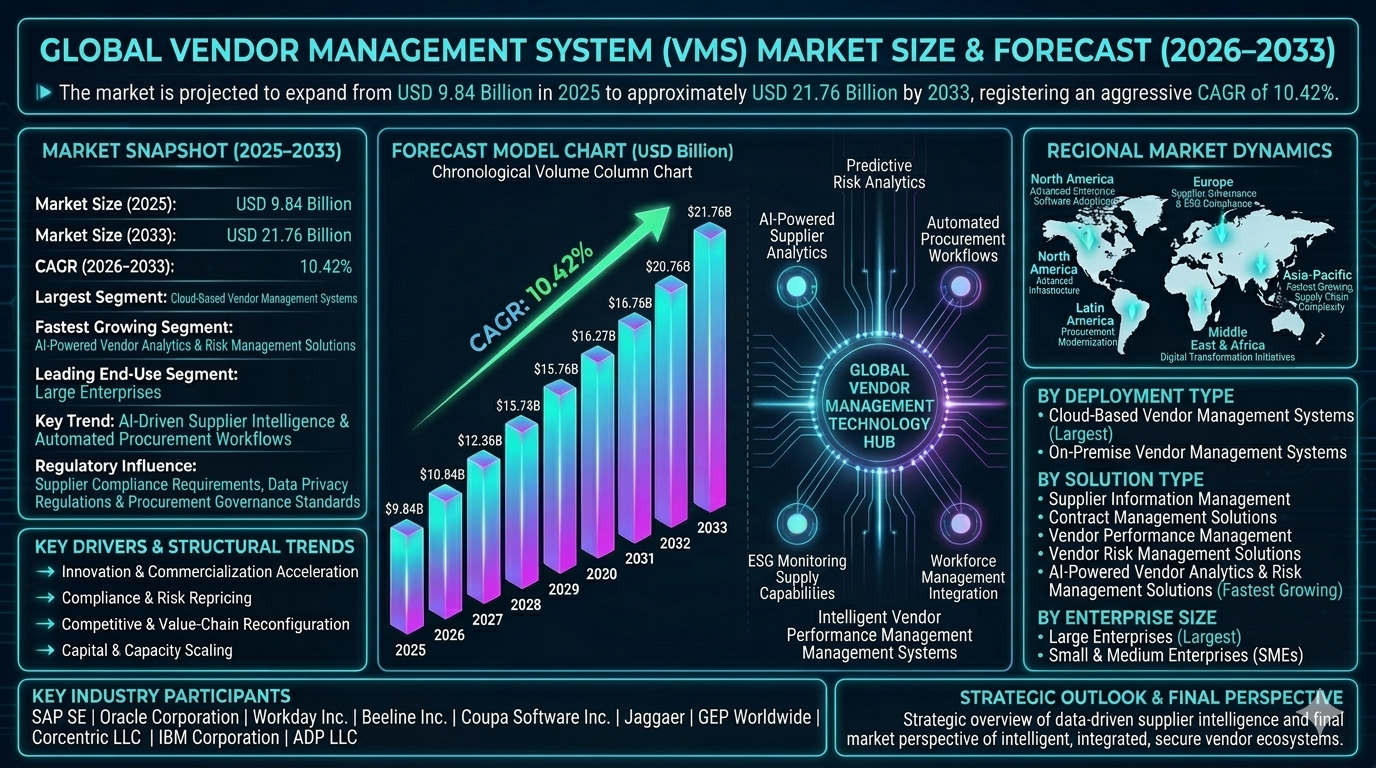
Global Vendor Management System (VMS) Market Size & Forecast
The Global Vendor Management System (VMS) Market is expected to witness strong growth during the forecast period from 2026 to 2033. The market was valued at USD 9,84 billion in 2025 and is projected to reach approximately USD 21,76 billion by 2033, registering a CAGR of 10,42%. The market growth is primarily driven by increasing demand for supplier visibility, growing procurement digitization initiatives, rising third-party risk management requirements, and expanding global supply chain networks. Vendor Management Systems are becoming critical tools for organizations seeking to streamline supplier onboarding, contract management, procurement workflows, performance monitoring, and compliance tracking. In addition, the adoption of cloud computing, artificial intelligence, analytics platforms, and automated procurement technologies is supporting long-term market expansion.Global Vendor Management System (VMS) Market Overview
Vendor Management Systems (VMS) are software platforms designed to manage vendor relationships, procurement processes, supplier performance, compliance requirements, and workforce suppliers through centralized digital environments. The market includes cloud-based VMS platforms, on-premise systems, supplier information management tools, procurement automation solutions, contract management systems, and vendor risk management software. VMS solutions are widely utilized across manufacturing, healthcare, retail, IT & telecommunications, financial services, government, and logistics sectors. The market is shifting from manual supplier management processes toward AI-enabled, data-driven, and fully integrated vendor management ecosystems.Structural Drivers of Market Growth
1. Innovation and Commercialization Acceleration
Rapid innovation in artificial intelligence, predictive analytics, robotic process automation (RPA), and cloud-based procurement platforms is transforming vendor management operations. Advanced technologies are enabling automated supplier evaluations, performance monitoring, et des informations d'approvisionnement en temps réel.Implications du marché
Les entreprises investissant dans l'analyse des fournisseurs alimentée par l'intelligence artificielle, l'automatisation des workflows et les plateformes d'approvisionnement intégrées devraient renforcer leur leadership sur le marché.2. Réévaluation des conformités et des risques
Les exigences de conformité des fournisseurs, les obligations de rapport ESG, les normes de cybersécurité et les réglementations de protection des données influencent les stratégies de gestion des fournisseurs. Les organisations accordent de plus en plus de priorité à la transparence des fournisseurs et à la réduction des risques tiers.Implications du marché
Les entreprises proposant des solutions de gestion des fournisseurs conformes, sécurisées et prêtes pour l'audit devraient connaître une adoption plus forte au sein des entreprises.3. Réconfiguration compétitive et de la chaîne de valeur
Le marché est très concurrentiel, car les fournisseurs de logiciels d'entreprise, les fournisseurs de technologies d'approvisionnement, les entreprises de systèmes ERP et les sociétés de gestion de la chaîne d'approvisionnement étendent leurs capacités. L'intégration avec les systèmes ERP, d'approvisionnement et de gestion du personnel transforme les structures de la chaîne de valeur.Implications du marché
Les entreprises se concentrant sur la gestion du cycle de vie des fournisseurs de bout en bout et l'intégration des plateformes pourraient gagner un avantage concurrentiel plus fort.4. Échelle du capital et des capacités
Les investissements croissants dans la transformation numérique, la modernisation de l'approvisionnement, l'infrastructure cloud, et les technologies de gestion des fournisseurs soutiennent la croissance du marché. Les organisations augmentent leurs dépenses dans les initiatives de gouvernance des fournisseurs et de résilience de la chaîne d'approvisionnement.Implications du marché
Les fournisseurs qui échelonnent les capacités de leurs systèmes de gestion des fournisseurs basés sur le cloud et alimentés par l'intelligence artificielle devraient saisir les opportunités futures.Analyse de la segmentation du marché
Par type de déploiement
1. Systèmes de gestion des fournisseurs basés en cloud
Cela reste le segment le plus important en raison de sa capacité d'échelle, de flexibilité et des coûts d'implémentation plus bas.2. Systèmes de gestion des fournisseurs sur site
Préférés par les organisations nécessitant une personnalisation étendue et un contrôle des données.Par type de solution
1. Gestion de l'information des fournisseurs
Utilisé de manière étendue pour la gestion centralisée des données des fournisseurs.2. Solutions de gestion des contrats
Demande forte motivée par les exigences de gouvernance de l'approvisionnement.3. Gestion de la performance des fournisseurs
Utilisé pour l'évaluation des fournisseurs et l'optimisation opérationnelle.4. Solutions de gestion des risques des fournisseurs
Demande croissante en raison des préoccupations liées à la conformité et à la cybersécurité.5. Solutions d'analyse et de gestion des risques des fournisseurs alimentées par l'intelligence artificielle
Segment en croissance la plus rapide en raison des informations prédictives et des capacités d'automatisation.Par taille d'entreprise
1. Grandes entreprises
Segment le plus important en raison des réseaux de fournisseurs étendus et de la complexité de l'approvisionnement.2. Petites et moyennes entreprises (PME)
Adoption croissante motivée par l'accessibilité basée sur le cloud et les bénéfices d'efficacité opérationnelle.Par utilisateur final
1. Industrie manufacturière
Plus grand contributeur en raison des écosystèmes d'approvisionneurs complexes et des activités d'approvisionnement mondial.2. Santé
Demande forte en matière de conformité des fournisseurs et de gestion des achats.3. Commerce de détail & E-Commerce
Utilisation croissante pour la coordination des fournisseurs et le soutien des stocks.4. IT & Télécommunications
Adoption croissante pour la gestion des prestataires de services et des sous-traitants.5. BFSI & Gouvernement
Utilisé pour la gouvernance des fournisseurs et la gestion de la conformité réglementaire.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial des systèmes de gestion des fournisseurs (VMS) en raison de l'adoption avancée des logiciels d'entreprise, de la numérisation forte des achats et de l'infrastructure cloud mature.Europe
L'Europe reste un marché majeur soutenu par les exigences de gouvernance des fournisseurs, les initiatives de conformité ESG et les programmes de transformation numérique.Asie-Pacifique
L'Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de l'industrialisation rapide, de l'adoption croissante des logiciels d'entreprise et de la complexité croissante des chaînes d'approvisionnement.Amérique latine
L'Amérique latine s'élargit progressivement en raison de la modernisation croissante des achats et de l'automatisation des processus métier.Moyen-Orient & Afrique
La région connait une adoption croissante motivée par les initiatives de transformation numérique et les investissements en technologies d'entreprise.Landscape compétitif
Le marché mondial des systèmes de gestion des fournisseurs (VMS) est très concurrentiel, avec des fournisseurs de logiciels d'entreprise, des entreprises de technologie d'achats et des vendeurs de plateformes cloud qui s'étendent à l'international.Les entreprises clés opérant sur le marché comprennent :
- SAP SE
- Oracle Corporation
- Workday Inc.
- Beeline Inc.
- Coupa Software Inc.
- Jaggaer
- GEP Worldwide
- Corcentric LLC
- IBM Corporation
- ADP LLC
Perspective stratégique
L'avenir du marché des systèmes de gestion des fournisseurs (VMS) sera façonné par l'intelligence des fournisseurs basée sur l'IA, l'analyse prédictive des risques, les workflows d'approvisionnement automatisés et les plateformes de visibilité des chaînes d'approvisionnement intégrées. L'analyse avancée, les capacités de surveillance ESG et les systèmes de gestion de la performance des fournisseurs intelligents amélioreront significativement l'efficacité opérationnelle et la collaboration avec les fournisseurs. L'émergence de l'approvisionnement numérique, de la gestion des risques des fournisseurs et des plateformes d'entreprise natives du cloud est prévue pour créer des opportunités de croissance à long terme importantes.Perspective finale du marché
Le marché mondial des systèmes de gestion des fournisseurs (VMS) reste un segment critique au sein des écosystèmes de logiciels d'entreprise, de technologies d'approvisionnement et de gestion des chaînes d'approvisionnement. La demande croissante pour la transparence des fournisseurs, l'automatisation des achats et la gestion des risques des tiers continue de faire progresser le marché à long terme. Les entreprises capables de fournir des écosystèmes de gestion des fournisseurs évolutifs, intelligents, sécurisés et intégrés seront les mieux placées pour saisir les opportunités futures. La convergence de l'IA, du calcul en nuage, de l'automatisation des achats et de l'intelligence des fournisseurs est prévue pour redéfinir l'avenir des opérations mondiales de gestion des fournisseurs.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial du système de gestion des fournisseurs (VMS) (2026???2033)
- 1.2 Aperçu de la taille du marché et de sa croissance
- 1.3 Points clés du marché
- 1.4 Plus grands et plus rapides segments de croissance
- 1.5 Résumé des performances régionales
- 1.8 Aperçu du paysage concurrentiel
- 1.9 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du système de gestion des fournisseurs (VMS)
- 2.2 Portée du marché mondial du VMS
- 2.3 Évolution des technologies de gestion des fournisseurs et des fournisseurs
- 2.4 Analyse de la chaîne de valeur de la gestion des fournisseurs
- 2.5 Cadre réglementaire et conformité
- 2.6 Tendances émergentes de la numérisation des achats
- 2.7 Gestion des risques des tiers et visibilité de la chaîne d'approvisionnement
- 3. Méthodologie de recherche
- 3.1 Approche de recherche primaire
- 3.2 Sources de recherche secondaire
- 3.3 Méthodologie d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs du marché
- 4.1.1 Croissance de la demande de visibilité et de transparence des fournisseurs
- 4.1.2 Augmentation des initiatives de numérisation des achats
- 4.1.3 Augmentation des exigences de gestion des risques des tiers
- 4.1.4 Expansion des réseaux de chaînes d'approvisionnement mondiales
- 4.1.5 Adoption des plateformes d'achats basées sur l'intelligence artificielle, l'analyse et le cloud
- 4.2 Freins du marché
- 4.2.1 Grande complexité d'intégration avec les systèmes hérités
- 4.2.2 Préoccupations liées à la sécurité et à la confidentialité des données
- 4.2.3 Coûts d'implémentation pour les déploiements à grande échelle
- 4.3 Opportunités du marché
- 4.3.1 Plateformes d'intelligence des fournisseurs alimentées par l'intelligence artificielle
- 4.3.2 Expansion de la surveillance de la conformité ESG et des fournisseurs
- 4.3.3 Croissance des écosystèmes d'achats natifs cloud
- 4.3.4 Adoption croissante par les PME
- 4.4 Défis du marché
- 4.4.1 Gestion des réseaux mondiaux de fournisseurs complexes
- 4.4.2 Garantir la précision des données des fournisseurs en temps réel
- 4.4.3 Équilibrer l'automatisation et la gouvernance d'approvisionnement
- 4.1 Facteurs moteurs du marché
- 5. Marché des systèmes de gestion des fournisseurs (VMS) mondiaux (en milliards de dollars), 2026???2033
- 5.1 Analyse des revenus du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Tendances de la demande et de l'offre
- 5.4 Analyse des prix
- 5.5 Tendances d'investissement
- 5.6 Perspectives du marché futur
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par type de déploiement
- 6.1.1 Systèmes de gestion des fournisseurs basés en nuage (segment le plus important)
- 6.1.2 Systèmes de gestion des fournisseurs locaux
- 6.2 Par type de solution
- 6.2.1 Gestion de l'information des fournisseurs
- 6.2.2 Solutions de gestion des contrats
- 6.2.3 Gestion des performances des fournisseurs
- 6.2.4 Solutions de gestion des risques des fournisseurs
- 6.2.5 Solutions d'analyse et de gestion des risques des fournisseurs alimentées par l'intelligence artificielle (segment en croissance la plus rapide)
- 6.3 Par taille d'entreprise
- 6.3.1 Grandes entreprises (segment le plus important)
- 6.3.2 Petites et moyennes entreprises (PME)
- 6.4 Par utilisateur final
- 6.4.1 Industrie (segment le plus important)
- 6.4.2 Santé
- 6.4.3 Commerce de détail et e-commerce
- 6.4.4 Informatique et télécommunications
- 6.4.5 Banque, finance, assurance et gouvernement
- 6.1 Par type de déploiement
- 7. Analyse du marché régional
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking concurrentiel
- 8.3 Développements stratégiques
- 8.4 Innovation en intelligence artificielle et stratégies d'automatisation des achats
- 8.5 Partenariats, acquisitions et analyse de l'expansion
- 9. Profils des entreprises
- 9.1 SAP SE
- 9.2 Oracle Corporation
- 9.3 Workday Inc.
- 9.4 Beeline Inc.
- 9.5 Coupa Software Inc.
- 9.6 Jaggaer
- 9.7 GEP Worldwide
- 9.8 Corcentric LLC
- 9.9 IBM Corporation
- 9.10 ADP LLC
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 Modèle de prévision de la demande de gestion des fournisseurs
- 10.2 Évaluation de l'intelligence sur les risques des fournisseurs
- 10.3 Suivi des opportunités d'automatisation des achats
- 10.4 Analyse de la visibilité et de la conformité de la chaîne d'approvisionnement
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Aperçu futur et recommandations stratégiques
- 11.1 Développement des solutions d'intelligence des fournisseurs basées sur l'intelligence artificielle
- 11.2 Investissement dans les plateformes d'achats basées sur le cloud
- 11.3 Opportunités de croissance dans la gestion des risques des fournisseurs
- 11.4 Renforcement des capacités de visibilité et de conformité de la chaîne d'approvisionnement
- 11.5 Aperçu du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Market Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Système de gestion des fournisseurs (VMS) du marché mondial : intensité de la concurrence et aperçu de la structure du marché
Le marché mondial des systèmes de gestion des fournisseurs (VMS) est très concurrentiel et modérément consolidé, avec des fournisseurs majeurs de logiciels d'entreprise, des entreprises de technologie d'approvisionnement, des spécialistes de la gestion des effectifs et des fournisseurs de plateformes basées en cloud qui se disputent le marché. L'intensité de la concurrence est déterminée par les fonctionnalités de la plateforme, les capacités d'intégration, les analyses alimentées par l'intelligence artificielle, les fonctionnalités de gestion des risques des fournisseurs, l'évolutivité, le soutien à la conformité réglementaire et l'expérience utilisateur. Les acteurs du marché investissent de plus en plus dans l'intelligence artificielle, l'analyse prédictive, l'automatisation des achats, l'intelligence des fournisseurs et les architectures nativement basées en cloud pour renforcer leur position de concurrence. Alors que les organisations recherchent une meilleure visibilité sur les réseaux de fournisseurs complexes et les relations avec des tiers, la concurrence s'intensifie parmi les fournisseurs proposant des solutions de gestion des fournisseurs complètes et basées sur les données. La structure du marché évolue des outils de gestion des fournisseurs autonomes vers des écosystèmes d'entreprise intégrés qui relient l'approvisionnement, la gestion des contrats, le suivi des risques, la gestion des effectifs et les opérations de chaîne d'approvisionnement via des plateformes numériques centralisées. Cette transformation crée des opportunités à la fois pour les fournisseurs de logiciels établis et pour les innovateurs émergents de la technologie d'approvisionnement.Système de gestion des fournisseurs (VMS) du marché mondial : intensité de la concurrence et aperçu de la structure du marché - situation actuelle
Principaux fournisseurs mondiaux de systèmes de gestion des fournisseurs (VMS)
SAP SE: Fournisseur majeur de logiciels d'entreprise proposant une gestion intégrée des fournisseurs, une automatisation des achats et des solutions de chaîne d'approvisionnement via sa plateforme SAP Ariba. Oracle Corporation: Fournisseur majeur de solutions d'approvisionnement basées en cloud, de gestion des fournisseurs et de gestion des risques des fournisseurs intégrées dans son écosystème de logiciels d'entreprise. Workday Inc.: Fournisseur majeur de solutions de gestion des effectifs et des fournisseurs doté de fonctionnalités avancées d'analyse, d'automatisation et de plateformes nativement basées en cloud. Beeline Inc.: Fournisseur spécialisé en VMS axé sur la gestion des effectifs à temps variable, l'engagement des fournisseurs et l'optimisation des performances des fournisseurs. Coupa Software Inc.: Entreprise majeure de gestion des dépenses commerciales proposant des solutions d'approvisionnement, de collaboration avec les fournisseurs, de gestion des contrats et d'intelligence des risques. Jaggaer: Fournisseur mondial de technologies d'approvisionnement délivrant des plateformes de gestion du cycle de vie des fournisseurs, de sourcing et d'automatisation des achats. GEP Worldwide: Fournisseur de solutions logicielles d'approvisionnement et de chaîne d'approvisionnement doté de fonctionnalités de gestion des fournisseurs et d'analyse des dépenses alimentées par l'intelligence artificielle. Corcentric LLC: Entreprise de gestion des achats et d'automatisation des processus financiers d'entreprise proposant des solutions de gestion des fournisseurs, de sourcing et de collaboration avec les fournisseurs. IBM Corporation: Leader technologique proposant des solutions d'intelligence d'approvisionnement alimentées par l'intelligence artificielle, des analyses des risques des fournisseurs et de transformation numérique pour les clients entreprises. ADP LLC: Fournisseur de solutions de gestion des effectifs et des fournisseurs qui soutiennent la gestion du personnel à temps variable, le suivi de la conformité et les fonctions d'administration des fournisseurs.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'augmentation de la complexité des chaînes d'approvisionnement mondiales et des écosystèmes de tiers est en train de stimuler la demande pour des fonctionnalités avancées de visibilité des fournisseurs, d'intelligence des fournisseurs et de gestion des risques. L'intelligence artificielle, l'apprentissage automatique et l'analyse prédictive deviennent des différenciateurs majeurs en permettant une évaluation automatisée des fournisseurs, une prévision des risques et une optimisation des performances. L'augmentation des exigences réglementaires liées à la conformité des fournisseurs, aux rapports ESG, à la gouvernance en cybersécurité et à la protection des données incite les organisations à adopter des plateformes VMS plus sophistiquées. L'intégration avec les systèmes ERP, les logiciels d'approvisionnement, les plateformes de chaîne d'approvisionnement et les applications de gestion des effectifs devient essentielle pour atteindre l'efficacité opérationnelle et la différenciation concurrentielle. Les modèles de déploiement basés en cloud accélèrent l'adoption du marché en offrant de l'évolutivité, des coûts d'implémentation plus bas, des mises à jour continues et une meilleure accessibilité dans les opérations mondiales.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises investissant dans l'intelligence des fournisseurs alimentée par l'intelligence artificielle, les flux de travail d'approvisionnement automatisés et les capacités de gestion prédictive des risques devraient gagner un avantage concurrentiel significatif sur le marché VMS en évolution. Les fournisseurs de logiciels d'entreprise dotés de capacités d'intégration d'écosystème étendues devraient renforcer la fidélisation des clients et élargir l'adoption de la plateforme sur les fonctions d'approvisionnement et de chaîne d'approvisionnement. Les partenariats stratégiques entre les fournisseurs de technologies d'approvisionnement, les fournisseurs de systèmes ERP et les entreprises de gestion de la chaîne d'approvisionnement accélèrent l'innovation et renforcent les capacités de gestion complète des fournisseurs. Les organisations proposant des solutions de gestion du cycle de vie des fournisseurs complètes qui combinent l'approvisionnement, la conformité, le suivi des performances et la gestion des risques devraient atteindre une adoption plus forte au sein des entreprises. L'importance croissante du suivi ESG, du reporting sur la durabilité et de la gouvernance des fournisseurs crée de nouvelles opportunités pour des solutions différenciées de gestion des fournisseurs et des services à valeur ajoutée.Système de gestion des fournisseurs (VMS) du marché mondial : intensité de la concurrence et aperçu de la structure du marché - perspective d'avenir
Le paysage concurrentiel du marché mondial des systèmes de gestion des fournisseurs (VMS) est censé devenir de plus en plus orienté vers l'intelligence, car les organisations priorisent la résilience des fournisseurs, l'optimisation des achats et la gestion des risques des tiers. Les systèmes d'aide à la décision alimentés par l'intelligence artificielle et l'analyse prédictive des fournisseurs joueront un rôle central dans la concurrence du marché à l'avenir. Les acteurs du marché sont censés augmenter leurs investissements dans l'automatisation, les plateformes nativement basées en cloud, les outils de conformité ESG et les technologies de surveillance en temps réel des fournisseurs afin d'améliorer l'efficacité opérationnelle et la création de valeur stratégique. L'Amérique du Nord est censée rester un marché leader grâce à l'adoption avancée des logiciels d'entreprise et à la numérisation des achats, tandis que l'Asie-Pacifique est projeté pour connaître la croissance la plus rapide, motivée par l'activité industrielle croissante, la modernisation des chaînes d'approvisionnement et les initiatives de transformation numérique. Pendant la période de prévision, les entreprises qui réussiront à combiner l'innovation technologique, l'intégration des plateformes, la conformité réglementaire, l'intelligence des fournisseurs et la livraison de services centrés sur le client seront les mieux positionnées pour renforcer leur leadership sur le marché mondial en évolution des systèmes de gestion des fournisseurs (VMS).Chaîne de valeur
Modèle: Franchise_model
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: Moderate
Global Vendor Management System (VMS) Marché de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement
Le marché mondial des systèmes de gestion des fournisseurs (VMS) connaît une transformation significative, motivée par la numérisation des achats, les exigences de gestion des risques des fournisseurs, l'adoption du calcul en nuage et la demande croissante d'une visibilité totale sur la chaîne d'approvisionnement. La chaîne de valeur du marché est caractérisée par un écosystème numérique hautement intégré reliant les fournisseurs de logiciels d'entreprise, les fournisseurs d'infrastructures en nuage, les entreprises de technologie d'approvisionnement, les plateformes d'analyse, les fournisseurs de solutions de conformité, les intégrateurs de systèmes et les clients d'entreprise. Ce cadre interconnecté est en train de transformer la manière dont les organisations gèrent les relations avec les fournisseurs, les processus d'approvisionnement, les performances des fournisseurs et la conformité réglementaire. Une caractéristique définissante de la chaîne de valeur est la convergence des fonctions traditionnelles de gestion des fournisseurs avec l'intelligence artificielle, l'analyse prédictive, l'automatisation des processus par robot (RPA) et les plateformes natives en nuage. Les solutions VMS modernes évoluent au-delà de la gestion des dossiers des fournisseurs pour offrir des informations intelligentes sur les fournisseurs, des workflows automatisés, une surveillance des risques, une gestion du cycle de vie des contrats et des capacités d'évaluation des performances en temps réel. La complexité de la chaîne d'approvisionnement continue d'augmenter alors que les organisations gèrent des réseaux de fournisseurs mondiaux, des exigences de conformité des tiers, des risques de cybersécurité, des obligations de reporting ESG et des normes de gouvernance d'approvisionnement. Les entreprises doivent coordonner entre le développement logiciel, l'infrastructure en nuage, l'intégration des données, la surveillance de la conformité, les opérations d'approvisionnement et les processus d'engagement des fournisseurs tout en garantissant l'efficacité opérationnelle et la transparence. Les participants du secteur investissent massivement dans l'analyse des fournisseurs alimentée par l'intelligence artificielle, les plateformes d'approvisionnement basées en nuage, les technologies d'automatisation des workflows et des écosystèmes d'entreprises intégrés pour améliorer la collaboration avec les fournisseurs et la résilience des entreprises. La chaîne de valeur évolue vers un écosystème hautement connecté, axé sur les données et l'intelligence, orienté vers l'optimisation des fournisseurs et la gestion stratégique des achats.Global Vendor Management System (VMS) Marché de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement - Scénario actuel
Chaîne de valeur spécifique au marché
- Infrastructure technologique et sources de données : Plateformes de calcul en nuage, bases de données d'entreprise, dépôts d'informations sur les fournisseurs, systèmes de cybersécurité, cadres d'API et plateformes d'intelligence d'entreprise.
- Développement de la plateforme VMS : Développement de logiciels de gestion des fournisseurs, systèmes d'automatisation des achats, solutions de gestion des contrats, outils de gestion de l'information des fournisseurs et plateformes de gestion des risques des fournisseurs.
- Intégration de l'intelligence artificielle et de l'analyse : Analyse prédictive des fournisseurs, évaluation des risques alimentée par l'intelligence artificielle, systèmes de surveillance des performances, outils d'automatisation des workflows et moteurs d'intelligence d'approvisionnement.
- Gestion de la conformité et du gouvernance : Surveillance de la conformité des fournisseurs, systèmes de suivi ESG, outils de reporting réglementaire, plateformes d'évaluation de la cybersécurité et solutions de gestion des audits.
- Services de déploiement et d'intégration : Déploiement en nuage, intégration ERP, connectivité des systèmes d'approvisionnement, intégration de la gestion du personnel et services d'implémentation de logiciels d'entreprise.
- Opérations des utilisateurs finaux : Équipes d'approvisionnement, départements de chaîne d'approvisionnement, bureaux de gouvernance des fournisseurs, équipes de gestion des contrats, départements financiers et fonctions de direction d'entreprise.
Cartographie entreprise-par-étape
- Infrastructure technologique et sources de données : Fournisseurs d'infrastructures en nuage, entreprises de cybersécurité, fournisseurs de gestion des données d'entreprise et fournisseurs de plateformes d'analyse.
- Développement de la plateforme VMS : SAP SE, Oracle Corporation, Workday Inc., Beeline Inc., Coupa Software Inc., Jaggaer, Corcentric LLC.
- Intégration de l'intelligence artificielle et de l'analyse : IBM Corporation, SAP SE, Oracle Corporation, GEP Worldwide, fournisseurs de solutions d'analyse d'approvisionnement alimentées par l'intelligence artificielle.
- Gestion de la conformité et du gouvernance : Fournisseurs de gestion des risques des fournisseurs, fournisseurs de solutions de conformité ESG, entreprises d'évaluation de la cybersécurité et entreprises de technologie de gouvernance.
- Services de déploiement et d'intégration : Intégrateurs de systèmes, consultants en logiciels d'entreprise, fournisseurs de services gérés et spécialistes du déploiement en nuage.
- Opérations des utilisateurs finaux : Entreprises de fabrication, organisations de santé, détaillants, institutions BFSI, agences gouvernementales et entreprises du secteur des technologies de l'information et des télécommunications.
Signaux clés de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial des systèmes de gestion des fournisseurs (VMS)
- Élargissement de l'intelligence des fournisseurs alimentée par l'intelligence artificielle : Les analyses alimentées par l'intelligence artificielle améliorent l'évaluation des fournisseurs, la prédiction des risques, l'optimisation des achats et les décisions de sourcing stratégique.
- Croissance des workflows d'approvisionnement automatisés : Les organisations déployent de plus en plus des technologies d'automatisation pour simplifier l'intégration des fournisseurs, les approbations, la gestion des contrats et les processus d'achat.
- Accroissement de l'accent mis sur la gestion des risques des tiers : La surveillance des risques des fournisseurs devient un élément clé de la gouvernance d'entreprise et des stratégies de résilience opérationnelle.
- Intégration avec les écosystèmes logiciels d'entreprise : Les plateformes VMS sont de plus en plus intégrées avec les systèmes ERP, SCM, finance, RH et d'approvisionnement pour permettre une visibilité opérationnelle end-to-end.
- Importance croissante de la surveillance de la conformité ESG et des fournisseurs : Les organisations élargissent leurs programmes de gouvernance des fournisseurs pour répondre aux exigences de durabilité, de conformité réglementaire et d'approvisionnement éthique.
- Émergence des plateformes de gestion des fournisseurs natives en nuage : Les modèles de déploiement en nuage améliorent l'évolutivité, l'accessibilité, la vitesse d'implémentation et la flexibilité opérationnelle.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
- Investissement dans l'analyse des risques et des performances alimentées par l'intelligence artificielle : Les capacités d'analyse avancées permettent une gestion proactive des fournisseurs et des décisions d'approvisionnement plus solides.
- Élargissement des écosystèmes d'approvisionnement intégrés : Une connectivité fluide entre les plateformes d'achats, ERP et de gestion des fournisseurs améliore l'efficacité et la gouvernance.
- Renforcement de l'infrastructure de conformité des fournisseurs : La surveillance automatisée de la conformité soutient l'adéquation réglementaire et réduit l'exposition aux risques opérationnels.
- Amélioration de la gestion du cycle de vie des fournisseurs : Une visibilité du cycle de vie des fournisseurs de bout en bout améliore la collaboration, la responsabilité et les résultats de performance des fournisseurs.
- Développement de modèles de gouvernance des fournisseurs axés sur l'ESG : La surveillance de la durabilité devient un élément essentiel des stratégies modernes de gestion des fournisseurs.
- Optimisation des stratégies de déploiement basées sur le cloud : Les architectures natives du cloud améliorent l'évolutivité, l'efficacité des coûts et l'accessibilité mondiale pour les clients entreprises.
Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial des systèmes de gestion des fournisseurs (VMS)
À l'avenir, la chaîne de valeur du VMS est prévue pour évoluer vers un écosystème de gestion des fournisseurs hautement intelligent, automatisé et interconnecté, alimenté par l'intelligence artificielle, le calcul en nuage, l'analyse prédictive et l'intelligence d'approvisionnement en temps réel.Les développements clés à venir comprennent :
- L'expansion des systèmes d'intelligence des fournisseurs et de gestion des risques basés sur l'intelligence artificielle.
- Une adoption accrue des plateformes d'approvisionnement automatisé et des systèmes de gestion du cycle de vie des contrats.
- La croissance des écosystèmes de gestion des fournisseurs natifs du cloud au sein des entreprises mondiales.
- Le développement des capacités de surveillance de l'ESG et des analyses de durabilité des fournisseurs.
- L'intégration de tableaux de bord de performance des fournisseurs en temps réel et d'outils d'intelligence d'approvisionnement.
- Le renforcement des cadres de cybersécurité et d'évaluation des risques des tiers au sein des écosystèmes des fournisseurs.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Medium
M&A récentes: Yes
Système de gestion des fournisseurs (VMS) mondial Marché des investissements et des financements Dynamique globale
Le marché mondial des systèmes de gestion des fournisseurs (VMS) connait une activité d'investissement significative, motivée par la numérisation accélérée des achats, les exigences croissantes en matière de gestion des risques liés aux tiers, la demande croissante de transparence des fournisseurs, ainsi qu'une adoption croissante des solutions logicielles d'entreprise basées sur le cloud. Les fournisseurs de logiciels d'entreprise, les fournisseurs de technologies d'achat, les entreprises de logiciels ERP, les entreprises de gestion des chaînes d'approvisionnement et les investisseurs en capital-investissement investissent activement dans l'analyse des fournisseurs alimentée par l'intelligence artificielle, les plateformes VMS natives cloud, les solutions d'intelligence des fournisseurs, les technologies d'automatisation des achats et les systèmes de gestion des risques intégrés. L'élan des investissements s'accélère alors que les organisations cherchent à améliorer la gouvernance des fournisseurs, à rationaliser les workflows d'achat, à renforcer la collaboration avec les fournisseurs et à atténuer les risques opérationnels dans des chaînes d'approvisionnement mondiales complexes. Le déploiement de capitaux se concentre de plus en plus sur les systèmes d'intégration des fournisseurs automatisés, l'analyse prédictive des risques, les plateformes de gestion des contrats numériques, les outils de suivi ESG et les solutions de gestion du rendement des fournisseurs en temps réel. En outre, l'augmentation des investissements dans l'intelligence artificielle, l'apprentissage automatique, l'automatisation des processus robotique (RPA), l'infrastructure cloud et l'analyse avancée des achats crée des opportunités de croissance à long terme à travers l'écosystème mondial VMS.Système de gestion des fournisseurs (VMS) mondial Marché des investissements et des financements Dynamique actuelle
Actuellement, le marché VMS connaît une activité de financement robuste alors que les entreprises accélèrent leurs initiatives de transformation numérique et modernisent leurs opérations d'achat. Les principaux acteurs du marché investissent massivement dans des plateformes d'intelligence des fournisseurs alimentées par l'intelligence artificielle, des écosystèmes d'achat basés sur le cloud, des technologies d'évaluation des risques des fournisseurs et des solutions d'automatisation de la conformité. Le marché attire un volume considérable de financements en capital-investissement, de capital-investissement privé et d'investissements corporatifs stratégiques dans les fournisseurs de logiciels d'achat, les entreprises de technologies de gestion des fournisseurs, les plateformes de gestion du cycle de vie des contrats et les développeurs de solutions de visibilité des chaînes d'approvisionnement. Les investisseurs ciblent de plus en plus les entreprises capables d'améliorer l'efficacité des achats, la résilience des fournisseurs et la conformité réglementaire. En outre, l'industrie connaît une activité active de fusions, acquisitions, partenariats stratégiques et intégrations de plateformes alors que les fournisseurs de logiciels étendent les fonctionnalités, renforcent les capacités analytiques et créent des écosystèmes de gestion des fournisseurs end-to-end.Signaux clés des dynamiques d'investissement et de financement dans le marché mondial des systèmes de gestion des fournisseurs (VMS)
- La demande croissante pour l'analyse des fournisseurs alimentée par l'intelligence artificielle et l'intelligence prédictive des fournisseurs accélère les investissements axés sur la technologie.
- L'expansion de l'achat numérique et des workflows d'approvisionnement automatisés augmente l'allocation de capitaux sur les plateformes de logiciels d'entreprise.
- L'accent croissant sur la gestion des risques liés aux tiers et le suivi de la conformité des fournisseurs renforce l'activité d'investissement.
- Les investissements stratégiques dans les solutions VMS basées sur le cloud et les écosystèmes d'achat intégrés soutiennent les initiatives de transformation numérique.
- L'accent croissant sur la conformité ESG, la transparence des fournisseurs et les normes de gouvernance influence les priorités de financement à long terme.
- Les partenariats entre les fournisseurs de logiciels ERP, les fournisseurs de technologies d'achat et les entreprises de logiciels de chaîne d'approvisionnement améliorent l'interopérabilité et l'évolutivité des plateformes.
- La demande croissante pour le suivi en temps réel du rendement des fournisseurs et l'automatisation du cycle de vie des contrats pousse les investissements axés sur l'innovation.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial des systèmes de gestion des fournisseurs (VMS)
- Investissement continu dans l'intelligence d'approvisionnement pilotée par l'IA et les technologies de gestion des risques des fournisseurs devient essentiel pour la différenciation concurrentielle.
- L'allocation de capitaux vers l'infrastructure cloud, l'automatisation des processus et les capacités d'analyse avancée renforcera la position de marché à long terme.
- Les entreprises offrant des plateformes de gestion des fournisseurs intégrées, évolutives et basées sur les données devraient connaître une adoption plus forte au sein des grandes organisations.
- Les acquisitions stratégiques et les partenariats technologiques accéléreront l'innovation produit, l'expansion de l'écosystème et la diversification des services.
- Les investissements dans la gestion de la conformité des fournisseurs, les outils de rapports ESG et les solutions d'approvisionnement intelligentes restent des priorités de croissance majeures.
- La conformité aux règlements de protection des données, aux normes de gouvernance des fournisseurs et aux exigences de conformité des achats continueront à façonner les stratégies d'investissement.
- Les organisations développant des plateformes de gestion du cycle de vie des fournisseurs en bout de chaîne et des systèmes d'intelligence prédictive des risques sont censées capturer des opportunités importantes à l'avenir.
Marché mondial des systèmes de gestion des fournisseurs (VMS) - Dynamiques d'investissement et de financement - Perspective à long terme
À l'avenir, le marché mondial des systèmes de gestion des fournisseurs (VMS) devrait maintenir une croissance forte des investissements, soutenue par une augmentation de l'automatisation des achats, l'expansion des réseaux de fournisseurs, une surveillance réglementaire croissante et une demande croissante de résilience de la chaîne d'approvisionnement. L'attribution future des capitaux se concentrera de plus en plus sur l'intelligence d'approvisionnement pilotée par l'IA, les workflows de gestion des fournisseurs autonomes, l'analyse prédictive des risques des fournisseurs, les systèmes de surveillance des fournisseurs axés sur l'ESG et des écosystèmes d'approvisionnement numériques intégrés. Alors que les entreprises continuent à privilégier l'efficacité opérationnelle et la visibilité des fournisseurs, l'activité d'investissement devrait s'étendre sur les plateformes cloud-native, les technologies d'automatisation intelligente et les solutions de collaboration avec les fournisseurs de nouvelle génération. En conclusion, le marché mondial des systèmes de gestion des fournisseurs (VMS) représente un paysage d'investissement en logiciels d'entreprise à forte croissance où l'intelligence artificielle, le calcul en cloud, l'automatisation des achats, l'intelligence des fournisseurs et l'innovation en matière de gestion des risques définiront les priorités de financement futures, les stratégies concurrentielles et l'expansion du marché à long terme.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Système de gestion des fournisseurs (VMS) Marché mondial de la technologie et de l'innovation Panorama
Le marché mondial des systèmes de gestion des fournisseurs (VMS) connait une transformation technologique importante, motivée par les progrès en intelligence artificielle (IA), le calcul en nuage, l'analyse prédictive, l'automatisation des processus robotiques (RPA), les plateformes d'intelligence des fournisseurs et les technologies d'approvisionnement intégrées. Les organisations adoptent de plus en plus des solutions numériques de gestion des fournisseurs pour améliorer la visibilité des fournisseurs, rationaliser les opérations d'approvisionnement, améliorer la gestion de la conformité et renforcer la surveillance des risques des tiers sur des chaînes d'approvisionnement complexes. Les plateformes VMS modernes intègrent des analyses des fournisseurs alimentées par l'IA, des outils d'inscription automatique des fournisseurs, des systèmes de gestion du cycle de vie des contrats, des moteurs d'évaluation des risques et des tableaux de bord de suivi en temps réel des performances pour optimiser les relations avec les fournisseurs et l'efficacité de l'approvisionnement. Ces technologies aident les entreprises à réduire les coûts d'approvisionnement, à améliorer la collaboration avec les fournisseurs et à renforcer la résilience opérationnelle. Le marché connait également une adoption croissante de plateformes VMS natives du cloud, des solutions de surveillance ESG, de l'automatisation intelligente des workflows et des systèmes de gestion des performances des fournisseurs basés sur les données qui transforment les pratiques traditionnelles de gestion des fournisseurs en fonctions commerciales intelligentes et proactives.Système de gestion des fournisseurs (VMS) Marché mondial de la technologie et de l'innovation Scénario actuel
L'innovation actuelle sur le marché VMS se concentre sur l'intelligence des fournisseurs, l'automatisation de l'approvisionnement et la gestion prédictive des risques des fournisseurs. Les processus traditionnels de gestion manuelle des fournisseurs sont de plus en plus remplacés par des plateformes numériques centralisées capables de fournir des informations en temps réel et un soutien à la prise de décision automatisé. Plateformes d'analyse des fournisseurs alimentées par l'IA gagnent en popularité alors que les organisations recherchent une visibilité approfondie sur les performances des fournisseurs, leur stabilité financière, les risques opérationnels et leur statut de conformité. Workflow d'approvisionnement automatisé améliorent l'efficacité en réduisant l'intervention manuelle lors de l'inscription des fournisseurs, des approbations des contrats, du traitement des factures et de l'évaluation des fournisseurs. Solutions VMS basées sur le cloud continuent de dominer les stratégies de mise en œuvre en raison de leur échelle, de leurs coûts de déploiement plus faibles et de leur intégration sans faille avec les applications entreprises. Les technologies d'analyse prédictive permettent de plus en plus aux organisations d'identifier les perturbations potentielles, les risques de conformité et les goulets d'étranglement opérationnels avant qu'ils n'affectent les opérations commerciales. L'intégration avec les systèmes ERP, d'approvisionnement, de chaîne d'approvisionnement et de gestion des ressources humaines améliore la visibilité à l'échelle de l'entreprise et les capacités de gouvernance des fournisseurs.Tendances clés de technologie et d'innovation sur le marché mondial des systèmes de gestion des fournisseurs (VMS)
- Intelligence des fournisseurs alimentée par l'IA : Permettant une évaluation approfondie des fournisseurs, une analyse des performances et une évaluation des risques.
- Analyse prédictive des risques des fournisseurs : Identifier les perturbations potentielles et les problèmes de conformité avant qu'elles ne surviennent.
- Plateformes VMS natives du cloud : Supportant des opérations de gestion des fournisseurs évolutives, flexibles et accessibles à l'échelle mondiale.
- Workflow d'approvisionnement automatisé : Rationaliser l'inscription des fournisseurs, les approbations et les processus d'approvisionnement.
- Systèmes de gestion du cycle de vie des contrats : Améliorer la visibilité des contrats, la conformité et la gouvernance.
- Surveillance ESG et analyse de la durabilité des fournisseurs : Supporter le sourcing responsable et la conformité réglementaire.
- Automatisation des processus robotiques (RPA) : Réduire les tâches administratives manuelles et les coûts opérationnels.
- Tableaux de bord de performance des fournisseurs intégrés : Fournir des informations opérationnelles et des performances en temps réel.
- Plateformes de gestion des risques des tiers : Renforcer la cybersécurité, la conformité et les contrôles des risques opérationnels.
- Intégrations avancées basées sur l'API : Connecter les plateformes VMS avec les écosystèmes ERP, d'approvisionnement et de chaîne d'approvisionnement.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique est en train de transformer les dynamiques concurrentielles sur le marché des systèmes de gestion des fournisseurs (VMS) en déplaçant la gestion des fournisseurs des fonctions administratives d'approvisionnement vers une gestion intelligente, prédictive et basée sur les données des écosystèmes de fournisseurs. Les organisations qui investissent dans des analyses alimentées par l'intelligence artificielle, l'automatisation des achats et des plateformes intégrées d'intelligence des fournisseurs atteignent une collaboration accrue avec les fournisseurs, une meilleure gestion de la conformité et une efficacité opérationnelle améliorée. La convergence de l'intelligence artificielle, des analyses prédictives et des technologies cloud permet aux entreprises de prendre des décisions d'approvisionnement plus rapides tout en gérant activement les risques et les défis liés aux performances des fournisseurs. Les capacités d'automatisation avancées réduisent les délais d'approvisionnement, minimisent les erreurs humaines et améliorent la transparence dans les opérations de gestion des fournisseurs. Cependant, la complexité d'intégration, les défis liés à la qualité des données, les risques de cybersécurité et les exigences réglementaires en évolution restent des défis majeurs pour les déploiements à grande échelle de VMS.Marché mondial des systèmes de gestion des fournisseurs (VMS) : Perspectives technologiques et innovations à venir
L'avenir du marché des VMS est attendu pour évoluer vers des écosystèmes de gestion des fournisseurs entièrement autonomes, basés sur l'intelligence artificielle et prédictifs capables d'optimiser continuellement les résultats des achats, de la conformité et de la performance des fournisseurs. Les innovations émergentes incluent des assistants d'approvisionnement alimentés par l'intelligence artificielle générative, des systèmes de surveillance des risques des fournisseurs autonomes, des jumeaux numériques des fournisseurs, des analyses contractuelles intelligentes et des plateformes de suivi en temps réel de la conformité ESG. Des modèles avancés de machine learning sont attendus pour améliorer la prévision des fournisseurs, la planification des achats et les capacités de réduction des risques tout en soutenant les initiatives de sourcing stratégique. Les écosystèmes basés sur le cloud renforceront davantage la collaboration entre acheteurs, fournisseurs, équipes d'approvisionnement et parties prenantes de conformité via des plateformes numériques unifiées. Dans l'ensemble, le marché mondial des systèmes de gestion des fournisseurs (VMS) évolue vers un écosystème hautement interconnecté où l'intelligence artificielle, le calcul en nuage, l'automatisation, les analyses prédictives et l'intelligence des fournisseurs redéfinissent ensemble l'efficacité des achats, la gouvernance des fournisseurs et la résilience de la chaîne d'approvisionnement des entreprises.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Low
Système de Gestion des Fournisseurs (VMS) Facteurs de Risque du Marché et Menaces de Perturbation Aperçu
Le marché mondial des Systèmes de Gestion des Fournisseurs (VMS) opère dans un environnement commercial dynamique et de plus en plus complexe façonné par la transformation de l'approvisionnement numérique, les exigences de gestion des risques des tiers, les cadres réglementaires en évolution et les incertitudes de la chaîne d'approvisionnement. Bien que la demande pour les solutions de gestion des fournisseurs continue d'augmenter alors que les organisations recherchent une meilleure visibilité sur les fournisseurs et une efficacité opérationnelle accrue, le marché reste exposé à des risques technologiques, en cybersécurité, en conformité et liés à l'intégration. Les Systèmes de Gestion des Fournisseurs sont devenus essentiels pour gérer les relations avec les fournisseurs, les flux de travail d'approvisionnement, l'administration des contrats, le suivi de la conformité et l'évaluation des performances des fournisseurs. Alors que les organisations étendent leurs réseaux de fournisseurs mondiaux et dépendent davantage de fournisseurs de services tiers, le besoin de plateformes de gouvernance centralisées des fournisseurs continue d'augmenter. Cependant, la dépendance croissante aux écosystèmes d'approvisionnement numériques, à l'infrastructure basée sur le cloud et aux systèmes d'entreprise interconnectés crée de nouveaux défis opérationnels. Les préoccupations liées à la sécurité des données, les obligations réglementaires et la complexité croissante des fournisseurs transforment les priorités de gestion des risques à travers le marché. En outre, l'incertitude économique, les perturbations géopolitiques et la volatilité de la chaîne d'approvisionnement continuent d'influencer les stratégies d'approvisionnement et les investissements dans la gestion des fournisseurs, créant à la fois des opportunités et des défis pour les fournisseurs de VMS.Système de Gestion des Fournisseurs (VMS) Facteurs de Risque du Marché et Menaces de Perturbation Scénario Actuel
Le marché actuel du VMS est caractérisé par une adoption rapide du cloud, une intégration croissante de l'intelligence artificielle et une attention croissante à la gestion des risques des fournisseurs. Les organisations accordent la priorité à la transparence des fournisseurs, au suivi de la conformité et à l'automatisation de l'approvisionnement afin d'améliorer leur résilience opérationnelle et de réduire l'exposition aux tiers. L'un des risques les plus importants pour le marché est la vulnérabilité en cybersécurité. Les plateformes de gestion des fournisseurs contiennent souvent des informations sensibles sur les fournisseurs, les données contractuelles, les registres financiers et l'intelligence d'approvisionnement. Alors que les cyberattaques deviennent plus sophistiquées, les organisations font face à une pression croissante pour sécuriser les écosystèmes de fournisseurs et protéger les informations critiques de l'entreprise. La complexité réglementaire continue d'augmenter sur les marchés mondiaux. Les lois sur la protection des données, les exigences de rapports ESG, les lois anticorruption, les obligations de diligence des fournisseurs et les normes de gouvernance de l'approvisionnement exigent que les organisations maintiennent des capacités de suivi de la conformité approfondies. L'échec de respecter ces exigences peut entraîner des sanctions juridiques, des dommages à la réputation et des perturbations opérationnelles. Les défis d'intégration persistent également. De nombreuses entreprises opèrent plusieurs systèmes d'approvisionnement, ERP, de chaîne d'approvisionnement et de gestion financière. Assurer une interopérabilité fluide entre les plateformes de VMS et les technologies existantes de l'entreprise peut être coûteux en ressources et peut retarder les délais de mise en œuvre. De plus, les perturbations de la chaîne d'approvisionnement et l'instabilité géopolitique augmentent l'importance de l'évaluation des risques des fournisseurs. Les organisations accordent une plus grande importance à la diversification des fournisseurs, à la planification de la continuité des activités et à la visibilité en temps réel des risques des tiers.Signaux des Principaux Facteurs de Risque et Menaces de Perturbation sur le Marché du VMS
- Risques liés à la Cybersécurité et aux Fuites de Données: Les plateformes de gestion des fournisseurs contiennent des informations sensibles sur l'approvisionnement, les fournisseurs et les finances qui peuvent être ciblées par des criminels informatiques.
- Complexité de la Conformité Réglementaire: Les lois en évolution sur la protection des données, les exigences de rapports ESG, les réglementations de diligence des fournisseurs et les normes de gouvernance de l'approvisionnement augmentent les obligations de conformité.
- Exposition aux Risques des Tiers: La dépendance aux fournisseurs, aux contractuels et aux fournisseurs de services peut créer des risques opérationnels, financiers, de réputation et de conformité.
- Perturbations de la Chaîne d'Approvisionnement: Les tensions géopolitiques, les goulets d'étranglement logistiques, les restrictions commerciales et les échecs des fournisseurs peuvent affecter la continuité de l'approvisionnement et les performances des fournisseurs.
- Défis liés à l'Intégration Technologique: L'intégration complexe avec les systèmes ERP, les plateformes d'approvisionnement, les solutions de gestion du personnel et l'infrastructure héritée peut retarder l'adoption.
- Qualité des Données et Précision des Informations sur les Fournisseurs: Des données fournisseurs incomplètes, obsolètes ou incohérentes peuvent réduire l'efficacité des décisions et la précision de la conformité.
- Préoccupations liées à la Gouvernance de l'IA et à la Transparence: L'utilisation croissante d'analyses des fournisseurs basées sur l'intelligence artificielle peut introduire des risques liés à la transparence des algorithmes, aux biais et à la surveillance réglementaire.
- Risque de Concentration des Fournisseurs: Une dépendance excessive à un petit nombre de fournisseurs peut augmenter l'exposition aux perturbations et aux vulnérabilités opérationnelles.
- Contraintes Économiques et Budgétaires: L'incertitude économique peut pousser les organisations à reporter les investissements logiciels d'entreprise et les initiatives de modernisation de l'approvisionnement.
- Pression de la Concurrence Marchande: L'innovation rapide parmi les fournisseurs de logiciels, les entreprises de technologie d'approvisionnement et les fournisseurs ERP peut intensifier la concurrence sur les prix et les défis de retenue des clients.
Implications Stratégiques des Facteurs de Risque et Menaces de Perturbation sur le Marché du VMS
L'évolution du paysage des risques encourage les organisations à aller au-delà de la gestion de base des fournisseurs et à adopter des cadres de gouvernance des fournisseurs complets. Les entreprises intègrent de plus en plus la gestion des risques des fournisseurs, le suivi de la conformité, l'automatisation de l'approvisionnement et l'analyse des performances dans des plateformes numériques unifiées. Les investissements en cybersécurité deviennent une nécessité stratégique à la fois pour les fournisseurs de VMS et les utilisateurs d'entreprises. Des systèmes de chiffrement avancés, des systèmes de gestion des identités, des contrôles d'accès et des capacités de surveillance continue sont mis en œuvre pour renforcer la sécurité des plateformes et maintenir la confiance des parties prenantes. L'intelligence artificielle et l'analyse prédictive émergent comme des outils importants pour identifier les risques des fournisseurs, surveiller les tendances des performances et améliorer les décisions d'approvisionnement. Cependant, les organisations doivent assurer la transparence et la responsabilité dans les processus basés sur l'intelligence artificielle afin de satisfaire aux exigences réglementaires et de gouvernance. La diversification stratégique des fournisseurs et une visibilité accrue sur les écosystèmes des fournisseurs deviennent des priorités critiques. Les organisations utilisent de plus en plus les plateformes de VMS pour identifier les perturbations potentielles, surveiller l'état de conformité et améliorer la résilience de la chaîne d'approvisionnement. En outre, les modèles de déploiement basés sur le cloud continuent d'accélérer en raison de leur échelle, de leur flexibilité et de leur coût opérationnel réduit. Les fournisseurs qui offrent des solutions cloud hautement sécurisées, intégrées et conviviales sont attendus pour gagner une adoption plus forte sur le marché.Système de Gestion des Fournisseurs (VMS) Facteurs de Risque du Marché et Menaces de Perturbation Perspective à Court et à Moyen Terme
En perspective, le marché du VMS est susceptible d'observer une croissance soutenue alors que les organisations continuent d'investir dans l'approvisionnement numérique, l'intelligence des fournisseurs et les capacités de gestion des risques des tiers. Cependant, les participants du marché devront naviguer dans une surveillance réglementaire croissante, des défis en cybersécurité et des écosystèmes de fournisseurs en évolution. Les analyses des fournisseurs alimentées par l'intelligence artificielle, la surveillance automatisée de la conformité et les outils d'évaluation prédictive des risques des fournisseurs sont susceptibles de devenir des fonctionnalités standard des plateformes de VMS modernes. Ces technologies amélioreront l'efficacité opérationnelle, mais nécessiteront également des cadres de gouvernance plus solides et des mesures de transparence. Les exigences réglementaires liées au reporting ESG, à la transparence de la chaîne d'approvisionnement, à la protection des données et à la responsabilité des tiers sont susceptibles de s'étendre à l'échelle mondiale. Les organisations qui s'adaptent proactivement à ces exigences seront mieux positionnées pour maintenir la conformité et renforcer la confiance des parties prenantes. La résilience de la chaîne d'approvisionnement restera une priorité stratégique majeure alors que les entreprises cherchent à réduire l'exposition aux instabilités géopolitiques, aux perturbations des fournisseurs et à la volatilité du marché. Les capacités d'intelligence des fournisseurs en temps réel et de suivi des risques deviendront de plus en plus précieuses pour soutenir la planification de la continuité. Au global, le marché mondial des Systèmes de Gestion des Fournisseurs est susceptible de rester hautement stratégique au sein des écosystèmes d'approvisionnement et de logiciels d'entreprise. Les entreprises qui priorisent la cybersécurité, la transparence des fournisseurs, les insights basés sur l'intelligence artificielle, la conformité réglementaire et l'intégration des plateformes seront les mieux positionnées pour atténuer les risques de perturbation et capitaliser sur les opportunités de croissance à long terme.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Système de gestion des fournisseurs (VMS) Marché mondial Aperçu de l'environnement réglementaire et politique
L'environnement réglementaire et politique qui régit le marché mondial des systèmes de gestion des fournisseurs (VMS) est de plus en plus façonné par les exigences de conformité des fournisseurs, les réglementations de gestion des risques des tiers, les normes de gouvernance d'approvisionnement, les lois sur la protection des données, et les exigences de transparence des entreprises. Alors que les organisations deviennent de plus en plus dépendantes des réseaux de fournisseurs mondiaux et des fournisseurs de services externalisés, les autorités réglementaires et les organismes sectoriels accordent une plus grande importance à la responsabilité des fournisseurs, à la transparence opérationnelle et à la surveillance de la conformité. Les fournisseurs de systèmes de gestion des fournisseurs et les utilisateurs d'entreprises doivent se conformer à un large éventail de réglementations couvrant l'audit des fournisseurs, la gouvernance des contrats, la sécurité des données, la conformité du travail, les exigences de cybersécurité, les politiques anticorruption, et les obligations de reporting sur les questions environnementales, sociales et de gouvernance (ESG). Ces réglementations stimulent la demande de plateformes centralisées capables de gérer les informations sur les fournisseurs, de surveiller les performances des fournisseurs et d'assurer la conformité réglementaire dans des écosystèmes d'approvisionnement complexes. L'adoption rapide de plateformes d'approvisionnement basées sur le cloud, d'analyses des fournisseurs pilotées par l'intelligence artificielle et de technologies de chaîne d'approvisionnement numérique encourage également le développement de cadres de gouvernance modernes conçus pour améliorer la visibilité des fournisseurs, l'évaluation des risques et l'automatisation de la conformité.Système de gestion des fournisseurs (VMS) Marché mondial Environnement réglementaire et politique Scénario actuel
L'actuel paysage réglementaire pour les solutions VMS combine les exigences de gouvernance d'approvisionnement, les normes de gestion des risques des fournisseurs, les mandats de conformité des entreprises et les réglementations de protection des données numériques. Les organisations sont de plus en plus tenues de maintenir des dossiers détaillés sur les relations avec les fournisseurs, les obligations contractuelles, les certifications des fournisseurs et les évaluations des risques des tiers. En Amérique du Nord et en Europe, les réglementations relatives à la protection des données, à la cybersécurité, à la conformité anti-corruption et à la transparence de la chaîne d'approvisionnement influencent significativement les pratiques de gestion des fournisseurs. Des cadres tels que le RGPD, le CCPA, les lois anti-corruption et les lignes directrices de gestion des risques des fournisseurs encouragent les entreprises à adopter des solutions de surveillance de la conformité automatisées. Les exigences d'audit des fournisseurs deviennent plus strictes dans les industries, notamment dans les secteurs de la santé, de la fabrication, des services financiers et des achats gouvernementaux. Les organisations sont censées évaluer la fiabilité des fournisseurs, leur stabilité financière, leur préparation à la cybersécurité et leur conformité réglementaire avant d'établir des relations commerciales. Les marchés de l'Asie-Pacifique, notamment la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie, renforcent les politiques de gouvernance des achats et les initiatives de transformation numérique, encourageant ainsi une adoption plus large de plateformes de gestion des fournisseurs basées sur le cloud pour améliorer la surveillance des fournisseurs et l'efficacité opérationnelle. En même temps, les réglementations sur le reporting ESG et les exigences d'approvisionnement responsable augmentent l'importance de la surveillance de la durabilité des fournisseurs et des pratiques d'approvisionnement éthiques dans les stratégies de gestion des fournisseurs.Signaux clés de l'environnement réglementaire et politique du marché mondial VMS
- Exigences de conformité des fournisseurs : Les organisations doivent s'assurer que les fournisseurs se conforment aux normes contractuelles, opérationnelles, juridiques et spécifiques à l'industrie.
- Réglementations sur la protection de la vie privée et des données : Les plateformes de gestion des fournisseurs doivent se conformer aux réglementations relatives à la collecte, au stockage et au traitement des données des fournisseurs et des entreprises.
- Normes de gestion des risques des tiers : Les entreprises sont tenues d'évaluer et de surveiller les risques opérationnels, financiers, de cybersécurité et de conformité associés aux fournisseurs.
- Cadres de gouvernance des achats : Les réglementations favorisent la transparence, la responsabilité et des processus d'approvisionnement normalisés à travers les écosystèmes des fournisseurs.
- Conformité en matière de cybersécurité et de sécurité de l'information : L'évaluation des fournisseurs inclut de plus en plus des évaluations de sécurité et une surveillance continue des risques cybernétiques.
- Réglementations sur ESG et approvisionnement responsable : Les organisations sont censées suivre la performance en matière de durabilité des fournisseurs et les pratiques commerciales éthiques.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les entreprises à investir massivement dans la gestion automatisée de la conformité, les outils d'évaluation des risques des fournisseurs alimentés par l'intelligence artificielle et les plateformes de gouvernance des fournisseurs intégrées. Les organisations utilisent de plus en plus les solutions VMS pour centraliser les données des fournisseurs, simplifier les audits et améliorer les capacités de reporting réglementaire. Les exigences de gestion des risques des tiers accélèrent la demande d'analyses prédictives, de systèmes de notation des fournisseurs et de technologies de surveillance continue permettant d'identifier proactivement les vulnérabilités de conformité et les risques opérationnels. Les réglementations sur la protection des données et la cybersécurité stimulent les investissements dans des architectures cloud sécurisées, des systèmes de contrôle d'accès, des technologies de chiffrement et des cadres d'évaluation de la sécurité des fournisseurs pour protéger les informations sensibles des entreprises et des fournisseurs. Les obligations de reporting ESG encouragent également les organisations à élargir les programmes de surveillance de la durabilité des fournisseurs et à intégrer les indicateurs de performance environnementale et sociale dans les processus de prise de décisions d'approvisionnement. Les entreprises capables de combiner l'automatisation des achats, la gestion de la conformité, l'intelligence sur les fournisseurs et la surveillance des risques au sein de plateformes VMS unifiées sont censées atteindre une position concurrentielle plus forte et une rétention à long terme des clients.Système de gestion des fournisseurs (VMS) Marché mondial Aperçu de l'environnement réglementaire et politique à l'avenir
Entre 2026 et 2033, l'environnement réglementaire du marché mondial des VMS est censé devenir de plus en plus numérique, axé sur les données et orienté vers les risques. Les gouvernements et les autorités réglementaires sont susceptibles d'étendre les exigences de transparence des fournisseurs, de renforcer les normes de responsabilité des tiers et d'introduire des cadres de gouvernance plus complets pour les opérations d'approvisionnement et de chaîne d'approvisionnement. Les organisations devront faire face à une pression croissante pour démontrer la conformité des fournisseurs, la résilience de la chaîne d'approvisionnement et les performances ESG par le biais de systèmes de reporting automatisés et des capacités de surveillance en temps réel des fournisseurs. Les autorités réglementaires pourraient également exiger une documentation plus détaillée sur l'audit des fournisseurs et les activités de gestion des risques en cours. Les technologies d'intelligence artificielle et d'automatisation utilisées dans les plateformes de gestion des fournisseurs sont susceptibles de faire l'objet d'une plus grande surveillance concernant la transparence, la responsabilité et la gouvernance des décisions. Cela pourrait entraîner des normes de conformité supplémentaires pour les systèmes d'évaluation des fournisseurs et d'analyse des risques pilotés par l'intelligence artificielle. L'harmonisation transfrontalière des normes de gouvernance des achats, des réglementations de protection des données et des cadres de conformité des fournisseurs est susceptible d'augmenter à mesure que les chaînes d'approvisionnement mondiales deviennent de plus en plus interconnectées et gérées numériquement. En général, les développements réglementaires et politiques resteront un moteur principal d'innovation et d'adoption dans le marché des VMS. Les organisations investissant dans des écosystèmes de gestion des fournisseurs sécurisés, conformes, intelligents et transparents sont censées maintenir un avantage concurrentiel significatif pendant toute la période de prévision.Questions fréquemment posées
Quelle est la taille projetée du marché mondial des systèmes de gestion des fournisseurs (VMS) d'ici 2033 ?
Le marché mondial des systèmes de gestion des fournisseurs (VMS) devrait atteindre 21.76 milliards USD d'ici 2033, en croissance par rapport à 9.84 milliards USD en 2025, avec un TCAC de 10.42 % au cours de la période de prévision.
Quels sont les principaux facteurs de croissance du marché des VMS ?
La croissance du marché est stimulée par la numérisation croissante des achats, la demande accrue de visibilité sur les fournisseurs, les besoins croissants en gestion des risques liés aux tiers et l'adoption de solutions de gestion des fournisseurs basées sur le cloud et sur l'IA.
Quelle région domine le marché mondial des systèmes de gestion des fournisseurs ?
L'Amérique du Nord domine le marché grâce à une forte adoption de logiciels d'entreprise, une infrastructure cloud avancée, des initiatives d'automatisation des achats et un écosystème d'affaires numérique mature.
Qui sont les principales entreprises opérant sur le marché mondial des systèmes de gestion des fournisseurs ?
Les principaux acteurs du marché incluent SAP SE, Oracle Corporation, Workday Inc., Beeline Inc., Coupa Software Inc., Jaggaer, GEP Worldwide, Corcentric LLC, IBM Corporation et ADP LLC.