
Rapport sur le marché mondial de l'Internet des objets (IoT) dans l'agroalimentaire, taille, part de marché et prévision 2026–2033
Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire est susceptible de connaître une expansion forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ **18,46 milliards de dollars américains en 2025**, le marché est projeté de atteindre près de **46,82 milliards de dollars américains d'ici 2033**, enregistrant un **taux de croissance annuel composé (CAGR) d'environ 12,36 %**. Cette croissance est entraînée par une adoption croissante des solutions de chaîne d'approvisionnement alimentaire intelligente, une demande croissante pour le suivi en temps réel de la qualité et de la sécurité alimentaire, une utilisation étendue de capteurs connectés et d'automatisation dans le traitement des aliments, ainsi qu'une intégration croissante d'analyses de données et de systèmes de traçabilité basés sur l'IoT à travers l'industrie alimentaire mondiale.
Aperçu des prévisions du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 18,46 milliards de dollars américains |
| Taille du marché (2033) | 46,82 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 12.36% |
| Plus grand segment | Surveillance de la chaîne d'approvisionnement alimentaire et solutions de suivi d'actifs |
| Segment en croissance la plus rapide | Traitement alimentaire intelligent et systèmes de gestion prédictive de la qualité |
| Segment d'utilisation principal | Entreprises de fabrication et de traitement alimentaire |
| Tendance clé | Traçabilité alimentaire en temps réel et systèmes alimentaires intelligents intégrant l'intelligence artificielle |
| Influence réglementaire | Conformité à la sécurité alimentaire, réglementations sur la traçabilité et normes de suivi de la chaîne du froid |
| Perspective future | Croissance stimulée par les chaînes d'approvisionnement intelligentes, l'automatisation et la gestion de la sécurité alimentaire basée sur les données |
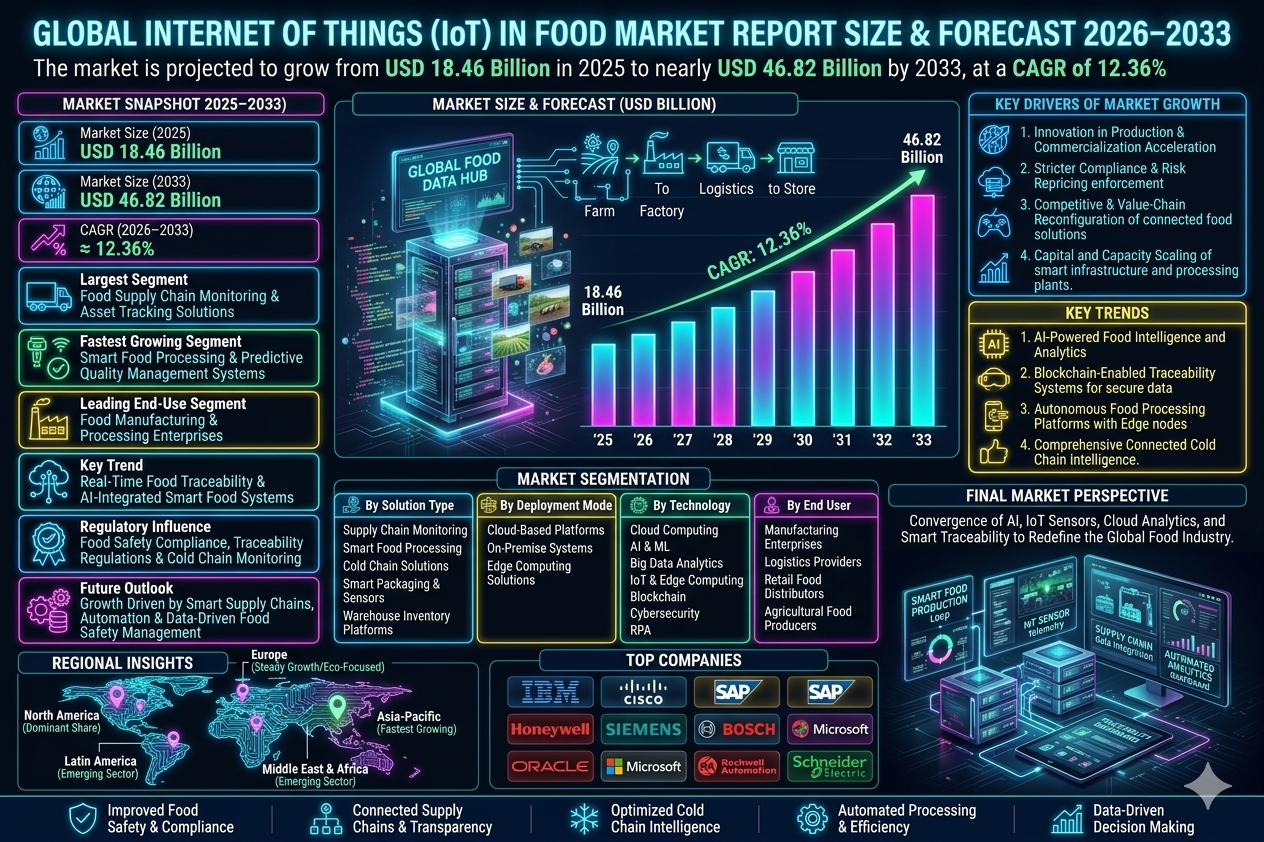
Taille et prévisions du marché mondial de l'Internet des objets (IoT) dans l'alimentation
Le marché mondial de l'Internet des objets (IoT) dans l'alimentation devrait connaître une forte expansion pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 18,46 milliards de dollars américains en 2025 et devrait atteindre environ 46,82 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 12,36 %. La croissance du marché est principalement motivée par l'augmentation des préoccupations liées à la sécurité alimentaire, la demande croissante d'une visibilité en temps réel sur la chaîne d'approvisionnement, l'expansion de l'automatisation dans le traitement alimentaire et l'adoption croissante de systèmes de suivi connectés. Les technologies IoT deviennent de plus en plus critiques pour l'optimisation de la production alimentaire, la gestion de la chaîne du froid, l'assurance qualité, l'entretien prédictif et le contrôle des stocks. L'augmentation du déploiement de capteurs connectés, de systèmes RFID, d'emballages intelligents et de analyse alimentée par l'intelligence artificielle accélère la croissance du marché. De plus, l'augmentation de la transformation numérique dans la fabrication alimentaire et les exigences réglementaires plus strictes en matière de traçabilité soutiennent l'expansion à long terme du marché.Aperçu du marché mondial de l'Internet des objets (IoT) dans l'alimentation
L'IoT dans l'alimentation désigne des technologies numériques connectées qui permettent la collecte de données, le suivi, l'automatisation et l'analyse à travers la production alimentaire, le traitement, le stockage, le transport et les opérations de vente au détail. Le marché inclut des capteurs intelligents, des systèmes de suivi à puces RFID, des dispositifs de suivi de la chaîne du froid connectés, des systèmes automatisés de traitement alimentaire, des plateformes d'entretien prédictif et des solutions de gestion intelligente des stocks alimentaires. Les systèmes alimentaires dotés de l'IoT sont largement utilisés dans la fabrication alimentaire, les usines de traitement, les opérations logistiques, la distribution au détail et les environnements de production agricoles. Le marché se déplace des systèmes de suivi manuels vers des écosystèmes connectés en temps réel, l'automatisation intégrant l'intelligence artificielle, des plateformes d'analyse alimentaire basées sur le cloud, et des cadres de traçabilité numérique d'extrémité à extrémité.Facteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
L'innovation rapide dans les capteurs intelligents, l'analyse alimentée par l'intelligence artificielle, la traçabilité basée sur la blockchain, et les systèmes d'automatisation connectés accélère la transformation numérique à travers les écosystèmes alimentaires. Les technologies de suivi avancées améliorent significativement la sécurité alimentaire, l'efficacité opérationnelle et la prise de décision prédictive.Implications du marché
Les entreprises investissant dans des écosystèmes IoT intégrés, des analyses en temps réel et des plateformes d'automatisation devraient renforcer leur leadership sur le marché.2. Conformité et réévaluation des risques
Les réglementations sur la sécurité alimentaire, les exigences de surveillance de la chaîne du froid, les obligations de traçabilité et les normes de prévention des contaminations influencent la modernisation technologique. Les organismes réglementaires renforcent de plus en plus l'application de la conformité numérique et des cadres de surveillance alimentaire transparents.Implications du marché
Les entreprises proposant des solutions de surveillance alimentaire conformes, traçables et sécurisées numériquement devraient gagner plus de confiance sur le marché.3. Réconfiguration compétitive et de la chaîne de valeur
Le marché est très concurrentiel, car les fournisseurs de technologies alimentaires, les fabricants de capteurs, les entreprises d'analyse en cloud et les entreprises d'automatisation industrielle étendent leurs solutions alimentaires connectées. Les écosystèmes de chaîne d'approvisionnement numériques intégrés et les cadres de prise de décision basés sur les données modifient l'économie de la chaîne de valeur.Implications du marché
Les entreprises se concentrant sur l'intégration complète du IoT et les systèmes de gestion prédictive des aliments pourraient gagner des marges plus fortes.4. Échelle du capital et de la capacité
L'investissement croissant dans les infrastructures de traitement intelligent, l'infrastructure logistique connectée, les plateformes de calcul en périphérie et les systèmes d'analyse en cloud soutiennent l'expansion du marché. Les fabricants alimentaires augmentent leurs dépenses de modernisation numérique pour améliorer leur résilience et leur efficacité.Implications du marché
Les opérateurs qui échelonnent leur infrastructure intelligente et leurs capacités d'analyse de données devraient saisir les opportunités futures.Analyse de la segmentation du marché
Par type de solution
1. Solutions de surveillance de la chaîne d'approvisionnement alimentaire et de suivi d'actifs
C'est encore le segment le plus important en raison des exigences larges de traçabilité et d'optimisation logistique.2. Systèmes de traitement alimentaire intelligents
En rapide croissance en raison des avantages de l'automatisation et de la maintenance prédictive.3. Solutions de surveillance de la chaîne du froid
Une forte demande alimentée par le transport des aliments sensibles à la température.4. Emballages intelligents et systèmes de capteurs
Adoption croissante pour le suivi de la fraîcheur et la prévention des contaminations.5. Plateformes de suivi des stocks et des entrepôts
Utilisées pour l'efficacité opérationnelle et l'optimisation des stocks.Par mode de déploiement
1. Plateformes basées en cloud
Plus grand segment en raison de la capacité d'évolutivité et des capacités d'analyse centralisées.2. Systèmes locaux
Utilisés largement par les grandes entreprises alimentaires possédant une infrastructure interne.3. Solutions de calcul en périphérie
Plus rapide en croissance en raison de l'efficacité du traitement local en temps réel.Par utilisateur final
1. Entreprises de fabrication et de traitement alimentaire
Plus grand segment en raison des exigences d'automatisation à grande échelle.2. Fournisseurs de logistique alimentaire et de chaîne du froid
Une forte demande pour la visibilité des expéditions et la surveillance des températures.3. Distributeurs de produits alimentaires de détail
Adoption croissante pour la gestion des stocks et de la fraîcheur.4. Producteurs agricoles de produits alimentaires
Utilisés pour des applications de surveillance numérique de la ferme à la table.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de l'Internet des objets (IoT) dans l'alimentation en raison de l'infrastructure alimentaire numérique avancée, d'une forte conformité réglementaire et d'une adoption précoce des technologies IoT.Europe
L'Europe reste un marché majeur soutenu par des normes strictes en matière de sécurité alimentaire et par des investissements importants dans la fabrication intelligente.Asie-Pacifique
L'Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de la numérisation rapide de l'industrie alimentaire, de la croissance de l'automatisation industrielle et de l'expansion des réseaux de chaîne d'approvisionnement connectés.Amérique latine
L'Amérique latine s'élargit progressivement grâce à la modernisation des exportations alimentaires et aux investissements dans les logistiques numériques.Moyen-Orient et Afrique
La région connaît une adoption naissante impulsionnée par des initiatives de sécurité alimentaire et par la transformation numérique des chaînes d'approvisionnement.Paysage concurrentiel
Le marché mondial de l'Internet des objets (IoT) dans l'alimentation est très concurrentiel, avec des fournisseurs d'automatisation industrielle, des entreprises de technologie cloud, des innovateurs en technologie alimentaire et des fabricants de capteurs qui s'étendent à l'échelle mondiale.Les entreprises clés opérant sur le marché comprennent :
- IBM Corporation
- Cisco Systems
- SAP SE
- Honeywell International Inc.
- Siemens AG
- Bosch Connected Industry
- Oracle Corporation
- Microsoft Corporation
- Rockwell Automation
- Schneider Electric
Perspective stratégique
L'avenir du marché de l'Internet des objets (IoT) dans l'alimentation sera façonné par l'intelligence alimentaire alimentée par l'intelligence artificielle, les systèmes de traçabilité blockchain, les plateformes de traitement des aliments autonomes et le suivi en temps réel basé sur le bord. L'analyse prédictive, la détection automatisée de la contamination et l'intelligence de la chaîne du froid connectée amélioreront significativement l'efficacité opérationnelle. L'émergence des écosystèmes alimentaires intelligents, des cadres de conformité numériques, et des logistiques alimentaires connectées devrait créer des opportunités de croissance à long terme importantes.Perspective du marché finale
Le marché mondial de l'Internet des objets (IoT) dans l'alimentation reste un segment majeur dans la technologie alimentaire et les écosystèmes industriels numériques. Les exigences croissantes en matière de sécurité alimentaire, l'adoption d'automatisation connectée et la modernisation de la chaîne d'approvisionnement continuent de stimuler la croissance du marché à long terme. Les entreprises capables de délivrer des écosystèmes IoT alimentaires évolutifs, sécurisés, intelligents et conformes seront les mieux placées pour saisir les opportunités futures. La convergence de l'intelligence artificielle, des capteurs IoT, de l'analyse en nuage et de la traçabilité intelligente est attendue pour redéfinir l'avenir de l'industrie alimentaire mondiale.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de l'Internet des objets (IoT) dans l'alimentation (2026???2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuel composé (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Principaux éléments d'analyse régionale
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché de l'Internet des objets dans l'alimentation
- 2.2 Portée de l'étude
- 2.3 Évolution des systèmes alimentaires intelligents
- 2.4 Analyse de l'écosystème de la chaîne d'approvisionnement alimentaire numérique
- 2.5 Cadre réglementaire et conformité
- 2.6 Tendances de numérisation de la sécurité alimentaire
- 2.7 Paysage de l'innovation de l'Internet des objets industriel
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation des préoccupations concernant la sécurité alimentaire
- 4.1.2 Demande d'une traçabilité en temps réel
- 4.1.3 Développement des systèmes de traitement alimentaire intelligents
- 4.1.4 Croissance de la numérisation de la chaîne du froid
- 4.1.5 Augmentation de l'automatisation dans la fabrication alimentaire
- 4.2 Freins
- 4.2.1 Coûts élevés d'implémentation
- 4.2.2 Risques liés à la sécurité et à la confidentialité des données
- 4.2.3 Complexité d'intégration avec les systèmes hérités
- 4.2.4 Compétences numériques limitées dans les petites entreprises
- 4.3 Opportunités
- 4.3.1 Systèmes d'intelligence alimentaire alimentés par l'intelligence artificielle
- 4.3.2 Plateformes de traçabilité basées sur la blockchain
- 4.3.3 Calcul en périphérie dans le suivi alimentaire
- 4.3.4 Innovations en emballage intelligent
- 4.4 Défis
- 4.4.1 Problèmes d'interopérabilité des systèmes
- 4.4.2 Menaces en matière de cybersécurité dans les systèmes connectés
- 4.4.3 Évolutivité de l'infrastructure IoT
- 4.4.4 Normalisation à travers les chaînes alimentaires mondiales
- 4.1 Moteurs
- 5. Analyse du marché IoT mondial dans l'alimentation (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Tendances d'adoption des technologies
- 5.5 Analyse de la demande sectorielle
- 5.6 Prévisions de croissance future
- 6. Segmentations du marché (en milliards de dollars), 2026???2033
- 6.1 Par type de solution
- 6.1.1 Solutions de suivi de la chaîne d'approvisionnement alimentaire et de suivi des actifs
- 6.1.2 Systèmes de traitement alimentaire intelligents
- 6.1.3 Solutions de suivi de la chaîne du froid
- 6.1.4 Emballages intelligents et systèmes de capteurs
- 6.1.5 Plateformes de suivi des stocks et des entrepôts
- 6.2 Par mode de déploiement
- 6.2.1 Plateformes basées sur le cloud
- 6.2.2 Systèmes locaux
- 6.2.3 Solutions de calcul en périphérie
- 6.3 Par utilisateur final
- 6.3.1 Entreprises de fabrication et de traitement alimentaire
- 6.3.2 Fournisseurs de logistique alimentaire et de chaîne du froid
- 6.3.3 Distributeurs de produits alimentaires au détail
- 6.3.4 Producteurs agricoles de produits alimentaires
- 6.1 Par type de solution
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking technologique
- 8.3 Partenariats stratégiques et développement de l'écosystème
- 8.4 Analyse de l'intégration des plateformes
- 8.5 Stratégies de positionnement des marques
- 9. Profils des entreprises
- 9.1 IBM Corporation
- 9.2 Cisco Systems
- 9.3 SAP SE
- 9.4 Honeywell International Inc.
- 9.5 Siemens AG
- 9.6 Bosch Connected Industry
- 9.7 Oracle Corporation
- 9.8 Microsoft Corporation
- 9.9 Rockwell Automation
- 9.10 Schneider Electric
- 10. Intelligence stratégique & analyses Pheonix AI
- 10.1 moteur de prévision de l'intelligence alimentaire IoT
- 10.2 Tableau de bord d'analyse en temps réel des chaînes d'approvisionnement
- 10.3 Suivi de la prédiction des risques de sécurité alimentaire
- 10.4 Analyseur d'optimisation de la chaîne du froid
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspective d'avenir & recommandations stratégiques
- 11.1 Développement des systèmes de surveillance alimentaire pilotés par l'intelligence artificielle
- 11.2 Intégration de la traçabilité blockchain
- 11.3 Déploiement du calcul en périphérie dans la logistique alimentaire
- 11.4 Renforcement de la cybersécurité dans les systèmes IoT alimentaires
- 11.5 Perspective du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire est très concurrentiel et modérément fragmenté, caractérisé par une forte concurrence entre les fournisseurs d'automatisation industrielle, les entreprises de technologie cloud, les innovateurs en technologie alimentaire, les fabricants de capteurs et les fournisseurs de solutions d'analyse de la chaîne d'approvisionnement. L'intensité de la concurrence est déterminée par les capacités d'intégration des plateformes, la précision du suivi en temps réel, la sophistication des analyses prédictives, la conformité à la traçabilité des aliments, l'évolutivité de l'infrastructure numérique et l'expertise en automatisation de bout en bout. La structure du marché comprend des leaders établis de la technologie industrielle avec des portefeuilles IoT diversifiés, des fournisseurs spécialisés en solutions de technologie alimentaire et des entreprises émergentes axées sur l'innovation des écosystèmes alimentaires connectés. La concurrence est de plus en plus façonnée par l'intelligence alimentaire alimentée par l'IA, le déploiement de calcul en périphérie, la traçabilité basée sur la blockchain et les systèmes de surveillance basés sur le cloud intégrés. L'augmentation des réglementations sur la sécurité alimentaire, la demande croissante de traçabilité en temps réel, les exigences élargies de surveillance des chaînes froides et la transformation numérique rapide dans la fabrication alimentaire intensifient considérablement la concurrence sur le marché mondial de l'IoT dans l'agroalimentaire.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Principales entreprises mondiales de l'Internet des Objets (IoT) dans l'agroalimentaire
IBM Corporation: Principal fournisseur de traçabilité alimentaire basée sur la blockchain et de solutions d'analyse alimentaire alimentées par l'IA. Cisco Systems: Grande entreprise d'infrastructure numérique spécialisée dans la surveillance des aliments connectés et les systèmes de réseaux IoT sécurisés. SAP SE: Principal fournisseur de technologies d'entreprise offrant des plateformes de visibilité et d'analyse de la chaîne d'approvisionnement alimentaire intégrées. Honeywell International Inc.: Entreprise établie d'automatisation industrielle axée sur l'automatisation de la transformation alimentaire et les systèmes de surveillance connectés. Siemens AG: Principal fournisseur de fabrication intelligente délivrant des solutions avancées de transformation alimentaire et d'Internet des Objets industrielle. Bosch Connected Industry: Participant important du marché axé sur les systèmes de capteurs intelligents et les écosystèmes alimentaires industriels connectés. Oracle Corporation: Principal fournisseur de technologies cloud offrant des plateformes de traçabilité alimentaire évolutives et des plateformes d'analyse opérationnelle. Microsoft Corporation: Principal fournisseur de cloud et d'IA permettant une intelligence des systèmes alimentaires intelligents et des cadres de conformité numérique. Rockwell Automation: Principal fournisseur d'automatisation industrielle délivrant des solutions d'optimisation de la fabrication alimentaire connectée. Schneider Electric: Société reconnue d'infrastructure intelligente axée sur l'automatisation alimentaire économe en énergie et l'intelligence opérationnelle connectée.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
Les réglementations strictes sur la sécurité alimentaire et la traçabilité intensifient la concurrence autour des plateformes de surveillance numérique conformes. L'adoption croissante des analyses prédictives et de la gestion de la qualité alimentée par l'IA accélère la différenciation technologique. La demande croissante de solutions de surveillance des chaînes froides renforce la concurrence autour de la précision des capteurs et des systèmes d'alertes en temps réel. L'évolutivité des plateformes basées sur le cloud et l'intégration du calcul en périphérie redéfinissent la position compétitive. L'augmentation du besoin d'automatisation de la prévention des contaminations et de la visibilité de la chaîne d'approvisionnement stimule une concurrence axée sur l'innovation.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les fournisseurs de technologies investissent de plus en plus dans des analyses intégrées à l'IA et des plateformes d'intelligence alimentaire en temps réel. Les partenariats stratégiques avec les fabricants alimentaires et les opérateurs logistiques deviennent essentiels pour la pénétration sur le marché. Les cadres de traçabilité basés sur la blockchain renforcent la différenciation des produits et la position de conformité. Le développement d'infrastructures cloud-edge intégrées devient central pour l'efficacité opérationnelle et l'évolutivité. Les investissements en cybersécurité et les systèmes de gestion des données alimentaires sécurisés renforcent la confiance et la résilience concurrentielle.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Le marché mondial de l'IoT dans l'agroalimentaire est censé rester très concurrentiel alors que les écosystèmes alimentaires connectés et les exigences de conformité numérique continuent d'accélérer. La concurrence future se concentrera de plus en plus sur les systèmes de surveillance alimentaire autonomes, les analyses prédictives de qualité alimentée par l'IA, la traçabilité intégrée à la blockchain et l'intelligence opérationnelle en temps réel basée sur le périphérique. L'Amérique du Nord restera la région dominante en termes de concurrence, tandis que l'Asie-Pacifique devrait connaître la plus rapide expansion compétitive en raison de la numérisation de l'industrie alimentaire. Les avancées en capteurs intelligents, en systèmes de détection automatique des contaminations et en plateformes d'intelligence alimentaire natives du cloud devraient considérablement redéfinir la dynamique du marché. Dans l'ensemble, les entreprises qui réussiront à combiner une infrastructure numérique évolutible, une expertise en analyse prédictive, des capacités de conformité réglementaire et des solutions d'automatisation intelligente resteront fortement positionnées sur le marché mondial en évolution de l'IoT dans l'agroalimentaire.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de l'Internet des Objets (IoT) dans l'alimentation mondiale
La chaîne de valeur du marché de l'Internet des Objets (IoT) dans l'alimentation mondiale évolue des systèmes de surveillance manuels fragmentés vers un écosystème alimentaire pleinement connecté, basé sur les données et intégrant l'intelligence artificielle. Cette transformation est entraînée par des préoccupations croissantes en matière de sécurité alimentaire, des exigences de conformité réglementaire plus strictes, une demande croissante d'une visibilité en temps réel sur la chaîne d'approvisionnement, ainsi que par une automatisation rapide dans la production et les opérations logistiques alimentaires. La chaîne de valeur de l'IoT dans l'alimentation devient de plus en plus interconnectée grâce à des capteurs intelligents, des systèmes RFID, des plateformes cloud, des calculs en périphérie, une analyse prédictive et des solutions de traçabilité basées sur la blockchain. Ces technologies permettent une visibilité d'extrémité à extrémité sur la production, le traitement, le stockage, le transport et les réseaux de distribution au détail de l'alimentation. Le segment amont commence avec la fabrication d'équipements IoT, le développement de capteurs, la production d'étiquettes RFID, l'ingénierie des appareils de périphérie, les services d'infrastructure cloud et le développement de logiciels industriels. Cela inclut les fournisseurs de semi-conducteurs, les fabricants de capteurs, les entreprises d'automatisation industrielle et les fournisseurs de plateformes de calcul en cloud. Le cœur opérationnel comprend la surveillance de la production alimentaire, l'automatisation du traitement, la gestion de la chaîne du froid, les systèmes de suivi en temps réel, les plateformes de maintenance prédictive et l'analyse de la garantie de qualité. Les systèmes d'analyse basés sur l'intelligence artificielle et les calculs en périphérie permettent de plus en plus de prises de décision en temps réel et de contrôle automatisé dans les systèmes alimentaires. Le segment aval inclut les fournisseurs de logistique, les opérateurs de la chaîne du froid, les détaillants alimentaires, les entreprises de fabrication, les producteurs agricoles et les plateformes de chaîne d'approvisionnement numérique qui intègrent la surveillance basée sur l'IoT dans leurs opérations quotidiennes. En général, la chaîne de valeur de l'IoT dans l'alimentation évolue vers un écosystème hautement intelligent, en temps réel et orienté conformité, où la transparence des données, l'automatisation, la traçabilité et l'intelligence prédictive définissent l'avantage concurrentiel.État actuel de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de l'Internet des Objets (IoT) dans l'alimentation mondiale
La structure du marché actuelle reflète un écosystème en évolution rapide qui combine les systèmes traditionnels de chaîne d'approvisionnement alimentaire avec des technologies avancées de surveillance et d'automatisation numériques. Les fabricants et les transformateurs alimentaires adoptent de plus en plus des capteurs et des systèmes d'automatisation basés sur l'IoT pour améliorer l'efficacité de la production, réduire les déchets et garantir la conformité aux réglementations de sécurité alimentaire. La logistique de la chaîne du froid devient hautement numérisée, avec un suivi en temps réel de la température, un suivi GPS et des alertes automatisées assurant la qualité du produit et réduisant les risques de détérioration. Les détaillants intègrent des systèmes d'inventaire intelligents et des solutions de suivi basées sur le RFID pour optimiser la gestion des stocks et améliorer le suivi de la fraîcheur des produits. Malgré une adoption rapide, des défis tels que les problèmes d'interopérabilité, les coûts initiaux élevés de déploiement et les risques de cybersécurité continuent d'influencer l'extensibilité opérationnelle à travers l'écosystème.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de l'IoT dans l'alimentation
Extension de la traçabilité en temps réel transforme les chaînes d'approvisionnement alimentaires en permettant une visibilité d'extrémité à extrémité, de la ferme au consommateur. Analyse alimentaire intégrée à l'intelligence artificielle améliore le contrôle prédictif de la qualité, la détection des contaminations et la prise de décision opérationnelle. Numérisation de la chaîne du froid améliore la logistique des aliments sensibles à la température grâce à un suivi continu et des alertes automatisées. Adoption du calcul en périphérie permet un traitement des données plus rapide et une prise de décision localisée dans les environnements de production alimentaire. Intégration des emballages intelligents améliore le suivi de la fraîcheur, la détection de la détérioration et la transparence pour les consommateurs.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de l'IoT dans l'alimentation
L'évolution de la chaîne de valeur de l'IoT dans l'alimentation présente des opportunités stratégiques fortes pour les fournisseurs de technologies, les fabricants de capteurs, les développeurs de plateformes cloud et les opérateurs de l'industrie alimentaire. L'avantage concurrentiel est de plus en plus déterminé par l'interopérabilité des systèmes, la précision des données, la force de la cybersécurité, l'extensibilité de l'infrastructure IoT et les capacités d'analyse prédictive. Les entreprises investissant dans des écosystèmes IoT intégrés, des plateformes d'intelligence alimentaire basées sur l'IA et des systèmes de traçabilité d'extrémité à extrémité renforceront leur leadership sur le marché. Les partenariats stratégiques entre les fabricants alimentaires, les fournisseurs de logistique, les entreprises de technologie et les fournisseurs de services cloud deviennent essentiels pour le déploiement à grande échelle et l'efficacité opérationnelle. Les organisations capables de fournir des systèmes IoT alimentaires sécurisés, évolutifs et pleinement intégrés obtiendront une position plus forte à long terme sur le marché.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché de l'Internet des Objets (IoT) dans l'alimentation mondiale
Entre 2026 et 2033, la chaîne de valeur de l'IoT dans l'alimentation est prévue pour évoluer vers un écosystème alimentaire pleinement autonome, basé sur l'intelligence artificielle et intelligent en temps réel. Les systèmes prédictifs basés sur l'IA permettront une surveillance automatisée de la sécurité alimentaire, la détection des contaminations et la prévision de la demande à travers les chaînes d'approvisionnement mondiales. Les systèmes IoT dotés de périphérie réduiront significativement la latence et amélioreront la prise de décision en temps réel à travers les réseaux de production et de logistique. Les systèmes de traçabilité intégrés à la blockchain renforceront la transparence, la conformité réglementaire et la confiance des consommateurs dans l'approvisionnement et le traitement des aliments. Les usines de traitement alimentaire autonomes et les installations de fabrication intelligentes augmenteront davantage l'efficacité et réduiront les risques opérationnels. En fin de compte, l'avenir de la chaîne de valeur de l'IoT dans l'alimentation sera défini par l'automatisation intelligente, des écosystèmes de données en temps réel, l'analyse prédictive et des réseaux d'approvisionnement alimentaires pleinement connectés.Chaîne de valeur spécifique au marché
- Fabrication d'équipements IoT : Fabricants de capteurs, fabricants de RFID, développeurs d'appareils intelligents, fournisseurs de semi-conducteurs
- Développement de plateformes et de logiciels : Fournisseurs de services cloud, plateformes d'analyse IA, développeurs de logiciels de surveillance alimentaire
- Intégration de la production alimentaire : Fabricants alimentaires, usines de traitement, systèmes de contrôle qualité, fournisseurs d'automatisation
- Chaîne du froid et logistique : Opérateurs de transport frigorifique, systèmes de surveillance des entrepôts, fournisseurs de suivi logistique
- Systèmes de détail et de distribution : Détaillants intelligents, systèmes de gestion des stocks, plateformes de chaîne d'approvisionnement numérique
- Systèmes réglementaires et conformité : Autorités de sécurité alimentaire, organismes de certification, plateformes de conformité à la traçabilité
- Applications à usage final : Fabricants alimentaires, producteurs agricoles, opérateurs logistiques, consommateurs au détail
Activité d'investissement
Tendance: Rising
Intensité capitalistique: Medium
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
The Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire connait un momentum d'investissement important, alimenté par une demande croissante en matière de surveillance de la sécurité alimentaire, de transformation de la chaîne d'approvisionnement numérique, de systèmes de traitement connectés et d'infrastructures de traçabilité en temps réel. Les fournisseurs de technologies, les entreprises d'automatisation industrielle, les entreprises de traitement des aliments, les entreprises d'analyse en nuage et les fabricants de capteurs intelligents investissent activement dans des plateformes d'intelligence alimentaire alimentées par l'intelligence artificielle, des infrastructures de chaîne du froid connectée, des systèmes de maintenance prédictive et des écosystèmes de traçabilité intelligente. L'activité d'investissement s'accélère en raison de la demande croissante pour des systèmes de traitement automatisé des aliments, des solutions de traçabilité basées sur la blockchain, des technologies d'emballage intelligent, des plateformes de suivi RFID et des systèmes d'analyse alimentaire basés en nuage. La transition vers des écosystèmes alimentaires connectés numériquement modifie la répartition du capital sur le marché. En outre, les investissements croissants dans des solutions de calcul en périphérie, des systèmes intelligents de détection de contamination, des infrastructures de surveillance autonomes et des plateformes de conformité intégrant l'intelligence artificielle renforcent les opportunités de croissance à long terme à l'échelle mondiale.Aperçu actuel des dynamiques d'investissement et de financement du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Actuellement, le marché mondial de l'IoT dans l'agroalimentaire connait un afflux fort de capitaux en raison des exigences croissantes d'investissement pour la modernisation de la sécurité alimentaire, la numérisation de la chaîne d'approvisionnement, les mises à niveau d'automatisation et les systèmes de garantie de qualité connectés. Les entreprises leaders investissent massivement dans l'infrastructure de surveillance en temps réel, les plateformes de traitement intelligent, les réseaux de capteurs connectés et les technologies d'analyse alimentaire prédictive. Le marché attire un financement accru vers les startups de traçabilité alimentaire, les fournisseurs de solutions IoT industrielles, les plateformes d'intelligence alimentaire en nuage, les entreprises de technologies de chaîne du froid intelligente et les innovateurs en automatisation connectée. L'industrie connait une activité accrue de partenariats stratégiques, acquisitions, intégrations de plateformes numériques et collaborations en agroalimentaire alors que les acteurs du marché cherchent à renforcer l'infrastructure numérique et à améliorer la résilience des systèmes alimentaires.Signaux clés des dynamiques d'investissement et de financement du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
- La demande croissante pour des systèmes de traçabilité alimentaire en temps réel accélère les investissements dans l'infrastructure numérique.
- L'expansion de l'automatisation du traitement alimentaire alimentée par l'intelligence artificielle augmente le déploiement de capital axé sur la technologie.
- L'adoption croissante de des solutions de surveillance de la chaîne du froid connectée renforce le financement de l'écosystème.
- Les investissements stratégiques dans le calcul en périphérie et les plateformes d'analyse prédictive modifient les priorités opérationnelles.
- Les partenariats entre les fabricants alimentaires, les entreprises d'automatisation, les fournisseurs de nuage et les développeurs de plateformes IoT améliorent l'évolutivité de l'écosystème.
- L'accent croissant des réglementations sur la conformité en matière de sécurité alimentaire, la traçabilité numérique et le suivi de la contamination soutient la confiance des investisseurs.
- La demande croissante pour des systèmes d'optimisation de la qualité alimentaire basés sur les données accélère ses dépenses de recherche et développement.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
- un investissement continu dans l'infrastructure de suivi des aliments connectés est essentiel pour la compétitivité à long terme.
- L'allocation de capitaux vers des plateformes d'analyse et d'automatisation alimentées par l'intelligence artificielle renforcera la position sur le marché.
- Les entreprises qui proposent des écosystèmes IoT alimentaires sécurisés, évolutifs et conformes aux réglementations sont attendues pour gagner une part de marché plus forte.
- Les acquisitions stratégiques et les partenariats au sein de l'écosystème accéléreront l'expansion de l'infrastructure alimentaire numérique.
- Les investissements dans la traçabilité blockchain, l'emballage intelligent et les systèmes de surveillance autonomes resteront des priorités majeures.
- La conformité avec les réglementations de sécurité alimentaire, les normes de chaîne du froid et les cadres de traçabilité restera cruciale pour une croissance durable.
- Les organisations qui échelonnent des écosystèmes de surveillance alimentaire intelligente sont attendues pour saisir des opportunités futures substantielles.
Projections des dynamiques d'investissement et de financement du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
À l'avenir, le Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire devrait maintenir une croissance forte des investissements, entraînée par la transformation numérique de l'agroalimentaire, l'expansion de l'automatisation, la modernisation des chaînes d'approvisionnement connectées et des réglementations plus strictes sur la sécurité alimentaire. L'orientation future des capitaux se concentrera de plus en plus sur des systèmes d'intelligence alimentaire alimentés par l'intelligence artificielle, des infrastructures de traitement autonomes, des plateformes de surveillance à bord, des systèmes de vérification blockchain et des technologies de prévention prédictive de la contamination. L'analyse avancée des aliments et l'intelligence opérationnelle connectée sont attendus pour devenir des priorités majeures d'innovation à long terme. En conclusion, le Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire représente un paysage d'investissement technologique à fort potentiel de croissance où l'automatisation, l'intégration de l'intelligence artificielle, la traçabilité numérique et le développement des écosystèmes alimentaires intelligents définiront les stratégies futures d'investissement.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Le marché mondial de l'IoT dans l'agroalimentaire connaît une transformation technologique rapide, entraînée par des avancées dans les réseaux de capteurs intelligents, l'analyse alimentaire alimentée par l'intelligence artificielle, les systèmes de traçabilité basés sur la blockchain, les architectures de calcul en périphérie et les plateformes d'intelligence alimentaire basées en cloud. L'évolution des technologies IoT dans le secteur alimentaire se concentre de plus en plus sur l'amélioration de la sécurité alimentaire, l'augmentation de la transparence de la chaîne d'approvisionnement, la réduction des déchets et la prise de décisions opérationnelles en temps réel à travers les réseaux de production et de distribution. Les écosystèmes IoT modernes dans le secteur alimentaire intègrent des capteurs connectés de température et d'humidité, des systèmes de suivi RFID, des moteurs de prédiction de qualité basés sur l'apprentissage automatique, des systèmes d'alertes automatisés et des modèles de chaîne d'approvisionnement jumeaux numériques pour optimiser la production alimentaire, le stockage et les opérations logistiques. Ces innovations améliorent considérablement la traçabilité, réduisent les risques de contamination et renforcent la conformité aux normes mondiales de sécurité alimentaire. Le marché connaît également une adoption généralisée de technologies d'emballage intelligent, de surveillance prédictive alimentée par l'intelligence artificielle, de systèmes froids autonomes et de plateformes d'analyse en temps réel basées sur l'edge computing qui redéfinissent la manière dont les systèmes alimentaires sont surveillés et gérés à l'échelle mondiale.Paysage actuel de la technologie et de l'innovation du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Actuellement, l'innovation dans le marché IoT alimentaire est centrée sur la traçabilité numérique d'extrémité à extrémité et les systèmes d'intelligence en temps réel sur la sécurité alimentaire. Les systèmes traditionnels d'inspection et de surveillance manuelle sont remplacés par des infrastructures IoT entièrement connectées qui offrent une visibilité continue des données sur toute la chaîne de valeur alimentaire. Les systèmes de surveillance de la chaîne d'approvisionnement intelligente sont largement déployés pour suivre les produits alimentaires de la ferme au commerce, assurant la transparence et réduisant les inefficacités opérationnelles. L'analyse prédictive alimentée par l'intelligence artificielle devient un moteur majeur d'innovation, permettant la détection précoce des risques de détérioration, des événements de contamination et des perturbations logistiques. Les systèmes IoT de chaîne froide sont de plus en plus utilisés pour maintenir des conditions de température optimales pendant le transport et le stockage, réduisant considérablement le gaspillage alimentaire. Le calcul en périphérie permet un traitement local des données plus rapide dans les environnements de production alimentaire, améliorant les temps de réponse et la précision opérationnelle. L'intégration de la blockchain renforce la traçabilité alimentaire en fournissant des enregistrements immuables sur l'origine du produit, l'historique de traitement et les chemins de distribution.Tendances clés de technologie et d'innovation dans le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
- Réseaux de capteurs intelligents : Permettant une surveillance continue de la température, de l'humidité et des conditions de fraîcheur.
- Analyse de la qualité alimentaire alimentée par l'intelligence artificielle : Prédictive de la détérioration et garantie de la conformité à la sécurité.
- Systèmes de traçabilité basés sur la blockchain : Améliorant la transparence sur la chaîne d'approvisionnement alimentaire.
- Intégration du calcul en périphérie : Soutenant le traitement des données en temps réel sur les sites de production.
- Surveillance intelligente de la chaîne froide : Maintenir l'intégrité des aliments sensibles à la température pendant le transport.
- Technologies de suivi RFID et d'actifs : Améliorant la visibilité logistique et la précision des stocks.
- Chaînes d'approvisionnement alimentaires jumelles numériques : Simulant et optimisant les opérations alimentaires d'extrémité à extrémité.
- Systèmes d'emballage intelligents : Surveillant la fraîcheur et la contamination en temps réel.
- Plateformes de maintenance prédictive : Réduisant les temps d'arrêt dans l'équipement de traitement alimentaire.
- Plateformes d'intelligence alimentaire basées en cloud : Permettant une analyse centralisée et une prise de décision.
Implications stratégiques de la technologie et de l'innovation
Les progrès technologiques transforment en profondeur la dynamique concurrentielle du marché de l'IoT dans l'agroalimentaire, en déplaçant la concurrence des systèmes de surveillance traditionnels vers des plateformes d'écosystèmes alimentaires pleinement connectés, intelligents et prédictifs. Les entreprises qui investissent dans des analyses basées sur l'intelligence artificielle, des plateformes IoT intégrées et des systèmes de traçabilité basés sur la blockchain atteignent une différenciation concurrentielle plus forte grâce à une amélioration de la sécurité alimentaire, de l'efficacité opérationnelle et de la conformité réglementaire. La convergence croissante entre l'IoT et l'intelligence artificielle permet aux entreprises alimentaires de passer d'une gestion réactive de la qualité à une gestion proactive et prédictive de la sécurité alimentaire. Les systèmes d'automatisation avancés aident à réduire les erreurs humaines, à optimiser l'efficacité logistique et à améliorer l'utilisation des ressources sur les chaînes d'approvisionnement alimentaires. Cependant, les coûts d'infrastructure élevés, les risques de cybersécurité, les défis d'interopérabilité et la complexité d'intégration des données restent des obstacles majeurs à un déploiement à grande échelle.Aperçu prospectif des technologies et innovations du marché mondial de l'IoT dans l'agroalimentaire
L'avenir de l'IoT dans l'industrie alimentaire est censé évoluer vers des écosystèmes d'approvisionnement alimentaire entièrement autonomes, orchestrés par l'intelligence artificielle et auto-optimisés capables de garantir la sécurité, l'efficacité et la transparence en temps réel. Les innovations émergentes incluent des systèmes logistiques de chaîne du froid autonomes, des capteurs de détection de contamination alimentée par l'intelligence artificielle, des jumeaux numériques alimentaires hyperconnectés et des plateformes mondiales de sécurité alimentaire prédictives. Les écosystèmes IoT avancés pourraient de plus en plus s'intégrer aux technologies de robotique et d'automatisation pour permettre des environnements de traitement des aliments auto-régulés. Les réseaux d'approvisionnement adaptatifs en temps réel renforceront davantage la résilience face aux perturbations, aux risques de détérioration et aux fluctuations de la demande. Dans l'ensemble, le marché mondial de l'IoT dans l'agroalimentaire évolue vers un écosystème hautement intelligent combinant des capteurs connectés, des analyses basées sur l'intelligence artificielle, une traçabilité blockchain et des systèmes de décision automatisés pour redéfinir la sécurité alimentaire, la logistique et l'efficacité des chaînes d'approvisionnement mondiales.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Analyse des risques et des disruptions du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
Le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire opère dans un environnement de disruption à haut potentiel de croissance, intensif technologiquement et sensible aux exigences réglementaires, façonné par les vulnérabilités en cybersécurité, la complexité de l'intégration des systèmes, l'évolution des réglementations sur la sécurité alimentaire, les lacunes dans la modernisation des infrastructures et les coûts de transformation numérique. Bien que le marché montre une croissance à long terme solide, entraînée par les exigences croissantes en traçabilité des aliments, l'adoption de l'automatisation, le développement d'une chaîne d'approvisionnement intelligente et l'optimisation opérationnelle alimentée par l'intelligence artificielle, il reste exposé aux risques de sécurité des données, aux défis d'interopérabilité, aux barrières à l'implémentation et à la complexité de la conformité réglementaire. Une caractéristique structurelle définissante du marché est sa dépendance aux écosystèmes de capteurs connectés, aux plateformes d'analyse basées sur le cloud, à l'infrastructure de calcul en périphérie et à l'intégration fluide des systèmes fragmentés de production et de logistique alimentaire, où la rentabilité est fortement influencée par l'échelle de déploiement, la fiabilité des systèmes, la préparation à la conformité et les gains d'efficacité opérationnelle. Les solutions de surveillance des chaînes d'approvisionnement alimentaire et de suivi d'actifs restent dominantes en volume de marché, tandis que la croissance à forte valeur se déplace progressivement vers les systèmes de gestion de la qualité prédictive, l'intelligence de traitement alimentaire autonome et l'analyse de la sécurité alimentaire pilotée par l'IA. Le marché évolue également des systèmes de surveillance numériques isolés vers des écosystèmes alimentaires entièrement intégrés, en temps réel et intelligents, augmentant ainsi la pression stratégique pour l'interopérabilité complète et la résilience numérique.Environnement actuel des risques du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
L'environnement actuel du marché est caractérisé par une adoption numérique accélérée, des défis d'intégration opérationnelle et des attentes croissantes en matière de conformité. L'un des facteurs de disruption les plus importants concerne l'exposition en cybersécurité. Les systèmes alimentaires connectés sont de plus en plus vulnérables aux cyberattaques, aux fuites de données, aux menaces de rançonnage et aux perturbations opérationnelles pouvant compromettre les systèmes de surveillance de la sécurité alimentaire. Un autre domaine de risque majeur est la complexité d'intégration sur les infrastructures alimentaires héritées. De nombreux fabricants d'aliments et opérateurs logistiques continuent d'exploiter des systèmes fragmentés qui limitent l'interopérabilité et retardent les initiatives de transformation numérique. Le marché fait également face à une sensibilité aux coûts d'implémentation, particulièrement chez les petites et moyennes entreprises alimentaires qui peuvent manquer de capitaux pour un déploiement IoT à grande échelle. En outre, l'évolution des réglementations sur la sécurité alimentaire, des exigences de traçabilité numérique et des normes de conformité transfrontalières restent des risques opérationnels structurellement importants. En parallèle, la fiabilité des données, les incohérences de calibrage des capteurs et les risques de temps d'arrêt des infrastructures continuent d'influencer la confiance dans les systèmes et les performances opérationnelles.Signaux clés de risques et de disruptions dans le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
- Vulnérabilités en cybersécurité : Les systèmes alimentaires connectés font face à des risques croissants de cyberattaques et de compromission des données.
- Défis d'intégration des systèmes hérités : Les problèmes d'interopérabilité peuvent retarder le déploiement et réduire les gains d'efficacité.
- Complexité de la conformité réglementaire : L'évolution des normes de traçabilité et de surveillance alimentaire augmente les exigences opérationnelles.
- Coûts d'implémentation élevés : La modernisation des infrastructures exige un investissement de capitaux important.
- Risque de fiabilité des capteurs : Les échecs de calibrage peuvent compromettre la précision de la surveillance.
- Pression sur la gouvernance des données : Le traitement sécurisé des données opérationnelles et de la chaîne d'approvisionnement devient de plus en plus critique.
- Exposition aux temps d'arrêt opérationnels : Les défaillances des systèmes peuvent perturber la continuité du traitement et de la logistique alimentaire.
- Contraintes d'échelle : L'expansion de l'infrastructure connectée sur des chaînes d'approvisionnement fragmentées reste complexe.
Implications stratégiques des risques et des disruptions du marché
L'environnement de disruption en évolution crée à la fois des opportunités d'innovation importantes et une complexité opérationnelle. L'une des implications stratégiques les plus importantes est le besoin d'écosystèmes alimentaires numériques sécurisés, interopérables et résilients. Les entreprises doivent de plus en plus investir dans des cadres de cybersécurité, des architectures hybrides cloud-edge, des analyses prédictives et des systèmes de surveillance de conformité automatisée pour rester compétitives. L'intégration verticale sur les capteurs, les analyses logicielles, l'infrastructure cloud, les systèmes d'automatisation alimentaire et les plateformes de rapport réglementaire devient de plus en plus précieuse. La convergence de l'IA, de la traçabilité blockchain, du traitement alimentaire autonome et des analyses en temps réel transforme l'économie de la chaîne de valeur. Les organisations possédant une infrastructure numérique plus solide, des capacités d'interopérabilité des systèmes et une innovation orientée conformité sont attendues pour renforcer leur leadership de marché à long terme.Aperçu prospectif des risques et des disruptions du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
En regardant vers 2026???2033, le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire est attendu pour devenir de plus en plus intelligent, autonome et orienté conformité.- Développement des systèmes alimentaires prédictifs alimentés par l'IA : Les analyses intelligentes captureront une valeur stratégique croissante.
- Adoption accrue de la traçabilité blockchain : La surveillance alimentaire sécurisée de bout en bout renforcera la confiance.
- Intégration croissante du calcul en périphérie : Le traitement localisé en temps réel améliorera la réactivité opérationnelle.
- Investissement accru en cybersécurité : La résilience numérique deviendra un différentiateur compétitif critique.
- Croissance des systèmes de traitement alimentaire autonomes : Les systèmes d'automatisation connectés amélioreront l'efficacité de production.
- Digitalisation accrue des réglementations : L'automatisation du reporting de conformité deviendra la norme.
- Interopérabilité accrue des écosystèmes alimentaires : Les architectures de données unifiées amélioreront la coordination des chaînes d'approvisionnement.
- Consolidation stratégique accrue : Les partenariats technologiques et les acquisitions renforceront les capacités de la plateforme.
Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire
L'environnement réglementaire et politique qui régit le marché mondial de l'Internet des Objets (IoT) dans l'agroalimentaire est façonné par des cadres de conformité à la sécurité alimentaire, des réglementations sur le traçabilité, des normes de suivi de la chaîne du froid, des lois sur la sécurité des données et des politiques de gouvernance des infrastructures numériques. Alors que les systèmes alimentaires deviennent de plus en plus connectés grâce aux dispositifs IoT, les régulateurs accordent une plus grande importance à la transparence en temps réel, à la prévention de la contamination et à la responsabilité de la chaîne d'approvisionnement de bout en bout. Les fournisseurs de solutions IoT, les fabricants alimentaires et les opérateurs logistiques doivent se conformer à une large gamme de réglementations couvrant les normes d'hygiène alimentaire, les exigences de suivi des températures, les obligations de traçabilité des produits, les protocoles de cybersécurité et la garantie d'intégrité des données à travers les écosystèmes alimentaires numériques. L'intégration rapide des capteurs intelligents, des analyses basées sur l'intelligence artificielle et des systèmes de surveillance alimentaire basés en nuage accélère le développement des cadres de conformité numérique et des approches réglementaires normalisées pour les chaînes d'approvisionnement alimentaires connectées.Scénario actuel de l'environnement réglementaire et politique du marché mondial de l'IoT dans l'agroalimentaire
Le cadre réglementaire actuel pour l'IoT dans le marché alimentaire combine des lois sur la sécurité alimentaire, des exigences de traçabilité de la chaîne d'approvisionnement, des normes d'automatisation industrielle et des réglementations sur la protection des données gouvernant les systèmes de surveillance numériques. En Amérique du Nord et en Europe, les autorités strictes de la sécurité alimentaire appliquent des réglementations exigeant une surveillance en temps réel des marchandises sensibles aux températures, des systèmes d'analyse des risques et une traçabilité numérique à travers les chaînes d'approvisionnement alimentaires. La conformité aux normes HACCP, FDA et EFSA dépend de plus en plus d'une infrastructure de surveillance basée sur l'IoT. Les réglementations de la logistique de la chaîne du froid sont particulièrement strictes pour les produits alimentaires périssables, exigeant un suivi continu des températures, des alertes automatisées et des registres de conformité documentés tout au long du transport et du stockage. Les marchés de l'Asie-Pacifique, notamment la Chine, l'Inde, le Japon et la Corée du Sud, renforcent les systèmes d'application des normes de sécurité alimentaire tout en adoptant rapidement des technologies de fabrication intelligente et de surveillance numérique des aliments pour soutenir l'expansion des réseaux de production et d'exportation alimentaires. Les réglementations sur la protection de la vie privée et la cybersécurité deviennent également de plus en plus importantes à mesure que les systèmes alimentaires IoT génèrent de grands volumes de données opérationnelles et de chaîne d'approvisionnement sensibles.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'IoT dans l'agroalimentaire
- Règlements de conformité à la sécurité alimentaire : Des normes obligatoires assurent l'hygiène, le contrôle de la contamination et les pratiques de manipulation des aliments sûrs à travers la chaîne d'approvisionnement.
- Exigences de traçabilité : Des systèmes de suivi numériques de bout en bout sont requis pour surveiller l'origine, le traitement et la distribution des aliments.
- Normes de suivi de la chaîne du froid : Les produits alimentaires sensibles aux températures doivent se conformer aux exigences de suivi continu et de rapport.
- Lois sur la sécurité des données et la protection de la vie privée : Les plateformes IoT doivent assurer un traitement sécurisé des données opérationnelles et des consommateurs.
- Normes d'automatisation industrielle : Les systèmes de traitement des aliments intelligents doivent se conformer aux normes de sécurité et de performance opérationnelles.
- Cadres de conformité numérique : Les gouvernements introduisent des directives structurées pour la gouvernance des écosystèmes alimentaires connectés.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les entreprises alimentaires et les fournisseurs de solutions IoT à investir massivement dans l'infrastructure de surveillance en temps réel, les systèmes de traçabilité basés sur la blockchain, les analyses de conformité alimentée par l'intelligence artificielle et les plateformes de données alimentaires basées en nuage sécurisées. Les exigences de conformité à la sécurité alimentaire accélèrent le déploiement des systèmes de détection prédictive de la contamination, des alertes automatisées des risques et des technologies de surveillance continue de la qualité à travers les opérations de production et de logistique. Les réglementations sur la chaîne du froid stimulent une adoption accrue de capteurs de température intelligents, de dispositifs de calcul en périphérie et de systèmes de suivi logistique automatisés pour assurer une conformité ininterrompue à travers les réseaux de transport. Les exigences en matière de cybersécurité et de gouvernance des données favorisent également une innovation accrue dans les systèmes de communication IoT chiffrés, les protocoles d'authentification des appareils sécurisés et les plateformes d'analyse en nuage réglementées. L'alignement mondial des normes de sécurité alimentaire et de traçabilité numérique crée des avantages concurrentiels pour les entreprises opérant des écosystèmes alimentaires IoT pleinement intégrés, conformes et transparents.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'IoT dans l'agroalimentaire
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'IoT dans l'agroalimentaire est susceptible de devenir de plus en plus basé sur les données, axé sur l'automatisation et standardisé numériquement à travers les chaînes d'approvisionnement alimentaires mondiales. Les gouvernements sont susceptibles d'imposer des exigences de surveillance alimentaire en temps réel plus strictes, des mandats de traçabilité numérique étendus et des obligations de conformité en cybersécurité renforcées pour les systèmes alimentaires connectés. Les nouvelles technologies telles que les systèmes de prédiction de la sécurité alimentaire basés sur l'intelligence artificielle, les plateformes de traçabilité blockchain et les réseaux logistiques autonomes des aliments pourraient faire face à des exigences de validation et de certification réglementaires plus détaillées. L'harmonisation transfrontalière des normes de sécurité alimentaire et des cadres de conformité numérique est susceptible de s'intensifier à mesure que le commerce alimentaire mondial devient plus dépendant des systèmes de transparence basés sur l'IoT. Dans l'ensemble, les développements réglementaires et politiques resteront un moteur de croissance central, avec les entreprises investissant dans l'infrastructure IoT sécurisée, l'automatisation avancée de la conformité et les systèmes de surveillance intelligente des aliments prévus pour maintenir un avantage concurrentiel à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'IoT dans l'agroalimentaire ?
Le marché mondial de l'IoT dans l'agroalimentaire était estimé à environ 18,46 milliards de dollars américains en 2025.
Quelle est la taille du marché de l'IoT dans l'agroalimentaire prévue d'ici 2033 ?
Le marché est prévu pour atteindre presque 46,82 milliards de dollars américains d'ici 2033.
Quelle est la taille actuelle du marché mondial de l'IoT dans l'agroalimentaire ?
Le marché mondial de l'IoT dans l'agroalimentaire était estimé à environ 18,46 milliards de dollars américains en 2025.
Quels sont les principaux facteurs qui stimulent la croissance du marché de l'IoT dans l'agroalimentaire ?
Les principaux moteurs de croissance incluent l'augmentation des préoccupations concernant la sécurité alimentaire, la demande d'une visibilité en temps réel dans la chaîne d'approvisionnement, l'automatisation croissante dans le traitement des aliments, des réglementations plus strictes en matière de traçabilité, ainsi que l'adoption de systèmes de surveillance intégrant l'intelligence artificielle.