
Rapport sur le marché mondial de l'équipement de fabrication de semi-conducteurs (SME), taille, part et prévision 2026–2033
Le marché mondial des équipements de fabrication de semi-conducteurs (SME) devrait connaître une croissance forte et durable pendant la période de prévision allant de 2026 à 2033. Évalué à environ 118,70 milliards de dollars en 2025, le marché devrait atteindre près de 213,85 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 7,63 %. Cette croissance est soutenue par une demande croissante de puces de semi-conducteurs avancées dans les domaines de l'intelligence artificielle, du calcul en nuage, des réseaux 5G, des électroniques automobiles et des applications en électroniques grand public. De plus, l'augmentation des investissements dans les usines de fabrication de semi-conducteurs, les progrès continus dans les technologies de lithographie, d'usinage, de dépôt et de métrologie, ainsi que les initiatives gouvernementales visant à renforcer les capacités de fabrication de puces nationales, soutiennent davantage l'expansion du marché à l'échelle mondiale.
Aperçu de la prévision du marché mondial de l'équipement de fabrication de semi-conducteurs (SME) (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 118,70 milliards de dollars US |
| Taille du marché (2033) | 213,85 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 7.63% |
| Plus grand segment | Équipement de fabrication de plaquettes |
| Segment en croissance la plus rapide | Équipement de lithographie avancée |
| Segment d'utilisation final dominant | Fabricants de dispositifs intégrés (IDMs) et fonderies |
| Tendance clé | Production de puces dédiées à l'intelligence artificielle, adoption des nœuds avancés et de la lithographie EUV à haute NA |
| Influence réglementaire | Contrôles d'exportation des semi-conducteurs, réglementations de transfert de technologie et incitations nationales à la fabrication de puces |
| Perspective future | Croissance impulsionnée par l'intelligence artificielle, les calculs de haute performance, l'électronique automobile et l'expansion des usines mondiales |
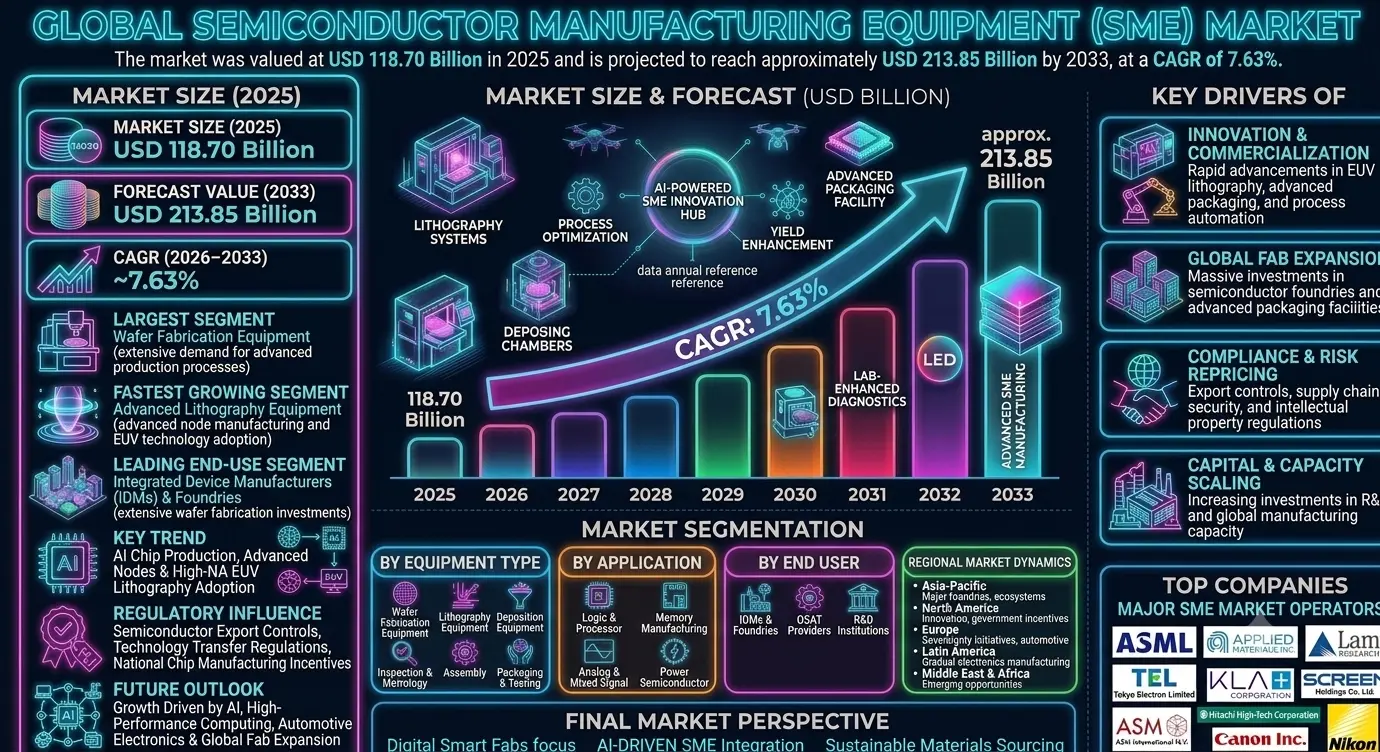
Taille et prévision du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
Le marché mondial de l'équipement de fabrication de semi-conducteurs (SME) devrait connaître une croissance forte pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 118,70 milliards de dollars US en 2025 et devrait atteindre environ 213,85 milliards de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 7,63 %. La croissance du marché est principalement impulsionnée par la demande croissante de semi-conducteurs dans le domaine de l'intelligence artificielle, des calculs de haute performance, de l'électronique automobile, des appareils grand public, des infrastructures de télécommunications, et des applications d'automatisation industrielle. L'équipement de fabrication de semi-conducteurs constitue la base de la production moderne de puces, permettant des opérations avancées de fabrication de plaquettes, d'emballage, d'assemblage, de test et de contrôle des processus. En outre, l'augmentation des investissements dans les usines de fabrication de semi-conducteurs, les programmes de fabrication de puces soutenus par le gouvernement et les technologies de processus avancées soutiennent l'expansion à long terme du marché.Aperçu du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
L'équipement de fabrication de semi-conducteurs désigne les machines spécialisées, les systèmes et les technologies de processus utilisés dans la fabrication, l'assemblage, l'emballage et le test des dispositifs à semi-conducteurs. Le marché inclut les systèmes de lithographie, les équipements de dépôt, les équipements d'usinage, les systèmes d'inspection des plaquettes, les outils de métrologie, les équipements d'emballage et les solutions de test des semi-conducteurs. Les solutions SME sont largement utilisées par les fabricants de dispositifs intégrés (IDMs), les fonderies, les fournisseurs d'assemblage et de test de semi-conducteurs externalisés (OSAT) et les organisations de recherche sur les semi-conducteurs. Le marché évolue rapidement vers des nœuds de processus avancés, l'optimisation de la fabrication par l'intelligence artificielle, le contrôle de processus à haute précision et les technologies d'emballage de nouvelle génération.Facteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les progrès rapides dans la lithographie à ultraviolet extrême (EUV), les technologies d'emballage avancées, la fabrication à niveau de plaquettes et l'automatisation des processus transforment les capacités de production des semi-conducteurs. La demande croissante de puces dédiées à l'intelligence artificielle, des solutions de mémoire avancées, et des processeurs de nouvelle génération accélère l'innovation des équipements.Implications du Marché
Les entreprises investissant dans des technologies de traitement des semi-conducteurs d'avant-garde et des équipements de fabrication avancés devraient renforcer leur leadership sur le marché.2. Conformité et Réévaluation des Risques
Les restrictions sur l'exportation de la technologie, les réglementations sur la propriété intellectuelle, les exigences de sécurité des chaînes d'approvisionnement et les normes de fabrication des semi-conducteurs influencent la dynamique de l'industrie. Les gouvernements du monde entier mettent en œuvre des politiques stratégiques en matière de semi-conducteurs pour renforcer les capacités de fabrication de puces nationales.Implications du Marché
Les entreprises possédant des empreintes de fabrication diversifiées et des capacités de conformité réglementaire solides sont susceptibles de gagner un avantage concurrentiel.3. Réconfiguration Concurrentielle et de la Chaîne de Valeur
Le marché est très concentré, avec des fournisseurs d'équipements spécialisés qui soutiennent des processus de fabrication de semi-conducteurs de plus en plus complexes. Les partenariats stratégiques entre les fabricants d'équipements, les fondeurs, les fournisseurs de matériaux et les développeurs de technologies transforment les chaînes de valeur de l'industrie.Implications du Marché
Les entreprises axées sur l'innovation, l'intégration des processus et des écosystèmes de fabrication avancés peuvent atteindre une position plus forte à long terme.4. Échelle du Capital et des Capacités
Des investissements massifs dans les usines de fabrication de semi-conducteurs, les installations d'emballage avancé et les centres de recherche soutiennent la croissance du marché. Les initiatives nationales en matière de semi-conducteurs dans l'Amérique du Nord, l'Europe et l'Asie-Pacifique continuent de stimuler la demande en équipements.Implications du Marché
Les organisations qui échelonnent leurs capacités de production et leurs portefeuilles technologiques sont susceptibles de saisir les opportunités futures.Analyse de la Segmentation du Marché
Par Type d'Équipement
1. Équipements de Fabrication de Cylindres
Cela reste le segment le plus important en raison de la forte demande pour des processus de production de semi-conducteurs avancés.2. Équipements de Lithographie
Segment en plus rapide croissance, tiré par la fabrication de nœuds avancés et l'adoption de la technologie EUV.3. Équipements de Dépôt
Essentiels pour la formation de couches minces et la construction des couches de semi-conducteurs.4. Équipements de Gravure
Utilisés largement pour le transfert de motifs précis et la miniaturisation des dispositifs.5. Équipements d'Inspection et de Métrologie
La demande croissante en raison de la complexité croissante des processus de fabrication des semi-conducteurs.6. Équipements d'Assemblage, d'Emballage et de Test
Adoption forte motivée par les exigences d'emballage avancé et d'intégration hétérogène.Par Application
1. Fabrication de Logique et de Processeurs
Segment le plus important en raison de la demande croissante pour les processeurs, les GPU, les accélérateurs d'IA et les dispositifs de calcul avancés.2. Fabrication de Mémoire
Demande forte motivée par les centres de données, les appareils électroniques grand public et les applications de calcul en nuage.3. Dispositifs Analogiques et à Signal Mixte
Utilisés largement dans les systèmes industriels, automobiles et de communication.4. Fabrication de Semi-Conducteurs de Puissance
Segment en rapide croissance soutenu par l'adoption des véhicules électriques et les applications en énergie renouvelable.Par Utilisateur Final
1. Fabricants Intégrés de Dispositifs (IDMs) et Fondeurs
Segment le plus important en raison des investissements étendus dans la fabrication de cylindres et des opérations de fabrication avancées.2. Fournisseurs de montage et de test de semi-conducteurs externalisés (OSAT)
La demande croissante pour des solutions d'emballage avancé et de test.3. Institutions de recherche et développement
Augmentation des investissements dans l'innovation en semi-conducteurs et les technologies de processus de nouvelle génération.Dynamiques du marché régional
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial d'équipements de fabrication de semi-conducteurs grâce à la présence de fonderies de semi-conducteurs majeures, d'écosystèmes de fabrication avancés et d'investissements importants dans la fabrication en Chine, Taïwan, Corée du Sud et au Japon.Amérique du Nord
L'Amérique du Nord reste un marché majeur soutenu par l'innovation en semi-conducteurs, les incitations à la fabrication appuyées par le gouvernement et la forte demande pour les technologies de calcul avancées.Europe
L'Europe connaît une croissance significative, entraînée par les initiatives de souveraineté des semi-conducteurs, la demande en électronique automobile et les investissements dans les capacités de fabrication de puces avancées.Amérique latine
L'Amérique latine s'expand progressivement grâce à l'augmentation des activités de fabrication électronique et à l'amélioration du développement de l'écosystème des semi-conducteurs.Moyen-Orient et Afrique
La région connaît des opportunités émergentes soutenues par des investissements dans l'infrastructure technologique et des initiatives stratégiques de diversification des semi-conducteurs.Paysage concurrentiel
Le marché mondial d'équipements de fabrication de semi-conducteurs est hautement concurrentiel et technologiquement intensif, avec un petit nombre de joueurs mondiaux dominants dans les segments d'équipements de processus avancés.Les principales entreprises opérant sur le marché comprennent :
- ASML Holding N.V.
- Applied Materials, Inc.
- Lam Research Corporation
- Tokyo Electron LimitedF
- KLA Corporation
- Screen Holdings Co., Ltd.
- ASM International N.V.
- Hitachi High-Tech Corporation
- Canon Inc.
- Nikon Corporation
Perspective stratégique
L'avenir du marché des équipements de fabrication de semi-conducteurs sera façonné par la production de puces pilotée par l'intelligence artificielle, les nœuds de processus avancés, la lithographie EUV à haute NA, les architectures de puces modulaires et les technologies d'intégration hétérogène. L'automatisation, l'entretien prédictif des équipements, les jumeaux numériques et les usines de semi-conducteurs intelligentes amélioreront significativement l'efficacité de fabrication et l'optimisation des rendements. L'essor de l'intelligence artificielle, de l'électrification automobile, du calcul en nuage, de l'infrastructure 5G et des électroménagers de nouvelle génération est susceptible de créer des opportunités de croissance à long terme importantes.Perspective finale du marché
Le marché mondial d'équipements de fabrication de semi-conducteurs reste un pilier stratégique de l'écosystème technologique mondial. La demande croissante en semi-conducteurs, l'innovation continue dans les architectures de puces et l'augmentation des investissements dans la capacité de fabrication continuent de propulser la croissance du marché à long terme. Les entreprises capables de fournir des solutions de fabrication de semi-conducteurs avancées, de haute précision et évolutives seront les mieux placées pour saisir les opportunités futures. La convergence de l'intelligence artificielle, de la lithographie avancée, de la fabrication intelligente et de l'expansion mondiale des semi-conducteurs est susceptible de redéfinir l'avenir de l'industrie des équipements de fabrication de semi-conducteurs.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des équipements de fabrication de semi-conducteurs (SME) (2026???2033)
- 1.2 Aperçu de la taille du marché et de sa croissance
- 1.3 Points clés du marché
- 1.4 Segments les plus importants et les plus en croissance
- 1.5 Résumé des performances régionales
- 1.8 Aperçu du paysage concurrentiel
- 1.9 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des équipements de fabrication de semi-conducteurs (SME)
- 2.2 Portée du marché mondial des SME
- 2.3 Évolution des technologies de fabrication de semi-conducteurs
- 2.4 Analyse de la chaîne de valeur des équipements de fabrication de semi-conducteurs
- 2.5 Cadre réglementaire et conformité
- 2.6 Tendances émergentes dans les nœuds avancés, les puces IA et les technologies d'emballage
- 2.7 Rôle des SME dans les chaînes d'approvisionnement mondiales en semi-conducteurs
- 3. Méthodologie de recherche
- 3.1 Approche de recherche primaire
- 3.2 Sources de recherche secondaire
- 3.3 Méthodologie d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026???2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs du marché
- 4.1.1 Augmentation de la demande pour les puces IA et les puces de calcul à haute performance
- 4.1.2 Expansion des installations mondiales de fabrication de semi-conducteurs
- 4.1.3 Adoption croissante des électroniques automobiles et des semi-conducteurs pour les véhicules électriques
- 4.1.4 Croissance des emballages avancés et des architectures de puces modulaires
- 4.1.5 Soutien gouvernemental via les programmes nationaux de semi-conducteurs
- 4.2 Freins du marché
- 4.2.1 Coûts de capital élevés pour l'équipement de semi-conducteurs
- 4.2.2 Restrictions sur l'exportation de technologies et incertitudes géopolitiques
- 4.2.3 Processus complexes de fabrication et de qualification des équipements
- 4.3 Opportunités du marché
- 4.3.1 Adoption des systèmes de lithographie EUV à haute NA
- 4.3.2 Croissance des emballages avancés et de l'intégration hétérogène
- 4.3.3 Expansion de la fabrication de semi-conducteurs dans les économies émergentes
- 4.3.4 Augmentation de la demande pour l'équipement de production des semi-conducteurs de puissance
- 4.4 Défis du marché
- 4.4.1 Contraintes de la chaîne d'approvisionnement pour les composants critiques en semi-conducteurs
- 4.4.2 Maintenir l'efficacité du rendement aux nœuds de processus avancés
- 4.4.3 Pénurie de personnel dans les écosystèmes de fabrication de semi-conducteurs
- 4.1 Facteurs moteurs du marché
- 5. Marché mondial de l'équipement de fabrication de semi-conducteurs (SME) (en milliards de dollars), 2026???2033
- 5.1 Analyse du chiffre d'affaires du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Tendances de la demande et de l'offre
- 5.4 Analyse des prix
- 5.5 Tendances d'investissement
- 5.6 Perspective du marché futur
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par type d'équipement
- 6.1.1 Équipements de fabrication de plaquettes (segment le plus important)
- 6.1.2 Équipements de lithographie (segment en plus rapide croissance)
- 6.1.3 Équipements de dépôt
- 6.1.4 Équipements de gravure
- 6.1.5 Équipements d'inspection et de métrologie
- 6.1.6 Équipements d'assemblage, d'emballage et de test
- 6.2 Par application
- 6.2.1 Fabrication de composants logiques et processeurs (segment le plus important)
- 6.2.2 Fabrication de mémoire
- 6.2.3 Dispositifs analogiques et mixtes
- 6.2.4 Fabrication de semi-conducteurs de puissance (segment en plus rapide croissance)
- 6.3 Par utilisateur final
- 6.3.1 Fabricants de dispositifs intégrés (IDMs) et fondeurs (segment le plus important)
- 6.3.2 Fournisseurs d'assemblage et de test de semi-conducteurs externalisés (OSAT)
- 6.3.3 Institutions de recherche et développement
- 6.1 Par type d'équipement
- 7. Analyse du marché régional
- 7.1 Asie-Pacifique (marché le plus important)
- 7.2 Amérique du Nord
- 7.3 Europe
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking concurrentiel
- 8.3 Développements stratégiques
- 8.4 Innovation de produits et stratégies de technologies de processus avancées
- 8.5 Analyse des partenariats, acquisitions et expansions
- 9. Profils des entreprises
- 9.1 ASML Holding N.V.
- 9.2 Applied Materials, Inc.
- 9.3 Lam Research Corporation
- 9.4 Tokyo Electron Limited
- 9.5 KLA Corporation
- 9.6 Screen Holdings Co., Ltd.
- 9.7 ASM International N.V.
- 9.8 Hitachi High-Tech Corporation
- 9.9 Canon Inc.
- 9.10 Nikon Corporation
- 10. Stratégie et intelligence & insights AI Pheonix
- 10.1 Modèle de prévision de la demande d'équipements de semi-conducteurs
- 10.2 Analyse des opportunités de fabrication de puces AI
- 10.3 Suivi de l'adoption des technologies de nœuds avancés
- 10.4 Évaluation des investissements dans les usines de semi-conducteurs
- 10.5 Analyse automatisée des cinq forces de Porter
- 11. Perspective d'avenir & recommandations stratégiques
- 11.1 Développement des capacités EUV à haute NA et de la lithographie avancée
- 11.2 Investissement dans les usines intelligentes et l'automatisation de la fabrication
- 11.3 Opportunités de croissance dans les applications de semi-conducteurs en IA, automobile et HPC
- 11.4 Renforcement de la résilience de la chaîne d'approvisionnement en semi-conducteurs
- 11.5 Perspective du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Market Research
- 14. Avertissement
Paysage concurrentiel
Structure: Highly_consolidated
Joueurs de niveau 1: 7
Intensité: High
Global Semiconductor Manufacturing Equipment (SME) Market Competitive Intensity & Market Structure Overview
Le marché mondial des équipements de fabrication de semi-conducteurs (SME) est très concentré, technologiquement intensif et caractérisé par des barrières d'entrée extrêmement élevées. L'intensité de la concurrence est principalement déterminée par l'innovation technologique, la précision des processus, les portefeuilles de propriété intellectuelle, les relations clients avec les principaux fabricants de puces, ainsi que la capacité à soutenir les nœuds de processus avancés de semi-conducteurs. Un nombre limité de fabricants mondiaux d'équipements dominent des segments critiques tels que la lithographie, le dépôt, l'usinage, la métrologie, l'inspection et les systèmes de traitement des plaquettes. Alors que les fabricants de semi-conducteurs s'empressent de développer des nœuds de processus plus petits, des accélérateurs d'IA, des technologies de mémoire avancées et des solutions de packaging de nouvelle génération, la concurrence parmi les fournisseurs d'équipements continue d'augmenter. La structure du marché évolue vers des écosystèmes de semi-conducteurs de plus en plus intégrés, où les fournisseurs d'équipements collaborent étroitement avec les fondeurs, les fabricants de dispositifs intégrés (IDMs), les fournisseurs de matériaux et les institutions de recherche afin d'accélérer l'innovation et d'améliorer les rendements de fabrication. Les partenariats stratégiques et les plans technologiques à long terme sont devenus des différenciateurs compétitifs critiques.Global Semiconductor Manufacturing Equipment (SME) Market Competitive Intensity & Market Structure Current Scenario
Leading Global Semiconductor Equipment Companies
ASML Holding N.V.: Le leader mondial des systèmes de lithographie avancés et le seul fournisseur d'équipements de lithographie EUV, maintenant une position dominante dans la fabrication de semi-conducteurs avancés. Applied Materials, Inc.: Un principal fournisseur de solutions de dépôt, de contrôle des processus et d'ingénierie des matériaux, servant les applications logique, mémoire et packaging avancé. Lam Research Corporation: Un important fournisseur d'équipements de fabrication de plaquettes spécialisés dans l'usinage, le dépôt et les technologies de processus de semi-conducteurs. Tokyo Electron Limited (TEL): L'un des plus grands fabricants mondiaux d'équipements de semi-conducteurs, avec des capacités fortes sur le dépôt, le revêtement, le nettoyage et les systèmes de traitement des plaquettes. KLA Corporation: Un leader mondial en contrôle des processus, inspection, métrologie et solutions de gestion des rendements critiques pour la fabrication de semi-conducteurs avancés. Screen Holdings Co., Ltd.: Spécialiste des équipements de nettoyage de plaquettes et des technologies de processus soutenant la fabrication de semi-conducteurs avancés. ASM International N.V.: Un principal fournisseur de technologies de dépôt, en particulier des systèmes de dépôt par couche atomique (ALD) utilisés dans la production de semi-conducteurs avancés. Hitachi High-Tech Corporation: Fournit des équipements de métrologie, inspection et analyse avancés soutenant l'optimisation des processus de semi-conducteurs. Canon Inc.: Un acteur majeur dans la lithographie et l'équipement de production de semi-conducteurs servant des applications de fabrication spécialisées. Nikon Corporation: Fournit des systèmes de lithographie et des solutions de fabrication de semi-conducteurs précises pour divers processus de fabrication de puces.Key Competitive Intensity & Market Structure Drivers
La transition vers des nœuds de semi-conducteurs avancés, notamment 3nm, 2nm et les technologies futures inférieures à 2nm, augmente la demande d'équipements de fabrication hautement spécialisés et accélère la concurrence dans l'innovation des processus. Les investissements croissants dans l'intelligence artificielle, le calcul à haute performance, les semi-conducteurs automobiles et les technologies de mémoire avancées stimulent une forte demande d'équipements de fabrication de semi-conducteurs de nouvelle génération. Les restrictions sur les exportations, les transferts de technologie et les initiatives nationales de sécurité des semi-conducteurs transforment les dynamiques de concurrence et influencent les chaînes d'approvisionnement mondiales en équipements. L'augmentation de la complexité des processus de fabrication de semi-conducteurs renforce l'avantage concurrentiel des entreprises possédant des capacités de recherche et développement avancées, des portefeuilles de brevets étendus et des relations clients solides. Les investissements massifs dans les usines de fabrication de semi-conducteurs à travers l'Amérique du Nord, l'Europe et l'Asie-Pacifique créent des opportunités à long terme pour les fournisseurs d'équipements tout en intensifiant la concurrence pour les grands projets d'investissement en capital.Strategic Implications of Competitive Intensity & Market Structure
Les entreprises occupant des positions de leadership dans les technologies critiques telles que la lithographie EUV, le dépôt avancé, l'usinage et le contrôle des processus sont censées maintenir un avantage concurrentiel significatif. La collaboration à long terme avec les fondeurs de premier plan, les fabricants de mémoire et les IDMs devient de plus en plus importante pour le développement de produits, la qualification des processus et la stabilité des revenus. L'investissement dans les technologies de fabrication de semi-conducteurs de nouvelle génération, notamment la lithographie EUV à haute NA, le packaging avancé et l'intégration hétérogène, émerge comme un moteur clé de la leadership du marché futur. Les organisations capables de fournir des écosystèmes d'équipements intégrés, des solutions de maintenance prédictive et des outils d'optimisation de la fabrication basés sur l'IA renforceront probablement la fidélisation des clients et leur position sur le marché. La diversification des chaînes d'approvisionnement, l'expansion de la production régionale et la conformité aux exigences réglementaires en évolution deviennent des priorités stratégiques critiques pour les fabricants mondiaux d'équipements.Global Semiconductor Manufacturing Equipment (SME) Market Competitive Intensity & Market Structure Forward Outlook
Le paysage concurrentiel du marché mondial des équipements de fabrication de semi-conducteurs est censé rester hautement concentré et orienté vers l'innovation, alors que la demande en semi-conducteurs avancés continue d'augmenter à l'échelle mondiale. La concurrence future sera façonnée par les percées dans la lithographie EUV à haute NA, les technologies de packaging avancées, les architectures de puces modulaires, les systèmes de fabrication alimentés par l'IA et les solutions de contrôle des processus de nouvelle génération. L'importance croissante des initiatives de souveraineté des semi-conducteurs et des programmes nationaux de fabrication de puces créera des opportunités nouvelles tout en encourageant la diversification régionale des écosystèmes de semi-conducteurs. Pendant la période de prévision, les entreprises qui réussiront à combiner le leadership technologique, l'échelle de production, des partenariats clients solides et l'adaptabilité réglementaire seront les mieux placées pour mener le marché mondial en évolution des équipements de fabrication de semi-conducteurs.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des équipements de fabrication de semi-conducteurs (SME)
Le marché mondial des équipements de fabrication de semi-conducteurs (SME) connait une transformation majeure, motivée par la demande croissante en puces d'intelligence artificielle (IA), systèmes de calcul avancés, semi-conducteurs automobiles, infrastructures 5G et nouveaux appareils électroniques grand public. La chaîne de valeur de ce marché est très sophistiquée, couvrant la recherche sur les semi-conducteurs, la conception d'équipements, la fabrication de composants précis, l'intégration de systèmes, le soutien à la fabrication de plaquettes, les technologies d'emballage avancées et les réseaux de services mondiaux. Une caractéristique distinctive de cette chaîne de valeur est l'augmentation de la convergence des technologies de lithographie avancée, de la science des matériaux, de l'ingénierie des processus, de l'automatisation et de la fabrication numérique. Les fabricants d'équipements de semi-conducteurs développent continuellement des systèmes très complexes capables de soutenir les nœuds de processus avancés, les architectures de puces, l'intégration hétérogène et les environnements de fabrication en grande quantité. La complexité de la chaîne d'approvisionnement reste exceptionnellement élevée en raison des exigences strictes en précision, de l'approvisionnement de composants spécialisés, des restrictions commerciales géopolitiques, des réglementations sur le contrôle des exportations et des longs cycles de qualification des équipements. Les participants du marché doivent coordonner avec les fournisseurs de systèmes optiques, les fournisseurs de matériaux de semi-conducteurs, les entreprises d'ingénierie précise, les développeurs de logiciels, les fonderies de semi-conducteurs et les installations d'emballage avancé tout en garantissant la précision de la fabrication et la fiabilité opérationnelle. Les entreprises investissent de plus en plus dans des plateformes de lithographie de nouvelle génération, des technologies d'usine intelligente, des systèmes de maintenance prédictive, des jumeaux numériques et des réseaux d'approvisionnement mondiaux résilients pour soutenir les besoins croissants de production de semi-conducteurs. La chaîne de valeur évolue vers un écosystème hautement intégré, intensif technologiquement et stratégiquement important, soutenant la transformation numérique mondiale.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des équipements de fabrication de semi-conducteurs (SME) - Scénario actuel
Chaine de valeur spécifique au marché
- Recherche et développement technologique : Recherche sur les processus de semi-conducteurs, innovation en lithographie, ingénierie des matériaux, conception d'équipements et développement des technologies de fabrication de nouvelle génération.
- Fabrication de composants précis : Production d'optiques, de systèmes à vide, de lasers, de robots, de systèmes de contrôle du mouvement, de capteurs, de matériaux de semi-conducteurs de grade électronique et de sous-systèmes électroniques.
- Fabrication d'équipements et intégration : Assemblage des systèmes de lithographie, des équipements de dépôt, des outils de gravure, des plateformes de métrologie, des systèmes d'inspection des plaquettes et des équipements d'emballage.
- Déploiement dans les usines de semi-conducteurs : Installation, calibrage, qualification, intégration du processus et déploiement opérationnel dans les installations de fabrication de semi-conducteurs.
- Service, maintenance et mises à jour : Service des équipements, maintenance prédictive, mises à jour logicielles, optimisation des performances et soutien à l'amélioration des processus.
- Opérations de fabrication des utilisateurs finaux : Fonderies de semi-conducteurs, fabricants d'appareils intégrés (IDMs), fournisseurs OSAT et institutions de recherche utilisant l'équipement pour la production de puces.
Cartographie entreprise-par-étape
- Recherche et développement technologique : ASML Holding N.V., Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited et ASM International N.V.
- Fabrication de composants précis : Fabricants spécialisés d'optiques, fournisseurs de matériaux de semi-conducteurs, fournisseurs de robots, fabricants de systèmes laser et entreprises d'ingénierie précise.
- Fabrication d'équipements et intégration : ASML Holding N.V., KLA Corporation, Screen Holdings Co., Ltd., Canon Inc., Nikon Corporation et Hitachi High-Tech Corporation.
- Déploiement dans les usines de semi-conducteurs : Fabricants d'équipements travaillant directement avec des fonderies de semi-conducteurs, des IDMs et des opérateurs d'installations de fabrication.
- Service, maintenance et mises à jour : Divisions de service OEM, équipes d'ingénierie de processus, fournisseurs de logiciels et organisations de soutien aux équipements de semi-conducteurs.
- Opérations de fabrication des utilisateurs finaux : Fabricants d'appareils intégrés (IDMs), fonderies, fournisseurs OSAT et organisations de recherche et développement en semi-conducteurs.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial des équipements de fabrication de semi-conducteurs (SME)
Développement des technologies de lithographie avancée
L'adoption croissante des systèmes de lithographie EUV et de haute NA EUV transforme les capacités de fabrication de semi-conducteurs et permet la production de nœuds de processus de plus en plus avancés.Croissance de la production de semi-conducteurs pilotée par l'intelligence artificielle
La demande rapide en processeurs IA, GPU et puces accélérateurs pousse aux investissements dans l'équipement de fabrication de plaquettes avancé et les technologies d'optimisation des processus.Renforcement des écosystèmes de fabrication de semi-conducteurs régionaux
Les gouvernements du monde entier soutiennent la production nationale de semi-conducteurs via des incitations, des programmes de construction d'usines et des initiatives technologiques stratégiques.Adoption croissante des technologies d'usine intelligente
Les jumeaux numériques, les plateformes de maintenance prédictive, l'intelligence artificielle industrielle et les systèmes de contrôle de processus automatisés améliorent l'efficacité des usines et les performances de rendement.Croissance de l'emballage avancé et de l'intégration hétérogène
La demande croissante en architectures de puces et en technologies d'emballage avancées augmente les investissements dans l'équipement d'emballage, d'assemblage et de test.Diversification de la chaîne d'approvisionnement et atténuation des risques
Les fabricants d'équipements étendent leurs réseaux de fournisseurs et leurs empreintes de fabrication régionales pour améliorer leur résilience face aux perturbations géopolitiques et opérationnelles.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies de processus de nouvelle génération
Les entreprises développant des solutions de lithographie, de dépôt, de gravure et de métrologie avancées peuvent renforcer leur position concurrentielle à long terme.Développement des écosystèmes de service des équipements de semi-conducteurs
Les services de maintenance approfondie, d'optimisation des processus et de soutien tout au long du cycle de vie peuvent générer un revenu récurrent et améliorer la fidélisation des clients.Renforcement de la résilience de la chaîne d'approvisionnement
Des stratégies de sourcing diversifiées, des capacités de production régionales et des partenariats stratégiques avec les fournisseurs peuvent réduire les vulnérabilités de la chaîne d'approvisionnement.Intégration de l'intelligence artificielle et des systèmes de fabrication intelligents
Le contrôle des processus alimenté par l'IA, l'analyse prédictive et les technologies d'automatisation peuvent considérablement améliorer les performances des équipements et les rendements de fabrication.Soutien aux programmes d'expansion des usines à semi-conducteurs mondiaux
Les fournisseurs d'équipements alignés sur de nouveaux projets de fabrication de semi-conducteurs peuvent bénéficier d'une augmentation des dépenses de capital dans les principales régions productrices de puces.Accélération des capacités de packaging avancé
Les investissements dans l'intégration hétérogène et les technologies de packaging de puces peuvent soutenir la demande croissante pour des architectures de semi-conducteurs à haute performance.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial d'équipements de fabrication de semi-conducteurs (SME) - Perspective future
À l'avenir, la chaîne de valeur est prévue pour évoluer vers un écosystème hautement automatisé, numériquement connecté et orienté innovation, soutenant la production de semi-conducteurs de nouvelle génération à l'échelle mondiale.Les développements clés à venir comprennent :
- L'expansion du déploiement de la lithographie EUV à haute NA pour les nœuds de semi-conducteurs avancés.
- Une adoption accrue des plateformes d'optimisation de fabrication alimentées par l'IA et de maintenance prédictive.
- La croissance des technologies de packaging avancé, d'architectures de puces modulaires et d'intégration hétérogène.
- Le renforcement des écosystèmes de fabrication de semi-conducteurs régionaux grâce à des initiatives d'investissement soutenues par le gouvernement.
- L'expansion des usines de fabrication intelligentes utilisant l'automatisation, les jumeaux numériques et l'intelligence artificielle industrielle.
- Une attention accrue à la diversification de la chaîne d'approvisionnement, à sa résilience et à l'indépendance technologique stratégique.
Activité d'investissement
Tendance: Stable
Intensité capitalistique: Medium
M&A récentes: Yes
Global Semiconductor Manufacturing Equipment (SME) Market Investment & Funding Dynamics Overview
The Global Semiconductor Manufacturing Equipment (SME) Market is witnessing substantial investment activity driven by rising semiconductor demand, global fab expansion programs, artificial intelligence chip production, advanced process node development, and increasing government support for semiconductor manufacturing sovereignty. Semiconductor equipment manufacturers, foundries, integrated device manufacturers (IDMs), institutional investors, sovereign wealth funds, and government agencies are actively investing in advanced lithography systems, wafer fabrication technologies, process control solutions, semiconductor packaging infrastructure, and next-generation manufacturing capabilities. Investment momentum is accelerating as countries worldwide prioritize semiconductor self-sufficiency and supply chain resilience. Capital allocation is increasingly focused on EUV and High-NA EUV lithography, advanced wafer processing equipment, smart fab technologies, AI-enabled manufacturing systems, and heterogeneous integration platforms. Additionally, growing investments in advanced semiconductor packaging, chiplet architectures, power semiconductor manufacturing, process automation, and next-generation memory technologies are creating significant long-term opportunities across the global semiconductor manufacturing equipment industry.Global Semiconductor Manufacturing Equipment (SME) Market Investment & Funding Dynamics Current Scenario
Currently, the market is experiencing unprecedented capital deployment as semiconductor manufacturers expand fabrication capacity to address growing demand from AI, cloud computing, automotive electronics, telecommunications, and consumer technology sectors. Industry leaders are investing heavily in state-of-the-art fabrication facilities, advanced process equipment, inspection systems, and next-generation lithography platforms. The market is benefiting from large-scale government funding initiatives, strategic industrial policies, and national semiconductor programs designed to strengthen domestic manufacturing ecosystems. Significant investments are being directed toward new fabs, advanced node production, packaging facilities, and semiconductor R&D infrastructure. Furthermore, strategic partnerships, technology alliances, joint ventures, and long-term supply agreements between equipment manufacturers, foundries, chip designers, material suppliers, and research institutions are reshaping investment flows and accelerating innovation throughout the semiconductor value chain.Key Investment & Funding Dynamics Signals in Global Semiconductor Manufacturing Equipment (SME) Market
- Growing demand for Processeurs d'IA, puces de calcul à haute performance et dispositifs avancés en semi-conducteurs entraîne des investissements à grande échelle en équipements.
- Élargissement de la capacité mondiale de fabrication de semi-conducteurs augmente le déploiement de capitaux dans les technologies de traitement de plaquettes et de lithographie.
- Programmes de subventions et d'incitations étatiques aux semi-conducteurs et subventions de fabrication accélèrent l'activité d'investissement dans l'industrie.
- Adoption croissante de systèmes de lithographie EUV et EUV à haute ouverture numérique soutient le financement des capacités de fabrication de puces de nouvelle génération.
- Investissements stratégiques dans l'emballage avancé, les architectures de puces modulaires et les technologies d'intégration hétérogène créent de nouvelles opportunités de croissance.
- Accroissement de l'attention portée à la résilience de la chaîne d'approvisionnement en semi-conducteurs et la diversification de la fabrication régionale renforce les engagements à long terme en capital.
- Adoption croissante de contrôle de processus basé sur l'IA, usines intelligentes et technologies de maintenance prédictive améliore l'efficacité de fabrication et attire les investissements technologiques.
Implications Stratégiques des Dynamiques d'Investissement et de Financement sur le Marché Mondial de l'Équipement de Fabrication de Semi-conducteurs (SME)
- Investissement continu dans les technologies de processus avancées et l'innovation en lithographie est essentiel pour maintenir une leadership compétitive.
- L'allocation de capital vers l'équipement de fabrication de plaquettes, les systèmes d'inspection et l'infrastructure d'emballage avancé renforcera la position sur le marché.
- Les entreprises développant des solutions de fabrication de semi-conducteurs de nouvelle génération devraient sécuriser des opportunités de croissance à long terme plus solides.
- Les partenariats stratégiques et les collaborations technologiques accéléreront l'innovation, l'optimisation des processus et les efforts de commercialisation.
- Les investissements dans l'automatisation, la fabrication alimentée par l'intelligence artificielle et les écosystèmes d'usines intelligentes restent des priorités de croissance critiques.
- Le respect de les réglementations de contrôle des exportations, les exigences de transfert de technologie et les politiques nationales sur les semi-conducteurs continuera à influencer les décisions d'investissement.
- Les organisations qui construisent des écosystèmes intégrés de fabrication de semi-conducteurs couvrant la conception, la fabrication, l'emballage et les tests devraient capturer une valeur significative à l'avenir.
Perspective à court terme des Dynamiques d'Investissement et de Financement du Marché Mondial de l'Équipement de Fabrication de Semi-conducteurs (SME)
À l'avenir, le marché mondial de l'équipement de fabrication de semi-conducteurs devrait maintenir un fort momentum d'investissement, alimenté par l'adoption accélérée de l'intelligence artificielle, les exigences en calcul avancé, l'électrification automobile, le déploiement des infrastructures 5G et la continuation de l'expansion mondiale de la capacité de fabrication de semi-conducteurs. L'investissement futur se concentrera de plus en plus sur les systèmes de lithographie EUV à haute NA, la fabrication de nœuds avancés, l'optimisation des processus alimentée par l'intelligence artificielle, les technologies d'emballage de nouvelle génération et les usines de fabrication de semi-conducteurs intelligentes. Alors que les gouvernements et les participants de l'industrie continuent de prioriser la souveraineté des semi-conducteurs et la leadership technologique, l'activité d'investissement est prévue pour s'étendre sur l'infrastructure de fabrication, l'équipement de fabrication avancé, les capacités de recherche et développement et les réseaux de chaîne d'approvisionnement résilients. En conclusion, le marché mondial de l'équipement de fabrication de semi-conducteurs représente un paysage stratégiquement critique d'investissement technologique où la lithographie avancée, la fabrication pilotée par l'intelligence artificielle, l'innovation en semi-conducteurs, les usines intelligentes et l'expansion mondiale de la production de puces définiront les priorités de financement futures, les dynamiques de concurrence et la croissance à long terme de l'industrie.Technologie et innovation
Innovation: Moderate
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des équipements de fabrication de semi-conducteurs (SME)
Le marché mondial des équipements de fabrication de semi-conducteurs (SME) connaît une transformation technologique rapide, entraînée par les progrès dans la lithographie à ultraviolet extrême (EUV), les systèmes de lithographie à haute ouverture numérique (High-NA), les technologies d'emballage avancées, l'optimisation des processus guidée par l'intelligence artificielle, la métrologie des semi-conducteurs, la fabrication au niveau des plaques, et l'automatisation de la fabrication intelligente. Ce marché reflète un niveau d'intensité d'innovation très élevé, soutenu par la croissance de la demande en processeurs d'intelligence artificielle, en puces de calcul à haute performance, en semi-conducteurs automobiles, en dispositifs de mémoire avancés, et en technologies de communication de nouvelle génération. Au cœur de cette transformation se trouve la transition vers des nœuds de processus de semi-conducteurs avancés, où les fabricants développent des équipements très sophistiqués capables de produire des puces de plus en plus petites, plus puissantes et plus énergétiquement efficaces. Un domaine majeur d'innovation est la technologie de lithographie avancée, en particulier les systèmes EUV et High-NA EUV, où les améliorations de la précision optique, de l'alignement des plaques, de la précision d'exposition et des performances de débit permettent la fabrication de semi-conducteurs de nouvelle génération. Le marché connaît également des avancées significatives dans les technologies de dépôt, d'attaque chimique et de processus à l'échelle atomique, permettant aux fabricants d'atteindre une densité de transistors plus élevée, une meilleure performance et des taux de rendement de fabrication améliorés. Les fournisseurs d'équipements investissent de plus en plus dans l'intelligence artificielle, l'apprentissage automatique, les jumeaux numériques, les systèmes de maintenance prédictive et les contrôles de processus autonomes, afin d'optimiser les opérations de fabrication de semi-conducteurs et d'améliorer l'efficacité de production. L'innovation produit également des solutions d'emballage avancées telles que les chiplets, l'emballage 2,5D et 3D, les technologies d'intégration hétérogène, l'emballage au niveau des plaques et les architectures d'interconnexion à haut débit. De plus, l'innovation axée sur la durabilité, telle que les opérations de fabrication énergétiquement efficaces, les systèmes de recyclage de l'eau, les technologies de réduction des émissions et les plateformes d'optimisation des ressources, redéfinissent la compétitivité de la fabrication de semi-conducteurs. La convergence de la lithographie avancée, de la fabrication guidée par l'intelligence artificielle, de l'automatisation des processus, de la métrologie précise, des solutions d'emballage avancées et des technologies de fabrication durables redéfinit le paysage technologique futur du marché mondial des équipements de fabrication de semi-conducteurs.Marché mondial des équipements de fabrication de semi-conducteurs (SME) : paysage technologique et d'innovation - Scénario actuel
Actuellement, le marché mondial des équipements de fabrication de semi-conducteurs montre une activité brevetière exceptionnellement forte et une commercialisation continue dans les systèmes de lithographie avancés, l'équipement de fabrication de plaquettes, les technologies de contrôle des processus et les plateformes de fabrication intelligentes.1. Lithographie EUV et à haute NA
Les technologies de lithographie avancées améliorent considérablement la miniaturisation des puces, la précision de la fabrication et les capacités de production des semi-conducteurs de nouvelle génération.2. Dépôt et gravure à l'échelle atomique
Les systèmes de dépôt et de gravure avancés permettent de créer des structures de semi-conducteurs de plus en plus complexes et des densités de transistors plus élevées.3. Opérations de fabrication intelligente basées sur l'IA
Les technologies d'intelligence artificielle et de machine learning améliorent l'optimisation des processus, l'augmentation du rendement et les capacités de maintenance prédictive.4. Solutions d'inspection et de métrologie avancées
Les systèmes d'inspection des défauts à haute résolution et les systèmes de mesure des processus deviennent essentiels pour la fabrication des nœuds avancés.5. Empaquetage avancé et intégration de puces modulaires
Les technologies d'empaquetage innovantes soutiennent l'intégration hétérogène et les architectures de processeurs de nouvelle génération.6. Jumeaux numériques et plateformes de fabrication autonomes
Le modélisation virtuelle des processus et les systèmes de contrôle autonomes améliorent l'efficacité de fabrication et la fiabilité opérationnelle.Signaux clés du paysage technologique et d'innovation sur le marché mondial des équipements de fabrication de semi-conducteurs (SME)
Plusieurs signaux d'innovation façonnent le marché :1. Demande croissante pour la production de semi-conducteurs basée sur l'IA
Les accélérateurs d'IA, les GPU et les processeurs avancés stimulent les investissements dans les technologies de fabrication de nouvelle génération.2. Élargissement des nœuds de processus avancés
La fabrication de semi-conducteurs de pointe augmente la demande pour des plateformes d'équipements hautement sophistiquées.3. Croissance de l'adoption des EUV à haute NA
Les systèmes de lithographie de nouvelle génération deviennent centraux dans les stratégies de mise à l'échelle des semi-conducteurs futures.4. Importance croissante des technologies d'empaquetage avancées
Les architectures de puces modulaires et les technologies d'intégration hétérogène transforment les processus d'assemblage des semi-conducteurs.5. Développement d'usines intelligentes et de fábrications autonomes
Les technologies de fabrication numérique améliorent l'efficacité de production et l'intelligence opérationnelle.6. Localisation de la chaîne d'approvisionnement des semi-conducteurs
Les initiatives nationales sur les semi-conducteurs encouragent l'expansion de la capacité de fabrication régionale et les investissements en équipements.7. Accent sur la durabilité et l'efficacité des ressources
Les fabricants de semi-conducteurs investissent de plus en plus dans des technologies de production durables pour l'environnement.Implications stratégiques du paysage technologique et d'innovation sur le marché mondial des équipements de fabrication de semi-conducteurs (SME)
L'évolution du paysage d'innovation est en train de redéfinir considérablement la concurrence sur le marché. Les entreprises compètent de plus en plus sur la précision de la lithographie, l'innovation des processus, l'automatisation de la fabrication, les technologies d'empaquetage, l'optimisation des rendements et les performances de durabilité. Les fabricants d'équipements investissant dans les systèmes EUV, le contrôle des processus basé sur l'IA, la métrologie avancée, les jumeaux numériques, l'innovation en fabrication de plaquettes et les technologies d'empaquetage avancées sont censés renforcer leur position de marché à long terme. Les collaborations stratégiques entre les fondeurs de semi-conducteurs, les fabricants d'équipements, les fournisseurs de matériaux, les institutions de recherche, les développeurs de logiciels et les initiatives de semi-conducteurs soutenues par le gouvernement accélèrent la commercialisation et l'avancement technologique à l'échelle mondiale. La croissante convergence de l'intelligence artificielle, de la lithographie avancée, de la fabrication intelligente, des architectures de puces modulaires, de l'automatisation des processus et de l'ingénierie de durabilité crée des opportunités de différenciation fortes à long terme. En outre, l'accent réglementaire sur la souveraineté des semi-conducteurs, les contrôles d'exportation, la sécurité de la chaîne d'approvisionnement, les incitations à la fabrication avancée et les programmes de production locale de puces encourage une plus forte innovation et des investissements stratégiques.Paysage technologique et d'innovation du marché mondial des équipements de fabrication de semi-conducteurs (SME) - Perspective à l'avenir
En regardant vers 2026???2033, le marché mondial des équipements de fabrication de semi-conducteurs est censé évoluer vers des écosystèmes de fabrication de semi-conducteurs hautement automatisés, pilotés par l'IA et ingénierisés avec précision. Les développements technologiques futurs incluront probablement :1. Expansion commerciale de la lithographie EUV à haute NA
Une précision optique améliorée et des systèmes d'exposition de nouvelle génération soutiendront la mise à l'échelle des semi-conducteurs avancés.2. Fabrication de semi-conducteurs autonome
L'optimisation des processus alimentée par l'IA et les systèmes de production auto-corrigés amélioreront la productivité des usines et les performances de rendement.3. Technologies avancées de puces modulaires et d'empaquetage 3D
L'intégration hétérogène permettra des architectures de semi-conducteurs plus performantes et plus économes en énergie.4. Optimisation des usines basée sur des jumeaux numériques
Les environnements de fabrication virtuelle amélioreront le contrôle des processus, la maintenance prédictive et l'efficacité opérationnelle.5. Technologies de fabrication à l'échelle atomique
Les innovations avancées de dépôt et d'gravure soutiendront les architectures de transistors futures et la miniaturisation des dispositifs.6. Systèmes de production de semi-conducteurs durables
Des usines économes en énergie, des technologies de conservation de l'eau et des initiatives de réduction des émissions de carbone renforceront la durabilité opérationnelle.7. Plateformes d'inspection et de métrologie renforcées par l'intelligence artificielle
Des analyses avancées et des systèmes de détection intelligente des défauts amélioreront la qualité de fabrication et la gestion des rendements. En conclusion, les entreprises capables de combiner des compétences en lithographie avancée, une intelligence de fabrication pilotée par l'IA, des innovations de processus, une expertise en emballage, une automatisation des semi-conducteurs et une ingénierie axée sur la durabilité seront les mieux placées pour mener l'évolution future du marché mondial de l'équipement de fabrication de semi-conducteurs.Risque de marché
Risque global: Moderate
Geopolitical Exposure: High
Risque de substitution: Moderate
Marché mondial de l'équipement de fabrication de semi-conducteurs (SME) : Facteurs de risque et menaces de perturbation
Le marché mondial de l'équipement de fabrication de semi-conducteurs (SME) opère au cœur de la chaîne de valeur des semi-conducteurs, permettant la production de puces avancées utilisées dans l'intelligence artificielle, le calcul à haute performance, l'électronique automobile, les télécommunications, les appareils grand public et l'automatisation industrielle. Bien que le marché bénéficie de tendances à long terme de numérisation, d'innovation technologique et d'investissements importants, il fait face à un paysage de risques complexe façonné par les tensions géopolitiques, les restrictions commerciales, les dépendances des chaînes d'approvisionnement, la concentration technologique et les motifs cycliques de la demande en semi-conducteurs. Un risque structurel majeur est l'impact croissant des restrictions géopolitiques et commerciales. L'équipement de fabrication de semi-conducteurs est de plus en plus soumis à des restrictions sur l'exportation, des réglementations sur la transfert de technologie et des politiques de sécurité nationale qui peuvent limiter l'accès au marché, perturber les relations clients et affecter les ventes mondiales d'équipements. Un autre facteur important de perturbation est la dépendance de l'industrie à des chaînes d'approvisionnement spécialisées. L'équipement de pointe pour la fabrication de semi-conducteurs nécessite des composants précis, des optiques, des matériaux, des systèmes logiciels et des compétences d'ingénierie provenant d'un nombre limité de fournisseurs. Toute perturbation au sein de ces réseaux d'approvisionnement critiques peut retarder les calendriers de production et le déploiement des équipements. Le risque de concentration technologique reste également important. Un petit groupe de fabricants mondiaux contrôle des segments clés d'équipements tels que la lithographie, le dépôt, l'usinage et les systèmes de contrôle des processus. Les retards dans le développement technologique, les goulets d'étranglement de fabrication ou les contraintes des fournisseurs peuvent avoir des conséquences à l'échelle de l'industrie. En outre, l'industrie des semi-conducteurs reste hautement cyclique. Les fluctuations de la demande en puces, les ajustements des stocks, la réduction des investissements en capitaux et l'incertitude macroéconomique peuvent avoir un impact significatif sur l'acquisition d'équipements et les décisions d'investissement.Marché mondial de l'équipement de fabrication de semi-conducteurs (SME) : Facteurs de risque et menaces de perturbation - Scénario actuel
L'environnement actuel du marché est caractérisé par une forte activité d'investissement dans des usines de fabrication de semi-conducteurs avancées, motivée par les charges de travail d'intelligence artificielle, l'expansion du calcul en nuage, l'électrification automobile et des efforts stratégiques pour renforcer les capacités de fabrication de puces nationales. Les gouvernements des Amériques du Nord, de l'Europe et de l'Asie-Pacifique mettent en œuvre des programmes de subventions aux semi-conducteurs et des politiques industrielles visant à réduire les vulnérabilités des chaînes d'approvisionnement et à renforcer la souveraineté technologique. En même temps, les restrictions commerciales concernant les technologies avancées de semi-conducteurs transforment les flux commerciaux mondiaux et influencent les stratégies d'acquisition d'équipements parmi les principaux fabricants de puces. Les fabricants font également face à une complexité croissante liée aux nœuds de processus avancés, à la lithographie EUV à haute NA, aux technologies d'emballage 3D et aux architectures d'intégration hétérogène, qui exigent des investissements importants en recherche et développement. La concurrence reste intense alors que les fournisseurs d'équipements cherchent à soutenir la fabrication de semi-conducteurs de nouvelle génération tout en répondant aux exigences de rentabilité, d'échelle de production et de conformité réglementaire.Signaux clés de facteurs de risque et de menaces de perturbation dans le marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
Un signal majeur de perturbation est la continuation de l'expansion des restrictions commerciales sur l'exportation des semi-conducteurs et des restrictions d'accès aux technologies, qui pourraient modifier les dynamiques concurrentielles et les stratégies de fabrication régionales. Un autre signal important est l'augmentation de la concentration de la production de semi-conducteurs avancés sur les nœuds de processus de pointe, créant une dépendance accrue à un nombre limité d'usines de fabrication et de fournisseurs d'équipements. L'adoption rapide de puces d'intelligence artificielle, de technologies de mémoire avancées et d'architectures de calcul à haute performance accélère la demande d'équipements de fabrication de plus en plus sophistiqués et de technologies de processus. Les initiatives de localisation des chaînes d'approvisionnement dans les principales économies stimulent les investissements dans les écosystèmes nationaux de semi-conducteurs, pouvant transformer les schémas d'approvisionnement en équipements et de distribution des clients. L'utilisation croissante d'automatisation, d'intelligence artificielle, d'entretien prédictif et de plateformes de fabrication numériques transforme la gestion des performances des équipements et l'efficacité opérationnelle dans les usines de semi-conducteurs.Implications stratégiques des facteurs de risque et des menaces de perturbation dans le marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
Les entreprises doivent renforcer la résilience de leur chaîne d'approvisionnement grâce à une diversification des fournisseurs, une optimisation des stocks et des partenariats stratégiques d'approvisionnement pour atténuer les perturbations opérationnelles. L'investissement dans les technologies de processus de nouvelle génération, les systèmes de lithographie avancés, l'innovation dans l'emballage et les capacités de fabrication précises restera crucial pour maintenir la leadership technologique. Les fabricants d'équipements doivent développer des cadres de conformité robustes pour naviguer dans les réglementations d'exportation, les politiques commerciales et les exigences de transfert de technologie en évolution dans les marchés mondiaux. La collaboration stratégique entre les fournisseurs d'équipements, les fondeurs de semi-conducteurs, les fournisseurs de matériaux et les institutions de recherche déterminera de plus en plus la vitesse d'innovation et le succès commercial. Les organisations capables d'équilibrer l'avancement technologique, la flexibilité opérationnelle, la conformité réglementaire et le soutien client seront mieux positionnées pour saisir les opportunités du marché à long terme.Marché mondial de l'équipement de fabrication de semi-conducteurs (SME) : Facteurs de risque et menaces de perturbation - Perspective future
En perspective, d'ici 2026???2033, le marché mondial de l'équipement de fabrication de semi-conducteurs est prévu pour rester stratégiquement vital alors que la demande en semi-conducteurs s'étend à l'intelligence artificielle, les systèmes automobiles, l'infrastructure en nuage, l'automatisation industrielle et les technologies de communication de nouvelle génération. Les nœuds de processus avancés, la lithographie EUV à haute NA, les architectures de puces de type chiplet et les technologies d'intégration hétérogène continueront d'impulser l'innovation des équipements et les investissements en capitaux. Les gouvernements sont attendus pour maintenir un soutien fort à l'expansion de la fabrication de semi-conducteurs, bien que la concurrence géopolitique et les restrictions d'accès aux technologies puissent continuer d'influencer les dynamiques du marché mondial. L'automatisation, l'optimisation des processus alimentée par l'intelligence artificielle, les jumeaux numériques et les technologies d'usines intelligentes sont susceptibles d'améliorer l'efficacité de production, l'amélioration des rendements et l'utilisation des équipements dans les usines de fabrication de semi-conducteurs. Au global, le marché restera en croissance rapide mais stratégiquement complexe, avec le succès à long terme de plus en plus déterminé par la leadership technologique, la résilience des chaînes d'approvisionnement, l'adaptabilité réglementaire et la capacité à soutenir les écosystèmes les plus avancés de fabrication de semi-conducteurs du monde.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
L'environnement réglementaire et politique qui régit le marché mondial de l'équipement de fabrication de semi-conducteurs (SME) est devenu de plus en plus stratégique, car les semi-conducteurs sont reconnus comme des composants critiques de la sécurité nationale, de la compétitivité économique, de la leadership technologique et de la résilience industrielle. Les gouvernements du monde entier mettent en œuvre des politiques visant à renforcer les écosystèmes nationaux de semi-conducteurs, à sécuriser les chaînes d'approvisionnement, à protéger la propriété intellectuelle et à réduire la dépendance vis-à-vis des centres de fabrication concentrés. Les fournisseurs d'équipements de fabrication de semi-conducteurs, les fabricants de puces, les fonderies, les institutions de recherche et les développeurs de technologies doivent se conformer à un ensemble complexe de réglementations couvrant les contrôles d'exportation, les restrictions de transfert technologique, la protection de la propriété intellectuelle, les normes environnementales, la conformité commerciale et les exigences de fabrication avancée. À mesure que les technologies des semi-conducteurs avancent vers des nœuds de processus plus petits et des techniques de fabrication plus sophistiquées, la surveillance réglementaire devient de plus en plus approfondie sur l'ensemble de la chaîne de valeur mondiale. L'importance croissante de l'intelligence artificielle, des calculs à haute performance, des télécommunications avancées, des électroniques automobiles et des applications de défense encourage les gouvernements à introduire des initiatives stratégiques qui soutiennent les investissements dans la fabrication de semi-conducteurs tout en protégeant les technologies critiques et la sécurité des chaînes d'approvisionnement.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
L'environnement réglementaire actuel se caractérise par une attention croissante des relations géopolitiques sur les chaînes d'approvisionnement en semi-conducteurs, les contrôles technologiques avancés et les incitations à la fabrication nationale. Les principales économies mettent en œuvre des politiques visant à élargir les capacités de production locale de semi-conducteurs et à réduire les vulnérabilités associées aux perturbations des chaînes d'approvisionnement mondiales. Les réglementations de contrôle des exportations sont devenues l'une des influences les plus significatives sur l'industrie des équipements de fabrication de semi-conducteurs. Les gouvernements imposent des restrictions sur le transfert de technologies avancées de fabrication de semi-conducteurs, de systèmes de lithographie de pointe et d'équipements de production sensibles vers certains marchés, affectant considérablement les flux commerciaux mondiaux et les stratégies d'investissement. Les programmes nationaux d'incitation aux semi-conducteurs soutiennent l'expansion de l'industrie grâce à des subventions, des incitations fiscales, des subventions, le développement des infrastructures et le financement de la recherche. Ces initiatives encouragent la construction de nouvelles usines de fabrication, l'acquisition d'équipements et le développement de l'écosystème des semi-conducteurs dans plusieurs régions. Les réglementations environnementales jouent également un rôle important dans les opérations de fabrication de semi-conducteurs. Les usines de fabrication de semi-conducteurs sont soumises à des normes strictes concernant la consommation d'énergie, l'utilisation de l'eau, le traitement des produits chimiques, la gestion des émissions, le traitement des déchets et les pratiques de sécurité au travail. En outre, les cadres de protection de la propriété intellectuelle restent critiques pour protéger les innovations en semi-conducteurs, les processus de fabrication, les technologies d'équipements et les avancées de recherche dans un marché mondial de plus en plus concurrentiel.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
- Règlements de contrôle des exportations de semi-conducteurs : Restrictions encadrant le transfert d'équipements de fabrication avancés, de technologies de semi-conducteurs et de capacités de production stratégiques.
- Politiques de transfert technologique et de sécurité nationale : Cadres réglementaires visant à protéger les technologies critiques et à renforcer les écosystèmes nationaux de semi-conducteurs.
- Programmes nationaux d'incitation aux semi-conducteurs : Subventions gouvernementales, crédits d'impôt, subventions et politiques industrielles soutenant la fabrication de puces et les investissements en équipements.
- Lois de protection de la propriété intellectuelle : Cadres juridiques protégeant les conceptions de semi-conducteurs, les technologies de fabrication, les brevets et les innovations de processus.
- Normes de conformité environnementale et industrielle : Règlements encadrant l'efficacité énergétique, la consommation d'eau, le contrôle des émissions, la gestion des matériaux dangereux et les pratiques de fabrication durables.
- Initiatives de résilience des chaînes d'approvisionnement : Politiques encourageant la diversification des lieux de fabrication de semi-conducteurs, des stratégies d'approvisionnement et des capacités de production de composants critiques.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les fabricants d'équipements de semi-conducteurs à diversifier leurs opérations géographiques, à renforcer leurs capacités de conformité et à établir des partenariats stratégiques dans plusieurs régions. L'adaptabilité réglementaire devient de plus en plus un avantage concurrentiel critique dans l'industrie. Les réglementations de contrôle des exportations influencent l'accès au marché, les stratégies d'engagement des clients et les cartes technologiques à long terme. Les fournisseurs d'équipements doivent gérer soigneusement leurs obligations de conformité tout en équilibrant les opportunités sur différents marchés régionaux. Les programmes d'incitation nationaux créent des opportunités importantes pour les fournisseurs d'équipements en accélérant la construction et la modernisation des usines de fabrication de semi-conducteurs. Les entreprises alignées sur les initiatives nationales de développement des semi-conducteurs devraient bénéficier d'une augmentation des investissements de capital et de l'activité d'achat. Les réglementations environnementales stimulent les investissements dans les technologies de fabrication à efficacité énergétique, les systèmes de production durables et les solutions d'optimisation des processus avancées qui réduisent la consommation d'énergie et l'impact environnemental. La protection de la propriété intellectuelle continue de soutenir la concurrence axée sur l'innovation, encourageant les entreprises à augmenter leurs investissements en recherche et développement tout en protégeant leurs technologies propriétaires et leur expertise de fabrication.Aperçu futur de l'environnement réglementaire et politique du marché mondial de l'équipement de fabrication de semi-conducteurs (SME)
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'équipement de fabrication de semi-conducteurs est prévu pour devenir de plus en plus sophistiqué, alors que les gouvernements intensifient leurs efforts pour sécuriser les chaînes d'approvisionnement en semi-conducteurs, soutenir les capacités de fabrication nationales et protéger les technologies stratégiques. La politique en matière de semi-conducteurs restera un élément majeur des stratégies industrielles et de sécurité nationale à l'échelle mondiale. Les cadres de contrôle des exportations sont susceptibles d'évoluer davantage, notamment pour les systèmes de lithographie avancés, les technologies de fabrication de puces liées à l'intelligence artificielle et l'équipement de production de semi-conducteurs de nouvelle génération. Les exigences de conformité devraient devenir plus strictes à mesure que la compétition géopolitique continue d'influencer les politiques technologiques. Les programmes nationaux d'incitation aux semi-conducteurs sont prévus pour s'étendre grâce à des investissements publics continus, des incitations fiscales, des initiatives de développement de la main-d'œuvre et des financements de recherche visant à renforcer les écosystèmes de semi-conducteurs régionaux. Les réglementations environnementales et de durabilité sont attendues pour encourager une adoption plus large des équipements à efficacité énergétique, des technologies de conservation de l'eau, des mesures de réduction des émissions et des pratiques de fabrication circulaire dans les opérations de fabrication de semi-conducteurs. Au global, le paysage réglementaire futur sera défini par la convergence des initiatives de souveraineté en matière de semi-conducteurs, des politiques de contrôle des exportations, des stratégies de résilience des chaînes d'approvisionnement, des cadres de protection de la propriété intellectuelle et des objectifs de fabrication durable. Les entreprises capables de fournir des solutions d'équipements de fabrication de semi-conducteurs avancées, conformes, efficaces et stratégiquement alignées seront les mieux positionnées pour saisir les opportunités à long terme dans l'industrie mondiale des semi-conducteurs en rapide évolution.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'équipement de fabrication de semi-conducteurs (SME) ?
Le marché mondial de l'équipement de fabrication de semi-conducteurs (SME) était estimé à 118,70 milliards de dollars en 2025.
Quelle est la taille du marché mondial de l'équipement de fabrication de semi-conducteurs prévue d'ici 2033 ?
Le marché est projeté pour atteindre environ 213,85 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu pour le marché mondial de l'équipement de fabrication de semi-conducteurs pendant la période 2026???2033 ?
Le marché est prévu pour croître à un taux de croissance annuelle composé (CAGR) de 7,63 % pendant la période de prévision.
Quel segment d'application domine le marché ?
Le segment d'application de la fabrication de logique et de processeurs domine le marché, soutenu par la demande croissante pour les processeurs centraux (CPU), les processeurs graphiques (GPU), les accélérateurs d'IA et les processeurs de calcul avancés.