
Rapport sur le marché mondial de la réparation de collisions automobiles, taille, part et prévision 2026–2033
Le marché mondial de la réparation de collisions automobiles est prévu pour connaître une croissance stable et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 212,85 milliards de dollars américains en 2025, le marché devrait atteindre près de 337,60 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 5,94 %. Cette croissance est entraînée par l'augmentation de la possession de véhicules, l'augmentation des accidents de la route, la demande croissante de services de maintenance et de restauration des véhicules, ainsi que la complexité croissante des systèmes modernes des véhicules. En outre, les progrès technologiques dans les réparations, l'adoption croissante des services de calibrage ADAS et de réparation liés aux capteurs, ainsi que le rôle croissant des programmes de réparation de collisions soutenus par l'assurance, soutiennent davantage l'expansion du marché à la fois dans les marchés automobiles développés et émergents.
Aperçu des prévisions du marché mondial de la réparation des collisions automobiles (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 212,85 milliards de dollars US |
| Taille du marché (2033) | 337,60 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 5.94% |
| Plus grand segment | Réparation des collisions des véhicules passagers |
| Segment en croissance la plus rapide | Calibration et réparation des systèmes d'assistance à la conduite avancée (ADAS) |
| Segment d'utilisation principal | Réparations de véhicules soutenues par l'assurance |
| Tendance clé | Gestion des réparations numériques, recalibration ADAS et spécialisation dans la réparation des véhicules électriques |
| Influence réglementaire | Normes de sécurité des véhicules, réglementations d'assurance et exigences de certification des réparations |
| Perspective future | Croissance impulsionnée par l'expansion du parc de véhicules, les technologies avancées des véhicules et l'augmentation des réclamations d'assurance |
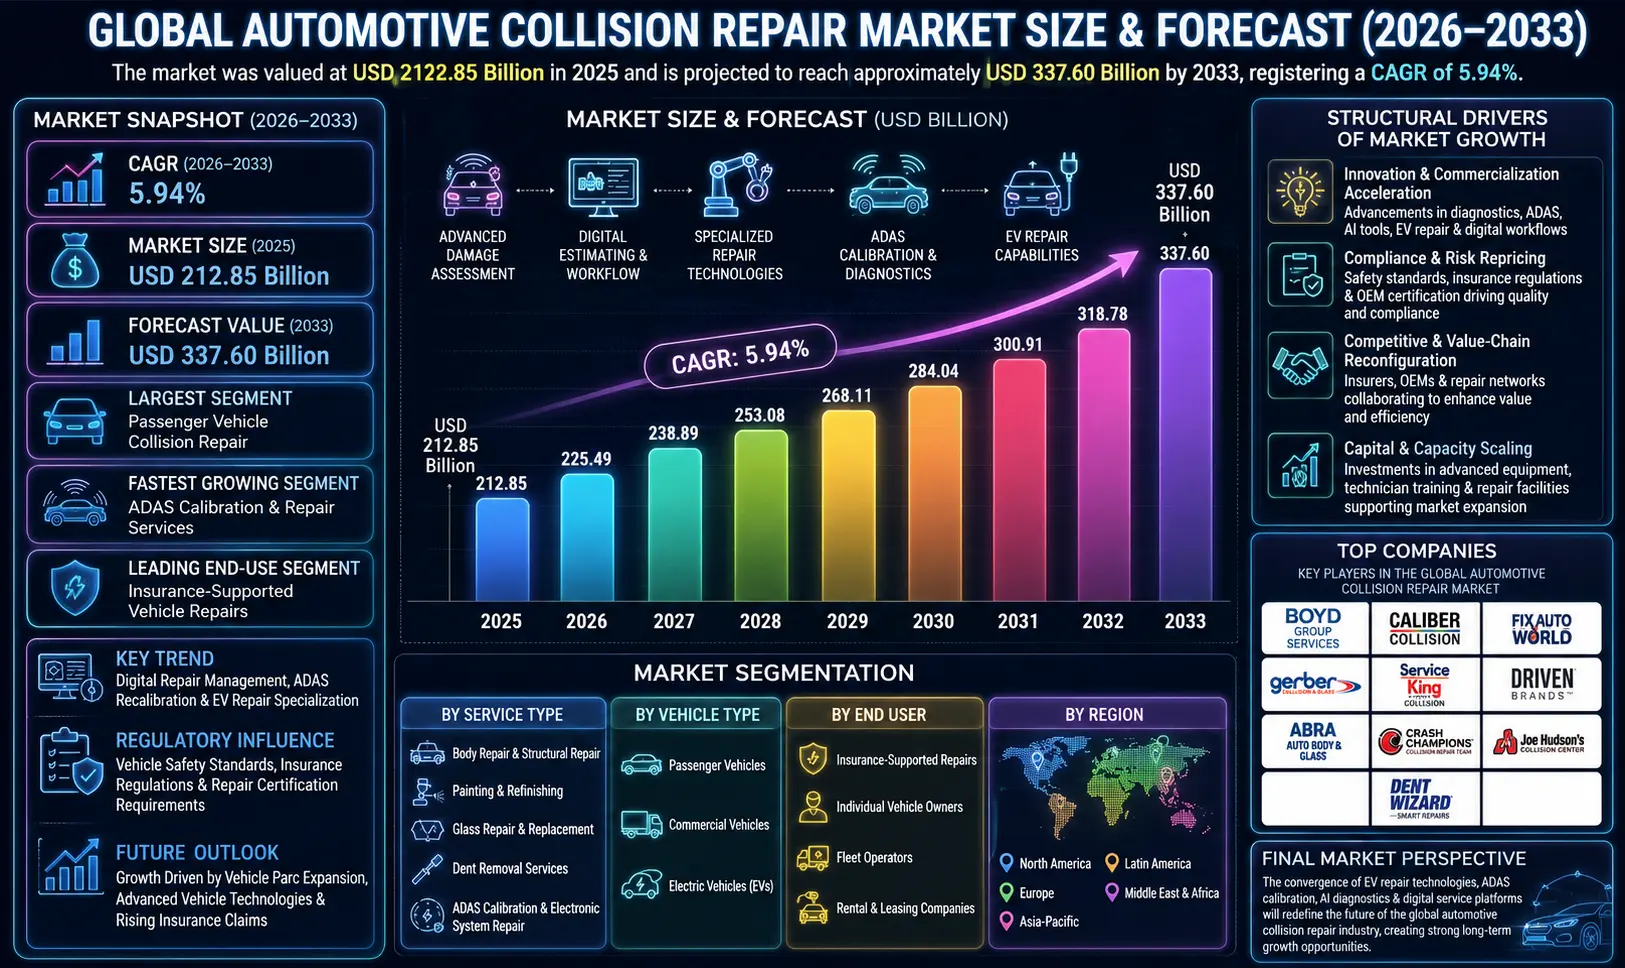
Taille et prévisions du marché mondial de la réparation des collisions automobiles
Le marché mondial de la réparation des collisions automobiles est prévu pour connaître une croissance stable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 212,85 milliards de dollars US en 2025 et devrait atteindre environ 337,60 milliards de dollars US d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 5,94 %. La croissance du marché est principalement entraînée par l'augmentation de la propriété de véhicules, l'augmentation des accidents de la route, la croissance de la pénétration de l'assurance et l'augmentation de la complexité des exigences de réparation des véhicules modernes. Les services de réparation des collisions automobiles jouent un rôle critique dans la restauration de la sécurité, de la fonctionnalité et de l'apparence des véhicules après des accidents, des dommages structurels et des défaillances de composants. En outre, l'adoption croissante des véhicules électriques (VE), des systèmes d'assistance à la conduite avancés (ADAS), et des technologies de véhicules connectés crée de nouvelles opportunités pour des services de réparation spécialisés.Aperçu du marché mondial de la réparation des collisions automobiles
La réparation des collisions automobiles désigne la réparation, la restauration et la repassage des véhicules endommagés en raison d'accidents, de collisions, d'événements environnementaux ou d'impacts structurels. Le marché inclut les services de réparation de carrosserie, le peinture et le repassage, l'élimination des bosses, le remplacement des vitres, le redressage du châssis, la calibration ADAS, les réparations mécaniques, et des solutions spécifiques de réparation des collisions pour les véhicules électriques. Les services de réparation de collisions sont largement utilisés par les propriétaires de véhicules, les compagnies d'assurance, les opérateurs de flottes, les entreprises de location et les concessionnaires automobiles. Le marché évolue vers des workflows de réparation numériques, des évaluations de dommages basées sur l'intelligence artificielle, des systèmes d'estimation automatisés et des technologies de réparation avancées pour les véhicules connectés et électriques.Facteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les avancées dans les matériaux de véhicules, les diagnostics numériques, les outils d'évaluation automatisée des dommages et les technologies ADAS transforment les opérations de réparation des collisions. Les centres de réparation adoptent de plus en plus des équipements de calibration avancés, des systèmes d'inspection alimentés par l'intelligence artificielle, et des capacités spécialisées de réparation des véhicules électriques.Implications du Marché
Les entreprises investissant dans des technologies de réparation avancées, la formation des techniciens et l'infrastructure de réparation des véhicules électriques devraient renforcer leur leadership sur le marché.2. Conformité et Réévaluation des Risques
Les normes de sécurité des véhicules, les réglementations d'assurance, les exigences de qualité des réparations et les programmes de certification des constructeurs d'origine influencent la modernisation du marché. Les régulateurs et les assureurs mettent l'accent sur la qualité des réparations, la conformité à la sécurité et la recalibration correcte des systèmes avancés des véhicules.Implications du Marché
Les entreprises proposant des services de réparation certifiés, conformes et technologiquement avancés sont susceptibles de gagner plus de confiance des clients et de renforcer leurs partenariats avec les assureurs.3. Réconfiguration Concurrentielle et de la Chaîne de Valeur
Le marché est très concurrentiel alors que les ateliers indépendants, les centres de service des concessionnaires, les réseaux de réparation en franchise et les installations certifiées par les constructeurs étendent leurs offres de services. Les collaborations stratégiques entre assureurs, constructeurs, fournisseurs de technologies et réseaux de réparation transforment l'économie de la chaîne de valeur.Implications du Marché
Les entreprises axées sur la qualité du service, la transformation numérique et les capacités de réparation spécialisée pourraient atteindre une position de marché plus forte.4. Échelle du Capital et des Capacités
Les investissements croissants dans l'automatisation des réparations, les programmes de certification des techniciens, les installations de réparation des véhicules électriques et l'équipement diagnostique avancé soutiennent l'expansion du marché. La croissance du parc de véhicules et l'augmentation de la complexité des réparations continuent de stimuler la demande du secteur.Implications du Marché
Les organisations qui échelonnent leur expertise technique, leur infrastructure de réparation et leurs réseaux de services devraient saisir les opportunités du futur.Analyse de la Segmentation du Marché
Par Type de Service
1. Réparation de Carrosserie et Réparation Structurelle
C'est encore le segment le plus important en raison de la forte demande suite aux collisions et aux dommages liés aux accidents.2. Peinture et Refinition
Une forte demande entraînée par la restauration esthétique et l'amélioration de l'apparence des véhicules.3. Réparation et Remplacement de Verre
Adoption croissante en raison de la demande croissante de remplacement de pare-brise et de verre intégrant des capteurs.4. Services de Retrait de Creux
Utilisation large pour les réparations de dommages mineurs causés par des collisions et des dommages environnementaux.5. Calibrage ADAS et Réparation des Systèmes Électroniques
Segment en croissance la plus rapide en raison de l'intégration croissante des systèmes de sécurité et d'assistance au conducteur avancés.Par Type de Véhicule
1. Véhicules de Passagers
Segment le plus important en raison de la forte propriété de véhicules et de la fréquence des accidents à l'échelle mondiale.2. Véhicules de Commerce
Une forte demande des opérateurs de logistique, de transport et de gestion de flottes.3. Véhicules Électriques (VE)
Segment en croissance la plus rapide, alimenté par l'adoption croissante des véhicules électriques et les exigences spécifiques de réparation.Par Utilisateur Final
1. Réparations Soutenues par l'Assurance
Segment le plus important en raison de la large résolution des réclamations d'assurance et des partenariats avec les réseaux de réparation.2. Propriétaires de Véhicules Individuels
Une forte demande pour les services de réparation et de restauration payants à l'unité.3. Opérateurs de flottes
Adoption croissante en raison des exigences de maintenance des véhicules et de la continuité opérationnelle.4. Compagnies de location et de location à long terme
Utilisation forte pour la remise en état des véhicules et la maintenance des flottes.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial de la réparation de collisions automobiles en raison de la forte possession de véhicules, de l'infrastructure d'assurance avancée et de la présence forte de réseaux de réparation organisés.Europe
L'Europe reste un marché majeur soutenu par des normes de sécurité des véhicules strictes, une adoption croissante des véhicules électriques et une demande croissante de services de réparation certifiés.Asie-Pacifique
L'Asie-Pacifique est la région qui connait la croissance la plus rapide en raison de l'augmentation des ventes de véhicules, de l'expansion des flottes automobiles, de l'urbanisation croissante et de la pénétration croissante de l'assurance.Amérique latine
L'Amérique latine connait une expansion progressive en raison de l'augmentation de la possession de véhicules et de l'amélioration de l'infrastructure de service automobile.Moyen-Orient et Afrique
La région connait une croissance émergente soutenue par l'expansion des réseaux de transport, des importations de véhicules et de la demande croissante de réparations d'accidents.Paysage concurrentiel
Le marché mondial de la réparation de collisions automobiles est très concurrentiel, avec des ateliers de réparation indépendants, des centres certifiés par les constructeurs, des réseaux de franchises et des fournisseurs de services automobiles qui concurrencent à l'échelle mondiale.Les principales entreprises opérant sur le marché comprennent :
- Boyd Group Services Inc.
- Caliber Holdings LLC
- Fix Auto World
- Gerber Collision & Glass
- Service King Collision
- Driven Brands Holdings Inc.
- ABRA Auto Body Repair
- Crash Champions
- Joe Hudson's Collision Center
- Dent Wizard International
Perspective stratégique
L'avenir du marché de la réparation de collisions automobiles sera façonné par la spécialisation dans la réparation des véhicules électriques, les services de calibrage ADAS, l'évaluation des dommages pilotée par l'intelligence artificielle et les plateformes de gestion de réparation numérique. Les diagnostics prédictifs, les systèmes automatisés d'estimation, les écosystèmes de réparation connectés et les normes de réparation certifiées par les constructeurs amélioreront significativement l'efficacité opérationnelle et la qualité du service. L'essor des véhicules électriques, des technologies de sécurité avancées et des collaborations entre assureurs et réparateurs sont attendus pour créer des opportunités de croissance à long terme fortes.Perspective finale du marché
Le marché mondial de la réparation de collisions automobiles reste un élément essentiel de l'écosystème du marché automobile après-vente. L'augmentation de la possession de véhicules, les avancées technologiques et la demande croissante de solutions de réparation sûres et efficaces continuent de stimuler la croissance du marché à long terme. Les entreprises capables de fournir des services de réparation échelonnables, technologiques, certifiés et axés sur le client seront les mieux placées pour saisir les opportunités futures. La convergence des technologies de réparation des véhicules électriques, des diagnostics par intelligence artificielle, du calibrage ADAS et des plateformes de services numériques est attendue pour redéfinir l'avenir de l'industrie mondiale de la réparation de collisions automobiles.Table des matières
Table des matières
- Résumé exécutif
- Aperçu du marché mondial de la réparation de collisions automobiles (2026???2033)
- Aperçu de la taille du marché et de sa croissance
- Principaux points forts du marché
- Segments les plus importants et les plus rapides à croître
- Aperçu du segment d'utilisation principal
- Tendances clés du marché et transformation vers la réparation numérique
- Perspective stratégique jusqu'en 2033
- Introduction et aperçu du marché
- Définition des services de réparation de collisions automobiles
- Portée du marché mondial de la réparation de collisions automobiles
- Évolution des technologies de réparation et de restauration des véhicules
- Rôle de la réparation de collisions dans l'écosystème du marché après-vente automobile
- Analyse de la chaîne de valeur des services de réparation de collisions automobiles
- Influence réglementaire (normes de sécurité des véhicules, réglementations d'assurance et exigences de certification de réparation)
- Transition vers la gestion de réparation numérique, la calibration ADAS et les solutions de réparation des véhicules électriques
- Méthodologie de recherche
- Approche de recherche primaire
- Sources de recherche secondaire
- Méthodologie d'estimation de la taille du marché
- Hypothèses de prévision (2026???2033)
- Processus de validation des données et de triangulation
- Dynamiques du marché
- Moteurs structurels de la croissance du marché
- Accélération de l'innovation et de la commercialisation des technologies de réparation des véhicules
- Réévaluation des risques et de la conformité dans les marchés de la sécurité des véhicules et de l'assurance
- Réconfiguration compétitive et de la chaîne de valeur à travers les réseaux de réparation
- Échelle du capital et de la capacité dans l'infrastructure de réparation avancée
- Freins du marché
- Coût élevé des équipements de réparation avancés et de la formation des techniciens
- Complexité croissante des processus de réparation des véhicules modernes
- Pénurie de techniciens qualifiés en réparation de collisions
- Opportunités du marché
- Développement des services de réparation de collisions pour véhicules électriques
- Croissance de la calibration ADAS et des réparations des systèmes électroniques
- Adoption croissante des solutions d'évaluation des dommages basées sur l'intelligence artificielle
- Développement des réseaux de réparation certifiés par les constructeurs
- Défis du marché
- Gestion des coûts de réparation face à la complexité croissante des technologies des véhicules
- Maintenir la conformité avec les normes de sécurité en évolution
- Équilibrer la qualité de réparation, le temps de traitement et la rentabilité
- Moteurs structurels de la croissance du marché
- Taille et prévision du marché mondial de la réparation de collisions automobiles (2026???2033)
- Analyse des revenus du marché
- Analyse du taux de croissance composé (CAGR)
- Tendances de la demande et de l'offre
- Analyse des tarifs de service
- Tendances d'investissement
- Perspective du marché futur
- Analyse de la segmentation du marché (2026???2033)
- Par type de service
- Réparation de carrosserie et réparation structurelle (segment le plus important)
- Peinture et refinition
- Réparation et remplacement de vitres
- Services de suppression de bosses
- Calibration ADAS et réparation des systèmes électroniques (segment en croissance la plus rapide)
- Par type de véhicule
- Véhicules de passagers (segment le plus important)
- Véhicules commerciaux
- Véhicules électriques (VE) (segment en croissance la plus rapide)
- Par utilisateur final
- Réparations prises en charge par l'assurance (segment le plus important)
- Propriétaires de véhicules individuels
- Opérateurs de flottes
- Sociétés de location et de location à long terme
- Par type de service
- Analyse régionale du marché
- Amérique du Nord (marché le plus important)
- Europe
- Asie-Pacifique (région en croissance la plus rapide)
- Amérique latine
- Moyen-Orient et Afrique
- Paysage concurrentiel
- Analyse de la structure du marché et de l'intensité de la concurrence
- Benchmarking des principaux acteurs
- Développements stratégiques
- Stratégies d'innovation en matière de réparation de véhicules électriques, ADAS et services numériques
- Tendances des partenariats, de l'expansion et de la collaboration avec les réseaux d'assurance
- Profils des entreprises
- Boyd Group Services Inc.
- Caliber Holdings LLC
- Fix Auto World
- Gerber Collision & Glass
- Service King Collision
- Driven Brands Holdings Inc.
- ABRA Auto Body Repair
- Crash Champions
- Joe Hudson's Collision Center
- Dent Wizard International
- Strategic Outlook
- Future of EV Repair & Specialized Collision Services
- Évaluation des dommages et automatisation des réparations pilotées par l'intelligence artificielle
- Développement des solutions de calibration ADAS et de réparation des véhicules connectés
- Croissance des plateformes de gestion de réparation numérique
- Perspective du marché à long terme (2033+)
- Perspective finale du marché
- Annexe
- À propos de Pheonix Market Research
- Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial de la réparation de collisions automobiles
Le marché mondial de la réparation de collisions automobiles est très concurrentiel et fragmenté, comprenant des ateliers indépendants, des chaînes de réparation multi-sites, des centres de service certifiés par les constructeurs automobiles (OEM), des ateliers de réparation des concessionnaires, ainsi que des fournisseurs spécialisés dans la restauration de véhicules. L'intensité de la concurrence est principalement déterminée par la qualité des réparations, le temps de traitement, les partenariats avec les assureurs, les capacités technologiques, les normes de certification et l'excellence du service client. Les entreprises concourent dans plusieurs domaines tels que la réparation de carrosserie, la restauration structurelle, la peinture et le finissage, le remplacement des vitres, la réparation des bosses, la recalibration des systèmes ADAS et les services de réparation des véhicules électriques. L'augmentation de la complexité des véhicules, des systèmes de sécurité avancés et les attentes croissantes des clients en matière de réparations de haute qualité intensifient la concurrence sur les marchés mondiaux. La structure du marché évolue progressivement des opérations traditionnelles vers des écosystèmes de réparation connectés numériquement, intégrant l'évaluation des dommages basée sur l'intelligence artificielle, les systèmes d'estimation automatisés, les procédures de réparation certifiées par les constructeurs automobiles et les diagnostics avancés des véhicules. Les partenariats stratégiques entre les assureurs, les constructeurs automobiles, les réseaux de réparation et les fournisseurs de technologies redéfinissent les dynamiques de l'industrie.Aperçu actuel de l'intensité de la concurrence et de la structure du marché mondial de la réparation de collisions automobiles
Principaux acteurs du marché mondial de la réparation de collisions automobiles
Boyd Group Services Inc.: L'un des plus grands opérateurs de réparation de collisions en Amérique du Nord, offrant des services complets de réparation par le biais d'un vaste réseau de centres de réparation. Caliber Holdings LLC: Une entreprise de réparation de collisions automobile de premier plan reconnue pour son vaste réseau de réparation, ses partenariats avec les assureurs et ses capacités de réparation avancées. Fix Auto World: Un réseau de franchises de réparation de collisions internationales offrant des services de réparation normalisés et des solutions de restauration axées sur le client. Gerber Collision & Glass: Un principal fournisseur de services de réparation de collisions et de remplacement de vitres automobiles, avec une forte présence à travers l'Amérique du Nord. Service King Collision: Un opérateur bien établi de réparation de collisions spécialisé dans la réparation d'accidents, le finissage de peinture et les services de réparation soutenus par les assureurs. Driven Brands Holdings Inc.: Une entreprise diversifiée de services automobiles avec des opérations de réparation de collisions soutenues par des technologies de réparation avancées et des réseaux de franchises. ABRA Auto Body Repair: Un fournisseur reconnu de services de réparation de collisions offrant des réparations structurelles, de la peinture et des solutions de restauration de véhicules. Crash Champions: Un réseau de réparation de collisions en pleine expansion axé sur les services de réparation certifiés, la satisfaction client et l'excellence opérationnelle. Joe Hudson's Collision Center: Une organisation de réparation de collisions importante offrant des services de réparation d'accidents, de finissage de peinture et de soutien aux réclamations d'assurance. Dent Wizard International: Un leader dans la réparation de bosses sans peinture, la restauration esthétique et les services d'amélioration de l'apparence des véhicules.Principaux moteurs de l'intensité de la concurrence et de la structure du marché
L'augmentation de la complexité des véhicules modernes, notamment les technologies ADAS, les systèmes connectés et les trains de puissance électriques, intensifie la concurrence parmi les fournisseurs de réparation recherchant des expertises spécialisées. La demande croissante pour des réparations certifiées par les constructeurs automobiles, la conformité en matière de sécurité des véhicules et des services de restauration de haute qualité pousse à l'investissement dans la formation des techniciens et l'équipement de réparation avancé. Les partenariats avec les compagnies d'assurance et les programmes de réparation directe restent des facteurs de concurrence critiques influençant le volume de réparation, l'acquisition de clients et la stabilité des revenus. L'adoption des plateformes d'estimation numériques, des outils d'évaluation des dommages basés sur l'intelligence artificielle et des systèmes de gestion des workflows automatisés redéfinissent l'efficacité opérationnelle et la livraison des services. L'adoption croissante des véhicules électriques crée de nouvelles opportunités de différenciation par le biais de centres de réparation spécialisés en véhicules électriques, de compétences en manipulation de batteries et de capacités diagnostiques avancées.Implications stratégiques de l'intensité de la concurrence et de la structure du marché
Les entreprises possédant des réseaux de réparation solides, des certifications OEM, des relations avec les assureurs et des capacités technologiques avancées sont censées maintenir des avantages concurrentiels importants. L'investissement dans les systèmes de recalibration ADAS, l'infrastructure de réparation des véhicules électriques, les plateformes de gestion des réparations numériques et les programmes de certification des techniciens devient un facteur clé pour la différenciation à long terme sur le marché. Les fournisseurs de réparation axés sur l'expérience client, l'efficacité opérationnelle et les normes de réparation axées sur la sécurité sont susceptibles de renforcer leur position sur le marché. L'expansion stratégique par des acquisitions, le développement de franchises et la croissance des réseaux de services régionaux permet aux organisations d'augmenter leur part de marché et leur portée géographique. Les organisations capables de combiner expertise technique, qualité de service, conformité réglementaire, accessibilité et innovation numérique seront mieux positionnées pour concurrencer efficacement sur des segments de clientèle diversifiés.Aperçu prospectif de l'intensité de la concurrence et de la structure du marché mondial de la réparation de collisions automobiles
Le paysage concurrentiel du marché mondial de la réparation de collisions automobiles est censé devenir de plus en plus déterminé par la technologie à mesure que l'électrification des véhicules, la mobilité connectée et les systèmes de sécurité avancés gagnent en adoption à l'échelle mondiale. La concurrence future sera façonnée par les avancées en matière d'évaluation des dommages basée sur l'intelligence artificielle, des workflows de réparation automatisés, des technologies de réparation spécifiques aux véhicules électriques, des services de recalibration des systèmes ADAS et des diagnostics prédictifs des véhicules. Les fournisseurs de réparation sont censés augmenter leurs investissements en transformation numérique, en équipement avancé, en formation du personnel et en programmes de certification OEM pour renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à équilibrer l'innovation technologique, la qualité des réparations, l'efficacité opérationnelle, la satisfaction client et la conformité réglementaire seront les mieux positionnées pour mener le marché mondial de la réparation de collisions automobiles en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Chiffre d'affaires de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial de la réparation des collisions automobiles
Le marché mondial de la réparation des collisions automobiles connait une transformation significative, entraînée par une augmentation de la possession de véhicules, une fréquence d'accidents plus élevée, une pénétration croissante de l'assurance, ainsi que l'intégration rapide de technologies avancées dans les véhicules tels que les véhicules électriques (VE), les systèmes avancés d'assistance à la conduite (ADAS), les véhicules connectés et les matériaux légers. La chaîne de valeur du marché inclut l'évaluation des dommages aux véhicules, la recherche de pièces, les opérations de réparation, les services de finition, les procédures de calibrage, la coordination avec l'assurance et l'assurance de la qualité après la réparation. Une caractéristique définissante de cette chaîne de valeur est la convergence croissante entre l'ingénierie automobile, les diagnostics numériques, la gestion de l'assurance, l'automatisation de la réparation et la conformité à la sécurité des véhicules. Les fournisseurs de réparation de collisions investissent de plus en plus dans des systèmes d'évaluation des dommages alimentés par l'intelligence artificielle, des équipements de calibrage avancés, des plateformes de workflow de réparation numériques et des programmes de certification des techniciens pour soutenir les exigences de réparation des véhicules modernes. La complexité de la chaîne d'approvisionnement continue d'augmenter en raison de l'utilisation croissante de composants spécialisés, de systèmes intégrant des capteurs, de technologies de batteries de véhicules électriques, de pièces certifiées par les constructeurs automobiles (OEM), ainsi que de réglementations strictes en matière de sécurité. Les participants du marché doivent coordonner avec les constructeurs automobiles, les fournisseurs de pièces, les assureurs, les fournisseurs de technologies, les réseaux de réparation et les spécialistes du calibrage tout en maintenant la qualité de la réparation, l'efficacité opérationnelle et la conformité réglementaire. Les entreprises investissent de plus en plus dans l'infrastructure de réparation des véhicules électriques, les technologies de recalibrage ADAS, les diagnostics prédictifs, les systèmes d'estimation automatisés et les plateformes de gestion de réparation numérique pour répondre aux attentes croissantes des clients et à la complexité des véhicules. La chaîne de valeur évolue vers un écosystème fortement orienté technologie, axé sur la sécurité et les services, soutenant l'industrie du marché automobile après-vente mondial.Chiffre d'affaires de la chaîne de valeur et de l'évolution de la chaîne d'approvisionnement du marché mondial de la réparation des collisions automobiles - Scénario actuel
Chaîne de valeur spécifique au marché
- Évaluation des dommages aux véhicules et traitement des sinistres : Inspection d'accident, évaluation numérique des dommages, vérification des sinistres d'assurance, estimation des réparations et autorisation de réparation.
- Fabrication et distribution des pièces : Production et distribution des composants OEM, des pièces de remplacement, des panneaux de carrosserie, des systèmes de verre, des modules électroniques, des capteurs, des batteries et des matériaux structurels.
- Opérations de réparation des collisions : Réparation de la carrosserie, redressement du châssis, élimination des bosses, restauration structurelle, réparations mécaniques et services de remplacement des composants.
- Peinture, finition et restauration : Préparation de la surface, correspondance des couleurs, finition, application de revêtements et procédures de restauration esthétique.
- Calibrage ADAS et réparation des systèmes électroniques : Calibrage des capteurs, alignement des caméras, ajustement des radars, mises à jour logicielles et vérification des systèmes avancés des véhicules.
- Assurance de la qualité et livraison du véhicule : Inspections de sécurité, tests de performance, vérification de la conformité, remise au client et support de garantie.
Cartographie entreprise-étape
- Évaluation des dommages aux véhicules et traitement des sinistres : Compagnies d'assurance, fournisseurs de solutions d'estimation numérique, opérateurs de flotte et plateformes de gestion des collisions.
- Fabrication et distribution des pièces : Constructeurs automobiles (OEM), fabricants de pièces de remplacement, fournisseurs de verre, fournisseurs de batteries, et fournisseurs de composants électroniques.
- Opérations de réparation des collisions : Boyd Group Services Inc., Caliber Holdings LLC, Gerber Collision & Glass, Crash Champions et Service King Collision.
- Peinture, finition et restauration : Fournisseurs spécialisés en finition, fabricants de peinture et centres de réparation des collisions.
- Calibrage ADAS et réparation des systèmes électroniques : Installations certifiées par les constructeurs automobiles, fournisseurs de technologies de calibrage et fournisseurs d'équipements de diagnostic avancés.
- Assurance de la qualité et livraison du véhicule : Réseaux de réparation, équipes certifiées d'inspection, installations approuvées par l'assurance et organisations de service client.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché mondial de la réparation des collisions automobiles
Développement des services de calibrage ADAS
L'intégration croissante de caméras, de systèmes radar, de capteurs et de technologies d'assistance au conducteur entraîne une demande croissante de compétences spécialisées en calibrage et en réparation électronique.Développement de l'infrastructure de réparation des véhicules électriques
L'adoption rapide des véhicules électriques crée une demande pour des diagnostics de batterie, des compétences en réparation de systèmes haute tension et des installations spécialisées de réparation des collisions pour véhicules électriques.Numérisation des flux de travail de réparation
L'évaluation des dommages alimentée par l'intelligence artificielle, les plateformes d'estimation numérique, le logiciel de gestion de réparation et les systèmes de workflow automatisés améliorent l'efficacité opérationnelle et la précision de la réparation.Renforcement des programmes de certification OEM
Les constructeurs automobiles étendent leurs réseaux de réparation certifiés pour garantir la qualité de la réparation, la conformité à la sécurité des véhicules et la restauration correcte des technologies avancées des véhicules.Collaboration croissante entre les assureurs et les réparateurs
Les partenariats stratégiques entre assureurs et réseaux de réparation améliorent le traitement des sinistres, réduisent les délais de réparation et améliorent l'expérience client.Optimisation de la chaîne d'approvisionnement pour les composants spécialisés
Les fournisseurs de réparation renforcent leurs relations avec les constructeurs automobiles et les fournisseurs de pièces pour améliorer la disponibilité des capteurs, des composants électroniques, des composants structurels et des systèmes liés aux véhicules électriques.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
Investissement dans les technologies de réparation avancées
Les entreprises investissant dans les diagnostics numériques, l'estimation alimentée par l'intelligence artificielle, les systèmes de calibrage et l'équipement de réparation automatisé peuvent renforcer leur position concurrentielle.Développement des capacités de réparation des véhicules électriques et ADAS
Le développement d'expertises techniques spécialisées et d'infrastructures pour les véhicules électriques et les systèmes de sécurité avancés peut débloquer des opportunités de croissance significatives à l'avenir.Renforcer les partenariats avec les constructeurs et les assureurs
Les collaborations avec les constructeurs automobiles et les fournisseurs d'assurance peuvent améliorer les volumes de réparation, la confiance des clients et la stabilité à long terme de l'entreprise.Renforcer la résilience de la chaîne d'approvisionnement
Des stratégies de sourcing diversifiées, une gestion stratégique des stocks et des partenariats avec les fournisseurs peuvent réduire les pénuries de pièces et les retards de réparation.Transformation numérique des opérations de service
Des plateformes de gestion de réparation intégrées, des outils de communication avec les clients et une analyse prédictive peuvent améliorer l'efficacité et la satisfaction client.Accord sur la formation et la certification des techniciens
Des programmes continus de développement des compétences et de certification sont essentiels pour maintenir la qualité des réparations et s'adapter aux technologies émergentes des véhicules.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la réparation de collision automobile
À l'avenir, la chaîne de valeur est susceptible de devenir un écosystème hautement connecté, numérisé et intensif en technologies, axé sur la sécurité des véhicules, l'efficacité opérationnelle et la livraison de services centrés sur le client.Les développements clés à venir comprennent :
- L'expansion des centres de réparation spécialisés dans les véhicules électriques et des capacités de service des batteries.
- Une adoption croissante des systèmes d'évaluation des dommages basés sur l'intelligence artificielle et des systèmes d'estimation automatisée des réparations.
- Une demande croissante pour les services de calibration ADAS, d'alignement des capteurs et de réparation des véhicules connectés.
- Le renforcement des réseaux de réparation certifiés par les constructeurs et des procédures standardisées de réparation.
- L'expansion des plateformes de gestion de réparation numériques et des solutions de mise en relation en temps réel avec les clients.
- Une attention accrue portée à la résilience de la chaîne d'approvisionnement, à la disponibilité des pièces et à l'optimisation des processus de réparation.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de la réparation de collisions automobiles
The Global Automotive Collision Repair Market est témoignage d'une activité d'investissement significative, motivée par une augmentation de la possession de véhicules, une hausse des réparations soutenues par l'assurance, une croissance de l'adoption des véhicules électriques (VE), ainsi que l'augmentation de la complexité des technologies modernes des véhicules. Les opérateurs de réparation de collisions, les fournisseurs de services automobiles, les compagnies d'assurance, les sociétés de capital-investissement, les constructeurs automobiles (OEM) et les fournisseurs de technologies investissent activement dans des infrastructures de réparation avancées, des systèmes de calibration ADAS, des infrastructures de réparation des véhicules électriques, des plateformes de gestion de réparation numériques, ainsi que des programmes de formation des techniciens. L'élan des investissements s'accélère à mesure que les réseaux de réparation modernisent leurs opérations pour répondre aux architectures de véhicules en évolution, aux technologies de véhicules connectés et aux exigences de sécurité plus strictes. L'allocation de capital se concentre de plus en plus sur des outils d'évaluation des dommages alimentés par l'intelligence artificielle, des systèmes d'estimation automatisés, du matériel diagnostique avancé, des centres de réparation certifiés par les constructeurs automobiles (OEM) et des technologies d'atelier intelligent. De plus, les investissements croissants dans les services de recalibration ADAS, les capacités de réparation des batteries de véhicules électriques, les plateformes d'engagement client numériques et l'automatisation des processus de réparation créent des opportunités substantielles à long terme à travers l'écosystème mondial de la réparation de collisions automobiles.Aperçu des dynamiques actuelles d'investissement et de financement du marché mondial de la réparation de collisions automobiles
Actuellement, le marché connaît un déploiement de capital robuste, car les opérateurs de réparation étendent leurs capacités de service pour répondre à des systèmes de véhicules de plus en plus sophistiqués. Les participants du secteur investissent massivement dans des équipements de réparation avancés, des technologies de calibration, des systèmes de scan de véhicules et des infrastructures spécialisées de réparation des véhicules électriques. Le marché bénéficie des investissements stratégiques des assureurs, des constructeurs automobiles (OEM) et des grands réseaux de réparation cherchant à améliorer la qualité de la réparation, l'efficacité opérationnelle et l'expérience client. Des financements considérables sont orientés vers l'expansion des réseaux, les solutions de workflow numérique, les programmes de certification des techniciens et les technologies d'automatisation de la réparation. De plus, les partenariats stratégiques entre les constructeurs automobiles, les assureurs, les chaînes de réparation, les fournisseurs de logiciels et les fabricants d'équipements transforment les flux d'investissement et accélèrent l'adoption des solutions de réparation avancées à travers toute la chaîne de valeur.Signaux clés des dynamiques d'investissement et de financement dans le marché mondial de la réparation de collisions automobiles
- La demande croissante pour les services de calibration ADAS et de réparation des systèmes électroniques pousse les investissements dans des équipements spécialisés et la formation des techniciens.
- L'expansion de la flotte mondiale de véhicules électriques augmente le déploiement de capital vers des infrastructures de réparation spécifiques aux véhicules électriques et des capacités de gestion des batteries.
- L'adoption croissante de outils d'évaluation des dommages basés sur l'intelligence artificielle et des plateformes d'estimation automatisées soutient les financements axés sur la technologie.
- Les programmes de réparation soutenus par l'assurance et les partenariats de réseaux de réparation directe renforcent la confiance envers l'investissement parmi les opérateurs de réparation organisés.
- Les investissements stratégiques dans des centres de réparation certifiés par les constructeurs automobiles (OEM) et des technologies de diagnostic avancées créent des opportunités de différenciation compétitive.
- L'accent croissant mis sur l'automatisation des processus de réparation, l'optimisation des workflows et l'engagement client numérique améliore l'efficacité opérationnelle.
- L'utilisation croissante de diagnostic des véhicules connectés et technologies de réparation prédictive attire un capital orienté vers l'innovation.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial de la réparation de collisions automobiles
- L'investissement continu dans les diagnostics avancés, les technologies de calibrage et l'automatisation de la réparation est essentiel pour maintenir une leadership compétitive.
- L'allocation de capital vers les centres de réparation des véhicules électriques, les systèmes de sécurité des batteries et les programmes de certification des techniciens renforcera la position sur le marché.
- Les entreprises développant des écosystèmes de réparation de collisions basés sur la technologie sont attendues pour sécuriser des opportunités de croissance à long terme plus solides.
- Les partenariats stratégiques entre les assureurs, les constructeurs automobiles, les opérateurs de réparation et les fournisseurs de technologies accéléreront l'innovation des services et l'expansion du réseau.
- Les investissements dans les plateformes de gestion de réparation numérique, les solutions d'expérience client et les flux de travail basés sur l'intelligence artificielle restent des priorités clés de croissance.
- Le respect de normes de sécurité des véhicules, réglementations d'assurance, exigences de réparation des constructeurs automobiles et programmes de certification de réparation continueront à influencer les décisions d'investissement.
- Les organisations développant des capacités intégrées sur les diagnostics des véhicules, la réparation structurelle, la calibrage ADAS et la maintenance des véhicules électriques sont attendues pour capturer une valeur future considérable.
Perspective avancée des dynamiques d'investissement et de financement du marché mondial de la réparation de collisions automobiles
À l'avenir, le Global Automotive Collision Repair Market devrait maintenir un fort momentum d'investissement, alimenté par l'expansion du parc de véhicules, l'augmentation de la complexité des réparations, l'adoption croissante des véhicules électriques et la demande croissante de services de réparation certifiés. L'utilisation future du capital se concentrera de plus en plus sur l'infrastructure de calibrage ADAS, les systèmes de gestion de réparation alimentés par l'intelligence artificielle, les technologies de réparation des véhicules électriques, les diagnostics des véhicules connectés et les solutions d'atelier automatisées. Alors que les constructeurs automobiles, les assureurs et les fournisseurs de réparation continuent de prioriser la sécurité des véhicules, l'efficacité opérationnelle et la satisfaction client, l'activité d'investissement est attendue pour s'étendre sur les installations de réparation avancées, les programmes de développement des techniciens, les plateformes de services numériques et les technologies de réparation de nouvelle génération. En conclusion, le Global Automotive Collision Repair Market représente un paysage stratégiquement important d'investissement sur le marché automobile après-vente, où la spécialisation en réparation des véhicules électriques, la recalibration ADAS, les diagnostics alimentés par l'intelligence artificielle, la gestion des flux de travail numériques et l'excellence en réparation certifiée par le constructeur définiront les priorités de financement futures, la différenciation concurrentielle et la croissance à long terme de l'industrie.Technologie et innovation
Innovation: Moderate
Activité des brevets: Moderate
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial de la réparation des collisions automobiles
Le marché mondial de la réparation des collisions automobiles connaît une transformation technologique majeure, impulsée par les avancées en intelligence artificielle (IA), les diagnostics avancés des véhicules, les technologies de calibrage ADAS, les systèmes de réparation des véhicules électriques (VE), les plateformes de gestion de réparation numérique, ainsi que les solutions d'évaluation automatique des dommages. Ce marché montre un niveau élevé d'intensité innovante, les prestataires de réparation s'adaptant à des architectures de véhicules de plus en plus complexes, des technologies connectées et des normes de sécurité en évolution. Au centre de cette transformation se trouve le passage des processus de réparation conventionnels vers des écosystèmes de réparation connectés, basés sur les données et conformes aux normes des constructeurs, conçus pour améliorer la précision des réparations, l'efficacité opérationnelle et la restauration de la sécurité des véhicules. Un domaine majeur d'innovation est l'évaluation des dommages alimentée par l'intelligence artificielle, où les technologies de vision par ordinateur, les algorithmes d'apprentissage automatique et les systèmes d'estimation automatisée accélèrent la planification des réparations, le traitement des demandes d'assurance et l'estimation des coûts de réparation. Le marché assiste également à des progrès rapides dans les technologies de calibrage ADAS, alors que les véhicules modernes dépendent de plus en plus de caméras, de capteurs radar, de systèmes lidar et de composants électroniques de sécurité qui nécessitent une recalibration précise après les réparations. Les centres de réparation investissent massivement dans l'infrastructure spécifique aux véhicules électriques, notamment dans les diagnostics des batteries à haute tension, les systèmes de réparation des enveloppes de batterie, les outils d'inspection de la gestion thermique et des programmes de certification des techniciens pour répondre à l'adoption croissante des véhicules électriques. L'innovation des produits et services englobe également les plateformes de workflow de réparation numérique, les systèmes de gestion de réparation basés sur le cloud, les technologies de balayage 3D des véhicules, les systèmes d'application de peinture robotisés et les solutions de mesure automatisée de la structure. De plus, les diagnostics des véhicules connectés et les logiciels de réparation intégrés aux constructeurs améliorent la précision des réparations, réduisent les délais de traitement et renforcent la conformité aux procédures de réparation des fabricants. La convergence des diagnostics basés sur l'IA, des écosystèmes de réparation numériques, des technologies de réparation des véhicules électriques, des systèmes de calibrage ADAS et des données des véhicules connectés redéfinit le paysage technologique futur du marché mondial de la réparation des collisions automobiles.Global Automotive Collision Repair Market Technology & Innovation Landscape Current Scenario
Actuellement, le marché mondial de la réparation des collisions automobiles connait une adoption croissante de technologies diagnostiques avancées, de processus de réparation automatisés et de capacités de réparation spécialisées pour répondre aux évolutions des technologies automobiles.1. Systèmes d'évaluation des dommages basés sur l'intelligence artificielle
Les technologies d'intelligence artificielle et de vision par ordinateur permettent des inspections de véhicules plus rapides, des estimations de réparation automatisées et une meilleure gestion des demandes d'assurance.2. Technologies de calibration ADAS
L'équipement de calibration avancé assure une restauration précise des caméras, des capteurs radar et des systèmes d'assistance au conducteur après les réparations de collision.3. Réparation des véhicules électriques & diagnostics des batteries
Les centres de réparation spécialisés adoptent des systèmes de sécurité à haute tension, des outils d'évaluation de l'état des batteries et des procédures de réparation spécifiques aux véhicules électriques.4. Plateformes de gestion de réparation numérique
Les solutions logicielles basées en nuage simplifient la gestion des workflows, le suivi des réparations, la communication avec les clients et l'efficacité opérationnelle.5. Systèmes de scan 3D & mesures structurelles
Les technologies de scan avancées améliorent la précision de détection des dommages et soutiennent les réparations structurelles précises.6. Technologies de peinture et de finition automatisées
Les systèmes modernes de correspondance des peintures et l'équipement de finition robotisé améliorent la cohérence de la qualité et réduisent les déchets de matériau.Signaux clés du paysage technologique et d'innovation sur le marché mondial de la réparation des collisions automobiles
Plusieurs tendances d'innovation façonnent l'évolution future du marché :1. Croissance rapide de la demande de réparation des véhicules électriques
L'adoption croissante des véhicules électriques stimule les investissements dans l'équipement de réparation spécialisé, les diagnostics des batteries et la formation des techniciens.2. Expansion des véhicules équipés d'ADAS
La présence croissante des technologies de sécurité avancées accélère la demande de services de calibration et de réparation électronique.3. Adoption croissante de l'intelligence artificielle et de l'automatisation
L'intelligence artificielle améliore l'estimation des réparations, la détection des dommages, l'optimisation des workflows et le traitement des demandes d'assurance.4. Émergence de l'intégration des données des véhicules connectés
Les centres de réparation utilisent de plus en plus les données générées par les véhicules pour améliorer les diagnostics et la précision des réparations.5. Augmentation des exigences de certification OEM
Les fabricants renforcent les normes de réparation pour garantir la sécurité, les performances et le respect des garanties.6. Numérisation des opérations de réparation
Les entreprises de réparation adoptent des plateformes basées en nuage et des outils de communication numériques pour améliorer l'efficacité et l'expérience client.7. Technologies avancées de réparation des matériaux
L'utilisation croissante d'acier léger, de fibre de carbone et de structures de véhicules en matériaux mixtes stimule la demande de solutions de réparation spécialisées.Implications stratégiques du paysage technologique et d'innovation sur le marché mondial de la réparation des collisions automobiles
L'évolution du paysage d'innovation façonne la concurrence à travers l'industrie de la réparation des collisions automobiles. Les fournisseurs de réparation compètent de plus en plus grâce à l'expertise technique, aux capacités numériques, aux certifications OEM et à la spécialisation dans la réparation des véhicules avancés. Les organisations investissant dans les diagnostics alimentés par l'intelligence artificielle, les systèmes de calibration ADAS, l'infrastructure de réparation des véhicules électriques, les programmes de certification des techniciens et les plateformes de gestion des workflows numériques renforceront leur position sur le marché à long terme. Les collaborations stratégiques entre les réseaux de réparation, les compagnies d'assurance, les fabricants automobiles, les fournisseurs de technologies et les fournisseurs d'équipements accélèrent l'innovation et améliorent la qualité des services. La convergence croissante des véhicules connectés, des diagnostics prédictifs, des écosystèmes de réparation numériques et des technologies avancées des véhicules crée des opportunités importantes de différenciation à travers le marché. En outre, le respect des normes de sécurité des véhicules, des exigences de certification des réparations, des réglementations d'assurance et des procédures de réparation OEM stimule une modernisation technologique continue à travers l'industrie.Global Automotive Collision Repair Market Technology & Innovation Landscape Forward Outlook
En regardant vers l'avenir, d'ici 2026???2033, le marché mondial de la réparation des collisions automobiles est attendu pour évoluer vers des écosystèmes de réparation hautement automatisés, connectés numériquement et basés sur les données, soutenus par l'intelligence artificielle, les diagnostics avancés et les technologies des véhicules de nouvelle génération. Les développements technologiques futurs incluront probablement :1. Analyse prédictive des dommages alimentée par l'intelligence artificielle
Les systèmes d'intelligence artificielle avancés amélioreront la planification des réparations, l'estimation des coûts et l'automatisation des demandes d'assurance.2. Écosystèmes de calibration ADAS intégrés
Les technologies de calibration automatisées assureront une restauration plus rapide et plus précise des systèmes de sécurité avancés.3. Technologies de réparation des véhicules électriques de nouvelle génération
Les diagnostics avancés des batteries, les procédures de réparation automatisées et les plateformes de service des véhicules électriques spécialisées deviendront des normes de l'industrie.4. Plateformes d'intelligence pour la réparation des véhicules connectés
L'intégration des données des véhicules en temps réel améliorera les diagnostics, la précision des réparations et les capacités de maintenance prédictive.5. Systèmes de réparation et de finition robotisés
Les technologies d'automatisation amélioreront la cohérence, la productivité et la qualité des réparations dans les opérations de réparation de collisions.6. Solutions de jumeaux numériques et de modélisation 3D pour la réparation
Les modèles virtuels des véhicules permettront une analyse très précise des dommages, une simulation de réparation et des processus d'assurance qualité.7. Écosystèmes d'assurance et de réparation intelligents
Les plateformes intégrées entre les assureurs et les réparateurs simplifieront le traitement des sinistres, l'approbation, le suivi des réparations et la communication avec les clients. En conclusion, les entreprises capables de combiner des diagnostics basés sur l'intelligence artificielle, des compétences en réparation des véhicules électriques, des capacités de calibration ADAS, des technologies de véhicules connectés et des systèmes de gestion des réparations numériques seront les mieux placées pour mener l'évolution future du marché mondial de la réparation de collisions automobile.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de la réparation des dommages automobiles
Le marché mondial de la réparation des dommages automobiles fonctionne au sein d'un écosystème d'après-vente automobile en constante évolution, où les centres de réparation, les assureurs, les constructeurs automobiles (OEM), les concessionnaires, les fournisseurs de technologies et les opérateurs de flottes collaborent pour restaurer la sécurité et la fonctionnalité des véhicules après des accidents et des incidents de dommages. Bien que le marché bénéficie de l'augmentation de la possession de véhicules, de la pénétration croissante de l'assurance et de la complexité croissante des réparations, il fait face à des risques structurels importants liés à l'évolution des technologies de sécurité des véhicules, aux pénuries de main-d'œuvre, aux pressions sur les coûts d'assurance et aux tendances changeantes de mobilité. Un risque structurel majeur est la complexité croissante des véhicules modernes. L'adoption généralisée des systèmes d'assistance à la conduite avancés (ADAS), des technologies de véhicules connectés, des matériaux légers et des architectures de véhicules électriques nécessite des procédures de réparation spécialisées, des équipements de diagnostic avancés et des techniciens fortement formés, augmentant ainsi les coûts de réparation et les défis opérationnels. Un autre facteur de disruption majeur est la dépendance de l'industrie aux volumes de sinistres d'assurance et aux structures de remboursement. Les changements dans les politiques d'assurance, les pratiques de gestion des sinistres, les structures de franchise ou la fréquence des accidents peuvent avoir un impact direct sur la demande de réparation et la rentabilité. Le marché fait également face à des contraintes croissantes en matière de main-d'œuvre. Une pénurie de techniciens certifiés en réparation de dommages, de spécialistes des véhicules électriques, de professionnels de la peinture et de spécialistes de la calibration ADAS augmente les coûts de main-d'œuvre et crée des limites de capacité dans de nombreuses régions. En outre, l'expansion des technologies de sécurité des véhicules conçues pour réduire les accidents peut, à long terme, réduire progressivement la fréquence des collisions, créant ainsi un déplacement potentiel de la demande dans les segments traditionnels de réparation.Facteurs de risque et menaces de disruption du marché mondial de la réparation des dommages automobiles - Scénario actuel
Le marché actuel se caractérise par une complexité croissante des réparations, car les véhicules modernes intègrent des électroniques avancées, des systèmes de capteurs, des caméras, des technologies radar et des matériaux structurels sophistiqués. L'adoption accélérée des véhicules électriques accroît la demande de capacités de réparation spécialisées, notamment en matière de diagnostic de batterie, de gestion des systèmes à haute tension et de procédures de réparation structurelle spécifiques aux véhicules électriques. Les compagnies d'assurance continuent de jouer un rôle central dans l'autorisation des réparations, le contrôle des coûts et la gestion du réseau de réparation, influençant ainsi les opérations des prestataires de services et les stratégies tarifaires. En parallèle, les centres de réparation investissent dans des plateformes de prévision numérique, des outils d'évaluation des dommages alimentés par l'intelligence artificielle, des programmes de certification des techniciens et des équipements de calibration avancés pour répondre aux exigences du marché en évolution. Les réseaux de réparation certifiés par les constructeurs automobiles s'étendent à l'échelle mondiale, car les automobilistes cherchent à exercer un contrôle plus important sur la qualité des réparations, la conformité à la sécurité et l'expérience client.Signaux clés des facteurs de risque et menaces de disruption dans le marché mondial de la réparation des dommages automobiles
Un signal majeur de disruption est la croissance rapide des services de calibration ADAS, reflétant l'intégration croissante de caméras, de capteurs, de systèmes radar et de technologies de sécurité automatisées dans les véhicules modernes. Un autre signal important est l'expansion continue des flottes de véhicules électriques, créant une demande pour des infrastructures de réparation spécialisées, des expertises en gestion de batterie et des certifications des techniciens en systèmes à haute tension. L'adoption des évaluations de dommages basées sur l'intelligence artificielle, des systèmes de gestion des réparations numériques et des plateformes de prévision automatisées transforme les flux de travail opérationnels et améliore l'efficacité des réparations. Les constructeurs de véhicules promeuvent de plus en plus des programmes de réparation certifiés par les OEM, influençant ainsi les normes de réparation, les exigences de formation des techniciens et les écosystèmes de services d'après-vente. L'avancement à long terme des technologies de conduite autonome et des systèmes d'évitement des accidents pourrait progressivement modifier les schémas de fréquence des accidents, potentiellement réconfigurant les dynamiques futures de la demande de réparation.Implications stratégiques des facteurs de risque et menaces de disruption dans le marché mondial de la réparation des dommages automobiles
Les organisations de réparation doivent continuer à investir dans la formation des techniciens, les programmes de certification et les capacités diagnostiques avancées pour répondre à la complexité croissante des technologies des véhicules. L'investissement dans les infrastructures de réparation des véhicules électriques, les infrastructures de sécurité des batteries, les systèmes de calibration ADAS et les plateformes de réparation numériques sera essentiel pour maintenir la compétitivité et saisir les opportunités émergentes. Les entreprises devraient renforcer leurs relations avec les assureurs, les OEM, les opérateurs de flottes et les sociétés de location pour sécuriser des volumes de réparation stables et des partenariats de service à long terme. Les initiatives de développement de la main-d'œuvre, les programmes de recrutement et les stratégies d'amélioration des compétences deviendront de plus en plus importantes pour faire face à la pénurie de main-d'œuvre à l'échelle de l'industrie. Les organisations qui réussiront à intégrer les outils d'évaluation des dommages basés sur l'intelligence artificielle, l'automatisation des flux de travail et les technologies d'engagement client sont susceptibles d'améliorer leur efficacité opérationnelle et leur rentabilité.Aperçu prospectif des facteurs de risque et menaces de disruption du marché mondial de la réparation des dommages automobiles
En perspective, d'ici 2026 à 2033, le marché mondial de la réparation des dommages automobiles est susceptible de devenir de plus en plus intensif technologiquement, car les véhicules électriques, les voitures connectées et les systèmes de sécurité avancés réformeront les exigences de réparation. La calibration ADAS, les diagnostics électroniques, les réparations liées au logiciel et les services de collision spécifiques aux véhicules électriques sont censés représenter l'une des plus rapides croissances des segments de l'industrie. Les exigences réglementaires en matière de sécurité des véhicules, de qualité des réparations, de certification des techniciens et des normes de manipulation des batteries sont censées devenir de plus en plus strictes dans les marchés majeurs. L'intelligence artificielle, les diagnostics prédictifs, les écosystèmes de réparation numériques et le traitement automatisé des sinistres amélioreront significativement l'efficacité des réparations, la transparence et l'expérience client. Dans l'ensemble, le marché restera résilient mais de plus en plus spécialisé, avec le succès à long terme déterminé par l'expertise technique, la transformation numérique, les capacités de la main-d'œuvre, les partenariats avec les assureurs et les OEM, ainsi que la capacité à réparer en toute sécurité les véhicules de prochaine génération au sein d'un écosystème automobile de plus en plus avancé.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de la réparation des dommages automobiles
L'environnement réglementaire et politique qui régit le marché mondial de la réparation des dommages automobiles devient de plus en plus complexe, alors que les gouvernements, les autorités de transport, les régulateurs d'assurance, les fabricants de véhicules et les organisations de sécurité se concentrent sur l'amélioration de la sécurité des véhicules, de la qualité des réparations, de la conformité environnementale et de la protection des consommateurs. Les cadres réglementaires jouent un rôle critique pour garantir que les véhicules réparés répondent aux normes de sécurité et sont restaurés à leur état de fonctionnement normal après des collisions et des dommages liés à des accidents. Les centres de réparation de collisions, les centres de service certifiés par les fabricants originaux (OEM), les ateliers indépendants, les compagnies d'assurance, les fournisseurs de pièces et les fournisseurs de services de calibration doivent se conformer à un large éventail de réglementations couvrant les normes de sécurité des véhicules, les procédures de réparation, les certifications des techniciens, les exigences environnementales, la gestion des réclamations d'assurance et les protocoles d'assurance qualité. L'adoption croissante des technologies avancées des véhicules étend davantage la surveillance réglementaire à des domaines tels que la calibration des systèmes ADAS, la sécurité de la réparation des véhicules électriques et la documentation de réparation numérique. Avec l'intégration croissante de systèmes électroniques sophistiqués, de capteurs, de caméras et de technologies connectées dans les véhicules modernes, les décideurs politiques et les parties prenantes du secteur renforcent les normes pour garantir une réparation correcte, une recalibration appropriée et une performance du véhicule après réparation.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de la réparation des dommages automobiles
L'environnement réglementaire actuel se caractérise par une mise en avant croissante de la conformité à la sécurité des véhicules et de la garantie de la qualité des réparations. Les autorités de transport et les agences de sécurité automobile continuent d'appliquer des réglementations exigeant que les véhicules endommagés soient réparés conformément aux procédures approuvées et aux normes de sécurité. Les réglementations sur la sécurité des véhicules influencent les pratiques de réparation en établissant des exigences pour la restauration de l'intégrité structurelle, la fonctionnalité des systèmes d'airbags, la performance de sécurité en cas de collision et la recalibration correcte des systèmes de sécurité avancés. Les centres de réparation sont de plus en plus contraints de suivre les procédures recommandées par les fabricants et d'utiliser des techniques de réparation certifiées. Les réglementations d'assurance restent un facteur majeur influençant la dynamique du marché. Les cadres réglementaires encadrant le traitement des réclamations d'assurance, les estimations de réparation, les droits des assurés et les opérations des réseaux de réparation influencent les relations entre les assureurs, les fournisseurs de réparation et les propriétaires de véhicules. Les réglementations environnementales ont également un impact sur les opérations de réparation de collisions en établissant des normes relatives aux émissions de peinture, à la gestion des matières dangereuses, à l'élimination des déchets, aux pratiques de recyclage et aux processus de réparation durables. La conformité aux exigences environnementales devient un élément important de la gestion opérationnelle. En parallèle, l'adoption croissante des véhicules électriques et des véhicules équipés de systèmes ADAS conduit à une attention accrue des réglementations en matière de certification des techniciens, de la sécurité des systèmes à haute tension, de la précision de la calibration des capteurs et des exigences d'équipement de réparation spécialisés.Signaux clés de l'environnement réglementaire et politique dans le marché mondial de la réparation des dommages automobiles
- Normes de sécurité des véhicules : Réglementations encadrant les réparations structurelles, la restauration de la résistance aux chocs, la fonctionnalité des systèmes d'airbags, les systèmes de protection des occupants et la sécurité des véhicules après collision.
- Exigences de certification de réparation et de qualification des techniciens : Normes exigeant la formation des techniciens, les certifications de réparation, les procédures de réparation approuvées par les fabricants originaux (OEM) et les compétences techniques spécialisées.
- Réglementations sur les réclamations d'assurance et les réparations : Cadres encadrant le traitement des réclamations, les estimations de réparation, les relations assureur-fournisseur de réparation, les droits des consommateurs et les pratiques de remboursement.
- Calibration des systèmes ADAS et conformité aux systèmes électroniques : Exigences émergentes relatives à la précision de la calibration, à la fonctionnalité des capteurs, aux systèmes de sécurité avancés et à la validation des réparations électroniques.
- Réglementations environnementales et émissions : Normes relatives aux émissions des ateliers de peinture, à la gestion des déchets dangereux, à la gestion chimique, aux initiatives de recyclage et aux opérations de réparation durables.
- Exigences de sécurité pour la réparation des véhicules électriques : Réglementations encadrant la manipulation des batteries, les réparations des systèmes à haute tension, les procédures de sécurité des techniciens et les protocoles de réparation spécifiques aux véhicules électriques.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les entreprises de réparation de collisions à investir dans la formation des techniciens, les certifications de réparation, les outils de diagnostic avancés et les systèmes d'assurance qualité. La conformité réglementaire devient de plus en plus un facteur de différenciation compétitive dans l'industrie. Les normes de sécurité des véhicules stimulent la demande en centres de réparation certifiés par les fabricants originaux (OEM), en équipements de calibration avancés et en procédures standardisées de réparation. Les fournisseurs de réparation capables de fournir des services conformes et de haute qualité renforceront la confiance des clients et les partenariats avec les assureurs. Les réglementations d'assurance encouragent une plus grande transparence dans les processus de réparation, la gestion numérique des réclamations et l'efficacité opérationnelle. Les organisations qui s'alignent efficacement sur les exigences des assureurs peuvent accéder à des volumes de réparation plus importants et à des opportunités de réseaux préférés. L'expansion des véhicules électriques et des systèmes d'assistance à la conduite avancés crée de nouvelles opportunités pour les centres de réparation qui investissent dans l'équipement spécialisé, le développement de la main-d'œuvre et les certifications techniques nécessaires pour répondre aux attentes réglementaires émergentes. Les exigences de conformité environnementale encouragent également l'adoption de pratiques de réparation durables, d'initiatives de réduction des déchets et de matériaux écologiques qui soutiennent les objectifs plus larges de durabilité automobile.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de la réparation des dommages automobiles
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de la réparation des dommages automobiles est susceptible de devenir plus strict à mesure que les technologies automobiles continuent d'évoluer et que les attentes en matière de sécurité augmentent. Les gouvernements et les régulateurs du secteur introduiront probablement des normes renforcées en matière de qualité des réparations, de compétence des techniciens et de vérification des véhicules après réparation. Les exigences de calibration des systèmes ADAS deviendront de plus en plus standardisées, avec une plus grande attention portée à la documentation, aux procédures de validation et aux tests de performance de sécurité après les réparations liées aux collisions. Les réglementations sur les véhicules électriques s'étendront probablement pour aborder la sécurité des batteries, la prévention des événements thermiques, les programmes de certification des techniciens et les exigences spécifiques des ateliers de réparation, à mesure que l'adoption des véhicules électriques s'accélère à l'échelle mondiale. Les réglementations environnementales pourraient porter davantage d'attention à la réduction des émissions de carbone, à l'efficacité des ressources, aux matériaux durables, aux pratiques de recyclage et aux opérations de réparation respectueuses de l'environnement tout au long de la chaîne de valeur de la réparation des collisions. En général, l'environnement réglementaire futur sera façonné par la convergence des normes de sécurité des véhicules, des exigences de certification des réparations, des réglementations d'assurance, des mesures de conformité environnementale, des cadres de calibration des systèmes ADAS et des protocoles de sécurité des véhicules électriques. Les entreprises capables de fournir des services de réparation conformes, technologiques, certifiés et de haute qualité seront les mieux positionnées pour capitaliser sur les opportunités à long terme du marché mondial de la réparation des dommages automobiles en évolution.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de la réparation d'automobiles après collision ?
Le marché mondial de la réparation d'automobiles après collision était estimé à 212,85 milliards de dollars en 2025.
Quelle est la taille du marché mondial de la réparation d'automobiles après collision prévue d'ici 2033 ?
Le marché est prévu pour atteindre environ 337,60 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu pour le marché mondial de la réparation d'automobiles après collision pendant la période 2026-2033 ?
Le marché devrait croître à un taux de croissance annuelle composé (CAGR) de 5,94 % pendant la période de prévision.
Quels sont les principaux facteurs qui stimulent la croissance du marché de la réparation d'automobiles après collision ?
Les principaux moteurs de croissance incluent l'augmentation de la possession de véhicules, l'augmentation des accidents de la route, la croissance de la pénétration d'assurance, l'expansion du parc automobile, ainsi que l'augmentation de la complexité des technologies modernes des véhicules tels que les véhicules électriques (VE) et les systèmes de conduite assistée (ADAS).