
Rapport sur le marché mondial des médicaments pour le leukemia myéloblastique aiguë, prévision de la taille 2026 - 2033
Le marché mondial des médicaments pour le myélome aigu (AML) comprend des thérapies pharmaceutiques développées pour le traitement du myélome aigu, une malignité hématologique agressive caractérisée par la prolifération rapide de cellules myéloïdes anormales dans la moelle osseuse et le sang. Ce marché inclut des médicaments chimiothérapeutiques, des thérapies ciblées, des immunothérapies, des anticorps monoclonaux, des inhibiteurs de FLT3, des inhibiteurs d'IDH, des inhibiteurs de BCL-2, des agents hypométhylants, des thérapies de soutien à la transplantation de cellules souches, ainsi que des thérapies cellulaires émergentes.
Le paysage thérapeutique de l'AML a connu une transformation significative au cours des dix dernières années avec l'introduction de la médecine personnalisée, du profilage génomique, des thérapies ciblées et des stratégies de traitement personnalisées. L'amélioration des diagnostics moléculaires, la compréhension croissante des mutations génétiques telles que FLT3, IDH1, IDH2, TP53 et NPM1, ainsi que les progrès dans les thérapies combinées, permettent des approches de traitement plus efficaces et individualisées.
Selon Pheonix Research, le marché mondial des médicaments pour le myélome aigu (AML) est estimé à environ 3,95 milliards de dollars en 2025 et devrait atteindre près de 8,40 milliards de dollars d'ici 2033, enregistrant une croissance annuelle composée (CAGR) d'environ 9,85 % pendant la période 2026-2033.
Aperçu du marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA) : 2026–2033
| Indicateur | Valeur |
|---|---|
| Taille du marché en 2025 | 3,95 milliard de dollars américains |
| Taille du marché en 2033 | ~8,40 milliard de dollars américains |
| Taux de croissance annuel composé (CAGR) (2026–2033) | ~9.85% |
| Région la plus importante | Amérique du Nord |
| Région en plus rapide croissance | Asie-Pacifique |
| Segment principal | Médicaments de thérapie ciblée |
| Tendance clé | Médecine personnalisée et thérapies moléculaires ciblées |
| Focus futur | Thérapies ciblées de nouvelle génération, immunothérapie, médecine personnalisée, régimes combinés et traitements guidés par la maladie résiduelle (MRD) |
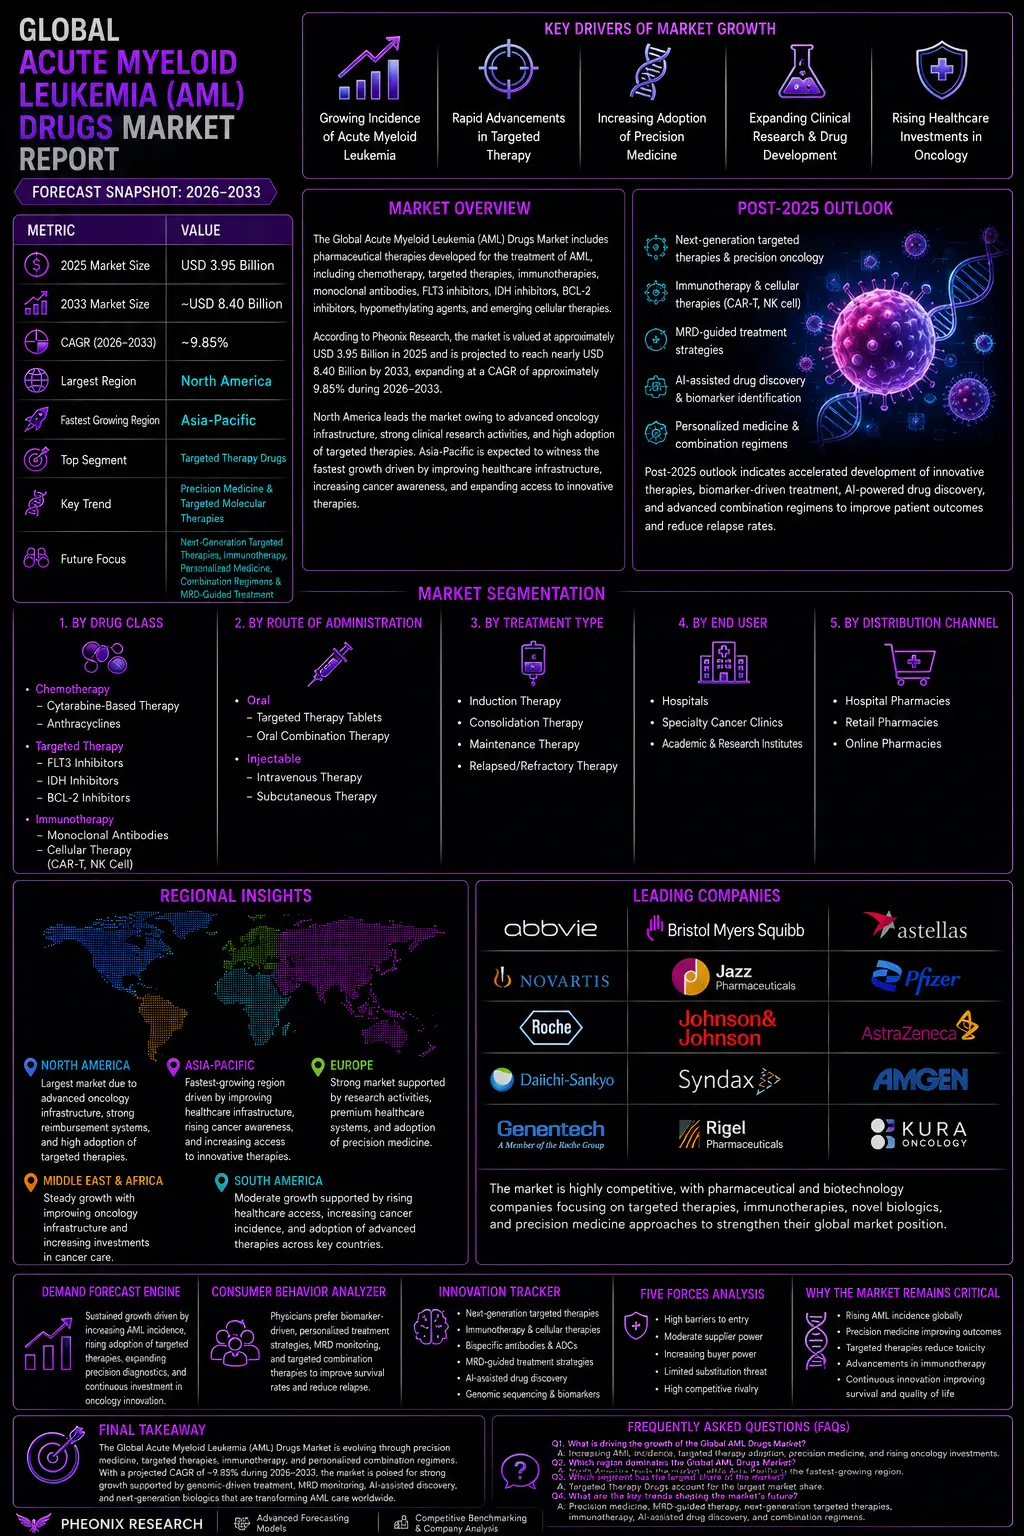
Aperçu du marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA)
Le marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA) comprend des thérapies pharmaceutiques développées pour le traitement de la leucémie myéloblastique aiguë, une malignité hématologique agressive caractérisée par la prolifération rapide de cellules myéloïdes anormales dans la moelle osseuse et le sang. Le marché inclut les médicaments chimiothérapeutiques, les thérapies ciblées, les immunothérapies, les anticorps monoclonaux, les inhibiteurs de FLT3, les inhibiteurs d'IDH, les inhibiteurs de BCL-2, les agents hypométhylants, les thérapies d'accompagnement de la transplantation de cellules souches, ainsi que les thérapies cellulaires émergentes. Le paysage du traitement de la LMA a connu une transformation significative au cours des dernières années avec l'introduction de la médecine personnalisée, du profilage génomique, des thérapies ciblées et des stratégies de traitement personnalisées. Une meilleure diagnostic moléculaire, une compréhension croissante des mutations génétiques telles que FLT3, IDH1, IDH2, TP53 et NPM1, ainsi que des avancées dans les thérapies combinées, permettent des approches de traitement plus efficaces et individualisées. Selon Pheonix Research, le marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA) est estimé à environ 3,95 milliard de dollars américains en 2025 et devrait atteindre près de 8,40 milliard de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 9.85% pendant la période 2026–2033. L'Amérique du Nord domine le marché en raison de l'infrastructure oncologique avancée, de l'adoption élevée des thérapies ciblées, des systèmes de remboursement favorables, des activités de recherche clinique solides et de la présence de principales entreprises pharmaceutiques. L'Asie-Pacifique devrait connaître la plus rapide croissance en raison de l'amélioration de l'infrastructure de santé, de la prise de conscience croissante sur le cancer, de l'accès croissant aux thérapies innovantes en oncologie et des investissements croissants en médecine personnalisée en Chine, au Japon, en Inde et en Corée du Sud. L'outlook post-2025 indique un développement accéléré des thérapies ciblées de nouvelle génération, des anticorps bispecifiques, des thérapies CAR-T, des conjugués anticorps-médicament (ADC), des stratégies de traitement guidées par la maladie résiduelle (MRD), de la découverte de médicaments assistée par l'intelligence artificielle et de la médecine génomique personnalisée.Marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA)
Principaux moteurs de la croissance du marché mondial des médicaments contre la leucémie myéloblastique aiguë (LMA)
1. Augmentation de l'incidence de la leucémie myéloblastique aiguë
L'augmentation de la prévalence de la LMA, en particulier chez la population âgée, continue de stimuler la demande d'options thérapeutiques innovantes capables d'améliorer les résultats de survie tout en minimisant la toxicité liée au traitement.2. Progrès rapides en thérapie ciblée
La disponibilité croissante d'inhibiteurs de FLT3, d'inhibiteurs d'IDH, d'inhibiteurs de BCL-2 et de thérapies spécifiques aux mutations a considérablement amélioré les résultats du traitement et élargi les approches de médecine personnalisée dans la gestion de la LMA.3. Adoption croissante de la médecine personnalisée
Un profilage génomique complet et des diagnostics moléculaires permettent aux médecins de choisir des régimes thérapeutiques personnalisés en fonction des mutations génétiques individuelles, stimulant ainsi la demande de thérapies ciblées contre la LMA.4. Expansion de la recherche clinique et du développement de médicaments
Les investissements continus dans la recherche en oncologie, les essais cliniques et les biologiques innovants accélèrent l'approbation de nouveaux médicaments contre la leucémie myéloïde aiguë (LMA), des thérapies combinées et des approches immunothérapeutiques.5. Croissance des investissements en santé dans l'oncologie
Les gouvernements, les fournisseurs de soins de santé et les entreprises pharmaceutiques continuent d'augmenter les investissements dans l'infrastructure en oncologie, le dépistage du cancer, les diagnostics personnalisés et l'accès aux traitements innovants, soutenant ainsi une croissance du marché durable.Segmentation du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA)
1. Par classe de médicament
1.1 Chimiothérapie 1.1.1 Thérapie à base de cytarabine 1.1.1.1 Cytarabine standard 1.1.1.2 Cytarabine à forte dose 1.1.2 Anthracyclines 1.1.2.1 Daunorubicine 1.1.2.2 Idarubicine 1.2 Thérapie ciblée 1.2.1 Inhibiteurs de FLT3 1.2.1.1 Midostaurin 1.2.1.2 Gilteritinib 1.2.2 Inhibiteurs d'IDH 1.2.2.1 Ivosidenib 1.2.2.2 Enasidenib 1.2.3 Inhibiteurs de BCL-2 1.2.3.1 Venetoclax 1.2.3.2 Thérapie combinée 1.3 Immunothérapie 1.3.1 Antibodies monoclonaux 1.3.1.1 Thérapie ciblant le CD33 1.3.1.2 Antibodies bispecifiques 1.3.2 Thérapie cellulaire 1.3.2.1 Thérapie CAR-T 1.3.2.2 Thérapie par cellules NK2. Par voie d'administration
2.1 Orale 2.1.1 Comprimés de thérapie ciblée 2.1.1.1 Inhibiteurs de FLT3 2.1.1.2 Inhibiteurs d'IDH 2.1.2 Thérapie combinée orale 2.1.2.1 Thérapie de maintenance 2.1.2.2 Traitement personnalisé 2.2 Injectables 2.2.1 Thérapie intraveineuse 2.2.1.1 Chimiothérapie 2.2.1.2 Antibodies monoclonaux 2.2.2 Thérapie sous-cutanée 2.2.2.1 Biologiques 2.2.2.2 Soins complémentaires3. Par type de traitement
3.1 Thérapie d'induction 3.1.1 Chimiothérapie intensive 3.1.1.1 LMA nouvellement diagnostiquée 3.1.1.2 Patients à haut risque 3.2 Thérapie de consolidation 3.2.1 Chimiothérapie à forte dose 3.2.1.1 Préparation de cellules souches 3.2.1.2 Rémission de la maladie 3.3 Thérapie de maintenance 3.3.1 Maintenance ciblée 3.3.1.1 Agents oraux 3.3.1.2 Contrôle à long terme de la maladie 3.4 Thérapie des récidives/résistances 3.4.1 Thérapie de sauvetage 3.4.1.1 Thérapie ciblée 3.4.1.2 Regimens combinés4. Par utilisateur final
4.1 Hôpitaux 4.1.1 Hôpitaux d'oncologie 4.1.1.1 Centres d'hématologie 4.1.1.2 Instituts de cancérologie 4.2 Cliniques spécialisées en cancérologie 4.2.1 Oncologie ambulatoire 4.2.1.1 Centres de médecine personnalisée 4.2.1.2 Centres d'infusion de jour 4.3 Instituts universitaires et de recherche 4.3.1 Centres de recherche clinique 4.3.1.1 Développement de médicaments 4.3.1.2 Essais cliniques5. Par canal de distribution
5.1 Pharmacies hospitalières 5.1.1 Pharmacie d'oncologie 5.1.1.1 Traitement en hospitalisation 5.1.1.2 Dispense de médicaments spécialisés 5.2 Pharmacies de détail 5.2.1 Pharmacies communautaires 5.2.1.1 Thérapies orales pour la LMA 5.2.1.2 Médicaments complémentaires 5.3 Pharmacies en ligne 5.3.1 Plateformes de pharmacies numériques 5.3.1.1 Livraison à domicile5.3.1.2 Services de prescriptions spécialisés
Analyse régionale du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA)
Amérique du Nord – Marché le plus important
L'Amérique du Nord domine le marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) grâce à son infrastructure en oncologie avancée, à l'adoption généralisée des thérapies ciblées, aux politiques de remboursement solides et aux activités de recherche clinique étendues. Les États-Unis mènent le marché régional grâce à l'approbation continue de nouveaux médicaments contre la LMA, à l'utilisation croissante des tests génomiques et à la présence d'importantes entreprises pharmaceutiques et biotechnologiques développant activement des thérapies de nouvelle génération contre la leucémie. Une forte sensibilisation parmi les professionnels de la santé et des voies réglementaires favorables renforcent davantage la leadership du marché régional.Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide durant la période de prévision, soutenue par une infrastructure de santé améliorée, une augmentation des taux de diagnostic du cancer, une accès étendu à la médecine personnalisée et une dépense de santé croissante en Chine, au Japon, en Inde, en Corée du Sud et en Australie. Les initiatives gouvernementales favorisant la recherche en oncologie, l'extension de la couverture des assurances santé et l'augmentation de la disponibilité des thérapies ciblées accélèrent la croissance du marché dans toute la région.Europe
L'Europe représente un marché significatif, porté par une recherche en oncologie solide, des systèmes de remboursement de la santé favorables et une adoption croissante de la médecine personnalisée. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne continuent d'investir dans les diagnostics moléculaires, les thérapies innovantes contre la leucémie et les essais cliniques afin d'améliorer les résultats des patients tout en soutenant une commercialisation rapide des options de traitement avancées de la LMA.Moyen-Orient et Afrique
Le marché du Moyen-Orient et de l'Afrique s'élargit progressivement grâce à l'amélioration de l'infrastructure des soins oncologiques, à l'augmentation des investissements dans les centres spécialisés en oncologie, à une meilleure sensibilisation aux malignités hématologiques et à une disponibilité croissante des options thérapeutiques avancées. Les pays tels que les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et Israël continuent d'améliorer l'accès à l'oncologie personnalisée et aux traitements innovants contre le cancer.Amérique du Sud
L'Amérique du Sud connaît une croissance du marché soutenue, grâce à l'amélioration des services de santé en oncologie, à l'augmentation des initiatives gouvernementales pour la gestion du cancer et à une adoption croissante des thérapies ciblées contre la leucémie. Le Brésil, l'Argentine, le Chili et la Colombie continuent d'investir dans des centres spécialisés en hématologie et d'étendre l'accès aux traitements innovants de la LMA.Entreprises leaders du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA)
- AbbVie Inc.
- Bristol Myers Squibb Company
- Astellas Pharma Inc.
- Novartis AG
- Jazz Pharmaceuticals plc
- Pfizer Inc.
- F. Hoffmann-La Roche Ltd.
- Johnson & Johnson
- AstraZeneca PLC
- Daiichi Sankyo Company, Limited
- Syndax Pharmaceuticals, Inc.
- Amgen Inc.
- Genentech, Inc.
- Rigel Pharmaceuticals, Inc.
- Kura Oncology, Inc.
Pourquoi le marché mondial des médicaments pour le myélome aigu (AML) reste critique
- L'incidence croissante de l'AML chez les populations âgées continue d'augmenter la demande pour des options thérapeutiques innovantes.
- La médecine personnalisée et le profilage génomique transforment le diagnostic de l'AML et le choix du traitement personnalisé.
- Les thérapies ciblées améliorent significativement les résultats cliniques tout en réduisant la toxicité liée au traitement par rapport à la chimiothérapie conventionnelle.
- Les recherches continues en immunothérapie, thérapie cellulaire et oncologie moléculaire élargissent les opportunités thérapeutiques pour les patients atteints d'AML récidivante ou réfractaire.
- Les investissements croissants en santé et le soutien réglementaire continuent d'accélérer le développement et la commercialisation des thérapies innovantes contre l'AML à l'échelle mondiale.
Intelligence stratégique et insights basés sur l'intelligence artificielle – Marché mondial des médicaments pour le myélome aigu (AML)
Pheonix Demand Forecast Engine identifie une croissance du marché soutenue par une adoption croissante des thérapies ciblées, un développement accru des tests diagnostiques moléculaires, une augmentation des investissements en recherche oncologique, une utilisation croissante des thérapies combinées et une approbation continue de nouveaux médicaments contre la leucémie dans les marchés sanitaires majeurs. Analyseur du comportement des consommateurs met en évidence une préférence croissante des médecins pour des stratégies de traitement personnalisées basées sur le profil génétique, le suivi de la maladie résiduelle mesurable (MRD), le choix des thérapies guidé par les biomarqueurs et des régimes de traitement combiné individualisés conçus pour améliorer les résultats à long terme des patients. Le suivi de l'innovation met l'accent sur les inhibiteurs de FLT3, les inhibiteurs d'IDH, les inhibiteurs de BCL-2, les anticorps bispecifiques, les conjugats d'anticorps et de médicament (ADC), les thérapies CAR-T, le traitement guidé par la maladie résiduelle mesurable (MRD), la découverte de médicaments assistée par l'intelligence artificielle, le séquençage génomique et les plateformes d'oncologie personnalisée comme les technologies attendues pour redéfinir le traitement de l'AML au cours des prochaines années. Analyse des cinq forces indique des barrières d'entrée élevées en raison des exigences réglementaires strictes, des investissements étendus dans les essais cliniques, de l'expertise spécialisée en oncologie et du développement complexe des biologiques. Le pouvoir des fournisseurs reste modéré en raison de plusieurs innovateurs pharmaceutiques, tandis que le pouvoir des acheteurs augmente à mesure que les fournisseurs de soins de santé privilégient les thérapies cliniquement différenciées démontrant des bénéfices en termes de survie. La concurrence reste élevée, car les principales entreprises pharmaceutiques rivalisent par l'innovation, les collaborations stratégiques, les approbations réglementaires et l'expansion des pipelines oncologiques.Conclusion finale sur le marché mondial des médicaments pour le myélome aigu (AML)
Le marché mondial des médicaments pour le myélome aigu (AML) entre dans une nouvelle ère de médecine personnalisée guidée par les thérapies ciblées, les diagnostics moléculaires, l'immunothérapie et la médecine personnalisée. Le taux de croissance annuel composé (CAGR) estimé à environ 9.85% pendant la période 2026–2033 reflète la demande croissante à l'échelle mondiale pour des thérapies innovantes capables d'améliorer les résultats de survie, de réduire les taux de récidive et de proposer des approches de traitement plus individualisées pour les patients atteints d'AML. L'expansion future du marché sera soutenue par des progrès continus en médecine génomique, en découverte de médicaments assistée par l'intelligence artificielle, en thérapie guidée par la maladie résiduelle mesurable (MRD), en conjugats d'anticorps et de médicament, en anticorps bispecifiques, en immunothérapies cellulaires et en stratégies de traitement combiné. Alors que les systèmes de santé adoptent de plus en plus la médecine personnalisée et les protocoles de traitement guidés par les biomarqueurs, les entreprises pharmaceutiques continueront d'accélérer l'innovation à l'échelle du paysage thérapeutique de l'AML. Les organisations qui parviendront à intégrer efficacement les diagnostics moléculaires avancés, le développement de médicaments ciblés, les plateformes d'immunothérapie, les diagnostics complémentaires et les stratégies de traitement personnalisées seront bien positionnées pour obtenir un avantage concurrentiel durable sur le marché oncologique en constante évolution. Chez Pheonix Research, nos modèles de prévision avancés offrent des prévisions de revenus du marché mondial des médicaments pour le myélome aigu (AML), une analyse de benchmarking concurrentiel, une analyse des opportunités régionales et une intelligence stratégique – permettant aux entreprises pharmaceutiques, aux sociétés de biotechnologie, aux fournisseurs de soins de santé, aux investisseurs et aux organisations de recherche de capitaliser sur la perspective post-2025 avec confiance et une prise de décision basée sur les données.Table des matières
1. Résumé exécutif
1.1 Aperçu du marché 1.2 Points clés du marché 1.3 Taille du marché et prévisions (2026–2033) 1.4 Analyse du plus grand marché régional 1.5 Analyse du marché régional en croissance la plus rapide 1.6 Analyse du segment le plus important 1.7 Aperçu du paysage concurrentiel 1.8 Perspective du marché futur2. Introduction du marché mondial des médicaments pour le leucémie myéloblastique aiguë (LMA)
2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision3. Aperçu du marché mondial des médicaments pour le leucémie myéloblastique aiguë (LMA)
3.1 Évolution du marché 3.2 Analyse de l'écosystème de l'industrie 3.3 Analyse de la chaîne de valeur 3.4 Chemin de développement et de commercialisation des médicaments 3.5 Paysage du traitement du LMA 3.6 Paysage thérapeutique 3.6.1 Chimiothérapie 3.6.1.1 Thérapie à base de cytarabine 3.6.1.1.1 Anthracyclines 3.6.1.1.1.1 Thérapie d'induction standard 3.6.1.1.1.2 Chimiothérapie à forte dose 3.6.2 Thérapie ciblée 3.6.2.1 Inhibiteurs de FLT3 3.6.2.1.1 Inhibiteurs d'IDH 3.6.2.1.1.1 Inhibiteurs de BCL-2 3.6.2.1.1.2 Thérapie ciblée combinée 3.6.3 Immunothérapie 3.6.3.1 Antibodies monoclonaux 3.6.3.1.1 Antibodies bispecifiques 3.6.3.1.1.1 Thérapie CAR-T cellulaire 3.6.3.1.1.2 Thérapie NK cellulaire 3.6.4 Médecine personnalisée 3.6.4.1 Profilage génomique 3.6.4.1.1 Diagnostiques associés 3.6.4.1.1.1 Surveillance de la maladie résiduelle mesurable 3.6.4.1.1.2 Planification du traitement personnalisé4. Paysage réglementaire
4.1 Cadre d'approbation des médicaments oncologiques 4.2 Réglementations sur la médecine personnalisée et les diagnostics associés 4.3 Lignes directrices sur les essais cliniques et le développement des médicaments 4.4 Politiques de remboursement et d'accès au marché 4.5 Réglementations de pharmacovigilance et de sécurité des patients5. Tendances du marché et perspectives d'innovation
5.1 Médecine personnalisée et profilage moléculaire 5.2 Thérapies ciblées de nouvelle génération 5.3 Immunothérapie et thérapies cellulaires 5.4 Traitement guidé par la maladie résiduelle mesurable (MRD) 5.5 Découverte de médicaments assistée par l'intelligence artificielle 5.6 Conjugats d'anticorps et de médicaments (ADC) 5.7 Anticorps bispecifiques 5.8 Régimes de thérapie combinée personnalisée6. Dynamique du marché mondial des médicaments pour le leucémie myéloblastique aiguë (LMA)
6.1 Facteurs moteurs du marché
6.1.1 Incidence croissante du leucémie myéloblastique aiguë 6.1.2 Progrès rapides en thérapie ciblée 6.1.3 Adoption croissante de la médecine personnalisée 6.1.4 Expansion des recherches cliniques et du développement des médicaments 6.1.5 Augmentation des investissements sanitaires en oncologie6.2 Freins du marché
6.2.1 Coût élevé des thérapies ciblées 6.2.2 Accessibilité limitée dans les régions en développement 6.2.3 Toxicité et effets secondaires liés aux traitements 6.2.4 Processus stricts d'approbation réglementaire6.3 Opportunités du marché
6.3.1 Expansion de la médecine personnalisée 6.3.2 Développement de biologiques de nouvelle génération 6.3.3 Thérapies immunologiques cellulaires émergentes 6.3.4 Plateformes de découverte de médicaments pilotées par l'intelligence artificielle 6.3.5 Expansion vers les marchés sanitaires émergents6.4 Défis du marché
6.4.1 Résistance aux médicaments et récidive de la maladie 6.4.2 Conception complexe des essais cliniques 6.4.3 Identification et validation des biomarqueurs 6.4.4 Défis liés à l'accessibilité et au remboursement7. Analyse de la taille du marché mondial des médicaments pour le leucémie myéloblastique aiguë (LMA) (en milliards de dollars), 2026–2033
7.1 Analyse des prévisions de revenus 7.2 Analyse du taux de croissance annuel composé (CAGR) 7.3 Analyse des revenus par classe de médicament 7.4 Tendances de pipeline et de commercialisation 7.5 Analyse des investissements et de la recherche et développement8. Analyse de la segmentation du marché mondial des médicaments pour le leucémie myéloblastique aiguë (LMA)
8.1 Selon la classe de médicament
8.1.1 Chimiothérapie 8.1.2 Thérapie ciblée 8.1.3 Immunothérapie8.2 Selon le mode d'administration
8.2.1 Orale 8.2.2 Injectable8.3 Selon le type de traitement
8.3.1 Thérapie d'induction 8.3.2 Thérapie de consolidation 8.3.3 Thérapie de maintenance 8.3.4 Thérapie des récidives/résistances8.4 Selon l'utilisateur final
8.4.1 Hôpitaux 8.4.2 Cliniques spécialisées en cancérologie 8.4.3 Instituts universitaires et de recherche8.5 Selon le canal de distribution
8.5.1 Pharmacies hospitalières 8.5.2 Pharmacies de détail 8.5.3 Pharmacies en ligne9. Analyse du marché régional
9.1 Amérique du Nord
9.1.1 États-Unis 9.1.2 Canada 9.1.3 Mexique9.2 Europe
9.2.1 Allemagne 9.2.2 France 9.2.3 Royaume-Uni 9.2.4 Italie 9.2.5 Espagne 9.2.6 Reste de l'Europe9.3 Asie-Pacifique
9.3.1 Chine 9.3.2 Japon 9.3.3 Inde 9.3.4 Corée du Sud 9.3.5 Australie 9.3.6 Reste de l'Asie-Pacifique9.4 Moyen-Orient et Afrique
9.4.1 Pays du Golfe coopératif (GCC) 9.4.2 Afrique du Sud 9.4.3 Israël 9.4.4 Reste du Moyen-Orient et de l'Afrique9.5 Amérique du Sud
9.5.1 Brésil 9.5.2 Argentine 9.5.3 Chili 9.5.4 Reste de l'Amérique du Sud10. Paysage concurrentiel
10.1 Analyse de la part de marché 10.2 Benchmarking concurrentiel 10.3 Développements stratégiques 10.4 Pipeline et analyse de l'innovation en oncologie 10.5 Partenariats, licences et acquisitions 10.6 Matrice de positionnement concurrentiel11. Profils des entreprises
11.1 AbbVie Inc. 11.2 Bristol Myers Squibb Company 11.3 Astellas Pharma Inc. 11.4 Novartis AG 11.5 Jazz Pharmaceuticals plc 11.6 Pfizer Inc. 11.7 F. Hoffmann-La Roche Ltd. 11.8 Johnson & Johnson 11.9 AstraZeneca PLC 11.10 Daiichi Sankyo Company, Limited 11.11 Syndax Pharmaceuticals, Inc. 11.12 Amgen Inc. 11.13 Genentech, Inc. 11.14 Rigel Pharmaceuticals, Inc. 11.15 Kura Oncology, Inc.12. Intelligence stratégique & insights Pheonix AI
12.1 Moteur de prévision de la demande Pheonix 12.2 Analyseur du comportement des consommateurs 12.3 Suivi de l'innovation 12.4 Tableau de bord d'intelligence sur le pipeline des médicaments AML 12.5 Analyse des opportunités en oncologie de précision 12.6 Analyse des cinq forces de Porter13. Perspective d'avenir & recommandations stratégiques
13.1 Carte d'adoption de la médecine de précision 13.2 Stratégie de thérapie ciblée de nouvelle génération 13.3 Perspectives en immunothérapie et thérapie combinée 13.4 Cadre de traitement en oncologie personnalisée 13.5 Perspective à long terme du marché (2033+)14. À propos de Pheonix Market Research
15. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 15
Intensité: High
Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Intensité concurrentielle et structure du marché
Le marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) est très concurrentiel et se distingue par la présence d'entreprises pharmaceutiques multinationales, de sociétés de biotechnologie, de développeurs de médicaments oncologiques, d'innovateurs en médecine personnalisée, de sociétés d'immunothérapie, de fournisseurs de diagnostics moléculaires et d'organismes de recherche clinique. L'intensité concurrentielle est stimulée par les progrès rapides dans les thérapies ciblées, les immunothérapies, l'oncologie personnalisée, le profilage génomique, le développement de médicaments guidé par les biomarqueurs, la découverte de médicaments assistée par l'intelligence artificielle et les stratégies de traitement personnalisé. Les entreprises concurrencent sur plusieurs segments thérapeutiques, notamment la chimiothérapie, les thérapies ciblées, les inhibiteurs de FLT3, les inhibiteurs d'IDH, les inhibiteurs de BCL-2, les agents hypométhylants, les anticorps monoclonaux, les anticorps bispecifiques, les thérapies CAR-T, les conjugués d'anticorps et de médicaments (ADC) et les régimes de traitement combinés. L'augmentation de l'incidence de la LAM, l'adoption croissante de la médecine personnalisée, l'expansion des diagnostics génomiques, l'augmentation des activités de recherche clinique et les approbations réglementaires continues intensifient la concurrence tout en accélérant l'innovation à travers le paysage thérapeutique de la LAM. La structure du marché évolue vers des écosystèmes d'oncologie personnalisée intégrant des diagnostics moléculaires, des diagnostics compagnons, le développement de médicaments ciblés, le séquençage génomique, la découverte de médicaments assistée par l'intelligence artificielle, le suivi de la maladie résiduelle mesurable (MRD), les plateformes d'immunothérapie et la médecine personnalisée dans des stratégies de traitement globales de la LAM. Les participants du marché investissent massivement dans les thérapies ciblées de nouvelle génération, les biologiques, les thérapies cellulaires, les essais cliniques guidés par les biomarqueurs et les collaborations stratégiques pour renforcer leur position sur le marché tout en améliorant les résultats de survie des patients.Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Intensité concurrentielle et structure du marché - Scénario actuel
Principales entreprises mondiales de médicaments contre la leucémie aiguë myéloblastique (LAM)
AbbVie Inc.: Une entreprise biopharmaceutique mondiale spécialisée dans les thérapies oncologiques ciblées, les inhibiteurs de BCL-2, les régimes de traitement combinés, les traitements des malignités hématologiques et les solutions en médecine personnalisée. Bristol Myers Squibb Company: Une entreprise leader en oncologie développant des immunothérapies, des traitements ciblés de la leucémie, des thérapies cellulaires et des plateformes innovantes en hématologie. Astellas Pharma Inc.: Une entreprise pharmaceutique mondiale axée sur les thérapies ciblées de la LAM, les inhibiteurs de FLT3, l'oncologie personnalisée et les solutions de traitement du cancer personnalisé. Novartis AG: Une entreprise pharmaceutique multinationale proposant des thérapies ciblées, des immunothérapies cellulaires, des biologiques en oncologie et des plateformes avancées en médecine personnalisée. Jazz Pharmaceuticals plc: Une entreprise spécialisée en biopharmaceutique développant des thérapies innovantes pour la leucémie, des traitements en hématologie et des médicaments oncologiques de nouvelle génération. Pfizer Inc.: Un leader pharmaceutique mondial fournissant des médicaments oncologiques ciblés, des solutions en médecine personnalisée, des biologiques et des thérapies innovantes en oncologie hématologique. F. Hoffmann-La Roche Ltd.: Une entreprise leader en biotechnologie et en diagnostics qui fournit une oncologie personnalisée, des diagnostics compagnons, des biologiques ciblés et des plateformes de traitement personnalisé du cancer. Johnson & Johnson: Une entreprise de santé mondiale investissant dans la recherche en hématologie, les thérapies ciblées, l'immunothérapie et le développement de médicaments oncologiques de nouvelle génération. AstraZeneca PLC: Une entreprise biopharmaceutique multinationale axée sur l'oncologie ciblée, les conjugués d'anticorps et de médicaments (ADC), la médecine personnalisée et les stratégies de traitement guidées par les biomarqueurs. Daiichi Sankyo Company, Limited: Une entreprise pharmaceutique mondiale spécialisée dans les conjugués d'anticorps et de médicaments (ADC), les thérapies oncologiques ciblées et la recherche avancée en hématologie. Syndax Pharmaceuticals, Inc.: Une entreprise de biotechnologie développant des thérapies ciblées innovantes, des traitements épigénétiques et des candidats à médicaments de nouvelle génération pour la LAM. Amgen Inc.: Un leader en biotechnologie fournissant des biologiques, des immunothérapies, des plateformes oncologiques ciblées et des solutions avancées de traitement du cancer hématologique. Genentech, Inc.: Un innovateur en biotechnologie axé sur l'oncologie personnalisée, les biologiques ciblés, les diagnostics compagnons et les thérapies anti-cancéreuses guidées par la molécule. Rigel Pharmaceuticals, Inc.: Une entreprise spécialisée en biopharmaceutique développant des thérapies ciblées pour les malignités hématologiques et les troubles rares du sang. Kura Oncology, Inc.: Une entreprise de biotechnologie en phase clinique qui avance dans l'oncologie personnalisée grâce aux thérapies ciblées par mutation et au développement innovant de médicaments pour la LAM.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'augmentation de l'incidence de la leucémie aiguë myéloblastique (LAM), l'expansion des populations âgées et la croissance de la demande pour des thérapies de précision efficaces intensifient la concurrence entre les entreprises pharmaceutiques et biotechnologiques mondiales. Les progrès rapides dans les thérapies ciblées, les immunothérapies, le séquençage génomique, les diagnostics moléculaires, la découverte de médicaments assistée par l'intelligence artificielle, l'identification des biomarqueurs et les diagnostics compagnons créent une différenciation technologique significative parmi les participants du marché. L'adoption croissante de la médecine personnalisée, du suivi de la maladie résiduelle mesurable (MRD), des thérapies spécifiques aux mutations, des régimes de traitement combinés et des biologiques de nouvelle génération renforcent l'intensité concurrentielle tout en accélérant l'innovation thérapeutique. Les collaborations stratégiques entre les entreprises pharmaceutiques, les sociétés de biotechnologie, les institutions de recherche, les entreprises de diagnostics, les centres médicaux universitaires et les agences réglementaires accélèrent le développement clinique, élargissent les pipelines de traitement et améliorent les opportunités commerciales. Les investissements continus dans l'oncologie ciblée, l'immunothérapie, les thérapies CAR-T, les conjugués d'anticorps et de médicaments, la médecine génomique, la recherche sur les biomarqueurs et la découverte de médicaments guidée par l'intelligence artificielle permettent aux entreprises d'améliorer les résultats cliniques, de renforcer leurs portefeuilles de produits et de maintenir leur compétitivité à long terme.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises proposant des portefeuilles oncologiques complets, des thérapies ciblées, des plateformes de médecine personnalisée et des capacités diagnostiques intégrées sont susceptibles de maintenir des avantages concurrentiels significatifs. L'investissement dans le séquençage génomique, le développement de médicaments guidé par les biomarqueurs, l'immunothérapie, le suivi de la maladie résiduelle mesurable (MRD), la découverte de médicaments assistée par l'intelligence artificielle et les diagnostics compagnons devient de plus en plus important pour maintenir une leadership à long terme sur le marché. Les organisations se concentrant sur l'expansion des pipelines en oncologie personnalisée, l'amélioration de l'efficacité des traitements, l'accélération des approbations réglementaires et le renforcement des capacités en médecine personnalisée sont susceptibles d'augmenter leur part de marché et leur croissance des revenus. Les partenariats stratégiques avec des entreprises de biotechnologie, des développeurs de diagnostics, des institutions de recherche universitaire, des fournisseurs de soins de santé et des organisations de recherche clinique soutiennent l'innovation, l'expansion des pipelines et la commercialisation mondiale. Les entreprises capables de combiner l'innovation pharmaceutique, les diagnostics moléculaires, l'expertise en médecine personnalisée, le développement d'immunothérapies, l'excellence réglementaire et des stratégies de commercialisation en oncologie échelonnables seront les mieux placées pour concurrencer efficacement sur le marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) en évolution.Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Intensité concurrentielle et structure du marché - Perspective future
Le paysage concurrentiel du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) est censé devenir de plus en plus orienté vers la médecine personnalisée, axé sur les biomarqueurs et axé sur l'immunothérapie, à mesure que les systèmes de santé accélèrent l'adoption de l'oncologie personnalisée et des approches de traitement ciblé. La concurrence future sera façonnée par les thérapies ciblées de nouvelle génération, les anticorps bispecifiques, les thérapies CAR-T, les conjugats anticorps-médicament (ADC), les traitements guidés par la maladie résiduelle mesurable (MRD), la découverte de médicaments assistée par l'intelligence artificielle, le séquençage génomique, les diagnostics associés et les régimes de traitement personnalisés combinés. Les participants du marché sont censés augmenter leurs investissements dans les plateformes d'oncologie précise, les biologiques ciblés, les immunothérapies cellulaires, les diagnostics moléculaires, la recherche alimentée par l'intelligence artificielle, la découverte de biomarqueurs et des programmes avancés de développement clinique, afin de renforcer leur position concurrentielle. Pendant la période de prévision, les entreprises qui réussiront à combiner l'innovation pharmaceutique, la médecine personnalisée, les diagnostics moléculaires, l'expertise en immunothérapie, les biologiques avancés et des stratégies de traitement personnalisées seront les mieux positionnées pour mener le marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Analyse de la chaîne de valeur du marché mondial des médicaments pour le myélome aigu (AML)
1. Découverte de médicaments, identification des cibles et recherche précoce
La chaîne de valeur commence avec les entreprises pharmaceutiques, les entreprises de biotechnologie, les institutions académiques et les organisations de recherche qui mènent des recherches sur la biologie des maladies, le profilage génomique, la découverte de biomarqueurs, l'identification des cibles moléculaires, la découverte de médicaments assistée par l'intelligence artificielle, ainsi que le développement préclinique. Les avancées en médecine personnalisée, en immunothérapie et en diagnostics accompagnateurs continuent d'accélérer l'innovation dans les thérapeutiques du myélome aigu.2. Fabrication des ingrédients pharmaceutiques actifs et production biopharmaceutique
Les fabricants produisent les ingrédients pharmaceutiques actifs (API), les biologiques, les anticorps monoclonaux, les composés de thérapie ciblée, les excipients et les composants de livraison de médicaments conformément aux normes strictes de Bonnes Pratiques de Fabrication (BPF). Cette phase inclut le développement des formulations, la fabrication stérile, le contrôle de qualité et l'élargissement de la production pour la mise sur le marché.3. Développement clinique, approbation réglementaire et production commerciale
Les développeurs de médicaments mènent des essais cliniques de phase I à III, des évaluations de sécurité, des études d'efficacité, la planification de la pharmacovigilance, les demandes réglementaires et la validation de la production. Les agences réglementaires examinent les données pour l'approbation, tandis que la production à grande échelle garantit la qualité du produit, la conformité et la continuité de l'approvisionnement.4. Distribution, pharmacies spécialisées et livraison des soins de santé
Les médicaments approuvés pour le myélome aigu sont distribués via des distributeurs spécialisés, des pharmacies d'hôpitaux, des pharmacies d'oncologie et des réseaux de soins de santé. La logistique du froid, la gestion des stocks, la coordination des remboursements et la distribution des médicaments spécialisés assurent la disponibilité à temps des thérapies aux hôpitaux, centres de cancérologie et cliniques spécialisées.5. Traitement des patients, suivi et gestion du cycle de vie
Les prestataires de soins de santé administreront les thérapies du myélome aigu, surveilleront la réponse au traitement grâce aux tests génomiques et à l'évaluation de la maladie résiduelle mesurable (MRD), géreront les effets secondaires, optimiseront les régimes de traitement personnalisés et fourniront un suivi à long terme des patients. Les entreprises pharmaceutiques soutiennent la gestion du cycle de vie grâce à la surveillance post-commercialisation, à l'élargissement des étiquettes, à la génération de preuves issues du monde réel et au développement des thérapies de nouvelle génération.Acteurs clés de la chaîne de valeur
- Entreprises pharmaceutiques et de biotechnologie
- Fabricants d'ingrédients pharmaceutiques actifs et organisations de fabrication contractuelle (CMOs)
- Organisations de recherche clinique (CRO) et agences réglementaires
- Pharmacies d'hôpitaux, pharmacies spécialisées et distributeurs
- Hôpitaux, centres d'oncologie et cliniques de hémato-logie
- Laboratoires de diagnostic et fournisseurs de diagnostics accompagnateurs
- Fournisseurs de services de pharmacovigilance et de gestion du cycle de vie
Opportunités d'optimisation de la chaîne de valeur
- Découverte de médicaments assistée par l'intelligence artificielle et plateformes de médecine personnalisée
- Diagnostics accompagnateurs et sélection de thérapies guidée par les biomarqueurs
- Fabrication à grande échelle de biologiques et résilience de la chaîne d'approvisionnement
- Essais cliniques numériques et suivi décentralisé des patients
- Logistique avancée du froid et optimisation des pharmacies spécialisées
- Médecine personnalisée soutenue par le profilage génomique et le suivi de la maladie résiduelle mesurable
- Collaborations stratégiques pour les thérapies combinées et les immunothérapies de nouvelle génération
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Activité d'investissement sur le marché mondial des médicaments contre la leucémie aiguë myéloblastique (AML)
Activité d'investissement sur le marché mondial des médicaments pour le leukemia myéloblastique aigu (AML) s'accélère à mesure que les entreprises pharmaceutiques, les entreprises de biotechnologie, les institutions de recherche académique, les organisations de santé et les investisseurs augmentent le déploiement de capitaux en faveur de la médecine personnalisée, des thérapies ciblées, de l'immunothérapie, des thérapies cellulaires et du développement des médicaments oncologiques de nouvelle génération. La demande croissante pour des approches de traitement personnalisées, l'expansion des diagnostics moléculaires et l'innovation continue en oncologie hématologique sont des moteurs d'investissements durables à travers l'écosystème des thérapeutiques AML. Les principales entreprises biopharmaceutiques investissent massivement dans les thérapies ciblées de nouvelle génération, les inhibiteurs de FLT3, les inhibiteurs de IDH, les inhibiteurs de BCL-2, les anticorps bispecifiques, les conjugats d'anticorps et de médicaments (ADC), les thérapies CAR-T et les plateformes d'exploration de médicaments assistées par l'intelligence artificielle. Ces investissements améliorent l'efficacité du traitement, élargissent les options thérapeutiques pour les patients souffrant d'une AML récidivante ou réfractaire, et accélèrent le développement de régimes de traitement personnalisés. Les fabricants pharmaceutiques allouent également un capital considérable aux technologies de séquençage génomique, aux diagnostics associés, à la surveillance de la maladie résiduelle mesurable (MRD), à la découverte de biomarqueurs et aux programmes d'essais cliniques avancés. L'intégration croissante des diagnostics précis avec les thérapies ciblées renforce les stratégies de traitement individualisées tout en améliorant les résultats à long terme des patients. Les partenariats stratégiques, les accords de licence, les fusions, les acquisitions et les collaborations de recherche entre les entreprises pharmaceutiques, les entreprises de biotechnologie, les développeurs de diagnostics, les organisations de recherche contractuelle et les institutions académiques accélèrent l'innovation à travers le paysage du traitement de l'AML. Les investissements se concentrent de plus en plus sur les thérapies combinées, les plateformes d'immunothérapie et la recherche translationnelle pour élargir les pipelines de produits et améliorer les taux de succès clinique. Les gouvernements et les organisations de santé continuent de soutenir l'innovation en oncologie grâce au financement de la recherche sur le cancer, aux initiatives de médecine personnalisée, aux incitations réglementaires et à l'expansion des infrastructures de santé. Ces investissements du secteur public facilitent un développement clinique plus rapide, un accès plus large des patients aux thérapies innovantes et une avancée continue dans la découverte de médicaments pour l'AML.Tendances clés d'investissement
- Augmentation des investissements dans la médecine précise, les thérapies ciblées et le développement de médicaments de nouvelle génération pour l'AML.
- Augmentation des financements pour les immunothérapies, les thérapies à cellules CAR-T, les anticorps bispecifiques et les conjugats d'anticorps et de médicaments (ADC).
- Élargissement des investissements dans la séquençage génomique, les diagnostics associés, la découverte de biomarqueurs et le suivi de la maladie résiduelle mesurable (MRD).
- Augmentation de l'allocation de capital vers la découverte de médicaments assistée par l'intelligence artificielle, les essais cliniques et les plateformes d'oncologie personnalisée.
- Plus important investissement dans les régimes de traitement combinés, les diagnostics moléculaires et la recherche translationnelle sur le cancer.
- Augmentation des collaborations stratégiques entre les entreprises pharmaceutiques, les entreprises de biotechnologie, les développeurs de diagnostics, les institutions de recherche et les organisations de santé.
- Poursuite des investissements dans la fabrication de biologiques avancés, l'infrastructure de recherche et développement en oncologie et les technologies de santé personnalisée.
Perspective d'investissement stratégique
L'activité d'investissement est prévue pour rester solide pendant toute la période de prévision, alors que la médecine oncologique précise continue de transformer le traitement de l'AML. L'attribution future du capital se concentrera de plus en plus sur les thérapies moléculaires ciblées, les plateformes d'immunothérapie, la découverte de médicaments assistée par l'intelligence artificielle, la médecine génomique, les stratégies de traitement guidées par la MRD, les diagnostics associés et les biologiques de nouvelle génération. Les organisations investissant dans les plateformes de médecine précise, les pipelines innovants en oncologie, les diagnostics avancés, les stratégies de traitement personnalisé et les immunothérapies de nouvelle génération sont censées renforcer leur position concurrentielle et profiter aux opportunités de croissance à long terme émergentes sur le marché mondial des médicaments pour le lymphome myéloblastique aigu (AML).Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Global Acute Myeloid Leukemia (AML) Drugs Market Technology & Innovation Landscape Overview
The Global Acute Myeloid Leukemia (AML) Drugs Market is undergoing a significant technological transformation driven by precision oncology, molecular diagnostics, next-generation targeted therapies, immunotherapy, artificial intelligence (AI)-enabled drug discovery, and genomic medicine. Advances in biomarker identification, companion diagnostics, measurable residual disease (MRD) monitoring, and personalized treatment strategies are fundamentally reshaping AML management by enabling more accurate diagnosis, risk stratification, and individualized therapeutic interventions. The integration of high-throughput genomic sequencing, AI-assisted clinical decision support, digital pathology, and advanced bioinformatics is accelerating the identification of actionable mutations such as FLT3, IDH1, IDH2, TP53, NPM1, and KIT, enabling physicians to select targeted therapies with improved efficacy and reduced toxicity. Simultaneously, innovations in cellular immunotherapy, antibody-drug conjugates (ADCs), bispecific antibodies, and next-generation small-molecule inhibitors are expanding treatment options for newly diagnosed as well as relapsed or refractory AML patients. Growing investments in translational oncology research, precision medicine platforms, adaptive clinical trials, and digital health technologies are accelerating innovation across pharmaceutical companies, biotechnology firms, academic research centers, and precision oncology developers.Global Acute Myeloid Leukemia (AML) Drugs Market Technology & Innovation Landscape Current Scenario
The current AML therapeutic landscape is characterized by the rapid adoption of targeted molecular therapies, genomic profiling, companion diagnostics, and biomarker-driven treatment selection. Healthcare providers are increasingly utilizing next-generation sequencing (NGS), liquid biopsy technologies, MRD monitoring, and AI-assisted genomic interpretation to guide personalized treatment decisions and monitor disease progression. Innovations in targeted inhibitors, combination treatment regimens, immunotherapies, CAR-T cell research, and antibody-based therapeutics are improving clinical outcomes while minimizing treatment-related toxicity. In parallel, AI-driven drug discovery platforms, computational biology, and real-world evidence analytics are accelerating the identification of novel therapeutic targets and optimizing clinical trial design, contributing to a more efficient drug development ecosystem.Key Technology & Innovation Landscape Trends in the Global Acute Myeloid Leukemia (AML) Drugs Market
- Precision oncology is enabling personalized treatment strategies through comprehensive genomic profiling and mutation-specific therapies.
- Next-generation sequencing (NGS) and companion diagnostics are improving molecular classification, patient stratification, and targeted therapy selection.
- FLT3 inhibitors, IDH1/IDH2 inhibitors, BCL-2 inhibitors, and emerging mutation-specific therapies continue to expand targeted treatment options.
- Measurable residual disease (MRD) monitoring using highly sensitive molecular assays is supporting early relapse detection and treatment optimization.
- Artificial intelligence and machine learning are accelerating drug discovery, biomarker identification, predictive analytics, and clinical decision support.
- Bispecific antibodies, antibody-drug conjugates (ADCs), and immune-based therapies are expanding precision immuno-oncology approaches in AML.
- CAR-T cell therapies, natural killer (NK) cell therapies, and other cellular immunotherapies are advancing clinical research for relapsed and refractory AML.
- Digital pathology, bioinformatics platforms, and cloud-based genomic analytics are improving diagnostic accuracy and precision medicine workflows.
- Adaptive clinical trial designs, real-world evidence platforms, and digital patient monitoring technologies are accelerating regulatory development and personalized care.
- Multi-omics integration, pharmacogenomics, and AI-enabled predictive modeling are supporting the development of next-generation personalized AML therapies.
Strategic Implications of Technology & Innovation in the Global Acute Myeloid Leukemia (AML) Drugs Market
Continuous investment in precision medicine, molecular diagnostics, AI-driven drug development, immunotherapy platforms, and genomic technologies has become essential for pharmaceutical companies seeking to improve patient outcomes and strengthen competitive positioning. The convergence of genomic sequencing, companion diagnostics, MRD monitoring, bioinformatics, and AI-powered clinical analytics is enabling healthcare providers to deliver highly individualized treatment regimens while improving therapeutic efficacy and reducing unnecessary toxicity. Pharmaceutical and biotechnology companies investing in targeted inhibitors, immunotherapies, cellular therapies, companion diagnostics, and biomarker-guided treatment strategies are expected to strengthen their leadership within the rapidly evolving AML therapeutics landscape. Strategic collaborations among pharmaceutical companies, biotechnology firms, academic medical centers, genomic technology providers, contract research organizations, and regulatory agencies are accelerating innovation while supporting the development of next-generation precision oncology solutions. Growing investments in AI-assisted drug discovery, gene-editing technologies, personalized immunotherapy, digital clinical trials, and translational oncology research are expected to create substantial long-term growth opportunities across the AML drugs market.Global Acute Myeloid Leukemia (AML) Drugs Market Technology & Innovation Landscape Forward Outlook
Future innovation in the Global Acute Myeloid Leukemia (AML) Drugs Market will increasingly focus on next-generation targeted inhibitors, AI-guided drug discovery, multi-omics precision oncology, personalized immunotherapies, bispecific antibodies, antibody-drug conjugates (ADCs), CAR-T and NK cell therapies, gene-editing technologies, and highly sensitive MRD-guided treatment strategies. Advances in digital biomarkers, predictive genomics, liquid biopsy platforms, and AI-powered clinical decision support systems are expected to further enhance early diagnosis, treatment personalization, and long-term disease management. Emerging technologies including single-cell sequencing, spatial transcriptomics, CRISPR-based therapeutic research, digital twins for oncology, and cloud-enabled precision medicine platforms are expected to accelerate therapeutic innovation. As oncology care continues to shift toward biomarker-driven and individualized treatment models, technology-enabled precision therapeutics will remain the foundation of future AML management.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: High
Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : analyse des risques et des perturbations
Le marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) connaît une transformation rapide, entraînée par l'oncologie personnalisée, les diagnostics moléculaires, les thérapies ciblées, l'immunothérapie et les approches de traitement personnalisé. Bien que l'innovation continue dans les thérapeutiques de la LAM élargisse les options de traitement et améliore les résultats des patients, le marché fait face à des défis liés aux coûts élevés de développement des médicaments, à la complexité réglementaire, à la résistance au traitement, aux pressions de remboursement et au besoin de sélection de patients guidée par des biomarqueurs. Les entreprises pharmaceutiques et biotechnologiques investissent de plus en plus dans des thérapies ciblées de nouvelle génération, des anticorps bispecifiques, des thérapies CAR-T, des conjugats anticorps-médicament (ADC), des traitements guidés par la maladie résiduelle mesurable (MRD), la découverte de médicaments assistée par l'intelligence artificielle et les diagnostics compagnons afin d'améliorer l'efficacité thérapeutique et la survie à long terme. En parallèle, les normes réglementaires en évolution, les pressions tarifaires et l'activité des pipelines concurrentiels transforment les stratégies de commercialisation à travers le paysage des traitements de la LAM.Environnement des risques actuel du marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM)
Le marché des médicaments contre la LAM fonctionne dans un environnement oncologique hautement concurrentiel et axé sur la recherche. La demande croissante pour la médecine personnalisée et les thérapies spécifiques aux mutations accélère l'innovation tout en augmentant la complexité du développement clinique. L'un des principaux défis est le coût élevé et les délais longs associés à la découverte de médicaments oncologiques, aux essais cliniques et aux approbations réglementaires. Les développeurs de médicaments doivent démontrer des améliorations significatives en termes de survie globale, de sécurité et de qualité de vie avant d'obtenir une approbation réglementaire. La résistance au traitement et la récidive de la maladie restent des préoccupations cliniques majeures, particulièrement chez les patients présentant des mutations génétiques agressives, créant ainsi un besoin continu de thérapies combinées plus efficaces et de mécanismes thérapeutiques innovants. Les systèmes de santé font également face à des difficultés de remboursement, car les thérapies ciblées, les biologiques et les thérapies cellulaires à prix élevé augmentent les coûts globaux des traitements. De plus, l'utilisation croissante des tests génomiques et des diagnostics compagnons exige un investissement accru dans l'infrastructure d'oncologie personnalisée.Signaux clés de risques et de perturbations du marché
1. Augmentation de la complexité du développement clinique
L'accent croissant mis sur la médecine personnalisée, les thérapies guidées par les biomarqueurs et les stratégies de traitement personnalisé rend les essais cliniques plus complexes, plus longs et plus coûteux.2. Augmentation de la résistance au traitement et de la récidive de la maladie
La résistance aux thérapies existantes et la récidive après traitement continuent de stimuler la demande de médicaments ciblés de nouvelle génération, de régimes de traitement combinés et d'immunothérapies innovantes.3. Défis réglementaires et d'approbation
Les exigences réglementaires strictes à l'échelle mondiale pour les médicaments oncologiques, les biologiques, les diagnostics compagnons et les thérapies cellulaires prolongent continuellement les délais de développement des produits et les risques de commercialisation.4. Coût élevé des thérapies avancées contre la LAM
Les thérapies ciblées, les thérapies CAR-T, les anticorps bispecifiques et les traitements personnalisés augmentent significativement les dépenses de santé et les difficultés de remboursement.5. Progrès rapides en médecine personnalisée
Les découvertes continues en profilage moléculaire, séquençage génomique et identification des biomarqueurs modifient rapidement les algorithmes de traitement et accélèrent l'innovation.6. Croissante concurrence issue des pipelines thérapeutiques innovants
Les pipelines oncologiques en expansion, plusieurs programmes cliniques en phase tardive et l'augmentation des investissements pharmaceutiques intensifient la concurrence sur les segments des thérapies ciblées.7. Dépendance croissante aux diagnostics compagnons
L'efficacité des thérapies ciblées contre la LAM dépend de plus en plus de tests génomiques précis et de diagnostics moléculaires, rendant l'accessibilité diagnostique un facteur critique de succès.8. Développement de la découverte de médicaments guidée par l'intelligence artificielle
L'intelligence artificielle accélère l'identification des cibles, l'optimisation des essais cliniques, la découverte des biomarqueurs et le développement des médicaments, perturbant les modèles traditionnels de recherche et développement pharmaceutique.Implications stratégiques des risques et des perturbations du marché
1. Expansion des stratégies d'oncologie personnalisée
Les entreprises pharmaceutiques priorisent les thérapies spécifiques aux mutations, les régimes de traitement personnalisés et le développement de médicaments guidé par les biomarqueurs afin d'améliorer les résultats cliniques.2. Investissement dans les immunothérapies de nouvelle génération
Les entreprises accélèrent la recherche sur les thérapies CAR-T, les anticorps bispecifiques, les conjugats anticorps-médicament et les thérapies cellulaires afin de répondre aux besoins cliniques non satisfaits.3. Renforcement des partenariats en diagnostic compagnon
Les développeurs de médicaments collaborent de plus en plus avec les entreprises de diagnostics moléculaires afin d'améliorer la sélection des patients et de maximiser l'efficacité thérapeutique.4. Découverte et développement clinique guidés par l'intelligence artificielle
L'intelligence artificielle est intégrée à la découverte de médicaments, à l'analyse génomique, à la conception des essais cliniques et à l'analyse prédictive afin de réduire les coûts de développement et d'accélérer l'innovation.Aperçu prospectif des risques et des perturbations du marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM)
1. La médecine personnalisée deviendra le standard de soin
Le profilage génomique, les diagnostics moléculaires et les thérapies guidées par les biomarqueurs guideront de plus en plus les stratégies de traitement individualisées de la LAM.2. Les thérapies ciblées continueront d'élargir leur champ d'application
Les inhibiteurs de FLT3 de nouvelle génération, les inhibiteurs IDH, les inhibiteurs BCL-2 et les thérapies spécifiques aux mutations renforceront l'efficacité des traitements et amélioreront les résultats de survie.3. L'immunothérapie gagnera une adoption clinique plus large
Les anticorps bispecifiques, les thérapies CAR-T, les conjugats anticorps-médicament et les thérapies à cellules NK sont attendus pour devenir de plus en plus importantes comme options de traitement.4. L'intelligence artificielle accélérera le développement des médicaments oncologiques
L'intelligence artificielle améliorera la découverte de médicaments, l'identification des biomarqueurs, la stratification des patients et l'efficacité des essais cliniques dans la recherche sur l'AML.5. Le traitement guidé par la MRD améliorera la gestion de la maladie
Le suivi de la maladie résiduelle mesurable permettra une intervention plus précoce, une thérapie de maintenance personnalisée et des résultats à long terme améliorés pour les patients.6. La thérapie combinée deviendra plus courante
Les protocoles de traitement futurs combineront de plus en plus des thérapies ciblées, des immunothérapies, une chimiothérapie et des soins de soutien pour surmonter la résistance et réduire les taux de rechute.7. L'accès mondial aux thérapies innovantes s'étendra
L'amélioration de l'infrastructure de santé, des investissements en oncologie et du soutien réglementaire dans les marchés émergents augmentera l'accès des patients aux traitements avancés de l'AML.8. Les diagnostics associés deviendront essentiels
Les tests génomiques intégrés et les diagnostics associés deviendront des composants fondamentaux du diagnostic de l'AML, de la sélection du traitement et du suivi de la maladie.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Aperçu de l'environnement réglementaire et politique
L'environnement réglementaire et politique joue un rôle fondamental dans la formation du marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) en régissant la recherche, le développement clinique, l'approbation, la fabrication, la commercialisation et la surveillance post-commercialisation des thérapies contre la LAM. Les autorités réglementaires supervisent les thérapies ciblées, les agents chimiothérapeutiques, les immunothérapies, les anticorps monoclonaux, les thérapies cellulaires et les diagnostics associés grâce à une évaluation clinique rigoureuse, des normes de qualité pharmaceutique, une pharmacovigilance et des cadres de médecine personnalisée. À mesure que l'oncologie personnalisée avance, l'accent des autorités réglementaires se déplace de plus en plus vers les thérapies guidées par les biomarqueurs, les approbations accélérées et l'intégration des diagnostics associés. Le marché est principalement influencé par les réglementations de l'Agence américaine des médicaments (FDA) en oncologie, l'Agence européenne des médicaments (EMA) les directives, l'ICH (International Council for Harmonisation) les normes, la Bonne Pratique Clinique (BPC), la Bonne Pratique de Fabrication (BPF), les réglementations des médicaments orphelins, les cadres d'approbation des diagnostics associés, les exigences de pharmacovigilance et les politiques nationales d'évaluation des technologies de santé (HTA). Ces cadres réglementaires soutiennent le développement et la commercialisation en toute sécurité, efficacité et rapidité des thérapies innovantes contre la LAM.Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Environnement réglementaire et politique - Scénario actuel
L'actuel paysage réglementaire met l'accent sur le développement accéléré des thérapies oncologiques ciblées, la médecine personnalisée, les diagnostics associés, la génération de preuves à partir du monde réel et la surveillance à long terme de la sécurité des patients. Les agences réglementaires continuent de soutenir les voies accélérées pour les traitements innovants de la LAM répondant à des besoins médicaux non satisfaits tout en maintenant des normes strictes en matière d'efficacité clinique, de qualité de fabrication et de pharmacovigilance. Les autorités de la santé renforcent également les exigences en matière de diagnostics moléculaires, de validation des biomarqueurs, de surveillance de la sécurité post-commercialisation, de plans de gestion des risques et de preuves soutenant les thérapies combinées et les stratégies de traitement personnalisé. Une attention croissante est portée à l'intégration des tests génomiques dans les décisions de traitement et à l'amélioration de l'accès des patients aux médicaments d'oncologie personnalisée.Signaux clés de l'environnement réglementaire et politique dans le marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM)
1. Approbation et développement clinique des médicaments en oncologie
Les agences réglementaires continuent de renforcer les exigences d'évaluation clinique des thérapies contre la LAM, en mettant l'accent sur des données d'efficacité solides, des résultats de survie globale, une surveillance de la sécurité et des voies d'examen accélérées pour les thérapies répondant à des besoins médicaux non satisfaits.2. Médecine personnalisée et réglementation des diagnostics associés
Les autorités exigent de plus en plus des diagnostics associés validés, des tests moléculaires de biomarqueurs et une analyse génomique pour soutenir le choix des traitements personnalisés et l'utilisation sécurisée des thérapies ciblées contre la LAM.3. Fabrication pharmaceutique et conformité à la qualité
Les normes mondiales de BPF, les systèmes de qualité pharmaceutique et les inspections de fabrication continuent d'assurer une production cohérente, l'intégrité du produit et la conformité réglementaire dans la fabrication des médicaments en oncologie.4. Pharmacovigilance et surveillance de la sécurité post-commercialisation
Les régulateurs étendent les exigences de pharmacovigilance par le biais du signalement continu des événements indésirables, de la surveillance de la sécurité à long terme, des plans de gestion des risques et de la collecte de preuves à partir du monde réel pour les thérapies approuvées contre la LAM.5. Réglementations des médicaments orphelins et politiques d'accès au marché
Les incitations liées aux médicaments orphelins, les évaluations de remboursement, les évaluations des technologies de santé (HTA) et les cadres de tarification continuent de soutenir l'innovation tout en influençant l'accès des patients aux traitements avancés contre la LAM dans les systèmes de santé mondiaux.Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire encourage les entreprises pharmaceutiques et les développeurs de biotechnologie à accélérer l'innovation en oncologie personnalisée tout en renforçant la conformité dans le développement clinique, les diagnostics associés, la qualité de fabrication et la surveillance post-commercialisation. Les entreprises augmentent leurs investissements dans le développement de médicaments guidés par les biomarqueurs, la médecine génomique, la génération de preuves à partir du monde réel, la science réglementaire et les programmes cliniques mondiaux afin de répondre aux exigences d'approbation en évolution. Les fabricants capables de fournir des thérapies contre la LAM validées cliniquement, ciblées de manière précise, de haute qualité et conformes aux réglementations sont attendus pour renforcer leur position concurrentielle à mesure que l'oncologie personnalisée et les stratégies de traitement ciblé se développent à l'échelle mondiale.Marché mondial des médicaments contre la leucémie aiguë myéloblastique (LAM) : Environnement réglementaire et politique - Perspective future
Entre 2026 et 2033, les cadres réglementaires devraient accorder une plus grande importance à l'oncologie personnalisée, aux approbations guidées par les biomarqueurs, aux diagnostics associés, aux voies réglementaires accélérées, à l'intégration des preuves à partir du monde réel, ainsi qu'aux thérapies cellulaires et ciblées avancées. Les agences réglementaires sont susceptibles de renforcer les directives soutenant la médecine personnalisée tout en élargissant les cadres régissant les diagnostics génomiques, les biologiques innovants et les régimes de traitements combinés. Les développements politiques futurs devraient également promouvoir une plus grande harmonisation internationale des normes cliniques en oncologie, des réglementations des diagnostics associés, des systèmes de pharmacovigilance et des cadres de médecine personnalisée, soutenant ainsi l'innovation continue dans le paysage thérapeutique de la LAM.Questions fréquemment posées
Quels sont les facteurs qui poussent la croissance du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) ?
Le marché est principalement tiré par l'augmentation de la prévalence de la leucémie myéloïde aiguë, l'adoption croissante des thérapies ciblées, l'utilisation étendue du profilage génomique et de la médecine personnalisée, les investissements croissants en recherche en oncologie, ainsi que l'approbation continue de nouveaux traitements innovants pour la leucémie myéloïde aiguë.
Quelle région domine le marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) ?
L'Amérique du Nord détient la plus grande part du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) en raison de son infrastructure en oncologie avancée, des systèmes de remboursement solides, des activités de recherche clinique étendues et de l'adoption rapide des thérapies ciblées contre la leucémie. L'Asie-Pacifique devrait être la région la plus dynamique pendant la période de prévision.
Quel segment représente la plus grande part du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) ?
Les médicaments de thérapie ciblée représentent la plus grande part du marché en raison de leur capacité à cibler sélectivement les mutations génétiques associées à la leucémie, telles que FLT3, IDH1, IDH2 et BCL-2, ce qui entraîne des résultats cliniques améliorés et une toxicité réduite par rapport à la chimiothérapie conventionnelle.
Quelles sont les tendances clés qui façonnent l'avenir du marché mondial des médicaments contre la leucémie myéloïde aiguë (LMA) ?
Les tendances majeures incluent la médecine personnalisée, les thérapies ciblées de nouvelle génération, les traitements guidés par la maladie résiduelle mesurable (MRD), la découverte de médicaments assistée par l'intelligence artificielle, les anticorps bispecifiques, les conjugats d'anticorps et de médicaments (ADC), la thérapie CAR-T, le séquençage génomique, la sélection des traitements guidée par les biomarqueurs, ainsi que des stratégies de thérapie combinée personnalisée.