Rapport sur la taille et la prévision du marché mondial des services cloud 2026-2033
Le marché mondial des services cloud devrait connaître une croissance substantielle pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 782,40 milliards de dollars en 2025 et devrait atteindre environ 2 145,85 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) de 13,43 %.
Les services cloud désignent des solutions de calcul basées sur Internet qui offrent du stockage, des réseaux, des logiciels, une puissance de calcul, une sécurité et un hébergement d'applications sans nécessiter d'infrastructure physique sur site.
Le marché inclut l'Infrastructure as a Service (IaaS), la Platform as a Service (PaaS), le Software as a Service (SaaS), les services de sécurité cloud, les solutions cloud gérées, les services de récupération après sinistre et les écosystèmes cloud hybrides.
Global Cloud Service Market Report, Size, Share and Forecast 2026???2033
Market Forecast Snapshot (2025???2033)
| Metric | Value |
|---|---|
| Market Size (2025) | USD 782,40 Milliards |
| Market Size (2033) | USD 2 145,85 Milliards |
| CAGR (2026???2033) | 13.43% |
| Largest Segment | Infrastructure as a Service (IaaS) |
| Fastest Growing Segment | AI-Integrated Cloud & Multi-Cloud Managed Services |
| Leading End-Use Industry | BFSI & Enterprise IT |
| Key Trend | Hybrid Cloud, AI Cloud Computing & Edge Integration |
| Regulatory Influence | Data Sovereignty, Cybersecurity Compliance & Cross-Border Cloud Regulations |
| Future Outlook | Élargissement des écosystèmes de cloud intelligent et des plateformes de cloud sectorielles |
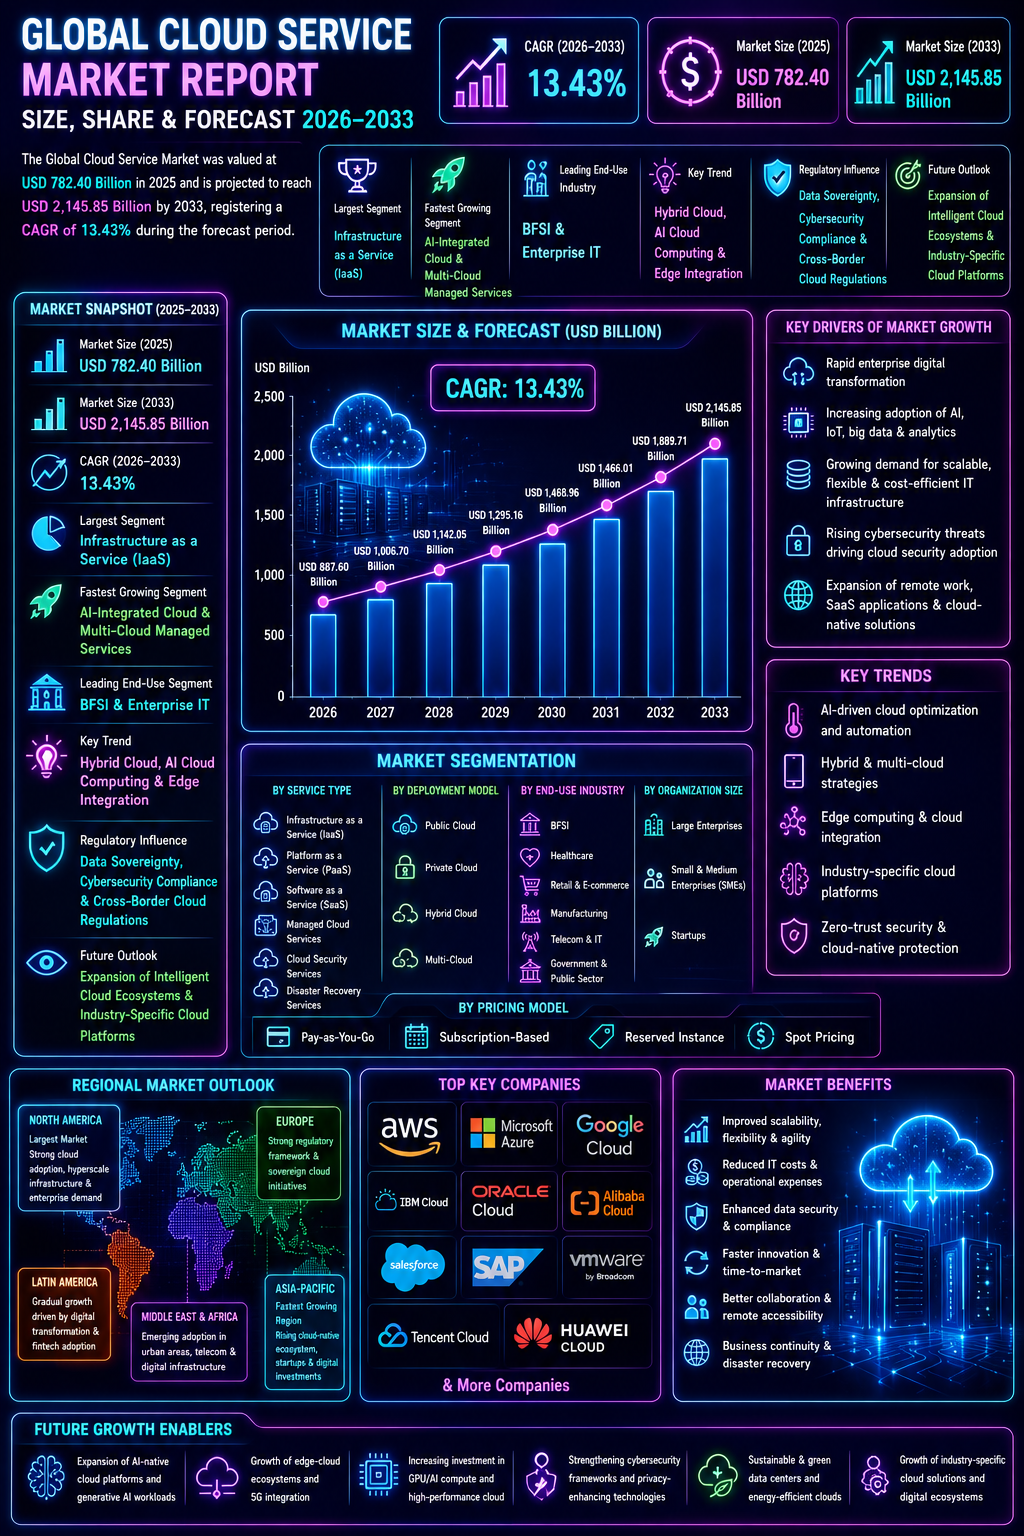
Taille du marché et prévisions
Le marché mondial des services cloud devrait connaître une expansion considérable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 782,40 milliards de dollars en 2025 et devrait atteindre environ 2 145,85 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) de 13,43 %. La croissance du marché est principalement motivée par la transformation numérique rapide des entreprises, l'adoption croissante d'applications SaaS, l'élargissement de des charges de travail pilotées par l'intelligence artificielle , de plus en plus de déploiements hybrides de cloud et des exigences croissantes en matière de calcul intensif de données. Les services cloud deviennent de plus en plus critiques pour le stockage de données, l'évolutivité de l'infrastructure, la cybersécurité, l'analyse de données, la collaboration à distance et la modernisation des applications. L'adoption de l'intelligence artificielle, de l'Internet des objets, du calcul en périphérie, des données massives et de l'architecture serverless accélère la demande de cloud à travers les industries. En outre, une croissance forte des solutions de cloud sectorielles, des applications natives de cloud et de l'infrastructure hyperscale mondiale soutient l'expansion à long terme du marché.Aperçu du marché des services cloud mondiaux
Les services cloud font référence à des solutions de calcul basées sur Internet qui offrent un stockage, un réseau, du logiciel, de la puissance de calcul, de la sécurité et de l'hébergement d'applications sans nécessiter d'infrastructure physique sur site. Le marché inclut l'Infrastructure as a Service (IaaS), le Platform as a Service (PaaS), le logiciel as a Service (SaaS), le cloud des services de sécurité, des solutions cloud gérées, des services de récupération après sinistre et des écosystèmes de cloud hybrides. Les services cloud sont largement utilisés dans le secteur financier, la santé, le commerce de détail, les télécommunications, l'industrie manufacturière, gouvernement, médias, éducation et environnements informatiques d'entreprise. Le marché évolue du déploiement en cloud autonome vers une architecture multi-cloud, des charges de travail optimisées pour l'intelligence artificielle, l'orchestration en cloud, l'intégration cloud-edge et des plateformes cloud spécifiques à des secteurs.Facteurs Structurels de Croissance du Marché
1. Accélération de l'Innovation et de la Commercialisation
L'innovation rapide dans l'infrastructure cloud basée sur l'intelligence artificielle, la conteneurisation, le calcul serverless et l'orchestration basée sur Kubernetes accélère la migration des entreprises vers le cloud. Les applications nativement cloud, le dimensionnement automatisé et l'optimisation des charges de travail améliorent l'efficacité opérationnelle.Implications du Marché
Les entreprises investissant dans des plateformes cloud pilotées par l'intelligence artificielle, le calcul en périphérie et l'automatisation du cloud sont censées renforcer leur leadership sur le marché.2. Réévaluation des Risques et de la Conformité
Les lois mondiales sur la protection des données, les réglementations en matière de cybersécurité, les exigences en matière de résidence des données et les normes de gouvernance du cloud modifient l'adoption du cloud. Les organisations accordent de plus en plus de priorité à l'architecture cloud sécurisée, au chiffrement, à la sécurité zéro-trust et aux plateformes prêtes à la conformité.Implications du Marché
Les fournisseurs de cloud proposant des services de cloud conformes, sécurisés et optimisés géographiquement sont susceptibles de gagner plus de confiance des entreprises.3. Réconfiguration de la Compétition et de la Chaîne de Valeur
Le marché du cloud est très concurrentiel, car les hyperscalers, les fournisseurs de services gérés, les entreprises de SaaS et les fournisseurs de cybersécurité étendent leurs écosystèmes. Les partenariats stratégiques, les marchés cloud, les écosystèmes basés sur les API et les services gérés modifient l'économie de la chaîne de valeur.Implications du Marché
Les entreprises se concentrant sur la spécialisation cloud verticale, les services d'intelligence artificielle et l'intégration cloud hybride pourraient obtenir des marges plus élevées.4. Échelle du Capital et de la Capacité
L'investissement croissant dans les centres de données hyperscale, les nœuds en périphérie, les clusters de calcul IA, la connectivité en fibre optique et l'infrastructure cloud basée sur le GPU soutient l'expansion du marché. Les zones cloud régionales et le déploiement cloud souverain augmentent également.Implications du Marché
Les fournisseurs de cloud qui échelonnent leur infrastructure, leur calcul IA et leurs centres de données à faible consommation d'énergie sont censés saisir les opportunités futures.Analyse de la Segmentation du Marché
Par Type de Service
1. Infrastructure as a Service (IaaS)
Cela reste le segment le plus important en raison de la forte demande en stockage, en calcul et en réseau évolutifs.2. Platform as a Service (PaaS)
Croissance rapide pour le développement d'applications et le déploiement natif en cloud.3. Software as a Service (SaaS)
Utilisé à grande échelle dans la productivité d'entreprise, le CRM, le ERP et les outils de collaboration.4. Services de Cloud Gérés
En expansion en raison de la sous-traitance par les entreprises des opérations cloud.5. Services de Sécurité Cloud
Croissance due à l'augmentation des menaces cybernétiques et aux exigences de conformité.Par Modèle de Déploiement
1. Cloud Public
Plus grand segment en raison de l'évolutivité et de l'optimisation des coûts.2. Cloud Privé
Adoption forte dans les secteurs réglementés.3. Cloud Hybride
Segment en plus rapide croissance en raison de la flexibilité et de l'équilibrage des charges de travail d'entreprise.4. Multi-Cloud
En expansion rapide dans les grandes entreprises.Par Industrie d'Utilisation Finale
1. BFSI
Plus grande industrie d'utilisation finale en raison du traitement des données, de la cybersécurité et des banques numériques.2. Santé
Croissance due à la télémédecine, aux dossiers médicaux électroniques (EHR) et aux diagnostics par IA.3. Commerce de détail & E-commerce
Soutenu par la demande en omnicanal et en analyse.4. Industrie manufacturière
Croissance avec l'IIoT et la maintenance prédictive.5. Télécommunications & Informatique
Critique pour le 5G et l'expansion de l'infrastructure.6. Gouvernement & Secteur public
Adoption croissante pour la gouvernance numérique sécurisée.Dynamiques du marché régional
Amérique du Nord
L'Amérique du Nord domine le marché mondial des services cloud en raison des fournisseurs de cloud hyperscale, de la maturité informatique d'entreprise et du déploiement d'infrastructures IA.Europe
L'Europe reste un marché majeur soutenu par la conformité cloud dirigée par le RGPD et la demande en cloud souverain.Asie-Pacifique
Asie-Pacifique est la région qui connaît la croissance la plus rapide en raison de la numérisation des entreprises, des startups cloud-native et de l'augmentation des investissements hyperscale.Amérique latine
L'Amérique latine s'étend progressivement en raison de la croissance des services financiers numériques et de la transformation numérique des entreprises.Moyen-Orient & Afrique
La région assiste à une adoption émergente motivée par des projets de villes intelligentes, une croissance des télécommunications et une expansion de l'infrastructure numérique.Paysage concurrentiel
Le marché mondial des services cloud est très concurrentiel avec des fournisseurs hyperscale, des entreprises de logiciels d'entreprise et des entreprises de services cloud gérés qui s'étendent à l'échelle mondiale. Les principales entreprises opérant sur le marché incluent :- Amazon Web Services (AWS)
- Microsoft Azure
- Google Cloud
- IBM Cloud
- Oracle Cloud
- Alibaba Cloud
- Salesforce
- SAP
- VMware
- Tencent Cloud
Perspective stratégique
L'avenir du marché des services cloud sera façonné par des plateformes cloud nativement orientées IA, l'orchestration multi-cloud, le calcul cloud de périphérie, l'infrastructure cloud prête pour la physique quantique et les écosystèmes cloud souverains. Les clouds spécifiques à l'industrie, la sécurité à zéro confiance, les services cloud GPU et l'optimisation autonome du cloud sont attendus pour améliorer significativement l'efficacité et l'évolutivité des entreprises. L'essor des charges de travail d'IA génératives, de la cybersécurité cloud et de l'infrastructure hyperscale à faible consommation d'énergie est attendu pour créer des opportunités de croissance à long terme importantes.Perspective finale du marché
Le marché mondial des services cloud reste l'un des segments les plus dynamiques en termes de croissance au sein de la technologie d'entreprise et de l'infrastructure numérique. La migration vers le cloud, la demande en calcul IA, les priorités de cybersécurité et le déploiement multi-cloud continuent de stimuler la croissance du marché à long terme. Fournisseurs capables de délivrer un écosystème cloud sécurisé, évolutif, doté d'IA et conforme.Table des matières
Table des matières
1. Résumé exécutif 1.1 Aperçu du marché 1.2 Principaux points d'évolution du croissance 1.3 Analyse du segment le plus important 1.4 Analyse du segment le plus rapide en termes de croissance 1.5 Aperçu régional 1.6 Aperçu du paysage concurrentiel 1.7 Aperçu de l'avenir du marché 2. Introduction du marché mondial des services cloud 2.1 Définition du marché 2.2 Portée de l'étude 2.3 Hypothèses de recherche 2.4 Méthodologie de recherche 2.5 Paramètres de prévision 3. Aperçu du marché mondial des services cloud 3.1 Évolution du marché 3.2 Analyse de l'écosystème de l'industrie 3.3 Analyse de la chaîne de valeur 3.4 Analyse des structures de prix et de coûts 3.5 Aperçu de la chaîne d'approvisionnement et de l'infrastructure numérique 3.6 Paysage technologique 3.6.1 Infrastructure cloud hybride 3.6.1.1 Modèles de déploiement multi-cloud 3.6.1.1.1 Systèmes d'optimisation des charges de travail 3.6.1.1.1.1 Attribution intelligente des ressources 3.6.1.1.1.2 Échelonnage autonome du cloud 3.6.2 Plateformes de calcul cloud basées sur l'intelligence artificielle 3.6.2.1 Services cloud basés sur le GPU 3.6.2.1.1 Gestion des charges de travail d'IA générative 3.6.2.1.1.1 Hébergement et traitement des modèles d'IA 3.6.2.1.1.2 Pipelines de données intelligents 3.6.3 Calcul en périphérie et intégration avec le cloud 3.6.3.1 Architecture cloud à faible latence 3.6.3.1.1 Expansion des nœuds de périphérie 3.6.3.1.1.1 Réseaux de traitement distribué 3.6.3.1.1.2 Plateformes d'analyse en temps réel 3.7 Paysage réglementaire 3.7.1 Conformité à la souveraineté des données 3.7.1.1 Règlements de cybersécurité 3.7.1.1.1 Gouvernance des données transfrontalières 3.7.1.1.1.1 Cadres de résidence des données régionaux 3.7.1.1.1.2 Modèles de sécurité sans confiance 3.8 Tendances du marché et perspectives d'innovation 3.8.1 Plateformes cloud spécifiques à l'industrie 3.8.1.1 Applications cloud-native 3.8.1.1.1 Adoption du calcul sans serveur 3.8.1.1.1.1 Automatisation basée sur Kubernetes 3.8.1.1.1.2 Écosystèmes basés sur les API4. Dynamiques du marché mondial des services cloud
4.1 Facteurs moteurs du marché 4.1.1 Transformation numérique rapide des entreprises 4.1.1.1 Migration depuis l'infrastructure sur site 4.1.1.1.1 Évolutivité du cloud d'entreprise 4.1.1.1.1.1 Optimisation des coûts informatiques 4.1.2 Adoption croissante des applications SaaS 4.1.2.1 Solutions de productivité cloud 4.1.2.1.1 Automatisation des flux de travail d'entreprise 4.1.2.1.1.1 Croissance de la collaboration à distance 4.1.3 Expansion des charges de travail basées sur l'IA 4.1.3.1 Demande d'infrastructure d'IA 4.1.3.1.1 Plateformes d'apprentissage automatique 4.1.3.1.1.1 Expansion des clusters GPU 4.1.4 Croissance des déploiements hybrides et multi-cloud 4.1.4.1 Exigences de flexibilité des entreprises 4.1.4.1.1 Systèmes de redondance cloud 4.1.4.1.1.1 Intégration interplateforme 4.1.5 Croissance des calculs intensifs en données 4.1.5.1 Traitement des données massives 4.1.5.1.1 Analyse à haute performance 4.1.5.1.1.1 Optimisation du stockage cloud 4.2 Freins du marché 4.2.1 Coût initial élevé de l'infrastructure 4.2.1.1 Coûts des centres de données hyperscalés 4.2.1.1.1 Pression sur les coûts des ressources GPU 4.2.1.1.1.1 Défis liés à la consommation d'énergie 4.2.2 Risques de cybersécurité 4.2.2.1 Préoccupations liées aux fuites de données 4.2.2.1.1 Exposition aux menaces de type zero-day 4.2.2.1.1.1 Complexité de la sécurité cloud 4.2.3 Complexité de la conformité 4.2.3.1 Lois sur la résidence des données 4.2.3.1.1 Restrictions transfrontalières 4.2.3.1.1.1 Fragmentation réglementaire 4.2.4 Défis liés à la verrouillage des fournisseurs 4.2.4.1 Portabilité limitée 4.2.4.1.1 Problèmes de coûts multi-cloud 4.2.4.1.1.1 Risques de dépendance 4.3 Opportunités du marché 4.3.1 Plateformes cloud nativement basées sur l'IA 4.3.1.1 Hébergement d'IA générative 4.3.1.1.1 Optimisation des services d'IA 4.3.1.1.1.1 Expansion des modèles en tant que service 4.3.2 Écosystèmes de cloud souverains 4.3.2.1 Conformité nationale aux données 4.3.2.1.1 Infrastructure cloud gouvernementale 4.3.2.1.1.1 Solutions de cloud public sécurisées 4.3.3 Croissance du cloud en périphérie 4.3.3.1 Expansion de l'Internet des objets 4.3.3.1.1 Traitement à faible latence 4.3.3.1.1.1 Intégration des appareils intelligents 4.3.4 Solutions de cloud spécifiques à l'industrie 4.3.4.1 Plateformes de cloud BFSI 4.3.4.1.1 Systèmes de cloud de santé 4.3.4.1.1.1 Optimisation du cloud de fabrication 4.4 Défis du marché 4.4.1 Pression sur l'évolutivité de l'infrastructure 4.4.2 Efficacité énergétique et durabilité 4.4.3 Problèmes d'interopérabilité 4.4.4 Risques de confidentialité des données 5. Analyse de la taille du marché mondial des services cloud (en milliards de dollars), 2026???2033 5.1 Analyse de la prévision des revenus 5.2 Analyse du taux de croissance annuel composé (CAGR) 5.3 Analyse de la demande et de l'offre 5.4 Analyse de la contribution des segments 5.5 Analyse des tendances de prix6. Analyse de la segmentation du marché mondial des services cloud
6.1 Par type de service 6.1.1 Infrastructure as a Service (IaaS) 6.1.1.1 Infrastructure de calcul 6.1.1.1.1 Services de stockage 6.1.1.1.1.1 Solutions de réseautage virtuel 6.1.2 Platform as a Service (PaaS) 6.1.2.1 Plateformes de développement 6.1.2.1.1 Outils cloud-native 6.1.2.1.1.1 Services d'hébergement d'applications 6.1.3 Software as a Service (SaaS) 6.1.3.1 Outils de productivité d'entreprise 6.1.3.1.1 Plateformes CRM & ERP 6.1.3.1.1.1 Systèmes d'automatisation des flux de travail 6.1.4 Services de cloud gérés 6.1.4.1 Externalisation du cloud 6.1.4.1.1 Services de surveillance informatique 6.1.4.1.1.1 Gestion de l'infrastructure 6.1.5 Services de sécurité cloud 6.1.5.1 Gestion de l'accès et de l'identité 6.1.5.1.1 Détection des menaces 6.1.5.1.1.1 Orchestration de la sécurité cloud 6.2 Par modèle de déploiement 6.2.1 Cloud public 6.2.2 Cloud privé 6.2.3 Cloud hybride 6.2.4 Cloud multi 6.3 Par industrie d'utilisation finale 6.3.1 BFSI 6.3.2 Santé 6.3.3 Commerce de détail et e-commerce 6.3.4 Industrie manufacturière 6.3.5 Télécommunications et informatique 6.3.6 Gouvernement et secteur public 7. Analyse du marché régional 7.1 Amérique du Nord 7.1.1 États-Unis 7.1.2 Canada 7.1.3 Mexique 7.2 Europe 7.2.1 Allemagne 7.2.2 Royaume-Uni 7.2.3 France 7.2.4 Italie 7.2.5 Espagne 7.2.6 Reste de l'Europe 7.3 Asie-Pacifique 7.3.1 Chine 7.3.2 Japon 7.3.3 Inde 7.3.4 Corée du Sud 7.3.5 Australie 7.3.6 Reste de l'Asie-Pacifique 7.4 Amérique latine 7.4.1 Brésil 7.4.2 Argentine 7.4.3 Reste de l'Amérique latine 7.5 Moyen-Orient et Afrique 7.5.1 Pays du Golfe coopératif (GCC) 7.5.2 Afrique du Sud 7.5.3 Reste du Moyen-Orient et de l'Afrique 8. Paysage concurrentiel 8.1 Analyse de la part de marché 8.2 Aperçu de l'intensité concurrentielle 8.3 Développements stratégiques 8.4 Innovation de produits et expansion des plateformes 8.5 Partenariats, fusions et acquisitions 8.6 Analyse de la position dans l'écosystème cloud 9. Profils des entreprises 9.1 Amazon Web Services (AWS) 9.2 Microsoft Azure 9.3 Google Cloud 9.4 IBM Cloud 9.5 Oracle Cloud 9.6 Alibaba Cloud 9.7 Salesforce 9.8 SAP 9.9 VMware 9.10 Tencent Cloud 10. Intelligence stratégique et insights de l'IA de Pheonix 10.1 moteur de prévision de la demande de Pheonix 10.2 Analyseur d'infrastructure cloud basée sur l'IA 10.3 Suivi des risques de sécurité cloud 10.4 Insights sur l'innovation de produits 10.5 Analyse automatique des cinq forces de Porter 11. Perspective d'avenir et recommandations stratégiques 11.1 Croissance des clouds nativement basés sur l'IA 11.2 Stratégies d'expansion multi-cloud 11.3 Opportunités de cloud en périphérie et d'Internet des objets 11.4 Innovation dans les centres de données durables 11.5 Perspective de marché à long terme (2033+) 12. Annexe 12.1 Abréviations 12.2 Références de recherche 12.3 Sources de données13. À propos de Pheonix
14. Recherche de marché
14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 7
Intensité: High
Aperçu de l'intensité de la concurrence et de la structure du marché mondial des services cloud
Le marché mondial des services cloud se caractérise par une structure concurrentielle modérément consolidée dominée par les hyperscalers, où quelques grands fournisseurs de cloud contrôlent une part importante des écosystèmes d'infrastructure, de plateforme et d'entreprise. La concurrence est principalement motivée par l'infrastructure hyperscale, les capacités cloud d'intelligence artificielle, l'intégration cloud hybride et multi-cloud, la force en cybersécurité, l'empreinte mondiale des centres de données, les services natifs du cloud et l'expansion des plateformes spécifiques aux secteurs. Le marché est dominé par des acteurs majeurs tels que Amazon Web Services (AWS), Microsoft Azure, Google Cloud, IBM Cloud, Oracle Cloud, Alibaba Cloud, Salesforce, SAP, VMware et Tencent Cloud, qui compètent à travers l'échelle, les services d'intelligence artificielle, l'intégration des écosystèmes d'entreprise, les capacités de conformité et l'automatisation avancée du cloud. L'augmentation de la demande des entreprises dans le secteur des services financiers, de l'assurance et de l'investissement (BFSI), de la santé, des télécommunications, du commerce de détail, de l'industrie, des gouvernements et de l'informatique d'entreprise intensifie la concurrence. Les entreprises investissent de plus en plus dans des plateformes cloud natives pour l'intelligence artificielle, l'infrastructure cloud basée sur GPU, le cloud souverain, l'intégration cloud d'edge, la sécurité à zéro confiance et l'orchestration multi-cloud.Paysage concurrentiel du marché des services cloud mondial
Profils des entreprises leaders
- Amazon Web Services (AWS) ??? Leader mondial en IaaS, calcul cloud, stockage, services d'intelligence artificielle/machine learning et infrastructures hyperscale cloud.
- Microsoft Azure ??? Fournisseur de cloud d'entreprise puissant avec une leadership dans le cloud hybride, une intégration d'intelligence artificielle et un écosystème logiciel d'entreprise approfondi.
- Google Cloud ??? Principal fournisseur de services cloud d'intelligence artificielle, d'analyse de données, de Kubernetes et de charges de travail natives du cloud.
- IBM Cloud ??? Axé sur le cloud hybride, la transformation d'entreprise et les solutions de cloud réglementées par secteur.
- Oracle Cloud ??? Présence forte dans les bases de données cloud d'entreprise, les écosystèmes ERP et les infrastructures cloud par secteur.
- Alibaba Cloud ??? Hyperscaler majeur basé en Asie avec une forte présence dans le commerce électronique, l'intelligence artificielle et l'expansion du cloud d'entreprise.
- Salesforce ??? Fournisseur dominant de SaaS cloud avec une expansion de l'écosystème cloud menée par le CRM.
- SAP ??? Acteur puissant en SaaS d'entreprise et en ERP cloud avec des solutions de transformation numérique spécifiques aux secteurs.
- VMware ??? Fournisseur clé dans le cloud hybride, la virtualisation et les plateformes d'orchestration multi-cloud.
- Tencent Cloud ??? Présence croissante en Asie via l'infrastructure cloud, le jeu et les écosystèmes numériques d'entreprise.
Signaux clés d'intensité concurrentielle
- La concurrence entre les hyperscalers pour le calcul d'intelligence artificielle, le cloud GPU et les charges de travail d'intelligence artificielle générative s'intensifie rapidement.
- Le cloud hybride et l'orchestration multi-cloud deviennent des différenciateurs majeurs pour les entreprises.
- Le cloud souverain et l'infrastructure prête à la conformité régionale transforment la concurrence géographique.
- La cybersécurité, l'architecture à zéro confiance et les capacités de gouvernance du cloud sont des barrières clés basées sur la confiance.
- Le calcul en périphérie et les charges de travail à faible latence augmentent la différenciation des infrastructures.
- Les solutions de cloud vertical (banque, finance, assurance, santé, industrie, gouvernement) élargissent la concurrence à forte marge.
- Les partenariats stratégiques, les marchés cloud et les écosystèmes d'API renforcent le verrouillage des plateformes.
Implications stratégiques
- Les plateformes cloud nativement orientées IA et l'infrastructure GPU resteront des différenciateurs clés à long terme.
- Les fournisseurs dotés d'écosystèmes d'entreprise solides et de capacités cloud hybrides sont attendus pour gagner une plus grande part de marché.
- Le cloud souverain et la conformité relative à la résidence des données influenceront de plus en plus la croissance régionale.
- La sécurité cloud et l'optimisation des infrastructures guidée par l'automatisation peuvent améliorer la rétention d'entreprise récurrente.
- Les plateformes cloud spécifiques à un secteur créent des opportunités de croissance premium.
Perspective future
Le marché mondial des services cloud est attendu pour rester modérément consolidé avec une intensité compétitive très élevée, soutenu par l'expansion du cloud IA, les investissements hyperscale et la transformation numérique des entreprises. La concurrence future se concentrera de plus en plus sur :- l'infrastructure cloud nativement orientée IA et GPU
- le cloud hybride et l'orchestration multi-cloud
- l'écosystème cloud en périphérie et les charges de travail à faible latence
- le cloud souverain et les centres de données prêts à la conformité
- les plateformes de cybersécurité cloud à zéro confiance
- les écosystèmes cloud vertical spécifiques à un secteur
- l'infrastructure hyperscale énergétiquement efficace et l'optimisation cloud autonome
Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des services cloud
Le marché mondial des services cloud fonctionne via un écosystème alimenté par une infrastructure numérique, soutenu par des centres de données hyperscale, le développement logiciel, l'intégration de plateformes cloud, les cadres de cybersécurité, la connectivité réseau et la livraison de services d'entreprise. Ce marché est de plus en plus façonné par des plateformes cloud natives pour l'IA, des déploiements cloud hybrides, le calcul en périphérie et l'orchestration multi-cloud. Contrairement aux industries axées sur les produits physiques, les services cloud reposent sur l'évolutivité de l'infrastructure, les écosystèmes logiciels, les intégrations basées sur les API et les réseaux de livraison numériques distribués. La chaîne de valeur se concentre sur l'infrastructure de calcul, l'ingénierie des plateformes, les services gérés, la sécurité cloud et le déploiement d'entreprise. La complexité de la chaîne d'approvisionnement est élevée en raison de la dépendance aux centres de données mondiaux, de la conformité en matière de cybersécurité, des réglementations transfrontalières, de la coordination des infrastructures réseau, des intégrations multi-fournisseurs, des exigences énergétiques et de l'optimisation continue des logiciels et services.Vue d'ensemble de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des services cloud
Chaîne de valeur spécifique au marché
1. Approvisionnement d'infrastructure et de technologies de base
Serveurs, GPU, semi-conducteurs, systèmes de stockage, connectivité en fibre, matériel réseau, systèmes de refroidissement et infrastructure électrique.2. Développement de plateformes cloud et ingénierie logicielle
Plateformes IaaS, PaaS, SaaS, virtualisation, conteneurisation, orchestration, API, outils d'automatisation et logiciels natifs cloud.3. Opérations des centres de données et gestion de la capacité
Centres de données hyperscale, nœuds en périphérie, clusters de calcul, équilibrage des charges de travail, optimisation du stockage, redondance et récupération après sinistre.4. Sécurité, conformité et gouvernance
Chiffrement, gestion des identités et des accès (IAM), sécurité à zéro confiance, cadres de conformité, souveraineté des données, contrôles de confidentialité et systèmes d'audit.5. Livraison et réseaux de distribution des services
Ventes directes aux entreprises, fournisseurs de services gérés (MSP), partenaires canaux, marchés cloud, écosystèmes SaaS et livraison basée sur les API.6. Déploiement final et écosystème d'entreprise
Banques, finance et assurances (BFSI), santé, commerce de détail, télécommunications, gouvernement, industrie manufacturière, entreprises IT et startups natives cloud.Signaux clés d'évolution de la chaîne de valeur
1. Passage vers le cloud hybride et multi-cloud
Les entreprises diversifient de plus en plus leurs charges de travail entre plusieurs fournisseurs.2. Croissance de l'infrastructure cloud dédiée à l'IA
Les clusters GPU et le cloud optimisé pour l'IA se développent rapidement.3. Expansion du calcul en périphérie
Les nœuds en périphérie régionaux améliorent les services sensibles à la latence.4. Architecture orientée conformité
La souveraineté des données et la cybersécurité sont cruciales.5. Investissements dans les centres de données hyperscale
L'échelle de capacité reste un facteur concurrentiel majeur.6. Écosystèmes d'API et de marchés
Les écosystèmes de services dirigés par des partenaires renforcent la distribution.Implications stratégiques
1. Avantage d'échelle de l'infrastructure
Les grands centres de données et la capacité de calcul améliorent la compétitivité.2. Leadership en matière de sécurité et de conformité
La confiance des entreprises dépend de la gouvernance et de la préparation à la sécurité.3. Intégration de l'écosystème
Les API, les marchés et les services gérés améliorent la fidélisation.4. Différenciation par l'IA et l'automatisation
Les services natifs pour l'IA améliorent l'optimisation des charges de travail.5. Expansion du Cloud par Région
Les zones cloud régionales renforcent la conformité et les performances en latence.Perspective à Court Terme
Le marché est attendu pour évoluer vers un écosystème de cloud piloté par :- Plateformes de cloud natif pour l'intelligence artificielle
- Orchestration multi-cloud
- Intégration cloud-edge
- Zones de cloud souverain
- Sécurité sans confiance (zero-trust)
- Infrastructure de calcul intensif en GPU
- Écosystèmes de cloud spécifiques à l'industrie
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des services cloud
Le marché mondial des services cloud connaît un fort momentum d'investissement, alimenté par la transformation numérique rapide des entreprises, le calcul en cloud piloté par l'intelligence artificielle, ainsi que la demande croissante d'infrastructures numériques évolutives. Les fournisseurs de cloud hyperscale, les entreprises de logiciels d'entreprise, les entreprises de services cloud gérés, les fournisseurs de cybersécurité et les fournisseurs d'infrastructures d'intelligence artificielle investissent activement dans les centres de données, les clusters de calcul basés sur les GPU, les écosystèmes de cloud hybrides et les plateformes de mise en œuvre intelligente du cloud. L'activité d'investissement est accélérée par l'adoption croissante des applications SaaS, des charges de travail d'intelligence artificielle, des stratégies multi-cloud, du calcul en périphérie et du développement d'applications natifs du cloud. Le passage croissant vers des services cloud intégrant l'intelligence artificielle, des plateformes cloud spécifiques à l'industrie, le calcul sans serveur et l'optimisation du cloud pilotée par l'automatisation est en train de transformer significativement l'allocation du capital sur le marché. En outre, l'expansion des investissements dans les centres de données hyperscale, les déploiements de cloud souverain, les cadres de cybersécurité, la connectivité en fibre optique et les zones de cloud régionales renforcent les opportunités de croissance à long terme à l'échelle mondiale.Dynamiques actuelles d'investissement et de financement du marché mondial des services cloud
Actuellement, le marché mondial des services cloud montre une activité d'investissement croissante, avec une intensité de capital très élevée, en raison de l'expansion des infrastructures hyperscale, des exigences de calcul d'intelligence artificielle, des clusters de GPU, des réseaux en fibre optique et de l'architecture de sécurité du cloud. Les principaux acteurs investissent massivement dans les plateformes IaaS, les écosystèmes de cloud hybrides, les services cloud intégrant l'intelligence artificielle, l'intégration cloud-edge et les solutions de cloud souverain. Le marché attire un financement fort dans l'orchestration basée sur Kubernetes, le calcul sans serveur, les charges de travail natifs du cloud, les plateformes de reprise après sinistre et les systèmes de sécurité du cloud basés sur un modèle de confiance nulle. L'adoption croissante des entreprises vers l'infrastructure prête à l'intelligence artificielle et la spécialisation vertical du cloud renforce davantage le flux d'investissement. L'industrie assiste à une activité active de fusions et acquisitions, alors que les hyperscalers, les entreprises SaaS, les fournisseurs de cybersécurité et les fournisseurs de services cloud poursuivent des acquisitions stratégiques, l'expansion de l'écosystème et l'intégration cloud/intelligence artificielle.Signaux clés des dynamiques d'investissement et de financement dans le marché mondial des services cloud
- Adoption croissante de charges de travail d'intelligence artificielle, stratégies multi-cloud, calcul en périphérie et applications natives du cloud accélère les investissements dans l'infrastructure cloud.
- Expansion de centres de données hyperscale, clusters de GPU, déploiements de cloud souverain et connectivité en fibre optique augmente le déploiement de capital à long terme.
- Demande croissante de cloud hybride, services cloud gérés et écosystèmes de cloud spécifiques à l'industrie renforce le financement des infrastructures et du logiciel.
- Investissements stratégiques dans sécurité à modèle de confiance nulle, automatisation du cloud et solutions de reprise après sinistre redéfinissent l'économie de la chaîne de valeur.
- Partenariats entre hyperscalers, entreprises de logiciels d'entreprise, entreprises d'intelligence artificielle et opérateurs de télécommunications renforcent les écosystèmes d'innovation.
- Focus réglementaire croissant sur souveraineté des données, conformité en cybersécurité et gouvernance du cloud transfrontalière améliore la confiance des investisseurs.
- Demande croissante de écosystèmes de cloud sécurisés, évolutifs, dotés d'intelligence artificielle et prêts à la conformité accélère les dépenses en recherche et développement et en infrastructure.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial des services cloud
- Investissement continu dans plateformes de cloud natif à l'intelligence artificielle, automatisation et intégration cloud-edge est essentiel pour la compétitivité à long terme.
- Une intensité de capital très élevée exige une allocation forte vers les centres de données, les clusters de calcul d'intelligence artificielle, les réseaux et l'architecture de sécurité.
- Les entreprises capables de fournir écosystèmes de cloud sécurisés, évolutifs et spécialisés par secteur d'activité renforceront significativement leur position sur le marché.
- Les fusions-acquisitions stratégiques et l'intégration des écosystèmes cloud/intelligence artificielle accélèrent la diversification des services.
- Les investissements dans le cloud souverain, la cybersécurité et l'infrastructure économe en énergie resteront des priorités majeures.
- La conformité aux normes mondiales de confidentialité, de sécurité et de gouvernance du cloud est cruciale pour la confiance des entreprises et l'adoption à long terme.
- Les entreprises investissant dans l'infrastructure d'intelligence artificielle générative, l'optimisation autonome du cloud et l'orchestration multi-cloud sont censées capturer des opportunités futures substantielles.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des services cloud
À l'avenir, le marché mondial des services cloud est censé maintenir une croissance forte des investissements, alimentée par le calcul en cloud natif à l'intelligence artificielle, l'adoption du cloud hybride, l'intégration cloud-edge et l'infrastructure numérique intelligente. Le déploiement de capital futur se concentrera de plus en plus sur les services de cloud GPU, l'infrastructure de cloud prête au quantique, les écosystèmes de cloud souverain, les architectures à modèle de confiance nulle, l'optimisation autonome des charges de travail et les plateformes de cloud spécifiques à l'industrie. L'expansion du calcul pilotée par l'intelligence artificielle et l'infrastructure hyperscale durable sont censées devenir des priorités majeures d'innovation. En conclusion, le marché mondial des services cloud représente un paysage d'investissement à croissance élevée et intensif en infrastructure, où l'intégration de l'intelligence artificielle, l'évolutivité hyperscale, la cybersécurité et les écosystèmes multi-cloud définiront les stratégies de capital futures.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial des services cloud
Le marché mondial des services cloud connaît une transformation rapide, impulsée par les avancées en informatique cloud native à l'IA, orchestration multi-cloud, calcul en périphérie, conteneurisation, architecture serverless, infrastructure prête pour la physique quantique et optimisation autonome du cloud. Le marché montre un niveau d'intensité d'innovation élevé, soutenu par la montée de la transformation numérique des entreprises, la croissance des charges de travail à l'IA et la demande d'écosystèmes intelligents de cloud évolutifs. Au cœur de cette transformation se trouve le passage de l'infrastructure hébergée traditionnelle vers des plateformes intelligentes de cloud intégrant l'IA capables d'auto-échelonnage, d'optimisation des charges de travail, d'allocation prédictive des ressources et d'analyse en temps réel. Les fournisseurs investissent de plus en plus dans l'infrastructure cloud basée sur les GPU, les accélérateurs cloud à l'IA et les systèmes de gestion du calcul autonome pour soutenir l'IA générative, les grandes données et les charges de travail d'entreprise à haute performance. Un domaine majeur d'innovation est le cloud hybride et l'orchestration multi-cloud, où les entreprises déployent des architectures flexibles qui combinent des environnements cloud publics, privés et distribués. Ces systèmes améliorent la résilience, la diversification des fournisseurs et l'équilibrage des charges de travail. Le marché connaît également un développement rapide en conteneurisation, orchestration Kubernetes, calcul serverless et microservices natifs du cloud, permettant aux organisations d'améliorer l'agilité du déploiement, l'optimisation des coûts et l'évolutivité des applications. L'intégration cloud-edge reste cruciale, avec une adoption croissante de nœuds edge distribués, traitement en cloud à faible latence, couches de calcul intégrées à l'IoT et traitement localisé des données en temps réel pour les télécommunications, l'industrie, les systèmes autonomes et les villes intelligentes. Les fournisseurs de cloud innover dans le domaine de la sécurité à zéro confiance, le calcul confidentiel, l'infrastructure cloud souveraine, les systèmes d'adéquation automatisée et les architectures basées sur le chiffrement, aidant à améliorer la cybersécurité et l'alignement réglementaire. En outre, les avancées en observabilité pilotée par l'IA, automatisation du cloud, analyse prédictive de l'infrastructure, centres de données hyperscale durables et optimisation énergétique du calcul redéfinissent la différenciation compétitive. La convergence de l'IA, du calcul distribué, de la cybersécurité, de l'automatisation et de l'infrastructure native du cloud redéfinit le paysage technologique futur du marché mondial des services cloud.Aperçu du paysage technologique et de l'innovation du marché mondial des services cloud
Actuellement, le marché mondial des services cloud présente une activité brevetière très élevée et une forte commercialisation dans l'infrastructure hyperscale, les plateformes cloud à l'IA, les architectures hybrides et les écosystèmes logiciels intelligents du cloud.1. Innovation dans l'infrastructure cloud native à l'IA
Le cloud basé sur les GPU, les accélérateurs à l'IA et l'optimisation automatisée du calcul impulsent l'évolution du cloud.2. Orchestration du cloud hybride et multi-cloud
L'équilibrage flexible des charges de travail à travers des environnements cloud distribués s'élargit rapidement.3. Calcul en périphérie et systèmes de cloud distribué
Le calcul à faible latence et l'intelligence locale du cloud soutiennent les applications en temps réel.4. Conteneurisation et architecture serverless
Le développement natif du cloud accélère l'agilité des applications et l'efficacité opérationnelle.5. Sécurité à zéro confiance et systèmes de cloud souverain
La sécurité prête à la conformité et les environnements cloud régionaux renforcent la confiance des entreprises.6. Technologies de centres de données durables et d'optimisation énergétique
L'efficacité de la climatisation, l'intégration des sources d'énergie renouvelable et les systèmes de cloud sensibles au carbone prennent de l'importance.Signaux clés du paysage technologique et de l'innovation dans le marché mondial des services cloud
Plusieurs signaux d'innovation façonnent le marché :1. Augmentation de la demande en infrastructure cloud dédiée à l'IA générative
Les charges de travail à l'IA augmentent significativement la demande en capacité de calcul et en cloud basé sur les GPU.2. Développement des stratégies hybrides et multi-cloud
Les entreprises donnent la priorité à la flexibilité, à la résilience et à la portabilité des charges de travail.3. Augmentation du développement d'applications nativement cloud
Les microservices, les conteneurs et les fonctions serverless deviennent la norme.4. Croissance de l'intégration cloud du bord et de l'IoT
Le traitement distribué renforce les applications industrielles et télécom en temps réel.5. Innovation en matière de cybersécurité et de conformité
Les solutions de zéro-trust, de chiffrement et de souveraineté des données deviennent des différenciateurs clés.6. Durabilité et priorités du cloud vert
L'infrastructure hyperscale à faible consommation d'énergie reçoit une attention accrue en recherche et développement.Implications stratégiques du paysage technologique et de l'innovation sur le marché mondial des services cloud
L'évolution du paysage technologique est en train de transformer significativement la concurrence sur le marché des services cloud. Les entreprises sont de plus en plus en concurrence sur les capacités de calcul d'IA, l'évolutivité du cloud, l'architecture de cybersécurité, l'automatisation des charges de travail, la flexibilité hybride, la conformité réglementaire et l'efficacité de l'infrastructure. Les fournisseurs investissant dans des clouds natifs à l'IA, des plateformes du bord, des infrastructures souveraines, l'orchestration Kubernetes et l'automatisation du cloud sont attendus pour renforcer leur position de marché à long terme. Les collaborations stratégiques entre les hyperscalers, les entreprises de semi-conducteurs, les fournisseurs de télécommunications, les fournisseurs de cybersécurité et les écosystèmes SaaS accélèrent la commercialisation et transforment l'infrastructure numérique à l'échelle mondiale. La convergence croissante de l'IA, le calcul multi-cloud, le traitement du bord, la cybersécurité, l'automatisation et les plateformes cloud spécifiques aux secteurs crée des opportunités de différenciation à long terme importantes. En outre, l'accent mis sur la réglementation concernant la souveraineté des données, la gouvernance des clouds transfrontaliers, la protection de la vie privée et l'efficacité énergétique encourage une innovation plus forte et une localisation accrue de l'infrastructure.Paysage technologique et innovation du marché mondial des services cloud - Perspective d'avenir
En perspective jusqu'en 2026???2033, le marché mondial des services cloud est attendu pour évoluer vers des écosystèmes de cloud intelligents, hautement autonomes et optimisés par l'IA. Les développements technologiques futurs devraient inclure :1. Gestion du cloud pilotée par l'IA autonome
Des environnements de cloud auto-optimisés amélioreront l'efficacité et l'équilibrage des charges de travail.2. Infrastructure de cloud prête pour la quantique
Les services de cloud d'accès quantique en phase précoce pourraient renforcer les charges de travail à haute performance.3. Orchestration avancée multi-cloud
L'automatisation inter-cloud et la portabilité neutre par rapport aux fournisseurs se développeront rapidement.4. Calcul distribué natif du bord
Le traitement local deviendra central pour les applications IoT, télécom et en temps réel.5. Systèmes de cloud hyperscale durables
L'infrastructure à faible teneur en carbone et à faible consommation d'énergie deviendra un différenciateur majeur.6. Zones cloud souveraines et réglementées
Les environnements de cloud locaux renforceront la confiance et l'adoption.7. Sécurité intégrée à l'IA et défense préditive contre les cybermenaces
La détection autonome des menaces et l'intelligence sur les risques cloud amélioreront la résilience. Dans l'ensemble, les entreprises capables de combiner l'infrastructure d'IA, l'ingénierie cloud évolutif, l'innovation en cybersécurité, l'intégration du bord, l'automatisation, l'alignement réglementaire et les opérations hyperscale durables seront les mieux placées pour mener l'évolution future du marché mondial des services cloud.Risque de marché
Risque global: High
Geopolitical Exposure: High
Risque de substitution: Moderate
Analyse des risques et des perturbations du marché mondial des services cloud
Le marché mondial des services cloud fonctionne dans un environnement à forte perturbation et à forte dépendance stratégique, alimenté par l'accélération des charges de travail liées à l'intelligence artificielle, les menaces en cybersécurité, les lois sur la souveraineté des données, la concentration des hyperéchelles, les contraintes énergétiques et les écosystèmes multi-cloud en évolution. Bien que le marché montre une croissance exceptionnelle à long terme en raison de la transformation numérique des entreprises, de l'adoption du SaaS et de l'expansion du calcul natif à l'IA, il reste exposé à la fragmentation réglementaire, aux risques de concentration des infrastructures, à la dépendance aux fournisseurs, aux tensions géopolitiques et aux perturbations technologiques rapides. Une caractéristique structurelle définissante du marché est son évolution depuis une infrastructure de calcul/magasinnage évolutive vers des écosystèmes cloud intelligents, intégrant l'IA et à plusieurs couches. Le IaaS, PaaS et SaaS traditionnels restent fondamentaux, mais la création de valeur se déplace rapidement vers les services cloud GPU, l'hébergement de modèles d'IA, l'orchestration du cloud de périphérie, la sécurité à zéro confiance, l'infrastructure cloud souveraine et les plateformes cloud spécifiques à un secteur. Le marché est également de plus en plus concentré autour des hyperéchelles et des empilages de cloud orientés écosystème, créant une dépendance stratégique au matériel de calcul, à la géographie des centres de données, à l'accès aux semi-conducteurs et à l'interopérabilité logicielle.Environnement actuel des risques du marché mondial des services cloud
L'environnement actuel du marché est caractérisé par une croissance rapide, une forte concentration des infrastructures et une forte complexité réglementaire. L'un des facteurs de perturbation les plus importants concerne les risques liés à la cybersécurité et à la résilience opérationnelle. Les fournisseurs de cloud gèrent des données, des applications, des systèmes d'identité et des charges de travail d'IA critiques pour les entreprises. Les rançonnages, les mauvaises configurations du cloud, les fuites d'API, les menaces internes et les vulnérabilités à zéro jour peuvent causer des perturbations majeures en termes de réputation et d'opérations. Un autre domaine de risque majeur est la souveraineté des données et la fragmentation réglementaire. Les gouvernements exigent de plus en plus un hébergement localisé des données, une architecture cloud souveraine, une conformité à la protection de la vie privée et des restrictions sur les transferts transfrontaliers. Cela affecte directement l'architecture cloud, l'expansion régionale et les coûts de conformité. Le marché fait également face à des risques liés à la concentration des fournisseurs et à la dépendance aux hyperéchelles. Les entreprises dépendent souvent fortement d'un petit nombre de fournisseurs, ce qui crée un déséquilibre de pouvoir tarifaire, des défis de verrouillage et une concentration d'écosystème. En outre, la dépendance aux semi-conducteurs, aux GPU et à l'infrastructure énergétique devient un risque stratégique majeur. La croissance du cloud intégrant l'IA dépend des puces avancées, du calcul à haute densité, de la connectivité en fibre optique et des centres de données à forte intensité énergétique. En parallèle, la pression sur l'optimisation des coûts cloud, la complexité de l'orchestration multi-cloud et les exigences d'interopérabilité transforment le comportement d'achat des entreprises.Signaux clés de risques et de perturbations dans le marché mondial des services cloud
1. Exposition aux risques de cybersécurité et de fuites de données
Les écosystèmes cloud restent des cibles de valeur pour les rançonnages, les attaques d'API, la compromission d'identité et la fuite de données.2. Souveraineté des données et fragmentation réglementaire
Les lois de confidentialité régionales, les exigences d'architecture cloud souveraine et les restrictions transfrontalières augmentent la complexité architecturale.3. Concentration des hyperéchelles et verrouillage des fournisseurs
La dépendance forte des entreprises envers les grands fournisseurs de cloud augmente les risques liés au prix, à la migration et à la résilience.4. Dépendance aux semi-conducteurs, aux GPU et à l'infrastructure
La croissance du cloud intégrant l'IA dépend de la disponibilité des puces, de la densité de calcul, de l'échelle réseau et de l'approvisionnement énergétique.5. Pression croissante sur l'optimisation des coûts cloud
Le FinOps, le surprovisionnement, les coûts de stockage et l'économie du calcul IA deviennent des préoccupations majeures pour les entreprises.6. Complexité multi-cloud et risque d'interopérabilité
L'orchestration interplateforme, la latence, la portabilité des charges de travail et la compatibilité des API augmentent la charge opérationnelle.7. Exposition à l'énergie et à la durabilité
Les centres de données à grande échelle font face à une demande croissante d'électricité, aux exigences de refroidissement et à la pression sur l'efficacité carbone.8. Obsolescence rapide des technologies
L'infrastructure native à l'IA, le calcul cloud de périphérie, la préparation quantique et les systèmes de cloud autonomes raccourcissent les cycles d'innovation.Implications stratégiques des risques et des perturbations du marché mondial des services cloud
L'environnement de perturbation en évolution crée à la fois des opportunités de croissance majeures et des risques d'infrastructure stratégique. L'une des implications stratégiques les plus importantes est le besoin de des écosystèmes cloud sécurisés, capables de souveraineté et centrés sur l'IA. Les fournisseurs doivent de plus en plus combiner le calcul, le stockage, les services d'IA, le réseau, la sécurité et la gouvernance en plateformes d'entreprise intégrées. Les entreprises doivent investir dans la capacité cloud GPU, la sécurité à zéro confiance, le déploiement de cloud souverain, l'intégration de périphérie, l'automatisation et l'orchestration natif cloud pour maintenir leur compétitivité. L'intégration verticale à travers les puces, le réseau, les centres de données, le logiciel cloud et les empilages IA devient de plus en plus précieuse pour la performance et la résilience. La convergence de l'IA, de la cybersécurité, du calcul de périphérie, de l'Internet des objets et des environnements cloud spécifiques à un secteur transforme également la chaîne de valeur. Les entreprises ayant une meilleure interopérabilité entre l'informatique d'entreprise, le SaaS, l'analyse et les charges de travail d'IA peuvent gagner en adhérence et en revenus récurrents à long terme. En outre, l'expansion régionale via les zones cloud souveraines et l'infrastructure localisée deviendra stratégiquement critique. Les entreprises se concentrant sur les services cloud intégrant l'IA, le cloud hybride, les plateformes cloud spécifiques à un secteur, l'architecture axée sur la cybersécurité et les écosystèmes hyperscalés évolutifs sont censés renforcer la leadership du marché à long terme.Global Cloud Service Market Risk & Disruption Forward Outlook
Envisageant l'avenir jusqu'en 2026???2033, le marché mondial des services cloud est censé devenir de plus en plus natif de l'intelligence artificielle, régulé et sensible à l'infrastructure.1. Expansion des plateformes cloud natives de l'intelligence artificielle
L'entraînement de l'IA, l'hébergement d'inférence et les écosystèmes cloud GPU deviendront des moteurs de croissance majeurs.2. Expansion des clouds souverains et des zones de données régionales
L'infrastructure basée sur la conformité localisée s'étendra à l'échelle mondiale.3. Augmentation de la complexité des clouds multi-cloud et hybrides
Les entreprises continueront à équilibrer la résilience, la flexibilité et les coûts sur les plateformes.4. Normes de cybersécurité et de confiance zéro plus élevées
Les architectures de sécurité cloud deviendront plus intégrées et exigeantes en termes de conformité.5. Convergence accrue entre le cloud et le bord
Les applications à faible latence et les charges de travail IoT renforceront l'adoption du cloud distribué.6. Contraintes accrues en matière d'énergie et de durabilité
Les centres de données écologiques, le refroidissement efficace et le calcul conscient de la carbone deviendront plus importants.7. Consolidation concurrentielle et verrouillage des écosystèmes
Les grands fournisseurs pourraient renforcer leur domination sur la plateforme via l'IA et les services intégrés.8. Croissance des plateformes cloud spécifiques à l'industrie
Les clouds de santé, de BFSI, du gouvernement et de la fabrication s'étendront rapidement. En conclusion, le marché mondial des services cloud représente un environnement d'infrastructure numérique à haut potentiel de croissance, critique pour la mission et dominant dans l'écosystème, où la résilience en cybersécurité, la conformité souveraine, la capacité de calcul d'IA, l'interopérabilité et l'échelle énergétiquement efficace définiront la réussite compétitive à long terme.Paysage réglementaire
Complexité: High
Approval Pathway: Multi_jurisdictional
Aperçu de l'environnement réglementaire et politique du marché mondial des services cloud
L'environnement réglementaire et politique joue un rôle critique dans la formation du marché mondial des services cloud, car les gouvernements, les autorités de cybersécurité et les régulateurs de l'infrastructure numérique mettent de plus en plus l'accent sur la souveraineté des données, la protection de la vie privée, la résilience numérique et la gouvernance des clouds transfrontaliers. Les cadres réglementaires régissant le stockage en cloud, la résidence des données, les contrôles de cybersécurité, les normes de chiffrement, la confiance numérique et la conformité aux normes sectorielles en matière de cloud ont un impact significatif sur le déploiement de l'infrastructure, l'adoption par les entreprises et l'évolutivité internationale. Les services cloud opèrent au cœur de l'informatique d'entreprise, de la transformation numérique, du calcul en IA, des services financiers, de la santé, des télécommunications et de la modernisation du secteur public. Alors que les organisations migrent de plus en plus leurs charges de travail critiques vers des environnements cloud publics, privés, hybrides et multi-cloud, la surveillance réglementaire concernant la protection des données, la fiabilité du cloud, les contrôles d'accès et la continuité opérationnelle devient de plus en plus importante. Le marché est également influencé par les politiques émergentes liées à la gouvernance de l'IA, aux transferts de données transfrontaliers, aux cadres de cloud souverain, à la cybersécurité zéro confiance, aux réglementations sectorielles spécifiques au cloud et à l'infrastructure hyperscale à faible consommation d'énergie. Les gouvernements équilibrent de plus en plus l'innovation en cloud avec les exigences nationales en matière de protection des données et de souveraineté numérique. En outre, les politiques de l'économie numérique, les programmes d'infrastructure intelligente et les initiatives de modernisation des entreprises renforcent davantage le soutien réglementaire à l'adoption sécurisée du cloud à l'échelle mondiale.Aperçu de l'environnement réglementaire et politique du marché mondial des services cloud
Actuellement, le marché mondial des services cloud fonctionne sous un cadre réglementaire très structuré et axé sur la conformité, comprenant des lois sur la protection de la vie privée, des exigences en matière de cybersécurité, des politiques de gouvernance du cloud, des normes de conformité sectorielles en informatique et des réglementations numériques transfrontalières. L'une des tendances réglementaires les plus importantes influençant le marché est l'accent croissant mis sur la souveraineté et la résidence des données. Les entreprises exigent de plus en plus des services cloud optimisés géographiquement qui respectent les lois nationales sur le stockage et les obligations locales de traitement des données. Un autre développement réglementaire majeur concerne l'augmentation des exigences en matière de cybersécurité et de modèle zéro confiance. Les fournisseurs de cloud doivent assurer un chiffrement robuste, une gestion des identités, des contrôles d'accès, une récupération après sinistre, une détection des menaces et une résilience opérationnelle. La gouvernance du cloud transfrontalier reste également un facteur majeur. Les juridictions différentes appliquent des règles variées en matière de protection de la vie privée numérique, de portabilité des données, de traitement de l'IA et d'accès au cloud entre pays. La conformité sectorielle est particulièrement importante dans les secteurs BFSI, de la santé, gouvernementaux, des télécommunications et de l'informatique d'entreprise, où les fournisseurs de cloud doivent respecter des certifications réglementaires strictes. En outre, les politiques de durabilité et d'efficacité énergétique influencent progressivement les opérations des centres de données hyperscale et l'expansion de l'infrastructure cloud.Signaux clés de l'environnement réglementaire et politique du marché mondial des services cloud
1. Augmentation des exigences de souveraineté et de résidence des données
Les fournisseurs de cloud exigent de plus en plus des infrastructures spécifiques à la région et des capacités de conformité locales.2. Développement des normes de cybersécurité et de zéro confiance
Le chiffrement, la gestion des accès identitaires et l'architecture de cloud résiliente deviennent essentiels.3. Augmentation de la complexité de la gouvernance du cloud transfrontalier
Les opérations de cloud mondial doivent s'adapter aux réglementations numériques spécifiques aux juridictions.4. Élargissement de la conformité sectorielle au cloud
BFSI, santé, gouvernement et télécommunications exigent des certifications plus strictes et une préparation aux audits.5. Influence de la gouvernance de l'IA et de l'infrastructure durable
Les charges de travail en IA et les opérations hyperscale à faible consommation d'énergie augmentent le focus réglementaire.Implications stratégiques de l'environnement réglementaire et politique du marché mondial des services cloud
L'environnement réglementaire émergent crée des implications stratégiques majeures pour les hyperscalers, les fournisseurs de services cloud gérés, les entreprises SaaS, les fournisseurs de cybersécurité et les clients d'entreprise. L'une des implications les plus importantes est l'augmentation du besoin de systèmes cloud sécurisés, conformes et optimisés régionalement. Les fournisseurs de cloud doivent investir massivement dans la résilience cybernétique, les zones de cloud souverain, l'automatisation de la conformité, les cadres de chiffrement, la gouvernance de l'IA et l'infrastructure prête à l'audit pour rester compétitifs à l'échelle mondiale. L'intégration croissante de l'IA, du calcul en périphérie, de l'orchestration multi-cloud et des plateformes de cloud sectorielles pousse également les fournisseurs vers l'innovation dirigée par la conformité. Les entreprises capables de concilier l'évolutivité, la sécurité, la conformité régionale et l'efficacité opérationnelle renforceront probablement leur position sur le marché à long terme. En outre, les entreprises possédant une intégration hybride-cloud solide, des stratégies de localisation des données et des capacités de conformité sectorielle spécialisées gagneront un avantage compétitif plus fort.Perspective future de l'environnement réglementaire et politique du marché mondial des services cloud
En perspective jusqu'en 2026-2033, l'environnement réglementaire des services cloud est prévu pour devenir de plus en plus axé sur la souveraineté, dirigé par la cybersécurité et gouverné par l'IA, à mesure que les écosystèmes de cloud intelligents continuent de s'étendre à l'échelle mondiale. Les réglementations futures mettront probablement l'accent sur la transparence de l'IA, la confiance numérique transfrontalière, la résilience du cloud, l'infrastructure souveraine, la sécurité prête au quantum et la gouvernance du cycle de vie des données. Les gouvernements peuvent continuer à renforcer les lois sur la protection de la vie privée en cloud, les exigences en matière de cybersécurité, la conformité sectorielle et les stratégies nationales d'infrastructure numérique. L'expansion des plateformes cloud natives pour l'IA, des clouds souverains, de l'orchestration multi-cloud et de l'intégration cloud en périphérie pourrait encore augmenter la complexité réglementaire. Au global, l'environnement réglementaire et politique restera un facteur critique influençant la confiance, l'évolutivité, l'expansion de l'infrastructure, la validation de la sécurité et la position compétitive dans le marché mondial des services cloud. Les entreprises capables de concilier l'innovation, la résilience cybernétique, la conformité réglementaire, la préparation aux clouds souverains et l'efficacité de l'infrastructure seront les mieux positionnées pour saisir les opportunités de croissance à long terme.Questions fréquemment posées
Quelle est la taille prévue du marché mondial des services cloud d'ici 2033 ?
Le marché devrait atteindre environ 2 145,85 milliards de dollars américains d'ici 2033.
Quels sont les facteurs qui stimulent la croissance du marché mondial des services cloud ?
Les principaux moteurs de croissance incluent la transformation numérique des entreprises, l'adoption de l'intelligence artificielle, le déploiement en cloud hybride, le traitement des données massives, l'expansion du SaaS et la demande en cybersécurité.
Quelle région domine le marché mondial des services cloud ?
L'Amérique du Nord domine actuellement le marché en raison de l'infrastructure hyperscale forte, de l'adoption avancée des entreprises et des fournisseurs de cloud leaders.
Quel segment croît le plus rapidement sur le marché des services cloud ?
Les services gérés de cloud intégré à l'intelligence artificielle et de cloud multi-cloud sont les segments qui croissent le plus rapidement en raison de l'optimisation des charges de travail des entreprises, de la flexibilité et de la demande en automatisation basée sur l'intelligence artificielle.