
Rapport sur le marché mondial de l'isobutanol, taille, part et prévision 2026–2033
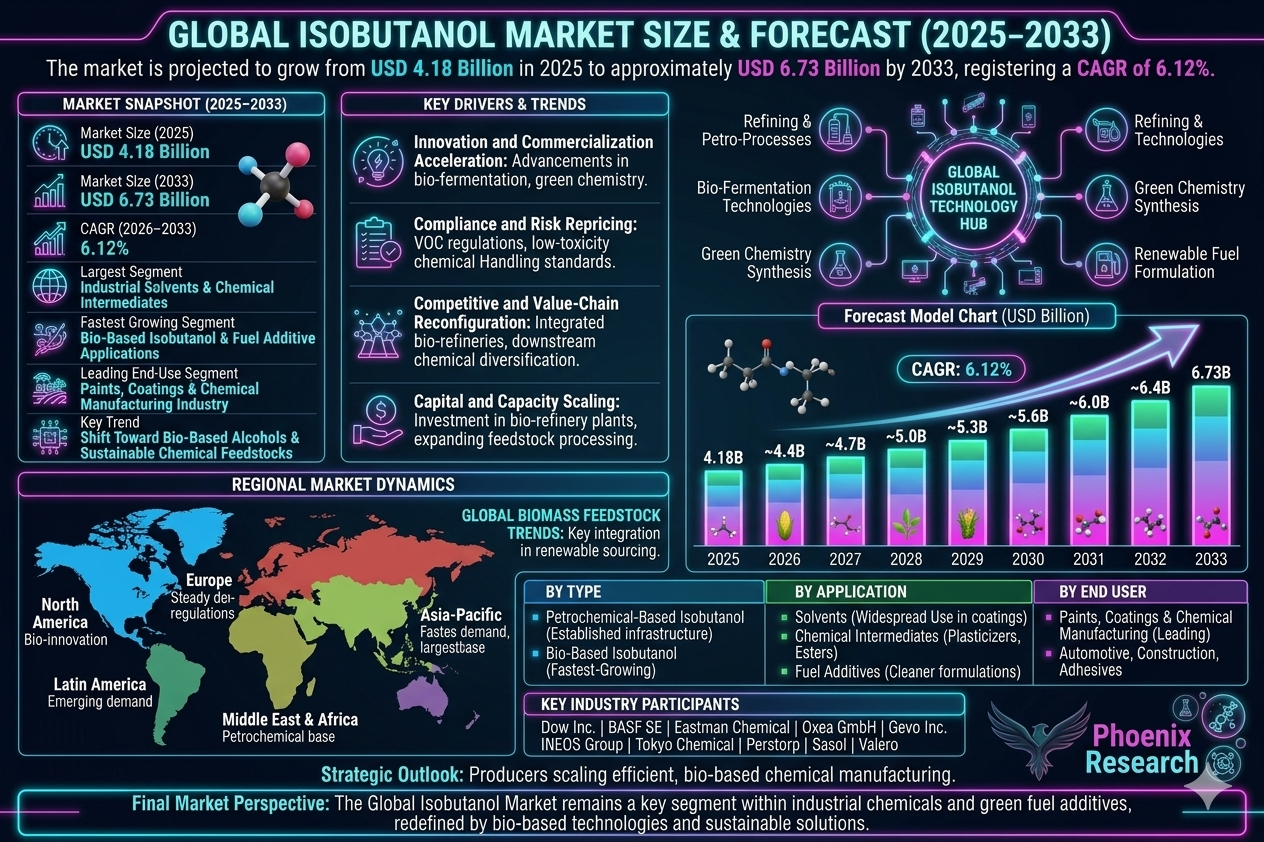
Le marché mondial de l'isobutanol devrait connaître une croissance stable et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 4,18 milliard de dollars en 2025, le marché est prévu pour atteindre près de 6,73 milliard de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 6,12 %. Cette croissance est entraînée par une demande croissante pour des solvants industriels et des intermédiaires chimiques, une adoption croissante de l'isobutanol comme additif de carburant et composant de carburant biologique, des applications étendues dans les peintures, revêtements, colles et pharmaceutiques, ainsi qu'une augmentation des investissements dans la production chimique durable et les technologies d'isobutanol à base biologique.
Aperçu de la prévision du marché mondial de l'isobutanol (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 4,18 milliard de dollars américains |
| Taille du marché (2033) | 6,73 milliard de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 6.12% |
| Plus grand segment | Solvants industriels et intermédiaires chimiques |
| Segment en croissance la plus rapide | Isobutanol à base biologique et applications en tant qu'additifs pour carburant |
| Segment d'utilisation final dominant | Peintures, revêtements et industrie de fabrication chimique |
| Tendance clé | Passage vers les alcools à base biologique et les matières premières chimiques durables |
| Influence réglementaire | Réglementations sur les émissions de COV, conformité environnementale et normes de sécurité industrielle |
| Perspective d'avenir | Croissance alimentée par les produits chimiques durables, les additifs pour carburant et la demande en solvants industriels |
Taille et prévision du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol devrait connaître une croissance stable pendant la période de prévision, de 2026 à 2033. Le marché était estimé à 4,18 milliard de dollars américains en 2025 et devrait atteindre environ 6,73 milliard de dollars américains d'ici 2033, enregistrant un taux de croissance annuel composé (TCA) de 6,12 %. La croissance du marché est principalement entraînée par la demande croissante en solvants industriels, l'utilisation croissante en tant qu'intermédiaires chimiques, l'adoption croissante dans les additifs pour carburant et la préférence croissante pour des alternatives chimiques à base biologique. L'isobutanol est un important alcool industriel utilisé dans les peintures, les revêtements, les plastifiants, les formulations de carburant et la synthèse chimique. Sa polyvalence en tant que solvant et intermédiaire est favorisant son adoption à travers plusieurs industries. En outre, l'augmentation des réglementations environnementales et le passage vers des produits chimiques à faible teneur en COV et à base biologique soutiennent l'expansion à long terme du marché.Aperçu du marché mondial de l'isobutanol
L'isobutanol est un alcool ramifié à quatre atomes de carbone utilisé à grande échelle comme solvant, intermédiaire chimique et composant d'additif pour carburant. Le marché inclut l'isobutanol dérivé du pétrole et l'isobutanol à base biologique, servant des applications dans les peintures, les adhésifs, les pharmaceutiques, les plastiques et les secteurs de l'énergie. Le produit est largement utilisé dans les peintures et revêtements, les plastifiants, les lubrifiants, les additifs pour l'essence et la fabrication de produits chimiques spécialisés. Le marché se déplace vers des méthodes de production durables, des technologies de fermentation biologique et des processus chimiques respectueux de l'environnement.Moteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les progrès dans les processus de fermentation biologique, les technologies de production catalytique et la chimie verte améliorent l'efficacité de production et la durabilité. Les processus d'ingénierie chimique améliorés permettent une plus grande pureté et des méthodes de production plus économiques.Implications du marché
Les entreprises investissant dans les technologies de production à base biologique et les processus chimiques à faible émission sont censées renforcer leur compétitivité sur le marché.2. Conformité et réévaluation des risques
Les réglementations sur les émissions de VOC, les normes de sécurité environnementale et les politiques de manipulation des produits chimiques influencent les méthodes de production et les stratégies de formulation. Les gouvernements encouragent l'adoption d'alternatives chimiques à faible toxicité et durables.Implications du marché
Les entreprises proposant des solutions d'isobutanol conformes, à faible émission et durables sont susceptibles de gagner une acceptation plus forte du point de vue réglementaire et industriel.3. Réconfiguration de la concurrence et de la chaîne de valeur
Le marché est très concurrentiel, car les fabricants chimiques, les entreprises de biocarburants et les producteurs de produits chimiques spécialisés augmentent leurs capacités de production. L'intégration des matières premières renouvelables et des modèles de production chimique circulaire modifie les chaînes de valeur.Implications du marché
Les entreprises se concentrant sur l'intégration bio-sourcée et la diversification des produits chimiques en aval peuvent gagner des marges plus fortes.4. Capital et mise à l'échelle des capacités
L'augmentation des investissements dans les raffineries biologiques, les usines de production chimique et le traitement des matières premières durables soutient l'expansion du marché. La demande croissante provenant des revêtements, de l'énergie et des secteurs de la fabrication industrielle augmente les exigences en termes de capacité de production.Implications du marché
Les producteurs qui échelonnent des installations de production chimique efficaces et durables sont censés saisir les opportunités futures.Analyse de la segmentation du marché
Par type
1. Isobutanol à base pétrochimique
C'est encore le segment le plus important en raison de l'infrastructure de production établie et de l'efficacité des coûts.2. Isobutanol à base biologique
Segment en croissance la plus rapide, tiré par la durabilité et la demande en produits chimiques renouvelables.Par application
1. Solvants
Plus grand segment en raison de l'utilisation généralisée dans les revêtements et les formulations industrielles.2. Intermédiaires chimiques
Utilisés dans les plastifiants, les esters et la production d'intermédiaires chimiques spécialisés.3. Additifs pour carburant
Demande croissante motivée par les formulations de carburants plus propres.4. Revêtements et peintures
Demande forte en raison de l'activité industrielle et de construction.5. Pharmaceutiques et autres
Utilisés dans la synthèse de niche et les applications spécialisées.Dynamiques du marché régionales
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial de l'isobutanol en raison d'une base de production chimique solide, d'une expansion industrielle et d'une demande croissante en revêtements.Amérique du Nord
L'Amérique du Nord montre une croissance forte, tirée par l'innovation chimique à base biologique et les applications d'additifs pour carburant.Europe
L'Europe connaît une demande stable soutenue par les réglementations environnementales et l'adoption de produits chimiques durables.Amérique latine
L'Amérique latine s'élargit progressivement en raison de la croissance industrielle et de la demande en revêtements.Moyen-Orient et Afrique
La région émerge avec une croissance entraînée par les investissements pétrochimiques et la diversification industrielle.Paysage concurrentiel
Le marché mondial de l'isobutanol est très concurrentiel, avec des fabricants chimiques et des entreprises de production à base biologique opérant à l'échelle mondiale.Les entreprises clés opérant sur le marché comprennent :
- Dow Inc.
- BASF SE
- Eastman Chemical Company
- Oxea GmbH
- Gevo Inc.
- INEOS Group
- Tokyo Chemical Industry Co.
- Perstorp Holding AB
- Sasol Limited
- Valero Energy Corporation
Perspective stratégique
L'avenir du marché de l'isobutanol sera façonné par les technologies de production à base biologique, l'innovation chimique durable et l'expansion des additifs de carburant vert. Des procédés de fermentation avancés et l'intégration de matières premières renouvelables amélioreront significativement les performances environnementales et l'efficacité des coûts. L'essor des peintures à faible teneur en composés organiques volatils (VOC), des produits chimiques durables et des raffineries biologiques est susceptible de créer des opportunités de croissance à long terme importantes.Perspective du marché final
Le marché mondial de l'isobutanol reste un segment clé au sein des produits chimiques industriels, des peintures et des écosystèmes de carburants durables. La demande croissante pour des solvants, des produits chimiques verts et des intermédiaires industriels continue de stimuler la croissance du marché à long terme. Les entreprises capables de proposer des solutions chimiques efficaces, durables et innovantes seront les mieux placées pour saisir les opportunités futures. La convergence de la chimie à base biologique, de la demande industrielle et des réglementations environnementales est susceptible de redéfinir l'avenir de l'industrie mondiale de l'isobutanol.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de l'isobutanol (2026???2033)
- 1.2 Aperçu de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Aperçu des segments de croissance clés
- 1.4 Points clés par région
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché de l'isobutanol
- 2.2 Portée et couverture du marché
- 2.3 Évolution des alcools industriels
- 2.4 Rôle de l'isobutanol dans les écosystèmes industriels
- 2.5 Aperçu du cadre réglementaire et environnemental
- 2.6 Transition vers des produits chimiques à base biologique
- 3. Méthodologie de recherche
- 3.1 Approche de collecte des données
- 3.2 Modèle d'estimation du marché
- 3.3 Hypothèses de prévision (2026???2033)
- 3.4 Techniques de validation des données
- 3.5 Limites et considérations
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la demande en solvants industriels
- 4.1.2 Développement des applications en intermédiaires chimiques
- 4.1.3 Croissance de l'utilisation d'additifs pour carburants
- 4.1.4 Transition vers des alternatives chimiques à base biologique
- 4.1.5 Augmentation de la demande en peintures et revêtements
- 4.2 Freins
- 4.2.1 Volatilité des prix des matières premières pétrochimiques
- 4.2.2 Coûts de conformité environnementale
- 4.2.3 Concurrence des autres alcools
- 4.3 Opportunités
- 4.3.1 Développement de l'isobutanol à base biologique
- 4.3.2 Développement des revêtements à faible teneur en VOC
- 4.3.3 Intégration des matières premières renouvelables
- 4.3.4 Innovation en additifs pour carburants verts
- 4.4 Défis
- 4.4.1 Mise à l'échelle des technologies de fermentation biologique
- 4.4.2 Complexité de la conformité réglementaire
- 4.4.3 Concurrence du marché provenant des alcools établis
- 4.1 Moteurs
- 5. Taille du marché mondial de l'isobutanol et prévisions (en milliards de dollars), 2026???2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse des tendances du taux de croissance annuel composé (CAGR)
- 5.3 Patterns de croissance de la demande
- 5.4 Tendances des revenus par application
- 5.5 Perspective du marché futur
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026???2033
- 6.1 Par type
- 6.1.1 Isobutanol basé sur le pétrochimique
- 6.1.2 Isobutanol à base biologique (segment en croissance la plus rapide)
- 6.2 Par application
- 6.2.1 Solvants (segment le plus important)
- 6.2.2 Intermédiaires chimiques
- 6.2.3 Additifs pour carburants
- 6.2.4 Revêtements et peintures
- 6.2.5 Pharmaceutiques et autres
- 6.1 Par type
- 7. Analyse du marché régional
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Aperçu de la part de marché
- 8.2 Stratégies des principaux acteurs
- 8.3 Analyse de l'expansion de la capacité
- 8.4 Tendances des investissements à base biologique
- 9. Profils des entreprises
- 9.1 Dow Inc.
- 9.2 BASF SE
- 9.3 Eastman Chemical Company
- 9.4 Oxea GmbH
- 9.5 Gevo Inc.
- 9.6 INEOS Group
- 9.7 Tokyo Chemical Industry Co.
- 9.8 Perstorp Holding AB
- 9.9 Sasol Limited
- 9.10 Valero Energy Corporation
- 10. Perspectives stratégiques
- 10.1 Analyse de la transition vers les produits chimiques à base biologique
- 10.2 Étude de l'impact réglementaire des produits à faible teneur en VOC
- 10.3 Tendances de l'innovation en chimie verte
- 10.4 Optimisation de la chaîne d'approvisionnement et des matières premières
- 11. Aperçu prospectif et recommandations
- 11.1 Développement de la production à base biologique
- 11.2 Investissement dans la fabrication chimique durable
- 11.3 Intégration des matières premières renouvelables
- 11.4 Stratégies de diversification du marché
- 11.5 Perspective à long terme (2033+)
- 12. Annexe
- 13. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol est modérément consolidé, avec un mélange de grandes entreprises chimiques multinationales et de nouveaux producteurs de produits chimiques à base biologique. L'intensité de la concurrence est déterminée par la disponibilité des matières premières, l'efficacité de production, les structures de coûts, la conformité aux normes d'émission de COV, ainsi que la capacité à échelonner les technologies de production durables et à base biologique. La structure du marché est dominée par des producteurs pétrochimiques établis qui bénéficient d'installations de raffinerie intégrées et de capacités de production à grande échelle, ainsi qu'un groupe croissant d'innovateurs en chimie verte se concentrant sur la production d'isobutanol à base biologique. Cette double structure est progressivement réorientant les dynamiques concurrentielles à mesure que les transitions vers la durabilité prennent de l'importance. La demande croissante provenant des revêtements, des peintures, des solvants industriels et des applications en additifs pour carburants intensifie la concurrence, particulièrement alors que les utilisateurs finaux préfèrent de plus en plus des solutions chimiques à faible teneur en COV et conformes à l'environnement. Cela pousse les fabricants à innover dans les processus et à diversifier leurs matières premières.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial de l'isobutanol
Principaux acteurs du marché mondial de l'isobutanol
Dow Inc.: Grand producteur chimique mondial avec une intégration forte dans les solvants industriels et les intermédiaires, exploitant l'échelle et les applications en aval diversifiées. BASF SE: Entreprise chimique diversifiée majeure axée sur les solvants de haute performance, les intermédiaires et l'innovation chimique durable. Eastman Chemical Company: Acteur clé spécialisé dans les produits chimiques de performance et les applications en solvants dans les secteurs des revêtements et des industries. Oxea GmbH: Grand producteur d'alcools oxygénés, y compris l'isobutanol, avec une expertise forte dans la fabrication chimique industrielle. Gevo Inc.: Entreprise de chimie à base biologique en pleine croissance se concentrant sur l'isobutanol renouvelable et les applications en carburants durables. INEOS Group: Grand producteur pétrochimique avec des systèmes de production intégrés soutenant les marchés des solvants et des intermédiaires. Tokyo Chemical Industry Co.: Fournisseur de produits chimiques spécialisés avec des applications niche dans les produits chimiques de recherche et industriels. Perstorp Holding AB: Acteur majeur dans les produits chimiques spécialisés et les solutions durables, notamment les dérivés à base d'esters. Sasol Limited: Entreprise intégrée d'énergie et de chimie avec une capacité de production significative en alcools et produits chimiques industriels. Valero Energy Corporation: Entreprise d'énergie et de raffinerie impliquée dans la production chimique liée aux biocarburants et l'intégration des matières premières.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
Le passage vers l'isobutanol à base biologique augmente la pression concurrentielle sur les producteurs pétrochimiques traditionnels pour investir dans des technologies de production durables. Des réglementations plus strictes sur les émissions de COV poussent à la reformulation des produits et accélèrent la demande pour des alternatives de solvants à faible toxicité. L'expansion des industries des revêtements, des adhésifs et des additifs pour carburants intensifie la concurrence côté demande le long des chaînes d'approvisionnement mondiales. Les avancées technologiques en fermentation et en production catalytique créent de nouvelles opportunités d'entrée pour les innovateurs en chimie biologique. L'intégration verticale des matières premières chimiques et des applications en aval devient un avantage concurrentiel clé.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les entreprises investissant dans les capacités de raffinerie biologique et les plateformes chimiques durables sont censées gagner un avantage stratégique à long terme à mesure que la pression réglementaire augmente. La maîtrise des coûts par les opérations pétrochimiques intégrées reste une différenciation critique pour les acteurs établis du marché. Les partenariats stratégiques entre les entreprises chimiques traditionnelles et les innovateurs en biotechnologie accélèrent la commercialisation de l'isobutanol à base biologique. L'expansion vers les additifs pour carburants et les applications en revêtements durables améliore les opportunités de diversification des revenus. L'optimisation des processus numériques et l'automatisation avancée de la production améliorent l'efficacité de production et réduisent les coûts opérationnels.Perspective future de l'intensité concurrentielle et de la structure du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol est censé devenir de plus en plus orienté vers la durabilité, avec une production à base biologique qui gagnera progressivement en part de marché sur l'offre issue des pétrochimiques. L'intensité concurrentielle augmentera à mesure que les cadres réglementaires se resserreront et que la demande se déplacera vers des solutions chimiques à faible émission. La concurrence future sera définie par le leadership technologique en fermentation biologique, en fabrication à faible empreinte carbone et en intégration de matières premières renouvelables dans les systèmes de production à grande échelle. L'Asie-Pacifique devrait rester le centre de production dominant, tandis que l'Amérique du Nord et l'Europe mèneront en innovation à base biologique et en adoption réglementaire de produits chimiques durables. Pendant la période de prévision, les entreprises qui réussiront à équilibrer l'efficacité des coûts, la conformité réglementaire et l'innovation durable seront les mieux positionnées pour capturer de la valeur sur le marché mondial de l'isobutanol en évolution.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Vue d'ensemble de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol connaît une transformation significative, entraînée par la demande croissante de solvants industriels, de matières premières chimiques durables, d'additifs pour carburants et de processus de fabrication conformes aux normes environnementales. La chaîne de valeur du marché est caractérisée par un écosystème de production chimique hautement intégré qui relie les fournisseurs de matières premières, les fabricants chimiques, les raffineries biologiques, les distributeurs, les usines industrielles et les industries utilisatrices finales. Cette structure interconnectée est en train de transformer l'économie de production, les stratégies de chaîne d'approvisionnement et la position concurrentielle à travers l'industrie mondiale de l'isobutanol. Une caractéristique définissante de la chaîne de valeur est l'augmentation de la convergence entre la production pétrochimique traditionnelle et les technologies de fabrication à base biologique renouvelable. Bien que l'isobutanol issu des pétrochimiques continue de dominer l'offre mondiale, les investissements dans les technologies de fermentation biologique, les matières premières renouvelables et les méthodes de production chimique durables accélèrent la transition vers des alternatives plus respectueuses de l'environnement. Ce changement crée de nouvelles opportunités pour les fabricants afin de répondre aux exigences réglementaires et aux objectifs de durabilité. La complexité de la chaîne d'approvisionnement augmente à mesure que les producteurs gèrent l'approvisionnement en matières premières, le traitement chimique, la logistique de transport, la conformité environnementale et l'intégration industrielle en aval. Les fabricants doivent équilibrer la disponibilité des matières premières, l'efficacité de production, la compétitivité des coûts et les objectifs de durabilité tout en garantissant un approvisionnement fiable pour les marchés des peintures et vernis, des intermédiaires chimiques, des additifs pour carburants et des produits chimiques spécialisés. Les participants de l'industrie investissent de plus en plus dans les raffineries biologiques, les technologies d'optimisation des processus, l'intégration de matières premières renouvelables et l'expansion de la production régionale afin d'améliorer l'efficacité opérationnelle et la résilience de la chaîne d'approvisionnement. La chaîne de valeur évolue vers un écosystème plus durable, tiré par la technologie et intégré verticalement, axé sur les performances environnementales et économiques à long terme.Vue d'ensemble de la situation actuelle de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'isobutanol
Chaîne de valeur spécifique au marché
- Approvisionnement en matières premières : Dérivés du pétrole brut, propylène, gaz de synthèse, biomasse agricole, matières premières à base de maïs, matières premières à base de sucre et matières premières renouvelables.
- Production et traitement : Synthèse pétrochimique, processus de conversion catalytique, technologies de fermentation biologique, purification et opérations de raffinage chimique.
- Intégration technologique : Systèmes de fermentation avancés, automatisation des processus, optimisation catalytique, technologies de réduction des émissions de carbone et traitement des matières premières renouvelables.
- Gestion des réglementations et conformité : Conformité aux émissions de composés organiques volatils (COV), réglementations environnementales, normes de sécurité chimique, réglementations de transport et programmes de certification de durabilité.
- Distribution et logistique : Transport de produits chimiques en vrac, terminaux de stockage, distributeurs industriels, accords de fourniture directe et réseaux d'import-export.
- Utilisation en fin d'utilisation : Fabricants de peintures et vernis, producteurs chimiques, entreprises de mélange de carburants, fabricants d'agents plastifiants, entreprises pharmaceutiques et installations de traitement industriel.
Cartographie entreprise-par-étape
- Approvisionnement en matières premières : Fournisseurs pétroliers et gaziers, fournisseurs de matières premières pétrochimiques, producteurs de biomasse agricole, fournisseurs de matières premières renouvelables.
- Production et traitement : Dow Inc., BASF SE, Oxea GmbH, Eastman Chemical Company, INEOS Group.
- Intégration technologique : Gevo Inc., Perstorp Holding AB, développeurs de technologies de raffinerie biologique, entreprises d'ingénierie des processus industriels.
- Gestion des réglementations et conformité : Agences réglementaires environnementales, autorités de sécurité chimique, organisations de certification de durabilité.
- Distribution et logistique : Distributeurs chimiques, opérateurs de stockage en vrac, fournisseurs de logistique industrielle, entreprises de commerce mondial.
- Utilisation en fin d'utilisation : Fabricants de peintures, producteurs de produits chimiques spécialisés, fournisseurs d'additifs pour carburants, fabricants de plastiques, entreprises pharmaceutiques.
Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de l'isobutanol
- Développement de la production d'isobutanol à base biologique : Les investissements croissants dans les matières premières renouvelables et les technologies de fermentation accélèrent la commercialisation de la production d'isobutanol durable.
- Croissance de la demande de matières premières chimiques durables : Les utilisateurs industriels recherchent de plus en plus des alternatives chimiques à faible teneur en carbone et respectueuses de l'environnement pour soutenir leurs objectifs de durabilité.
- Croissance des applications en tant qu'additifs pour carburants : L'adoption de l'isobutanol en tant qu'élément de mélange de carburant augmente en raison de ses caractéristiques de performance favorables et de sa compatibilité avec les initiatives de carburants plus propres.
- Intégration des technologies de fabrication avancées : L'automatisation, l'optimisation des processus et les innovations catalytiques améliorent l'efficacité de production et réduisent les coûts d'exploitation.
- Accroissement de l'attention réglementaire sur la réduction des COV : Les réglementations environnementales encouragent l'utilisation de solvants plus propres et de méthodes de production chimique durable à travers les secteurs industriels.
- Renforcement des stratégies d'intégration verticale : Les fabricants chimiques étendent leur contrôle des matières premières et leur intégration des produits en aval pour améliorer la résilience de la chaîne d'approvisionnement et la rentabilité.
Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement
- Investissement dans l'infrastructure des raffineries biologiques : L'expansion de la capacité de production renouvelable soutiendra les objectifs de durabilité à long terme et réduira la dépendance aux matières premières à base de fossiles.
- Optimisation de la diversification des matières premières : L'accès à plusieurs sources de matières premières renforce la sécurité d'approvisionnement et atténue la volatilité des prix des matières premières.
- Élargissement des portefeuilles de produits durables : Les solutions d'isobutanol à base biologique offrent des opportunités pour répondre à la demande croissante de produits chimiques industriels conformes aux exigences environnementales.
- Renforcement des capacités de conformité environnementale : La conformité réglementaire et les certifications de durabilité deviennent de plus en plus importantes pour l'accès au marché et la fidélisation des clients.
- Développement des chaînes de valeur chimique intégrées : L'intégration verticale à travers la production et les applications en aval améliore l'efficacité opérationnelle et les marges bénéficiaires.
- Production régionale et localisation de la chaîne d'approvisionnement : Les installations de production locales améliorent la réactivité, réduisent les risques de transport et renforcent la compétitivité sur les marchés régionaux.
Évolution future de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'isobutanol
À l'avenir, la chaîne de valeur est prévue pour évoluer vers un écosystème hautement durable, technologique et intégré aux matières premières renouvelables, soutenu par les avancées en chimie verte et les initiatives de décarbonisation industrielle.Les développements clés à venir comprennent :
- L'expansion des installations de production à grande échelle d'isobutanol à base biologique.
- Une intégration accrue des matières premières renouvelables dans les processus de fabrication chimique.
- La croissance des peintures à faible teneur en solvants organiques volatils et des applications de solvants industriels durables.
- Le développement des technologies de fermentation et des systèmes d'optimisation des processus.
- L'expansion de la demande en additifs pour carburants favorisant des carburants de transport plus propres.
- Une adoption accrue des stratégies d'économie circulaire et de réduction des émissions de carbone à travers les chaînes de valeur chimique.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol attire un intérêt d'investissement stable, alimenté par la demande croissante de solvants industriels, d'intermédiaires chimiques, d'additifs pour carburants et par l'accélération de la transition vers des solutions chimiques à base biologique et à faible teneur en COV. Les fabricants chimiques, les développeurs de raffineries biologiques et les entreprises spécialisées dans les produits chimiques sont de plus en plus enclins à allouer des capitaux à l'innovation en chimie durable, l'expansion de la capacité de production et l'intégration de matières premières durables. L'attention des investisseurs se concentre de plus en plus sur les technologies de production d'isobutanol à base biologique, l'optimisation des procédés catalytiques et les systèmes de fabrication basés sur des matières premières renouvelables. En même temps, la pression réglementaire sur les émissions de COV et la conformité à la sécurité industrielle pousse le capital vers des voies de production plus propres et plus efficaces. Le marché connaît également une croissance des investissements stratégiques dans les applications en tant qu'additifs pour carburants, l'optimisation des produits chimiques pour revêtements et l'intégration des chaînes de valeur chimique, particulièrement dans les régions dotées d'une infrastructure industrielle et pétrochimique forte.Aperçu actuel des dynamiques d'investissement et de financement du marché mondial de l'isobutanol
Actuellement, l'activité d'investissement sur le marché de l'isobutanol se concentre sur l'expansion de la capacité, l'innovation en chimie à base biologique et la modernisation des processus. Les grands producteurs chimiques investissent dans les technologies de fermentation de nouvelle génération, les voies de production à faible empreinte carbone et les systèmes de fabrication à faibles émissions. Les capitaux de risque et les financements d'entreprises ciblent de plus en plus les startups chimiques à base biologique, les développeurs d'additifs pour carburants renouvelables et les innovateurs en solvants industriels durables. Les partenariats stratégiques entre les entreprises pétrochimiques et les entreprises de biotechnologie deviennent plus fréquents à mesure que l'industrie se tourne vers des modèles de production hybrides. En outre, les fusions et acquisitions augmentent alors que les grands acteurs chimiques cherchent à renforcer leurs portefeuilles dans les solvants durables, les alcools spécialisés et les intermédiaires verts.Signaux clés des dynamiques d'investissement et de financement dans le marché mondial de l'isobutanol
- Croissance des investissements dans les technologies de production d'isobutanol à base biologique soutenues par les obligations de durabilité.
- Déploiement croissant de capitaux dans la fabrication chimique à faible teneur en COV et conforme à l'environnement.
- Élargissement de l'infrastructure des raffineries biologiques et des systèmes de traitement des matières premières renouvelables.
- Augmentation des financements pour l'innovation en additifs pour carburants et les solutions de combustion plus propres.
- Collaborations stratégiques entre les géants chimiques et les entreprises de biotechnologie pour la production basée sur la fermentation.
- Croissance de l'activité de fusions et acquisitions dans les segments des alcools spécialisés et des solvants industriels.
- Investissements soutenus par le gouvernement dans la fabrication chimique durable et la transition industrielle verte.
Implications stratégiques des dynamiques d'investissement et de financement dans le marché mondial de l'isobutanol
- Les entreprises investissant dans production à base biologique et technologies à faible émission devraient gagner un avantage concurrentiel à long terme.
- Intégration de matières premières renouvelables et modèles de production chimique circulaire améliorera l'efficacité des coûts et les performances de durabilité.
- Allouement de capitaux vers additifs pour carburants et innovations chimiques destinées aux revêtements soutiendra des sources de revenus diversifiées.
- Entreprises alignées sur la conformité aux réglementations sur les composés organiques volatils (VOC) et environnementales atteindront une acceptation du marché plus forte.
- Élargissement de capacité des raffineries biologiques et systèmes de fermentation avancés définiront la leadership future de l'offre.
- Partenariats stratégiques à travers les secteurs chimique et biotechnologique accéléreront la commercialisation de l'isobutanol vert.
Marché mondial de l'isobutanol : Dynamiques d'investissement et de financement - Perspective à long terme
Pendant la période de prévision, le marché mondial de l'isobutanol devrait connaître une croissance continue des investissements, entraînée par les exigences de durabilité, l'expansion de la demande industrielle et la transition vers des systèmes de production chimique à base biologique. L'investissement futur se concentrera de plus en plus sur technologies de fermentation biologique avancées, intégration de l'hydrogène vert dans le traitement chimique, systèmes de production à faible empreinte carbone et réseaux de raffineries biologiques échelonnables. La convergence de la pression réglementaire, de la demande industrielle et de l'innovation en chimie durable continuera à remodeler les priorités d'investissement à travers le secteur chimique mondial. En conclusion, le marché mondial de l'isobutanol présente un paysage d'investissement en évolution structurelle où l'innovation à base biologique, la conformité réglementaire et l'efficacité industrielle définiront l'allocation à long terme des capitaux et les opportunités de croissance.Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Emerging
Aperçu du paysage technologique et des innovations du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol connaît un changement technologique structurel entraîné par des avancées dans le domaine de la fermentation à base biologique, des procédés de conversion catalytique, des innovations en chimie verte, du développement de formulations à faible teneur en VOC et des systèmes d'intégration de matières premières renouvelables. Ces innovations transforment les méthodes de production et permettent une transition vers une fabrication industrielle d'alcool plus durable et conforme aux réglementations environnementales. Les systèmes de production d'isobutanol modernes intègrent de plus en plus des conceptions de bioréacteurs avancés, des souches de fermentation à haute efficacité, des techniques d'intensification des processus et des plateformes de synthèse chimique automatisée afin d'améliorer l'efficacité de rendement, de réduire la consommation d'énergie et de diminuer les coûts de production. Ces développements sont particulièrement importants pour l'expansion de la production d'isobutanol à base biologique en réponse à la demande croissante en durabilité. Le marché connaît également une adoption croissante de modèles de raffinerie biologique intégrée, de systèmes d'optimisation des processus basés sur l'intelligence artificielle, de technologies de production continue et de plateformes de fabrication chimique à faible empreinte carbone qui aident les producteurs à améliorer les performances opérationnelles tout en respectant les réglementations environnementales strictes.Aperçu actuel du paysage technologique et des innovations du marché mondial de l'isobutanol
Actuellement, l'innovation sur le marché de l'isobutanol se concentre sur l'amélioration de la durabilité de la production, de la flexibilité des matières premières et de l'efficacité de réduction des émissions. La production pétrochimique traditionnelle reste dominante, mais les technologies de production à base biologique gagnent rapidement en popularité en raison de la pression réglementaire et des préférences changeantes des utilisateurs finaux. Les technologies de fermentation biologique sont en train de devenir un moteur clé d'innovation, permettant la production d'isobutanol renouvelable à partir de matières premières basées sur le sucre, la biomasse ou les déchets. Ces méthodes sont de plus en plus préférées en raison de leur empreinte carbone plus faible et de la réduction de la dépendance aux combustibles fossiles. Les avancées dans la production catalytique améliorent également la fabrication d'isobutanol pétrochimique en améliorant l'efficacité de la réaction, en augmentant la sélectivité et en réduisant les sous-produits indésirables. Ces améliorations aident à réduire les coûts de production tout en améliorant la qualité de la production. En outre, les systèmes de contrôle des processus numériques permettent un suivi en temps réel des conditions de réaction, améliorant la cohérence, la sécurité et l'échelle de production dans les installations industrielles.Tendances clés en matière de technologie et d'innovation sur le marché mondial de l'isobutanol
- Systèmes de production par fermentation biologique : Permettant la fabrication d'isobutanol renouvelable et à faible empreinte carbone à partir de matières premières biologiques.
- Technologies avancées de conversion catalytique : Améliorant l'efficacité de rendement et réduisant les déchets de production dans les processus pétrochimiques.
- Intégration de la chimie verte : Soutenant les formulations chimiques à faible teneur en VOC et amies pour l'environnement.
- Optimisation des processus basée sur l'intelligence artificielle : Améliorant l'efficacité opérationnelle grâce à l'analyse prédictive et aux systèmes de contrôle automatisés.
- Modèles de raffinerie biologique intégrée : Combinaison de plusieurs flux de production chimique renouvelable pour une efficacité améliorée.
- Systèmes de production continue : Augmentant l'échelle et réduisant les inefficacités liées à la production par lots.
- Technologies de réduction des émissions de carbone : Soutenant la conformité aux réglementations environnementales et aux objectifs de durabilité.
- Utilisation de matières premières renouvelables : Élargissement de l'utilisation de la biomasse, des déchets agricoles et des intrants à base de sucre.
- Modélisation de la plante chimique par jumeau numérique : Optimisation des performances de production grâce à la simulation et à l'analyse prédictive.
- Contrôle automatisé des processus chimiques : Amélioration de la sécurité, de la cohérence et de l'efficacité de production.
Implications stratégiques de la technologie et de l'innovation
Les avancées technologiques transforment significativement la dynamique concurrentielle sur le marché de l'isobutanol en déplaçant la production de la dépendance traditionnelle aux pétrochimiques vers des systèmes de fabrication chimique durables, à base biologique et optimisés numériquement. Les entreprises investissant dans l'infrastructure de production à base biologique, les technologies de chimie verte et l'automatisation avancée des processus gagnent un avantage compétitif fort grâce à une meilleure conformité réglementaire, un impact environnemental réduit et une efficacité des coûts améliorée. La convergence de la biotechnologie, de la génie chimique et de la fabrication numérique permet le développement de systèmes de production d'isobutanol de nouvelle génération qui répondent à la fois à la demande industrielle et aux objectifs de durabilité. Cependant, les exigences élevées en investissement de capital, les défis de mise à l'échelle dans la production biologique et les contraintes d'approvisionnement en matières premières restent des obstacles clés affectant la commercialisation rapide dans certaines régions.Marché mondial de l'isobutanol : Perspective technologique et innovation à l'avant-garde
L'avenir du marché de l'isobutanol est susceptible d'évoluer vers des écosystèmes de production chimique pleinement durables, intégrés à la biologie et optimisés numériquement qui privilégient les émissions basses, une haute efficacité et l'utilisation de ressources renouvelables. Les innovations émergentes incluront probablement des souches microbiennes ingénierées de nouvelle génération, des systèmes de production hybrides pétro-bio, des usines chimiques autonomes pilotées par l'intelligence artificielle et des modèles de fabrication chimique en carbone totalement circulaire. Les réseaux avancés de raffinerie biologique joueront un rôle clé dans l'échelle de la production d'isobutanol renouvelable, tandis que la numérisation renforcera l'intelligence opérationnelle et réduira la variabilité de production. Dans l'ensemble, le marché de l'isobutanol est en transition vers un écosystème chimique à haute efficacité et à faible teneur en carbone alimenté par la biotechnologie, l'automatisation des processus, la chimie verte et l'innovation en matière de matières premières renouvelables, redéfinissant l'avenir de la production d'alcool industriel mondial.Risque de marché
Risque global: Low
Geopolitical Exposure: Low
Risque de substitution: Low
Analyse des risques et des perturbations du marché mondial de l'isobutanol
Le marché mondial de l'isobutanol opère au sein d'un écosystème chimique et énergétique en évolution structurale, façonné par un durcissement réglementaire, une volatilité des matières premières, des transitions vers la durabilité, ainsi que des demandes industrielles en aval en mutation. Bien que le marché bénéficie d'une croissance des applications dans les solvants, les revêtements, les additifs pour carburants et les intermédiaires chimiques, il reste exposé aux fluctuations de prix, aux contraintes réglementaires et aux risques de substitution technologique. Une caractéristique structurelle centrale du marché est sa dépendance aux cycles pétrochimiques, à l'activité industrielle de fabrication et, de plus en plus, à l'innovation chimique renouvelable. La rentabilité est fortement influencée par les coûts des matières premières, l'efficacité de production, les exigences de conformité environnementale et la stabilité de la demande des secteurs des revêtements, des plastiques et des carburants. L'industrie connaît une transition progressive du production traditionnelle basée sur les pétrochimiques vers l'isobutanol à base biologique et des systèmes de production à faibles émissions, créant à la fois des opportunités à long terme et des risques de perturbation à court terme liés aux coûts, à l'échelle et à la capacité d'infrastructure.Environnement des risques actuel
Le marché de l'isobutanol est exposé à un environnement de risques à plusieurs niveaux, comprenant la volatilité des matières premières, la pression réglementaire et les dynamiques de substitution concurrentielle. La volatilité des prix des matières premières reste un facteur de risque principal, car la production d'isobutanol est étroitement liée aux marchés de l'huile, du gaz et des intermédiaires chimiques en amont. Les fluctuations des prix du pétrole brut ont un impact direct sur l'économie de production et la stabilité des marges. Les réglementations sur les émissions de composés organiques volatils (COV) et environnementales influencent de plus en plus les processus de production et la formulation des produits. La conformité aux normes strictes de qualité de l'air et aux règles de sécurité chimique augmente les coûts d'exploitation et accélère le passage vers des technologies de production plus propres. Le risque de substitution technologique émerge également, car des solvants biologiques alternatifs et des chimiques verts de nouvelle génération concurrencent l'isobutanol dans les applications de revêtements, d'adhésifs et d'additifs pour carburants. La cyclicité de la demande des industries clés telles que les peintures, les revêtements et la construction ajoute une volatilité supplémentaire, en particulier pendant les périodes de ralentissement macroéconomique ou de contraction industrielle.Facteurs clés de risque et de perturbation
- Volatilité des prix des matières premières : La dépendance aux entrées pétrochimiques crée une exposition aux fluctuations des marchés pétroliers et gazières.
- Pression réglementaire (COV et émissions) : Le durcissement des lois environnementales augmente les coûts de conformité et de reformulation.
- Risque de transition vers des produits biologiques : Le passage vers des chimiques renouvelables peut perturber l'économie de production conventionnelle.
- Cyclicité de la demande industrielle : Les cycles de la construction, des revêtements et de la fabrication influencent les schémas de consommation.
- Substitution technologique : Des solvants verts alternatifs peuvent remplacer l'isobutanol dans certaines applications.
- Risque d'intensité de capital : La production biologique nécessite des investissements importants et une capacité d'échelle.
- Sensibilité de la chaîne d'approvisionnement : Les contraintes logistiques et de stockage chimique impactent l'efficacité de distribution.
- Pression sur les marges : La forte concurrence entre les producteurs chimiques limite la flexibilité des prix.
Implications stratégiques des risques et perturbations du marché
L'environnement des risques en évolution accélère les investissements dans les technologies de production à base biologique, les solutions chimiques à faible teneur en COV et les plateformes de chimie verte intégrées. Les producteurs se concentrent de plus en plus sur l'optimisation des processus, l'intégration de matières premières renouvelables et les technologies de réduction des émissions pour s'aligner sur les cadres réglementaires de plus en plus stricts. L'intégration verticale à travers l'approvisionnement en matières premières, le traitement chimique et les applications en aval devient une stratégie clé pour stabiliser les marges et réduire l'exposition à la volatilité des matières premières. Les entreprises capables de produire de manière efficiente des produits biologiques tout en maintenant une compétitivité en termes de coûts sont censées obtenir un avantage sur le marché à long terme.Aperçu prospectif des risques et perturbations du marché mondial de l'isobutanol
En perspective, jusqu'en 2026–2033, le marché de l'isobutanol est prévu pour évoluer vers une structure plus durable, réglementée et orientée technologie.- Développement de l'isobutanol à base biologique : La production renouvelable gagnera progressivement une part croissante du marché.
- Réglementations environnementales plus strictes : Les contrôles sur les COV et les émissions s'intensifieront à l'échelle mondiale.
- Adoption de la chimie verte : Les solvants à faible toxicité et durables stimuleront les tendances de substitution.
- Croissance des additifs pour carburants : La demande issue des formulations de carburants plus propres soutiendra l'expansion.
- Accélération de l'innovation des processus : Les technologies avancées de fermentation et de catalyse amélioreront l'efficacité.
- Cycles de reprise de la demande industrielle : Les secteurs des revêtements et de la construction resteront des moteurs clés de la demande.
- Expansion de la capacité en Asie-Pacifique : L'échelle de production régionale redéfinira les dynamiques mondiales de l'offre.
Paysage réglementaire
Complexité: Low
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'isobutanol
L'environnement réglementaire et politique qui gouverne le marché mondial de l'isobutanol est principalement façonné par les réglementations sur les émissions de composés organiques volatils (COV), les exigences de conformité environnementale, les normes de sécurité des produits chimiques industriels, et les cadres de durabilité en évolution encourageant l'adoption de produits chimiques à base biologique. Puisque l'isobutanol est largement utilisé comme solvant, revêtement, additif pour carburant et intermédiaire chimique, la surveillance réglementaire se concentre de plus en plus sur la réduction de l'impact environnemental tout en garantissant une manipulation, un stockage et un transport sécurisés des substances chimiques inflammables. Les fabricants et les utilisateurs en aval doivent se conformer à des systèmes stricts de classification et d'étiquetage des produits chimiques, aux règles de transport des substances dangereuses, aux limites d'exposition au travail et aux normes de rejet environnemental. Ces exigences influencent directement les processus de production, les stratégies de formulation et les applications à l'usage final dans les secteurs industriels et de consommation. L'accélération de la transition vers l'isobutanol à base biologique et les solutions chimiques à faible teneur en COV façonne davantage les cadres réglementaires, encourageant l'innovation en chimie verte, l'utilisation de matières premières renouvelables et les technologies de production industrielles plus propres.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de l'isobutanol
Le cadre réglementaire actuel du marché de l'isobutanol est fondé sur les lois de protection de l'environnement, les réglementations de sécurité chimique et les normes de contrôle des émissions industrielles qui régissent à la fois la production et les applications à l'usage final. En Amérique du Nord et en Europe, des limites strictes sur les émissions de COV, imposées par les agences de protection de l'environnement et les systèmes réglementaires chimiques tels que REACH et TSCA, poussent les fabricants à reformuler leurs produits en utilisant des alternatives à faible émission et à base biologique. Ces réglementations ont un impact particulièrement important dans les secteurs des peintures, des revêtements et des applications à base de solvants, où l'isobutanol est largement utilisé. Les réglementations de santé et de sécurité professionnelle exigent une manipulation contrôlée des produits chimiques inflammables et toxiques, avec des limites obligatoires d'exposition, des systèmes de ventilation et des protocoles de surveillance de la sécurité dans les installations industrielles. Dans l'Asie-Pacifique, les cadres réglementaires évoluent rapidement à mesure que la production chimique industrielle s'élargit. Les gouvernements renforcent les normes de conformité environnementale tout en encourageant la croissance industrielle par la modernisation de l'infrastructure de production chimique et l'adoption de technologies de production plus propres. De plus, les applications d'isobutanol en tant qu'additif pour carburant sont soumises à des normes relatives aux carburants énergétiques et de transport qui régissent les rapports de mélange, les performances de combustion et les caractéristiques d'émission sur différents marchés.Signaux clés de l'environnement réglementaire et politique dans le marché mondial de l'isobutanol
- Réglementations sur les émissions de COV : Des limites strictes sur les émissions de solvants poussent à l'adoption de formulations à faible teneur en COV et à base biologique.
- Conformité à la sécurité chimique : La manipulation, le stockage et le transport de l'isobutanol sont régis par des cadres de sécurité des produits chimiques dangereux.
- Normes de protection de l'environnement : Les réglementations visent à réduire la pollution industrielle et à promouvoir des méthodes de production plus propres.
- Incitations aux produits chimiques à base biologique : Le soutien politique augmente pour les matières premières renouvelables et les alternatives chimiques durables.
- Règles de sécurité sur le lieu de travail industriel : Des limites d'exposition et des protocoles de sécurité sont requis dans les installations de fabrication et de traitement.
- Réglementations relatives aux additifs pour carburant : Les normes énergétiques et de transport influencent le mélange et l'utilisation dans les applications en carburant.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire accélère les investissements dans la production d'isobutanol à base biologique, les technologies de production à faible émission et l'innovation en chimie verte. Les producteurs chimiques optimisent de plus en plus leurs processus de production pour réduire l'intensité des COV tout en améliorant l'efficacité des coûts et les performances des produits. Les pressions de conformité environnementale encouragent le développement de procédés catalytiques avancés, de technologies de fermentation biologique et d'intégration de matières premières renouvelables pour réduire la dépendance aux voies de production basées sur le pétrole. Les réglementations de sécurité industrielle poussent à l'adoption de systèmes de surveillance automatisée, d'infrastructures de confinement avancées et de protocoles de manipulation chimique améliorés pour minimiser les risques opérationnels dans les installations de production. En parallèle, les politiques axées sur la durabilité transforment les dynamiques de concurrence en favorisant les fabricants capables de fournir des solutions chimiques à faible toxicité, conformes à l'environnement et à base renouvelable aux industries en aval. Au total, l'alignement des normes environnementales et de l'innovation chimique industrielle crée un changement structurel vers des écosystèmes de production d'isobutanol plus propres, plus sûrs et plus durables.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'isobutanol
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'isobutanol est prévu de devenir plus strict et orienté vers la durabilité, avec une attention accrue à la décarbonisation, à la transparence sur la sécurité chimique et à la réduction des émissions à travers les chaînes de valeur industrielle. Les gouvernements renforceront probablement les objectifs de réduction des COV, étendront les restrictions sur les solvants à base pétrochimique et offriront davantage d'incitations politiques aux technologies de production chimique à base biologique et renouvelable. Les réglementations relatives au mélange de carburant pourraient également évoluer pour soutenir les normes de combustion plus propres, augmentant indirectement la demande pour des oxygénants de haute performance à faible émission tels que l'isobutanol dans les applications énergétiques. Les systèmes de conformité chimique numérique, les cadres de traçabilité et les mécanismes de rapport environnemental automatisé sont prévus pour être davantage adoptés à travers les réseaux mondiaux de production chimique. Au total, les développements réglementaires et politiques resteront un moteur structurel clé de la transformation du marché, avec les entreprises investissant dans la production durable, l'innovation à base biologique et les systèmes de conformité avancés prévus pour maintenir un avantage concurrentiel à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'isobutanol ?
Le marché mondial de l'isobutanol était estimé à environ 4,18 milliards de dollars en 2025.
Quelle est la taille du marché de l'isobutanol prévue d'ici 2033 ?
Le marché est prévu pour atteindre environ 6,73 milliards de dollars d'ici 2033.
Quel est le CAGR attendu pour le marché mondial de l'isobutanol ?
Le marché est projeté de croître à un taux de croissance annuelle composé (CAGR) d'environ 6,12 % pendant la période 2026???2033.
Quel segment détient la plus grande part du marché de l'isobutanol ?
Les solvants industriels restent le segment d'application le plus important en raison de leur utilisation extensive dans les peintures, les revêtements et les formulations industrielles.