
Global Artificial Intelligence in Agriculture Market Size and Share Analysis 2026-2033
Le marché mondial de l'intelligence artificielle (IA) dans l'agriculture est susceptible d'expérimenter une croissance rapide et accélérée durant la période de prévision allant de 2026 à 2033. Le marché était estimé à environ 2,8 milliards de dollars en 2025 et devrait atteindre près de 12,6 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 20,8 %. La croissance est soutenue par l'adoption croissante des technologies de l'agriculture de précision, la demande alimentaire mondiale croissante, la pénurie persistante de main-d'œuvre dans le secteur agricole, ainsi que le besoin croissant d'améliorer la productivité des cultures tout en optimisant l'utilisation de ressources telles que l'eau, les engrais et les pesticides.
Aperçu de la prévision du marché (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 2,8 milliard de dollars américains |
| Taille du marché (2033) | 12,6 milliard de dollars américains |
| Taux de croissance annuelle composé (2026???2033) | 20.8% |
| Plus grand segment | Solutions d'agriculture de précision |
| Segment en pleine croissance | Robots agricoles et systèmes d'agriculture autonome |
| Segment d'utilisation principal | Grandes exploitations commerciales et entreprises agroalimentaires |
| Tendance clé | Intégration de l'intelligence artificielle avec l'Internet des objets, les drones et les plateformes agricoles intelligentes autonomes |
| Région dominante | Amérique du Nord |
| Région en pleine croissance | Asie-Pacifique |
| Moteur principal de croissance | Demande croissante d'agriculture de précision et de technologies d'optimisation des ressources |
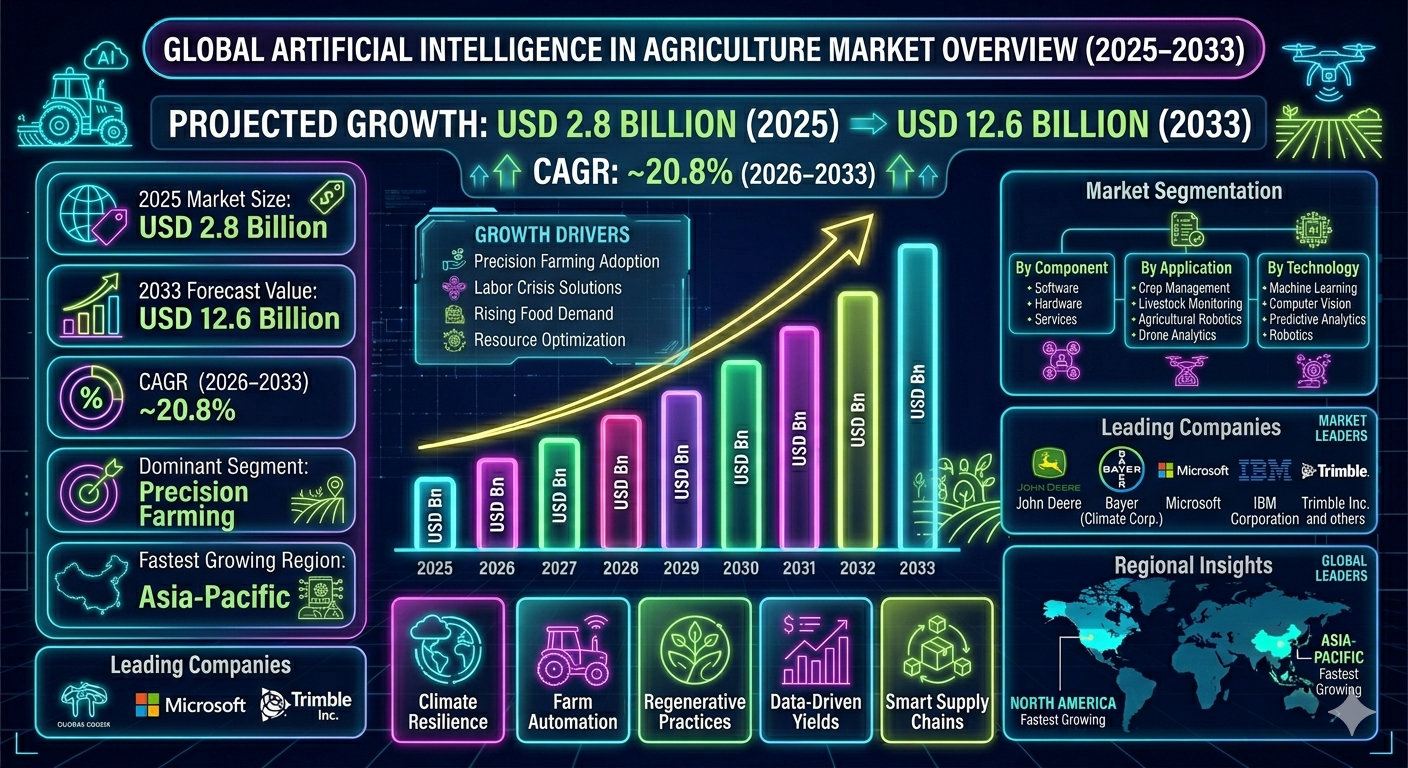
Taille et prévision du marché mondial de l'intelligence artificielle en agriculture
Le marché mondial de l'intelligence artificielle (IA) en agriculture est projeté connaître une croissance forte et accélérée pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 2,8 milliard de dollars en 2025 et devrait atteindre près de 12,6 milliard de dollars d'ici 2033, s'élargissant à un taux de croissance annuelle composé (TCA) d'environ 20,8%. Cette croissance rapide est soutenue par une adoption croissante des technologies d'agriculture de précision, une demande alimentaire mondiale croissante, des pénuries de main-d'œuvre dans l'agriculture, et le besoin d'une productivité accrue des cultures avec une utilisation optimisée des ressources. L'intégration des technologies d'IA en agriculture transforme les pratiques agricoles traditionnelles en systèmes basés sur les données, automatisés et hautement efficaces. Les solutions alimentées par l'IA sont largement utilisées pour le suivi des cultures, l'analyse des sols, l'analyse prédictive, la gestion du bétail, la détection des mauvaises herbes, l'optimisation de l'irrigation et la prévision de la chaîne d'approvisionnement. En outre, la croissance croissante des capteurs connectés à l'Internet des objets (IoT), des drones, de l'imagerie satellite et des algorithmes d'apprentissage automatique permet aux agriculteurs de prendre des décisions en temps réel. Ces technologies améliorent la qualité des récoltes, réduisent les coûts opérationnels et minimisent l'impact environnemental grâce à une utilisation efficace de l'eau, des engrais et des pesticides. Les initiatives gouvernementales favorisant l'agriculture intelligente, agriculture numérique les subventions et les investissements en agritech accélèrent davantage l'expansion du marché à l'échelle mondiale. Le financement en capital-risque pour les startups agricoles est également en hausse, soutenant l'innovation dans les plateformes agricoles basées sur l'IA et les systèmes d'automatisation des exploitations.Aperçu du marché mondial de l'intelligence artificielle en agriculture
Le marché de l'intelligence artificielle en agriculture représente l'intégration des technologies computationnelles avancées avec les systèmes agricoles traditionnels pour améliorer la productivité, la durabilité et la rentabilité. Il englobe plusieurs applications, notamment la gestion des cultures, l'agriculture de précision, le suivi du bétail, les robots agricoles et l'optimisation de la chaîne d'approvisionnement. Le marché est caractérisé par une adoption technologique rapide et une augmentation de la collaboration entre les entreprises d'agritech, les développeurs de logiciels, les fabricants de matériels et les organisations agricoles. Les principaux fournisseurs de technologies développent des plateformes basées sur l'IA qui combinent l'apprentissage automatique, la vision par ordinateur et l'analyse prédictive pour aider les agriculteurs à prendre des décisions. Les principaux acteurs du secteur comprennent IBM Corporation, Microsoft, John Deere, Bayer AG (Climate Corporation), Trimble Inc., Deere & Company, AGCO Corporation et des startups émergentes spécialisées dans des solutions agricoles basées sur l'IA. Ces entreprises se concentrent sur des écosystèmes d'agriculture intelligente intégrés écosystèmes d'agriculture intelligente qui connectent les systèmes de collecte de données, d'analyse et d'exécution automatisée. Le passage vers l'agriculture numérique est également soutenu par une pénétration croissante des smartphones dans les zones rurales et une meilleure connectivité internet, permettant aux agriculteurs d'accéder à des services conseillers basés sur l'IA et des applications agricoles mobiles.Principaux moteurs de la croissance du marché mondial de l'intelligence artificielle en agriculture
Demande alimentaire mondiale croissante
La population mondiale croissante et les changements dans les habitudes alimentaires entraînent une demande alimentaire plus élevée. L'IA permet aux agriculteurs d'améliorer les rendements des cultures, de réduire les pertes et d'optimiser l'efficacité de la production pour satisfaire les besoins alimentaires croissants.Adoption des techniques d'agriculture de précision
L'agriculture de précision alimentée par l'IA permet aux agriculteurs de surveiller la variabilité des champs et d'appliquer des intrants tels que l'eau, les engrais et les pesticides de manière ciblée, améliorant ainsi la productivité et réduisant les déchets.Pénuries de main-d'œuvre en agriculture
Beaucoup de régions connaissent une diminution de la disponibilité de la main-d'œuvre agricole. L'automatisation, les robots et les machines intelligentes alimentées par l'IA aident à combler ce fossé en réduisant la dépendance au travail manuel.Changement climatique et Optimisation des ressources
Des modèles climatiques imprévisibles et des défis environnementaux augmentent le besoin de systèmes agricoles intelligents. L'intelligence artificielle permet d'optimiser l'irrigation, de prédire les impacts climatiques et d'améliorer la résilience climatique en agriculture.Avancées en IoT et en analyse de données
L'intégration de capteurs IoT, de drones, d'imagerie satellite et d'analyse de données massives améliore la précision des systèmes d'intelligence artificielle, permettant le suivi en temps réel et des perspectives prédictives pour les opérations agricoles.Segmentation du marché mondial de l'intelligence artificielle en agriculture
Par composant
Le marché est segmenté en logiciels, matériels et services. Les solutions logicielles dominent en raison de l'utilisation généralisée des plateformes d'intelligence artificielle, des outils d'analyse et des systèmes de gestion des exploitations agricoles. Le matériel inclut les drones, les capteurs, la robotique et les machines automatisées.Par application
Les applications incluent l'agriculture de précision, le suivi des cultures, le suivi du bétail, l'analyse par drones, la gestion des sols, la robotique agricole et la gestion de la chaîne d'approvisionnement. L'agriculture de précision reste le segment le plus important en raison des taux d'adoption élevés à l'échelle mondiale.Par technologie
Le marché inclut l'apprentissage automatique, la vision par ordinateur, l'analyse prédictive, le traitement du langage naturel et la robotique. L'apprentissage automatique et la vision par ordinateur sont les technologies les plus utilisées dans les systèmes agricoles modernes.Par mode de déploiement
Le déploiement est catégorisé en solutions basées en nuage et en solutions locales. Les plateformes basées en nuage dominent en raison de leur échelle, de l'accès aux données en temps réel et des coûts d'infrastructure réduits.Par utilisateur final
Les utilisateurs finaux incluent les agriculteurs, les entreprises agroalimentaires, les coopératives agricoles, les institutions de recherche et les agences gouvernementales. Les grandes entreprises agroalimentaires et les fermes commerciales sont les principaux adopteurs des technologies d'intelligence artificielle.Dynamiques du marché régional
Amérique du Nord mène le marché mondial de l'intelligence artificielle en agriculture en raison de l'adoption forte de l'agriculture de précision, de l'infrastructure agricole avancée et des investissements élevés dans les technologies d'automatisation agricole aux États-Unis et au Canada. Europe vit une croissance stable, motivée par des initiatives agricoles durables, des réglementations environnementales strictes et une adoption croissante des pratiques agricoles intelligentes dans des pays tels que l'Allemagne, la France et les Pays-Bas. Asie-Pacifique est la région qui croît le plus rapidement, alimentée par de grandes économies agricoles telles que la Chine et l'Inde, par la demande croissante de nourriture, par des programmes gouvernementaux de ferme numérique et par une activité croissante d'entreprises agricoles innovantes. Amérique latine est en train de devenir un marché clé en raison de l'expansion des opérations agricoles à grande échelle au Brésil et en Argentine, ainsi que de l'adoption croissante des technologies d'agriculture de précision. Moyen-Orient et Afrique adopte progressivement des systèmes agricoles basés sur l'intelligence artificielle pour répondre à la pénurie d'eau, améliorer la sécurité alimentaire et améliorer l'efficacité agricole dans les régions arides.Paysage concurrentiel
Le marché mondial de l'intelligence artificielle en agriculture est très concurrentiel et en rapide évolution, avec un mélange d'entreprises technologiques établies, de fabricants d'équipements agricoles et d'entreprises innovantes. Les principaux acteurs incluent IBM Corporation, Microsoft, John Deere, Bayer AG (Climate Corporation), Trimble Inc., AGCO Corporation et Cisco Systems, ainsi qu'un grand nombre d'entreprises agricoles innovantes. Les entreprises se concentrent sur le développement d'écosystèmes intelligents d'agriculture intégrés qui combinent l'intelligence artificielle, l'IoT, la robotique et l'analyse des données. Les partenariats stratégiques entre les fournisseurs de technologies et les entreprises agricoles augmentent pour améliorer les capacités des produits et l'accessibilité du marché. John Deere mène en matière d'automatisation des machines agricoles grâce à des tracteurs et équipements dotés d'intelligence artificielle, tandis que Bayer???s Climate Corporation se concentre sur des plateformes de ferme numérique et sur l'analyse prédictive. Les géants technologiques comme Microsoft et IBM fournissent une infrastructure d'intelligence artificielle basée en nuage pour les applications agricoles. Les barrières à l'entrée incluent les coûts élevés de développement technologique, le besoin de données agricoles spécialisées et l'infrastructure numérique limitée dans les régions en développement. Cependant, l'innovation rapide crée des opportunités pour de nouveaux entrants dans des solutions d'agriculture d'intelligence artificielle spécialisées.Perspective stratégique
La perspective stratégique du marché de l'intelligence artificielle en agriculture est très positive, motivée par la convergence des technologies numériques et des besoins en agriculture durable. L'avenir de l'agriculture dépendra de plus en plus des systèmes agricoles autonomes, des plateformes de prise de décision basées sur l'intelligence artificielle et de l'analyse des données en temps réel. Les opportunités de croissance résident dans l'expansion des applications de l'intelligence artificielle en agriculture adaptée au climat, en agriculture régénérative et en optimisation de la chaîne d'approvisionnement. L'intégration de l'intelligence artificielle avec la robotique et les machines autonomes est prévue pour transformer significativement les opérations agricoles à grande échelle. L'augmentation du soutien gouvernemental, des investissements en capital-investissement et des partenariats public-privé accéléreront davantage l'innovation dans les écosystèmes agricoles. Les entreprises qui combinent les capacités d'intelligence artificielle avec des solutions agricoles pratiques gagneront un avantage concurrentiel fort.Perspective finale du marché
Le marché mondial de l'intelligence artificielle en agriculture entre dans une phase transformative, réinventant l'agriculture traditionnelle en une industrie extrêmement efficace, basée sur les données et durable. L'intelligence artificielle joue un rôle critique dans la résolution des défis de la sécurité alimentaire mondiale, l'amélioration de la productivité et la réduction de l'impact environnemental. À mesure que l'adoption des technologies s'accélère, le marché continuera d'évoluer vers des systèmes agricoles entièrement automatisés et intelligents. Les entreprises investissant dans des plateformes d'intelligence artificielle intégrées, des outils d'agriculture de précision et des écosystèmes agricoles intelligents sont censées mener la prochaine vague d'innovation agricole.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu de la prévision du marché (2026-2033)
- 1.2 Taille du marché mondial et analyse du taux de croissance annuel composé (CAGR)
- 1.3 Plus grands et plus rapides segments de croissance
- 1.4 Leadership régional et tendances de croissance
- 1.5 Principaux moteurs du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition du marché de l'intelligence artificielle en agriculture
- 2.2 Portée de l'étude
- 2.3 Évolution de l'industrie et transformation de l'agriculture numérique
- 2.4 Écosystème de l'agritech et structure de la chaîne de valeur
- 2.5 Impact de l'adoption de l'agriculture de précision
- 2.6 Tendances en matière de durabilité et d'agriculture adaptée au climat
- 2.7 Paysage technologique et innovations (IA, IoT, robotique)
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Croissance de la demande alimentaire mondiale
- 4.1.2 Adoption des techniques d'agriculture de précision
- 4.1.3 Pénurie de main-d'œuvre dans l'agriculture
- 4.1.4 Changement climatique et optimisation des ressources
- 4.1.5 Progrès en matière d'IoT et d'analyse des données
- 4.2 Freins
- 4.2.1 Coûts élevés d'implémentation et de technologie
- 4.2.2 Infrastructure numérique limitée dans les zones rurales
- 4.2.3 Préoccupations liées à la confidentialité et à la propriété des données
- 4.2.4 Manque de sensibilisation technique chez les agriculteurs
- 4.3 Opportunités
- 4.3.1 Développement des écosystèmes d'agriculture intelligente
- 4.3.2 Croissance des startups d'agritech et des innovations
- 4.3.3 IA dans l'agriculture adaptée au climat
- 4.3.4 Agriculture autonome et intégration de la robotique
- 4.4 Défis
- 4.4.1 Complexité d'intégration des systèmes d'intelligence artificielle
- 4.4.2 Sources de données agricoles fragmentées
- 4.4.3 Dépendance élevée à la connectivité
- 4.4.4 Résistance à l'adoption technologique
- 4.1 Moteurs
- 5. Analyse du marché de l'intelligence artificielle en agriculture (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances d'adoption des technologies
- 5.6 Analyse de l'impact sur la productivité agricole
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par composant
- 6.1.1 Solutions logicielles
- 6.1.2 Matériel (capteurs, drones, robotique)
- 6.1.3 Services (consultation et intégration)
- 6.2 Par application
- 6.2.1 Agriculture de précision
- 6.2.2 Surveillance des cultures
- 6.2.3 Surveillance du bétail
- 6.2.4 Analyse par drone et satellite
- 6.2.5 Gestion des sols
- 6.2.6 Robotique agricole
- 6.2.7 Optimisation de la chaîne d'approvisionnement
- 6.3 Par technologie
- 6.3.1 Apprentissage automatique
- 6.3.2 Vision par ordinateur
- 6.3.3 Analyse prédictive
- 6.3.4 Traitement du langage naturel
- 6.3.5 Robotique et automatisation
- 6.4 Par mode de déploiement
- 6.4.1 Solutions basées sur le cloud
- 6.4.2 Solutions sur site
- 6.5 Par utilisateur final
- 6.5.1 Agriculteurs et producteurs individuels
- 6.5.2 Entreprises agroalimentaires
- 6.5.3 Cooperatives agricoles
- 6.5.4 Institutions de recherche
- 6.5.5 Organismes gouvernementaux
- 6.1 Par composant
- 7. Segmentation du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking du portefeuille de produits
- 8.3 Cartographie de l'intégration technologique
- 8.4 Partenariats et collaborations stratégiques
- 8.5 Intensité concurrentielle et différenciation
- 9. Profils des entreprises
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 Moteur de prévision de la demande de Pheonix
- 10.2 Analyseur de l'infrastructure de l'agriculture intelligente
- 10.3 Suivi des innovations en IA et en agritech
- 10.4 Insights sur l'adoption de l'agriculture de précision
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspectives d'avenir et recommandations stratégiques
- 11.1 Expansion de l'agriculture automatisée
- 11.2 Systèmes d'optimisation des cultures pilotés par l'IA
- 11.3 Croissance de la robotique et de l'automatisation agricole
- 11.4 Stratégies d'expansion régionale
- 11.5 Perspective de marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Global Artificial Intelligence in Agriculture Market Competitive Intensity & Market Structure Overview
Le marché mondial de l'intelligence artificielle en agriculture se distingue par un écosystème concurrentiel en constante évolution, intensément technologique, où les startups d'agritech, les leaders de la machinerie industrielle et les géants technologiques mondiaux convergent. Le marché est en transition des solutions traditionnelles de précision agricole vers des écosystèmes agricoles entièrement intégrés, alimentés par l'intelligence artificielle, combinant l'apprentissage automatique, la robotique, l'Internet des objets et l'analyse prédictive. L'intensité de la concurrence est élevée et en accélération en raison des cycles d'innovation forts, de l'augmentation des flux de capitaux de risque et de la demande croissante de solutions agricoles intelligentes évolutives. Les entreprises concourent sur la précision des algorithmes, l'intégration des plateformes, l'interopérabilité matériel-logiciel, la scalabilité sur différentes tailles de ferme et les capacités de prise de décision en temps réel. La structure du marché est modérément consolidée au niveau supérieur, dominée par les entreprises technologiques mondiales et les leaders de la machinerie agricole, tandis que les niveaux intermédiaires et inférieurs restent fragmentés, avec de nombreuses startups d'agritech proposant des solutions d'intelligence artificielle spécialisées telles que l'imagerie des cultures, l'intelligence du sol et des outils d'automatisation des fermes.Global Artificial Intelligence in Agriculture Market Competitive Intensity & Market Structure Current Scenario
Profiles des entreprises leaders
John Deere: Leader mondial en matière de machinerie agricole dotée d'intelligence artificielle. Forte concentration sur les tracteurs autonomes, l'équipement intelligent et les systèmes de précision agricole intégrés à une intelligence de terrain en temps réel. Bayer AG (Climate Corporation): Acteur majeur de l'agriculture numérique, offrant des plateformes d'analyse prédictive, des outils de modélisation climatique et des solutions de gestion des cultures basées sur les données. IBM Corporation: Principal fournisseur d'infrastructure cloud et d'intelligence artificielle pour l'agriculture, spécialiste de l'analyse prédictive, de l'intelligence météorologique et des plateformes de données agricoles. Microsoft Corporation: Acteur clé des systèmes d'intelligence artificielle agricoles basés sur le cloud via Azure, soutenant les applications de ferme intelligente, l'intégration IoT et les plateformes de prise de décision basées sur les données. Trimble Inc.: Concentré sur les technologies de précision agricole, les systèmes de gestion des fermes basés sur le GPS et les outils d'optimisation des champs pilotés par l'intelligence artificielle. AGCO Corporation: Entreprise de machinerie agricole intégrant l'intelligence artificielle et l'automatisation dans l'équipement de ferme intelligente et les écosystèmes agricoles connectés. Granular (Corteva Agriscience): Plateforme de gestion numérique des fermes spécialisée dans la planification opérationnelle, l'analyse et l'optimisation de la rentabilité des fermes. CropX Technologies: Innovateur en agrotechnologie axé sur l'intelligence du sol, l'optimisation de l'arrosage et l'analyse des fermes basée sur des capteurs. John Deere Precision Ag Division: Solutions agricoles avancées alimentées par l'intelligence artificielle, intégrant la robotique, les machines autonomes et des insights prédictifs sur les champs. FarmWise: Entreprise émergente spécialisée dans la robotique, axée sur la désherbage alimenté par l'intelligence artificielle et les systèmes de gestion des champs autonomes.Key Competitive Intensity & Market Structure Signals in Global Artificial Intelligence in Agriculture Market
Un signal concurrentiel majeur est le passage vers des écosystèmes agricoles numériques entièrement intégrés. Les entreprises ne se battent plus sur des outils isolés, mais sur des plateformes end-to-end combinant matériel, logiciel, analyse de données et automatisation. Un autre tendance clé est l'augmentation de la dominance des technologies d'apprentissage automatique et de la vision par ordinateur dans le suivi des cultures, la détection des maladies et la prédiction des rendements. Les entreprises possédant des modèles de données supérieurs et des ensembles de données agricoles gagnent un avantage concurrentiel significatif. L'essor des équipements agricoles autonomes redéfinit la concurrence dans la machinerie agricole, avec des entreprises qui s'affrontent pour développer des tracteurs autonomes, des récolteurs robotiques et des systèmes d'arrosage alimentés par l'intelligence artificielle. Les partenariats stratégiques entre les entreprises technologiques et les entreprises agroalimentaires s'intensifient, permettant une commercialisation plus rapide des solutions d'intelligence artificielle et une extension de la portée du marché dans les économies développées et émergentes. La propriété des données et les écosystèmes de plateformes deviennent des actifs concurrentiels critiques, car les entreprises qui contrôlent de grands ensembles de données agricoles renforcent leur précision à long terme des modèles d'intelligence artificielle et leur position sur le marché.Strategic Implications of Competitive Intensity & Market Structure in Global Artificial Intelligence in Agriculture Market
Le marché se déplace d'une concurrence basée sur les produits vers une concurrence basée sur les écosystèmes, où les entreprises intègrent des plateformes logicielles, des équipements intelligents et des analyses cloud en solutions agricoles unifiées. L'investissement dans le développement des modèles d'intelligence artificielle, l'intégration des images satellitaires, l'analyse des drones et les systèmes de surveillance des fermes en temps réel devient essentiel pour maintenir la compétitivité. La scalabilité sur différentes tailles de fermes – des fermes familiales aux grandes entreprises agricoles – devient un différenciateur clé dans l'adoption mondiale. Les initiatives numériques agricoles soutenues par le gouvernement et les subventions accélèrent l'adoption dans les marchés émergents, influençant la position concurrentielle des joueurs mondiaux et régionaux. L'intégration de l'intelligence artificielle avec la robotique et la machinerie autonome crée de nouvelles frontières concurrentielles, en particulier dans les opérations agricoles à grande échelle.Global Artificial Intelligence in Agriculture Market Competitive Intensity & Market Structure Forward Outlook
Le marché mondial de l'intelligence artificielle en agriculture devrait connaître une consolidation croissante parmi les principaux fournisseurs de technologies, les entreprises de machinerie agricole et les plateformes agricoles leaders. Les modèles d'entreprise basés sur des plateformes dominent le paysage futur, où les entreprises offrent des écosystèmes d'intelligence artificielle intégrés combinant analyse, automatisation et systèmes de soutien à la prise de décision. L'expansion des technologies d'agriculture autonome intensifiera considérablement la concurrence, en particulier dans les marchés agricoles à grande échelle tels que l'Amérique du Nord, l'Europe et l'Asie-Pacifique. L'agriculture basée sur les données deviendra la fondation compétitive centrale, avec des entreprises investissant massivement dans des ensembles de données d'entraînement à l'intelligence artificielle, des modèles prédictifs et des systèmes d'intelligence environnementale en temps réel. À long terme, le marché sera défini par trois piliers centraux : l'automatisation alimentée par l'intelligence artificielle, les plateformes d'agriculture numérique intégrées et les écosystèmes de précision agricole évolutifs. Les entreprises qui réussiront à combiner l'innovation matérielle, l'intelligence artificielle et les plateformes agricoles basées sur le cloud mèneront le marché mondial de l'intelligence artificielle en agriculture jusqu'en 2033.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Hybrid
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'intelligence artificielle en agriculture
La chaîne de valeur du marché mondial de l'intelligence artificielle dans l'agriculture évolue rapidement des systèmes traditionnels de soutien à l'agriculture vers un écosystème agricole pleinement numérique, basé sur les données et autonome. Cette transformation est entraînée par la demande croissante en matière d'alimentation à l'échelle mondiale, les pénuries de main-d'œuvre, la variabilité climatique, l'adoption de l'agriculture de précision, ainsi que l'intégration croissante d'objets connectés (IoT), de robots et d'analyses basées sur l'intelligence artificielle dans les opérations agricoles. L'intelligence artificielle dans l'agriculture intègre l'apprentissage automatique, la vision par ordinateur, l'analyse prédictive, les drones, l'imagerie satellite et des capteurs intelligents afin d'optimiser les décisions agricoles dans la production de cultures, la gestion des sols, l'irrigation, le suivi du bétail et la prévision de la chaîne d'approvisionnement. L'écosystème déplace l'agriculture des pratiques agricoles réactives vers des systèmes de prise de décision prédictive et automatisée. La chaîne de valeur s'étend à la fabrication de matériel (capteurs, drones, robots), aux plateformes logicielles d'intelligence artificielle, aux fournisseurs d'infrastructures cloud, aux entreprises spécialisées dans l'analyse des données agricoles, aux startups d'agritech et aux fabricants traditionnels d'équipements agricoles. Des entreprises leaders telles que John Deere, IBM Corporation, Microsoft, Bayer AG (Climate Corporation), Trimble Inc. et AGCO Corporation façonnent activement l'écosystème de l'agriculture intelligente grâce à des solutions intégrées d'agriculture numérique. Les composants en amont de la chaîne d'approvisionnement comprennent les fabricants de capteurs IoT, les fournisseurs de semi-conducteurs, les producteurs de matériel de drones, les systèmes d'imagerie satellite et les développeurs de robots agricoles. Ces éléments sont essentiels pour générer des données agricoles de haute qualité en temps réel utilisées par les systèmes d'intelligence artificielle. Les composants en milieu de chaîne se concentrent sur le développement logiciel d'intelligence artificielle, les plateformes de calcul en cloud, les moteurs d'analyse des données et les modèles d'apprentissage automatique qui traitent les données agricoles afin de fournir des informations exploitables. Ces plateformes permettent une agriculture prédictive, une optimisation des récoltes, une détection des ravageurs et une prise de décision adaptée au climat. Les applications en aval comprennent les opérations d'agriculture de précision, les systèmes de gestion des exploitations agricoles, le suivi du bétail, l'exécution des machines autonomes et les plateformes d'optimisation de la chaîne d'approvisionnement agricole. Les utilisateurs finaux comprennent les agriculteurs, les entreprises agroalimentaires, les coopératives, les instituts de recherche et les organismes gouvernementaux chargés de l'agriculture. Les principaux défis de la chaîne de valeur incluent les systèmes de données agricoles fragmentés, l'infrastructure numérique limitée dans les zones rurales, les coûts élevés d'implémentation, les problèmes d'interopérabilité des données et les risques liés à la cybersécurité associés aux écosystèmes agricoles connectés.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'intelligence artificielle en agriculture
L'écosystème actuel de l'intelligence artificielle en agriculture se caractérise par une adoption numérique rapide, un déploiement croissant des technologies de culture de précision, ainsi qu'une intégration croissante de l'IA avec des dispositifs agricoles connectés à l'Internet des objets (IoT) et des machines intelligentes. Les fabricants de matériel étendent la production de drones, de capteurs intelligents, de tracteurs automatisés et de systèmes de récolte robotisés afin de soutenir la collecte de données en temps réel et l'automatisation des champs. Ces technologies deviennent essentielles pour les opérations agricoles commerciales à grande échelle. Les fournisseurs de logiciels et de cloud renforcent les plateformes d'IA permettant l'analyse prédictive, le suivi de la santé des cultures, l'analyse du sol et la prévision des récoltes. Ces systèmes sont de plus en plus déployés via des modèles basés sur le cloud pour leur échelle et leur accessibilité en temps réel. Les entreprises d'agritech concluent des partenariats stratégiques avec les fabricants traditionnels d'équipements agricoles afin d'intégrer les capacités d'IA dans les machines agricoles existantes, permettant ainsi des opérations agricoles semi-autonomes et pleinement autonomes. Les initiatives gouvernementales soutenant l'agriculture numérique, les subventions pour la culture de précision et le développement des infrastructures agricoles intelligentes accélèrent considérablement l'adoption à la fois dans les économies développées et émergentes. Les systèmes d'aide à la décision pilotés par l'IA sont de plus en plus utilisés par les agriculteurs pour optimiser l'irrigation, l'utilisation des engrais, le contrôle des nuisibles et les calendriers de récolte, améliorant ainsi la productivité tout en réduisant l'impact environnemental.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'intelligence artificielle en agriculture
Plusieurs tendances transformantes sont en train de remodeler la chaîne de valeur de l'intelligence artificielle en agriculture à l'échelle mondiale. Premièrement, l'adoption de la culture de précision accélère la demande pour des systèmes de surveillance des champs alimentés par l'IA, permettant une application ciblée des intrants agricoles et une amélioration des rendements des cultures. Deuxièmement, le déploiement croissant de drones, d'imagerie satellite et de systèmes de vision par ordinateur améliore la surveillance des cultures en temps réel et les capacités de détection précoce des maladies. Troisièmement, les pénuries de main-d'œuvre dans l'agriculture poussent à l'automatisation via la robotique alimentée par l'IA et les machines agricoles autonomes, réduisant ainsi la dépendance au travail manuel. Quatrièmement, la variabilité climatique et les conditions météorologiques extrêmes augmentent l'utilisation de l'analyse prédictive pour la planification des cultures, l'optimisation de l'irrigation et les stratégies de mitigation des risques. Cinquièmement, l'intégration des capteurs agricoles connectés à l'Internet des objets avec les plateformes d'IA permet une collecte continue de données et une prise de décision en temps réel à travers les opérations agricoles.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'intelligence artificielle en agriculture
Des leaders de l'industrie tels que John Deere, Bayer AG (Climate Corporation), IBM Corporation, Microsoft, Trimble Inc. et AGCO Corporation renforcent leur position concurrentielle en intégrant l'IA, l'Internet des objets (IoT), la robotique et l'analyse basée sur le cloud dans des écosystèmes de culture intelligente à l'échelle globale. L'avantage concurrentiel sur ce marché dépend de plus en plus de la précision des modèles d'IA, de la capacité de traitement des données en temps réel, de l'évolutivité des plateformes agricoles numériques, de l'intégration avec les machines agricoles et de la capacité à fournir des informations exploitables au niveau des exploitations. Les entreprises qui réussissent à combiner les connaissances agricoles avec les technologies avancées d'IA sont mieux positionnées pour mener l'innovation dans la culture de précision, l'agriculture autonome et les solutions de gestion des exploitations agricoles numériques. Les partenariats stratégiques entre les fournisseurs de technologies, les startups d'agritech et les fabricants d'équipements agricoles deviennent essentiels pour l'expansion de l'écosystème et l'accélération de l'innovation. Le succès à long terme dépendra de l'amélioration de l'accessibilité des données dans les zones rurales, de la réduction des coûts de déploiement, de l'amélioration de l'interopérabilité entre les plateformes et de la garantie de la cybersécurité dans les systèmes agricoles connectés.Projet d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'intelligence artificielle en agriculture
Entre 2026 et 2033, la chaîne de valeur de l'intelligence artificielle en agriculture est prévue pour devenir de plus en plus autonome, prédictive et entièrement intégrée aux écosystèmes de culture numérique. Les plateformes d'agriculture de précision alimentées par l'IA évolueront vers des systèmes de gestion d'exploitation agricole pleinement autonomes capables de prendre des décisions en temps réel sur les opérations de semis, d'irrigation, d'engrais et de récolte. L'intégration du calcul en périphérie, des réseaux 5G et des systèmes de surveillance basés sur les satellites améliorera considérablement les capacités d'intelligence agricole en temps réel. La technologie des jumeaux numériques est prévue pour jouer un rôle majeur dans la simulation des schémas de croissance des cultures, l'optimisation de l'allocation des ressources et l'amélioration de la précision des prévisions de rendement. La robotique agricole autonome et les machines pilotées par l'IA continueront d'exploser dans les opérations agricoles commerciales à grande échelle, réduisant la dépendance à la main-d'œuvre et améliorant l'efficacité opérationnelle. En fin de compte, la chaîne de valeur du futur déplacera l'agriculture des systèmes manuels et réactifs vers des écosystèmes de culture entièrement intelligents, basés sur les données et autonomes.Chaîne de valeur spécifique au marché
- Acquisition de données et sensibilisation des champs : Capteurs IoT, drones, imagerie satellite, systèmes de surveillance du sol, stations météorologiques, robots agricoles
- Infrastructure de données et connectivité : Plateformes cloud, systèmes de calcul en périphérie, réseaux 5G, bassins de données agricoles, solutions de connectivité
- Développement de moteurs IA et d'analyse : Modèles d'apprentissage automatique, systèmes de vision par ordinateur, plateformes d'analyse prédictive, algorithmes d'intelligence des cultures
- Intégration des plateformes d'agriculture intelligente : Systèmes de gestion des exploitations, plateformes d'agriculture de précision, systèmes de surveillance des animaux, outils d'aide à la décision
- Systèmes d'automatisation et d'exécution sur le terrain : Tracteurs autonomes, récolteurs robotisés, systèmes d'irrigation automatisés, systèmes de pulvérisation par drones
- Applications des utilisateurs finaux et optimisation : Optimisation des récoltes, prévision de la chaîne d'approvisionnement, surveillance de la santé des cultures, gestion de l'efficacité des ressources, suivi de la durabilité
Cartographie entreprise-étape
- Acquisition de données et sensibilisation des champs : John Deere, Trimble Inc., DJI Agriculture, AGCO Corporation
- Infrastructure de données et connectivité : Microsoft, IBM Corporation, Cisco Systems, Amazon Web Services (AWS)
- Développement de moteurs IA et d'analyse : IBM Corporation, Microsoft, Bayer AG (Climate Corporation), startups d'agritech
- Intégration des plateformes d'agriculture intelligente : Bayer AG, John Deere, Trimble Inc., AGCO Corporation
- Systèmes d'automatisation et d'exécution sur le terrain : John Deere, AGCO Corporation, Kubota Corporation, CNH Industrial
- Applications des utilisateurs finaux et optimisation : Entreprises agroalimentaires, coopératives agricoles, départements d'agriculture gouvernementaux, grandes exploitations agricoles commerciales
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des investissements et des dynamiques de financement du marché mondial de l'intelligence artificielle en agriculture
Les dynamiques d'investissement et de financement sur le marché mondial de l'intelligence artificielle (IA) en agriculture sont alimentées par la nécessité urgente d'améliorer la sécurité alimentaire mondiale, l'adoption croissante des technologies de culture de précision, ainsi que la demande croissante d'automatisation en agriculture en raison des pénuries de main-d'œuvre et de la variabilité climatique. Entre 2026 et 2033, les flux de capitaux devraient s'accélérer significativement auprès des startups agricoles, des plateformes logicielles d'IA, des entreprises de robotique agricole et des fournisseurs de solutions de gestion de ferme basées sur les données. Le marché enregistre une forte participation des fonds de capital-investissement, des investisseurs en capital-prépondérant, des géants de la technologie et des programmes d'agriculture moderne soutenus par le gouvernement. Les investissements majeurs se concentrent sur les systèmes de culture de précision alimentés par l'IA, les machines autonomes, l'analyse prédictive des cultures et les plateformes de gestion de ferme intégrées combinant l'Internet des objets (IoT), l'imagerie satellitale et les technologies d'apprentissage automatique. Un changement structurel clé façonnant les flux d'investissement est la transition des modèles agricoles traditionnels vers des écosystèmes agricoles entièrement numérisés et dotés d'intelligence artificielle. Cela conduit à un financement des infrastructures de culture intelligente, des plateformes agricoles basées sur le cloud, de l'intégration de la robotique et des systèmes d'analyse des données en temps réel optimisant le rendement et l'utilisation des ressources.Aperçu de la situation actuelle des investissements et des dynamiques de financement du marché mondial de l'intelligence artificielle en agriculture
Actuellement, l'activité d'investissement est fortement soutenue par l'adoption croissante des technologies agricoles, les pressions croissantes de la demande alimentaire et les initiatives gouvernementales favorisant l'agriculture intelligente et les écosystèmes de culture numérique. Le financement en capital-investissement dans les startups agricoles a significativement augmenté, particulièrement dans la surveillance des cultures alimentée par l'IA, les machines autonomes et les plateformes d'analyse agricole prédictive.- Amérique du Nord : Mène les investissements mondiaux grâce à l'infrastructure agricole avancée, à un écosystème de capital-investissement solide et à une forte adoption des technologies de culture de précision aux États-Unis et au Canada.
- Europe : Axée sur les investissements en agriculture durable, les solutions agricoles climatiques et les systèmes de surveillance environnementale basés sur l'IA, motivés par des cadres réglementaires stricts.
- Asie-Pacifique : Région d'investissement en pleine croissance soutenue par de grandes économies agricoles, des programmes gouvernementaux de culture numérique et une expansion rapide des startups agricoles en Chine et en Inde.
- Amérique latine : Les investissements s'étendent aux grandes cultures de précision, en particulier au Brésil et en Argentine, motivés par la modernisation de l'agriculture commerciale.
- Moyen-Orient et Afrique : Région émergente d'investissement axée sur les systèmes d'irrigation alimentés par l'IA, les technologies d'optimisation de l'eau et les programmes d'amélioration de la sécurité alimentaire.
Signaux clés des dynamiques d'investissement et de financement sur le marché mondial de l'intelligence artificielle en agriculture
- La demande alimentaire mondiale croissante entraîne un flux important de capitaux vers les technologies de culture de précision alimentées par l'IA et les technologies d'optimisation des rendements.
- Les pénuries de main-d'œuvre en agriculture accélèrent les investissements dans les machines autonomes, la robotique agricole et les systèmes d'automatisation alimentés par l'IA.
- Le changement climatique et la rareté des ressources poussent les financements vers l'analyse prédictive, le modélisation météorologique et les systèmes d'irrigation intelligents.
- L'intégration de l'Internet des objets (IoT), des drones et de l'imagerie satellitaire avec les plateformes d'IA attire des investissements importants dans les solutions de surveillance agricole en temps réel.
- La croissance rapide des startups agricoles alimente l'activité de capital-investissement dans les applications IA de niche telles que l'intelligence du sol, la détection des ravageurs et la surveillance du bétail.
- Les subventions gouvernementales et les programmes d'agriculture numérique renforcent les investissements du secteur public dans l'infrastructure de culture intelligente.
Implications stratégiques des dynamiques d'investissement et de financement sur le marché mondial de l'intelligence artificielle en agriculture
- L'ensemble du paysage d'investissement préfère fortement les entreprises agricoles axées sur la technologie qui offrent des plateformes intégrées d'IA, d'Internet des objets (IoT) et d'analyse des données pour la gestion globale des fermes.
- La convergence stratégique du matériel et du logiciel devient essentielle, avec l'intégration de l'IA dans les drones, les tracteurs, les capteurs et l'équipement agricole autonome.
- La propriété des données et les plateformes d'intelligence agricole émergent comme des moteurs de valeur clés, influençant la position compétitive à long terme.
- Les partenariats entre les géants technologiques et les entreprises agricoles accélèrent la commercialisation des solutions agricoles alimentées par l'IA.
- La scalabilité et les modèles de déploiement basés sur le cloud deviennent des critères d'investissement critiques pour les décisions de financement agricoles.
- Les marchés émergents offrent des opportunités d'investissement à forte croissance en raison de la faible pénétration des technologies agricoles numériques.
Aperçu prospectif des investissements et des dynamiques de financement du marché mondial de l'intelligence artificielle en agriculture
À l'avenir, le marché mondial de l'intelligence artificielle en agriculture devrait connaître un momentum d'investissement soutenu et à forte croissance, alimenté par la demande alimentaire mondiale croissante, la transformation numérique de l'agriculture et le passage vers des systèmes agricoles résilients face au changement climatique. L'allocation future des capitaux se concentrera de plus en plus sur des systèmes agricoles entièrement autonomes, des plateformes agricoles prédictives alimentées par l'IA, l'intégration de la robotique et des systèmes avancés d'aide à la décision permettant une optimisation en temps réel des exploitations agricoles et une efficacité des ressources.- Amérique du Nord : Continuera à mener les investissements dans l'agriculture de précision alimentée par l'IA, les machines autonomes et les plateformes de culture numérique.
- Asie-Pacifique : Restera la zone d'investissement la plus rapide à croître en raison de la modernisation à grande échelle de l'agriculture et du fort soutien gouvernemental à l'innovation agricole.
- Europe : Se concentrera sur l'agriculture durable, climatiquement adaptée et les systèmes de culture alimentés par l'IA conformes aux réglementations.
- Régions émergentes : L'Amérique latine et la Moyen-Orient/Afrique verront une augmentation des investissements dans l'irrigation intelligente, l'intelligence des cultures et les technologies agricoles orientées vers la sécurité alimentaire.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial de l'intelligence artificielle en agriculture
Le paysage technologique et l'innovation du marché mondial de l'intelligence artificielle (IA) en agriculture transforment rapidement l'agriculture traditionnelle en un écosystème pleinement basé sur les données, automatisé et prédictif. L'innovation repose sur l'intégration de l'IA avec l'Internet des objets (IoT), la robotique, l'imagerie satellite, les drones et l'analyse des données massives pour permettre une agriculture de précision et des systèmes de gestion des fermes intelligentes. Les technologies d'intelligence artificielle sont de plus en plus intégrées à la chaîne de valeur agricole, allant de la préparation du sol et de la planification des cultures jusqu'à la récolte, la logistique et l'optimisation de la chaîne d'approvisionnement. Les algorithmes d'apprentissage automatique, les systèmes de vision par ordinateur et l'analyse prédictive permettent aux agriculteurs de prendre des décisions en temps réel, basées sur des données, qui améliorent significativement l'efficacité des récoltes et l'utilisation des ressources. Un changement majeur d'innovation est l'émergence de plateformes d'agriculture de précision alimentées par l'IA, qui analysent la variabilité des champs et optimisent les intrants tels que l'eau, les engrais et les pesticides. Ces systèmes réduisent l'impact environnemental tout en augmentant la productivité et la rentabilité des agriculteurs. L'intégration de la machinerie autonome et de la robotique agricole représente également un progrès technologique clé. Les tracteurs, les récolteurs et les systèmes de contrôle des mauvaises herbes alimentés par l'IA réduisent la dépendance au travail manuel tout en améliorant l'efficacité opérationnelle à grande échelle. En outre, les technologies de télédétection alimentées par l'IA, utilisant des drones et des images satellites, permettent une surveillance continue des cultures, une détection précoce des maladies et une prédiction des récoltes. Ces systèmes sont particulièrement précieux pour les opérations agricoles commerciales à grande échelle.Aperçu du paysage technologique et de l'innovation du marché mondial de l'intelligence artificielle en agriculture
Actuellement, l'industrie de l'intelligence artificielle en agriculture est en phase de forte adoption, où la transformation numérique s'accélère à la fois dans les économies agricoles développées et émergentes. Les grandes entreprises agricoles mènent l'adoption, tandis que les petits et moyens agriculteurs intègrent progressivement des outils conseillers basés sur l'IA via des plateformes mobiles. L'apprentissage automatique et la vision par ordinateur sont les technologies les plus déployées, permettant des applications telles que le suivi de la santé des cultures, la détection des mauvaises herbes, l'identification des ravageurs et l'estimation automatisée des récoltes. Ces technologies améliorent significativement la précision des décisions et réduisent les pertes de cultures. Les systèmes d'agriculture intelligente dotés d'Internet des objets (IoT) sont largement utilisés pour collecter des données en temps réel à partir des champs, notamment l'humidité du sol, la température, l'humidité et les niveaux de nutriments. Ces données sont traitées à l'aide de modèles d'IA pour optimiser les calendriers d'arrosage et l'application d'engrais. Les plateformes d'IA basées sur le cloud deviennent le modèle de déploiement dominant en raison de leur échelle, de leur efficacité coût et de leur capacité à intégrer de grands ensembles de données provenant de multiples sources agricoles. Ces plateformes permettent aux agriculteurs et aux entreprises agricoles d'accéder à des informations en temps réel depuis tout lieu. Les drones agricoles équipés de systèmes d'imagerie basés sur l'IA sont de plus en plus utilisés pour le pulvérisation des cultures, la cartographie des champs et l'analyse de la végétation. Ces systèmes améliorent la précision tout en réduisant les coûts opérationnels et l'utilisation de produits chimiques. Les systèmes de surveillance du bétail alimentés par l'IA gagnent également en popularité, permettant un suivi en temps réel de la santé animale, du comportement, des schémas d'alimentation et de la détection des maladies grâce à des capteurs portables et des outils de vision par ordinateur.Principaux tendances technologiques et d'innovation du marché mondial de l'intelligence artificielle en agriculture
- Agriculture de précision alimentée par l'IA : Optimisation en temps réel de l'utilisation de l'eau, des engrais et des pesticides, basée sur l'analyse de la variabilité des champs.
- Machinerie agricole autonome : Tracteurs, récolteurs et systèmes robotiques alimentés par l'IA réduisant la dépendance au travail manuel et augmentant l'efficacité.
- Surveillance des cultures basée sur les drones et les satellites : Imagerie à haute résolution et analyse par IA pour l'évaluation de la santé des cultures et la prédiction des récoltes.
- Apprentissage automatique pour la prévision des cultures : Modèles prédictifs analysant le temps, le sol et les données historiques pour optimiser les cycles de semis et de récolte.
- Vision par ordinateur pour la détection des ravageurs et des maladies : Identification automatisée des maladies et des ravageurs des cultures via des systèmes de reconnaissance d'images.
- Systèmes d'agriculture intelligente dotés d'Internet des objets (IoT) : Surveillance en temps réel basée sur des capteurs des conditions du sol, du temps et des cultures.
- Gestion du bétail alimentée par l'IA : Capteurs portables et analyses pour le suivi de la santé animale et l'optimisation de la productivité.
- Plateformes agricoles basées sur le cloud : Systèmes d'IA centralisés permettant une gestion agricole à grande échelle et une intégration des données.
Implications stratégiques des technologies et de l'innovation
L'innovation technologique sur le marché de l'intelligence artificielle en agriculture est fondamentalement en train de transformer les systèmes de production alimentaire mondiaux en améliorant l'efficacité, en réduisant les déchets et en renforçant la durabilité. La transition de l'agriculture traditionnelle vers une agriculture intelligente permet une productivité plus élevée avec un impact environnemental plus faible. Pour les entreprises agricoles, l'adoption de l'IA devient un facteur de compétitivité critique. Les entreprises qui exploitent des écosystèmes de ferme numérique intégrés combinant l'IA, l'Internet des objets (IoT), la robotique et l'analyse obtiennent des avantages significatifs en matière d'optimisation des récoltes et de réduction des coûts. L'intégration croissante de l'IA avec l'agriculture adaptée au climat permet également aux agriculteurs d'adapter leur activité aux variations climatiques en permettant la modélisation prédictive du temps, des systèmes d'arrosage adaptatifs et des stratégies de planification des cultures résilientes. Cependant, les coûts d'implémentation élevés, le manque d'infrastructure numérique dans les zones rurales et l'expertise technique limitée chez les petits agriculteurs restent des défis majeurs limitant l'adoption généralisée.Aperçu futur du paysage technologique et de l'innovation du marché mondial de l'intelligence artificielle en agriculture
À l'avenir, le marché de l'intelligence artificielle en agriculture est prévu pour évoluer vers des écosystèmes agricoles entièrement autonomes, où les systèmes d'IA gèrent les opérations agricoles d'extrémité à extrémité avec un minimum d'intervention humaine. Les tracteurs autonomes, les récolteurs robotisés et les systèmes d'irrigation contrôlés par l'IA deviendront de plus en plus courants. La convergence de l'IA, de la connectivité 5G et du calcul en périphérie améliorera significativement les capacités de prise de décision en temps réel en agriculture, permettant un traitement des données plus rapide directement au niveau de la ferme. L'analyse prédictive avancée jouera un rôle clé dans l'optimisation de la chaîne d'approvisionnement alimentaire mondiale, permettant de réduire les pertes post-récolte et d'améliorer l'efficacité de la distribution à travers les régions. La technologie des jumeaux numériques pour l'agriculture est également prévue pour émerger, permettant de modéliser virtuellement les fermes pour simuler les performances des cultures, l'utilisation des ressources et l'impact environnemental avant la mise en œuvre dans le monde réel. En conclusion, le marché mondial de l'intelligence artificielle en agriculture traverse une révolution technologique majeure, transformant l'agriculture en une industrie intelligente, autonome et hautement efficace. Les entreprises qui intègrent des plateformes alimentées par l'IA avec des solutions agricoles pratiques, la robotique et l'analyse en temps réel mèneront l'avenir de l'innovation agricole mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de l'intelligence artificielle dans l'agriculture
Le marché mondial de l'intelligence artificielle (IA) dans l'agriculture connaît une expansion rapide alors que les systèmes agricoles passent vers des opérations basées sur les données, automatisées et axées sur la précision. Malgré un fort momentum de croissance, le marché comporte un profil de risque d'adoption technologique modéré à élevé en raison de la dépendance aux données, des limites d'infrastructure dans les zones rurales, de l'exposition à la cybersécurité, des coûts d'implémentation élevés et d'une préparation numérique inégale dans les économies agricoles mondiales. L'un des principaux facteurs de risque est l'infrastructure numérique limitée dans les régions agricoles, en particulier dans les économies en développement. Une connectivité internet insuffisante, une pénétration des capteurs faible et une adoption limitée du cloud peuvent restreindre l'échelle de déploiement de l'IA et réduire l'efficacité de la prise de décision en temps réel. Un autre facteur majeur de disruption est le coût initial élevé et la complexité opérationnelle. Les systèmes agricoles basés sur l'IA nécessitent des investissements importants dans les drones, les capteurs IoT, la robotique et les plateformes logicielles, rendant leur adoption difficile pour les petits et moyens exploitants agricoles. En outre, les contraintes de qualité et de disponibilité des données constituent un défi critique. Les modèles d'IA dépendent de jeux de données agricoles précis et à grande échelle, mais des dossiers agricoles fragmentés, une collecte de données incohérente et l'absence de systèmes normalisés réduisent la précision prédictive et la fiabilité des systèmes. Les risques de cybersécurité et les préoccupations liées à la confidentialité des données deviennent également des enjeux clés, car les systèmes agricoles connectés deviennent de plus en plus vulnérables aux piratages, aux fuites de données et à l'accès non autorisé à des informations sensibles sur les exploitations agricoles et les chaînes d'approvisionnement.Facteurs de risque et menaces de disruption du marché mondial de l'intelligence artificielle dans l'agriculture - Scénario actuel
L'environnement actuel du marché reflète une forte adoption des systèmes de culture précise basés sur l'IA, des systèmes de surveillance des cultures et des plateformes d'analyse prédictive, en particulier dans les grandes exploitations agricoles et les économies agricoles développées. Cependant, l'adoption reste inégale à l'échelle mondiale, avec les grandes entreprises agricoles en tête du déploiement, tandis que les petits exploitants agricoles rencontrent des obstacles liés aux coûts, à l'expertise technique et aux limites d'infrastructure. Les difficultés d'intégration entre les systèmes d'IA et l'équipement agricole hérité continuent de ralentir la transformation numérique à grande échelle, en particulier dans les régions où les pratiques agricoles traditionnelles et la mécanisation limitée prévalent. En parallèle, la dépendance croissante aux plateformes cloud et aux fournisseurs d'agritechnologie tiers crée des risques de verrouillage des fournisseurs, limitant la flexibilité et augmentant la dépendance opérationnelle à long terme à des écosystèmes technologiques spécifiques. L'incertitude réglementaire concernant la propriété des données agricoles, le partage transfrontalier de données et les normes de culture numérique influence également les stratégies de déploiement dans différentes régions.Signaux clés des facteurs de risque et menaces de disruption dans le marché mondial de l'intelligence artificielle dans l'agriculture
Un signal majeur de disruption est l'écart croissant entre les grandes exploitations agricoles commerciales et les producteurs agricoles de petite échelle, ce qui pourrait entraîner des gains de productivité inégaux et des modèles d'adoption fragmentés sur le marché. Les préoccupations croissantes liées à la souveraineté des données et à la propriété des données agricoles émergent alors que les gouvernements envisagent des réglementations plus strictes sur la manière dont les données agricoles sont collectées, stockées et utilisées par les plateformes d'IA. La dépendance aux entrées de données en temps réel de haute qualité provenant des dispositifs IoT et des systèmes de satellites est un autre signal clé de risque, car les inexactitudes du système ou les défaillances des capteurs peuvent avoir un impact significatif sur les décisions agricoles pilotées par l'IA. L'évolution rapide des technologies dans l'équipement de culture autonome et la robotique est également en train de perturber les modèles de culture traditionnelle, créant une incertitude concernant le déplacement des emplois et la transition du personnel dans les secteurs agricoles. En outre, l'augmentation de la variabilité climatique met en défi la fiabilité des ensembles de données historiques utilisés pour les modèles d'IA, pouvant réduire la précision prédictive dans les conditions météorologiques extrêmes.Implications stratégiques des facteurs de risque et menaces de disruption dans le marché mondial de l'intelligence artificielle dans l'agriculture
Les acteurs du marché doivent se concentrer sur la création de solutions d'IA à grande échelle et de faible coût, adaptées aux petits et moyens exploitants agricoles, afin de combler le fossé d'adoption mondial et d'étendre la portée du marché accessible. L'investissement dans une infrastructure de données robuste, y compris des plateformes de données agricoles normalisées et des écosystèmes IoT interopérables, sera crucial pour améliorer la précision des modèles et la fiabilité des systèmes. Les entreprises devraient renforcer leurs cadres de cybersécurité et leurs mécanismes de protection des données afin de protéger les systèmes d'intelligence agricole et de maintenir la confiance dans les réseaux de culture numérique. Les partenariats stratégiques entre les entreprises d'agritechnologie, les gouvernements et les fournisseurs de télécommunications seront essentiels pour étendre la connectivité rurale et soutenir le déploiement à grande échelle des systèmes agricoles basés sur l'IA. Le développement de modèles d'IA hybrides combinant l'imagerie satellite, le calcul en périphérie et les données locales des exploitations agricoles jouera un rôle clé dans l'amélioration de l'adaptabilité dans les environnements agricoles diversifiés.Aperçu prospectif des facteurs de risque et menaces de disruption du marché mondial de l'intelligence artificielle dans l'agriculture
Envisageant la période 2026???2033, le marché de l'IA dans l'agriculture est prévu pour connaître une expansion technologique rapide, mais les défis d'adoption liés à l'infrastructure, à l'accessibilité et à la gouvernance des données continueront d'influencer les tendances de croissance. Les systèmes de culture autonome pilotés par l'IA, l'intégration de la robotique et l'analyse agricole prédictive sont attendus pour devenir des normes dans les opérations agricoles commerciales à grande échelle, améliorant considérablement la productivité et l'efficacité des ressources. Cependant, l'adoption généralisée parmi les petits producteurs dépendra fortement de la réduction des coûts, des subventions gouvernementales et des plateformes d'IA simplifiées conçues pour des environnements à faible technologie. Les réglementations émergentes sur la propriété des données agricoles et la gouvernance de l'IA joueront un rôle critique dans la formation de la structure du marché et des dynamiques concurrentielles sur la période de prévision. Dans l'ensemble, l'avenir du marché??? sera défini par sa capacité à équilibrer l'innovation technologique et l'accessibilité, assurant ainsi que l'agriculture pilotée par l'IA contribue efficacement à la sécurité alimentaire mondiale, à la résilience climatique et à la transformation des pratiques agricoles durables.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'intelligence artificielle en agriculture
L'environnement réglementaire et politique du marché mondial de l'intelligence artificielle en agriculture évolue rapidement, alors que les gouvernements équilibrent l'innovation agricole avec la sécurité alimentaire, la gouvernance des données, la numérisation rurale et les objectifs d'agriculture durable. L'agriculture impulsée par l'intelligence artificielle se situe à l'intersection de la politique agricole, des réglementations sur la protection de la vie privée, des lois sur l'infrastructure numérique et des cadres de durabilité environnementale. Des autorités réglementaires telles que le Département de l'agriculture des États-Unis (USDA), la Commission européenne (politiques PAC), l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO), ainsi que les organismes nationaux de gouvernance numérique, sont activement en train de définir des lignes directrices pour le déploiement de l'intelligence artificielle, de l'Internet des objets (IoT) et des systèmes autonomes en agriculture. Ces réglementations se concentrent sur l'utilisation sécurisée des systèmes de prise de décision basés sur l'intelligence artificielle, la protection des données des agriculteurs et la promotion d'une utilisation transparente des algorithmes dans les systèmes de production alimentaire. La gouvernance des données et les réglementations de cybersécurité deviennent de plus en plus importantes à mesure que les systèmes agricoles deviennent plus connectés grâce aux capteurs IoT, aux drones, à l'imagerie satellite et aux plateformes de gestion des fermes basées en nuage. Des politiques telles que le RGPD en Europe et les cadres émergents de données agricoles dans d'autres régions influencent la manière dont les données agricoles sont collectées, stockées et utilisées. En même temps, les gouvernements promeuvent activement l'agriculture numérique grâce à des subventions, des initiatives d'agriculture intelligente et des programmes de financement de l'agritech. Ces politiques visent à augmenter la productivité, à améliorer la sécurité alimentaire et à réduire l'impact environnemental grâce à l'agriculture de précision et aux systèmes d'optimisation des ressources basés sur l'intelligence artificielle.Environnement réglementaire et politique actuel du marché mondial de l'intelligence artificielle en agriculture
L'actuel paysage réglementaire est caractérisé par un fort soutien gouvernemental à la transformation numérique de l'agriculture, ainsi que par des cadres émergents pour la gouvernance de l'intelligence artificielle et la protection des données. L'Amérique du Nord, en particulier les États-Unis, mène l'innovation en agrotechnologie avec des programmes du USDA favorables, des subventions pour l'agriculture de précision et un fort investissement du secteur privé dans les technologies agricoles basées sur l'intelligence artificielle. En Europe, la Politique agricole commune (PAC) et les initiatives du Pacte Vert sont à l'origine de l'adoption des systèmes agricoles durables et basés sur l'intelligence artificielle. L'accent est mis sur la durabilité environnementale, la réduction des émissions de carbone dans l'agriculture et l'utilisation responsable des technologies agricoles numériques. L'Asie-Pacifique connaît une adoption rapide de l'intelligence artificielle en agriculture, notamment en Chine et en Inde, où les gouvernements investissent massivement dans l'infrastructure d'agriculture intelligente, la connectivité numérique rurale et les systèmes de surveillance des cultures basés sur l'intelligence artificielle pour garantir la sécurité alimentaire pour de grandes populations. L'Amérique latine adopte de plus en plus des politiques d'agriculture numérique pour améliorer l'efficacité de l'agriculture à grande échelle, en particulier au Brésil et en Argentine, où l'agriculture orientée exportation est un moteur économique clé. Les gouvernements soutiennent l'agriculture de précision et les technologies d'optimisation des rendements basées sur l'intelligence artificielle. La région du Moyen-Orient et l'Afrique se concentrent sur l'adoption de l'intelligence artificielle en agriculture pour répondre à la pénurie d'eau, aux défis de l'agriculture dans le désert et à la dépendance aux importations alimentaires. Les gouvernements soutiennent l'agriculture en environnement contrôlé et les systèmes d'optimisation de l'irrigation basés sur l'intelligence artificielle. Dans toutes les régions, les cadres réglementaires pour la gouvernance de l'intelligence artificielle en agriculture sont encore en phase de développement précoce, créant un environnement dynamique où l'innovation progresse plus rapidement que la standardisation des politiques.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'intelligence artificielle en agriculture
- Lois sur la confidentialité et la gouvernance des données agricoles : Des réglementations émergent pour contrôler la manière dont les données de niveau ferme provenant des dispositifs IoT, des satellites et des plateformes d'intelligence artificielle sont collectées, stockées et partagées.
- Programmes de subventions pour l'agriculture numérique : Les gouvernements finançent l'adoption de l'agriculture intelligente via des subventions pour les outils d'agriculture de précision, les capteurs et les plateformes d'intelligence artificielle.
- Politiques sur l'éthique de l'intelligence artificielle et la transparence des algorithmes : Des lignes directrices sont en cours de développement pour garantir l'explicabilité et l'équité des systèmes de prise de décision basés sur l'intelligence artificielle en agriculture.
- Réglementations sur l'agriculture durable et l'agriculture intelligente face au changement climatique : Les politiques favorisant l'efficacité de l'eau, la réduction de l'utilisation des produits chimiques et l'agriculture à zéro émission de carbone stimulent l'adoption de l'intelligence artificielle.
- Développement de l'infrastructure numérique rurale : L'expansion de la bande passante, de la 5G et de la connectivité IoT dans les zones rurales permet le déploiement à grande échelle des systèmes agricoles basés sur l'intelligence artificielle.
- Dispositions sur la sécurité alimentaire et la productivité agricole : Les gouvernements encouragent les solutions basées sur l'intelligence artificielle pour augmenter l'efficacité des rendements et réduire les pertes post-récolte.
Implications stratégiques de l'environnement réglementaire et politique du marché mondial de l'intelligence artificielle en agriculture
Le soutien réglementaire à l'agriculture numérique accélère l'adoption des systèmes agricoles basés sur l'intelligence artificielle, permettant une commercialisation plus rapide des technologies d'agriculture de précision et des plateformes d'agriculture intelligente. Les subventions et les programmes de financement gouvernementaux réduisent les barrières à l'adoption de l'agritech parmi les agriculteurs de petite et moyenne échelle. Les réglementations sur la gouvernance des données façonnent l'architecture des plateformes agricoles basées sur l'intelligence artificielle, encourageant les entreprises à développer des écosystèmes de données sécurisés, transparents et conformes. Cela augmente la demande pour des plateformes d'analyse agricole basées en nuage dotées de fonctionnalités de cybersécurité et de protection des données solides. Les politiques environnementales et de durabilité stimulent l'intégration de l'intelligence artificielle dans les pratiques agricoles intelligentes face au changement climatique, notamment l'irrigation optimisée, la réduction de l'utilisation des engrais et la gestion prédictive des risques climatiques. Cela positionne l'intelligence artificielle comme un moteur clé des systèmes agricoles durables à l'échelle mondiale. Les différences politiques régionales influencent les taux d'adoption technologique, avec les économies développées se concentrant sur l'automatisation avancée et les économies en développement prioritisant l'accessibilité, l'abordabilité et la numérisation des services agricoles ruraux. De plus, l'augmentation des partenariats public-privé favorise l'innovation dans les écosystèmes d'agritech, permettant la collaboration entre les gouvernements, les fournisseurs de technologies et les organisations agricoles pour élargir l'adoption de l'intelligence artificielle dans les systèmes agricoles.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'intelligence artificielle en agriculture
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'intelligence artificielle en agriculture est prévu pour devenir plus structuré, avec des cadres plus solides pour la gouvernance de l'intelligence artificielle, la réglementation des données agricoles et la conformité environnementale. L'Amérique du Nord est prévue pour renforcer davantage les politiques d'agriculture de précision, étendre le soutien fédéral à l'innovation agrotechnologique et améliorer les réglementations de sécurité des données pour les systèmes numériques à niveau ferme. L'Europe continuera de mener la voie dans la réglementation de l'agriculture durable, avec des normes de conformité environnementale plus strictes et un financement élargi pour les solutions d'agriculture intelligente basées sur l'intelligence artificielle dans le cadre du Pacte Vert. L'Asie-Pacifique est prévu pour rester la région la plus dynamique en termes de réglementation, avec des programmes gouvernementaux à grande échelle de numérisation agricole en Chine, en Inde et en Asie du Sud-Est, stimulant une adoption généralisée de l'intelligence artificielle dans les systèmes agricoles. L'Amérique latine et le Moyen-Orient et l'Afrique sont prévus pour renforcer les politiques de modernisation agricole, en se concentrant sur la sécurité alimentaire, l'agriculture efficace en termes d'eau et les systèmes d'optimisation des ressources basés sur l'intelligence artificielle. En général, le paysage réglementaire soutiendra de plus en plus l'intégration de l'intelligence artificielle en agriculture en tant que moteur clé de la sécurité alimentaire mondiale, de la durabilité et de l'amélioration de la productivité. Les entreprises qui s'alignent sur les normes de gouvernance des données, les politiques de durabilité et les initiatives de numérisation agricole soutenues par le gouvernement seront les mieux positionnées pour une croissance à long terme.Questions fréquemment posées
Quelle est la taille du marché mondial de l'intelligence artificielle en agriculture ?
Le marché est estimé à environ 2,8 milliards de dollars américains en 2025. Il reflète l'étape précoce mais en rapide expansion de l'adoption de l'intelligence artificielle dans l'agriculture, impulsée par l'agriculture de précision, l'automatisation et les technologies de ferme intelligente.
Quelle est la valeur prévue du marché de l'intelligence artificielle en agriculture d'ici 2033 ?
D'ici 2033, le marché devrait atteindre environ 12,6 milliards de dollars américains. Cette forte expansion est entraînée par l'augmentation de la demande alimentaire mondiale, l'adoption croissante d'outils d'agriculture numérique et l'utilisation généralisée de plateformes agricoles alimentées par l'intelligence artificielle.
Quel est le CAGR du marché de l'intelligence artificielle en agriculture (2026???2033) ?
Le marché est prévisible de croître à un taux de croissance annuelle composé (CAGR) de 20,8 % pendant la période 2026???2033. Ce taux de croissance très élevé est soutenu par les avancées rapides en apprentissage automatique, en IoT, en drones et en robotique agricole.
Quelle région domine le marché mondial de l'intelligence artificielle en agriculture ?
L'Amérique du Nord domine le marché, grâce à une forte adoption des technologies d'agriculture de précision, à une infrastructure agritech avancée et à des investissements élevés provenant d'entreprises comme John Deere, IBM et Microsoft dans les solutions d'agriculture intelligente.