Analyse de la taille et de la part de marché mondiale de la construction de centres de données 2026-2033
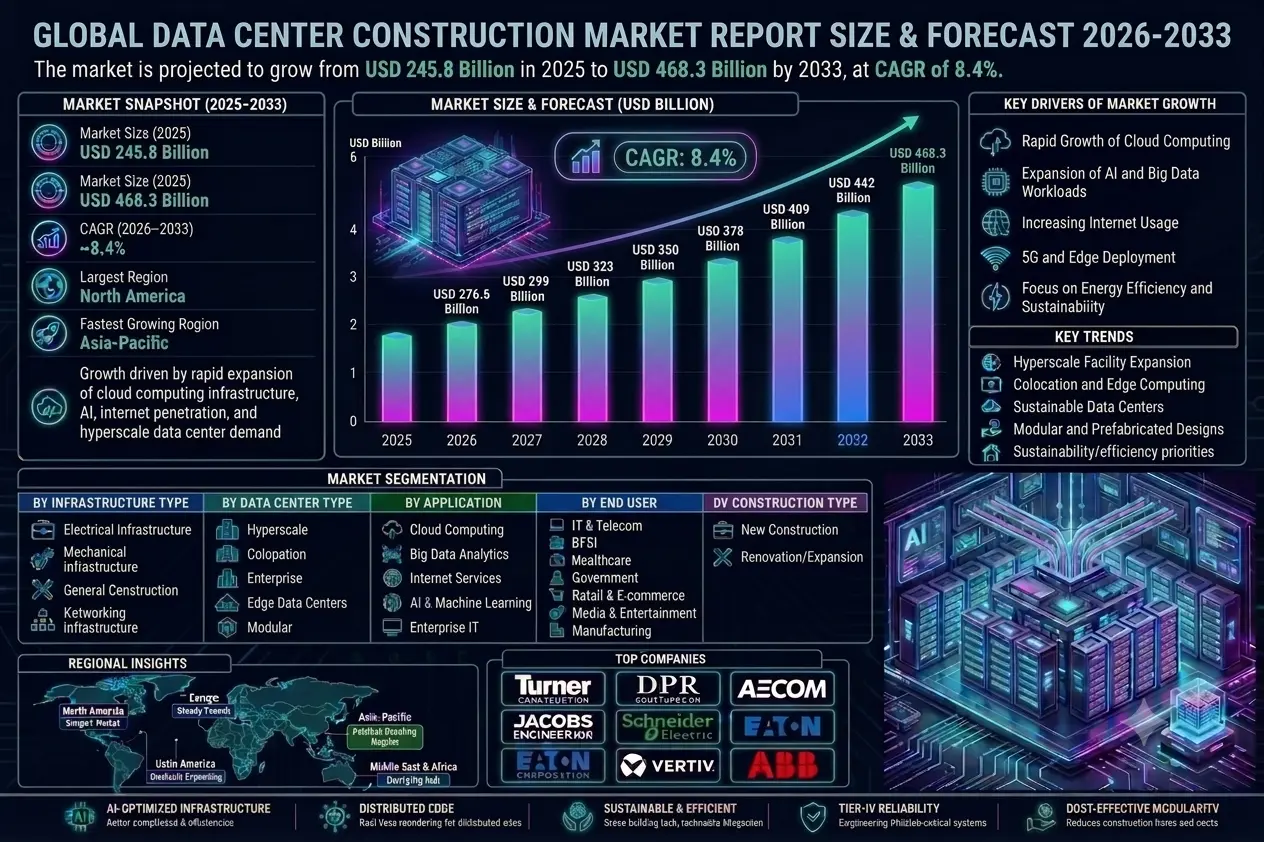
Le marché mondial de la construction de centres de données devrait connaître une croissance substantielle pendant la période de prévision allant de 2026 à 2033. Évalué à environ 245,8 milliards de dollars américains en 2025, le marché devrait atteindre près de 468,3 milliards de dollars américains d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 8,4 %. L'expansion du marché est alimentée par la croissance rapide des infrastructures de calcul en nuage, l'adoption croissante des technologies d'intelligence artificielle (IA), l'augmentation de la consommation d'internet et de données, ainsi que la demande croissante de centres de données hyperscale et à haute performance dans les marchés mondiaux.
Aperçu de la prévision du marché mondial de la construction de centres de données (2026???2033)
| Métrique | Valeur |
|---|---|
| Taille du marché (2025) | 245,8 milliards de dollars US |
| Taille du marché (2033) | 468,3 milliards de dollars US |
| Taux de croissance annuel composé (2026???2033) | 8.4% |
| Plus grand segment d'infrastructure | Infrastructure électrique |
| Type de centre de données en croissance la plus rapide | Centres de données hyperscale |
| Industrie d'utilisation finale dominante | Technologies de l'information et télécommunications |
| Moteur principal de croissance | Expansion du calcul en nuage et des charges de travail d'intelligence artificielle |
| Tendance technologique majeure | Centres de données optimisés pour l'intelligence artificielle, durables et modulaires |
| Opportunité émergente | Centres de données de bord et déploiement d'infrastructures 5G |
| Zone d'investissement principale | Développement de centres hyperscale et de centres de co-localisation |
| Région dominante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
| Prise en charge de la durabilité | Intégration d'énergies renouvelables et systèmes de refroidissement avancés |
| Défi clé | Frais de capital élevés et consommation d'énergie |
| Perspective stratégique | Croissance forte à long terme entraînée par l'expansion de l'infrastructure numérique, l'adoption de l'intelligence artificielle et la demande en services cloud |
Taille et prévision du marché mondial de la construction de centres de données
Le marché mondial de la construction de centres de données est prévu pour connaître une croissance significative pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 245,8 milliards de dollars US en 2025 et devrait atteindre presque 468,3 milliards de dollars US d'ici 2033, enregistrant une croissance annuelle composée (CAGR) d'environ 8,4 %. Cette croissance est entraînée par l'expansion rapide de l'infrastructure de calcul en nuage, l'adoption croissante de l'intelligence artificielle (IA), l'augmentation de la pénétration internet et la demande croissante de centres de données hyperscale à l'échelle mondiale. La construction de centres de données implique la planification, l'ingénierie, le développement et le déploiement de sites conçus pour abriter des systèmes informatiques, des serveurs, des infrastructures de stockage, du matériel de réseau et des systèmes de gestion de l'énergie. Ces installations sont essentielles pour soutenir la transformation numérique, les opérations informatiques d'entreprises, les services cloud et les environnements de calcul à haute performance. Le marché connait des investissements accélérés par les fournisseurs hyperscale de cloud, les entreprises de co-localisation, les opérateurs de télécommunications et les gouvernements cherchant à renforcer l'infrastructure numérique et à soutenir les volumes croissants de trafic de données. L'expansion des réseaux 5G, des écosystèmes IoT, du calcul en périphérie et des charges de travail pilotées par l'intelligence artificielle accroît davantage la demande pour des installations de centres de données avancées. En outre, la durabilité et l'efficacité énergétique sont devenues des priorités majeures dans les projets de construction de centres de données modernes, stimulant l'adoption des technologies de bâtiments durables, l'intégration d'énergies renouvelables, des systèmes de refroidissement avancés et des conceptions d'infrastructures modulaires.Aperçu du marché mondial de la construction de centres de données
Le marché de la construction de centres de données représente un segment clé de l'industrie mondiale de l'infrastructure numérique. Il inclut les services de construction, les solutions d'ingénierie, les systèmes électriques, les technologies de refroidissement, l'infrastructure de sécurité physique et le déploiement réseau nécessaires pour établir des installations de centres de données modernes. Les centres de données constituent le pilier de l'économie numérique en soutenant les plateformes de calcul en nuage, les applications d'entreprise, le commerce électronique, les services de streaming, les transactions financières, le traitement d'intelligence artificielle et les opérations de télécommunications. Le marché inclut des centres de données hyperscale, des centres de données d'entreprise, des centres de colocation, des centres de données d'edge et des solutions de centres de données modulaires. Les installations hyperscale dominent les investissements à grande échelle en raison de la demande croissante des fournisseurs mondiaux de services en nuage tels qu'Amazon Web Services (AWS), Microsoft Azure et Google Cloud. Les principaux acteurs de l'industrie incluent Turner Construction, DPR Construction, AECOM, Jacobs Engineering, Schneider Electric, Vertiv, Eaton Corporation, ABB Ltd. et diverses entreprises d'ingénierie d'infrastructure et de gestion d'installations.Principaux moteurs de la croissance du marché mondial de la construction de centres de données
Croissance rapide du calcul en nuage
L'adoption croissante des services basés sur le nuage par les entreprises et les consommateurs entraîne une forte demande mondiale pour les installations de centres de données hyperscale et de colocation.Développement des charges de travail d'intelligence artificielle et de big data
L'intelligence artificielle, l'apprentissage automatique et l'analyse des données massives nécessitent une infrastructure de calcul avancée et des environnements de traitement de données à grande capacité.Augmentation de l'utilisation d'Internet et des services numériques
La croissance du streaming numérique, du commerce électronique, des réseaux sociaux, des jeux vidéo et des services en ligne augmente significativement les volumes mondiaux de trafic de données.Déploiement des infrastructures 5G et d'edge computing
Expansion des réseaux 5G et adoption de l'edge computing entraînent la construction d'installations de centres de données réparties plus proches des utilisateurs finaux afin de réduire la latence.Préoccupation pour l'efficacité énergétique et la durabilité
Les opérateurs de centres de données investissent de plus en plus dans des pratiques de construction durables, l'intégration d'énergies renouvelables et des systèmes de refroidissement avancés afin de réduire l'impact environnemental.Segmentation du marché mondial de la construction de centres de données
Par type d'infrastructure
Le marché est segmenté en infrastructure électrique, infrastructure mécanique, construction générale et infrastructure réseau. L'infrastructure électrique représente une part majeure en raison de la forte demande pour les systèmes d'alimentation ininterrompus et les solutions d'énergie de secours.Par type de centre de données
Le marché inclut des centres de données hyperscale, des centres de données de colocation, des centres de données d'entreprise, des centres de données d'edge et des solutions de centres de données modulaires. Les centres de données hyperscale dominent en raison des investissements croissants des fournisseurs mondiaux de services en nuage.Par norme de niveau
Le marché est segmenté en centres de données de niveau I, de niveau II, de niveau III et de niveau IV. Les installations de niveau III et de niveau IV connaissent une demande plus élevée en raison des exigences croissantes en matière de fiabilité et de redondance.Par utilisateur final
Les utilisateurs finaux incluent l'informatique et les télécommunications, le secteur bancaire, financier et d'assurance (BFSI), la santé, le gouvernement, le commerce de détail et le commerce électronique, les médias et l'industrie du divertissement, ainsi que l'industrie manufacturière.Par type de construction
Le marché inclut la construction neuve et les projets de rénovation/expansion. Le développement de nouvelles installations hyperscale représente un segment de croissance significatif à l'échelle mondiale.Dynamiques du marché régional
Amérique du Nord domine le marché mondial de la construction de centres de données en raison des investissements solides dans l'infrastructure en nuage, de la présence de fournisseurs hyperscale et des écosystèmes numériques avancés aux États-Unis et au Canada. Asie-Pacifique est la région qui connaît la croissance la plus rapide, entraînée par la numérisation rapide, l'expansion de la pénétration Internet et l'adoption croissante du nuage en Chine, en Inde, au Japon, en Singapour et en Asie du Sud-Est. Europe enregistre une croissance substantielle soutenue par la demande croissante de centres de données durables, des réglementations strictes sur la protection des données et l'expansion de l'infrastructure numérique d'entreprise. Moyen-Orient emerge comme un centre stratégique de centres de données en raison des projets de villes intelligentes, des initiatives de transformation numérique, et des investissements croissants dans les services en nuage. Amérique latine s'élargit progressivement avec des investissements croissants dans l'infrastructure des télécommunications et une adoption croissante des services d'entreprise basés sur le nuage.Paysage concurrentiel
Le marché mondial de la construction de centres de données est très concurrentiel et exige un important investissement de capital, impliquant des entreprises de construction, des entreprises d'ingénierie d'infrastructures, des fournisseurs d'équipements électriques ainsi que des fournisseurs spécialisés de solutions pour centres de données. Parmi les principaux acteurs figurent Turner Construction, DPR Construction, AECOM, Jacobs Engineering Group, Schneider Electric, Vertiv Holdings, Eaton Corporation, ABB Ltd., Cisco Systems et Huawei Technologies. Les entreprises se concentrent de plus en plus sur des techniques de construction modulaires, une gestion d'infrastructures alimentée par l'intelligence artificielle, des technologies de refroidissement énergétiquement efficaces ainsi qu'une intégration d'énergies renouvelables afin d'améliorer leur compétitivité. Des partenariats stratégiques entre fournisseurs de cloud, développeurs d'infrastructures et entreprises d'énergie deviennent de plus en plus courants, alors que les opérateurs recherchent des modèles d'expansion durables et évolutifs.Perspective stratégique
La perspective stratégique du marché de la construction de centres de données reste très positive en raison de la transformation numérique accélérée et de l'augmentation de la dépendance mondiale à des services basés sur le cloud et à l'infrastructure numérique. Les opportunités de croissance futures incluent des centres de données optimisés par l'intelligence artificielle, des systèmes de refroidissement à liquide, des installations alimentées par des énergies renouvelables, des centres de données d'edge modulaires ainsi que le développement d'infrastructures neutres en carbone. Les gouvernements et les entreprises privées sont attendus pour continuer d'augmenter leurs investissements dans l'infrastructure numérique afin de soutenir les villes intelligentes, les écosystèmes d'intelligence artificielle et les initiatives nationales de souveraineté des données.Perspective du marché final
Le marché mondial de la construction de centres de données devient de plus en plus essentiel à l'économie numérique moderne. La croissance rapide du cloud computing, des applications d'intelligence artificielle, des écosystèmes IoT et des réseaux de communication numérique entraîne une demande sans précédent pour des infrastructures de centres de données évolutives et énergétiquement efficaces. Alors que les organisations continuent de prioriser la transformation numérique et les opérations basées sur les données, les investissements dans la construction de centres de données avancés resteront solides à l'échelle mondiale. Les entreprises qui combinent des compétences en ingénierie, des initiatives de durabilité et des capacités d'infrastructure de haute performance resteront fortement positionnées sur le marché mondial en évolution de la construction de centres de données.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de la construction de centres de données (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composée (CAGR)
- 1.3 Plus grands segments et segments en plus rapide croissance
- 1.4 Principaux renseignements régionaux
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de la construction de centres de données
- 2.2 Portée de l'étude
- 2.3 Évolution de l'infrastructure numérique
- 2.4 Chaîne de valeur de la construction de centres de données
- 2.5 Composants d'infrastructure et architecture système
- 2.6 Durabilité et paysage réglementaire
- 2.7 Tendances de l'innovation technologique et de la construction
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Croissance rapide du calcul en nuage
- 4.1.2 Expansion des charges de travail d'intelligence artificielle et de Big Data
- 4.1.3 Augmentation de l'utilisation d'Internet et de services numériques
- 4.1.4 Déploiement des infrastructures 5G et de calcul en périphérie
- 4.1.5 Accent mis sur l'efficacité énergétique et la durabilité
- 4.2 Freins
- 4.2.1 Investissement initial important
- 4.2.2 Coûts croissants de consommation d'énergie
- 4.2.3 Exigences réglementaires et de conformité complexes
- 4.2.4 Contraintes d'accessibilité des terres et de l'énergie
- 4.3 Opportunités
- 4.3.1 Croissance des centres de données hyperscale
- 4.3.2 Installations alimentées par des énergies renouvelables
- 4.3.3 Expansion des centres de données modulaires et en périphérie
- 4.3.4 Optimisation de l'infrastructure par l'intelligence artificielle
- 4.4 Défis
- 4.4.1 Perturbations de la chaîne d'approvisionnement
- 4.4.2 Complexité du refroidissement et de la gestion thermique
- 4.4.3 Pénurie de main-d'œuvre qualifiée
- 4.4.4 Risques liés à la cybersécurité et à la sécurité physique
- 4.1 Moteurs
- 5. Analyse du marché mondial de la construction de centres de données (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par segment
- 5.5 Tendances des investissements dans l'infrastructure
- 5.6 Analyse de la capacité de construction et du déploiement
- 6. Analyse de la segmentation du marché (en milliards de dollars), 2026-2033
- 6.1 Par type d'infrastructure
- 6.1.1 Infrastructure électrique
- 6.1.1.1 Systèmes de distribution d'énergie
- 6.1.1.1.1 Solutions de secours d'énergie
- 6.1.1.1.1.1 Systèmes d'alimentation ininterrompue et générateurs
- 6.1.1.1.1 Solutions de secours d'énergie
- 6.1.1.1 Systèmes de distribution d'énergie
- 6.1.2 Infrastructure mécanique
- 6.1.2.1 Systèmes de refroidissement et de climatisation
- 6.1.2.1.1 Gestion thermique avancée
- 6.1.2.1.1.1 Applications de refroidissement liquide
- 6.1.2.1.1 Gestion thermique avancée
- 6.1.2.1 Systèmes de refroidissement et de climatisation
- 6.1.3 Construction générale
- 6.1.3.1 Développement et ingénierie des installations
- 6.1.3.1.1 Conception de bâtiments durables
- 6.1.3.1.1.1 Infrastructure de centres de données durables
- 6.1.3.1.1 Conception de bâtiments durables
- 6.1.3.1 Développement et ingénierie des installations
- 6.1.4 Infrastructure de réseau
- 6.1.4.1 Systèmes de connectivité à haut débit
- 6.1.4.2 Infrastructure en fibre optique et en interconnexion
- 6.1.5 Autres
- 6.1.1 Infrastructure électrique
- 6.2 Par type de centre de données
- 6.2.1 Centres de données hyperscale
- 6.2.2 Centres de données en colocation
- 6.2.3 Centres de données d'entreprise
- 6.2.4 Centres de données de périphérie
- 6.2.5 Centres de données modulaires
- 6.3 Par norme de niveau
- 6.3.1 Niveau I
- 6.3.2 Niveau II
- 6.3.3 Niveau III
- 6.3.4 Niveau IV
- 6.4 Par utilisateur final
- 6.4.1 Informatique et télécommunications
- 6.4.2 Banques, finances et assurances
- 6.4.3 Santé
- 6.4.4 Gouvernement et défense
- 6.4.5 Commerce de détail et e-commerce
- 6.4.7 Fabrication
- 6.4.6 Médias et divertissement
- 6.5 Par type de construction
- 6.5.1 Construction neuve
- 6.5.2 Rénovation et expansion
- 6.1 Par type d'infrastructure
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking des capacités d'infrastructure
- 8.3 Partenariats stratégiques et sociétés en participation
- 8.4 Initiatives de construction durable
- 8.5 Analyse de la technologie et de l'innovation
- 9. Profils des entreprises
- 9.1 Turner Construction
- 9.2 DPR Construction
- 9.3 AECOM
- 9.4 Jacobs Engineering Group
- 9.5 Schneider Electric
- 9.6 Vertiv Holdings
- 9.7 Eaton Corporation
- 9.8 ABB Ltd.
- 9.9 Cisco Systems
- 9.10 Huawei Technologies
- 10. Intelligence stratégique et insights de Pheonix AI
- 10.1 moteur de prévision de la demande de Pheonix
- 10.2 analyseur de capacité d'infrastructure numérique
- 10.3 traceur d'efficacité énergétique et d'optimisation du refroidissement
- 10.4 système de suivi de l'expansion des centres de données
- 10.5 Analyse automatisée des Cinq Forces de Porter
- 11. Perspective future & recommandations stratégiques
- 11.1 Élargissement de l'infrastructure hyperscale
- 11.2 Adoption de centres de données alimentés par des énergies renouvelables
- 11.3 Investissement dans les infrastructures d'edge et modulaires
- 11.4 Gestion d'infrastructure optimisée par l'intelligence artificielle
- 11.5 Prévision de marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Fragmented
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial de la construction de centres de données
Le marché mondial de la construction de centres de données est hautement concurrentiel, exigeant des investissements importants et dépendant de l'infrastructure, caractérisé par la participation de grands constructeurs mondiaux, de sociétés d'ingénierie et de conception, de fournisseurs d'infrastructures électriques et de fournisseurs spécialisés de solutions pour centres de données. La concurrence s'étend aux développements de centres de données hyperscale, de colocation, d'entreprises et d'edge, avec une forte emphasis sur la rapidité de déploiement, l'efficacité énergétique, l'évolutivité et la fiabilité de la disponibilité. L'intensité concurrentielle sur le marché augmente considérablement en raison de l'expansion rapide du calcul en nuage, des charges de travail d'intelligence artificielle et des services numériques. Les acteurs se concurrencent non seulement sur la capacité de construction mais aussi sur des modèles de livraison intégrés comprenant la conception, la construction, les systèmes d'alimentation, les technologies de refroidissement et des services d'optimisation à long terme des installations. La structure du marché est modérément consolidée en haut de gamme, avec des grands groupes mondiaux d'ingénierie et de construction travaillant en parallèle avec des fournisseurs spécialisés d'infrastructures de centres de données. Cependant, elle reste fragmentée parmi les entrepreneurs régionaux et les fournisseurs de services spécialisés impliqués dans les systèmes électriques, les solutions de refroidissement et les projets de construction modulaire.Aperçu de l'intensité concurrentielle et de la structure du marché mondial de la construction de centres de données
Principaux fournisseurs de services de construction et d'infrastructure
Turner Construction: L'un des principaux constructeurs mondiaux de centres de données, spécialisé dans les infrastructures hyperscale et critiques, avec une expertise forte dans la livraison d'infrastructures à grande échelle. DPR Construction: Acteur majeur axé sur les projets complexes de construction de centres de données, connu pour une exécution rapide et des modèles avancés de livraison de projets. AECOM: Leader mondial de l'infrastructure et de l'ingénierie, offrant des services de conception, de planification et de gestion de la construction pour de grands projets de centres de données. Jacobs Engineering Group: Présence forte dans la conception d'infrastructures critiques, l'ingénierie axée sur la durabilité et de grands projets d'infrastructure numérique. Schneider Electric: Fournisseur principal d'infrastructures électriques, de systèmes de gestion de l'énergie et de solutions intégrées d'efficacité énergétique pour les centres de données. Vertiv Holdings: Spécialiste des infrastructures numériques critiques comprenant les systèmes de refroidissement, les solutions de systèmes de redondance électrique (UPS) et les technologies de gestion thermique. Eaton Corporation: Principal fournisseur de distribution d'énergie, de systèmes de secours et de solutions de gestion de l'énergie pour les infrastructures de centres de données. ABB Ltd.: Concurrent important dans les infrastructures électriques, l'intégration des réseaux intelligents et les systèmes d'alimentation énergétiquement efficaces pour les centres de données. Cisco Systems: Fournisseur clé d'infrastructures réseau, de connectivité de centres de données et de solutions d'architecture numérique. Huawei Technologies: Acteur majeur mondial offrant des infrastructures intégrées de centres de données, des solutions de réseau et des technologies de facilités modulaires.Signaux clés d'intensité concurrentielle et de structure du marché mondial de la construction de centres de données
Un signal concurrentiel majeur sur le marché est le passage vers des modèles de livraison intégrée de centres de données, où les entreprises offrent des solutions globales combinant la construction, les systèmes électriques, l'infrastructure de refroidissement et les plateformes de surveillance numérique. Cette approche intégrée devient essentielle pour les opérateurs hyperscale recherchant un déploiement plus rapide et une efficacité opérationnelle. Un autre trend clé est la demande croissante pour une exécution rapide sur le marché. Les fournisseurs de nuage hyperscale et les opérateurs de colocation s'expandent agressivement, poussant les entreprises de construction à adopter des techniques de construction modulaire, des composants préfabriqués et des conceptions standardisées pour réduire le temps de construction. La durabilité est devenue un facteur concurrentiel critique. Les entreprises concurrencent sur les pratiques de construction à zéro émission de carbone, l'intégration d'énergies renouvelables, les systèmes de refroidissement liquide et les technologies d'optimisation énergétique avancées pour répondre aux objectifs ESG mondiaux et aux exigences réglementaires. L'essor de l'intelligence artificielle et du calcul à haute densité est en train de transformer les exigences d'infrastructure, augmentant la concurrence dans les technologies de refroidissement avancées, les systèmes d'alimentation à grande capacité et les conceptions d'installations optimisées pour les charges de travail à haute performance. La résilience de la chaîne d'approvisionnement et l'accès aux composants électriques et mécaniques critiques deviennent également des différenciateurs concurrentiels, car la demande mondiale pour l'infrastructure de centres de données dépasse continuellement l'offre dans de nombreuses régions.Implications stratégiques de l'intensité concurrentielle et de la structure du marché mondial de la construction de centres de données
Les participants au marché adoptent de plus en plus des stratégies intégrées verticalement qui combinent l'expertise en construction avec l'ingénierie électrique, la fourniture de technologies de refroidissement et la gestion d'infrastructures numériques pour offrir des solutions unifiées aux clients hyperscale. Les alliances stratégiques entre les entreprises de construction, les fournisseurs de services cloud et les fournisseurs d'énergie deviennent plus courantes pour garantir un accès fiable à l'énergie, une source d'énergie renouvelable et un déploiement d'infrastructures évolutif. La différenciation basée sur la technologie gagne en importance, avec des entreprises qui investissent dans des systèmes de gestion d'installations basés sur l'intelligence artificielle, des outils de maintenance prédictive et des technologies de jumeaux numériques pour optimiser la planification de la construction et l'efficacité opérationnelle. Les stratégies d'expansion régionale s'intensifient, en particulier en Asie-Pacifique et au Moyen-Orient, où la numérisation rapide et les initiatives d'infrastructure dirigées par le gouvernement entraînent une forte demande pour de nouvelles capacités de centres de données. L'efficacité des coûts, la conformité à la durabilité et l'évolutivité restent au centre de la position concurrentielle, car les opérateurs cherchent à équilibrer l'expansion rapide avec la stabilité opérationnelle à long terme et la responsabilité environnementale.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial de la construction de centres de données
Le marché mondial de la construction de centres de données est prévu pour devenir de plus en plus spécialisé et technologiquement intensif, avec une forte emphasis sur la construction modulaire, la conception d'installations optimisées par l'intelligence artificielle et le développement d'infrastructures durables. La concurrence future sera façonnée par la capacité à livrer des centres de données ultra-efficaces, à haute densité et alimentés par des énergies renouvelables capables de soutenir les prochaines générations d'intelligence artificielle, de calcul en nuage et de charges de travail edge. L'adoption des systèmes de refroidissement liquide, des unités modulaires préfabriquées de centres de données et des méthodologies de construction à zéro émission de carbone transformera significativement les dynamiques concurrentielles sur les marchés mondiaux. Une consolidation du marché est prévue à l'avenir, à mesure que les grandes entreprises d'infrastructure et d'ingénierie acquièrent des spécialistes du secteur électrique, des technologies de refroidissement et de la gestion d'infrastructures numériques pour renforcer leurs capacités de fin à fin. Dans l'ensemble, le marché restera hautement concurrentiel et en rapide évolution, avec le succès de plus en plus dépendant des capacités d'ingénierie intégrée, des performances de durabilité, de la rapidité de construction et de l'innovation technologique. Les entreprises qui combinent une force d'exécution à grande échelle avec une expertise avancée en infrastructure numérique maintiendront des positions de leadership fortes sur le marché mondial de la construction de centres de données jusqu'en 2033.Chaîne de valeur
Modèle: Hybrid
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de la construction de centres de données
La chaîne de valeur du marché mondial de la construction de centres de données subit une transformation rapide à mesure que l'infrastructure numérique devient de plus en plus cruciale pour l'activité économique mondiale, les opérations des entreprises, les écosystèmes de calcul en nuage, les charges de travail en intelligence artificielle et les réseaux de communication connectés. La construction de centres de données a évolué d'une simple mise en œuvre de centres informatiques conventionnels vers un écosystème d'infrastructure hautement spécialisé et technologiquement avancé, intégrant des systèmes d'alimentation, des technologies de refroidissement, des infrastructures réseau, une architecture de cybersécurité, une intégration d'énergies renouvelables, une ingénierie modulaire et des plateformes de gestion d'installations intelligentes. Cette transformation est entraînée par une demande croissante de services en nuage, une expansion rapide des environnements de calcul hyperscale, une augmentation de la pénétration internet, le déploiement d'infrastructures 5G et une dépendance croissante des entreprises au traitement des données en temps réel et aux applications impulsées par l'intelligence artificielle. La chaîne de valeur du marché englobe un réseau fortement interconnecté de parties prenantes, notamment les développeurs fonciers, les entreprises d'ingénierie et de construction, les fabricants d'équipements électriques, les fournisseurs de systèmes de refroidissement, les fournisseurs d'infrastructures réseau, les entreprises de semi-conducteurs, les développeurs d'énergies renouvelables, les fournisseurs de services en nuage et les organisations de gestion d'installations. Des entreprises majeures telles que Turner Construction, DPR Construction, AECOM, Jacobs Engineering Group, Schneider Electric, Vertiv Holdings, Eaton Corporation, ABB Ltd., Cisco Systems et Huawei Technologies investissent activement dans des techniques de construction modulaire, des systèmes de gestion de l'énergie intelligents, des technologies de refroidissement avancées et des infrastructures opérationnelles alimentées par l'intelligence artificielle afin de répondre aux exigences des centres de données de nouvelle génération. Les opérations en amont de la chaîne d'approvisionnement dépendent de plus en plus de composants avancés d'infrastructure électrique, de systèmes de secours, d'équipements de commutation, de transformateurs, de systèmes de refroidissement précis, d'équipements de réseau en fibre optique, de racks serveurs, de technologies d'automatisation des bâtiments et de matériaux de construction performants capables de soutenir des environnements d'infrastructure numérique à grande échelle. En même temps, l'intégration d'énergies renouvelables et les solutions d'ingénierie axées sur la durabilité deviennent des composants centraux de la chaîne de valeur alors que les gouvernements et les entreprises priorisent les objectifs de réduction des émissions de carbone et le déploiement d'infrastructures énergétiquement efficientes sur les marchés mondiaux. La structure opérationnelle du marché évolue également à mesure que les fournisseurs de cloud hyperscale, les opérateurs de colocation, les entreprises de télécommunications et les gouvernements étendent activement leurs investissements en infrastructure numérique afin de soutenir une croissance exponentielle du calcul en nuage, du calcul en périphérie, des services de streaming, du traitement en intelligence artificielle, des transactions financières et des écosystèmes IoT. Les projets de centres de données modernes exigent de plus en plus une planification d'infrastructure sophistiquée, des architectures modulaires évolutives, des systèmes de gestion thermique avancés, des plateformes de surveillance intelligentes et des capacités de secours énergétiques résilientes pour assurer la continuité opérationnelle dans des environnements critiques. Malgré un fort momentum de croissance, le marché continue de faire face à plusieurs défis liés à la chaîne d'approvisionnement et aux opérations, notamment une augmentation des coûts de construction, des contraintes d'approvisionnement en énergie, des pénuries de semi-conducteurs, une complexité accrue dans l'acquisition de terres, des exigences de conformité réglementaire, des directives de durabilité, des limites d'infrastructure électrique et une pression croissante pour réduire l'impact environnemental tout en maintenant une fiabilité opérationnelle de haute performance. En conséquence, les entreprises à travers l'écosystème accordent de plus en plus de priorité à la diversification de la chaîne d'approvisionnement, à l'approvisionnement local d'infrastructures, à des partenariats en énergie renouvelable et à des systèmes de gestion de projets numériques afin d'améliorer la résilience à long terme et l'efficacité opérationnelle.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la construction de centres de données Scénario actuel
Le paysage actuel de la construction des centres de données mondiaux est façonné par des investissements sans précédent dans l'infrastructure cloud hyperscale, par l'expansion rapide des environnements de calcul basés sur l'intelligence artificielle, par l'augmentation des initiatives de transformation numérique des entreprises et par le déploiement croissant d'installations de calcul en périphérie conçues pour réduire la latence et améliorer les capacités de traitement des données en temps réel. Les fournisseurs de services cloud tels qu'Amazon Web Services (AWS), Microsoft Azure et Google Cloud continuent d'étendre activement la capacité des centres de données hyperscale à l'échelle mondiale, en réponse à la demande croissante d'applications basées sur le cloud, de charges de travail en IA, de plateformes SaaS d'entreprise et de systèmes de collaboration numérique. Les entreprises de construction et les firmes d'ingénierie d'infrastructure à travers l'Amérique du Nord, l'Europe, l'Asie-Pacifique et le Moyen-Orient se concentrent de plus en plus sur des projets de grands centres de données intégrant des systèmes énergétiquement efficaces, des méthodologies de construction modulaires, des technologies d'automatisation intelligente des bâtiments et des cadres opérationnels alimentés par des énergies renouvelables. L'adoption de conceptions d'infrastructures modulaires préfabriquées croît rapidement, les opérateurs cherchant ainsi des délais de déploiement plus rapides, une meilleure scalabilité, une complexité de construction réduite et une flexibilité opérationnelle améliorée dans des environnements d'infrastructure numérique répartis géographiquement. Le déploiement rapide de l'infrastructure de télécommunications 5G et l'expansion des écosystèmes de calcul en périphérie stimulent également la demande croissante d'installations de centres de données décentralisées situées plus près des utilisateurs finaux et des réseaux d'entreprises. Les centres de données en périphérie deviennent de plus en plus importants pour soutenir les applications à faible latence, notamment les systèmes autonomes, l'Internet des objets industriel, l'analyse en temps réel, les plateformes de jeux, les technologies des villes intelligentes et les systèmes d'automatisation industrielle alimentés par l'intelligence artificielle nécessitant des capacités de traitement localisées. La durabilité est devenue une priorité opérationnelle majeure dans l'industrie, les opérateurs de centres de données investissant lourdement dans l'acquisition d'énergies renouvelables, des systèmes de refroidissement avancés, des technologies de refroidissement liquide, des systèmes de récupération de chaleur résiduelle, des plateformes d'optimisation énergétique intelligente et des matériaux de construction à faible teneur en carbone. Les gouvernements et les clients d'entreprise exigent de plus en plus des solutions d'infrastructure durable capable de réduire la consommation d'énergie, d'améliorer l'efficacité de l'utilisation de l'énergie (PUE) et de soutenir les objectifs à long terme de décarbonisation dans les opérations d'infrastructure numérique.Changement de la chaîne de valeur et de la chaîne d'approvisionnement dans le marché de la construction de centres de données mondiaux
Plusieurs tendances transformantes sont en train de redéfinir en profondeur la chaîne de valeur de la construction des centres de données à l'échelle mondiale et d'influencer les dynamiques concurrentielles à long terme à l'intérieur de l'écosystème de l'infrastructure numérique. L'un des signaux les plus importants est l'expansion accélérée à l'échelle mondiale des infrastructures cloud hyperscale, motivée par l'adoption croissante des services cloud par les entreprises, la croissance des applications d'intelligence artificielle, les initiatives de transformation numérique et la demande croissante de ressources de calcul évolutives. Les opérateurs hyperscale investissent continuellement dans des installations plus grandes, plus énergétiquement efficaces et hautement automatisées, capables de soutenir une croissance exponentielle des besoins en traitement et stockage de données. Un autre signal majeur d'évolution est l'adoption croissante de méthodologies de construction modulaire et préfabriquée, conçues pour réduire les délais de déploiement, améliorer la scalabilité, optimiser les coûts des projets et renforcer la flexibilité opérationnelle. Les systèmes d'infrastructure modulaire permettent une mise en service plus rapide et des stratégies d'expansion plus efficaces, notamment dans les régions connaissant une croissance rapide des services cloud, des infrastructures de télécommunications et de la numérisation des entreprises. La rapide montée en puissance des charges de travail liées à l'intelligence artificielle et à l'apprentissage automatique est également en train de redéfinir les priorités de conception des infrastructures en augmentant significativement la demande d'environnements de calcul à haute densité, de systèmes avancés de gestion thermique et d'architectures de distribution d'énergie optimisées pour l'intelligence artificielle. Les opérateurs de centres de données déployent de plus en plus des systèmes de refroidissement liquide, des technologies de refroidissement par immersion et des plateformes de gestion intelligente de l'énergie, afin de soutenir l'intensité computationnelle croissante tout en minimisant la consommation d'énergie et les coûts opérationnels. Un autre signal important du marché est l'augmentation de la convergence entre les systèmes d'énergie renouvelable, les technologies de réseaux intelligents et les opérations d'infrastructure numérique. Les opérateurs de centres de données établissent des partenariats stratégiques avec les fournisseurs d'énergie renouvelable et les entreprises d'électricité afin de sécuriser des fournitures d'énergie durables, d'améliorer la stabilité du réseau électrique et de réduire les empreintes carbone à long terme. En parallèle, les gouvernements du monde entier mettent en place des réglementations de durabilité plus strictes et des normes d'efficacité énergétique qui accélèrent l'adoption des technologies de bâtiments écologiques et des stratégies de développement d'infrastructures à zéro émission de carbone. L'expansion des infrastructures de calcul en périphérie devient également une tendance de transformation déterminante, car les industries ont de plus en plus besoin de capacités de traitement décentralisées capables de soutenir des applications à faible latence et une analyse en temps réel. Ce changement entraîne la construction de petits centres en périphérie répartis géographiquement, intégrés aux réseaux de télécommunications, aux systèmes IoT industriels et aux environnements d'infrastructures intelligentes urbaines.Implications Stratégiques de l'Évolution de la Chaîne de Valeur et de la Chaîne d'Approvisionnement sur le Marché de la Construction de Centres de Données Mondiaux
Champs nommés html_text_7 : Les principaux acteurs du secteur, notamment Turner Construction, DPR Construction, AECOM, Jacobs Engineering Group, Schneider Electric, Vertiv Holdings, Eaton Corporation, ABB Ltd., Cisco Systems et Huawei Technologies, renforcent activement leur position sur le marché grâce à des investissements dans l'ingénierie d'infrastructures modulaires, l'intégration d'énergies renouvelables, les systèmes de gestion des installations alimentés par l'intelligence artificielle, les technologies de refroidissement avancées et des solutions d'infrastructures électriques intelligentes. La différenciation concurrentielle dépend de plus en plus de la capacité à délivrer des infrastructures de centres de données évolutives, durables, économes en énergie et hautement résilientes, capables de soutenir les exigences en constante évolution des écosystèmes numériques. Les entreprises capables d'intégrer des systèmes de refroidissement avancés, des cadres d'énergie renouvelable, des technologies de surveillance intelligentes et des capacités de déploiement modulaire dans des solutions d'infrastructures numériques unifiées sont censées saisir des opportunités de croissance premium sur l'informatique en nuage hyperscale, le calcul en périphérie, l'infrastructure des télécommunications, les environnements de traitement de l'intelligence artificielle et les projets de transformation numérique des entreprises. Les opérateurs donnent également la priorité à des architectures d'infrastructure flexibles capables de soutenir les mises à niveau technologiques futures, l'augmentation de la densité computationnelle et les exigences réglementaires changeantes sur des cycles de vie opérationnels longs. Les partenariats stratégiques entre fournisseurs de services cloud, entreprises de construction, fournisseurs d'énergie, fabricants de semi-conducteurs, fournisseurs de réseaux et entreprises d'ingénierie d'infrastructures deviennent de plus en plus importants pour améliorer l'échelle des projets, sécuriser l'approvisionnement en énergie, renforcer la résilience des chaînes d'approvisionnement et accélérer les délais de déploiement dans les grands projets d'infrastructure. En parallèle, l'incertitude géopolitique croissante et les perturbations des chaînes d'approvisionnement encouragent les opérateurs à regionaliser leurs réseaux d'approvisionnement, à diversifier leurs stratégies d'approvisionnement et à renforcer leurs capacités de fabrication nationale pour les composants critiques des infrastructures. La durabilité et la conformité environnementale deviennent des priorités stratégiques centrales dans la chaîne de valeur, car les clients d'entreprise, les régulateurs et les investisseurs évaluent de plus en plus les fournisseurs d'infrastructures sur la base des initiatives de réduction des émissions de carbone, de l'utilisation d'énergies renouvelables, des performances en termes d'efficacité énergétique et des engagements en matière de durabilité environnementale. Les opérateurs de centres de données qui réussissent à aligner l'expansion de leurs infrastructures sur les objectifs de durabilité sont censés renforcer leur compétitivité sur le marché à long terme et la confiance des investisseurs.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial de la construction de centres de données
Entre 2026 et 2033, la chaîne de valeur mondiale de la construction de centres de données est prévue pour devenir de plus en plus intelligente, modulaire, économe en énergie, optimisée pour l'intelligence artificielle et profondément intégrée aux écosystèmes d'énergies renouvelables, à mesure que la demande mondiale en infrastructures numériques continue d'augmenter. Les installations de centres de données du futur incorporeront de manière croissante des systèmes de gestion d'infrastructure pilotés par l'intelligence artificielle, des technologies d'optimisation du refroidissement autonome, des plateformes de maintenance prédictive et des architectures de distribution d'énergie intelligente, capables d'améliorer l'efficacité opérationnelle et de réduire la consommation totale d'énergie dans les environnements de calcul à grande échelle. L'adoption des systèmes de refroidissement à liquide, des technologies de refroidissement par immersion et des plateformes avancées de gestion thermique est prévue pour augmenter de manière significative, à mesure que les environnements de traitement de l'intelligence artificielle et les charges de travail de calcul à haute performance continuent d'augmenter la densité des serveurs et la complexité thermique. Les opérateurs privilégieront de manière croissante des architectures de refroidissement avancées capables de supporter l'infrastructure d'intelligence artificielle de nouvelle génération tout en maintenant l'efficacité énergétique et la fiabilité opérationnelle. Les développements de centres de données alimentés par des énergies renouvelables et neutres en carbone devraient devenir de la norme dans l'industrie, à mesure que les gouvernements renforcent les réglementations environnementales et que les clients entreprises privilégient des partenariats en infrastructures numériques durables. L'intégration de l'énergie solaire, les systèmes de stockage par batteries, la connectivité aux réseaux intelligents, les technologies de secours au gaz hydrogène et les plateformes avancées d'optimisation énergétique sont anticipées pour jouer un rôle de plus en plus important dans les écosystèmes de centres de données futurs. L'infrastructure de calcul en périphérie devrait également connaître une croissance importante à long terme, à mesure que les fournisseurs de télécommunications, les opérateurs industriels, les développeurs de villes intelligentes et les réseaux d'entreprises déployent de plus en plus de centres de calcul localisés pour soutenir l'analyse en temps réel, les systèmes autonomes, l'automatisation industrielle et les applications sensibles au délai. Cette évolution devrait accélérer la demande pour des installations modulaires compacts de calcul en périphérie intégrées à des systèmes de surveillance à l'intelligence artificielle et des technologies de gestion de l'énergie distribuée. La cybersécurité et la résilience numérique deviendront de plus en plus importantes dans les écosystèmes de construction de centres de données, à mesure que les opérateurs d'infrastructures critiques privilégieront une architecture de site sécurisée, des systèmes de surveillance des menaces intelligents, des réseaux opérationnels chiffrés et des infrastructures de secours résilientes capables de protéger les opérations numériques critiques contre les menaces cybernétiques et les perturbations opérationnelles. Les technologies avancées de sécurité physique et les systèmes de surveillance d'infrastructure alimentés par l'intelligence artificielle sont anticipés pour devenir des composants standard dans les environnements de centres de données de nouvelle génération. En fin de compte, la chaîne de valeur du marché de la construction de centres de données du futur évoluera d'une ingénierie traditionnelle de site vers des écosystèmes d'infrastructures intelligentes hautement intégrés, combinant la gestion opérationnelle pilotée par l'intelligence artificielle, l'optimisation des énergies renouvelables, des capacités de déploiement modulaire, des technologies avancées de refroidissement, une architecture de cybersécurité et des systèmes de gestion d'infrastructures numériques autonomes, conçus pour soutenir l'économie numérique mondiale en rapide expansion.Chaine de valeur sectorielle
- Acquisition de terres et planification de l'infrastructure : Sélection du site, développement des terres, approbations de zonage, évaluations environnementales, planification de la connectivité aux services publics, études de faisabilité des énergies renouvelables, et services de conseil en ingénierie d'infrastructure.
- Fourniture d'infrastructure électrique, mécanique et de refroidissement : Systèmes de continuité électrique (UPS), installations de commutation, transformateurs, générateurs de secours, systèmes de refroidissement, technologies de refroidissement à liquide, infrastructures de chauffage, ventilation et climatisation (HVAC), systèmes de distribution d'énergie et technologies de gestion de l'énergie.
- Construction et développement d'installations modulaires : Ingénierie civile, systèmes de construction modulaire, déploiement d'infrastructures préfabriquées, développement structurel, technologies d'immeubles intelligents et services de mise en service des installations.
- Intégration d'infrastructure réseau, de calcul et numérique : Connectivité en fibre optique, déploiement de serveurs, systèmes réseau, infrastructure de stockage, technologies d'intégration en cloud, systèmes de cybersécurité et déploiement du matériel informatique d'intelligence artificielle.
- Opérations, surveillance et optimisation énergétique : Gestion d'infrastructure alimentée par l'intelligence artificielle, systèmes de maintenance prédictive, optimisation intelligente du refroidissement, plateformes de surveillance à distance, technologies de jumeaux numériques et solutions d'analyse opérationnelle.
- Durabilité à long terme et gestion du cycle de vie de l'infrastructure : Intégration des énergies renouvelables, stratégies de réduction des émissions de carbone, connectivité aux réseaux intelligents, modernisation de l'infrastructure, expansion des installations, conformité environnementale et optimisation opérationnelle du cycle de vie.
Cartographie entreprise-étape
- Acquisition de terres et planification de l'infrastructure : AECOM, Jacobs Engineering Group, CBRE Data Center Solutions, Cushman & Wakefield, cabinets de conseil en infrastructure.
- Fourniture d'infrastructure électrique, mécanique et de refroidissement : Schneider Electric, Vertiv Holdings, Eaton Corporation, ABB Ltd., Johnson Controls, Stulz, Trane Technologies.
- Construction et développement d'installations modulaires : Turner Construction, DPR Construction, Skanska, Fluor Corporation, entreprises d'ingénierie d'infrastructure modulaire.
- Intégration d'infrastructure réseau, de calcul et numérique : Cisco Systems, Huawei Technologies, Dell Technologies, HPE, Lenovo, fournisseurs de matériel d'infrastructure cloud.
- Opérations, surveillance et optimisation énergétique : Schneider Electric EcoStruxure, Siemens Smart Infrastructure, plateformes de gestion Vertiv, fournisseurs d'analyse d'infrastructure alimentée par l'intelligence artificielle.
- Durabilité à long terme et gestion du cycle de vie de l'infrastructure : Développeurs d'énergies renouvelables, entreprises de technologies de réseaux intelligents, conseillers en infrastructure ESG, fournisseurs de gestion d'installations, entreprises d'optimisation énergétique.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de la construction de centres de données
L'activité d'investissement et de financement dans le marché mondial de la construction de centres de données connait une accélération rapide en raison de la demande croissante mondiale en infrastructures de calcul en nuage, en charges de travail d'intelligence artificielle, en initiatives de transformation numérique et en connectivité internet étendue à l'échelle mondiale. Entre 2026 et 2033, l'allocation de capital est prévue pour augmenter significativement en faveur des centres de données hyperscale, des installations de calcul en périphérie, des systèmes d'infrastructures modulaires, des campus alimentés par des énergies renouvelables et des environnements de calcul optimisés pour l'IA. Le marché est très capital intensif, nécessitant des investissements substantiels dans l'acquisition de terrain, l'infrastructure électrique, les systèmes de refroidissement, les solutions d'alimentation de secours, l'architecture réseau, l'infrastructure de cybersécurité et l'ingénierie avancée des installations. Les principaux fournisseurs de nuage hyperscale tels qu'Amazon Web Services (AWS), Microsoft Azure, Google Cloud, Meta et Oracle augmentent continuellement leurs investissements dans des projets d'expansion de centres de données à grande échelle afin de soutenir le trafic de données mondial en croissance rapide et les exigences de traitement de l'IA. Les entreprises de construction, les entreprises d'ingénierie d'infrastructures, les investisseurs de capital-investissement, les fonds de richesse souverains, les sociétés de trust immobiliers (REITs) et les fournisseurs de télécommunications jouent également un rôle critique dans le financement des nouveaux développements de centres de données. Des entreprises telles que Turner Construction, DPR Construction, AECOM, Schneider Electric, Vertiv, ABB Ltd., Eaton Corporation et Jacobs Engineering investissent lourdement dans des infrastructures à faible consommation d'énergie de nouvelle génération et des technologies de déploiement modulaire.Dynamiques actuelles d'investissement et de financement du marché mondial de la construction de centres de données
L'environnement actuel d'investissement est fortement soutenu par une croissance exponentielle des services en nuage, des charges de travail d'entraînement de modèles d'IA, de la numérisation des entreprises, du déploiement des réseaux 5G et de l'augmentation de la dépendance des entreprises envers l'infrastructure de calcul à haute performance. Les investisseurs privilégient des actifs de centres de données évolutifs, à faible consommation d'énergie et géographiquement diversifiés capables de répondre à la demande numérique future.- Amérique du Nord : Mène l'activité d'investissement mondiale en raison de la présence de grands fournisseurs de nuage hyperscale, de l'expansion forte de l'infrastructure d'IA, d'écosystèmes numériques avancés et de grands projets de co-localisation aux États-Unis et au Canada.
- Asie-Pacifique : Émerge comme la région d'investissement en croissance la plus rapide, soutenue par une pénétration rapide d'Internet, une adoption croissante du cloud, des initiatives de villes intelligentes et des programmes d'infrastructure numérique soutenus par le gouvernement en Chine, en Inde, au Japon, en Singapour et en Asie du Sud-Est.
- Europe : Attracteur d'investissements importants axés sur les centres de données durables et à neutre en carbone, l'infrastructure numérique conforme aux réglementations et l'intégration d'énergies renouvelables.
- Moyen-Orient : Témoin d'une augmentation de l'activité de financement impulsée par le développement des villes intelligentes, les stratégies de diversification de l'économie numérique et l'expansion des hubs d'infrastructure de cloud régionaux.
- Amérique latine : Expérience une croissance modérée des investissements soutenue par l'adoption croissante du cloud, les mises à niveau des infrastructures de télécommunications et l'expansion des services numériques d'entreprise.
Signaux clés des dynamiques d'investissement et de financement du marché mondial de la construction de centres de données
- L'expansion rapide de l'infrastructure de nuage hyperscale est un moteur d'investissements à grande échelle dans les installations de centres de données de niveau III et IV à l'échelle mondiale.
- Les charges de travail d'IA et de machine learning accélèrent le financement des infrastructures de calcul à haute densité et des technologies de refroidissement avancées.
- La croissance de l'adoption du calcul en périphérie soutient les investissements dans des projets de construction de centres de données modulaires et distribués plus proches des utilisateurs finaux.
- L'intégration d'énergies renouvelables et les initiatives de construction à neutre en carbone influencent de plus en plus les décisions d'allocation de capital à travers l'industrie.
- Les sociétés de capital-investissement, les fonds d'infrastructure et les REITs augmentent leurs investissements dans les actifs de co-localisation et de centres de données hyperscale en raison du fort potentiel de revenus à long terme.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial de la construction de centres de données
- Le marché privilégie fortement les entreprises possédant des compétences en ingénierie d'infrastructures à grande échelle, en gestion de l'énergie et en conception d'installations durables.
- L'efficacité énergétique et la durabilité opérationnelle deviennent des différenciateurs compétitifs majeurs alors que les opérateurs cherchent à réduire la consommation d'énergie et les émissions de carbone.
- Les partenariats stratégiques entre fournisseurs de nuage, entreprises d'énergie, développeurs d'énergies renouvelables et contractants d'infrastructures augmentent pour accélérer l'expansion à grande échelle.
- La gestion d'infrastructure pilotée par l'IA, les systèmes de maintenance prédictive et les technologies de jumeaux numériques attirent un intérêt croissant d'investissement.
- Les stratégies de diversification géographique deviennent critiques alors que les entreprises privilégient l'infrastructure à faible latence, la conformité réglementaire et la souveraineté des données régionales.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial de la construction de centres de données
À l'avenir, le marché mondial de la construction de centres de données est prévu pour rester l'un des secteurs d'investissement en infrastructures les plus attractifs en raison de la transformation numérique soutenue, de la demande croissante en calcul d'IA et de l'expansion rapide des écosystèmes de cloud à l'échelle mondiale. L'allocation de capital future accordera de plus en plus de priorité aux campus hyperscale alimentés par des énergies renouvelables, aux technologies de refroidissement liquide, à l'infrastructure optimisée pour l'IA, aux installations de périphérie modulaires et aux systèmes de gestion de l'énergie intelligente capables d'améliorer l'efficacité opérationnelle et l'évolutivité.- Amérique du Nord : Continuera à dominer les investissements grâce à l'expansion de l'infrastructure hyperscale axée sur l'IA et des écosystèmes de cloud avancés.
- Asie-Pacifique : Verra la croissance d'investissement la plus rapide en raison de l'expansion de l'économie numérique, de l'adoption croissante du cloud par les entreprises et d'initiatives de numérisation à grande échelle du gouvernement.
- Europe : Renforcera sa position grâce aux investissements guidés par la durabilité et à l'accent croissant mis sur l'infrastructure de centres de données verts.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Mature
Aperçu du paysage technologique et de l'innovation du marché de la construction de centres de données mondiaux
Le paysage technologique et innovant du marché mondial de la construction de centres de données évolue rapidement, alors que les fournisseurs de cloud hyperscale, les opérateurs de colocation, les entreprises de télécommunications et les développeurs d'infrastructures investissent de plus en plus dans une infrastructure numérique avancée, évolutible et économe en énergie. L'innovation à travers le marché se concentre sur la gestion des installations optimisées pour l'intelligence artificielle, les techniques de construction modulaires, les systèmes de refroidissement avancés, l'intégration d'énergies renouvelables, la distribution intelligente de l'énergie et les technologies de surveillance automatisée des infrastructures conçues pour soutenir les écosystèmes numériques de nouvelle génération. L'expansion rapide du calcul en nuage, de l'intelligence artificielle, du calcul en périphérie et des charges de travail de calcul à haute performance est en train de transformer significativement les exigences modernes de construction des centres de données. Les opérateurs déployent de plus en plus des environnements de calcul à haute densité soutenus par une infrastructure électrique avancée, des systèmes de refroidissement intelligents et des plateformes de gestion des installations définies par logiciel pour garantir la fiabilité opérationnelle et l'évolutivité. L'intelligence artificielle et l'analyse prédictive deviennent des moteurs d'innovation clés au sein de l'écosystème de la construction des centres de données. Les systèmes alimentés par l'intelligence artificielle sont utilisés pour l'optimisation de l'énergie, l'entretien prédictif, la gestion du refroidissement, le balancement des charges de travail et la surveillance en temps réel des infrastructures. Ces technologies aident les opérateurs à réduire les coûts opérationnels, à améliorer l'efficacité de la disponibilité et à optimiser la consommation d'énergie à grande échelle. Les technologies de refroidissement avancées transforment également le marché, car l'augmentation des densités de rack et des charges de travail d'intelligence artificielle génèrent des demandes thermiques plus élevées. Les systèmes de refroidissement à liquide, les technologies de refroidissement par immersion et les solutions de gestion de l'air contrôlées par l'intelligence artificielle remplacent de plus en plus les systèmes de refroidissement par air traditionnels pour améliorer l'efficacité thermique et réduire la consommation d'énergie. Le marché assiste également à une forte adoption de modèles de construction de centres de données modulaires et préfabriqués. Les conceptions d'infrastructures modulaires permettent un déploiement plus rapide, une évolutivité améliorée, une réduction des délais de construction et une plus grande flexibilité pour étendre la capacité d'infrastructure numérique en réponse à la croissance des demandes de données. L'innovation en matière de durabilité devient un domaine d'attention majeur à travers l'industrie. Les opérateurs de centres de données intègrent des systèmes d'énergie renouvelable, des technologies de réseau intelligent, des stockages d'énergie par batterie et des pratiques de construction à empreinte carbone neutre pour réduire l'impact environnemental et se conformer aux réglementations émergentes sur l'efficacité énergétique à l'échelle mondiale.Marché mondial de la construction de centres de données : Paysage technologique et d'innovation - Scénario actuel
Actuellement, le marché mondial de la construction de centres de données connaît une modernisation accélérée de l'infrastructure, entraînée par l'expansion des centres de données hyperscale, la croissance du calcul impulsée par l'intelligence artificielle et l'augmentation des initiatives de transformation numérique des entreprises. Les grands fournisseurs de services cloud tels qu'Amazon Web Services (AWS), Microsoft Azure, Google Cloud et Meta investissent massivement dans des infrastructures hyperscale de grande échelle équipées de technologies d'automatisation avancées et d'économie d'énergie. Les centres de données hyperscale représentent la plus grande zone d'innovation technologique sur le marché. Ces infrastructures déployent de plus en plus des systèmes de gestion d'infrastructure alimentés par l'intelligence artificielle, capables d'optimiser l'efficacité de l'utilisation de l'énergie (PUE), l'efficacité du refroidissement, l'utilisation des serveurs et les opérations de maintenance prédictive en temps réel. La construction de centres de données modulaires gagne rapidement du terrain grâce à sa capacité à réduire le temps de déploiement et à améliorer l'évolutivité opérationnelle. Les modules d'alimentation préfabriqués, les unités de refroidissement et les systèmes de centres de données conteneurisés permettent aux opérateurs d'étendre rapidement la capacité d'infrastructure tout en minimisant la complexité de la construction. La croissance rapide des charges de travail d'intelligence artificielle et des environnements de calcul à haute densité augmente considérablement la demande de solutions de refroidissement avancées. Les systèmes de refroidissement à liquide, les échangeurs de chaleur à porte arrière et les technologies de refroidissement direct sur puce deviennent de plus en plus courants dans les centres de données dédiés à l'intelligence artificielle de nouvelle génération. L'intégration d'énergies renouvelables s'étend également rapidement sur le marché. Les opérateurs de centres de données utilisent de plus en plus l'énergie solaire, l'énergie éolienne, les systèmes de stockage par batteries et les technologies de distribution d'électricité à haute efficacité énergétique pour réduire les émissions de carbone et améliorer la durabilité à long terme. La construction de centres de données en périphérie représente également une autre zone d'innovation émergente, entraînée par le déploiement de la 5G, les écosystèmes IoT et les exigences de faible latence. Les opérateurs construisent des infrastructures plus petites et réparties plus près des utilisateurs finaux pour améliorer la vitesse de traitement des données et soutenir les services numériques en temps réel.Principales tendances technologiques et d'innovation du marché mondial de la construction de centres de données
- Gestion de l'infrastructure alimentée par l'intelligence artificielle : Systèmes intelligents optimisant le refroidissement, la distribution d'énergie, l'équilibrage des charges de travail et la maintenance prédictive.
- Technologies de refroidissement à liquide et d'immersion : Systèmes avancés de gestion thermique améliorant l'efficacité du refroidissement dans les environnements de calcul à haute densité.
- Construction de centres de données modulaires : Infrastructure préfabriquée et évolutible permettant un déploiement plus rapide et une expansion flexible.
- Intégration d'énergies renouvelables : Systèmes solaires, éoliens et de stockage par batteries soutenant des opérations de centres de données durables et neutres en carbone.
- Développement de centres de données en périphérie : Infrastructure répartie soutenant des applications à faible latence, les réseaux 5G et les écosystèmes IoT.
- Systèmes de distribution d'énergie intelligents : Infrastructure électrique surveillée numériquement améliorant l'efficacité énergétique et la fiabilité opérationnelle.
- Infrastructure de rack à haute densité : Architectures de serveurs avancées soutenant les charges de travail d'intelligence artificielle, de machine learning et de calcul à haute performance.
- Technologies de jumeaux numériques : Systèmes de simulation virtuelle permettant l'optimisation de l'infrastructure et l'analyse prédictive des opérations.
- Surveillance automatisée des installations : Capteurs et plateformes d'analyse connectés à l'Internet des Objets améliorant la visibilité de l'infrastructure en temps réel.
- Conception de centres de données neutres en carbone : Technologies de construction durables réduisant l'impact environnemental et soutenant les objectifs d'efficacité énergétique.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement le marché de la construction de centres de données en améliorant l'évolutivité, l'efficacité opérationnelle, la durabilité et la fiabilité de l'infrastructure. Les technologies d'infrastructure numérique avancées permettent aux opérateurs de soutenir plus efficacement les charges de travail de calcul en nuage, de traitement d'intelligence artificielle et d'analyse de données en temps réel. Pour les développeurs d'infrastructures et les opérateurs de centres de données, l'investissement dans la gestion des installations alimentée par l'intelligence artificielle, l'infrastructure modulaire et les systèmes de refroidissement avancés est devenu un principal différentiateur concurrentiel. Les entreprises qui exploitent des plateformes d'infrastructure intelligente améliorent la disponibilité opérationnelle, réduisent la consommation d'énergie et renforcent l'efficacité des coûts à long terme. L'intégration croissante des technologies d'énergie renouvelable et d'infrastructure à haute efficacité énergétique renforce également les stratégies de durabilité sur le marché. Les opérateurs investissant dans des technologies de construction verte et des infrastructures à faible teneur en carbone améliorent la conformité réglementaire tout en répondant aux exigences croissantes de durabilité des entreprises. En parallèle, l'expansion du calcul en périphérie et les exigences des applications à faible latence entraînent des investissements stratégiques dans les réseaux de centres de données répartis. Ce changement crée de nouvelles opportunités pour les fournisseurs d'infrastructures modulaires, les entreprises de télécommunications et les opérateurs de co-location régionaux. Cependant, les coûts de construction élevés, les défis d'accessibilité de l'énergie, les contraintes de terrain, les risques de cybersécurité et les exigences réglementaires complexes restent des obstacles majeurs affectant l'évolutivité du marché. Les entreprises doivent continuer à investir dans la conception d'infrastructures résilientes, des systèmes avancés de gestion de l'énergie et des cadres opérationnels sécurisés pour maintenir leur compétitivité.Marché mondial de la construction de centres de données : Perspectives technologiques et d'innovation à l'avenir
À l'avenir, le marché mondial de la construction de centres de données est attendu pour évoluer vers des écosystèmes d'infrastructure numérique hautement automatisés, optimisés par l'intelligence artificielle et neutres en carbone. Les infrastructures futures utiliseront de plus en plus des systèmes d'automatisation intelligente capables de gérer de manière autonome le refroidissement, la distribution d'énergie, la planification des entretiens et l'optimisation des charges de travail en temps réel. L'intelligence artificielle jouera un rôle plus important dans l'analyse prédictive de l'infrastructure, les opérations automatisées des installations, l'optimisation de l'énergie et la gestion de la cybersécurité. Les jumeaux numériques et les plateformes de simulation alimentés par l'intelligence artificielle soutiendront de plus en plus une planification efficace des installations et une optimisation opérationnelle. Le refroidissement à liquide et les systèmes avancés de gestion thermique sont attendus pour devenir des technologies standard pour les infrastructures hyperscale dédiées à l'intelligence artificielle de la prochaine génération, en raison des exigences croissantes en densité de puissance et en efficacité énergétique. L'expansion continue du calcul en périphérie, de l'infrastructure 5G et des écosystèmes IoT augmentera considérablement le déploiement d'installations de centres de données modulaires et répartis à travers le monde. Les opérateurs se concentreront sur des architectures en périphérie évolutibles capables de soutenir le traitement en temps réel et les services numériques locaux. Les centres de données alimentés par des énergies renouvelables, les systèmes de secours à base d'hydrogène et les technologies avancées de stockage par batterie sont également attendus pour émerger comme des zones d'innovation majeures soutenant le développement d'infrastructures numériques durables. En conclusion, le marché mondial de la construction de centres de données connaît une transformation technologique majeure, entraînée par l'intégration de l'intelligence artificielle, des technologies de refroidissement avancées, de l'infrastructure modulaire et de l'innovation axée sur la durabilité. Les entreprises qui réussiront à combiner l'expertise ingénierique, la gestion d'infrastructure intelligente et les capacités de construction à haute efficacité énergétique mèneront l'évolution future de l'industrie mondiale de la construction de centres de données.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: High
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de la construction de centres de données
Le marché mondial de la construction de centres de données connaît une expansion rapide en raison de la demande croissante en calcul en nuage, en charges de travail d'intelligence artificielle, en infrastructures numériques à grande échelle, ainsi que des capacités de traitement des données d'entreprise. Malgré un potentiel de croissance à long terme fort, le marché fait face à un environnement de risques hautement complexe, alimenté par l'augmentation des coûts de construction, les contraintes d'approvisionnement en énergie, l'incertitude géopolitique, les menaces en cybersécurité, les pressions réglementaires et les attentes croissantes en matière de durabilité. Alors que les centres de données deviennent une infrastructure critique soutenant les systèmes financiers, les opérations gouvernementales, les télécommunications, les écosystèmes d'intelligence artificielle et les plateformes en nuage, les perturbations opérationnelles ou les échecs d'infrastructure peuvent engendrer des conséquences économiques et technologiques généralisées à travers les réseaux numériques mondiaux. L'un des principaux facteurs de risque sur le marché de la construction de centres de données est la disponibilité de l'énergie et la dépendance à l'égard des infrastructures énergétiques. Les centres de données à grande échelle modernes nécessitent d'énormes quantités d'électricité pour soutenir les charges de calcul, les systèmes de refroidissement et l'infrastructure de secours. Dans plusieurs régions, les limites du réseau électrique, les pénuries d'énergie, l'augmentation des coûts de l'électricité et les retards dans l'intégration des énergies renouvelables créent des contraintes majeures pour le développement de nouveaux centres de données. L'augmentation de la concurrence pour les ressources énergétiques fiables entre les secteurs industriels, la demande résidentielle et les opérateurs d'infrastructures numériques intensifie les préoccupations à long terme concernant la sécurité énergétique au sein de l'industrie. Une autre menace majeure de perturbation concerne l'augmentation des coûts de construction et la volatilité des chaînes d'approvisionnement dans les composants critiques des infrastructures. La construction de centres de données dépend fortement d'équipements spécialisés tels que les transformateurs, les générateurs, les semi-conducteurs, les systèmes de refroidissement, les unités de distribution électrique, le matériel de réseau en fibre optique et des matériaux de construction avancés. Les perturbations des chaînes d'approvisionnement mondiales, l'inflation des matières premières, les pénuries de main-d'œuvre et les embouteillages de transport peuvent considérablement retarder les délais de construction et augmenter les exigences en investissements de capital. Ces risques sont particulièrement sévères pour les infrastructures à grande échelle, où la complexité des projets et l'échelle des infrastructures sont extrêmement élevées. L'instabilité géopolitique et la fragmentation réglementaire représentent également des risques importants au sein de l'écosystème mondial de la construction de centres de données. Les restrictions commerciales, les contrôles technologiques transfrontaliers, les sanctions et les tensions politiques régionales peuvent perturber l'accès aux technologies critiques et aux chaînes d'approvisionnement internationales. En outre, les gouvernements mettent de plus en plus en œuvre des réglementations plus strictes concernant la souveraineté des données, la conformité en cybersécurité, l'impact environnemental et les exigences de stockage local des données. La conformité avec les cadres réglementaires variés selon les régions augmente la complexité opérationnelle et peut limiter les opportunités d'expansion pour les fournisseurs d'infrastructures multinationaux. Les risques liés à la cybersécurité et à la sécurité des infrastructures physiques deviennent de plus en plus critiques, alors que les centres de données soutiennent des services numériques essentiels et des opérations pilotées par l'intelligence artificielle. Les centres de données sont des cibles privilégiées pour les cyberattaques, les incidents de rançonnage, les menaces internes et les tentatives de sabotage physique. Toute perturbation des systèmes d'infrastructure centraux, des opérations de refroidissement ou de la connectivité réseau peut entraîner des pannes de services à grande échelle affectant les entreprises, les institutions financières, les fournisseurs de télécommunications et les agences gouvernementales. Alors que les installations deviennent plus connectées grâce à des systèmes de surveillance basés sur l'intelligence artificielle et à des systèmes de gestion d'infrastructures basés sur l'Internet des objets, l'exposition aux vulnérabilités informatiques continue d'augmenter.Facteurs de risque et menaces de disruption du marché mondial de la construction de centres de données Scénario actuel
L'environnement du marché actuel reflète une croissance sans précédent de la demande en infrastructures de centres de données hyperscale, de co-localisation et d'edge computing, en raison de l'expansion des charges de travail liées à l'intelligence artificielle, de l'adoption du calcul en nuage et des initiatives de transformation numérique à l'échelle mondiale. Cependant, les opérateurs et les entreprises de construction sont de plus en plus confrontés à des défis liés aux limites de capacité énergétique, aux retards dans l'obtention des autorisations, aux contraintes d'accessibilité des terres et à l'augmentation des coûts de développement des infrastructures. Dans plusieurs marchés majeurs, les fournisseurs d'énergie ont du mal à satisfaire les besoins en électricité des clusters de centres de données en expansion rapide, ce qui entraîne des retards dans l'approbation des projets et leur déploiement opérationnel. La croissance accélérée des applications d'intelligence artificielle et de machine learning augmente significativement les exigences en densité de puissance au sein des centres de données modernes. Les charges de travail liées à l'IA nécessitent des infrastructures GPU avancées, des clusters de calcul à haute performance et des systèmes de refroidissement sophistiqués qui consomment beaucoup plus d'électricité que les opérations informatiques d'entreprise traditionnelles. Ce changement augmente la complexité opérationnelle et exerce une pression supplémentaire sur les systèmes de gestion thermique, l'architecture de redondance électrique et les objectifs de durabilité. Les préoccupations environnementales et de durabilité deviennent des défis centraux dans le paysage du marché actuel. Les gouvernements, les régulateurs et les organisations environnementales examinent de près l'empreinte carbone, la consommation d'eau et l'utilisation des terres des projets de centres de données à grande échelle. Les opérateurs subissent une pression croissante pour adopter des sources d'énergie renouvelable, des systèmes de refroidissement économes en énergie, des matériaux de construction à faible teneur en carbone et des stratégies opérationnelles à zéro émission de carbone. L'échec d'atteindre les attentes en matière de durabilité pourrait entraîner une résistance réglementaire, une opposition de la communauté et des dommages à la réputation. Les pénuries de main-d'œuvre et les lacunes en compétences techniques affectent également le rythme de la construction des centres de données à l'échelle mondiale. L'industrie a besoin d'une expertise hautement spécialisée en ingénierie électrique, en infrastructures de refroidissement, en réseaux en fibre optique, en systèmes de cybersécurité et en gestion des infrastructures pilotée par l'intelligence artificielle. Les pénuries de travailleurs qualifiés, d'ingénieurs et de spécialistes des infrastructures numériques augmentent les délais des projets et les coûts opérationnels, particulièrement dans les marchés régionaux en rapide expansion. De plus, l'incertitude macroéconomique mondiale, les pressions inflationnistes et les taux d'intérêt fluctuants influencent les décisions d'investissement dans le marché. Puisque les projets de centres de données sont très coûteux en capital, les changements des conditions de financement et l'augmentation des coûts de construction peuvent affecter la faisabilité des projets, les attentes de rentabilité et la planification à long terme de l'expansion des infrastructures pour les développeurs d'infrastructures et les fournisseurs de services cloud.Marché mondial de la construction de centres de données Facteurs de risque clés et signaux d'alerte pour les perturbations
L'un des signaux de déséquilibre les plus importants sur le marché est la rapide montée en puissance des centres de données optimisés pour l'intelligence artificielle et des infrastructures de calcul à haute densité. Les applications d'intelligence artificielle nécessitent des conceptions spécifiques de bâtiments capables de supporter des charges électriques extrêmes, des systèmes de refroidissement à liquide et des environnements de traitement accéléré. Bien que cela crée des opportunités de croissance importantes, cela augmente également la complexité des infrastructures, la dépendance au refroidissement et les risques liés à la consommation d'énergie dans les déploiements futurs de centres de données. Un autre trend majeur de déséquilibre concerne l'adoption croissante d'architectures modulaires et de centres de données en périphérie. Ces infrastructures sont déployées plus près des utilisateurs finaux pour soutenir des applications à faible latence telles que les systèmes autonomes, les réseaux IoT et les services 5G. Toutefois, les modèles d'infrastructure décentralisés augmentent la complexité de la gestion opérationnelle, l'exposition à la cybersécurité et les exigences en maintenance dans les réseaux d'installations répartis. Le passage vers des infrastructures de centres de données alimentées par des énergies renouvelables et neutres en carbone modifie également les dynamiques de compétition au sein de l'industrie. Les opérateurs investissent de plus en plus dans l'énergie solaire, des contrats d'achat d'énergie éolienne, des systèmes de stockage de batteries et des technologies avancées d'optimisation énergétique. Bien que ces initiatives de durabilité améliorent la résilience opérationnelle à long terme, elles exigent également des investissements capitaux importants et introduisent une dépendance à la disponibilité des infrastructures d'énergie renouvelable. La pénurie d'eau et les limites des ressources environnementales émergent également comme des menaces supplémentaires à long terme. Les systèmes de refroidissement avancés utilisés dans les centres de données hyperscalés consomment souvent de grandes quantités d'eau, en particulier dans les régions touchées par des sécheresses ou des stress climatiques. L'augmentation des réglementations environnementales et l'opposition des communautés face à une utilisation élevée de l'eau peuvent limiter les opportunités de construction futures dans certaines régions géographiques. En outre, l'accent croissant mis par les régulations sur la souveraineté des données et les exigences de localisation peuvent perturber les stratégies d'expansion mondiale des fournisseurs de cloud et des opérateurs de colocation. Les gouvernements exigent de plus en plus que les données sensibles soient stockées à l'intérieur des frontières nationales, ce qui conduit à des modèles de déploiement d'infrastructure fragmentés et augmente les coûts de conformité pour les opérateurs multinationaux.Global Data Center Construction Market Strategic Implications of Risk Factors
Pour faire face aux risques croissants liés à l'énergie, les développeurs de centres de données doivent prioriser des partenariats à long terme en matière d'énergie renouvelable, des technologies avancées d'optimisation de la puissance et une infrastructure d'alimentation de secours résiliente. L'investissement dans les systèmes de stockage d'énergie, les micro-réseaux et la conception des installations à haute efficacité énergétique deviendra essentiel pour maintenir la stabilité opérationnelle et la conformité réglementaire dans les marchés à forte contrainte énergétique. Les entreprises opérant sur le marché devraient également renforcer leurs stratégies de diversification des chaînes d'approvisionnement afin de réduire la dépendance vis-à-vis des régions de source d'équipements concentrées et des fournisseurs de composants critiques. La création de réseaux d'approvisionnement multi-régionnels et la maintenance de réserves stratégiques de stock peuvent améliorer la résilience face aux pénuries de semi-conducteurs, aux perturbations du transport et à l'instabilité géopolitique. La résilience en matière de cybersécurité deviendra une nécessité stratégique à mesure que les centres de données prennent de plus en plus en charge des infrastructures numériques critiques et des systèmes basés sur l'intelligence artificielle. Les opérateurs doivent mettre en œuvre des cadres de cybersécurité avancés, des architectures à zéro confiance, des systèmes de surveillance en temps réel et des capacités de détection des menaces assistées par l'intelligence artificielle afin de protéger l'intégrité de l'infrastructure et d'assurer la disponibilité continue des services. L'intégration de la durabilité jouera également un rôle critique dans la compétitivité à long terme. Les développeurs et opérateurs doivent investir dans des méthodes de construction durables, des systèmes de refroidissement à liquide, des matériaux à faible teneur en carbone, des opérations alimentées par des énergies renouvelables et des technologies de refroidissement à faible consommation d'eau afin de s'aligner sur les réglementations environnementales émergentes et les attentes des investisseurs. La collaboration stratégique entre les fournisseurs de cloud, les entreprises d'énergie, les opérateurs de télécommunications et les entreprises d'ingénierie d'infrastructures deviendra de plus en plus importante pour soutenir des écosystèmes d'infrastructures numériques évolutifs et résilients. Les partenariats intégrés peuvent améliorer l'efficacité de la mise en œuvre des projets, accélérer le déploiement des énergies renouvelables et renforcer l'évolutivité opérationnelle dans les marchés en rapide croissance.Global Data Center Construction Market Forward Risk Outlook
Envisageant l'avenir jusqu'en 2026???2033, le marché mondial de la construction de centres de données est susceptible de connaître une expansion continue, entraînée par l'adoption de l'intelligence artificielle, la croissance de l'infrastructure cloud, la transformation numérique et l'augmentation de la production de données à l'échelle mondiale. Cependant, la stabilité à long terme du marché dépendra fortement de la capacité de l'industrie à gérer la disponibilité de l'énergie, l'évolutivité de l'infrastructure, la résilience en matière de cybersécurité et les défis liés à la durabilité environnementale. Le paysage du marché de l'avenir se déplacera progressivement vers des écosystèmes de centres de données prêts à l'IA, modulaires, alimentés par des énergies renouvelables et hautement automatisés. Des technologies telles que le refroidissement à liquide, la gestion de l'infrastructure alimentée par l'intelligence artificielle, les architectures de calcul en périphérie et les opérations de sites à zéro émission de carbone sont anticipées pour devenir des différenciateurs compétitifs centraux à travers l'industrie. Au global, bien que le marché mondial de la construction de centres de données présente des opportunités de croissance à long terme importantes, la réussite compétitive durable dépendra de l'équilibre entre l'expansion de l'infrastructure, l'efficacité énergétique, la conformité réglementaire, la protection en cybersécurité, la responsabilité environnementale et la résilience opérationnelle à travers des écosystèmes numériques globaux de plus en plus interconnectés.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de la construction de centres de données
L'environnement réglementaire et politique qui gouverne le marché mondial de la construction de centres de données évolue rapidement, alors que les gouvernements, les agences environnementales, les régulateurs de l'énergie et les autorités de l'infrastructure numérique renforcent les cadres liés à la souveraineté des données, à l'efficacité énergétique, à la cybersécurité, à la durabilité environnementale et au développement des infrastructures critiques. Les centres de données sont de plus en plus reconnus comme des actifs d'infrastructure nationale stratégiques en raison de leur rôle essentiel dans le soutien du calcul en nuage, des charges de travail d'intelligence artificielle, des télécommunications, des opérations numériques d'entreprises et des systèmes de données gouvernementaux. Les gouvernements des principales économies mettent en œuvre des politiques pour accélérer l'expansion de l'infrastructure numérique tout en assurant la conformité aux objectifs de gestion environnementale et énergétique. Les cadres réglementaires abordent désormais plusieurs aspects de la construction de centres de données, notamment les autorisations d'utilisation des terres, les limites de consommation d'énergie, les émissions de carbone, l'utilisation de l'eau, les normes de sécurité électrique, l'intégration d'énergies renouvelables et les exigences de résilience opérationnelle. La croissance rapide des infrastructures de cloud hyperscale et des besoins en calcul pilotés par l'intelligence artificielle ont également intensifié l'attention réglementaire portée à l'efficacité énergétique et à la durabilité. Les autorités des Amériques du Nord, de l'Europe et de l'Asie-Pacifique introduisent de plus en plus des normes strictes de performance énergétique, des exigences de bâtiments verts et des directives de réduction des émissions de carbone pour les nouveaux centres de données. Cela encourage l'adoption de systèmes de refroidissement avancés, de techniques de construction modulaire, de sources d'énergie renouvelable et de systèmes intelligents de gestion de l'énergie. En outre, les préoccupations croissantes concernant la cybersécurité, la protection nationale des données et la souveraineté numérique influencent l'endroit et la manière dont les centres de données sont construits. Les gouvernements mettent en œuvre des politiques de localisation des données et des réglementations sur le transfert transfrontalier de données qui obligent les entreprises et les fournisseurs de services en nuage à établir une infrastructure de centres de données régionaux capable de répondre aux obligations de conformité nationale.Aperçu actuel de l'environnement réglementaire et politique du marché mondial de la construction de centres de données
L'environnement réglementaire actuel de la construction de centres de données est fortement influencé par les initiatives de durabilité, les programmes de modernisation de l'infrastructure numérique et les stratégies nationales de cybersécurité. Les économies développées maintiennent des cadres de conformité très structurés couvrant la consommation d'énergie, le rapport sur les émissions et les normes de fiabilité opérationnelle pour les infrastructures de centres de données. Dans les Amériques du Nord, les agences gouvernementales et les autorités locales se concentrent sur le développement d'infrastructures énergétiquement efficaces, l'intégration d'énergie renouvelable et la planification de la résilience pour les infrastructures numériques critiques. Les projets de centres de données sont de plus en plus tenus de se conformer aux certifications d'efficacité énergétique, aux évaluations d'impact environnemental et aux réglementations sur la fiabilité des sources d'énergie de secours. L'Europe maintient l'un des environnements réglementaires les plus stricts au monde, impulsé par le Pacte Vert européen, les objectifs de neutralité carbone et les exigences liées à la souveraineté des données du RGPD. Les opérateurs de centres de données dans la région doivent se conformer à des réglementations strictes sur la durabilité couvrant les émissions de carbone, l'efficacité du refroidissement, la conservation de l'eau et l'approvisionnement en énergies renouvelables. La pression réglementaire augmente également concernant le rapport transparent sur l'utilisation de l'énergie et les indicateurs de performance environnementale. L'Asie-Pacifique connaît un développement rapide des politiques, alors que des pays tels que la Chine, l'Inde, Singapour, le Japon et la Corée du Sud élargissent la capacité d'infrastructure numérique tout en équilibrant les préoccupations liées à la consommation d'énergie. Les gouvernements introduisent des politiques de zonage des centres de données, des exigences d'énergie renouvelable et des programmes nationaux d'infrastructure en nuage pour soutenir la croissance de l'économie numérique tout en maintenant la stabilité du réseau et la conformité environnementale. Les pays du Golfe du Levant se positionnent de plus en plus comme des hubs régionaux de cloud et d'infrastructure numérique grâce à des cadres réglementaires favorables, des initiatives de villes intelligentes et des investissements stratégiques dans des projets de centres de données hyperscale. L'Amérique latine renforce également ses politiques d'infrastructure numérique pour encourager les investissements étrangers et soutenir l'adoption croissante du cloud par les entreprises.Signaux clés de l'environnement réglementaire et politique du marché mondial de la construction de centres de données
- Règlements sur l'efficacité énergétique et la durabilité: Les gouvernements appliquent des normes plus strictes d'efficacité d'utilisation de l'énergie (PUE), des objectifs de réduction des émissions de carbone et des exigences d'intégration d'énergies renouvelables pour les infrastructures de centres de données.
- Politiques de souveraineté des données et de localisation: Les pays mettent en place des réglementations exigeant que les données sensibles soient stockées et traitées dans des limites nationales ou régionales.
- Normes d'impact environnemental et de bâtiments verts: Les projets de centres de données sont de plus en plus soumis à des évaluations d'impact environnemental, des certifications de bâtiments verts et des exigences de conservation de l'eau.
- Conformité à la cybersécurité et aux infrastructures critiques: Les gouvernements renforcent les réglementations liées à la sécurité physique, à la résilience informatique, à la continuité opérationnelle et à la protection des infrastructures.
- Politiques d'intégration de l'énergie renouvelable et du réseau électrique: Les cadres réglementaires encouragent les centres de données à utiliser des sources d'énergie renouvelable et à participer à des systèmes d'optimisation de l'énergie du réseau intelligent.
- Sécurité de la construction et normes électriques: La conformité aux codes de sécurité électrique internationaux, aux systèmes de protection contre les incendies et aux normes de construction industrielle reste essentielle pour l'approbation des infrastructures.
Implications stratégiques de l'environnement réglementaire et politique
L'environnement réglementaire évoluant influence significativement la manière dont les centres de données sont conçus, construits et opérés à l'échelle mondiale. Les développeurs de centres de données accordent de plus en plus de priorité à l'architecture énergétiquement efficace, à l'approvisionnement en énergie renouvelable, aux technologies de refroidissement avancées et aux stratégies d'infrastructure modulaire pour s'aligner sur les réglementations de durabilité de plus en plus strictes et les attentes environnementales. La conformité aux réglementations de souveraineté des données et de localisation entraîne une expansion régionale des infrastructures hyperscale et de colocation. Les fournisseurs de services en nuage et les entreprises multinationales investissent massivement dans l'infrastructure localisée pour répondre aux exigences de stockage et de traitement des données spécifiques à la juridiction tout en maintenant une flexibilité opérationnelle. Les réglementations environnementales accélèrent également l'innovation dans les systèmes de refroidissement à liquide, la récupération de la chaleur résiduelle, les matériaux de construction à faible teneur en carbone et les systèmes de gestion de l'énergie basés sur l'intelligence artificielle. Les opérateurs qui optimisent efficacement l'efficacité énergétique tout en réduisant l'impact environnemental gagnent un avantage concurrentiel dans l'obtention des autorisations gouvernementales et des partenariats à long terme avec les entreprises. Les réglementations sur la cybersécurité et la résilience des infrastructures augmentent les investissements dans les systèmes de sécurité physique, les infrastructures de secours d'énergie, les capacités de récupération après désastre et les technologies de surveillance opérationnelle. Ces exigences de conformité deviennent particulièrement importantes pour les déploiements de centres de données dans les secteurs gouvernementaux, des services financiers, de la santé et des télécommunications.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de la construction de centres de données
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de la construction de centres de données est censé devenir de plus en plus axé sur la durabilité, intégré numériquement et orienté vers la sécurité. Les gouvernements sont susceptibles de renforcer les exigences de neutralité carbone, les normes d'énergie renouvelable et les obligations de reporting sur la consommation d'énergie pour les opérateurs de centres de données à grande échelle. L'optimisation de l'infrastructure pilotée par l'intelligence artificielle et les systèmes de gestion intelligente de l'énergie sont censés devenir des composants centraux des cadres réglementaires futurs, alors que les autorités cherchent à équilibrer l'expansion de l'infrastructure numérique avec les objectifs climatiques et énergétiques. Cela encouragera une adoption plus large des systèmes de refroidissement intelligents, de l'optimisation automatique des charges de travail et des technologies de gestion dynamique de l'énergie. Les réglementations sur la souveraineté des données sont censées s'étendre davantage, alors que les gouvernements priorisent la sécurité numérique nationale et le contrôle stratégique des informations sensibles. Cela continuera à stimuler la construction de centres de données regionalisés et le développement d'infrastructures cloud localisées dans plusieurs régions géographiques. Les réglementations sur l'utilisation de l'eau pourraient également devenir de plus en plus importantes, en particulier dans les régions confrontées à des contraintes de ressources. Les projets futurs de construction de centres de données sont censés faire face à des exigences plus strictes liées à l'efficacité du refroidissement, aux systèmes de recyclage de l'eau et aux pratiques d'utilisation durable des ressources. Au global, l'environnement réglementaire et politique jouera un rôle critique dans la détermination de la structure future, de l'évolutivité et de la durabilité du marché mondial de la construction de centres de données. Les entreprises qui s'aligneront efficacement sur les réglementations environnementales, les normes d'efficacité énergétique, les cadres de cybersécurité et les exigences de souveraineté numérique seront les mieux placées pour maintenir leur compétitivité à long terme et leur leadership en matière d'infrastructure dans l'économie numérique mondiale en évolution.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de la construction de centres de données ?
Le marché mondial de la construction de centres de données était estimé à environ 245,8 milliards de dollars en 2025 et devrait atteindre près de 468,3 milliards de dollars d'ici 2033.
Quel est le CAGR prévu pour le marché mondial de la construction de centres de données pendant la période de prévision ?
Le marché est prévu pour s'élargir à un taux de croissance annuelle composé (CAGR) d'environ 8,4 % pendant la période de prévision, de 2026 à 2033.
Quels sont les moteurs de croissance du marché mondial de la construction de centres de données ?
Les moteurs principaux de croissance incluent l'expansion rapide du calcul en nuage, l'adoption croissante de l'intelligence artificielle (IA), l'augmentation de la pénétration internet, la croissance des centres de données hyperscale, l'expansion des réseaux 5G et la demande croissante d'infrastructures de calcul en périphérie.
Quelle région devrait connaître la plus forte croissance ?
L'Asie-Pacifique devrait connaître la plus forte croissance en raison de la numérisation rapide, de l'augmentation de l'utilisation internet, de l'adoption du cloud et des investissements croissants dans les infrastructures d'IA.