
Analyse de la taille et de la part de marché mondiale de l'oxyde de manganèse électrolytique 2026-2033
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) devrait connaître une croissance stable et soutenue pendant la période de prévision, allant de 2026 à 2033. Évalué à environ 2,8 milliards de dollars en 2025, le marché est prévu pour atteindre près de 4,9 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuelle composé (CAGR) d'environ 7,1 %. Cette croissance est motivée par une demande croissante en technologies de batteries, une adoption croissante des véhicules électriques (VE), une infrastructure de stockage d'énergie renouvelable en expansion, ainsi qu'une utilisation industrielle croissante des composés à base de manganèse dans diverses applications.
Taille du marché mondial de l'oxyde de manganèse électrolytique et prévisions
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) devrait connaître une croissance soutenue pendant la période de prévision, allant de 2026 à 2033. Le marché était estimé à environ 2,8 milliards de dollars en 2025 et devrait atteindre près de 4,9 milliards de dollars d'ici 2033, avec un taux de croissance annuelle composé (CAGR) d'environ 7,1 %. La croissance du marché est entraînée par la demande croissante en batteries, l'adoption croissante des véhicules électriques (VE), l'expansion des infrastructures de stockage d'énergie renouvelable et l'augmentation des applications industrielles des composés de manganèse. L'oxyde de manganèse électrolytique est une forme hautement purifiée d'oxyde de manganèse produite par un procédé électrolytique. Il est largement utilisé comme matériau de cathode dans les batteries alcalines, les batteries lithium-ion, les batteries zinc-carbone et d'autres applications de stockage d'énergie en raison de ses excellentes propriétés électrochimiques et de ses niveaux de pureté élevés. Le marché connait un momentum significatif en raison de la production croissante de batteries à l'échelle mondiale, des tendances d'électrification accélérées et des avancées technologiques dans les systèmes de stockage d'énergie. En outre, la transition vers des solutions d'énergie durable et l'augmentation des investissements dans la fabrication de batteries pour véhicules électriques accélèrent davantage la demande d'oxyde de manganèse électrolytique de haute qualité à l'échelle mondiale.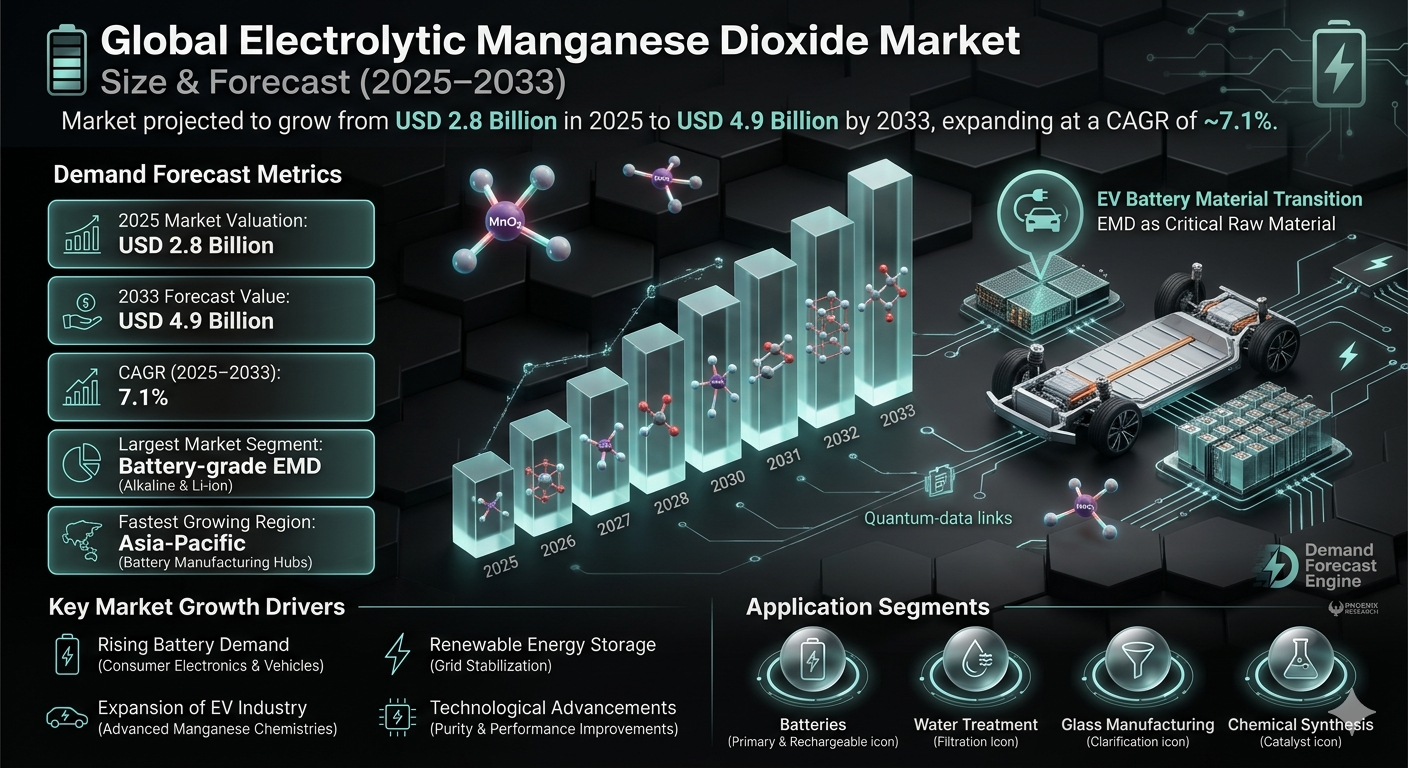
Aperçu du marché mondial de l'oxyde de manganèse électrolytique
Le marché de l'oxyde de manganèse électrolytique constitue un segment essentiel du marché mondial des matériaux de batteries et de l'industrie des produits chimiques spécialisés. L'EMD sert de matériau brut critique pour les fabricants de batteries produisant des batteries d'électroniques grand public, des batteries automobiles et des systèmes de stockage d'énergie industrielle. Le marché inclut l'EMD à haute densité, l'oxyde de manganèse chimique (CMD), l'EMD de grade batterie et des produits d'oxyde de manganèse de grade spécial. Les avancées technologiques dans l'ingénierie des matériaux de cathode, l'optimisation de la chimie des batteries, et les technologies de extraction du manganèse durables transforment le paysage concurrentiel. La demande croissante en batteries rechargeables, en électroniques portables et en systèmes de stockage d'énergie à grande échelle crée des opportunités fortes pour les fabricants d'EMD à l'échelle mondiale. Les principaux acteurs du marché incluent Tosoh Corporation, Mesa Minerals Limited, Prince International Corporation, Xiangtan Electrochemical Scientific Ltd., Tronox Holdings plc, Cegasa International, CITIC Dameng Holdings Ltd., et ERACHEM Comilog.Principaux moteurs de la croissance du marché mondial de l'oxyde de manganèse électrolytique
Demande croissante en batteries
L'oxyde de manganèse électrolytique est largement utilisé dans les batteries alcalines et lithium-ion en raison de sa densité énergétique élevée et de sa stabilité électrochimique. L'augmentation de la demande en batteries provenant des secteurs des électroniques grand public, de l'automobile et de l'industrie entraîne significativement la croissance du marché.Développement de l'industrie des véhicules électriques
La croissance rapide des véhicules électriques augmente la demande de matériaux de batterie avancés, notamment des composés de manganèse de haute pureté. Les fabricants de batteries adoptent de plus en plus des chimies à base de manganèse pour améliorer les performances des batteries et l'efficacité des coûts.Croissance des systèmes de stockage d'énergie renouvelable
Les grands projets d'énergie renouvelable nécessitent des systèmes de stockage d'énergie efficaces pour la stabilisation du réseau et la gestion de l'énergie. Les batteries à base d'EMD sont de plus en plus utilisées dans des applications de stockage d'énergie stationnaires.Consommation croissante d'électroniques grand public
La demande mondiale croissante pour les téléphones mobiles, les ordinateurs portables, les dispositifs portables et les électroniques portables soutient la croissance de la production de batteries. Cela contribue directement à l'augmentation de la consommation d'oxyde de manganèse électrolytique.Avancées technologiques en chimie de batterie
L'innovation continue en matière de matériaux de batterie et de technologies de cathode améliore l'utilisation du manganèse dans les batteries avancées. Les fabricants se concentrent sur des niveaux de pureté plus élevés et des performances électrochimiques améliorées.Segmentation du marché mondial de l'oxyde de manganèse électrolytique
Par type
Le marché est segmenté en EMD de grade batterie, EMD de grade chimique et EMD de grade spécial. L'EMD de grade batterie domine le marché en raison de son utilisation généralisée dans les batteries alcalines et lithium-ion.Par application
Les applications incluent les batteries alcalines, les batteries lithium-ion, les batteries zinc-carbone, le traitement de l'eau, la fabrication de verre et la synthèse chimique. Les applications de batterie représentent la plus grande part du marché à l'échelle mondiale.Par utilisateur final
Les utilisateurs finaux incluent les fabricants de batteries, les entreprises d'électroniques, les fabricants automobiles, les industries chimiques et les fournisseurs de stockage d'énergie industrielle. Les fabricants de batteries restent le segment d'utilisateur final dominant.Par niveau de pureté
Le marché inclut l'EMD de pureté standard et l'EMD de haute pureté. L'EMD de haute pureté connait une croissance forte en raison de son adoption croissante dans les batteries lithium-ion avancées.Dynamiques du marché régional
Asie-Pacifique
L'Asie-Pacifique domine le marché mondial de l'oxyde de manganèse électrolytique en raison de l'infrastructure de fabrication de batteries solide, de l'adoption rapide des véhicules électriques et de la production à grande échelle d'électroniques. La Chine, le Japon, la Corée du Sud et l'Inde sont les principaux contributeurs régionaux. La Chine demeure le principal producteur et consommateur d'EMD à l'échelle mondiale.Amérique du Nord
L'Amérique du Nord connaît une croissance forte en raison de l'augmentation de la production d'véhicules électriques, des investissements dans des gigafactory de batteries et des projets de stockage d'énergie renouvelable. Les États-Unis mènent la demande régionale, soutenus par des initiatives de localisation de la chaîne d'approvisionnement des batteries.Europe
L'Europe connaît une demande croissante, impulsée par des objectifs ambitieux d'adoption des véhicules électriques, l'expansion de la fabrication de batteries et les réglementations de durabilité. L'Allemagne, la France et les pays nordiques sont des contributeurs majeurs.Amérique latine
L'Amérique latine s'élargit progressivement grâce à une industrialisation croissante et à une demande croissante en batteries. Le Brésil et le Mexique représentent des marchés émergents clés.Moyen-Orient et Afrique
La région connaît une croissance modérée soutenue par les activités minières, les applications industrielles et les investissements croissants dans l'infrastructure énergétique.Paysage concurrentiel
Le marché mondial de l'oxyde de manganèse électrolytique est modérément consolidé, avec des acteurs majeurs qui concourent sur les niveaux de pureté, l'efficacité de production et les normes de qualité des batteries. Les entreprises clés incluent Tosoh Corporation, Prince International Corporation, Mesa Minerals Limited, Xiangtan Electrochemical Scientific Ltd., Tronox Holdings plc, Cegasa International, CITIC Dameng Holdings Ltd. et ERACHEM Comilog. Les entreprises investissent de plus en plus dans des technologies de raffinage avancées, l'extraction durable du manganèse et l'innovation dans les matériaux de batterie. Les partenariats stratégiques avec les fabricants de batteries et les entreprises de véhicules électriques deviennent de plus en plus importants pour conclure des accords de fourniture à long terme.Perspective stratégique
La perspective stratégique du marché mondial de l'oxyde de manganèse électrolytique reste fortement positive en raison de la demande croissante mondiale en batteries et des tendances d'électrification accélérées. Les opportunités de croissance futures incluent les chimies de nouvelles générations de batteries lithium-ion, les systèmes de stockage d'énergie à grande échelle et les technologies de recyclage des batteries durables. Les investissements croissants dans la localisation de la chaîne d'approvisionnement des batteries et le traitement des minéraux critiques devraient renforcer le développement du marché. Les fabricants investissant dans la production d'EMD de haute pureté, des processus environnementalement durables et des partenariats à long terme avec l'industrie des batteries sont susceptibles de gagner un avantage concurrentiel fort.Perspective du marché final
Le marché mondial de l'oxyde de manganèse électrolytique devient de plus en plus important dans l'écosystème en évolution des matériaux de batterie et du stockage d'énergie. La demande croissante pour les véhicules électriques, les systèmes d'énergie renouvelable et les appareils électroniques portables continuera de stimuler l'expansion du marché tout au long de la période de prévision. Les organisations qui réussiront à combiner des capacités de production de haute pureté, une approvisionnement durable et l'innovation dans les matériaux de batterie avancés resteront fortement positionnées sur le marché en évolution de l'oxyde de manganèse électrolytique.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial de l'oxyde de manganèse électrolytique (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composé (CAGR)
- 1.3 Points clés de croissance
- 1.4 Segments les plus importants et les plus en croissance
- 1.5 Perspectives du marché régional
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition de l'oxyde de manganèse électrolytique (EMD)
- 2.2 Portée de l'étude
- 2.3 Évolution du marché et contexte industriel
- 2.4 Analyse de la chaîne de valeur
- 2.5 Aperçu de l'approvisionnement et du traitement des matières premières
- 2.6 Cadre réglementaire et tendances de durabilité
- 2.7 Avancées technologiques dans la production d'EMD
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Méthodologie d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Facteurs moteurs
- 4.1.1 Augmentation de la demande en batteries
- 4.1.2 Développement de l'industrie des véhicules électriques
- 4.1.3 Croissance des systèmes de stockage d'énergie renouvelable
- 4.1.4 Augmentation de la consommation d'électroniques grand public
- 4.1.5 Avancées technologiques en chimie de batterie
- 4.2 Freins
- 4.2.1 Volatilité des prix des matières premières en manganèse
- 4.2.2 Consommation d'énergie élevée dans la production d'EMD
- 4.2.3 Réglementations environnementales et de l'exploitation minière
- 4.2.4 Concurrence des matériaux alternatifs pour batteries
- 4.3 Opportunités
- 4.3.1 Développement de la fabrication de batteries lithium-ion
- 4.3.2 Augmentation des investissements dans les usines gigafactories de batteries
- 4.3.3 Développement de matériaux de batterie durables et recyclés
- 4.3.4 Applications émergentes de stockage d'énergie à grande échelle pour le réseau
- 4.4 Défis
- 4.4.1 Perturbations de la chaîne d'approvisionnement
- 4.4.2 Maintenir des normes de pureté élevées
- 4.4.3 Pressions de réduction des émissions de carbone
- 4.4.4 Commerce mondial & restrictions d'exportation
- 4.1 Facteurs moteurs
- 5. Analyse du marché mondial de l'oxyde de manganèse électrolytique (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Analyse de la prévision des revenus
- 5.4 Analyse de l'offre et de la demande
- 5.5 Tendances de consommation par l'industrie des batteries
- 5.6 Analyse des tendances des prix
- 6. Segmentations du marché (en milliards de dollars), 2026-2033
- 6.1 Par type
- 6.1.1 EMD de grade batterie
- 6.1.1.1 Matériaux de batterie de haute pureté
- 6.1.1.1.1 Applications dans les batteries lithium-ion
- 6.1.1.1.1.1 Systèmes de batteries pour véhicules électriques
- 6.1.1.1.1 Applications dans les batteries lithium-ion
- 6.1.1.1 Matériaux de batterie de haute pureté
- 6.1.2 EMD de grade chimique
- 6.1.2.1 Applications chimiques industrielles
- 6.1.3 EMD de grade spécial
- 6.1.3.1 Applications électrochimiques avancées
- 6.1.1 EMD de grade batterie
- 6.2 Par application
- 6.2.1 Batteries alcalines
- 6.2.2 Batteries lithium-ion
- 6.2.3 Batteries au zinc-carbone
- 6.2.4 Traitement de l'eau
- 6.2.5 Fabrication de verre
- 6.2.6 Synthèse chimique
- 6.3 Par utilisateur final
- 6.3.1 Fabricants de batteries
- 6.3.2 Entreprises d'électronique
- 6.3.3 Fabricants automobiles
- 6.3.4 Industries chimiques
- 6.3.5 Fournisseurs de stockage d'énergie industrielle
- 6.4 Par niveau de pureté
- 6.4.1 EMD de pureté standard
- 6.4.2 EMD de haute pureté
- 6.1 Par type
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient et Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse de la part de marché
- 8.2 Benchmarking de la capacité de production
- 8.3 Partenariats stratégiques et collaborations
- 8.4 Durabilité et initiatives ESG
- 8.5 Analyse de l'innovation technologique et des produits
- 9. Profils des entreprises
- 9.1 Tosoh Corporation
- 9.2 Prince International Corporation
- 9.3 Mesa Minerals Limited
- 9.4 Xiangtan Electrochemical Scientific Ltd.
- 9.5 Tronox Holdings plc
- 9.6 Cegasa International
- 9.7 CITIC Dameng Holdings Ltd.
- 9.8 ERACHEM Comilog
- 9.9 Compagnie du Manganèse
- 9.10 Vibrantz Technologies
- 10. Intelligence stratégique et analyses d'insights Pheonix AI
- 10.1 moteur de prévision de la demande Pheonix
- 10.2 Analyseur de la chaîne d'approvisionnement des matériaux de batterie
- 10.3 Système de suivi de la demande en batteries électriques
- 10.4 Suivi de l'exploitation minière et du traitement durable
- 10.5 Analyse automatique des cinq forces de Porter
- 11. Perspective d'avenir et recommandations stratégiques
- 11.1 Développement de la fabrication de batteries électriques
- 11.2 Croissance des systèmes de stockage d'énergie renouvelable
- 11.3 Investissement dans la production d'EMD de haute pureté
- 11.4 Opportunités de recyclage de batteries durables
- 11.5 Perspective du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Aperçu de l'intensité concurrentielle et de la structure du marché mondial de l'oxyde de manganèse électrolytique
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) est modérément consolidé et très sensible à la qualité, avec une concurrence principalement centrée sur la pureté du produit, les performances de grade batterie, l'échelle de production, l'accès aux matières premières et les accords de fourniture à long terme avec les fabricants de batteries. Les acteurs du marché se concentrent de plus en plus sur des technologies de raffinage avancées et des méthodes de production durables pour renforcer leur position concurrentielle. La structure du marché inclut des entreprises multinationales spécialisées dans les produits chimiques, des entreprises de traitement du manganèse, des fournisseurs de matériaux de batterie et des fabricants locaux d'EMD qui servent les secteurs des appareils électroniques grand public, de l'automobile et des stockages d'énergie industriels. La croissance de la demande en batteries au lithium et en batteries alcalines intensifie la concurrence parmi les fournisseurs à l'échelle mondiale. Les tendances d'électrification rapide, l'expansion des énergies renouvelables et les investissements croissants dans des usines gigafactory de batteries transforment l'environnement concurrentiel, en particulier pour les fabricants capables de produire de l'EMD de haute pureté adaptée aux chimies de batterie avancées.Aperçu actuel de l'intensité concurrentielle et de la structure du marché mondial de l'oxyde de manganèse électrolytique
Principaux producteurs d'oxyde de manganèse électrolytique et de matériaux de batterie
Tosoh Corporation: Principal producteur d'oxyde de manganèse électrolytique de haute pureté utilisé dans des applications de batterie avancées, doté d'une solide expertise technologique dans les produits chimiques spécialisés. Prince International Corporation: Fournisseur important de matériaux à base de manganèse et de composés spécialisés servant les marchés mondiaux des batteries et de l'industrie. Mesa Minerals Limited: Axé sur le traitement du manganèse et la production d'EMD de grade batterie pour les applications de stockage d'énergie et industrielles. Xiangtan Electrochemical Scientific Ltd.: Principal producteur chinois d'EMD, doté de capacités de production solides pour répondre à la demande de fabrication de batteries à grande échelle. Tronox Holdings plc: Acteur actif sur les marchés des produits chimiques spécialisés et du traitement des minéraux, impliqué dans les chaînes d'approvisionnement en dioxide de manganèse. Cegasa International: entreprise établie dans le domaine de la technologie des batteries, impliquée dans des applications de stockage d'énergie à base de dioxide de manganèse et la fabrication de batteries. CITIC Dameng Holdings Ltd.: Principal producteur intégré de manganèse, avec des opérations étendues de prospection minière et de traitement du manganèse soutenant la production d'EMD. ERACHEM Comilog: Fournisseur clé mondial de matériaux spécialisés à base de manganèse, axé sur les produits de manganèse de grade batterie et industriel.Principaux moteurs de l'intensité concurrentielle et de la structure du marché
L'expansion rapide de la production de véhicules électriques et de la fabrication de batteries au lithium augmente significativement la concurrence parmi les fournisseurs d'EMD pour sécuriser des contrats à long terme avec les fabricants de batteries. La capacité de production d'EMD de haute pureté devient un principal différentiateur concurrentiel, car les chimies de batterie avancées exigent une meilleure performance électrochimique et une cohérence des matériaux. La demande croissante pour les systèmes de stockage d'énergie renouvelable accélère les investissements dans les matériaux de manganèse de grade batterie et le développement des chaînes d'approvisionnement intégrées. L'Asie-Pacifique, en particulier la Chine, continue de dominer la production et la consommation mondiales, intensifiant la concurrence régionale parmi les grandes entreprises de traitement du manganèse. La durabilité et les processus d'extraction responsables environnementalement deviennent de plus en plus importantes, alors que les fabricants de batteries privilégient l'approvisionnement éthique et les chaînes d'approvisionnement à faible teneur en carbone.Implications stratégiques de l'intensité concurrentielle et de la structure du marché
Les fabricants investissent de plus en plus dans des technologies de purification avancées, l'optimisation des processus et l'amélioration de l'efficacité de production pour améliorer la qualité de l'EMD de grade batterie. Les partenariats stratégiques et les accords de fourniture à long terme avec les fabricants de batteries pour véhicules électriques deviennent cruciaux pour assurer une demande stable et renforcer la position sur le marché. Les stratégies d'intégration verticale impliquant l'exploitation minière de manganèse, le raffinage et la production de matériaux de batterie gagnent en importance pour améliorer la sécurité de la chaîne d'approvisionnement et le contrôle des coûts. Les entreprises se concentrent également sur l'expansion de la production régionale, en particulier en Amérique du Nord et en Europe, pour soutenir les initiatives de localisation des chaînes d'approvisionnement en batterie et réduire la dépendance aux importations. Les activités de recherche et développement liées aux matériaux de cathode à base de manganèse de nouvelle génération et aux technologies de recyclage des batteries devraient avoir un impact supplémentaire sur la dynamique concurrentielle.Aperçu prospectif de l'intensité concurrentielle et de la structure du marché mondial de l'oxyde de manganèse électrolytique
Le marché mondial de l'oxyde de manganèse électrolytique est susceptible de devenir de plus en plus stratégique au sein de l'écosystème plus large des matériaux de batterie, à mesure que l'électrification et l'adoption des énergies renouvelables s'accélèrent à l'échelle mondiale. La concurrence future se concentrera probablement sur la production d'EMD de haute pureté, les technologies d'extraction durables, les chaînes d'approvisionnement en batterie localisées et la compatibilité avec les chimies de batteries au lithium avancées. Les initiatives de recyclage de batteries et d'économie circulaire devraient créer de nouvelles opportunités pour le recyclage du manganèse et l'intégration des matières premières secondaires dans les processus de production d'EMD. L'Asie-Pacifique devrait continuer à dominer le centre de production, tandis que l'Amérique du Nord et l'Europe connaîtront probablement une croissance rapide des investissements en raison de la localisation des chaînes d'approvisionnement en batteries et de l'expansion des infrastructures pour les véhicules électriques. Dans l'ensemble, les entreprises qui réussiront à combiner une capacité de production à grande échelle, une expertise en traitement de haute pureté, des pratiques d'approvisionnement durables et des partenariats stratégiques dans l'industrie des batteries resteront fortement positionnées sur le marché mondial de l'oxyde de manganèse électrolytique en évolution.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'oxyde de manganèse électrolytique
La chaîne de valeur mondiale du dioxyde de manganèse électrolytique (DME) évolue rapidement à mesure que la demande croissante en batteries, l'adoption des véhicules électriques (VE), l'expansion du stockage d'énergie renouvelable et l'innovation des matériaux de batterie avancée transforment l'écosystème mondial de stockage d'énergie. Le dioxyde de manganèse électrolytique s'est imposé comme un matériau de batterie critique largement utilisé dans les batteries alcalines, les batteries lithium-ion, les batteries zinc-carbone et les systèmes de stockage d'énergie industriels en raison de ses performances électrochimiques supérieures, de ses niveaux de pureté élevés et de ses propriétés cathodiques économiques. La chaîne de valeur du marché englobe l'exploitation minière de l'oreille de manganèse, l'affinage du manganèse, le traitement électrolytique, les technologies de purification, la fabrication de matériaux cathodiques, l'intégration de batterie et les applications de stockage d'énergie en aval. Les fabricants de DME se concentrent de plus en plus sur les technologies de production à haute pureté, les systèmes d'affinage à faible consommation d'énergie, les processus d'extraction durablement environnementaux et le développement de matériaux de grade batterie avancés afin de répondre à la demande en expansion rapide des fabricants de véhicules électriques, des producteurs de batteries et des fournisseurs de stockage d'énergie renouvelable. L'écosystème mondial du DME implique des entreprises minières, des affineurs de manganèse, des installations de traitement électrolytique, des fournisseurs de matériaux de batterie, des fabricants de matériaux cathodiques, des producteurs de cellules de batterie, des constructeurs automobiles (OEM), des fournisseurs de systèmes de stockage d'énergie et des entreprises de recyclage. Des entreprises majeures telles que Tosoh Corporation, Mesa Minerals Limited, Prince International Corporation, Xiangtan Electrochemical Scientific Ltd., Tronox Holdings plc, CITIC Dameng Holdings Ltd., ERACHEM Comilog et Cegasa International investissent activement dans l'expansion des capacités, les technologies de traitement durables et des accords de fourniture à long terme avec les fabricants de batteries. Les activités de la chaîne d'approvisionnement en amont dépendent fortement de la disponibilité de l'oreille de manganèse, des infrastructures minières, des systèmes d'affinage chimique, des technologies de traitement électrolytique, des installations de production intensives en énergie, des systèmes d'automatisation industrielle et des infrastructures de conformité environnementale. Les opérations en aval se concentrent sur la purification, le contrôle de la qualité, le traitement de grade batterie et l'optimisation des logistiques afin d'assurer des performances matérielles cohérentes pour les applications en batterie. La demande en aval est de plus en plus déterminée par les gigafactoires de batteries pour véhicules électriques, la fabrication d'équipements électroniques grand public, les systèmes de stockage d'énergie à grande échelle et les applications de batterie industrielles. Les stratégies opérationnelles à travers la chaîne de valeur du DME privilégient de plus en plus la sécurité d'approvisionnement, l'optimisation de la pureté, l'échelle de production, l'efficacité énergétique, l'approvisionnement durable et la compatibilité chimique des batteries. Cependant, l'industrie continue de faire face à des défis liés à la volatilité des prix des matières premières, aux réglementations environnementales, aux processus de production intensifs en énergie, aux risques géopolitiques liés aux chaînes d'approvisionnement, aux préoccupations concernant la durabilité minière et à la concurrence croissante sur le marché mondial des matériaux de batterie.Chaîne de valeur et évolution de la chaîne d'approvisionnement du marché mondial de l'oxyde de manganèse électrolytique
Le marché actuel de l'oxyde de manganèse électrolytique est fortement influencé par l'expansion rapide de la production de batteries, l'adoption accélérée des véhicules électriques, les investissements croissants dans les énergies renouvelables et les efforts mondiaux pour localiser les chaînes d'approvisionnement en minéraux critiques. Les fabricants de batteries recherchent de plus en plus des matériaux EMD de haute pureté capables de supporter des chimies avancées de batteries lithium-ion, des batteries alcalines de haute performance et des systèmes de stockage d'énergie de nouvelle génération. L'Asie-Pacifique domine actuellement la chaîne d'approvisionnement mondiale en EMD en raison de son infrastructure de production de batteries étendue, de ses capacités intégrées de traitement du manganèse et de son écosystème de production d'électronique à grande échelle. La Chine reste le principal producteur et consommateur d'oxyde de manganèse électrolytique à l'échelle mondiale, soutenue par des investissements importants dans la production de batteries pour véhicules électriques et dans les capacités de traitement des minéraux critiques. L'Amérique du Nord et l'Europe renforcent de plus en plus leurs chaînes d'approvisionnement nationales en matériaux de batteries grâce à des initiatives gouvernementales sur les minéraux critiques, des investissements dans des usines gigantesques de batteries et des partenariats stratégiques entre les entreprises minières, les fabricants de batteries et les constructeurs automobiles. Ces régions travaillent activement à réduire leur dépendance aux matériaux de batteries importés tout en améliorant la résilience à long terme de leur chaîne d'approvisionnement. Les fabricants investissent massivement dans des technologies de raffinage avancées, des systèmes d'automatisation des processus, des méthodes durables d'extraction du manganèse et des infrastructures de production conformes aux normes environnementales. En parallèle, les entreprises de batteries priorisent les accords de fourniture à long terme avec les fournisseurs d'EMD pour garantir la sécurité des matières premières face à l'augmentation des volumes de production de batteries et à la concurrence croissante pour les matériaux critiques de batteries à l'échelle mondiale. La demande croissante pour des matériaux de manganèse de haute pureté, l'amélioration des performances des cathodes, les technologies de recyclage de batteries et les processus de production de batteries à faible empreinte carbone accélèrent l'innovation à travers la chaîne de valeur de l'EMD. Les entreprises se concentrent également sur des initiatives d'économie circulaire et des systèmes de récupération des matériaux de batteries pour améliorer la durabilité et réduire la dépendance à long terme aux matières premières.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de l'oxyde de manganèse électrolytique
L'un des signaux de transformation les plus importants sur le marché de l'EMD est l'accélération mondiale vers la mobilité électrique et les systèmes de stockage d'énergie renouvelable. L'expansion rapide de la production de véhicules électriques et des investissements dans les usines gigantesques de batteries augmente considérablement la demande pour des matériaux de manganèse à usage batterie utilisés dans des chimies de cathodes avancées et des applications de stockage d'énergie. Un autre signal important du marché est l'adoption croissante de chimies de batteries lithium-ion riches en manganèse qui améliorent la sécurité des batteries, la densité énergétique et l'efficacité coût. Les fabricants de batteries explorent activement des technologies de cathodes à base de manganèse avancées comme alternative aux matériaux de batteries plus coûteux, créant ainsi des opportunités de croissance à long terme pour les producteurs d'EMD de haute pureté. La localisation des chaînes d'approvisionnement en batteries modifie également les dynamiques du marché. Les gouvernements des Amériques du Nord, de l'Europe et de l'Asie-Pacifique priorisent la production nationale de matériaux de batteries, la sécurité des minéraux critiques et l'infrastructure de traitement régionale pour renforcer l'indépendance énergétique et réduire les vulnérabilités des chaînes d'approvisionnement géopolitiques. Un autre grand trend est l'accent croissant mis sur les technologies de traitement du manganèse durables. Les fabricants investissent de plus en plus dans des systèmes de raffinage à faible émission, des installations de production alimentées par des énergies renouvelables, des technologies de traitement des eaux usées et des pratiques minières durables pour se conformer aux réglementations environnementales plus strictes et aux attentes en matière de durabilité (ESG). L'expansion des initiatives de recyclage des batteries et d'économie circulaire influence également la chaîne de valeur de l'EMD. Les entreprises explorent des technologies de récupération du manganèse et des stratégies d'approvisionnement en matières premières secondaires pour améliorer la durabilité de l'approvisionnement et réduire la dépendance aux ressources de manganèse nouvellement extraites.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement sur le marché mondial de l'oxyde de manganèse électrolytique
Les principaux fabricants d'oxyde de manganèse électrolytique se concentrent de plus en plus sur l'expansion de leur capacité de production, l'amélioration de la pureté des matériaux de grade batterie, les technologies de traitement durables et les partenariats stratégiques avec les fabricants de batteries pour renforcer leur position sur le marché. La différenciation concurrentielle dépend de plus en plus de la pureté du produit, de la fiabilité de l'approvisionnement, de l'efficacité des coûts, de la conformité environnementale et de l'intégration à long terme dans l'industrie des batteries. Les entreprises capables de produire des matériaux EMD de haute pureté adaptés aux applications de batteries lithium-ion avancées devraient saisir des opportunités de croissance significatives à mesure que la production de véhicules électriques s'accélère à l'échelle mondiale. Les investissements dans l'efficacité du raffinage, les systèmes de production automatisés et les technologies de contrôle qualité avancées deviennent essentiels pour maintenir la compétitivité sur le marché en évolution des matériaux de batteries. Les collaborations stratégiques entre les entreprises minières, les fournisseurs de matériaux de cathodes, les fabricants de batteries, les constructeurs automobiles et les fournisseurs de stockage d'énergie deviennent de plus en plus importantes pour garantir la sécurité de l'approvisionnement et la stabilité des approvisionnements à long terme. Les stratégies d'intégration verticale s'étendent également à mesure que les entreprises cherchent à avoir un contrôle plus grand sur l'approvisionnement des matières premières, le raffinage et la production des matériaux de batteries en aval. La durabilité environnementale émerge comme un facteur concurrentiel majeur à travers la chaîne de valeur de l'EMD. Les fabricants adoptant des technologies de production à faible empreinte carbone, des pratiques minières responsables, une intégration des énergies renouvelables et des initiatives de recyclage des batteries devraient renforcer leur position sur le marché à long terme à mesure que les réglementations de durabilité deviennent plus strictes à l'échelle mondiale. La diversification des chaînes d'approvisionnement géopolitique encourage davantage l'investissement dans l'infrastructure de traitement régionale et la production nationale des matériaux de batteries. Les entreprises possédant des opérations géographiquement diversifiées et des réseaux d'approvisionnement locaux devraient probablement gagner un avantage stratégique dans un écosystème de batteries mondial de plus en plus compétitif.Aperçu prospectif de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial de l'oxyde de manganèse électrolytique
Entre 2026 et 2033, la chaîne de valeur de l'oxyde de manganèse électrolytique est susceptible de devenir de plus en plus intégrée, technologiquement avancée, durable et stratégiquement alignée avec la transition énergétique mondiale. L'adoption croissante des véhicules électriques, l'expansion de la fabrication de batteries, le déploiement des systèmes de stockage d'énergie renouvelable et les initiatives d'électrification continueront d'entraîner une forte demande à long terme pour des matériaux de batteries à haute pureté. Les technologies de traitement avancé du manganèse, les systèmes d'optimisation de production guidés par l'intelligence artificielle, les plateformes de surveillance qualité automatisées et les méthodes de raffinage à faible consommation d'énergie sont susceptibles d'améliorer l'efficacité de production et la cohérence des produits à travers l'industrie de l'EMD. Les fabricants accorderont probablement la priorité à l'innovation des matériaux de cathode de nouvelle génération et à des produits EMD de plus haute pureté conçus pour les chimies de batterie avancées. Les initiatives de localisation des chaînes d'approvisionnement en batterie à travers l'Amérique du Nord, l'Europe et l'Asie-Pacifique continueront d'accélérer les investissements dans l'infrastructure de raffinage du manganèse nationale, les installations de traitement des matériaux de batterie et les écosystèmes régionaux de batterie. Les gouvernements sont susceptibles de renforcer davantage leurs stratégies sur les minéraux critiques pour soutenir la sécurité énergétique et la compétitivité industrielle. La durabilité environnementale deviendra de plus en plus centrale sur le marché futur de l'EMD. Les entreprises sont susceptibles d'investir lourdement dans les technologies de réduction des émissions de carbone, les systèmes de traitement alimentés par des énergies renouvelables, les opérations minières durables, l'infrastructure de recyclage en boucle fermée et les technologies de raffinage à faible consommation d'eau afin de s'aligner sur les normes ESG en évolution et les objectifs climatiques. L'innovation technologique dans le recyclage des batteries, la récupération du manganèse et les systèmes économiques circulaires est susceptible de transformer les stratégies d'approvisionnement en matières premières à long terme. Les matériaux de manganèse recyclés pourraient devenir une source secondaire de plus en plus importante pour les fabricants de batteries et les producteurs de cathodes. En fin de compte, la chaîne de valeur de l'oxyde de manganèse électrolytique du futur évoluera vers un écosystème mondial très intégré de matériaux de batterie axé sur la sécurité d'approvisionnement, les performances avancées des matériaux, le traitement durable, la résilience de la fabrication régionale et l'innovation en matière de stockage d'énergie de nouvelle génération.Chaîne de valeur spécifique au marché
- Extraction de minerai de manganèse et de matières premières : Exploration du minerai de manganèse, opérations minières, traitement du minerai, technologies d'enrichissement, transport des matières premières, et développement des infrastructures minières.
- Affinage et traitement électrolytique : Affinage du manganèse, production d'oxyde de manganèse électrolytique, technologies de purification, systèmes de traitement chimique, opérations d'affinage intensives en énergie, et automatisation industrielle.
- Fabrication de matériaux de grade batterie : Traitement du EMD à haute pureté, préparation des matériaux de cathode, tests de qualité des matériaux, ingénierie des particules, production de manganèse de grade spécial, et optimisation des performances.
- Fabrication de batteries et intégration : Fabrication des cellules de batterie, intégration de la cathode, production de batteries lithium-ion, fabrication de batteries alcalines, assemblage des batteries pour véhicules électriques, et développement des systèmes de stockage d'énergie industrielle.
- Distribution et applications industrielles : Logistique des chaînes d'approvisionnement mondiales, réseaux de distribution de batteries, soutien à la fabrication électronique, approvisionnement en batteries automobiles, et déploiement du stockage d'énergie renouvelable.
- Recyclage, durabilité et écosystèmes d'énergie avancés : Technologies de recyclage des batteries, systèmes de récupération du manganèse, initiatives économie circulaire, gestion de la conformité ESG, stratégies d'approvisionnement durable, et écosystèmes de batteries à faible teneur en carbone.
Cartographie entreprise-par-étape
- Extraction de minerai de manganèse et de matières premières : South32, ERAMET, Mesa Minerals Limited, OM Holdings Ltd., opérateurs minières de manganèse.
- Affinage et traitement électrolytique : Tosoh Corporation, CITIC Dameng Holdings Ltd., Xiangtan Electrochemical Scientific Ltd., Tronox Holdings plc.
- Fabrication de matériaux de grade batterie : Prince International Corporation, Cegasa International, fournisseurs de matériaux de batterie spécialisés, fabricants de matériaux de cathode.
- Fabrication de batteries et intégration : CATL, Panasonic, LG Energy Solution, Samsung SDI, BYD, fabricants de batteries pour véhicules électriques.
- Distribution et applications industrielles : Entreprises de produits électroniques grand public, constructeurs automobiles, fournisseurs de batteries industrielles, intégrateurs de stockage d'énergie renouvelable.
- Recyclage, durabilité et écosystèmes d'énergie avancés : Entreprises de recyclage de batteries, entreprises minières durables, fournisseurs de matériaux de batterie axés ESG, fournisseurs de technologies d'économie circulaire.
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial de l'oxyde de manganèse électrolytique
L'activité d'investissement sur le marché mondial de l'oxyde de manganèse électrolytique (EMD) s'accélère en raison de la demande croissante en batteries, de l'adoption rapide des véhicules électriques (VE), de l'expansion de l'infrastructure de stockage d'énergie renouvelable et de l'augmentation de l'intérêt pour la localisation des chaînes d'approvisionnement en minéraux critiques. Entre 2026 et 2033, le financement ciblera de plus en plus les installations de production d'EMD de haute pureté, les technologies de raffinage durable du manganèse, l'innovation en matière de matériaux de batterie avancés et le développement des chaînes d'approvisionnement en cathodes intégrées. Le marché de l'EMD évolue vers un segment stratégiquement important au sein de l'écosystème mondial des matériaux de batterie et du stockage d'énergie. Les gouvernements, les fabricants de batteries, les entreprises minières et les producteurs chimiques augmentent significativement leurs investissements pour sécuriser l'approvisionnement en manganèse à long terme et renforcer les capacités de fabrication de batteries nationales. Une transformation majeure influençant les dynamiques d'investissement est l'adoption croissante de chimies de batterie riches en manganèse pour les véhicules électriques et les systèmes de stockage d'énergie à grande échelle. Les fabricants de batteries investissent de plus en plus dans des matériaux de cathode avancés qui améliorent la densité énergétique, la stabilité thermique et l'efficacité économique tout en réduisant la dépendance aux métaux de batterie plus coûteux. Le marché bénéficie également d'une augmentation des investissements dans les technologies de recyclage de batteries, les processus d'extraction de minéraux durables et les infrastructures de raffinage à faible teneur en carbone. L'accent croissant mis sur la sécurité des minéraux critiques et les stratégies de transition énergétique accélère davantage les flux de capitaux dans la chaîne de valeur de l'EMD.Paysage actuel d'investissement et de financement
L'activité de financement actuelle sur le marché de l'oxyde de manganèse électrolytique est fortement soutenue par l'expansion rapide des usines de fabrication de batteries pour véhicules électriques, le déploiement croissant de systèmes de stockage d'énergie renouvelable et la demande croissante de matériaux de manganèse de grade batterie avancé. Les entreprises investissent activement dans l'expansion de la capacité de production, les technologies de purification et des accords stratégiques d'approvisionnement avec les fabricants de batteries et les constructeurs automobiles.- Asie-Pacifique : Domine l'activité d'investissement mondiale en raison des écosystèmes de fabrication de batteries robustes, de la production à grande échelle de véhicules électriques et de l'infrastructure de traitement du manganèse étendue en Chine, au Japon, en Corée du Sud et en Inde.
- Amérique du Nord : Témoigne d'une croissance forte du financement, entraînée par les initiatives de localisation de la chaîne d'approvisionnement des batteries, l'expansion de la fabrication de véhicules électriques et le soutien gouvernemental aux infrastructures de traitement des minéraux critiques.
- Europe : Attractif pour des investissements croissants en raison des objectifs ambitieux d'adoption des véhicules électriques, de l'expansion de la fabrication de batteries et des politiques industrielles axées sur la durabilité.
- Amérique latine et Afrique : Émergent comme des régions importantes d'investissement en raison des ressources minières de manganèse, des initiatives de développement industriel et de la participation croissante aux chaînes d'approvisionnement mondiales en matériaux de batterie.
Moteurs clés d'investissement et de financement
- L'expansion rapide de la production de véhicules électriques augmente les investissements dans les chaînes d'approvisionnement en manganèse de grade batterie.
- Le déploiement croissant des systèmes de stockage d'énergie renouvelable soutient le financement des infrastructures de production de matériaux de batterie à grande échelle.
- Les fabricants de batteries investissent de plus en plus dans des chimies de cathode riches en manganèse pour améliorer l'efficacité économique et la densité énergétique.
- Les initiatives gouvernementales soutenant l'indépendance des minéraux critiques accélèrent les investissements dans les capacités de traitement du manganèse nationales.
- Les avancées en matière de technologies de raffinage d'EMD à haute pureté attirent des investissements axés sur l'amélioration des performances électrochimiques.
- L'accent croissant mis sur l'exploitation minière durable et les processus de raffinage respectueux de l'environnement soutient les investissements en technologies vertes.
- Les initiatives de recyclage de batteries et d'économie circulaire créent des opportunités supplémentaires d'investissement dans les technologies de récupération du manganèse.
Implications stratégiques d'investissement
- Le paysage d'investissement favorise de plus en plus les entreprises capables de produire de l'EMD de grade batterie à haute pureté à grande échelle commerciale.
- Les stratégies d'intégration verticale entre les entreprises minières, les raffineurs et les fabricants de batteries deviennent de plus en plus importantes.
- Les accords d'approvisionnement à long terme avec les fabricants de véhicules électriques et les producteurs de batteries renforcent la confiance en financement à travers l'industrie.
- La maîtrise technologique en matière d'efficacité de raffinage, d'optimisation des cathodes et de production durable émerge comme un différentiateur compétitif majeur.
- Les stratégies de diversification régionale prennent de plus en plus d'importance alors que les pays cherchent à réduire leur dépendance aux chaînes d'approvisionnement en minéraux critiques concentrées.
- Les entreprises investissant dans les technologies de traitement à faible teneur en carbone et les opérations de raffinage alimentées par l'énergie renouvelable sont censées gagner une position de marché plus forte.
- Les collaborations stratégiques entre les entreprises chimiques, les entreprises minières et les développeurs de batteries accélèrent la commercialisation des matériaux de batterie en manganèse avancés.
Aperçu d'investissement à venir
Le marché mondial de l'oxyde de manganèse électrolytique est censé maintenir un momentum fort d'investissement à long terme en raison de l'électrification croissante à l'échelle mondiale, de l'expansion rapide de la fabrication de batteries et de la demande croissante de solutions de stockage d'énergie durable. L'activité de financement future priorisera les installations de production d'EMD de haute pureté, les matériaux de batteries lithium-ion de nouvelle génération, les technologies de recyclage de batteries et l'infrastructure de traitement des minéraux critiques intégrée.- Asie-Pacifique : Restera le centre d'investissement principal en raison de la domination continue dans la fabrication de batteries et de l'expansion de la capacité de production de véhicules électriques.
- Amérique du Nord : Renforcera sa position grâce au développement localisé des chaînes d'approvisionnement en batteries et aux initiatives de sécurité des minéraux critiques stratégiques.
- Europe : Se concentrera de plus en plus sur les écosystèmes de batteries durables, les technologies de raffinage vert et la source de matériaux à faible teneur en carbone.
Technologie et innovation
Innovation: High
Activité des brevets: High
Maturité: Growth
Aperçu du paysage technologique et de l'innovation du marché mondial de l'oxyde de manganèse électrolytique
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) connaît une transformation technologique significative, entraînée par des avancées en chimie de batterie, en technologies de purification des matériaux, en traitement minéral durable et en systèmes de stockage d'énergie de nouvelle génération. L'innovation sur le marché se concentre sur l'amélioration de la pureté du manganèse, des performances électrochimiques, de l'efficacité énergétique et de l'échelle des processus de production afin de répondre à la demande croissante provenant des industries des véhicules électriques, du stockage d'énergie renouvelable et des appareils électroniques grand public. Les technologies de production d'oxyde de manganèse électrolytique évoluent rapidement grâce à des améliorations des systèmes de raffinage électrolytique, du contrôle automatique des processus, des méthodes avancées de lessivage et de techniques d'extraction écologiquement durables. Ces innovations permettent aux fabricants de produire un EMD de haute pureté pour batterie avec des caractéristiques de conductivité, de stabilité et de densité énergétique améliorées. Le marché assiste également à une intégration accrue de systèmes de surveillance de la qualité basés sur l'intelligence artificielle, de plateformes d'optimisation numérique des processus et de technologies d'ingénierie des matériaux de cathode avancées visant à améliorer l'efficacité des batteries et à prolonger les performances de leur cycle de vie.Aperçu de la situation actuelle de la technologie et de l'innovation du marché mondial de l'oxyde de manganèse électrolytique
Actuellement, l'industrie de l'EMD est en transition vers des systèmes de fabrication à haute pureté et à faible consommation d'énergie conçus pour soutenir les chimies de batteries lithium-ion avancées et les applications de stockage d'énergie à grande échelle. Les fabricants de batteries exigent de plus en plus des matériaux d'oxyde de manganèse de pureté ultra-élevée, avec une distribution de taille de particules strictement contrôlée et des performances électrochimiques améliorées. Les technologies de raffinage hydrométallurgique avancées gagnent en popularité alors que les producteurs cherchent à améliorer l'efficacité d'extraction tout en minimisant l'impact environnemental. Les processus électrolytiques modernes sont de plus en plus optimisés pour réduire la consommation d'énergie, la production d'eaux usées et les émissions de déchets chimiques. L'automatisation et la numérisation deviennent également de plus en plus importantes dans les installations de production d'EMD. Des systèmes de surveillance intelligents équipés de capteurs en temps réel et d'analyses basées sur l'intelligence artificielle permettent un meilleur contrôle de la température, de la densité de courant, du pH et de la gestion des impuretés pendant le traitement électrolytique. En parallèle, les institutions de recherche et les entreprises de batteries investissent massivement dans des technologies de cathodes riches en manganèse, notamment les chimies de batteries à oxyde de manganèse lithium (LMO) et nickel-manganèse-cobalt (NMC), afin d'améliorer l'accessibilité des batteries, leur stabilité thermique et leur densité énergétique. L'innovation orientée durabilité accélère davantage le développement de technologies de raffinage à faible teneur en carbone, de systèmes de recyclage de batteries et de processus de récupération de matériaux en boucle fermée.Tendances clés de la technologie et de l'innovation sur le marché mondial de l'oxyde de manganèse électrolytique
- Production d'EMD à haute pureté : Systèmes avancés de raffinage et de purification permettant la fabrication d'oxyde de manganèse de haute pureté pour batterie.
- Optimisation du processus basée sur l'intelligence artificielle : Systèmes d'apprentissage automatique améliorant l'efficacité de l'électrolyse, le contrôle des impuretés et la cohérence de la production.
- Traitement hydrométallurgique avancé : Technologies d'extraction durables réduisant la production de déchets et améliorant l'efficacité des ressources.
- Chimies de batterie riches en manganèse : Adoption croissante des technologies de cathodes LMO et NMC dans les batteries de véhicules électriques et de stockage d'énergie.
- Surveillance de la qualité numérique : Analyse en temps réel et systèmes d'inspection automatisée assurant la cohérence des particules et les performances électrochimiques.
- Technologies de recyclage de batteries : Récupération et réutilisation des composés de manganèse provenant de batteries lithium-ion usagées et des flux de déchets industriels.
- Systèmes de production à faible teneur en carbone : Intégration d'énergies renouvelables et initiatives de réduction des émissions de carbone dans les installations de fabrication d'EMD.
- Matiérielles de manganèse à structure nanostructurée : Développement de matériaux d'oxyde de manganèse nano-ingénierisés avec une conductivité améliorée et des performances de batterie accrues.
- Raffinage électrolytique automatisé : Systèmes électrolytiques intelligents améliorant l'efficacité opérationnelle et réduisant l'intervention humaine.
- Traitement des eaux usées durables : Technologies avancées de recyclage de l'eau et de récupération chimique soutenant une production conforme aux normes environnementales.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme le marché de l'oxyde de manganèse électrolytique d'une industrie traditionnelle de produits chimiques spécialisés en un composant stratégiquement important de l'écosystème mondial des matériaux de batterie. Les entreprises investissant dans les capacités de production à haute pureté et dans l'ingénierie avancée des matériaux gagnent un avantage concurrentiel au sein des chaînes d'approvisionnement en véhicules électriques et en énergie renouvelable en pleine expansion. L'augmentation progressive vers des chimies de batterie riches en manganèse renforce la demande du marché à long terme tout en encourageant les producteurs à améliorer la cohérence des matériaux, l'échelle et les performances de durabilité. L'optimisation des processus basée sur l'intelligence artificielle et les systèmes de fabrication numériques améliorent significativement l'efficacité opérationnelle, réduisent la consommation d'énergie et minimisent la variabilité de production sur les installations d'EMD. Ces technologies deviennent de plus en plus importantes alors que les fabricants de batteries exigent des normes de contrôle de qualité plus strictes. En même temps, la durabilité environnementale émerge comme une priorité stratégique majeure. Les producteurs adoptant des systèmes de raffinage à faibles émissions, des technologies de recyclage des eaux usées et des modèles économiques circulaires renforcent leur position au sein des chaînes d'approvisionnement en batteries mondiales de plus en plus influencées par les exigences ESG. Cependant, les défis liés à la volatilité des prix des matières premières, aux processus de raffinage énergivores et aux coûts de conformité environnementale continuent d'influencer la compétitivité du marché à long terme.Projections futures de la technologie et de l'innovation du marché mondial de l'oxyde de manganèse électrolytique
À l'avenir, le marché mondial de l'oxyde de manganèse électrolytique est prévu pour devenir de plus en plus intensif technologiquement, axé sur la durabilité et intégré aux écosystèmes de batteries de nouvelle génération. L'innovation future se concentrera sur des matériaux de cathode d'ultra-haute performance, des technologies de raffinage vert à grande échelle et sur l'automatisation de la production basée sur l'intelligence artificielle. L'expansion continue de la fabrication de véhicules électriques et de l'infrastructure de stockage d'énergie renouvelable accélérera la recherche sur des chimies de batteries à manganèse avancées avec une densité énergétique plus élevée, une meilleure stabilité thermique et des coûts de production plus bas. Les technologies de recyclage de batteries et de récupération de matériaux en boucle fermeront devenir de plus en plus importantes alors que les gouvernements et les industries priorisent les chaînes d'approvisionnement en batteries durables et la sécurité des minéraux critiques. Les écosystèmes de fabrication numériques combinant l'analyse prédictive, le contrôle qualité automatisé et l'optimisation en temps réel des processus amélioreront davantage l'efficacité opérationnelle et la cohérence des produits sur les installations de production d'EMD. Dans l'ensemble, le paysage technologique et d'innovation du marché mondial de l'oxyde de manganèse électrolytique évolue vers une industrie hautement spécialisée, écologiquement durable et stratégiquement critique, soutenant l'avenir de l'électrification, du stockage d'énergie et des technologies de batteries avancées à l'échelle mondiale.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial de l'oxyde de manganèse électrolytique
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) connait une expansion rapide, soutenue par la demande croissante en batteries, l'adoption des véhicules électriques, le déploiement des stockages d'énergie renouvelable et les avancées en matière de technologies chimiques des batteries. Malgré les perspectives de croissance à long terme favorables, l'industrie fait face à plusieurs facteurs de risque critiques, notamment la volatilité de l'approvisionnement en matières premières, les réglementations environnementales, les changements de technologies de batterie, les processus de production intensifs en énergie, les perturbations géopolitiques et l'augmentation de la concurrence sur le marché. L'une des menaces de disruption les plus importantes affectant le marché de l'EMD est la volatilité de l'offre et des prix de l'ore de manganèse. La production d'oxyde de manganèse électrolytique dépend fortement d'un accès stable aux ressources de manganèse de haute qualité. Les perturbations dans la chaîne d'approvisionnement, les restrictions minières, l'instabilité géopolitique et les contrôles d'exportation dans les pays producteurs majeurs peuvent provoquer des pénuries de matières premières et des fluctuations de coûts. Les réglementations environnementales et les préoccupations liées à la durabilité posent également des défis majeurs pour les fabricants d'EMD. Les procédés traditionnels d'extraction du manganèse et de production électrolytique sont intensifs en énergie et peuvent générer des déchets dangereux et des émissions de carbone. Les gouvernements du monde entier mettent de plus en plus en œuvre des normes de conformité environnementale plus strictes, des contrôles des émissions et des réglementations de gestion des déchets, qui pourraient augmenter les coûts opérationnels. Les changements rapides en matière de technologies chimiques des batteries constituent un autre risque majeur pour le marché. Bien que les chimies à base de manganèse restent largement utilisées, l'adoption croissante de matériaux cathodiques alternatifs tels que le phosphate de fer lithium (LFP), les chimies à teneur élevée en nickel et les technologies émergentes de batteries à état solide pourraient modifier les tendances de la demande à long terme pour l'oxyde de manganèse électrolytique. Le marché est également très exposé à la volatilité des prix de l'énergie. La production d'EMD nécessite une consommation importante d'électricité pendant le processus de raffinage électrolytique. La hausse des coûts énergétiques, l'instabilité du réseau électrique et les pénuries d'électricité peuvent directement affecter la rentabilité de la fabrication et la capacité de production. Les tensions géopolitiques, les restrictions commerciales et les initiatives de localisation des chaînes d'approvisionnement redéfinissent davantage le paysage concurrentiel. L'augmentation du nationalisme des ressources et du contrôle stratégique des minéraux critiques pour les batteries peuvent perturber les chaînes d'approvisionnement mondiales en manganèse et créer des déséquilibres régionaux sur le marché. En outre, la croissance de la concurrence provenant de producteurs régionaux à faible coût, en particulier en Asie-Pacifique, pourrait exercer une pression sur les prix, les marges de profit et la consolidation du marché à long terme.Facteurs de risque et menaces de disruption du marché mondial de l'oxyde de manganèse électrolytique - Scénario actuel
L'environnement actuel du marché de l'EMD est fortement influencé par l'accélération des investissements dans la fabrication de batteries à l'échelle mondiale, l'expansion de la production de véhicules électriques et le déploiement des systèmes de stockage d'énergie renouvelable. La demande en matériaux de manganèse adaptés aux batteries continue d'augmenter, en particulier dans l'Asie-Pacifique, l'Amérique du Nord et l'Europe. Les fabricants de batteries accordent de plus en plus de priorité à des chaînes d'approvisionnement sécurisées et locales pour les matières premières critiques, y compris les composés de manganèse. Les gouvernements de plusieurs pays encouragent la production nationale de matériaux de batteries afin de réduire la dépendance aux sources d'approvisionnement étrangères. En parallèle, l'industrie fait face à une pression croissante pour améliorer la durabilité dans l'ensemble des opérations minières, de raffinage et de production de matériaux de batterie. Les entreprises investissent de plus en plus dans des technologies d'extraction plus propres, des initiatives de recyclage et une intégration d'énergies renouvelables au sein des installations de production. Le marché fait également face à une concurrence croissante provenant de chimies de batterie alternatives qui pourraient réduire la dépendance aux applications traditionnelles d'oxyde de manganèse dans certains segments. L'innovation continue dans la conception des batteries lithium-ion modifie rapidement les structures de la demande en matériaux de cathode. En outre, les fabricants font face à une augmentation des coûts opérationnels liés à la consommation d'électricité, à la conformité environnementale, aux perturbations logistiques et aux technologies de purification avancées nécessaires à la production d'EMD de haute pureté.Facteurs de risque clés et signaux de menaces de disruption du marché mondial de l'oxyde de manganèse électrolytique
- Volatilité de l'approvisionnement en matières premières : Dépendance à la disponibilité stable des minerais de manganèse et exposition aux perturbations minières et aux restrictions d'exportation.
- Risques liés à la conformité environnementale : Réglementations croissantes concernant les émissions, le traitement des déchets et les opérations minières durables.
- Changements dans la chimie des batteries : Adoption croissante de technologies de cathode alternatives pouvant réduire la demande à long terme en oxyde de manganèse.
- Inflation des coûts énergétiques : Consommation élevée d'électricité pendant le traitement électrolytique, vulnérable aux hausses des prix de l'énergie.
- Risques géopolitiques et commerciaux : Tensions commerciales mondiales et nationalismes des ressources affectant les chaînes d'approvisionnement en minéraux critiques.
- Obsolescence technologique : Avancées rapides dans les technologies de batteries de nouvelle génération créant une pression compétitive.
- Perturbations des chaînes d'approvisionnement : Bouchons logistiques et instabilité du transport affectant la distribution mondiale des matériaux de batterie.
- Pression des prix concurrentiels : Concurrence croissante des producteurs régionaux à faible coût affectant les marges de profit.
- Pression liée à la durabilité et aux ESG : Accroissement de l'attention des investisseurs et des régulateurs sur les pratiques de production responsables environnementalement.
- Défis liés aux investissements de capital : Coûts élevés d'infrastructure et de technologies de purification nécessaires à l'expansion de la production d'EMD de qualité batterie.
Implications stratégiques des facteurs de risque
Les fabricants d'EMD doivent prioriser la diversification des chaînes d'approvisionnement, des partenariats minières durables et des stratégies d'expansion de production régionale pour réduire l'exposition aux risques géopolitiques et aux matières premières. Les entreprises sont de plus en plus attendues pour investir dans des systèmes de raffinage électrolytique à faible consommation d'énergie, une intégration d'énergies renouvelables et des technologies de purification avancées afin d'améliorer l'efficacité opérationnelle et la conformité environnementale. Les collaborations stratégiques avec les fabricants de batteries, les entreprises de véhicules électriques et les fournisseurs de stockage d'énergie deviendront de plus en plus importantes pour sécuriser des accords d'approvisionnement à long terme et la stabilité du marché. Les fabricants devraient également accélérer les investissements dans les technologies de recyclage de batteries et les initiatives d'économie circulaire afin de renforcer la durabilité des ressources et de réduire la dépendance au manganèse miné. Les investissements continus en recherche et développement dans les matériaux de manganèse de haute pureté et la compatibilité avec les technologies de batteries de nouvelle génération seront essentiels pour maintenir la compétitivité à long terme au sein des écosystèmes de stockage d'énergie en évolution.Aperçu prospectif des risques du marché mondial de l'oxyde de manganèse électrolytique
En perspective, d'ici 2026???2033, le marché de l'oxyde de manganèse électrolytique est prévu pour rester stratégiquement important au sein de la chaîne d'approvisionnement mondiale en matériaux de batterie. Cependant, la dynamique du marché dépendra de plus en plus de l'évolution de la chimie des batteries, de la stabilité des approvisionnements en minéraux critiques, des réglementations de durabilité et des développements géopolitiques. La transformation future de l'industrie sera probablement façonnée par la croissance des véhicules électriques, des systèmes de stockage d'énergie renouvelable et des écosystèmes locaux de fabrication de batteries. Ces tendances sont prévues pour créer des opportunités considérables pour les fournisseurs d'EMD de haute pureté capables de répondre aux exigences croissantes en matière de qualité et de durabilité. En parallèle, l'innovation technologique continue dans les chimies de batterie pourrait modifier les schémas de demande en manganèse à travers différentes applications. Les entreprises incapables de s'adapter aux exigences changeantes en matière de technologies de batterie pourraient faire face à des risques compétitifs à long terme. La durabilité environnementale, les initiatives de réduction des émissions de carbone et les pratiques de sourcing de minéraux responsables sont prévues pour devenir de plus en plus importantes comme différenciateurs compétitifs au sein de l'industrie. Au global, bien que le marché mondial de l'oxyde de manganèse électrolytique offre un potentiel de croissance fort à long terme, la compétitivité future dépendra de l'adaptabilité technologique, des capacités de production durables, de la gestion résiliente des chaînes d'approvisionnement et de l'alignement stratégique avec l'écosystème mondial des batteries en évolution.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial de l'oxyde de manganèse électrolytique
L'environnement réglementaire et politique qui régit le marché mondial de l'oxyde de manganèse électrolytique (EMD) est fortement influencé par les réglementations relatives aux matériaux pour batteries, les normes minières et de traitement des minéraux, les exigences de conformité environnementale et les politiques de transition vers les énergies propres. Puisque l'EMD est un composant essentiel de la fabrication de batteries, notamment pour les batteries alcalines et lithium-ion, le marché est de plus en plus affecté par les réglementations liées aux véhicules électriques (VE), aux systèmes de stockage d'énergie et aux chaînes d'approvisionnement en minéraux critiques. Les gouvernements du monde entier mettent en place des normes environnementales plus strictes pour les opérations minières, les installations de traitement chimique, la gestion des eaux usées et les émissions industrielles liées à l'extraction du manganèse et à la production d'EMD. Les autorités réglementaires se concentrent également sur l'approvisionnement durable, la sécurité des travailleurs, la manipulation des matériaux dangereux et les cadres de recyclage de batteries. En parallèle, l'accélération de la transition mondiale vers l'électrification et les énergies renouvelables crée un fort soutien politique à la localisation des matériaux pour batteries, à la sécurité des minéraux critiques et à des écosystèmes nationaux de fabrication de batteries. Ces tendances influencent fortement les flux d'investissement et les stratégies de production dans l'industrie de l'EMD.Aperçu de l'environnement réglementaire et politique actuel du marché mondial de l'oxyde de manganèse électrolytique
L'actuel paysage réglementaire de l'oxyde de manganèse électrolytique est caractérisé par une combinaison de réglementations chimiques industrielles, de lois de protection de l'environnement, de politiques de gouvernance minière et d'initiatives liées aux chaînes d'approvisionnement en batteries. Les installations de production d'EMD sont soumises à des normes opérationnelles strictes relatives au contrôle des émissions, à la gestion des déchets dangereux et au traitement chimique intensif en énergie. Aux États-Unis, la production d'EMD et les opérations chimiques liées au manganèse sont réglementées par les normes de l'Agence de protection de l'environnement (EPA), les réglementations de l'Administration de la santé et de la sécurité professionnelle (OSHA) ainsi que les directives sur le transport des matériaux dangereux établies par le Département des transports (DOT). Les initiatives de localisation des chaînes d'approvisionnement en batteries dans les programmes d'énergie propre et de véhicules électriques renforcent également le soutien politique à la production nationale de matériaux pour batteries. En Europe, les fabricants d'EMD doivent se conformer aux réglementations REACH (enregistrement, évaluation, autorisation et restriction des substances chimiques), à la réglementation européenne sur les batteries, aux normes d'émissions industrielles et aux directives sur l'économie circulaire. Les gouvernements européens soutiennent activement le recyclage des batteries, l'approvisionnement durable en minéraux et des écosystèmes de fabrication de batteries à faible teneur en carbone. L'Asie-Pacifique domine la production et la consommation mondiales d'EMD, en particulier la Chine, qui régule l'industrie via des lois sur les émissions industrielles, des réglementations minières, des normes d'efficacité énergétique et des politiques sectorielles stratégiques pour l'industrie des batteries. Le Japon et la Corée du Sud maintiennent également des normes strictes de qualité et environnementales pour les matériaux à usage batterie en raison de leurs secteurs avancés de fabrication de batteries. L'Amérique latine et l'Afrique renforcent progressivement les cadres de gouvernance minière et la surveillance environnementale des activités d'extraction de manganèse, tout en encourageant les investissements étrangers dans l'infrastructure de traitement des minéraux pour batteries.Signaux clés de l'environnement réglementaire et politique du marché mondial de l'oxyde de manganèse électrolytique
- Politiques de localisation des chaînes d'approvisionnement en batteries: Les gouvernements promeuvent la production nationale de matériaux pour batteries afin de réduire la dépendance aux chaînes d'approvisionnement étrangères et de renforcer la sécurité énergétique.
- Normes de conformité environnementale: Les installations de production d'EMD sont soumises à des réglementations strictes relatives au contrôle des émissions, au traitement des eaux usées et à la gestion des déchets industriels.
- Réglementations sur les minéraux critiques et l'exploitation minière: Les activités d'extraction et de traitement du manganèse sont de plus en plus réglementées dans le cadre des cadres de minage responsable et d'approvisionnement durable.
- Politiques de recyclage de batteries et d'économie circulaire: Les gouvernements mettent en place des réglementations encourageant le recyclage des matériaux de batterie et la récupération des minéraux critiques.
- Incitations liées aux véhicules électriques et aux énergies propres: Les politiques de déploiement des véhicules électriques et les investissements en énergie renouvelable accélèrent indirectement la demande en matériaux EMD de haute pureté.
- Normes de sécurité des travailleurs et de manipulation des matériaux dangereux: Des réglementations strictes en matière de sécurité industrielle régissent la manipulation, le transport et le stockage des composés de manganèse et des matériaux de traitement chimique.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire est en train de transformer significativement les stratégies opérationnelles et les priorités d'investissement dans le marché de l'oxyde de manganèse électrolytique. Les fabricants investissent de plus en plus dans des technologies de raffinage écologiquement durables, des systèmes de recyclage des eaux usées et des installations de production à faible consommation d'énergie afin de se conformer aux réglementations environnementales de plus en plus strictes. Les initiatives de localisation des chaînes d'approvisionnement en batteries en Amérique du Nord et en Europe créent de nouvelles opportunités pour l'expansion de la capacité de production d'EMD au niveau régional et pour des partenariats stratégiques avec les fabricants de batteries et les entreprises de véhicules électriques. Les réglementations plus strictes en matière de durabilité et d'approvisionnement responsable encouragent les entreprises à améliorer la traçabilité, à réduire l'intensité carbone et à s'aligner sur les normes ESG (environnementales, sociales et de gouvernance) tout le long de la chaîne de valeur des matériaux pour batteries. L'expansion des politiques de recyclage de batteries devrait également influencer les stratégies d'approvisionnement en matières premières à long terme en augmentant la disponibilité des matériaux de manganèse recyclés dans les écosystèmes de batteries circulaires. En outre, les incitations réglementaires soutenant les technologies d'énergie propre et la fabrication de véhicules électriques améliorent la visibilité de la demande à long terme pour les produits EMD de haute pureté à l'échelle mondiale.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial de l'oxyde de manganèse électrolytique
Entre 2026 et 2033, l'environnement réglementaire du marché mondial de l'oxyde de manganèse électrolytique est susceptible de devenir de plus en plus axé sur la durabilité, orienté vers la chaîne d'approvisionnement et aligné stratégiquement sur les objectifs mondiaux de transition énergétique. Les gouvernements introduiront probablement des réglementations environnementales plus strictes pour l'extraction de minéraux, le raffinage chimique et les émissions industrielles, tout en élargissant les incitations pour la fabrication locale de matériaux pour batteries et les technologies de production à faible teneur en carbone. Les obligations de recyclage de batteries, les objectifs de réduction des émissions de carbone et les cadres d'approvisionnement responsable devraient devenir plus influents dans la formation de la compétitivité du marché et des exigences d'approbation des fournisseurs. La poursuite de l'expansion de la fabrication de véhicules électriques, des systèmes de stockage d'énergie renouvelable et des initiatives de sécurité des minéraux critiques renforceront davantage le soutien politique aux matériaux à base de manganèse de haute pureté pour batteries. Les avancées technologiques dans l'exploitation minière durable, le traitement chimique vert et les systèmes de recyclage de batteries en boucle fermée devraient également jouer un rôle croissant dans les cadres réglementaires futurs. En général, l'environnement réglementaire et politique restera un moteur stratégique majeur pour le marché de l'oxyde de manganèse électrolytique, avec les entreprises investissant dans des processus de production durables, des technologies de purification avancées et des chaînes d'approvisionnement prêtes à la conformité qui devraient maintenir des avantages concurrentiels solides à long terme.Questions fréquemment posées
Quelle est la taille actuelle du marché mondial de l'oxyde de manganèse électrolytique ?
Le marché mondial de l'oxyde de manganèse électrolytique (EMD) était estimé à environ 2,8 milliards de dollars en 2025.
Quelle est la taille du marché de l'oxyde de manganèse électrolytique prévue d'ici 2033 ?
Le marché devrait atteindre près de 4,9 milliards de dollars d'ici 2033.
Quel est le taux de croissance annuelle composé (CAGR) prévu du marché mondial de l'oxyde de manganèse électrolytique ?
Le marché est prévu pour s'étendre à un taux de croissance annuelle composé (CAGR) d'environ 7,1 % pendant la période de prévision allant de 2026 à 2033.
Quels sont les principaux moteurs du marché de l'oxyde de manganèse électrolytique ?
Les principaux moteurs de croissance incluent l'augmentation de la demande en batteries, l'expansion de la production de véhicules électriques, l'augmentation du déploiement de stockage d'énergie renouvelable et l'utilisation croissante des appareils électroniques grand public.