
Analyse de la taille et de la part de marché mondiale des conjugués d'anticorps (ADC) 2026-2033
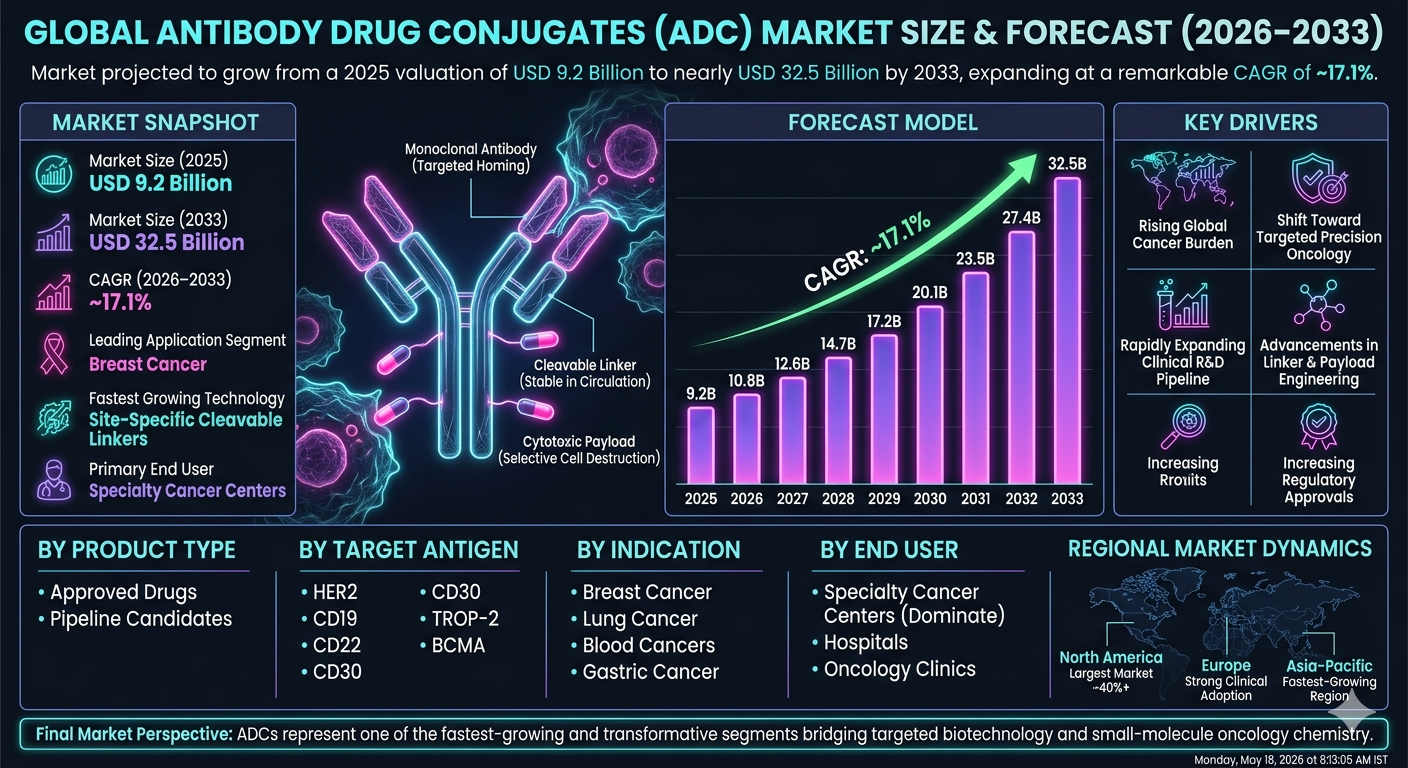
Le marché mondial des conjugués d'anticorps (ADC) devrait connaître une croissance exceptionnelle et soutenue pendant la période de prévision allant de 2026 à 2033. Évalué à environ 9,2 milliards de dollars en 2025, le marché devrait atteindre près de 32,5 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (CAGR) d'environ 17,1 %. Cette expansion rapide est entraînée par l'incidence croissante du cancer à l'échelle mondiale, une adoption croissante des traitements oncologiques ciblés, un pipeline clinique solide et en expansion, ainsi que des avancées continues en chimie des liens, en innovation des charges utiles et en technologies de conception d'ADC de nouvelle génération.
Aperçu de la prévision du marché mondial des conjugués d'antioxydants (ADC) (2026???2033)
| Indicateur | Valeur |
|---|---|
| Taille du marché (2025) | 9,2 milliards de dollars américains |
| Taille du marché (2033) | 32,5 milliards de dollars américains |
| Taux de croissance annuel composé (2026???2033) | 17.1% |
| Plus grand segment | Cancer du sein |
| Segment en croissance la plus rapide | ADC ciblant TROP-2 |
| Segment d'utilisation finale principal | Centres spécialisés en cancérologie |
| Moteur principal de croissance | Croissance du taux de prévalence du cancer et augmentation de l'adoption des thérapies oncologiques ciblées |
| Principale opportunité | ADC de nouvelle génération, ADC bispecifiques et Immunothérapie Traitements combinés |
| Région la plus importante | Amérique du Nord |
| Région en croissance la plus rapide | Asie-Pacifique |
Taille et prévision du marché mondial des conjugués d'antioxydants (ADC)
Le marché mondial des conjugués d'antioxydants (ADC) devrait connaître une croissance exceptionnelle pendant la période de prévision, de 2026 à 2033. Le marché était estimé à environ 9,20 milliards de dollars en 2025 et devrait atteindre près de 32,50 milliards de dollars d'ici 2033, enregistrant un taux de croissance annuel composé (TCAC) de 17,10 %. La croissance du marché est principalement entraînée par l'augmentation de la prévalence du cancer, la demande croissante de thérapies ciblées, l'investissement croissant dans le développement de médicaments oncologiques, ainsi que les progrès en biologie et en médecine personnalisée. Les conjugués d'antioxydants ont émergé comme l'une des approches thérapeutiques les plus prometteuses en oncologie en combinant la capacité de ciblage des anticorps monoclonaux avec l'efficacité des médicaments cytotoxiques. En outre, les pipelines cliniques en expansion, les autorisations réglementaires favorables, ainsi que les collaborations stratégiques entre les entreprises pharmaceutiques et biotechnologiques soutiennent l'expansion du marché à long terme.Aperçu du marché mondial des conjugués d'antioxydants (ADC)
Les conjugués d'antioxydants (ADC) sont des thérapies biopharmaceutiques ciblées qui combinent anticorps monoclonaux avec des agents cytotoxiques hautement puissants grâce à des liens chimiques spécialisés. Le marché inclut les thérapies ADC approuvées, les candidats ADC en cours d'investigation, les technologies de liens, les technologies de charges utiles, ainsi que les services de développement et de fabrication d'ADC. Les ADC sont principalement utilisés dans le traitement du cancer, en ciblant des cellules cancéreuses spécifiques tout en minimisant les dommages aux tissus sains. Le marché évolue rapidement vers des ADC de nouvelle génération avec une précision de ciblage améliorée, une efficacité accrue, une toxicité réduite et des applications thérapeutiques plus larges.Facteurs structurels de la croissance du marché
1. Accélération de l'innovation et de la commercialisation
Les progrès rapides en ingénierie des anticorps monoclonaux, en chimie des liens, en développement des charges utiles et en technologies de conjugaison ciblée spécifiques transforment le développement des ADC. Les plateformes ADC de nouvelle génération améliorent l'efficacité thérapeutique et élargissent les options de traitement à travers plusieurs indicateurs de cancer.Implications du marché
Les entreprises investissant dans des plateformes ADC innovantes, des technologies de charge utile avancées et des recherches en oncologie personnalisée devraient renforcer leur leadership sur le marché.2. Conformité et réévaluation des risques
Les exigences strictes des essais cliniques, les normes de fabrication des biologiques, les obligations de pharmacovigilance et les réglementations sur l'approbation des médicaments oncologiques influencent le développement du marché. Les agences réglementaires soutiennent de plus en plus les thérapies anticancéreuses de rupture via des voies d'approbation accélérée.Implications du marché
Les entreprises possédant des capacités fortes en développement clinique et une expertise réglementaire ont de fortes chances de gagner des avantages concurrentiels et des opportunités de commercialisation plus rapides.3. Réconfiguration compétitive et chaîne de valeur
Le marché est très concurrentiel, car les entreprises pharmaceutiques, les entreprises de biotechnologie, les organisations de développement contractuel et les institutions de recherche étendent leurs programmes de développement d'ADC. Les accords de licence stratégique, les fusions, les acquisitions et les partenariats de co-développement transforment les chaînes de valeur de l'industrie.Implications du marché
Les entreprises se concentrant sur des technologies d'ADC différenciées et des collaborations stratégiques peuvent atteindre une croissance plus forte de leur pipeline et une position sur le marché.4. Échelle du capital et de la capacité
L'augmentation des investissements dans la recherche et le développement en oncologie, les installations de fabrication de biologiques et les programmes d'essais cliniques accélèrent la croissance du marché. Le nombre croissant de candidats ADC entrant dans le développement clinique crée des opportunités importantes de fabrication et de commercialisation.Implications du marché
Les organisations qui échelonnent leurs capacités de production d'ADC et leur infrastructure de développement sont censées saisir les opportunités du marché à venir.Analyse de la segmentation du marché
Par type de produit
1. Thérapies ADC axées sur l'oncologie
C'est toujours la plus grande segment en raison de l'adoption généralisée dans le traitement du cancer du sein, des maladies hémopathiques et des tumeurs solides.2. Candidats ADC en investigation
Croissance forte entraînée par l'expansion des pipelines d'essais cliniques et de nouvelles cibles thérapeutiques.3. Services de développement ADC
La demande croissante des entreprises de biotechnologie et des initiatives de sous-traitance pharmaceutique.4. Technologies de lien et de charge utile
Segment critique soutenant l'innovation des ADC de nouvelle génération.Par technologie
1. ADC basés sur des liens dégradable
Plus grand segment en raison de l'utilisation clinique étendue et des mécanismes efficaces de libération du médicament.2. ADC basés sur des liens non dégradables
Adoption croissante en raison de la stabilité améliorée et des capacités de livraison ciblée.3. Technologies de conjugaison ciblée
Segment en croissance la plus rapide, entraîné par une meilleure précision thérapeutique et des profils de sécurité améliorés.Par utilisateur final
1. Hôpitaux et centres de traitement du cancer
Plus grand segment en raison des volumes de patients élevés et des capacités avancées de traitement de l'oncologie.2. Cliniques spécialisées en oncologie
Demande croissante pour les thérapies ciblées contre le cancer et les approches de traitement personnalisé.3. Institutions de recherche et universités
Utilisation importante pour la recherche en oncologie et les programmes d'innovation en ADC.4. Entreprises pharmaceutiques et de biotechnologie
Augmentation des investissements dans le développement et les activités de commercialisation d'ADC.Dynamiques du marché régionales
Amérique du Nord
L'Amérique du Nord domine le marché mondial des ADC en raison de l'infrastructure de recherche en oncologie solide, du développement étendu des biologiques, des dépenses de santé élevées et du soutien réglementaire favorable.Europe
L'Europe reste un marché majeur soutenu par des programmes de traitement du cancer avancés, l'innovation pharmaceutique, et l'augmentation des activités de recherche clinique.Asie-Pacifique
L'Asie-Pacifique est la région en croissance la plus rapide en raison de l'expansion des industries de biotechnologie, de l'incidence croissante du cancer et de la croissance investissements en soins de santé, et une participation croissante aux essais cliniques.Amérique latine
L'Amérique latine s'élargit progressivement en raison de l'amélioration de l'infrastructure des soins oncologiques et de l'accès croissant aux thérapies avancées.Moyen-Orient et Afrique
La région connait une croissance émergente entraînée par la modernisation des soins de santé, une sensibilisation croissante au cancer, et une expansion de l'accès aux traitements spécialisés.Paysage concurrentiel
Le marché mondial des conjugués d'anticorps est très concurrentiel avec des grands entreprises pharmaceutiques, innovateurs en biotechnologie et développeurs axés sur les ADC qui s'expandent activement leurs portefeuilles.Les principales entreprises opérant sur le marché comprennent :
- Seagen Inc. (Pfizer)
- AstraZeneca plc
- Daiichi Sankyo Company, Limited
- Roche Holding AG
- Gilead Sciences, Inc.
- AbbVie Inc.
- Merck & Co., Inc.
- Bristol Myers Squibb
- Takeda Pharmaceutical Company Limited
- ImmunoGen, Inc.
Perspective stratégique
L'avenir du marché des ADC sera façonné par les technologies de conjugaison de nouvelle génération, les innovations de charge utile, les progrès en oncologie précise, et l'élargissement des indications thérapeutiques. La découverte de médicaments assistée par l'intelligence artificielle, la sélection des patients basée sur des biomarqueurs, et le traitement personnalisé du cancer les approches amélioreront significativement les résultats cliniques et l'adoption du marché. L'essor des thérapies ciblées et la demande croissante en traitements oncologiques devraient créer des opportunités de croissance importantes à long terme.Perspective finale du marché
Le marché mondial des conjugués d'anticorps reste l'un des segments les plus dynamiques des industries biopharmaceutique et oncologique. La prévalence croissante du cancer, l'innovation continue des traitements, et l'adoption croissante des thérapies ciblées continuent de stimuler la croissance du marché à long terme. Les entreprises capables de délivrer des thérapies ADC sûres, efficaces, échelonnables et différenciées sur le plan clinique seront les mieux positionnées pour saisir les opportunités futures. La convergence de l'innovation en biologiques, de la médecine personnalisée et des technologies avancées de livraison de médicaments devrait redéfinir l'avenir du traitement du cancer à l'échelle mondiale.Table des matières
Table des matières
- 1. Résumé exécutif
- 1.1 Aperçu du marché mondial des conjugés anticorps-médicaments (ADC) (2026-2033)
- 1.2 Analyse de la taille du marché et du taux de croissance annuelle composée (CAGR)
- 1.3 Indications les plus importantes et les plus en croissance
- 1.4 Principaux éléments d'analyse régionale
- 1.5 Principaux moteurs de croissance du marché
- 1.6 Aperçu du paysage concurrentiel
- 1.7 Perspective stratégique jusqu'en 2033
- 2. Introduction et aperçu du marché
- 2.1 Définition des conjugés anticorps-médicaments (ADC)
- 2.2 Portée de l'étude
- 2.3 Évolution des thérapies ciblées contre le cancer
- 2.4 Structure des ADC : mécanisme anticorps???lien???charge utile
- 2.5 Paysage des traitements du cancer et transition vers la médecine personnalisée
- 2.6 Cadre réglementaire d'approbation des ADC
- 2.7 Innovations technologiques dans le développement des ADC
- 3. Méthodologie de recherche
- 3.1 Recherche primaire
- 3.2 Recherche secondaire
- 3.3 Modèle d'estimation de la taille du marché
- 3.4 Hypothèses de prévision (2026-2033)
- 3.5 Validation des données et triangulation du marché
- 4. Dynamiques du marché
- 4.1 Moteurs
- 4.1.1 Augmentation de la charge cancer mondiale
- 4.1.2 Transition vers les thérapies ciblées contre le cancer
- 4.1.3 Développement croissant du pipeline clinique des ADC
- 4.1.4 Progrès technologiques dans les liens et les charges utiles
- 4.1.5 Augmentation des autorisations réglementaires des médicaments ADC
- 4.2 Freins
- 4.2.1 Coûts élevés de développement et de fabrication
- 4.2.2 Conception complexe des essais cliniques et gestion de la toxicité
- 4.2.3 Disponibilité limitée des antigènes cibles
- 4.2.4 Défis liés à la chaîne d'approvisionnement et à l'échelle de production
- 4.3 Opportunités
- 4.3.1 Développement des ADC bispecifiques de nouvelle génération
- 4.3.2 Combinaison avec l'immunothérapie et les inhibiteurs des points de contrôle
- 4.3.3 Expansion vers les indications des tumeurs solides
- 4.3.4 Applications en oncologie personnalisée guidées par les biomarqueurs
- 4.4 Défis
- 4.4.1 Risques de toxicité hors cible
- 4.4.2 Mécanismes de résistance chez les cellules cancéreuses
- 4.4.3 Taux de défaillance élevé en phase tardive des essais
- 4.4.4 Pression intense d'innovation concurrentielle
- 4.1 Moteurs
- 5. Analyse du marché mondial des ADC (en milliards de dollars), 2026-2033
- 5.1 Aperçu de la taille du marché
- 5.2 Analyse du taux de croissance annuel composé (CAGR)
- 5.3 Répartition des revenus par région
- 5.4 Analyse des revenus par type de produit
- 5.5 Performance du marché selon l'indication
- 5.6 Tendances des revenus selon l'antigène cible
- 6. Segmentations du marché (en milliards de dollars), 2026-2033
- 6.1 Par type de produit
- 6.1.1 ADC approuvés
- 6.1.2 Candidats ADC en cours de développement
- 6.2 Par indication
- 6.2.1 Cancer du sein
- 6.2.2 Cancer du poumon
- 6.2.3 Cancers hématologiques (lymphome, leucémie)
- 6.2.4 Cancer gastrique
- 6.2.5 Cancer de la vessie
- 6.2.6 Cancer ovarien
- 6.2.7 Autres
- 6.3 Par antigène cible
- 6.3.1 HER2
- 6.3.2 TROP-2
- 6.3.3 CD19
- 6.3.4 CD22
- 6.3.5 CD30
- 6.3.6 BCMA
- 6.3.7 Autres
- 6.4 Par utilisateur final
- 6.4.1 Hôpitaux
- 6.4.2 Cliniques d'oncologie
- 6.4.3 Centres spécialisés en cancérologie
- 6.4.4 Institutions de recherche
- 6.1 Par type de produit
- 7. Segmentations du marché par géographie
- 7.1 Amérique du Nord
- 7.2 Europe
- 7.3 Asie-Pacifique
- 7.4 Amérique latine
- 7.5 Moyen-Orient & Afrique
- 8. Paysage concurrentiel
- 8.1 Analyse des parts de marché
- 8.2 Benchmarking du pipeline ADC
- 8.3 Comparaison des technologies Liéreur???Charge utile
- 8.4 Partenariats stratégiques & accords de licence
- 8.5 Fusions, acquisitions & stratégies de co-développement
- 9. Profils des entreprises
- 9.1 Seagen (Pfizer)
- 9.2 Daiichi Sankyo
- 9.3 Roche/Genentech
- 9.4 AstraZeneca
- 9.5 Gilead Sciences
- 9.6 ImmunoGen
- 9.7 Astellas Pharma
- 9.8 Takeda Pharmaceutical
- 9.9 Eisai Co., Ltd.
- 9.10 Mersana Therapeutics
- 10. Intelligence stratégique & insights Pheonix AI
- 10.1 moteur de prévision du pipeline ADC
- 10.2 système de prédiction de la toxicité de la charge utile
- 10.3 modélisation de la probabilité de succès clinique
- 10.4 analyse des biomarqueurs & découverte des cibles
- 10.5 analyse automatique des cinq forces de Porter???
- 11. Aperçu futur & recommandations stratégiques
- 11.1 Élargissement des applications ADC pour les tumeurs solides
- 11.2 Croissance des ADC bispecifiques & multi-charge utile
- 11.3 Intégration avec les thérapies en immunothérapie
- 11.4 Progrès dans les technologies de conjugaison spécifiques au site
- 11.5 Aperçu du marché à long terme (2033+)
- 12. Annexe
- 13. À propos de Pheonix Research
- 14. Avertissement
Paysage concurrentiel
Structure: Moderately_consolidated
Joueurs de niveau 1: 10
Intensité: High
Global Antibody Drug Conjugates (ADC) Market Competitive Intensity & Market Structure Overview
Le marché mondial des Antibody Drug Conjugates (ADC) est très intensif en termes d'innovation, guidé par la science et stratégiquement consolidé autour d'un petit groupe de principales entreprises biopharmaceutiques dotées de solides pipelines en oncologie. Le paysage concurrentiel est défini par des investissements continus en recherche et développement, une expansion rapide des pipelines cliniques et une croissance croissante de l'intérêt pour les technologies de charges utiles et de liens de nouvelle génération qui améliorent les profils d'efficacité et de sécurité. La structure du marché est modérément consolidée en tête, avec des acteurs majeurs détenant des portefeuilles d'ADC approuvés et des actifs cliniques en phase avancée, tandis qu'un grand nombre d'entreprises biotechnologiques et de collaborations universitaires contribuent à l'innovation en phase initiale. Les alliances stratégiques, les accords de licence et les acquisitions restent au centre de la position concurrentielle, alors que les entreprises cherchent à élargir leurs portefeuilles en oncologie et à accélérer le temps de mise sur le marché. La concurrence est principalement déterminée par les résultats cliniques d'efficacité, les approbations réglementaires, les stratégies de ciblage guidées par les biomarqueurs, ainsi que les avancées technologiques en ingénierie des anticorps, en stabilité des liens et en puissance des charges utiles. Alors que les ADC s'étendent à la fois aux malignités hématologiques et aux tumeurs solides, l'intensité de la concurrence est prévue pour augmenter davantage.Global Antibody Drug Conjugates (ADC) Market Competitive Intensity & Market Structure Current Scenario
Meneurs de l'ADC et entreprises biopharmaceutiques en oncologie
Seagen (Pfizer): Un leader mondial de l'innovation en ADC, avec un portefeuille commercial solide et une expertise approfondie en technologie de lien-charge utile et en malignités hématologiques. Daiichi Sankyo: L'un des innovateurs d'ADC qui connaît la plus forte croissance, connu pour ses avancées en ADC ciblant HER2 et pour ses collaborations solides dans le pipeline en oncologie. Roche / Genentech: Un acteur dominant en biologiques en oncologie, avec des produits ADC établis et des programmes de développement clinique étendus sur plusieurs types de tumeurs. AstraZeneca: Active dans l'expansion de son portefeuille d'ADC grâce à des collaborations stratégiques et des accords de co-développement axés sur les applications en tumeurs solides. Gilead Sciences (ImmunoMedics legacy assets): Renforce sa présence en oncologie grâce au développement et à la commercialisation d'ADC ciblant TROP-2. ImmunoGen: Une entreprise biotechnologique clé axée sur les ADC, spécialisée dans les technologies de charge utile innovantes et les plateformes d'ingénierie des anticorps. Astellas Pharma: Présence forte en malignités hématologiques et expansion du pipeline d'ADC grâce à des partenariats en oncologie à l'échelle mondiale. Takeda: Axé sur l'expansion de l'innovation en oncologie grâce à des investissements stratégiques dans des programmes de recherche d'ADC de nouvelle génération. Eisai: Actif dans le développement de médicaments en oncologie avec un intérêt croissant pour les thérapies ciblées en ADC. Entreprises biotechnologiques émergentes: De nombreuses entreprises biotechnologiques de taille moyenne et des dérivés universitaires contribuent à l'innovation en chimie des liens, en conception des charges utiles et en mécanismes de ciblage spécifiques aux tumeurs.Dynamiques majeures de l'intensité concurrentielle et de la structure du marché mondial en ADC
Un moteur concurrentiel majeur du marché des ADC est l'avancement rapide des technologies de lien et de charge utile. Les entreprises qui développent avec succès des liens stables et des charges cytotoxiques très puissantes gagnent un avantage significatif en termes d'efficacité clinique et de différenciation en matière de sécurité. Un autre facteur critique façonnant la concurrence est la sélection de patients guidée par les biomarqueurs. La capacité à identifier et cibler des antigènes tumoraux spécifiques tels que HER2, TROP-2, CD19 et BCMA permet des stratégies de traitement plus précises et efficaces, renforçant ainsi la différenciation des produits. Les collaborations stratégiques entre les grandes entreprises pharmaceutiques et les innovateurs biotechnologiques s'intensifient, car le développement d'ADC nécessite une expertise scientifique importante, des capacités de fabrication et une infrastructure d'essais cliniques. Les fusions et acquisitions restent très actives dans ce secteur, car les principaux acteurs acquièrent des entreprises biotechnologiques spécialisées pour renforcer leurs pipelines d'ADC et sécuriser des actifs en oncologie de nouvelle génération. La concurrence est également de plus en plus influencée par l'expansion vers les indications de tumeurs solides, où la complexité clinique est plus élevée et la différenciation dépend fortement de l'efficacité d'infiltration des tumeurs et de la gestion de la toxicité.Implications stratégiques de l'intensité concurrentielle et de la structure du marché en ADC
Les entreprises accordent la priorité à la diversification du pipeline en développant des portefeuilles d'ADC à multiples cibles couvrant à la fois les cancers hématologiques et les tumeurs solides. Cela réduit la dépendance aux indications uniques et renforce le potentiel de revenus à long terme. L'investissement dans l'évolutivité de la fabrication et les technologies de conjugaison ciblée est devenu essentiel pour soutenir l'expansion commerciale et garantir la qualité et la stabilité du médicament. Les entreprises pharmaceutiques adoptent de plus en plus des stratégies de thérapie combinée, intégrant les ADC avec des inhibiteurs de points de contrôle immunitaire, la chimiothérapie et des thérapies ciblées pour améliorer les résultats du traitement. L'expansion géographique vers les marchés de l'Asie-Pacifique est devenue une priorité stratégique clé en raison de la prévalence croissante des cancers, de l'activité accrue des essais cliniques et des écosystèmes biotechnologiques solides en Chine et au Japon. L'intelligence artificielle et la biologie computationnelle émergent également comme des éléments de compétitivité, soutenant la découverte d'antigènes, l'optimisation des charges utiles et l'efficacité de la conception des essais cliniques.Global Antibody Drug Conjugates (ADC) Market Competitive Intensity & Market Structure Forward Outlook
Le marché des ADC est prévu pour devenir de plus en plus concurrentiel à mesure que les thérapies de nouvelle génération entrent en développement clinique avancé et obtiennent des approbations réglementaires sur plusieurs indications en oncologie. L'innovation future devrait se concentrer sur les ADC bispecifiques, les nouvelles classes de charges utiles, les mécanismes d'activation sélective des tumeurs améliorés et les profils de sécurité renforcés qui élargissent l'éligibilité des patients. La consolidation du marché est probablement susceptible de continuer, car les grandes entreprises pharmaceutiques acquièrent des entreprises biotechnologiques spécialisées pour renforcer leurs plateformes technologiques d'ADC et accélérer la commercialisation mondiale. L'oncologie personnalisée et les approches de traitement guidées par les biomarqueurs intensifieront davantage la concurrence en permettant des thérapies plus ciblées et cliniquement différenciées. Dans l'ensemble, le marché mondial des ADC est prévu pour rester fortement concurrentiel mais structuralement orienté vers la croissance, animé par l'innovation continue, l'expansion des applications cliniques et la forte demande mondiale pour les thérapies ciblées contre le cancer jusqu'en 2033.Chaîne de valeur
Modèle: Vertically_integrated
Distribution: Direct_to_consumer
Complexité de l'approvisionnement: High
Aperçu de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des conjugués d'anticorps (ADC)
La chaîne de valeur du marché mondial des conjugués d'anticorps (ADC) représente un écosystème pharmaceutique hautement complexe et axé sur l'innovation, intégrant biologiques, chimie synthétique et fabrication en oncologie précise. La chaîne de valeur des ADC évolue rapidement en raison de la demande croissante pour des thérapies ciblées contre le cancer, des taux de succès clinique en hausse et des progrès continus en chimie des liens, en génie des anticorps et en conception des charges cytotoxiques. La chaîne de valeur commence par l'approvisionnement en entrées biologiques et chimiques en amont, notamment le développement d'anticorps monoclonaux, l'ingénierie des lignées cellulaires, l'identification des antigènes et la production de charges cytotoxiques hautement puissantes. Ces entrées nécessitent des capacités biotechnologiques avancées, des systèmes de contrôle qualité stricts et des environnements de fabrication hautement spécialisés en raison de la sensibilité et de la toxicité des composants des ADC. L'étape de fabrication constitue le cœur de l'écosystème des ADC et inclut la production d'anticorps, la conjugaison lien-charge, la purification, la formulation et les processus de remplissage-finition. Cette étape nécessite des installations de bioprocédé hautement contrôlées, des technologies de conjugaison avancées telles que le ciblage spécifique et des systèmes de confinement stricts pour gérer les ingrédients actifs pharmaceutiques hautement puissants (HPAPI). Les organisations de développement et de fabrication contractuelles (CDMO) jouent un rôle critique dans l'extension de la production des ADC, car de nombreuses entreprises pharmaceutiques dépendent de partenaires externes pour la production d'anticorps, les services de conjugaison et les transitions de la fabrication clinique vers commerciale. La complexité croissante de la production des ADC a conduit à une forte demande en CDMO spécialisés dotés de capacités intégrées en biologiques et en HPAPI. Le réseau de distribution en aval implique des systèmes logistiques pharmaceutiques hautement réglementés, comprenant le stockage en chaîne du froid, les distributeurs de médicaments spécialisés, les canaux des pharmacies hospitalières et les centres de traitement en oncologie. En raison de la puissance et de la sensibilité des thérapies ADC, des protocoles stricts de manipulation, de stockage et d'administration sont essentiels tout au long du processus de distribution. La conformité réglementaire est un pilier clé de la chaîne de valeur des ADC, avec des organismes tels que l'FDA des États-Unis, l'EMA et la PMDA imposant des exigences strictes concernant la sécurité clinique, la qualité de la fabrication et la pharmacovigilance. L'augmentation de la surveillance réglementaire des biologiques en oncologie entraîne des investissements dans des analyses de qualité avancées, des systèmes de validation des processus et des technologies de surveillance en temps réel de la fabrication.Chaine de valeur et évolution de la chaîne d'approvisionnement du marché mondial des ADC
La chaîne d'approvisionnement actuelle des ADC est caractérisée par une spécialisation élevée, une capacité de fabrication limitée et une dépendance forte vis-à-vis d'un petit nombre de CDMO technologiquement avancés et de fabricants pharmaceutiques. Les contraintes de production restent un défi majeur en raison de la complexité de l'ingénierie des anticorps et du besoin de installations spécialisées pour la manipulation de charges utiles fortement puissantes. L'Amérique du Nord, l'Europe et le Japon dominent actuellement la fabrication et les activités de développement des ADC, soutenus par des écosystèmes biotechnologiques solides, des infrastructures de recherche et développement avancées et des cadres réglementaires établis. Cependant, l'Asie-Pacifique émerge rapidement comme un contributeur clé pour la recherche en phase initiale, le développement de biosimilaires et les services de soutien à la fabrication à faible coût. La fragmentation de la chaîne d'approvisionnement diminue progressivement à mesure que les entreprises pharmaceutiques adoptent des modèles de développement intégrés, combinant la découverte d'anticorps, l'innovation technologique des liens et l'optimisation des charges utiles dans des pipelines de développement unifiés. Les partenariats stratégiques entre entreprises biotechnologiques et grandes entreprises pharmaceutiques deviennent de plus en plus courants pour accélérer les délais de commercialisation. La transformation numérique influence également la chaîne de valeur des ADC, avec la découverte de médicaments pilotée par l'intelligence artificielle, le modélisation prédictive des processus et l'analyse avancée améliorant l'efficacité dans la sélection des anticorps, les tests de stabilité de la conjugaison et l'optimisation des essais cliniques.Signaux clés d'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des ADC
L'un des signaux de transformation les plus importants dans la chaîne de valeur des ADC est l'avancement rapide des technologies de liens et de charges utiles, permettant une plus grande stabilité, une meilleure ciblage des tumeurs et une réduction de la toxicité hors cible. Ces innovations transforment les exigences de fabrication et augmentent le besoin de plateformes de production spécialisées. Un autre signal clé est l'augmentation de la dépendance envers les CDMO intégrés possédant des capacités en biologiques et en HPAPI. À mesure que la complexité de la production des ADC augmente, les partenariats de sous-traitance deviennent essentiels pour élargir la capacité de fabrication et accélérer les transitions de l'essai clinique à la commercialisation. L'expansion de l'oncologie précise transforme également les dynamiques de la chaîne d'approvisionnement, car la sélection des patients basée sur les biomarqueurs augmente la demande pour des thérapies ADC hautement spécifiques et personnalisées adaptées aux profils d'expression des antigènes tumoraux. La numérisation et l'automatisation émergent comme des éléments clés à travers la chaîne de valeur, avec l'optimisation des processus basée sur l'intelligence artificielle, les jumeaux numériques pour la fabrication biologique et les systèmes de surveillance en temps réel de la qualité améliorant la cohérence de la production et la conformité réglementaire. En outre, l'harmonisation croissante des réglementations dans les marchés majeurs permet de simplifier les essais cliniques mondiaux et d'accélérer les approbations des produits dans plusieurs régions, soutenant des cycles de commercialisation des ADC plus rapides.Implications stratégiques de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des ADC
L'évolution de la chaîne de valeur des ADC offre des opportunités stratégiques significatives pour les entreprises pharmaceutiques, les innovateurs biotechnologiques et les fournisseurs de services CDMO. Les entreprises qui réussissent à intégrer la découverte d'anticorps, l'innovation technologique des liens et le développement des charges utiles dans des plateformes unifiées sont censées gagner un avantage concurrentiel fort. La résilience de la chaîne d'approvisionnement devient une priorité stratégique en raison du nombre limité d'installations de fabrication d'ADC qualifiées à l'échelle mondiale. Les entreprises investissent de plus en plus dans l'expansion des capacités, les partenariats stratégiques et la diversification géographique pour atténuer les contraintes de production. La leadership technologique dans la chimie des liens, la conjugaison ciblée et le développement des charges utiles de nouvelle génération sera une différenciation clé dans la compétitivité future des ADC. Les organisations qui ne s'investissent pas dans ces domaines risquent de perdre leur position de marché à long terme. La demande croissante pour des thérapies combinées impliquant des ADC et des immunothérapies transforme également les stratégies de développement, exigeant une coordination plus intégrée entre les essais cliniques et la fabrication à travers plusieurs plateformes thérapeutiques.Perspective d'avenir de l'évolution de la chaîne de valeur et de la chaîne d'approvisionnement du marché mondial des ADC
Entre 2026 et 2033, la chaîne de valeur des ADC est prévue pour devenir plus intégrée, technologiquement avancée et globalement répartie. L'innovation continue dans l'ingénierie des anticorps, la stabilité des liens et la conception des charges utiles élargira davantage les applications thérapeutiques à la fois dans les malignités hématologiques et les tumeurs solides. La capacité de fabrication est prévue pour augmenter significativement à mesure que de nouvelles installations conformes aux HPAPI et des partenariats CDMO spécialisés émergent à l'échelle mondiale. Les systèmes de fabrication modulaires et flexibles joueront un rôle clé dans l'amélioration de l'efficacité de production et la réduction des délais de mise sur le marché des candidats ADC nouveaux. L'intelligence artificielle, l'apprentissage automatique et les bioinformatiques avancées soutiendront de plus en plus la découverte et le développement des ADC, améliorant la sélection des cibles, la prédiction de la toxicité et les taux de réussite des essais cliniques. La durabilité et la conformité réglementaire gagneront également en importance, avec des fabricants qui se concentrent sur la réduction des déchets, l'efficacité de l'encapsulation et les pratiques de production responsables pour les composés oncologiques hautement puissants. Finalement, la chaîne de valeur des ADC de l'avenir évoluera vers un écosystème hautement spécialisé, piloté par la technologie et globalement interconnecté, où l'innovation, la fabrication précise et la collaboration stratégique définiront la leadership du marché à long terme.Chaîne de valeur spécifique au marché
- Découverte d'anticorps et identification des cibles : Labs de recherche biotechnologique, développeurs d'anticorps monoclonaux, plateformes de cartographie des antigènes, entreprises de génomique
- Développement des liens et des charges utiles : Entreprises chimiques spécialisées, fabricants de HPAPI, développeurs de médicaments cytotoxiques, plateformes de chimie médicinale
- Fabrication des ADC et conjugaison : Installations de fabrication de biologiques, fournisseurs de technologies de conjugaison, CDMO certifiés GMP, opérateurs de remplissage et finition
- Contrôle qualité et conformité réglementaire : Laboratoires d'analyse, organisations des affaires réglementaires, systèmes de pharmacovigilance, organismes d'inspection GMP
- Distribution et chaîne d'approvisionnement en oncologie : Distributeurs de médicaments spécialisés, pharmacies hospitalières, cliniques d'oncologie, fournisseurs de logistique chaîne froide
- Application clinique et utilisation finale : Hôpitaux, centres de traitement du cancer, institutions de recherche, programmes d'oncologie précise
Activité d'investissement
Tendance: Rising
Intensité capitalistique: High
M&A récentes: Yes
Aperçu des dynamiques d'investissement et de financement du marché mondial des conjugats d'anticorps (ADC)
L'activité d'investissement et de financement dans le marché mondial des conjugats d'anticorps (ADC) s'accélère rapidement, soutenue par une validation clinique solide des thérapies ADC, une demande croissante en oncologie et des progrès continus en chimie des liants-chargements. Entre 2026 et 2033, l'allocation de capitaux devrait se concentrer sur les plateformes ADC de nouvelle génération, le développement d'ADC bispecifiques et l'élargissement des pipelines cliniques ciblant à la fois les malignités hémopathiques et les tumeurs solides. Les ADC sont devenus un axe stratégique central pour les entreprises pharmaceutiques axées sur l'oncologie ainsi que pour les innovateurs biotechnologiques, en raison de leur capacité à combiner une ciblage précis avec une activité cytotoxique puissante. Cela a entraîné une augmentation des financements provenant des firmes de capital-investissement, des partenariats pharmaceutiques stratégiques et des investissements à grande échelle en biopharmaceutique visant à élargir les plateformes de découverte d'ADC et à accélérer le développement clinique en phase tardive. Une importante partie des investissements est orientée vers les avancées technologiques en ingénierie des anticorps, les méthodes de conjugaison spécifiques au site et le développement de nouveaux charges. Ces innovations améliorent l'indice thérapeutique, réduisent la toxicité hors cible et permettent d'élargir l'indication à des types de cancers jusqu'à présent difficiles à traiter, renforçant ainsi le potentiel commercial sur les marchés mondiaux de l'oncologie. L'augmentation de la collaboration entre les entreprises biotechnologiques, les institutions académiques et les grandes entreprises pharmaceutiques soutient davantage l'innovation dans le développement des ADC. Les accords de licence, les partenariats de co-développement et les fusions-acquisitions influencent de plus en plus les flux de financement, alors que les entreprises cherchent à renforcer leurs portefeuilles en oncologie et à sécuriser un avantage concurrentiel dans la thérapie ciblée du cancer.Dynamiques actuelles d'investissement et de financement du marché mondial des ADC
Les tendances actuelles d'investissement sur le marché des ADC sont fortement influencées par l'augmentation des autorisations de la FDA et de l'EMA, l'élargissement des pipelines cliniques en phase tardive et l'adoption croissante des thérapies ciblées contre le cancer. Les entreprises pharmaceutiques priorisent l'expansion des plateformes ADC et les stratégies de gestion du cycle de vie des thérapies approuvées tout en investissant simultanément dans des candidats de nouvelle génération.- Amérique du Nord : Domine l'activité d'investissement grâce à une infrastructure de recherche et développement en oncologie solide, un dépense de santé élevée et un leadership dans les essais cliniques et la commercialisation des ADC.
- Europe : Soutient une croissance continue des financements grâce à la collaboration entre les industries et les universités, aux initiatives de recherche sur le cancer soutenues par le gouvernement et à l'accès croissant aux thérapies oncologiques biologiques.
- Asie-Pacifique : Émerge comme un centre d'investissement à fort potentiel de croissance, soutenu par l'innovation biotechnologique croissante au Japon et en Chine, la charge croissante de cancer et l'augmentation de la participation aux essais cliniques.
- Amérique latine et Moyen-Orient et Afrique : Base d'investissement en expansion soutenue par l'amélioration de l'infrastructure en oncologie et l'accès croissant aux thérapies avancées contre le cancer.
Signaux clés des dynamiques d'investissement et de financement du marché mondial des ADC
- Augmentation des financements vers les ADC de nouvelle génération avec une stabilité améliorée des liants et des charges cytotoxiques innovantes.
- Augmentation des investissements dans les plateformes ADC bispecifiques et multispecifiques conçues pour améliorer la sélectivité tumorale et surmonter les mécanismes de résistance.
- Entrée massive de capitaux dans les programmes ADC ciblant HER2, TROP-2, CD19 et BCMA dans plusieurs indications de cancer.
- Accroissement de l'accent mis sur les thérapies combinées intégrant les ADC avec l'immunothérapie, les inhibiteurs de points de contrôle et les molécules ciblées.
- Élargissement des réseaux d'essais cliniques à l'échelle mondiale pour accélérer les approbations réglementaires et élargir l'accès aux patients à travers plusieurs régions géographiques.
- Augmentation de l'activité de fusions-acquisitions et des accords de licence, alors que les entreprises pharmaceutiques cherchent à renforcer leurs pipelines en oncologie et à acquérir des actifs biotechnologiques axés sur les ADC.
- Augmentation des investissements dans la stratification des patients basée sur les biomarqueurs et les plateformes d'oncologie précise pour améliorer les résultats des traitements et les taux de succès clinique.
Implications stratégiques des dynamiques d'investissement et de financement du marché mondial des ADC
- Le paysage des investissements favorise fortement les entreprises dotées de plateformes ADC avancées et de pipelines en phase clinique solides.
- L'innovation technologique en chimie des liants, l'optimisation des charges et l'ingénierie des anticorps devient un principal différentiateur concurrentiel.
- Les partenariats stratégiques entre les grandes entreprises pharmaceutiques et les innovateurs biotechnologiques accélèrent les délais de développement et réduisent les risques de recherche et développement.
- La diversification régionale devient de plus en plus importante, avec l'Amérique du Nord en tête de l'innovation, l'Europe soutenant des écosystèmes de recherche structurés, et l'Asie-Pacifique propulsant une expansion rapide des essais cliniques.
- Le développement de thérapies combinées émerge comme un moteur de valeur clé, en particulier l'intégration des ADC avec les traitements d'immunothérapie.
- Les entreprises investissant dans les plateformes de découverte en phase précoce et les capacités de production à grande échelle devraient gagner un avantage concurrentiel à long terme.
- L'élan réglementaire et l'expansion des autorisations en oncologie renforcent la confiance des investisseurs dans le potentiel de commercialisation des ADC.
Aperçu prospectif des dynamiques d'investissement et de financement du marché mondial des ADC
À l'avenir, l'investissement dans le marché mondial des ADC est prévu pour rester très solide, soutenu par l'innovation continue dans les thérapies ciblées contre le cancer et les taux de réussite clinique élevés. Les entrées de capitaux se concentreront de plus en plus sur les formats ADC de nouvelle génération, notamment les ADC bispecifiques, les ADC stimulant l'immunité et les régimes combinés conçus pour améliorer l'efficacité sur les types de tumeurs résistants. Les priorités futures des financements incluront l'expansion vers les traitements en première ligne du cancer, les plateformes de découverte de médicaments basées sur l'intelligence artificielle, les diagnostics avancés en biomarqueurs et l'intégration de l'oncologie précise. En outre, la scalabilité de la production et l'optimisation des coûts des biologiques complexes deviendront de plus en plus importantes pour la réussite commerciale.- Amérique du Nord : Continuera à mener les investissements mondiaux grâce à des écosystèmes d'innovation en oncologie solides et à une forte adoption des thérapies ADC.
- Europe : Étendra les investissements dans la recherche translationnelle, l'innovation en oncologie soutenue par la réglementation et les programmes de développement clinique collaboratifs.
- Asie-Pacifique : Émergera comme un moteur majeur de croissance pour les essais cliniques en ADC, l'expansion de la production et l'innovation biotechnologique.
Technologie et innovation
Innovation: High
Activité des brevets: Moderate
Maturité: Emerging
Aperçu du paysage technologique et de l'innovation du marché mondial des conjugués d'anticorps (ADC)
Le paysage technologique et l'innovation du marché mondial des conjugués d'anticorps (ADC) évoluent rapidement, à mesure que la recherche en oncologie de nouvelle génération continue d'améliorer la conception des thérapies ciblées, la chimie des liens, l'ingénierie des charges utiles et l'optimisation des anticorps. L'innovation dans ce marché est principalement axée sur l'amélioration de la sélectivité des tumeurs, l'augmentation de l'indice thérapeutique, la réduction de la toxicité hors cible et l'élargissement de l'applicabilité à la fois dans les maladies hémato-logiques et les tumeurs solides. Une fondation technologique clé du marché des ADC réside dans l'intégration de l'ingénierie des anticorps monoclonaux avec des charges utiles cytotoxiques fortement puissantes grâce à des systèmes chimiques de liens avancés. Les améliorations continues en spécificité des anticorps, en précision du ciblage des antigènes et en puissance des charges utiles permettent une élimination plus efficace des cellules tumorales tout en minimisant la toxicité systémique par rapport à la chimiothérapie traditionnelle. L'innovation en matière de technologie de lien représente l'une des avancées les plus critiques dans le domaine des ADC. Le développement de liens dégradables et non dégradables dotés d'une stabilité améliorée et de mécanismes de libération contrôlée des médicaments améliore significativement les performances des médicaments. Les technologies de conjugaison ciblée spécifique remplacent également les anciens méthodes de conjugaison aléatoires, entraînant des rapports plus cohérents entre médicament et anticorps ainsi qu'une meilleure prédictibilité clinique. L'innovation des charges utiles constitue un autre moteur majeur de la progression technologique dans le marché des ADC. De nouvelles classes d'agents cytotoxiques, notamment les inhibiteurs de la topoisomérase, les agents endommageant l'ADN et les inhibiteurs des microtubules, sont optimisées pour une plus grande puissance et une meilleure stabilité. Ces avancées permettent aux ADC de cibler des types de cancer autrefois résistants et d'améliorer les résultats globaux des traitements. L'amélioration de la chimie des bioconjugués et des avancées en ingénierie des protéines jouent également un rôle important dans la conception des ADC. Les techniques d'humanisation améliorées des anticorps, la stabilité de pliement des protéines et les plateformes avancées de conjugaison augmentent la sécurité, l'efficacité et la fabricabilité des thérapies ADC.Paysage actuel de la technologie et de l'innovation du marché mondial des ADC
Actuellement, le marché mondial des ADC connaît un fort mouvement d'innovation soutenu par un pipeline clinique en expansion et une augmentation des autorisations réglementaires des thérapies oncologiques ciblées. Les ADC ont progressé des traitements expérimentaux vers des médicaments oncologiques commercialement réussis, démontrant leur efficacité dans plusieurs indications tumorales, en particulier le cancer du sein, la lymphome et les cancers de la muqueuse urétérale. L'activité de recherche clinique est un élément majeur du paysage actuel de l'innovation des ADC. Des centaines de candidats ADC sont en différents stades de développement, avec une attention croissante portée aux constructions de nouvelle génération améliorant la pénétration des tumeurs, réduisant l'immunogénicité et améliorant l'efficacité de livraison des charges utiles. Les essais cliniques combinant des ADC et des inhibiteurs des points de contrôle immunitaire s'expandent également rapidement. Les avancées technologiques de fabrication améliorent considérablement la scalabilité et la viabilité commerciale des ADC. Les innovations dans le traitement biologique, les systèmes de contrôle de conjugaison, les techniques de purification et les outils d'analyse caractérisation permettent une production plus efficace et cohérente de conjugués de médicaments biologiques complexes. L'intelligence artificielle et la biologie computationnelle sont de plus en plus intégrées dans les processus de découverte et de développement des ADC. Les modèles moléculaires guidés par l'IA, les algorithmes de sélection d'antigènes et les outils d'évaluation prédictive de la toxicité accélèrent l'identification des candidats et optimisent la conception des essais cliniques. En outre, les cadres réglementaires évoluent pour soutenir des voies d'approbation plus rapides pour les thérapies ADC innovantes. Les conceptions d'essais cliniques adaptatives et les mécanismes d'approbation accélérée permettent une entrée plus rapide sur le marché pour les médicaments oncologiques prometteurs dotés de données d'efficacité solides en phase précoce.Principales tendances technologiques et d'innovation du marché mondial des ADC
- Technologie de conjugaison ciblée spécifique : Permet une fixation précise des charges cytotoxiques, améliorant la cohérence du médicament et les performances thérapeutiques.
- Systèmes de lien de nouvelle génération : Liens dégradables et stables conçus pour une libération contrôlée des médicaments dans les microenvironnements tumoraux.
- Ingénierie avancée des charges utiles : Développement d'agents cytotoxiques hautement puissants tels que les inhibiteurs de la topoisomérase et les composés endommageant l'ADN.
- Optimisation et humanisation des anticorps : Conception améliorée des anticorps pour une ciblage des tumeurs plus efficace et une réduction de l'immunogénicité.
- Découverte de médicaments guidée par l'intelligence artificielle : Modèles d'apprentissage automatique pour la sélection des antigènes, la prédiction de la toxicité et l'optimisation des candidats ADC.
- Thérapies combinées en oncologie immunitaire : ADC combinés à des inhibiteurs des points de contrôle immunitaire et des thérapies ciblées pour des effets synergiques.
- Innovation en traitement biologique et en fabrication : Technologies avancées de purification, de contrôle de conjugaison et de production à grande échelle pour les biologiques.
- Sélection des thérapies guidée par les biomarqueurs : Utilisation de biomarqueurs diagnostiques pour la stratification des patients et l'optimisation du traitement.
- Développement d'ADC bispecifiques : ADC émergents ciblant plusieurs antigènes tumoraux pour une meilleure sélectivité et efficacité.
- Intégration des preuves en monde réel : Utilisation de l'analyse des données cliniques pour évaluer la sécurité et l'efficacité à long terme dans les populations oncologiques.
Implications stratégiques de la technologie et de l'innovation
L'innovation technologique transforme fondamentalement le marché des ADC en améliorant la précision thérapeutique, en élargissant les applications cliniques et en augmentant l'efficacité du développement des médicaments. L'intégration de la chimie avancée des liens, de l'innovation des charges utiles et de la conjugaison ciblée spécifique permet des résultats cliniques plus prévisibles et étend l'utilisation des ADC à plusieurs types de cancers. Pour les entreprises pharmaceutiques et biotechnologiques, l'investissement dans les technologies de plateforme ADC est devenu un différentiateur clé de compétitivité. Les entreprises se concentrant sur la conception de charges utiles de nouvelle génération, les systèmes de liens propriétaires et les plateformes d'ingénierie des anticorps renforcent leurs positions de leadership dans l'espace des thérapies oncologiques. L'utilisation croissante de l'intelligence artificielle et de la modélisation computationnelle dans la découverte de médicaments accélère également les cycles d'innovation, réduit les délais de développement et améliore la précision de la sélection des candidats. Cela aide les entreprises à optimiser leurs investissements en recherche et développement et à améliorer les taux de succès clinique. Cependant, des défis tels que la complexité de fabrication, les coûts élevés de développement, la gestion de la toxicité des charges utiles et les exigences réglementaires restent des obstacles majeurs. Les avancées continues dans la fabrication biologique à grande échelle, les systèmes de contrôle de qualité et le profilage de la sécurité seront essentielles pour l'expansion du marché à long terme.Aperçu prospectif de la technologie et de l'innovation du marché mondial des ADC
À l'avenir, le marché mondial des ADC est susceptible d'évoluer vers des thérapies oncologiques sophistiquées, multifonctionnelles et conçues avec précision. L'innovation future se concentrera sur les ADC bispecifiques, les mécanismes de ciblage tumoral plus intelligents et les régimes combinés intégrant l'immunothérapie, la thérapie ciblée et les biologiques de nouvelle génération. Les plateformes d'intelligence artificielle et de biologie numérique sont attendues pour jouer un rôle de plus en plus important dans la conception des ADC, l'optimisation des essais cliniques et la découverte des biomarqueurs. Ces technologies permettront une identification plus rapide des cibles optimales et amélioreront les taux de réussite dans le développement clinique en phase tardive. Les thérapies combinées impliquant des ADC et des inhibiteurs des points de contrôle immunitaire devraient devenir une stratégie de traitement dominante, améliorant significativement les résultats des patients à la fois dans les tumeurs solides et les cancers hémato-logiques. Les avancées en médecine personnalisée, en profilage génomique et en génération de preuves en monde réel renforceront davantage la sélection des patients et élargiront l'applicabilité thérapeutique. Les plateformes ADC émergentes ciblant des antigènes tumoraux nouveaux devraient ouvrir de nouvelles frontières dans le traitement du cancer. En conclusion, le marché mondial des ADC subit une transformation technologique majeure, entraînée par l'innovation des liens, l'ingénierie des charges utiles, l'optimisation des anticorps et la découverte de médicaments guidée par l'intelligence artificielle. Les entreprises qui réussiront à intégrer efficacement les technologies avancées de bioconjugués, les stratégies d'oncologie précises et les capacités de fabrication à grande échelle resteront fortement positionnées dans le paysage ADC en constante évolution.Risque de marché
Risque global: High
Geopolitical Exposure: Moderate
Risque de substitution: Moderate
Aperçu des facteurs de risque et des menaces de disruption du marché mondial des conjugués d'anticorps (ADC)
Le marché mondial des conjugués d'anticorps (ADC) connait une expansion rapide, motivée par l'augmentation de la prévalence du cancer, une forte croissance du pipeline clinique et une adoption croissante des thérapies d'oncologie de précision. Malgré sa trajectoire de croissance solide, ce marché reste hautement complexe et exposé à des risques scientifiques, cliniques, de fabrication, réglementaires et commerciaux. Étant donné que les ADC combinent des biologiques, des charges cytotoxiques et des technologies de liens très spécialisées, même de légères inefficacités dans le développement ou la production peuvent avoir un impact significatif sur la sécurité, l'efficacité et la performance du marché. L'un des principaux facteurs de risque dans le marché des ADC est la complexité scientifique et technique élevée du développement des médicaments. Les ADC nécessitent une ciblage précis des anticorps, une chimie de lien stable et une intégration de charges très puissantes. Toute instabilité dans les processus de conjugaison ou une sélection de cible sous-optimale peut entraîner une efficacité réduite, une toxicité accrue ou des échecs en essais cliniques, rendant le risque de développement nettement plus élevé que pour les médicaments d'oncologie conventionnels. Les défis liés à la fabrication et à l'augmentation de la production représentent également une contrainte majeure. La production d'ADC nécessite des installations spécialisées pour la manipulation des biologiques, la gestion des charges cytotoxiques et des protocoles de confinement stricts. Les coûts de production élevés, la variabilité des lots et les exigences complexes de contrôle qualité peuvent limiter l'échelle de production et retarder les délais de commercialisation. Les préoccupations liées à la sécurité clinique constituent également une zone de risque clé. Bien que les ADC aient été conçus pour réduire la toxicité systémique, des effets hors cible, une instabilité dans la libération des charges ou des réactions indésirables liées au système immunitaire peuvent toujours survenir. Ces défis de sécurité peuvent entraîner des retards d'essais, des restrictions sur l'étiquette ou une éligibilité limitée des patients dans les indications approuvées. En outre, la forte concurrence dans le marché des thérapeutiques d'oncologie constitue un risque stratégique. Les ADC concurrencent directement les immunothérapies, les anticorps bispecifiques, les thérapies CAR-T et les médicaments ciblés de nouvelle génération. Les cycles d'innovation rapides en oncologie peuvent réduire l'exclusivité à long terme ou la domination du marché des produits ADC individuels.Situation actuelle des facteurs de risque et des menaces de disruption du marché mondial des ADC
L'environnement actuel du marché des ADC reflète une forte impulsion clinique soutenue par plusieurs approbations réglementaires et un pipeline en pleine expansion. Cependant, la commercialisation reste concentrée dans des centres d'oncologie spécialisés en raison de la complexité de l'administration et des exigences de suivi des patients. En parallèle, la pression tarifaire et les contraintes de remboursement deviennent de plus en plus importantes. Les thérapies ADC sont parmi les traitements d'oncologie les plus coûteux, et les systèmes de santé exigent de plus en plus des preuves en conditions réelles, une justification de rentabilité et des données de bénéfice clinique comparatif avant un remboursement généralisé. La sensibilité de la chaîne d'approvisionnement est un autre facteur important. La fabrication d'ADC dépend d'un écosystème strictement contrôlé comprenant la production de biologiques, la synthèse des liens et la gestion des médicaments à haute puissance. Toute perturbation dans l'approvisionnement en matières premières, les logistiques de chaîne froide ou la capacité de production en sous-traitance peut avoir un impact significatif sur la continuité de l'approvisionnement. La complexité des essais cliniques augmente également en raison de la nécessité de sélectionner les patients par biomarqueurs et d'adopter des stratégies de thérapie combinée. Bien que ces approches améliorent l'efficacité, elles allongent également les délais de développement et augmentent les coûts des essais. En outre, les avancées rapides dans les modalités d'oncologie concurrentes telles que les anticorps bispecifiques et les thérapies cellulaires transforment les normes de traitement, pouvant potentiellement remettre en cause la position des ADC dans certaines indications à long terme.Principaux facteurs de risque et signaux de menaces de disruption du marché mondial des ADC
Un signal majeur de disruption dans le marché des ADC est l'émergence des plateformes d'oncologie de nouvelle génération, notamment les engageurs de cellules T bispecifiques, les thérapies CAR-T et les médicaments ciblant le microenvironnement tumoral. Ces thérapies peuvent concurrencer directement les ADC à la fois dans les maladies hématologiques et les tumeurs solides. Un autre trend clé est l'évolution des technologies de charges très puissantes et des systèmes de liens innovants. Bien que ces innovations améliorent l'efficacité, elles augmentent également le risque de développement, l'analyse réglementaire et la complexité de fabrication. L'expansion vers les traitements en première ligne et les régimes combinés avec des immunothérapies représente à la fois une opportunité et un risque. Bien que ces stratégies élargissent la taille du marché, elles introduisent également des incertitudes liées à la gestion de la toxicité, aux interactions médicament-médicament et à la variabilité des résultats cliniques. Le développement de biosimilaires et de biologiques de deuxième génération peut également devenir une pression compétitive à long terme à mesure que les brevets clés des ADC arrivent à expiration, pouvant ainsi affecter le pouvoir de fixation des prix et l'exclusivité du marché. Les pressions macroéconomiques, les contraintes budgétaires de la santé et l'accès inégal aux soins d'oncologie avancés dans les marchés émergents contribuent davantage à la variabilité de la demande et aux retards d'adoption.Implications stratégiques des facteurs de risque pour le marché mondial des ADC
Les entreprises opérant sur le marché des ADC doivent prioriser l'innovation en matière de stabilité des liens, d'optimisation des charges et de technologies de conjugaison ciblée pour réduire les risques cliniques et de fabrication tout en améliorant les performances thérapeutiques. Renforcer l'infrastructure de fabrication et investir dans des installations spécialisées pour la production de médicaments à haute puissance sera crucial pour assurer une production d'ADC à grande échelle et conforme. Des partenariats stratégiques avec des organisations de développement et de fabrication contractuelle (CDMO) peuvent également aider à atténuer les contraintes de capacité. L'expansion de la sélection des patients basée sur des biomarqueurs et l'intégration de diagnostics associés seront essentielles pour améliorer les taux de succès clinique et optimiser les résultats thérapeutiques sur les indications d'oncologie. Les entreprises devraient également se concentrer sur des stratégies de gestion du cycle de vie, notamment l'élargissement de l'étiquette, le développement de thérapies combinées et l'obtention d'autorisations pour des traitements en première ligne afin de maximiser le potentiel de revenus à long terme. En outre, les collaborations stratégiques, les accords de licence et les partenariats de co-développement resteront importants pour partager les risques de développement et accélérer la mise sur le marché dans des segments d'oncologie très concurrentiels.Aperçu des risques futurs pour le marché mondial des ADC
En perspective pour la période 2026???2033, le marché des ADC est attendu pour maintenir un momentum de croissance solide, soutenu par la validation continue clinique, l'expansion des indications et l'adoption croissante des approches d'oncologie de précision. Cependant, la concurrence au sein du paysage de l'oncologie s'intensifiera à mesure que plusieurs modalités thérapeutiques avancées se développent simultanément. Les dynamiques du marché futures seront façonnées par les innovations des ADC de nouvelle génération, notamment les ADC bispecifiques, les classes de charges améliorées et les stratégies de combinaison avec l'immunothérapie et les agents ciblés. Ces avancées renforceront l'efficacité mais augmenteront également la complexité du développement et l'analyse réglementaire. Au global, bien que le marché des ADC présente des opportunités de croissance substantielles, la réussite à long terme dépendra de la capacité à équilibrer l'innovation avec l'échelle de production, la sécurité clinique, l'efficacité des coûts et la différenciation stratégique dans un écosystème d'oncologie de plus en plus concurrentiel.Paysage réglementaire
Complexité: High
Approval Pathway: Standardized_commercial
Aperçu de l'environnement réglementaire et politique du marché mondial des conjugués d'anticorps (ADC)
L'environnement réglementaire et politique qui régit le marché mondial des conjugués d'anticorps (ADC) est très exigeant, axé sur la science et étroitement aligné sur les cadres des biologiques avancés en oncologie. Les ADC sont des thérapies ciblées complexes qui combinent des anticorps monoclonaux avec des charges cytotoxiques puissantes, les soumettant à une évaluation réglementaire multi-niveaux couvrant les biologiques, la toxicité des molécules de petit poids moléculaire et les normes de sécurité des produits combinés. Les agences réglementaires à l'échelle mondiale se concentrent de plus en plus sur la validation clinique solide, la cohérence de la fabrication et la surveillance de la sécurité à long terme des thérapies ADC en raison de leur structure à mécanisme double et de leur forte puissance. À mesure que les pipelines ADC s'élargissent rapidement dans les maladies hémato-logiques et les tumeurs solides, la surveillance réglementaire s'est intensifiée à toutes les étapes du développement clinique, de la fabrication et de la surveillance post-commercialisation. En outre, l'utilisation croissante de nouvelles technologies de liens, de charges cytotoxiques très puissantes et de méthodes de conjuguaison de nouvelle génération a introduit une complexité réglementaire supplémentaire, nécessitant une évaluation plus détaillée de la stabilité, de la toxicité hors cible et du comportement pharmacocinétique.Aperçu de l'environnement réglementaire et politique du marché mondial des ADC
L'actuel paysage réglementaire des ADC est caractérisé par des voies d'approbation accélérées en oncologie, des normes strictes de fabrication des biologiques et une dépendance croissante à l'évidence clinique guidée par les biomarqueurs. Les agences réglementaires soutiennent activement l'innovation tout en assurant des contrôles de sécurité stricts en raison de la nature cytotoxique des charges des ADC. En Amérique du Nord, la Food and Drug Administration (FDA) régule les ADC dans le cadre des cadres de licence des biologiques avec une attention particulière portée aux composants de médicaments combinés. De nombreuses thérapies ADC obtiennent une désignation de thérapie de rupture, une revue prioritaire ou une approbation accélérée en raison de leur efficacité clinique forte dans les indications oncologiques, suivie d'études post-commercialisation obligatoires. En Europe, l'Agence européenne des médicaments (EMA) évalue les ADC via des procédures d'autorisation centralisées sous les directives sur les biologiques avancés et l'oncologie. L'EMA accorde une grande importance à la qualité de fabrication, aux systèmes de pharmacovigilance et aux évaluations des bénéfices-risques, particulièrement pour les thérapies ciblant des cancers rares ou agressifs. Les autorités réglementaires de l'Asie-Pacifique, notamment la PMDA du Japon et la NMPA de la Chine, deviennent de plus en plus actives dans l'approbation des thérapies ADC, soutenues par des pipelines nationaux oncologiques solides. Le Japon joue un rôle particulièrement important en raison de l'adoption précoce des innovations ADC par des entreprises telles que Daiichi Sankyo et Astellas Pharma. L'Amérique latine et le Moyen-Orient renforcent progressivement leurs cadres d'approbation des médicaments en oncologie, en se concentrant sur un accès plus rapide aux thérapies avancées contre le cancer grâce à des voies de dépendance, à l'acceptation des données cliniques internationales et à l'expansion des programmes de soins en oncologie.Signaux clés de l'environnement réglementaire et politique du marché mondial des ADC
- Réglementation complexe des combinaisons biologiques et molécules de petit poids moléculaire : Les ADC nécessitent une évaluation double des composants biologiques des anticorps et des charges cytotoxiques sous des cadres réglementaires intégrés.
- Voies d'approbation oncologique accélérées : Des approbations accélérées, des traitements en rupture et des approbations accélérées sont couramment utilisées pour les indications oncologiques à forte demande non satisfaite.
- Normes de fabrication et de contrôle de qualité : Une conformité stricte aux bonnes pratiques de fabrication (GMP) est requise pour la production d'anticorps, la chimie des liens, la manipulation des charges et la cohérence du conjuguage.
- Règlements de sécurité des cytotoxiques puissants : Les agences réglementaires appliquent des protocoles de sécurité renforcés en raison de la forte toxicité des charges des ADC pendant la fabrication et l'administration.
- Développement clinique guidé par les biomarqueurs : L'utilisation croissante de diagnostics compagnons et de validation des antigènes cibles façonne les décisions d'approbation et les conceptions d'essais cliniques.
- Surveillance pharmacovigilance et suivi à long terme : Un suivi continu est requis pour évaluer la toxicité hors cible, l'immunogénicité et les résultats à long terme des patients.
Implications stratégiques de l'environnement réglementaire et politique
L'évolution du paysage réglementaire influence significativement les stratégies de développement des ADC, les investissements en fabrication et les conceptions d'essais cliniques. Les entreprises accordent de plus en plus de priorité à une engagement réglementaire précoce pour accélérer les délais d'approbation pour des indications oncologiques complexes. La complexité de la fabrication est un domaine principal de focus réglementaire, nécessitant des installations avancées capables de gérer des composés cytotoxiques très puissants avec des systèmes de confinement et de garantie de qualité stricts. Cela a conduit à une augmentation des investissements dans l'infrastructure de fabrication biologique spécialisée et les technologies d'automatisation. L'oncologie guidée par les biomarqueurs devient centrale dans les approbations réglementaires, les diagnostics compagnons jouant un rôle critique dans l'identification des populations de patients les plus susceptibles de bénéficier des thérapies ADC. Cela façonne les stratégies d'oncologie précise à travers l'industrie. Le développement de thérapies combinées impliquant des ADC et des immunothérapies introduit une complexité réglementaire supplémentaire, nécessitant une évaluation intégrée de la sécurité et de l'efficacité des traitements multimodaux. Les exigences de surveillance post-commercialisation s'étendent également, les régulateurs insistant sur la génération de preuves en situation réelle pour surveiller les résultats à long terme et les effets indésirables rares associés aux thérapies ADC.Aperçu prospectif de l'environnement réglementaire et politique du marché mondial des ADC
Entre 2026 et 2033, l'environnement réglementaire des ADC est prévu pour devenir plus structuré, harmonisé à l'échelle mondiale et intégré technologiquement. Les agences réglementaires affineront probablement des cadres spécialisés spécifiquement adaptés aux ADC en raison de leur nature hybride biologique-chimique. Les voies d'approbation accélérées sont prévues pour s'étendre davantage pour les indications oncologiques à forte demande non satisfaite, tandis que les exigences de preuves post-approbation deviendront plus strictes pour garantir la validation de la sécurité à long terme. Les avancées en chimie des liens, en nouvelles classes de charges et en plateformes ADC bispecifiques stimuleront le développement de modèles d'évaluation réglementaire plus détaillés se concentrant sur les interactions entre composants de médicaments multiples et les mécanismes de livraison ciblant les tumeurs. L'harmonisation mondiale des cadres réglementaires en oncologie est prévue pour améliorer la cohérence dans la conception des essais cliniques, les normes de fabrication et les pratiques de pharmacovigilance à travers les marchés majeurs. Dans l'ensemble, l'environnement réglementaire et politique restera un déterminant critique de la vitesse d'innovation et de la réussite commerciale du marché des ADC. Les entreprises qui intègrent efficacement la stratégie réglementaire, l'excellence en fabrication, le développement guidé par les biomarqueurs et la préparation à la conformité mondiale seront les mieux positionnées pour mener dans ce segment d'oncologie en rapide évolution.Questions fréquemment posées
Quelle est la taille du marché mondial des Antibody Drug Conjugates (ADC) en 2025 ?
Le marché mondial des ADC était estimé à environ 9,2 milliards de dollars en 2025.
Quelle est la taille estimée du marché des ADC d'ici 2033 ?
Le marché devrait atteindre près de 32,5 milliards de dollars d'ici 2033, croissant à un taux de croissance annuel composé (CAGR) d'environ 17,1 % pendant la période 2026???2033.
Quels sont les principaux facteurs qui entraînent la croissance du marché des ADC ?
Les principaux moteurs de croissance incluent l'augmentation de la prévalence du cancer, l'adoption croissante des thérapies oncolytiques ciblées, l'élargissement des pipelines cliniques et les avancées en matière de technologies de liens et de charges utiles.
Qui sont les principaux acteurs du marché mondial des ADC ?
Les principales entreprises incluent Seagen (Pfizer), Daiichi Sankyo, Roche/Genentech, AstraZeneca, Gilead Sciences, ImmunoGen, Astellas Pharma, Takeda et Eisai.